
Tamanho e Participação do Mercado de Data Centers Hiperscala nas Filipinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 1.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperscala nas Filipinas por Mordor Intelligence
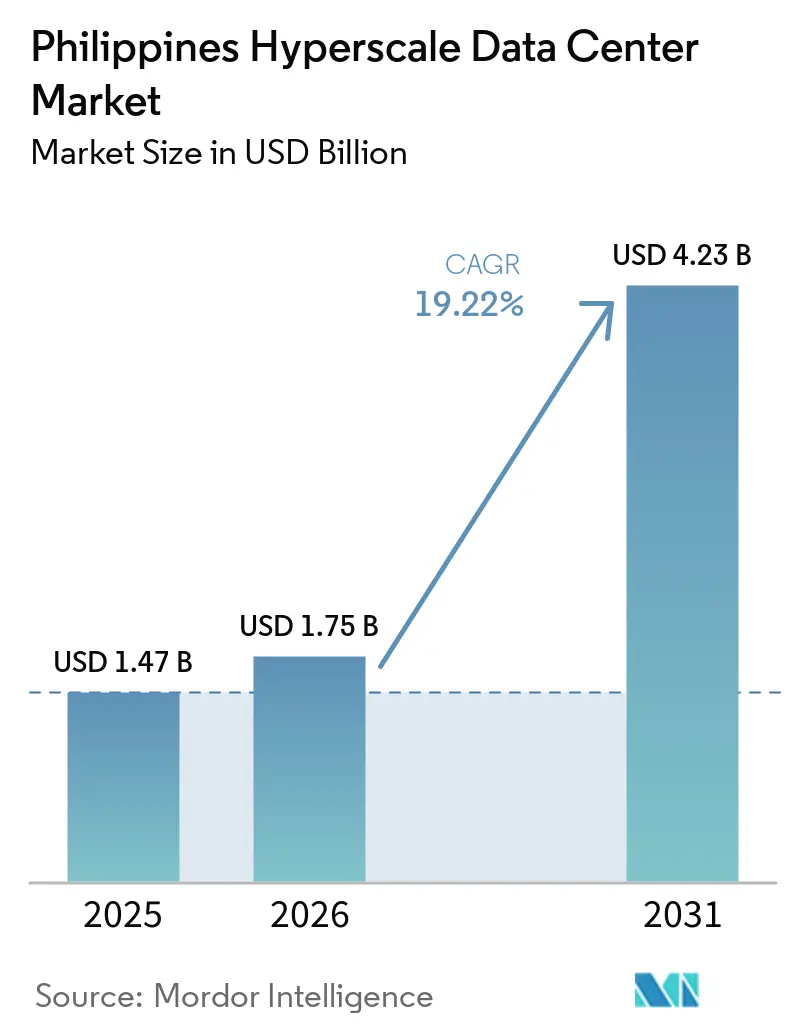
O tamanho do Mercado de Data Centers Hiperescala nas Filipinas deve aumentar de 1,47 bilhões de USD em 2025 para 1,75 bilhões de USD em 2026 e atingir 4,23 bilhões de USD até 2031, crescendo a um CAGR de 19,22% no período de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 0,22 mil megawatts em 2025 e deve crescer de 0,34 mil megawatts em 2025 para 0,61 mil megawatts até 2031, a um CAGR de 12,16% durante o período de previsão (2025-2031).
Essa trajetória de crescimento é impulsionada por mandatos governamentais de digitalização, novos cabos submarinos transpacíficos e investimento estrangeiro direto que, coletivamente, posicionam o arquipélago como o próximo hub hiperescala do Sudeste Asiático. As receitas de colocation de commodities estão começando a ficar aquém da expansão de volume, indicando uma pilha de serviços em maturação na qual salas premium prontas para IA apresentam margens significativamente mais elevadas. A Grande Manila permanece como o principal hub, mas o Projeto de Interconexão Mindanao-Visayas (MVIP) de janeiro de 2024 agora permite o planejamento de capacidade distribuída em uma rede nacional unificada, reduzindo a latência de recuperação de desastres e desbloqueando acordos de compra de energia renovável em Visayas e Mindanao.
Principais Conclusões do Relatório
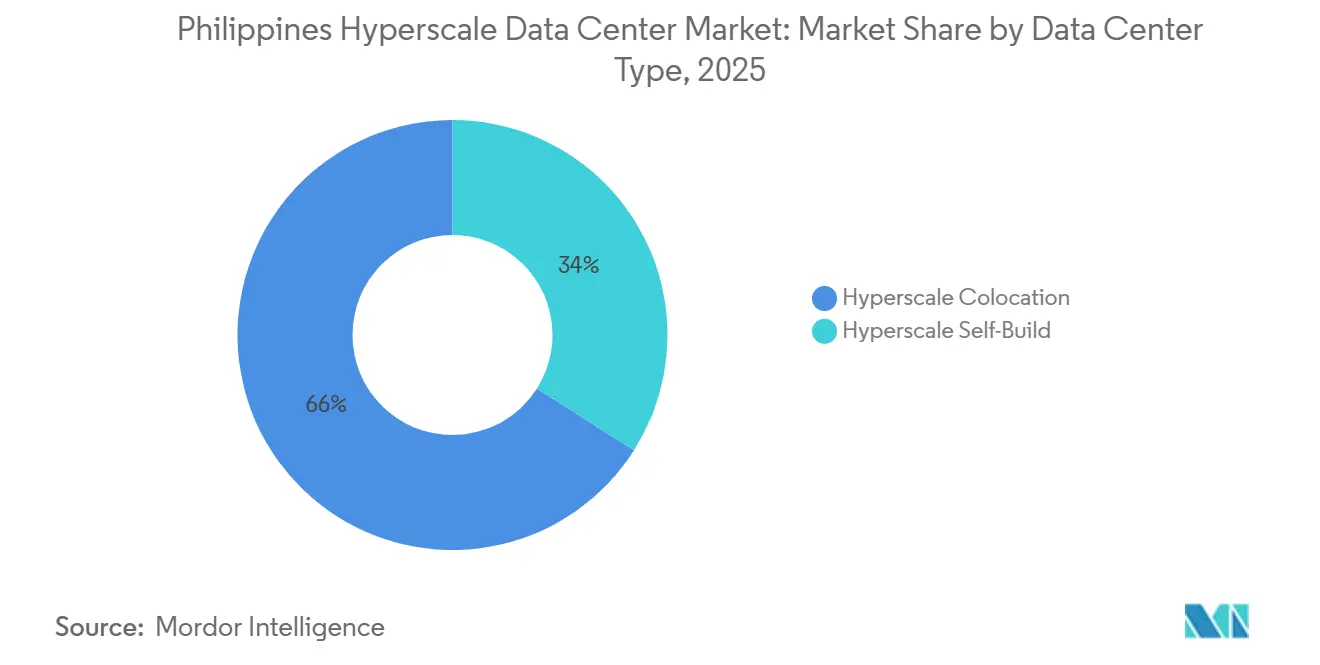
- Por tipo de data center, o colocation hiperescala deteve 66% da participação do mercado de data centers hiperescala nas Filipinas em 2025, enquanto os projetos de construção própria têm previsão de entregar o CAGR mais rápido de 19,5% até 2031.
- Por componente, os sistemas elétricos capturaram 36,1% dos gastos de 2025, enquanto os sistemas mecânicos, ancorados pelo resfriamento líquido, têm projeção de expansão a um CAGR de 19,2% até 2031.
- Por padrão de nível, os sites Nível III responderam por 83,05% da capacidade em 2025; espera-se que o Nível IV registre um CAGR de 21,5%, impulsionado por cargas de trabalho de IA e negociação de alta frequência.
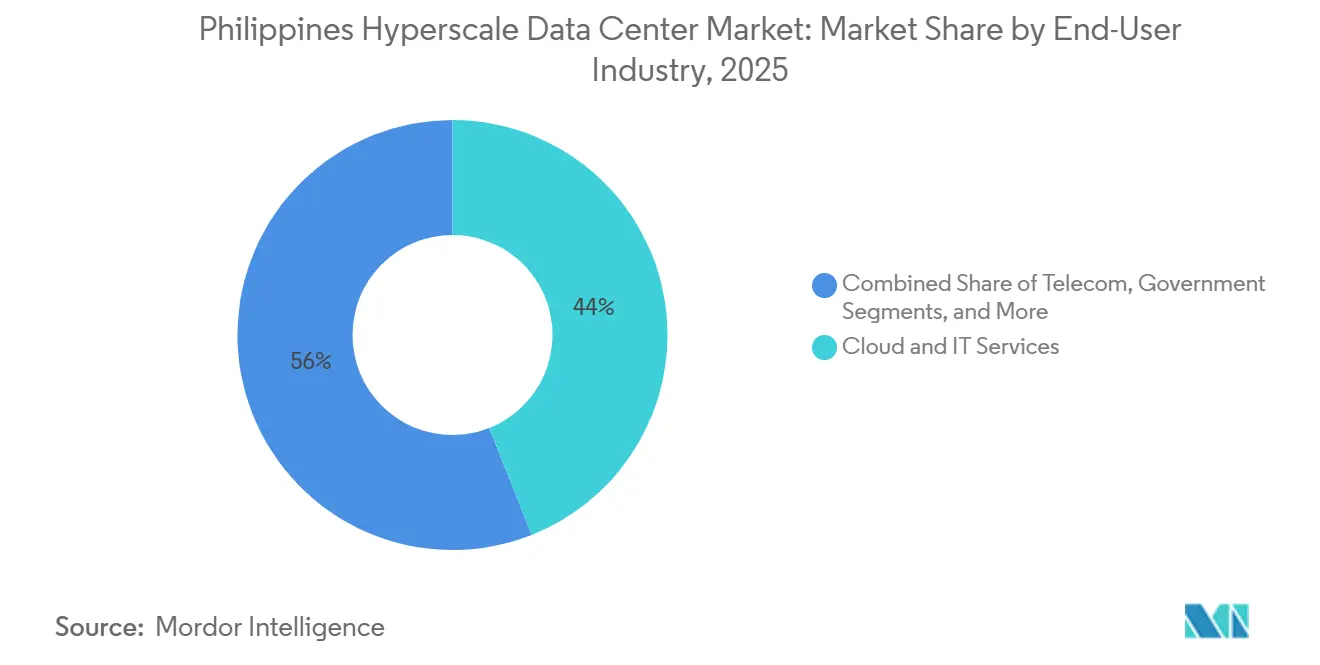
- Por setor de usuário final, os serviços de nuvem e TI responderam por 44% da demanda de 2025, mas as cargas de trabalho de comércio eletrônico estão no caminho de um CAGR de 20%, impulsionadas por plataformas que exigem nós de borda de baixa latência.
- Por tamanho de data center, as instalações massivas representaram 45% da capacidade instalada em 2025, enquanto os megacampi têm expectativa de crescer a um CAGR de 19,8% até 2031.
Tendências e Perspectivas do Mercado de Data Centers Hiperscala nas Filipinas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da adoção nativa de nuvem entre empresas filipinas | +4.2% | Nacional, ganhos iniciais na Grande Manila, Cebu, Davao | Médio prazo (2 a 4 anos) |
| Rápido crescimento no tráfego de transmissão de vídeo e jogos | +3.8% | Nacional, agrupamentos urbanos | Curto prazo (≤2 anos) |
| Incentivos governamentais de localização de dados e digitalização do DICT | +3.1% | Nacional, conformidade BFSI | Longo prazo (≥4 anos) |
| Chegadas de cabos submarinos transpacíficos catalisando as pegadas de hiperscalares | +2.9% | Costas de Luzon, transbordamento para Visayas | Médio prazo (2 a 4 anos) |
| Interligação da rede Visayas-Mindanao permitindo acordos de compra de energia renovável | +2.2% | Visayas e Mindanao | Longo prazo (≥4 anos) |
| Conversões de centros comerciais já existentes em data centers reduzindo custos de aquisição de terrenos | +1.6% | Subúrbios da Grande Manila | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da adoção nativa de nuvem entre empresas filipinas
As empresas estão migrando de migrações do tipo lift-and-shift para arquiteturas nativas de nuvem que exigem elasticidade hiperscala, conforme destacado pela transição 100% para banco digital do UnionBank, que multiplicou a receita por doze enquanto elevava as métricas de qualidade de dados de 35% para 100%.[1] A orientação de nuvem em primeiro lugar do Bangko Sentral, aliada à redução de 20% no consumo de energia do Asia United Bank após a implantação de infraestrutura hiperconvergente, ilustra como os ganhos de eficiência justificam tarifas de rack premium. Os gastos com TIC empresarial estão previstos para crescer 10,9% ao ano, atingindo USD 34,9 bilhões até 2028, formando um piso de demanda para novas salas hiperscala.
Rápido crescimento no tráfego de transmissão de vídeo e jogos
Os filipinos têm em média 10 horas de uso diário da internet, com picos durante os horários noturnos que sobrecarregam a capacidade legada. Os dados de assinaturas mostram que 82,22% dos 6,4 milhões de usuários de streaming possuem contas ativas em plataformas como Netflix e HBO GO, evidenciando a necessidade de nós de entrega de conteúdo de grande porte. A Globe Telecom precisou ativar 1.300 novos sites de células para gerenciar um aumento de 12% no tráfego durante as festas, demonstrando como o comportamento do consumidor aciona diretamente o capex de rede central e de data centers. Essas dinâmicas de conteúdo explicam por que as instalações na faixa de 25 a 60 MW capturaram a maior fatia da capacidade de 2024.
Incentivos governamentais de localização de dados e digitalização do DICT
O Sistema Nacional de Identificação Digital do DICT emitiu 85 milhões de identidades e habilitou 100 milhões de transações, ancorando regras de dados soberanos que exigem hospedagem doméstica de nível hiperscala. O Plano Nacional de Cibersegurança 2023-2028 obriga os contratantes estatais a manter certificações de Nível III, enquanto a Circular BSP 982 estabelece gatilhos de conformidade que favorecem a colocação hiperscala gerida profissionalmente. Esses mandatos reforçam a precificação premium para instalações em conformidade.
Chegadas de cabos submarinos transpacíficos catalisando as pegadas de hiperscalares
O Asia Direct Cable da PLDT no valor de USD 75 milhões, o link TPU do Google e os sistemas Luzon Bypass apoiados pelo Facebook adicionam coletivamente centenas de terabits de capacidade, reduzindo a latência em relação à América do Norte e ao Norte da Ásia.[2] Cada novo ponto de chegada aumenta a atratividade de investimento de Luzon, fomentando efeitos de rede que atraem construções hiperscala adicionais.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Restrições de disponibilidade de energia elétrica na rede na Grande Manila | −2.8% | Grande Manila e províncias próximas | Curto prazo (≤2 anos) |
| Exposição a tufões e inundações elevando custos de recuperação de desastres/continuidade de negócios | −1.9% | Nacional, alto em Luzon e Visayas | Médio prazo (2 a 4 anos) |
| Atrasos do Corpo de Bombeiros para liberação de UPS de íons de lítio | −1.2% | Nacional | Curto prazo (≤2 anos) |
| Escassez de mão de obra qualificada em resfriamento líquido | −0.8% | Nacional, funções técnicas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de disponibilidade de energia elétrica na rede na Grande Manila
Os avisos da Corporação Nacional de Rede Elétrica sobre déficits de carga de pico intensificados ilustram uma deficiência estrutural que deixa pouca margem para expansão hiperscala. A First Gen está negociando 180 MW em contratos de fornecimento, mas atualmente atende apenas 17,4 MW em 11 instalações, revelando uma lacuna de demanda-capacidade que limita o dimensionamento dos campi e infla os prêmios de acordos de compra de energia.[3] Os operadores, portanto, limitam as cargas de projeto em blocos de 25 a 60 MW para se adequar às classificações das subestações locais.
Exposição a tufões e inundações elevando custos de recuperação de desastres/continuidade de negócios
As médias anuais de tufões obrigam a redundância em duas ou três regiões, aumentando tanto o capex quanto o opex. A Vertiv e a STT GDC promovem conjuntos de resfriamento líquido que permanecem operacionais mesmo com picos de temperatura ambiente, mas esses sistemas aumentam as exigências de talento em engenharia e os custos iniciais. A interligação da rede MVIP oferece resiliência parcial ao permitir transferências de carga, mas não mitiga completamente a exposição das linhas de transmissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Momentum de Construção Própria Acelera
Os projetos de construção própria têm previsão de registrar um CAGR de 19,5% à medida que os hiperescaladores personalizam salas de IA de alta densidade que os projetos de colocation legados tm dificuldade em acomodar. O Narra Technology Park da ENDECGROUP, de 2,7 bilhões de USD, um campus de 300 MW em Tarlac, exemplifica essa direção com compromissos de 100% de energia renovável e data de inauguração em 2026. Embora o colocation retenha 66% da participação do mercado de data centers hiperescala nas Filipinas atualmente, os provedores globais de nuvem cada vez mais ancoram ecossistemas com construções proprietárias e depois arrendam nós de borda de operadores locais, criando uma relação simbiótica em vez de soma zero. O mercado de data centers hiperescala nas Filipinas, portanto, se divide em campi centrais sob medida e sites de borda multilocatários posicionados próximos a clusters de consumidores.
A resiliência do colocation persiste porque as empresas domésticas carecem de capital para construções próprias e preferem terceirizar o risco de preço de energia, conformidade e equipe 24 × 7. O lançamento de 50 MW do VITRO Sta. Rosa da PLDT elevou sua capacidade nacional acima de 100 MW e demonstrou serviços de valor agregado em torno de anéis de fibra intermetropolitanos que os hiperescaladores sozinhos não conseguem replicar. O tamanho do mercado de data centers hiperescala nas Filipinas para colocation, portanto, tem previsão de permanecer acima de 2 bilhões de USD até 2031, mesmo com o crescimento mais rápido do segmento de construção própria.


Por Componente: A Infraestrutura Elétrica Impulsiona os Gastos Atuais
Os sistemas elétricos absorveram 36,1% dos gastos de 2025 à medida que os operadores corriam para garantir subestações com alimentação dupla, PDUs com chave estática e strings de UPS de íons de lítio certificadas pelo Departamento de Proteção contra Incêndio. Cada megawatt incremental de carga de TI crítica requer até 1,9 MW de energia elétrica fornecida, uma vez incluídas as perdas e a redundância, elevando o valor estratégico de equipamentos de distribuição e conjuntos geradores nas alocações orçamentárias. O tamanho do mercado de data centers hiperescala nas Filipinas vinculado a pacotes elétricos superou 530 milhões de USD em 2024 e deve acompanhar as adições de capacidade até 2031.
Os sistemas mecânicos superarão esse ritmo a um CAGR de 19,2% porque o resfriamento líquido direto ao chip e os trocadores de calor de porta traseira permitem densidades de rack acima de 50 kW, indispensáveis para clusters de treinamento de IA. O showroom da STT GDC em Makati demonstra que os nós Dell PowerEdge rejeitam até 80% do calor por meio de circuitos de fluido refrigerante, reduzindo as metas de PUE para 1,15 em condições tropicais. Essa mudança realinha as competências em direção a engenheiros de dinâmica de fluidos e especialistas em tratamento químico, uma incompatibilidade que sustenta a pontuação de restrição de −0,8% na escassez de mão de obra.
Por Padrão de Nível: O Nível IV Ganha Posicionamento Premium
O Nível III permanece como linha de base com uma participação de 83,05%, impulsionado por salas multilocatárias que atendem a cargas de trabalho de recuperação de desastres corporativos que podem tolerar tempo de inatividade limitado. No entanto, os requisitos de latência de serviços financeiros e as penalidades de SLA no treinamento de modelos de IA estão catalisando um CAGR de 21,5% nas instalações de Nível IV. O STT Fairview 1, previsto para inauguração no segundo trimestre de 2025, combina 124 MW de capacidade com redundância 2N+1 e caminhos de fibra escura ao longo de faixas de domínio separadas, atraindo mesas de negociação algorítmica e fazendas de GPU.
O tamanho do mercado de data centers hiperescala nas Filipinas vinculado a salas de Nível IV tem projeção de ultrapassar 1,1 bilhão de USD até 2031, à medida que bancos, processadores de pagamento e operadores de satélites marítimos atualizam para limites de disponibilidade de 99,995%. O Nível III ainda dominará a contagem de campi, mas migrará para nós de borda onde a eficiência de custo supera os ganhos de microconfiabilidade.
Por Setor de Usuário Final: O Comércio Eletrônico Perturba os Padrões Tradicionais
As cargas de trabalho de nuvem e TI responderam por 44% da demanda de 2025, refletindo a contínua adoção de SaaS e os lançamentos domésticos de IaaS. A SPX Express, apoiada pela Shopee, agora processa 3 milhões de encomendas diariamente em seu hub de automação em Calamba, exigindo atualizações de inventário em nível de microssegundo e, portanto, zonas de borda regionais com latência de ida e volta inferior a 20 ms. O comércio eletrônico, portanto, exibe um CAGR de 20%, o mais rápido entre os segmentos monitorados.
O setor bancário aprofunda o engajamento digital por meio das APIs de open banking do UnionBank e das cargas de trabalho em contêineres do BPI, consolidando a locação hiperescala em níveis de SLA regulados pelo BSP. A adoção pelo setor manufatureiro acelera por meio de projetos-piloto da Indústria 4.0 que dependem de análises em tempo real e controle de qualidade por visão computacional, diversificando ainda mais a demanda. Coletivamente, essas mudanças garantem que o mercado de data centers hiperescala nas Filipinas continue a se diversificar além de suas origens centradas em nuvem sem diluir o consumo médio de energia por rack.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tamanho de Data Center: Instalações Mega Visam a Demanda de Hiperscalares
Os blocos massivos entre 25 MW e 60 MW fazem uso otimizado das cotas de subestações da Grande Manila, traduzindo-se em 45% da capacidade instalada em 2025. Os operadores implantam essas construções em incrementos modulares de 5 MW para sincronizar com os ciclos de licenciamento e reduzir o risco de capex. Por outro lado, os megacampi acima de 60 MW, como o Narra Technology Park de 300 MW, têm previsão de apresentar o CAGR mais rápido de 19,8% à medida que os corredores de energia em campo aberto no Centro de Luzon e em Mindanao desbloqueiam economias de escala.
A participação do mercado de data centers hiperescala nas Filipinas para megasites aumentará assim que os prazos de conexão à rede caírem abaixo de 36 meses e os PPAs de energia renovável atingirem paridade de preço com o fornecimento a carvão. Até lá, os sites massivos dominarão Luzon, enquanto o crescimento mega favorecerá províncias de baixo custo com acesso direto a clusters hidrelétricos ou solares.
Análise Geográfica
Luzon ancora o mercado de data centers hiperescala nas Filipinas com múltiplas estações de aterrissagem de cabos, a base empresarial mais densa do país e acesso facilitado a mão de obra qualificada. O Asia Direct Cable da PLDT e o link TPU do Google fornecem à região caminhos de baixa latência para o Norte da Ásia, levando tanto a Equinix quanto a Digital Edge a escolherem Luzon para suas instalações iniciais. A STT GDC situa seu carro-chefe de 124 MW em Quezon City para equilibrar a proximidade metropolitana e os preços de terrenos suburbanos, demonstrando como os operadores navegam pelas restrições de zoneamento enquanto buscam a agregação de clientes. No entanto, apagões endêmicos e o risco de tufões elevam as despesas operacionais, empurrando a capacidade incremental para subúrbios como Laguna e Cavite, onde parques industriais com energia garantida oferecem redundância em camadas.
Visayas está emergindo como o cluster secundário do país após a conclusão do MVIP. A instalação da Converge ICT em Cebu, com 300 racks e um hub integrado de atendimento ao cliente, atende à crescente demanda regional de exportadores manufatureiros e do setor de BPO. Projetos de energia renovável totalizando 1.982 MW — 38,37% solar e 26,01% eólica — criam opções de proteção tarifária, posicionando Visayas como uma alternativa de energia verde para hiperescaladores orientados à sustentabilidade. A redundância aprimorada da rede agora permite transferências de carga da Grande Cebu para Panay durante apagões, amenizando as preocupações dos investidores com a dependência de uma única ilha.
Mindanao é a fronteira, combinando geração hidrelétrica abundante e custos de terreno até 60% menores do que na Grande Manila. A PLDT recentemente instalou 300 km de fibra subterrânea que elevou a capacidade do loop regional para 400 Gbps, neutralizando os déficits históricos de conectividade. Cagayan de Oro tem previsão de se tornar a quarta maior metrópole até 2025, oferecendo uma localização de vanguarda para campi de borda que atendem a exportadores de agroprocessamento e logística. À medida que o MVIP escala para 900 MW, Mindanao pode retroalimentar Luzon durante os picos de carga do verão, conferindo-lhe um papel estratégico nas arquiteturas nacionais de recuperação de desastres.
Cenário Competitivo
Concentração do Mercado
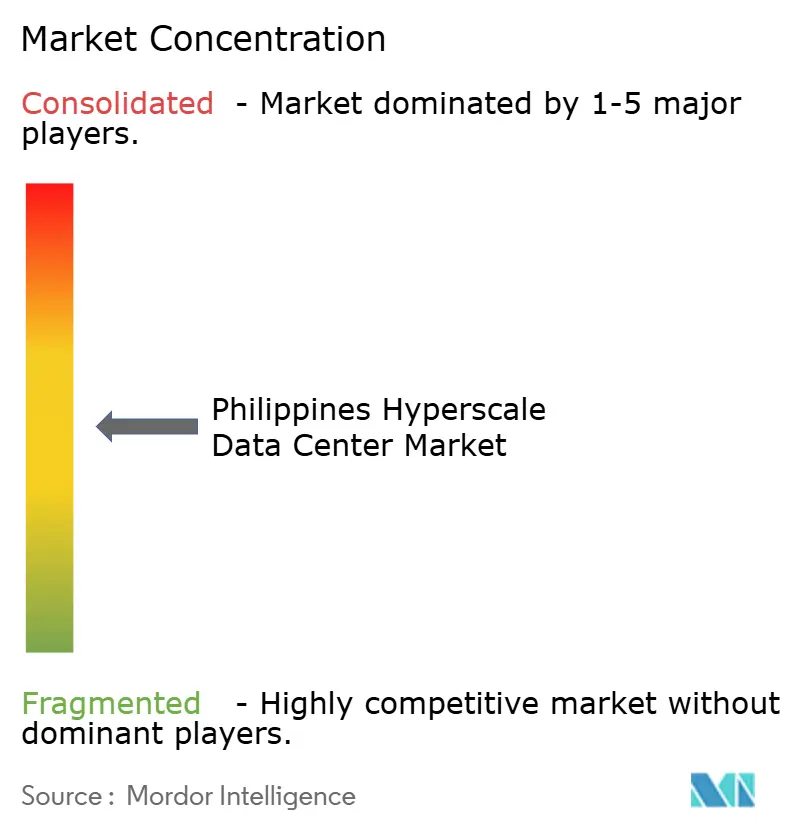
O mercado de data centers hiperescala nas Filipinas permanece moderadamente fragmentado. A rede VITRO da PLDT lidera com uma capacidade agregada de 100 MW, aproveitando extensos anéis de fibra terrestre e submarina para venda cruzada de transporte e armazenamento em cache de borda. A Globe Telecom responde por meio de uma joint venture com a STT GDC e a Ayala, mesclando ativos de operadora com o banco de propriedades desta última para reduzir os obstáculos de montagem de terrenos.
Os especialistas internacionais adotam estratégias de compra versus construção: a Equinix entrou por meio de uma aquisição de 41,1 milhões de USD de três sites da Total Information Management, conectando instantaneamente sua plataforma IBX global às redes filipinas. A Digital Edge e a SpaceDC planejam megacampi projetados em torno de 100% de energia renovável e resfriamento líquido de alta densidade para se posicionarem antecipadamente para cargas de trabalho de IA.
A diferenciação gira em torno de gestão térmica avançada, conformidade com nuvem soberana e estruturas de PPA de energia renovável. Os operadores que demonstram ecossistemas de resfriamento líquido, como o showroom da STT GDC em Makati, sinalizam prontidão para racks acima de 50 kW e atraem locatários de IA em estágio inicial. Enquanto isso, as conversões de centros comerciais em campo marrom atraem empresas domésticas de médio porte ao oferecer prazos mais curtos e taxas de arrendamento mais baixas, criando um mercado de dois níveis no qual grandes hiperescaladores estrangeiros gravitam para campi construídos especificamente, enquanto as empresas locais optam por estruturas urbanas reutilizadas.
Líderes do Setor de Data Centers Hiperscala nas Filipinas
-
ST Telemedia GDC Philippines
-
Digital Edge Philippines
-
Equinix Philippines
-
Globe Telecom / Innove
-
PLDT (VITRO Data Centers)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A STT GDC Philippines inaugurou o primeiro Showroom de Tecnologia de Resfriamento Líquido do país na cidade de Makati, em parceria com a Vertiv, Dell Technologies e Novare, para demonstrar o resfriamento direto ao chip que remove até 80% do calor dos servidores.
- Maio de 2025: A PLDT inaugurou seu campus VITRO Sta. Rosa de 50 MW, elevando a capacidade do grupo para mais de 100 MW e mirando clientes globais de nuvem.
- Maio de 2025: O ENDECGROUP firmou um arrendamento de 50 anos para o seu Narra Technology Park de USD 2,7 bilhões e 300 MW na Nova Cidade de Clark, com previsão de operação para o quarto trimestre de 2026.
- Março de 2025: A Beeinfotech PH inaugurou seu HIVE Hybrid Data Center em Manila, oferecendo 3.600 racks com resiliência de Nível 3+ para clientes de IA e colocação.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala nas Filipinas como todas as instalações recém-construídas ou expandidas no país que fornecem uma carga mínima contígua de TI de quatro megawatts ou mais, projetadas para cargas de trabalho de nuvem, IA e conteúdo em grande escala. A capacidade e a receita de salas de colocação multilocatárias arrendadas no atacado para hiperescaladores são contabilizadas quando ultrapassam o mesmo limite de quatro megawatts.
Exclusão do escopo: sites corporativos, de borda e de colocação de varejo abaixo de quatro megawatts estão fora deste mercado.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Construção Própria Hiperscala
- Colocação Hiperscala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Chaveamentos
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Serviços de Instalação e Comissionamento
- Projeto e Engenharia
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram engenheiros de instalações, contratados de projeto e construção e responsáveis por aquisições de nuvem em Luzon, Visayas e Mindanao para verificar as curvas de utilização, comparar o PUE alcançável e validar os custos de terreno e energia que raramente aparecem em documentos. Os insights dessas conversas resolveram suposições conflitantes sobre densidade de rack e refinaram nosso preço base por quilowatt instalado.
Pesquisa Documental
Começamos com conjuntos de dados de domínio público, como o rastreador de pipeline de capacidade do Departamento de Tecnologia da Informação e Comunicações (DICT), os registros de alertas de energia da Rede Nacional, as importações de geradores da Receita Federal e os registros trimestrais de investimento estrangeiro direto do Bangko Sentral. Entidades do setor como a Associação de Computação em Nuvem da Ásia e a Autoridade de Estatísticas das Filipinas forneceram indicadores de adoção de nuvem, largura de banda e comércio eletrônico. Os relatórios anuais das empresas, as divulgações ambientais e os comunicados à imprensa enriqueceram os cronogramas de preços e construção, enquanto o acesso pago ao D&B Hoovers e ao Dow Jones Factiva nos ajudou a verificar os dados financeiros dos operadores e os marcos dos projetos. As fontes listadas são meramente ilustrativas; muitas referências adicionais embasaram nosso trabalho.
Dimensionamento de Mercado e Previsão
Um modelo de reconstrução de capacidade de cima para baixo converte os megawatts anunciados em receita usando curvas de aceleração médias ponderadas, combinações de serviços e preço alcançável por quilowatt; em seguida, é corroborado com verificações pontuais de baixo para cima sobre remessas de fornecedores. As principais variáveis incluem datas de prontidão para serviço de cabos submarinos, absorção de arrendamento por hiperescaladores, tarifas de energia renovável, mudanças em tarifas de importação, densidade média de rack comercializável e penetração de UPS de íons de lítio. As previsões empregam regressão multivariada em relação aos gastos com nuvem vinculados ao PIB, ao tráfego 5G e aos mandatos de localização de dados, produzindo valores anuais de 2025 a 2031. As lacunas nas divulgações dos operadores são preenchidas pela aplicação de benchmarks de custo por MW específicos da região, normalizados para câmbio e inflação.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação às adições históricas de carga de TI, são revisados por um segundo analista e são reavaliados sempre que ocorrem eventos relevantes, alertas de rede, novos incentivos CREATE MORE ou anúncios de campi de hiperescaladores. Os relatórios são atualizados a cada doze meses, com instantâneos intermediários emitidos caso seja detectada uma variação superior a dois por cento.
Por que Nossa Linha de Base do Mercado de Data Centers Hiperescala nas Filipinas Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas misturam vendas de hardware de borda, corporativo ou até mesmo de armazenamento no que denominam hiperescala,
aplicam diferentes anos de câmbio ou dependem de curvas de precificação não testadas.
Os principais fatores de divergência incluem variações na inclusão de segmentos, tratamento da depreciação de construção própria e cadência de atualização. A Mordor Intelligence define o escopo primeiro, modela apenas sites acima de quatro megawatts, converte contratos estrangeiros em pesos de ano constante antes de converter para dólares americanos e atualiza o modelo a cada ano, o que mantém nossa linha de base de 2025 clara e atual.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 1,47 bilhões de USD (2025) | Mordor Intelligence | - |
| 0,63 bilhões de USD (2024) | Consultoria Regional A | Contabiliza apenas gastos com investimento e omite fluxos de receita de serviços |
| 1,00 bilhão de USD (2024) | Publicação Especializada B | Combina empresarial, borda e hiperescala sem limite de capacidade |
| 4,73 bilhões de USD (2024) | Consultoria Global C | Agrega todas as classes de data center mais o valor de equipamentos de energia; escalada otimista de ASP |
A comparação mostra que, uma vez aplicadas regras de escopo e precificação equivalentes, a abordagem disciplinada da Mordor Intelligence produz uma linha de base equilibrada e transparente que os clientes podem acompanhar e reproduzir com confiança.
Principais Perguntas Respondidas no Relatório
Qual é a receita prevista para o mercado de data centers hiperscala nas Filipinas até 2031?
O setor tem projeção de atingir 4,233 bilhões de USD até 2031, crescendo a um CAGR de 19,22%.
Com que rapidez se espera que a carga de TI instalada aumente?
A capacidade deve subir de 220,93 MW em 2025 para 619,39 MW até 2031, marcando um CAGR de 12,16%.
Qual segmento de componente está se expandindo mais rapidamente?
A infraestrutura mecânica, impulsionada pela implantação de resfriamento líquido, tem previsão de registrar um CAGR de 19,2% até 2031.
Por que as instalações de Nível IV estão ganhando força?
O treinamento de IA e a negociação de alta frequência exigem disponibilidade de 99,995%, impulsionando a capacidade do Nível IV a um CAGR de 21,5%.
Como o MVIP influencia o crescimento regional de data centers?
A interconexão desbloqueia 450 MW de energia transferível, permitindo construções distribuídas em Visayas e Mindanao enquanto melhora a resiliência a desastres.
Qual vertical de usuário final mostra o crescimento de demanda mais rápido?
As cargas de trabalho de comércio eletrônico estão no caminho de um CAGR de 20% à medida que os volumes de encomendas e as necessidades de computação de borda aumentam.
- Mercado de Data Centers Hyperscale da Suécia
- Mercado de Data Centers Hyperscale da Austrália
- Mercado de Data Center Hyperscale de Singapura
- Mercado de Data Center Hiperescala da Tailândia
- Mercado de Data Centers Hyperscale da Indonésia
- Mercado de Data Centers Hyperscale no Canadá
- Mercado de Data Centers Hyperscale do Oriente Médio
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers nas Filipinas Construção nas Filipinas, dividida por tamanho de instalação e camada.
- Mercado de Refrigeração de Data Center da Dinamarca Refrigeração na Dinamarca, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Construção de Data Centers da Arábia Saudita Construção na Arábia Saudita, dividida por camada.