
Marktgröße und Marktanteil für Zahlungsverarbeitungslösungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 96.89 Milliarden US-Dollar |
| Marktgröße (2031) | 221.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
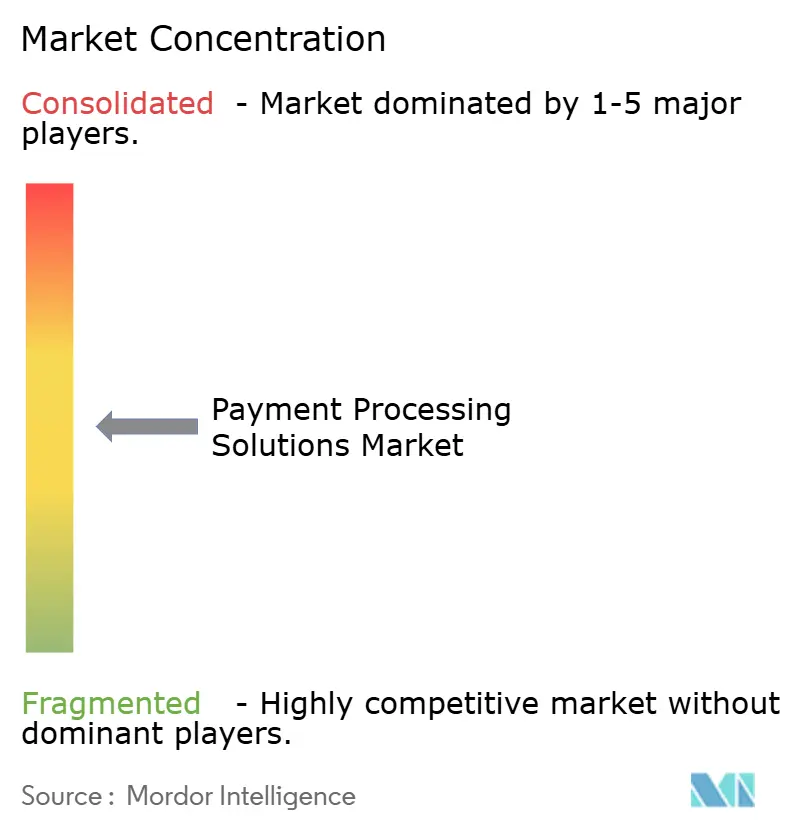
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zahlungsverarbeitungslösungen von Mordor Intelligence
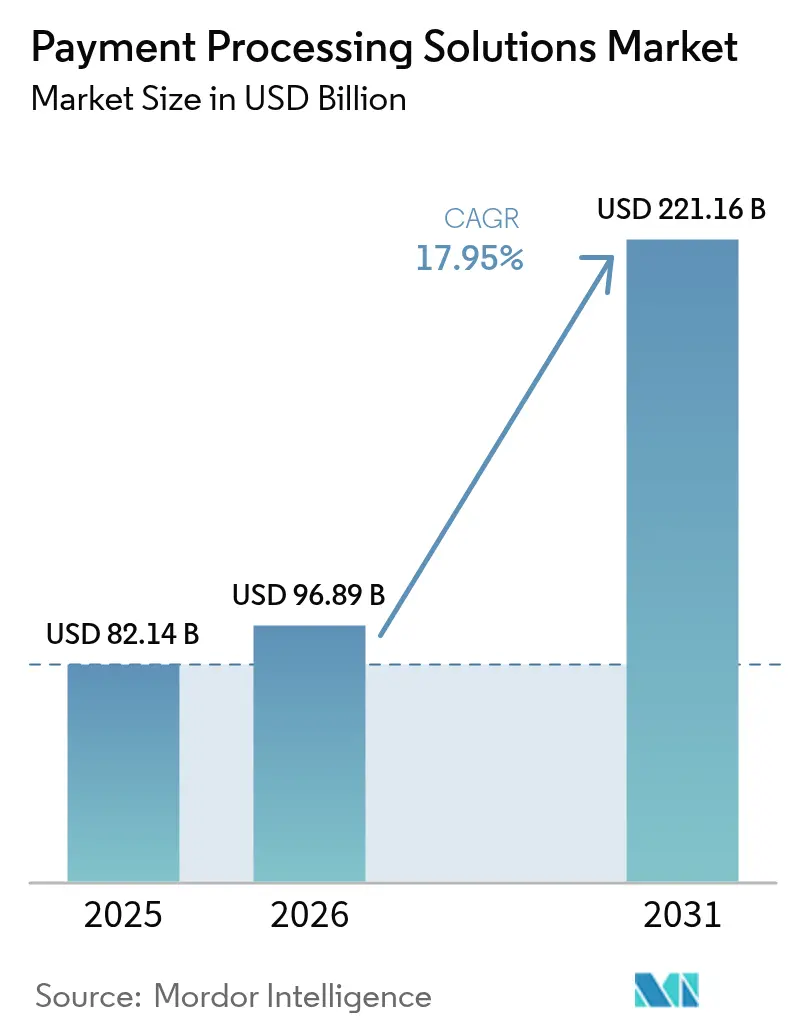
Die Marktgröße für Zahlungsverarbeitungslösungen wird voraussichtlich von USD 82,14 Milliarden im Jahr 2025 auf USD 96,89 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 17,95 % über 2026–2031 USD 221,16 Milliarden erreichen. Regulatorische Vorschriften für bargeldleichte Volkswirtschaften, die Einführung von Echtzeit-Zahlungsschienen und API-First-Infrastrukturen, die die Abwicklung in Unternehmenssoftware einbetten, gestalten die Umsatzpools für etablierte Anbieter und Neueinsteiger gleichermaßen um. Zentralbanken in Asien und den nordischen Ländern fördern Sofortzahlungssysteme, die Transaktionskosten senken und finanzielle Inklusion vorantreiben, während Tokenisierungsprogramme unter der Führung von Visa und Mastercard das Betrugsrisiko reduzieren und die Autorisierungsraten erhöhen. [2]PYMNTS, "Visa sagt, 10 Milliarden tokenisierte Zahlungen sind erst der Anfang", pymnts.com Der grenzüberschreitende E-Commerce steigert die Nachfrage nach Mehrwährungs-Engines, insbesondere da die Verbraucher-zu-Händler-Flüsse schneller wachsen als die Unternehmens-zu-Unternehmens-Volumina.
Der Wettbewerbsdruck nimmt weiter zu: Fintech-Einhörner und Big-Tech-Plattformen bieten vertikal integrierte Zahlungsstacks an, was etablierte Anbieter veranlasst, Mega-Akquisitionen zur Sicherung von Skalenvorteilen und Margenverteidigung zu verfolgen. Margengegenwind durch Interchange-Volatilität, fragmentierte regulatorische Anforderungen und PCI-DSS-4.0-Compliance-Kosten belasten die Rentabilität, aber Prozessoren, die cloud-native, tokenisierte und eingebettete Finanzfähigkeiten bereitstellen, sind gut positioniert, um die nächste Wachstumswelle zu erfassen.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsmethode hielten kartenbasierte Zahlungen im Jahr 2025 einen Marktanteil von 44,45 % am Markt für Zahlungsverarbeitungslösungen, während Mobile Wallets voraussichtlich bis 2031 mit einem CAGR von 22,65 % wachsen werden.
- Nach Bereitstellungsmodus erfassten Cloud-Lösungen im Jahr 2025 einen Umsatzanteil von 57,85 %; das Segment wächst mit einem CAGR von 18,7 % bis 2031.
- Nach Unternehmensgröße machten Großunternehmen im Jahr 2025 68,65 % der Marktgröße für Zahlungsverarbeitungslösungen aus, während KMU mit einem CAGR von 20,75 % am schnellsten wachsen.
- Nach Endbenutzerbranche beherrschten Einzel- und E-Commerce im Jahr 2025 einen Anteil von 41,25 %; das Gesundheitswesen soll zwischen 2026–2031 einen CAGR von 21,95 % verzeichnen.
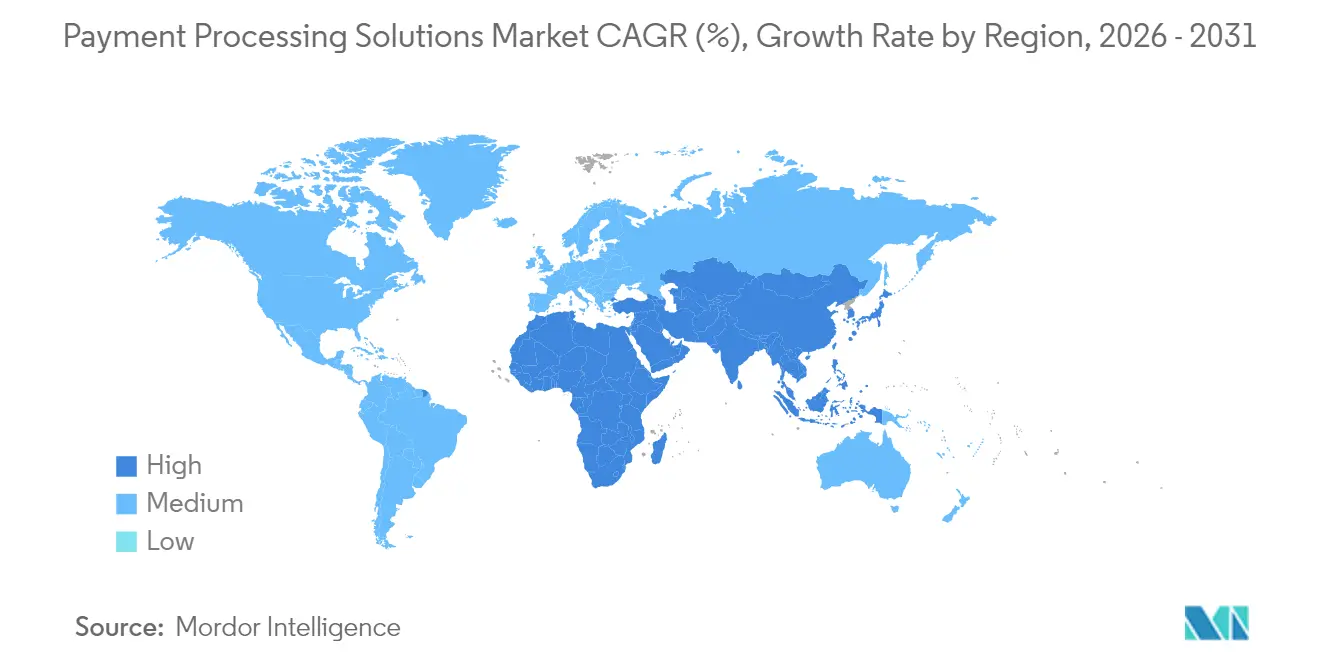
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 35,80 %, während für den asiatisch-pazifischen Raum ein CAGR von 20,85 % über den Prognosezeitraum prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Echtzeit-Zahlungsinfrastrukturen in Schwellenmärkten | +4.2% | Asiatisch-pazifischer Raum, Lateinamerika, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrierte Plattformen, die wertschöpfende Dienste für KMU bereitstellen | +3.8% | Global, mit frühen Gewinnen in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck in Richtung bargeldloser Volkswirtschaften in Asien & den nordischen Ländern | +3.1% | Schwerpunkt asiatisch-pazifischer Raum, nordische Länder, ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Netzwerk-Tokenisierung steigert Autorisierungsraten bei Kartenzahlungen ohne physische Karte | +2.9% | Global, angeführt von Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Finanzierung erweitert Akzeptanzpunkte | +2.7% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender E-Commerce erfordert Mehrwährungsverarbeitung | +1.6% | Global, mit Schwerpunkt auf Handelskorridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Echtzeit-Zahlungsinfrastrukturen in Schwellenmärkten
Zentralbankgeförderte Zahlungsschienen sind inzwischen in 79 Ländern in Betrieb und wickeln Transaktionen innerhalb von Sekunden ab, wodurch Float- und Fehlzahlungskosten gesenkt werden. ACI Worldwide schätzte, dass Echtzeitsysteme im Jahr 2023 USD 164 Milliarden an BIP in 40 Volkswirtschaften unterstützten und bis 2028 USD 285,8 Milliarden erreichen könnten. Indiens UPI verarbeitete 2023 120 Milliarden Transaktionen, während Brasiliens Pix im ersten Quartal 2023 8,1 Milliarden Transaktionen verzeichnete – was verdeutlicht, wie staatliche Mandate die Akzeptanz beschleunigen und Vorlagen für andere Märkte schaffen. Regionale Initiativen wie die regionale Zahlungskonnektivität des ASEAN versprechen nahtlose grenzüberschreitende Sofortüberweisungen, die das Korrespondenzbankwesen umgehen. Prozessoren, die diese Schienen integrieren, gewinnen an Volumenmaßstab, senken die Kosten pro Transaktion und erweitern die Reichweite auf Nutzer ohne Bankkonto.
Integrierte Plattformen, die wertschöpfende Dienste für KMU bereitstellen
KMU suchen nach einheitlichen Lösungen, die Zahlungen mit Rechnungsstellung, Finanzierung und Analysen bündeln. Die Revenue & Finance Automation Suite von Stripe überstieg 2024 einen Jahresumsatz von USD 500 Millionen und verdeutlicht damit den Appetit der Händler auf angrenzende Dienste. Der Markt für Zahlungsverarbeitungslösungen profitiert davon, da API-First-Architekturen es Anbietern ermöglichen, Kartenakzeptanz, ACH und alternative Methoden mit minimalem Programmieraufwand in Buchhaltungs- oder POS-Software einzubetten. KMU schätzen schnelles Onboarding und integrierte Dashboards, was für Prozessoren höhere Kundenbindung und Upselling-Möglichkeiten schafft.
Regulatorischer Druck in Richtung bargeldloser Volkswirtschaften in Asien & den nordischen Ländern
Open-Banking-Vorschriften, QR-Code-Mandate und Interoperabilitätsanforderungen reduzieren die Abhängigkeit von Bargeld und traditionellen Kartennetzwerken. Die Philippinen haben sich zum Ziel gesetzt, bis 2027 50 % der digitalen Einzelhandelstransaktionen zu erreichen, unterstützt durch den Ausbau der Echtzeit-Infrastruktur. Nordische Regulierungsbehörden fördern Konto-zu-Konto-Zahlungen über offene APIs und verstärken so den Wandel hin zu kostengünstigen Zahlungsschienen. Prozessoren, die komplexe Compliance-Rahmenbedingungen navigieren können, sichern sich Erstanbietervorteile und langfristige Verträge mit Banken und Händlern.
Netzwerk-Tokenisierung steigert Autorisierungsraten bei Kartenzahlungen ohne physische Karte
Visa verarbeitete 2024 10 Milliarden tokenisierte Zahlungen, und Mastercard plant, bis 2030 100 % der europäischen E-Commerce-Transaktionen zu tokenisieren. Die Händler-Autorisierungsraten verbessern sich im Durchschnitt um 26 %, während die Betrugshaftung sinkt. Die Tokenisierung ermöglicht auch automatische Zugangsdaten-Aktualisierungen und reduziert so unfreiwillige Abonnementkündigungen. Zahlungsprozessoren, die schlüsselfertige Token-Dienste anbieten, können Premiumpreise verlangen und schaffen Wechselkosten, die den Marktanteil festigen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interchange- & Schemengebühren-Volatilität unter Druck setzende Margen | -2.1% | Global, mit starken Auswirkungen in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regionale Vorschriften behindern die grenzüberschreitende Compliance | -1.8% | Global, besonders betroffen sind mehrregionale Betreiber | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für PCI-DSS & Betrugsprävention für kleine Acquirer | -1.3% | Global, mit unverhältnismäßig großen Auswirkungen auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interchange- & Schemengebühren-Volatilität unter Druck setzende Margen
Gebührenanpassungen von Visa und Mastercard haben im Jahr 2024 zusätzliche jährliche Händlerkosten von USD 502 Millionen verursacht, und die britische Zahlungssystemaufsichtsbehörde schätzt, dass Unternehmen jährlich GBP 250 Millionen (USD 320 Millionen) extra durch ungeklärte Erhöhungen zahlen. Prozessoren, die mit geringen Margen operieren, absorbieren die Kosten entweder oder geben sie weiter, was das Risiko von Kundenabwanderung birgt. Einige reagieren darauf, indem sie kostengünstigere Konto-zu-Konto-Routing-Lösungen fördern, aber solche Umstellungen erfordern Investitionen in neue Zahlungsschienen und Händlerschulungen.
Fragmentierte regionale Vorschriften behindern die grenzüberschreitende Compliance
Bevorstehende PSD3- und PSR-Regeln in Europa, divergierende Wallet-Mandate in Asien und unterschiedliche Datenschutzregimes zwingen Prozessoren dazu, mehrere Compliance-Stacks zu pflegen. Kleinere Anbieter sehen sich überproportionalen rechtlichen und technischen Kosten gegenüber, was Markteintrittsbarrieren und potenziell Konsolidierung schafft. Modulare Compliance-Architektur ist eine strategische Antwort, erfordert jedoch kontinuierliche regulatorische Überwachungskapazitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsmethode:
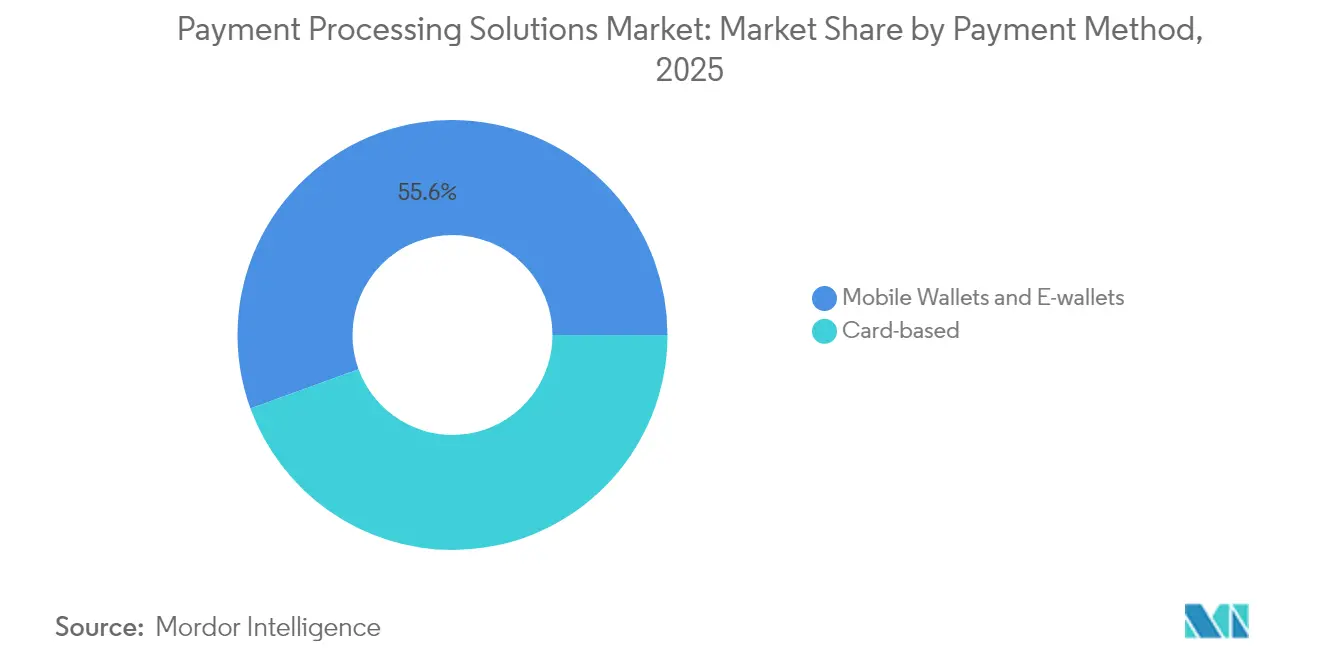
Mobile Wallets beschleunigen die digitale TransformationKartenbasierte Zahlungen hielten im Jahr 2025 44,45 % des Marktanteils für Zahlungsverarbeitungslösungen und wurden durch eine fest verankerte Infrastruktur und Vertrautheit der Verbraucher gestützt. Gleichzeitig wird erwartet, dass Mobile Wallets bis 2031 einen CAGR von 22,65 % verzeichnen, angetrieben durch Super-App-Ökosysteme und biometrische Authentifizierung, die den Checkout vereinfachen. Im asiatisch-pazifischen Raum machen digitale Wallets bereits knapp 70 % des E-Commerce-Werts aus. Die Tokenisierung verwischt die Grenzen zwischen Zahlungsarten, verbessert die Kartenberechtigungsraten und ermöglicht Ein-Klick-Wallet-Transaktionen. Prozessoren, die mit Token-Orchestrierung und biometrischen SDKs ausgestattet sind, können beide Modalitäten nahtlos bedienen und die Kundenbindung stärken.
Die Netzwerk-Tokenisierung soll bis 2029 das globale Volumen verdoppeln und die Sicherheit für alle Zahlungsarten verbessern. Für Händler dreht sich die Entscheidung zunehmend darum, Betrug zu reduzieren und die Akzeptanz zu optimieren, nicht um die zugrunde liegende Form. Prozessoren, die netzwerkseitige Token mit gerätebezogenen Zugangsdaten kombinieren, bieten differenziertes Risikomanagement und reduzieren den PCI-Anwendungsbereich, was höhere Genehmigungsraten und weniger Rückbuchungen unterstützt.


Nach Bereitstellungsmodus:
Cloud-Infrastruktur untermauert SkalierbarkeitCloud-Bereitstellungen machten im Jahr 2025 57,85 % des Marktes für Zahlungsverarbeitungslösungen aus und wachsen mit einem CAGR von 18,7 %. Anbieter nutzen elastisches Computing, um saisonale Spitzen zu bewältigen, neue Zahlungsmethoden schnell einzuführen und KI-gesteuerte Betrugsprüfung in Echtzeit zu integrieren. Echtzeit-Analyse-Dashboards geben Händlern Transparenz auf Transaktionsebene, während automatisierte Compliance-Updates den manuellen Aufwand reduzieren. Hybridarchitekturen gewinnen bei stark regulierten Händlern an Bedeutung, die sensible Daten lokal speichern und gleichzeitig Cloud-APIs für Routing und Abwicklung nutzen.
On-Premise-Installationen bleiben dort bestehen, wo Datensouveränitätsgesetze oder ältere POS-Systeme lokale Kontrolle erfordern, aber ihr Anteil sinkt weiter, da Regulierungsbehörden Cloud-Sicherheitsstandards klären. Prozessoren, die containerisierte Mikrodienste anbieten, können identische Codebasen in Cloud- oder Edge-Umgebungen einsetzen, was die Komplexität minimiert und den Markteintritt in verschiedenen Rechtsbereichen beschleunigt.
Nach Unternehmensgröße:
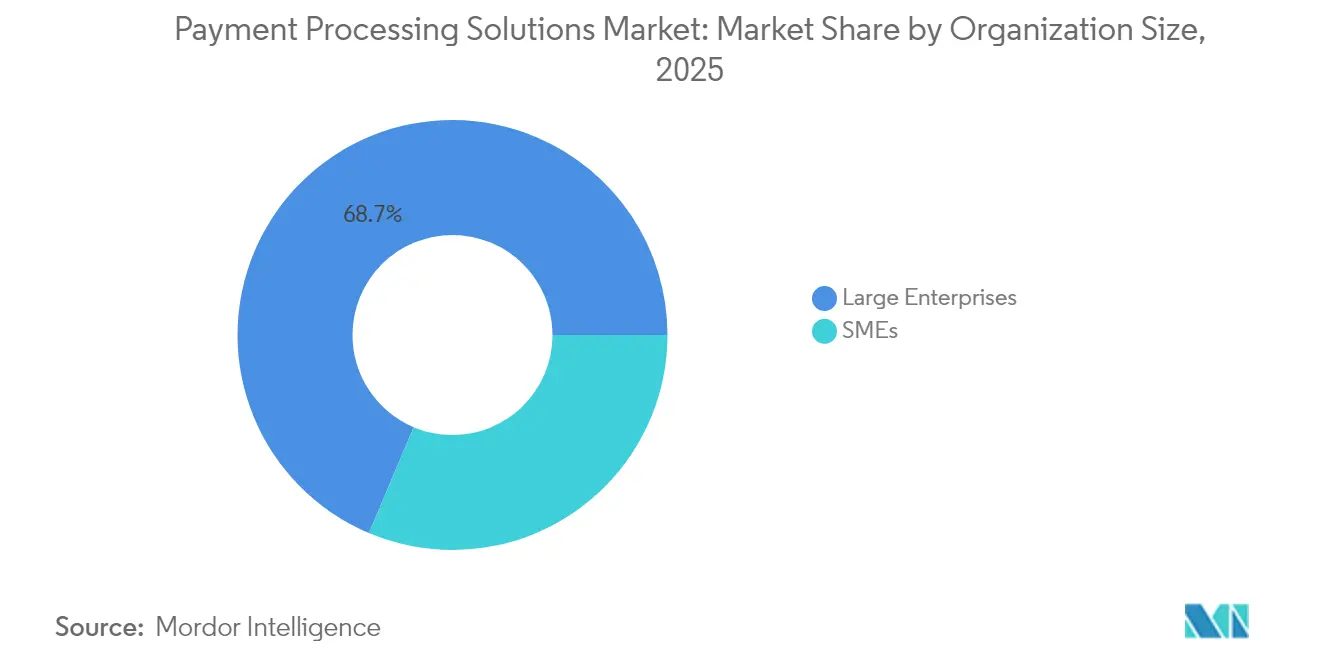
KMU erschließen die nächste WachstumswelleGroßunternehmen trugen im Jahr 2025 68,65 % der Marktgröße für Zahlungsverarbeitungslösungen bei, was ihr beträchtliches Transaktionsvolumen und ihren Mehrwährungsbedarf widerspiegelt. Sie verhandeln niedrigere Preise pro Transaktion, fordern jedoch Premium-Module wie dynamisches Routing, A/B-Tests für die Autorisierung und konsolidierte Treasury-Dashboards. Das Wachstum stagniert jedoch, da die meisten Fortune-500-Händler bereits moderne Stacks betreiben.
KMU stellen die am schnellsten wachsende Gruppe mit einem CAGR von 20,75 % bis 2031 dar. Cloud- und API-First-Modelle reduzieren das Onboarding von Wochen auf Minuten und erfüllen den Bedarf der KMU nach einfachen, aber leistungsstarken Tools. Die Bündelung von Zahlungen mit Buchhaltungs- oder E-Commerce-Software treibt die Akzeptanz voran, während wertschöpfende Finanzierungsprodukte, wie Barvorschussprodukte, die an Abrechnungsflüsse gekoppelt sind, neue Einnahmequellen für Prozessoren schaffen.
Nach Endbenutzerbranche:
Das Gesundheitswesen überholt den traditionellen EinzelhandelEinzel- und E-Commerce behielten im Jahr 2025 mit 41,25 % den größten Anteil, gestützt durch Omnichannel-Strategien, die einheitliche Token-Vaults und bestandsverknüpfte Abwicklung erfordern. Der Margendrück durch Interchange-Gebühren veranlasst Einzelhändler jedoch, Konto-zu-Konto-Optionen und loyalitätsverknüpfte geschlossene Wallets zu erkunden.
Das Gesundheitswesen soll bis 2031 mit einem CAGR von 21,95 % wachsen, da Anbieter die Abrechnung digitalisieren und die Abstimmung mit Versicherungszahlern automatisieren. CAQH-Daten zeigen, dass vollständige Automatisierung jährliche Einsparungen von USD 1,82 Milliarden für den Sektor freisetzen könnte, was einen starken wirtschaftlichen Anreiz für die Einführung bietet. Prozessoren, die das Gesundheitswesen bedienen, müssen HIPAA-Compliance, Patientenfinanzierung und geteilte Abwicklung zwischen Anbietern und Versicherern navigieren, was verteidigungsfähige Nischen schafft.
Geografische Analyse
Markt für Zahlungsverarbeitungslösungen in Nordamerika
Nordamerika kontrollierte im Jahr 2025 35,80 % des Marktes für Zahlungsverarbeitungslösungen und profitierte von einer hohen Kartenverbreitung, einer starken Nachfrage aus dem Unternehmensbereich sowie fortschrittlichen Technologien zur Betrugsprävention. Das Wachstum verlangsamt sich, da Regulierungsbehörden die Interbankenentgelte unter die Lupe nehmen und Echtzeit-Konto-zu-Konto-Schienen wie FedNow an Bedeutung gewinnen. Die Wettbewerbsdifferenzierung hängt von KI-gestützten Risikotools und wertschöpfenden Datendiensten ab, die eine Premiumpreisgestaltung rechtfertigen.
Markt für Zahlungsverarbeitungslösungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll das höchste inkrementelle Volumen beisteuern und bis 2031 mit einem CAGR von 20,85 % wachsen. Staatlich geförderte Echtzeit-Zahlungsschienen und ein mobilfirstorientiertes Verbraucherverhalten treiben die Expansion voran. Indiens UPI und Chinas Wallet-Ökosysteme liefern Fallstudien zur Skalierbarkeit, während südostasiatische Initiativen die grenzüberschreitende Konnektivität verbessern. Zahlungsabwickler müssen lokale Sprach-SDKs, QR-Code-Interoperabilität und Echtzeit-Auszahlungsfunktionen anbieten, um Marktanteile zu gewinnen.
Markt für Zahlungsverarbeitungslösungen in EMEA und Lateinamerika
Europa behauptet eine bedeutende Position, unterstützt durch Open-Banking-Vorgaben sowie PSD3/PSR-Reformen, die für gleiche Wettbewerbsbedingungen sorgen. Konto-zu-Konto-Zahlungsanforderungen, starke Kundenauthentifizierung und Datenschutzrichtlinien schaffen Komplexität, die kapitalstarken Anbietern zugutekommt. Lateinamerika verzeichnet eine rasche Verbreitung von Wallets und die Einführung von Sofortzahlungen, exemplarisch veranschaulicht durch Brasiliens Pix, das im ersten Quartal 2023 8,1 Milliarden Transaktionen verarbeitete. Die Märkte im Nahen Osten und in Afrika sind noch im Entstehen begriffen, zeigen jedoch Wachstumspotenzial, da Programme zur finanziellen Inklusion nationale Zahlungsinfrastrukturen einführen und die Nutzung von Mobile Money fördern.

Regulatorisches Umfeld
Zahlungsabwicklungslösungen unterliegen überlappenden Regelwerken, die Lizenzierung, Verbraucherschutz, Datenschutz, AML/CTF-Kontrollen und Sicherheitsstandards abdecken. In der Europäischen Union kam das PSD3- und PSR-Paket 2026 voran, einschließlich eines Kompromisses des ECON-Ausschusses des Europäischen Parlaments im Mai 2026, der durch eine unmittelbar anwendbare Verordnung nationale Abweichungen verringern soll. Dies erhöht den Stellenwert harmonisierter Compliance-Fähigkeiten für länderübergreifend tätige Acquirer, Gateways und Orchestrierungsplattformen.
Im Vereinigten Königreich eröffnete das HM Treasury im Juli 2026 eine Konsultation zur Modernisierung des Regulierungsrahmens für Zahlungsdienste (die Themen wie Open Banking und tokenisierte Zahlungen abdeckt). In den Vereinigten Staaten prägt die 2024 finalisierte CFPB-Regel zu den persönlichen Datenrechten in Finanzdienstleistungen (Section 1033) weiterhin die Erwartungen an offene Daten für Zahlungsauslösung und Kontoübertragungserlebnisse. Ein im Juni 2026 vorgeschlagener Regelentwurf der OCC zur Umsetzung der GENIUS-Act-Standards für Emittenten von Payment-Stablecoins erweitert zudem den Geltungsbereich rund um an digitale Vermögenswerte gekoppelte Zahlungsflüsse und bringt zusätzliche BSA/AML-Anforderungen in den Anwendungsbereich.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Händler (online und stationär), Payment-Facilitators/ISOs, Gateways und Orchestrierungsebenen, Acquirer und Processoren, Kartennetzwerke (z. B. Visa und Mastercard) und alternative Zahlungswege (Echtzeit-A2A-Systeme), Emittentenbanken sowie nachgelagerte Abwicklungs-, Abgleichs- und Chargeback-Prozesse. Zu den ermöglichenden Ebenen gehören Identitäts-/KYC-Prüfung, Betrugs- und Risikomanagement-Engines, Token-Vaults und Network-Tokenisierungsdienste, Streitfallmanagement sowie Compliance-Tools (PCI-Kontrollen, AML-Screening und Datenschutz-Governance). Cloud- und API-First-Bereitstellung hat Integrationszyklen verkürzt, verschiebt aber auch mehr operative Verantwortung für Verfügbarkeit, Sicherheitsüberwachung und laufende Compliance-Updates auf die Plattformanbieter.
Unternehmenssoftware und vertikale Plattformen werden zu wichtigen Vertriebspunkten, da Zahlungen in ERP-Systeme, Reiseplattformen und Commerce-Dashboards eingebettet werden. J.P. Morgan Payments brachte im Juli 2025 eine integrierte Supply-Chain-Finance-Lösung mit Oracle auf den Markt (ERP-konfigurierte Workflows), Sabre schloss im April 2025 eine strategische Vereinbarung mit CellPoint Digital zur Integration von Payment-Orchestrierung in SabreSonic und Radixx, und Juspay und Sabre gingen im Dezember 2025 eine Partnerschaft ein, um Tokenisierung mit Sabre Direct Pay zu integrieren. Diese Schritte unterstreichen die wachsende Rolle von Orchestrierungs- und Tokenisierungsebenen zwischen Händlern und Acquiring-Stacks, insbesondere für multi-currency, multi-channel Umgebungen wie Reise- und grenzüberschreitenden Handel.
Wettbewerbslandschaft
Der Markt für Zahlungsverarbeitungslösungen weist eine moderate Konzentration auf. Traditionelle Prozessoren reagieren auf Fintech-Neueinsteiger durch Akquisitionen und Plattformkonsolidierung. Global Payments' USD 24,25 Milliarden Worldpay-Deal stärkte die grenzüberschreitenden Fähigkeiten, während Shift4's USD 2,5 Milliarden Global-Blue-Kauf Steuerfreies Einkaufen und DCC-Dienste hinzufügte.[2]Reuters, "Global Payments übernimmt Worldpay", reuters.com Stripe verarbeitete im Jahr 2024 USD 1,4 Billionen und erzielte sein erstes profitables Jahr und unterstrich damit die Skalierungsstärke entwicklerorientierter Modelle.
Technologie ist das wichtigste Schlachtfeld: Auf maschinellem Lernen basierende Betrugserkennung, Token-Orchestrierung und Zahlungsorchestrierungsschichten differenzieren die Angebote. Patentanmeldungen auf Blockchain-basierten Abonnementplattformen weisen auf kontinuierliche Innovation hin.[3]USPTO, "Abonnement- und Kryptowährungszahlungsverwaltungsplattformen", uspto.report Die vertikale Spezialisierung vertieft sich, wobei Gesundheitswesen, Logistik und Gastgewerbe maßgeschneiderte Arbeitsabläufe fordern. Kryptowährungs- und Konto-zu-Konto-Innovatoren fordern etablierte Anbieter heraus, stehen jedoch vor regulatorischen und händlerseitigen Adoptionshürden.
Strategische Allianzen entstehen zwischen Prozessoren und Softwareanbietern, um Zahlungen in branchenspezifische Plattformen einzubetten, was die Händlerakquisitionskosten senkt und die langfristige Kundenbindung erhöht. Marktführer investieren stark in Compliance-Automatisierung und stellen so eine schnelle Anpassung an sich entwickelnde Vorschriften in allen Regionen sicher.
Branchenführer im Bereich Zahlungsverarbeitungslösungen
Mastercard Inc.
CCBill, LLC
PayPal Holdings Inc. (Braintree)
Square Inc. (Block)
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zahlungsverarbeitungslösungen
- Paysafe Group
- Mastercard Inc.
- Square Inc. (Block)
- CCBill LLC
- PayPal Holdings Inc. (Braintree)
- FIS (Worldpay)
- Visa Inc.
- Global Payments Inc.
- Fiserv (First Data)
- Worldline SA
- Stripe Inc.
- PayU Inc.
- Adyen NV
- Elavon Inc.
- Total System Services (TSYS)
- BluePay Processing LLC
- Klarna Bank AB
- Checkout.com
- Alipay (Ant Group)
- WePay (JPMorgan Chase)
- Amazon Pay
- Revolut Ltd.
Lesen Sie die Analyse der Zahlungsverarbeitungslösungen-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf durchgängig verfügbare Abwicklung, Tokenisierung und eingebettete Vertriebskanäle, in denen Processoren Akzeptanz mit Risiko-, Treasury- und Abgleichsfunktionen bündeln können. Echtzeit-Zahlungsschienen, die über viele Jurisdiktionen hinweg operieren, schaffen Freiraum für Anbieter, die lokale Systemunterschiede in einer einzigen API abstrahieren und dabei Sofortauszahlungen und automatisierte Ausnahmebehandlung anbieten können, insbesondere für KMU, die integrierte Plattformen einführen. Network-Tokenisierung bleibt angesichts ihrer nachgewiesenen Größe und Sicherheitsrolle ebenfalls ein adressierbarer Wachstumsbereich. So berichtete Visa beispielsweise, 2024 10 Milliarden tokenisierte Zahlungen verarbeitet zu haben, was die Nachfrage nach Token-Orchestrierung, Lebenszyklusmanagement von Anmeldedaten und reduziertem PCI-Anwendungsbereich für Händler unterstützt.
Grenzüberschreitende Abwicklung und neue Abwicklungsoptionen erweitern die Produktfläche über traditionelle Kartenflüsse hinaus. Im Jahr 2026 investierten wichtige etablierte Anbieter in interoperable Infrastrukturen und tokenisierte Geldfähigkeiten, darunter Visa mit der Ankündigung einer Investition von 500 Millionen Euro in die europäische Zahlungsinfrastruktur mit einem neuen Rechenzentrum in der Eurozone, Mastercard mit der Ankündigung einer Vereinbarung zur Übernahme von BVNK, um On-Chain-Zahlungen und Fiat-Schienen zu verbinden, sowie Citi, das nahezu Echtzeit-grenzüberschreitende Zahlungen ermöglichte, wobei Siam Commercial Bank live auf Citi 24/7 USD Clearing zusammen mit Citi Token Services ging. Diese Entwicklungen stehen im Einklang mit Chancen für Multi-Currency-Routing, 24/7-Liquiditätsmanagement und die konforme Integration von Stablecoin- oder tokenisierten Einlagenschienen in bestehende Händlerakzeptanz-Stacks, insbesondere dort, wo fragmentierte regionale Regulierung den Wert von gemanagter Compliance und programmierbaren Kontrollen erhöht.
Recent Industry Developments in Markt für Zahlungsverarbeitungslösungen
- Juli 2026: Mastercard kündigte Mastercard Wallet Services an, mit dem Banken und Fintechs kontaktlose Zahlungsfunktionen in iOS- und Android-Apps über SDKs integrieren können, die mit dem Mastercard Digital Enablement Service verbunden sind. Die Ankündigung stärkt die Enablement-Ebene rund um tokenisierte Anmeldedaten und erweitert den adressierbaren Markt für Emittenten und Fintechs, die eine schnellere Marktreife ohne den Aufbau vollständiger interner Provisioning-Stacks anstreben.
- Mai 2026: BigCommerce und PayPal führten BigCommerce Payments by PayPal für US-Händler ein und betteten Zahlungsakzeptanz, Kontostandeinsicht und Auszahlungsmanagement direkt in das BigCommerce-Dashboard ein. Dies vertieft die Verschiebung hin zu plattformnativen Zahlungen, bei denen der Vertrieb von Commerce-Software ausgeht, und hilft Processoren, Händler durch integrierte Workflows statt eigenständige Gateway-Verkäufe zu gewinnen.
- April 2025: Global Payments kündigte eine Vereinbarung zur Übernahme von Worldpay für 24,25 Milliarden USD an, während es seine Issuer-Solutions-Einheit für 13,5 Milliarden USD an FIS veräußerte. Die Transaktion verändert die Wettbewerbsdynamik, indem Ressourcen auf Händler-Acquiring und grenzüberschreitende Fähigkeiten konzentriert werden, und beschleunigt zugleich die Konsolidierung unter groß angelegten Zahlungsabwicklern.


Markt für Zahlungsverarbeitungslösungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Software und Dienstleistungen, die es Händlern und Dienstleistern ermöglichen, digitale Zahlungen zu akzeptieren und zu verarbeiten, von der Transaktionserfassung über Autorisierung, Routing und Clearing bis zur Abwicklung, einschließlich zugehöriger Betrugsschutz- und Tokenisierungsfunktionen.
Ausgeschlossen aus dem Umfang: Wir schließen Verbraucherkreditprodukte, reine Bankkernsysteme und reine Hardware-Point-of-Sale-Geräte aus, wenn sie ohne Verarbeitungssoftware oder zugehörige Dienstleistungserlöse verkauft werden.
Übersicht der Segmentierung
- Nach Zahlungsmethode
- Kartenbasiert (Kredit, Debit, Prepaid)
- Mobile Wallets & E-Wallets
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Kleine & Mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzerbranche
- Einzel- & E-Commerce
- Gastronomie & Gastgewerbe
- Gesundheitswesen
- Transport & Logistik
- Medien & Unterhaltung
- Weitere Endbenutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, realistische Grenzen zu setzen und den ersten Nachfragepool für Zahlungsabwicklungslösungen aufzubauen. Wir stützten uns auf öffentliche, frei zugängliche Referenzen wie Veröffentlichungen von Zentralbanken und Regulierungsbehörden zu Zahlungsvolumen und Betrug, BIZ-Zahlungsstatistiken, World Bank Global Findex-Indikatoren und IMF-Wechselkursreihen, um die Währungsumrechnung konsistent zu halten.
Um Zahlungsaktivitäten in Umsatzsignale umzuwandeln, überprüften wir zudem Jahresberichte, Investorenpräsentationen und geprüfte Unterlagen von Unternehmen, die Take-Rates, Mixverschiebungen und geografische Exposition beschreiben. Patentdatenbanken wurden in begrenztem Umfang genutzt, um das Tempo des Wandels bei Tokenisierung, Routing und Authentifizierung zu prüfen, was sich typischerweise im Zeitverlauf auf die durchschnittliche Preisgestaltung auswirkt. Diese Quellen sind nicht erschöpfend, und wir haben zusätzliches öffentliches Material zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um das Sekundärmodell auf Plausibilität zu prüfen und Lücken zu schließen, in denen Preisgestaltung und Mix nicht klar veröffentlicht sind. Wir sprachen mit Führungskräften im Zahlungsverkehr, Produktverantwortlichen und Vertriebsleitern bei Acquirern, Processoren, Gateways und händlerorientierten Lösungsanbietern. Das Feedback war ausgewogen über APAC, EMEA und Amerika verteilt, um eine Verzerrung durch eine einzelne Marktschiene oder einen einzelnen Käufertyp zu vermeiden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 12 % | APAC: 38 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 40 % | EMEA: 36 % |
| Kleinere Akteure: 18 % | Manager: 48 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Zahlungsvolumenindikatoren nach Region rekonstruiert und dann anhand realistischer Take-Rate-Bereiche und Annahmen zur Lösungsanbindung in einen adressierbaren Umsatzpool umgewandelt werden. Sobald diese Gesamtsumme gebildet ist, wird sie mit selektiven Bottom-Up-Näherungen abgeglichen, wie beispielsweise stichprobenweisen Umsatzangaben, Kanal-Feedback zur Preisgestaltung und einer Logik aus Volumen mal durchschnittlicher Gebühr für wichtige Anwendungsfälle.
Einige praktische Inputs, die das Modell beeinflusst haben, umfassen Verschiebungen zwischen Karten- und Wallet-Anteilen, den grenzüberschreitenden Transaktionsmix, die Intensität von Betrug und Chargebacks (die die Lösungsbündelung verändert), die Cloud-Adoption für Verarbeitungsstacks und die Nutzungsrate von Echtzeit-Zahlungsschienen, soweit diese Routing und Gebührenstrukturen beeinflusst. Wenn Bottom-Up-Inputs Lücken aufwiesen, wurden Bandbreiten aus vergleichbaren Kohorten erstellt und anschließend anhand von Interview-Feedback zu typischen Werten in jeder Region eingeengt.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, gestützt auf Expertenmeinungen zu Preiskompression, Mix-Upgrades (wie Tokenisierung und Orchestrierungs-Add-ons) und den Auswirkungen von Wechselkursbewegungen auf ausgewiesene Umsätze. Die Annahmen sind so gehalten, dass sie leicht neu durchgerechnet werden können, sodass Aktualisierungen ohne vollständigen Neuaufbau des Modells vorgenommen werden können.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, darunter berichtete Trends im Zahlungsvolumen, Änderungen der Take-Rates, die in öffentlichen Unterlagen erörtert werden, und Stufenveränderungen im Zusammenhang mit Regulierung oder größeren Schienen-Upgrades. Wenn eine Region oder ein Endnutzungswert inkonsistent erscheint, werden die Treiber erneut getestet und die Befragten erneut kontaktiert, um zu bestätigen, ob die Abweichung real oder modellbedingt ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, gefolgt von Anomalieprüfungen bei Wachstumsraten, implizierter Preisgestaltung und Währungsumrechnung. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Zahlungsabwicklungslösungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zahlungsabwicklungslösungen unterscheiden sich häufig, da jeder Herausgeber Inputs zu unterschiedlichen Zeitpunkten aktualisiert und Multi-Currency-Umsätze anhand unterschiedlicher Zeitannahmen umrechnet. Derselbe Markt kann auch größer oder kleiner wirken, je nachdem, ob die Preisgestaltung als eine pauschale durchschnittliche Gebühr modelliert oder um Mixverschiebungen wie grenzüberschreitende Ströme und wertschöpfende Sicherheitsdienstleistungen angepasst wird.
In unserem Modell wurden Wechselkurszeitpunkte und Gebührenentwicklung während der letzten Aktualisierung erneut überprüft, und Transaktionsmix-Prüfungen aus Interviews wurden genutzt, um implizierte ASPs realistisch zu halten. Dies ist ein praktischer Grund dafür, dass die Gesamtsumme von älteren Momentaufnahmen abweichen kann, einschließlich der von Mordor Intelligence dargestellten Zahl.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 96,89 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 88,40 Milliarden USD (2026) | Verwendet konservativere Gebührensatzannahmen und wendet eine einzige gemischte Take-Rate über alle Regionen an, was den Umsatz dort unterschätzen kann, wo grenzüberschreitende und wertschöpfende Sicherheitsdienstleistungen höher sind. |
| Branchenverband B | 104,60 Milliarden USD (2026) | Stützt sich auf berichtete Zahlungsvolumen und breite Branchenverhältnisse und kann angrenzende Zahlungsdienstleistungen einschließen, die außerhalb reiner Verarbeitungssoftware- und Dienstleistungsumsätze liegen, wodurch die Gesamtsumme steigt. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich durch den Zeitpunkt der Aktualisierung, Entscheidungen zur Währungsumrechnung und die Frage, wie Preise angesichts sich ändernder Zahlungsmixe angehoben oder konstant gehalten werden. Indem das Modell an Signale der Zahlungsaktivität gebunden bleibt und implizierte Gebühren anschließend mit Interviewprüfungen validiert werden, bleibt die Schätzung auf wiederholbare Inputs statt auf einmalige Annahmen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Zahlungsverarbeitungslösungen?
Der Markt liegt im Jahr 2026 bei USD 96,89 Milliarden und soll bis 2031 USD 221,16 Milliarden erreichen.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird während 2026–2031 ein CAGR von 20,85 % prognostiziert, angetrieben durch Echtzeit-Zahlungsschienen und Mobile-Wallet-Akzeptanz.
Welche Zahlungsmethode gewinnt am meisten an Bedeutung?
Mobile Wallets führen beim Wachstum mit einem CAGR von 22,65 % und spiegeln die Integration in Super-Apps und biometrische Sicherheit wider.
Warum sind KMU für das künftige Wachstum wichtig?
KMU werden voraussichtlich mit einem CAGR von 20,75 % wachsen, da API-First-Plattformen auf Cloud-Basis die Onboarding-Barrieren senken und Zahlungen mit wertschöpfenden Diensten bündeln.
Wie wird die Tokenisierung Prozessoren beeinflussen?
Netzwerk-Tokenisierung erhöht die Autorisierungsraten, reduziert Betrug und schafft Wechselkosten, sodass Prozessoren Premiumgebühren verlangen können.
Was sind die wichtigsten Herausforderungen für Prozessoren?
Interchange-Gebührenvolatilität, fragmentierte Vorschriften und PCI-DSS-4.0-Compliance-Kosten belasten die Margen und treiben die Branchenkonsolidierung voran.
Seite zuletzt aktualisiert am:



