
Marktgröße und -anteil für grenzüberschreitende Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 238.14 Milliarden US-Dollar |
| Marktgröße (2031) | 336.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
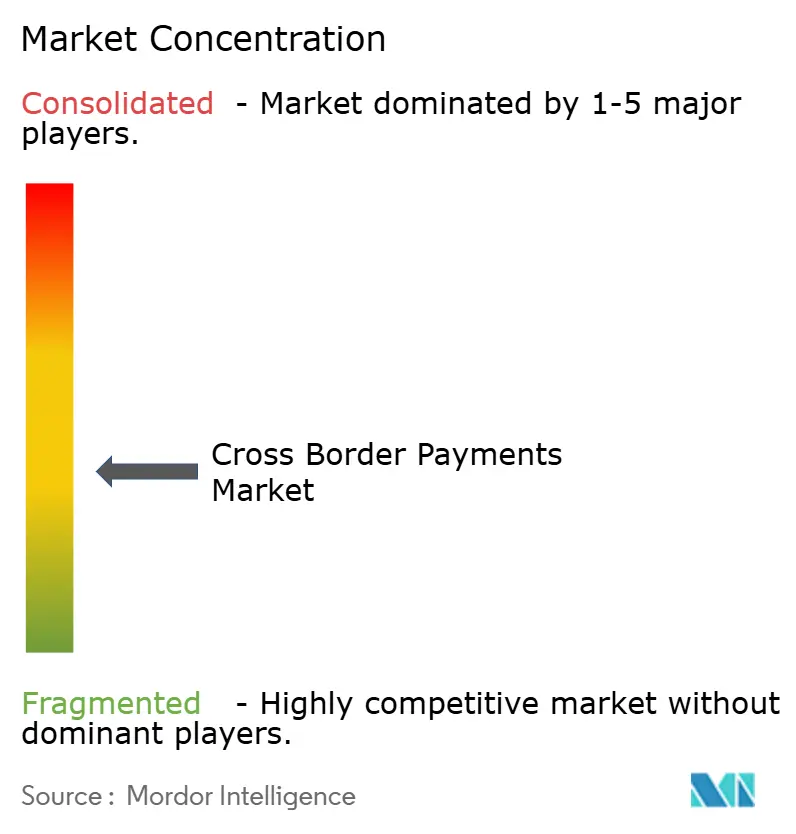
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für grenzüberschreitende Zahlungen von Mordor Intelligence
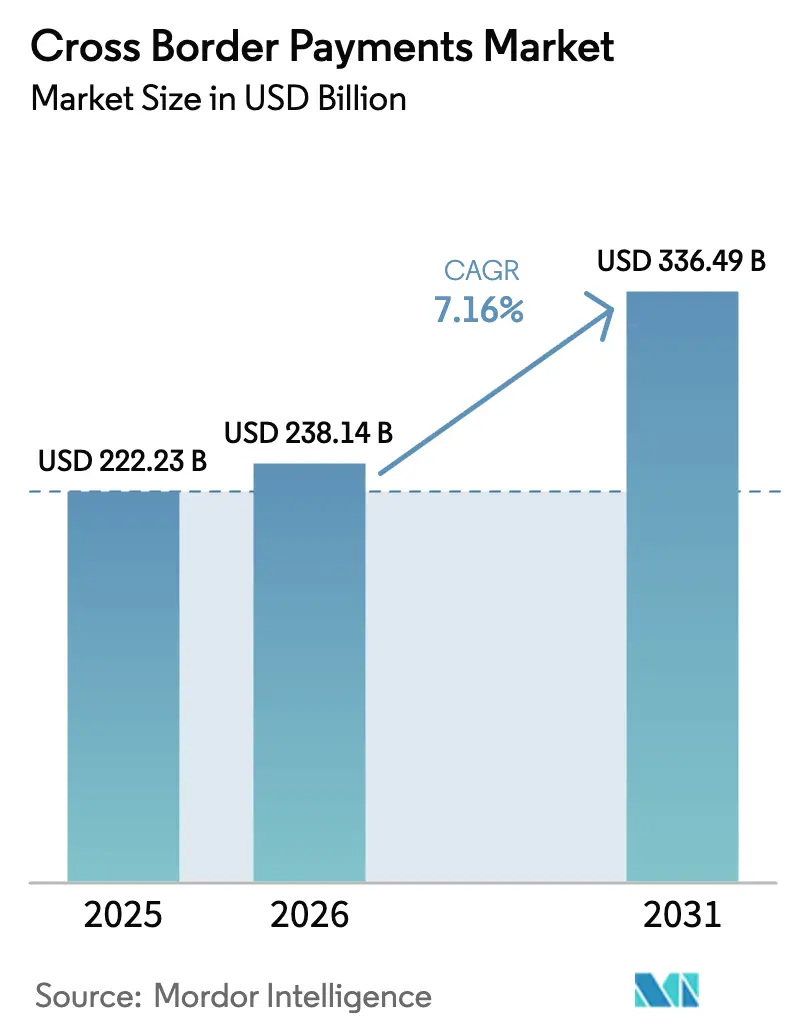
Die Marktgröße für grenzüberschreitende Zahlungen wird voraussichtlich im Jahr 2025 USD 222,23 Milliarden, im Jahr 2026 USD 238,14 Milliarden betragen und bis 2031 USD 336,49 Milliarden erreichen, mit einer CAGR von 7,16 % von 2026 bis 2031. Das robuste Wachstum spiegelt wider, wie Sofortabwicklungsinfrastrukturen, Open-Banking-Mandate und eingebettete Finanz-Orchestrierungsschichten die Reibungsverluste im Korrespondenzbankwesen abbauen. Fintech-Herausforderer bündeln Devisenliquidität (FX-Liquidität) über mehrere Handelsplätze, reduzieren Spreads um bis zu 60 Basispunkte auf wichtigen Korridoren und ziehen hochfrequente Transaktionsströme von Banken ab. Echtzeit-Verbindungen wie UPI-PayNow und FedNow-Pilotprojekte komprimieren Abwicklungsfenster von mehreren Tagen auf Sekunden, was Unternehmen und Verbraucher dazu veranlasst, Volumen auf Sofortkanäle zu verlagern. Die regulatorische Risikoreduzierung durch globale Banken hat jedoch die Korrespondenzlinien in 23 afrikanischen Ländern ausgedünnt, was die Endnutzergebühren auf Grenzkorridor-Routen erhöht und eine zweigleisige Preislandschaft aufrechterhält, die für Liquiditätsaggregatoren nach wie vor Arbitragemöglichkeiten bietet.
Wichtigste Erkenntnisse des Berichts
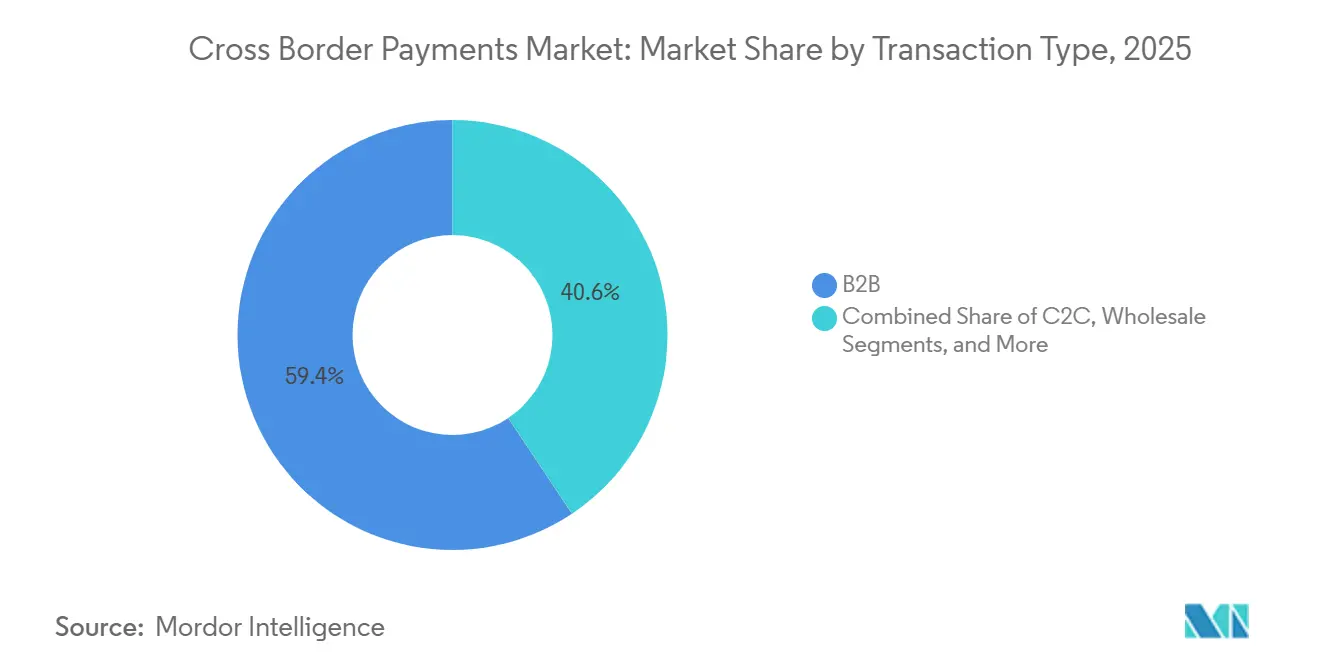
- Nach Transaktionstyp hielten Business-to-Business-Ströme im Jahr 2025 einen Anteil von 59,39 % am Markt für grenzüberschreitende Zahlungen, während Consumer-to-Consumer-Überweisungen bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Kanal entfielen im Jahr 2025 44,67 % des Volumens auf Banküberweisungen, während Geldtransferdienstleister bis 2031 mit einer CAGR von 7,83 % wachsen.
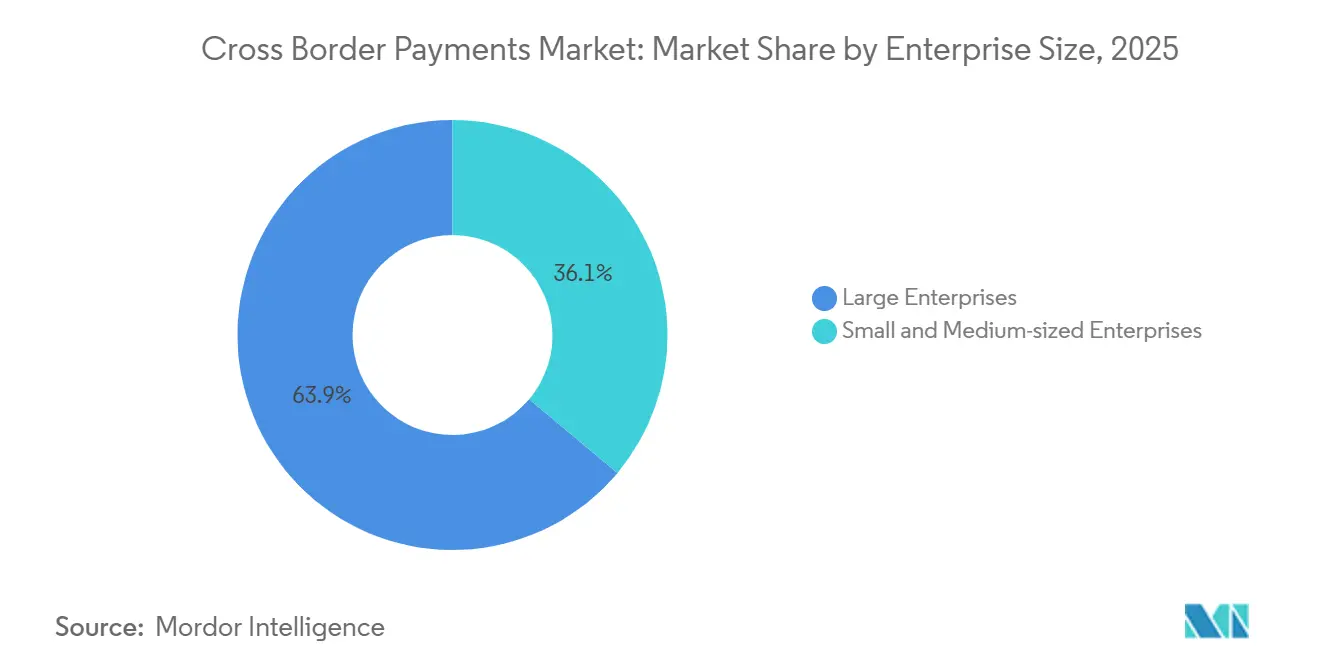
- Nach Unternehmensgröße dominierten Großunternehmen im Jahr 2025 mit 63,92 % des Volumens, doch kleine und mittlere Unternehmen werden voraussichtlich bis 2031 jährlich um 8,03 % wachsen.
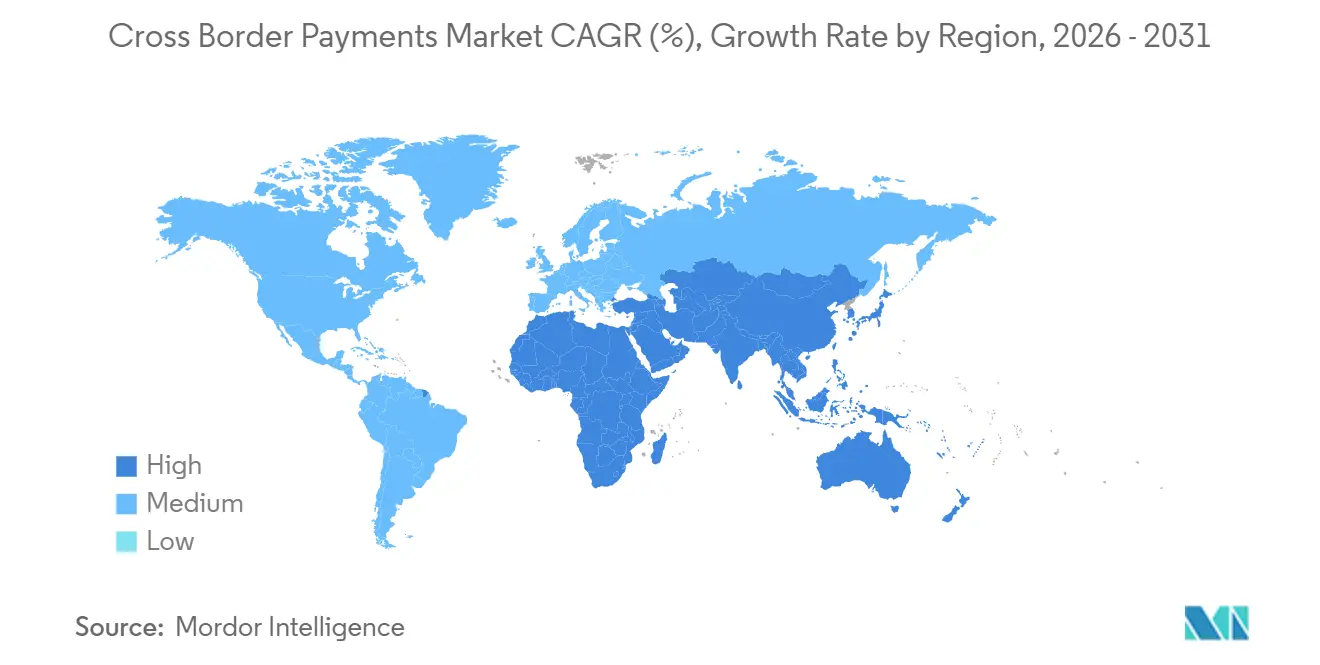
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 33,59 %, während der asiatisch-pazifische Raum im Prognosezeitraum voraussichtlich mit einer CAGR von 9,16 % wachsen wird.
- Nach Endnutzer trugen Geschäftsunternehmen im Jahr 2025 62,59 % der Ströme bei, und Privatnutzer werden voraussichtlich bis 2031 jährlich um 7,64 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für grenzüberschreitende Zahlungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende B2B-E-Commerce-Exportvolumina in Asien | +1.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Einführung von ISO-20022-Nachrichtenstandards in europäischen Zahlungszentren | +0.8% | Europa, Ausbreitung auf Nordamerika und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| SWIFT gpi und sofortige Devisenfenster steigern die Nachfrage nach taggleicher Abwicklung | +0.9% | Global, am stärksten in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| PSD3-getriebene Open-Banking-APIs beschleunigen europäische grenzüberschreitende P2P-Zahlungen | +0.7% | Europa, frühe Pilotprojekte im Vereinigten Königreich und ausgewählten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Integration von Request-to-Pay-Infrastrukturen mit grenzüberschreitenden Netzwerken in Nordamerika | +0.5% | Nordamerika, potenzielle Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanzplattformen orchestrieren jurisdiktionsübergreifende Auszahlungen für Software-as-a-Service-Anbieter | +0.6% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende B2B-E-Commerce-Exportvolumina in Asien
Grenzüberschreitende B2B-E-Commerce-Exporte aus Asien erreichten im Jahr 2025 USD 1,8 Billionen, da digitale Plattformen die Zahlungsorchestrierung direkt in Lieferkettenabläufe integrierten. Chinesische Hersteller, die Alibabas Abwicklungsinfrastrukturen nutzen, verarbeiteten 47 % mehr internationale Rechnungen als im Jahr 2024, während indische Exporteure, die mit einheitlichen Zahlungsschnittstellenportalen verbunden sind, die Empfangszeiten von 14 Tagen auf 36 Stunden reduzierten.[1]Konferenz der Vereinten Nationen für Handel und Entwicklung, "B2B-E-Commerce in Asien 2025," unctad.org Reservebank von Indien, "UPI-Bericht über grenzüberschreitende Transaktionen 2025," rbi.org.in Schnellere Erlöse komprimieren die Betriebskapitalzyklen für kleine Unternehmen, die früher bis zu 45 Tage auf die Freigabe warten mussten. Vietnam, Thailand und Indonesien verzeichneten im Jahr 2025 ein Wachstum von 22 % gegenüber dem Vorjahr, da regionale Freihandelsabkommen Zolldaten mit ISO-20022-Nachrichten harmonisierten. Die sofortige Rechnungsabwicklung reduziert die Transaktionskosten um bis zu 80 Basispunkte, was Exporteuren ermöglicht, wettbewerbsfähiger zu kalkulieren und Marktführer zu verdrängen, die auf Akkreditive angewiesen sind.
Wachsende Einführung von ISO-20022-Nachrichtenstandards in europäischen Zahlungszentren
Die Europäische Zentralbank verpflichtete alle TARGET-Transaktionen bis November 2025 zur ISO-20022-Konformität, was Banken dazu verpflichtet, umfangreichere Überweisungsdaten zu übermitteln, und die Trends bei grenzüberschreitenden Zahlungen über europäische Zahlungsknotenpunkte hinweg prägt. SWIFT berichtet, dass 78 % der europäischen Korrespondenzbanken die Migration bis Dezember 2025 abgeschlossen hatten, gegenüber 41 % Mitte 2024. Strukturierte Datenfelder reduzieren Zahlungsablehnungen um 35 % und beseitigen die manuelle Abstimmung, die früher einen vollen Tag zur Abwicklung hinzufügte. Die Interoperabilität zwischen SEPA Instant Credit Transfer und grenzüberschreitenden Netzwerken soll bis 2027 eine End-to-End-Abwicklung in unter 60 Sekunden ermöglichen und das Liquiditätsmanagement für multinationale Treasurer grundlegend verändern.
SWIFT gpi und sofortige Devisenfenster steigern die Nachfrage nach taggleicher Abwicklung
SWIFT gpi verarbeitete im Jahr 2025 85 Millionen grenzüberschreitende Zahlungen, wobei 63 % innerhalb von 30 Minuten gutgeschrieben wurden – ein Beleg für wichtige Statistiken zu grenzüberschreitenden Zahlungen rund um schnellere internationale Abwicklung. Sofortige Devisenfenster konvertieren Währungen bei der Initiierung und nicht bei jedem Korrespondenzbank-Hop, wodurch die Spreads auf den Korridoren US-Dollar/Euro und US-Dollar/Pfund um bis zu 40 Basispunkte reduziert werden. Unternehmen verlangen mittlerweile taggleiche Wertstellung zur Optimierung des Betriebskapitals, und Banken, die diesen Standard nicht erfüllen können, haben bis zu 20 % ihrer Zahlungserlöse an fintech-Wettbewerber verloren. Der Handlungsdruck ist im asiatisch-pazifischen Raum noch größer, wo Exporteure eine sofortige Bestätigung benötigen, um Waren aus Zolllagern freizugeben.
PSD3-getriebene Open-Banking-APIs beschleunigen europäische grenzüberschreitende P2P-Zahlungen
Die Europäische Kommission finalisierte PSD3 im März 2025 und erweiterte die Open-Banking-Mandate auf grenzüberschreitende P2P-Zahlungen.[2]Europäische Kommission, "Umsetzung der Zahlungsdiensterichtlinie 3," ec.europa.eu Revolut und Wise integrierten die neuen APIs, um Devisen unter 20 Basispunkten zu bepreisen und Banken um bis zu 80 % zu unterbieten. Starke Kundenauthentifizierung senkte den Betrug bei grenzüberschreitenden P2P-Zahlungen in den ersten sechs Monaten um 42 %, stärkte das Nutzervertrauen und unterstützte das breitere Wachstum grenzüberschreitender Zahlungen. Die Open-Banking-Durchdringung erreichte 2025 38 % der europäischen Privatkunden, was auf eine dauerhafte Abkehr von Korrespondenzbank-Schienen hindeutet.
Analyse der Hemmnisse-Auswirkungen auf den Markt für grenzüberschreitende Zahlungen*
| Hemmnisse | Auswirkung auf die CAGR | Geografische Relevanz | Höhepunkt der Auswirkung |
|---|---|---|---|
| Risikoreduzierung durch globale Banken, die Korrespondenzlinien in Afrika kürzen | -0.6% | Afrika, Sekundäreffekte im Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Anhaltend hohe Devisenaufschläge auf exotischen Währungskorridoren | -0.5% | Afrika, Südamerika, ausgewählte asiatisch-pazifische Märkte und Naher Osten | Mittelfristig (2–4 Jahre) |
| Datenlokalisierungsregeln schränken Cloud-Einsatz in MENA ein | -0.3% | Naher Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Kontrolle kryptobasierter Überweisungskanäle in G20-Volkswirtschaften | -0.4% | Global, am strengsten in Nordamerika, Europa und ausgewählten asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Risikoreduzierung durch globale Banken, die Korrespondenzlinien in Afrika kürzen
Globale Banken beendeten im Zeitraum 2024–2025 Beziehungen mit 127 afrikanischen Instituten unter Berufung auf Compliance-Kosten und Reputationsrisiken. Überweisungsanbieter in Nigeria, Kenia und Ghana leiten Überweisungen nun über Drehscheiben in den Vereinigten Arabischen Emiraten und Südafrika um, was bis zu 48 Stunden und USD 12 zu einer USD-200-Transaktion hinzufügt.[3]Weltbank, "Weltweiter Bericht zu Überweisungspreisen Q4 2025," worldbank.org Der Volumenrückgang treibt die Compliance-Kosten pro Zahlung in die Höhe, was zu weiteren Rückzügen und einer Vertiefung des Ausschlusses führt. Pilotalternativen wie das Panafrikanische Zahlungs- und Abrechnungssystem bewegten im Jahr 2025 weniger als USD 2 Milliarden, da eine begrenzte Zentralbankbeteiligung die Liquidität hemmte. Bis zur Konvergenz der Regulierungsrahmen werden Grenzkorridore kostspielig und langsam bleiben.
Anhaltend hohe Devisenaufschläge auf exotischen Währungskorridoren
Durchschnittliche Devisenaufschläge auf afrikanische, südamerikanische und ausgewählte asiatische Währungen lagen im Jahr 2025 bei 4,8 %, dem Dreifachen der Spreads auf wichtigen Währungspaaren. Fragmentierte Liquidität weitet Geld-Brief-Spannen bei Volatilität um bis zu 300 Basispunkte aus und untergräbt den Vorteil digitaler Kanäle gegenüber informellen Netzwerken. Anbieter müssen größere Währungspuffer vorhalten, was Kapital bindet. Blockchain-Pilotprojekte, die Liquidität bündeln, sind aufgrund von Unsicherheiten bei Reservewerten auf monatliche Volumina unter USD 500 Millionen begrenzt. Ohne transparente Referenzkurse und tiefere Interbankmärkte werden Aufschläge auf exotischen Korridoren das Überweisungswachstum weiterhin belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für grenzüberschreitende Zahlungen
Nach Transaktionstyp:
B2B-Dominanz verdeckt rasanten C2C-AufschwungBusiness-to-Business-Transaktionen hielten 59,39 % des Volumens im Jahr 2025 und verankerten die Marktgröße für grenzüberschreitende Zahlungen bei transaktionsartbezogenen Strömen. Eingebettete Finanzdienstleistungen innerhalb von Enterprise-Resource-Planning-Systemen automatisieren die Absicherungsausführung und das Zahlungsrouting und reduzieren den Treasury-Aufwand um bis zu 40 %. Consumer-to-Consumer-Überweisungen sind zwar kleiner, werden aber voraussichtlich jährlich um 8,43 % wachsen, angetrieben von Mobile-First-Anbietern, die Korrespondenzbanken umgehen und Devisenspreads unter 50 Basispunkte drücken. Hochfrequente Interbankenabwicklungen und staatliche Hilfszahlungen machen den verbleibenden Anteil aus und reagieren empfindlich auf Diversifizierungsmaßnahmen bei Reservewährungen.
Der C2C-Schwung spiegelt die Akzeptanz digitaler Geldbörsen in der Diaspora wider, die Bargeldabholung durch sofortige Wallet-zu-Wallet-Transfers ersetzen. Korridore wie USA-Mexiko und Saudi-Arabien-Philippinen verzeichneten 2025 34 % mehr C2C-Zahlungen, unterstützt durch Sandbox-Regelungen, die es fintechs ermöglichen, Kundengelder zu halten. B2B-Ströme profitieren weiterhin von den Freihandelsregeln im asiatisch-pazifischen Raum, die eine elektronische Zahlungsbestätigung vor der Zollabfertigung vorschreiben, was dafür sorgt, dass der Anteil des Segments nur allmählich sinkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kanal:
Bankenstärke steht vor Disruption durch GeldtransferdienstleisterBanküberweisungen hielten im Jahr 2025 einen Anteil von 44,67 % und stützten die Marktgröße für grenzüberschreitende Zahlungen nach Kanal, da Unternehmen Abwicklungsendgültigkeit und regulatorische Klarheit schätzen. Geldtransferdienstleister expandieren mit einer CAGR von 7,83 % und nutzen ISO-20022-Request-to-Pay-Nachrichten, um die Abwicklung auf unter 60 Sekunden zu bringen. Kartennetzwerke besetzen eine strategische Nische, da Visa Direct und Mastercard Move Auszahlungen für Gig-Plattformen innerhalb von Minuten ermöglichen. Blockchain-Infrastrukturen, Mobile-Money-Verbindungen und Bargeldnetzwerke bilden den verbleibenden Mix, wobei ostafrikanische Mobile-Money-Systeme im Jahr 2025 USD 8 Milliarden abwickelten.
Liquiditätsaggregationsmaschinen helfen Geldtransferdienstleistern, transparente Gesamtpreise anzubieten und die Migration kleiner Unternehmen von Banken zu beschleunigen, um bis zu 80 Basispunkte einzusparen. Banken behalten einen Vorteil auf hochvolumigen Korridoren, wo die regulatorische Kontrolle am höchsten ist, doch der Gebührendruck zwingt sie, Sofortzahlungsarchitekturen einzuführen, um relevant zu bleiben.
Nach Unternehmensgröße:
Skalierung von Großunternehmen trifft auf Agilität von KMUGroßunternehmen generierten im Jahr 2025 63,92 % des Volumens und dominierten den Marktanteil für grenzüberschreitende Zahlungen bei unternehmensgrößenbasierten Strömen. Sie verfügen über dedizierte Treasury-Teams und Mehrbankenbeziehungen, um günstige Devisenpreise zu sichern. Kleine und mittlere Unternehmen werden jedoch voraussichtlich bis 2031 jährlich um 8,03 % wachsen, da eingebettete Finanzschichten in Buchhaltungs-, Checkout- und Rechnungsstellungssoftware den Bedarf an Fachkenntnissen eliminieren. APIs, die Mehrwährungskonten in über 40 Währungen anbieten, demokratisieren den globalen Vertrieb für Software-as-a-Service-Exporteure.
KMU in Südostasien und Osteuropa sahen im Jahr 2025 die Abwicklungszeiten dank sofortiger Devisenorchestrierung von einer Woche auf unter 24 Stunden sinken, was die Cashflow-Planbarkeit verbessert. Großunternehmen werden aufgrund komplexer Lieferkettenabwicklungen und Verrechnungspreiskonformität volumenmäßig führend bleiben, doch die KMU-Beschleunigung signalisiert eine strukturelle Verbreiterung der Kundenbasis.
Nach Endnutzer:
Unternehmensvolumen führt, aber Verbraucherdynamik nimmt zuUnternehmen machten 62,59 % der Ströme im Jahr 2025 aus und verankerten die Marktgröße für grenzüberschreitende Zahlungen bei den Endnutzern mit Gehalts-, Lieferanten- und Lizenzgebührenabwicklungen. Einzelne Nutzer werden voraussichtlich um 7,64 % pro Jahr wachsen, da Regulierungsbehörden Nicht-Bank-fintechs lizenzieren, Einlagen zu halten und Wallet-zu-Wallet-Überweisungen zu ermöglichen. Staatliche Stellen, einschließlich multilateraler Kreditgeber, machen den Rest aus und setzen zunehmend auf Blockchain-Plattformen für mehr Transparenz. Die Preiselastizität auf der Verbraucherseite ist hoch; ein Preisvorteil von 20 Basispunkten löst einen Anbieterwechsel aus. Lizenzierungsreformen auf den Philippinen und in Indien ermöglichten sofortige Einzahlungen auf mobile Geldbörsen und senkten die Kosten um bis zu 50 %.
Unternehmen schätzen derweil eingebettete Finanzplattformen, die automatisch absichern und Zahlungen weiterleiten, und behaupten damit ihre Volumenführerschaft, auch wenn das Verbraucherwachstum zunimmt. Unternehmen hielten 2025 62,92 % aller Ströme und umfassten Branchen von der Elektronik bis zu professionellen Dienstleistungen. CFOs rüsten ERP-Integrationen auf, um Zahlungsdaten direkt in Echtzeit-Dashboards einzuspeisen und so Liquiditätspositionen und Compliance-Auslöser zu verbessern. Die Marktgröße für grenzüberschreitende Zahlungen im Unternehmensbereich verfolgt ein CAGR im mittleren einstelligen Bereich, gestützt durch die globale Diversifizierung der Lieferketten. Einzelne Verbraucher bilden die am schnellsten wachsende Endnutzergruppe mit einem CAGR von 7,67 %. Migranten, grenzüberschreitende Freiberufler und digitale Nomaden schätzen sofortige Wallet-zu-Wallet-Auszahlungen in USD-Stablecoins oder lokalem E-Geld. Anbieter, die Auszahlungsoptionen – Karte, Bank oder Geldbörse – einbetten, gewinnen an Kundenbindung. Regierungen nutzen dieselben Schienen für bedingte Geldtransfers und erweitern so die Nutzung über reine Überweisungsfälle hinaus.
Geografische Analyse
Markt für grenzüberschreitende Zahlungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 33,59 % am Markt für grenzüberschreitende Zahlungen, begünstigt durch FedNow- und RTP-Integrationen, die eine taggleiche Lohn- und Lieferantenabrechnung ermöglichen. Der Dienst der Federal Reserve verarbeitete im Jahr 2025 mehr als 200 Millionen Sofortzahlungen, mit Pilotkorridoren, die kanadische und mexikanische Systeme verbinden. Stripe und Adyen verzeichneten jeweils ein Wachstum von 28 % im Jahresvergleich bei grenzüberschreitenden B2B-Zahlungsströmen mit Ursprung in den Vereinigten Staaten. Kanadas Real-Time Rail ging 2026 in Betrieb und erweiterte die Sofortverbindungen zu US-amerikanischen Clearinghäusern, während Mexikos CoDi eingehende Überweisungen akzeptierte, die in unter 60 Sekunden eingehen.
Markt für grenzüberschreitende Zahlungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,16 % wachsen, dem schnellsten regionalen Tempo im Markt für grenzüberschreitende Zahlungen. Die PayNow-UPI-Brücke bewegte im Jahr 2025 Transaktionen im Wert von 1,2 Milliarden USD, und die Verbindungen PromptPay-PayNow sowie DuitNow schufen einen nahtlosen südostasiatischen Korridor, der 47 Millionen Überweisungen abwickelte. Chinas grenzüberschreitendes Interbanken-Zahlungssystem verarbeitete im Jahr 2025 96 Billionen USD, ein Anstieg von 24 % gegenüber 2024, was einen erheblichen Schwung bei der Abwicklung des Renminbi-denominierten Handels zeigt. Indien verzeichnete im Geschäftsjahr 2025 18,4 Milliarden grenzüberschreitende UPI-Transaktionen, was auf Diaspora-Zuflüsse zurückzuführen ist, die Korrespondenzbanken umgehen.
Markt für grenzüberschreitende Zahlungen in EMEA und Südamerika
Europa nutzt durch PSD3 angetriebene Open-Banking-APIs und das TARGET Instant Payment Settlement-System, das im Jahr 2025 1,8 Billionen EUR (2,0 Billionen USD) abwickelte, wobei der grenzüberschreitende Anteil bei 31 % lag. Korridore im Nahen Osten vom Golf-Kooperationsrat nach Südasien verarbeiteten Überweisungen in Höhe von 142 Milliarden USD, unterstützt durch die Sofortzahlungsplattform der Vereinigten Arabischen Emirate. Das Wachstum in Afrika hinkt hinterher, da der Rückzug von Korrespondenzbanken die Gebühren um bis zu 12 % in die Höhe treibt, obwohl regionale Pilotprogramme versuchen, diesen Trend umzukehren. Südamerika profitiert von Brasiliens Pix, das im Jahr 2025 4,9 Billionen BRL (980 Milliarden USD) bewegte, und bevorstehende Verbindungen zu Argentinien und Uruguay versprechen eine weitere Expansion.

Wettbewerbslandschaft
Der Markt für grenzüberschreitende Zahlungen ist mäßig fragmentiert; die zehn größten Anbieter kontrollierten im Jahr 2025 rund 48 % des Volumens. Etablierte Akteure wie SWIFT, Visa und Mastercard nutzen Netzwerkeffekte und regulatorische Vertrautheit, um Unternehmens- und Interbankenströme zu halten. Dennoch gewinnen fintech-Disruptoren – Wise, Revolut, Stripe – im Einzel- und KMU-Segment jährlich 15–20 % Marktanteile durch transparente Gesamtpreisgestaltung, die die Devisenspreads der Banken um bis zu 80 % unterbietet. Der strategische Fokus liegt auf der API-Orchestrierung, die Liquidität aus mehreren Devisenbörsen und Sofortschienen bündelt und die Latenz minimiert.
Stripes Übernahme des Stablecoin-Unternehmens Bridge für 1,1 Milliarden USD signalisiert den Branchenappetit auf Blockchain-Schienen, die eine parallele Abwicklung ermöglichen. Ripples On-Demand-Liquidität, die XRP als Brücken-Asset nutzt, verarbeitete 2025 15 Milliarden USD und bewies, dass Blockchain für Kleinbetragsüberweisungen skalierbar ist. Regulatorische Strenge bleibt ein Differenzierungsmerkmal: Plattformen, die die Travel-Rule-Anforderungen der Financial Action Task Force erfüllen, erhalten Zugang zu institutionellen Liquiditätspools, die weniger regulierten Akteuren verwehrt sind.
Der Wettbewerb ist am intensivsten in Verbraucher-Überweisungskorridoren wie USA-Mexiko und Vereinigtes Königreich-Indien, wo die Margen auf unter 50 Basispunkte gesunken sind. Anbieter streben nach Volumenskalierung oder vertikaler Integration in angrenzende Angebote wie Absicherungsinstrumente und Mehrwährungskonten. Exotische Währungskorridore erzielen noch immer Gesamtgebühren von 5–8 %, was neue Marktteilnehmer anzieht, die fragmentierte Liquidität bündeln und Festpreisgarantien für unterversorgte Strecken anbieten können, und so Chancen im Markt für grenzüberschreitende Zahlungen schaffen.
Marktführer für grenzüberschreitende Zahlungen
-
Adyen N.V.
-
Stripe, Inc.
-
PayPal Holdings, Inc.
-
American Express Company
-
Payoneer Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht behandelte Unternehmen im Markt für grenzüberschreitende Zahlungen
- Adyen N.V.
- Airwallex Pty. Ltd.
- American Express Company
- Ant Group Co., Ltd. (Alipay)
- Block, Inc. (Square)
- Currencycloud Ltd.
- dLocal Ltd.
- Euronet Worldwide Inc.
- Fidelity National Information Services Inc. (FIS)
- JPMorgan Chase and Co. (Liink)
- Mastercard Incorporated
- MoneyGram International Inc.
- Nium Pte. Ltd.
- Payoneer Global Inc.
- PayPal Holdings Inc.
- Paysafe Group Ltd.
- Remitly Global Inc.
- Revolut Ltd.
- Ripple Labs Inc.
- Stripe Inc.
- TerraPay Pte. Ltd.
- Thunes Singapore Pte. Ltd.
- Visa Inc.
- Western Union Holdings Inc.
- Wise plc
- Worldline SA

Jüngste Branchenentwicklungen im Markt für grenzüberschreitende Zahlungen
- Januar 2026: Visa erweiterte seinen Visa-Direct-Dienst für grenzüberschreitende Push-to-Card-Zahlungen auf 47 weitere Länder und ermöglichte Auszahlungen für Gig-Plattformen innerhalb von 30 Minuten nach der Initiierung.
- Dezember 2025: Mastercard erwarb den verbleibenden Anteil an Currencycloud für USD 1,2 Milliarden und integrierte Mehrwährungskonten in Mastercard Move.
- November 2025: Wise lancierte ein Infrastructure-as-a-Service-Produkt, das Banken ermöglicht, seine Devisenmaschine und Sofortinfrastrukturen unter eigenem Namen anzubieten, und onboardete 12 europäische Herausfordererbanken.
- Oktober 2025: JPMorgan Chase skalierte sein Liink-Blockchain-Netzwerk auf 427 Institutionen in 78 Ländern und verarbeitete im vierten Quartal 2025 grenzüberschreitende Werte in Höhe von USD 2,4 Milliarden.


Globaler Berichtsumfang des Marktes für grenzüberschreitende Zahlungen
Der Bericht über den Markt für grenzüberschreitende Zahlungen ist segmentiert nach Transaktionstyp (B2B, C2C, Großhandel, sonstige Transaktionstypen), Kanal (Banküberweisungen, Karten, Geldtransferdienstleister, sonstige Kanäle), Unternehmensgröße (kleine und mittlere Unternehmen, Großunternehmen), Endnutzer (Geschäftsunternehmen, Privatpersonen und Verbraucher, Regierung) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika, Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| B2B |
| C2C |
| Großhandel |
| Sonstige Transaktionstypen |
| Banküberweisungen (SWIFT, ACH, RTP) |
| Karten |
| Geldtransferdienstleister |
| Sonstige Kanäle |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Geschäftsunternehmen |
| Privatpersonen / Verbraucher |
| Regierung |
| Nordamerika |
| Europa |
| Asiatisch-pazifischer Raum |
| Naher Osten |
| Afrika |
| Südamerika |
| Nach Transaktionstyp | B2B |
| C2C | |
| Großhandel | |
| Sonstige Transaktionstypen | |
| Nach Kanal | Banküberweisungen (SWIFT, ACH, RTP) |
| Karten | |
| Geldtransferdienstleister | |
| Sonstige Kanäle | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Endnutzer | Geschäftsunternehmen |
| Privatpersonen / Verbraucher | |
| Regierung | |
| Nach Geografie | Nordamerika |
| Europa | |
| Asiatisch-pazifischer Raum | |
| Naher Osten | |
| Afrika | |
| Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für grenzüberschreitende Zahlungen?
Er belief sich im Jahr 2026 auf USD 238,14 Milliarden und ist auf dem Weg, bis 2031 USD 336,49 Milliarden zu erreichen.
Welches Segment wächst innerhalb der grenzüberschreitenden Zahlungsströme am schnellsten?
Consumer-to-Consumer-Überweisungen werden voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen.
Warum gewinnen Geldtransferdienstleister Marktanteile gegenüber Banken?
Sie kombinieren sofortige Devisenfenster mit ISO-20022-Nachrichten, reduzieren Abwicklungszeiten auf unter eine Minute und senken Spreads um bis zu 60 Basispunkte.
Welche Region führt das Wachstum im Prognosezeitraum an?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 9,16 % verzeichnen, die höchste aller Regionen, aufgrund von Echtzeit-Zahlungsverbindungen, die Korrespondenzbanken umgehen.
Wie fragmentiert ist die Anbieterschaft?
Die Top-10-Anbieter halten rund 48 % des Transaktionsvolumens, was auf eine mäßige Fragmentierung und Raum für neue Marktteilnehmer mit spezialisierten Liquiditätslösungen hindeutet.
Seite zuletzt aktualisiert am:


