
Marktgröße und Marktanteil für Packaging LCA und Öko-Design-Beratungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.25 Milliarden US-Dollar |
| Marktgröße (2031) | 1.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.96 % |
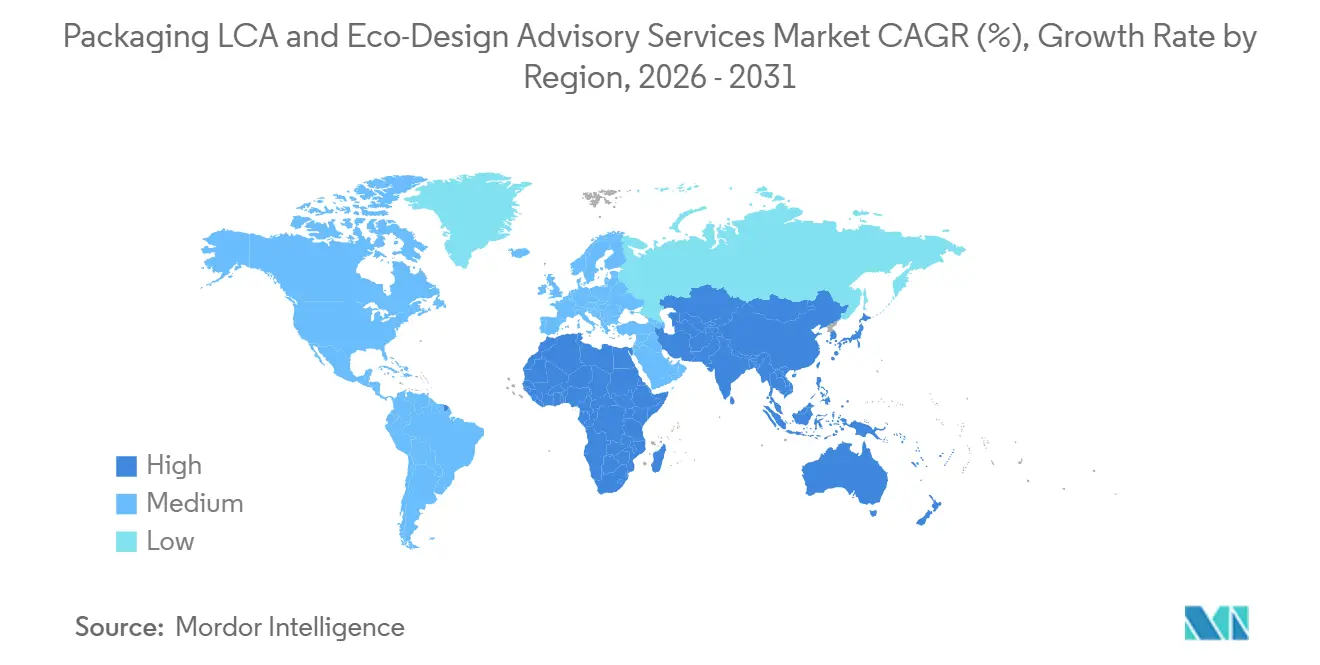
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
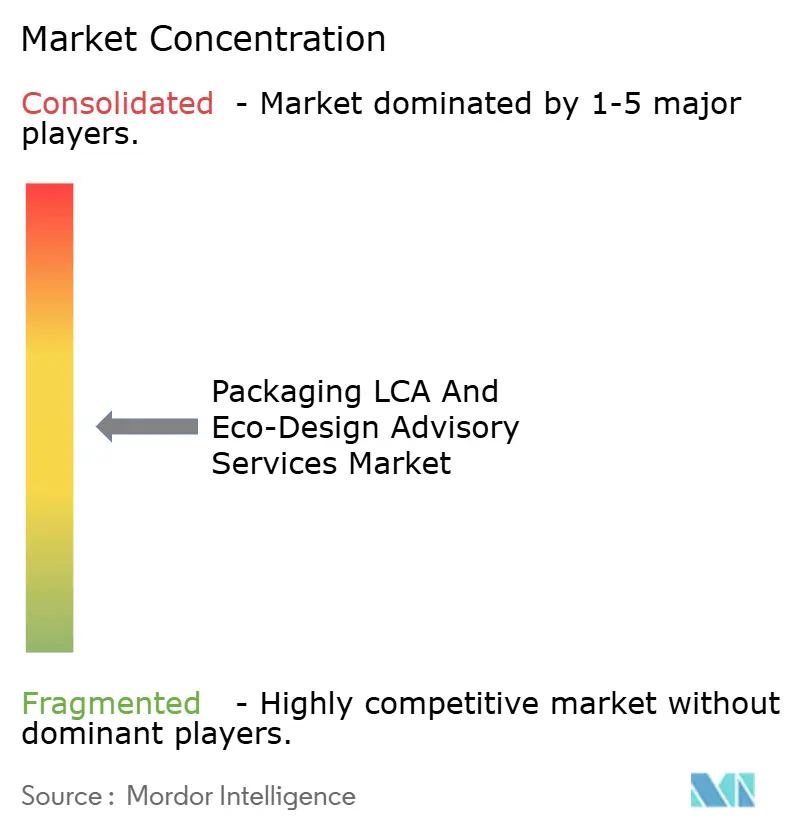
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Packaging LCA und Öko-Design-Beratungsdienstleistungen von Mordor Intelligence
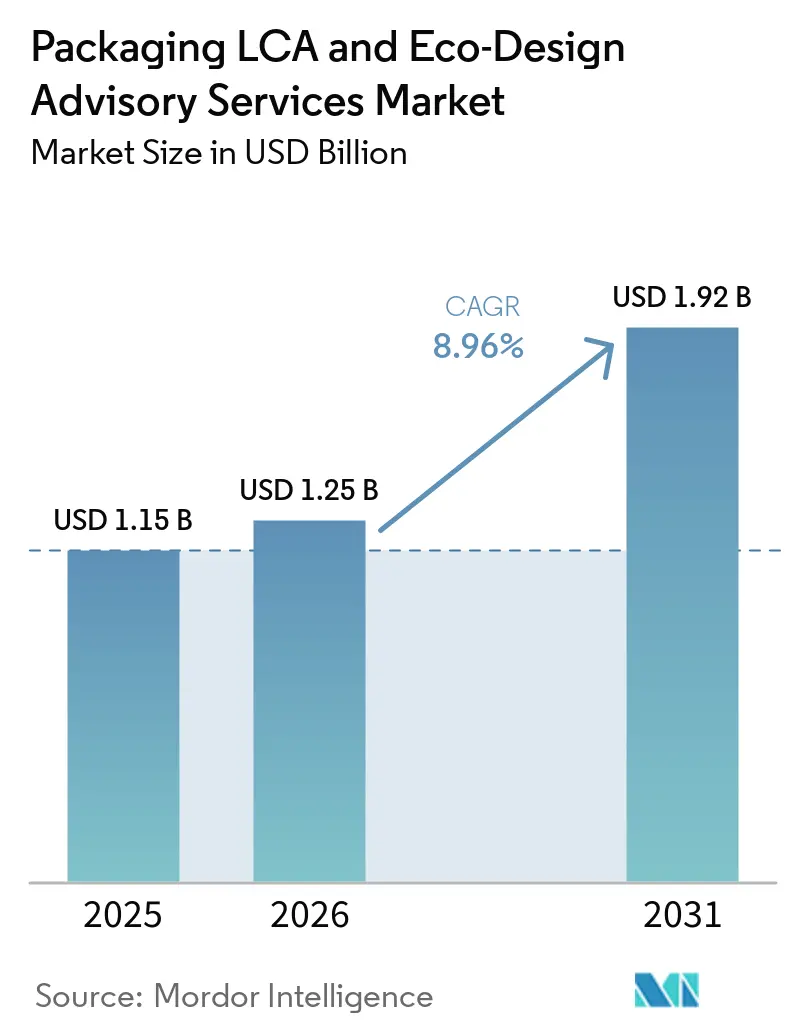
Die Marktgröße für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen wird voraussichtlich von 1,15 Milliarden USD im Jahr 2025 und 1,25 Milliarden USD im Jahr 2026 auf 1,92 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,96 % zwischen 2026 und 2031 entspricht.
Verschärfte Regeln zur erweiterten Herstellerverantwortung, unternehmensweite Netto-Null-Roadmaps und cloudbasierte Echtzeit-Bewertungstools konvergieren und verankern Lebenszyklusmetriken in den täglichen Verpackungsentscheidungen. Die Beratungsnachfrage intensiviert sich, da multinationale Marken globale Spezifikationen mit lokalen Kunststoffsteuern harmonisieren, während KI-gestützte Szenario-Engines die Bewertungszyklen von Monaten auf Tage verkürzen. Europa bleibt das Zentrum der Compliance, doch der asiatisch-pazifische Raum beschleunigt sich aufgrund strenger Verbote von Einwegprodukten und Veränderungen in der multinationalen Beschaffung. Die Wettbewerbsintensität bleibt moderat, wobei softwareorientierte Spezialisten Marktanteile gewinnen, indem sie APIs in Produktdesign-Suiten einbetten und Einzelstudien in Abonnementdienste umwandeln.
Wichtigste Erkenntnisse des Berichts
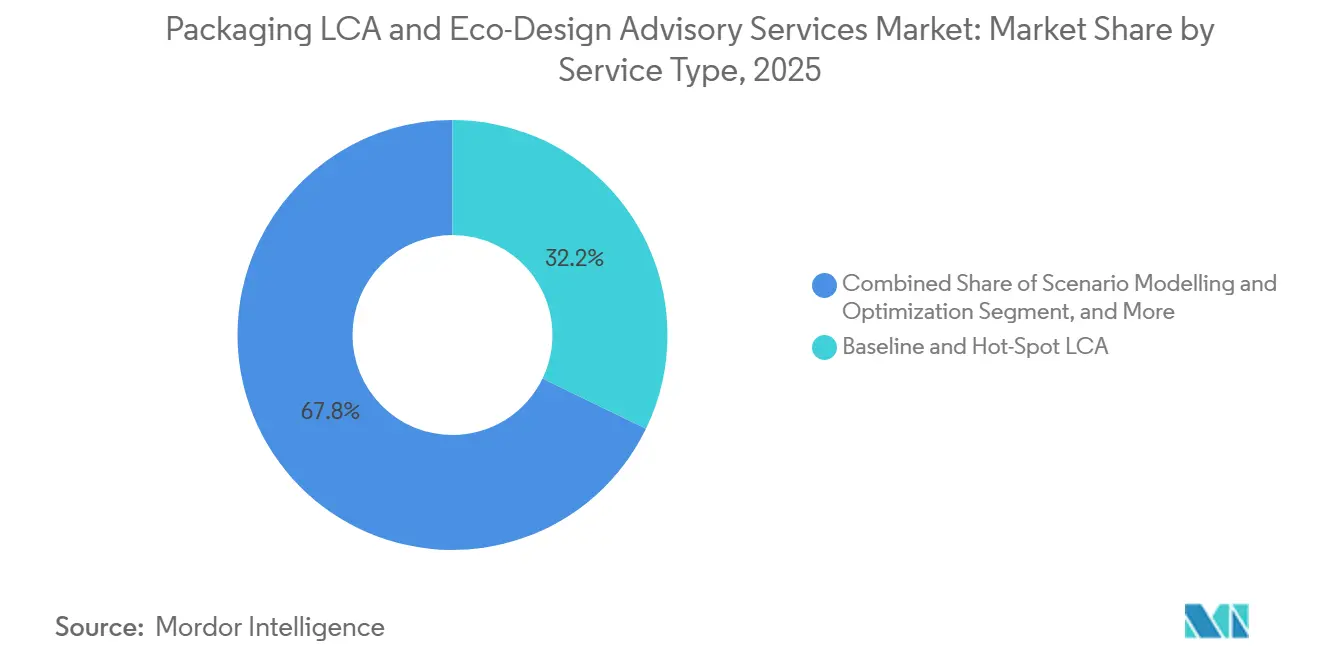
- Nach Dienstleistungstyp entfielen 32,18 % des Marktanteils für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Jahr 2025 auf Baseline- und Hotspot-LCA.
- Nach Materialtyp wird die Marktgröße für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Segment kompostierbare Materialien zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen.
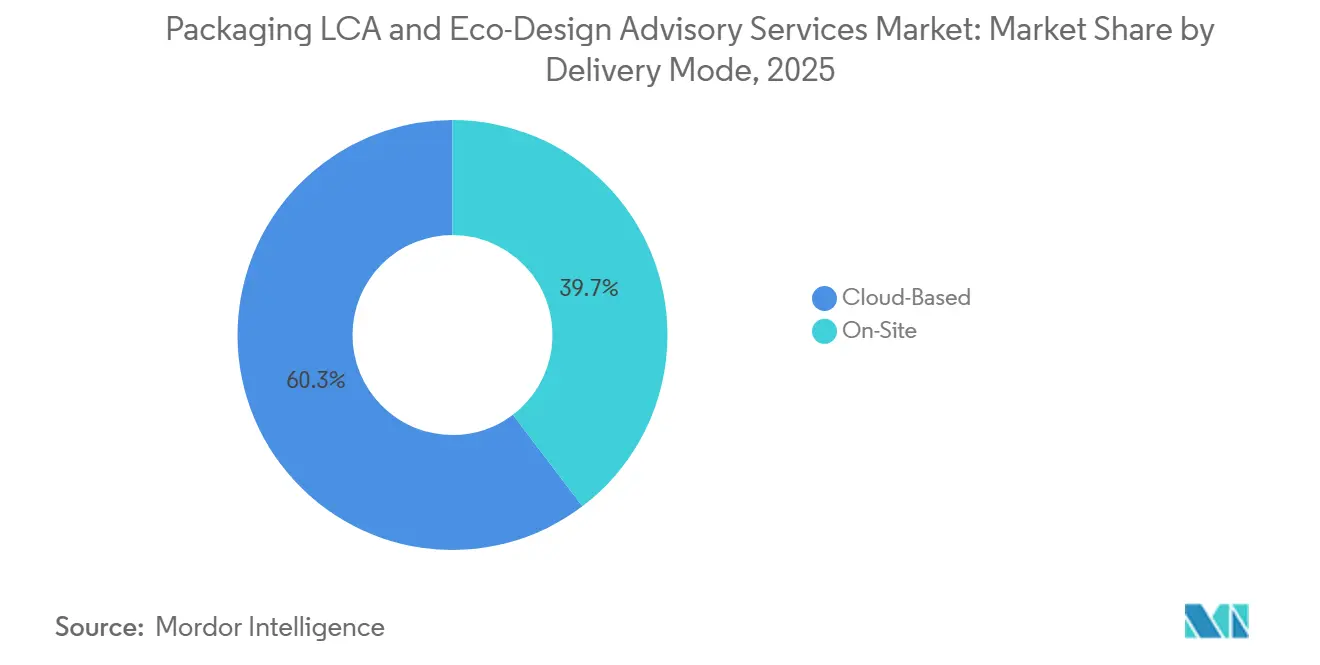
- Nach Bereitstellungsmodus entfielen 60,32 % des Marktanteils für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Jahr 2025 auf Cloud-Plattformen.
- Nach Endnutzer wird die Marktgröße für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Segment E-Commerce und Einzelhandel zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,09 % wachsen.
- Nach Geografie entfielen 34,62 % des Marktanteils für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Jahr 2025 auf Europa.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende erweiterte Herstellerverantwortung und Kunststoffsteuern | +2.1% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen | +1.8% | Global, am stärksten an multinationalen Hauptsitzen | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung von LCA-Datenflüssen | +1.4% | Global, frühe Einführung in technologisch fortschrittlichen Regionen | Langfristig (≥ 4 Jahre) |
| Einführung von Öko-Scores für Eigenmarken durch Einzelhändler | +1.2% | Europa und Nordamerika sowie ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Materialkreislauf-KPIs in ESG-Ratings für Investoren eingebettet | +0.9% | Global, Schwerpunkt auf Domizilen börsennotierter Unternehmen | Mittelfristig (2–4 Jahre) |
| Wettbewerb der Markeninhaber um Patente für „recyclinggerechtes Design” | +0.7% | Global, konzentriert in Innovationszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende erweiterte Herstellerverantwortung und Kunststoffsteuern
Gesetze zur erweiterten Herstellerverantwortung verlagern die Entsorgungskosten von Kommunen auf Markeninhaber und machen Ökodesign zu einem finanziellen Hebel. Frankreich schreibt nun Recyclingfähigkeitsbewertungen vor, Deutschland verlangt eine detaillierte Materialoffenlegung, und die Niederlande erheben eine Kunststoffabgabe von 0,80 EUR pro Kilogramm. Beratungsunternehmen sichern sich stetige Einnahmen, da Marken eine kontinuierliche Überwachung, Szenariomodellierung und Designanpassungen benötigen, um innerhalb der Gebührenschwellen zu bleiben und steigende Strafen zu vermeiden.
Unternehmerische Netto-Null-Verpflichtungen
Wissenschaftsbasierte Ziele verpflichten Hersteller dazu, Verpackungsemissionen in unternehmenseigene CO₂-Budgets einzubeziehen. Unilever stellte 1 Milliarde EUR (1,13 Milliarden USD) für Verpackungsprojekte bereit, und Nestlé reservierte 2 Milliarden CHF (2,15 Milliarden USD) für Kreislaufmaterialien.[1] Da die Klimaoffenlegungsvorschriften der US-amerikanischen Börsenaufsichtsbehörde und der Europäischen Union ausgeweitet werden, fordern Marken prüffähige LCA-Daten, die einer Prüfung durch Investoren standhalten.
Digitalisierung von LCA-Datenflüssen
Cloud-Plattformen ersetzen statische Tabellenkalkulationen durch Live-Datenbanken, die Design-Software über APIs speisen. Sphera Solutions verzeichnete 2024 ein Wachstum der Integrationen von 40 % im Jahresvergleich, verkürzte die durchschnittlichen Studienzeiten um 60 % und trieb die Nutzung wiederkehrender Abonnements voran. Kontinuierliche Überwachung wandelt das Servicemodell von projektbasierter Abrechnung zu Unternehmenslizenzen um, was für Beschaffungs- und F&E-Teams unter Zeitdruck attraktiv ist.
Einführung von Öko-Scores für Eigenmarken durch Einzelhändler
Große Einzelhändler veröffentlichen Umweltbewertungen für Tausende von Lagereinheiten und zwingen Lieferanten dazu, überlegene Bewertungen zu validieren oder das Risiko einzugehen, aus dem Regal verdrängt zu werden. Carrefour weitete seinen Öko-Score auf 15.000 Artikel aus, während Walmart Verpackungsmetriken in die Lieferanten-Dashboards des Projekts Gigaton einbettet. Hersteller reagieren mit vergleichenden LCAs und schnellen Optimierungszyklen, die sich an den Benchmarks der Einzelhändler orientieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten LCA-Fachleuten | -1.3% | Global, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regionale Ökolabel-Standards | -0.8% | Global, Komplexität variiert je nach Region | Mittelfristig (2–4 Jahre) |
| Hohe Kosten der Primärdatenerhebung für KMU | -0.6% | Global, unverhältnismäßig starke Auswirkungen auf Entwicklungsmärkte | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des geistigen Eigentums bei der Offenlegung vollständiger Verpackungsformulierungen | -0.4% | Global, konzentriert in wettbewerbsintensiven Sektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten LCA-Fachkräften
Ein begrenzter Pool qualifizierter Fachkräfte kann das Volumen und die Komplexität der Arbeiten einschränken, die Anbieter erbringen können. FSLCI eröffnete im Juli 2025 eine globale Umfrage, um Lücken zwischen der Hochschulausbildung und den Anforderungen der Arbeitgeber im Bereich Lebenszyklusanalyse zu bewerten. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie mit 32.783 US-amerikanischen Stellenbeschreibungen ergab eine wiederkehrende Nachfrage nach Kompetenzen in der Planung der Energiewende, der Analyse des CO₂-Fußabdrucks und der Einhaltung von Umweltgesetzen. Die Studie stellte fest, dass diese Kompetenzen in den aktuellen Studiengängen unterrepräsentiert sind. Markeninhaber ohne interne Spezialisten wenden sich möglicherweise an externe Anbieter, aber auch die Lieferanten benötigen qualifiziertes Personal, um diese Nachfrage zu befriedigen. Der Markt für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen kann daher trotz stärkerer regulatorischer Nachfrage mit Lieferengpässen konfrontiert sein.
Fragmentierte regionale Ökolabel-Standards
Unterschiedliche Kennzeichnungs- und Recyclingfähigkeitsvorschriften können für dieselbe Verpackung separate Dokumentationen erfordern. Die Verordnung (EU) 2025/40 legt ab dem 1. Januar 2030 Recyclingfähigkeits-Leistungsklassen A, B und C fest. Das Vereinigte Königreich verwendet seine Recyclingfähigkeits-Bewertungsmethodik zur Modulation der Gebühren für die Herstellerverantwortung, während Frankreich seinen eigenen EPR-Ansatz über CITEO anwendet. Das kalifornische SB 54 und AB 1201 haben ebenfalls ein schwieriges Umfeld für Ansprüche an kompostierbare Verpackungen und die Behandlung organischer Abfälle geschaffen. Diese Unterschiede erhöhen die Kosten und verlangsamen die Wiederverwendung einer einzigen Bewertung über verschiedene Rechtsordnungen hinweg. Der Markt für Packaging LCA und Öko-Design-Beratungsdienstleistungen muss ein Compliance-Umfeld bewältigen, das regional fragmentiert bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Szenariomodellierung prägt strategische EntscheidungenBaseline- und Hotspot-Bewertungen machten 32,18 % der Umsätze im Jahr 2025 aus und unterstreichen den anhaltenden Bedarf an Fußabdruck-Baselines für umfangreiche Verpackungsportfolios. Bis 2031 wird die Szenariomodellierung und -optimierung alle anderen Angebote mit einer CAGR von 10,96 % übertreffen, da Beschaffungs- und Innovationsteams Kohlenstoff-, Kosten- und Kreislaufwirtschafts-Kompromisse parallel abwägen. Die Marktgröße für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Zusammenhang mit der Szenariomodellierung wird bis 2030 voraussichtlich 0,54 Milliarden USD erreichen. Marken setzen auf iterative Workshops, in denen LCA-Experten, Designer und Logistikplaner Wechsel von Neukunststoff zu Fasern oder von Luft- zu Seefracht innerhalb von Stunden statt Wochen modellieren.
Die Öko-Design-Strategieberatung gewinnt an Bedeutung, da Kunden ganzheitliche Empfehlungen statt isolierter Fußabdrucktabellen wünschen. Dienstleistungen zur Software-Implementierung und -Schulung wachsen stetig, da Unternehmen interne Kapazitäten aufbauen, um Routinestudien durchzuführen, während Compliance und Berichterstattung zur Ware werden, sobald sich Vorlagen stabilisieren. Die Wettbewerbsdifferenzierung konzentriert sich daher auf agile Szenario-Engines, die mehrvariable Eingaben verarbeiten und klare Kostenauswirkungskurven ohne manuelle Neuberechnung liefern können.

Nach Materialart:
Kompostierbare Materialien beschleunigen sich inmitten der KunststoffkritikKunststoffe hielten 42,25 % der Analyseausgaben im Jahr 2025 und spiegeln sowohl die Volumendominanz als auch die regulatorische Kontrolle wider. Dennoch verzeichnen kompostierbare Materialien den stärksten Anstieg mit einer CAGR von 10,68 % und entwickeln sich von einer Nische zu einem Massenmarkt, da Regierungen die organische Abfallsammlung fördern und bestimmte fossile Harze verbieten. Der Marktanteil für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen im Bereich Kunststoffe wird allmählich sinken, da Besteuerung und Designbeschränkungen Marken dazu veranlassen, auf Papier, Zellstoff und biobasierte Polymere umzusteigen.
Papier und Karton verzeichnen eine solide Nachfrage aufgrund der Recyclinginfrastruktur, während sich Glasstudien auf die Gewichtsreduzierung konzentrieren, um Transportemissionen auszugleichen. Aufkommende Biopolymer-Mischungen verursachen Datenmangel-Probleme und treiben die Nachfrage nach der Erhebung benutzerdefinierter Primärdaten an, um Abbauraten und Mikroplastikprofile zu bestätigen. Beratungsanbieter, die proprietäre Datenbanken erweitern oder mit akademischen Labors kooperieren, sichern sich einen Wettbewerbsvorteil, indem sie ihre Datenerhebungszyklen verkürzen.
Nach Bereitstellungsmodus:
Cloud-Plattformen ermöglichen kontinuierliche FußabdruckermittlungDie Cloud-Bereitstellung machte 60,32 % der Abrechnungen im Jahr 2025 aus und wird voraussichtlich mit einer CAGR von 10,84 % wachsen. Verpackungsingenieure klicken nun auf ein Plug-in innerhalb von computergestützten Design-Tools und erhalten Live-Auswirkungsberechnungen, wodurch die Lebenszyklusbuchhaltung in die sprint-basierte Produktentwicklung integriert wird. Die Marktgröße für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen für cloudbasierte Angebote wird bis 2031 voraussichtlich 1 Milliarde USD übersteigen.
Die kontinuierliche Überwachung verlagert Umsatzmodelle hin zu Jahreslizenzen mit gestuftem Zugang basierend auf Benutzervolumen und Datenaktualisierungshäufigkeit. Vor-Ort-Beratung ist nach wie vor attraktiv für vertrauliche Formulierungen und stark regulierte Sektoren wie die Pharmaindustrie, in denen Daten niemals in sicheren Netzwerken existieren. Hybride Setups entstehen, die es ermöglichen, sensible Eingaben lokal zu speichern, während Referenzdatenbanken über verschlüsselte Kanäle aktualisiert werden.
Nach Endverbraucherbranche:
E-Commerce treibt innovative Lösungen voranKunden aus dem Lebensmittel- und Getränkebereich generierten 37,71 % der Ausgaben im Jahr 2025, angetrieben durch strenge Einwegregeln und Verbraucherdruck auf Lebensmittelverpackungen. E-Commerce und Einzelhandel werden voraussichtlich die höchste CAGR von 11,09 % verzeichnen, da der Sektor das Dilemma zwischen Polsterung und CO₂-Bilanz bei versandten Paketen bewältigt. Kosmetikmarken investieren weiterhin in nachfüllbare und leichte Formate, um aktivistischer Kontrolle zu begegnen, während Hersteller von Haushaltschemikalien sich auf konzentrierte Formeln konzentrieren, die die Flaschengröße reduzieren.
Pharmaunternehmen beauftragen komplexe Abwägungsstudien, die Sterilität, Kindersicherheit und Recyclingfähigkeit in Einklang bringen und häufig Bewertungen von gemischten Primär- und Sekundärverpackungen erfordern. Berater, die Drop-Test-Leistung zusammen mit Fußabdruckmetriken simulieren können, verschaffen sich einen Vorteil, insbesondere in Omnichannel-Lieferketten.
Geografische Analyse
Europäischer Markt für Verpackungs-LCA und Ökodesign-Beratungsdienstleistungen
Europa behielt im Jahr 2025 einen Umsatzanteil von 34,62 % aufgrund der EU-Verordnung über Verpackungen und Verpackungsabfälle, des französischen AGEC-Gesetzes und der deutschen VerpackG-Berichterstattung. Die einheitliche Anwendung ISO-konformer Methoden in der Region setzt einen hohen Maßstab für die Beratungsqualität. Englische, niederländische und deutsche Fachzentren bieten robuste Talentpools, die grenzüberschreitende Projekte speisen. Marken, die in 27 Mitgliedstaaten tätig sind, bevorzugen Einzelanbieter-Rahmenwerke, die die Dokumentation gegenüber harmonisierten Standards vereinfachen.
Asiatisch-pazifischer Markt für Verpackungs-LCA und Ökodesign-Beratungsdienstleistungen
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer bis 2031 prognostizierten CAGR von 11,34 %. Chinas Verbot der Einfuhr ausländischer Abfälle, Japans Gesetz zur Kreislaufwirtschaft für Kunststoffressourcen und Indiens Regeln zur erweiterten Herstellerverantwortung fördern die Beratungsnachfrage. Lokale Regierungen setzen zunehmend modulierte Gebühren durch, die an Recyclingfähigkeitswerte geknüpft sind, und zwingen Exporteure, ihre Verpackungsformate an die inländische Recyclinginfrastruktur anzupassen. Die Fertigungsdichte in der Küstenregion Chinas, in Vietnam und Thailand positioniert die Region als Hotspot für lieferkettenintegrierte LCA-Engagements, einschließlich der Auswirkungen eingehender Rohstoffe und der Optimierung ausgehender Logistik.[2]
Markt für Verpackungs-LCA und Ökodesign-Beratungsdienstleistungen in Nordamerika, Lateinamerika und dem Nahen Osten und Afrika
Nordamerika verzeichnet eine stetige Expansion, da Californias SB 54, New Yorks EPR-Gesetzgebung für Verpackungen und kanadische bundesweite Kunststoffverbote die Berichtspflichten verschärfen. Kunden schätzen Szenariomodelle, die mehrschichtige Mono-Material-Beutel gegenüber recyclingfähigen Hartformaten unter unterschiedlichen staatlichen Vorschriften abwägen. Bundesweite Anforderungen zur Klimaoffenlegung verankern LCA zudem in den Einreichungen bei der Securities and Exchange Commission und erhöhen die Anforderungen an prüfungssichere Methoden. Lateinamerika sowie der Nahe Osten und Afrika sind noch im Entstehen begriffen, wachsen jedoch schnell; multinationale Unternehmen führen dort häufig freiwillige Projekte durch, um künftige Regulierungen zu entschärfen und Reputationsvorteile als Erstmover zu sichern.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert, wobei die fünf größten Anbieter zusammen etwa 25 % des Gesamtumsatzes ausmachen. Globale Managementberatungen nutzen bestehende Beziehungen auf Vorstandsebene, um Verpackungsdienstleistungen im Querverkauf anzubieten; spezialisierte Softwareanbieter wie Sphera Solutions und PRé Sustainability gewinnen jedoch durch ihre technologische Tiefe Marktanteile. Boutique-Beratungen konkurrieren durch sektorspezifischen Fokus, beispielsweise auf pharmazeutische oder Luxusgüterverpackungen. Patentanmeldungen für automatisierte Auswirkungsrechner deuten auf einen eskalierenden Trend bei Technologieinvestitionen hin, wobei Ecochain Technologies allein im Jahr 2024 12 Softwarepatente angemeldet hat.[3]
Prüflabore integrieren LCA-Module, um eine Komplettvalidierung anzubieten, während Zertifizierungsstellen digitale Pässe anbieten, die Rückverfolgbarkeit mit Auswirkungsbewertungen bündeln. Marktteilnehmer aus dem Unternehmensoftwaresektor versuchen, Fußabdruckberechnungen zu standardisieren, was traditionelle Modelle auf Stundenbasis bedroht. Fusionen und Übernahmen konzentrieren sich auf die Vereinheitlichung von Datenbanken, regionaler Präsenz und Fachkompetenz, wie die Übernahme von SimaPro durch Sphera im Jahr 2025 und die Übernahme eines Labors durch Intertek belegen, die physische und Umwelttests verknüpft.
Preismodelle entwickeln sich hin zu Abonnements plus wertschöpfenden Analysen statt studienbasierter Gebühren. Die Verschiebung kommt Kunden mit hohem SKU-Volumen zugute, insbesondere Konsumgüterherstellern und E-Commerce-Einzelhändlern. Anbieter differenzieren sich durch sektorspezifische Datensätze, KI-gestützte Hotspot-Erkennung und die Fähigkeit, Drittpartei-Sicherungsstandards gemäß ISO 14044 zu erfüllen. Angesichts der fragmentierten Anteilsverteilung erzielt der Sektor einen Wert von 6 auf der 10-Punkte-Konzentrationsskala.
Branchenführer im Bereich Packaging LCA und Öko-Design-Beratungsdienstleistungen
-
Boston Consulting Group
-
Sphera Solutions, Inc.
-
Anthesis Group
-
PRé Sustainability B.V.
-
Ramboll Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen Unternehmen in diesem Bericht
- Boston Consulting Group
- Sphera Solutions, Inc.
- Anthesis Group
- PRé Sustainability B.V.
- Ramboll Group
- Ecochain Technologies B.V.
- Trayak LLC
- Intertek Group plc
- SGS SA
- DNV Business Assurance
- Carbon Trust Advisory Ltd.
- WSP Global Inc.
- Apex Companies LLC
- Simfoni Ltd.
Neueste Industrielle Entwicklungen in Markt für Verpackungs-LCA und Öko-Design-Beratungsdienstleistungen
- Oktober 2025: Boston Consulting Group eröffnete ein globales Zentrum für Verpackungsnachhaltigkeit in Singapur mit einer Investition von 25 Millionen USD.
- September 2025: Carbon Trust Advisory kooperierte mit Walmarts Projekt Gigaton, um standardisierte LCAs für 5.000 Lieferanten bereitzustellen.
- August 2025: Intertek Group übernahm Kiwa für 180 Millionen EUR (203 Millionen USD), um seine Prüflabore mit Ökodesign-Audits zu verbinden.
- Juli 2025: WSP Global gründete eine Kreislaufwirtschaftspraxis mit 150 Mitarbeitern, die sich auf Verpackungsoptimierung konzentriert.
Globaler Berichtsumfang des Marktes für Packaging LCA und Öko-Design-Beratungsdienstleistungen
Segmentierungsübersicht
| Basis- und Hotspot-LCA |
| Szenariomodellierung und Optimierung |
| Ökodesign-Strategieberatung |
| Implementierung und Schulung von Software-Tools |
| Verpackungs-Compliance und Berichterstattung |
| Kunststoff |
| Papier und Pappe |
| Metall |
| Kompostierbar |
| Glas |
| Sonstige Materialarten |
| Vor-Ort |
| Cloud-basiert |
| Lebensmittel und Getränke |
| Körperpflege und Kosmetik |
| Haushaltschemikalien |
| E-Commerce und Einzelhandel |
| Pharmazeutika |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Dienstleistungsart | Basis- und Hotspot-LCA | ||
| Szenariomodellierung und Optimierung | |||
| Ökodesign-Strategieberatung | |||
| Implementierung und Schulung von Software-Tools | |||
| Verpackungs-Compliance und Berichterstattung | |||
| Nach Materialart | Kunststoff | ||
| Papier und Pappe | |||
| Metall | |||
| Kompostierbar | |||
| Glas | |||
| Sonstige Materialarten | |||
| Nach Bereitstellungsmodus | Vor-Ort | ||
| Cloud-basiert | |||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | ||
| Körperpflege und Kosmetik | |||
| Haushaltschemikalien | |||
| E-Commerce und Einzelhandel | |||
| Pharmazeutika | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Verpackungs-LCA und Ökodesign-Beratungsdienstleistungen?
Der Markt erreichte im Jahr 2026 1,15 Milliarden USD und wird bis 2031 voraussichtlich 1,92 Milliarden USD erreichen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer CAGR von 11,34 % aufgrund verschärfter lokaler Vorschriften und Verschiebungen im multinationalen Beschaffungswesen.
Welche Dienstleistungskategorie wächst am schnellsten?
Szenariomodellierung und -optimierung führt mit einer prognostizierten CAGR von 10,96 % bis 2031 und spiegelt die Nachfrage nach strategischer Abwägungsanalyse wider.
Warum gewinnen Cloud-Plattformen Marktanteile?
Cloud-APIs betten Echtzeit-Lebenszyklusmetriken in Designsysteme ein, reduzieren die Studienzeit um 60 % und wandeln Einzelprojekte in wiederkehrende Abonnements um.
Welcher Endverbrauchersektor treibt die meisten Ausgaben an?
Lebensmittel und Getränke machen 37,71 % der Umsätze im Jahr 2025 aus, angetrieben durch strenge Einwegregeln und Verbrauchererwartungen.
Was begrenzt das schnellere Marktwachstum?
Ein globaler Mangel an zertifizierten LCA-Fachleuten und fragmentierte Ökolabel-Standards erhöhen Kosten und Komplexität und dämpfen die kurzfristige Expansion.