
Marktgröße und Marktanteil für nicht virale Wirkstoffverabreichungssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
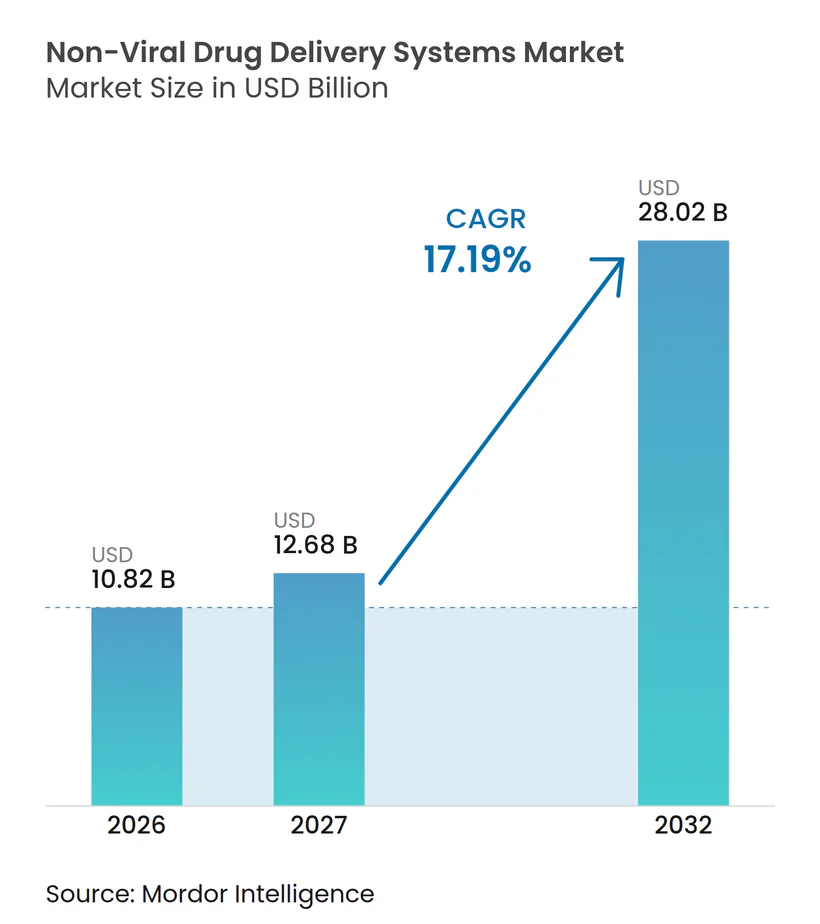
| Marktgröße (2027) | 12.68 Milliarden US-Dollar |
| Marktgröße (2032) | 28.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht virale Wirkstoffverabreichungssysteme von Mordor Intelligence
Es wird erwartet, dass der Markt für nicht-virale Arzneimittelabgabesysteme von 10,82 Milliarden USD im Jahr 2026 auf 12,68 Milliarden USD im Jahr 2027 wächst und bis 2032 auf 28,02 Milliarden USD ansteigen wird, was einer Expansion mit einer CAGR von 17,19 % während des Prognosezeitraums entspricht. Der rasche Ausbau validierter Lipid-Nanopartikel (LNP)-Anlagen, eine 50-prozentige Reduzierung der Herstellungskosten durch kontinuierliche Mikrofluidik-Fertigung sowie das wachsende Vertrauen in mRNA und selbstverstärkende RNA (saRNA) haben den Markt für nicht-virale Arzneimittelabgabesysteme von der explorativen Wissenschaft hin zur Mainstream-Therapie neu positioniert. Die Risikokapitalfinanzierung für Nanomedizin stieg stark an und überstieg im Jahr 2025 allein für Exosom-Pipelines 570 Millionen USD, während große Pharmaunternehmen Budgets in Milliardenhöhe für den Ausbau nicht-viraler Kapazitäten bereitstellten. Regulatorische Fast-Track-Programme für Oligonukleotide und LNPs verkürzen die Zulassungsfristen, während KI-gestütztes Lipiddesign die Entdeckung neuartiger Träger mit verbesserter Transfektion und Gewebespezifität beschleunigt. Trotz dieser Treiber stellen kapitalintensive GMP-Produktion und ungeklärte Fragen zur langfristigen Biodistribution von Nanopartikeln anhaltende Hürden dar, die Branchenakteure gemeinsam angehen müssen.
Wesentliche Erkenntnisse des Berichts
- Nach therapeutischer Nutzlast entfielen auf mRNA und saRNA im Jahr 2026 42,7 % des Marktanteils für nicht-virale Arzneimittelabgabesysteme, und es wird prognostiziert, dass sie bis 2032 eine CAGR von 19,7 % erzielen werden.
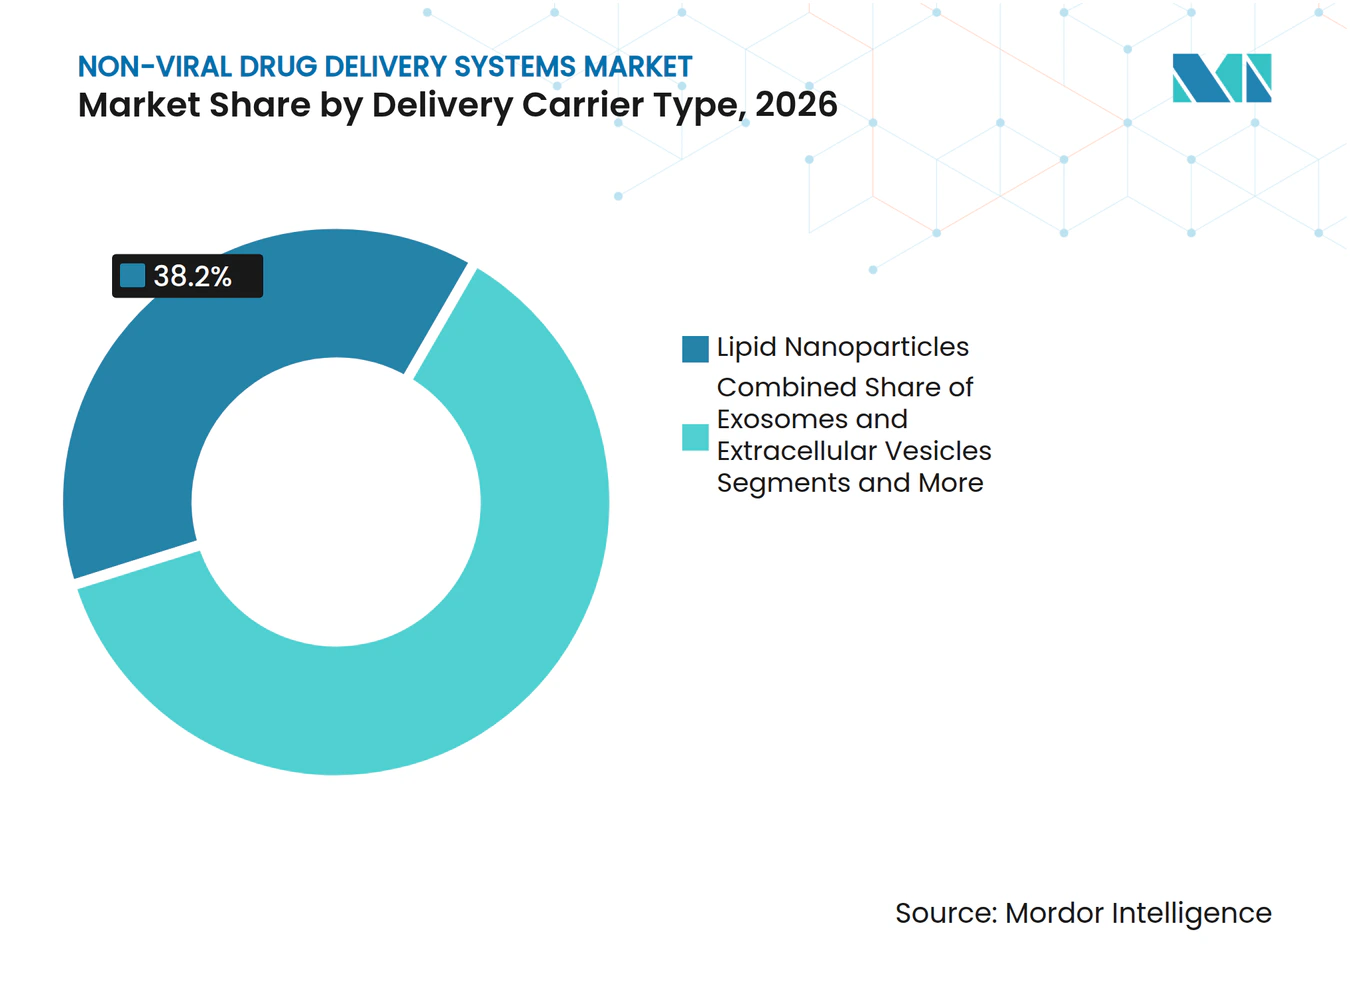
- Nach Abgabeträger hielten Lipid-Nanopartikel im Jahr 2026 einen Umsatzanteil von 38,2 %, während Exosomen und extrazelluläre Vesikel bis 2032 mit einer CAGR von 18,4 % wachsen werden.
- Nach Verabreichungsweg führten intravenöse Lösungen im Jahr 2026 mit einem Anteil von 51,9 %; intranasale Formulierungen entwickeln sich mit einer CAGR von 19,2 % auf der Grundlage von Nase-zu-Gehirn-Programmen weiter.
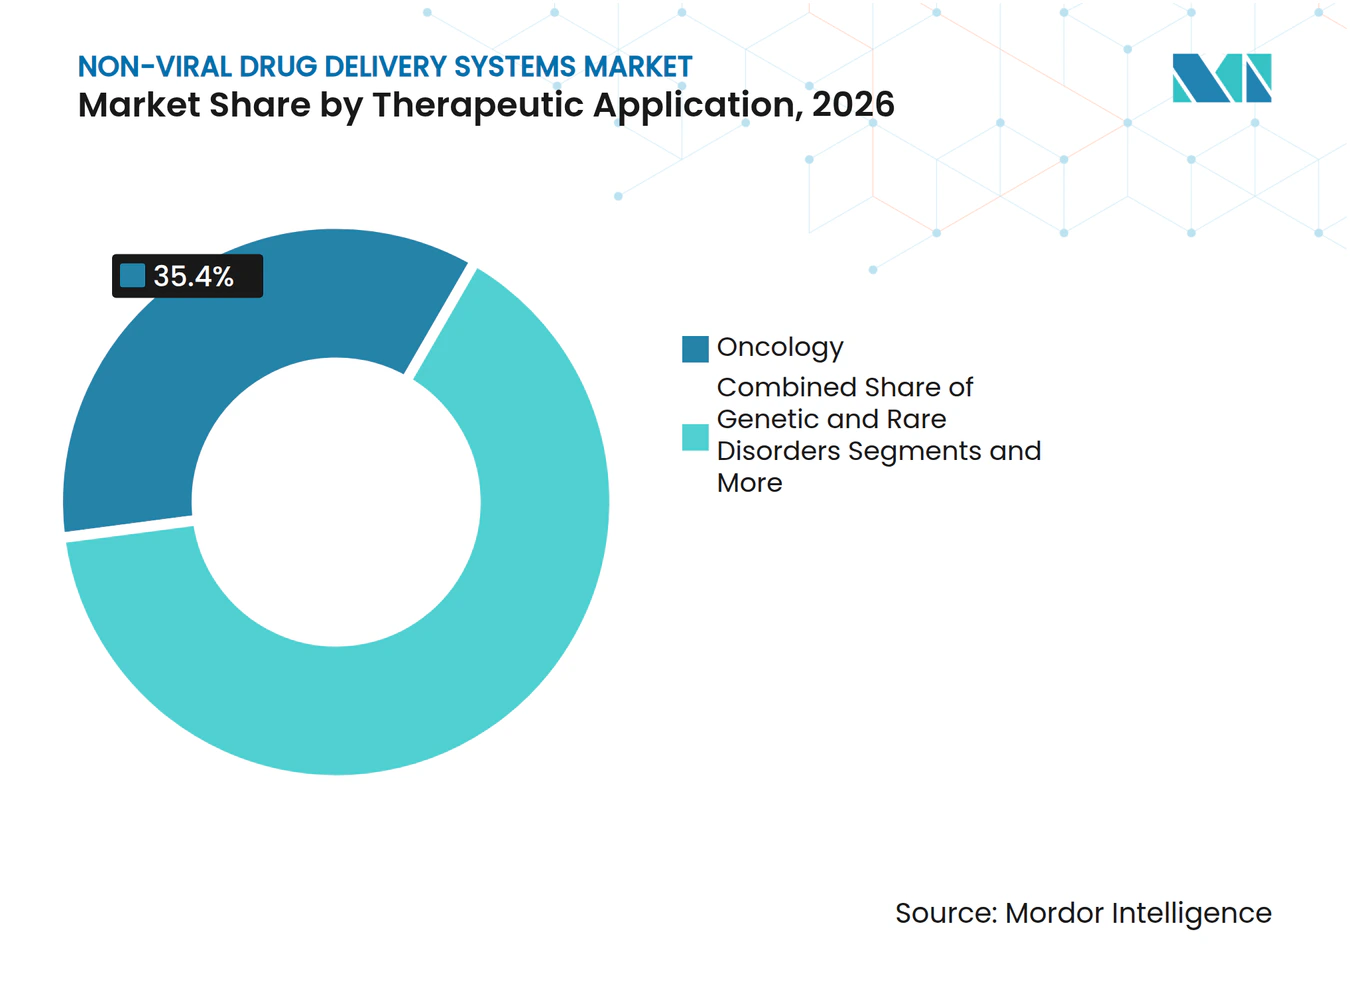
- Nach therapeutischer Anwendung entfielen auf die Onkologie im Jahr 2026 35,4 % der Marktgröße für nicht-virale Arzneimittelabgabesysteme, während genetische und seltene Erkrankungen im Prognosezeitraum mit einer CAGR von 20,3 % expandieren werden.
- Nach Endnutzer entfielen auf Pharma- und Biotechnologieunternehmen im Jahr 2026 48,1 % der Ausgaben, wobei CDMOs und CROs voraussichtlich eine CAGR von 21,8 % verzeichnen werden, da die Nachfrage nach Outsourcing steigt.
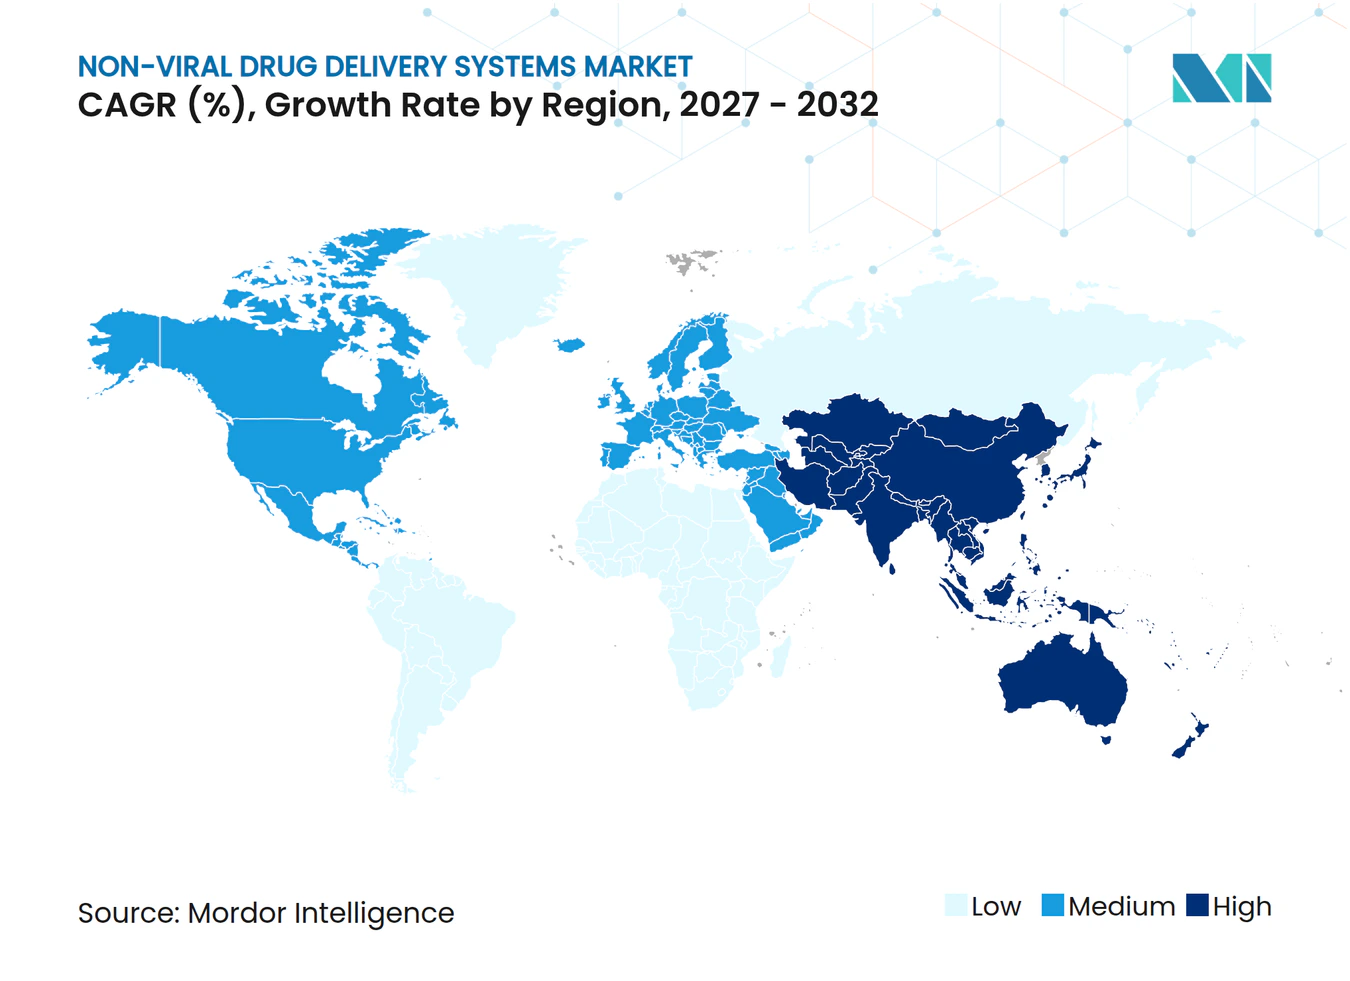
- Nach Geografie repräsentierte Nordamerika im Jahr 2026 einen Umsatzanteil von 42,7 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 22,5 % am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rascher Ausbau von Lipid-Nanopartikel (LNP)-Plattformen nach der Validierung durch mRNA-Impfstoffe | +2.10% | Global, mit Führungsrolle von Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Finanzierung für Nanomedizin und genomeditierungsbasierte Therapeutika | +1.80% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch schwer behandelbare Krebserkrankungen, die zielgerichtete Träger erfordern | +1.50% | Global, mit stärkerem Einfluss in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Regulatorische Fast-Track-Wege für nicht virale Verabreichungstherapeutika | +1.30% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Lipid- und Polymerdesign zur Erschließung neuartiger Trägerbibliotheken | +1.20% | Global, konzentriert in Forschungs- und Entwicklungszentren | Langfristig (≥ 4 Jahre) |
| Mikrofluidische Durchlaufproduktion zur Senkung der Herstellungskosten um mehr als 50 % | +1.00% | Globale Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von LNP-Plattformen nach der mRNA-Validierung
Massenimpfkampagnen haben bewiesen, dass LNPs in pharmazeutischer Qualität global hergestellt und vertrieben werden können, was Unternehmen wie Moderna dazu veranlasste, 4,5 Milliarden USD für den Ausbau nicht-impfstoffbezogener Pipelines in der Onkologie und bei seltenen Erkrankungen bereitzustellen.[1] Vertragslieferanten steigerten ihre Produktion; CordenPharma weitete die Lipidproduktion in der Schweiz, Frankreich und Colorado aus, um eine konsistente Rohstoffversorgung sicherzustellen. Etablierte regulatorische Präzedenzfälle ermöglichen es Entwicklern nun, frühere CMC-Pakete zu nutzen und neue LNP-basierte Therapeutika mit ähnlichen Zusammensetzungen im Fast-Track-Verfahren zuzulassen. Das Ergebnis sind verkürzte Entwicklungszeiten und ein gesteigertes Vertrauen bei Investoren, die den erfolgreichen kommerziellen Einsatz miterlebt haben.
Anstieg der Finanzierung für Nanomedizin und genomeditierungsbasierte Therapeutika
Risikokapital und Unternehmenskapital flossen im Jahr 2025 in Höhe von 570 Millionen USD in Exosom-Programme mit 120 aktiven Wirkstoffen.[2] Große Allianzen veranschaulichen, wie diese Mittel eingesetzt werden: Moderna zahlte 40 Millionen USD im Voraus an Generation Bio für neuartige zellorientierte LNP-Technologie, die die Gewebeerreichbarkeit erweitert. Die Finanzierung beschleunigt die Entwicklung mehrerer Wirkstoffe und mindert das Risiko einzelner Programme. Der Fast-Track-Status, der dem H5N1-saRNA-Impfstoff von Arcturus gewährt wurde, zeigt, dass Regulierungsbehörden bereit sind, die Prüfung zu beschleunigen, wenn robuste präklinische Daten einen ungedeckten Bedarf belegen.
Zunehmende Belastung durch schwer behandelbare Krebserkrankungen, die zielgerichtete Träger erfordern
Die anhaltende Präsenz von Krebs treibt die Nachfrage nach Trägern an, die Tumormikroumgebungen durchdringen können, ohne systemische Toxizität auszulösen. Jüngste Zulassungen von Gentherapien für extrem seltene Erkrankungen haben den Weg für ähnliche Plattformen in der Onkologie geebnet. Lipide mit einstellbaren pKa-Werten verbessern die Tumorpenetration und minimieren die Off-Target-Exposition. Gleichzeitig treten CRISPR-fähige LNPs, die spezifisch auf solide Tumoren abzielen, in klinische Tests ein und bieten Präzisionsoptionen dort, wo virale Vektoren an ihre Grenzen stoßen.
Regulatorische Fast-Track-Wege für nicht virale Verabreichungstherapeutika
Dedizierte FDA-Leitlinien für Oligonukleotide und das Plattformbezeichnungsprogramm bieten Entwicklern klarere Roadmaps und eine fortlaufende Datenprüfung, was die Entwicklungszyklen verkürzt. Die Entwurfsregeln der britischen MHRA für individualisierte mRNA-Krebsimpfstoffe stärken die globale Harmonisierung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Komplexe, kapitalintensive GMP-Produktion von Nanoträgern | -1.40% | Global, mit stärkerem Einfluss in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Ungewisse langfristige Toxizitäts- und Biodistributionsprofile | -1.10% | Global, mit strengerer Aufsicht in EU und USA | Langfristig (≥ 4 Jahre) |
| Patentdickicht bei proprietären ionisierbaren Lipiden, das die Handlungsfreiheit einschränkt | -0.80% | Global, mit konzentriertem Einfluss in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Umwelt- und Gesundheitsbedenken hinsichtlich Nanopartikelabfallströmen | -0.60% | EU und Nordamerika führend, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe, kapitalintensive GMP-Produktion von Nanoträgern
Der Bau einer LNP-Anlage, die GMP-Anforderungen erfüllt, kann 100 Millionen USD übersteigen und erfordert eine hochpräzise Steuerung von Lipidverhältnissen, Durchflussraten und Aufreinigung. Analytische Instrumente zur Partikelcharakterisierung erhöhen die Betriebskosten, und Fachkräftemangel in Schwellenländern verlangsamt den Technologietransfer.
Ungewisse langfristige Toxizitäts- und Biodistributionsprofile
Nanopartikel interagieren auf komplexe Weise mit biologischen Systemen. Metallbasierte Partikel können oxidativen Stress und endotheliale Dysfunktion verursachen, was die Notwendigkeit lebenslanger Überwachungsrahmen selbst für scheinbar biologisch abbaubare Lipide unterstreicht.[3] Regulierungsbehörden fordern nun erweiterte Toxikologiepakete, insbesondere für pädiatrische und chronische Indikationen, bei denen die kumulative Exposition eine Rolle spielt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trägertyp:
Exosomen treiben die Zielsteuerung der nächsten Generation voranLipid-Nanopartikel kontrollierten im Jahr 2026 38,2 % des Umsatzes, gestützt durch validierte Großserienproduktion. Exosomen werden jedoch mit einer CAGR von 18,4 % bis 2032 den schnellsten Anteil an neuen Mitteln auf sich ziehen, dank intrinsischer Biokompatibilität und der Fähigkeit, die Blut-Hirn-Schranke zu überwinden. Der Markt für nicht-virale Arzneimittelabgabesysteme begünstigt Plattformen, die skalierbare Prozesse mit gewebezielender Präzision verbinden, und das Exosom-Engineering profitiert nun von verbesserten Aufreinigungs- und Nutzlastbeladungsmethoden.
Polymere Träger erfahren eine stetige, anwendungsspezifische Akzeptanz, insbesondere dort, wo eine kontrollierte Freisetzung von größter Bedeutung ist. Hybride anorganisch-lipidische Konstrukte wie siliziumstabilisierte LNPs fügen Bildgebungsfunktionalität hinzu und bieten modulare Oberflächen für die Ligandenanbindung. Die Regulierungsbehörden verfeinern modalitätsspezifische CMC-Checklisten, was das Feld für diversifizierte Trägerportfolios innerhalb des breiteren Marktes für nicht-virale Arzneimittelabgabesysteme ebnet.



Nach therapeutischer Nutzlast:
mRNA-Dominanz weitet sich über Impfstoffe hinaus ausDas mRNA- und saRNA-Cluster entfiel auf 42,7 % der Umsätze im Jahr 2026 und wird bis 2032 jährlich um 19,7 % wachsen, was seine zentrale Rolle in der Marktgrößenprognose für nicht-virale Arzneimittelabgabesysteme unterstreicht. Die Plattformvielseitigkeit ermöglicht die schnelle Kodierung jedes beliebigen Proteins, und saRNA reduziert den Dosisbedarf, ohne die Wirksamkeit zu beeinträchtigen.
siRNA, DNA-Plasmide und CRISPR-Frachten behalten eine zweistellige Dynamik bei, indem sie onkologische und seltene Krankheitsindikationen adressieren, die dauerhafte oder hochspezifische Editierungen erfordern. Die Abgabe von DNA-kodierten Biologika mittels Lipid-Nanopartikeln erzielte eine starke In-vivo-Expression mit günstigem Sicherheitsprofil und ebnete den Weg für größere Strukturgene, die zuvor für virale Vektoren nicht zugänglich waren.
Nach Verabreichungsweg:
Intranasale Verabreichung gewinnt an DynamikIntravenöse Formulierungen hielten im Jahr 2026 51,9 % des Umsatzes und profitierten von etablierten Dosierungsprotokollen und einer unkomplizierten pharmakokinetischen Überwachung. Intranasale Programme hingegen führen das Wachstum mit einer CAGR von 19,2 % an und nutzen direkte Nase-zu-Gehirn-Wege, die den First-Pass-Metabolismus und die systemische Verdünnung umgehen.
Orale und transdermale Ansätze schreiten durch strukturelles Engineering voran, das Nukleinsäuren vor rauen gastrischen oder dermalen Umgebungen schützt. Die Patentaktivität rund um nasale Sprühvorrichtungen bestätigt einen Innovationsboom, der sich auf neurologische Erkrankungen mit hohem ungedecktem Bedarf konzentriert. Die Verbreitung routenoptimierter Plattformen erweitert den Markt für nicht-virale Arzneimittelabgabesysteme und verbessert die Therapietreue der Patienten.

Nach therapeutischer Anwendung:
Genetische Erkrankungen beschleunigen die TranslationDie Onkologie behielt im Jahr 2026 mit einem Umsatzanteil von 35,4 % die Führungsposition, angetrieben durch die rasche Akzeptanz tumorzielender Nanopartikelformulierungen, die darauf ausgelegt sind, der Immunerkennung zu entgehen. Dennoch wird erwartet, dass genetische und seltene Erkrankungen – beflügelt durch erstmalige Zulassungen wie ELEVIDYS – bis 2032 jährlich um 20,3 % expandieren und den Markt für nicht-virale Arzneimittelabgabesysteme in Richtung lebenslanger krankheitsmodifizierender Therapien verschieben.
Infektionskrankheiten bleiben dank Plug-and-Play-Impfstoffvorlagen ein stabiler Beitragsfaktor, während neurologische und metabolische Kategorien an Dynamik gewinnen, da Träger, die die Blut-Hirn-Schranke überwinden und spezifische Zelltypen ansprechen können, auf dem Weg zu Spätphasenstudien voranschreiten.
Nach Endnutzer:
CDMOs profitieren von der Komplexität der HerstellungPharma- und Biotechunternehmen erwirtschafteten im Jahr 2026 48,1 % des Umsatzes, indem sie Entdeckung und Kommerzialisierung vorantrieben. Auftragsforschungs- und -herstellungsorganisationen verzeichneten eine CAGR von 21,8 % und sind bereit, einen größeren Anteil am Markt für nicht-virale Arzneimittelabgabesysteme zu gewinnen, da Auftraggeber die Lipidsynthese, Nanopartikelformulierung sowie Abfüll- und Veredelungsdienstleistungen auslagern.
Beispiele hierfür sind die Expansion von Vernal Biosciences in die GMP-mRNA- und LNP-Produktion sowie die Zusammenarbeit von Evonik mit ST Pharm zur Bereitstellung von End-to-End-Nukleinsäurelösungen. Starke Compliance-Erfolgsbilanz und globale Kapazitäten positionieren führende CDMOs als unverzichtbare Partner für Unternehmen, denen es an eigener Fertigungstiefe mangelt.
Geografische Analyse
Markt für nicht-virale Arzneimittelabgabesysteme in Nordamerika
Nordamerika entfiel im Jahr 2026 auf 42,7 % der Ausgaben, unterstützt durch FDA-Leitlinien, die die Pharmakologie von Oligonukleotiden klären, sowie durch kumulierte Unternehmens-F&E-Ausgaben von über 4,5 Milliarden USD pro Jahr. Strategische Kooperationen, wie die Generation Bio-Allianz von Moderna, demonstrieren einen Clustereffekt in Boston und San Diego, wo Risikokapitalnetzwerke, Produktionsanlagen und regulatorisches Fachwissen zusammenkommen.
Markt für nicht-virale Arzneimittelabgabesysteme in Europa
Europa hält dank harmonisierter EMA-Richtlinien und einer etablierten Lieferbasis in Deutschland, der Schweiz und dem Vereinigten Königreich einen bedeutenden Anteil am Markt für nicht-virale Arzneimittelabgabesysteme. BioNTechs Übernahme von CureVac für 1,25 Milliarden USD konsolidierte geistiges Eigentum und Produktionskapazitäten auf dem gesamten Kontinent mit dem Ziel, Personalisierte Impfstoffe der nächsten Generation zu erschließen. Partnerschaften zwischen Evonik und KNAUER zur Verfeinerung der LNP-Skalierung spiegeln Europas Fokus auf fortschrittliche Fertigung und Nachhaltigkeitsprinzipien wider.
Markt für nicht-virale Arzneimittelabgabesysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 22,5 %. Japan investiert in inländische mRNA-Anlagen, was durch die Beteiligung von Meiji Seika Pharma an ARCALIS zur Stärkung lokaler Lieferketten veranschaulicht wird. China baut CDMO-Kapazitäten für Oligonukleotide aus und zieht globale Kunden an, die eine kosteneffiziente und dennoch konforme Fertigung suchen. Regionale Regulierungsbehörden orientieren sich zunehmend an ICH-Standards, was die Hürden für grenzüberschreitende Produktzulassungen senkt und den adressierbaren Markt für nicht-virale Arzneimittelabgabesysteme vergrößert.
Wettbewerbslandschaft
Marktkonzentration
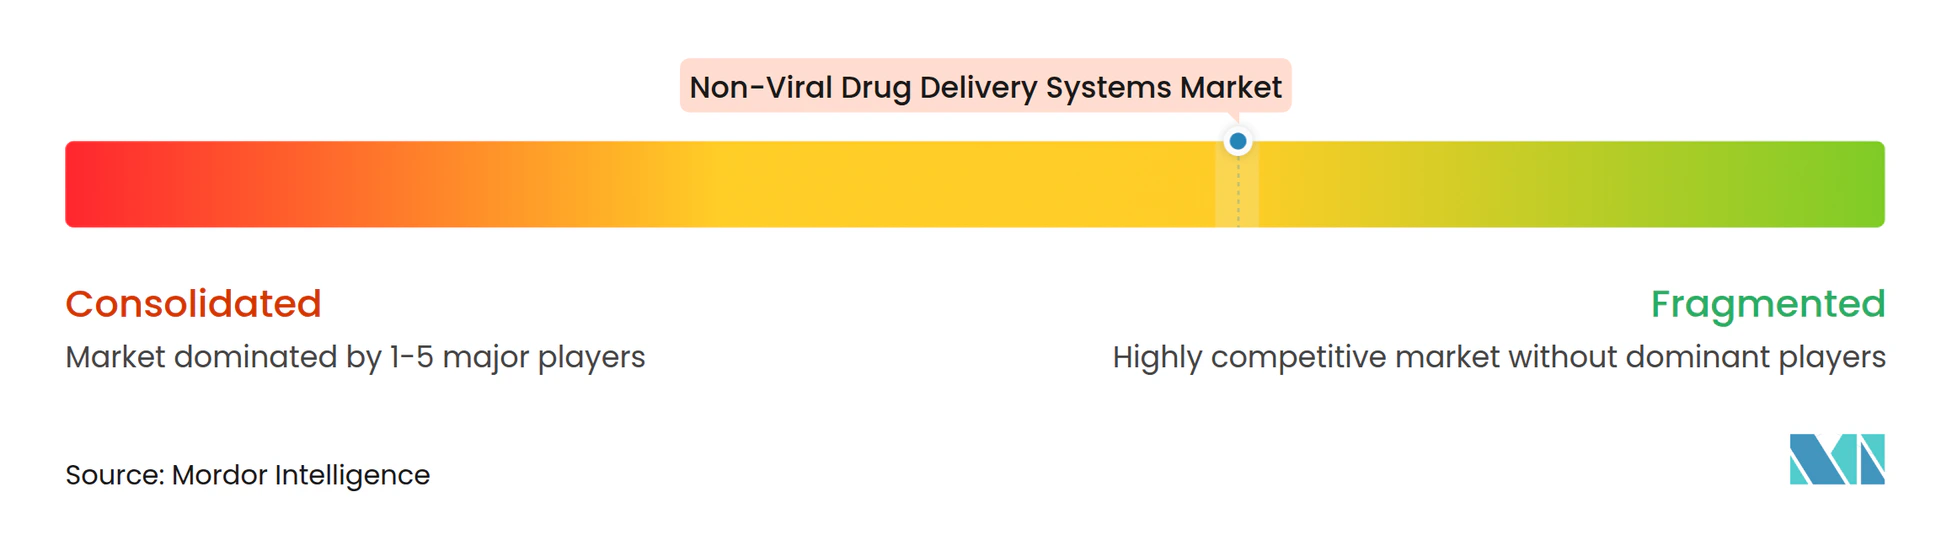
Der Markt für nicht virale Wirkstoffverabreichungssysteme ist nach wie vor mäßig fragmentiert. Führende Akteure integrieren die vorgelagerte Lipidsynthese mit der nachgelagerten Abfüllung und Verpackung, um schlüsselfertige Lösungen anzubieten, während mittelgroße Innovatoren sich auf Nischenträger oder Krankheitsbereiche konzentrieren. Die Deals von BioNTech mit CureVac AG und Biotheus veranschaulichen einen Konsolidierungstrend, der darauf abzielt, mRNA-Design, Herstellung und klinische Pipelines unter einem Dach zu vereinen.
Die Intensität des geistigen Eigentums nimmt zu: Seit 2017 wurden über 1.300 Patente für fusogenbasierte Verabreichungssysteme angemeldet, was sowohl Chancen in weißen Flecken als auch Herausforderungen bei der Handlungsfreiheit schafft. Partnerschaften zwischen CordenPharma und Certest zur gemeinsamen Entwicklung ionisierbarer Lipide adressieren Patentengpässe und sichern gleichzeitig kommerzielle Versorgung.
Wettbewerbsvorteile hängen nun von KI-gestützter Formulierung, agiler Durchlaufproduktion und etablierten regulatorischen Beziehungen ab. Unternehmen, die diese drei Säulen erreichen, sichern sich schnellere Zulassungen, niedrigere Kostenstrukturen und differenzierte klinische Leistung und positionieren sich damit für Premiumpreise und größere Anteile am künftigen Wachstum des Marktes für nicht virale Wirkstoffverabreichungssysteme.
Marktführer der Branche für nicht virale Wirkstoffverabreichungssysteme
-
Moderna Inc.
-
BioNTech SE
-
Acuitas Therapeutics
-
Arcturus Therapeutics
-
Precision NanoSystems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-virale Arzneimittelabgabesysteme Unternehmen in diesem Bericht
- Moderna
- BioNTech
- Acuitas Therapeutics
- Arcturus Therapeutics
- Precision NanoSystems
- CordenPharma
- Evonik Industries
- Merck KGaA (MilliporeSigma)
- Cytiva
- Thermo Fisher Scientific
- Genevant Sciences
- Alnylam Pharmaceuticals
- CureVac AG
- Intellia Therapeutics
- Exelead (Catalent)
- Ionis Pharmaceuticals
- Sarepta Therapeutics
- Capsida Biotherapeutics
- NanoCarrier Co., Ltd.
- Pfizer
Neueste Industrielle Entwicklungen in Markt für nicht-virale Arzneimittelabgabesysteme
- Juni 2025: BioNTech stimmte der Übernahme von CureVac AG in einem reinen Aktientausch im Wert von 1,25 Milliarden USD zu, um mRNA-Expertise für Krebsimpfstoffe der nächsten Generation zu bündeln.
- April 2025: BioNTech und Triastek stellten eine potenzielle Partnerschaft im Wert von 1,2 Milliarden USD zur Entwicklung von 3D-gedruckten oralen RNA-Therapeutika vor.
- April 2025: Die FDA erteilte dem saRNA-H5N1-Impfstoff ARCT-2304 von Arcturus den Fast-Track-Status.
- Januar 2025: Evonik Industries AG kooperierte mit ST Pharm, um gemeinsam Nukleinsäuresynthese- und LNP-Formulierungsdienstleistungen anzubieten und die End-to-End-Entwicklung von RNA-Arzneimitteln zu vereinfachen.
Umfang des globalen Berichts über den Markt für nicht virale Wirkstoffverabreichungssysteme
Segmentierungsübersicht
| Lipid-Nanopartikel |
| Polymere Nanopartikel |
| Liposomen |
| Exosomen und extrazelluläre Vesikel |
| Anorganische und hybride Nanoträger |
| mRNA und saRNA |
| siRNA / RNAi |
| DNA-Plasmide und Genomeditionierungssysteme (CRISPR/Cas, TALEN) |
| Niedermolekulare Wirkstoffe |
| Proteine und Peptide |
| Intravenös |
| Intranasal |
| Oral |
| Transdermal / Topisch |
| Sonstige (okular, inhalativ usw.) |
| Onkologie |
| Genetische und seltene Erkrankungen |
| Infektionskrankheiten |
| Neurologische Erkrankungen |
| Metabolische und endokrine Erkrankungen |
| Pharma- und Biotechnologieunternehmen |
| CDMOs / CROs |
| Akademische und Forschungseinrichtungen |
| Krankenhäuser und Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Trägertyp | Lipid-Nanopartikel | |
| Polymere Nanopartikel | ||
| Liposomen | ||
| Exosomen und extrazelluläre Vesikel | ||
| Anorganische und hybride Nanoträger | ||
| Nach therapeutischer Nutzlast | mRNA und saRNA | |
| siRNA / RNAi | ||
| DNA-Plasmide und Genomeditionierungssysteme (CRISPR/Cas, TALEN) | ||
| Niedermolekulare Wirkstoffe | ||
| Proteine und Peptide | ||
| Nach Verabreichungsweg | Intravenös | |
| Intranasal | ||
| Oral | ||
| Transdermal / Topisch | ||
| Sonstige (okular, inhalativ usw.) | ||
| Nach therapeutischer Anwendung | Onkologie | |
| Genetische und seltene Erkrankungen | ||
| Infektionskrankheiten | ||
| Neurologische Erkrankungen | ||
| Metabolische und endokrine Erkrankungen | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| CDMOs / CROs | ||
| Akademische und Forschungseinrichtungen | ||
| Krankenhäuser und Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für nicht-virale Arzneimittelabgabesysteme und welches Wachstum wird bis 2032 erwartet?
Er belief sich im Jahr 2027 auf 28,02 Milliarden USD und wird voraussichtlich bis 2032 einen Wert von 28,02 Milliarden USD erreichen, mit einer CAGR von 17,19 %.
Welcher Nutzlasttyp führt den Umsatz bei nicht viralen Wirkstoffverabreichungssystemen an?
mRNA und saRNA hielten zusammen im Jahr 2026 einen Anteil von 42,7 % und bleiben die am schnellsten wachsende Nutzlastklasse.
Warum gewinnen Auftragsherstellungsorganisationen in diesem Bereich Marktanteile?
Die GMP-Produktion von Lipid-Nanopartikeln ist kapitalintensiv, was Auftraggeber dazu veranlasst, an CDMOs auszulagern, die auf komplexe Formulierung und regulatorische Compliance spezialisiert sind.
Welche geografische Region wächst am schnellsten?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 22,5 %, angetrieben durch die F&E-Führungsrolle Japans und die CDMO-Kapazitäten Chinas.
Was ist das wesentliche Hemmnis für die langfristige Akzeptanz?
Unsicherheit hinsichtlich der Toxizität bei chronischer Dosierung und der Biodistribution erfordert erweiterte Sicherheitsstudien, was den Fortschritt in späten Phasen verlangsamt.