
Marktgröße und Marktanteil für nachhaltige pharmazeutische Verpackungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
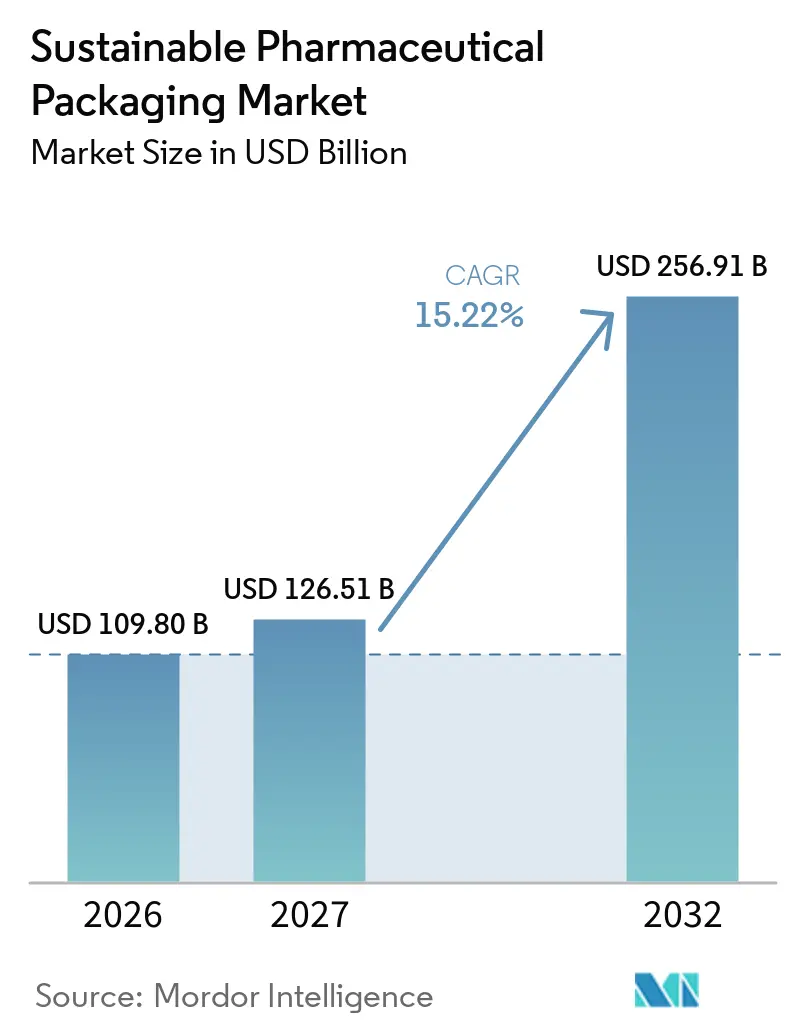
| Marktgröße (2027) | 126.51 Milliarden US-Dollar |
| Marktgröße (2032) | 256.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.22 % |
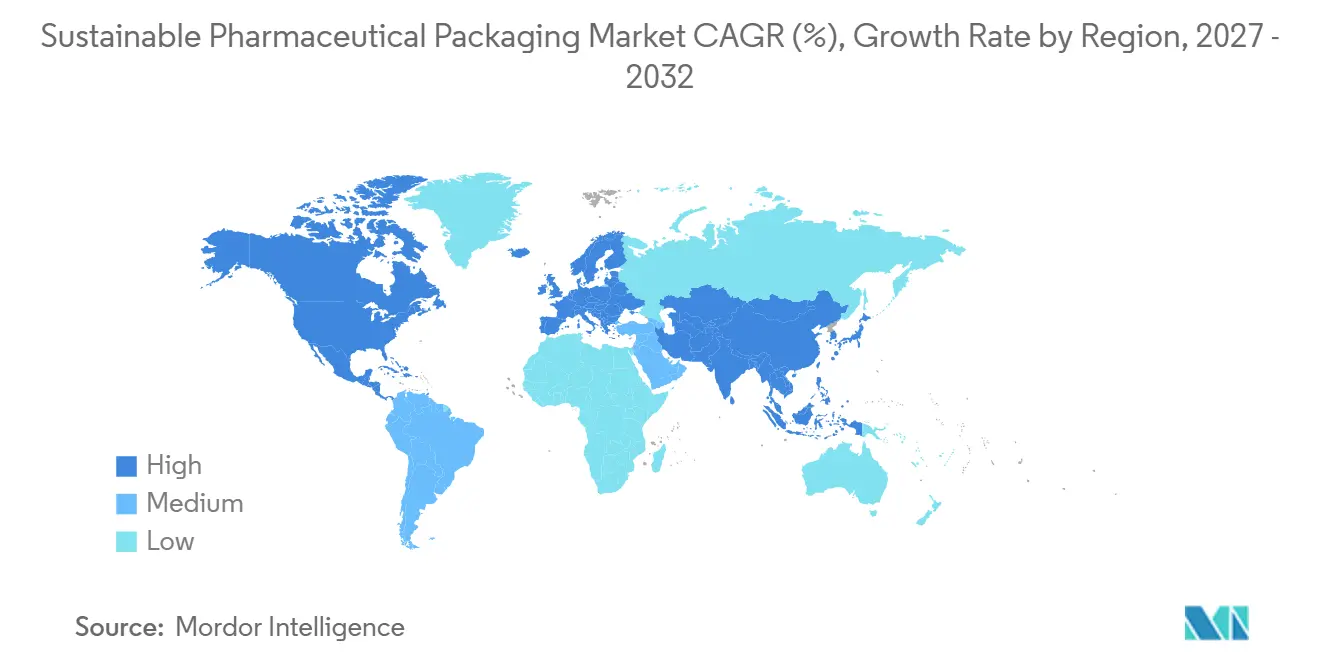
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
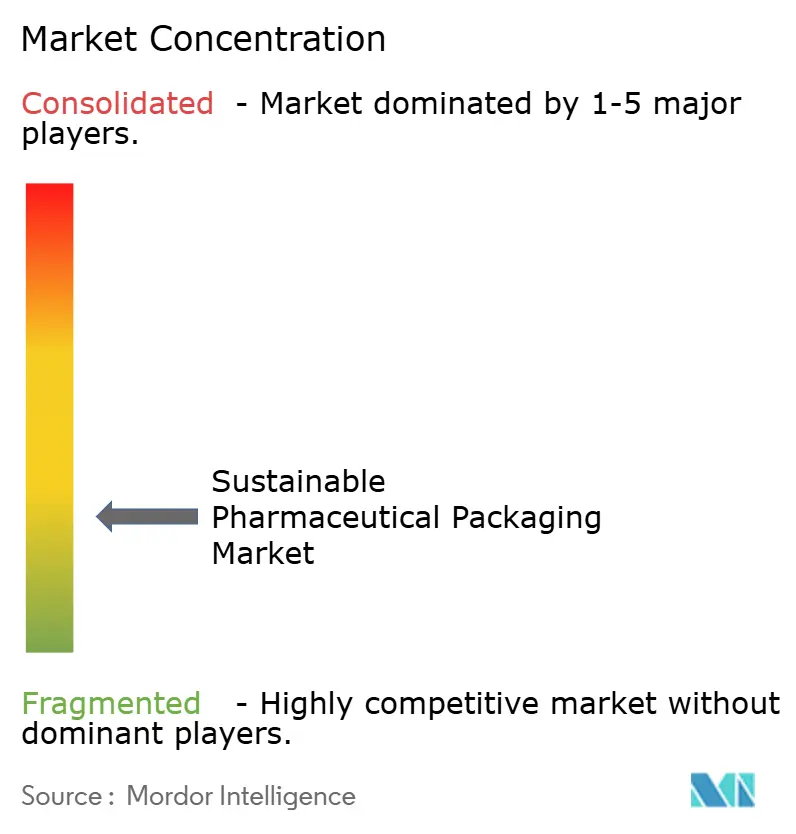
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige pharmazeutische Verpackungen von Mordor Intelligence
Die Marktgröße für nachhaltige pharmazeutische Verpackungen wurde im Jahr 2026 auf 109,80 Milliarden USD geschätzt und wird voraussichtlich von 126,51 Milliarden USD im Jahr 2027 auf 256,91 Milliarden USD bis 2032 wachsen, mit einer CAGR von 15,22 % während des Prognosezeitraums (2027–2032).
Verschärfte Regelungen zur erweiterten Herstellerverantwortung in Europa, dem Vereinigten Königreich und mehreren US-Bundesstaaten schaffen unmittelbare Kostenanreize für recycelbare und kohlenstoffarme Designs, die Unternehmensinvestitionen in neue Materialien und Fertigungssysteme beschleunigen. Nordamerika behält seine Führungsposition dank einer ausgereiften Sammelinfrastruktur und früher Kreislaufwirtschaftspilotprojekte. Verpackungshersteller priorisieren die Materialgewichtsreduzierung und die Verwendung von Post-Consumer-Rezyklaten, um Frachtemmissionen zu senken und Recyclingquoten zu erfüllen. KI-gestützte Designwerkzeuge reduzieren den Materialeinsatz weiter, ohne die Integrität zu beeinträchtigen. Die Wettbewerbsintensität dreht sich um technologische Differenzierung, da regulatorische Compliance-Kosten Unternehmen begünstigen, die Barriereleistung und Rückverfolgbarkeit im großen Maßstab zertifizieren können, was den preisbasierten Wettbewerb einschränkt und Markteintrittsbarrieren erhöht.
Wichtigste Erkenntnisse des Berichts
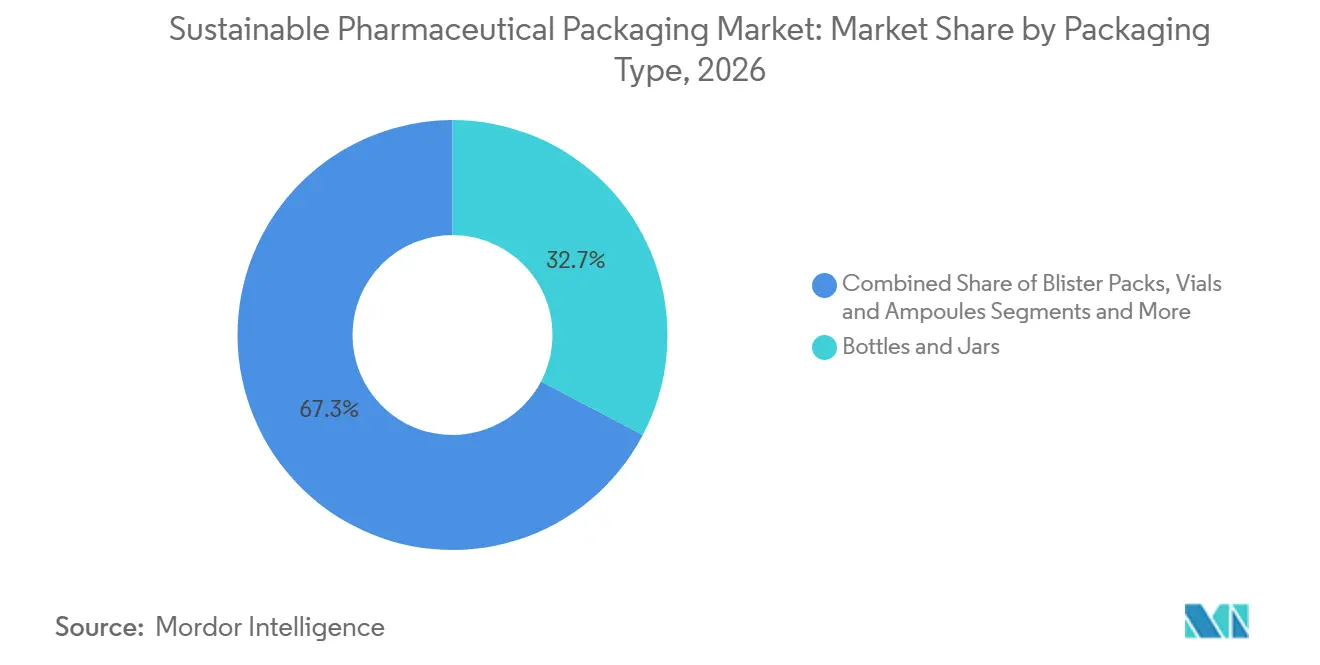
- Nach Verpackungstyp hielten Flaschen und Gläser im Jahr 2026 einen Marktanteil von 32,7 % am Markt für nachhaltige pharmazeutische Verpackungen, während vorgefüllte Spritzen und Kartuschen bis 2032 die höchste CAGR von 16,80 % verzeichneten.
- Nach Materialtyp führten konventionelle Kunststoffe mit einem Anteil von 45,2 % im Jahr 2026, während Biokunststoffe und pflanzenbasierte Polymere bis 2032 voraussichtlich mit einer CAGR von 17,50 % wachsen werden.
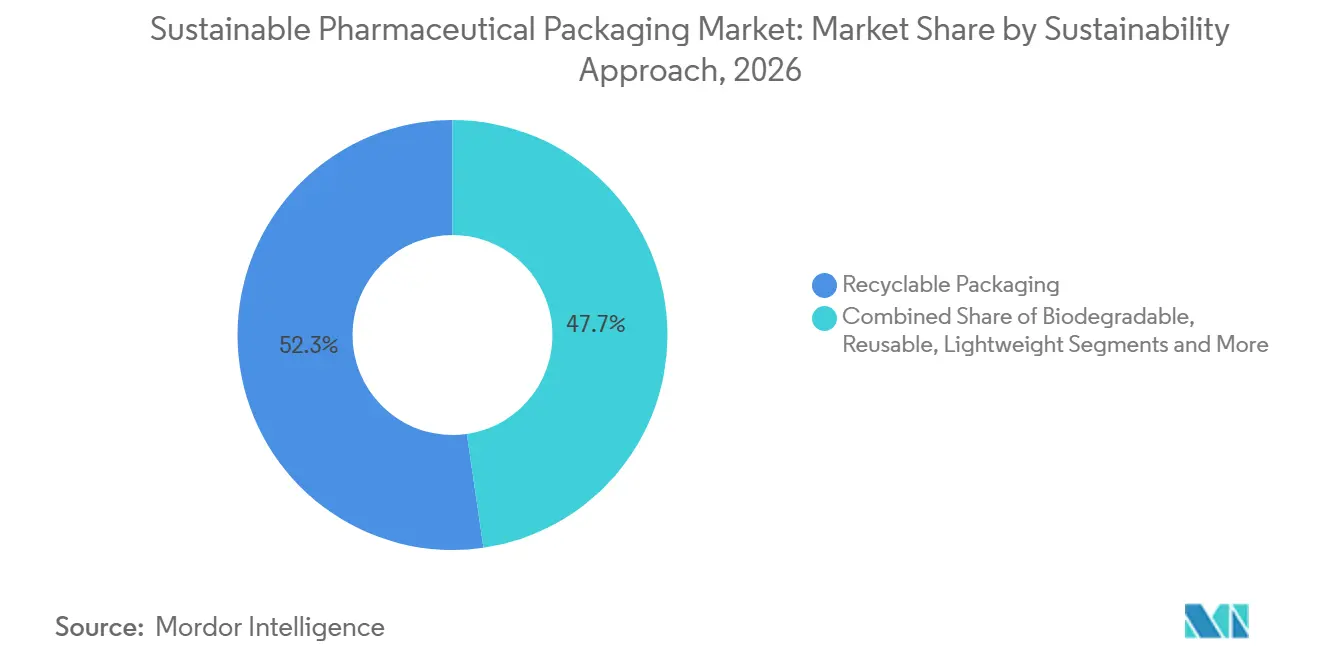
- Nach Nachhaltigkeitsansatz beherrschten recycelbare Systeme im Jahr 2026 52,3 % der Marktgröße für nachhaltige pharmazeutische Verpackungen, und biologisch abbaubare oder kompostierbare Formate werden zwischen 2025 und 2032 mit einer CAGR von 17,20 % wachsen.
- Nach Arzneimittelform entfielen auf feste Darreichungsformen im Jahr 2026 60,1 % des Marktanteils, während parenterale Verpackungen die höchste CAGR von 18,40 % bis 2032 aufweisen.
- Nach Endnutzer kontrollierten pharmazeutische Hersteller im Jahr 2026 einen Anteil von 68,8 %, während Lohnverpackungsorganisationen die stärkste CAGR von 18,10 % bis 2032 verzeichnen.
- Nordamerika erfasste im Jahr 2026 38,1 % der Marktgröße für nachhaltige pharmazeutische Verpackungen, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 19,30 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge EPR- und Recyclingvorschriften | +4.20% | Global, früher Schwerpunkt in der EU, dem Vereinigten Königreich und ausgewählten US-Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes umweltbewusstes Käuferverhalten | +3.10% | Kernmärkte Nordamerika und EU, Ausweitung auf städtische Gebiete im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kostenoptimierung durch Gewichtsreduzierung | +2.80% | Globale Fertigungszentren, insbesondere asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Netto-Null-Verpflichtungen des Pharmesektors | +2.30% | Global, angeführt von multinationalen Unternehmen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Optimierung des Kaltkettendesigns | +1.40% | Nordamerika und EU mit Ausstrahlungseffekten auf den entwickelten asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mikro-Verpackungen für personalisierte Medizin | +0.80% | Nordamerika und EU, selektiver Einsatz in Japan und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge EPR- und Recyclingvorschriften
Anforderungen zur erweiterten Herstellerverantwortung verlagern Abfallbewirtschaftungskosten auf Verpackungseigentümer und veranlassen eine sofortige Neugestaltung von Primärbehältern und Sekundärkartons, um schwer recycelbare Polymere zu eliminieren. Die Europäische Union schreibt bis 2030 einen Recyclinganteil von 30 % für PET-Arzneimittelverpackungen vor und verbietet ab August 2026 PFAS in Kontaktmaterialien. Colorado und Oregon führten im Juli 2025 parallele Regelungen ein, und das Vereinigte Königreich ersetzte seinen Rahmen von 2007 durch strengere Recyclingziele, die mit kontinentalen Standards übereinstimmen. Da die Compliance-Termine innerhalb eines Zwei-Jahres-Fensters liegen, können Hersteller Werkzeugaufrüstungen über mehrere Verkaufsregionen amortisieren, was Kapitalbudgets für Anlagenumrüstungen und die Qualifizierung von Post-Consumer-Rezyklaten beschleunigt. Die Nachfrage nach zertifiziertem pharmazeutischem Rezyklat übersteigt daher das kurzfristige Angebot, was zu strategischen Abnahmevereinbarungen zwischen Arzneimittelherstellern und Recyclern führt. Verpackungslieferanten, die Rückverfolgbarkeit und Reinheit validieren können, gewinnen Erstmover-Preissetzungsmacht und etablieren gleichzeitig Vorlagen für globale Rollouts in Asien und Lateinamerika.
Wachsendes umweltbewusstes Käuferverhalten
Verbraucherumfragen zeigen, dass 46 % der Befragten bewusst nachhaltige Gesundheitsprodukte kaufen und 85 % direkte Auswirkungen des Klimawandels in ihrem Alltag spüren. Krankenhäuser und Einkaufsgemeinschaften verstärken diesen Trend, indem sie CO₂-Fußabdruck-Gewichtungen in Ausschreibungsbewertungen einfließen lassen, was Arzneimittelmarken mit messbaren Umweltkennzeichnungen belohnt. Sanofi verpflichtet sich, nach 2025 nur noch ökologisch gestaltete Produkte auf den Markt zu bringen, und sein Impfstoff-Spritzenprogramm wechselt zu blisterfreien Wellpappentrays, um Deponieabfälle zu reduzieren. Nachhaltigkeitszertifizierung wird daher sowohl zu einem Proxy für Markenwert als auch für institutionelle Zulassung, was die branchenweite Einführung der Offenlegung von Lebenszyklusanalysen fördert. Die Betonung ökologischer Glaubwürdigkeit hilft Premium-Formaten, höhere Margen zu erzielen und damit die inkrementellen Kosten biobasierter Harze und Mehrschichtfolientrennungstechnologie auszugleichen. Das Wachstumsmomentum ist in Nordamerika und Westeuropa am stärksten. Dennoch beginnen multinationale Einzelhandelsapotheken in Shanghai und Mumbai, Kohlenstoffbewertungen auf Online-Produktseiten aufzulisten, was das Bewusstsein in den wachstumsstarken Metropolen des asiatisch-pazifischen Raums beschleunigt.
Kostenoptimierung durch Gewichtsreduzierung
Materialreduzierungsinitiativen verringern Harzvolumina um bis zu 10 %, während die Funktionsleistung durch Finite-Elemente-Analyse und maschinelles Lernverfahren zur Formoptimierung erhalten bleibt. Amazons algorithmische Verpackung reduziert Schadensansprüche um 24 % und senkt die Frachtkosten um 5 %, was übertragbare Vorteile für den pharmazeutischen Vertrieb demonstriert, wo das Gewicht temperaturgesteuerter Nutzlasten den Kraftstoffverbrauch beeinflusst. Berry Globals ClariPPil-Glas weist 71 % niedrigere CO₂-Emissionen von der Wiege bis zum Werkstor auf als eine herkömmliche PET-Flasche und ist dabei vollständig recycelbar. Solche Beispiele belegen, dass Nachhaltigkeit unmittelbare betriebliche Einsparungen statt aufgeschobener Compliance-Kosten erzeugen kann, was die Genehmigung auf Vorstandsebene sowohl im Markenprodukt- als auch im Generikasegment erleichtert. Lohnabfüller im asiatisch-pazifischen Raum setzen auf Gewichtsreduzierung, da ein reduzierter Materialfluss die Importzölle auf Primärbehälter senkt und die Rücklogistikgebühren für erweiterte Herstellerverpflichtungen reduziert, was das Wachstum des Marktes für nachhaltige pharmazeutische Verpackungen stärkt.
Netto-Null-Verpflichtungen des Pharmasektors
Die Treibhausgasemissionen der Biowissenschaften übertreffen den Automobilsektor um 55 %, was Vorstände dazu veranlasst, aggressive Scope-3-Ziele zu setzen, die Verpackungen ausdrücklich einschließen. AstraZeneca plant nahezu null Emissionen in der Wertschöpfungskette bis 2040, und Merck verfolgt ähnliche Meilensteine für 2035, was Lieferanten zwingt, die Kohlenstoffintensität bis zur Rohstoffbeschaffung zu validieren. Astellas bringt eine Blisterverpackung pflanzlichen Ursprungs auf den Markt, die den CO₂-Fußabdruck um 40–60 % reduziert, was die breite Akzeptanz von Bioverbundlaminaten signalisiert.[1] Diese Verpflichtungen garantieren eine mehrjährige Nachfragesichtbarkeit für recycelbare und biobasierte Formate und fördern Kapitalinvestitionen in fermentationsbasierte Monomerkapazitäten und Mikrowellen-Recyclinganlagen. Finanzmärkte belohnen solche Schritte, da die Ausgabe nachhaltiger Anleihen, die an Verpackungsmeilensteinen gebunden sind, die gewichteten durchschnittlichen Kapitalkosten für konforme Hersteller senkt. Der kumulative Effekt unterstützt das langfristige Wachstum des Marktes für nachhaltige pharmazeutische Verpackungen über politische Mandate hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufpreise für grüne Materialien | -2.90% | Global, besonders ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Leistungslücken bei Barriereeigenschaften | -1.80% | Global, insbesondere bei feuchtigkeitsempfindlichen Formulierungen | Mittelfristig (2–4 Jahre) |
| Knappes pharmazeutisches Recyclingmaterial | -1.40% | Lieferketten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| CO₂-Aufwand der Kompostierungslogistik | -0.70% | Regionen mit begrenzter Kompostierungsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufpreise für grüne Materialien
Biobasierte Harze kosten aufgrund begrenzter industrieller Skalierung und spezialisierter Verarbeitungsanforderungen häufig 20–50 % mehr als erdölbasierte Kunststoffe. Selbst wenn Käufer höhere Inputkosten akzeptieren, um Zuteilungen zu sichern, verschärft die Volatilität der Rohstoffversorgung die Planungsunsicherheit in Schwellenmärkten, wo die Erstattungsmargen eng sind. Der US-amerikanische Bundesplan, 90 % der Kunststoffe über zwei Jahrzehnte auf biobasierte Rohstoffe umzustellen, signalisiert eine größere Kapazitätsabsicht, verdeutlicht aber auch den Umfang des erforderlichen Kapitals, um Preisparität zu erreichen. Pharmazeutische Exporteure nach Afrika und Südostasien, wo die Gesundheitssystembudgets begrenzt sind, stehen daher kurzfristig vor Kostenhürden, die die sofortige Einführung von Premium-Nachhaltigkeitsformaten dämpfen.
Leistungslücken bei Barriereeigenschaften
Aktive pharmazeutische Wirkstoffe erfordern häufig strengen Feuchtigkeits- und Sauerstoffschutz, den viele frühe biologisch abbaubare Materialien nicht erfüllen konnten. Hyperthermal wasserstoffinduzierte Vernetzung senkt nun die Sauerstoffdurchlässigkeit von PLA um 99,7 % und reduziert den Wasserdampfdurchgang um 50,7 %, was die Lücke zu hochdichtem Polyethylen verringert.[2] Borsäurevernetzte Poly(vinylalkohol)-Beschichtungen verbessern ebenfalls die Barrierezuverlässigkeit und erhalten dabei die Kompostierbarkeit. Dennoch verlängern vollständige Pharmakopöe-Validierungen und regulatorische Einreichungen die Vermarktungszeiträume, was einige feuchtigkeitsempfindliche Arzneimittel in Glas- oder Mehrschichtfolienverpackungen hält. Die vorübergehende Diskrepanz verlangsamt die Gesamtsubstitution, insbesondere dort, wo Haltbarkeitsgarantien globale Vertriebsverträge unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
Vorgefüllte Systeme treiben Innovation voranVorgefüllte Spritzen und Kartuschen stellen das am schnellsten wachsende Segment mit einer CAGR von 16,80 % bis 2032 dar, gestützt durch den Anstieg biologischer Therapien und Selbstverabreichungstrends, die sich während der COVID-19-Ära verstärkt haben. Verbesserte Rückverfolgbarkeit durch eingebettete RFID-Technologie und Designoptimierungen, die Überfüllung minimieren, Produktverluste und medizinische Fehler reduzieren sowie den Mehrwert für Kostenträger und Leistungserbringer verbessern. Flaschen und Gläser dominieren weiterhin mit einem Marktanteil von 32,7 % am Markt für nachhaltige pharmazeutische Verpackungen im Jahr 2026 und bedienen überwiegend feste orale Darreichungsformen und rezeptfreie Flüssigkeiten. Fläschchen und Ampullen bleiben für Impfkampagnen und onkologische Injektabilia unverzichtbar, und Beutel oder Pouches decken den Patientenkomfort bei Einzeldosis-Rehydratationssalzen in einkommensschwachen Regionen ab. Das Segment zeigt eine Konvergenz, da Marken biobasierte HDPE-Flaschen und Holz-Kunststoff-Hybride testen, die sich in bestehende Abfüllanlagen integrieren lassen. Das Wachstum der Marktgröße für nachhaltige pharmazeutische Verpackungen ergibt sich daher sowohl aus der Einführung fortschrittlicher Verabreichungssysteme als auch aus Nachrüstinnovationen bei herkömmlichen Formaten.
Der Markt für nachhaltige pharmazeutische Verpackungen verzeichnet eine verstärkte Forschung und Entwicklung hin zu modularen Blisterdesigns, die den PVC-Einsatz reduzieren und Mono-Material-Recyclingströme ermöglichen. Maschinenhersteller bewerben Werkzeugeinsätze, die innerhalb von Stunden zwischen Blister- und Beutellinien wechseln können, was Umrüstzeiten verkürzt und Energie spart. Lohnabfüller in Europa investieren in robotergestützte Pick-and-Place-Einheiten, die empfindliche Glasfläschchen mit geringeren Bruchraten handhaben können, und verbinden Effizienzgewinne mit Kohlenstoffreduzierungszielen. Da das Branchenvolumen zu höherpotenten Arzneimitteln migriert, steigen die Anforderungen an die Kontaminationskontrolle, was vorsterilisierte Nestformate gegenüber der Massenabfüllung in Glas begünstigt. Diese Dynamik erhält das Potenzial für Premiumpreise bei fortschrittlichen Primärbehältern und fördert gleichzeitig die kontinuierliche Verbesserung von Mainstream-Flaschen- und Glasdesigns im Markt für nachhaltige pharmazeutische Verpackungen.


Nach Materialtyp:
Durchbruch bei Biokunststoffen beschleunigt sichBiokunststoffe und pflanzenbasierte Polymere wachsen mit der höchsten CAGR von 17,50 %, angetrieben durch PHA- und Algen-basierte Rohstoffe, die in Heimkompostierungsumgebungen innerhalb von vier Wochen abgebaut werden.[3] Konventionelle Kunststoffe behalten im Jahr 2026 einen Anteil von 45,2 %, da sie bewährte Leistungseigenschaften und gut etablierte pharmazeutische Validierungsprotokolle aufweisen. Glas, das für seine chemische Inertheit und hohen Barriereeigenschaften geschätzt wird, bleibt für Biologika und die Abfüllung von Impfstoffen unverzichtbar, obwohl leichte Borosilikat- und Aluminosilikatchemien den Energiebedarf bei der Produktion reduzieren. Karton ersetzt Kunststoffklappverpackungen für Sekundärverpackungen, und Aluminiumfolien schützen feuchtigkeitsempfindliche Wirkstoffe in Blistereinheiten. Die Marktgröße für nachhaltige pharmazeutische Verpackungen bei Biokunststoffflaschen steigt weiter, da Unternehmen wie TotalEnergies Corbion Luminy-PLA-Qualitäten anpassen, die der Autoklav-Sterilisation standhalten, und damit die Endanwendungseignung über den Lebensmittelbereich hinaus erweitern.
Lieferketten entwickeln sich weiter, da chemische Recycling-Start-ups gemischte Polyolefinabfälle in naphthaähnliche Rohstoffe umwandeln, die für das Cracken von pharmazeutischen Harzen geeignet sind, und damit Reinheitsunterschiede verringern. Glaslieferanten integrieren Sauerstoff-Brennstoff-Öfen, die den Energieverbrauch und CO₂ um bis zu 40 % senken und damit die Umweltbilanz des Materials trotz Gewichtsbedenken stärken. Verarbeiter experimentieren mit Silikatbarriereschichten, die mittels Plasma auf Biopolymerflaschen aufgetragen werden, um den Sauerstoffwiderstand zu verbessern, ohne die Kompostierbarkeit zu beeinträchtigen. Investoren finanzieren zunehmend regionale Pelletierungsanlagen in der Nähe von Pharmaclustern, um eine stabile Rohstoffversorgung zu sichern, Kostenstrukturen zu verbessern und die Resilienz zu stärken sowie die Einführungstrajektorien von Biokunststoffen im Markt für nachhaltige pharmazeutische Verpackungen zu festigen.
Nach Nachhaltigkeitsansatz:
Recycelbare Systeme dominierenRecycelbare Verpackungen beherrschen im Jahr 2026 einen Anteil von 52,3 %, da bestehende Sammel- und Aufbereitungsnetzwerke eine schnelle Einführung unterstützen. Geschlossene Kreislaufpilotprojekte wie das SCHOTT Pharma–Corplex–Takeda-Tray-Rückgewinnungsprojekt belegen eine 50-prozentige Treibhausgasreduzierung gegenüber Neuware-Benchmarks. Kompostierbare und biologisch abbaubare Formate steigen mit einer CAGR von 17,20 %, da Leistungslücken geschlossen werden, insbesondere durch vernetzte PVA-Beschichtungen, die Feuchtigkeitsbarriereanforderungen erfüllen. Wiederverwendbare Versandbehälter für temperaturkontrollierte Nutzlasten gewinnen für spezielle Biologika an Bedeutung und steigen von 30 % auf 70 % Durchdringung in der Flotte von CEVA Logistics bis 2030. Gewichtsreduzierung bleibt eine immergrüne Taktik, wobei KI-gestützte Strukturanalysen Designiterationen vereinfachen, die Polymermasse einsparen.
Die Nutzung erneuerbarer Energien wird zu einem wichtigen Differenzierungsmerkmal, da Werke Dachsolaranlagen integrieren und sich zu 100 % erneuerbarem Strom verpflichten, wodurch Scope-2-Reduzierungen effektiv in Produkt-Kohlenstoffdeklarationen eingebettet werden. Die vielschichtige Natur von Nachhaltigkeitsstrategien ermöglicht es Herstellern, Ansätze zu kombinieren, wie etwa leichte recycelbare PET-Verpackungen mit Post-Consumer-Rezyklaten, die in solarbetriebenen Anlagen hergestellt werden. Diese kumulierte Vorteilsstruktur beschleunigt die Compliance-Bereitschaft im Markt für nachhaltige pharmazeutische Verpackungen.
Nach Arzneimittelform:
Innovation bei parenteralen Verpackungen beschleunigt sichParenterale Formate verzeichnen die höchste CAGR von 18,40 %, da Biologika und neuartige injizierbare Therapien zunehmen. ApiJects Studie zu Kunststoffinjektoren zeigt einen geringeren CO₂-Fußabdruck und einen 100-mal geringeren Wasserverbrauch als herkömmliche Glasspritzen und verdeutlicht greifbare ökologische Vorteile ohne Einbußen bei der Sterilität. Feste Darreichungsformen bleiben mit einem Anteil von 60,1 % im Jahr 2026 der Volumenanker, stehen jedoch unter regulatorischem Druck wegen PVC/Aluminium-Blistern, die die Recyclingfähigkeit erschweren. Flüssige orale Darreichungsformen wechseln zu Bio-HDPE-Flaschen mit angebundenen Verschlüssen, um Einwegkunststoffdirektiven zu erfüllen. Topische Cremes verwenden Mono-Material-Laminattuben, und inhalierbare Geräte integrieren Post-Consumer-ABS-Gehäuse, da sich die Lieferketten weiterentwickeln. Marktanteilsgewinne im Markt für nachhaltige pharmazeutische Verpackungen hängen daher vom Zusammenspiel zwischen fortschrittlichen Therapiemodalitäten und der anhaltenden Relevanz von Mainstream-Tabletten- und Kapselströmen ab.
Innovationszentren konzentrieren sich auf verschachtelte Fläschchensysteme, die abfüllfertig geliefert werden, was die Reinigung und Depyrogenisierung vor Ort reduziert und Wasser- und Energieverbrauch senkt. RFID-fähige Verschlüsse bieten Authentifizierung für hochwertige Onkologiemedikamente, und Nahfeldsensoren zeichnen Temperaturabweichungen auf. Bei festen Darreichungsformen verbessert der Wechsel zu Durchdrück-Papierblistern die Recyclingfähigkeit ohne Beeinträchtigung der Haltbarkeit. Insgesamt unterstreichen diese Anpassungen die Breite der Designwege, die das Wachstum des Marktes für nachhaltige pharmazeutische Verpackungen vorantreiben.
Nach Endnutzer:
Expansion der LohnverpackungLohnverpackungsorganisationen wachsen mit einer CAGR von 18,10 %, da Pharmaunternehmen spezialisierte Fähigkeiten auslagern, um komplexe Compliance-Anforderungen zu bewältigen. PCI Pharma Services investiert 365 Millionen USD, um 50.660 Quadratmeter in Rockford, Illinois, und eine neue Dubliner Einrichtung mit Schwerpunkt auf injizierbaren Geräten hinzuzufügen, was eine robuste Nachfrage nach skalierbaren Nachhaltigkeitsplattformen signalisiert. Pharmazeutische Hersteller behalten mit einem Anteil von 68,8 % im Jahr 2026 die strategische Kontrolle, schließen jedoch zunehmend gemeinsame Entwicklungsvereinbarungen mit Verarbeitern ab, um kohlenstoffarme Primärbehälter gemeinsam zu entwickeln. Krankenhäuser suchen nach Dosierungssystemen vor Ort, die Sekundärkartons minimieren, und Einzelhandelsapotheken drängen auf bordsteinrecyclingfähige Verpackungen, die mit Verpflichtungen zur sozialen Unternehmensverantwortung übereinstimmen. Akademische Institute arbeiten an materialwissenschaftlichen Durchbrüchen, die Lohnverpackungsorganisationen kommerzialisieren, und beschleunigen damit Technologietransferzyklen im Markt für nachhaltige pharmazeutische Verpackungen.
Lohnverpackungsorganisationen nutzen das kundenübergreifende Volumen, um kapitalintensive Barrierebeschichtungslinien und fortschrittliche digitale Inspektionssysteme wie das KI-Go-Tool von Antares Vision zu rechtfertigen, das Fehlermuster in Echtzeit überwacht und Abfallraten reduziert. Ihr Shared-Service-Modell ermöglicht es kleineren Biotechnologieunternehmen, Therapien ohne den Aufbau dedizierter Reinräume einzuführen, und verbindet finanzielle Umsicht mit Nachhaltigkeitszielen. Der Aufstieg von Mehrmieter-Einrichtungen mit modularen Abfüllbereichen dezentralisiert die Fertigung weiter, senkt Transportemissionen und stärkt die Resilienz der Lieferkette.
Geografische Analyse
Markt für nachhaltige pharmazeutische Verpackungen in Nordamerika
Nordamerika sicherte sich im Jahr 2026 38,1 % der Marktgröße für nachhaltige pharmazeutische Verpackungen, gestützt durch etablierte Pharmafertigunscluster, gut finanzierte Recyclingprogramme und aggressive unternehmerische Nachhaltigkeitsverpflichtungen. Eli Lillys 2-Milliarden-USD-Werk in Concord und Novo Nordisks 4,1-Milliarden-USD-Erweiterung in Clayton integrieren robotergestützte Handhabung und Dachsolaranlagen und signalisieren damit eine tiefe Integration von Umweltkennzahlen in Kapitalausgaben. Fortschrittliche Material-Start-ups in Kalifornien und Massachusetts sichern sich Risikokapital für PHA aus marinen Quellen und enzymatische Depolymerisierungstechnologien und stärken damit die regionale Wettbewerbsfähigkeit. Kanada gleicht Kennzeichnungsstandards mit der US-amerikanischen Pharmakopöe an, um den grenzüberschreitenden Handel mit Behältern aus Recyclingmaterial zu vereinfachen. Gleichzeitig verbessert Mexiko pharmazeutische Exportanreize, die kohlenstoffarme Verpackungen belohnen, und erweitert damit die lokale Kundenbasis.
Markt für nachhaltige pharmazeutische Verpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 19,30 % bis 2032, da China und Indien die Biologika-Produktion im Rahmen von Qualitätsrahmen ausbauen, die den EU-Regeln der Guten Herstellungspraxis entsprechen. Provinzregierungen in China subventionieren Biopolymer-Pilotanlagen, und indische Lohnverpacker sichern sich grüne Anleihen zur Finanzierung geschlossener PET-Rückgewinnung. Japan entwickelt Cellulose-basierte Blisteralternativen durch ein Konsortium aus Materiallieferanten und Universitätslabors. Gleichzeitig nutzen Südkoreas Elektronikriesen ihre Expertise bei Dünnschichtbarrieren, um hochleistungsfähige kompostierbare Pouches zu entwickeln. Regionale Handelsabkommen senken Importzölle auf Post-Consumer-Rezyklate und helfen aufstrebenden Recyclern beim Skalieren. Der geografische Aufschwung spiegelt sowohl den Compliance-Druck auf Exportmärkten als auch die inländische Umweltgesetzgebung wider.
Markt für nachhaltige pharmazeutische Verpackungen in Europa
Europa verzeichnet ein ausgewogenes Wachstum im Rahmen der EU-Verpackungs- und Verpackungsabfallverordnung, die bis 2028 Recyclingfähigkeit vorschreibt und Meilensteine für den Recyclinganteil festlegt. Deutschland nutzt seine Führungsposition im Bereich des chemischen Recyclings, um pharmazeutische Monomere zu liefern, und Frankreich treibt Kartoninnovationen voran, die durch EcoDesign-Steuergutschriften gefördert werden. Das Vereinigte Königreich harmonisiert die Post-Brexit-Vorschriften mit den kontinentalen Standards und gewährleistet so einen reibungslosen Materialfluss. Italiens Glaszentrum in der Emilia-Romagna setzt Oxyfuel-Öfen ein und reduziert damit die Offenemissionen um 40 %, und Spanien integriert Rücknahmeautomaten, die Medikamentenbehälter in Apotheken erfassen. Obwohl die Compliance-Kosten steigen, mildern die integrierte Infrastruktur und öffentliche Förderung den Margendruck und stützen die Expansion des Marktes für nachhaltige pharmazeutische Verpackungen.

Wettbewerbslandschaft
Der Markt für nachhaltige pharmazeutische Verpackungen weist eine moderate Fragmentierung auf: Die fünf größten Lieferanten machen zusammen etwa 35–40 % des kombinierten Umsatzes aus, während Dutzende mittelgroße Verarbeiter und Materialinnovatoren Spezialnischen besetzen. Amcor, Gerresheimer und SCHOTT AG differenzieren sich durch umfassende Portfolio-Nachhaltigkeits-Roadmaps, die recycelbare Polymere, Glas mit hohem Recyclinganteil und Betrieb mit zertifizierter erneuerbarer Energie integrieren. Die Übernahme von Constantia Flexibles durch One Rock Capital Partners unterstreicht das Private-Equity-Vertrauen in Nachhaltigkeit als Werttreiber; Constantias Climate-Change-Bewertung Level A- und EcoVadis-Gold-Status validieren ihre Attraktivität.
Technologische Überlegenheit überwiegt reine Größe: ApiJects medizinischer Polypropylen-Injektor fordert Glasspritzen-Platzhirsche heraus, während SCHOTTs ultradünne SiO₂-Barrierebeschichtung die Glasleistungsgrenzen bei geringerem Gewicht verschiebt. Digitalisierung wird zur Frontlinie, da die KI-Go-Plattform von Antares Vision eine 100%ige Inline-Inspektion ermöglicht, Ausschuss reduziert und Kohlenstoffintensitätsverhältnisse verbessert. Partner entwickeln gemeinsam maßgeschneiderte Lösungen; BD arbeitet mit Biotechnologiekunden an RFID-fähigen vorfüllbaren Spritzen zusammen, die sowohl Rückverfolgbarkeits- als auch Recyclingfähigkeitsanforderungen erfüllen. Aufstrebende Innovatoren nutzen Patente für im Ozean gewachsene Biokunststoffe, während etablierte Unternehmen Rohstoffe durch mehrjährige Abnahmeverträge sichern und damit Markteintrittsbarrieren weiter erhöhen.
Resilienz der Lieferkette definiert das Risikomanagement. Glashersteller sichern sich gegen Energievolatilität durch Kaufverträge für erneuerbare Energie ab, und Polymerverarbeiter diversifizieren geografische Bezugsquellen, um potenzielle logistische Störungen auszugleichen. Die regulatorische Lernkurve dient als zusätzlicher Schutzwall: Etablierte Teilnehmer unterhalten interne Toxikologielabore und Regulierungsabteilungen, die Dossiereingaben beschleunigen, während neue Marktteilnehmer ähnliche Fähigkeiten aufbauen oder auf Partnerschaften angewiesen sein müssen. Insgesamt begünstigen die Wettbewerbsdynamiken Akteure, die hochleistungsfähige Materialwissenschaft, agile Fertigung und dokumentierte Compliance-Expertise kombinieren.
Marktführer der Branche für nachhaltige pharmazeutische Verpackungen
-
Amcor plc
-
WestRock Company
-
Berry Global Group Inc.
-
Gerresheimer AG
-
SCHOTT AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige pharmazeutische Verpackungen
- Amcor plc
- WestRock Company
- Berry Global Group Inc.
- Gerresheimer
- SCHOTT
- AptarGroup Inc.
- Beckton Dickinson
- West Pharmaceutical Services
- Huhtamaki Oyj
- Mondi plc
- Constantia Flexibles
- Sonoco Products Company
- Knoll Pharmaceutical Packaging
- Catalent
- Aptar Group Inc.
- Romaco Group
- Bilcare Limited
- Tekni-Plex Inc.
- Aluflexpack AG

Recent Industry Developments in Markt für nachhaltige pharmazeutische Verpackungen
- Januar 2025: DS Smith brachte TailorTemp auf den Markt, einen faserbasierten temperaturgesteuerten Versandbehälter, der kühle Bedingungen 36 Stunden lang hält und CO₂-Emissionen um 40 % gegenüber EPS-Alternativen reduziert.
- Januar 2025: BD präsentierte RFID-fähige vorfüllbare iDFill-Spritzen neben Neopak XtraFlow für hochviskose Biologika auf der Pharmapack 2025.
- Januar 2025: Faller Packaging erwarb Grundstücke in Gebesee, Deutschland, um eine Faltschachtel- und Beipackzettelanlage zu bauen, die Anfang 2025 eröffnet werden soll.
- Oktober 2024: GenNx360 Capital Partners gab die Übernahme von Legacy Pharma Solutions durch Nutra-Med bekannt und erweiterte damit die Hochgeschwindigkeitsabfüll- und Blisterkapazität.


Berichtsumfang des globalen Marktes für nachhaltige pharmazeutische Verpackungen
Segmentierungsübersicht
| Flaschen und Gläser |
| Blisterverpackungen |
| Fläschchen und Ampullen |
| Beutel und Pouches |
| Vorgefüllte Spritzen und Kartuschen |
| Konventionelle Kunststoffe (HDPE, PP, PVC) |
| Biokunststoffe und pflanzenbasierte Polymere |
| Glas |
| Papier und Karton |
| Aluminium und Folien |
| Recycelbare Verpackungen |
| Biologisch abbaubare und kompostierbare Verpackungen |
| Wiederverwendbare Verpackungssysteme |
| Leichtgewichtige Verpackungen mit reduziertem Materialeinsatz |
| Verpackungen aus erneuerbaren Energiequellen |
| Feste Darreichungsformen (Tabletten, Kapseln) |
| Flüssige orale Formen |
| Parenterale und injizierbare Formen |
| Topische Formen und Halbfestformen |
| Inhalierbare Formen und weitere |
| Pharmahersteller |
| Lohnverpackungsorganisationen (CPOs) |
| Krankenhäuser und Kliniken |
| Einzelhandels- und Online-Apotheken |
| Forschungs- und akademische Institute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verpackungstyp | Flaschen und Gläser | |
| Blisterverpackungen | ||
| Fläschchen und Ampullen | ||
| Beutel und Pouches | ||
| Vorgefüllte Spritzen und Kartuschen | ||
| Nach Materialtyp | Konventionelle Kunststoffe (HDPE, PP, PVC) | |
| Biokunststoffe und pflanzenbasierte Polymere | ||
| Glas | ||
| Papier und Karton | ||
| Aluminium und Folien | ||
| Nach Nachhaltigkeitsansatz | Recycelbare Verpackungen | |
| Biologisch abbaubare und kompostierbare Verpackungen | ||
| Wiederverwendbare Verpackungssysteme | ||
| Leichtgewichtige Verpackungen mit reduziertem Materialeinsatz | ||
| Verpackungen aus erneuerbaren Energiequellen | ||
| Nach Arzneimittelform | Feste Darreichungsformen (Tabletten, Kapseln) | |
| Flüssige orale Formen | ||
| Parenterale und injizierbare Formen | ||
| Topische Formen und Halbfestformen | ||
| Inhalierbare Formen und weitere | ||
| Nach Endnutzer | Pharmahersteller | |
| Lohnverpackungsorganisationen (CPOs) | ||
| Krankenhäuser und Kliniken | ||
| Einzelhandels- und Online-Apotheken | ||
| Forschungs- und akademische Institute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden nachhaltige pharmazeutische Verpackungen bis 2032 erreichen?
Prognosen beziffern ihn auf 256,91 Milliarden USD, gegenüber 109,80 Milliarden USD im Jahr 2026.
Wie schnell wächst der Markt für nachhaltige pharmazeutische Verpackungen?
Das Segment wächst mit einer CAGR von 15,22 % über den Zeitraum 2027–2032.
Welches Verpackungsformat verzeichnet die schnellste Einführung?
Vorgefüllte Spritzen und Kartuschen führen mit einer CAGR von 16,80 % dank Biologika- und Selbstverabreichungstrends.
Warum gilt der asiatisch-pazifische Raum als Wachstumsschwerpunkt?
Der Produktionsausbau in China und Indien, verbunden mit strengeren exportgetriebenen Nachhaltigkeitsregeln, treibt eine CAGR von 19,30 % in der Region an.
Welche Materialdurchbrüche prägen die künftige Einführung?
Pflanzenbasierte und Algen-basierte Biokunststoffe liefern nun Barriereleistungen nahe an petrochemischen Kunststoffen und reduzieren gleichzeitig den CO₂-Fußabdruck.
Wie beeinflussen Lohnverpackungsorganisationen Nachhaltigkeitsziele?
CPOs fügen fortschrittliche kohlenstoffarme Linien und regulatorisches Fachwissen hinzu und ermöglichen es Arzneimittelherstellern, konforme Produktion ohne hohe Kapitalausgaben auszulagern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
