
Marktgröße und Marktanteil für Arzneimittelverabreichungsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 157.80 Milliarden US-Dollar |
| Marktgröße (2032) | 227.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.58 % |
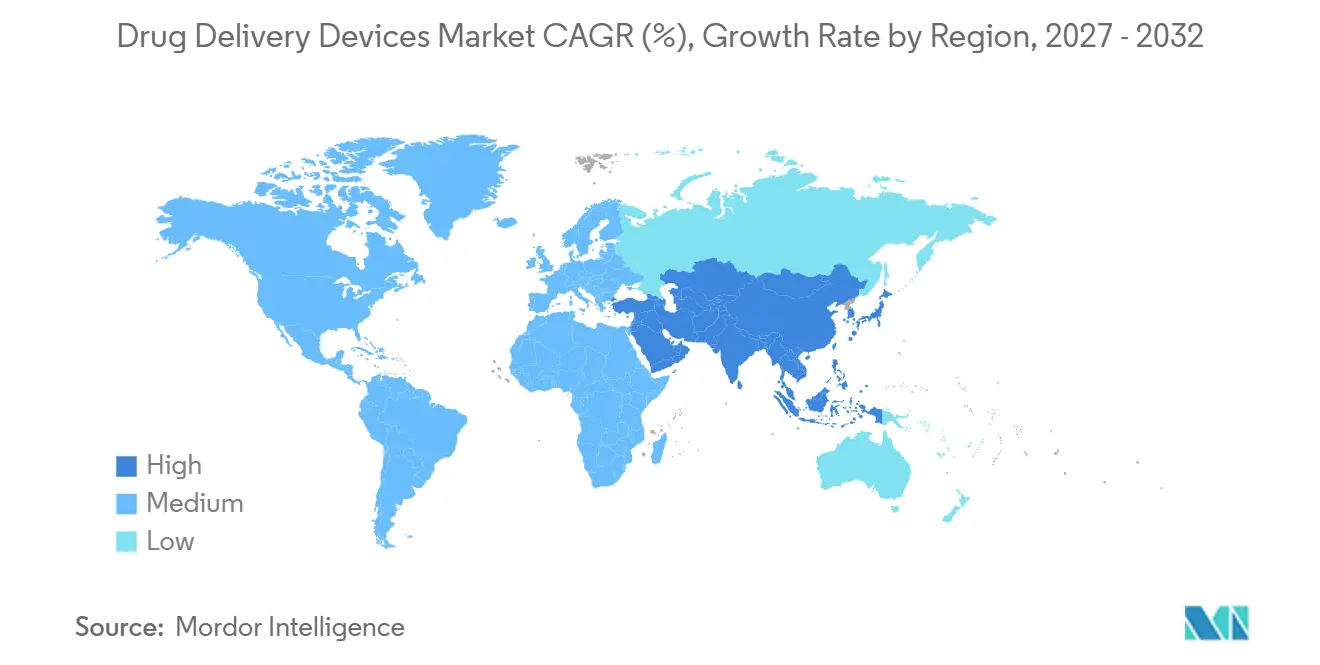
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
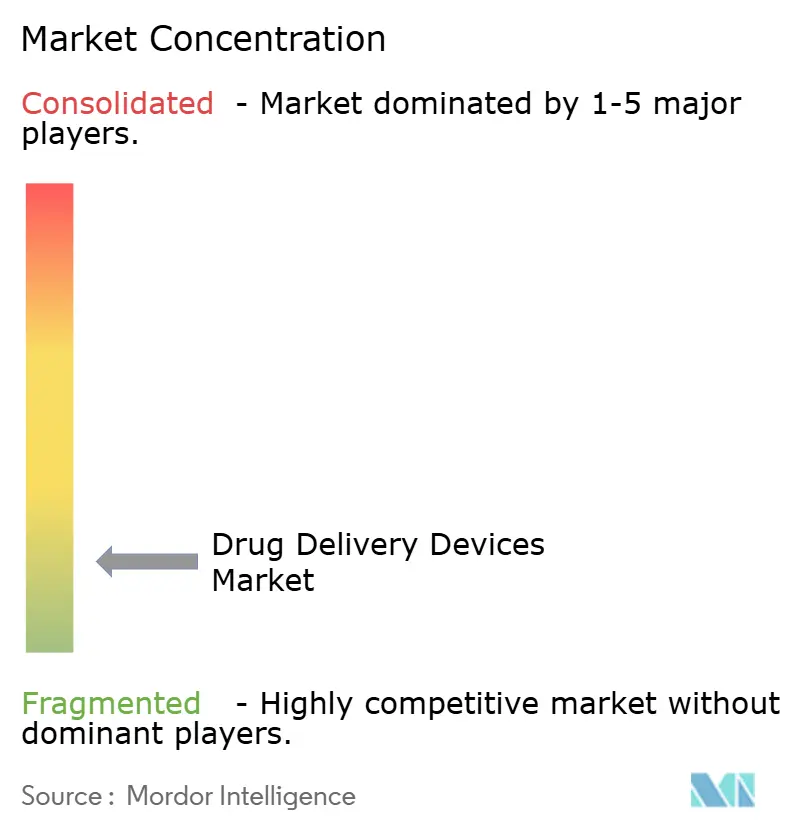
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Arzneimittelverabreichungsgeräte von Mordor Intelligence
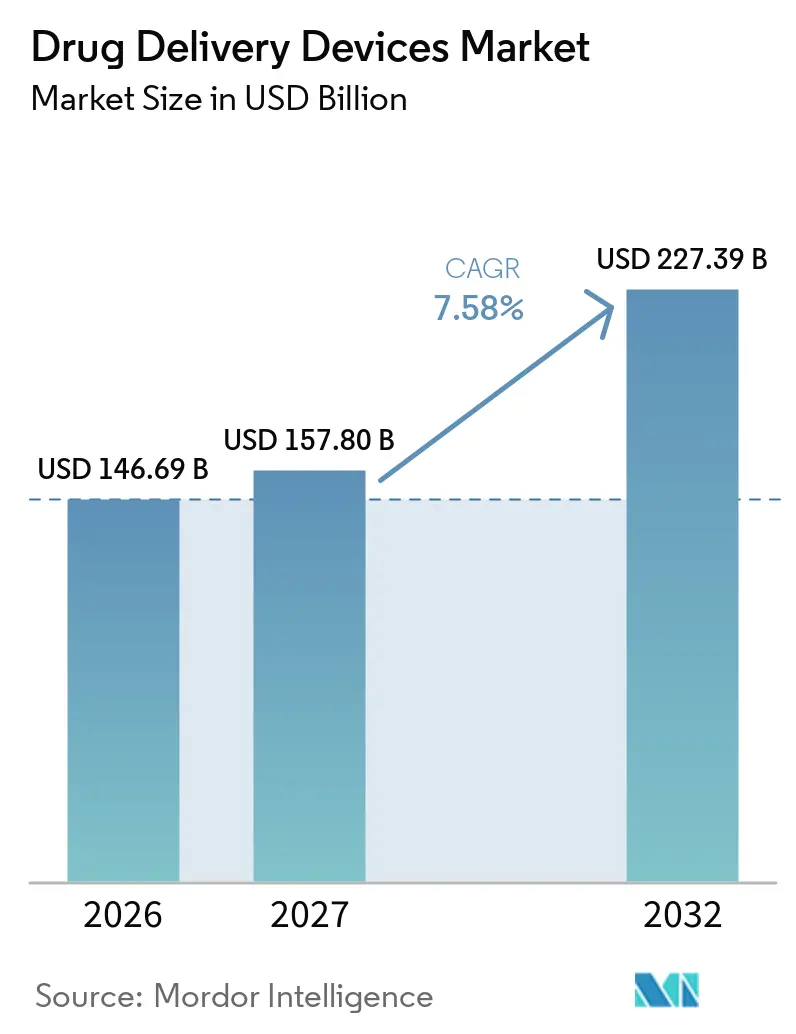
Die Marktgröße für Arzneimittelverabreichungsgeräte wird voraussichtlich von 146,69 Milliarden USD im Jahr 2026 auf 157,80 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 227,39 Milliarden USD erreichen, mit einer CAGR von 7,58 % über den Zeitraum 2027–2032.
Drei strukturelle Verschiebungen stützen das Wachstum: das Management chronischer Erkrankungen, das die episodische Versorgung ablöst, Biologika, die eine präzise Dosierung und Kühllagerung erfordern, sowie Kostenträgervorgaben, die Therapien in kostengünstigere Versorgungsumgebungen verlagern. Hersteller reagieren mit selbstverabreichten Formaten, die Konnektivität, Human-Factors-Engineering und ESG-konforme Materialien integrieren. Wettbewerbsstrategien drehen sich nun um die vertikale Integration von Arzneimittel- und Geräteplattformen, während sich Chancen für Zulieferer ergeben, die regulatorische Hürden abbauen und die Versorgungsresilienz sicherstellen können. Makroökonomische Gegenwindfaktoren – Glasengpässe, Cybersicherheitsrückrufe und Erstattungsdruck – erzeugen Volatilität, eröffnen jedoch auch Nischen für differenzierte Lösungen, die die Therapietreue und Rückverfolgbarkeit verbessern und damit den Schwung im Markt für Arzneimittelverabreichungsgeräte stärken.
Wichtigste Erkenntnisse des Berichts
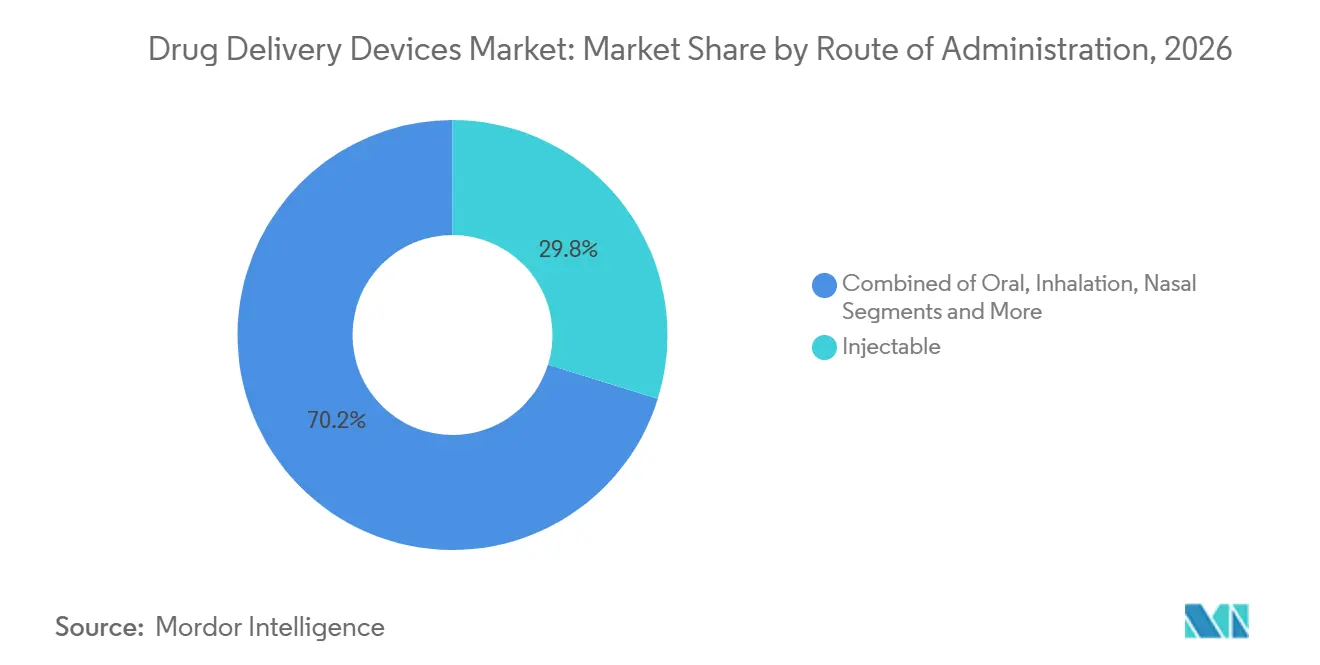
- Nach Verabreichungsweg führten Injektionspräparate mit einem Umsatzanteil von 29,80 % im Jahr 2026 und werden im Prognosezeitraum voraussichtlich eine CAGR von 8,35 % verzeichnen.
- Nach Gerätetyp entfielen Inhalatoren und Vernebler im Jahr 2026 auf 22,10 % des Marktanteils für Arzneimittelverabreichungsgeräte und werden im Prognosezeitraum voraussichtlich eine CAGR von 6,12 % verzeichnen.
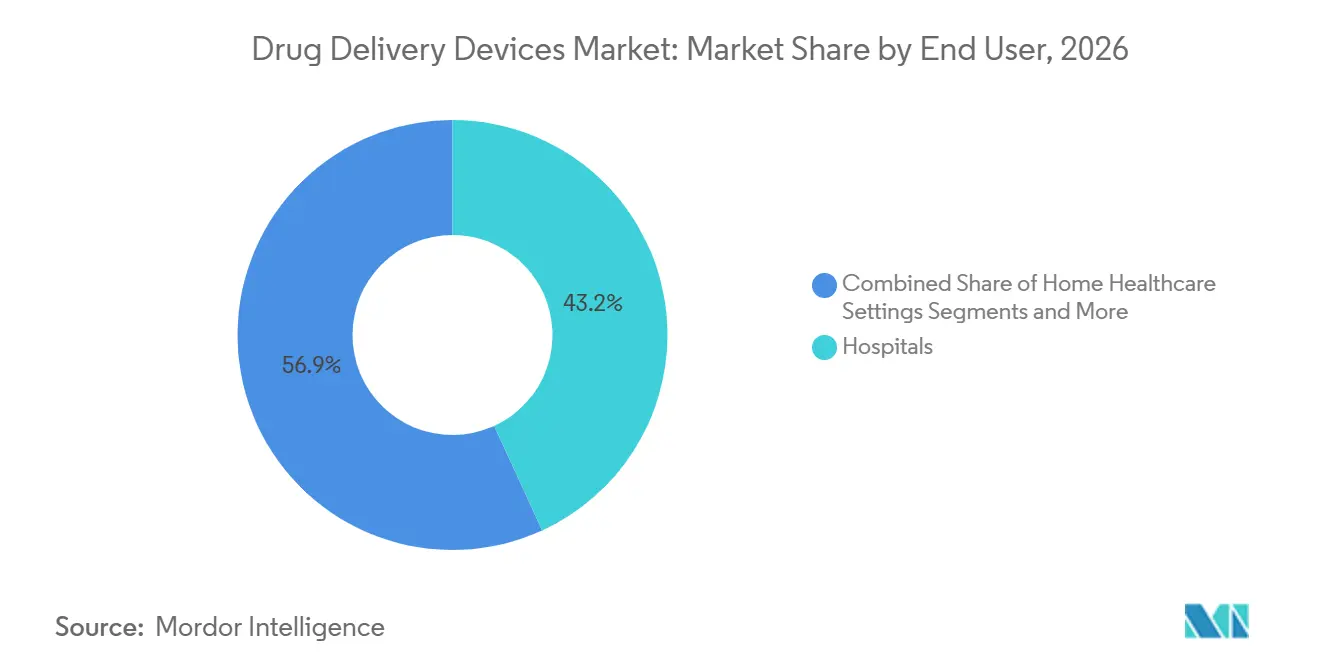
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 42,92 % der Nachfrage und es wird erwartet, dass sie im Prognosezeitraum mit einer CAGR von 6,98 % wachsen.
- Nach therapeutischem Bereich entfiel auf die Onkologie im Jahr 2026 ein Umsatzanteil von 35,00 % und es wird erwartet, dass sie im Prognosezeitraum mit einer CAGR von 8,40 % wächst.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 43,07 % und es wird erwartet, dass er im Prognosezeitraum mit einer CAGR von 6,87 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Erkrankungen | +1.2% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verbreitung von Biologika und Biosimilars | +1.5% | Nordamerika und Europa als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung zur Selbstverabreichung | +1.3% | Nordamerika und Europa führend, asiatisch-pazifischer Raum als nächstes | Mittelfristig (2–4 Jahre) |
| Intelligente und vernetzte Geräte | +1.1% | Nordamerika und Europa, städtische Ballungsräume im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Mikronadelpflastern | +0.6% | Subsahara-Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| ESG-bedingte Umstellung auf Polymer- spritzen | +0.4% | Regulatorischer Druck in Europa, Verpflichtungen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen als Antrieb für Langzeittherapeutika
Nicht übertragbare Krankheiten verursachten im Jahr 2024 74 % der weltweiten Todesfälle, und ihre wirtschaftliche Belastung überstieg jährlich 7 Billionen USD. Die Diabetesprävalenz erreichte im Jahr 2024 537 Millionen Erwachsene und wird bis 2030 voraussichtlich auf 643 Millionen ansteigen, mit einem raschen Wachstum in Ländern mit niedrigem und mittlerem Einkommen.[1] Diese Epidemiologie lenkt Pharmahersteller auf Erhaltungstherapien, die über Jahrzehnte häufige Verabreichungen erfordern, und schafft eine stetige Nachfrage im Markt für Arzneimittelverabreichungsgeräte. Gesundheitssysteme geben bereits 90 % der jährlichen Ausgaben der Vereinigten Staaten in Höhe von 3,8 Billionen USD für die Versorgung chronischer Erkrankungen aus, sodass Kostenträger Geräte unterstützen, die Notaufnahmebesuche reduzieren.[2] Da verschiedene Krankheitsgruppen unterschiedliche Verabreichungsmodalitäten bevorzugen, erschließen Zulieferer mit vielfältigen Portfolios – vorgefüllte Spritzen, transdermale Pflaster und implantierbare Pumpen – indikationsübergreifende Chancen.
Verbreitung von Biologika und Biosimilars mit Bedarf an fortschrittlicher Verabreichung
Biologika machten im Jahr 2025 30 % des Pharmaumsatzes aus und expandieren etwa doppelt so schnell wie niedermolekulare Wirkstoffe, angetrieben durch Onkologie-Immuntherapien und monoklonale Antikörper. Temperaturempfindlichkeit und Aggregationsrisiko erhöhen die Bedeutung von vorgefüllten Spritzen, Autoinjektoren und Pumpen, die eine Dosiergenauigkeit gewährleisten. Biosimilars verstärken die Geräteanforderungen, da Regulierungsbehörden vergleichbare Verabreichungssysteme wie beim Originalpräparat verlangen, was das Gerätedesign festschreibt und Wechselkosten erzeugt. Amgen verdeutlicht die Kehrseite von Versorgungsschocks: Jeder Spritzenengpass untergräbt sofort den Marktanteil, da alternative Geräte nicht kreuzgenehmigt sind. Gerätezulieferer, die versteckte Nadeln, geringere Injektionskräfte oder Dosisbestätigungshinweise hinzufügen können, erhalten Formulierungspräferenzen und erweitern die Chancen im Markt für Arzneimittelverabreichungsgeräte.
Verlagerung zur Selbstverabreichung und zu häuslichen Versorgungsmodellen
Die COVID-19-Pandemie beschleunigte die Dezentralisierung, und bis 2025 wurden etwa 40 % der injizierbaren Biologika in Nordamerika und Europa von Kliniken in die Patientenhäuser verlagert. Erstattungsreformen senkten die Kosten pro Behandlungsepisode um bis zu 50 %, wenn die Therapie aus Krankenhäusern ausgelagert wurde. Der im Jahr 2024 gestartete Home Healthcare Hub der US-amerikanischen Lebens- und Arzneimittelbehörde (FDA) vereinfacht die Zulassungen für Selbstinjektionen und Wearables und verkürzt die Markteinführungszeiten für Geräte.[3] Insulets Omnipod 5 erzielte im Jahr 2025 einen Umsatz von 1,6 Milliarden USD und unterstreicht damit, dass intuitive Benutzeroberflächen eine breite Akzeptanz ermöglichen. Hersteller investieren nun in mehrsprachige Kennzeichnung und Fernüberwachung, da die Haftung von Klinikern auf Gerätehersteller übergeht, wenn Patienten sich selbst verabreichen.
Intelligente und vernetzte Geräte zur Verbesserung der Therapietreue und Rückverfolgbarkeit
Im Jahr 2025 waren mehr als 10 Millionen vernetzte Arzneimittelverabreichungsgeräte aktiv und übermittelten Dosierdaten an Cloud-Portale, die von Klinikern und Kostenträgern geprüft werden können. Novo Nordisks intelligente Insulinstifte reduzierten hypoglykämische Ereignisse in einer Studie aus dem Jahr 2024 um 18 % und bewiesen damit, dass Datenrückkopplungsschleifen zu besseren Ergebnissen führen. Kostenträger knüpfen die Erstattung nun an Therapietreuedaten, was Gerätehersteller begünstigt, die Cybersicherheitsnormen erfüllen. Ein FDA-Leitlinienentwurf aus dem Jahr 2025 schreibt Verschlüsselung und Offenlegung von Schwachstellen für vernetzte Geräte vor. Die Serialisierung bekämpft zudem Fälschungen, verbessert die Integrität der Lieferkette und stärkt die Akzeptanz intelligenter Plattformen im Markt für Arzneimittelverabreichungsgeräte.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Sterilitäts- und Compliance- kosten | -0.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe F&E- und Fertigungs- kapitalintensität | -0.7% | Global, besonders ausgeprägt für Marktteilnehmer aus Schwellenländern | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrückrufe vernetzter Systeme | -0.5% | Nordamerika und Europa, einige Vorfälle im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Spezialglas in der Lieferkette | -0.4% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Sterilitäts- und regulatorische Compliance-Kosten
Kombinationsprodukte unterliegen einer doppelten Aufsicht, was Zulassungszyklen verlängert und Validierungsstudien vervielfacht. Die Sterilitätssicherung für vorgefüllte Spritzen kann bis zu 24 Monate und 5 Millionen USD pro Produktionslinie in Anspruch nehmen. Dreiundzwanzig FDA-Warnschreiben im Jahr 2024 wiesen auf Sterilitätsmängel hin, selbst bei etablierten Unternehmen. Die EU-Medizinprodukteverordnung, die im Jahr 2024 vollständig in Kraft trat, zwingt Hersteller zur Neuzertifizierung von Bestandsprodukten und hat Markteinführungen um neun Monate verzögert. Kleinere Unternehmen haben Schwierigkeiten, diese Prozesse zu finanzieren, was den Markt für Arzneimittelverabreichungsgeräte um multinationale Konzerne mit umfangreichen Compliance-Teams konsolidiert.
Hohe F&E- und Fertigungskapitalintensität
Die Markteinführung eines Autoinjektors vom Konzept bis zur Marktreife kann 50–150 Millionen USD kosten, während Neubauten für Spritzenfabriken häufig 200 Millionen USD übersteigen. Gerresheimers Erweiterung in Peachtree City erforderte 300 Millionen USD für eine jährliche Kapazität von 500 Millionen Einheiten und dauerte 30 Monate im Aufbau. Solche Schwellenwerte schrecken neue Marktteilnehmer ab und erzeugen Wechselkosten für Pharmaunternehmen, da die Neuvalidierung langwierig und kostspielig ist. Die Kapitalintensität verengt daher den Kreis der Zulieferer und verlangsamt Innovationen bei neuen Formaten in der Branche der Arzneimittelverabreichungsgeräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verabreichungsweg:
Transdermale Verabreichung gewinnt an DynamikDie Verlagerung hin zu Pflastern erweitert den Patientenzugang zu Hormontherapien und Impfstoffen und spiegelt die Präferenz der Anwender für eine schmerzlose Verabreichung wider. Die Inhalation bleibt für Asthma und chronisch obstruktive Lungenerkrankung (COPD) unverzichtbar und nutzt die schnelle pulmonale Absorption unter Vermeidung des hepatisch vermittelten Abbaus. Die nasale Verabreichung erlangte neue Aufmerksamkeit, als die FDA im Jahr 2024 das Epinephrin-Nasenspray neffy zuließ und damit eine nadelfreie Option bei Anaphylaxie einführte.
Injizierbare Verabreichungswege dominieren bei Biologika und machen den Großteil der Kühlkettenlogistik aus. Die Akzeptanz von Autoinjektoren verdrängt jedoch Fläschchen-und-Spritze-Formate, da versteckte Nadeln und Dosisbestätigung die Therapietreue verbessern. Okuläre Implantate reduzieren nun die Injektionshäufigkeit bei Netzhauterkrankungen von monatlich auf halbjährlich und verbessern die Lebensqualität. Die Wahl des Verabreichungswegs ist zu einer patientenzentrierten Übung geworden, die Gerätehersteller belohnt, die reale Therapietreuvorteile nachweisen. Mit zunehmender Reife der Bioverfügbarkeitsdaten wird die Marktgröße für Arzneimittelverabreichungsgeräte im Bereich transdermaler Technologien voraussichtlich weiter wachsen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
Intelligente Plattformen überholen veraltete FormateKostenträger schätzen Therapietreuenachweise und rechtfertigen damit den Aufpreis von 20–30 % pro Einheit für vernetzte Autoinjektoren. Vorgefüllte Spritzen bilden die Grundlage für Biologika-Markteinführungen, da sie regulatorische Einreichungen erleichtern, obwohl Autoinjektoren Marktanteile gewinnen, wo die Dosierungshäufigkeit hoch ist. Transdermale Pflaster profitieren von Mikronadel-Innovationen, während medikamentenbeschichtete Stents durch bioresorbierbare Gerüste mit verbesserten Langzeitergebnissen unter Wettbewerbsdruck geraten.
Implantierbare Pumpen decken hochspezialisierte Bedürfnisse wie intrathekales Baclofen ab, wobei die Erstattung aufgrund von Einsparungen bei Krankenhausaufenthalten günstig bleibt. Nadelfreie Jet-Injektoren und körpernahe Pumpen gehören zur Kategorie der „aufkommenden” Produkte und schreiten durch entscheidende klinische Studien voran. Der Wettbewerb zwischen Gerätetypen verschärft sich, da Pharmaunternehmen abwägen, ob sie interne Kapazitäten aufbauen oder schlüsselfertige Plattformen von Spezialisten wie SHL Medical lizenzieren sollen. Vertikale Integration kann geistiges Eigentum schützen, erhöht jedoch die regulatorische Exposition. Strategische Entscheidungen in diesem Bereich werden die Marktgröße für Arzneimittelverabreichungsgeräte, die mit jeder Plattform verbunden ist, neu kalibrieren.
Nach Endnutzer:
Häusliche Gesundheitsversorgung gestaltet die Nachfrage umTragbare Injektoren und subkutane Pumpen verlagern mehrstündige Infusionen aus onkologischen Tageskliniken in die Wohnzimmer der Patienten und reduzieren den Einrichtungsaufwand. Ambulante Operationszentren fungieren als Übergangsdrehscheiben, bei denen die Therapie unter Aufsicht begonnen wird, bevor die Patienten nach Hause wechseln. Gerätehersteller gestalten nun Benutzeroberflächen für ältere Anwender mit visuellen Hinweisen, hörbaren Klicks und Sperrmechanismen, die die Schulungsanforderungen senken.
Regulierungsbehörden unterstützen diesen Übergang mit neuen Erstattungscodes und vereinfachten Zulassungsverfahren. Ypsomeds YpsoMate integriert Echtzeit-Feedback, das Anwender über den Abschluss der Dosierung beruhigt. Pharmazeutische Auftraggeber bündeln Patientenunterstützungs-Apps, telefonische Pflegekonsultationen und mehrsprachige Videos, um unerwünschte Ereignisse durch Fehlanwendung zu reduzieren. Mit dem Aufblühen hybrider Versorgungsmodelle wird der Marktanteil für Arzneimittelverabreichungsgeräte im häuslichen Bereich weiter steigen, insbesondere in wertorientierten Vergütungssystemen, die reduzierte Krankenhauswiederaufnahmen belohnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Therapiebereich:
Diabetesgeräte beschleunigen sichKontinuierliche Glukosemonitore befüllen nun automatisch Dosierungsalgorithmen, vereinfachen das Selbstmanagement und senken das Hypoglykämierisiko. Autoimmunerkrankungen, angeführt von Biologika gegen rheumatoide Arthritis, treiben ebenfalls die Akzeptanz von Autoinjektoren aufgrund lebenslanger Therapieanforderungen voran.
Kardiovaskuläre Anwendungen stützen sich stark auf medikamentenbeschichtete Stents, doch Preiskompression und gebündelte Zahlungen dämpfen die Stückökonomie. Geräte für Infektionskrankheiten kehren nach der Pandemie zur Nachfrage im Normalzustand zurück, obwohl Mikronadelpflaster gegen Grippe und RSV für saisonale Kampagnen attraktiv bleiben. Ein breites Spektrum an Indikationen – von Osteoporose bis Multiple Sklerose – profitiert von Plattformgeräten, die ursprünglich für Blockbuster-Biologika entwickelt wurden. Die indikationsübergreifende Skalierbarkeit unterstützt eine stetige Expansion des Marktes für Arzneimittelverabreichungsgeräte.
Geografische Analyse
Markt für Arzneimittelverabreichungsgeräte in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,64 % am globalen Umsatz, unterstützt durch Premiumpreise und Medicare-Richtlinien, die routinemäßig die Abdeckung für vernetzte Geräte erweitern. Das FDA-Programm für Breakthrough Devices beschleunigt zudem die Zulassungen und schafft Anreize für frühe Markteinführungen in der Region. Kanada profitiert vom Übertragungseffekt der USA, während mexikanische Generikahersteller fortschrittliche Verabreichungssysteme einsetzen, um mit Importen zu konkurrieren. Das Wachstum verlangsamt sich, da Kostenträger strengere Schwellenwerte für die Kosteneffizienz einführen, aber die Region bleibt die Gewinnmaschine für die Branche der Arzneimittelverabreichungsgeräte, da die Stückpreise dort am höchsten sind.
Markt für Arzneimittelverabreichungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Zeitraum 2027–2032, gestützt durch Chinas Lokalisierungsbestrebungen und Indiens Stärke im Biosimilar-Bereich. China genehmigte 2024 47 Kombinationsprodukte und bietet Steuergutschriften für die inländische Produktion. Indische Hersteller arbeiten mit SHL Medical zusammen, um Pen-Injektoren für Schwellenmärkte zu entwickeln. Japan wechselt zu wertbasierten Modellen, die Prämien für Adhärenzdaten zahlen, was eine Nachfrage nach vernetzten Systemen schafft. Kleinere Volkswirtschaften wie Südkorea und Australien dienen als regulatorische Zugangspunkte nach Südostasien und verkürzen die Markteinführungszeiten.
Markt für Arzneimittelverabreichungsgeräte in EMEA und Südamerika
Europa wächst langsamer, da die Erstattungsregelungen fragmentiert sind und die Medizinprodukteverordnung einen hohen Verwaltungsaufwand verursacht. Deutschland, Frankreich und das Vereinigte Königreich tragen gemeinsam 60 % des regionalen Umsatzes bei, wobei Frankreichs Behörde für die Bewertung von Gesundheitstechnologien nun den Nachweis von Real-World-Evidenz verlangt, bevor Premiumpreise gewährt werden. ESG-Vorgaben fördern die frühe Einführung von Polymer-Spritzen, was Lieferanten zugute kommt, die Dekarbonisierung nachweisen können. Im Nahen Osten kaufen die Länder des Golfkooperationsrats Premium-Geräte, finanziert durch Öleinnahmen. Subsahara-Afrika bleibt unterversorgt, obwohl Ghanas Pilotprojekte mit Mikronadel-Impfstoffen auf ein Leapfrog-Potenzial hindeuten. Südamerika wird von Brasiliens öffentlichem System angeführt, das die Margen drückt, während Argentiniens wirtschaftliche Volatilität Investitionen in die Kühlkette hemmt. Eine regulatorische Harmonisierung innerhalb des Mercosur könnte Skaleneffekte erschließen, doch bleiben die Zeitpläne ungewiss.
Wettbewerbslandschaft
Der Markt für Arzneimittelverabreichungsgeräte ist mäßig konzentriert. Becton Dickinson dominiert vorgefüllte Glasspritzen und Sicherheitsnadeln und verfügt über vorgelagerte Glaskapazitäten, die ihn vor Versorgungsschocks schützen. Gerresheimer und Stevanato konkurrieren bei Spezialpatronen und Kleinserienfläschchen für Gentherapien und verfolgen Polymeralternativen, die Delaminierung widerstehen. Novo Nordisk und Eli Lilly verwischen mit internen Pen-Injektorlinien die Grenzen zwischen Arzneimittel und Gerät, während West Pharmaceutical Services seinen Wettbewerbsvorteil mit 23 im Jahr 2024 angemeldeten Patenten für intelligente Geräte sichert.
Digital-Health-Startups lizenzieren Sensorpakete und Analyse-Dashboards an etablierte Unternehmen und beschleunigen die Markteinführungszeit. Enable Injections und Catalent bieten schlüsselfertige Dienstleistungen für tragbare Injektoren an, die es mittelgroßen Pharmaunternehmen ermöglichen, interne Geräteentwicklungen zu umgehen. Auftragsforschungsorganisationen gewinnen Auftraggeber ohne Geräteexpertise, indem sie Human-Factors-Design, regulatorische Einreichung und Lieferkettenmanagement bündeln. Dennoch begünstigen Skaleneffekte bei Formgebung, Abfüllung und Qualitätssystemen weiterhin vertikal integrierte Großkonzerne. Cybersicherheitskompetenz differenziert nun Zulieferer, da Krankenhausbeschaffungsteams auf Offenlegungen von Schwachstellen und Patch-Management-Historien prüfen. Das Wettbewerbsfeld wird sich voraussichtlich an der Peripherie fragmentieren, während es sich um hochvolumige Kernprodukte konsolidiert, was den Wandel im Markt für Arzneimittelverabreichungsgeräte aufrechterhält.
Marktführer in der Branche der Arzneimittelverabreichungsgeräte
-
Becton, Dickinson and Company
-
Gerresheimer AG
-
Medtronic plc
-
Baxter International Inc.
-
West Pharmaceutical Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Arzneimittelverabreichungsgeräte Unternehmen in diesem Bericht
- Amgen
- Baxter
- Beckton Dickinson
- Eli Lilly and Company
- Enable Injections
- Gerresheimer
- Insulet
- Johnson & Johnson
- medmix AG
- Medtronic
- Nipro
- Novo Nordisk
- Pfizer
- SCHOTT
- SHL Medical
- Stevanato Group
- Teva Pharmaceutical Industries
- Terumo
- West Pharmaceutical Services
- Ypsomed
- Tandem Diabetes Care
Lesen Sie die Analyse der Arzneimittelverabreichungsgeräte-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Arzneimittelverabreichungsgeräte
- Dezember 2025: Celltrion erhielt die FDA-Zulassung für eine 300 mg/2 mL vorgefüllte Spritze von Omlyclo, einem Biosimilar zu Xolair.
- Dezember 2025: Shilpa Medicare erhielt seine erste europäische Zulassung für das transdermale Rotigotin-Pflaster.
- November 2025: Alembic Pharmaceuticals erhielt die endgültige FDA-Zulassung für Sumatriptan-Injektion in Form eines Einweg-Autoinjektors.
- Juli 2025: GSK erhielt die FDA-Zulassung für eine vorgefüllte Spritze von Shingrix, wodurch Rekonstitutionsschritte für Kliniker entfallen.
Markt für Arzneimittelverabreichungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Markt für Arzneimittelverabreichungsgeräte als Umsatz aus dem Verkauf von mechanischen, elektronischen und intelligenten Hardwaregeräten, die therapeutische Substanzen durch injizierbare, inhalative, transdermale, implantierbare, okuläre, nasale oder orale Schleimhautwege in den Körper einbringen. Wir erfassen Spritzen, Pens, Autoinjektoren, Infusionspumpen, Inhalatoren, Vernebler, transdermale Pflaster und implantierbare Pumpen, die an Gesundheitsdienstleister oder direkt an Patienten verkauft werden.
Ausschluss aus dem Geltungsbereich: Dienstleistungen für die Arzneimittelformulierung, der Arzneimittelgroßhandel und eigenständige Adhärenz-Apps liegen außerhalb dieser Grenze.
Segmentierungsübersicht
- Nach Verabreichungsweg
- Oral
- Injizierbar
- Inhalation
- Transdermal
- Nasal
- Okular
- Nach Gerätetyp
- Vorgefüllte Spritzen
- Autoinjektoren
- Intelligente und vernetzte Geräte
- Inhalatoren und Vernebler
- Transdermale Pflaster
- Medikamentenbeschichtete Stents
- Implantierbare Pumpen
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren und Kliniken
- Häusliche Versorgungsumgebungen
- Sonstige
- Nach Therapiebereich
- Onkologie
- Diabetes
- Autoimmunerkrankungen
- Herz-Kreislauf-Erkrankungen
- Infektionskrankheiten
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben mit Geräteentwicklern, Krankenhauseinkäufern, Endokrinologen und Atemtherapeuten in Nordamerika, Europa und dem asiatisch-pazifischen Raum gesprochen. Ihre Einblicke in Hürden bei der Heimversorgung, Upgrade-Zyklen und regionale Rabatte haben Annahmen verfeinert, die durch Schreibtischarbeit allein nicht hätten geklärt werden können.
Schreibtischforschung
Wir begannen mit öffentlichen Datensätzen der WHO, UN Comtrade, Eurostat und den US-FDA-510(k)/PMA-Protokollen, die Lieferströme, Genehmigungszeitpunkte und Rückrufe aufzeigten. Mordor-Analysten durchsuchten anschließend Questel-Patentfamilien, begutachtete Fachzeitschriften und 10-K-Berichte, um Preiskorridore und Stückzahlangaben zu ermitteln. Nachrichtenagenturen innerhalb von Dow Jones Factiva sowie Jahrbücher der Gesundheitsministerien signalisierten kurzfristige Nachfrageverschiebungen. Diese Quellen veranschaulichen das von uns konsultierte Material, ohne es vollständig abzubilden.
In einem zweiten Durchgang wurden Importwerte mit Kapazitätsankündigungen und Krankenhausausschreibungen abgeglichen, was uns verwertbare durchschnittliche Verkaufspreise vor der primären Kontaktaufnahme lieferte.
Marktgrößenbestimmung und Prognose
Unser Modell beginnt von oben nach unten mit behandelten Patientenpools, Inhalatorverschreibungszahlen, Insulinlieferungen und elektiven Implantatvolumina und wendet dann routenspezifische Penetrationsraten an. Lieferantenzusammenfassungen und stichprobenartige Prüfungen des durchschnittlichen Verkaufspreises multipliziert mit Stückzahlen liefern eine Bottom-up-Bestätigung; Lücken werden iterativ geglättet. Wesentliche Treiber – Biologika-Zulassungen, Heiminfusionsnutzung, Batteriepreiskurven und Erstattungsänderungen – fließen in eine multivariate Regression ein, die den Wert bis 2030 prognostiziert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit historischen Handelsströmen und unabhängigen Krankenhausausgaben-Trackern verglichen; jede Abweichung löst erneute Überprüfungen mit früheren Befragten aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen nach größeren Rückrufen oder Zulassungen.
Warum Mordors Ausgangsbasis für Arzneimittelverabreichungsgeräte Vertrauen verdient
Veröffentlichte Zahlen weichen voneinander ab, weil Forscher unterschiedliche Gerätekombinationen, Preisstufen und Aktualisierungsrhythmen wählen.
Unser Team legt den Umfang auf Hardwareumsätze fest, aktualisiert Variablen alle zwölf Monate und rechnet Währungen zu Kassakursen um, was die Abweichung gering hält. Häufige Lücken anderswo umfassen die Bündelung von Formulierungsumsätzen, die Extrapolation westlicher Durchschnittsverkaufspreise oder das Weglassen mechanischer Geräte.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 209,07 Milliarden USD (2025) | Mordor Intelligence | N/A |
| 432,4 Milliarden USD (2024) | Globales Beratungsunternehmen A | Enthält Umsätze aus Formulierungen und Verpackungen |
| 1.888,52 Milliarden USD (2024) | Branchendatenunternehmen B | Fügt Hilfsstoffverkäufe hinzu; keine regionalen Prüfungen der Durchschnittsverkaufspreise |
| 46,23 Milliarden USD (2024) | Regionales Beratungsunternehmen C | Konzentriert sich ausschließlich auf fortschrittliche elektronische Systeme |
Diese Kontraste zeigen, wie unsere disziplinierte Abgrenzung des Geltungsbereichs und die Dual-Pfad-Modellierung Entscheidungsträgern eine ausgewogene, transparente Ausgangsbasis liefern, die auf klaren, wiederholbaren Variablen basiert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Arzneimittelverabreichungsgeräte im Jahr 2026?
Die Marktgröße für Arzneimittelverabreichungsgeräte beträgt im Jahr 2026 146,69 Milliarden USD und wird voraussichtlich mit einer CAGR von 7,13 % auf 227,39 Milliarden USD bis 2032 wachsen.
Welche Gerätekategorie wächst am schnellsten?
Intelligente und vernetzte Plattformen, einschließlich automatisierter Insulinpumpen und Bluetooth-fähiger Injektoren, entwickeln sich zwischen 2027 und 2032 mit einer CAGR von 11,36 %.
Warum gewinnen Polymerspritzen an Aufmerksamkeit?
Polymerformate reduzieren das Delaminierungsrisiko, senken die Transportemissionen um 30 % und erfüllen neue europäische Nachhaltigkeitsvorgaben, was sie zu attraktiven Alternativen zu Glas macht.
Was treibt das Wachstum im asiatisch-pazifischen Raum an?
Staatliche Anreize für die inländische Biologika-Herstellung, die rasche Ausbreitung chronischer Krankheiten und die zunehmende Nutzung von Selbstverabreichungsgeräten treiben den asiatisch-pazifischen Raum bis 2032 auf eine CAGR von 9,73 %.
Wie werden Cybersicherheitsrisiken gehandhabt?
FDA-Leitlinien schreiben nun Verschlüsselung, Software-Stücklisten und Prozesse zur Offenlegung von Schwachstellen vor, während Krankenhäuser Netzwerke segmentieren und Zulieferer Over-the-Air-Patches zur Aufrechterhaltung der Sicherheit herausgeben.
Welcher Therapiebereich zeigt die schnellste Geräteanforderung?
Diabetes führt mit einer CAGR von 9,04 %, da kontinuierliche Glukosemonitore mit automatisierten Insulinverabreichungssystemen integriert werden und die glykämische Kontrolle sowie den Patientenkomfort verbessern.