
Marktgröße und Marktanteil für pharmazeutische Ausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
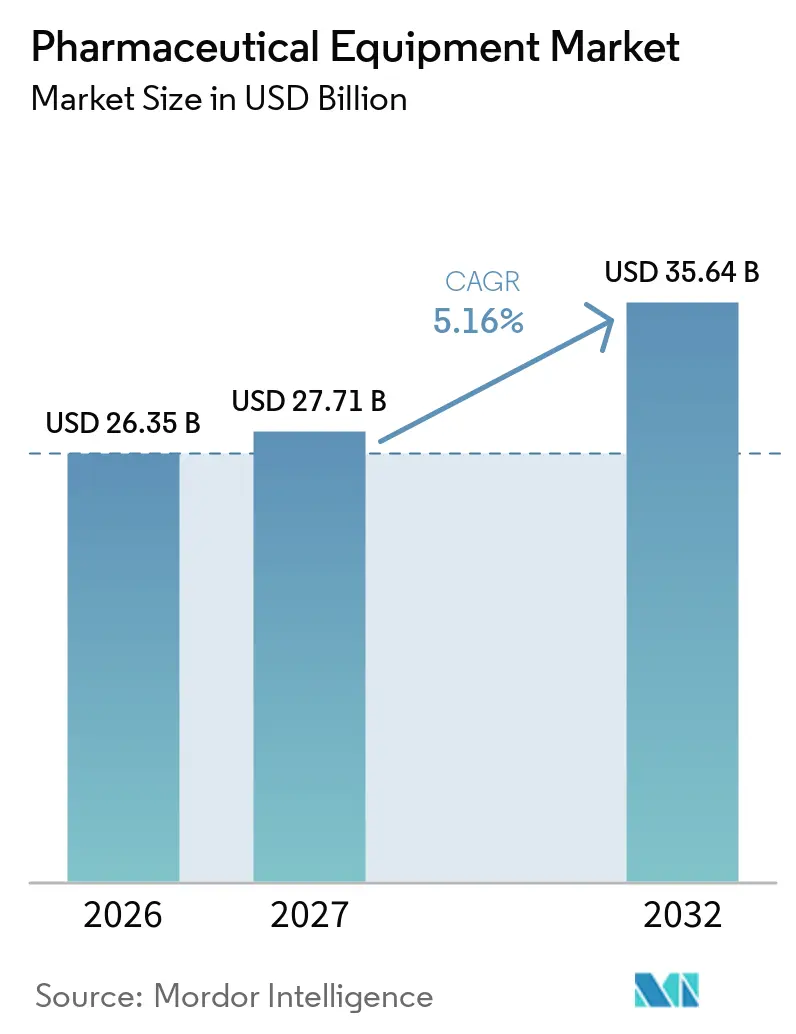
| Marktgröße (2027) | 27.71 Milliarden US-Dollar |
| Marktgröße (2032) | 35.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
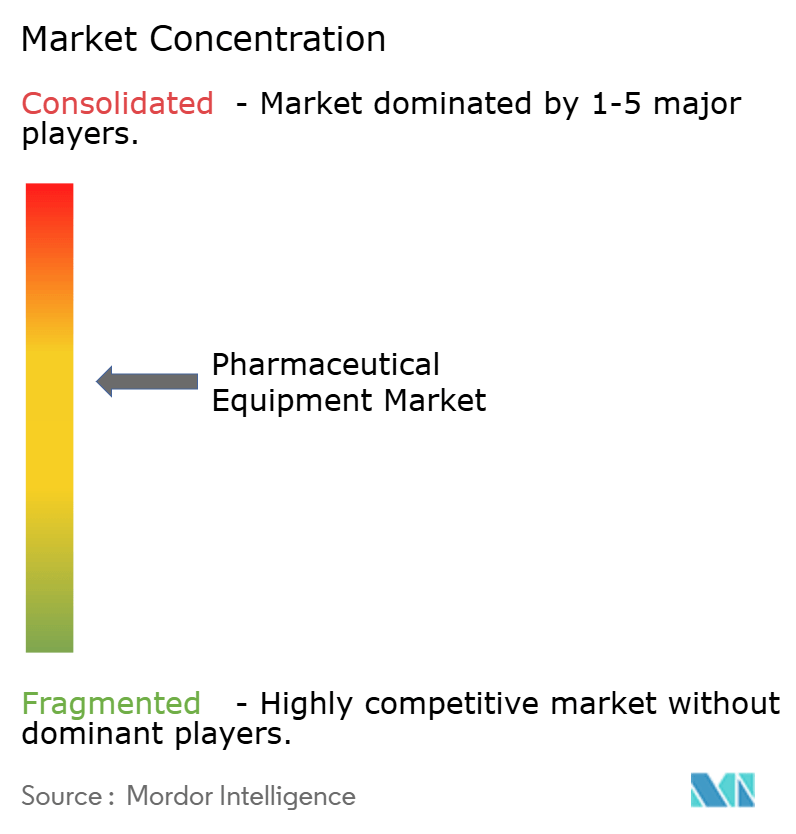
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für pharmazeutische Ausrüstung von Mordor Intelligence
Die Größe des pharmazeutischen Ausrüstungsmarktes wird voraussichtlich von 26,35 Milliarden USD im Jahr 2026 auf 27,71 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 35,64 Milliarden USD erreichen, mit einer CAGR von 5,16 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich in Richtung Biologika, die mittlerweile 62 % der präklinischen und klinischen Produktionsläufe ausmachen, was Lieferanten dazu veranlasst, monolithische Edelstahlinstallationen durch modulare Einwegsysteme zu ersetzen, die die Validierungszeiträume von 18 Monaten auf unter 6 Monate verkürzen. Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs) konsolidieren ihre Einkaufsmacht; sie verbrauchten 2024 28 % der globalen Bioreaktorkapazität und werden voraussichtlich bis 2028 38 % beanspruchen, was die Investitionen in kontinuierliche Produktionsskids beschleunigt. Regulatorische Änderungen intensivieren die Upgrade-Zyklen: Die Überarbeitung von Anhang 1 der Europäischen Arzneimittel-Agentur verpflichtet rund 1.200 europäische Abfüll- und Verschlussanlagen zur Nutzung von Isolatoren oder eingeschränkten Zugangssperrsystemen (RABS), was einen mehrjährigen Nachrüstungsrückstand verursacht. Gleichzeitig beschleunigt die US-amerikanische Behörde für Lebensmittel und Arzneimittel (FDA) Anträge, die fortschrittliche Fertigungstechnologien einsetzen, und verkürzt die kommerzielle Zulassung um 6 bis 9 Monate, was die Kapitalausgaben beschleunigt.
Wichtigste Erkenntnisse des Berichts
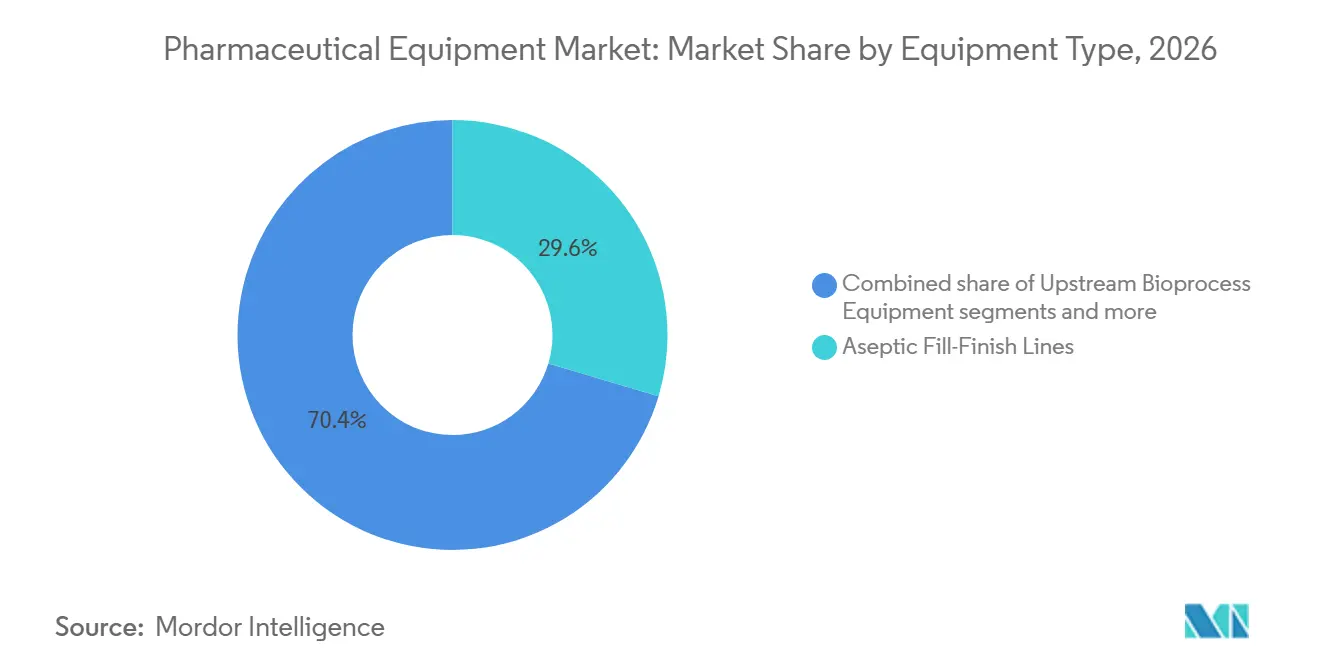
- Nach Ausrüstungstyp führten aseptische Abfüll- und Verschlusssysteme mit einem Umsatzanteil von 29,55 % im Jahr 2026, während Qualitätskontroll- und Inspektionsinstrumente bis 2032 mit einer CAGR von 4,85 % wachsen.
- Nach Fertigungsphase entfiel auf die Wirkstoffproduktion im Jahr 2026 ein Anteil von 36,53 % am pharmazeutischen Ausrüstungsmarkt, während Qualitätskontrolle und Freigabeprüfung bis 2032 voraussichtlich mit einer CAGR von 5,75 % wachsen wird.
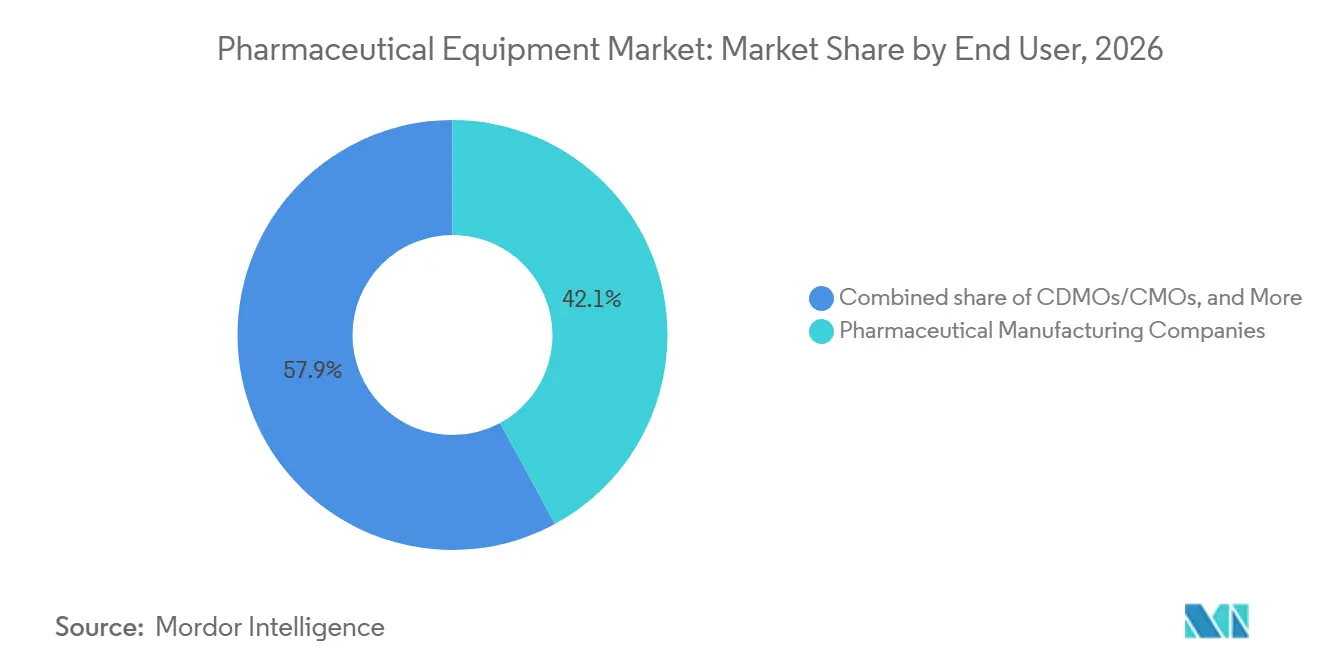
- Nach Endnutzer entfiel auf große Pharmaunternehmen im Jahr 2026 ein Ausgabenanteil von 42,15 %; CDMOs/CMOs wachsen schneller mit einer CAGR von 5,82 % über den Zeitraum 2027–2032.
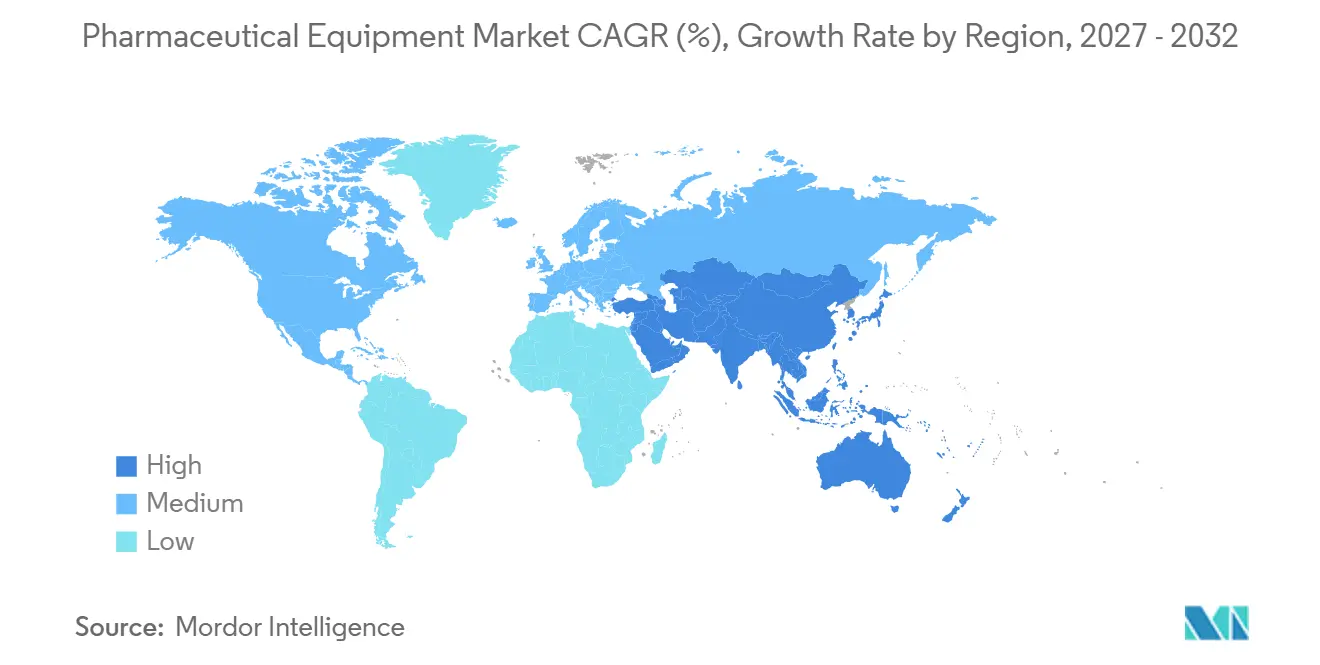
- Geografisch gesehen entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 42,52 % am pharmazeutischen Ausrüstungsmarkt; der asiatisch-pazifische Raum wird mit einer CAGR von 6,12 % bis 2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktionsvolumina für Biologika | +1.2% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Beschleunigte Einführung von Einwegtechnologien | +0.9% | Nordamerika, Europa, zunehmend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge GMP-bedingte Ausrüstungsaufrüstungen | +0.7% | Global mit EU-Nachrüstungsspitze | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Auftragsfertigungskapazität | +0.8% | Nordamerika, Europa, Indien, Singapur | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu kontinuierlichen Fertigungslinien | +0.5% | Frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Pharma 4.0 Nachrüstungen für vorausschauende Wartung | +0.4% | Höchste Akzeptanz in den Vereinigten Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktionsvolumina für Biologika
Biologika dominierten 2024 mit 85 % der Pipeline-Produktionsläufe und trieben das weltweit installierte Bioreaktorvolumen von 6,7 Millionen L auf voraussichtlich 8,9 Millionen L bis 2028[1]. Virale-Vektor-Linien sind am stärksten eingeschränkt, mit Gerätelieferzeiten von 18 bis 24 Monaten, die Gentherapie-Markteinführungen begrenzen. Neue Produktpipelines fördern die gemeinsame Ansiedlung von Upstream- und Abfüll- und Verschlussanlagen, was den Chargenübergang um 40 % reduziert und die Kontaminationskontrolle vereinfacht[2].
Beschleunigte Einführung von Einwegtechnologien
Einwegsysteme erreichten 2025 einen Wert von 27,8 Milliarden USD und werden mittlerweile in 62 % der kommerziellen Chargen eingesetzt, wodurch Anwender Millionen an Ausfallzeiten bei der Reinigungsvalidierung einsparen. CDMOs schätzen die 14-tägigen Kampagnenwechsel gegenüber 45–60 Tagen für Edelstahllinien, was eine höhere Anlagenauslastung ermöglicht. Die Anfälligkeit der Lieferkette bleibt bestehen: Ein Brand in einer Polymerfolienanlage im Jahr 2024 unterbrach die Beutellieferungen für 4 Monate und ließ die Spotpreise in ganz Europa um 15 % steigen.
Strenge GMP-bedingte Ausrüstungsaufrüstungen
Die EU-Anhang-1-Aktualisierung schreibt Isolatoren oder RABS für die aseptische Herstellung vor und erzeugt zwischen 2024 und 2026 eine Nachrüstungsnachfrage von 2,4 bis 3,6 Milliarden USD[3]. US-amerikanische Leitlinien zu fortschrittlichen Technologien erfordern zusätzliche Sensoren für die Echtzeit-Parameterüberwachung, was die Compliance-Investitionen für mittelgroße Biotechnologieunternehmen auf 12–15 % des Jahresumsatzes anhebt, verglichen mit <2 % für große multinationale Konzerne[4].
Ausbau der Auftragsfertigungskapazität
CDMOs kontrollierten 2024 28 % des installierten Bioreaktorvolumens und buchten 52 % der Ausrüstungsaufträge über 10 Millionen USD, wobei sie ihre Größe nutzten, um Preisnachlässe von 15–20 % auszuhandeln. Samsung Biologics, Lonza und Fujifilm Diosynth verpflichteten sich gemeinsam zu 8,4 Milliarden USD, um die Kapazität um 3,2 Millionen L zu erweitern und bis 2026 14 Abfüll- und Verschließlinien hinzuzufügen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionen und lange Amortisationszeiten | -0.6% | Global, mit akutem Druck auf mittelgroße Biotechnologieunternehmen | Langfristig (≥ 4 Jahre) |
| Lieferkettenengpässe bei kritischen Komponenten | -0.4% | EU und Nordamerika am stärksten von Einwegengpässen betroffen | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Zulassung in mehreren Rechtsordnungen | -0.3% | FDA, EMA, PMDA dreifache Einreichungen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in Schwellenmärkten | -0.2% | Indien, ASEAN, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionen und lange Amortisationszeiten
Eine neue 4×2.000-L-Biologikaanlage kostet 300–450 Millionen USD und benötigt bei aktueller Auslastung und Preisgestaltung sieben bis neun Jahre zur Amortisierung. Steigende europäische Energietarife erhöhten die Stromausgaben für 10.000-m²-Anlagen im Jahr 2024 um 2,5–4 Millionen USD. Modulare Designs wie Cytivas FlexFactory reduzieren das Anfangskapital um 40 %, begrenzen jedoch den Jahresdurchsatz auf 200 kg gegenüber bis zu 800 kg bei traditionellen Bauten.
Lieferkettenengpässe bei kritischen Komponenten
Einwegsysteme sind auf einen kleinen Pool von Polymerfolien-, Filter- und Schlauchlieferanten angewiesen; ein Fabrikbrand in Deutschland im März 2024 stoppte die Beutellieferungen für vier Monate und erzwang Chargenverzögerungen bei drei CDMOs. Halbleiterengpässe verlängerten die Vorlaufzeiten für SPS und Mensch-Maschine-Schnittstellen bei Siemens und Rockwell Automation im Jahr 2024 auf 12–16 Monate. Hersteller beziehen mittlerweile 42 % der kritischen Artikel von zwei Quellen, was die Beschaffungsbudgets um 8–12 % erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Aseptische Systeme führen, Qualitätsinstrumente beschleunigenAseptische Abfüll- und Verschlussplattformen erfassten 2026 einen Marktanteil von 29,55 % am pharmazeutischen Ausrüstungsmarkt, inmitten des Booms bei vorgefüllten Spritzen und Autoinjektoren für GLP-1-Agonisten und monoklonale Antikörper. Es wird prognostiziert, dass Qualitätskontrollinstrumentierung bis 2032 jährlich um 4,85 % wächst, da Regulierungsbehörden eine 100-prozentige Sichtprüfung und Echtzeit-Freigabeprüfung verlangen. Upstream-Bioprozess-Skids profitieren von einem 33-prozentigen Anstieg der Säugetierkapazität, doch chinesische Anbieter unterbieten westliche Preise um bis zu 40 %, was die Margen drückt.
Downstream-Reinigungsanlagen, ein kritischer Engpassschritt, laufen bei führenden CDMOs mit einer Auslastung von über 85 %, wobei jede 2.000-L-Charge 8 bis 12 Chromatographiedurchläufe durchläuft und 4 bis 6 Stunden pro Durchlauf benötigt. Serialisierungsvorschriften erhöhen die Kosten für Primär- und Sekundärverpackungslinien um 1,5 bis 2,5 Millionen USD pro Installation, während Anhang 1 höhere Ausgaben für Heizungs-, Lüftungs- und Klimaanlagen sowie Wasser für Injektionszwecke verursacht. Die Marktgröße des pharmazeutischen Ausrüstungsmarktes im Bereich Gefriertrockner und Homogenisatoren liegt hinter dem breiteren Durchschnitt zurück, da die Produktion fester oraler Darreichungsformen zu kostengünstigeren Standorten verlagert wird.

Nach Fertigungsphase:
Wirkstoff dominiert, Qualitätskontrollprüfung steigt stark anWirkstoffanlagen machten 2026 mit 36,53 % den größten Anteil am pharmazeutischen Ausrüstungsmarkt aus, dank der kapitalintensiven Natur von Bioreaktoren und Fermentern. Das schnellste Wachstum mit einer CAGR von 5,75 % bis 2032 verzeichnen Qualitätskontrollbereiche, in denen Prozessanalytiktechnologie (PAT) eine Voraussetzung für Lizenzen zum kontinuierlichen Betrieb ist. Die Formulierung von Arzneimitteln wächst moderat, da sich die Portfolios von Tabletten hin zu Injektionspräparaten verlagern, die komplexe Beschichtungs- oder Granulierungsschritte überspringen. Die Abfüll- und Verschlusskapazität teilt sich auf zwischen Hochgeschwindigkeitslinien mit 400 bis 600 Einheiten pro Minute für Biosimilars und Boutique-Linien mit 20 bis 40 Einheiten, die für Zelltherapie-Chargen zu einem Aufpreis angeboten werden.
Nach Endnutzer:
CDMOs übertreffen große Pharmaunternehmen beim WachstumstempoGroße Pharmaunternehmen hielten 2026 einen Ausgabenanteil von 42,15 % und sicherten sich durch globale Beschaffungsverträge Mengenrabatte von 15 bis 20 %. CDMOs und CMOs expandieren jedoch schneller mit einer CAGR von 5,82 %, was den Wunsch der Innovatoren widerspiegelt, Spätphasen- und kommerzielle Produktionsläufe für mehr Bilanzflexibilität auszulagern. Akademische und staatliche Einrichtungen erhalten Finanzierungen zur Pandemievorsorge, wobei BARDA 4,2 Milliarden USD in modulare Anlagen leitet, die innerhalb von Wochen auf andere Produkte umgestellt werden können.
Geografische Analyse
Pharmazeutischer Gerätemarkt Nordamerika
Nordamerika entfiel 2026 auf einen Umsatzanteil von 42,52 % am pharmazeutischen Ausrüstungsmarkt, unterstützt durch 3,1 Millionen L installiertes Bioreaktorvolumen und beschleunigte FDA-Prüfungen, die die Zulassungszyklen um bis zu 9 Monate verkürzen. BARDA-Investitionen errichten schnell einsetzbare Module in Texas, North Carolina und Maryland, während Kanadas Zentrum für regenerative Medizin im Wert von 370 Millionen USD die klinische Kapazität ausbaut. Mexiko nutzt Arbeitskosteneinsparungen von 40 bis 50 %, um drei US-amerikanische Abfüll- und Verschlusserweiterungen anzuziehen.
Pharmazeutischer Gerätemarkt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen, angeführt von Chinas Kapazitätserweiterung um 1,2 Millionen L und Indiens PLI-Anreizen in Höhe von 150 Milliarden INR für Wirkstoffe und Biologika. Südkorea und Singapur beherbergen bedeutende CDMO-Cluster, während Japan zur Kompensation von Arbeitskräftemangel automatisiert und 18 kollaborative Roboter in Inspektionszellen einsetzt.
Pharmazeutischer Gerätemarkt EMEA und Südamerika
Europa sieht sich mit erhöhten Energiekosten konfrontiert – die deutschen Stromtarife stiegen 2024 um 22 % –, bleibt jedoch das Innovationszentrum für Einwegkomponenten und beherbergt 9 der 15 führenden Anbieter. Anhang 1 treibt einen Nachrüstungsboom im Wert von 3 Milliarden USD an, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Südeuropa entwickelt sich trotz etwas längerer regulatorischer Zeitrahmen aufgrund niedrigerer Arbeitskosten zu einem Fill-Finish-Zentrum für Biosimilars. Der Nahe Osten–Afrika und Südamerika bleiben klein, sind jedoch strategisch bedeutsam. Saudi-Arabien verpflichtet sich zu Investitionen von 3,2 Milliarden USD, um die Abhängigkeit von Arzneimittelimporten bis 2030 auf 50 % zu senken. Südafrikas Biovac sicherte sich eine Pfizer-Partnerschaft für mRNA-Fill-Finish – die erste WHO-präqualifizierte Linie des Kontinents. Brasiliens staatliches Unternehmen Biomanguinhos installierte 2025 einen 2.000-Liter-Einwegreaktors, doch mangelnde Investitionen in die Qualitätskontrolle hemmen die Exportbereitschaft.
Wettbewerbslandschaft
Der Markt für pharmazeutische Ausrüstung ist mäßig fragmentiert. Sartorius und Danahers Cytiva beanspruchen einen bedeutenden Anteil am Upstream-Bioprozessumsatz, doch chinesische Herausforderer Tofflon und Truking unterbieten Gefriertrockner und Abfüllmaschinen um bis zu 40 % und sicherten sich 2024 22 % der Aufträge in Asien-Pazifik. Thermo Fisher positioniert sich vertikal, indem es Ausrüstung mit CDMO-Dienstleistungen bündelt, um wiederkehrende Umsätze zu generieren; Sartorius monetarisiert digitale Ökosysteme, wie seine Ambr-Plattform, und erzielt jährliche Softwareabonnements von 80–120 Millionen USD.
Patentanmeldungen für vorausschauende Wartung stiegen 2024 um 68 %, angeführt von Körber und Rockwell Automation, deren digitale Zwillinge ungeplante Ausfallzeiten um 35 % reduzieren und CDMOs vor Vertragsstrafen schützen. Innovationen in weißen Flecken konzentrieren sich auf modulare Schnelleinsatzanlagen, geschlossene Analysen und Nachhaltigkeitsnachrüstungen, die den Wasserverbrauch um bis zu 60 % senken. Disruptoren wie Cellares reduzieren den Fertigungsflächenbedarf für Zelltherapie um das 50-Fache, während Culture Biosciences Bioreaktoren als Dienstleistung anbietet, um Kapitalhürden in frühen Phasen zu beseitigen.
Etablierte Anbieter behalten strukturelle Vorteile: Danahers installierte Basis von mehr als 8.000 Bioprozesseinheiten erzielt jährlich 1,2–1,5 Milliarden USD an margenstarken Verbrauchsmaterialien, die Forschungs- und Entwicklungsausgaben finanzieren, die zwei- bis dreimal höher sind als die von spezialisierten Neueinsteigern. Regulatorische Vertrautheit begünstigt ebenfalls langjährig etablierte Lieferanten; vier chinesische Anbieter bestanden 2024–2025 keine US-amerikanischen Prüfungsanforderungen, was ihren Eintritt in regulierte Märkte verzögerte.
Marktführer im Bereich pharmazeutische Ausrüstung
-
GEA Group
-
Korber AG
-
LFA Machines Oxford LTD
-
Sartorius
-
Danaher (Cytiva)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pharmazeutischer Ausrüstungsmarkt Unternehmen in diesem Bericht
- ACG Worldwide
- Colanar AG
- Danaher (Cytiva & Pall)
- Esco Lifesciences
- GEA Group
- IMA Group
- Körber Pharma
- Merck KGaA (MilliporeSigma)
- Optima Packaging
- Pall
- Romaco Group
- Sartorius
- Shinva Medical
- Stevanato Group
- Syntegon Technology
- Thermo Fisher Scientific
- Tofflon Science & Technology
- Truking Technology
Lesen Sie die Analyse der pharmazeutische Ausrüstung-Unternehmen
Neueste Industrielle Entwicklungen in Pharmazeutischer Ausrüstungsmarkt
- Dezember 2025: AST und Marchesini Group schlossen eine strategische Allianz zur Bereitstellung integrierter steriler Abfüll- und Verschließlösungen.
- April 2025: Comecer stellte ein Portfolio an Abfüll- und Verschließmaschinen für hochpotente pharmazeutische Anwendungen vor.
Umfang des globalen Berichts über den Markt für pharmazeutische Ausrüstung
Gemäß dem Berichtsumfang hilft pharmazeutische Ausrüstung Herstellern dabei, Arzneimittel mit gewünschten Qualitäten und Eigenschaften zu produzieren.
Der Markt für pharmazeutische Ausrüstung ist nach Ausrüstungstyp, Fertigungsphase, Endnutzer und Geografie segmentiert. Nach Ausrüstungstyp ist der Markt in Upstream-Bioprozessausrüstung, Downstream-Reinigungsausrüstung, aseptische Abfüll- und Verschließsysteme, Primär- und Sekundärverpackungslinien, Qualitätskontroll- und Prüfinstrumente, Hilfsversorgungseinrichtungen (HLK, CIP/SIP usw.) und sonstige unterteilt. Nach Fertigungsphase ist der Markt in Wirkstoffproduktion, Arzneimittelformulierung, Abfüllung und Verschließung, Endverpackung und Etikettierung sowie Qualitätskontrolle und Freigabeprüfung segmentiert. Nach Endnutzer ist der Markt in pharmazeutische Herstellungsunternehmen, Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs/CMOs) und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 verschiedene Länder in den wichtigsten Regionen weltweit. Der Bericht bietet die Werte (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Upstream-Bioprozessausrüstung |
| Downstream-Reinigungsausrüstung |
| Aseptische Abfüll- und Verschließsysteme |
| Primär- und Sekundärverpackungslinien |
| Qualitätskontroll- und Prüfinstrumente |
| Hilfsversorgungseinrichtungen (HLK, CIP/SIP usw.) |
| Sonstige |
| Wirkstoffproduktion |
| Arzneimittelformulierung |
| Abfüllung und Verschließung |
| Endverpackung und Etikettierung |
| Qualitätskontrolle und Freigabeprüfung |
| Pharmazeutische Herstellungsunternehmen |
| Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs/CMOs) |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Ausrüstungstyp | Upstream-Bioprozessausrüstung | |
| Downstream-Reinigungsausrüstung | ||
| Aseptische Abfüll- und Verschließsysteme | ||
| Primär- und Sekundärverpackungslinien | ||
| Qualitätskontroll- und Prüfinstrumente | ||
| Hilfsversorgungseinrichtungen (HLK, CIP/SIP usw.) | ||
| Sonstige | ||
| Nach Fertigungsphase | Wirkstoffproduktion | |
| Arzneimittelformulierung | ||
| Abfüllung und Verschließung | ||
| Endverpackung und Etikettierung | ||
| Qualitätskontrolle und Freigabeprüfung | ||
| Nach Endnutzer | Pharmazeutische Herstellungsunternehmen | |
| Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs/CMOs) | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für den pharmazeutischen Ausrüstungsmarkt bis 2032 erwartet?
Der Markt wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 5,16 % wachsen und den Wert von 27,71 Milliarden USD im Jahr 2027 auf 35,64 Milliarden USD bis 2032 steigern.
Welches Ausrüstungssegment hält derzeit den größten Umsatzanteil?
Aseptische Abfüll- und Verschlusssysteme führten 2026 mit einem Umsatzanteil von 29,55 %, was die Nachfrage nach vorgefüllten Spritzen und Autoinjektoren widerspiegelt.
Warum sind CDMOs wichtige Käufer von pharmazeutischer Ausrüstung?
CDMOs erfassten 2024 28 % der globalen Bioreaktorkapazität und verhandeln Großaufträge, die Preisnachlässe von 15–20 % und vorrangige Lieferslots sichern.
Welche Region wird beim Ausgabenwachstum für pharmazeutische Ausrüstung am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen, angetrieben durch Kapazitätserweiterungen in China und Indiens Anreizprogramme.
Wie beeinflussen Vorschriften Ausrüstungsaufrüstungen in Europa?
Die EU-Anhang-1-Überarbeitung schreibt Isolatoren oder RABS für die aseptische Herstellung vor und treibt eine Nachrüstungswelle von 3 Milliarden USD in rund 1.200 Abfüll- und Verschließbereichen an.
Welcher Technologietrend reduziert ungeplante Ausrüstungsausfallzeiten?
KI-gestützte Plattformen für vorausschauende Wartung mit digitalen Zwillingen senken ungeplante Ausfallzeiten um bis zu 35 %, angeführt von Lösungen von Körber und Rockwell Automation.