
Marktgröße und -anteil für nicht-steroidale Antirheumatika (NSAIDs)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.48 Milliarden US-Dollar |
| Marktgröße (2031) | 33.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
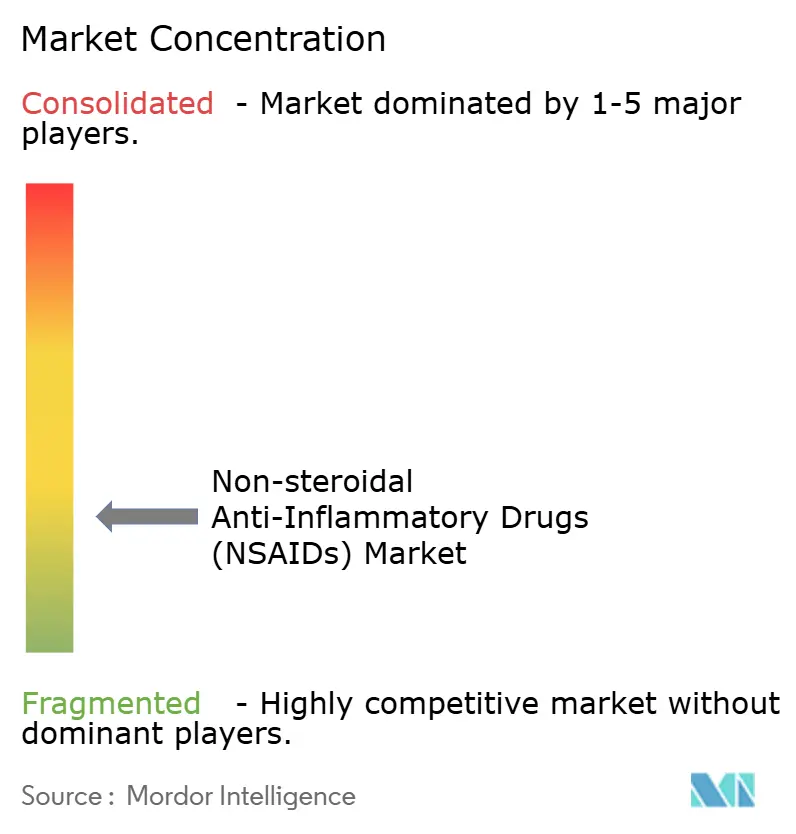
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht-steroidale Antirheumatika (NSAIDs) von Mordor Intelligence
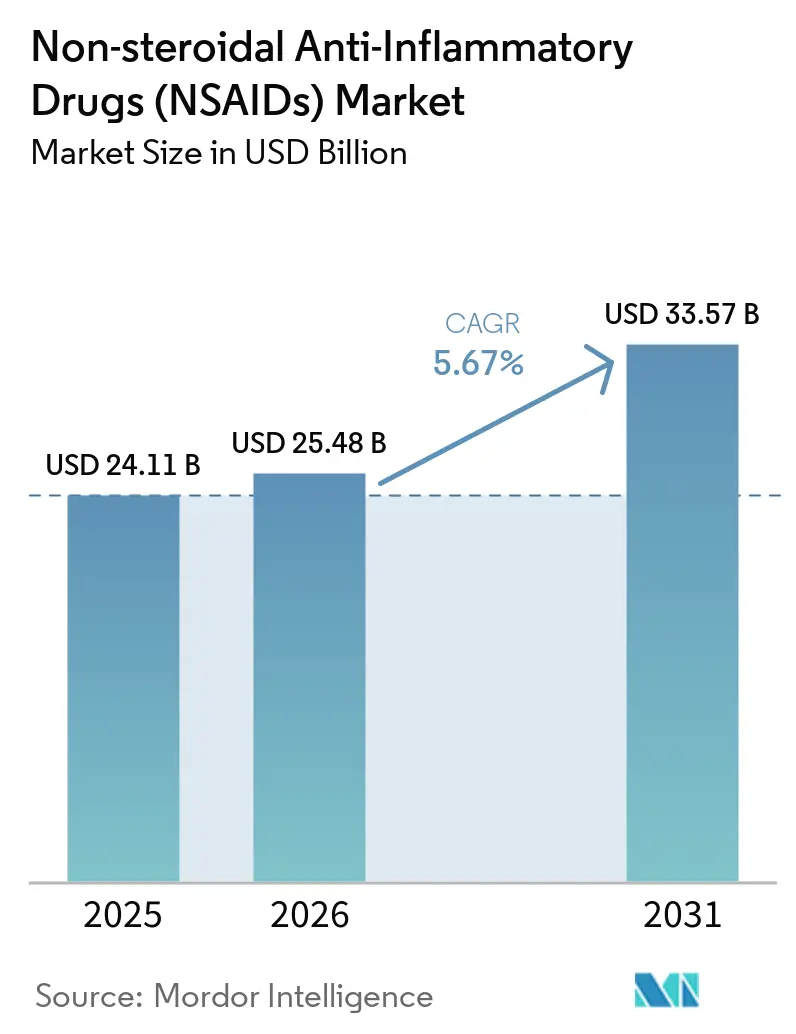
Die Marktgröße für nicht-steroidale Antirheumatika (NSAIDs) wurde im Jahr 2025 auf 24,11 Milliarden USD bewertet und wird voraussichtlich von 25,48 Milliarden USD im Jahr 2026 auf 33,57 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Gesundheitssysteme nach nicht-opioiden Schmerzoptionen suchen, alternde Bevölkerungen wachsen und der Zugang zu nicht verschreibungspflichtigen (OTC) Mitteln ausgeweitet wird. Mengenzuwächse werden durch gastrointestinale (GI) und kardiovaskuläre Sicherheitswarnungen, Patentabläufe und verschärfte behördliche Kontrollen gemäßigt. Nordamerika führt heute beim Umsatz, während Asien-Pazifik am schnellsten wächst, da eine breitere Krankenversicherungsabdeckung und Online-Apotheken den Zugang erweitern. Die Produktstrategie schwenkt auf topische Gele um, die systemische Risiken mindern, während KI-gestützte Neuformulierung Unternehmen hilft, Lebenszyklen im NSAIDs-Markt zu verlängern.
Wichtigste Erkenntnisse des Berichts
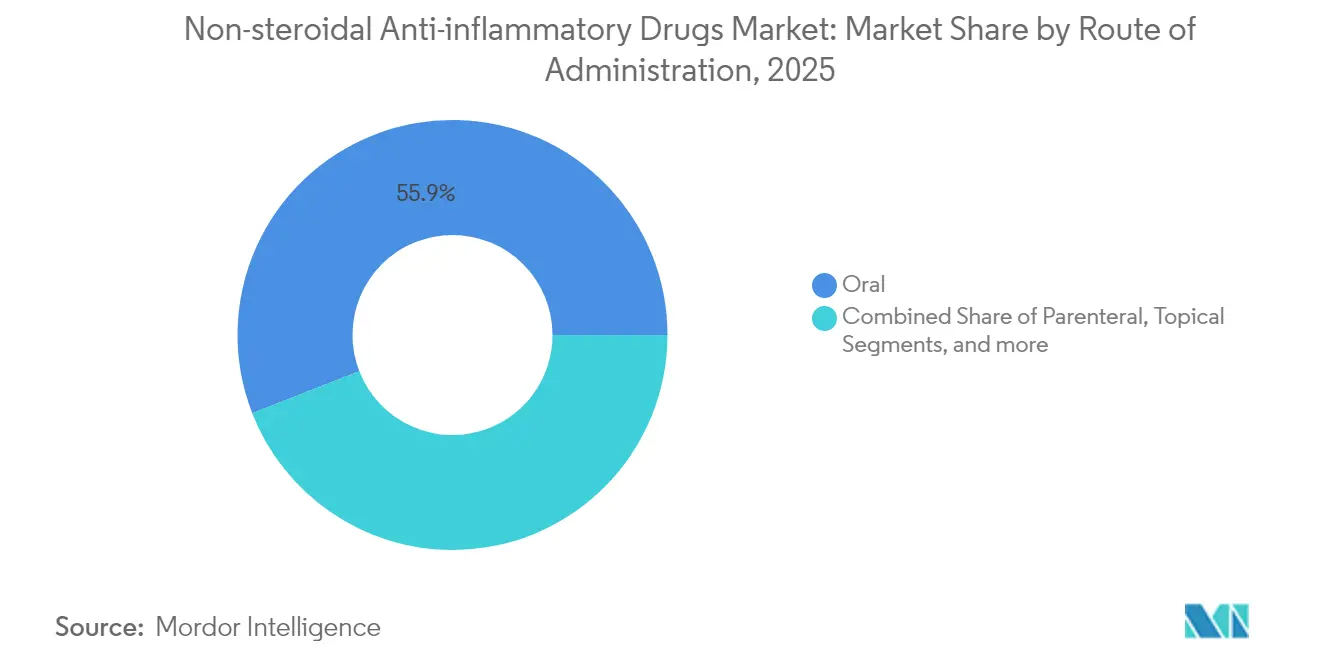
- Nach Verabreichungsweg führte die orale Verabreichung mit 55,92 % Marktanteil am NSAIDs-Markt im Jahr 2025, während topische Formulierungen voraussichtlich bis 2031 mit einer CAGR von 6,18 % wachsen werden.
- Nach Wirkstoffklasse entfielen nicht-selektive COX-Inhibitoren auf einen Anteil von 61,77 % der NSAIDs-Marktgröße im Jahr 2025, während COX-2-selektive Wirkstoffe bis 2031 mit einer CAGR von 6,32 % wachsen sollen.
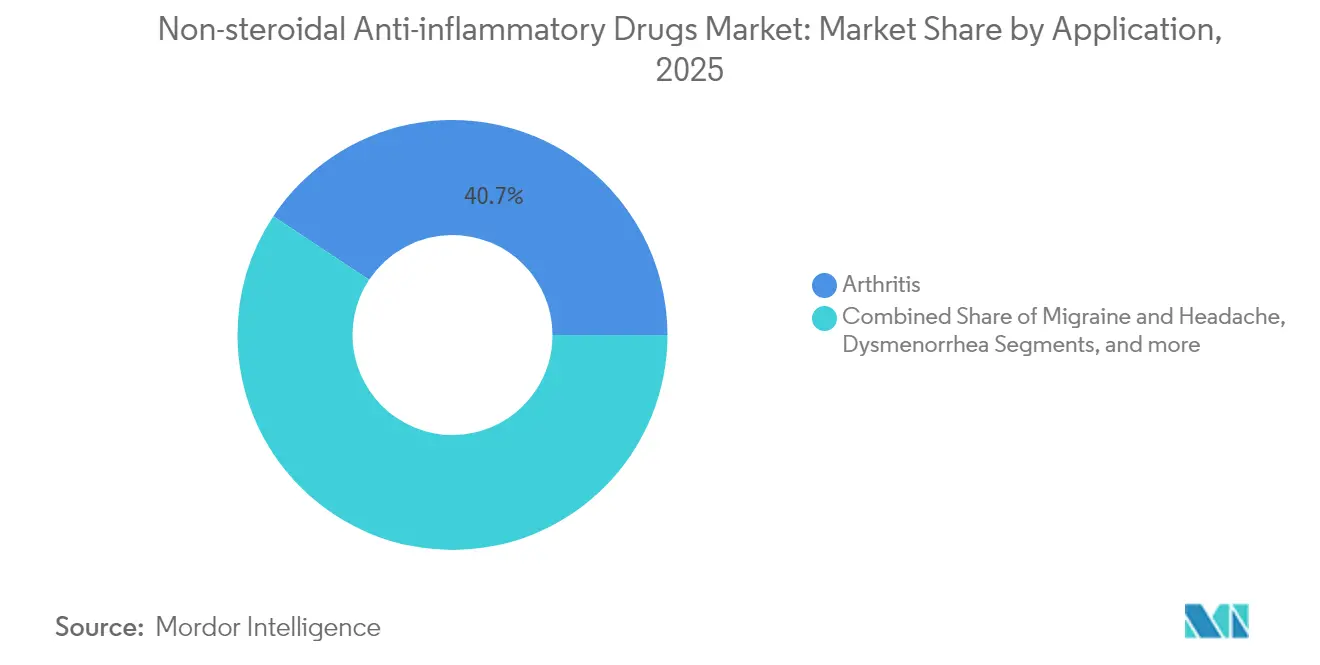
- Nach Anwendung erfassten Arthritis-Behandlungen 40,68 % des NSAIDs-Marktanteils im Jahr 2025; Migränetherapien werden voraussichtlich bis 2031 mit einer CAGR von 6,12 % zunehmen.
- Nach Vertriebskanal kontrollierten Einzelhandelsapotheken 45,98 % der NSAIDs-Marktgröße im Jahr 2025, während E-Commerce-Plattformen voraussichtlich mit einer CAGR von 6,41 % wachsen werden.
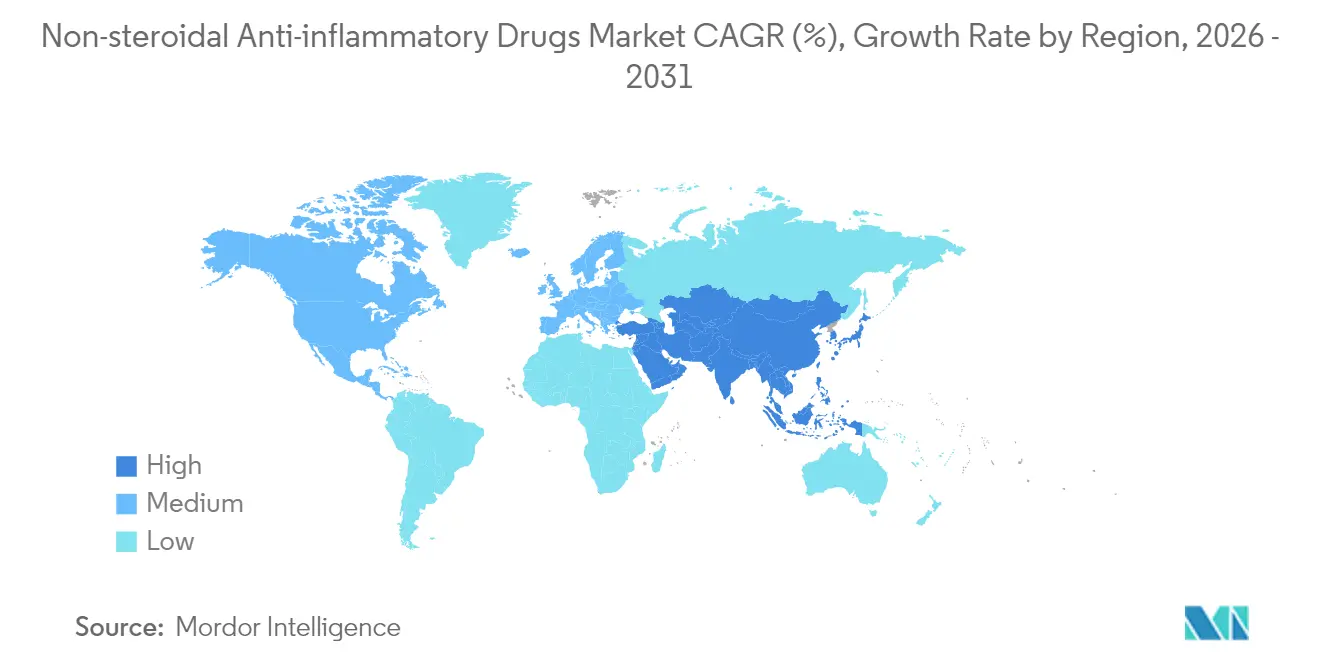
- Nach Geografie hielt Nordamerika 41,35 % des NSAIDs-Marktanteils im Jahr 2025; Asien-Pazifik ist für die höchste CAGR von 6,29 % im Zeitraum 2026–2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für nicht-steroidale Antirheumatika (NSAIDs)*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch chronische Schmerzen und entzündliche Erkrankungen | +1.8% | Global, mit der größten Auswirkung auf alternde Bevölkerungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Präferenz für nicht-steroidale Antirheumatika (NSAIDs) gegenüber Opioiden und Paracetamol | +1.2% | Nordamerika und Europa, mit Ausweitung auf APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende OTC-Verfügbarkeit und Selbstmedikationskultur | +0.9% | Global, besonders stark in den Schwellenmärkten von APAC und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Fixdosis-Kombinations-Topikalgelen zur Verbesserung der GI-Sicherheit | +0.7% | Zunächst Nordamerika und Europa, mit schrittweiser APAC-Einführung | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Wirkstoff-Repositionierung zur Beschleunigung kostengünstiger Neuformulierungen | +0.4% | Global, angeführt von Innovationszentren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausbau der Anwendungen in spezialisierten Therapiebereichen | +0.3% | Vor allem Nordamerika und Europa, mit selektiver APAC-Einführung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch chronische Schmerzen und entzündliche Erkrankungen
Chronische Schmerzen betreffen weltweit mehr als 100 Millionen Erwachsene, und die Prävalenz von Osteoarthritis wird bis 2050 stark ansteigen, was den strukturellen Bedarf an Antirheumatika festigt. Breitere diagnostische Kapazitäten in Schwellenländern erweitern den Patientenpool, während Regierungen chronische Schmerzen als eigenständige Erkrankung einstufen und damit die Erstattung langfristiger NSAID-Therapien unterstützen. Produktivitätsverluste in der Erwerbsbevölkerung durch unbehandelte Schmerzen rechtfertigen zusätzlich die Ausweitung der Kostenübernahme. Infolgedessen sichert sich der NSAIDs-Markt eine stabile Nachfragebasis, die konjunkturelle Zyklen überdauert.
Präferenz für nicht-steroidale Antirheumatika (NSAIDs) gegenüber Opioiden und Paracetamol
Klinische Studien zeigen, dass ein Ibuprofen-Paracetamol-Regime die Schmerzlinderung von Hydrocodon erreichen kann, ohne das Abhängigkeitsrisiko. US-amerikanische und EU-Verschreibungsrichtlinien empfehlen nun eine nicht-opioidbasierte Erstlinientherapie, was die Aufnahme von NSAIDs in Arzneimittellisten vorantreibt. Da diese Produkte auch Entzündungen behandeln, übertreffen sie Paracetamol bei Arthritis und Sportverletzungen. Kostenträger erkennen Einsparungen gegenüber den Kosten von Opioidmissbrauch, was die Leitlinienanwendung stärkt. Dieser Wandel positioniert den NSAIDs-Markt als Eckpfeiler des moderaten Schmerzmanagements.
Wachsende OTC-Verfügbarkeit und Selbstmedikationskultur
Die FDA-Überprüfung des OTC-Monographen M013 könnte die nicht verschreibungspflichtige NSAID-Anwendung in den Vereinigten Staaten ausweiten[1]. Aufstrebende Mittelschichtsverbraucher in Asien und Lateinamerika vertrauen auf Apothekenschalter für die Primärversorgung, was das Volumen steigert. Digitale Symptomprüfer unterstützen eine sichere Selbstmedikation, während betriebliche Gesundheitsprogramme NSAID-Optionen vorrätig halten, um Fehlzeiten zu reduzieren. Zusammen lenken diese Faktoren freies Konsumgeld in den NSAIDs-Markt.
Fixdosis-Kombinations-Topikalgele zur Verbesserung der GI-Sicherheit
Topisches Diclofenac bietet eine mit oralen Tabletten vergleichbare Schmerzlinderung bei reduzierter systemischer Exposition. Neue Gele kombinieren Penetrationsverstärker mit ergänzenden Wirkstoffen, und reale Daten von 100.000 Anwendern zeigen, dass 70,8 % nur eine einzige Packung kaufen, was auf einen schnellen Nutzen und Zufriedenheit hindeutet (EFSM-Konferenzabstract). Kostenträger und Kliniker empfehlen diese Produkte für Patienten mit kardiovaskulären oder GI-Risiken. Das Sicherheitsprofil zieht neue Nutzer in den NSAIDs-Markt und verlängert die Therapiedauer für bestehende Patienten.
Analyse der Hemmnisse-Auswirkungen auf den Markt für nicht-steroidale Antirheumatika (NSAIDs)*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GI- und kardiovaskuläre unerwünschte Ereignisse, die regulatorische Warnhinweise auslösen | -1.4% | Global, mit der strengsten Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Patentabläufe und Preiszerfall für Blockbuster-Marken | -0.8% | Vor allem Nordamerika und Europa, mit Spillover auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Zunehmender Kostendruck im Gesundheitswesen und Generikawettbewerb | -0.6% | Global, mit der größten Auswirkung auf kostenempfindliche Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für Arzneimittelwechselwirkungen und Kontraindikationen | -0.4% | Vor allem Nordamerika und Europa, mit Ausweitung auf APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
GI- und kardiovaskuläre unerwünschte Ereignisse, die regulatorische Warnhinweise auslösen
Die FDA und die Europäische Arzneimittel-Agentur (EMA) verlangen nun Boxed Warnings, die kardiovaskuläre, GI- und seltene dermatologische Ereignisse abdecken. Hochdosierte NSAID-Kuren bei ankylosierender Spondylitis erhöhen laut Längsschnitt-Kohortenstudien das Risiko für ischämische Herzerkrankungen und Schlaganfälle. Kliniker screenen Patienten rigoros und begrenzen die Therapiedauer, was das Verschreibungsvolumen mindert. Zusätzliche Überwachung erhöht die Behandlungskosten und belastet den NSAIDs-Markt trotz unvermindert starker Grundnachfrage.
Patentabläufe und Preiszerfall für Blockbuster-Marken
Prolensa verlor 2024 den Exklusivitätsstatus nach Zulassung von generischem Bromfenac, was zeigt, wie auch Nischen-Ophthalmika-NSAIDs von Erosion betroffen sind. Umfangreichere Verluste im Jahr 2025 im gesamten Pharmasektor intensivieren den Preiswettbewerb, und Kostenträger nutzen mehrere Lieferanten, um Rabatte auszuhandeln. Markeninhaber schwenken auf neuartige Verabreichungssysteme und Kombinationsprodukte um, doch Generikaalternativen drücken den Umsatz pro Einheit in reifen Segmenten des NSAIDs-Markts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für nicht-steroidale Antirheumatika (NSAIDs)
Nach Verabreichungsweg:
Topikalformulierungen treiben die Sicherheitsrevolution voranOrale Produkte behielten 2025 einen Anteil von 55,92 % der NSAIDs-Marktgröße aufgrund der Vertrautheit von Ärzten und der Bequemlichkeit für Patienten. Topische Optionen steigen jedoch mit einer CAGR von 6,18 %, da risikobewusste Verschreiber lokalisierte Therapien für Osteoarthritis und Weichteilgewebe-Verletzungen empfehlen. Fortschrittliche Hydrogele erreichen inzwischen eine mit oralen Präparaten vergleichbare Wirksamkeit, ohne GI- oder kardiovaskuläre Ereignisse zu erhöhen.
Fixdosis-Kombinationspflaster enthalten Permeationsverstärker, die eine bis zu 12-stündige Freisetzung aufrechterhalten, die Dosierungshäufigkeit verringern und die Therapietreue verbessern. Regulatorische Leitlinien empfehlen topische NSAIDs für ältere Erwachsene mit Komorbiditäten. Folglich erweitern Hersteller die Anlagenkapazitäten für Gele und Sprays, um inkrementelle Mengen im NSAIDs-Markt zu erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wirkstoffklasse:
COX-2-Selektivität balanciert Wirksamkeit und SicherheitNicht-selektive Inhibitoren behielten 2025 den größten Anteil von 61,77 % der NSAIDs-Marktgröße aufgrund ihrer Kostenvorteile und breiten Indikationszulassung. COX-2-Wirkstoffe steigen mit einer CAGR von 6,32 %, da neue Erkenntnisse kardiovaskuläre Risikobewertungen verfeinern und den GI-Schutz hervorheben. Aufkommende Kandidaten optimieren Selektivitätsverhältnisse und Halbwertszeiten, um ihr therapeutisches Fenster zu erweitern.
Pipeline-Produkte zielen auch auf eine Doppelzielinhibition ab, die gleichzeitig Prostaglandin- und Leukotrien-Stoffwechselwege moduliert, um Entzündungen mit weniger Nebenwirkungen zu bekämpfen. Sollten Studien in der späten Phase den Nutzen bestätigen, könnte die nicht-selektive Dominanz nachlassen und den Wirkstoffklassen-Umsatzmix im NSAIDs-Markt umgestalten.
Nach Anwendung:
Migränebehandlungen beschleunigen sich durch InnovationArthritis machte 2025 40,68 % der NSAIDs-Marktgröße aus, gestützt durch große, chronische Patientenpools. Migräneformulierungen verzeichnen die schnellste CAGR von 6,12 % dank Fixdosis-Innovationen wie Meloxicam plus Rizatriptan, das in Phase-3-Studien eine anhaltende Schmerzfreiheit von 77 % erreichte.
Eine breitere neurologische Einführung folgt aktualisierten Behandlungspfaden, die NSAID-Triptan-Kombinationen für mittelschwere Anfälle bevorzugen. Ophthalmologische, Dysmenorrhoe- und Fieber-Grippe-Indikationen erweitern den klinischen Fußabdruck und sichern diversifizierte Einnahmequellen für Unternehmen, die im NSAIDs-Markt tätig sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
E-Commerce verändert ZugangsmusterEinzelhandelsapotheken beherrschten 2025 mit 45,98 % den NSAIDs-Marktanteil durch professionelle Beratung und sofortige Lieferung. Online-Apotheken verzeichnen mit 6,41 % die höchste CAGR, da Verbraucher direkte Lieferung nach Hause, Preistransparenz und automatische Nachbestellfunktionen bevorzugen.
Nationale Ketten verbinden digitale Plattformen mit lokalem Abholdienst, um Anteile zu sichern, während reine E-Pharmazie-Anbieter das Marketing in unterversorgten ländlichen Gebieten ausbauen. Krankenhausapotheken bleiben für injizierbare und perioperative Bedarfe relevant, aber die Omnichannel-Bequemlichkeit definiert Strategien zur Nachfrageerfassung im NSAIDs-Markt neu.
Geografische Analyse
Markt für nicht-steroidale Antirheumatika (NSAIDs) in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 41,35 %, gestützt durch hohe Gesundheitsausgaben und Opioid-Ersatzrichtlinien, die NSAID-Verschreibungen priorisieren. Die regulatorischen Rahmenbedingungen sind robust, und Versicherer fördern kostengünstige Generika, was in diesem Segment des NSAID-Marktes sowohl Stabilität als auch Preisdruck erzeugt.
Markt für nicht-steroidale Antirheumatika (NSAIDs) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 6,29 %, da die Bevölkerung altert und Verbraucher der Mittelschicht erschwingliche Schmerzlinderung suchen. Lokale Hersteller skalieren ihre Produktion, und Regierungen nehmen essentielle NSAIDs in Erstattungslisten auf, was den Zugang beschleunigt. Die Nutzung ohne Rezept ist weit verbreitet, doch die Arztbesuche pro Kopf steigen, wodurch mehr diagnostizierte Arthritis- und Migränefälle in die formale Versorgung gelangen.
Markt für nicht-steroidale Antirheumatika (NSAIDs) in EMEA und Südamerika
Europa hält ein beträchtliches Volumen, das durch universelle Gesundheitssysteme gestützt wird, doch strenge EMA-Bewertungen verlangsamen neue Markteinführungen und betonen die Pharmakovigilanz. Aufstrebende Regionen im Nahen Osten, Afrika und Südamerika gewinnen an Dynamik, da sich die Infrastruktur verbessert. Multinationale Unternehmen kooperieren mit inländischen Distributoren, um regulatorische Besonderheiten und wirtschaftliche Schwankungen zu bewältigen und gleichzeitig inkrementelle Nachfrage im globalen NSAID-Markt zu erschließen.
Regulatorisches Umfeld
NSAR stehen weiterhin unter anhaltender Post-Market-Beobachtung, die sich auf gastrointestinale, kardiovaskuläre und Überempfindlichkeitsrisiken konzentriert. In den Vereinigten Staaten hat die FDA die Anforderungen an die Kennzeichnungssicherheit erweitert, indem sie ab Ende 2024 verlangte, dass verschreibungspflichtige NSAR-Kennzeichnungen Warnhinweise zu fixen Arzneimittelexanthemen (FDE) und generalisiertem bullösem fixem Arzneimittelexanthem (GBFDE) enthalten, was die Erwartungen an die Pharmakovigilanz bei etablierten Molekülen verstärkt.
In Europa konzentriert sich die regulatorische Aktivität auf Änderungen und Befassungsverfahren (Referrals). Die Europäische Kommission verweigerte 2024 die Marktzulassung für Ibuprofen NVT 400 mg Weichkapseln aufgrund von Mängeln bei der Bioäquivalenz, und die 2025 verabschiedete Position des EMA CMDh zu systemischem Diclofenac erforderte eine Angleichung der Produktinformationen. Der EU-Rahmen für Änderungen (Variations) wurde 2025 anwendbar, und die ab Januar 2026 geltenden Leitlinien der Europäischen Kommission vereinfachten die Prozesse für Änderungen von Marktzulassungen, was sich auf Aktualisierungen der Kennzeichnung und Formulierungsänderungen auswirkt. Die WHO aktualisierte 2025 die 24. Modellliste unentbehrlicher Arzneimittel, was Beschaffungs- und Erstattungsentscheidungen für vorrangige Analgetika, einschließlich NSAR, beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der NSAR erstreckt sich von petrochemischen und feinchemischen Ausgangsstoffen über die Synthese der Wirkstoffe (API), die Formulierung (orale Feststoffe, topische Halbfeststoffe, Injektionslösungen und Ophthalmika), Qualitätsprüfung und Chargenfreigabe bis hin zum Vertrieb über Kliniken, Einzelhandel und E-Commerce-Kanäle. Die API-Versorgung bleibt geografisch konzentriert: Laut USP-Berichten aus dem Jahr 2024 entfielen 48 % der aktiven API-DMFs auf Indien und 18 % auf China, während die USA nur etwa 3 % der API-Produktionskapazität hielten, wodurch viele NSAR-Produkte grenzüberschreitenden Logistik-, Compliance- und Preisschocks ausgesetzt sind.
Die Wettbewerbsfähigkeit der nachgeschalteten Fertigungsstufe für Fertigarzneimittel hängt von kostensensibler Großserienproduktion und strenger GMP-Überwachung ab, insbesondere bei weit verbreiteten Generika und OTC-Marken. Beispiele für Integration und Resilienz sind BASF, das die Ibuprofen-Produktion in seiner von der FDA auditierten Anlage in Bishop, Texas, mittels eines geschlossenen Prozesssystems aufrechterhält, was Qualität und Kontinuität für einen wichtigen OTC-Wirkstoff unterstützt. Anhaltende Engpässe bei margenschwachen Arzneimitteln, die in USP-Engpassberichten hervorgehoben werden, erklären ebenfalls, warum Käufer (Kostenträger, Großhändler und Einzelhandelsketten) Preisdruck ausüben, während Hersteller auf Skalierung, redundante Qualitätssysteme und regionalisierte Beschaffung setzen. Dies ist besonders relevant, da sicherheitsbezogene Kennzeichnungsaktualisierungen, wie etwa die EMA-PSUSA-Ergebnisse für systemisches Diclofenac, sich auf Artwork, Verpackung und regulatorische Änderungsverfahren über mehrere SKUs hinweg auswirken.
Wettbewerbslandschaft
Der NSAIDs-Markt ist moderat fragmentiert. Führende Unternehmen wie Bayer, Pfizer und Johnson & Johnson nutzen etablierte Marken, breite Portfolios und globale Lieferketten. Generika-Spezialisten wie Lupin und Glenmark konkurrieren über Preis und regulatorische Agilität und beschleunigen die Erosion nach Patentablauf für orale und ophthalmologische Produkte.
Spitzenreiter investieren in KI-Screening, um neue Indikationen zu finden oder bestehende Wirkstoffe neu zu formulieren, was Forschungs- und Entwicklungszeiträume und Kosten verkürzt. Neuartige topische Geräte, iontophoretische Systeme und konservierungsmittelfreie Augentropfen schaffen Premium-Nischen. Partnerschaften mit Digital-Health-Startups bieten Patientenunterstützungs-Apps, die Angebote in einem überfüllten NSAIDs-Markt differenzieren.
Konsolidierungsaussichten steigen, da mittelständige Pipelines dünner werden und Skalenvorteile beim Bezug von aktiven pharmazeutischen Inhaltsstoffen (APIs) unter verschärften Qualitätsstandards wachsen. Nachhaltigkeitsziele fügen eine weitere Wettbewerbsebene hinzu, da Unternehmen umweltfreundlichere Syntheserouten an Krankenhauseinkäufer vermarkten, die einen geringeren Umwelt-Fußabdruck anstreben.
Branchenführer bei nicht-steroidalen Antirheumatika (NSAIDs)
-
Pfizer Inc.
-
Johnson & Johnson
-
Bayer AG
-
Sanofi S.A.
-
Haleon plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-steroidale Antirheumatika (NSAIDs) Unternehmen in diesem Bericht
- Pfizer
- Bayer
- Johnson & Johnson (McNeil)
- Haleon plc
- Reckitt Benckiser Group
- Sanofi
- Horizon Therapeutics
- Sun Pharmaceuticals Industries
- Assertio
- Perrigo Company
- Iroko Pharmaceuticals
- Viatris
- Novartis
- Dr. Reddy’s Laboratories Ltd
- Teva Pharmaceutical Industries
- Boehringer Ingelheim
- Abbvie
- Endo International
- Hikma Pharmaceuticals
- Orion
Lesen Sie die Analyse der nicht-steroidale Antirheumatika (NSAIDs)-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf differenzierte Verabreichungsformen und schnellere Zykluszeiten für Lebenszyklus-Aktualisierungen im Rahmen einer strenger werdenden Sicherheitsüberwachung. Topische NSAR und andere lokal wirkende Formate profitieren von der Verschiebung des Marktes hin zu opioidfreiem Schmerzmanagement, während sie systemische Risikobedenken adressieren, die Überwachung und Kennzeichnungsänderungen antreiben; diese Produktmischung passt auch zum Wachstum von Selbstmedikation und OTC-Zugang über Einzelhandels- und E-Commerce-Kanäle. Die regulatorische Aktivität selbst schafft Freiräume für Anbieter, die schnelle Kennzeichnungs- und Formulierungsänderungsprogramme umsetzen können, unterstützt durch wiederkehrende EMA-PRAC-Signalempfehlungen im März 2026 und Juni 2026 sowie frühere Kennzeichnungsmaßnahmen im Zusammenhang mit fixen Arzneimittelexanthemen, die portfolioweite Aktualisierungen auslösen.
Die Modernisierung der Fertigung und die Widerstandsfähigkeit der Lieferketten schaffen ebenfalls Kapazitäten für Expansion, insbesondere in Regionen, die einheimische Fähigkeiten und fortschrittliche Prozesskontrollen priorisieren. Im April 2026 schloss Novartis die Pläne für eine US-Wirkstoffanlage in Morrisville, North Carolina, für feste Darreichungsformen wie Tabletten und Kapseln im Rahmen eines breiteren US-Investitionsprogramms ab, und AbbVie kündigte einen Fertigungscampus in Durham, North Carolina, im Wert von 1,4 Milliarden USD an, der KI und fortschrittliche Fertigungstechnologien umfasst. Obwohl diese Investitionen nicht NSAR-spezifisch sind, spiegeln sie den fortlaufenden Ausbau von US-Kapazitäten für kleinmolekulare Wirkstoffe und feste Darreichungsformen wider, der hochvolumige Analgetika unterstützen und die Reaktionsfähigkeit auf Nachfrageschwankungen im Zusammenhang mit OTC-Saisonalität, E-Commerce-Nachbestellmustern und schnellerer Umsetzung von Änderungen nach der Zulassung im Rahmen sich entwickelnder Variations-Rahmenwerke verbessern kann.
Aktuelle Branchenentwicklungen im Markt für nicht-steroidale Antirheumatika (NSAIDs)
- Juni 2026: Bayer schloss die Übernahme von Perfuse Therapeutics für 300 Millionen USD ab und integrierte damit das PER-001-Programm für ein intravitreales Implantat mit verzögerter Freisetzung in seine ophthalmologische Pipeline. Der Deal stärkt Bayers Augenheilkunde-Sparte und ergänzt Strategien zum Ausgleich der Preiserosion in reifen kleinmolekularen Kategorien, wodurch potenziell die kategorieübergreifenden Fähigkeiten für okulare NSAR erweitert werden.
- April 2026: Novartis schloss die Pläne für eine US-Wirkstoffanlage in Morrisville, North Carolina, im Rahmen eines breiteren US-Investitionsprogramms für feste Darreichungsformen wie Tabletten und Kapseln ab. Das Projekt stärkt die Resilienz der US-Fertigung und die kurzfristige Versorgungskontinuität für wichtige Wirkstoffe in fester Darreichungsform.
- Januar 2025: Axsome Therapeutics erhielt die FDA-Zulassung für Symbravo, eine Meloxicam-Rizatriptan-Tablette gegen akute Migräne bei Erwachsenen. Die Zulassung unterstreicht die anhaltende Innovation bei NSAR-basierten fixen Kombinationspräparaten zur Verbesserung von Komfort und Ergebnissen und erweitert die Differenzierung über gewöhnliche orale Tabletten hinaus.
Markt für nicht-steroidale Antirheumatika (NSAIDs) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt den weltweiten Umsatz mit verschreibungspflichtigen und rezeptfreien nicht-steroidalen Antirheumatika (NSAIDs), deren Hauptwirkung auf der reversiblen Hemmung von COX-1 und/oder COX-2 beruht, in oralen, topischen, parenteralen und transdermalen Darreichungsformen.
Ausschlüsse aus dem Geltungsbereich: Kombinationsanalgetika, bei denen das NSAID nicht der primäre Wirkstoff ist, sowie ausschließlich veterinärmedizinische Produkte sind nicht enthalten.
Segmentierungsübersicht
- Nach Verabreichungsweg
- Oral
- Parenteral
- Topisch
- Sonstige
- Nach Wirkstoffklasse
- Nicht-selektive COX-Inhibitoren
- COX-2-selektive Inhibitoren
- Nach Anwendung
- Arthritis
- Migräne und Kopfschmerzen
- Ophthalmologische Erkrankungen
- Fieber und Grippe
- Dysmenorrhoe
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- E-Commerce
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau des Krankheits- und Behandlungskontexts, der die NSAID-Nachfrage messbar macht, und wird anschließend mit beobachtbaren Arzneimittelversorgungssignalen abgeglichen. Wir haben öffentliche Quellen herangezogen, darunter die US-amerikanische FDA für Arzneimittelkennzeichnungen und Sicherheitsaktualisierungen, die CDC für Belastungssignale im Zusammenhang mit Schmerzen und Entzündungen sowie die WHO für globale Gesundheitsdaten und Ländervergleiche, die regionale Unterschiede erklären helfen.
Zur Fundierung von Volumen- und Preislogik haben wir zudem Quellen wie OECD-Gesundheitsstatistiken, nationale Arzneimittelbehörden für Hinweise zur OTC- und Verschreibungspolitik sowie begutachtete klinische Fachliteratur zu Nutzungsverschiebungen nach Indikation (beispielsweise Arthritis gegenüber akuten Schmerzen) ausgewertet. Jahresberichte und Investorenmaterialien von Unternehmen wurden genutzt, um den Portfolioschwerpunkt und die allgemeine Umsatzexposition zu verstehen; ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv eingesetzt, um Zeitpläne und wesentliche Produktänderungen zu validieren. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das zu überprüfen, was Desk-Quellen nicht eindeutig bestätigen können – insbesondere die Aufteilung zwischen verschreibungspflichtigem und rezeptfreiem Einsatz, die typische Therapiedauer und die Auswirkungen von Sicherheitshinweisen auf den Wechsel zwischen NSAID-Typen und Verabreichungswegen. Wir haben mit einer Mischung aus Herstellern, Distributoren, Stakeholdern aus Krankenhaus- und Einzelhandelskanälen sowie Klinikern gesprochen, die Verschreibungsverhalten und Patientenadhärenz aus erster Hand kennen. Die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Erstattungs- und OTC-Verfügbarkeitseffekte berücksichtigt werden konnten. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken zu schließen, realistische Preisannahmen zu vereinbaren und die Endwerte vor der Freigabe zu triangulieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 46 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 59 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die behandelte Nachfrage aus Schmerz- und Entzündungsfall-Pools, typischen NSAID-Nutzungsmustern und länderspezifischen Kanalzugangsdifferenzen rekonstruiert wird. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, indem das Volumen ausgewählter Schlüsselmoleküle und Darreichungsformen mit beobachteten durchschnittlichen Verkaufspreisen multipliziert und gegen die Umsatzexposition der Anbieter sowie das Kanal-Feedback geprüft wird.
Zu den praktischen Eingangsgrößen, die das Modell prägen, gehören das Verhältnis von verschreibungspflichtigen zu rezeptfreien Produkten, der Anteil oraler gegenüber topischer NSAIDs, sicherheitsbedingte Wechsel zwischen nicht-selektiven und COX-2-selektiven Produkten, durchschnittliche Packungsgrößen und Therapiedauer sowie regionale Preiskorridore, die durch Erstattung und Generikadurchdringung beeinflusst werden. Wo direkte Volumendaten nicht verfügbar sind, werden Lücken durch Analogien zu vergleichbaren Ländern und ärztlich validierte Nutzungsbandbreiten geschlossen; die Annahmen werden so lange verfeinert, bis sie mit den Kanalrealitäten übereinstimmen.
Die Prognose wird mittels Szenarioanalyse erstellt, sodass kurzfristige Sicherheitshinweise, Formulierungsänderungen und makroökonomische Veränderungen bei den Gesundheitsausgaben als separate Fälle abgebildet werden können, bevor ein zentrales Szenario finalisiert wird. Der endgültige Prognosepfad wird dann mit dem Expertenkonsens darüber abgeglichen, wie sich Nutzung und Preisgestaltung in den nächsten Jahren regional entwickeln dürften.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Querprüfungen validiert, sodass die Endwerte nicht von einer einzigen Quelle abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Wachstum im Bereich Schmerzmanagement-Arzneimittel insgesamt, Änderungen bei der OTC-Verfügbarkeit und großen Portfoliooffenlegungen und untersuchen Ausreißer, bei denen regionale Anteile oder Preisniveaus von den Interviewangaben abweichen.
Vor der Veröffentlichung durchlaufen das Modell und die Annahmen mehr als eine Analysten-Überprüfung; Folgegespräche werden ausgelöst, wenn eine Schlüsselvariable einen vereinbarten Bereich verlässt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Schätzung des Marktes für nicht-steroidale Antirheumatika von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte NSAIDs-Marktwerte weichen häufig voneinander ab, selbst wenn der Themenname identisch erscheint, da Studien möglicherweise nicht übereinstimmen, was sie als NSAID-Verkauf zählen, welche Formen und Kanäle einbezogen sind und welches Jahr als aktueller Größenbestimmungsanker behandelt wird. Unterschiede treten auch auf, wenn die Preisentwicklung angenommen statt überprüft wird oder wenn ältere Basisjahreingaben ohne erneute Validierung fortgeschrieben werden.
Wesentliche Lücken entstehen in der Regel dadurch, ob Kombinationsprodukte vollständig gezählt werden, wie die Grenzen zwischen verschreibungspflichtigen und rezeptfreien Produkten behandelt werden und wie das regionale Währungsumrechnungs-Timing gehandhabt wird, wenn Umsätze aus vielen Ländern gemeldet werden. Die nachstehende Vergleichstabelle zeigt eine Streuung, die sich größtenteils auf Umfangs- und Basisjahrentscheidungen zurückführen lässt. Im Modell von Mordor Intelligence werden Kombinationsanalgetika ausgeschlossen, sofern das NSAID nicht der primäre Wirkstoff ist, was den ausgewiesenen Umsatz gegenüber Ansätzen, die gebündelte Schmerzprodukte einschließen, reduzieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,11 Milliarden USD (2025) | |
| Pressemitteilungs-Tracker A | 21,56 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und Annahmen auf Zusammenfassungsebene; die Umfangsbeschreibung ist bei den Einschlüssen weit gefasst, was beeinflussen kann, was gezählt wird und wie das Währungs-Timing angewendet wird. |
| Syndizierter Herausgeber B | 25,84 Milliarden USD (2025) | Verwendet einen breiteren Segmentierungsrahmen, der variieren kann, was als NSAID-Umsatz nach Indikation und Kanal behandelt wird, und sein CAGR-Pfad impliziert andere Preis- und Mix-Annahmen gegenüber kanalgeprüften Bandbreiten. |
Insgesamt ist die Streuung erklärbar, sobald der Jahresanker, die Einschlussregeln und die Preislogik aufeinander abgestimmt sind. Indem der Aufbau an beobachtbaren Nutzungssignalen und interviewgetesteten Mix- und Preisbandbreiten ausgerichtet wird, kann ein Marktwert geliefert werden, der sich leichter auf klare Schritte zurückverfolgen und im Zeitverlauf wiederholen lässt.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des NSAIDs-Markts und seine Wachstumsaussichten?
Der Markt wird im Jahr 2026 auf 25,48 Milliarden USD bewertet und soll bis 2031 mit einer CAGR von 5,67 % 33,57 Milliarden USD erreichen.
Welche Region wächst im NSAIDs-Markt am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,29 % wachsen, bedingt durch breitere Krankenversicherungsabdeckung, Ausbau der lokalen Produktion und starke OTC-Nachfrage.
Warum gewinnen topische NSAIDs an Beliebtheit?
Topische Gele und Pflaster bieten eine vergleichbare Schmerzlinderung mit weniger GI- und kardiovaskulären Nebenwirkungen, was sie zur bevorzugten Option für Hochrisikopatienten macht.
Wie beeinflussen Patentabläufe die NSAID-Preise?
Abgelaufene Exklusivitäten ermöglichen Generikawettbewerb, der die Preispunkte drückt und den Markenfokus auf neue Verabreichungsplattformen oder Fixdosis-Kombinationen verlagert.
Welche Rolle spielt E-Commerce beim NSAID-Vertrieb?
Online-Apotheken wachsen mit einer CAGR von 6,41 %, da Verbraucher Bequemlichkeit, transparente Preisgestaltung und Heimlieferung priorisieren, was Einzelhändler zur Einführung von Omnichannel-Modellen veranlasst.
Ersetzen nicht-steroidale Antirheumatika (NSAIDs) Opioide beim Managen moderater Schmerzen?
Ja, aktuelle Leitlinien empfehlen NSAIDs als Erstlinientherapie für viele moderate Schmerzzustände, da sie wirksame Linderung ohne Abhängigkeitsrisiko bieten.