
Globale Marktgröße und Marktanteil für Antiemetika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
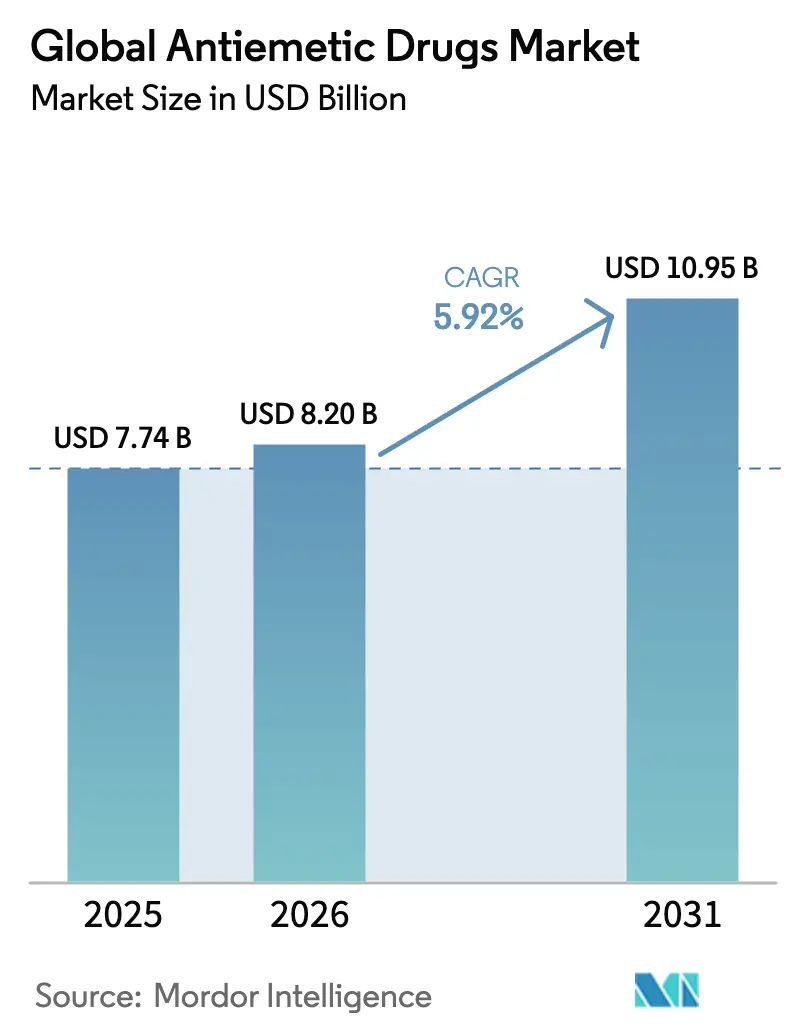
| Marktgröße (2026) | 8.2 Milliarden US-Dollar |
| Marktgröße (2031) | 10.95 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
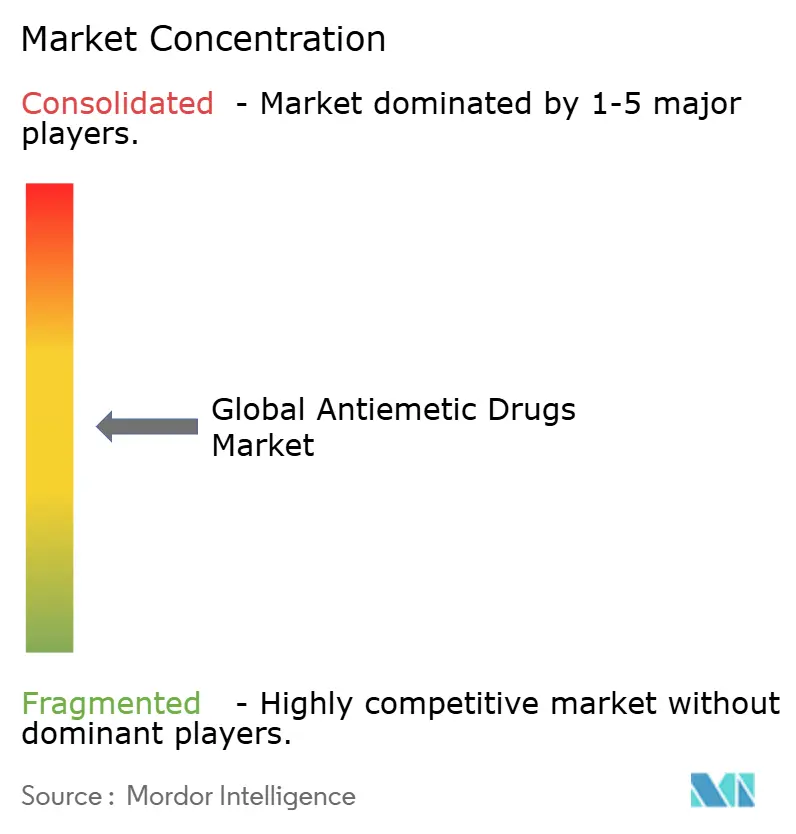
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Marktanalyse für Antiemetika von Mordor Intelligence
Die Marktgröße für Antiemetika soll von USD 7,74 Milliarden im Jahr 2025 auf USD 8,2 Milliarden im Jahr 2026 anwachsen und wird bis 2031 bei einer CAGR von 5,92 % über den Zeitraum 2026–2031 voraussichtlich USD 10,95 Milliarden erreichen. Die Nachfrage bleibt stabil, da Kliniker nach wie vor Schwierigkeiten haben, Übelkeit und Erbrechen bei Chemotherapie, Operationen und anderen Umgebungen zu kontrollieren. Stabile globale Krebsinzidenz, eine breitere Einführung von 5-HT₃-Antagonisten für die postoperative Versorgung sowie die Einführung KI-gesteuerter Dosierungsplattformen treiben die Akzeptanz voran. Der Preisdruck durch Generika hält die Therapie in Schwellenländern erschwinglich und erweitert den Patientenzugang. Digitale Apothekenkanäle und ambulante Infusionszentren gestalten die Versorgung von Patienten mit Antiemetika neu und schaffen neue Produktplatzierungsmöglichkeiten.
Wichtigste Erkenntnisse des Berichts
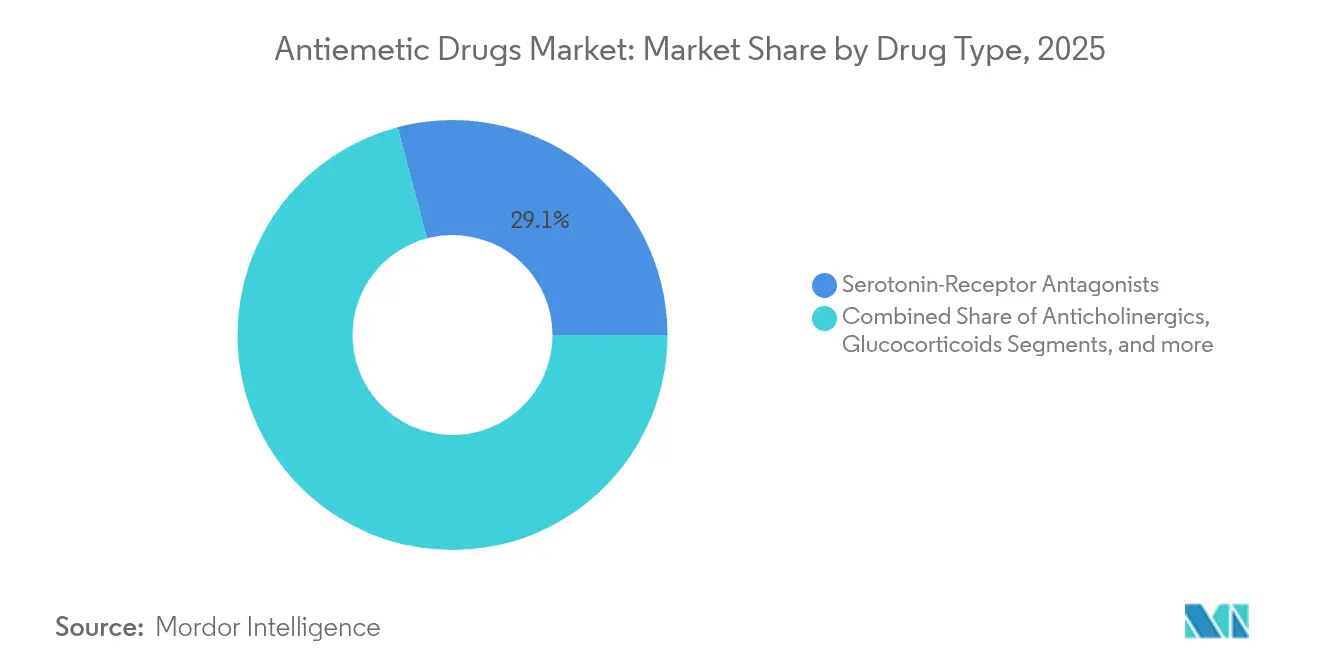
- Nach Arzneimitteltyp führten Serotonin-Rezeptor-Antagonisten mit einem Umsatzanteil von 29,12 % im Jahr 2025; Dopamin-Rezeptor-Antagonisten sollen bis 2031 mit einer CAGR von 6,08 % expandieren.
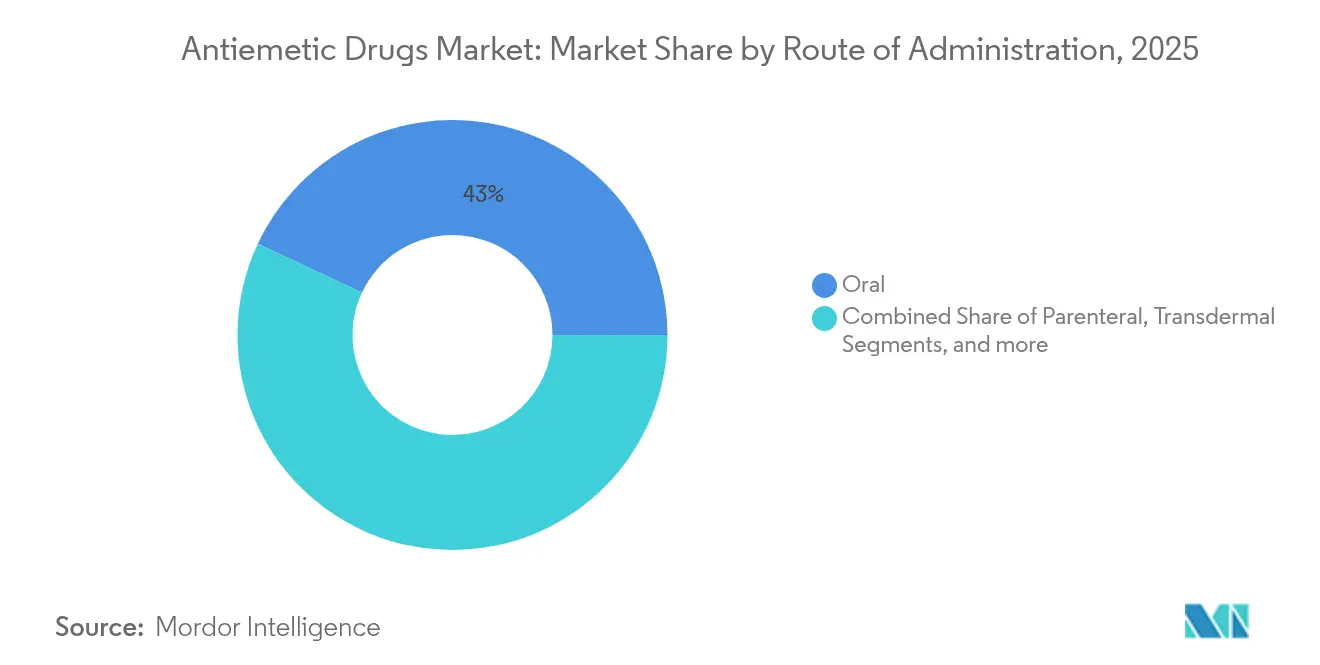
- Nach Verabreichungsweg entfielen auf orale Formulierungen im Jahr 2025 43,02 % des Marktanteils für Antiemetika, während parenterale Produkte bis 2031 voraussichtlich mit 6,01 % wachsen werden.
- Nach Anwendung hielt Chemotherapie im Jahr 2025 einen Anteil von 32,06 % an der Marktgröße für Antiemetika, und die postoperative Anwendung nimmt bis 2031 mit einer CAGR von 6,21 % zu.
- Nach Vertriebskanal kontrollierten Einzelhandelsapotheken 2025 einen Umsatzanteil von 45,02 %; Online-Apotheken verzeichnen mit 6,12 % bis 2031 die höchste prognostizierte CAGR.
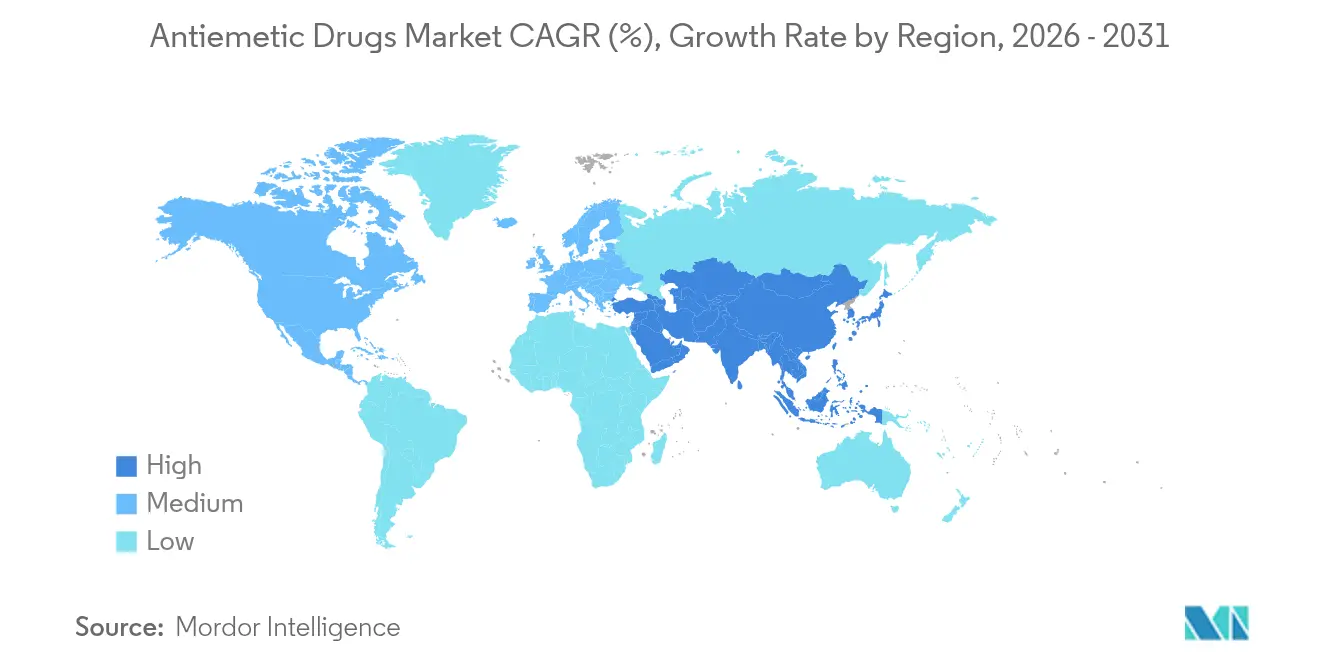
- Nordamerika erzielte 2025 38,35 % des regionalen Umsatzes; der asiatisch-pazifische Raum soll mit einer CAGR von 6,46 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des globalen Marktes für Antiemetika*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Inzidenz von chemotherapieinduzierter Übelkeit und Erbrechen (CINV) | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende klinische Anwendung von 5-HT₃-Antagonisten bei postoperativer Übelkeit | +0.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Intensivierung von Forschung und Entwicklung sowie Identifizierung neuer antiemetischer Angriffspunkte | +0.6% | Global, angeführt von den USA und Japan | Langfristig (≥ 4 Jahre) |
| Ausbau ambulanter Infusionszentren mit Übernahme antiemetischer Protokolle | +0.5% | Nordamerika und EU, frühe Einführung in städtischen Regionen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Legalisierungsbedingte Einführung Cannabinoid-basierter Antiemetika | +0.4% | Nordamerika, ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive antiemetische Dosierungstools zur Steigerung der Therapietreue | +0.3% | Global, zunächst in technologisch fortschrittlichen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von chemotherapieinduzierter Übelkeit und Erbrechen
Die Krebsbehandlungsvolumina steigen stetig, und bis zu 40 % der Patienten erleiden trotz Triple-Drug-Prophylaxe einen Durchbruch-CINV. Hochemetogene Schemata wie Cisplatin-basierte Protokolle sind am problematischsten. Alternde Bevölkerungen in Nordamerika und Westeuropa erleiden aufgrund von Polypharmazie und verlangsamtem Stoffwechsel schwerere Symptome. China und Indien bauen umfassende Krebszentren auf, die routinemäßig leitlinienbasierte antiemetische Schemata integrieren, was die Nachfrage weiter ankurbelt[1]Future Medicine, "Durchbruch-CINV trotz Triple-Therapie," futuremedicine.com.
Wachsende klinische Anwendung von 5-HT₃-Antagonisten bei postoperativer Übelkeit
Ungefähr ein Drittel der chirurgischen Patienten erleidet postoperative Übelkeit und Erbrechen (PONV), bei risikoreichen laparoskopischen oder gynäkologischen Eingriffen steigt dieser Anteil auf 80 %. Die US-amerikanische Arzneimittelbehörde FDA veröffentlichte im Oktober 2024 einen Entwurf für Leitlinien, die Entwickler dazu ermutigen, kombinierte pharmakologische Ansätze zu verfolgen. Europäische Leitlinien bevorzugen nun langwirkende 5-HT₃-Wirkstoffe wie Palonosetron für die ambulante Chirurgie und veranlassen Krankenhäuser, sich auf diese neueren Formulierungen zu standardisieren[2]Europäische Gesellschaft für Anästhesiologie und Intensivmedizin, "Vierte Konsensusleitlinien zu PONV," esaic.org.
Intensivierung von Forschung und Entwicklung zu neuen antiemetischen Angriffspunkten
Entwickler erforschen Mechanismen jenseits der klassischen Neurotransmitter-Blockade. GIP-Rezeptoragonisten und GFRAL-RET-Antagonisten zeigen frühe Aktivität in präklinischen CINV-Modellen. Takeda brachte TAK-105 in Phase-1-Studien vor, während japanische Unternehmen Nächste-Generation-NK₁-Wirkstoffe mit überlegener Pharmakokinetik verfolgen.
Ausbau ambulanter Infusionszentren
Kostenträger bevorzugen ambulante Chemotherapie, da sie Einrichtungskosten senkt. Infusionsnetzwerke nutzen nun elektronische Bestellsysteme, die antiemetische Prophylaxe automatisch nach emetogenem Risiko-Tier empfehlen. Eine wirksame CINV-Kontrolle reduziert ungeplante Notaufnahmebesuche, spart Tausende von Dollar pro Episode und fördert die Formularium-Einhaltung.
Analyse der Hemmnisse des globalen Marktes für Antiemetika*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preiserosion durch Generika-Wettbewerb | -0.9% | Global, am ausgeprägtesten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Unerwünschte Arzneimittelwirkungen, die zum Abbruch führen | -0.6% | Global, höhere Auswirkung auf ältere Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Fragilität der Wirkstofflieferkette aufgrund begrenzter chinesischer Produktionsstätten | -0.4% | Global, lieferkettenabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Orale Neurostimulations-Wearables als nicht-pharmazeutische Substitute | -0.3% | Nordamerika und EU, technologieaffine Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiserosion durch Generika-Wettbewerb
Patentabläufe bei NK₁-Antagonisten und Serotonin-Blockern lösen innerhalb von zwei Jahren nach der Generika-Einführung Preisrückgänge von 80 % aus, was die Margen von Markenprodukten drückt und Krankenhausformulare umgestaltet.
Unerwünschte Arzneimittelwirkungen, die zum Abbruch führen
Sedierung durch Olanzapin oder extrapyramidale Symptome durch Dopamin-Blocker veranlassen einige Patienten – insbesondere Senioren – die Therapie abzubrechen. QT-Verlängerungsbedenken bei bestimmten 5-HT₃-Wirkstoffen schränken den Einsatz bei Patienten mit kardialem Risiko weiter ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des globalen Marktes für Antiemetika
Nach Arzneimitteltyp:
Serotonin-Dominanz bei gleichzeitiger Dopamin-RenaissanceSerotonin-Rezeptor-Antagonisten halten 29,12 % des Umsatzes 2025 und verankern den Markt für Antiemetika durch zuverlässige Wirksamkeit und ein mildes Sicherheitsprofil. Dopamin-Antagonisten verzeichnen nun mit 6,08 % CAGR das schnellste Wachstum, da Olanzapin eine starke Linderung von Durchbruch-Übelkeit bietet. NK₁-Wirkstoffe bleiben das Rückgrat der verzögerten Phase, und Glukokortikoide fungieren als Synergisten. Innovation findet sich bei GIP-Agonisten und Cannabinoid-Formulierungen, die in der Kategorie „Sonstige” eingeordnet sind und auf künftige Differenzierung hinweisen.
Die Serotonin-Klasse genießt weiterhin eine breite Erstattung im Krankenhaus- und Einzelhandelsbereich, sodass die Substitutionshürden niedrig sind. Dopamin-Antagonisten gewinnen Marktanteile dort, wo Kostenträger eine robuste Symptomkontrolle schätzen, nachdem die Standardprophylaxe versagt hat. Da Generika proliferieren, stützen ausgewogene Mehrfachmechanismus-Schemata, die Serotonin-, Dopamin- und NK₁-Blockade kombinieren, klinische Leitlinien und geben etablierten Marken einen Weg, ihr Volumen zu verteidigen, selbst wenn die Stückpreise sinken.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtkauf erhältlich


Nach Verabreichungsweg:
Orale Bequemlichkeit treibt die Marktführerschaft anDie orale Dosierung erfasste 2025 43,02 % des Markts für Antiemetika und sollte ihre Führungsposition aufgrund von Patientenpräferenzen und ambulanten Trends ausbauen. Tabletten oder lösliche Filmtabletten passen zu Telemedizin-Onkologie-Programmen und halten den Pflegeaufwand gering. Die parenterale Therapie bleibt bei akutem Erbrechen oder wenn eine orale Aufnahme nicht möglich ist unerlässlich; neuere Lipidemulsions-Injektabilia bieten einen schnellen Wirkungseintritt mit milderen Infusionsstellenprofilen.
Transdermale und langwirkende injizierbare Formulierungen sind ein kleines, aber schnell innovierendes Segment. Depotprodukte, die mehrere Chemotherapie-Tage abdecken, reduzieren die Tablettenbelastung, während körpernahe Pumpen eine personalisierte Titration unterstützen. Diese Plattformen könnten sowohl die Therapietreue als auch die Zahlungsbereitschaft erhöhen und Herstellern helfen, die Generika-Erosion bei konventionellen Darreichungsformen auszugleichen.
Nach Anwendung:
Chemotherapie-Führerschaft mit postoperativem SchwungChemotherapie hielt 2025 32,06 % des Umsatzes und behält den größten Anteil an der Marktgröße für Antiemetika, da moderne Schemata nach wie vor schwere Übelkeit hervorrufen. Die leitliniengestützte Triple-Therapie unterstützt hohe Ausgaben pro Patient. Die postoperative Anwendung wächst mit einer CAGR von 6,21 % am schnellsten, da ambulante Eingriffe zunehmen und Krankenhäuser die PONV-Prävention mit kürzeren Aufenthalten verknüpfen.
Gastroenteritis und andere alltägliche Indikationen bleiben preissensitiv und werden von Generika dominiert. Strahleninduzierte Übelkeit erhält bescheidene Aufmerksamkeit, da präzise Strahlentherapieschemata intensiver werden. Reisekrankheit und schwangerschaftsbedingte Übelkeit stehen im Wettbewerb mit tragbaren Neurostimulationsgeräten, was Pharmaunternehmen dazu veranlasst, in überlegene Verträglichkeitsprofile zu investieren.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtkauf erhältlich
Nach Vertriebskanal:
Einzelhandels-Dominanz sieht sich digitaler Disruption gegenüberEinzelhandelsapotheken hielten 2025 45,02 % des Umsatzes und profitierten von etablierten Filialnetzwerken und der Versicherungsabrechnung. Online-Apotheken verzeichnen jedoch eine CAGR von 6,12 %, unterstützt durch Telemedizin, elektronische Verschreibung und den Komfort der Heimlieferung. Krankenhäuser bleiben bei Formularium-Entscheidungen für parenterale Marken einflussreich, aber ambulante Infusionszentren kaufen zunehmend direkt bei Spezialvertriebshändlern.
Ein einheitliches Apothekenleitungs- und Vertriebsmodell ermöglicht es vertikalen Integratoren, schärfere Rabatte auszuhandeln und Gewinnpools zu verändern. Digitale Direkt-zu-Patienten-Portale erheben auch Therapietreue-Daten, die in KI-Analysen einfließen, und ermöglichen es Herstellern, Unterstützungsleistungen anzupassen und die Markenloyalität zu stärken.
Geografische Analyse
Markt für Antiemetika in Nordamerika
Nordamerika kontrollierte 2025 mit 38,35 % des Umsatzes durch hohe Volumina in der Krebsbehandlung, Versicherungsschutz für Markenmedikamente und frühe Einführung KI-gestützter Dosiersoftware. Zulassungen der US-amerikanischen FDA wie APONVIE und CINVANTI setzen häufig globale Präzedenzfälle und verschaffen einen Ersteinführungsvorteil, bevor Generika auf den Markt kommen. Dennoch zwingen intensive Preisverhandlungen durch Pharmacy-Benefit-Manager die Unternehmen dazu, klinische Differenzierung nachzuweisen oder steile Rabatte in den Arzneimittellisten zu riskieren.
Markt für Antiemetika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,46 % die höchste CAGR bis 2031. Japan fördert Innovationen mit Zulassungen der nächsten Generation von NK₁-Antagonisten wie Fosnetupitant, während Chinas Ausbau von Krebszentren die Patientenstarts vervielfacht, obwohl nationaler Druck zur Beschaffung von Generika besteht. Indiens Biosimilar-Hersteller liefern kostengünstiges Ondansetron und Aprepitant, erweitern die Reichweite in Städte der zweiten Kategorie und unterstützen ein stetiges Mengenwachstum.
Markt für Antiemetika in Europa
Europa bietet eine reife, aber stabile Perspektive. Das zentralisierte Prüfverfahren der EMA beschleunigt panregionale Markteinführungen, doch länderspezifische Nutzenbewertungen verlangen klare Kosteneffektivität. Jüngste Aktualisierungen der ESMO-Leitlinien betonen patientenberichtete Ergebnisse und fordern Hersteller auf, eine bessere Verträglichkeit nachzuweisen, um Premiumsegmente zu sichern. Krankenhausausschreibungen bündeln Antiemetika häufig mit Chemotherapieverträgen, weshalb Anbieter Kombinations- oder langwirksame Produkte als Wertdifferenzierungsmerkmal positionieren.

Regulatorisches Umfeld
Die Regulierung von Antiemetika stützt sich auf große Behörden wie die US-amerikanische FDA und die Europäische Arzneimittel-Agentur (EMA), wobei globale Einreichungen üblicherweise nach dem ICH Common Technical Document (CTD) strukturiert werden, um Qualitäts-, Sicherheits- und Wirksamkeitsanforderungen über Regionen hinweg zu harmonisieren. In den Vereinigten Staaten prägen FDA-Leitlinien weiterhin die Entwicklung und Kennzeichnung für wichtige Anwendungsfälle wie postoperative Übelkeit und Erbrechen (PONV), während onkologische Antiemetika-Schemata anerkannten Mehrfachwirkstoff-Behandlungsstandards folgen, die Studienvergleicher und Evidenzschwellen beeinflussen.
Aktuelle Maßnahmen deuten auf ein fortlaufendes Lebenszyklusmanagement und regionsübergreifende Zugangsstrategien für etablierte Wirkmechanismen hin. Am 12. Februar 2026 erteilte die Europäische Kommission die Marktzulassung für Helsinn Healthcare SAs AKYNZEO (Netupitant/Palonosetron) orale Suspension, was formulierungsgetriebene Bemühungen zur Erweiterung der Nutzbarkeit in der supportiven Versorgung untermauert. Die EMA führt zudem eine separate Aufsicht für Antiemetika im Bereich Tiergesundheit, einschließlich ihrer Zulassung von Emepax (Maropitant) am 13. Februar 2026, was parallele Zulassungswege verdeutlicht, die sich auf Herstellung, Pharmakovigilanz-Abläufe und Qualitätssystemanforderungen für Unternehmen mit sowohl Human- als auch Veterinärportfolios auswirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Antiemetika umfasst die Beschaffung von Wirkstoffen und die Fertigarzneimittelherstellung, die behördliche Freigabe, den Groß- und Facheinzelhandelsvertrieb sowie die Abgabe über Kranken-, Einzelhandels- und Online-Apotheken. Die Verfügbarkeit von Wirkstoffen und die Qualitätskontrolle bleiben entscheidende Hebelpunkte, da viele etablierte Antiemetika-Klassen mit Preiserosion und ausschreibungsgetriebenem Einkauf konfrontiert sind, was die Bedeutung kosteneffizienter Synthese, verlässlicher Lieferketten und validierter Analysemethoden über länderübergreifende Dossiers hinweg erhöht.
Partnerschaften und Lokalisierungsinitiativen gestalten zudem die Herstellungs- und Vermarktungsknoten der Wertschöpfungskette neu. Im Oktober 2025 unterzeichneten Fosun Pharma und die Helsinn Group ein Technologietransferabkommen zur lokalen Herstellung von Fosnetupitant und Palonosetron-Konzentrat zur Injektion in Shanghai, was einen Trend zur Produktion vor Ort zugunsten von Resilienz und schnellerem Zugang in Ländern mit hohem Volumen widerspiegelt. Die kommerzielle Reichweite wird zusätzlich durch Lizenzvereinbarungen unterstützt, darunter der Deal zwischen Hyloris Pharmaceuticals und RedHill Biopharma vom Februar 2025 für eine proprietäre orale Ondansetron-Tablette mit verzögerter Freisetzung (ohne Nordamerika) sowie die exklusive Lizenzvereinbarung von Lupin vom Dezember 2025 mit Neopharmed Gentili S.p.A. für Plasil (Metoclopramid) auf den Philippinen und in Brasilien, wodurch der Portfoliozugang mit etablierten lokalen Vertriebsnetzen und regulatorischem Know-how verknüpft wird.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert. Kein einzelnes Unternehmen überschreitet einen Marktanteil von 15 %, da klinische Leitlinien Mehrfach-Arzneimittel-Schemata vorschreiben und den Umsatz auf Mechanismen und Hersteller verteilen. Globale Großunternehmen wie Pfizer, Merck und GlaxoSmithKline konkurrieren mit spezialisierten Unternehmen wie Heron Therapeutics und Acacia Pharma. Markenprodukthersteller verteidigen ihren Wert mit Fixdosiskombinationen, Retard-Injektabilia und digitalen Therapietreue-Plattformen.
Patentabläufe bis 2027 untergraben die Exklusivität für NK₁- und Serotonin-Klassen und verlagern den Umsatz auf mengengetriebene Generika. Als Reaktion darauf zielen Innovatoren auf neue Biologie wie GIP- oder GFRAL-RET-Modulation ab und streben Orphan- oder Durchbruch-Bezeichnungen an, um höhere Erstattungen zu sichern. Digitale Allianzen stellen Apps bereit, die Übelkeitsrisiken vorhersagen und maßgeschneiderte Dosierungen empfehlen, was eine serviceorientierte Differenzierung unterstützt.
Geografische Expansion ist ein wesentlicher Hebel. Multinationale Unternehmen lizenzieren Formulierungen an lokale Partner in China oder Brasilien, um in preisregulierte Märkte einzutreten und gleichzeitig Lizenzgebührenströme zu behalten. Private-Equity-gestützte Infusionsnetzwerke in den USA schließen produktspezifische Lieferverträge ab und gewähren bevorzugte Platzierung für Unternehmen, die Erfüllungsunterstützung und Real-World-Evidence-Dashboards anbieten. Die Widerstandsfähigkeit der Lieferkette entwickelt sich zudem zu einem Gütezeichen der Zuverlässigkeit inmitten geopolitischer Kontrolle chinesischer API-Produktionsstätten, was einige Unternehmen dazu veranlasst, Wirkstoffe in Indien oder Europa aus zwei Quellen zu beziehen.
Marktführer der globalen Antiemetika-Branche
Pfizer Inc
Johnson & Johnson Services Inc
Merck and Co Inc.
GSK plc
Sanofi S.A.
Merck & Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im globalen Markt für Antiemetika erfasste Unternehmen
- GlaxoSmithKline
- Pfizer
- Merck
- Johnson & Johnson
- Sanofi
- Hikma Pharmaceuticals
- Cipla
- Novartis
- Baxter
- Torrent Pharmaceuticals
- Teva Pharmaceutical Industries
- Aurobindo Pharma Ltd.
- Abbvie
- Bausch Health
- Eisai
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Lupin
- Fresenius

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum betrifft Übelkeit und Erbrechen im Zusammenhang mit GLP-1-Rezeptoragonisten-Therapien, wo dedizierte, zugelassene Optionen im Verhältnis zur raschen Ausweitung des Einsatzes von Stoffwechselmedikamenten in der Routineversorgung noch begrenzt sind. Vanda Pharmaceuticals initiierte im April 2026 die Studie Thetis zur Bewertung von Tradipitant (NEREUS) zur Vorbeugung von durch GLP-1-Rezeptoragonisten ausgelöstem Erbrechen, was auf anhaltende klinische Investitionen zur Etablierung zweckdienlicher Antiemetika-Strategien über Onkologie und Chirurgie hinaus hinweist.
Im Bereich der chemotherapiebedingten Übelkeit und Erbrechen (CINV) konzentrieren sich die Chancen auf differenzierte Kombinationen und steroidsparende Protokolle, die die Kortikosteroidexposition reduzieren, während die Wirksamkeit in akuten und verzögerten Phasen erhalten bleibt. Im Juni 2026 berichtete das Journal of Clinical Oncology über die Nicht-Unterlegenheit von NEPA plus Olanzapin mit reduziertem oder ohne Dexamethason gegenüber einem Standard-4-Tage-Dexamethason-Regime bei hoch emetogener Chemotherapie, was eine Neugestaltung von Behandlungsschemata unterstützt, die in neue Kennzeichnungen und die Übernahme von Behandlungspfaden einfließen kann. Auch die Entwicklung von Fixkombinationen schreitet voran: ASCO-2026-Präsentationen beschrieben Phase-3-Ergebnisse für Fosrolapitant/Palonosetron (HR20013) plus Dexamethason bei moderat emetogener Chemotherapie, was Produktstrategien untermauert, die die Verschreibung vereinfachen und sich an leitlinienbasierter Multimechanismus-Prophylaxe orientieren.
Jüngste Branchenentwicklungen im globalen Markt für Antiemetika
- Juni 2026: Die US-amerikanische FDA genehmigte Azurity Pharmaceuticals' Aprepitant-Injektionsemulsion zur Vorbeugung von chemotherapiebedingter Übelkeit und Erbrechen (CINV). Die Zulassung bietet eine weitere parenterale Option im NK1-Signalweg für Krankenhaus- und Infusionsumgebungen, in denen die orale Einnahme eingeschränkt sein kann. Sie erhöht zudem den Wettbewerbsdruck auf etablierte Marken- und Generikapräsentationen von Aprepitant/Fosaprepitant, indem sie die Auswahl in einem für die Akutversorgung geeigneten Format erweitert.
- April 2026: Vanda Pharmaceuticals initiierte Thetis, eine klinische Studie zur Bewertung von Tradipitant (NEREUS) zur Vorbeugung von durch GLP-1-Rezeptoragonisten ausgelöstem Erbrechen. Das Programm zielt auf einen sich rasch ausweitenden realen Auslöser von Übelkeit und Erbrechen außerhalb der traditionellen Onkologie und perioperativen Anwendung ab. Der Fortschritt einer dedizierten Studie unterstützt Strategien zur Indikationserweiterung für Antiemetika und kann neue Nachfrage in ambulanten und telemedizinisch verknüpften Verschreibungsabläufen schaffen.
- Oktober 2024: Die US-amerikanische FDA veröffentlichte einen Leitlinienentwurf, Postoperative Nausea and Vomiting: Developing Drugs for Prevention, der Studiendesign und Nachweisanforderungen bei Erwachsenen klärt. Durch die Präzisierung der Anforderungen an den Nachweis von Wirksamkeit und Sicherheit beeinflusst die Leitlinie, wie Unternehmen die PONV-Entwicklung planen und Vergleichspräparate auswählen, einschließlich Kombinationsansätzen. Sie unterstützt zudem eine stärker standardisierte Kennzeichnung und kann Sponsoren dazu ermutigen, formale Zulassungen anzustreben, anstatt sich auf den Off-Label-Einsatz im perioperativen Bereich zu verlassen.


Globaler Markt für Antiemetika Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Methodik umfasst der Markt für Antiemetika verschreibungspflichtige und nicht verschreibungspflichtige Arzneimittel zur Vorbeugung oder Behandlung von Übelkeit und Erbrechen bei wichtigen Auslösern wie Chemotherapie, Operationen, Gastroenteritis, Schwangerschaft und Reisekrankheit.
Ausgeschlossen: Wir schließen nicht-medikamentöse Mittel und rein geräteseitige Ansätze (wie Ingwerpräparate und Akupressurbänder) aus, sofern sie nicht als regulierte Antiemetika verkauft werden.
Übersicht der Segmentierung
- Nach Arzneimitteltyp
- Serotonin-Rezeptor-Antagonisten
- Dopamin-Rezeptor-Antagonisten
- Neurokinin-1 (NK₁)-Rezeptor-Antagonisten
- Glukokortikoide
- Anticholinergika
- Sonstige
- Nach Anwendung
- Chemotherapie
- Gastroenteritis
- Postoperativ
- Sonstige
- Nach Verabreichungsweg
- Oral
- Parenteral
- Transdermal und Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Mitgliedsstaaten des Golfkooperationsrats
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau des Nachfragekontexts für die Versorgung bei Übelkeit und Erbrechen und ordnet ihn anschließend den Bereichen zu, in denen der Einsatz von Antiemetika am beständigsten ist (insbesondere Onkologie und chirurgische Versorgung). Öffentliche Quellen wie die Weltgesundheitsorganisation, die CDC, OECD-Gesundheitsstatistiken und das National Cancer Institute wurden herangezogen, um Krankheitslast, Trends beim Chemotherapieeinsatz und Verfahrenstrends zu verstehen, die die Nutzung prägen.
Wir haben zudem Arzneimittelzulassungen und Sicherheitssignale der US-amerikanischen FDA und der EMA sowie klinische Leitlinienveröffentlichungen und peer-reviewte Artikel überprüft, um zu verstehen, wo Wirkstoffklassen bevorzugt werden und wie sich Behandlungsschemata im Zeitverlauf ändern. Unternehmensberichte, Investorenpräsentationen und seriöse Fachmedien im Gesundheitswesen wurden zur Überprüfung des Produktmixes und der geografischen Schwerpunkte herangezogen, und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken halfen, Umsatzgrenzen und Innovationssignale zu schärfen. Diese Quellen sind nur beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung realer Behandlungsmuster und Preisrealisierung, wo veröffentlichte Daten dünn sein oder sich nur langsam aktualisieren können. Wir sprachen mit Herstellern, Distributoren, Krankenhausapotheken-Interessenvertretern und Klinikern in den Regionen APAC, EMEA und Amerika, was half, Lücken beim Kanalmix, der typischen Dosierungsdauer für wichtige Indikationen und der Auswirkung des Generikawettbewerbs auf Nettopreise zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 12 % | APAC: 39 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 53 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt top-down durch Rekonstruktion des Nachfragepools, der mit Chemotherapiezyklen, chirurgischen Volumina mit prophylaktischem Einsatz und anderen häufigen Auslösern von Übelkeit verbunden ist, und die anschließende Übersetzung in Behandlungsraten und durchschnittliche Therapiekosten. Um die Gesamtwerte praxisnah zu halten, verwendet das Modell einen kleinen Satz nachverfolgbarer Eingangsgrößen wie die Richtung der Chemotherapienutzung, stationäre und ambulante Verfahrenszahlen, den Antiemetikaeinsatz pro Zyklus oder Verfahren, die Generikadurchdringung und die Nettopreisentwicklung nach wichtigen Wirkstoffklassen.
Die Ergebnisse werden anschließend, soweit verfügbar, mittels selektiver Bottom-up-Näherungen überprüft, einschließlich stichprobenartiger Umsatzsignale für Marken- und Generikaprodukte, Kanalaufteilungen zwischen Krankenhaus-, Einzelhandels- und Online-Apotheken sowie einfacher Plausibilitätsprüfungen aus Volumen mal ASP in wichtigen Ländern. Treten in kleineren Ländern Lücken auf, verwenden wir Proxy-Indikatoren wie regionale Behandlungsintensität und Gesundheitsausgabenmuster und gleichen anschließend neu ab, um Überschätzungen zu vermeiden.
Für die Prognose stützen wir uns auf eine durch Expertenrückmeldungen gestützte Szenarioanalyse, da sich die Nutzung mit Leitlinienaktualisierungen, neuen Formulierungen und dem Preisdruck der Kostenträger verändern kann. Annahmen werden mit kontrollierten Änderungen bei Volumina und ASPs fortgeschrieben, und jede sprunghafte Änderung wird nur angewendet, wenn sie durch mehrere Signale aus Interviews sowie beobachtbare öffentliche Indikatoren gestützt wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abweichungsprüfungen, damit sich das Modell nicht von den tatsächlichen Nachfragesignalen entfernt. Die Ergebnisse werden mit unabhängigen Indikatoren wie der Richtung der onkologischen Behandlungsaktivität, dem Verfahrensdurchsatz und kanalbezogenen Verfügbarkeitssignalen verglichen, und Ausreißer werden untersucht, bevor die Zahlen freigegeben werden.
Es wird ein mehrstufiger interner Überprüfungsprozess angewandt, wobei Folgeanrufe ausgelöst werden, wenn die Primärrückmeldungen der Schreibtischrecherche widersprechen oder wenn die Preisentwicklung mit dem Generikamix inkonsistent erscheint. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Zulassungen, Sicherheitsmaßnahmen oder Preisverschiebungen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Antiemetika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Antiemetika weichen oft voneinander ab, da sich die Abgrenzung auf kleine, aber bedeutsame Weise verschieben kann, etwa welche Auslöser gezählt werden, wie OTC-Verkäufe behandelt werden und ob nicht-medikamentöse Mittel in die Gesamtsumme einfließen. Unterschiede ergeben sich auch aus dem Zeitpunkt, da ein Markt mit schneller Preisentwicklung bei Generika je nach angewandtem Jahr und Wechselkurs größer oder kleiner erscheinen kann.
In unserer Arbeit sind die größten Treiber von Abweichungen der Aktualisierungsrhythmus und die Art, wie der Nettopreis über Marken- und Generikavolumina hinweg modelliert wird, da Listenpreise selten mit den tatsächlich erzielten Verkaufspreisen in Krankenhaus- und Einzelhandelskanälen übereinstimmen. Durch die Aktualisierung des Zeitpunkts der Währungsumrechnung und die erneute Überprüfung der ASP-Logik anhand aktueller Interviewrückmeldungen bleibt die Schätzung mit den jüngsten Volumensignalen und Kanalmix-Prüfungen von Mordor Intelligence konsistent.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,2 Mrd. USD (2026) | |
| Pressemitteilungs-Verlag A | 6,73 Mrd. USD (2023) | Diese Zahl verwendet ein früheres Basisjahr und kann den Markt unterbewerten, wenn spätere Volumina bei Onkologie und Chirurgie nicht konsistent fortgeschrieben werden. Sie klärt auch nicht, ob der Wert Ab-Werk-Umsätze oder einen anderen Preispunkt widerspiegelt, was die Gesamtwerte verändern kann, wenn Kanalaufschläge und Nettopreiserosion vorliegen. |
| Branchenprognostiker B | 1,63 Mrd. USD (2027) | Diese Zahl wird als inkrementelles Wachstum über einen Zeitraum dargestellt, nicht als vollständiger Marktwert, wodurch sie mit einer Marktgröße zu einem bestimmten Zeitpunkt nicht vergleichbar ist. Sie spiegelt auch einen enger gefassten Berichtsstil wider, der die Auswirkung des Indikationsmixes und der ASP-Entwicklung verfehlen kann, wenn der Markt nur durch die Nettoveränderung zusammengefasst wird. |
Betrachtet man die Spanne insgesamt, so erklärt sich die Abweichung größtenteils durch die Wahl des Jahres, ob die Zahl eine Gesamtgröße oder eine inkrementelle Veränderung darstellt, und wie Nettopreise in USD umgerechnet werden. Wenn Abgrenzungsbereiche und Preispunkte konsistent gehalten werden, lässt sich die Marktgröße leichter auf klare Variablen wie das behandelte Volumen, den Einsatz pro Episode und den Kanalmix zurückführen – Schritte, die im Zeitverlauf wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Markts für Antiemetika?
Der Markt wird im Jahr 2026 auf USD 8,2 Milliarden geschätzt und soll bis 2031 USD 10,95 Milliarden erreichen.
Welche Arzneimittelklasse führt den Umsatz im Markt für Antiemetika an?
Serotonin-Rezeptor-Antagonisten halten die Spitzenposition mit einem Anteil von 29,12 % im Jahr 2025.
Welches Anwendungssegment wächst am schnellsten?
Postoperative Übelkeit und Erbrechen verzeichnet mit 6,21 % bis 2031 die höchste CAGR.
Warum gewinnen Online-Apotheken an Bedeutung?
Digitale Kanäle bieten Preistransparenz, Heimlieferung und Integration mit Telemedizin, was eine CAGR von 6,12 % unterstützt.
Welche Region wird am schnellsten expandieren?
Der asiatisch-pazifische Raum soll mit einer CAGR von 6,46 % wachsen, bedingt durch große Patientenpools und steigende Gesundheitsausgaben.
Wie verteidigen sich Unternehmen gegen die Generika-Erosion?
Unternehmen investieren in langwirkende Formulierungen, Kombinationsprodukte und digitale Dosierungstools, um den Markenwert zu erhalten.
Seite zuletzt aktualisiert am:



