
Globale Marktgröße und Marktanteil für Antiparasitika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 27.39 Milliarden US-Dollar |
| Marktgröße (2031) | 35.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Marktanalyse für Antiparasitika von Mordor Intelligence
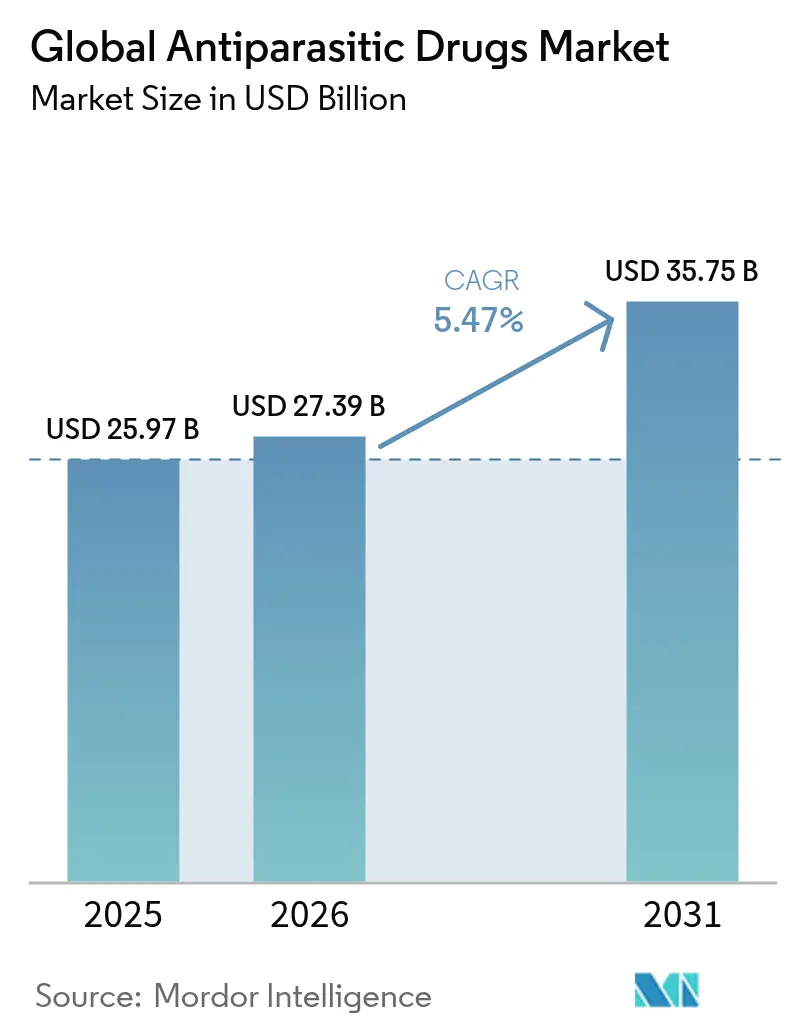
Die Marktgröße für Antiparasitika wird voraussichtlich von 25,97 Milliarden USD im Jahr 2025 auf 27,39 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,47 % im Zeitraum 2026–2031 35,75 Milliarden USD erreichen. Das Wachstum wird durch eine breitere Abdeckung durch Massenmedikamentengabe-Kampagnen (MDA), die klimabedingte Ausweitung von Vektorhabitaten und einen Anstieg staatlich finanzierter Behandlungsprogramme unterstützt. Erhöhte Forschungsausgaben für neuartige Anthelminthika-Klassen und die rasche Kommerzialisierung langwirksamer makrozyklischer Laktone erschließen neue Einnahmequellen, auch wenn die zunehmende Helminthen-Resistenz den Gesamtimpuls dämpft. Marktführer konsolidieren weiterhin Pipeline-Assets, während aufstrebende Biotechnologieunternehmen sich auf Nischen- und ungedeckte Bedarfsindikationen konzentrieren – alles vor dem Hintergrund eines regulatorischen Umfelds, das Ökotoxikologie-Standards verschärft und Lieferketten für Wirkstoffe unter Druck setzt.
Wesentliche Erkenntnisse des Berichts
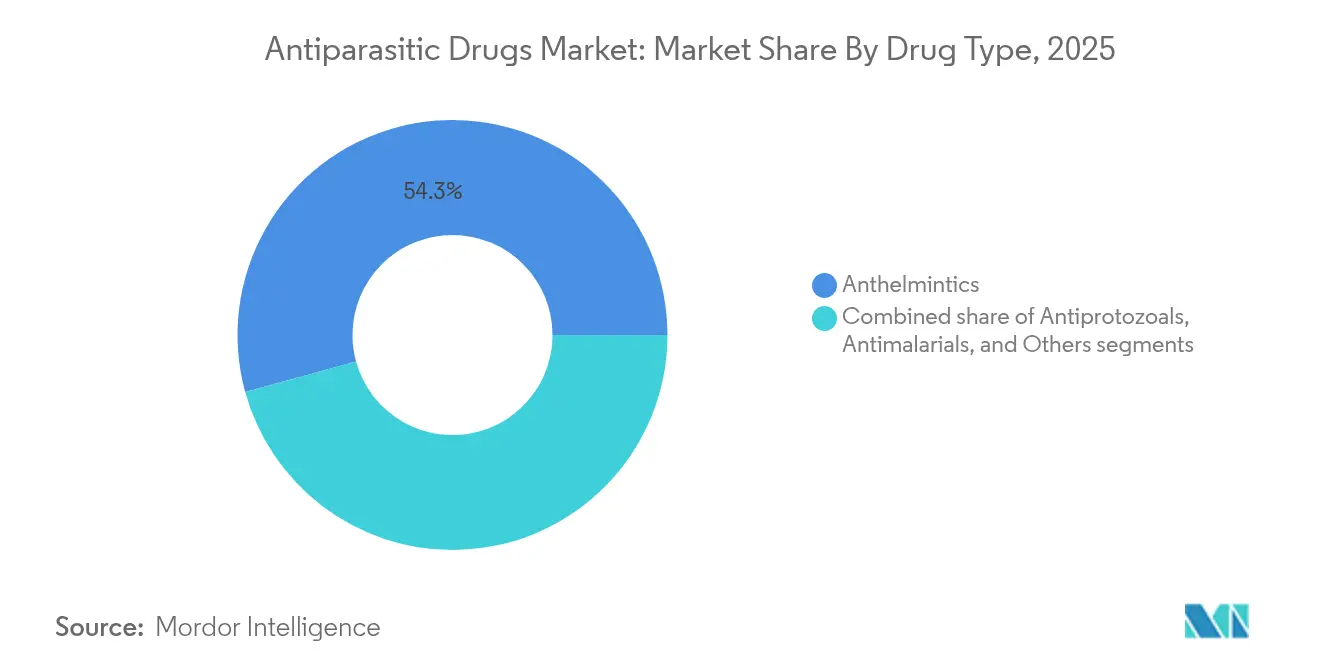
- Nach Arzneimitteltyp führten Anthelminthika mit einem Anteil von 54,27 % an der Marktgröße für Antiparasitika im Jahr 2025, während Antiprotozoika bis 2031 den segmenthöchsten CAGR von 6,36 % erzielen sollen.
- Nach Verabreichungsweg entfielen injizierbare Formulierungen auf 42,35 % der Marktgröße für Antiparasitika im Jahr 2025; topische Präparate & Implantate sollen bis 2031 mit einem CAGR von 6,72 % expandieren.
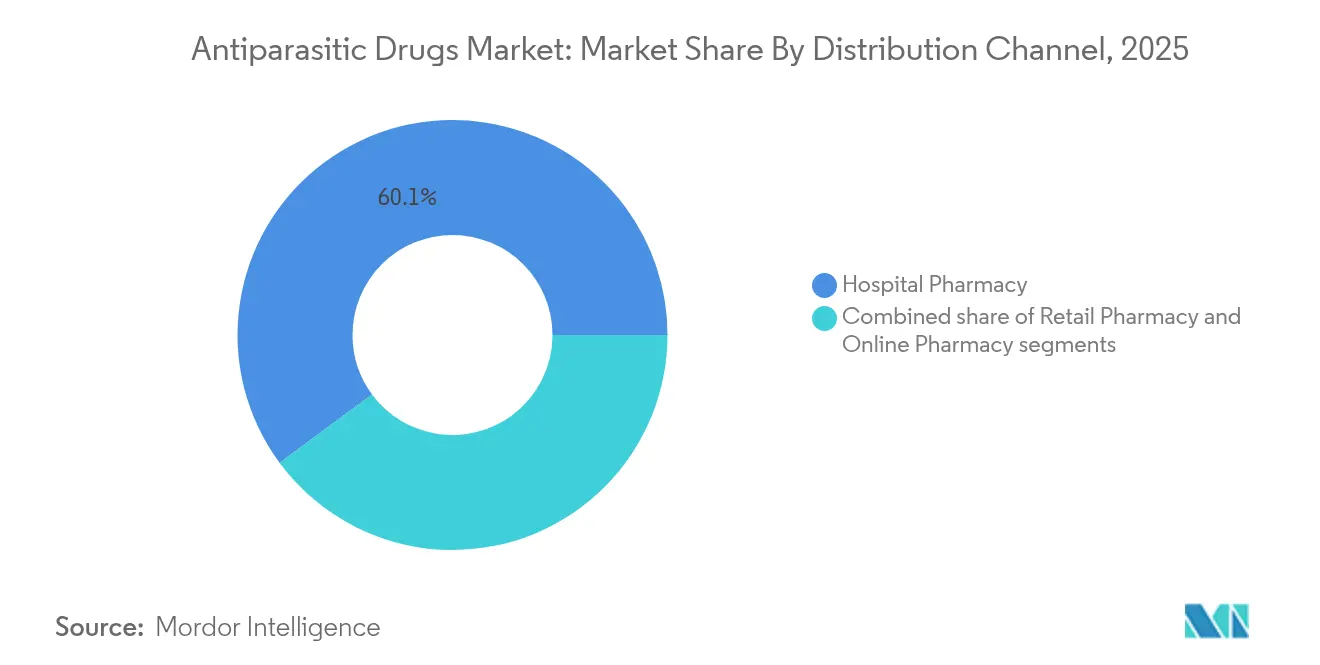
- Nach Vertriebskanal beherrschten Krankenhausapotheken 60,12 % des Marktes für Antiparasitika im Jahr 2025, während Online-Apotheken das schnellste Wachstum mit einem CAGR von 6,86 % von 2026 bis 2031 verzeichnen.
- Nach Endnutzer führten Krankenhäuser mit einem Marktanteil von 46,20 % für Antiparasitika im Jahr 2025, während häusliche Pflegeeinrichtungen bis 2031 den segmenthöchsten CAGR von 6,94 % erzielen sollen.
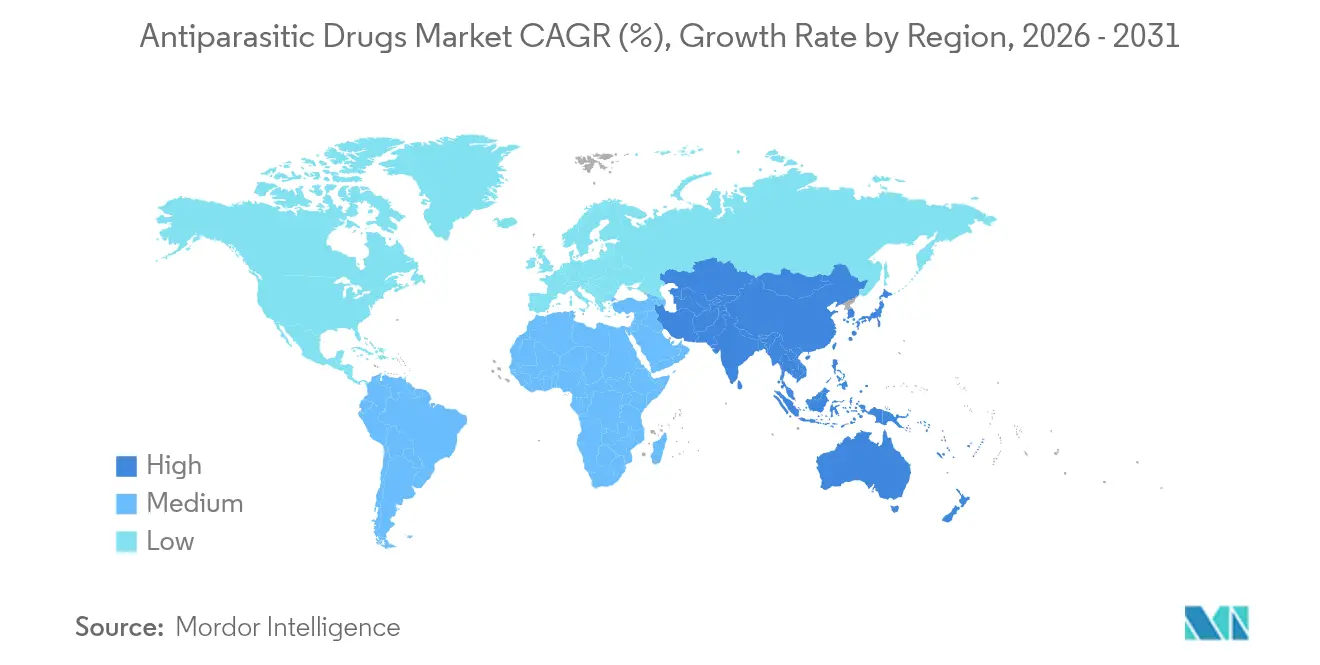
- Nach Geografie dominierte Nordamerika mit einem Anteil von 39,75 % am Markt für Antiparasitika im Jahr 2025; Asien-Pazifik wird im Prognosezeitraum den höchsten regionalen CAGR von 6,32 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausweitung von Massenmedikamentengabe-Kampagnen (MDA) | +1.8% | Global, mit Schwerpunkt in Subsahara-Afrika, Südasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Klimabedingte Ausbreitung vektorübertragener parasitärer Erkrankungen | +1.2% | Global, mit erheblichen Auswirkungen in tropischen und subtropischen Regionen | Langfristig (≥ 4 Jahre) |
| Zunehmende F&E-Finanzierung für neuartige Anthelminthika-Klassen | +0.9% | Nordamerika, Europa, aufstrebende Biotechnologie-Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmender internationaler Reiseverkehr und Migration, der importierte Parasitenerkrankungen steigert | +0.8% | Global, mit Schwerpunkt in entwickelten Regionen, die Einwanderer und Reisende empfangen | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung langwirksamer makrozyklischer Laktone für den Menschen | +0.7% | Global, mit früher Übernahme in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatlich vorgeschriebene Leishmaniose-Behandlungsprogramme | +0.5% | Naher Osten & Afrika, Südamerika, Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Massenmedikamentengabe-Kampagnen (MDA)
Weltweite MDA-Initiativen erreichen inzwischen mehr als 860 Millionen Menschen jährlich, wobei Dreifachmedikamenten-Regime eine Abdeckung von 74 % erzielen – weit über dem WHO-Richtwert von 65 %. Die Ausweitung in Indien allein erfasst 17,5 Crore Einwohner in 111 Distrikten[1]Pressinformationsbüro, „Nationale MDA-Kampagne zur Eliminierung der lymphatischen Filariose,” pib.gov.in und verstärkt die Mengennachfrage nach Anthelminthika. Gemeinschaftsorientierte Abgabemodelle verbessern die Therapietreue in abgelegenen Gebieten und schaffen zuverlässige, wiederkehrende Beschaffungszyklen für Hersteller. Die frühe Einführung von Dreifachmedikamenten-Strategien in Entwicklungsländern erzielte überlegene Wirksamkeit, förderte zusätzliche Geberfinanzierung und beschleunigte die Eliminierungsziele.
Klimabedingte Ausbreitung vektorübertragener parasitärer Erkrankungen
Steigende Temperaturen weiten die Verbreitungsgebiete von Mücken und Zecken aus und machen Malaria, Babesiose und Lyme-Borreliose in Regionen häufiger, in denen früher kaum Fälle auftraten. Vektorübertragene Erkrankungen machen inzwischen mehr als 17 % der weltweiten Infektionskrankheitsfälle aus und fordern jährlich 700.000 Menschenleben, was sowohl den prophylaktischen als auch den therapeutischen Verbrauch steigert[2]Weltgesundheitsorganisation, „Vektorübertragene Krankheiten,” who.int. Pharmazeutische Pipelines legen zunehmend den Schwerpunkt auf Breitspektrum-Wirkstoffe und Kombinationstherapien, die für Bevölkerungsgruppen ohne vorherige Immunität geeignet sind.
Zunehmende F&E-Finanzierung für neuartige Anthelminthika-Klassen
Der Investitionsimpuls zeigt sich in der Entdeckung artenselektiver Komplex-I-Inhibitoren[3]Giulia Del Borrello, „Identifizierung einer Familie artenselektiver Komplex-I-Inhibitoren als potenzielle Anthelminthika gegen bodentransmittierte Helminthen,” Nature Communications, nature.com, die auf helminthen-exklusive Stoffwechselwege abzielen. Monoklonale Antikörper, die auf das P29-Protein bei der alveolären Echinokokkose abzielen, haben ebenfalls In-vivo-Wirksamkeit ohne hepatische oder renale Toxizität gezeigt. Hochmoderne Screening-Plattformen und computergestützte Chemie verkürzen die Leitstrukturoptimierungszyklen und erweitern den Kandidatenpool über traditionelle Benzimidazole hinaus.
Kommerzialisierung langwirksamer makrozyklischer Laktone für den Menschen
Die Halbwertszeit von Moxidectin von 20–35 Tagen unterstützt Sechsmonats-Dosierungspläne, verbessert die Therapietreue und begrenzt den Resistenzdruck. Ghanas gemeinschaftsweite Einführung im Jahr 2025 verteilte 250.000 Dosen[4]Medicines Development for Global Health, „Ghana führt Moxidectin ein,” ghicfunds.org und markierte den ersten Feldeinsatz eines langwirksamen makrozyklischen Laktons. Der Vorschlag der WHO, Moxidectin in die Liste der unentbehrlichen Arzneimittel aufzunehmen, soll die Beschaffung standardisieren, Programmkosten senken und die Eliminierung der Flussblindheit beschleunigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Helminthen-Arzneimittelresistenz | -1.2% | Global, mit höchstem Einfluss in Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Integriertes Vektormanagement dämpft prophylaktische Volumina | -0.7% | Global, mit Schwerpunkt in tropischen und subtropischen Regionen | Mittelfristig (2–4 Jahre) |
| Ökotoxikologische Überprüfung verlangsamt Isoxazolin-Zulassungen | -0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wirkstoff-Lieferkettenunterbrechungen in Benzimidazol-Herstellungszentren | -0.4% | Global, mit Herstellungskonzentration in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Helminthen-Arzneimittelresistenz
Resistenzfördernde β-Tubulin-Mutationen – F167Y, Q134H, E198K/V und F200Y/L – sind inzwischen in Regionen mit häufigen MDA-Zyklen weit verbreitet. Die Wirksamkeit von Albendazol gegen Trichuris trichiura ist auf 38,6 % gesunken, was höhere Dosen und kostspieligere Kombinationsregime erfordert. Das begrenzte Aufkommen neuer Wirkmechanismen gefährdet den WHO-Fahrplan zur Eliminierung vernachlässigter Krankheiten.
Integriertes Vektormanagement dämpft prophylaktische Volumina
Der Einsatz von Umwelt- und biologischen Kontrollen senkt die Malaria-Inzidenz ohne proportionale Anstiege bei der Verwendung von Antimalariamitteln. Da Behörden des öffentlichen Gesundheitswesens integrierten Strategien Vorrang einräumen, verlagern Pharmaunternehmen ihren Fokus auf therapeutische Indikationen und Mehrfachwirkungskombinationen, die Vektorkontroll-Instrumente ergänzen, anstatt mit ihnen zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
Anthelminthika verankern den Markt trotz ResistenzdrucksAnthelminthika sicherten sich 2025 einen Anteil von 54,27 % am Marktanteil für Antiparasitika und spiegeln das Ausmaß der Helminthiasis weltweit wider. Benzimidazole dominieren die Subsegment-Umsätze, obwohl die zunehmende Resistenz das Interesse an makrozyklischen Laktonen und enzymatischen Weg-Inhibitoren weckt. Die Marktgröße für Antiparasitika im Bereich makrozyklischer Laktone ist aufgrund des langwirksamen Profils von Moxidectin gewachsen, während Imidazothiazole eine Nischenrolle in Kombinationsregimen einnehmen. Antiprotozoika, die voraussichtlich mit einem CAGR von 6,36 % expandieren, profitieren von neuartigen Abgabeplattformen und repurposed Onkologieverbindungen, die den Protozoenstoffwechsel angreifen. Artemisinin-basierte Kombinationen bleiben der Eckpfeiler der Malariatherapie, doch Pipeline-Kandidaten, die auf resistente Plasmodium-Stämme abzielen, versprechen, diesen Einnahmestrom zu diversifizieren. Hochmoderne Biologika für Leishmaniose und Trypanosomiasis stärken den Schnellwachstumsstatus des Segments weiter. Kreuzresistenzen zwischen Parasitenklassen lenken die F&E auch auf Moleküle mit mehreren Wirkmechanismen, um die langfristige Wirksamkeit zu sichern.
Nano-Formulierungen der zweiten Generation von Benzimidazolen zeigen nun verbesserte Löslichkeit und Bioverfügbarkeit und verlängern Produktlebenszyklen ohne Veränderung der aktiven Wirkstoffeinheiten. Die F&E für makrozyklische Laktone konzentriert sich auf polymerbasierte Implantate, die Arzneimittelmengen über mehrere Monate abgeben können – ein Ansatz, der die Therapietreue in endemischen Regionen mit eingeschränktem Gesundheitszugang verbessern soll. Gleichzeitig nutzen gezielte Screening-Plattformen künstliche Intelligenz, um neue Chemotypen zu identifizieren, die bestehende Resistenzwege umgehen, und verleihen einer historisch schmalen Pipeline mehr Tiefe.


Nach Verabreichungsweg:
Dominanz der injizierbaren Formen steht vor Konkurrenz durch neuartige AbgabesystemeInjizierbare Präparate beherrschten 2025 mit 42,35 % den Markt für Antiparasitika, angetrieben durch ihren Nutzen bei akuten, krankenhausverwalteten Infektionen. Intravenöses Artesunat bleibt die einzige Option bei schwerer Malaria in den Vereinigten Staaten und bestätigt das krankenhausorientierte Vertriebsmodell. Langwirksame Depot-Formulierungen von Moxidectin sollen die Relevanz injizierbarer Präparate stärken, indem sie mit einer Einzeldosis sechs Monate lang Plasmaspiegel sicherstellen. Orale Produkte kämpfen zwar mit Resorptionsproblemen; Nano-Emulsions-Strategien zielen nun darauf ab, die Bioverfügbarkeit für stark lipophile Moleküle wie Ivermectin zu steigern. Die Marktgröße für Antiparasitika im Bereich topische Präparate & Implantate soll mit dem höchsten CAGR von 6,72 % expandieren, angetrieben durch retardierte Hautpflaster und subdermale Geräte, die Dosierungspläne vereinfachen und die Therapietreue erhöhen.
Transdermale Mikronadelfelder werden als Alternative zu herkömmlichen Spritzen untersucht und könnten den Zugang in ressourcenarmen Umgebungen demokratisieren. Polymere Implantate mit eingebettetem langsam freisetzendem Moxidectin haben frühe Sicherheitsstudien bestanden, was darauf hindeutet, dass implantierbare Systeme innerhalb des Jahrzehnts vom Veterinär- in den Humanbereich wechseln könnten. Innovationen bei oralen festen Dispersionen verlängern ebenfalls die Marktlebensdauer von Altverbindungen und unterstreichen die Formulierungswissenschaft als Wettbewerbshebel.
Nach Vertriebskanal:
Krankenhausapotheken behalten Primat, während E-Commerce beschleunigtKrankenhausapotheken repräsentierten 2025 60,12 % der Marktgröße für Antiparasitika. Stewardship-Toolkits wie das britische Rahmenwerk „Start Smart Then Focus” verfeinern die stationäre Verschreibungspraxis, reduzieren Missbrauch und damit auch Resistenzen. Online-Apotheken, die voraussichtlich einen CAGR von 6,86 % erzielen, reiten auf der Telemedizin-Welle und erweitern die Reichweite für Verbraucher, die bisher durch geografische Faktoren eingeschränkt waren. Regulierungsmaßnahmen der US-amerikanischen Drogenvollzugsbehörde erlauben nun die telemedizinische Verschreibung ohne persönliche Besuche und erschließen neue Patientenpools. Einzelhandelsketten reagieren, indem sie Beratungsleistungen und Bestandsmanagement ausbauen, um Marktanteilsverluste abzuwehren.
E-Commerce-Riesen integrieren Authentifizierungssiegel und KI-gesteuerte Fälschungserkennung und adressieren damit Qualitätsbedenken, die die digitale Akzeptanz historisch verlangsamt haben. Krankenhausapotheken profitieren derweil von der Komplexität: Injizierbare makrozyklische Laktone und Amphotericin-B-Derivate erfordern weiterhin professionelle Aufsicht und sichern ihre Kanaldominanz trotz digitaler Konkurrenz.
Nach Endnutzer:
Krankenhäuser im Mittelpunkt, häusliche Pflege auf dem VormarschKrankenhäuser bleiben das größte Segment mit einem Marktanteil von 46,20 % im Jahr 2025, bedingt durch den diagnostischen und überwachungsbezogenen Bedarf bei schwerer Malaria, viszeraler Leishmaniose und Neurozystizerkose. WHO-Stewardship-Leitlinien sind in klinische Protokolle eingebettet, um therapeutische Fenster zu optimieren und das Auftreten von Resistenzen zu begrenzen. Kliniken bieten Erstversorgung, insbesondere in ländlichen Tropengebieten, und nutzen zunehmend Telekonsultationen, um Patienten mit Stadtspezialisten zu verbinden. Häusliche Pflegeeinrichtungen sollen das stärkste Wachstum mit einem CAGR von 6,94 % von 2026 bis 2031 verzeichnen, da benutzerfreundliche orale und topische Präparate den Bedarf an stationären Aufenthalten reduzieren. Patienten, die risikoreiche Antiparasitika zu Hause erhalten, berichten von handhabbaren Symptomlasten bei Unterstützung durch ambulante Pflegekräfte, was die Verlagerung hin zur Dezentralisierung bestätigt.
Geografische Analyse
Markt für Antiparasitika in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,75 % am Markt für Antiparasitika, angetrieben durch robuste F&E-Ökosysteme, strenge Qualitätskontrollen und die frühzeitige Einführung von Wirkstoffen der nächsten Generation. Die kommerzielle Nachfrage konzentriert sich auf Premium-Formulierungen, was die geringere Volumennachfrage abmildert. Die FDA-Leitlinien zur Off-Label-Kommunikation über Ivermectin unterstreichen das differenzierte regulatorische Umfeld. Das prognostizierte CAGR der Region von 4,39 % spiegelt ein reifes, aber innovationsgetriebenes Umfeld wider, mit neuen Kombinationstherapien, die auf Resistenz-Brennpunkte abzielen.
Markt für Antiparasitika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der mit einem CAGR von 6,32 % wächst, verbindet eine hohe Krankheitsprävalenz mit einer zunehmenden Gesundheitsversorgung. Indiens nationale Kampagne gegen lymphatische Filariose verdeutlicht die Kaufkraft des öffentlichen Sektors, während Chinas Produktionsbasis die globalen Lieferketten für Wirkstoffe neu gestaltet. Japans Forschungstradition beeinflusst weiterhin Innovationen bei makrozyklischen Laktonen. Finanzielle und geografische Barrieren – dokumentiert in einer Studie über Patienten mit viszeraler Leishmaniose in Bihar – signalisieren Chancen für kostengünstige, langwirksame Produkte.
Markt für Antiparasitika in EMEA und Südamerika
Europa verfügt über starke Stewardship-Rahmenbedingungen und eine Aufsicht über Ökotoxikologie, was zu einem vorsichtigen, aber stetigen Wachstum mit einem CAGR von 4,05 % führt. Der regulatorische Schwerpunkt auf ökologischer Nachhaltigkeit veranlasst Unternehmen, bereits in frühen Entwicklungsphasen auf umweltfreundlichere Chemikalien zu setzen. Die Region Naher Osten & Afrika gewinnt durch Erfolge bei der Massenmedikamentengabe an Dynamik, wie etwa Simbabwes Kampagne gegen lymphatische Filariose mit einer Abdeckung von 73 %, während Südamerika den Strategischen Fonds der PAHO nutzt, um Beschaffung und Einstiegspreise zu stabilisieren. Diese Regionen bieten volumensgetriebenes Wachstumspotenzial trotz Finanzierungsengpässen.

Wettbewerbslandschaft
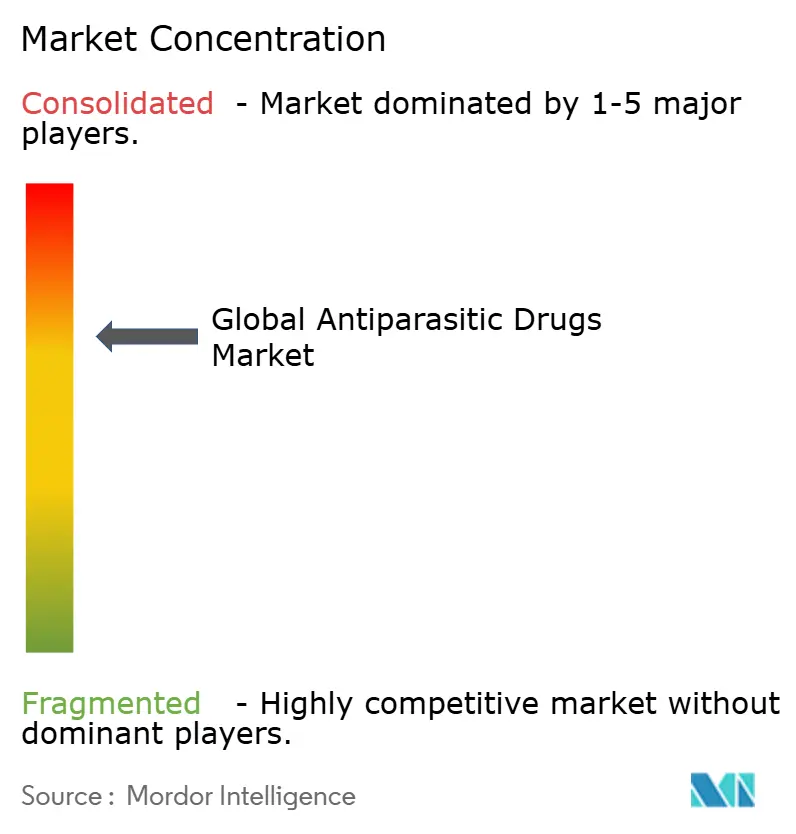
Die Branchenstruktur ist mäßig konsolidiert. GSK, Novartis und Pfizer setzen umfangreiche F&E-Budgets und globale Distribution ein, um führende Positionen zu verteidigen, häufig durch schrittweise Neuformulierungen, die Produktlebenszyklen verlängern. Fusionen und Übernahmen zielen zunehmend auf Biotechnologieunternehmen mit Nischen-Parasitologie-Pipelines ab und beschleunigen den Zugang zu neuartigen Wirkmechanismen wie artenselektiven Komplex-I-Inhibitoren.
Generikahersteller und regionale Produzenten intensivieren den Preiswettbewerb in hoch belasteten Märkten und zwingen multinationale Konzerne zur Differenzierung durch langwirksame injizierbare Präparate und Kombinationspackungen. Patente für polymere Moxidectin-Implantate sind Beispiele für wettbewerbsorientierte Wetten auf therapietreuorientierte Innovationen.
Die Integration digitaler Gesundheitslösungen entwickelt sich zu einem nicht-preislichen Differenzierungsmerkmal. Telemonitoring-Apps, die mit Dosierungserinnerungen verknüpft sind, verbessern die Therapietreue in der Praxis und bieten Herstellern verwertbare Pharmakovigilanz-Daten. Die Resilienz der Lieferkette ist inzwischen eine Priorität auf Vorstandsebene, wobei Unternehmen in mehrfach beschaffte Wirkstoffe investieren, um regionale Störungen abzumildern.
Globale Branchenführer für Antiparasitika
Bayer AG
GSK plc
Merck & Co., Inc.
Novartis AG
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Markt für Antiparasitika
- 60 Degrees Pharmaceuticals
- Alkem Laboratories Limited
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Ipca Laboratories Ltd
- J.B. Chemicals and Pharmaceuticals Limited
- Johnson & Johnson
- Lupin
- Mankind Pharma Ltd
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Zydus Lifesciences Ltd
Lesen Sie die Analyse der globale Antiparasitika-Unternehmen

Marktchancen und Zukunftsaussichten
Großangelegte öffentliche Beschaffung bleibt weiterhin ausschlaggebend für Volumenchancen bei Antiparasitika für den Menschen, insbesondere dort, wo Massenmedikamentenverabreichung (MDA) und Eliminierungspläne die Nachfrage in wiederkehrende, zyklusbasierte Ausschreibungen umwandeln. Eine gemeldete MDA-Abdeckung von jährlich über 860 Millionen Menschen, zusammen mit der Einführung von 250.000 Moxidectin-Dosen gegen Onchozerkose im Rahmen des Gemeinschaftsprogramms in Ghana im Jahr 2025, weist auf einen praktikablen Weg für langwirksame makrozyklische Laktone hin, durch Therapietreue und vereinfachte Logistik Marktanteile zu gewinnen, statt durch häufigere Besuche. Die WHO-Aktivitäten im Jahr 2025, einschließlich der Veröffentlichung zusätzlicher Zielproduktprofile (Target Product Profiles, TPPs) für Werkzeuge gegen vernachlässigte Tropenkrankheiten (NTD) und der Aktualisierung der Fortschrittsberichterstattung zu NTD-Interventionen (rund 1,495 Milliarden Menschen benötigten 2023 Interventionen), stärken zudem den Freiraum für Produkte, die den Zielprofilen im öffentlichen Gesundheitswesen entsprechen (kinderfreundliche Dosierung, feldstabile Darreichungsformen und einsatzkompatible Therapieschemata), sowie für integrierte Pakete, die Diagnose und Therapie miteinander verbinden.
Verschiebungen bei Formulierungen und Vertriebskanälen schaffen parallelen kommerziellen Freiraum bei Premium- und selbstverabreichten Formaten, während Helminthenresistenzen den Wert differenzierter Wirkmechanismen und Kombinationstherapien erhöhen. Topische und implantatartige Verabreichungsformen entsprechen der in diesem Bericht am schnellsten wachsenden Verabreichungsnische (topisch & Implantate), und der Zugang über Online-Apotheken und Telemedizin erweitert die Möglichkeiten der Versorgung bei chronischen oder wiederkehrenden Therapien außerhalb der akutstationären Behandlung. Gleichzeitig erhöht der Resistenzdruck den Bedarf an neuen Anthelminthika-Klassen, und die Versorgungssicherheit wird zu einem Wettbewerbsvorteil, da Käufer und Programme die Kontinuität der Verfügbarkeit von Benzimidazol- und Praziquantel-Klassen genau prüfen. Dies begünstigt Chancen für dual-sourced Wirkstoffe, qualitätsgesicherte Generika und Lebenszyklusverlängerungen, die die Bioverfügbarkeit verbessern, ohne die Wirkstoffe selbst zu verändern.
Recent Industry Developments in Globaler Markt für Antiparasitika
- Mai 2026: GSK berichtete über Phase-1-Ergebnisse für seinen Kandidaten GSK3494245 gegen viszerale Leishmaniose und stellte das Programm ein, da die Pharmakokinetik die Kriterien des Zielproduktprofils nicht erfüllte. Die Offenlegung lenkte die Aufmerksamkeit erneut auf das Translationsrisiko in der NTD-Forschung und unterstreicht die Rolle von Zielproduktprofilen bei Go/No-Go-Entscheidungen für Antiparasitika für den Menschen.
- November 2025: Novartis gab Phase-III-Ergebnisse für sein Antimalariamittel der nächsten Generation Ganaplacid/Lumefantrin (GanLum) bekannt und berichtete über hohe Wirksamkeit in einer großen multinationalen afrikanischen Studie. Fortschritte hin zu einer nicht-artemisininbasierten Option unterstützen die Portfoliodiversifizierung gegenüber Resistenzdruck und können die Beschaffungsentscheidungen in endemischen Märkten beeinflussen, sofern das Präparat den Zulassungs- und Zugangsprozess durchläuft.
- Dezember 2024: Die WHO hat Tafenoquin zur Vorbeugung eines Rückfalls bei Plasmodium-vivax-Malaria präqualifiziert. Dieser Präqualifizierungsmeilenstein unterstützt eine breitere Anwendung in den Ländern über globale Beschaffungskanäle und stärkt die Nachfrage nach vereinfachten, therapietreuegerechten Ansätzen zur vollständigen Heilung, die bereits durch Ländereinführungen in malariaendemischen Gebieten nachgewiesen wurden.


Globaler Markt für Antiparasitika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert verschreibungspflichtiger und rezeptfreier Antiparasitika, die zur Vorbeugung oder Behandlung von durch Protozoen, Helminthen und Ektoparasiten verursachten Infektionen beim Menschen eingesetzt werden, über Krankenhäuser, Einzelhandelskanäle und öffentliche Gesundheitsprogramme weltweit.
Ausschlüsse vom Geltungsbereich: Veterinärparasitika und eigenständiger Wirkstoffhandel sind in diesem Marktwert nicht enthalten.
Übersicht der Segmentierung
- Nach Arzneimitteltyp
- Anthelminthika
- Benzimidazole
- Makrozyklische Laktone
- Imidazothiazole
- Sonstige Anthelminthika
- Antiprotozoika
- Antimalariamittel
- ACTs
- Nitroimidazole
- Sonstige Antimalariamittel
- Sonstige
- Anthelminthika
- Nach Verabreichungsweg
- Oral
- Injizierbar
- Topische Präparate & Implantate
- Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Häusliche Pflegeeinrichtungen
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Bildes der Krankheitslast und des Behandlungszugangs und bildet dann ab, wie sich diese Muster in Arzneimittelnachfrage und Preisgestaltung auf Länder- und Regionalebene übersetzen. Wir stützen uns auf öffentliche, frei zugängliche Quellen wie die Programm-Dashboards und Leitlinien der Weltgesundheitsorganisation, die US-amerikanischen CDC, das Europäische Zentrum für die Prävention und die Kontrolle von Krankheiten sowie Veröffentlichungen nationaler Gesundheitsministerien zu meldepflichtigen Krankheiten und Behandlungsprotokollen.
Um die kommerzielle Seite fundiert zu halten, prüfen wir zudem Quellen wie SEC-Einreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichte auf Hinweise zu Produktmix, Markteinführungen und Versorgungskommentaren. Anschließend gleichen wir Hinweise zu Resistenzen und Anzeichen für Änderungen der Therapieschemata mit begutachteten Fachzeitschriften ab. Wo nötig, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Import-Export-Prüfungen auf Sendungsebene genutzt, um Umsatzpools und Handelsengagement plausibel zu prüfen. Diese Beispiele sind nicht abschließend, und weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Modellannahmen zu testen, die in öffentlichen Datensätzen nicht immer sichtbar sind, insbesondere die Aufteilung zwischen öffentlichen Ausschreibungen und privaten Kanälen, die erwartete Preisentwicklung und den Einfluss der Therapiedauer auf die Mengen. Wir sprachen mit einem ausgewogenen Mix von Interessengruppen, darunter Kliniker, Apotheker, Beschaffungsfachleute, Distributoren und Kontaktpersonen öffentlicher Gesundheitsprogramme aus wichtigen Regionen, und nutzten diese Ergebnisse, um Annahmen zu bestätigen und Ausreißer anzupassen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 12 % | APAC: 42 % |
| Mittleres Segment: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 48 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Krankheitsprävalenz, behandelte Patientengruppen und Programmabdeckung in Therapievolumina übersetzt werden, die dann anhand realistischer ASP-Spannen je nach Einkommensniveau des Landes und Vertriebskanal bepreist werden. Um das Ergebnis praxisnah zu halten, führen wir zudem selektive Bottom-up-Prüfungen durch, wie stichprobenartige Umsatzaggregationen für wichtige Produktfamilien, Kanalmix-Prüfungen mit Distributoren und Volumen-zu-Wert-Berechnungen für Indikationen mit hoher Krankheitslast.
Zu den wichtigsten Modelleingaben gehören Abdeckung und Rhythmus der Massenmedikamentenverabreichung, Verschiebungen bei Resistenzen, die die Therapielinie verändern, die Intensität der öffentlichen Beschaffung, der Mix der Verabreichungswege sowie die erwartete ASP-Entwicklung nach Markt und Generikastatus. Wo die Bottom-up-Sichtbarkeit begrenzt ist, schließen wir Lücken mithilfe von Proxy-Indikatoren wie der Übernahme von Behandlungsleitlinien und der Ausschreibungshäufigkeit und verengen die Spannen anschließend durch Interview-Feedback.
Die Prognosen basieren auf Szenarioanalysen, die durch primäre Expertenmeinungen gestützt werden. Die Szenarien spiegeln Veränderungen bei der Finanzierung von Eliminierungsprogrammen, klimabedingtem Druck durch die Ausbreitung von Vektoren sowie das Tempo neuer Zulassungen oder Indikationserweiterungen wider. Nach Festlegung der Szenarien wird die jährliche Nachfrage prognostiziert und anschließend mittels inflationsbewusster ASP-Annahmen und Regeln zur Währungsnormalisierung in Werte umgerechnet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, beginnend mit dem Abgleich mit unabhängigen Signalen wie Trends bei der Behandlungsabdeckung, Beschaffungsaktivitäten und Indikatoren zum Patientenzugang, bevor die Ländergesamtwerte zusammengeführt werden. Zeigt ein Land einen starken Anstieg oder Rückgang, überprüfen wir die Treiber erneut und veranlassen eine erneute Kontaktaufnahme mit den relevanten Befragten, damit die Annahme korrigiert oder besser erklärt werden kann.
Eine zweite Analystenprüfung wird durchgeführt, um Arithmetik, Logik und Jahresveränderungen zu hinterfragen, gefolgt von der endgültigen Freigabe, sobald die Abweichungen in einem erklärbaren Rahmen liegen. Der Bericht wird jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei bedeutenden Ereignissen wie größeren Leitlinienänderungen, großen Ausschreibungszyklen oder nennenswerten Versorgungsunterbrechungen. Vor der Auslieferung wird ein abschließender aktueller Durchlauf durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der weltweiten Marktgrößenbestimmung für Antiparasitika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Antiparasitika können weit auseinanderliegen, da unterschiedliche Gruppen oft verschiedene Produktkörbe zählen, den Einsatz beim Menschen und bei Tieren vermischen oder unterschiedliche Regeln für die Volumina öffentlicher Programme im Vergleich zum Einzelhandelsumsatz anwenden. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung im Zeitverlauf gehandhabt wird, insbesondere wenn Generika-Markteintritte und Ausschreibungspreise die ASPs schnell verändern.
In unseren Prüfungen zeigen sich die größten Abweichungen meist darin, ob die Beschaffung im Rahmen der Massenmedikamentenverabreichung als stetige, mehrjährige Abdeckung oder nur als beobachtete Ausschreibungszyklen modelliert wird, und ob angrenzende Kategorien wie Veterinärparasitika oder Wirkstoffhandel demselben Pool zugerechnet werden. Der Zeitpunkt der Währungsumrechnung, die Verwendung konstanter versus laufender Dollarwerte sowie die Häufigkeit der Aktualisierung von Annahmen können die Spannweite ebenfalls vergrößern, wenn sich die Nachfrage auf wenige Länder mit hoher Krankheitslast konzentriert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,97 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 29,10 Mrd. USD (2025) | Verwendet häufig einen breiteren Pool, der menschliche und veterinärmedizinische Antiparasitika vermischen kann, und wendet möglicherweise höhere ASPs des privaten Kanals an, ohne ausschreibungsbedingte Preisuntergrenzen bei umfangreichen öffentlichen Programmen gesondert zu berücksichtigen. |
| Branchenverband B | 22,40 Mrd. USD (2025) | Legt häufig den Schwerpunkt auf gemeldete Beschaffungen und Programmlieferungen, was die Nachfrage im Einzelhandels- und Krankenhauskanal in Märkten mit mittlerem Einkommen unterschätzen kann und episodische Ausschreibungen möglicherweise als vollständige Nachfragebasis behandelt. |
Die Tabelle zeigt, dass sich die Abweichung größtenteils dadurch erklärt, was einbezogen wird und wie die Volumina öffentlicher Programme in die jährliche Nachfrage übersetzt und kanalübergreifend bepreist werden. Indem Veterinärprodukte und Wirkstoffhandel aus den Gesamtwerten herausgehalten und abdeckungsbasierte Nachfragepools sowie Ausschreibungspreisprüfungen genutzt werden, bleibt die Schätzung nachvollziehbar an der Behandlungsrealität der Patienten und der Beschaffungspraxis ausgerichtet – eine Konsistenzentscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Welche Produktkategorie erlebt die meisten Innovationen im Markt für Antiparasitika?
Makrozyklische Laktone erhalten verstärkte F&E-Aufmerksamkeit, da ihre langwirksamen Profile die Therapietreue der Patienten verbessern und dazu beitragen können, die Resistenzentwicklung zu verzögern.
Wie verändern digitale Kanäle den Zugang zu antiparasitären Arzneimitteln?
Online-Apotheken und Telemedizin-Plattformen vereinfachen die Rezeptabwicklung, erweitern die Reichweite in abgelegene Gemeinschaften und stellen die Dominanz traditioneller Einzelhandelsapotheken in Frage.
Was ist der primäre Faktor, der Formulierungsfortschritte bei topischen und implantierbaren Antiparasitika vorantreibt?
Der Bedarf an anhaltender Arzneimittelfreisetzung, die die Dosierungshäufigkeit minimiert, motiviert Unternehmen, in polymerbasierte Implantate und verbesserte transdermale Abgabetechnologien zu investieren.
Warum legen Regulierungsbehörden bei Isoxazolin-Zulassungen eine verstärkte Prüfung an?
Wachsende ökotoxikologische Bedenken hinsichtlich der Auswirkungen dieser Verbindungen auf Nichtzielarten haben Behörden veranlasst, tiefergehende Umweltrisikoabschätzungen vor der Erteilung der Marktzulassung zu fordern.
Wie beeinflusst die Helminthen-Arzneimittelresistenz die F&E-Prioritäten der Unternehmen?
Dokumentierte Resistenzmutationen bei wichtigen Parasiten drängen Pharmaunternehmen zu Kombinationstherapien und völlig neuen Wirkmechanismen, anstatt auf schrittweise Neuformulierungen zu setzen.
Inwiefern beeinflussen staatlich vorgeschriebene Behandlungsprogramme die Marktdynamik?
Nationale Initiativen für Krankheiten wie Leishmaniose schaffen vorhersehbare, mengendrivengte Beschaffungszyklen, die das kommerzielle Risiko für Hersteller senken und standardisierte Behandlungsprotokolle fördern.
Seite zuletzt aktualisiert am:



