
Interleukin-Inhibitoren-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 51.86 Milliarden US-Dollar |
| Marktgröße (2032) | 102.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Interleukin-Inhibitoren-Markt Analyse von Mordor Intelligence
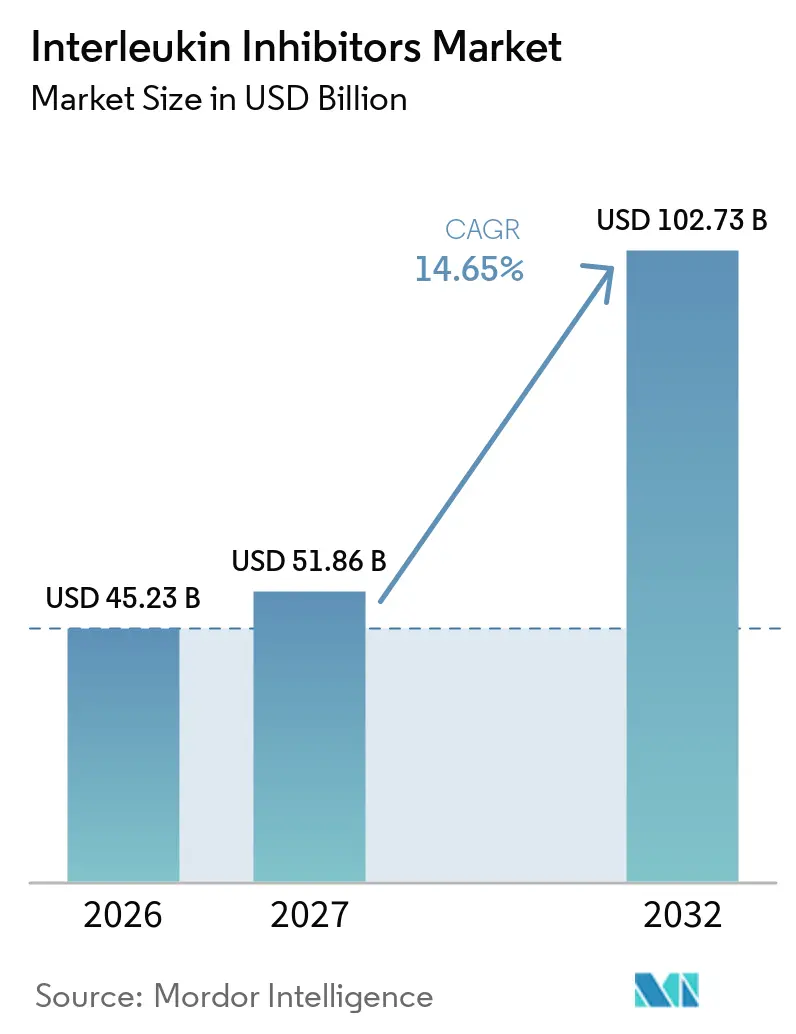
Die Größe des Interleukin-Inhibitoren-Markts wird auf 45,23 Milliarden USD im Jahr 2026, 51,86 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 102,73 Milliarden USD erreichen, mit einer CAGR von 14,65 % von 2027 bis 2032.
Diese rasche Expansion verankert die Größe des Interleukin-Inhibitoren-Markts fest im Mainstream der Immunologie, da die steigende Prävalenz von Autoimmunerkrankungen, die Ausrichtung der Kostenträger auf zielgerichtete Biologika und die Zulassungen der nächsten Generation die weltweite Nachfrage stärken. Die Nachfrage wird zusätzlich durch den weltweit verzeichneten Anstieg von Autoimmunerkrankungen gestützt, während die Durchdringung durch Biosimilars, KI-gestützte Wirkstoffforschung und erfolgreiche Indikationen beim COVID-19-Zytokinsturm die Einnahmequellen diversifizieren[1]. Nordamerika bleibt das primäre Umsatzzentrum, doch der Wachstumsmotor Asien-Pazifik, gestärkt durch verbesserte Erstattungsregelungen und lokale Fertigung, holt den Abstand auf. Subkutane Verabreichungsformen dominieren die Verschreibungsgewohnheiten und werden weiterhin Marktanteile gewinnen, da digital gestützte Autoinjektoren die Therapietreue verbessern. Die Wettbewerbsintensität wird durch den Patentablaufzyklus erhöht, wobei Ustekinumab-Biosimilars den Marktanteil des Originators erodieren und die Bühne für eine breitere Biosimilar-Welle bis 2030 bereiten.
Wichtigste Erkenntnisse des Berichts
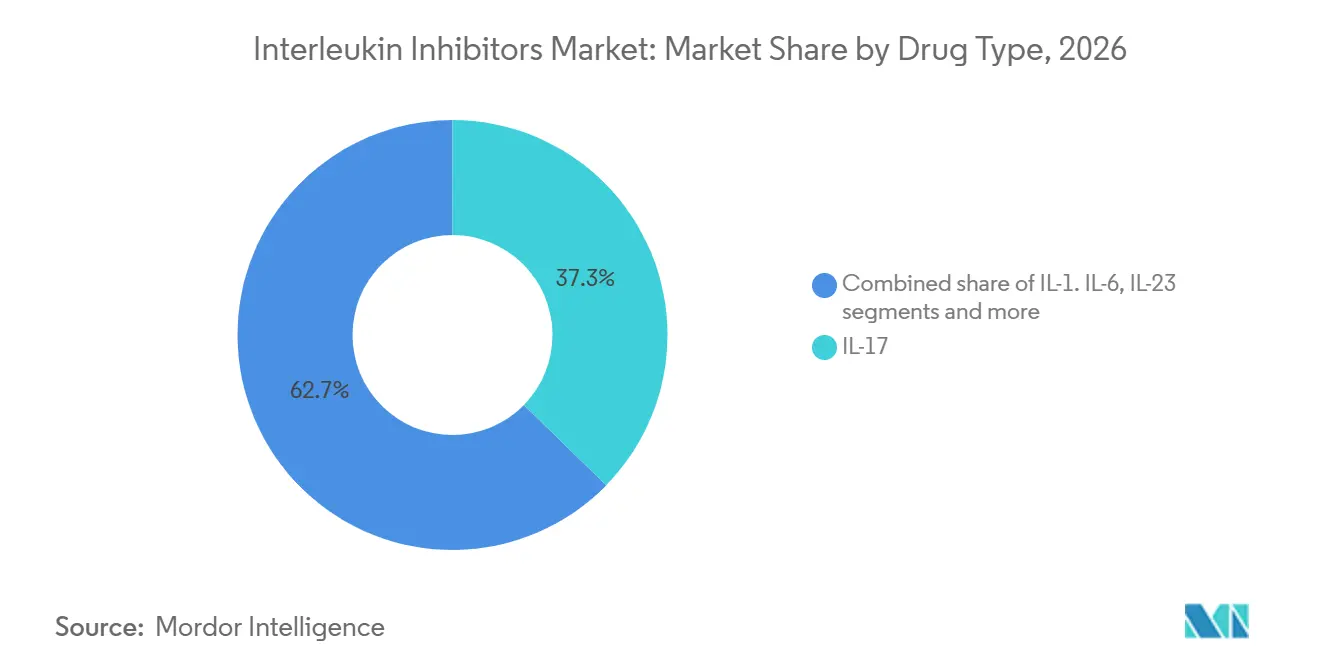
- Nach Wirkstofftyp führten IL-17-Inhibitoren mit einem Umsatzanteil von 37,32 % im Jahr 2026; IL-23-Inhibitoren werden voraussichtlich bis 2032 mit einer CAGR von 15,32 % wachsen.
- Nach Anwendungsgebiet entfiel auf Psoriasis im Jahr 2026 ein Anteil von 45,74 % am Interleukin-Inhibitoren-Markt, während für Spondylitis ankylosans bis 2032 eine CAGR von 15,74 % prognostiziert wird.
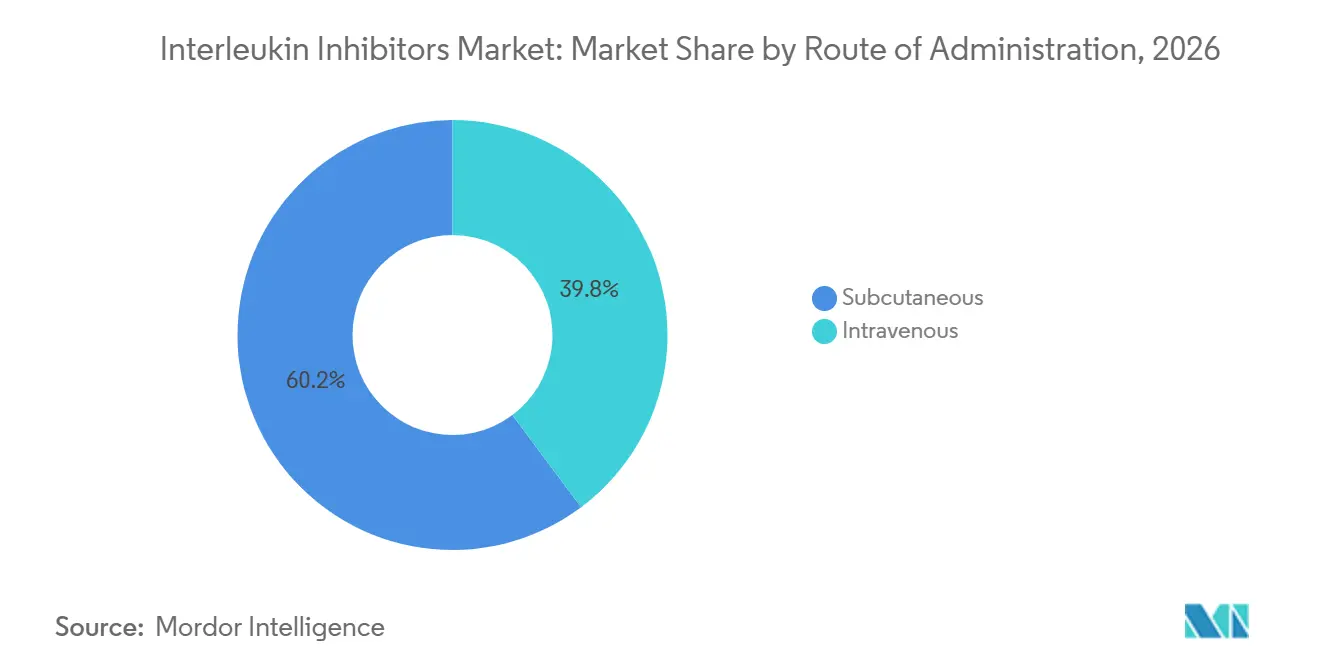
- Nach Verabreichungsweg entfiel auf die subkutane Verabreichung im Jahr 2026 ein Anteil von 60,21 % an der Größe des Interleukin-Inhibitoren-Markts, und es wird erwartet, dass dieser Anteil im Zeitraum 2027–2032 mit einer CAGR von 16,05 % wächst.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 56,95 % am Umsatz; Heimversorgungs- und Selbstverabreichungsprogramme sind für die schnellste CAGR von 16,18 % bis 2032 positioniert.
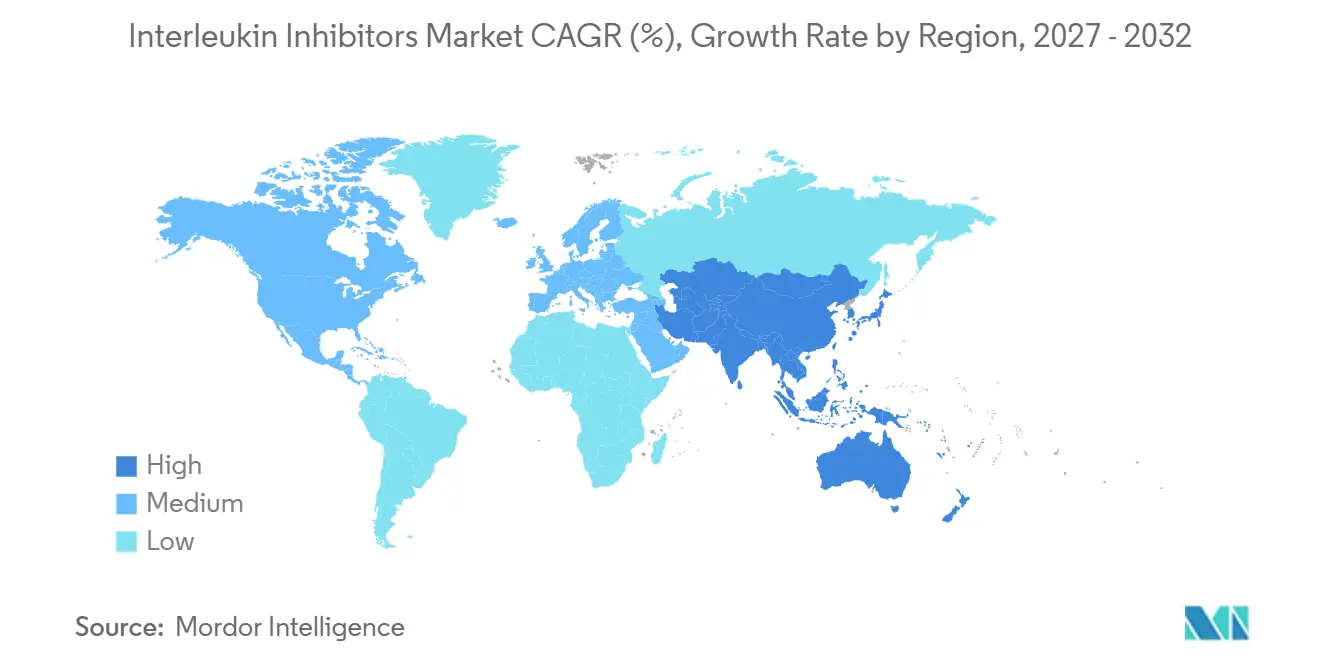
- Nach Geografie dominierte Nordamerika mit 41,78 % der Verkäufe im Jahr 2026, während für Asien-Pazifik die höchste CAGR von 16,42 % über 2027–2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den globalen Markt für Interleukin-Inhibitoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Autoimmun- und autoinflammatorischen Erkrankungen | +2.8% | Weltweit, mit höherer Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschleunigte FDA- und EMA-Zulassungen für Biologika der nächsten Generation der IL-17/IL-23-Klasse | +2.1% | Weltweit, mit Ausstrahlungseffekten auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Übergang zu bequemen selbst-injizierbaren Formulierungen | +1.9% | Kernmärkte Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattung in aufstrebenden asiatischen Märkten | +1.4% | Kernmarkt APAC, mit frühen Gewinnen in China, Indien, Japan | Mittelfristig (2–4 Jahre) |
| KI-gestützte Zielidentifikation für neuartige Interleukin-Signalwege | +0.8% | Weltweit, konzentriert in US- und EU-Forschungszentren | Langfristig (≥ 4 Jahre) |
| Klinischer Erfolg von IL-Inhibitoren beim schweren COVID-19-Zytokinsturm | +0.6% | Weltweit, mit institutionellen Adoptionsmustern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Autoimmun- und autoinflammatorischen Erkrankungen
Die globale Autoimmun-Inzidenz ist gestiegen, wobei Erkrankungen wie der Morbus Basedow am stärksten zunahmen. Eine höhere Prävalenz in Nordamerika und Europa konzentriert die Nachfrage und steigert die Preissetzungsmacht. Multimorbide Krankheitsbilder schaffen komplexe Behandlungswege, die hoch spezifische Biologika gegenüber breiten Immunsuppressiva begünstigen. Rheumatologie- und Dermatologiekliniken berichten von einem wachsenden Einsatz von Interleukin-Inhibitoren als Erstlinientherapie, was die Weiterentwicklung der Leitlinien widerspiegelt. Der anhaltende epidemiologische Druck sichert daher die langfristige Einnahmebasis des Marktes für Interleukin-Inhibitoren.
Beschleunigte FDA- und EMA-Zulassungen für Biologika der nächsten Generation der IL-17/IL-23-Klasse
Zwischen 2024 und Anfang 2025 ließen die Regulierungsbehörden mehrere bahnbrechende Wirkstoffe zu, darunter Bimekizumab für Hidradenitis suppurativa und Icotrokinra als erster oraler IL-23-Rezeptorinhibitor. Beschleunigte Prüfverfahren verkürzen die Markteinführungszyklen und unterstützen Einführungspreise im Premiumbereich. Die Zulassung von vier Ustekinumab-Biosimilars durch die EMA im Jahr 2024 unterstreicht das parallele Vertrauen in die Klassensicherheit und verschärft gleichzeitig den Preiswettbewerb. Insgesamt steigern schnellere Zulassungen die Bereitschaft der Ärzte, innerhalb derselben Therapieklasse zu wechseln, wenn überlegene Bequemlichkeit oder Wirksamkeit nachgewiesen wird, was das gesamte Wachstum des Marktes für Interleukin-Inhibitoren fördert.
Übergang zu bequemen selbst-injizierbaren Formulierungen
Zweiundsiebzig Prozent der Verschreibungen sehen nun die Selbstverabreichung vor, ermöglicht durch hochkonzentrierte Autoinjektoren, die >100 mg/mL bei akzeptabler Viskosität liefern. Realwelt-Adhärenzstudien zeigen eine überlegene Persistenz für subkutane gegenüber intravenösen Therapieregimen. In Injektoren integrierte digitale Sensoren erzeugen Dosierungsanalysen, die eine personalisierte Titration und frühe Schubdetektion ermöglichen. Kostenträger bevorzugen zunehmend heimbasierte Modelle, da sie die Kosten für Infusionszentren senken, was eine breitere Akzeptanz fördert und die Marktentwicklung für Interleukin-Inhibitoren stärkt.
Ausweitung der Erstattung in aufstrebenden asiatischen Märkten
Japan, Südkorea und Taiwan erstatten biologische Therapien für 30–40 % der Morbus-Crohn-Patienten, während Indien aufgrund der begrenzten Versicherungsdurchdringung unter 1 % bleibt. Chinas inländische IL-17A-Inhibitorprogramme haben spätere Studienphasen durchlaufen und versprechen lokal produzierte Alternativen, die den Zugang erweitern und gleichzeitig die Kosten begrenzen. Nationale Erstattungserweiterungen in Asien-Pazifik erschließen daher Volumenzuwächse trotz Preissensitivität und stärken den regionalen Beitrag zum Markt für Interleukin-Inhibitoren.
Analyse der Hemmnisse-Auswirkungen auf den globalen Markt für Interleukin-Inhibitoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu niedermolekularen DMARDs | -1.8% | Weltweit, mit akuten Auswirkungen in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Drohender Biosimilar-Wettbewerb nach 2026 | -1.5% | Kernmärkte Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Ungünstiges Infektionsrisikoprofil und Warnhinweise in der Fachinformation | -1.2% | Weltweit, mit regulatorischen Unterschieden | Langfristig (≥ 4 Jahre) |
| Verschiebung der Kostenträgerpräferenz hin zu Stufentherapie-Vorabgenehmigungen | -0.9% | Kernmarkt Nordamerika, Ausweitung auf EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu niedermolekularen DMARDs
Die jährlichen Kosten für biologische Therapien belaufen sich auf 14.000 bis 91.609 USD und übersteigen damit bei weitem die Kosten älterer krankheitsmodifizierender Antirheumatika. Eigenbeteiligungsobergrenzen in einkommensschwachen Märkten bleiben prohibitiv und schränken die Akzeptanz ein. Kostenträger verlangen realweltliche Belege für Kostenausgleiche und zwingen Hersteller dazu, direkte Überlegenheitsdaten mit harten Endpunkten wie der Vermeidung von Krankenhausaufenthalten vorzulegen. Die Preisprämie unterdrückt daher die Ausschöpfung des vollen Nachfragepotenzials für den Markt für Interleukin-Inhibitoren in kostenempfindlichen Regionen.
Drohender Biosimilar-Wettbewerb nach 2026
Vierzehn Ustekinumab-Biosimilars sind eingeführt worden oder stehen vor der Markteinführung, was den Stelara-Umsatz von Jahr zu Jahr schmälert und eine ähnliche Erosion für weitere Wirkstoffe im Zuge bevorstehender Patentabläufe vorwegnimmt. Aggressive Listenpreisnachlässe, ähnlich wie bei Adalimumab, werden erwartet, was den Originator-Margen zusetzt. Niedrigere Preise können jedoch die Gesamtreichweite bei Patienten erweitern, was den Umsatzverlust teilweise kompensiert und das Wettbewerbsgleichgewicht im Markt für Interleukin-Inhibitoren verändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des globalen Marktes für Interleukin-Inhibitoren
Nach Arzneimitteltyp:
IL-23-Inhibitoren treiben das Wachstum der nächsten Generation voranIL-17-Inhibitoren machten 37,32 % des Umsatzes im Jahr 2026 aus, gestützt durch dauerhafte Wirksamkeit bei Plaque-Psoriasis, Psoriasis-Arthritis und Spondylitis ankylosans. Trotz der Marktführerschaft hat sich die Wettbewerbsbreite intensiviert, da Bimekizumab auf Hidradenitis suppurativa und axiale Spondyloarthritis ausgeweitet wurde. IL-23-Inhibitoren weisen die schnellste CAGR von 15,32 % auf, da orales Icotrokinra Komfort mit krankheitsmodifizierendem Potenzial verbindet. Tocilizumab erhält die Relevanz der IL-6-Inhibitoren durch Erweiterungen bei COVID-19 und Riesenzellarteriitis aufrecht. Nischen-IL-1-Inhibitoren bedienen seltene autoinflammatorische Syndrome, während Dual-Target-Regime einen Präzisionstrend widerspiegeln, der die adressierbaren Patientenkohorten erweitert. Insgesamt diversifizieren differenzierte Wirkmechanismen die Größe des Interleukin-Inhibitoren-Markts über Wirkstoffklassen hinweg und puffern gegen das Risiko einer einzelnen Klasse.
Der Wechsel von parenteralen zu oralen niedermolekularen IL-23-Antagonisten erweitert zudem die infrage kommenden Patientenpools, die sich nicht selbst injizieren möchten. Pipeline-Innovationen umfassen mehrere Multi-Zytokin-Inhibitoren, die auf eine breitere Suppression mit weniger Injektionen abzielen. Folglich stellt die Weiterentwicklung der Therapieklassen sicher, dass der Interleukin-Inhibitoren-Markt bis 2032 ein ausgewogenes Sortiment etablierter und aufkommender Modalitäten beibehält.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Psoriasis-Führungsposition steht vor der Herausforderung durch Morbus BechterewPsoriasis lieferte 45,74 % des Werts im Jahr 2026, gestützt durch eine klare Überlegenheit gegenüber systemischen Steroiden und Phototherapie. Hohe Hautreinigungsraten wie das Erreichen von PASI 90 übersteigen 49,6 % bei oralem Icotrokinra und erneuern die Begeisterung für die Erstlinien-Biologika-Anwendung. Spondylitis ankylosans zeigt unterdessen eine CAGR von 15,74 %, da verbesserte MRT-Diagnostik die Erkennung axialer Spondyloarthritis ausweitet. Rheumatoide Arthritis bleibt eine bedeutende, aber langsamer wachsende Kohorte, da ausgereifte TNF-Inhibitoren und JAKs aggressiv über den Preis konkurrieren. Chronisch-entzündliche Darmerkrankungen schreiten durch die Erweiterung der Crohn-Krankheit-Zulassung von TREMFYA voran, während verschiedene autoinflammatorische Erkrankungen von KI-entdeckten Interleukin-Signalwegen profitieren werden. Diese gemischten Dynamiken halten den Interleukin-Inhibitoren-Markt über immunvermittelte Erkrankungen hinweg diversifiziert.
Der Einsatz biomarkergesteuerter Behandlungsalgorithmen optimiert die Positionierung weiter. Dermatologen und Rheumatologen triagieren Patienten zunehmend nach Zytokinprofil, wobei IL-23-Blocker bei hautdominanter Erkrankung und IL-17-Blocker bei axialen Manifestationen eingesetzt werden. Präzises Matching verbessert die therapeutischen Ergebnisse und stärkt den Marktanteil des Interleukin-Inhibitoren-Markts für optimierte Moleküle.
Nach Verabreichungsweg:
Subkutane Dominanz beschleunigt sichSubkutane Formulierungen machten 60,21 % der Verkäufe im Jahr 2026 aus und übertreffen alle Verabreichungswege mit einer CAGR von 16,05 %. Autoinjektoren ermöglichen heimbasierte Dosierungen, die den Infusionszentrumsverkehr und die Krankenhauskosten reduzieren. Die Entwicklung von Hochviskositätsgeräten löste frühere Volumenbeschränkungen und ermöglicht Dosen von >100 mg/mL in unter 15 Sekunden. Die intravenöse Induktion bleibt bei akuten Crohn-Krankheit-Schüben und schweren systemischen Präsentationen entscheidend, wird aber schrittweise auf komplexe Fälle beschränkt. Marktforschungen zeigen, dass die Therapietreue bei Selbstinjektionen steigt, wenn sie mit Smartphone-Erinnerungs-Apps und sensorverifizierter Dosisprotokollierung kombiniert wird. Diese integrierten Plattformen verleihen einen digitalen Überbau, der den Wettbewerbsvorteil subkutaner Therapien im Interleukin-Inhibitoren-Markt erhält.

Nach Endverbraucher:
Heimversorgungsprogramme gestalten Behandlungsparadigmen neuKrankenhäuser dominierten mit 56,95 % des Verbrauchs im Jahr 2026, was Initiierungsprotokolle, Pharmakovigilanz und das Management schwerer Fälle widerspiegelt. Dennoch verzeichnen Heimversorgungsprogramme die höchste CAGR von 16,18 %, da Kostenträger ambulante Modelle zur Vermeidung von Einrichtungsgebühren fördern. Fachkliniken bauen Nischenexpertise auf, die vollstationäre Versorgung und Heimverabreichung überbrückt und komplexe, aber stabile Patienten aufnimmt. Positive patientenberichtete Ergebnisse unterstreichen Komfort, verbesserte Lebensqualität und Produktivitätsgewinne, die den Heimversorgungsbedarf verstärken. Geräteschulungsmodule und virtuelle Pflegekontrollbesuche mindern Sicherheitsbedenken und verankern häusliche Umgebungen fest in der sich entwickelnden Landschaft des Interleukin-Inhibitoren-Markts.
Geografische Analyse
Markt für Interleukin-Inhibitoren in Nordamerika, Europa und dem asiatisch-pazifischen Raum
Nordamerika erwirtschaftete 41,78 % des Umsatzes im Jahr 2026 aufgrund umfassender Versicherungsdeckung und einer Early-Adopter-Klinikkultur. Der Eintritt von Biosimilars wird voraussichtlich die Preise senken, aber den Zugang erweitern und Umsatzverschiebungen ausgleichen. Europa folgt mit etablierten nationalen Ausschreibungsrahmen, die volumengebundene Rabatte aushandeln und die Klassenhaltigkeitsfähigkeit fördern. Asien-Pazifik verzeichnet die höchste CAGR von 16,42 %, angetrieben durch Chinas lokale Produktion, Indiens aufkommende private Versicherungsprodukte und Japans wachsende Indikationsliste. Wachsende Krankheitserkennung und Leitlinienausrichtung treiben die Biologika-Initiierung früher in den Patientenverläufen voran und beschleunigen die Volumenerfassung im Interleukin-Inhibitoren-Markt Asien-Pazifik.
Markt für Interleukin-Inhibitoren in Lateinamerika und dem Nahen Osten und Afrika
Die Akzeptanz in Lateinamerika ist uneinheitlich; Brasilien führt die Einführung über sein Einheitliches Gesundheitssystem an, während andere Länder mit Budgetbeschränkungen bei der Beschaffung konfrontiert sind. Der Nahe Osten und Afrika verzeichnen ein zweistelliges Mengenwachstum ausgehend von einer kleinen Basis, wobei die Erstattungsausschüsse der GCC-Staaten Biologika für Psoriasis und rheumatoide Arthritis schrittweise aufnehmen. Mit zunehmenden Ausschreibungserfolgen steigt die regionale Sichtbarkeit und fördert die Vertrautheit der Ärzte. Insgesamt dämpft die geografische Vielfalt makroökonomische Schocks und stützt die weltweite Wachstumskurve des Marktes für Interleukin-Inhibitoren.
Regulatorisches Umfeld
Interleukin-Inhibitoren werden im Rahmen von Biologika-Regelwerken reguliert, die von der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur (EMA) angeführt werden, mit Anforderungen an das Risikomanagement und die Pharmakovigilanz nach der Zulassung, die mit der klassenweiten Kennzeichnung des Infektionsrisikos und einer fortlaufenden Sicherheitsüberwachung übereinstimmen. Regulatorische Maßnahmen in den Jahren 2024-2026 deuten zudem auf anhaltende Lebenszyklusaktivitäten bei Immunologie-Biologika hin, einschließlich der Zulassung von AbbVies SKYRIZI (Risankizumab-rzaa) durch die US-FDA für Colitis ulcerosa im Juni 2024, was in die Überlegungen von Verschreibern und Kostenträgern zur Behandlungsbreite bei chronisch-entzündlichen Darmerkrankungen einfließt.
Nach der Marktzulassung wird der Zugang durch Gesundheitstechnologiebewertungs- und Erstattungsstellen wie NICE (Vereinigtes Königreich), HAS (Frankreich) und IQWiG (Deutschland) geprägt. Ihre länderspezifischen Ansätze bei Beschränkungen, Step-Therapy-Regeln und Ausschreibungsergebnissen können sich unterschiedlich auf Biologika und Biosimilars auswirken. In Europa unterstrichen die Zulassungsempfehlungen der EMA für mehrere Ustekinumab-Biosimilars im Jahr 2024 das Vertrauen der Regulierungsbehörden in den Biosimilar-Zulassungsweg, während gleichzeitig der Preisdruck auf nationaler Erstattungsebene zunahm, wodurch vergleichende Evidenz und reale Behandlungsergebnisse für den Zugang zu Formularien zentral bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Interleukin-Inhibitoren umfasst die Zielentdeckung und translationale Immunologieforschung, die Prozessentwicklung von Biologika, die GMP-Fertigung (Wirkstoff und sterile Abfüllung) sowie den globalen Vertrieb über Spezialkanäle und Krankenhaussysteme. Da es sich bei diesen Therapien um temperaturempfindliche Biologika handelt, sind Kühlkettenlogistik und die Handhabung durch spezialisierte Apotheken zentrale Glieder, und Unterbrechungen im Zusammenhang mit geopolitischer Instabilität Anfang 2026 wurden mit verlängerten Vorlaufzeiten in Verbindung gebracht. Dieser Kontext erhöht die betriebliche Bedeutung redundanter Transportwege, qualifizierter Versanddienstleister und Bestandspuffer zum Schutz der Versorgungskontinuität.
Die Kommerzialisierung baut auf spezialisierter Verschreibung (Dermatologie, Rheumatologie, Gastroenterologie) und kostenträgervermittelten Zugangskontrollen auf. Hersteller unterstützen die Therapietreue zudem durch Patientenservices und Schulungen zur Selbstverabreichung, da die subkutane Anwendung zunimmt. Die Kette umfasst Rückkopplungsschleifen aus der Reinvestition des Portfolios und der Beschaffung externer Innovationen, da AbbVie F&E-Aktivitäten und strategische Transaktionen aus etablierten Immunologie-Cashflows finanziert hat, einschließlich der Vereinbarung vom Juni 2026 zur Übernahme von Apogee Therapeutics. Eine solche Pipeline-Akquisition und dieses Lebenszyklusmanagement können die Planung des Fertigungsumfangs, die Generierung von Marktzugangsevidenz und die wettbewerbliche Vertragsgestaltung beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
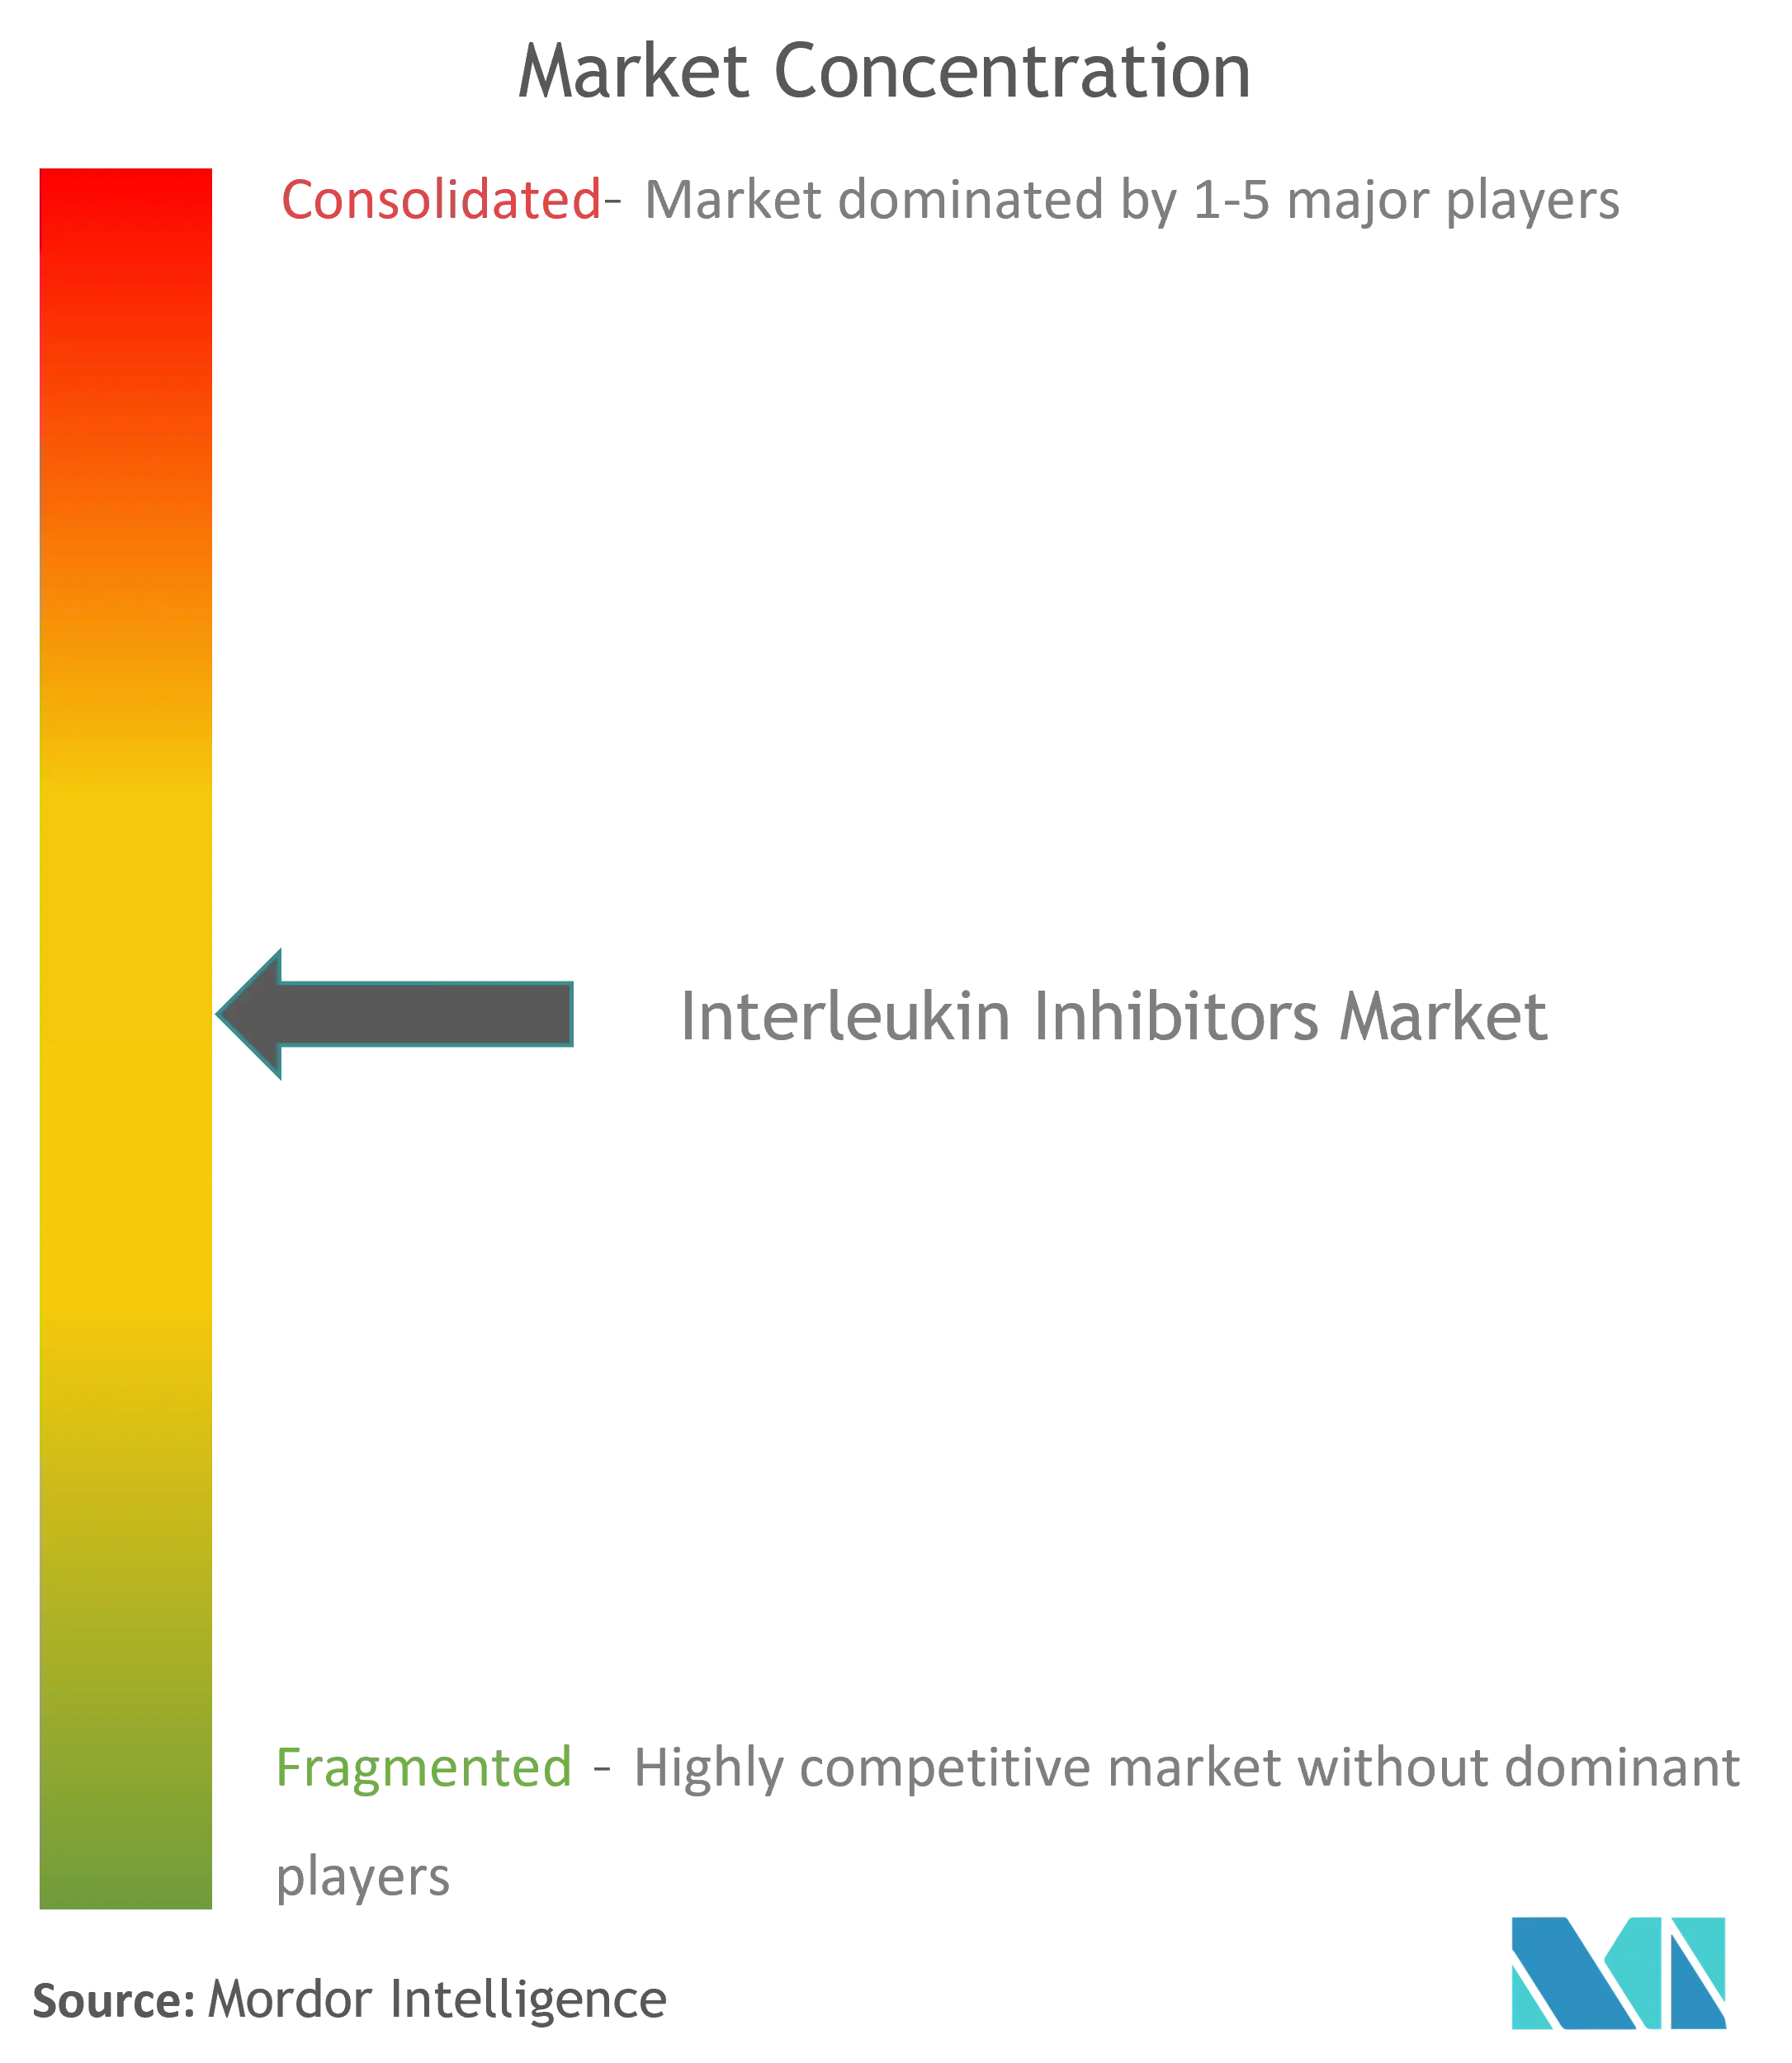
Die fünf größten Hersteller kontrollieren einen Großteil des globalen Umsatzes und ergeben eine mäßig konzentrierte Arena. Novartis führt auf der Grundlage der Stärke von Cosentyx, das fünf wichtige Indikationen abdeckt. Eli Lilly folgt durch die Durchdringung von Taltz in Dermatologie und Rheumatologie. Johnson & Johnson nutzt TREMFYA und das orale Icotrokinra-Programm. AbbVie trägt mit Skyrizi und strategischen KI-Investitionen bei, die Entdeckungszeitpläne verkürzen und das Lebenszyklusmanagement stärken. Das duale IL-17A/F-Profil von Bimekizumab hat UCB eine wachsende Präsenz verschafft.
Der strategische Schwerpunkt liegt auf Zulassungserweiterungen statt auf de-novo-Zielen, um die F&E-Produktivität zu maximieren. Unternehmen vertiefen auch digitale Begleiter, die die Dosierungstreue überwachen und Kostenträgern Real-World-Evidenz liefern. Biosimilar-Hersteller intensivieren den Preiswettbewerb, aber Innovatoren kontern mit Formulierungsverbesserungen und Komfortmerkmalen. Aufkommende KI-native Unternehmen wie Insilico suchen Partnerschaften, um Pipeline-Lücken für größere Akteure zu schließen und die zukünftige Dynamik des Interleukin-Inhibitoren-Markts neu zu gestalten.
Interleukin-Inhibitoren-Branchenführer
-
AbbVie, Inc
-
Johnson and Johnson
-
Novartis AG
-
Eli Lilly and Company
-
GlaxoSmithKline Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Interleukin-Inhibitoren-Markt Unternehmen in diesem Bericht
- Novartis
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Roche
- Amgen
- Sanofi
- Regeneron Pharmaceuticals
- AstraZeneca
- Bristol-Myers Squibb
- UCB
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Biogen
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius
- XBiotech Inc.
- Innovent Biologics
- Akeso Inc.
Lesen Sie die Analyse der Interleukin-Inhibitoren-Unternehmen
Marktchancen und Zukunftsaussichten
Freiräume für Chancen konzentrieren sich auf (i) die Ausweitung der Anwendung auf zusätzliche entzündliche Phänotypen und Patientensegmente durch Zulassungserweiterungen und verbesserte Dosierungsoptionen sowie (ii) die Verlagerung geeigneter Patienten hin zu Heimpflege- und Selbstverabreichungsprogrammen, die die Kosten am Behandlungsort senken und Infusionskapazitätsengpässe entschärfen. Jüngste regulatorische und Lebenszyklussignale bestätigen diese Richtung: AbbVies FDA-Zulassung von SKYRIZI für Colitis ulcerosa im Juni 2024 erweiterte die IL-23-Anwendung bei chronisch-entzündlichen Darmerkrankungen. Aktivitäten im Jahr 2026 rund um zusätzliche Dosierungen und Patientensegmente, einschließlich der pädiatrischen Anwendung von SKYRIZI bei psoriatischer Erkrankung, unterstützen die fortgesetzte Diversifizierung der behandelbaren Populationen innerhalb der breiteren Klasse der Interleukin-Inhibitoren.
Eine Erneuerung der Modalitäten und die Diversifizierung der Pipeline bieten einen weiteren Ansatzpunkt, bei dem Kostenträger und Kliniker nach differenzierter Bequemlichkeit oder Wirkdauer im Vergleich zu ausgereiften injizierbaren Biologika suchen, die unter Biosimilar-Druck stehen. AbbVies endgültige Vereinbarung vom Juni 2026 zur Übernahme von Apogee Therapeutics für etwa 10,9 Milliarden USD, mit Fokus auf die Erweiterung von Immunologiekandidaten einschließlich der IL-13-Blockade (Zumilokibart), veranschaulicht die Kapitalallokation hin zu Assets für Zytokinwege der nächsten Generation. Gleichzeitig unterstützt die EMA-Befürwortung von Ustekinumab-Biosimilars im Jahr 2024 sowie laufende Biosimilar-Markteinführungen zugangsgetriebenes Volumenwachstum in preissensiblen Märkten. Dieses Umfeld drängt Innovatoren zudem zu Formulierungsverbesserungen, Real-World-Evidence-Paketen und differenzierten Wirkmechanismen, einschließlich oraler Programme wie Johnson & Johnsons Icotrokinra, um die Premium-Positionierung zu schützen.
Jüngste Branchenentwicklungen im globalen Markt für Interleukin-Inhibitoren
- Juni 2026: AbbVie, Inc. gab eine endgültige Vereinbarung zur Übernahme von Apogee Therapeutics für rund 10,9 Milliarden US-Dollar bekannt, um seine Immunologie-Pipeline einschließlich IL-13-Assets zu erweitern. Dieser Schritt stärkt AbbVies Fokus auf die IL-13/IL-4-Achse und erweitert sein Immunologie-Franchise, um neuere Indikationen zu erschließen. Die Übernahme vergrößert AbbVies Assets in der Spät- und Entdeckungsphase und könnte das Wachstum IL-getriebener Therapien beschleunigen.
- Juni 2026: Biogen, Inc. gab eine endgültige Vereinbarung zur Übernahme von RayThera Inc. bekannt, um sein Portfolio entzündungshemmender Assets in der Immunologie zu erweitern. Der Deal fügt Biogens Pipeline IL-gerichtete Assets hinzu und erweitert dessen Fähigkeiten im Bereich entzündlicher Erkrankungen. Die Integration zielt darauf ab, Pipeline-Synergien und mögliche kurzfristige Kooperationen entlang der IL-Signalwege zu schaffen.
- Juni 2026: Organon & Co. gab die FDA-Zulassung eines ergänzenden Biologics-License-Application-Antrags für TOFICENCE zur Behandlung von CAR-T-induziertem CRS und COVID-19 bei Patienten ab 2 Jahren bekannt. Die Zulassung erweitert die Anwendung des IL-6-Signalwegs auf neue klinische Kontexte. Diese Zulassungserweiterung vergrößert Organons Tocilizumab-Fußabdruck und unterstützt die allgemeine Marktdynamik der IL-Inhibitoren.
Interleukin-Inhibitoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In diesem Bericht bemessen wir den Interleukin-Inhibitoren-Markt als den Wert von verschreibungspflichtigen Therapien, die spezifische Interleukin-Signalwege blockieren und zur Behandlung von Immun- und Entzündungserkrankungen in den wichtigsten Regionen eingesetzt werden.
Ausschlüsse des Umfangs: Wir schließen Nicht-Interleukin-Biologika, niedermolekulare Immunmodulatoren, Diagnostika und ausschließlich für Forschungszwecke verwendete Zytokine aus, die nicht als therapeutische Interleukin-Inhibitoren verkauft werden.
Segmentierungsübersicht
- Nach Arzneimitteltyp
- IL-1-Inhibitoren
- IL-6-Inhibitoren
- IL-17-Inhibitoren
- IL-23-Inhibitoren
- Mehrfachziele / Sonstige
- Nach Anwendung
- Psoriasis & Psoriasis-Arthritis
- Rheumatoide Arthritis
- Chronisch-entzündliche Darmerkrankung (Morbus Crohn & Colitis ulcerosa)
- Morbus Bechterew
- Sonstige autoinflammatorische Erkrankungen
- Nach Verabreichungsweg
- Subkutan
- Intravenös
- Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Heimversorgungs- / Selbstverabreichungsprogramme
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen Epidemiologie- und Behandlungsleitlinien, da diese helfen, den realistischen behandelten Pool für Erkrankungen aufzubauen, bei denen Interleukin-Inhibitoren häufig eingesetzt werden. Wir haben Quellen wie die Weltgesundheitsorganisation, die Zulassungs- und Genehmigungsdatenbank der US-amerikanischen FDA, die US-amerikanischen CDC und Veröffentlichungen der National Institutes of Health herangezogen, um Indikationen, Dosierungen und Sicherheitsaktualisierungen zu verstehen.
Wir haben auch Kostenträger- und Nutzungssignale überprüft, die die Akzeptanz beeinflussen, unter Verwendung von Quellen wie CMS-Datensätzen und Zusammenfassungen der Nutzenbewertung, wo verfügbar, und dann Persistenz- und Wechselmuster in begutachteten Fachzeitschriften geprüft. Für den Marktkontext haben wir Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und -informationen verwendet, um Umsätze und Einführungszeitpunkte gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und wir haben auch andere öffentliche Materialien konsultiert, um Daten zu sammeln, Annahmen zu validieren und das endgültige Modell zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um die Marktgrenzen und die Nachfragesignale zu testen, die Desk-Quellen nicht vollständig klären können, insbesondere in Bezug auf den Wechsel von Biologika, die Therapiedauer und Zugangsänderungen nach Zulassungserweiterungen. Wir haben mit einer Mischung aus Herstellern, Spezialvertriebshändlern, Krankenhaus- und Fachklinikbeteiligten sowie Klinikern in den wichtigsten Regionen gesprochen, damit regionale Preisgestaltung, Erstattung und Verabreichungswegverschiebungen konsistent erfasst werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 61 % | Funktions-/Einheitsleiter: 29 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 57 % | Amerika: 20 % |
Marktbemessung und Prognose
Das Modell verwendet einen Top-down-Aufbau, der von der Krankheitsprävalenz und der behandelten Kohorte nach wichtigen Indikationen ausgeht, die dann unter Verwendung des Verschreibungsmix und der Dosierungsintensität in die Therapienachfrage umgerechnet werden, gefolgt von der Preislogik nach Region. Nach dem Aufbau des Hauptnachfragepools haben wir die Gesamtwerte durch selektive Bottom-up-Prüfungen wie Stichproben-Markenerlös-Rollups, Kanalprüfungen zum Biologika-Mix und einen Plausibilitätstest von Durchschnittspreis mal Volumen abgeglichen, damit Ausreißer korrigiert werden konnten.
Zu den wichtigen Eingaben in diesem Markt gehörten der adressierbare Patientenpool für Psoriasis, chronisch-entzündliche Darmerkrankungen, Asthma und Arthritis, die durchschnittliche Therapiedauer, der Verabreichungsweg-Mix (subkutan versus intravenös), der Zeitpunkt von Einführungen und Zulassungserweiterungen sowie beobachtete Rabattierung und Nettoppreisdrift in den wichtigsten Märkten. Wo Datenlücken für kleinere Länder bestanden, haben wir Proxy-Akzeptanzkurven aus ähnlichen erstatteten Märkten verwendet und diese dann anhand von Bevölkerung, Diagnoseraten und in Interviews verifizierten Zugangsniveaus skaliert.
Für die Prognose stützten wir uns auf Szenarioanalysen, die durch eine einfache multivariate Betrachtung des Wachstums der behandelten Prävalenz, der Akzeptanzgeschwindigkeit nach Zugangsverbesserungen und der Preiserosionsannahmen unterstützt wurden. Die Szenarien wurden dann mit dem abgeglichen, was Experten als realistisches Wechsel- und Persistenzverhalten beschrieben, damit das Wachstum die plausible Behandlungskapazität und die Erstattungsbeschränkungen nicht überschritt.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse validiert, indem wir die Konsistenz über unabhängige Signale wie behandelte Patientenvolumina, erwartete Dosierung und öffentlich diskutierte Umsatzentwicklung für wichtige Therapiebereiche geprüft haben, und dann haben wir große Abweichungen Land für Land überprüft. Wenn eine Annahme einen ungewöhnlichen Sprung bei der Akzeptanz oder Preisgestaltung erzeugte, wurde die Eingabe erneut geprüft und bei Bedarf wurden Befragte erneut kontaktiert, um zu bestätigen, was sich in der Praxis geändert hatte.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrere Analytikerprüfungen, damit Definitionen, Mathematik und Narrativ aufeinander abgestimmt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie wichtige Zulassungen, Sicherheitsbeschränkungen oder Erstattungsänderungen. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, um zu bestätigen, dass die neuesten Ereignisse und Zahlen in den Schätzungen berücksichtigt sind.
Vergleich der Interleukin-Inhibitoren-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Interleukin-Inhibitoren können weit auseinanderliegen, da jeder Herausgeber die Grenze unterschiedlich zieht und nicht immer übereinstimmt, welche Produkte, Indikationen und Nettopreisannahmen berücksichtigt werden. Unterschiede zeigen sich auch, wenn das Basisjahr nicht identisch ist und wenn Währungszeitpunkt und Inflation inkonsistent behandelt werden.
Durch die Verfolgung behandelter Patientenpools, dosierungsbasierter Volumina und des Nettopreiszeitpunkts für Aktualisierungen vom Januar 2026 hält Mordor Intelligence die Wertschätzung an die Therapienutzung nach Indikation gebunden, anstatt angrenzende Immunologie-Wirkstoffklassen einzumischen oder eine aggressive Konversion ohne Zugangsprüfungen zu projizieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,23 Mrd. USD (2026) | |
| Marktforschungsanbieter A | 7,33 Mrd. USD (2025) | Diese Zahl scheint ein engeres Produktset oder andere Einschlussregeln für Interleukin-Familien zu verwenden, und es können ein begrenzterer Indikationsmix und Annahmen zur Akzeptanz in einem früheren Stadium angewendet werden, was den adressierten Nachfragepool und den implizierten Nettoumsatz reduziert. |
| Pressemitteilungs-Digest B | 36,78 Mrd. USD (2025) | Die Schätzung ist thematisch ähnlich, kann aber abweichen, je nachdem, wie Netto- versus Listenpreise behandelt werden, ob Krankenhaus- und Fachklinikkanäle normalisiert werden und ob das Basisjahr für Zulassungen und Erstattungsänderungen am Jahresende aktualisiert wird. |
Die Tabelle zeigt, dass der Großteil der Streuung auf Umfangsentscheidungen und die Art und Weise zurückzuführen ist, wie die Nachfrage durch Dosierung, Zugang und Nettopreisgestaltung in Wert umgewandelt wird. Wenn der Markt aus einer klaren behandelten Kohorte und Preiseingaben neu aufgebaut und dann mit Umsatz- und Kanalsignalen abgeglichen wird, ist die endgültige Zahl leichter nachzuvollziehen und im Laufe der Zeit zu wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Interleukin-Inhibitoren?
Die Größe des Interleukin-Inhibitoren-Markts erreichte im Jahr 2027 51,86 Milliarden USD und wird voraussichtlich bis 2032 auf 102,73 Milliarden USD anwachsen.
Welche Arzneimittelklasse führt den Markt für Interleukin-Inhibitoren an?
IL-17-Inhibitoren führen mit einem Umsatzanteil von 37,32 % im Jahr 2026, angetrieben durch etablierte Wirkstoffe, die mehrere Autoimmunindikationen abdecken.
Welche Region wächst am schnellsten im Markt für Interleukin-Inhibitoren?
Asien-Pazifik verzeichnet die höchste CAGR von 16,42 % bis 2032 aufgrund ausgeweiteter Erstattungsregelungen, lokaler Fertigung und steigender Autoimmun-Diagnoseraten.
Warum wird die subkutane Verabreichung für Interleukin-Inhibitoren bevorzugt?
Hochkonzentrierte Autoinjektoren ermöglichen die heimbasierte Dosierung, verbessern die Therapietreue und senken die Kosten für Infusionszentren, was subkutanen Formulierungen sowohl den größten Marktanteil als auch das schnellste Wachstum verleiht.