
Globale Axiale Spondyloarthritis (axSpA)-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.68 Milliarden US-Dollar |
| Marktgröße (2031) | 6.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.66 % |
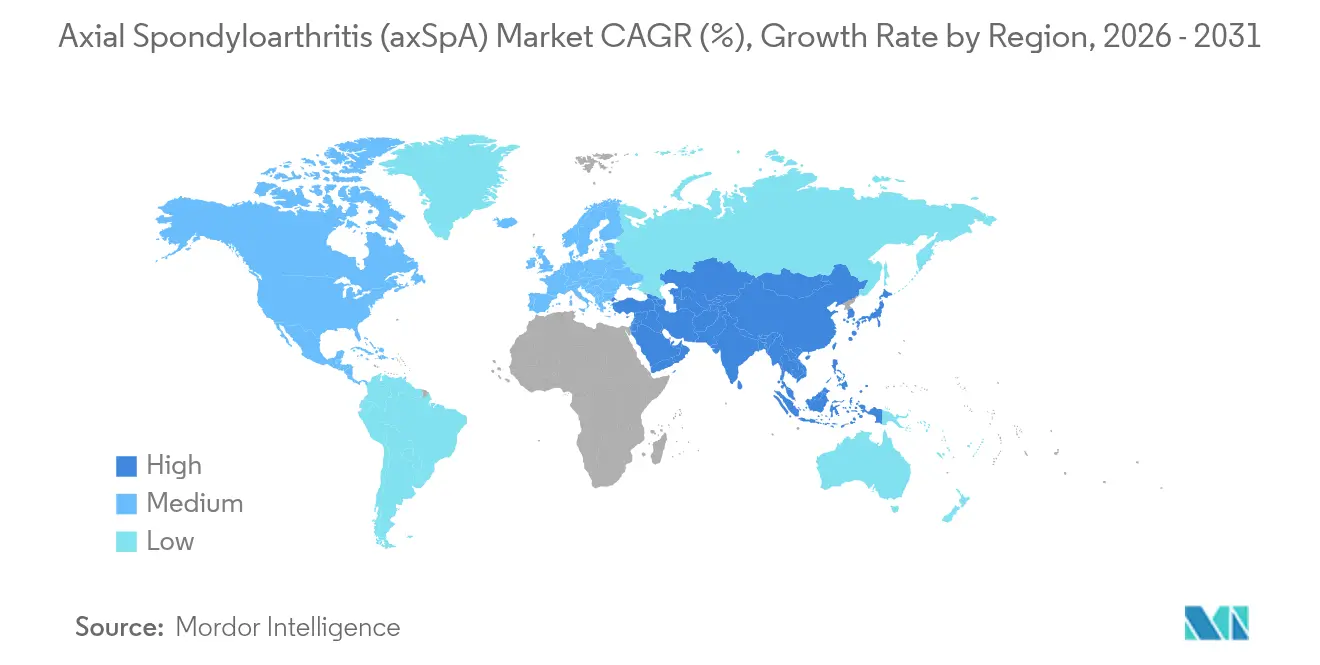
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
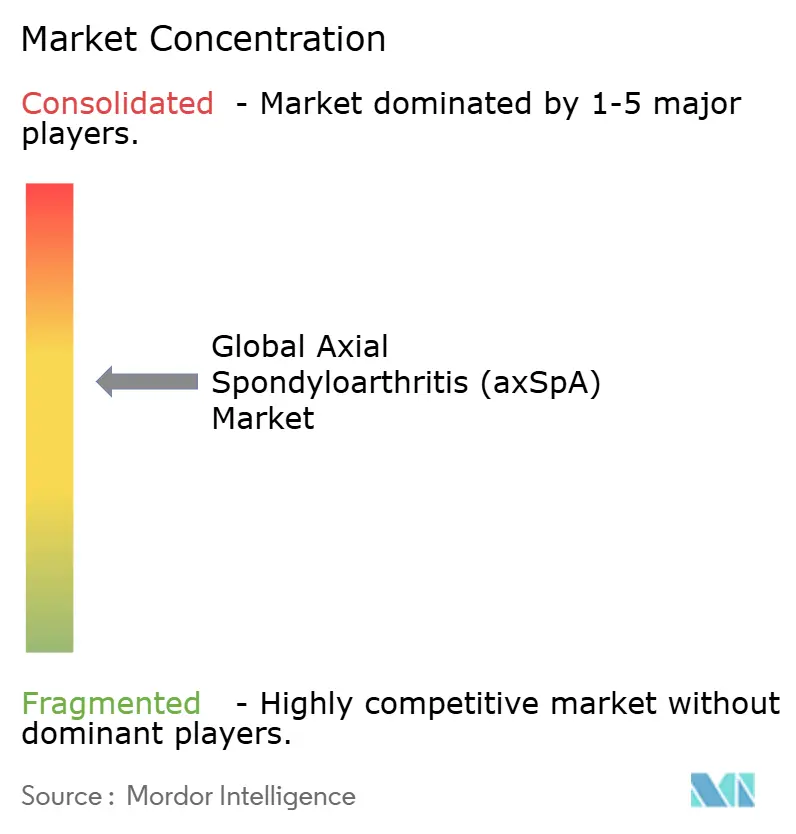
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Globalen Axialen Spondyloarthritis (axSpA)-Marktes durch Mordor Intelligence
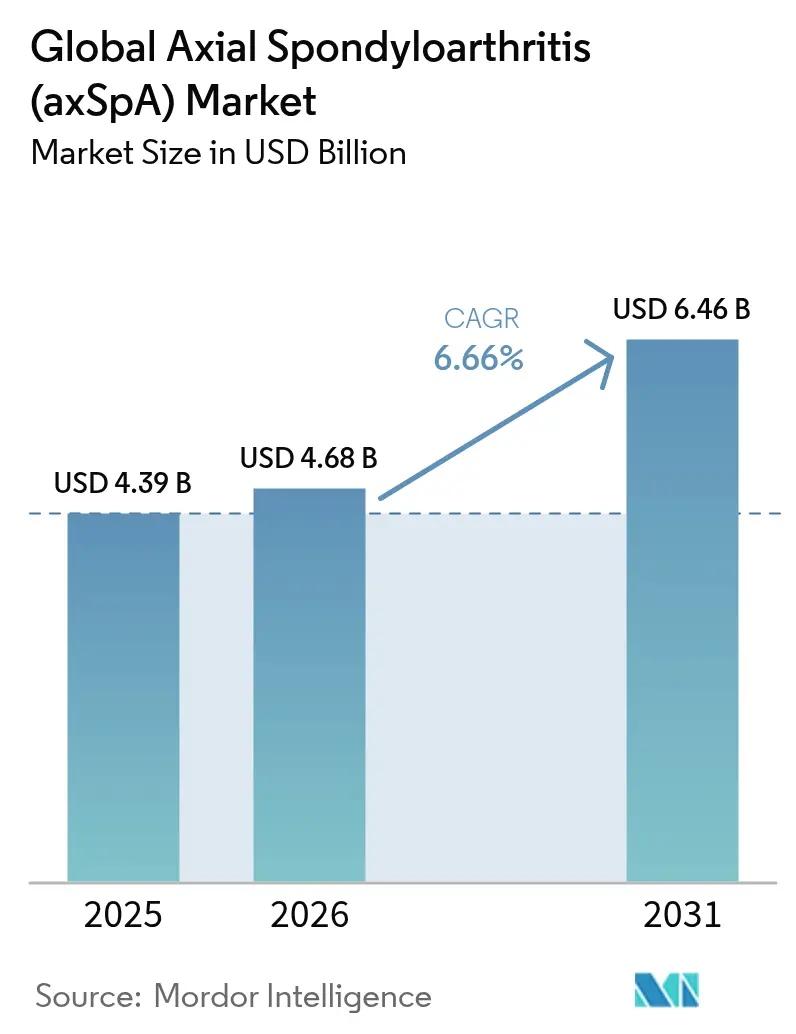
Die Marktgröße der axialen Spondyloarthritis wurde im Jahr 2025 auf 4,39 Milliarden USD geschätzt und wird voraussichtlich von 4,68 Milliarden USD im Jahr 2026 auf 6,46 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,66 % während des Prognosezeitraums (2026–2031). Frühere Diagnosen durch MRT-Förderprogramme, der Markteintritt dualer IL-17A/IL-17F- und JAK-Inhibitoren sowie umfassendere Patientenunterstützungsprogramme erweitern die Marktgröße der axialen Spondyloarthritis und verbreitern den Behandlungszugang[1]S. Ramiro, „ASAS-EULAR-Empfehlungen für das Management der Axialen Spondyloarthritis,” Annals of the Rheumatic Diseases, ard.bmj.com. Die Akzeptanz subkutaner Biologika bleibt stark, doch orale JAK-Inhibitoren gewinnen Marktanteile, da der Wunsch nach Bequemlichkeit zunimmt. Biosimilar-Adalimumab-Varianten setzen weiterhin Arzneimittelformulare zurück und stärken den Preiswettbewerb[2]Express Scripts, „2024 Formularlisten-Aktualisierungen – Bevorzugte Biosimilar-Adalimumab-Optionen,” express-scripts.com. Geografisch behält Nordamerika die Führungsposition, doch der Asien-Pazifik-Raum ist die am schnellsten wachsende Region, da die Gesundheitsinfrastruktur reift und die Erstattung von Biologika zunimmt[3]J. Blackstone, „Ergebnisse der realen Adhärenz bei Adalimumab-Biosimilars,” Center for Biosimilars, centerforbiosimilars.com.
Wesentliche Berichtsergebnisse
- Nach Arzneimittelklasse hielten krankheitsmodifizierende Antirheumatika (DMARDs) im Jahr 2025 einen Marktanteil von 49,02 % am axialen Spondyloarthritis-Markt; dasselbe Segment expandiert bis 2031 mit einer CAGR von 7,11 %.
- Nach Verabreichungsweg führten subkutane Formulierungen mit einem Anteil von 45,82 % an der axialen Spondyloarthritis-Marktgröße im Jahr 2025, während orale Therapien voraussichtlich mit einer CAGR von 7,28 % wachsen werden.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2025 ein Umsatzanteil von 43,11 %; Online-Apotheken verzeichnen das schnellste Wachstum mit einer CAGR von 7,22 %.
- Nach Geografie verfügte Nordamerika im Jahr 2025 über einen Marktanteil von 39,78 %; der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Globalen Axialen Spondyloarthritis (axSpA)-Markt
Einflussstärkenanalyse der Treiber*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Steigende Diagnoseraten aufgrund von MRT-Förderprogrammen | +1.2% | Global, mit stärkstem Einfluss in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Schnelle Akzeptanz von IL-17- und JAK-Inhibitoren in den Behandlungsleitlinien | +1.8% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Biosimilar-TNF-α-Inhibitoren verbessert die Erschwinglichkeit | +0.9% | Global, insbesondere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Wachsende arbeitgeberfinanzierte Spezialapotheken-Leistungen | +0.7% | Hauptsächlich Nordamerika, mit Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte MRT-Algorithmen ermöglichen frühere Erkennung | +0.6% | Zunächst entwickelte Märkte, dann globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Auf das Mikrobiom abzielende Adjuvanztherapien mit krankheitsmodifizierendem Potenzial | +0.3% | Forschungszentren weltweit, klinische Umsetzung ausstehend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diagnoseraten aufgrund von MRT-Förderprogrammen
Aktualisierte ASAS-Klassifikationen und die Anpassung des Versicherungsrahmens haben die Diagnoseverzögerung in Zentren, die MRT zur Früherkennung von Rückenschmerzen vorschreiben, von mehr als acht Jahren auf rund drei Jahre verkürzt. Verbesserte Dixon-Sequenzierungsverfahren erreichen nun eine Diagnosegenauigkeit von 96 %, was größere behandelbare Patientenpopulationen erschließt und den axialen Spondyloarthritis-Markt antreibt. Die Früherkennung verhindert zudem strukturelle Schäden und unterstützt die langfristige Arbeitsproduktivität, was das Argument der Kostenersparnis für die Kostenträger stärkt.
Schnelle Akzeptanz von IL-17- und JAK-Inhibitoren in den Behandlungsleitlinien
Die ASAS/EULAR-Empfehlungen von 2022 stuften IL-17- und JAK-Inhibitoren als Therapieoption ein, sobald NSAIDs und mindestens ein TNF-Blocker versagen. Bimekizumab, das 2024 zugelassen wurde, erzielte ASAS40-Ansprechraten von über 44 % und setzte damit einen neuen Wirksamkeitsmaßstab als erste Option mit dualer Zytokinblockade. Upadacitinib und andere JAK-Wirkstoffe erweitern die oralen Alternativen trotz kardiovaskulärer Warnhinweise und vergrößern den axialen Spondyloarthritis-Markt, da die Zweitlinientherapie standardisiert wird.
Ausweitung von Biosimilar-TNF-α-Inhibitoren verbessert die Erschwinglichkeit
Formularlisten-Umstellungen durch Pharmacy-Benefit-Manager auf bevorzugte Biosimilars wie Cyltezo und Hyrimoz haben die jährlichen Patientenkosten um 3.500 USD gesenkt und eine breitere Einleitung von Biologikatherapien in kostensensitiven Regionen ausgelöst. Schwellenmärkte profitieren am stärksten, mit Preissenkungen von 30–50 %, die die Durchdringung von Biologika erhöhen und den axialen Spondyloarthritis-Markt weiter ausweiten.
Wachsende arbeitgeberfinanzierte Spezialapotheken-Leistungen
Arbeitgeber verknüpfen den frühzeitigen Einsatz von Biologika mit reduzierter Fehlzeit, sodass Pläne nun Spezialversicherungsschutz, finanzielle Unterstützung und Adhärenz-Coaching bündeln. Programme wie COSENTYX Connect erleichtern Zuzahlungen und Injektionsschulungen, erhöhen die Therapietreue und treiben das Umsatzwachstum voran, hauptsächlich in Nordamerika.
Einflussstärkenanalyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Anhaltend hohe Behandlungskosten neuer Biologika | -1.4% | Global, am stärksten ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Langzeitsicherheitsdaten für JAK-Inhibitoren | -0.8% | Global, regulatorischer Fokus in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zugangsungleichheit in einkommensschwachen Regionen bei Bildgebung und Biologika | -0.6% | Schwellenmärkte, ländliche Gebiete in Industrieländern | Langfristig (≥ 4 Jahre) |
| Engpässe in der Kühlkettendistribution für Biologika | -0.4% | Global, besonders herausfordernd in tropischen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Behandlungskosten neuer Biologika
Der Preis von 8.281 USD pro Injektion für Bimekizumab verdeutlicht die anhaltenden Erschwinglichkeitshindernisse trotz des Wettbewerbs durch Biosimilars. Die jährlichen Gesamttherapiekosten liegen bei rund 10.000 USD, was die Budgets der Kostenträger belastet und die Akzeptanz in einkommensschwachen Märkten einschränkt. Zusätzliche Überwachungsmaßnahmen, Verwaltungsaufwand und das Management von unerwünschten Ereignissen erhöhen die wirtschaftliche Belastung und dämpfen das volle Potenzial des axialen Spondyloarthritis-Marktes.
Begrenzte Langzeitsicherheitsdaten für JAK-Inhibitoren
Kardiovaskuläre und Malignitätssignale aus der ORAL-Surveillance-Studie haben zu Warnhinweisen der FDA und EMA geführt, die den Einsatz von JAK-Inhibitoren auf TNF-Versager beschränken, bei älteren Patienten zu Vorsicht mahnen und zusätzliche Überwachung vorschreiben. Solche Einschränkungen dämpfen die Verschreiberbereitschaft und verlangsamen die Expansion des axialen Spondyloarthritis-Marktes für oral applizierte Optionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp: Nicht-radiografische Dynamik gewinnt an Fahrt
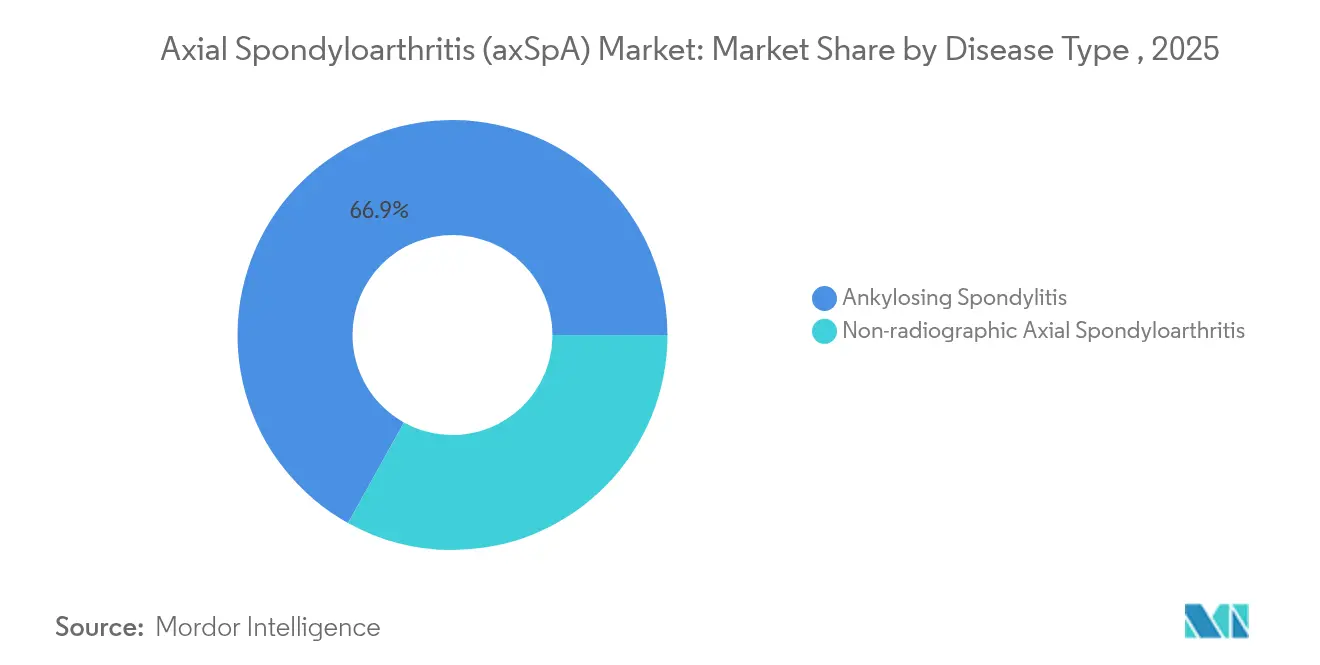
Die Ankylosierende Spondylitis führte im Jahr 2025 mit einem Umsatzanteil von 66,92 %, doch nicht-radiografische Krankheitsbilder steigen bis 2031 mit einer CAGR von 7,69 %. Die frühe MRT-Einführung erkennt nun entzündliche Läsionen vor strukturellen Schäden und vergrößert die nicht-radiografische Patientenbasis im axialen Spondyloarthritis-Markt. Klinische Studien berichten für beide Phänotypen ähnliche biologische Ansprechraten, was eine aggressive Behandlung früh im Krankheitsverlauf rechtfertigt. Interregionale Unterschiede sind ausgeprägt: Asiatische Kohorten zeigen eine nicht-radiografische Inzidenz von nur 14,4 %, der Hälfte des westlichen Vergleichswerts, was divergierende genetische Faktoren und unterschiedliche Versorgungszugänglichkeit widerspiegelt. Harmonisierte Nomenklatur und ASAS-Kriterien erhöhen weiterhin das Bewusstsein, erhalten zweistellige Zuwächse für diagnostisch getriebene Volumina und erweitern die Marktchancen der axialen Spondyloarthritis über alle Arzneimittelklassen hinweg.
Das erhöhte Forschungsinteresse konzentriert sich auf Biomarker, die die radiografische Konversion vorhersagen, mit dem Ziel, die Therapie vor irreversibler Fusion anzusetzen. Das kommerzielle Aufwärtspotenzial liegt in Begleitdiagnostika, die den Krankheitsschweregrad differenzieren und potenziell Premium-Preisgestaltung rechtfertigen würden. Aufklärungskampagnen von Patientengruppen beschleunigen die Früherkennung weiter, während Telemedizin in der Rheumatologie die Stadt-Land-Unterschiede verringern kann, was strukturelle Rückenwindkräfte stärkt, die eine anhaltende Segmentexpansion im axialen Spondyloarthritis-Markt unterstützen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Arzneimittelklasse: DMARD-Innovation rückt in den Mittelpunkt
DMARDs repräsentierten im Jahr 2025 49,02 % des globalen Umsatzes und sind auf eine CAGR von 7,11 % ausgerichtet, angetrieben durch biologische und gezielte synthetische Markteinführungen. Die duale IL-17-Inhibition durch Bimekizumab stärkt diese Kategorie und bietet überlegene ASAS40-Ergebnisse. JAK-Wirkstoffe erhöhen die Flexibilität, obwohl Überwachungsanforderungen bestehen bleiben. Die axiale Spondyloarthritis-Marktgröße für DMARDs wird voraussichtlich stetig steigen, da Daten aus der Praxis das Vertrauen der Kostenträger stärken und Formularpositionen ausgeweitet werden.
NSAIDs und Glukokortikoide bleiben für die Kontrolle von Symptomschüben unerlässlich, stehen jedoch vor stagnierendem Wachstum, hauptsächlich aufgrund gastrointestinaler und knochendichtemindernder Risikoprofile. Neue Wirkstoffe wie NLRX1-Agonisten und Mikrobiom-Modulatoren versprechen, die Wirkmechanismen zu diversifizieren und eine kontinuierliche Pipeline-Ergänzung sicherzustellen. Beobachtungsregister werden voraussichtlich die Leitlinienpositionierung beeinflussen, insbesondere wenn neuere Moleküle langanhaltende Wirksamkeit mit einem sauberen Langzeitsicherheitsprofil nachweisen, wodurch die DMARD-Dominanz im axialen Spondyloarthritis-Markt gesichert wird.
Nach Verabreichungsweg: Orale Therapien gewinnen an Boden
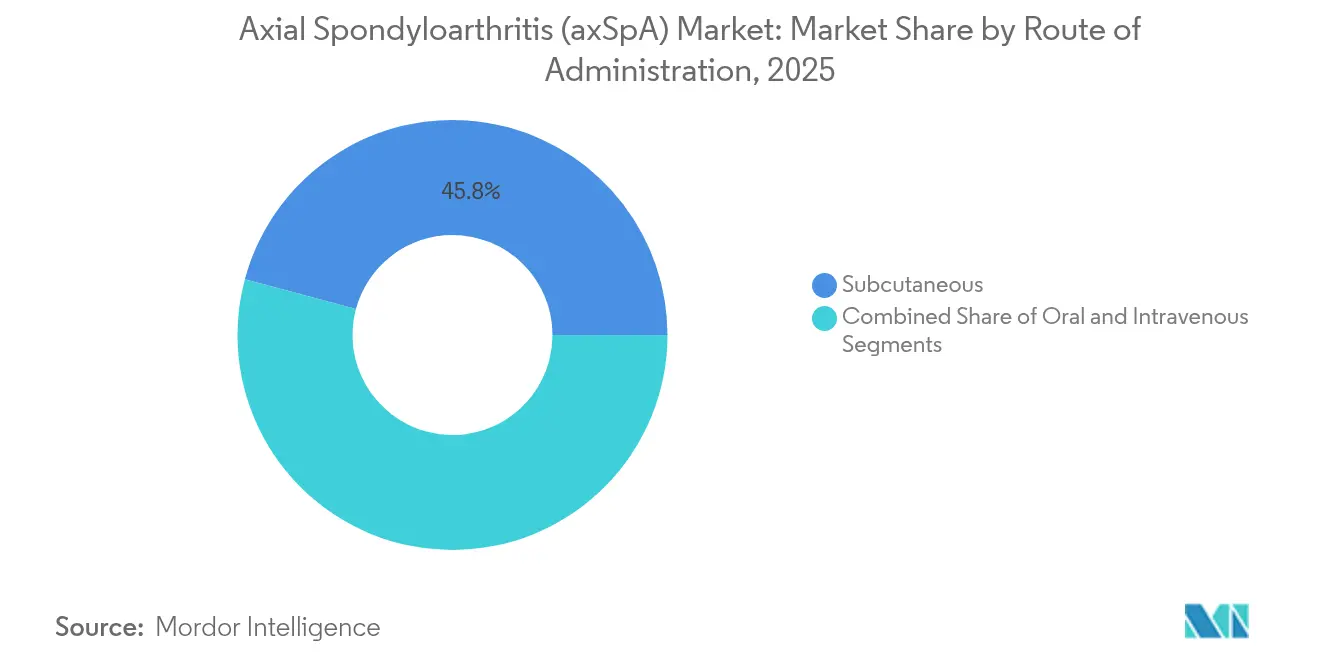
Subkutane Injektionen erzielten im Jahr 2025 45,82 % des Umsatzes auf der Grundlage etablierter TNF- und IL-17-Wirkstoffe. Orale Formulierungen erfreuen sich jedoch einer CAGR von 7,28 %, da junge, berufstätige Patienten zu Tablettenregimen tendieren, die Reise- und Lebensgestaltung vereinfachen. Kostenträger begrüßen die geringeren Verwaltungskosten und fördern die Marktverschiebung hin zu Tabletten im axialen Spondyloarthritis-Markt.
Die intravenöse Applikation hat einen engeren Stellenwert für Hochrisiko- oder stationäre Dosierungsszenarien. Langwirksame Injektabilia werden untersucht, um die Häufigkeit auf vierteljährliche oder halbjährliche Besuche zu reduzieren, was die Adhärenzwerte neu gestalten könnte. Sicherheitsdebatten rund um JAK-Inhibitoren können den oralen Schwung in bestimmten Patientengruppen verlangsamen, doch Bequemlichkeits- und Kostendynamik deuten dennoch auf ein anhaltendes Wachstum in dieser Applikationsform hin.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Abgabe beschleunigt sich
Krankenhausapotheken besaßen im Jahr 2025 43,11 % des Umsatzes dank Einleitungsprotokollen und Kühlkettenbetreuung. Dennoch weisen Online-Kanäle die schnellste CAGR von 7,22 % auf, da die Vertrautheit mit Telemedizin und die Zuverlässigkeit der Heimlieferung zunehmen. Spezial-E-Apotheken bündeln Finanzhilfen, Pflegecoaching und IoT-Versandsensoren zum Schutz der Arzneimittelintegrität, erschließen neue Umsatzquellen und stärken die Expansion des axialen Spondyloarthritis-Marktes in verteilten Regionen.
Einzelhandelsapotheken bedienen weiterhin chronische NSAID-Nutzer und Wiederauffüllungen von Biologika-Pens, stehen jedoch unter Margendruck durch Versandhandel-Konkurrenten. Hersteller kooperieren zunehmend mit integrierten digitalen Plattformen, um Adhärenzdaten in Echtzeit zu erfassen und wertbasierte Verträge zu speisen. Regionen mit fragmentierter Logistik sind weiterhin auf Krankenhausstandorte angewiesen, doch politische Reformen und private Investitionen in gekühlten Letztstrecken-Transport versprechen eine Demokratisierung des Zugangs.
Geografische Analyse
Nordamerika ist mit 39,78 % des globalen Umsatzes der Marktanker und profitiert von hoher Biologika-Durchdringung, arbeitgeberfinanzierten Spezialleistungen und vereinfachten FDA-Zulassungsverfahren. Die MRT-Dichte und KI-gestützte Auswertetools haben die durchschnittliche diagnostische Latenz auf 2,7 Jahre verkürzt, was die behandelte Prävalenz erhöht. Die Biosimilar-Verbreitung gestaltet Rabatte um und schafft Raum für neue Wirkstoffe, ohne die Budgets der Kostenträger zu belasten, und sichert die Umsatzführerschaft im axialen Spondyloarthritis-Markt.
Der Asien-Pazifik-Raum verzeichnet bis 2031 die schnellste CAGR von 7,19 %, da China die Erstattung und Krankenhauskapazitäten ausweitet. Eine Ankylosierenden-Spondylitis-Prävalenz von bis zu 0,42 % impliziert eine erhebliche Unterdiagnose. Japan weist eine hohe Biologika-Nutzung auf, die an die Universalversorgung gebunden ist, während Indien noch mit Spezialistenmangel und Eigenbeteiligungsgrenzen kämpft. Regionale öffentlich-private Projekte zum Ausbau von MRT-Geräten und Telemedizin in der Rheumatologie werden voraussichtlich das Arzneimittelvolumen steigern. Die kulturelle Integration von Yoga und Tai-Chi in die Standardversorgung unterstreicht die lokale Anpassung im Management axialer Erkrankungen.
Europa bleibt ein reifer Markt mit Universalversorgung, doch Zugangsunterschiede bestehen fort. Zentral- und Osteuropäische Staaten hinken bei der Biologika-Akzeptanz (27,9 %) hinterher und verzeichnen längere Diagnoseverzögerungen (4,2 Jahre), was das Wachstum dämpft. Der Kontinent ist dennoch Vorreiter bei der Biosimilar-Politik und fördert wettbewerbsfähige Preisgestaltung. Naher Osten & Afrika hinken hinterher, eingeschränkt durch fiskalische Kapazitäten und Kühlkettenprobleme, doch gezielte Geberprogramme und der Ausbau städtischer Kliniken wecken eine schrittweise steigende Nachfrage. Südamerika bietet ein mittleres einstelliges Wachstum, gedämpft durch makroökonomische Volatilität und Erstattungsverzögerungen.

Regulatorisches Umfeld
Die Regulierung von axSpA-Therapien folgt den Standardanforderungen für die Zulassung verschreibungspflichtiger Arzneimittel und die Pharmakovigilanz nach der Marktzulassung in den großen Märkten, wobei die Indikationsformulierungen zunehmend zwischen röntgenologischer ankylosierender Spondylitis und nicht-röntgenologischer axSpA unterscheiden und validierte Endpunkte wie ASAS-Ansprechen und Wirkdauer betonen. Ein wichtiger globaler Zugangsmarker in diesem Zeitraum war die Zulassung von UCBs BIMZELX (Bimekizumab-bkzx) durch die US-FDA im September 2024 für aktive nicht-röntgenologische axSpA und aktive ankylosierende Spondylitis, wodurch die zugelassenen Optionen für beide Krankheitsphänotypen unter einer einzigen Marke erweitert und die Rolle der IL-17-Signalweg-Blockade in regulierten Behandlungspfaden gestärkt wurde.
In Europa prägt der zentralisierte EMA-Zulassungsweg weiterhin den Wettbewerbszugang sowohl für Originalpräparate als auch für Biosimilars, einschließlich Marktzulassungen für schwere, aktive ankylosierende Spondylitis und schwere nicht-röntgenologische axSpA wie Gobivaz (17. November 2025) und Gotenfia (10. Februar 2026). Neben Zulassungen beeinflussen Standardsetzungs- und Erstattungsentscheidungen die Verschreibungspraxis und die Einhaltung nicht-medikamentöser Versorgung, einschließlich der Aktualisierung der klinischen Praxisleitlinie 2026 des American College of Rheumatology für axiale Spondyloarthritis und der niederländischen Politikmaßnahme zur Einführung der Erstattung von langfristiger, personenzentrierter aktiver Bewegungstherapie für schwere axSpA im Basisversicherungspaket (umgesetzt im Januar 2026).
Wertschöpfungskettenanalyse
Die axSpA-Wertschöpfungskette beginnt mit der Entdeckung und klinischen Entwicklung durch Originator-Biopharmaunternehmen, gefolgt von der regulatorischen Einreichung, der Herstellung von Biologika oder niedermolekularen Wirkstoffen und dem Fachvertrieb, der die komplexe Einleitung und Überwachung unterstützt. Bei Biologika umfassen vorgelagerte Aktivitäten die Zelllinienentwicklung, die sterile Abfüllung und die Kühlkettenlogistik in Krankenhaus- und Fachapothekenkanäle, die Onboarding, Adhärenzunterstützung und temperaturkontrollierte Lieferung verwalten, was die anhaltende Bedeutung subkutaner Therapien in diesem Markt widerspiegelt.
Biosimilars und partnerschaftliche Vermarktung sind wesentliche Verbindungen, die Fertigungskapazitäten mit regionalem Marktzugang verknüpfen. Aktuelle Beispiele, die die Kette veranschaulichen, umfassen die Lizenz- und Liefervereinbarung von Lupin mit Zentiva vom Juli 2025 zur Vermarktung eines Certolizumab-Pegol-Biosimilars in Europa und den GUS-Märkten sowie die Lizenzierung des Golimumab-Biosimilars BAT2506 durch Bio-Thera Solutions im März 2026 an Intas Pharmaceuticals für Märkte einschließlich der USA, Kanada und Indien, wodurch Fertigungskapazitäten mit etablierter lokaler kommerzieller Infrastruktur abgestimmt werden. Die Pipeline-Auffüllung nährt den vorderen Teil der Kette, hervorgehoben durch XBiotechs Einleitung einer Phase-II-Studie zu Vilamakitug (PT064) bei aktiver axSpA im Juni 2026 nach FDA-Prüfung ohne klinisches Hold sowie die Präsentation von Phase-3-OLINGUITO-Daten für Filgotinib durch Alfasigma auf der EULAR 2026, die beide die nachgelagerte Nachfrage nach oraler versus injizierbarer Verteilung und den zugehörigen Überwachungsabläufen verändern können.
Wettbewerbslandschaft
Die Wettbewerbsintensität nimmt zu, da duale Zytokinblocker, JAK-Inhibitoren und Biosimilars um Positionen kämpfen. AbbVie, Johnson & Johnson, Novartis und UCB kontrollierten 2024 rund 62 % des globalen Umsatzes, indem sie breite Immunologie-Franchises, Zuzahlungsunterstützung und großmaßstäbliche Produktion nutzten. UCBs BIMZELX hat TNF-Platzhirsche schnell verdrängt, Leitlinienerwähnungen gewonnen und Kopf-an-Kopf-Studien angeregt.
Pipeline-Strategien konzentrieren sich nun auf mechanistische Neuheit – NLRX1-Agonisten, IL-23-Blockade und Mikrobiom-Adjuvanzien – statt auf marginale Neuformulierungen. M&A-Aktivitäten, beispielhaft durch AbbVies Landos Biopharma-Deal, sichern den Zugang zu erstklassigen Molekülen vor Beginn von Phase-3-Studien. Biosimilar-Hersteller nutzen ablaufende Patente, um Originalhersteller herauszufordern; große Pharmacy-Benefit-Manager haben Humira bereits zu Gunsten günstigerer Alternativen aus den Listen gestrichen, was zu defensiven Vertragsabschlüssen und Verbesserungen der Patientenunterstützung führt.
Digitale Gesundheit ist ein weiteres Wettbewerbsfeld. Unternehmen integrieren KI-Dosierungsalgorithmen, Bluetooth-fähige Autoinjektor und Dashboards mit Daten aus dem realen Versorgungsgeschehen, um Kostenträgerverhandlungen zu stärken und Marken zu differenzieren. Mit verbesserter Kühlkettentechnologie können regionale Akteure in Schwellenmärkten hochwertige Biologika rentabel vertreiben, was den Preisdruck erhöht, aber die gesamte Reichweite des axialen Spondyloarthritis-Marktes verbreitert.
Globale Axiale Spondyloarthritis (axSpA)-Branchenführer
Janssen Biotech
AbbVie
UCB
Novartis Pharmaceuticals Corporation
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf die Erweiterung des Zugangs in kostenbeschränkten Systemen und die Erweiterung der Behandlungsauswahl für Patienten, bei denen NSAR und vorherige Biologika versagt haben, unterstützt durch konkrete regulatorische und leitlinienbasierte Signale. In Europa unterstreichen EMA-Zulassungen wie Gobivaz (17. November 2025), ein Biosimilar zu Simponi mit einer Indikation für schwere nicht-röntgenologische axSpA, kostenträger-taugliche Wege für kostengünstigere Biologika-Optionen, die den Formelmix verändern und eine breitere Einleitung bei geeigneten Patienten ermöglichen können. In den USA erweiterte die FDA-Zulassung von UCBs BIMZELX im September 2024 für sowohl aktive nicht-röntgenologische axSpA als auch aktive ankylosierende Spondylitis den zugelassenen, differenzierten Biologika-Wettbewerb über TNF-Inhibitoren hinaus und erhöhte die Wechsel- und Sequenzierungsoptionen innerhalb von DMARD-Regimen.
Orale zielgerichtete Therapien und regionsspezifische Pipeline-Aktivitäten schaffen zusätzlichen Freiraum in Patientensegmenten, die Bequemlichkeit priorisieren oder alternative Wirkmechanismen benötigen. Die Aktualisierung der ACR-axSpA-Leitlinie im Juni 2026 bietet eine klarere evidenzbasierte Einordnung für Januskinase-Inhibitoren als starke Empfehlung innerhalb von Behandlungsalgorithmen (wenn auch nicht als First-Line-b/tsDMARD-Therapie), und die Verbreitung der Phase-3-OLINGUITO-Daten für Filgotinib auf der EULAR 2026 liefert zusätzliche klinische Evidenz sowohl für röntgenologische als auch nicht-röntgenologische axSpA. In China spiegelt sich die lokale Entwicklungsdynamik in der Ankündigung von Jiangsu Hengrui Pharmaceuticals wider, dass die NMPA einen NDA-Antrag für Ivarmacitinib bei aktiver nicht-röntgenologischer axSpA angenommen hat, was inländische Wege zur Erfassung NSAR-refraktärer Populationen hervorhebt, während sich die Erstattungsbreite und die diagnostischen Kapazitäten ausweiten.
Aktuelle Branchenentwicklungen
- Juni 2026: XBiotech leitete eine klinische Phase-II-Studie (V-SPINE/PT064) zur Bewertung von Vilamakitug bei Patienten mit aktiver axialer Spondyloarthritis ein, nachdem die FDA-Prüfung ohne klinisches Hold fortgesetzt wurde. Die Studie fügt einen neuen Pipeline-Wirkstoff in einen Markt hinzu, in dem die Mechanismusdifferenzierung für Patienten wichtig ist, die zwischen TNF- und IL-17-Optionen wechseln. Fortschritte in der klinischen Entwicklung können hier zukünftige Wettbewerbsfelder über etablierte Biologika-Klassen hinaus diversifizieren.
- Juni 2026: Livzon Pharmaceutical Group berichtete, eine NMPA-Annahmemitteilung für den Zulassungsantrag von Lecankitug-Injektion für erwachsene Patienten mit aktiver ankylosierender Spondylitis erhalten zu haben. Die Einreichung signalisiert fortschreitende Schritte zur Spätphasen-Vermarktung in China, wo lokale Marktteilnehmer die Preis- und Zugangsdynamik beeinflussen können. Dies erhöht auch den Druck auf etablierte Anbieter, ihre Marktanteile durch Vertragsgestaltung, Unterstützungsprogramme und Portfolio-Sequenzierung zu verteidigen.
- November 2025: Gobivaz erhielt die europäische Marktzulassung für schwere nicht-röntgenologische axiale Spondyloarthritis und aktive ankylosierende Spondylitis, wodurch der kostenträger-orientierte Wettbewerb erweitert und ein breiterer europäischer Zugangsweg für eine Biosimilar-Option signalisiert wird. Die Zulassung verstärkt die Verschiebung hin zu vielfältigen Biosimilar-Optionen in der europäischen axSpA-Versorgung und kann die Formelplatzierung und die Einleitungsmuster bei Patienten beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für axiale Spondyloarthritis als globale Umsätze mit verschreibungspflichtigen Arzneimitteln zur Behandlung von röntgenologischer ankylosierender Spondylitis und nicht-röntgenologischer axSpA definiert, gemessen auf Herstellerebene über die wichtigsten Apothekenkanäle hinweg.
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt Chirurgie, eigenständige Diagnostik und Bildgebung sowie nicht-medikamentöse Rehabilitationsdienste aus.
Übersicht der Segmentierung
- Nach Krankheitstyp
- Ankylosierende Spondylitis (Radiografische axSpA)
- Nicht-radiografische Axiale Spondyloarthritis
- Nach Arzneimittelklasse
- Nicht-steroidale Antirheumatika (NSAIDs)
- Glukokortikoide
- Krankheitsmodifizierende Antirheumatika (DMARDs)
- Sonstige
- Nach Verabreichungsweg
- Oral
- Subkutan
- Intravenös
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Festlegung der klinischen und behandlungsbezogenen Grenze, sodass das Modell nur der axSpA-Arzneimittelnachfrage folgt, nicht dem breiteren Bereich muskuloskelettaler Schmerzen. Wir verwenden nicht kostenpflichtige Quellen wie die Weltgesundheitsorganisation, nationale Gesundheitsbehörden (zum Beispiel CDC und NHS), klinische Leitlinienorganisationen und peer-reviewte rheumatologische Fachzeitschriften, um Diagnosemuster, Versorgungsstandards und die Logik des Behandlungswechsels abzubilden.
Sobald der Versorgungspfad klar ist, ziehen wir unterstützende Signale heran, um Nachfrage und Preisrichtung zu quantifizieren, wie öffentliche Zulassungsdokumente und Genehmigungen von Regulierungsbehörden, staatliche Gesundheitsausgabenreihen sowie Handels- und Zollstatistiken, soweit relevant für pharmazeutische Bewegungen. Unternehmensjahresberichte, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um kommerzielle Schwerpunktbereiche und regionale Exposition zu validieren. Bei Bedarf beziehen wir uns auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Informationsdatenbanken sowie Patentdatenbanken, um Pipeline-Aktivitäten und den Zeitpunkt des Exklusivitätsverlusts abzugleichen. Diese Desk-Quellen sind exemplarisch, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärarbeit wird verwendet, um die Desk-Annahmen mit Personen zu überprüfen, die axSpA-Behandlungsentscheidungen im realen Leben treffen, darunter Rheumatologen, Krankenhausapotheker, Kostenträger- oder Erstattungsspezialisten und Kanalteilnehmer. Wir nutzen diese Gespräche auch, um zu bestätigen, wie häufig Biologika, Biosimilars und orale Therapien nach Patiententyp verwendet werden und wie sich die Zugangsregeln in den wichtigsten Regionen unterscheiden, was dann hilft, Lücken zu schließen, die Desk-Quellen nicht gut erklären.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 15% | APAC: 39% |
| Mid-Tier: 50% | Funktions-/Abteilungsleiter: 28% | EMEA: 36% |
| Kleinere Anbieter: 18% | Manager: 57% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Der Kernaufbau verwendet einen Top-Down-Ansatz, bei dem diagnostizierte und behandelte axSpA-Patientenpools nach Region rekonstruiert und dann mithilfe von Behandlungsanteil- und Therapielinienlogik in Therapieklassenvolumina übersetzt werden. Diese Volumina werden mithilfe der jährlichen Therapiekosten auf Klassenebene und des erwarteten Nettopreisverhaltens bepreist und dann über die Kanäle hinweg zu einem globalen Gesamtumsatz aufsummiert.
Um die Gesamtwerte realistisch zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen, wie dem Aufsummieren einer Stichprobe von Umsatzsignalen auf Länderebene aus öffentlichen Unterlagen, der Validierung des Klassenmix durch Kanal-Feedback und der Plausibilitätsprüfung der impliziten Ausgaben pro behandeltem Patienten. Wichtige Eingaben, die das Modell erheblich beeinflussen, umfassen den Anteil röntgenologischer versus nicht-röntgenologischer Patienten in behandelten Kohorten, die Aufnahmeraten von Biologika und Biosimilars, die Intensität von Step-Therapy und vorheriger Genehmigungspflicht, Diagnose- und Überweisungstrends sowie erwartete Nettopreisänderungen nach Biosimilar-Einführung. Wenn ein Land nur begrenzte öffentliche Daten aufweist, verwenden wir Proxy-Verhältnisse aus ähnlichen Erstattungsumgebungen und passen diese anschließend nach Nachfassprüfungen durch Experten an.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass sich Unsicherheiten (wie die Ausweitung des Zugangs, Preisschritte bei Biosimilars und die Adoptionsgeschwindigkeit neuerer Wirkmechanismen) auf eine kleine Anzahl nachvollziehbarer Ergebnisse abbilden. Der endgültige Prognosepfad wird ausgewählt, nachdem diese Szenarien mit dem, was Primärbefragte als das wahrscheinlichste Verhalten von Kostenträgern und verschreibenden Ärzten in den nächsten Jahren beschreiben, abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden unsere Gesamtwerte mit unabhängigen Signalen wie Wachstumsraten der Biologika-Klasse, bekannten Erstattungsausweitungen und regionalen Therapiemix-Erwartungen abgeglichen, und anschließend werden alle Ausreißer auf Länder- und Klassenebene überprüft. Wenn das Modell einen Sprung impliziert, der nicht durch Patientenzahlen, Aufnahmeraten oder Preisbewegungen erklärt werden kann, überprüfen wir die Eingaben erneut und kontaktieren die Quellen erneut, um zu bestätigen, was sich geändert hat.
Eine zweite Analystenprüfung wird durchgeführt, um Formeln, Einheitenlogik und die Konsistenz der Annahmen über alle Regionen hinweg zu bestätigen. Der Bericht wird jährlich aktualisiert, und wir nehmen auch Zwischenaktualisierungen vor, wenn wesentliche Ereignisse eintreten, wie etwa größere Zulassungen, Sicherheitsmaßnahmen oder bedeutende Biosimilar-Einführungen. Vor der Auslieferung führen wir einen letzten Aktualisierungsdurchgang durch, damit die Zahlen die neuesten verfügbaren öffentlichen Informationen und validierten Expertenrückmeldungen widerspiegeln.
Vergleich der Marktgröße für globale axiale Spondyloarthritis von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für axSpA stimmen oft nicht überein, weil der gezählte Umsatzpool nicht immer derselbe ist und weil Preis- und Patientenannahmen die Gesamtwerte in einem Facherkrankungsbereich schnell verändern können. Unterschiede ergeben sich in der Regel daraus, welche Therapien einbezogen werden, ob Brutto- oder Nettopreise verwendet werden und wie schnell angenommen wird, dass neuere Biologika und Biosimilars sich durchsetzen.
Die Streuung wird auch dadurch geprägt, ob Studien nur ankylosierende Spondylitis oder auch nicht-röntgenologische axSpA erfassen, und ob sie unterstützende Arzneimittel als Teil des Marktes behandeln oder sich nur auf fortgeschrittene Biologika konzentrieren. Einige Schätzungen nehmen eine aggressive Sichtweise hinsichtlich der Zugangsausweitung an oder verwenden Währungsumrechnungen aus unterschiedlichen Zeitpunkten, was globale Gesamtwerte aufblähen kann. Dass die Arzneimittelumsätze ab Hersteller an den Aufbau behandelter Patienten und die Nettopreisentwicklung gekoppelt bleiben, anstatt an Listenpreise oder gemischte Indikationen, erklärt den maßvolleren Gesamtwert, den Mordor Intelligence ausweist.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,68 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 5,35 Mrd. USD (2026) | Diese Schätzung scheint sich eher auf reine Biologika-Umsätze zu konzentrieren, wendet jedoch listenpreisähnliche jährliche Therapiekosten und eine schnellere Aufnahme in früheren Therapielinien an, was die netto realisierten Verkäufe in Märkten mit eingeschränktem Zugang überbewerten kann. |
| Branchenverband B | 4,10 Mrd. USD (2026) | Diese Zahl beschränkt den Umfang wahrscheinlich hauptsächlich auf röntgenologische ankylosierende Spondylitis und schließt bedeutende Behandlungsvolumina bei nicht-röntgenologischer Erkrankung aus, und sie könnte die Substitutionseffekte durch Biosimilars in Einzelhandels- und Krankenhauskanälen unterschätzen. |
Insgesamt lässt sich die Diskrepanz zwischen den veröffentlichten Zahlen eher durch Umfang und Preismechanik als durch Uneinigkeit über das Krankheitswachstum erklären. Durch die Verankerung des Modells an behandelten Patienten, Therapiemix und plausiblen Nettopreisschritten bleibt der Endwert nachvollziehbar auf Eingaben zurückzuführen, die überprüft und im Laufe der Zeit wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des axialen Spondyloarthritis-Marktes?
Der Markt hat im Jahr 2026 einen Wert von 4,68 Milliarden USD und wird bis 2031 voraussichtlich 6,46 Milliarden USD erreichen.
Welche Therapieklasse hat den größten Umsatzanteil?
DMARDs führen mit einem Anteil von 49,02 % am axialen Spondyloarthritis-Markt im Jahr 2025.
Warum wächst der Asien-Pazifik-Raum schneller als andere Regionen?
Die Ausweitung der Erstattung, die steigende diagnostische Kapazität und eine große undiagnostizierte Prävalenz in Ländern wie China treiben eine CAGR von 7,19 % voran.
Wie beeinflussen Biosimilars die Behandlungskosten?
Die bevorzugte Formularlisten-Platzierung von Adalimumab-Biosimilars hat die jährlichen Patientenausgaben um rund 3.500 USD gesenkt.
Was sind die wesentlichen Sicherheitsbedenken bei JAK-Inhibitoren?
Kardiovaskuläre Ereignisse und Malignitätsrisiken bei älteren Patienten mit Komorbiditäten haben die Regulierungsbehörden dazu veranlasst, den Einsatz auf Patienten zu beschränken, bei denen TNF-Blocker versagt haben.
Welche Unternehmen führen die Innovation bei der axialen Spondyloarthritis an?
UCB mit Bimekizumab, AbbVie durch seine Landos-Akquisition und Johnson & Johnson durch die Ausweitung von Guselkumab sind bemerkenswerte Innovatoren.
Seite zuletzt aktualisiert am:



