
Niobium Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 83.19 Kilotonn |
| Marktvolumen (2031) | 103.18 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Niobium Marktanalyse von Mordor Intelligence
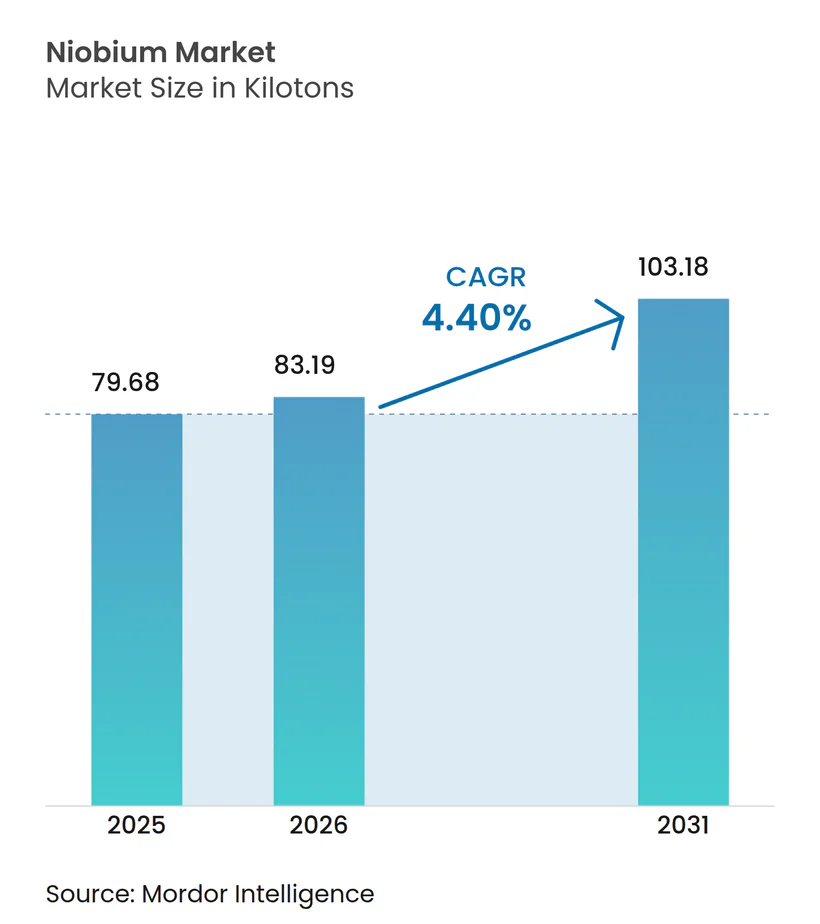
Die Niobium Marktgröße wird voraussichtlich von 79,68 Kilotonnen im Jahr 2025 auf 83,19 Kilotonnen im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 4,4 % im Zeitraum 2026–2031 einen Wert von 103,18 Kilotonnen erreichen. Die anhaltende Nachfrage nach hochfestem Niedriglegierungsstahl (HSLA) im Bauwesen und in der Automobilfertigung bildet das Fundament dieser Expansion, da Mikrozusätze des Elements die Zugfestigkeit um bis zu 30 % steigern und dabei die Schweißbarkeit erhalten. Die Preisstabilität zwischen 45 und 50 USD pro Kilogramm, die durch eine konzentrierte Versorgungsbasis unter Führung Brasiliens aufrechterhalten wird, fördert langfristige Abnahmeverträge, die das Beschaffungsrisiko für große Infrastrukturprojekte senken. Das wachsende Interesse an niobiumdotierten Batterianoden, quantengradig-Supraleitern und wasserstofffähigen Pipelinestählen verbreitert die Endmarktdiversifizierung und schützt den Niobium Markt vor potenziellen Verlangsamungen im Stahlzyklus. Bemühungen zur angebotsseitigen Diversifizierung in Kanada und den Vereinigten Staaten zielen darauf ab, das geopolitische Risiko, das mit der Dominanz Brasiliens verbunden ist, zu mindern und die nationalen Strategien für kritische Mineralien zu stärken.
Wichtigste Erkenntnisse des Berichts
- Nach Vorkommen erfassten Karbonatite im Jahr 2025 einen Anteil von 95,85 % und bleiben mit einer CAGR von 4,43 % bis 2031 die am schnellsten wachsende Lagerstättenklasse im Niobium Markt.
- Nach Typ beherrschte Ferroniobium im Jahr 2025 einen Anteil von 92,75 %; Niobiumoxid ist für die stärkste CAGR von 4,46 % bis 2031 innerhalb des Niobium Marktes positioniert.
- Nach Anwendung entfiel im Jahr 2025 auf Stahl ein Anteil von 92,05 % am Niobium Markt und dieser wächst mit einer CAGR von 4,45 % bis 2031.
- Nach Endverbraucherbranche führte das Bauwesen mit einem Umsatzanteil von 48,72 % im Jahr 2025 und weist die höchste prognostizierte CAGR von 4,61 % bis 2031 auf.
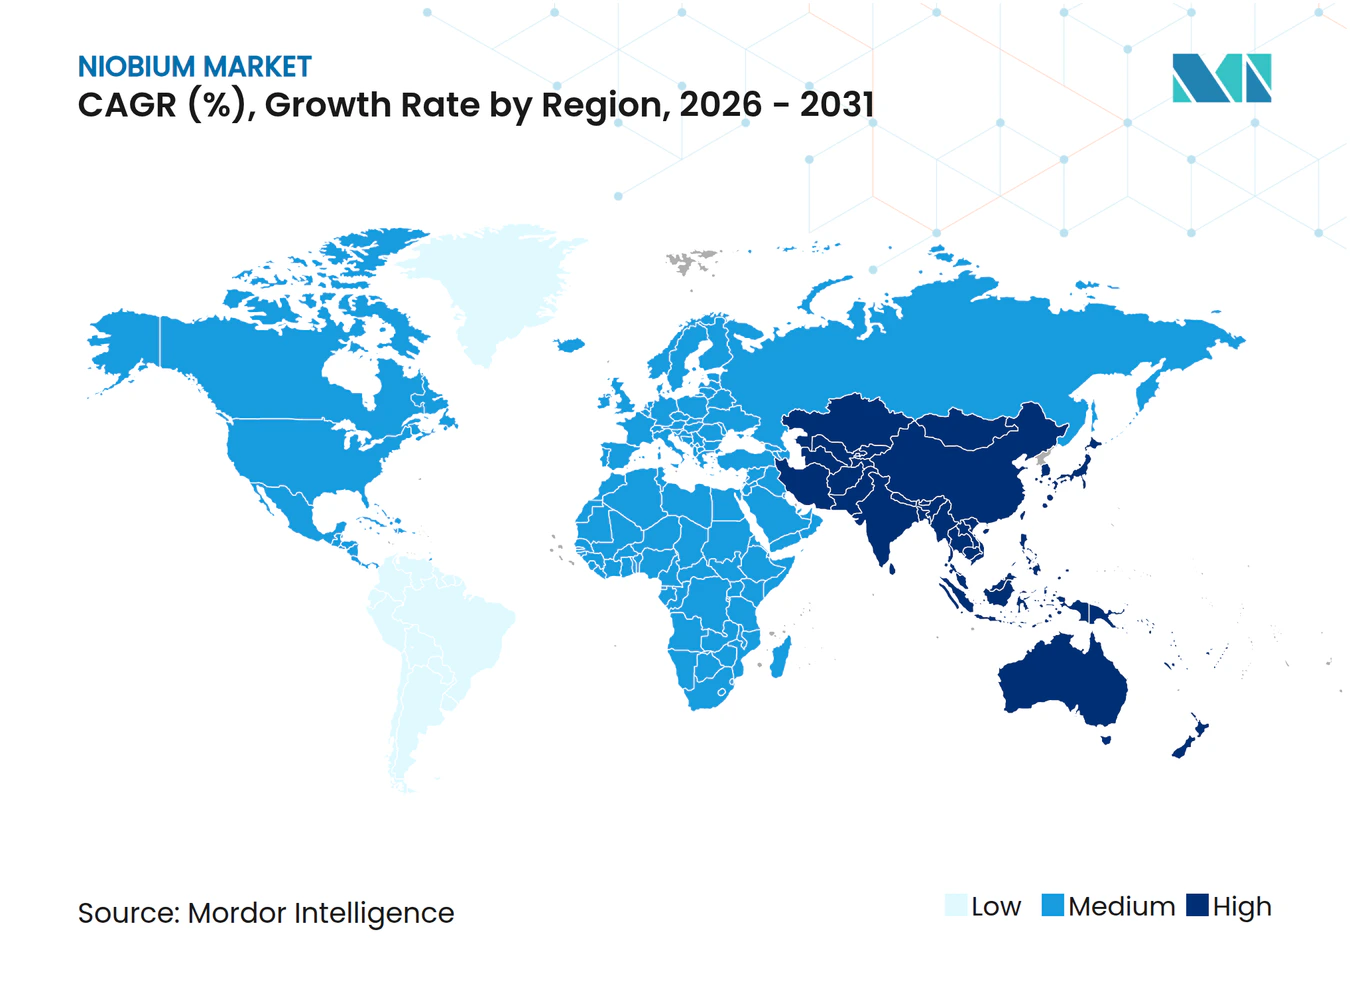
- Nach Geografie dominierte Asien-Pazifik den Niobium Markt mit einem Anteil von 60,10 % im Jahr 2025 und wächst mit einer CAGR von 4,71 %, was alle anderen Regionen übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von HSLA-Stahl im Bauwesen | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Leichtbaubestrebungen in der Automobil- und Schiffbauindustrie | +0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pipelineausbau für Wasserstoff- und LNG-Übertragung | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Hochskalierung niobiumdotierter Lithium-Ionen-Batterien | +0.7% | Asien-Pazifik; global expandierend | Langfristig (≥ 4 Jahre) |
| Additiv gefertigte Nb-Legierungen für die Luft- und Raumfahrt | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von HSLA-Stahl im Bauwesen
Überarbeitungen der Bauvorschriften schreiben nun höhere Festigkeits-zu-Gewichts-Verhältnisse für seismische Widerstandsfähigkeit vor, und HSLA-Stähle mit einem Niobiumgehalt von 0,02–0,05 % erzielen gegenüber konventionellen Güten Festigkeitssteigerungen von 20–30 %, während die erforderlichen Tonnagemengen sinken. Chinas seismische Normen von 2024 nennen explizit niobiummikrolegierte Stähle für Hochhausprojekte, und ähnliche Aktualisierungen befinden sich in Indonesien und Mexiko in der Prüfung. Da die Materialkosten-Aufschläge bei 5–8 % verbleiben, jedoch die Stahlbauvolumen um bis zu 20 % sinken, integrieren Ingenieurbüros Niobium-Spezifikationen in langfristige Infrastrukturpläne. Da neue Urbanisierungswellen in Asien und Afrika an Fahrt gewinnen, macht die Baunachfrage mehr als 49 % des gesamten Niobiumverbrauchs aus und stärkt eine stabile Basis für den Niobium Markt. Der regulatorische Schwung macht die HSLA-Verbreitung im Zeithorizont eines Jahrzehnts praktisch unumkehrbar.
Leichtbaubestrebungen in der Automobil- und Schiffbauindustrie
Strengere Kraftstoffeffizienzziele und maritime Emissionsgrenzwerte fördern aggressive Massenreduzierungsstrategien. Hochfeste Stähle mit Niobiumzusatz finden sich mittlerweile in mehr als 60 % der Fahrzeuge im Premium-Segment und wandern in Massenmarktplattformen ein, da OEM das Crashverhalten mit den gewichtsbedingten Nachteilen von Batterien abwägen. Im Schiffbau erfüllen kryogenische HSLA-Bleche mit Niobiumzusatz die Anforderungen an die Bruchzähigkeit von LNG-Trägern bei −162 °C und unterstützen die Flottenreuerung in Südkorea und Katar. Nutzfahrzeug- und Güterwaggonhersteller tendieren ebenfalls zu niobiumverstärkten Träger- und Fahrgestellkomponenten, die die Nutzlasteffizient ohne wesentliche konstruktive Umgestaltungen verbessern. Der branchenübergreifende Verbreitungszyklus positioniert den Niobium Markt für multi-industrielle Synergien anstelle einer Abhängigkeit von einem einzelnen Sektor.
Pipelineausbau für Wasserstoff- und LNG-Übertragung
Entstehende Wasserstoff-Wertschöpfungsketten benötigen Leitungsrohrgüten, die Wasserstoffversprödung bei Drücken über 100 bar standhalten. API-X70-Stähle, die mit Niobium mikrolegiert sind, weisen überlegene Rissstoppeigenschaften auf, was Pipelinebetreibern in Deutschland und Texas ermöglicht, Nb-haltige Chemien für Pilotnetze vorzuschreiben. Parallele LNG-Infrastruktur erfordert Bandstähle, die bei kryogenen Temperaturen duktil bleiben, eine weitere Nische, in der Niobium bei der Kornverfeinerung hilft. Da die Kapitalinvestitionen in Wasserstoffprojekte bis 2030 200 Milliarden USD übersteigen werden, beinhalten Abnahmeverträge zunehmend Materialnormen, die inkrementelle Niobium-Nachfrage über jahrzehntelange Pipelinekonzessionen sichern und so den Niobium Markt stärken.
Hochskalierung niobiumdotierter Lithium-Ionen-Batterien
Anodenformulierungen auf Basis von Niobium-Titanoxid (NTO) erreichen 80 % Ladung in 10 Minuten und überschreiten 10.000 Zyklen, was die Betriebszeitkönnen von Flottenoperatoren anspricht. CBMMs Erweiterung im Wert von 80 Millionen USD wird die Niobiumoxidkapazität bis 2030 auf 40.000 t steigern, genug um jährlich rund 180.000 Schwerlast-Batteriepacks zu versorgen. Frühe Einsätze im Bergbautransport, bei Hafenzustellfahrzeugen und Pendlerschienenfahrzeugen belegen die Feldleistung unter rauen Betriebszyklen. Da die Sicherheitsprofile konventionelle Graphit-basierte Zellen übertreffen, wenden Versicherungsanbieter niedrigere Risikoprämien an, was die Flottenumstellungsökonomie beschleunigt. Netzwerkspeicherentwickler erproben nun NTO-Chemien für Frequenzregelsysteme, die täglich mehrfach zykliert werden, und erweitern so den Niobium Markt über die Mobilität hinaus.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotskonzentration in Brasilien und Preissetzungsmacht | −0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Gesundheits- und Umweltbedenken bei Akutexposition | −0.5% | Brasilien, Kanada, aufstrebende Produzenten | Mittelfristig (2–4 Jahre) |
| ESG-Rückverfolgungskonformitätskosten | −0.3% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheits- und Umweltbedenken bei Akutexposition
Niobiumerze koexistieren häufig mit Thorium und Uran, was eine strenge radiologische Überwachung beim Bergbau erforderlich macht. Die Regulierungsbehörden in Brasilien verlangen nun Grundwasser-Basisdaten und isotopische Kartierungen vor Lizenzerneuerungen, was die Konformitätskosten um 15–25 % erhöht[1]. Debatten um indigene Territorien verzögern ferner die Genehmigungen für Greenfield-Projekte, und ähnliche Herausforderungen bei der Einbeziehung der Gemeinschaft bestehen in Kanadas Ring-of-Fire-Region. Obwohl keine Fälle chronischer Toxizität bei industriellen Expositionsniveaus dokumentiert wurden, können Risiken der öffentlichen Wahrnehmung Investitionsentscheidungen beeinflussen und die angebotsseitige Agilität dämpfen.
ESG-Rückverfolgungskonformitätskosten
Die EU-Batterieverordnung und US-amerikanische Gesetze zu kritischen Mineralien erfordern eine vollständige Herkunftsdokumentation von der Mine bis zur Recyclinganlage. Blockchain-basierte Lösungen kosten 3–5 % des Warenwerts und drücken die Margen von Juniorproduzenten und kleinen Legierungsverarbeitern. OEM in der Automobil- und Elektronikindustrie leiten verbindliche Prüfungsanforderungen zunehmend durch die Lieferkettenstruktur weiter und konsolidieren die Nachfrage bei Lieferanten, die Verifizierungsstandards erfüllen können. Obwohl die Initiativen die Reputationsresilienz stärken, erhöhen sie vorübergehend die Betriebskosten und verlängern die Beschaffungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Vorkommen:
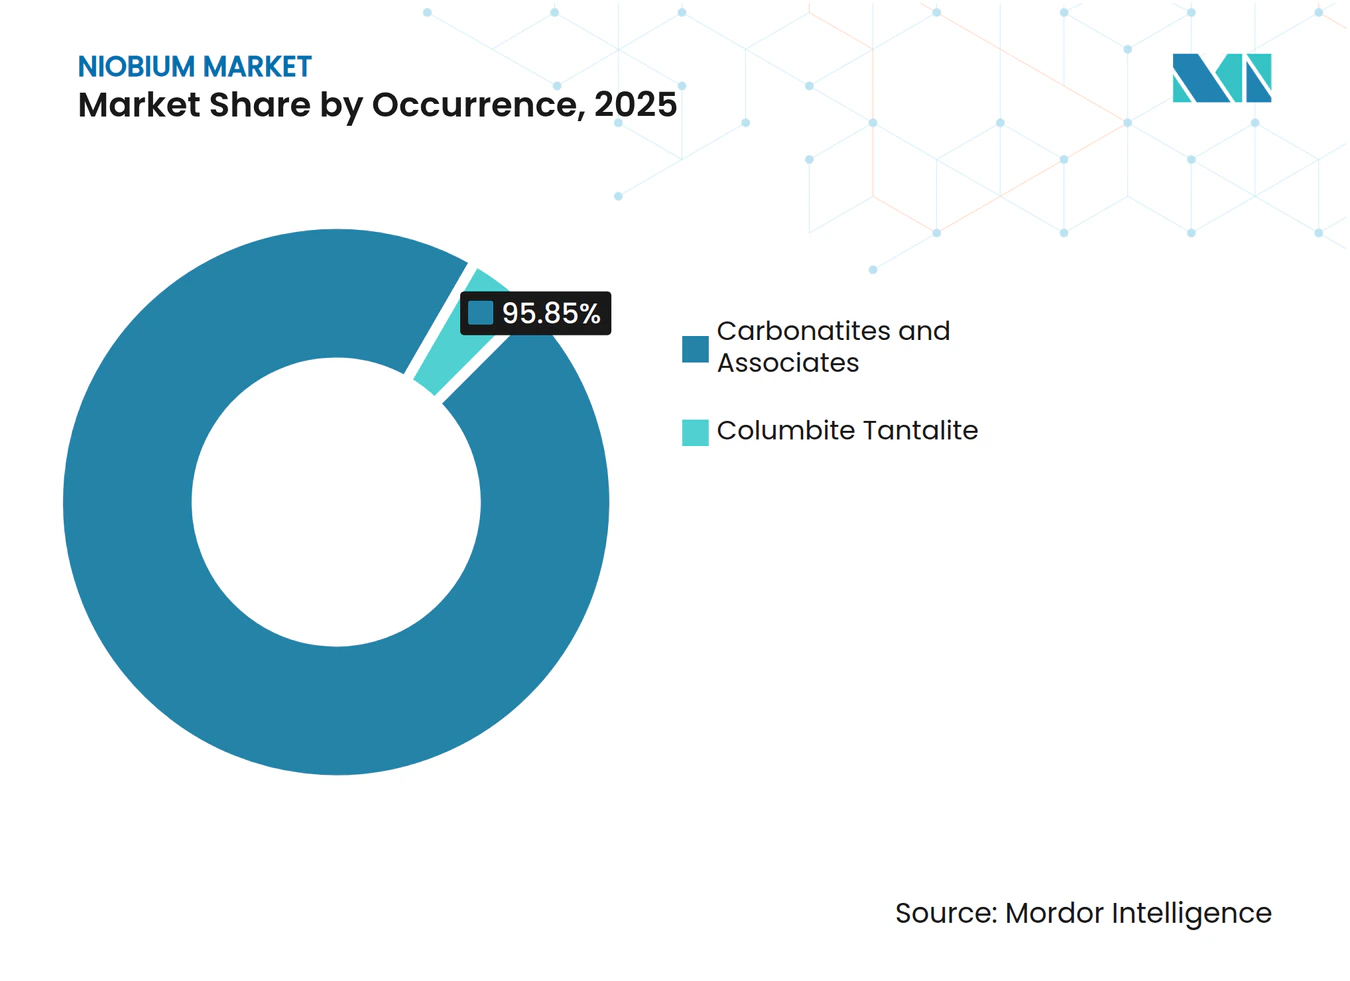
Karbonatite sichern globale DominanzKarbonatitvorkommen hielten 95,85 % des globalen Angebots von 2025 und sollen bis 2031 mit einer CAGR von 4,43 % expandieren, was die Wachstumstrajektorie der Niobium Marktgröße untermauert. Die Araxá-Mine in Brasilien veranschaulicht niedrige Abraumverhältnisse und grobkörnigen Pyrochlor, der die Aufbereitung vereinfacht und Ferroniobium zu wettbewerbsfähigen Betriebskosten liefert.
Die Explorationsausgaben zielen nun auf verdeckte Karbonatite in Grönland und Tansania ab; jedoch nähert sich keine Entdeckung dem Maßstab von Araxá, was die bestehende Angebotskonzentration verstärkt. Vorhersehbare Mineralogie und jahrzehntelanges metallurgisches Know-how führen zu einem stetigen Durchsatz, verankern langfristige Lieferverträge und stärken die Preisstabilität des Niobium Marktes. Strategische Lagerhaltungsunternehmen in Japan und Deutschland bevorzugen weiterhin Karbonatit-Rohstoffe aufgrund konsistenter Verunreinigungsprofile, die die Qualitätskontrolle in Legierungswerkstätten vereinfachen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Ferroniobium behält die Vorrangstellung bei StahlFerroniobium machte 92,75 % der Lieferungen im Jahr 2025 aus und soll bis 2031 eine CAGR von 4,35 % erzielen, was globalen Rohstahlnachfragemustern entspricht. Die Vorlegierung, die in der Regel 65 % Niobium enthält, lässt sich nahtlos in Sauerstoffaufblaskonverter-Verfahren integrieren und ermöglicht es Schmelzwerkingenieuren, Korngröße und Ausscheidungskinetik fein abzustimmen. Niobiumoxid ist zwar heute noch ein geringer Anteil, holt aber aufgrund der Verbreitung in Batterien und dielektrischen Keramiken auf; CBMMs dedizierte Oxidlinie zielt bis 2030 auf eine jährliche Kapazität von 40.000 Tonnen ab.
Vakuumgüte-Metall und Speziallegierungspulver versorgen Triebwerke in der Luft- und Raumfahrt, MRT-Magnete und Quantengeräte und erzielen Premium-Einheitswerte trotz geringer Tonnagemenge. Da sich die additive Fertigung ausbreitet, wird die Nachfrage nach sphärischem C-103-Pulver wahrscheinlich Massivbleche und -stäbe überholen und die Einnahmeströme für Konverter diversifizieren. Folglich wird Ferroniobium das Volumenanker bleiben, aber hochreine Derivate werden die Margenentwicklung in der gesamten Niobiumindustrie prägen.
Nach Anwendung:
Stahlverbrauch dominiert, aber die Diversifizierung beschleunigt sichStahlanwendungen machten 92,05 % der Nachfrage im Jahr 2025 aus und werden mit einer CAGR von 4,45 % wachsen, was eine grundlegende Nachfrageunterstützung für den Niobium Markt sicherstellt. Einbauraten unter 0,05 % liefern unverhältnismäßig große Festigkeitssteigerungen und erhalten den Mikrolegierungsstatus von Niobium, während sie schlanke Materialkonstruktionen in Brücken, Hochhäusern und Energiepipelines stärken.
Supraleitende Magnete in MRT-Scannern und Teilchenbeschleunigern sind auf Niobium-Zinn- und Niobium-Titandrähte angewiesen; Upgrades auf Betriebshüllkurven von 1,8 K verlängern die Nutzungsdauer pro System und gleichen die Reifung in Krankenhausinstallationen aus. Batterieanwendungen könnten bis zum Jahrzehntende von einem vernachlässigbaren Wert auf einen zweistelligen Anteil springen, wenn NTO-Zellen kommerzielle Parität mit LFP-Chemien erreichen, und fügen dem Niobium Markt einen hochpreisigen Knoten hinzu. Chemische Prozessausrüstungen und medizinische Implantate runden Nischensegmente ab, die die Korrosionsbeständigkeit und Biokompatibilität nutzen.
Nach Endverbraucherbranche:
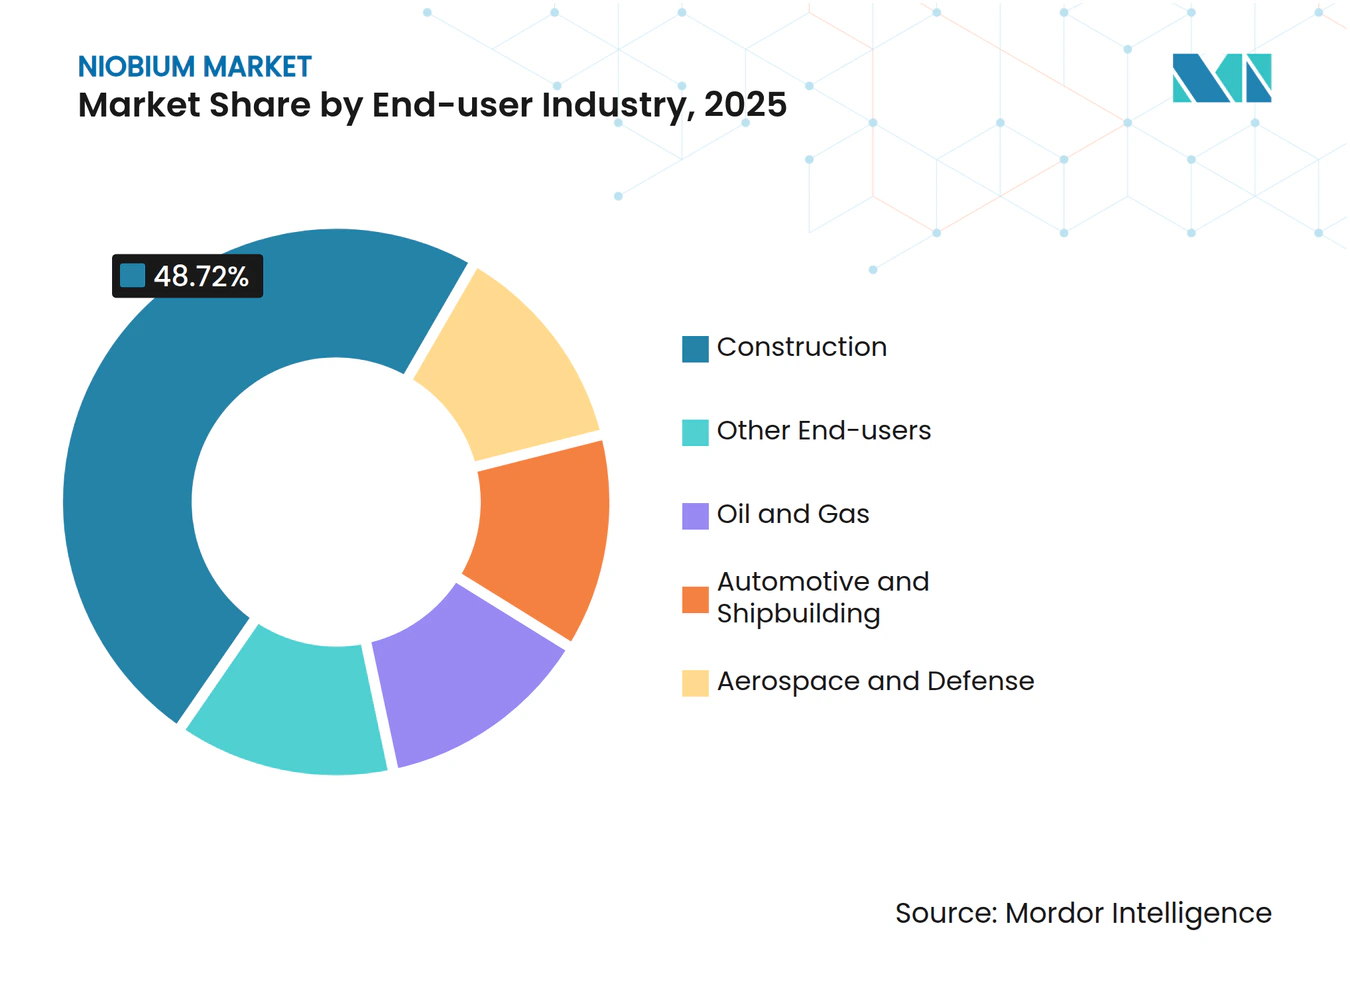
Bauwesen führt, Mobilität gewinnt an DynamikDas Bauwesen verbrauchte 2025 48,72 % des Niobiums und weist eine CAGR von 4,61 % auf, da Megastadt-Programme und seismische Sanierungen in Asien und Lateinamerika zunehmen. Gesetzliche Anforderungen zur Fahrzeugleichtbauweise treiben Automobil- und Schiffbau in den Vordergrund des inkrementellen Tonnagenwachstums; die Massenverbreitung hochfester Stähle in Elektrofahrzeugplattformen gleicht Gewichtsnachteile aus großen Akkupaketen aus und steigert den durchschnittlichen Pro-Fahrzeug-Niobiumverbrauch von 75 g auf 115 g. Luft- und Raumfahrt sowie Verteidigung sind zwar volumenmäßig gering, aber umsatzmäßig bedeutsam, angesichts der Preispunkte für C-103 und neuartige feuerfeste Legierungen, die von Hyperschallprojekten benötigt werden.
Investitionen in der Öl- und Gas-Midstream-Branche in Wasserstoff- und LNG-Korridore garantieren spezialisierte Rohrgüten, die Niobium-Mikrolegierung in künftige Energieinfrastrukturen einbetten. Kleinere Nischen wie Elektronik und Medizintechnik profitieren von Niobiums einzigartiger Elektronenstruktur und Biokompatibilität, was eine erweiterte Endverbraucherpalette unterstreicht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Niobium-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 60,10 % am globalen Volumen und wird voraussichtlich bis 2031 mit einem CAGR von 4,71 % wachsen, womit er den größten regionalen Anteil am Niobium-Markt sichert. Chinas gewaltige Stahlproduktion und sich weiterentwickelnde seismische Bauvorschriften stützen die Massennachfrage, während Luft- und Raumfahrtprogramme, die Niobium-Silizium-Legierungen erforschen, die Nutzung auf Antriebssysteme der nächsten Generation ausweiten.
Nordamerika-Niobium-Markt
Das Wachstum Nordamerikas hängt von zwei zentralen Themen ab: der Dekarbonisierung von Fahrzeugflotten und der verteidigungsgetriebenen Entwicklung von Hyperschallsystemen. Verschärfte EPA-Kraftstoffverbrauchsvorschriften und bundesstaatliche Nullemissionsmandate drängen OEMs zu niobiumangereicherten Stählen zur Reduzierung der Fahrgestellmasse, um schwerere Batteriesysteme auszugleichen. Kanadas Niobec-Mine liefert rund 8–10 % der weltweiten Produktion, doch US-amerikanische Entscheidungsträger betrachten die Diversifizierung über Elk Creek weiterhin als strategisches Gebot, um die Abhängigkeit von brasilianischen Importen zu verringern.
Europa-Niobium-Markt
Europa verfolgt seine Netto-Null-Ziele durch den Ausbau von Wasserstoffpipelines, die niobium-mikrolegierte API-X70-Güten erfordern, und strenge Fahrzeug-CO₂-Grenzwerte stützen die Durchdringung hochfester Stähle im Automobilstanzen. Deutschlands Automobilcluster integrieren Ferroniobium-Zusätze, um leichtere Rohkarosserien zu realisieren, während Norwegens Mineralstrategie Niobium als Priorität für die inländische Exploration unter überarbeiteten Genehmigungsvorschriften aufführt. Die Region unterstützt zudem Grundlagenforschung zu Niobium-Zinn-Supraleitern für die Beschleunigerupgrades des CERN und erhält damit eine forschungsgetriebene Nische innerhalb des breiteren Niobium-Marktes.
Regulatorisches Umfeld
Niob wird zunehmend im Rahmen von Vorschriften für kritische Rohstoffe und verantwortungsvolle Beschaffung geregelt, die Lizenzierung, Handel und Offenlegung betreffen. Der EU Critical Raw Materials Act (verabschiedet im März 2024) schuf ein Europäisches Gremium für kritische Rohstoffe und formalisierte strategische Partnerschaftsmechanismen mit Lieferländern, wodurch die Sorgfaltspflichterwartungen für nachgelagerte Nutzer von Ferroniob, Nioboxid und verwandten Derivaten verstärkt wurden.
Auf der Angebotsseite verschärft Brasilien die Compliance-Erwartungen im Zuge umfassenderer politischer Maßnahmen zu kritischen Mineralien. Im Mai 2026 verabschiedete die brasilianische Abgeordnetenkammer den Gesetzentwurf PL Nr. 2780/2024 zur Einführung einer Nationalen Politik für kritische und strategische Mineralien, einschließlich Bestimmungen zu Forschungs- und Entwicklungsmechanismen sowie Mineralzertifizierung (vorbehaltlich weiterer Gesetzgebungsschritte). Zusätzlich erhöht Brasiliens Schritt hin zu verpflichtenden nachhaltigkeitsbezogenen Finanzoffenlegungen im Einklang mit den ISSB-Standards (IFRS S1 und S2) ab 2026 für regulierte Emittenten und Finanzinstitute die Anforderungen an ESG-Berichterstattung und Rückverfolgbarkeit entlang der Niob-Lieferketten. In den USA fügten Exekutivmaßnahmen vom Januar 2026 zu verarbeiteten kritischen Mineralien eine weitere Ebene handelspolitischer Unsicherheit für importabhängige Verarbeiter hinzu.
Wettbewerbslandschaft
Marktkonzentration
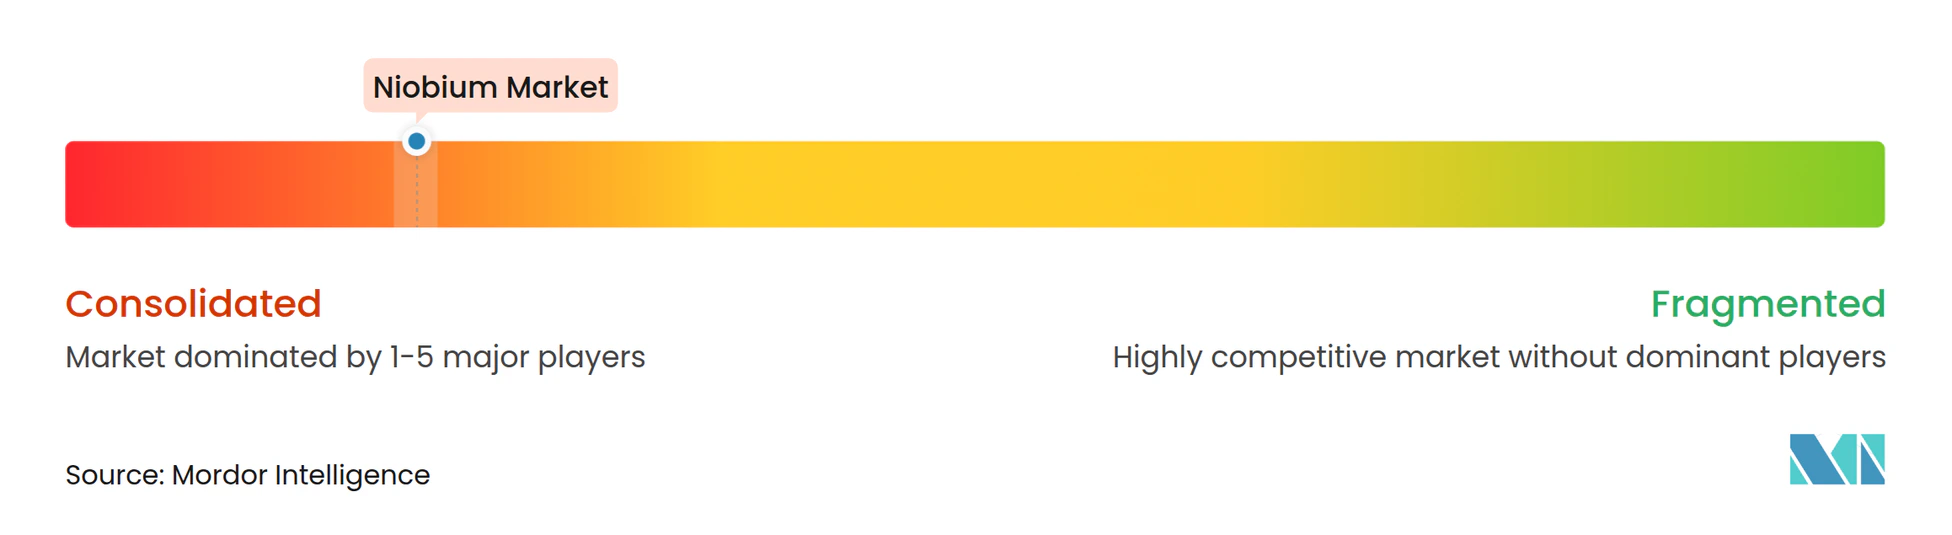
Der Niobium Markt weist eine eng kontrollierte Lieferkette auf. CMOC folgt mit seiner Catalão-Mine, während Magris Performance Materials Kanadas Niobec-Standort betreibt und gemeinsam eine oligopolistische Landschaft prägt, in der koordinierte Kapazitätsinvestitionen das Risiko einer Überversorgung mindern. Die Wettbewerbsintensität bleibt moderat: Endverbraucher verlassen sich auf mehrjährige Lieferverträge zur Absicherung gegen Konzentrationsrisiken, während Lieferanten aufgrund des Fehlens sinnvoller Substitute gesunde Margen genießen. Leerräume bestehen im Recycling, wo die Niobiumrückgewinnung aus HSLA-Schrott technisch machbar, aber noch nicht skaliert ist, sowie in Speziallegierungen für Quantencomputer, wo Reinheitsschwellenwerte traditionelle Vakuumgütespezifikationen überschreiten. Insgesamt betonen die Marktteilnehmer die gemeinsame Forschung und Entwicklung mit nachgelagerten Kunden, um die Rolle von Niobium in aufkommenden Sauberenergie- und digitalen Anwendungen zu festigen.
Führende Unternehmen der Niobiumindustrie
-
CMOC
-
CBMM
-
Changsha South Tantalum Niobium Co. Ltd
-
Magris Performance Materials
-
NioCorp Development Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Niobium-Markt Unternehmen in diesem Bericht
- Admat Inc.
- American Elements
- Australian Strategic Materials Ltd
- CBMM
- Changsha South Tantalum Niobium Co. Ltd
- CMOC
- Grandview Materials
- Magris Performance Materials
- NioCorp Development Ltd
- Titanex GmbH
Marktchancen und Zukunftsaussichten
Angebotsdiversifizierung und neue Verarbeitungskapazitäten schaffen konkreten Freiraum außerhalb der derzeit konzentrierten Produzentenbasis. Im März 2026 unterzeichnete Panda Hill Tanzania Limited eine großmaßstäbliche Bergbauvereinbarung mit der tansanischen Regierung zur Entwicklung des Niob-Projekts Panda Hill in der Region Mbeya, mit Plänen, die Afrikas erste Ferroniob-Schmelzanlage vorsehen und ein angegebenes Ziel von 100.000 Tonnen Jahresproduktion umfassen. Dies eröffnet einen Weg, damit nicht-brasilianisches Material in globale Legierungs- und Stahllieferketten eintreten kann.
Nachgelagert entwickeln sich Batteriematerialien von der Demonstrationsphase zu dedizierten Produktionsanlagen und Produktportfolios. CBMM eröffnete eine XNO-Aktivanodenmaterial-Anlage in Araxá, Brasilien, mit einer Anfangskapazität von 2.000 Tonnen pro Jahr und präsentierte im Mai 2026 sein NBXCELER-Nioboxid-Technologieportfolio für Batteriematerialien auf der CIBF 2026. Im Juni 2026 kommunizierte CBMM zudem einen mehrjährigen Investitionsplan bis 2030 (11 Milliarden R$), wobei ein großer Teil für den Ausbau der Produktionskapazität für Niob-basierte Produkte vorgesehen ist, was Chancen für höherreine Oxide und speziell entwickelte Batteriekomponenten neben der etablierten Ferroniob-Volumenbasis in Stählen verstärkt.
Neueste Industrielle Entwicklungen in Niobium-Markt
- April 2026: NioCorp Development Ltd. gab ein unverbindliches Term Sheet mit Traxys North America LLC für die potenzielle Vermarktung und den Kauf der verbleibenden geplanten Produktion aus seinem Elk-Creek-Projekt bekannt, einschließlich Ferroniob- und Scandiumprodukten. Die Vereinbarung signalisiert einen Weg zum Kundenzugang und zur kommerziellen Strukturierung vor der vollständigen Projektfinanzierung und adressiert damit eine zentrale Hürde für neues nordamerikanisches Angebot.
- Januar 2026: NioCorp berichtete über endgültige Analyseergebnisse aus seiner Bohrkampagne 2025 im Elk Creek Critical Minerals Project zur Unterstützung technischer Aktualisierungen für Machbarkeits- und Finanzierungsarbeiten. Das Datenpaket stärkt die Erzählung der Projektentwicklung, indem es geologische und metallurgische Aktualisierungen mit der Bereitschaft zur Fremdfinanzierung für eine primäre US-Niobquelle verknüpft.
- November 2024: Echion Technologies und CBMM eröffneten eine Produktionsanlage für Niob-basiertes Anodenmaterial in Araxá, Brasilien, mit einer Jahreskapazität von 2.000 Tonnen XNO-Material. Der Produktionsstart fügt dedizierte Verarbeitungskapazität für Niob-Batterieanoden hinzu, erweitert die Nachfrage über Stahl hinaus und verankert einen skalierbaren Weg für Niob in Schnellladungs-Energiespeicherlieferketten.
Niobium-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Niobium-Markt das Angebot und den Verbrauch von niobiumhaltigen Produkten, die in industriellen Anwendungen gehandelt und eingesetzt werden, wobei die Mengen in Tonnen über wichtige Endverwendungen und Regionen hinweg erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Stahl-, Elektronik- und Batteriesystemwerte aus und zählen nur niobiumhaltige Materialien, nicht die daraus hergestellten Fertigprodukte.
Segmentierungsübersicht
- Nach Vorkommen
- Karbonatite und Assoziierte
- Columbit-Tantalit
- Nach Typ
- Ferroniobium
- Niobiumoxid
- Niobiummetall
- Vakuumgüte-Nb-Legierungen
- Nach Anwendung
- Stahl
- Superlegierungen
- Supraleitende Magnete und Kondensatoren
- Batterien
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Bauwesen
- Automobil- und Schiffbau
- Luft- und Raumfahrt sowie Verteidigung
- Öl und Gas
- Sonstige Endverbraucher
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Russland
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, den physischen Fluss von Niobium zu bestimmen, damit das Modell an reale Bergbau-, Verarbeitungs- und Handelsbewegungen gebunden bleibt. Öffentliche Quellen wie die USGS-Mineralstatistiken, UN-Comtrade-Handelscodes, makroökonomische Datenreihen der Weltbank und des IWF sowie Veröffentlichungen von Zoll- oder Bergbauministerien helfen dabei, Produktions-, Importabhängigkeits- und scheinbare Verbrauchsmuster zu kartieren. Wir prüfen außerdem technische und politische Literatur aus begutachteten Fachzeitschriften und materialwissenschaftlichen Publikationen, um Produktformen wie Ferroniobium und Oxide sowie deren Einsatz in Stahl- und Spezialanwendungen zu verstehen.
Um praktische Annahmen zu entwickeln, ergänzen wir Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Branchenpresse für Kapazitätsaktualisierungen, Erweiterungen und Versorgungsunterbrechungen. Für schwerer zu erfassende Signale nutzen wir selektiv kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Patentdatenbanken sowie sendungsgenaues Import-Export-Tracking, was dabei hilft, Handelsströme gegenzuprüfen und ungewöhnliche Einheitswerte zu erkennen. Die hier genannten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls zur Erhebung, Validierung und Klärung der Daten herangezogen.
Primärinterviews und Umfragen
Die Primärforschung bestätigt, wie Material durch die Lieferkette fließt, und hilft dabei, Annahmen hinter Umrechnungsfaktoren, typischen Produktmischungen und dem Kaufverhalten zu testen. Wir sprechen mit einer Mischung aus Produzenten, Verarbeitern, Distributoren und großen Industriekäufern. Anschließend überprüfen wir die regionalen Dynamiken in APAC, EMEA und Amerika, damit Angebotskonzentration und Handelsabhängigkeit konsistent abgebildet werden. Wo die Desk-Research-Ergebnisse dünn sind, hilft der Input aus Interviews dabei, realistische Bandbreiten für Anwendungsanteile, den Zeitpunkt neuer Kapazitäten und die Frage festzulegen, wie sich Vertrags- gegenüber Spotankäufen in den gemeldeten Mengen niederschlägt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 31 % | EMEA: 37 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 20 % |
Marktgröße und Prognose
Die Größenbestimmung basiert auf einer Top-down-Rekonstruktion des Nachfragepools, bei der Stahl- und Spezialanwendungsproduktion, Handelszuflüsse und -abflüsse sowie scheinbare Verbrauchssignale in niobiumhaltige Materialmengen nach Form übersetzt werden. Sobald diese Basis festgelegt ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben zu Produzentenkapazitäten und Auslastungsbandbreiten, Kanalprüfungen zu typischen Sendungsmengen sowie Stichprobenkontrollen der durchschnittlichen Einheitswerte in Handelsdaten. Annahmen werden nur dann angepasst, wenn die Belege über diese Prüfungen hinweg konsistent sind.
Relevante Eingangsgrößen in diesem Markt umfassen die Mischung aus Ferroniobium, Oxid und Metall, Umwandlungsausbeuten von Konzentraten zu verwendbaren Produkten, HSLA-Stahlproduktionstrends, Indikatoren für die Luft- und Raumfahrt- sowie Superlegierungsproduktion und regionale Importabhängigkeitsmuster, die die Verfügbarkeit verschieben können. Für die Prognose stützen wir uns auf eine Szenarioanalyse, die an das Stahlproduktionswachstum und den Zeitpunkt neuer Kapazitäten geknüpft ist, wobei die Szenariogewichtungen durch Expertenmeinungen zu Projektanlaufrisiken und der wahrscheinlichen Einführung in hochfesten Stählen verfeinert werden. Wo Lücken nach Land oder Anwendung bestehen, skalieren wir anhand von Proxy-Indikatoren wie verwandter Legierungsnachfrage und Handelsintensität und halten die Logik konsistent, damit die Ergebnisse reproduzierbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden trianguliert, indem geprüft wird, ob der implizierte Verbrauch mit Handelsbilanzen, bekannter Angebotskonzentration und realistischen Umwandlungsausbeuten übereinstimmt, und bei Ausreißern, die nicht zum Gesamtmuster passen, überarbeitet. Varianzprüfungen werden über Regionen und Formen hinweg durchgeführt, damit plötzliche Sprünge markiert werden, gefolgt von einer internen Überprüfung, bei der Annahmen und Berechnungen vor der Freigabe erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie etwa eine größere Kapazitätsänderung, eine Exportbeschränkung oder eine starke Preisbewegung, die das Kaufverhalten verändern kann. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten, die durch die neuesten verfügbaren Eingaben gestützt wird.
Von Mordor Intelligence ermittelte Niobium-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Niobium können weit auseinanderliegen, da der Umfang nicht einheitlich ist, insbesondere hinsichtlich der Frage, ob die Zahlen physische Tonnen oder eine auf angenommenen Preisen basierende Wertschätzung darstellen. Unterschiede treten auch auf, wenn eine Studie Zwischenprodukte und Fertigwaren als einen kombinierten Pool behandelt und wenn Währungszeitpunkt und Vertragspreisgestaltung unterschiedlich gehandhabt werden.
Einige externe Schätzungen werden in USD angegeben und bündeln häufig mehrere Produktformen mit einer breiten Preisannahme, die die Gesamtsumme schnell verschieben kann. Bei Mordor Intelligence wird der Markt in Tonnen ausgedrückt und beschränkt sich auf Niobium-Materialien wie Ferroniobium, Oxide, Metall und Vakuumgüte-Legierungen, wobei die Anwendungsaufteilungen durch Lieferketteninterviews und Handelsflussüberprüfungen validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 83,19 Kilotonnen (2026) | |
| Global Consultancy A | 1,91 Milliarden USD (2023) | Eine wertbasierte Größenbestimmung kann die Gesamtwerte je nach Preisannahmen und Produktmischungsannahmen aufblähen oder komprimieren, und die USD-Zahl macht jahresübergreifende Vergleiche zudem empfindlich gegenüber Währungszeitpunkt und Vertragspreisrückständen. |
| Industry Publisher B | 2,93 Milliarden USD (2024) | Eine breitere Definition von Niobium-Produkten und ein einheitlicher gemischter Durchschnittsverkaufspreis-Ansatz können angrenzende verarbeitete Artikel einbeziehen, und das Ergebnis hängt stark davon ab, wie schnell die Preisentwicklung in der Prognose angewendet wird. |
Die Streuung in der Tabelle spiegelt hauptsächlich die Einheitenwahl und die Frage wider, was als Teil des Marktes gezählt wird, und nicht nur unterschiedliche Berechnungen. Indem das Modell an physische Tonnen gebunden und die wichtigsten Aufteilungen durch Interviews sowie Handels- und Produktionssignale validiert werden, bleibt die Schätzung auf klare Schritte zurückführbar, die reproduziert werden können, wenn sich die Eingaben ändern.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Niobium Markt im Jahr 2031 prognostiziert?
Die Prognosen zeigen bis 2031 auf 103,18 Kilotonnen, was einer CAGR von 4,40 % ab 2026 entspricht.
Welche Region führt den globalen Niobiumverbrauch an?
Asien-Pazifik hielt 2025 60,10 % der Nachfrage aufgrund Chinas großer Stahl- und Infrastrukturbasis.
Warum ist Niobium für Wasserstoffpipelines wichtig?
Mikrolegierte Stähle mit Niobium widersetzen sich wasserstoffinduzierter Rissbildung und ermöglichen eine sichere Hochdruckübertragung.
Wie unterscheidet sich Ferroniobium von Niobiumoxid?
Ferroniobium ist eine eisenhaltige Vorlegierung für Stahlwerke, während Niobiumoxid eine hochreine Form ist, die in schnellladenden Batterianoden eingesetzt wird.
Welche Endverbraucherbranche verbraucht derzeit am meisten Niobium?
Das Bauwesen macht 48,72 % der Nachfrage aus, angetrieben durch seismisch-widerstandsfähige und Hochhausprojekte, die HSLA-Stähle vorschreiben.
Welche Versorgungsrisiken beeinflussen den Niobium Markt?
Brasiliens Produktionsanteil von 78 % konzentriert das Angebot und setzt Importeure geopolitischen oder logistischen Störungen aus.