
Marktgröße und Marktanteil für gefällte Kieselsäure in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
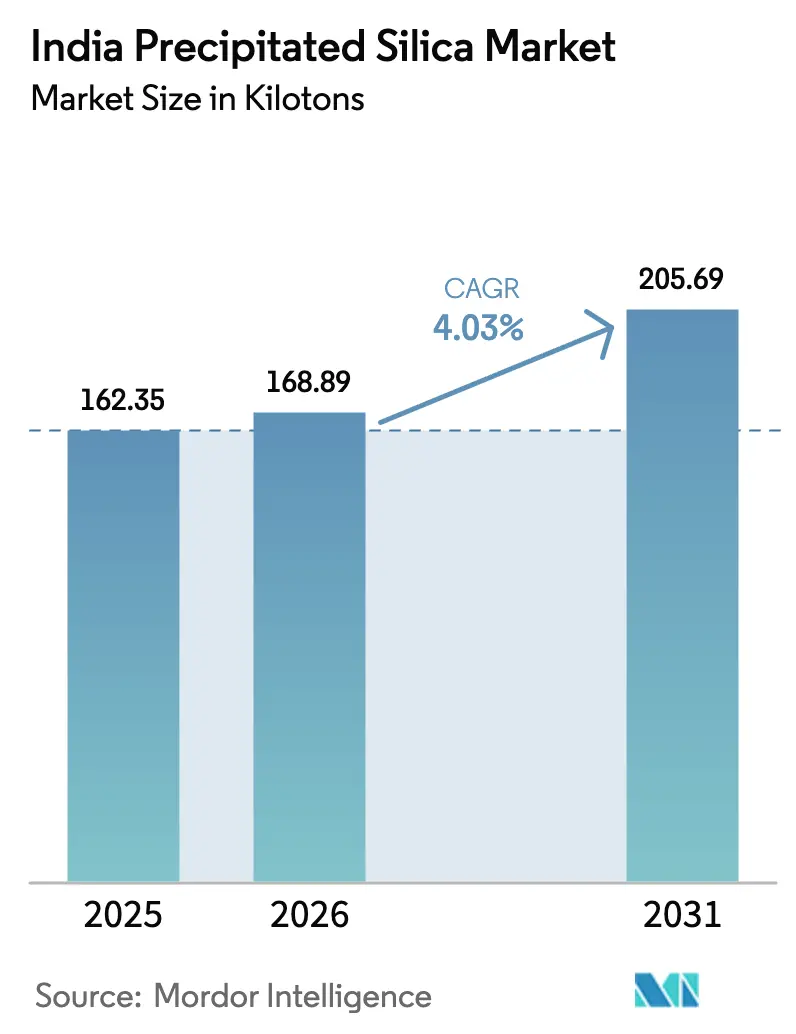
| Marktgröße im Basisjahr (2025) | 162.35 Kilotonn |
| Marktvolumen (2026) | 168.89 Kilotonn |
| Marktvolumen (2031) | 205.69 Kilotonn |
| Growth Rate (2026 - 2031) | 4.03 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Indien-Marktes für gefällte Kieselsäure durch Mordor Intelligence
Die Marktgröße für gefällte Kieselsäure in Indien wurde im Jahr 2025 auf 162,35 Kilotonnen bewertet und soll von 168,89 Kilotonnen im Jahr 2026 auf 205,69 Kilotonnen bis 2031 wachsen, bei einem CAGR von 4,03 % während des Prognosezeitraums (2026–2031). Der Schwung resultiert aus dem Wandel des Automobilsektors hin zu kraftstoffsparenden Reifen, der Premiumisierung von schnelldrehenden Konsumgütern sowie politischer Unterstützung für die lokalisierte Fertigung von Solarglas und Agrochemikalien. Reifenhersteller optimieren weiterhin den Rollwiderstand und die Langlebigkeit, was den Kieselsäureeinsatz pro Einheit erhöht und eine beständige Nachfrage unterstützt. Verbrauchertrends hin zu VOC-armen Zahnpasten und Kosmetika beschleunigen die Nachfrage nach Spezialqualitäten, die höhere Margen erzielen. Auf der Angebotsseite verbessern Kapazitätserweiterungen inländischer Chemieunternehmen und Soda-Asche-Expansionen in Gujarat die Rohstoffverfügbarkeit, obwohl Umweltkonformitätskosten und chinesische Importe die Margen belasten. Diese Kräfte treiben den Indien-Markt für gefällte Kieselsäure insgesamt in Richtung höherwertiger, anwendungsspezifischer Produkte statt reinem Mengenwachstum und signalisieren eine Übergangsphase in der Branchenreife.
Wesentliche Erkenntnisse des Berichts
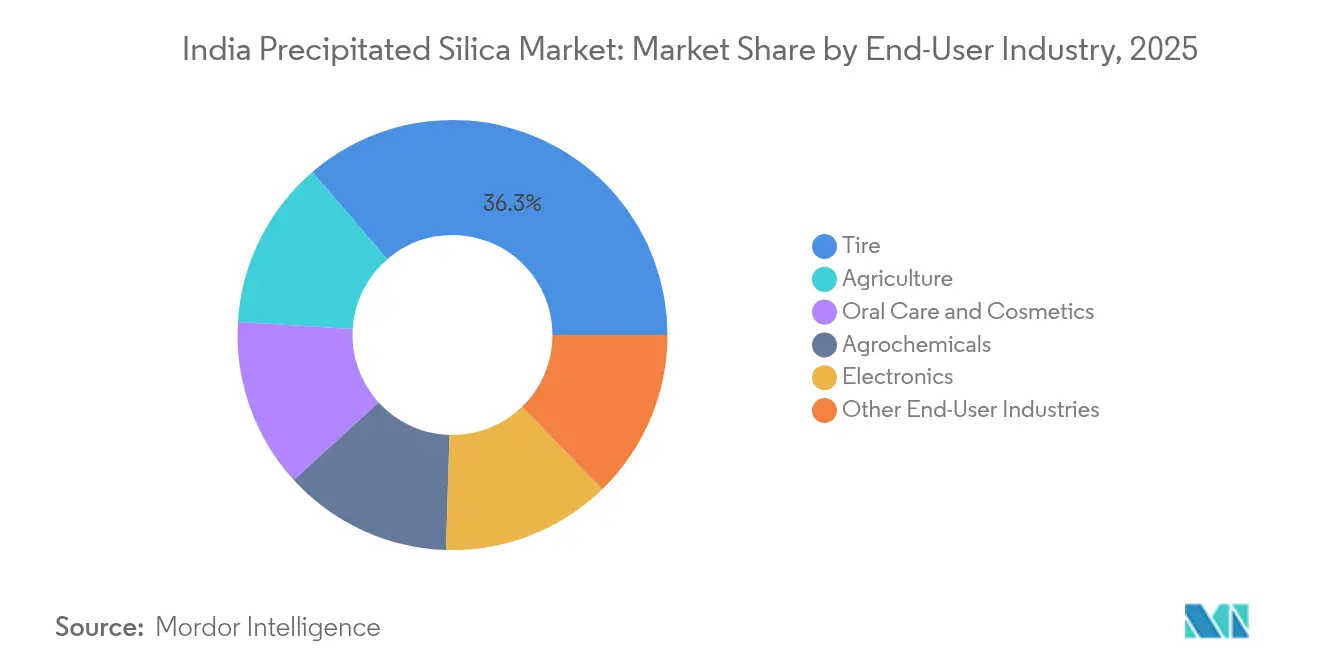
- Nach Endverbrauchsindustrie hielten Reifen im Jahr 2025 einen Marktanteil von 36,30 % am Indien-Markt für gefällte Kieselsäure, während Mundpflege und Kosmetik bis 2031 voraussichtlich einen CAGR von 5,12 % verzeichnen werden.
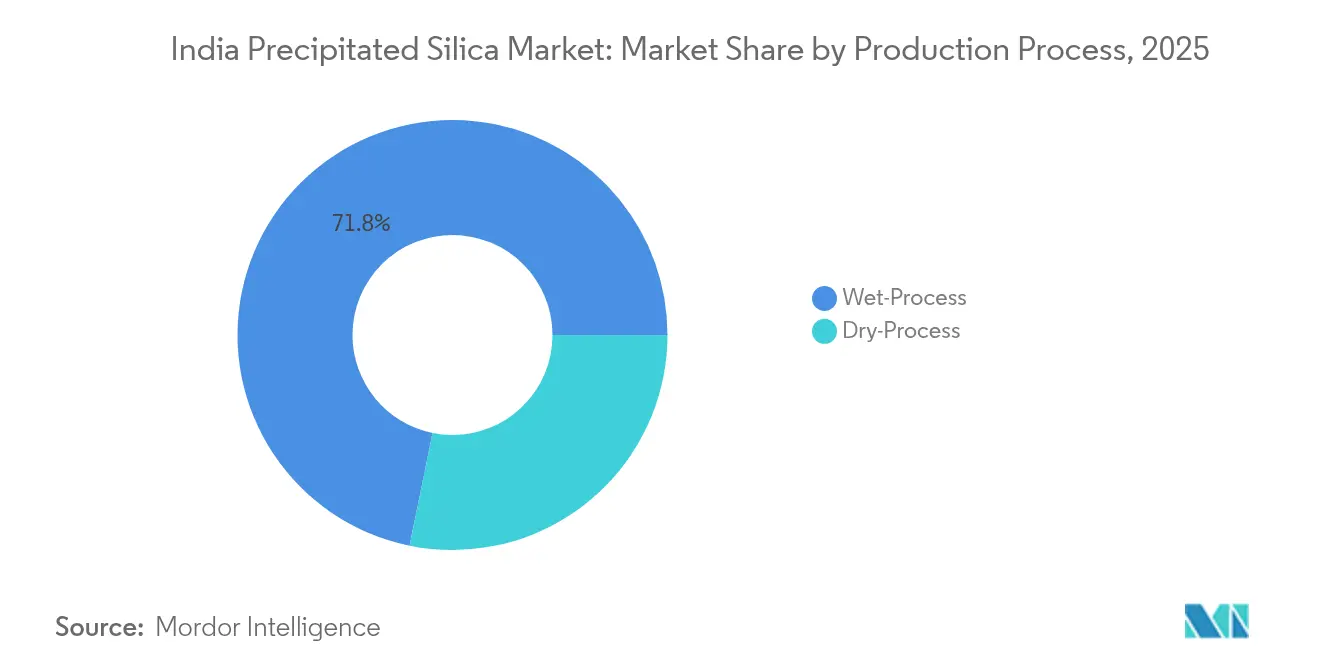
- Nach Produktionsprozess hielt das Nassverfahren im Jahr 2025 einen Anteil von 71,80 %; das Trockenverfahren wird zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 4,19 % zulegen.
- Nach Produktform entfiel auf Pulver im Jahr 2025 ein Umsatzanteil von 48,60 %, während Mikro-Perlen bis 2031 voraussichtlich mit einem CAGR von 4,87 % wachsen werden.
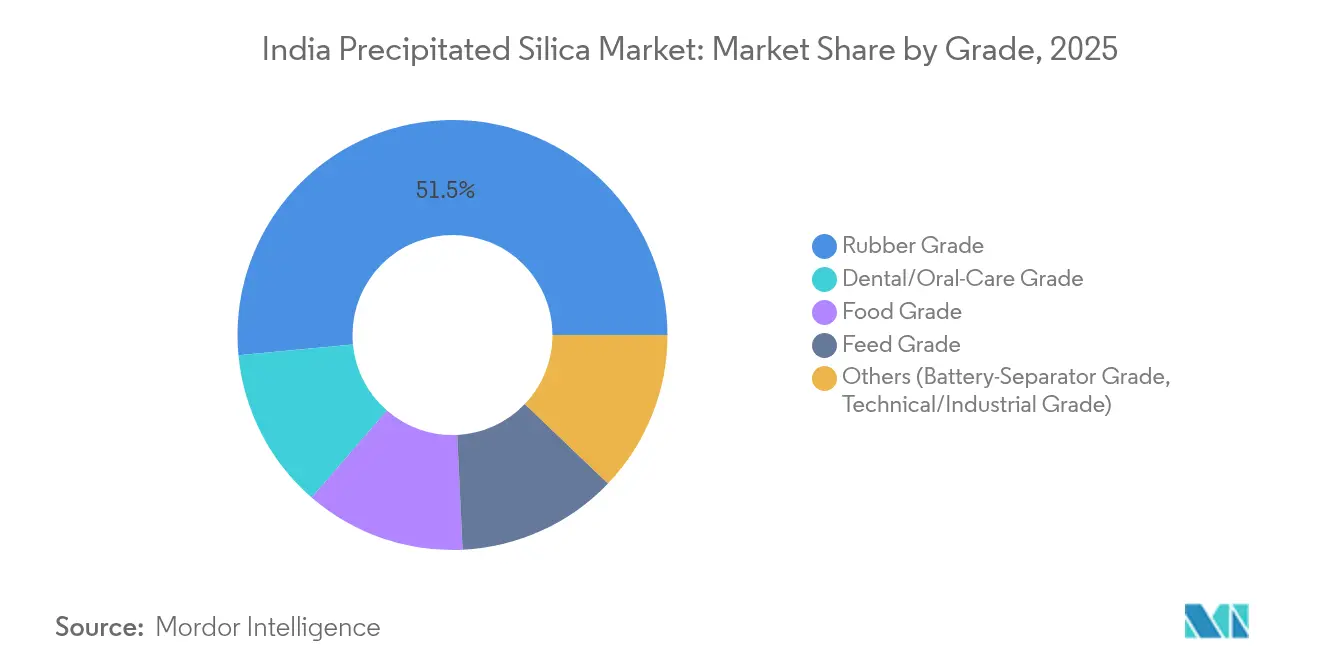
- Nach Qualitätsstufe dominierte die Kautschukqualität im Jahr 2025 mit 51,50 % der Marktgröße für gefällte Kieselsäure in Indien; die Lebensmittelqualität wird voraussichtlich das schnellste Wachstum mit einem CAGR von 5,07 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Indien-Marktes für gefällte Kieselsäure
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Kieselsäure in Reifenqualität aus der auf inländische OEM ausgerichteten Kautschukindustrie | +1.20% | West- und Südindien mit Ausstrahlungseffekten nach Nordindien | Mittelfristig (2–4 Jahre) |
| Rasche Verlagerung hin zu VOC-armen Zahnpasten durch FMCG-Markenartikler | +0.80% | National, frühe Gewinne in städtischen Märkten | Kurzfristig (≤2 Jahre) |
| Staatliche Förderung von Solarphotovoltaik-Glasfabriken (Greenfield) | +0.60% | Gujarat, Tamil Nadu mit nationaler Ausweitung | Langfristig (≥4 Jahre) |
| Obligatorische BIS-Konformität für benetzbare Pulver in der Agrochemikalienbranche | +0.40% | National, Agrochemikalienzentren | Mittelfristig (2–4 Jahre) |
| Von Start-ups geführte Forschung und Entwicklung zu kieselsäurebasierten Batterieanodenwerkstoffen | +0.20% | Karnataka, Telangana, potenzielle nationale Ausbreitung | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Kieselsäure in Reifenqualität aus der auf inländische OEM ausgerichteten Kautschukindustrie
Inländische Reifenhersteller integrieren nun höhere Kieselsäuremengeanteile, um strenge Kraftstoffeffizienz- und Emissionsnormen zu erfüllen, und positionieren gefällte Kieselsäure als leistungskritischen Zusatzstoff statt als Masseneinsatzstoff. CEATs Hochlauf von 105 Tonnen pro Tag auf 160 Tonnen pro Tag in seiner Geländereifeneinheit sowie sein Exporterlösziel von 25 % verdeutlichen, wie Skalierung und globale Diversifikation die Nachfrageresilienz untermauern. Importbeschränkungen, die mehrere Reifenkategorien im Jahr 2020 von „Frei” auf „Eingeschränkt” umklassifizierten, reduzierten ausländische Zuflüsse um mehr als 80 % und lenkten die Kieselsäurenachfrage effektiv auf inländische Lieferketten um. Steigende SUV-Verkäufe und der Radialisierungstrend führen zu größeren Reifenabmessungen und höherem Kieselsäureeinsatz, was den Verbrauch zusätzlich verankert. Der Indien-Markt für gefällte Kieselsäure profitiert unmittelbar davon, da Hochleistungsmischungen einen Preisgestaltungsspielraum bieten, der die Herstellermargen trotz Rohstoffvolatilität erhält. Diese miteinander verknüpften Automobiltrends schaffen einen mehrjährigen Mengenkorridor, der einen progressiven Aufschwung bei Spezial-Kautschukqualitäten unterstützt.
Rasche Verlagerung hin zu VOC-armen Zahnpasten durch FMCG-Markenartikler
FMCG-Unternehmen formulieren ihre Mundpflegeproduktlinien um, um flüchtige organische Lösungsmittel zu eliminieren, und setzen dabei Anreize für den Einsatz gefällter Kieselsäure sowohl als Schleifmittel als auch als Rheologiemittel. Colgate Palmolive India strebt an, die Umsätze im Premiumsegment zu verdreifachen, wo die Margen um 5–8 Prozentpunkte höher sind, und schreibt Kieselsäurequalitäten vor, die verbesserte Weißwirkung und ein angenehmeres Mundgefühl liefern. Die Penetration von Mundhygiene im ländlichen Bereich ist nach wie vor gering – nur 20 % der städtischen Verbraucher putzen sich zweimal täglich die Zähne –, was auf ein ungenutztes Mengenpotenzial mit steigendem Bewusstsein hindeutet. BIS-Norm IS 6356:2001 listet gefällte Kieselsäure formal unter den zugelassenen Poliermitteln auf und schafft damit Regulierungssicherheit für Formulierer. Die Kombination aus Premiumisierung und Compliance erschließt einen neuen Wertpool für den Indien-Markt für gefällte Kieselsäure, noch bevor Ausstrahlungseffekte auf Kosmetik- und Körperpflegekategorien berücksichtigt werden.
Staatliche Förderung von Solarphotovoltaik-Glasfabriken (Greenfield)
Das produktionsgekoppelte Anreizprogramm, das INR 4.500 Crore für die Herstellung von Solarmodulen vorsieht, setzt Mindestanforderungen an die inländische Wertschöpfung durch, die sich vorgelagert auf Spezial-Kieselsäure für Solarglas auswirken[1]Pressinformationsbüro, "Nationales Programm für hocheffiziente Solarphotovoltaik-Module," pib.gov.in. Geplante Kapazitätserweiterungen von 10 GW integrierter Kapazität erfordern die lokale Beschaffung hochreiner Kieselsäure zur Optimierung von Schmelzkoeffizienten und Transmissionsraten. GHCLs Genehmigung für eine 500.000-Tonnen-Soda-Asche-Erweiterung in Kutch unterstreicht die strategische Verknüpfung von Alkalichemikalien und erneuerbarer Infrastruktur. Ein Importzoll von 10 % auf Solarglas und Inhaltsanforderungen in Förderprogrammen schützen entstehende Fabriken vor Preiserosion und stärken die vorhersehbare Kieselsäurenachfrage. Obwohl dieser Treiber sich über einen längeren Horizont entfaltet, könnte sein Ausmaß die regionalen Nachfragestrukturen neu gestalten und den Indien-Markt für gefällte Kieselsäure als zentralen Materiallieferanten für die Energiewende festigen.
Obligatorische BIS-Konformität für benetzbare Pulver in der Agrochemikalienbranche
BIS-Vorschriften für Pestizidformulierungen beschleunigen Umformulierungsaktivitäten bei Agrochemikalienherstellern, die auf gefällte Kieselsäure für Fließkontrolle, Dispersionsstabilität und Anti-Verbackungsleistung angewiesen sind. Die indischen Chemikalienmanagement- und Sicherheitsregeln erfordern die Registrierung von Stoffen oberhalb von 1 Tonne pro Jahr und formalisieren damit die Nachfrage nach konsistenten Qualitätsstufen von Kieselsäure. Von IPFT entwickelte wasserdispergierbare Granulate betonen lösungsmittelfreie Systeme und entsprechen den funktionellen Vorteilen von Kieselsäure bei der Partikelgrößenoptimierung. Anti-Dumping-Zölle auf Natriumcyanid-Importe lokalisieren chemische Lieferketten weiter und stärken indirekt die inländische Kieselsäurenachfrage. Compliance-Treiber schaffen somit eine verteidigungsfähige, regulierungsverankerte Wachstumsnische, die den Indien-Markt für gefällte Kieselsäure von der Zyklizität des Automobilsektors abpuffert.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Abwassernormen für Natriumsilikat-Abwässer | -0.70% | Landesweit, strenger in Industrieclustern | Kurzfristig (≤2 Jahre) |
| Volatilität der Soda-Asche-Preise | -0.50% | Landesweite Präsenz | Kurzfristig (≤2 Jahre) |
| Importdurchdringung durch kostengünstige chinesische Qualitätsstufen | -0.30% | National, ausgeprägt bei preissensiblen Anwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Abwassernormen für Natriumsilikat-Abwässer
Die regulatorische Kontrolle über Flüssigableitungen erhöht die Kapitalanforderungen für Nassverfahrensanlagen, die mehr als 70 % der inländischen Kapazität ausmachen. Entwürfe von CPCB-Richtlinien schreiben Null-Flüssigablass-Systeme, Staubunterdrückung und Wasserrecycling in der gesamten Kieselsäure-Wertschöpfungskette vor und treiben die Konformitätskosten in die Höhe. Der Brand im Mai 2024 in Aksharchems Gujarat-Werk verdeutlicht die betrieblichen Risiken, die bei der Modernisierung entstehen. Kleinere Unternehmen ohne finanzielle Ressourcen könnten den Markt verlassen oder Upgrades verzögern, was das Volumen unter großen, konformen Herstellern konsolidiert. Der Indien-Markt für gefällte Kieselsäure navigiert daher durch eine kurzfristige Angebotsverknappung, die einen Teil der Nachfragegewinne kompensiert und gleichzeitig Wettbewerbsbarrieren verstärkt.
Importdurchdringung durch kostengünstige chinesische Qualitätsstufen
Trotz erhöhter Frachtkosten unterbieten chinesische Lieferanten weiterhin die inländischen Preise bei Pulver- und Standard-Kautschukqualitäten. Lokale Käufer in preissensiblen Agrochemikalien- oder Schuhsektoren bevorzugen gelegentlich Importe und setzen so die inländischen Erlöse unter Druck. Während Importbeschränkungsmaßnahmen bei Reifen einige Kieselsäurezuflüsse absorbiert haben, gelten ähnliche Schutzmaßnahmen nicht einheitlich für Füllstoffchemikalien, was eine strukturelle Kostenarbitrage offen hält. Anhaltende Forschung und Entwicklung sowie Kundenpartnerschaften sind für inländische Anbieter notwendig, um Marktanteile im Indien-Markt für gefällte Kieselsäure zu verteidigen, bis eine breite Kostenparität oder zusätzliche Handelsmaßnahmen Wirkung zeigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbrauchsindustrie: Reifendominanz treibt die Marktentwicklung voran
Das Reifensegment erfasste im Jahr 2025 einen Marktanteil von 36,30 % am Indien-Markt für gefällte Kieselsäure und spiegelt die fest verankerte Rolle des Automobilsektors bei der Füllstoffnachfrage wider. Die Mengensichtbarkeit bleibt hoch, da OEM kieselsäureverstärkte Verbindungen integrieren, um Rollwiderstandsziele und Emissionsstandards zu erreichen. Gleichzeitig wird für Mundpflege und Kosmetik, obwohl mit einer kleineren Basis, bis 2031 ein CAGR von 5,12 % prognostiziert, was eine Diversifikation und Premiumisierung bei schnelldrehenden Konsumgütern belegt.
Reifenhersteller regionalisieren die Produktion; CEATs exportorientierte Kapazitätserweiterung und Apollos Pläne für Greenfield-Geländefahrzeugeinheiten unterstreichen die globale Positionierung inländischer Marken. Unterdessen übernehmen Agrochemikalienformularer gefällte Kieselsäure für die Konformität bei benetzbaren Pulvern und schaffen damit eine Nachfrage, die von Automobilschwankungen abgeschirmt ist. Elektronikeinsätze, obwohl noch im Entstehen, sind auf nationale Halbleiter- und Batterieprogramme abgestimmt und deuten auf zukünftige Nachfrage nach hochreinen Qualitätsstufen hin. Dieses Mosaik aus Anwendungsfällen drängt den Indien-Markt für gefällte Kieselsäure in Richtung spezialisierter Produktlinien und mindert die Risikokonzentration in einem einzelnen Endverwendungsbereich.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Produktionsprozess: Nassverfahrensführerschaft steht vor technologischem Wandel
Das Nassverfahren behielt im Jahr 2025 eine Dominanz von 71,80 %, da installierte Anlagen auf versunkene Kosten und breite Formulierungsakzeptanz zurückgreifen. Dennoch beschleunigen Umweltvorschriften und Wasserverbrauchsbeschränkungen den CAGR des Trockenverfahrens auf 4,19 % und signalisieren eine schrittweise Neuausrichtung hin zu abwasserärmeren Routen.
Nassverfahrensproduzenten rüsten Abwasserbehandlungsanlagen nach, um verschärften Normen zu entsprechen, was das Investitionskapital pro Tonne erhöht und Kostenvorteile erodieren lassen kann. Trockenverfahrensanwender betonen Energieeinsparungen und engere Morphologiesteuerung und gewinnen Zustimmung in Mundpflege- und Mikro-Perlen-Nischen. Über den Prognosehorizont hinweg erwartet der Indien-Markt für gefällte Kieselsäure eine Koexistenz: Nassverfahren bedienen große, preissensible Kautschukanwendungen, und Trockenverfahren erschließen Spezial- und exportorientierte Segmente.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Produktform: Pulververbreitung trifft auf Wachstum spezieller Morphologien
Pulverqualitäten hielten im Jahr 2025 einen Anteil von 48,60 %, was die logistische Vertrautheit und die Mischungsleichtigkeit in verschiedenen Branchen unterstreicht. Mikro-Perlen hingegen sollen bis 2031 mit einem CAGR von 4,87 % wachsen, angetrieben durch automatisierte Mischlinien, die staubfreie, frei fließende Eingangsstoffe bevorzugen.
Mikro-Perlen erzielen Premiumpreise, die in präzisen Sprühtrocknungstechniken begründet sind, welche kugelförmige Partikel mit enger Größenverteilung erzeugen. Nachgelagerte Verarbeiter in der Reifen- und Körperpflegeindustrie schätzen diese Eigenschaften für reduzierten Reinigungsaufwand und schnellere Dispersion. Granulat und Perlen besetzen kleinere Nischen, in denen spezifische Fließratenprofile obligatorisch sind. Der Aufstieg spezialisierter Morphologien bestätigt die Reifung des Indien-Marktes für gefällte Kieselsäure hin zu differenzierten Wertangeboten.
Nach Qualitätsstufe: Stärke der Kautschukqualität unterstützt Chancen bei der Lebensmittelqualität
Kieselsäure in Kautschukqualität dominierte im Jahr 2025 mit einem Anteil von 51,50 % und spiegelte direkt die Reifensektorvolumina wider. Die Lebensmittelqualität ist mit einem CAGR von 5,07 % bis 2031 die am schnellsten wachsende Qualitätsstufe, da angereicherte Getränke, Nutrazeutika und Lebensmittelzusatzstoffformulierungen zunehmen.
Die Nachfrage nach Kieselsäure in Kautschukqualität bleibt eng mit der Fahrzeugproduktion und den Ersatzzyklen korreliert, ihre Zyklizität wird jedoch durch die Exportpräsenz inländischer Reifenhersteller gedämpft. Lebensmittel-, Zahn- und Futtermittelqualitäten, die strengen Reinheitsstandards unterliegen, erzielen höhere Margen und bieten konjunkturunabhängige Puffer. Wachsende regulatorische Aufsicht und Gesundheitsbewusstsein erweitern das adressierbare Volumen, während Futtermittel- und technische Qualitäten Einzug in Batterietrennfolien und Isolierungsverbundwerkstoffe halten. Diese Qualitätsstufendynamiken diversifizieren die Einnahmequellen und reduzieren das Engagement des Indien-Marktes für gefällte Kieselsäure gegenüber einem einzelnen Industriemakrozyklus.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Westindien dominierte im Jahr 2025 mit 34,00 % des Indien-Marktes für gefällte Kieselsäure, gestützt durch Maharashtras Automobilkorridor und Gujarats Chemie-Ökosystem, das integrierte Lieferketten verankert. Die Nähe von Reifen-OEM, Soda-Asche-Produzenten und Hafeninfrastruktur rund um Mumbai und Kandla komprimiert Frachtkosten und unterstützt die Exportlogistik. Expansionsschritte wie GHCLs Soda-Asche-Projekt und Wackers Kolkata-Panagarh-Netzwerk unterstreichen kontinuierliche Investitionen in das Materialfundament der Region.
Südindien ist die am schnellsten wachsende Region mit einem CAGR von 4,41 % bis 2031, da der Sriperumbudur-Oragadam-Gürtel in Tamil Nadu und der Bengaluru-Cluster in Karnataka Automobil-, FMCG- und Elektronikproduzenten anziehen. Tata Chemicals' Übernahme von Allied Silicas Cuddalore-Einheit und Ankündigungen von Halbleiterfertigungsanlagen verdeutlichen eine Verlagerung hin zu höherwertigen Chemikalien nachgelagert von Kieselsäure. Das Technologie-Start-up-Ökosystem in Bengaluru inkubiert auch Batteriematerialunternehmen und sät frühe Nachfrage nach ultrareinen Qualitätsstufen.
Nordindien sowie Ost- und Nordostindien halten kleinere Anteile, tragen aber stabile Basismengen bei. Nordindien nutzt die Nähe zum landwirtschaftlichen Kernland und treibt den beständigen Kauf von Kieselsäure für Pestizidformulierungen an. Ostindiens Industriebasis rund um Jharkhand und Odisha speist die Kautschuk- und Feuerfestmaterialiennachfrage. Infrastrukturverbesserungen und laufende Kapazitätserweiterungen versprechen inkrementelles Wachstum und stellen sicher, dass der Indien-Markt für gefällte Kieselsäure eine ausgewogene geografische Präsenz beibehält.
Regulatorisches Umfeld
Der indische Markt für gefällte Kieselsäure operiert innerhalb eines normbasierten Qualitäts- und Compliance-Rahmens, der vom Bureau of Indian Standards (BIS) verankert wird. Für Kautschukanwendungen ist gefällte Kieselsäure unter dem indischen Standard IS 12076:1986 erfasst, der 2022 einer formellen BIS-Überprüfung unterzogen wurde und die Ausrichtung der Spezifikationen für Reifenmischungshersteller und heimische Produzenten stärkte.
Über die Produktnormen hinaus betreffen die Compliance-Pflichten zunehmend sowohl lokale Hersteller als auch Importeure durch BIS-Qualitätsregime wie das ISI-Mark-Schema für die heimische Produktion und das Foreign Manufacturer Certification Scheme (FMCS) für ausländische Lieferanten. Parallel dazu erhöhen die in Indien für chemische Kategorien geltenden Quality Control Orders (QCOs) die Bedeutung nachweisbarer Konformität und können die Markteintrittskosten für nicht konforme Qualitäten erhöhen, was die Beschaffungsentscheidungen in preissensiblen Segmenten prägt.
Wertschöpfungskettenanalyse
Die indische Wertschöpfungskette für gefällte Kieselsäure beginnt mit Alkali- und Silikat-Vorprodukten, insbesondere Soda und Natriumsilikat, und verläuft über Nass- und Trockenprozessumwandlung, Veredelung (Pulver, Mikroperlen, Granulate), Qualitätsprüfung und Anwendungssupport. Vorgelagerte Größenordnung und Integration beeinflussen die Wirtschaftlichkeit, wobei große heimische Kapazität die Versorgung verankert, beispielsweise die installierte Kapazität von Madhu Silica von 270.000 MTPA (Stand 30. September 2025) in Bhavnagar, Gujarat. Die Entwicklung von Spezialqualitäten stützt sich zudem auf kompetenzgetriebene Anlagen wie die Kieselsäureaktivitäten von Tata Chemicals in Cuddalore, Tamil Nadu, die eine im Pune Innovation Centre entwickelte proprietäre Technologie nutzen.
Die nachgelagerte Nachfrage konzentriert sich auf Reifen- und Kautschukmischungen, Zahnpflege-/Mundpflegeformulierungen und Farben, wo Kunden zunehmend Dispersion, Partikelgrößenkontrolle und Morphologie vorgeben. Infolgedessen sind Forschung & Entwicklung sowie technischer Service entlang der gesamten Kette eingebettet, einschließlich der von DSIR anerkannten F&E-Infrastruktur bei Madhu Silica und differenzierter Rohstoffarbeit wie die grüne Kieselsäure von Tata Chemicals, die aus Reisspelzenasche gewonnen wird und landwirtschaftliche Reststoffe mit höherwertigen Spezialprodukten verbindet.
Wettbewerbslandschaft
Der Indien-Markt für gefällte Kieselsäure ist stark konsolidiert, wobei inländische Unternehmen wie Tata Chemicals, Madhu Silica und Aksharchem gegen globale Marktführer wie Evonik, Wacker und Solvay konkurrieren. Tata Chemicals' Strategie, die Kapazität durch Brownfield-Debottlenecking und die Allied Silica-Übernahme zu verfünffachen, ist ein typisches Beispiel für aggressive Skalierung zur Marktanteilssicherung[2]Tata Chemicals Limited, "Unternehmensvorstellung," ibef.org. Evoniks Schaffung von "Smart Effects" integriert seine Kieselsäure- und Silanportfolios, um Verbundlösungen für Reifen, Bauwesen und Gesundheitswesen zu liefern und technologische Differenzierung zu stärken.
Internationale Akteure behalten die Führung bei Spezialqualitäten, indem sie regionsübergreifende Forschung und Entwicklung sowie Anwendungslabore nutzen. Wackers Kolkata-Werk unterstützt lokale Mundpflegeverarbeiter, während sein Panagarh-Standort Kieselsäure in Elektronikqualität an entstehende Halbleiter-Wertschöpfungsketten liefert. Solvay konzentriert sich auf hochdispersible Kieselsäurevarianten für Reifen der nächsten Generation und orientiert sich an Emissionsstandards. Inländische Herausforderer behaupten sich durch Kostenwettbewerbsfähigkeit und reaktionsschnellen Kundendienst, obwohl steigende Konformitätskapitalaufwendungen das Spielfeld zugunsten von Skalenakteuren neu kalibrieren könnten.
Unerschlossene Chancen in Batterietrennfolien, hochreiner Elektronik und Nano-Kieselsäure öffnen Türen für Start-ups und Gemeinschaftsunternehmen. Partnerschaften zwischen Chemikalienproduzenten und akademischen Institutionen in Bengaluru und Hyderabad erkunden die Pilotproduktion von kieselsäurebeschichteten Batterieanodenwerkstoffen und signalisieren potenzielle zukünftige Disruption. Insgesamt hängen die Wettbewerbsdynamiken von einer Mischung aus Kapazitätsgröße, Umweltkonformität und technischem Support ab, die gemeinsam die Positionierung im Indien-Markt für gefällte Kieselsäure gestalten.
Marktführer für gefällte Kieselsäure in Indien
Evonik Industries AG
Madhu Silica Pvt. Ltd.
PPG Industries Inc.
Ralington Pharma
Tata Chemicals Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Verschiebung von Standard-Füllstoffen zu höherdispersiblen und spezialisierten Morphologien in Reifen- und Konsumanwendungen, unterstützt durch benannte Kapazitäts- und Produktmaßnahmen in Indien. Tata Chemicals hat eine Strategie offengelegt, die eine fünffache Erweiterung seiner Kieselsäurekapazität innerhalb von fünf Jahren (2025-2028) anstrebt, gestützt durch eine Investition von 775 crore INR für die Kapazitätserweiterung in Cuddalore, Tamil Nadu, und nahm im November 2025 eine Pearl-Silica-Kapazität von 3.000 MTPA in Cuddalore in Betrieb. Diese Schritte erweitern die lokale Verfügbarkeit differenzierter Formen, die staubfreier Handhabung und schnelleren Dispersionsanforderungen in automatisierten Mischprozessen und Premium-FMCG-Formulierungen entsprechen.
Eine weitere Chance liegt in der anwendungsgetriebenen Substitution und Nachhaltigkeitspositionierung durch Materialinnovation, insbesondere bei Radialreifen und erneuerbar verknüpften Wertschöpfungsketten. Tata Chemicals hat Schwerpunktbereiche formuliert, darunter hochdispersible Kieselsäure (HDS) für Radialreifen und grüne Kieselsäure aus Reisspelzenasche (RHA), was Freiraum für Lieferanten schafft, die konsistente Leistungsqualitäten qualifizieren können und dabei die zunehmenden Umweltanforderungen für Nassprozessbetriebe erfüllen. Daneben bietet der Umfang der heimischen Kapazität, beispielsweise Madhu Silica mit 270.000 MTPA, eine Plattform, um lokalisierte Standardqualitäten zu liefern und zusätzliche Investitionen auf margenstärkere, compliance-fähige Spezialsegmente umzuleiten.
Aktuelle Branchenentwicklungen
- Mai 2026: Evonik bekräftigte in seinem Unternehmens-Factbook 2026 die strategische Priorität seiner Erweiterung der Kapazität für gefällte Kieselsäure am Standort Charleston, mit Inbetriebnahme angekündigt für Q2 2026. Die zusätzliche Kapazität stärkt das globale Angebot an Hochleistungskieselsäure für Grün-Reifen-Formulierungen und beeinflusst Verfügbarkeit und Wettbewerbsvergleich für indische Reifen- und Kautschukkunden, die Spezialqualitäten global beziehen.
- September 2025: Dokumentation von CARE Ratings zeigte, dass Madhu Silica an seinem Standort Bhavnagar, Gujarat, zum 30. September 2025 eine installierte Kapazität von 270.000 MTPA betrieb. Diese Größenordnung stärkt die heimische Versorgungstiefe für Kautschuk- und Mundpflegequalitäten und unterstützt die Kundenpräferenz für große, verlässliche Lieferanten angesichts strengerer Umweltauflagen für Nassprozessbetriebe.
- Oktober 2024: Evonik begann den Bau einer bedeutenden Erweiterung der Kapazität für gefällte Kieselsäure an seinem Standort Charleston, South Carolina, ausgelegt auf eine Kapazitätssteigerung von 50 %, um den Grün-Reifen-Markt zu bedienen. Das Projekt unterstrich das Engagement globaler Hersteller für das Wachstum von Leistungskieselsäure, was die Angebotsdynamik und Technologieerwartungen für Indiens Nachfrage nach hochdispersibler und Spezialkieselsäure verändern kann.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt gefällte Kieselsäure, die in Indien für industrielle und Verbraucheranwendungen produziert und verbraucht wird, gemessen in Volumeneinheiten als jährliches Angebots- und Nachfragegleichgewicht für das Land.
Ausschlüsse: Ausgeschlossen sind andere Kieselsäurearten wie pyrogene Kieselsäure, Kieselgel, kolloidale Kieselsäure und abgebaute natürliche Kieselsäure, die ohne chemische Fällung verwendet wird.
Übersicht der Segmentierung
- Nach Endverbrauchsindustrie
- Landwirtschaft
- Mundpflege und Kosmetik
- Agrochemikalien
- Reifen
- Elektronik
- Sonstige Endverbrauchsindustrien
- Nach Produktionsprozess
- Nassverfahren
- Trockenverfahren
- Nach Produktform
- Pulver
- Perlen
- Mikro-Perlen
- Granulat
- Nach Qualitätsstufe
- Kautschukqualität
- Lebensmittelqualität
- Zahn-/Mundpflegequalität
- Futtermittelqualität
- Sonstige (Batterietrennfolienqualität, Technische/Industriequalität)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Schreibtischarbeit beginnt mit einem klaren Blick auf die indischen Nachfragetreiber und die Rohstoffwirtschaftlichkeit und prüft dann, was Hersteller und Endnutzer öffentlich angeben. Wir stützen uns auf öffentliche Quellen wie die Handelsstatistiken des Ministry of Commerce and Industry (DGFT), UN Comtrade und Offenlegungen des Central Pollution Control Board für regulatorische und Compliance-Ausrichtung, da diese die Anlagenauslastung und Betriebskosten beeinflussen können.
Um die Intensität der Endverwendung zu verankern, verweisen wir auch auf Quellen wie Veröffentlichungen der Society of Indian Automobile Manufacturers, Publikationen des Rubber Board of India und begutachtete Fachartikel zu Kautschukmischungen und Kieselsäure-Verstärkungsverhalten. Geschäftsberichte, Investorenpräsentationen und angesehene Presseberichterstattung werden genutzt, um Kapazitätserweiterungen, den Zeitpunkt von Erweiterungen und Kommentare zu Endmärkten zu bestätigen. Wo erforderlich, helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie sendungsgenaue Import- und Exportdaten, Lücken bei Lieferantenmix und grenzüberschreitenden Strömen zu schließen. Die hier aufgeführten Desk-Research-Quellen sind nur beispielhaft, und weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu überprüfen, was die Desk-Daten nicht vollständig zeigen können, hauptsächlich die aktuelle Nachfrageintensität nach Anwendung, Verschiebungen im Qualitätsmix und realistische Preisentwicklungen nach Kundentyp. Wir sprechen mit Produzenten, Distributoren, Mischungsherstellern, Reifen- und Kautschukkäufern, Formulierern für Mundpflege und Teilnehmern der Agrochemie-Branche, und wir überprüfen die Eingaben erneut über die wichtigsten Produktions- und Verbrauchsregionen in Indien, damit sich das Modell nicht auf die Sichtweise einer einzelnen Region stützt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Akteure: 17 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Top-Down- und Bottom-Up-Struktur, wobei die Top-Down-Seite von den indischen Anwendungsnachfragepools ausgeht und diese unter Verwendung von Nutzungsintensität und Qualitätsadoption in Bedarf an gefällter Kieselsäure umwandelt. In der Praxis werden dabei Indikatoren wie Trends der Reifen- und Kautschukproduktion, Nachfrage nach Ersatzreifen, Kieselsäurebeladung pro Reifenmischung, Trends in Produktion und Formulierung der Mundpflege sowie Verbrauchsmuster von Agrochemie-Trägern verwendet.
Um die Gesamtsummen realistisch zu halten, bestätigen wir die Ergebnisse mit ausgewählten Bottom-Up-Näherungen, einschließlich Prüfungen von Lieferantenkapazität und -auslastung, Validierung von Import- und Exportströmen sowie stichprobenartigen Preisspannen nach Qualität und Käufergruppe. Fehlt ein Datenpunkt für eine kleinere Anwendung, wird die Lücke mithilfe bestätigter Proxy-Verhältnisse von ähnlichen Käufern geschlossen, und die Auswirkung wird anschließend mit Primärfeedback stressgetestet, bevor sie finalisiert wird.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Pfade für den Endmarkt bei Automobilproduktion, Adoption kraftstoffeffizienter Reifen und Agrochemie-Nachfragezyklen widerspiegeln kann. Die Eingaben werden angepasst basierend darauf, was die Befragten für kurzfristige Kapazitätserweiterungen, Umweltauflagenkosten und Substitution zwischen Kieselsäurewegen erwarten, und die endgültige Entwicklung wird anschließend überprüft, damit keine einzelne Variable das Ergebnis überproportional bestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der berechneten Marktgesamtzahlen mit unabhängigen Signalen wie Kapazitätsentwicklung, Handelsbilanzen und plausiblen Nachfrageintensitätsbereichen je Anwendung. Große Abweichungen werden untersucht, und wenn eine Zahl mit der Anlagenauslastung oder bekannten Endverwendungsdaten nicht übereinstimmt, wird sie zur Nacharbeit und weiteren Prüfung zurückgesendet.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Annahmen, Einheiten und Umrechnungen im gesamten Arbeitsblatt konsistent bleiben. Wenn eine neue Kapazität in Betrieb geht, eine Richtlinienänderung den Betrieb beeinflusst oder sich Handelsströme wesentlich verändern, kontaktieren wir relevante Experten erneut, um zu bestätigen, was sich geändert hat und wie schnell sich dies entwickelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und vor der Auslieferung wird ein abschließender neuer Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für gefällte Kieselsäure in Indien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für gefällte Kieselsäure in Indien unterscheiden sich häufig, weil Umfang und Maßeinheit nicht immer übereinstimmen, und manche Studien vermischen Indien mit breiteren Asien-Zahlen, bevor sie diese wieder aufteilen. Unterschiede ergeben sich auch daraus, wie jeder Herausgeber Importe, Kapazitätsauslastung und Qualitätsmix behandelt, was die Gesamtzahlen verändern kann, selbst wenn die Endverwendungsgeschichte ähnlich klingt.
Die Tabelle zeigt eine deutliche Spannweite, die hauptsächlich dadurch erklärt wird, wie der Markt ausgedrückt wird und was einbezogen ist. Im Modell von Mordor Intelligence wird der Markt in Kilotonnen für das Verbrauchs- und Produktionsgleichgewicht nur für Indien dargestellt, anstatt mithilfe eines einzelnen angenommenen Preises über Qualitäten und Anwendungen hinweg in USD umgerechnet zu werden.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 162,35 Mio. USD (2025) | |
| Branchen-Blog A | 169,00 Mio. USD (2026) | Verwendet eine reine Nachfragebetrachtung, die stark an Kommentare zu Reifen und Kautschuk gebunden ist, und gibt bei der Prognose nicht klar an, welche Anpassungen für Importe, Exporte oder Nicht-Reifenanwendungen vorgenommen wurden. |
| Globaler Marktkommentar B | 700,00 Mio. USD (2024) | Scheint sich auf eine übergeordnete globale Erzählung und eine grobe Indien-Angabe zu stützen, und der Umfang mischt wahrscheinlich breitere Wertpools für Spezialkieselsäure oder verwendet aggressive Preisannahmen, die Qualitäts- und Anwendungsmix nicht trennen. |
Betrachtet man die Tabelle insgesamt, so besteht die praktische Erkenntnis darin, dass unterschiedliche Einheitswahlen und Umfangsgrenzen denselben Markt auf dem Papier kleiner oder größer erscheinen lassen können. Indem der Umfang für Indien eng gehalten und das Volumen durch Endverwendungsintensität, Handelsprüfungen und Kapazitätssignale validiert wird, bleibt die Schätzung auf wiederholbare Eingaben rückführbar, die bei sich ändernden Bedingungen erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Indien-Markt für gefällte Kieselsäure bis 2031 prognostiziert?
Der Markt soll bis 2031 205,69 Kilotonnen erreichen und mit einem CAGR von 4,03 % gegenüber der Basis von 162,35 Kilotonnen im Jahr 2025 wachsen.
Welcher Endverbrauchssektor treibt die höchste Nachfrage nach gefällter Kieselsäure in Indien an?
Das Reifensegment führt mit einem Anteil von 36,30 % im Jahr 2025, bedingt durch den Wandel der Automobilindustrie hin zu kraftstoffsparenden, kieselsäureverstärkten Verbindungen.
Welcher Produktionsprozess gewinnt aus ökologischen Gründen an Beliebtheit?
Das Trockenverfahren schreitet mit einem CAGR von 4,19 % voran, da Hersteller eine geringere Abwassererzeugung und eine engere Morphologiesteuerung anstreben.
Welcher regulatorische Treiber beeinflusst die agrochemische Nachfrage nach gefällter Kieselsäure?
Die obligatorische BIS-Konformität für benetzbare Pulverformulierungen veranlasst Agrochemikalienhersteller, den Kieselsäureanteil für Fließkontrolle und Anti-Verbackungsleistung zu erhöhen.
Wie wirken sich Umweltvorschriften auf Kieselsäureproduzenten aus?
Verschärfte Abwassernormen erfordern Investitionen in Null-Flüssigablass-Systeme, erhöhen die Betriebskosten und begünstigen größere, gut kapitalisierte Unternehmen.
Seite zuletzt aktualisiert am:



