
Marktgröße und Marktanteil für Nickellegierungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
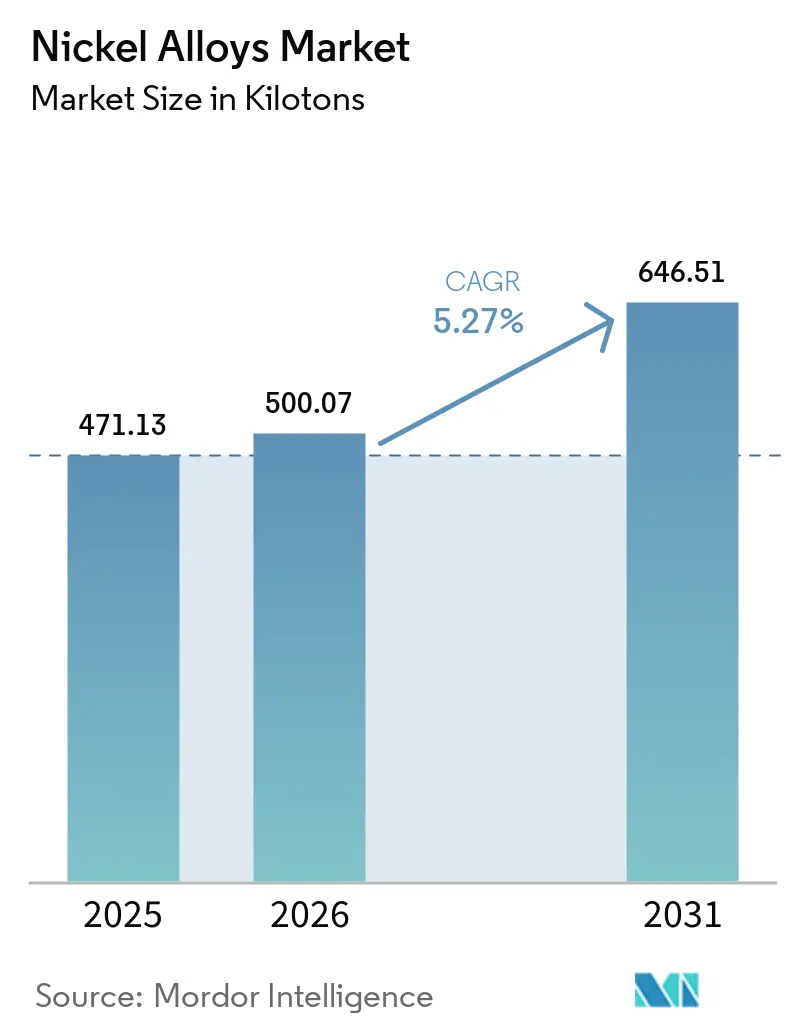
| Marktvolumen (2026) | 500.07 Kilotonn |
| Marktvolumen (2031) | 646.51 Kilotonn |
| Wachstumsrate (2026 - 2031) | 5.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
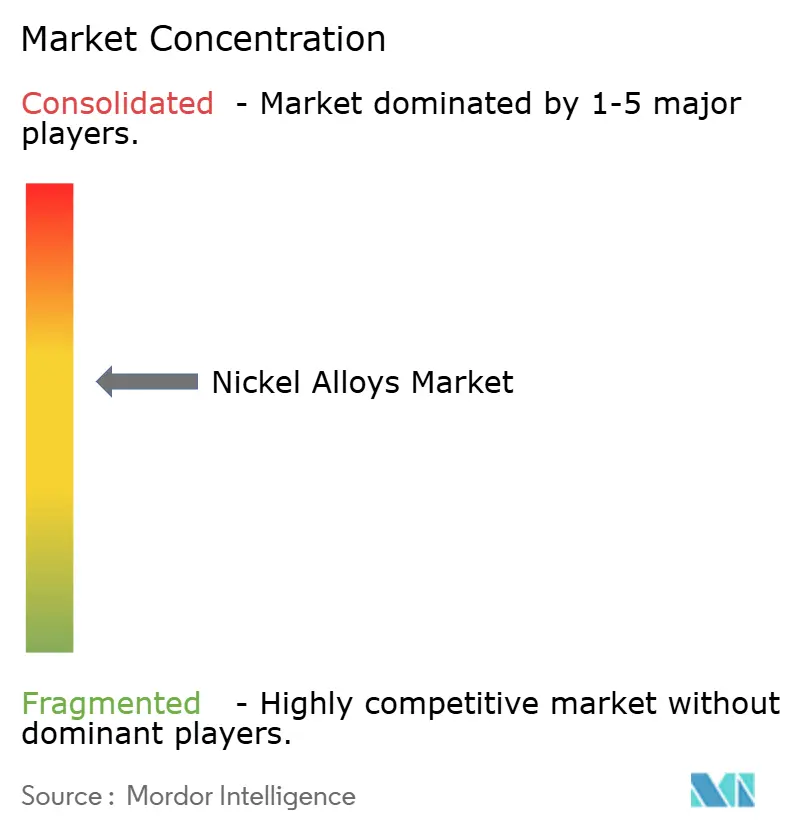
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nickellegierungen von Mordor Intelligence
Die Marktgröße für Nickellegierungen wird voraussichtlich von 471,13 Kilotonnen im Jahr 2025 auf 500,07 Kilotonnen im Jahr 2026 steigen und bis 2031 646,51 Kilotonnen erreichen, mit einem CAGR von 5,27 % über den Zeitraum 2026–2031. Das Wachstum wird durch den Verbrauch von Superlegierungen in Triebwerken der nächsten Generation, steigende Mengen an batteriequalitätsfähigem Klasse-1-Nickel für Hochnickel-EV-Kathoden sowie wachsende Aufträge für korrosionsbeständige Legierungen in kleinen modularen Kernreaktoren und Wasserstoffturbinen angetrieben. Verteidigungsprogramme für Hyperschallwaffen und Raumstartsysteme bilden eine weitere strukturelle Nachfrageschicht, während die additive Fertigung Prototypenzyklen verkürzt und die Legierungsaufnahme in mehreren Endverbrauchssektoren verstärkt. Die Volatilität der Preise an der London Metal Exchange bleibt eine Einschränkung, doch Hersteller mit geringem CO₂-Fußabdruck und zertifizierter Luft- und Raumfahrtabstammung sichern sich weiterhin Premiumverträge.
Wichtigste Erkenntnisse des Berichts
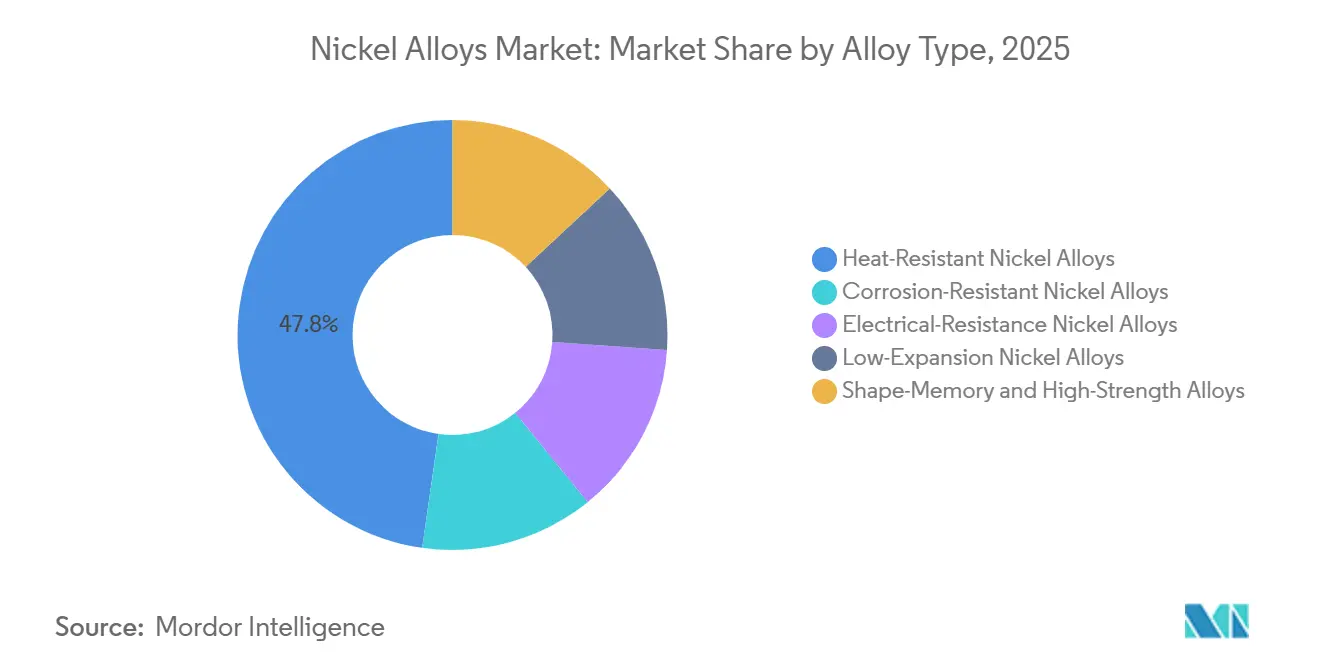
- Nach Legierungstyp führten hitzebeständige Nickellegierungen (einschließlich Superlegierungen) mit einem Marktanteil von 47,76 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einem CAGR von 6,26 % wachsen.
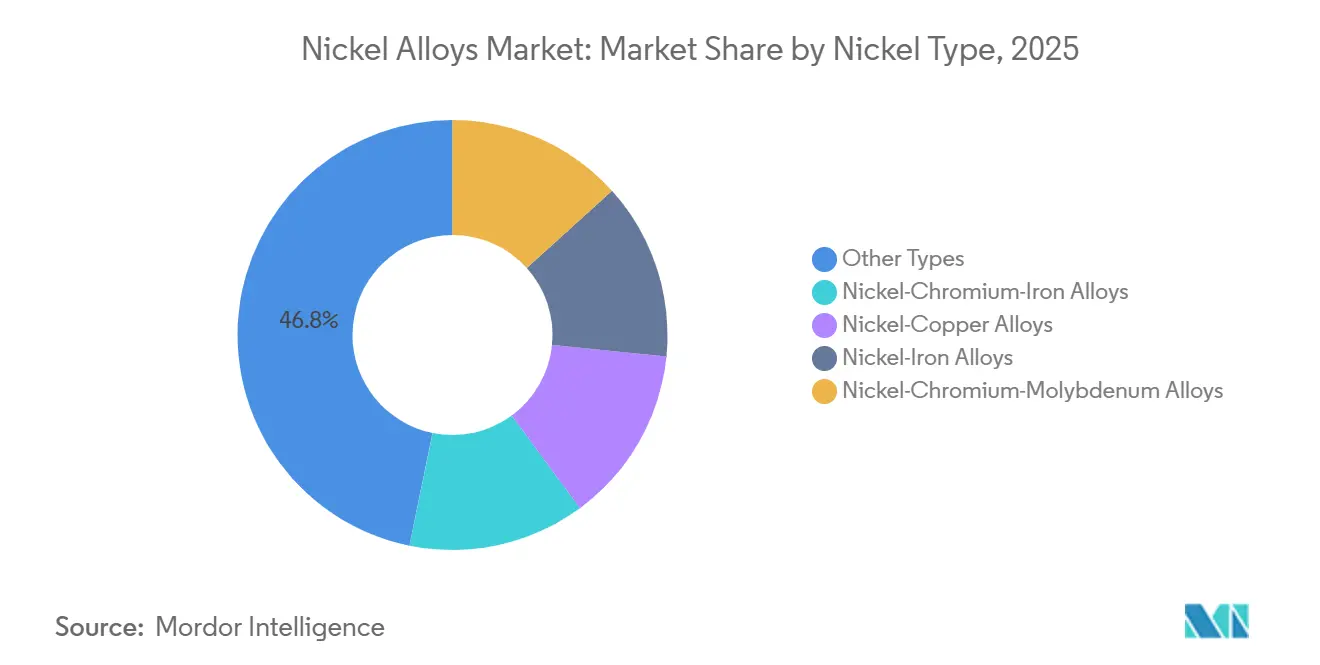
- Nach Nickelchemie hielt die Kategorie Sonstige Typen 46,80 % des Marktgrößenumsatzes für Nickellegierungen im Jahr 2025; Nickel-Chrom-Eisen-Legierungen werden voraussichtlich bis 2031 jährlich um 6,52 % wachsen.
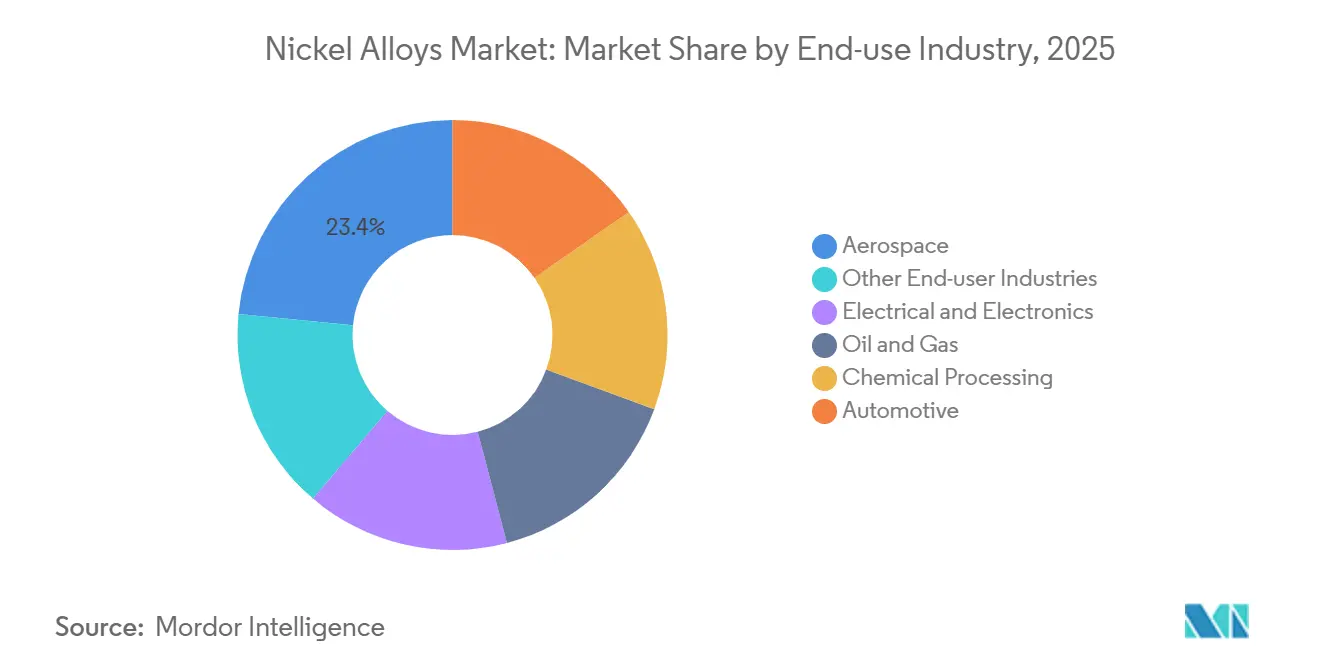
- Nach Endverbrauch entfiel auf die Luft- und Raumfahrt im Jahr 2025 ein Umsatzanteil von 23,44 %, der voraussichtlich bis 2031 mit einem CAGR von 7,23 % wachsen wird.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Umsatzanteil von 49,62 %, der voraussichtlich bis 2031 jährlich um 7,56 % steigen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrageschub bei Superlegierungen für die Luft- und Raumfahrt | +2.1% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung zu batteriequalitätsfähigem Nickel in EV-Kathoden | +1.8% | Asien-Pazifik, Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Aufbau kleiner modularer Kernreaktoren | +1.3% | Nordamerika, Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Nachrüstung von Wasserstoffturbinen | +1.0% | Europa, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Verteidigungsprogramme für Hyperschallwaffen und Raumfahrzeuge | +1.5% | Vereinigte Staaten, China, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub bei Superlegierungen für die Luft- und Raumfahrt
Die kommerziellen Auftragsrückstände überstiegen 2024 14.000 Flugzeuge, was einer geschätzten Nachfrage von 280.000 Tonnen nickelbasierter Superlegierungen im nächsten Jahrzehnt entspricht. Triebwerkshersteller setzen auf Architekturen mit höherem Druckverhältnis, die bei über 1.650 °C betrieben werden – ein Bereich, der Einkristall-René- und Inconel-Gussteile mit außerordentlich engen Chemietoleranzfenstern erfordert. Verteidigungsprogramme wie der Next Generation Air Dominance-Kampfjet der US-Luftwaffe erfordern Legierungen, die innerhalb von Millisekunden zwischen −55 °C und 1.200 °C wechseln. Die additive Fertigung reduziert das Gewicht von Turbinenkomponenten um bis zu 25 %, obwohl Pulvereinsatzstoffe drei- bis viermal teurer bleiben als Schmiedestäbe. Diese Luft- und Raumfahrtdynamik sichert eine nachhaltige, hochwertige Nachfrage auf dem Markt für Nickellegierungen für mindestens ein weiteres Jahrzehnt.
Verlagerung zu batteriequalitätsfähigem Nickel in EV-Kathoden
Hochnickel-NMC-811- und NMC-9-5-5-Chemien liefern heute Energiedichten von über 250 Wh kg-1 und verdrängen frühere 532-Formulierungen. Automobilhersteller außerhalb Chinas schließen mehrjährige Abnahmeverträge ab, um kohlenstoffarme Klasse-1-Versorgung zu sichern; General Motors verpflichtete sich zu 75.000 Tonnen für den Zeitraum 2026–2030, vorbehaltlich CO₂-Schwellenwerten unter 10 Tonnen CO₂ pro Tonne Nickel. Die EU-Batterieverordnung wird ab 2030 verbindliche Obergrenzen für den CO₂-Fußabdruck einführen und damit die Nachfrage nach verantwortungsvoll beschafften Einsatzstoffen stärken. Obwohl Chinas LFP-Boom die Nickelintensität im Jahr 2025 verwässerte, stieg das globale Volumen an batteriequalitätsfähigem Nickel insgesamt weiter an und sichert damit einen entscheidenden Wachstumsvektor für den Markt für Nickellegierungen.
Aufbau kleiner modularer Kernreaktoren
Fabrikvorgefertigte kleine modulare Reaktoren reduzieren die Bauzyklen vor Ort von zehn auf unter drei Jahre und enthalten 150 Tonnen Nickellegierungen pro 300-MWe-Modul[1]. NuScale erhielt die endgültige Designgenehmigung der NRC und kooperiert mit Rumänien, um bis 2030 sechs Module einzusetzen. TerraPowers Natrium-Demonstrator spezifiziert Hastelloy-X-Wärmetauscher, die für einen 60-jährigen Betrieb bei 560 °C ausgelegt sind. Die Rückverfolgbarkeitsanforderungen gemäß ASME Abschnitt III begrenzen die Anzahl zugelassener Lieferanten und schaffen damit eine attraktive, hochgradig geschützte Nische für etablierte Hersteller im Markt für Nickellegierungen.
Nachrüstung von Wasserstoffturbinen
Siemens Energy validierte 2024 die 100%ige Wasserstoffverbrennung an einer SGT-400-Turbine unter Verwendung von Hastelloy-X-Brennkammerauskleidungen[2]. Die JAC-Klasse von Mitsubishi Power verwendet Einkristall-Nickel-Superlegierungen mit ≥ 3 % Rhenium, um Kriechbrüche bei Zündtemperaturen von 1.650 °C zu verhindern. Saudi-Arabiens 4-GW-NEOM-Elektrolyseurprojekt wird wasserstofffähige Turbinen für die Notstromversorgung benötigen. Ein höherer Massenstrom erhöht die mechanische Belastung um 15 %, was den Legierungsverbrauch pro Megawatt steigert und das inkrementelle Wachstum des Marktes für Nickellegierungen bis in die 2030er Jahre hinein unterstützt.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitisches Risiko in der Nickel-Lieferkette | −1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Volatile LME-Preise und Absicherungskosten | −0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Hoher CO₂-Fußabdruck über den Lebenszyklus im Vergleich zu Grünstahl-Optionen | −1.0% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitisches Risiko in der Nickel-Lieferkette
Indonesiens Erzexportverbot und nachgelagerte Auflagen haben 68 % der eingehenden ausländischen Direktinvestitionen in chinesisch kontrollierte Gemeinschaftsunternehmen gelenkt, was die Versorgung zentralisiert, aber westliche Sicherheitsbedenken erhöht. Die Vereinigten Staaten haben den Defense Production Act eingesetzt, um das Tamarack-Projekt voranzutreiben, doch Genehmigungsherausforderungen bestehen weiterhin. Jakartas WTO-Berufung gegen ein ungünstiges Urteil vom November 2024 verlängert die Unsicherheit und zwingt Luft- und Raumfahrtunternehmen dazu, alternative Einsatzstoffe neu zu qualifizieren – ein Prozess, der bis zu 5 Millionen USD pro Güte kostet. Diese Unsicherheit dämpft die kurzfristige Volumenexpansion im Markt für Nickellegierungen.
Volatile LME-Preise und Absicherungskosten
Die Volatilität nach 2022 trieb die impliziten Optionsprämien auf über 35 % und erhöhte die abgesicherten Beschaffungskosten laut LME-Abrechnungsdaten um 800–1.200 USD t-1. Kleinere Legierungswerke verfügen nicht über die Bilanzkraft für mehrjährige Absicherungen und sind damit dem Margendruck ausgesetzt, wenn langfristige Luft- und Raumfahrtverträge auf Spotpreisschwäche treffen. Das Fehlen einer tiefen Terminkurve über 27 Monate hinaus erschwert zudem die Kapitalallokation für Schmelzprojekte, die fünf oder mehr Jahre von der Studie bis zur Produktion benötigen. Diese finanziellen Gegenwindfaktoren reduzieren den prognostizierten CAGR des Marktes für Nickellegierungen um etwa 0,9 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Legierungstyp:
Hitzebeständige Nickellegierungen dominieren den MarktIm Jahr 2025 dominierten hitzebeständige Nickellegierungen, einschließlich Superlegierungen, den Markt für Nickellegierungen mit einem Anteil von 47,76 %. Ihre führende Stellung ergibt sich aus ihrer unverzichtbaren Rolle in Hochtemperatur- und Hochbelastungsumgebungen. Fortschrittliche ausscheidungsgehärtete Superlegierungen und gerichtet erstarrte Varianten werden für kritische Anwendungen bevorzugt, wie z. B. Heißabschnitte von Flugtriebwerken, industrielle Gasturbinen und wasserstoffbetriebene Kraftwerke, die bei über 1.000 °C betrieben werden. Die Expansion kommerzieller Luftfahrtflotten, zunehmende Wartungszyklen sowie die Entwicklung von LNG- und Wasserstoffinfrastrukturen treiben die kontinuierliche Nachfrage nach geschmiedeten Scheiben, Turbinenschaufeln und Brennkammern an. Darüber hinaus steigert die Nachrüstung von Stromerzeugungsanlagen zur Verbesserung des thermischen Wirkungsgrads den Einsatz von Legierungen mit höherer Kriechfestigkeit und unterstützt den langfristigen Verbrauch.
Hitzebeständige Nickellegierungen (einschließlich Superlegierungen) sind auch das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,26 % von 2026 bis 2031, angetrieben durch additive Fertigung und Antriebsprogramme der nächsten Generation. Laser- und Elektronenstrahl-Pulverbettfusion ermöglichen komplizierte Kühlkanäle und leichtere Bauteile, erhöhen die Nachfrage nach Superlegierungspulver und verbessern die Materialausnutzung in der gesamten Luft- und Raumfahrt-Lieferkette. Thermisch beschichtete Superlegierungen gewinnen in kleinen modularen Reaktoren und Konzentrations-Solarenergie-Empfängern an Bedeutung, während fortschrittliche Beschichtungen die Wartungsintervalle bei Schwerlastturbinen verlängern. Obwohl Designoptimierungen die Materialeffizienz pro Triebwerk verbessern, gleichen steigende Triebwerksproduktion, Überholungszyklen und die Nachfrage nach industriellen Hochtemperaturanlagen diese Gewinne aus. Da die Elektrifizierung die Metallnachfrage von traditionellen Legierungen verlagert, bleiben hitzebeständige Nickel-Superlegierungen strukturell unverzichtbar und gewährleisten ein stabiles, leistungsgetriebenes Wachstum im Markt für Nickellegierungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nickeltyp:
Ni-Cr-Fe ist das am schnellsten wachsende SegmentNickel-Chrom-Eisen-Legierungen (Ni-Cr-Fe) werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,52 % wachsen, angetrieben durch ihre Fähigkeit, aufkohlenden und oxidierenden Atmosphären standzuhalten. Die Inconel-600/601/690-Familie wird für überkritische Dampferzeuger, Wasserstoffreformer und Abfall-zu-Energie-Anlagen bevorzugt, wo höhere Zündtemperaturen nichtrostende Stähle herausfordern. Kohle-zu-Chemikalien-Projekte im Asien-Pazifik-Raum und Nachrüstungen von Raffinerieheizungen im Nahen Osten steigern die Nachfrage nach Überhitzerrohren und Ofenkomponenten. Elektrifizierung und Wasserstoffbeimischung erhöhen die Betriebstemperaturen und treiben die Einführung von Ni-Cr-Fe-Legierungen aufgrund ihrer Haltbarkeit und Kosteneffizienz weiter voran. Diese Legierungen ersetzen zunehmend hochlegierte nichtrostende Stähle in Wärmebehandlungsanlagen und sichern ein starkes Wachstum.
Sonstige Typen hielten mit 46,80 % den größten Marktanteil, einschließlich nickelbasierter Superlegierungen, Mehrelementzusammensetzungen, Ni-Cr-Elektrowiderstandslegierungen und Ni-Ti-Formgedächtnismaterialien. Superlegierungen dominieren Turbinenscheiben, Schaufeln und Luft- und Raumfahrtbefestigungselemente, während Mehrelementvarianten die Stromerzeugung und Raumfahrtantriebe unterstützen. Ni-Cr-Legierungen werden in industriellen Heizelementen eingesetzt, und Ni-Ti-Legierungen expandieren in medizinischen Geräten und intelligenten Aktoren. Additive Fertigung und Pulvermetallurgie ermöglichen proprietäre Zusammensetzungen für extreme Umgebungen und unterstützen Premiumpreise und langfristige Verträge. Trotz des raschen Wachstums von Ni-Cr-Fe-Legierungen behalten Sonstige Typen aufgrund ihrer vielfältigen Anwendungen und Materialkontinuität den größten Umsatzanteil.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Luft- und Raumfahrt führt den Markt anIm Jahr 2025 entfiel auf die Luft- und Raumfahrt ein Anteil von 23,44 % am Markt für Nickellegierungen, der voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,23 % wachsen wird, angetrieben durch steigende globale Flugzeugproduktion und Triebwerksersatz. Wachsende Auftragsrückstände bei Schmalrumpfflugzeugen, Weitkörperprogramme der nächsten Generation und erhöhte Verteidigungsausgaben steigern die Nachfrage nach Superlegierungs-Turbinenscheiben, Einkristallschaufeln, Brennkammern und Hochtemperaturbefestigungselementen. Triebwerke mit höheren Nebenstromverhältnissen und Getriebeturbofans, die bei erhöhten Kerntemperaturen betrieben werden, erfordern kriechfestere Nickellegierungen, um Kraftstoffeffizienz- und Emissionsstandards zu erfüllen. Darüber hinaus treiben verlängerte Flottenlebensdauern MRO-Aktivitäten an und erhalten die Nachfrage im Aftermarket nach Schmiedeteilen, Gussteilen und Reparaturpulvern aufrecht.
Die additive Fertigung stärkt die Position der Luft- und Raumfahrt durch gewichtsoptimierte Designs und interne Kühlkanäle, die über konventionelle Bearbeitung hinausgehen. OEMs, die gedruckte Halterungen, Wärmetauscher und Kraftstoffdüsen für die Massenproduktion zertifizieren, treiben die Pulvernachfrage für Laser- und Elektronenstrahlschmelzen an, verbessern Qualifizierungszyklen und Kauf-zu-Flug-Verhältnisse. Raumstartsysteme und wiederverwendbare Raketentriebwerke erhöhen den Bedarf an hochfesten, oxidationsbeständigen Güten, die wiederholten Thermozyklen standhalten. Während Sektoren wie Energiewende und chemische Verarbeitung die Nachfrage diversifizieren, bleibt die Luft- und Raumfahrt aufgrund ihrer unübertroffenen Anforderungen an extreme Temperaturbeständigkeit, Ermüdungslebensdauer und zertifizierungsgetriebene Materialkonsistenz der Eckpfeiler und Wachstumstreiber des Marktes für Nickellegierungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nickelbasislegierungen-Markt im asiatisch-pazifischen Raum
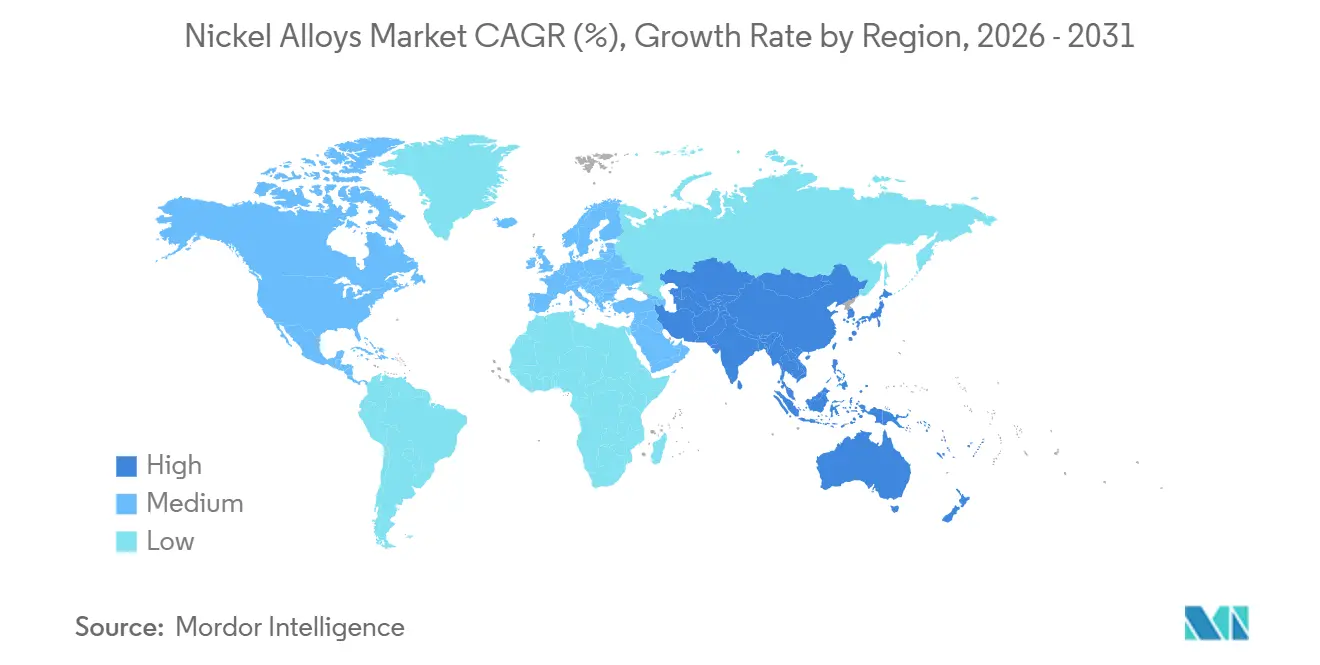
Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit einem Umsatzanteil von 49,62 % und wird bis 2031 voraussichtlich jährlich um 7,56 % wachsen – die höchste Wachstumsrate aller Regionen. Indonesien produzierte 2024 1,8 Millionen Tonnen Nickelerz und betreibt 23 HPAL- und RKEF-Anlagen, die sowohl batteriequalifizierte Matte als auch Edelstahl-Roheisen liefern. China bleibt mit 33 Millionen Tonnen im Jahr 2024 der größte Edelstahlproduzent und verbraucht rund 1,5 Millionen Tonnen Nickel, obwohl die Verlagerung hin zu Sorten der 200er-Reihe den Verbrauch pro Tonne senkt. Indiens Verteidigungsausbau steigerte die inländischen Aufträge für Inconel-Schmiedestücke, die 2024 von Hindustan Aeronautics vergeben wurden.
Nickelbasislegierungen-Markt in Nordamerika und Europa
Nordamerika profitiert von den 30-%-Steuergutschriften des Inflation Reduction Act für Batteriekomponenten sowie von den 52 Milliarden USD des CHIPS Act für Halbleiterfabriken, die auf Legierungen mit ultraniedrigem Ausdehnungskoeffizienten angewiesen sind. ATIs 140-Millionen-USD-Erweiterung in Pennsylvania zielt auf die Nachfrage nach Luft- und Raumfahrt-Superlegierungen sowie fortschrittlichen Elektrostählen ab. Europa ist mit Kohlenstoffzöllen im Rahmen des CO₂-Grenzausgleichsmechanismus konfrontiert, die für indonesianisches Nickel 2.000 EUR pro Tonne übersteigen könnten, was Abnehmer zu kanadischen oder finnischen Lieferanten mit geringerem CO₂-Fußabdruck umlenkt.
Nickelbasislegierungen-Markt im Nahen Osten und Afrika sowie Südamerika
Südamerika bleibt ein Nischenmarkt, angetrieben von brasilianischen Offshore-Pre-Salt-Feldern, die korrosionsbeständige Subsea-Hardware erfordern, die für 200 MPa in 2.000 m Tiefe ausgelegt ist. Der Nahe Osten und Afrika zeigen projektgetriebene Nachfrage, exemplarisch verdeutlicht durch Saudi-Arabiens 7-Milliarden-USD-Industriecluster NEOM und die Platin-Verarbeitungsaufwertungen in Südafrika, die Nickelbasislegierungen für Schwefelsäure-Laugungskreisläufe vorschreiben. Insgesamt verleihen diese geografischen Vektoren dem Nickelbasislegierungen-Markt eine ausgewogene Nachfragebasis und verringern die übermäßige Abhängigkeit von einer einzelnen verbrauchenden Region.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Nickellegierungen beginnt mit dem Abbau von Nickelerz und der Primärraffination zu Class-1-Nickeleinheiten und Zwischenprodukten sowie Legierungszusätzen wie Chrom, Molybdän, Eisen und Kobalt. Nachfrage und Materialeignung werden durch die Versorgungswege bestimmt, einschließlich Matte- und MHP/HPAL-Zwischenprodukten sowie raffiniertem Nickel, was wiederum beeinflusst, welche Materialien für Superlegierungen, korrosionsbeständige Güten und Pulverausgangsstoffe verwendet werden können.
Die Verarbeitung im Mittelstrom umfasst typischerweise Schmelzen und Umschmelzen (VIM/VAR/ESR), Gießen, Schmieden und Walzen, Drahtziehen sowie Pulververdüsung für die additive Fertigung. Die nachgelagerte Umwandlung durchläuft dann zertifizierungsintensive Qualifizierungspfade bis hin zu Komponenten für Luft- und Raumfahrt, Energie, Kernkraft, Chemie und Elektronik über OEM- und Tier-Lieferketten. Qualifizierungszyklen von 12-24 Monaten für sicherheitskritische Anwendungen können den Wechsel verlangsamen und etablierte Hersteller sowie zugelassene Servicezentren begünstigen, während periodische indonesische RKAB-Quotenbeschränkungen, einschließlich Minendrosselungen bei Ausschöpfung der Quoten, kurzfristige physische Risiken für die Verfügbarkeit von Ausgangsmaterial und die Beschaffungsplanung schaffen können.
Wettbewerbslandschaft
Der globale Markt für Nickellegierungen ist mäßig konsolidiert, wobei die fünf größten Akteure einen erheblichen Marktanteil halten. Wettbewerbsvorteile hängen von der AS9100- und ASME-Abschnitt-III-Akkreditierung, der Kompetenz in der additiven Fertigung und nachweislich geringen CO₂-Fußabdrücken ab. Sandviks Osprey-Einheit liefert gasatomisiertes Inconel- und Hastelloy-Pulver, das es Triebwerks-OEMs ermöglicht, topologieoptimierte Teile zu qualifizieren, ohne in Atomisierungsanlagen investieren zu müssen. Kleinere Marktteilnehmer nutzen schnelle Servicecentren und digitale Lagerbestände, um Spotgelegenheiten zu nutzen, wenn integrierte Werke Lieferzeiten von 12–16 Wochen angeben. Die Markteintrittsbarrieren bleiben hoch; die Nuklearqualifizierung erfordert ein Jahrzehnt an Kriechbruchdaten, und Luft- und Raumfahrtunternehmen führen umfassende Lieferantenaudits durch. Hochentropie-Legierungen, die derzeit unter einem NASA-Patent stehen, signalisieren eine potenzielle technologische Disruption, befinden sich jedoch noch im Labormaßstab. Insgesamt verankern Kapitalintensität und Zertifizierungshürden einen dauerhaften Wettbewerbsgraben für etablierte Unternehmen im Markt für Nickellegierungen.
Marktführer in der Nickellegierungsbranche
-
ATI
-
Haynes International
-
VDM Metals
-
CRS Holdings, LLC.
-
thyssenkrupp Materials NA, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nickel-Legierungen Markt Unternehmen in diesem Bericht
- ATI
- Haynes International
- VDM Metals
- thyssenkrupp Materials NA, Inc.
- CRS Holdings, LLC.
- Precision Castparts Corp.
- NeoNickel
- Sandvik AB
- voestalpine Specialty Metals
- SANYO SPECIAL STEEL Co., Ltd.
- Nippon Yakin Kogyo
- JLC Electromet Pvt. Ltd.
- Berkshire Hathaway Inc.
- Kennametal Inc.
- Proterial, Ltd.
- Alloys International, Inc.
- Eramet
- Arconic
- Outokumpu
- GLENCORE
Marktchancen und Zukunftsaussichten
Kurzfristiger Freiraum konzentriert sich auf hochwertige, zertifizierte Kapazitäten und Verarbeitungsschritte, die die Vorlaufzeiten für Anwendungen in Luft- und Raumfahrt sowie im Energiewandel verkürzen, insbesondere VIM/Umschmelzen, Präzisionsschmieden und die Versorgung mit gasverdüstem Pulver für die additive Fertigung. Im April 2026 gab ATI eine Kapazitätserweiterung für Nickelsuperlegierungen an seinem Standort in Monroe, North Carolina (Bakers South) bekannt, im Zentrum ein neuer Vakuuminduktionsschmelzofen, was auf fortgesetzte Investitionen in hochwertige Schmelzfähigkeiten für enge Chemiefenster und Qualifizierungsanforderungen hindeutet.
Ein zweiter Chancenbereich betrifft kohlenstoffarme und rückverfolgbare Nickel- und Legierungsprodukte, da sich die Beschaffungskriterien in Luft- und Raumfahrt, Batterien und Energieinfrastruktur verschärfen. Im Juli 2026 ging Canada Nickel eine Partnerschaft mit RWE Supply and Trading ein, um kohlenstoffarme Zwischenprodukte aus Edelstahl und Legierungsstahl über seine Net-Zero-Metals-Plattform unter Verwendung von Ausgangsmaterial aus dem Crawford-Projekt zu kommerzialisieren, was strukturierte Kommerzialisierungskanäle für Metalleinheiten mit geringerem Fußabdruck widerspiegelt. Auf der technologischen Seite wurde 2026 der Einsatz von KI- und IoT-gestützter metallurgischer Modellierung genutzt, um die Entwicklungszyklen spezieller Ni-Cr-Fe-Legierungen zu verkürzen und schnellere Iterationen bei Güten für Wasserstoffturbinen, SMR-Komponenten und andere Hochtemperatur-Industrieanlagen zu unterstützen.
Neueste Industrielle Entwicklungen in Nickel-Legierungen Markt
- Juni 2026: Haynes International bestätigte Inbetriebnahmearbeiten für eine vollständig integrierte hydraulische Radialschmiedeanlage (SMX 800/25 MN) von der SMS group, mit geplantem Abschluss im Jahr 2027, um die Produktionskapazität für nickel- und kobaltbasierte Legierungen zu erhöhen. Die Investition soll den Schmiededurchsatz für Luft- und Raumfahrt sowie andere Hochleistungsanwendungen erhöhen, bei denen die Verarbeitungskapazität und strenge Prozesskontrolle ebenso wichtig sind wie die Schmelzversorgung.
- August 2025: Haynes International stellte HASTELLOY WR-66 vor und ergänzte damit sein Portfolio um eine neue korrosionsbeständige Legierungsoption. Die Einführung neuer Güten kann Requalifizierungszyklen unterstützen und Endanwendern eine zusätzliche Spezifikationswahl bieten, wenn Rohstoffvolatilität oder Lieferkettenbeschränkungen etablierte Chemien beeinflussen.
- November 2024: Acerinox schloss die Übernahme von Haynes International für etwa 970 Millionen USD ab und bildete die Acerinox High-Performance Alloys (HPA) Division. Der Zusammenschluss erweiterte die Plattform für Hochleistungslegierungen neben bestehenden Fähigkeiten, mit Auswirkungen auf eine stärker integrierte Produktentwicklung und Versorgungsabdeckung über verschiedene Nickellegierungsformen hinweg.
Nickel-Legierungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst fertige Nickel-Legierungswerkstoffe, die in kommerzieller Form verkauft werden, bei denen Nickel das primäre Basismetall ist und die Legierung aufgrund ihrer Korrosionsbeständigkeit, Hochtemperaturfestigkeit oder Zähigkeit in anspruchsvollen Umgebungen erworben wird.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind reines Nickelmetall, Nickelerz und chemische Zwischenprodukte sowie fertige Anlagen, bei denen Legierungen nur einen geringfügigen Anteil an der Stückliste ausmachen.
Segmentierungsübersicht
- Nach Legierungstyp
- Hitzebeständige Nickellegierungen
- Korrosionsbeständige Nickellegierungen
- Elektrisch widerstandsfähige Nickellegierungen
- Nickellegierungen mit geringer Ausdehnung
- Formgedächtnis- und hochfeste Legierungen
- Nach Nickeltyp
- Nickel-Chrom-Eisen-Legierungen
- Nickel-Kupfer-Legierungen
- Nickel-Eisen-Legierungen
- Nickel-Chrom-Molybdän-Legierungen
- Sonstige Typen
- Nach Endverbrauchsbranche
- Luft- und Raumfahrt
- Elektro und Elektronik
- Öl und Gas
- Chemische Verarbeitung
- Automobilindustrie
- Sonstige Endverbrauchsbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Angebots- und Nachfragekontexts für Nickel-Legierungen und grenzt diesen anschließend auf die tatsächlich gehandelten und verbrauchten Legierungsformen ein. Wir beziehen uns auf öffentliche Quellen wie USGS-Statistiken zu Mineralien und Metallen, UN-Comtrade-Zollhandelstabellen, Länderberichte der International Trade Administration sowie Energie- und Industriestatistiken von Behörden wie der IEA und der US EIA, die dabei helfen, Metallverbrauch, Industrieproduktion und Handelsrichtungen zu verankern.
Anschließend werden die Modelleingaben anhand von Jahresberichten und Investorenpräsentationen der Unternehmen, geprüften Einreichungen soweit verfügbar sowie technischen Publikationen wie ASM International-Handbüchern und begutachteten metallurgischen Fachzeitschriften gegengeprüft, um typische Legierungsfamilien, Endanwendungen und Substitutionsverhalten zu bestätigen. Kostenpflichtiger Datenbankzugang wird nur in begrenztem Umfang genutzt, um das finanzielle Screening von Unternehmen, Patentrecherchen und importexportseitige Sendungsüberprüfungen zu beschleunigen, wenn öffentliche Datenreihen unvollständig sind. Die hier aufgeführten Sekundärquellen sind illustrativ; weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was als Nickel-Legierungsvolumen gegenüber angrenzenden Edelstahl- und Spezialstahlprodukten gezählt wird, und um die Preis- und Mixannahmen einem Belastungstest zu unterziehen. Interviews mit Werkstoffherstellern, Händlern, Servicezentren sowie Beschaffungs- und Technikverantwortlichen aus wichtigen Endverbrauchsindustrien in APAC, EMEA und Amerika halfen dabei, regionale Nachfragesignale und Handelsströme mit den in Sekundärdatensätzen erscheinenden Daten abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 28 % | Führungskräfte (CXOs): 17 % | APAC: 52 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich durch eine Top-down-Rekonstruktion, die bei Produktions- und Handelssignalen für Nickel-Legierungen ansetzt und anschließend Form- und Endverwendungszuordnungsfaktoren anwendet, um einen adressierbaren Nachfragepool nach Region zu ermitteln. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferanten- und Händlervolumina, Kanalüberprüfungen typischer Bestellmuster sowie eine Plausibilitätsprüfung aus Durchschnittspreis multipliziert mit Volumen für einige gängige Legierungsfamilien, bevor abschließende Anpassungen vorgenommen werden.
Zu den wichtigsten Modelleingaben zählen Luft- und Raumfahrtbau sowie Wartungsaktivitäten, Investitionsausgaben im Öl- und Gasbereich sowie Raffinerieleistung, Kapazitätserweiterungen in der chemischen Verarbeitung, Nachfrage nach Stromerzeugung und industriellen Wärmeanlagen sowie beobachtete Bewegungen bei Nickel- und Legierungszuschlägen, die das Kaufverhalten beeinflussen. Wo Datenlücken in kleineren Regionen auftreten, werden Proxy-Indikatoren wie Industrieproduktion und Importabhängigkeit verwendet und anschließend durch Interview-Feedback korrigiert. Für die Prognose wird eine Szenarioanalyse rund um Makrozyklen und Nickelschwankungen angewendet, und die endgültige Entwicklung wird festgelegt, nachdem die Treiber mit den Erwartungen der Branchenteilnehmer hinsichtlich Lieferzeiten, Substitution und Lagerverhalten abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Handelsbilanz, nachgelagerten Trends in der Industrieproduktion und Kapazitätsankündigungen und untersuchen Ausreißer vor der Freigabe durch ein Peer-Review.
Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. starke Nickelpreisveränderungen, größere Kapazitätsschließungen oder politische Maßnahmen, die den Handel beeinflussen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit das Modell die neuesten öffentlichen Veröffentlichungen und etwaiges neues Primärfeedback widerspiegelt.
Marktgröße für Nickel-Legierungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Nickel-Legierungen können variieren, selbst wenn das Thema identisch klingt, da Unternehmen nicht immer dieselben Produkte, Einheiten und Preismechanismen berücksichtigen. Unterschiede entstehen auch durch das gewählte Basisjahr, die Art der Verrechnung des regionalen Handels sowie dadurch, ob die Schätzung aktualisiert wird, wenn sich Metallpreise und Zuschläge schnell verändern.
Die wesentliche Diskrepanz entsteht durch die Vermischung von Wert und Volumen auf eine Weise, die versehentlich zu einer Doppelzählung der Legierungszuschlagsinflation führen kann; Mordor Intelligence hält die Kernmarktgröße in Volumenbegriffen (Kilotonnen) und verwendet Preise nur als Gegenprüfung, anstatt Nickelschwankungen den Gesamtwert bestimmen zu lassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 500,07 Kilotonnen (2026) | |
| Branchenforschungsanbieter A | 15,79 Milliarden USD (2024) | Berichtet den Markt in Wertbegriffen für ein anderes Basisjahr; der Gesamtwert kann sich hauptsächlich mit Nickelpreis- und Zuschlagsannahmen verschieben und nicht mit dem versandten Legierungsvolumen. |
| Branchenforschungsanbieter B | 14,70 Milliarden USD (2024) | Verwendet eine wertbasierte Definition und ein Prognosefenster, das einen breiteren Satz an Hochleistungslegierungserlösen einschließen kann, die möglicherweise nicht auf gehandelte Nickel-Legierungsmaterialformen gefiltert sind. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl der Einheit und den Umfang des Geltungsbereichs, da eine volumenverankerte Betrachtung nicht allein aufgrund von Metallpreisveränderungen wächst oder schrumpft. Durch die Verknüpfung der Größe mit messbaren Nachfragetreibern und anschließende Validierung durch Kanal-Feedback bleibt die Schätzung leichter mit Produktions- und Handelssignalen in den Regionen in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Nickellegierungen im Jahr 2026?
Der Markt umfasst im Jahr 2026 500,07 Kilotonnen und wird voraussichtlich bis 2031 646,51 Kilotonnen erreichen.
Wie hoch ist die erwartete Wachstumsrate für Nickellegierungen bis 2031?
Das Marktvolumen wird voraussichtlich mit einem CAGR von 5,27 % über den Zeitraum 2026–2031 steigen, angetrieben durch Luft- und Raumfahrt, EV-Batterien, kleine modulare Reaktoren und Wasserstoffturbinen.
Welches Legierungssegment hat den größten Marktanteil?
Hitzebeständige Nickellegierungen (einschließlich Superlegierungen) führten 2025 mit einem Anteil von 47,76 %, dank ihrer unverzichtbaren Rolle in Hochtemperatur- und Hochbelastungsumgebungen.
Welche Endverbrauchsbranche wächst am schnellsten?
Die Nachfrage aus der Luft- und Raumfahrt wird voraussichtlich mit einem CAGR von 7,23 % wachsen, angetrieben durch steigende globale Flugzeugproduktion und Triebwerksersatz.
Welche Region wird den größten Teil der neuen Nachfrage antreiben?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 jährlich um 7,56 % wachsen, gestützt durch indonesische Verarbeitungskapazitäten und chinesische Edelstahlproduktion.