
Neuroendoskopie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
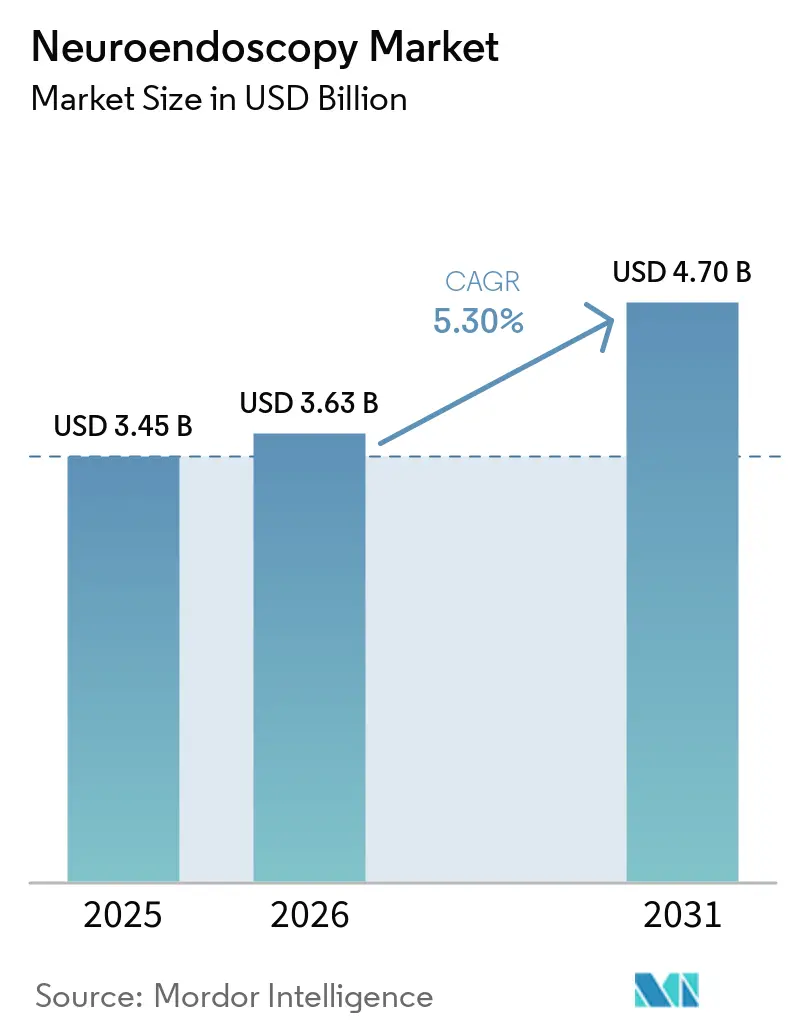
| Marktgröße (2026) | 3.63 Milliarden US-Dollar |
| Marktgröße (2031) | 4.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.30 % |
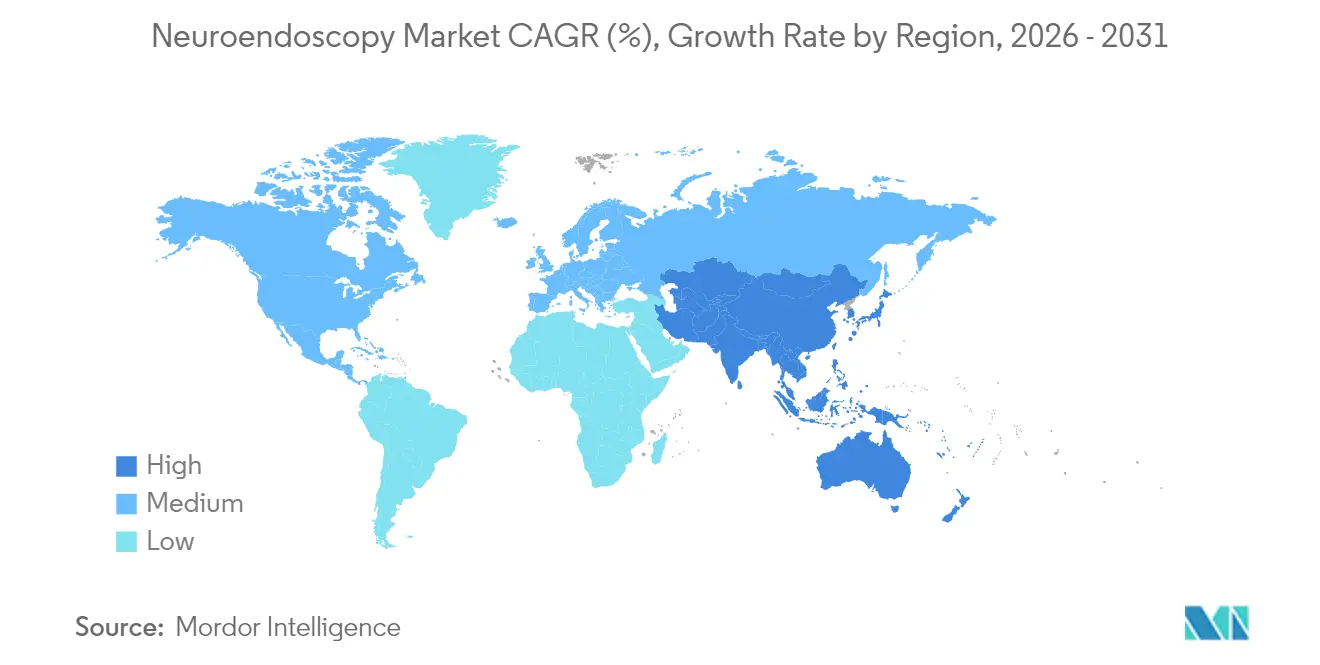
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Neuroendoskopie-Marktanalyse von Mordor Intelligence
Die Größe des Neuroendoskopie-Marktes wird voraussichtlich von 3,45 Milliarden USD im Jahr 2025 auf 3,63 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,30 % über den Zeitraum 2026–2031 einen Wert von 4,7 Milliarden USD erreichen. Diese Expansion spiegelt die wachsende Präferenz für minimalinvasive Eingriffe wider, die die Erholungszeit verkürzen und gleichzeitig die neurologische Funktion erhalten. Der Schwung wird durch die gegenseitige Befruchtung von hochauflösender Optik, Navigationssoftware, Robotik und KI-gesteuerter Bildanalyse aufrechterhalten, die gemeinsam die Anwendungsmöglichkeiten der endoskopischen Neurochirurgie erweitern und die Verfahrensgenauigkeit steigern. Einweginstrumente – obwohl noch in der Minderheit – gewinnen Marktanteile, da die Prioritäten der Infektionskontrolle zunehmen, und die wachsende installierte Basis navigationsintegrierter Türme senkt die Hürden für die klinische Einführung. Die Wettbewerbsdynamik bleibt mäßig konzentriert: Große multinationale Unternehmen nutzen globale Distribution und F&E-Skalierung, während spezialisierte Neueinsteiger bei Einweggeräten und pädiatrischen Plattformen Fortschritte erzielen. Gegenwind besteht dort, wo Krankenhäuser Schwierigkeiten haben, Investitionsgüter zu finanzieren, und wo die steile Lernkurve die Akzeptanz bei Chirurgen verlangsamt, insbesondere außerhalb erstklassiger Zentren.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung expandierten transkranielle Eingriffe bis 2031 mit einer CAGR von 9,12 %, während intraventrikuläre Techniken im Jahr 2025 einen Umsatzanteil von 42,30 % behielten.
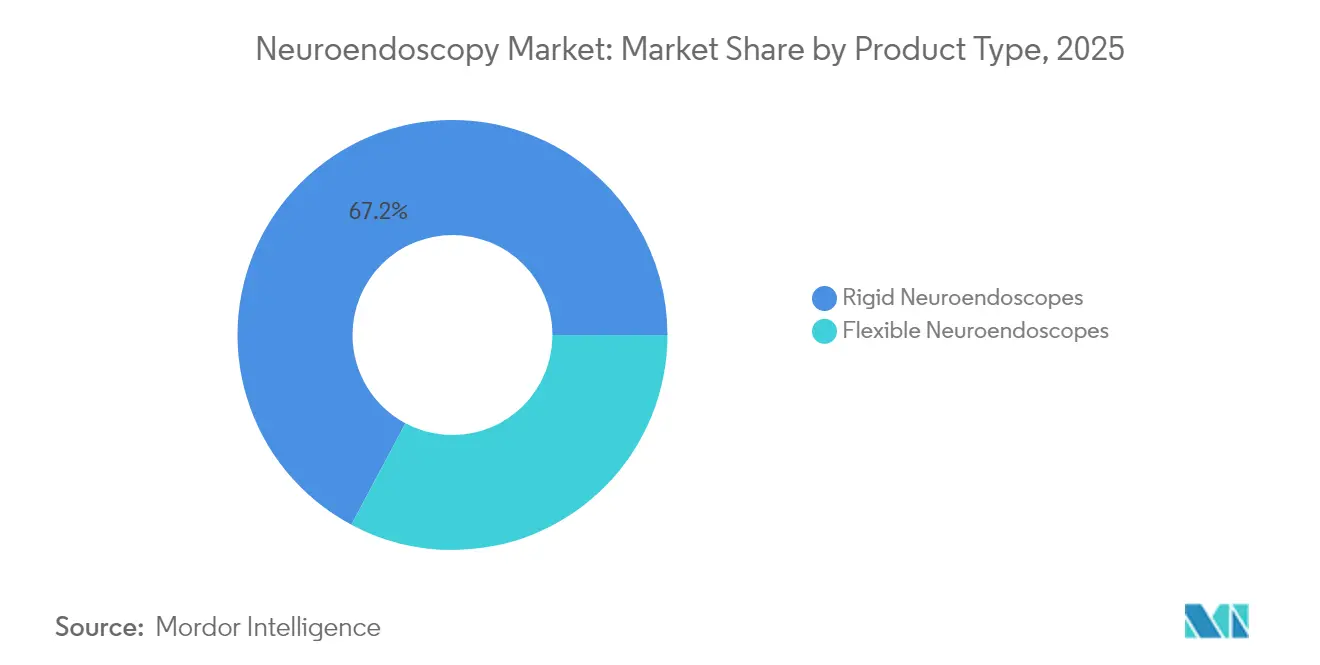
- Nach Produkttyp hielten starre Endoskope im Jahr 2025 einen Marktanteil von 67,20 % am Neuroendoskopie-Markt; flexible Endoskope werden voraussichtlich bis 2031 mit einer CAGR von 8,06 % wachsen.
- Nach Verwendbarkeit entfielen im Jahr 2025 66,25 % des Neuroendoskopie-Marktvolumens auf wiederverwendbare Instrumente; die Einwegkategorie verzeichnet bis 2031 eine CAGR von 7,62 %.
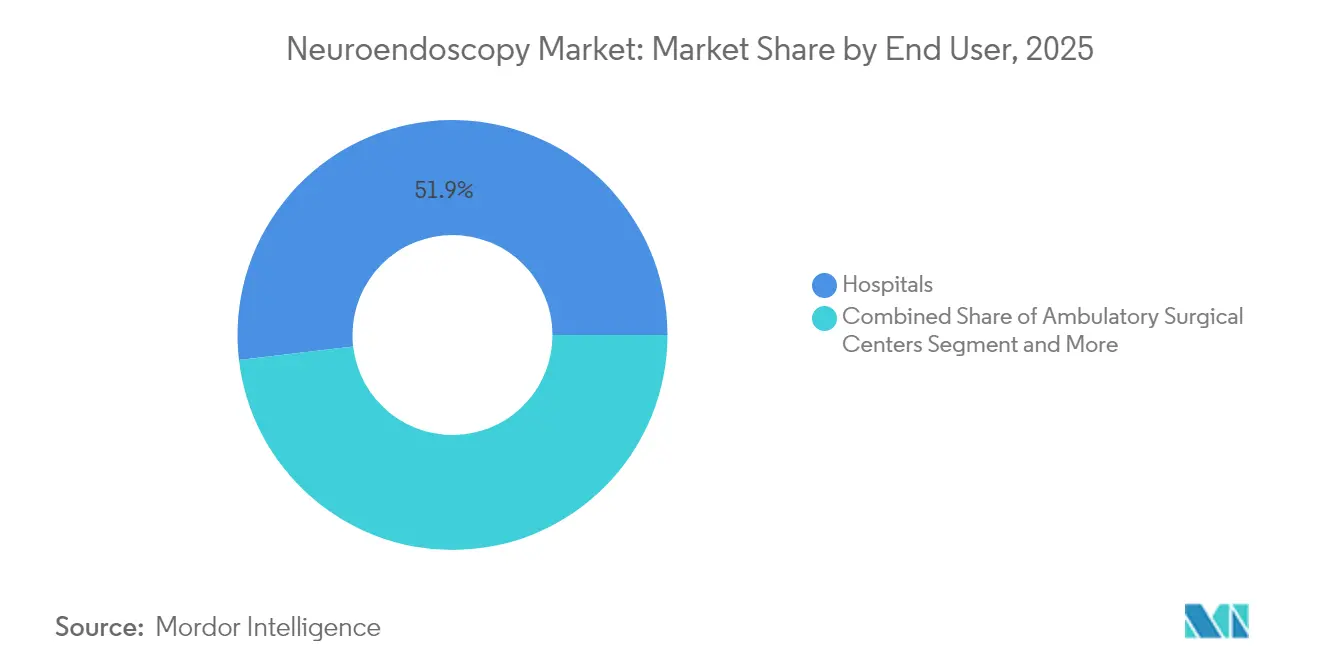
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 51,85 % des Neuroendoskopie-Marktvolumens, während ambulante Zentren zwischen 2026 und 2031 eine CAGR von 7,74 % verzeichnen werden.
- Nach Patientendemografie entfielen im Jahr 2025 69,10 % des Marktvolumens auf Erwachsene, und die pädiatrische Kohorte wächst bis 2031 mit einer CAGR von 7,28 %.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,40 %; der asiatisch-pazifische Raum verzeichnet mit 8,83 % die schnellste regionale CAGR im Zeitraum 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Belastung durch Hirn- und Schädelbasistumore Steigende Nachfrage nach minimalinvasiver Neuroendoskopie | +1,8 | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in Optik, Visualisierung und Navigation zur Verbesserung klinischer Ergebnisse | +1,2 | Nordamerika, Europa und fortgeschrittene Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur und neurochirurgischer Kapazitäten in Schwellenländern | +1,5 | Kernmärkte im asiatisch-pazifischen Raum (China, Indien) mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Günstige regulatorische und Erstattungsrichtlinien zur Unterstützung der Einführung neuroendoskopischer Geräte | +0,9 | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit der alternden Bevölkerung für neurologische Erkrankungen stimuliert das Eingriffvolumen | +1,1 | Global, mit stärkerer Auswirkung in Japan, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Belastung durch Hirn- und Schädelbasistumore steigert die Nachfrage nach minimalinvasiver Neuroendoskopie
Die weltweite Prävalenz von Erkrankungen des Nervensystems betrifft 3,8 Milliarden Menschen, und Tumoren des zentralen Nervensystems verursachen eine wachsende Krankheitslast. Das Glioblastoma multiforme bleibt schwer behandelbar und veranlasst Chirurgen, Ansätze zu verfolgen, die kortikale Schäden reduzieren und gleichzeitig eine maximale sichere Resektion ermöglichen. Klinische Studien, die 2024 veröffentlicht wurden, zeigen, dass neuroendoskopische Resektionen Kraniotomieflächen erfordern, die bis zu 70 % kleiner sind als bei der konventionellen Mikrochirurgie, bei vergleichbar hohen Extirpationsraten und geringerer Komplikationshäufigkeit. Diese Ergebnisse verstärken den Trend hin zu minimalinvasiven Techniken, da die Fallzahlen steigen, und stützen eine anhaltende Nachfrage im Neuroendoskopie-Markt.
Technologische Fortschritte in Optik, Visualisierung und Navigation zur Verbesserung klinischer Ergebnisse
Die Echtzeit-3D-Rekonstruktion in Verbindung mit der Neuroendoskopie hat die Genauigkeit der Shunt-Platzierung bei Hydrozephalus verbessert und die Komplikationen durch Fehllage in jüngsten multizentrischen Studien reduziert. Eigens entwickelte Roboterarme stabilisieren die Instrumentierung in engen Zugangswegen und bieten eine Zittersuppression im Submillimeterbereich, wodurch bisher unzugängliche Läsionen erreichbar werden. Zusammen stärken diese Fortschritte das Vertrauen der Chirurgen und verkürzen die Operationszeiten in früh adoptierenden Einrichtungen, was eine breitere Akzeptanz im Neuroendoskopie-Markt fördert.
Ausbau der Gesundheitsinfrastruktur und neurochirurgischer Kapazitäten in Schwellenländern
China und Indien stellen Rekordsummen für neurochirurgische Einheiten bereit, und inländische Anbieter bringen wettbewerbsfähig bepreiste Einweg-Endoskope auf den Markt, die Importe unterbieten. Das Sri Sathya Sai Institute in Indien hat gezeigt, dass ein kostenfreies Modell für Patienten über zwei Jahrzehnte hinweg 34.000 Neurochirurgien mit modernen endoskopischen Plattformen ermöglichen kann, was die Machbarkeit einer Volumenerweiterung in ressourcenbeschränkten Kontexten unterstreicht[1].
Günstige regulatorische und Erstattungsrichtlinien zur Unterstützung der Einführung neuroendoskopischer Geräte
Eine Kosteneffektivitätsanalyse aus dem Jahr 2024, die MR-geführte Lasertherapie mit offener Kraniotomie bei Strahlungsnekrose verglich, berichtete von einem inkrementellen Kosteneffektivitätsverhältnis von –183.464 USD pro QALY aufgrund kürzerer Verweildauer und geringerer Komplikationsraten. Die Belege dafür, dass minimalinvasive Wege die Ausgaben reduzieren, fließen in die Erstattungsentscheidungen der Kostenträger in den Vereinigten Staaten und Europa ein und beschleunigen die Beschaffungszyklen für Investitionsgüter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Wartungskosten fortschrittlicher neuroendoskopischer Systeme schränken die Einführung in ressourcenbeschränkten Umgebungen ein | -1,2 | Global, mit stärkerer Auswirkung in Entwicklungsregionen | Mittelfristig (2–4 Jahre) |
| Steile Lernkurve und begrenzte Chirurgenausbildung beeinflussen die Einführungsraten von Verfahren | -0,8 | Global, mit stärkerer Auswirkung in Regionen mit weniger spezialisierten Ausbildungszentren | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Aufbereitung von Geräten, Sterilität und damit verbundener Rechtsstreitigkeiten | -0,6 | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Wartungskosten fortschrittlicher Systeme schränken die Einführung ein
Die Beschaffung navigationsbereit ausgestatteter Türme, hochauflösender Kameras und starrer Endoskope übersteigt in einkommensschwachen Umgebungen häufig das jährliche Gerätebudget einer Abteilung. Laufende Kalibrierungs- und Serviceverträge belasten die Finanzen zusätzlich und vergrößern die Lücke zwischen einkommensstarken und einkommensschwachen Einrichtungen, in denen der neurochirurgische Bedarf stark steigt.
Steile Lernkurve und begrenzte Chirurgenausbildung beeinflussen die Einführungsraten
Die endoskopische Neurochirurgie erfordert Geschick bei der bimanuellen Manipulation in engen Operationsfeldern. Umfragen zeigen, dass fast ein Drittel der Chirurgen die Einführung aufgrund unzureichender Ausbildungsmöglichkeiten und des wahrgenommenen Komplikationsrisikos in frühen Fällen zögert[2]. Programmdirektoren erweitern simulatorbasierte Lehrpläne, doch die Kapazitäten bleiben im Verhältnis zur globalen Nachfrage unzureichend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Starre Endoskope dominieren, während Einwegprodukte an Dynamik gewinnenStarre Endoskope erzielten im Jahr 2025 67,20 % des Umsatzes und untermauern den Marktanteilsvorteil des Neuroendoskopie-Marktes für Systeme, die kristallklare Optik bieten, die für intraventrikuläre und Schädelbasiskorridore geeignet ist. Flexible Endoskope beschleunigen sich mit einer CAGR von 8,06 % von 2026 bis 2031. Hersteller verkleinern die distalen Spitzendurchmesser auf unter 4 mm und integrieren Chip-on-the-Tip-Kameras, die wiederverwendbaren Gegenstücken in der Auflösung ebenbürtig sind. Augmented-Reality-Overlays projizieren nun anatomische Orientierungspunkte direkt auf die Chirurgendisplays – eine Funktion, die in multizentrischen Studien evaluiert wird.
Fortschritte in der Polymeroptik und recycelbaren Verpackungen zielen darauf ab, Umweltbedenken zu mindern, die von Nachhaltigkeitsgremien der Krankenhäuser geäußert werden. Frühe Lebenszyklusbewertungen legen nahe, dass eine CO₂-neutrale Produktion ausgewählter Einwegmodelle erreichbar ist, wenn erneuerbare Energiequellen mehr als 60 % des gesamten Fertigungsverbrauchs ausmachen. Da sich die Preise zwischen Premium-Wiederverwendungssets und schlüsselfertigen Einwegsets annähern, überarbeiten Krankenhäuser Wertanalysen, die Ausfallzeiten durch Endoskopschäden oder Dekontaminationsrückstände berücksichtigen.



Nach Verwendbarkeit:
Wiederverwendbare Instrumente stehen vor NachhaltigkeitsherausforderungenWiederverwendbare Einheiten machen im Jahr 2025 66,25 % des Neuroendoskopie-Marktvolumens aus, dank der Amortisation über Hunderte von Eingriffen. Dekontaminationsprotokolle erfordern jedoch mehrstufige Arbeitsabläufe, die Arbeits- und Chemikalienkosten erhöhen und Einrichtungen dem Risiko von Compliance-Verstößen aussetzen. Das NICE hat darauf hingewiesen, dass Einweg-Endoskope kostenunwirksam sein können, wenn eine leistungsstarke Aufbereitungsinfrastruktur vorhanden ist, erkennt jedoch auch Aufbereitungsfehler als rechtlichen Streitpunkt an.
Änderungen im Industriedesign – abnehmbare Lichtkabel, kratzfeste Saphirfenster und verstärkte Winkelmechanismen – verlängern die Lebensdauer wiederverwendbarer Endoskope über 2.000 Zyklen hinaus und senken die Kostenkurven zugunsten der Beibehaltung. Parallele Arbeiten an biologisch abbaubaren Polymeren für Einwegkanäle signalisieren eine eventuelle Konvergenz, bei der klinische, wirtschaftliche und ökologische Kennzahlen gleichzeitig erfüllt werden können.
Nach Anwendung:
Transkranielle Ansätze erweitern die verfahrenstechnischen HorizonteIntraventrikuläre Eingriffe, angeführt von der endoskopischen dritten Ventrikulostomie, hielten im Jahr 2025 42,30 % des Umsatzes. Das Neuroendoskopie-Marktvolumen für transkranielle Techniken wächst am schnellsten mit einer CAGR von 9,12 %, da supraorbitale Schlüssellochzugänge den Zugang zu Aneurysmen, Meningeomen und Kraniopharyngeomen ermöglichen und dabei die Knochenentfernung auf eine durchschnittliche Öffnung von 3,77 cm begrenzen. Klinische Serien dokumentieren 81 % günstige Ergebnisse beim Aneurysma-Clipping mit diesem Hybridansatz und 89 % bei raumfordernden Läsionen.
Endonasale Zugangswege bleiben für Hypophysenadenome entscheidend; randomisierte Kohorten, die während der Resektion eine reservierte Magensonde einbezogen, verzeichneten geringere postoperative Übelkeit, reduzierte Halsschmerzwerte und kürzere stationäre Aufenthalte. Die Diversifizierung in die Unterstützung zerebrovaskulärer Bypässe und die Fenestration spinaler intraduraler Zysten unterstreicht den wachsenden Nutzen und positioniert das Wachstum des Neuroendoskopie-Marktes über mehrere Subspezialitäten hinweg.
Nach Endnutzer:
Ambulante Zentren treiben die Verlagerung von Eingriffen voranKrankenhäuser behielten im Jahr 2025 51,85 % der Umsätze, da komplexe Tumorresektionen und akute Hydrozephalusfälle eine Intensivstation als Rückhalt erfordern. Dennoch verzeichnen ambulante chirurgische Zentren bis 2031 eine CAGR von 7,74 %, angetrieben durch Kostenträger, die elektive Biopsien und risikoarme Zystenfenestrationen in kostengünstigere Einrichtungen lenken. Workflow-Effizienz – einschließlich Entlassung am selben Tag und gebündelter Preisgestaltung – steigert die Patientenzufriedenheit und gibt stationäre Betten für die Versorgung mit höherem Schweregrad frei. Spezialkliniken für Schädelbasiserkrankungen oder pädiatrischen Hydrozephalus entstehen ebenfalls und nutzen fokussiertes Fachwissen, um Wartelisten zu verkürzen.
Akademische Institute generieren weiterhin Technikinnovationen und halten stetige, aber kleinere Eingriffszahlen aufrecht; ihr Einfluss auf Leitlinien und die Chirurgenausbildung verstärkt die nachgelagerte Einführung in kommunalen Einrichtungen.

Nach Patientendemografie:
Pädiatrische Anwendungen zeigen beschleunigtes WachstumErwachsene machen 69,10 % der Eingriffe im Jahr 2025 aus, doch pädiatrische Fälle steigen mit einer CAGR von 7,28 %, da die Neuroendoskopie in der Lage ist, sich entwickelndes Nervengewebe zu schonen. Die endoskopische dritte Ventrikulostomie mit Plexus-choroideus-Kauterisation konkurriert nun mit Shunts bei Säuglingen und liefert reduzierte Infektions- und Revisionsraten. Bis zu 56,7 % der pädiatrischen Hirntumorpatienten weisen einen Hydrozephalus auf, was die ventrikuläre Endoskopie zu einem integralen Bestandteil der multidisziplinären Versorgung macht. Fallberichte beschreiben ihre Rolle bei der kombinierten Behandlung des disseminierten Medulloblastoms und bestätigen damit die Vielseitigkeit der Modalität.
Miniaturisierte Endoskope – Außendurchmesser unter 2 mm – und flexible Biopsiezangen, die auf kleinere Ventrikel zugeschnitten sind, haben die Sicherheitsprofile verbessert. Pädiatrisch ausgerichtete Gerätemarkteinführungen stellen daher eine strategische Wachstumsgrenze für Hersteller dar, die eine Differenzierung anstreben.
Geografische Analyse
Neuroendoskopie-Markt Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 37,40 %, gestützt durch fortschrittliche Krankenhausnetzwerke, schnelle FDA-Zulassungsverfahren und eine hohe Dichte an neurochirurgischer Ausbildung. KI-gestützte Planungsplattformen werden zunehmend in Navigationssysteme integriert, was die Resektionsränder präzisiert und die Erfolgsquoten beim ersten Eingriff verbessert.
Neuroendoskopie-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 8,83 % bis 2031. Japans alternde Bevölkerung in Verbindung mit der Universalversicherung treibt robuste Geräteaustauschraten an. Chinesische Inlandshersteller, wie Scivita Medical Technology, fordern ausländische Marktführer heraus, was auf einen Wandel im Anbietermix hindeutet. Indiens Expansion öffentlich-privater Krankenhäuser erweitert den Zugang zu endoskopischen Einheiten, während Ausbildungsaustausche mit globalen Zentren das prozedurale Kompetenzniveau anheben.
Neuroendoskopie-Markt EMEA und Lateinamerika
Europa hält einen bedeutenden Marktanteil, da nationale Gesundheitssysteme minimalinvasive Strategien zur Verkürzung der Verweildauer fördern. Im Nahen Osten und Afrika werden gezielte Investitionen in tertiäre Zentren innerhalb des Golfkooperationsrats und in Südafrika beobachtet. In Lateinamerika führen Brasilien und Argentinien die Einführung an, unterstützt durch akademische Partnerschaften und gemeinnützige Initiativen; die Neurosurgery Outreach Foundation hat durch 1.985 in ressourcenarmen Umgebungen durchgeführte Operationen eine skalierbare Wirkung nachgewiesen.
Regulatorisches Umfeld
Neuroendoskopiesysteme und -zubehör werden als Medizinprodukte reguliert, wobei der Marktzugang typischerweise über eine Zulassungsprüfung vor Markteinführung und die Einhaltung von Qualitätsmanagementsystemen erfolgt. In den Vereinigten Staaten überwacht das FDA Center for Devices and Radiological Health (CDRH) die Betriebsregistrierung und Produktlistung und verlangt in der Regel ein 510(k)-Verfahren oder, bei Indikationen mit höherem Risiko, eine Premarket Approval. Dies wird durch die Einhaltung der Quality Management System Regulation (21 CFR 820) ergänzt, die sich auf Designkontrollen, Kennzeichnung und Rückverfolgbarkeit nach dem Inverkehrbringen für Endoskope, Kamerasysteme und vernetzte Navigationskomponenten auswirkt, die in neurochirurgischen Arbeitsabläufen eingesetzt werden.
In Europa regelt die Verordnung (EU) 2017/745 (MDR) das Inverkehrbringen von Neuroendoskopiegeräten, mit verschärften Anforderungen an klinische Nachweise, Überwachung nach dem Inverkehrbringen und Konformitätsbewertung durch benannte Stellen. Der ab Januar 2026 geltende konsolidierte MDR-Text spiegelt laufende Anpassungen wider, und die Europäische Kommission verfolgt zudem Änderungen, die den Verwaltungsaufwand verringern und die Verfügbarkeit von Produkten verbessern sollen (einschließlich eines Vorschlags von 2025 zur Änderung von MDR/IVDR). Für die Angleichung an Normen bietet ISO 8600-1:2025 Endoskop-Terminologie sowie allgemeine Sicherheits- und Leistungsanforderungen, die harmonisierte Erwartungen zwischen Herstellern und Regulierungsbehörden unterstützen, ergänzt durch internationale Konvergenzbemühungen im Rahmen des International Medical Device Regulators Forum (IMDRF).
Wettbewerbslandschaft
Marktkonzentration
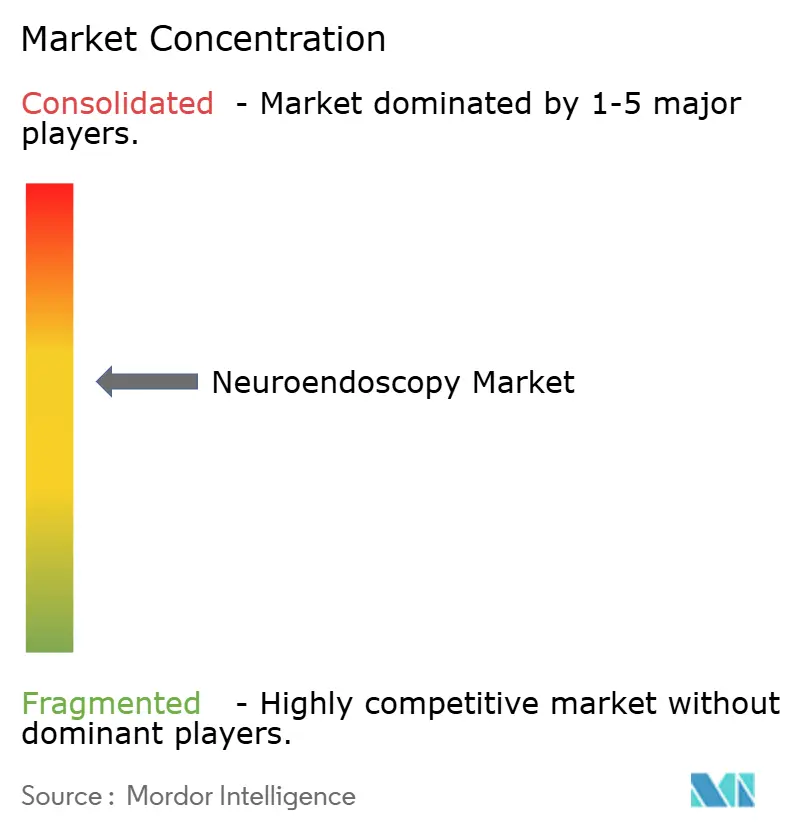
Die Marktkonzentration ist moderat: Medtronic, KARL STORZ und Olympus nutzen ihre globale Reichweite, aber spezialisierte Unternehmen schließen die Lücken durch fokussierte F&E. Medtronics FDA-Zulassung im Jahr 2024 für die Tiefenhirnstimulation im Schlafzustand unterstreicht seine Führungsrolle bei integrierten Plattformen, die mit Neuroendoskopie-Türmen zusammenarbeiten. KARL STORZ erweiterte im April 2025 seine Einweg-Visualisierungslinie und zielt damit auf infektionskontrollsensible Segmente ab. ClearPoint Neuro hat in MRT-geführte stereotaktische Systeme investiert, die mit endoskopischen Ports kompatibel sind und die Echtzeit-Trajektorienüberwachung verbessern.
Patentanmeldungen heben Instrumentenverfolgungsalgorithmen hervor, die Werkzeugtyp und -ausrichtung automatisch erkennen und versprechen, Fehleinsätze zu reduzieren und digitale chirurgische Protokolle zu rationalisieren. Regionale Herausforderer konzentrieren sich auf niedrigere Preissegmente und pädiatrische Indikationen. Es bestehen Möglichkeiten, umweltfreundlichere Einweg-Endoskope zu entwickeln, Fluoreszenzbildgebung zu integrieren und tragbare Türme für neurochirurgische Feldeinsätze zu entwickeln.
Marktführer der Neuroendoskopie-Branche
-
Adeor Medical AG
-
B. Braun Melsungen AG
-
Clarus Medical
-
KARL STORZ SE & Co. KG
-
Machida Endoscope Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neuroendoskopie-Markt Unternehmen in diesem Bericht
- Adeor Medical
- B. Braun
- Karl Storz
- Medtronic
- Olympus
- Stryker
- FUJIFILM
- Carl Zeiss
- Pentax Medical (HOYA Corp.)
- Ackermann Instrumente
- Clarus Medical
- Machida Endoscope
- Schindler Endoskopie Technologie
- Tonglu Wanhe Medical Instrument
- Visionsense
- Locamed
- Richard Wolf
- XION Medical GmbH
- Rudolf Medical GmbH
Marktchancen und Zukunftsaussichten
Die OP-Integration rund um Navigation, Robotik und Visualisierung ist ein zentraler Weißraum für Neuroendoskopie-Workflows, insbesondere dort, wo Krankenhäuser bereits in navigationsintegrierte Türme und digitale Chirurgieplattformen investieren. In den Vereinigten Staaten erhielt Medtronic im März 2026 die FDA-Zulassung für sein Stealth AXiS-Chirurgiesystem für kranielle und HNO-Eingriffe, was die fortgesetzte, regulatorisch unterstützte Kommerzialisierung integrierter Planungs-, Navigations- und Roboterassistenz unterstreicht, die mit endoskopischer Visualisierung in komplexen Zugangswegen kombiniert werden kann. Im Juni 2026 kündigten Medtronic und KARL STORZ eine strategische Zusammenarbeit in den USA an, um Medtronic-Plattformfunktionen mit KARL STORZ-Visualisierungshardware zu integrieren, was die Nachfrage nach interoperablen Ökosystemen anstelle eigenständiger Endoskope unterstreicht. Dies schafft zudem Raum für Zubehörhersteller und Softwareanbieter, die die Einrichtungszeit verkürzen, die intraoperative Orientierung verbessern und die Falldokumentation standardisieren können.
Strategien für Einwegprodukte und Infektionskontrolle bleiben ein Differenzierungsmerkmal beim Kauf, da Aufbereitungsaufwand, Sterilitätsbedenken und Haftungsrisiken die Kaufentscheidungen beeinflussen, insbesondere in Zentren mit hohem Durchsatz und in Umgebungen mit eingeschränkter Sterilgutaufbereitungskapazität. Ein konkretes Signal ist die Zulassung von Brain Navi Biotechnology durch die taiwanesische FDA im Juni 2026 für sein Einweg-Neuroendoskop KrystoLens, was die breitere geografische Kommerzialisierung von Einweg-Neuroendoskopie-Optionen über Early-Adopter-Märkte hinaus unterstützt. Neben der Kommerzialisierung deuten die Forschungsdynamik rund um Machine-Vision-Roadmaps und Mixed-Reality-Navigation (einschließlich der 2026 veröffentlichten Arbeiten zum AENEAS-Projekt) sowie vollständig endoskopische Vier-Hände-Techniken, über die 2026 in der klinischen Literatur berichtet wurde, auf eine Ausweitung der Indikationen und eine Standardisierung der Techniken hin, was den Bedarf an Instrumenten mit kleinerem Durchmesser, pädiatrisch ausgerichteten Plattformen und Schulungslösungen verstärkt, die die Lernkurve verkürzen und gleichzeitig die Sicherheit in engen Arbeitskanälen gewährleisten.
Neueste Industrielle Entwicklungen in Neuroendoskopie-Markt
- Juni 2026: Medtronic und KARL STORZ kündigten eine strategische Zusammenarbeit in den Vereinigten Staaten an, um Medtronic-Plattformfunktionen mit der endoskopischen Visualisierungshardware von KARL STORZ für integrierte HNO-Lösungen zu kombinieren. Dieser Schritt verstärkt die Marktverschiebung hin zu interoperablen, navigationsfähigen OP-Ökosystemen, die auf neuroendoskopienahe Arbeitsabläufe erweitert werden können. Er erhöht zudem den Wettbewerbsdruck auf eigenständige Visualisierungssysteme, da Krankenhäuser sich zunehmend auf integrierte Plattformen standardisieren.
- Oktober 2025: KARL STORZ gab die FDA-Zulassung für sein ENDOFLATOR-Insufflations- und Rauchabsaugsystem bekannt. Obwohl nicht spezifisch für die intrakranielle Neuroendoskopie, stärkt die Zulassung das US-Portfolio des Unternehmens im Bereich der Endoskopie-Kapitalgeräte, die die Verfahrensvisibilität und Sicherheit in minimalinvasiven Umgebungen unterstützen. Die breitere installierte Basis kann Bündelbeschaffungs- und Servicebeziehungen in Krankenhäusern beeinflussen, die mehrere Endoskopiemodalitäten beschaffen.
- Januar 2024: EndoSound erhielt die FDA-510(k)-Zulassung für das EndoSound Vision System zur hochauflösenden Ultraschallführung bei neuroendoskopischen Eingriffen. Dies erweitert die Kommerzialisierung von intraoperativer ergänzender Bildgebung, die die Zielführung und Situationsbewusstsein verbessern kann, wenn die optische Sichtlinie eingeschränkt ist. Die Zulassung unterstützt zudem die fortgesetzte Integration von Bildgebungsmodalitäten in Neuroendoskopie-Workflows und Kaufentscheidungen.
Neuroendoskopie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Neuroendoskopie-Markt definiert als der Umsatz, der mit neuroendoskopischen Systemen und zugehörigen Verbrauchsmaterialien für Eingriffe erzielt wird, die zur Visualisierung und Behandlung von Erkrankungen innerhalb der Schädelhöhle über minimalinvasive Zugangswege eingesetzt werden.
Ausschlüsse aus dem Umfang: Dienstleistungen, reine Schulungsprogramme und allgemeine neurochirurgische Instrumente, die nicht spezifisch für die Neuroendoskopie sind, werden vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Starre Neuroendoskope
- Videoendoskope
- Faseroptische Endoskope
- Flexible Neuroendoskope
- Starre Neuroendoskope
- Nach Verwendbarkeit
- Wiederverwendbare Neuroendoskope
- Einweg-Neuroendoskope
- Nach Anwendung (Eingrifftyp)
- Transnasale Neuroendoskopie
- Intraventrikuläre Neuroendoskopie
- Transkranielle Neuroendoskopie
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Spezialkliniken
- Forschungs- und akademische Institute
- Nach Patientendemografie
- Erwachsene
- Pädiatrisch
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer Faktenbasis zu Verfahrensadoption, Krankheitslast und den klinischen Präferenzfeldern der Neuroendoskopie, um diese anschließend auf Geräteverfügbarkeit und Kaufmuster abzubilden. Wir haben öffentliche und offizielle Quellen genutzt, darunter Veröffentlichungen der CDC und der NIH, WHO-Gesundheitsstatistiken, OECD-Gesundheitsdaten sowie Verfahrens- und Ergebnisliteratur in begutachteten neurochirurgischen Fachzeitschriften. Wo es hilfreich war, haben wir auch Regulierungsdatenbanken wie die FDA-Geräte- und Rückrufdatenbank sowie öffentliche Beschaffungs- oder Krankenhausausschreibungsbekanntmachungen in ausgewählten Ländern ausgewertet.
Um diese Signale in ein praktikables Marktmodell zu übersetzen, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Händlerankündigungen zu Produkteinführungen und Portfolioverschiebungen ausgewertet. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten wurde zur Gegenprüfung von Umsatzexponierungen und Unternehmensmaßnahmen genutzt, und eine kostenpflichtige Patentdatenbank half uns, die F&E-Intensität und die technologische Ausrichtung zu verstehen. Diese Quellen sind illustrativ und nicht erschöpfend; zusätzliche öffentliche Referenzen wurden ebenfalls herangezogen, um Daten zu erheben, Annahmen zu überprüfen und Interpretationsverzerrungen zu reduzieren.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Nachfragepool und die Preislogik durch Interviews und Umfragen mit Beschaffungsverantwortlichen in Krankenhäusern, Chirurgen, klinischen Ingenieurteams, Händlern und gerätespezialisierten Produktmanagern zu plausibilisieren. Da es sich um einen globalen Markt handelt, wurde die Abdeckung ausgewogen auf reife und sich entwickelnde Gesundheitssysteme verteilt, sodass das Modell Unterschiede in Eingriffszahlen, Aufbereitungspraktiken und Beschaffungszyklen widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 15 % | APAC: 47 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 30 % |
| Kleinere Anbieter: 17 % | Manager: 48 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Verfahrenseignung und Adoptionsrate in einen behandelbaren Pool übersetzt und anschließend anhand von Nutzungs- und Ersatzmustern in Geräte- und Verbrauchsmaterialnachfrage umgerechnet werden. Das Modell verwendet Eingaben wie den Neuroendoskopie-Verfahrensmix (transnasal, intraventrikulär und transkranial), Ersatzzyklen des installierten Bestands für Endoskope und Kamerasysteme, Präferenzen für wiederverwendbare versus Einwegnutzung, durchschnittliche Verkaufspreise nach Gerätekategorie sowie typische Investitionsbudgetierungszyklen in Krankenhäusern und Fachzentren. Sobald die Hauptsummen gebildet sind, werden selektive Bottom-up-Prüfungen anhand von Stichprobenpreisen, Kanalfeedback und Umsatzexponierungsaufteilungen der Anbieter vorgenommen, um etwaige größere Abweichungen zu korrigieren.
Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf kurzfristige Investitionssignale der Krankenhäuser und Expertenerwartungen hinsichtlich der Verlagerung hin zur Einwegnutzung, der Einführung navigationsgestützter Arbeitsabläufe und der Stabilität der Erstattungssituation. Wo Bottom-up-Belege für kleinere Länder dünner sind, werden Annahmen mithilfe von Proxy-Indikatoren wie der Dichte neurochirurgischer Zentren und regionalen Verfahrenswachstumsraten überbrückt und anschließend in Primär-Follow-ups vor der Finalisierung erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, um die endgültige Zahl mit der realen klinischen Aktivität und dem Kaufverhalten in Einklang zu halten. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Verfahrenstrends, der Richtung der Krankenhauskapitalausgaben und Produktversandkommentaren aus öffentlichen Aktualisierungen und untersuchen größere Abweichungen durch erneute Überprüfung von Definitionen, Währungsumrechnungszeitpunkten und Preis-Volumen-Aufteilungen. Wenn eine Annahme das Gesamtergebnis stärker als erwartet verändert, werden Folgegespräche mit dem jeweils relevantesten Befragtentyp ausgelöst, beispielsweise mit Beschaffungsverantwortlichen bei Preisänderungen und mit Chirurgen bei Nutzungsverschiebungen.
Vor der Freigabe durchläuft das Modell Analystenprüfungsschritte, die Ausreißerprüfung, Konsistenzprüfungen von Jahr zu Jahr und eine Logikprüfung über Regionen hinweg umfassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa bedeutende regulatorische Maßnahmen oder nennenswerte Preisbewegungen. Ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden zum Zeitpunkt der Veröffentlichung die aktuellste verfügbare Sichtweise erhalten.
Neuroendoskopie-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Neuroendoskopie können stark variieren, selbst wenn sie scheinbar ähnliche Produkte abdecken, da der zugrunde liegende Umfang und die zeitliche Behandlung nicht immer konsistent sind. Unterschiede zeigen sich in der Regel darin, was als Gerätemarkt im Vergleich zu einem breiteren Verfahrensökosystem gezählt wird, wie der Einweggebrauch bewertet wird und ob die Zahlen für jüngste Preisänderungen aktualisiert wurden.
Ein aktualisierungsbedingter Faktor ist häufig der größte Treiber von Lücken, da Währungszeitpunkt, Listenpreis- versus Transaktionspreislogik und Krankenhausbeschaffungsmuster gegen Jahresende den Gesamtwert des laufenden Jahres verändern können. Die andere häufige Aufspaltung ist die Grenzwahl, bei der sich einige Schätzungen eng auf Neuroendoskopie-Geräte und Verbrauchsmaterialien konzentrieren, während andere angrenzende Endoskopie- oder neurochirurgische Visualisierungsgeräte einzubeziehen scheinen, die nicht immer für neuroendoskopische Eingriffe verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,45 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,44 Milliarden USD (2025) | Tendiert dazu, eine engere, nur auf Geräte ausgerichtete Sichtweise darzustellen, und kann Kapitalsysteme untererfassen, indem Ersatzgeräte und gebündelte Kameraverkäufe als Teil des breiteren Endoskopieeinkaufs behandelt werden. |
| Branchenverleger B | 0,20 Milliarden USD (2024) | Verwendet häufig eine feste Basisjahres-Momentaufnahme mit begrenzter Zwischenaktualisierung, und die Schätzung kann gegenüber älteren Währungsumrechnungsmonaten und einer vereinfachten Annahme zur Steigerung des durchschnittlichen Verkaufspreises anfällig bleiben. |
Die Tabelle zeigt, dass der größte Teil der Streuung darauf zurückzuführen ist, ob die Zahl mit Preisen und Währungszeitpunkten aktuell gehalten wird und ob angrenzende Geräte einbezogen werden. Durch die Verwendung des aktuellsten Währungsmonats, die erneute Überprüfung von Verschiebungen beim durchschnittlichen Verkaufspreis anhand von Beschaffungsfeedback und die Revalidierung verfahrensgetriebener Nachfragesignale vor dem Einfrieren des Datensatzes hält Mordor Intelligence den Wert für 2025 an dem fest, was Krankenhäuser in diesem Jahr tatsächlich für Neuroendoskopie kaufen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Neuroendoskopie-Markt im Jahr 2026?
Das Neuroendoskopie-Marktvolumen beläuft sich im Jahr 2026 auf 3,63 Milliarden USD und soll bis 2031 einen Wert von 4,7 Milliarden USD erreichen.
Welche Neuroendoskopie-Anwendung wächst am schnellsten?
Transkranielle Eingriffe expandieren mit einer CAGR von 9,12 % und spiegeln die breitere Einführung für Schädelbasis- und Aneurysmafälle wider.
Welche Region wird bis 2031 das stärkste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,83 % wachsen, angeführt von China, Japan und Indien, dank Infrastrukturinvestitionen und inländischer Geräteproduktion.
Warum gewinnen Einweg-Neuroendoskope an Bedeutung?
Einweg-Endoskope reduzieren das Kreuzkontaminationsrisiko und vereinfachen den Arbeitsablauf, was trotz Umweltbedenken eine CAGR von 7,62 % antreibt.
Was ist das größte Hindernis für eine breitere Einführung der Neuroendoskopie?
Hohe Investitionskosten und eine steile Lernkurve für Chirurgen bleiben die primären Hindernisse, insbesondere in ressourcenbeschränkten Krankenhäusern.
Welche Unternehmen führen die Innovation in der Neuroendoskopie an?
Medtronic, KARL STORZ und Olympus nutzen integrierte Bildgebungs- und Navigationsplattformen, während Spezialisten wie Scivita sich auf kosteneffiziente Einweggeräte konzentrieren.