
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
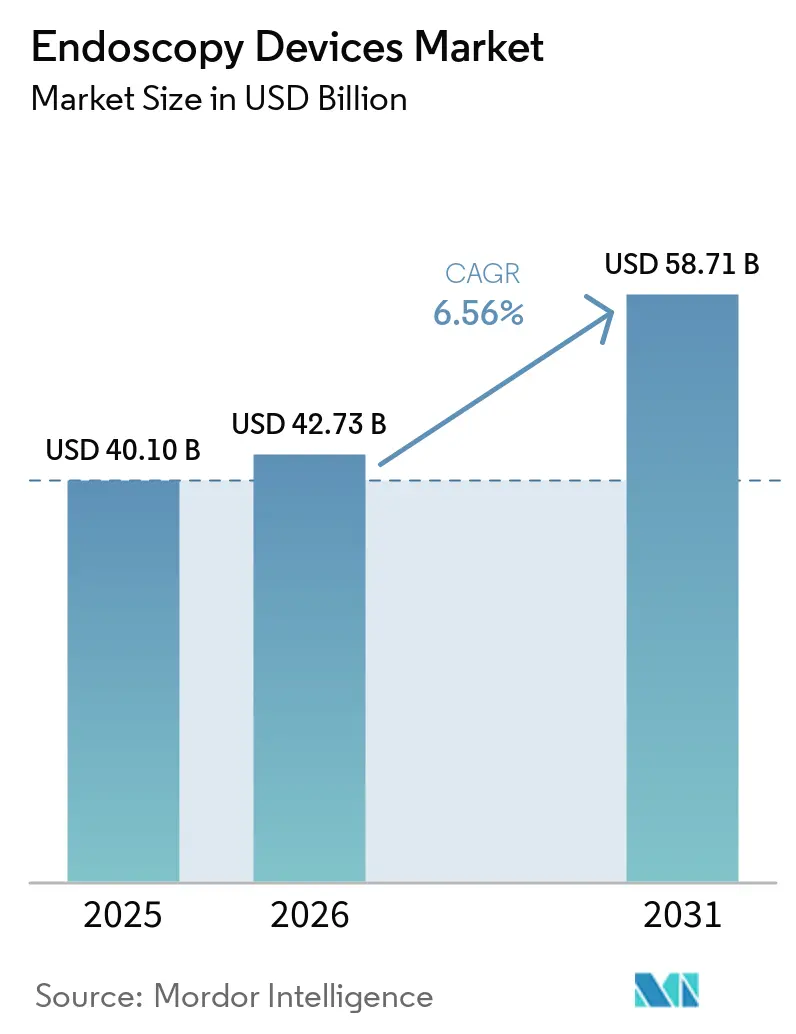
| Marktgröße (2026) | 42.73 Milliarden US-Dollar |
| Marktgröße (2031) | 58.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Endoskopiegeräte von Mordor Intelligence
Die Marktgröße für Endoskopiegeräte wird voraussichtlich von 40,10 Milliarden USD im Jahr 2025 und 42,73 Milliarden USD im Jahr 2026 auf 58,71 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 6,56 % verzeichnen.
Das Wachstum ist auf die Entscheidung von Medicare im Jahr 2024 zurückzuführen, die Kostenbeteiligung für Vorsorgekoloskopien abzuschaffen, auf schnelle Upgrades auf 4K-Visualisierungstürme sowie auf die zunehmende Einführung von Leitlinien auf Basis künstlicher Intelligenz, die die Adenomerkennungsraten verbessern. Krankenhäuser verkürzen die Austauschzyklen für veraltete Plattformen, während ambulante chirurgische Zentren (ASCs) den Kauf kompakter integrierter Systeme ausweiten, die in Einzel-Fachbereichsräumlichkeiten passen. Strenge Infektionskontrollstandards, insbesondere nach 12 separaten Sicherheitsmitteilungen der U.S. Food and Drug Administration (FDA) zwischen 2024 und 2026, verlagern die Beschaffung trotz höherer Kosten pro Eingriff hin zu Einwegendoskopen. Gleichzeitig erweitern neue Erstattungsregelungen in China, Indien und Japan die adressierbare Patientenbasis und sichern die langfristige Volumensichtbarkeit sowohl bei diagnostischen als auch bei therapeutischen Eingriffen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp verzeichnete Visualisierungsausrüstung das stärkste Wachstum mit einer CAGR von 8,25 % bis 2031, da Krankenhäuser und ambulante Operationszentren Standardauflösungsplattformen durch KI-fähige 4K-Systeme ersetzten.
- Nach Anwendungsbereich führte die gastrointestinale Endoskopie mit einem Anteil von 55,53 % am Umsatz 2025, während die Laparoskopie die stärkste Expansion verzeichnete und mit einer CAGR von 8,85 % wuchs, getragen von robotergestützten onkologischen Eingriffen.
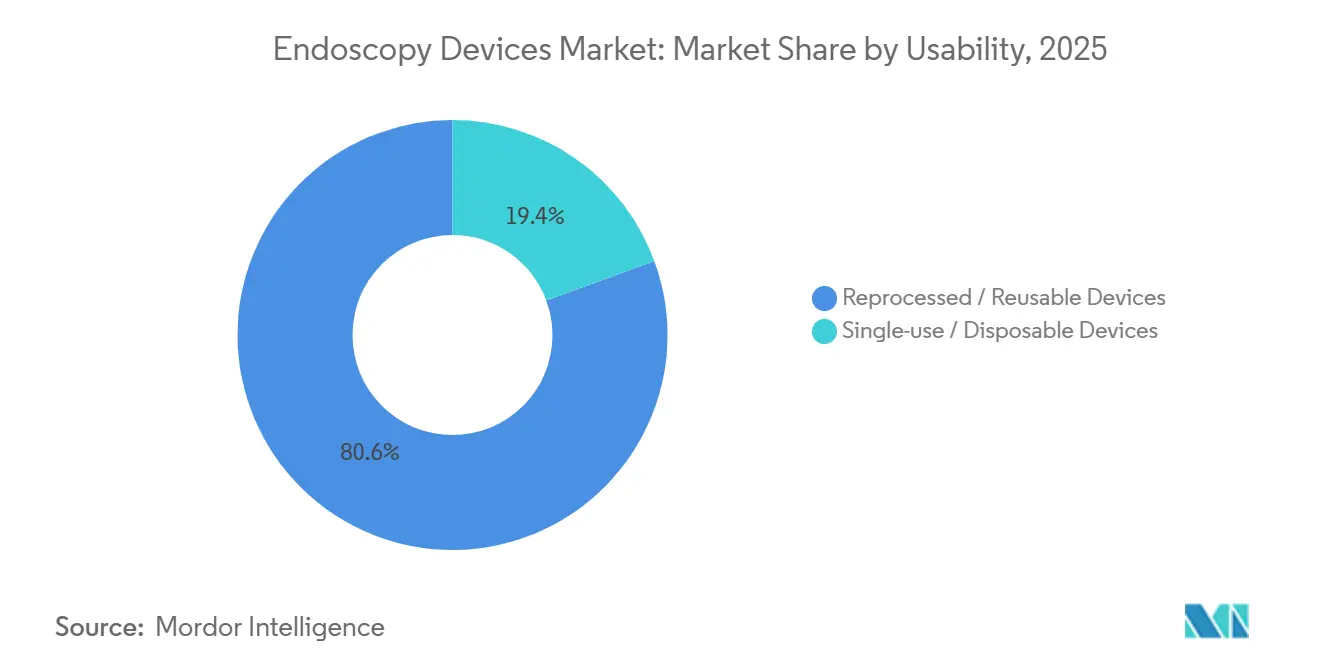
- Nach Verwendbarkeit behielten aufbereitete Produkte im Jahr 2025 einen Marktanteil von 80,63 %, doch Einwegendoskope sind auf dem Weg zu einer CAGR von 7,54 %, angetrieben durch Infektionsschutzvorschriften, die auf wiederholte Kontaminationswarnungen folgten.
- Nach Endnutzer erzielten ambulante Operationszentren das stärkste Wachstum mit einer CAGR von 9,7 % bis 2031, da standortneutrale Vergütungsreformen das Eingriffvolumen aus Krankenhäusern verlagerten.
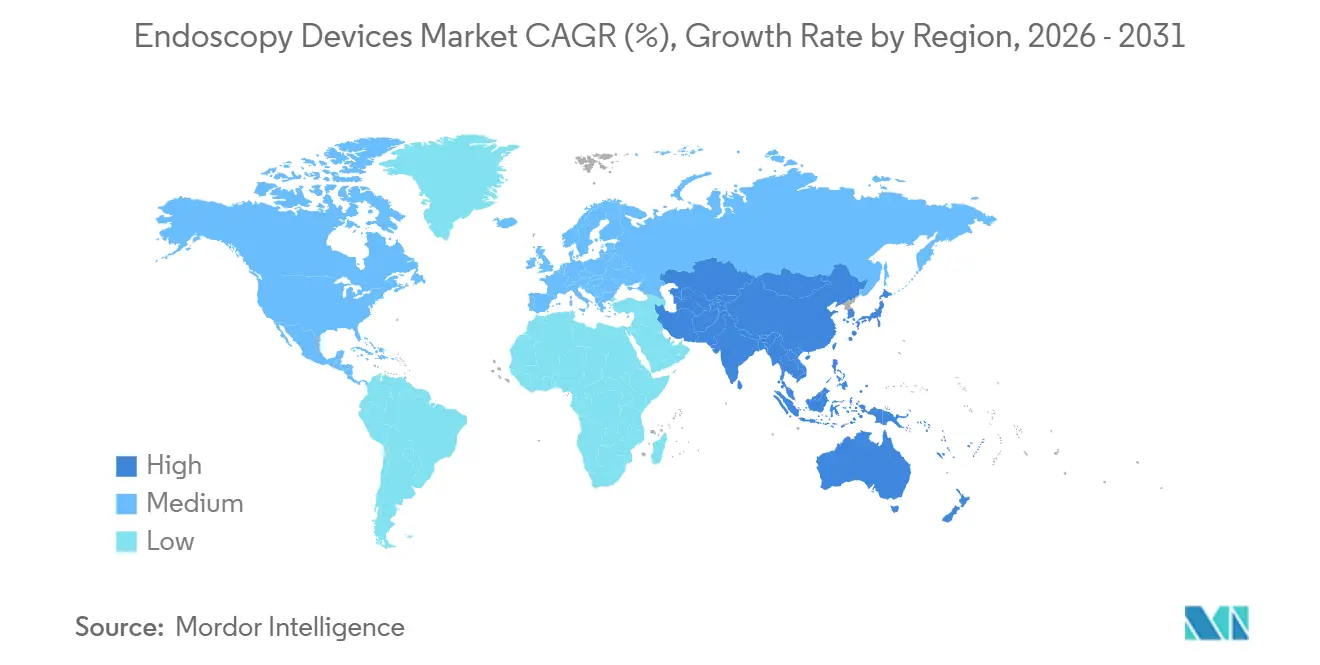
- Nach Geografie entfiel auf Nordamerika ein Anteil von 41,13 % am Umsatz 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 8,51 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Inzidenz von gastrointestinalen Krebserkrankungen und Darmkrebs | +1.2% | Global, Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Weitverbreiteter Wandel hin zu minimalinvasiven Verfahren | +1.1% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Innovation in der Endoskopie-Visualisierung | +0.9% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Expansion ambulanter chirurgischer Zentren | +0.8% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungs- und Volksgesundheitsprogramme | +0.7% | Nordamerika, Europa, China, Indien | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung mit chronischen Erkrankungen | +0.6% | Global, konzentriert in Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz von gastrointestinalen Krebserkrankungen und Darmkrebs treibt die Nachfrage nach Vorsorgeuntersuchungen an
Die Darmkrebsfälle bei US-amerikanischen Erwachsenen im Alter von 20–49 Jahren stiegen zwischen 2020 und 2024 um 9 %, was die Kostenträger dazu veranlasste, die Vorsorgeberechtigung auf jüngere Kohorten auszuweiten[1]. Endoskopieflotten erfordern daher schnellere Erneuerungszyklen, wobei Hochvolumenzentren hochauflösende (HD) Koloskope anschaffen, die flache oder eingesunkene Läsionen, die für 30 % der Intervallkarzinome verantwortlich sind, besser visualisieren. Japan und Südkorea veranschaulichen die Wirkung obligatorischer Vorsorgeuntersuchungen: Die Pro-Kopf-Nutzung von Endoskopen ist drei- bis viermal höher als in westlichen Systemen, was das Eingriffvolumen verdeutlicht, das aufkommende chinesische und indische Programme freisetzen könnten. Der Krebsausblick 2024 der Weltgesundheitsorganisation prognostiziert einen Anstieg der globalen Krebsinzidenz um 47 % bis 2040 und hebt gastrointestinale Malignome als den größten absoluten Anstieg hervor. Regulierungsbehörden verschärfen auch die Qualitätsstandards; aktualisierte ISO-13485-Audits verknüpfen die Geräteleistung direkt mit dokumentierten Krebserkennungsraten und erhöhen die Einstiegshürde für neue Anbieter.
Weitverbreiteter Wandel hin zu minimalinvasiven Verfahren in chirurgischen Fachbereichen
Minimalinvasive Techniken repräsentieren nun 72 % der elektiven Bauchoperationen in den Vereinigten Staaten, gegenüber 64 % im Jahr 2020[2]. Das Volumen der bariatrischen endoskopischen Sleeve-Gastroplastik stieg 2024 um 38 %, da Engpässe bei GLP-1-Agonisten Patienten von der Pharmakotherapie zur prozeduralen Gewichtskontrolle lenkten. Die orthopädische Arthroskopie folgt einem ähnlichen Trend, wobei 85 % der US-amerikanischen Meniskusreparaturen im Jahr 2024 arthroskopisch durchgeführt wurden. Robotische Bronchoskopieplattformen wie Intuitive Surgicals Ion, das 2024 zugelassen wurde, erreichten eine diagnostische Ausbeute von 89 % bei Lungenknoten unter 2 cm und unterstreichen, wie die Technologie flexibler Endoskope zunehmend mit der Robotik verschmilzt. Dieser breite prozedurale Wandel erweitert den Markt für Endoskopiegeräte weit über die Gastroenterologie hinaus und eröffnet Nischenmöglichkeiten für hybride Visualisierungssysteme, die die Präzision starrer Endoskope mit der Reichweite flexibler Endoskope verbinden.
Kontinuierliche Innovation in der Endoskopie-Visualisierung zur Verbesserung klinischer Ergebnisse
Zwischen 2024 und 2026 ließ die FDA 14 Koloskopiesysteme mit künstlicher Intelligenz (KI) zu, was die wachsende Bedeutung von KI in der Endoskopie durch Echtzeit-Polypenerkennungssoftware unterstreicht, die die Adenomerkennungsrate um 8–12 Prozentpunkte steigert. Fujifilms CAD EYE, integriert in die ELUXEO 8000-Plattform, nutzt Linked-Color-Imaging, um vaskuläre Muster hervorzuheben, die mit Neoplasien in Verbindung stehen. Olympus' EVIS X1 erreichte in einer multizentrischen Studie aus dem Jahr 2024 eine Sensitivität von 97 % für Barrett-Ösophagus-Dysplasie und übertraf die Weißlichtendoskopie um 14 Prozentpunkte. Das IMAGE1 S 4K-System von Karl Storz bietet eine Auflösung von 8,3 Megapixeln, die Chirurgen dabei hilft, Nervenbündel während der laparoskopischen Prostatektomie zu identifizieren, und die Inkontinenzrate um 18 % senkt. Auch Kapselendoskopielösungen machen Fortschritte; Medtronics PillCam, 2024 für die Überwachung von Morbus Crohn zugelassen, bietet eine nicht-invasive Alternative zur wiederholten Ileokolonoskopie. Diese Innovationen verkürzen die durchschnittliche Koloskopiedauer von 28 Minuten auf 22 Minuten, sodass Zentren den täglichen Durchsatz ohne zusätzliches Personal steigern können.
Expansion ambulanter chirurgischer Zentren steigert das ambulante Endoskopievolumen
ASCs führten 2024 9,2 Millionen gastrointestinale Endoskopien in den USA durch, ein Anstieg von 14 % seit 2020, nachdem die standortneutrale Zahlungsregel von Medicare 2024 die Erstattung mit ambulanten Krankenhausabteilungen angeglichen hatte. Die Streichung der Koloskopie von der Liste der stationären Eingriffe eröffnete ASCs weitere 2,3 Millionen jährliche Eingriffe. Eine Koloskopie kostet Medicare in einem ASC 1.068 USD gegenüber 1.783 USD in einer ambulanten Krankenhausabteilung, eine Ersparnis von 40 %, die private Krankenversicherungen durch bevorzugte ASC-Netzwerke replizieren. Zwölf Bundesstaaten schafften zwischen 2024 und 2026 Bedarfsplanungshürden ab, wobei Florida, Texas und Arizona 38 % der neuen Zentren beherbergen. Kompakte integrierte Türme wie Olympus' EVIS X1 Compact erfüllen die Platz- und Budgetanforderungen dieser Einrichtungen. Ähnliches ambulantes Wachstum zeichnet sich in Japan und Deutschland ab, nachdem die Kostenträger in beiden Ländern 2024 eigenständige ambulante Endoskopiekliniken genehmigt haben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluswartungskosten | -0.9% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Anhaltende Herausforderungen bei der Infektionskontrolle | -0.7% | Global, Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an ausgebildeten Endoskopikern | -0.5% | Global, schwerwiegend in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Langwierige, strenge Zulassungsverfahren | -0.4% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluswartungskosten fortschrittlicher endoskopischer Systeme
Ein vollständig integrierter 4K-Turm mit KI-Software wird zwischen 180.000 und 250.000 USD gelistet, etwa 60 % höher als Standarddefinitionsanlagen – eine Hürde für Gemeinschaftskrankenhäuser und ASCs mit geringen Margen. Automatisierte Endoskopaufbereitungsgeräte (AERs), die durch FDA- und CDC-Protokolle vorgeschrieben sind, kosten 40.000–75.000 USD pro Stück, während Hochleistungsdesinfektionsmittel 12–18 USD pro Endoskopzyklus hinzufügen[3]. Die gesamten jährlichen Betriebskosten eines wiederverwendbaren Koloskops belaufen sich durchschnittlich auf 2.800 USD, wenn Wartung, Service und Aufbereitung einbezogen werden. Einwegendoskope eliminieren Aufbereitungskosten, führen jedoch zu Kosten von 200–400 USD pro Eingriff, was ihre Rentabilität auf Einrichtungen mit geringem Volumen oder hohem Infektionsrisiko beschränkt. Die Budgets in Schwellenmärkten bleiben eng; typische indische öffentliche Krankenhäuser planen 25.000 USD pro Jahr für Endoskopiegeräte ein, was nur für ein einziges flexibles Mittelklasse-Endoskop ausreicht. Leasingmodelle, die Kapital, Wartung und Verbrauchsmaterialien in eingriffsbezogene Gebühren bündeln, wachsen in Europa, decken aber noch weniger als 5 % der installierten Systeme ab.
Anhaltende Herausforderungen bei der Infektionskontrolle und verschärfte regulatorische Kontrolle
Die FDA erließ von 2024 bis 2026 12 separate Kontaminationswarnungen für flexible Endoskope, darunter einen Class-I-Rückruf des TJF-Q190V-Duodenoskops von Olympus nach 18 bestätigten Infektionen mit Carbapenem-resistenten Enterobacteriaceae. Die Centers for Disease Control and Prevention (CDC) brachten 47 im Gesundheitswesen erworbene Ausbrüche im Jahr 2024 mit unsachgemäßer Endoskopaufbereitung in Verbindung, wobei Duodenoskope und Echoendoskope in 68 % der Fälle beteiligt waren. Neue FDA-Vorschriften verpflichten Hersteller zur Durchführung von Post-Market-Surveillance für alle flexiblen Endoskope mit wiederverwendbaren Komponenten. Die europäische Medizinprodukteverordnung (MDR) stufte flexible Endoskope im Jahr 2024 von Klasse IIa auf Klasse IIb hoch und verlangt klinische Nachweise zur Aufbereitungswirksamkeit sowie Audits durch Dritte. Die Compliance-Kosten steigen: Olympus gab für 2024 zusätzliche Regulierungsausgaben in Höhe von 120 Millionen USD bekannt, während kleinere Unternehmen den Markt für wiederverwendbare Endoskope vollständig verlassen. Die Akzeptanz von Einwegprodukten stieg sprunghaft an, nachdem die FDA Einweg-Duodenoskope für risikoreiche ERCP-Eingriffe empfohlen hatte, wodurch der Marktanteil solcher Verfahren bis Ende 2025 auf 22 % anstieg.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
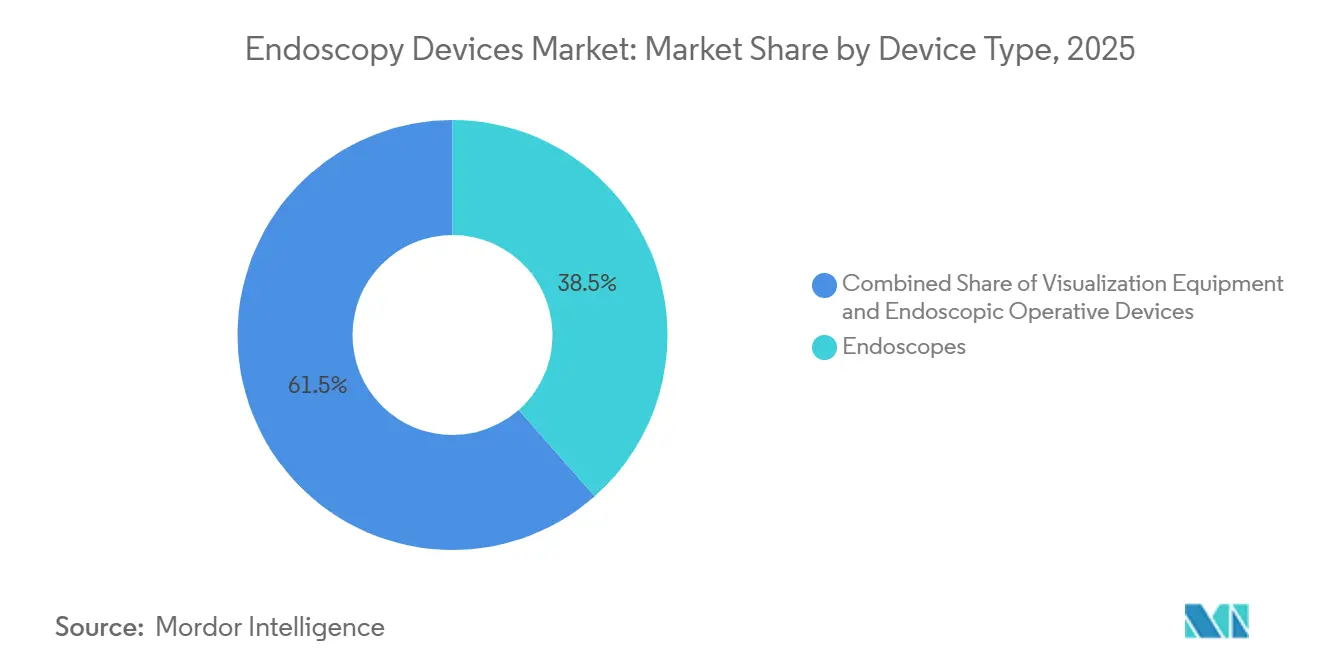
Visualisierung führt das Innovationsrennen anVisualisierungsausrüstung expandierte zwischen 2026 und 2031 mit einer CAGR von 8,25 %, der schnellsten unter allen Gerätekategorien. Die Dynamik des Segments spiegelt die Krankenhausnachfrage nach 4K- und KI-fähigen Türmen wie Olympus' EVIS X1 und Fujifilms ELUXEO 8000 wider, die beide 2024 zugelassen wurden und die Adenomfehlerkennungsraten um bis zu 14 Prozentpunkte senken. Endoskope behielten 38,55 % des Umsatzes 2025, wobei flexible Varianten die Gastroenterologie und Pulmonologie dominierten. Kapselendoskope, angeführt von Medtronics PillCam, haben eine Nische in der Dünndarmbildgebung und der Überwachung von Morbus Crohn gefunden. Roboterkompatible Visualisierung, exemplifiziert durch Intuitives Ion-Bronchoskop, verbindet flexible Reichweite mit robotischer Präzision und unterstützt diagnostische Ausbeuten von 89 % bei peripheren Lungenbiopsien.
Manuelle Instrumente wie Schlingen und Zangen werden zur Massenware, da asiatische Lieferanten Preisdruck ausüben, doch hochmargige digitale Visualisierungssuiten gleichen den Druck aus. Das IMAGE1 S 4K-System von Karl Storz unterstützt die nervenschonende Prostatektomie und demonstriert den klinischen Nutzen ultrahochauflösender Bildgebung. Infolgedessen beanspruchte die Visualisierung den größten Anteil am inkrementellen Umsatz im Markt für Endoskopiegeräte. Hybride 4K/HD-Portfolios bedienen budgetsensible Regionen, in denen die Erstattung für Premium-Hardware unzureichend bleibt, und verlängern die Kurve der Ersatzmöglichkeiten.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Laparoskopie steigt durch Roboteradoption stark anDie gastrointestinale Endoskopie hielt 2025 einen dominierenden Anteil von 55,53 %, angetrieben durch mehr als 19 Millionen jährliche Koloskopien allein in den Vereinigten Staaten. Dennoch verzeichnete die Laparoskopie das schnellste Wachstum mit einer CAGR von 8,85 % bis 2031, da Roboterplattformen die Ermüdung der Chirurgen reduzierten und Einzel-Port-Appendektomien und Cholezystektomien ermöglichten. Intuitive Surgicals da Vinci SP, das 2024 für transorale Anwendungen zugelassen wurde, veranschaulicht die Konvergenz starrer und flexibler Modalitäten unter einem robotischen Dach. Auch die Pulmonologie beschleunigt sich: Die 2024 aktualisierten Leitlinien der U.S. Preventive Services Task Force erweiterten die Berechtigung zur Lungenkrebsvorsorge und fügten 6,4 Millionen Kandidaten hinzu, was die Einführung robotischer Bronchoskopiesysteme fördert.
HNO-, Urologie- und Gynäkologieeingriffe profitieren weiterhin von HD-Bildgebungs-Upgrades, während die neurologische Endoskopie für das Hydrozephalusmanagement mittels Einzel-Bohrloch-Techniken an Aufmerksamkeit gewinnt. Die Orthopädie bleibt ausgereift, innoviert jedoch durch Augmented-Reality-Overlays, die die Bandrekonstruktion leiten – eine Funktion, die Smith & Nephew 2024 in seiner 4K-Arthroskopiesuite kommerzialisiert hat. Die Breite der klinischen Indikationen erweitert letztlich den gesamten adressierbaren Markt für Endoskopiegeräte und schützt die Umsatzströme vor Verlangsamungen in einzelnen Fachbereichen.
Nach Verwendbarkeit:
Einwegprodukte gewinnen trotz KostenaufschlagEinweg- und Disposable-Endoskope werden voraussichtlich mit einer CAGR von 7,54 % wachsen und damit wiederverwendbare Plattformen übertreffen, da Infektionsschutzvorschriften zunehmen. Ambus Einweg-Bronchoskope und -Duodenoskope, die 2024 und 2025 zugelassen wurden, eliminieren Aufbereitungsabläufe und reduzieren die Umrüstzeit von 45 Minuten auf null. Boston Scientific hat sein EXALT Model D Duodenoskop zu einem Preis von 1.850 USD angeboten, was etwa 40 % über den Kosten pro Eingriff bei wiederverwendbaren Geräten liegt, jedoch für Zentren mit geringem Eingriffvolumen attraktiv ist.
Wiederverwendbare Systeme dominieren weiterhin, da das EVIS X1 von Olympus eine Auflösung von 1,25 Millionen Pixeln bietet, die Einwegkonkurrenten noch nicht erreichen können. Hybridmodelle wie Pentax' Einwegzangen in Kombination mit wiederverwendbaren Endoskopen bieten einen Mittelweg, der das Infektionsrisiko begrenzt, ohne auf Bildqualität zu verzichten. Der Umweltdruck ist das wichtigste Gegengewicht, da Einwegendoskope pro Eingriff 3,2-mal mehr Plastikmüll erzeugen.

Nach Endnutzer:
ASCs erfassen die ambulante MigrationASCs verzeichneten bis 2031 eine CAGR von 9,7 %, die schnellste unter den Endnutzern, nachdem Medicares Reformen 2024 die standortbezogenen Zahlungslücken beseitigt hatten. Krankenhäuser und akademische Zentren machten 2025 noch immer 42,13 % des Umsatzes aus und behielten komplexe ERCP- und endoskopische Submukosadissektionsfälle, die chirurgische Unterstützung erfordern. Spezialkliniken verbreiten sich in Japan und Deutschland, wo Erstattungsaktualisierungen 2024 eigenständige Endoskopiezentren anerkannten. Die Private-Equity-Konsolidierung unter US-amerikanischen ASCs setzt sich fort, wobei Plattformen wie Surgery Partners 2024 47 auf Gastroenterologie ausgerichtete Zentren erwarben, um Kapitalausrüstungsrabatte von 15–20 % auszuhandeln. In Schwellenmärkten binden Erstattungshürden das Eingriffvolumen weiterhin an Krankenhauseinrichtungen und verlangsamen den ambulanten Wandel.
Geografische Analyse
Markt für Endoskopiegeräte in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 41,13 %, bedingt durch die Abschaffung der Kostenbeteiligung für Vorsorgekoloskopien durch Medicare im Jahr 2024, wodurch der Vorsorgepool um 19 Millionen Personen erweitert wurde. Ambulante Operationszentren führten 2024 insgesamt 9,2 Millionen gastrointestinale Endoskopien durch und festigten damit ihre Rolle als primäre ambulante Einrichtung. Kanadas Pilotprojekt zur KI-gestützten Koloskopie in Ontario und British Columbia verbesserte die Adenomerkennungsrate um 11 % – ein Katalysator für den landesweiten Rollout. Mexiko erweiterte 2024 den Versicherungsschutz über das Instituto Mexicano del Seguro Social auf weitere 8,2 Millionen Anspruchsberechtigte.
Markt für Endoskopiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einem CAGR von 8,51 % bis 2031 die schnellste regionale Expansion verzeichnen. Die Nationale Gesundheitssicherheitsverwaltung Chinas weitete 2025 die Erstattung von Endoskopieleistungen auf 95 % der städtischen Bevölkerung aus, während Indiens Ayushman Bharat die Oberbauch-GI-Vorsorgeuntersuchung für Hochrisikogruppen aufnahm. Japans Entscheidung aus dem Jahr 2024, KI-gestützte Koloskopien zu vergüten, beschleunigte den inländischen Wechsel zu CAD EYE-fähigen Plattformen. Australien begann 2024 mit der Erstattung der Kapselendoskopie bei Morbus Crohn und vermutetem Dünndarmbluten und vergrößerte damit seine Basis für fortschrittliche Bildgebung.
Markt für Endoskopiegeräte in Europa
Europa verzeichnete eine stetige Akzeptanz, nachdem die MDR 2024 vollständig in Kraft getreten war und Krankenhäuser zur Modernisierung auf konforme Plattformen verpflichtete. Deutschland erlaubte Vorsorgekoloskopien in zertifizierten ambulanten Zentren und entlastete damit die Krankenhäuser. G-BA.DE. Frankreich erstattete 2024 Einweg-Duodenoskope für Hochrisiko-ERCP. Der Nationale Gesundheitsdienst des Vereinigten Königreichs erprobt KI-gestützte Koloskopie in 12 Trusts mit dem Ziel, Intervallkarzinome bis 2027 um 15 % zu reduzieren.
Markt für Endoskopiegeräte im Nahen Osten und in Südamerika
Der Nahe Osten baut seine Kapazitäten im Rahmen von Saudi-Arabiens Vision 2030 aus, die 1,2 Milliarden USD für die Endoskopie-Infrastruktur bereitgestellt hat. Brasiliens öffentliches System nahm 2024 die diagnostische Endoskopie in seine Primärversorgungsleistungen auf und deckt damit 140 Millionen Bürger ab. Argentiniens private Krankenversicherer übernahmen im selben Jahr die Kostenerstattung für therapeutische Endoskopie und erweiterten damit den Zugang zu fortgeschrittenen Eingriffen.
Regulatorisches Umfeld
Die Regulierung für Endoskopiegeräte wird in Bezug auf Qualitätssysteme, Marktüberwachung nach dem Inverkehrbringen sowie validierte Reinigungs- und Sterilisationsleistung zunehmend verschärft, was sowohl Portfolios für wiederverwendbare als auch für Einweggeräte beeinflusst. In den Vereinigten Staaten trat im Februar 2026 die FDA Quality Management System Regulation (QMSR) in Kraft, die Konzepte der ISO 13485:2016 in die Anforderungen des 21 CFR 820 integriert und die Erwartungen an Designkontrollen und Lieferantenmanagement für Endoskopieplattformen und Zubehör erhöht. Im Jahr 2026 trieb die FDA außerdem die risikobasierte Klassifizierung durch Class-II-Entscheidungen (besondere Kontrollen) für mehrere Kategorien von Gastroenterologie- und Urologiegeräten voran, darunter endoskopische Nahtgeräte zur Veränderung der Magenanatomie (Mai 2026), endoskopische lichtprojizierende Messgeräte (Juni 2026) und endoskopische Traktionsgeräte (Juni 2026), die schnellere Zugangswege unterstützen und dabei spezifische Leistungs- und Kennzeichnungsanforderungen vorschreiben.
In Europa treibt die Medizinprodukteverordnung (MDR, EU 2017/745) weiterhin Rezertifizierungen und Dokumentationsaktualisierungen voran, wobei sich die Übergangsfristen für Altgeräte je nach Risikoklasse bis 2027/2028 verlängern. Die Europäische Kommission aktualisierte die Liste der harmonisierten Normen zur Unterstützung der MDR durch den Durchführungsbeschluss (EU) 2026/193 (angenommen am 28. Januar 2026) sowie durch weitere im Juni 2026 im Amtsblatt der Europäischen Union veröffentlichte Aktualisierungen, was auf eine aktive Anpassung an überarbeitete Normen für Bereiche wie biologische Bewertung und Sterilisation hinweist. Für Hersteller, die Visualisierungstürme, wiederverwendbare flexible Endoskope und risikoreiches Zubehör in der EU verkaufen, steigt der Compliance-Aufwand, und die Beschaffung legt mehr Wert auf Rückverfolgbarkeit und validierte Infektionskontrollleistung.
Wettbewerbslandschaft
Marktkonzentration
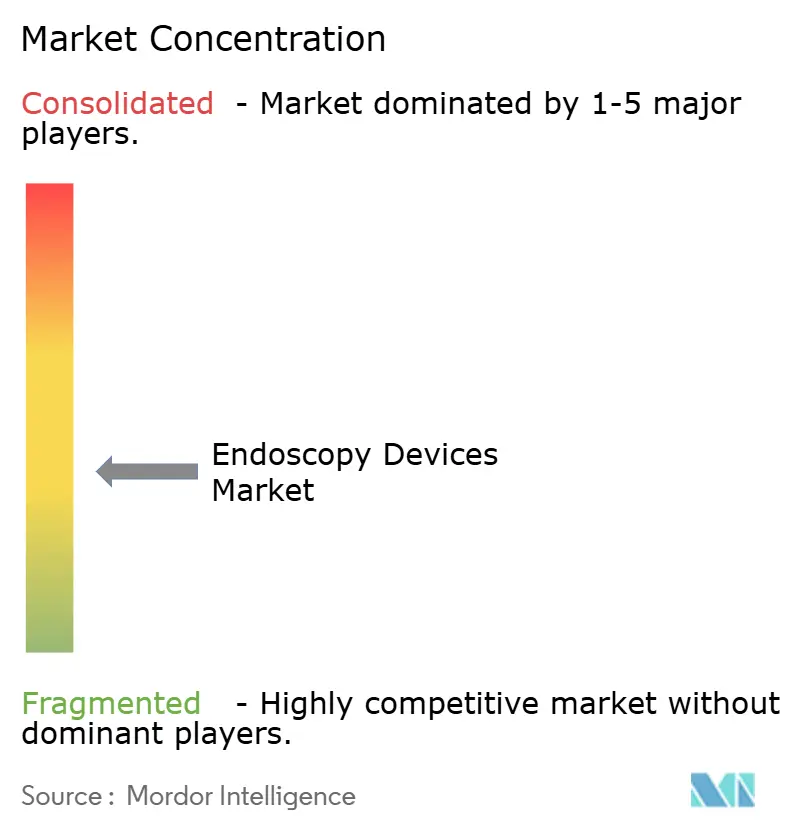
Olympus, Fujifilm und Karl Storz dominieren flexible und starre Endoskope, doch Ambus Einwegsortiment fragmentiert den Marktanteil, insbesondere in Segmenten mit hohem Infektionsrisiko. Olympus' Übernahme von Veran Medical Technologies im Jahr 2024 für 340 Millionen USD fügte elektromagnetische Navigationsbronchoskopie hinzu, während Boston Scientifics Kauf von Apollo Endosurgery für 615 Millionen USD bariatrische und metabolische Portfolios konsolidierte. Intuitive Surgicals Ion-Plattform erfasste innerhalb von 18 Monaten nach ihrer Markteinführung 2024 12 % des US-amerikanischen Bronchoskopieumsatzes und unterstreicht die Robotik als disruptive Achse.
Patentanmeldungen unterstreichen die Strategie: Olympus meldete 2024 47 Endoskopiepatente an, wobei 38 % auf KI-Bildverarbeitung und 26 % auf Einwegkomponenten abzielten. Die Kosten für die Einhaltung von Vorschriften steigen; Fujifilm gab 2024 zusätzliche 85 Millionen USD für die MDR-Konformität aus. Kleinere Innovatoren wie Outlook Surgical gewinnen mit turmlosen Endoskopen an Boden, die starre und flexible Merkmale verbinden und eine kosteneffektive Einführung für ASCs beschleunigen.
Einweggeräte sind ein Einstiegspunkt für neue Marktteilnehmer. Ambu nutzte den 510(k)-Zulassungsweg der FDA, um 2024 und 2025 Zulassungen zu erhalten, verkürzte Entwicklungszyklen auf 18 Monate und umging die Kosten für die Marktzulassung vor dem Inverkehrbringen. Medtronics PillCam Crohn's-Kapsel eroberte innerhalb eines Jahres nach ihrer Zulassung 2024 8 % der Dünndarmbildgebung. Da KI, Robotik und Einwegökonomie aufeinandertreffen, nimmt die Wettbewerbsintensität im Markt für Endoskopiegeräte zu und ermutigt etablierte Unternehmen, sich mit dualen Portfolios aus wiederverwendbaren und Einwegprodukten abzusichern.
Marktführer für Endoskopiegeräte
-
Olympus Corporation
-
Boston Scientific Corporation
-
Medtronic PLC
-
Fujifilm Holdings Corporation
-
Karl Storz SE & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Endoskopiegeräte Unternehmen in diesem Bericht
- Olympus
- Boston Scientific
- Medtronic
- FUJIFILM
- Karl Storz
- Stryker
- Johnson & Johnson (Ethicon Endo-Surgery)
- HOYA
- Conmed
- Richard Wolf
- Cook Group
- Smiths Group
- Intuitive Surgical
- Ambu
- Arthrex
- B. Braun
- Ackermann Instrumente
- STERIS
- Interscope Inc.
Marktchancen und Zukunftsaussichten
Die Beschaffung verschiebt sich von eigenständigen Endoskopen hin zu integrierten, erweiterbaren Bildgebungs- und Workflow-Ketten, die dem ambulanten Durchsatz und den Anforderungen an die Qualitätsberichterstattung entsprechen. Dieser Ansatz schafft Freiräume für portable, platzsparende Systeme und Zusatzmodule, die auf verbesserte Erkennung und Dokumentation abzielen. In den Vereinigten Staaten ist die ambulante Verschiebung bereits sichtbar: ASCs führten 2024 9,2 Millionen gastrointestinale Endoskopien durch, und dies prägt weiterhin die Nachfrage nach kompakten Türmen und flexiblen Finanzierungsmöglichkeiten.
Parallel dazu wird die schnellere Einführung von KI-gestützter Visualisierung durch regulatorische Dynamik unterstützt: Zwischen 2024 und 2026 wurden 14 KI-Koloskopiesysteme von der FDA zugelassen, begleitet von Kostenträgermaßnahmen wie der Abschaffung der Kostenbeteiligung durch Medicare für Vorsorgekoloskopien im Jahr 2024 und der Erstattung von KI-unterstützten Koloskopien in Japan im Jahr 2024. Die verstärkte Prüfung der Infektionskontrolle und die betriebliche Belastung durch die Wiederaufbereitung erweitern zudem den kommerziellen Spielraum für Einwegendoskope und validierte Zubehörsets, insbesondere bei Hochrisikoeingriffen und an Standorten mit geringerem Volumen. Die Akzeptanz von Einweg-Duodenoskopen ist bereits erkennbar: Die Durchdringung erreichte bis Ende 2025 22 % der Hochrisiko-ERCP-Fälle, nachdem die FDA entsprechende Empfehlungen ausgesprochen und wiederholte Kontaminationswarnungen ausgegeben hatte, während Hersteller ihr Einwegangebot ausweiten, einschließlich Rhinolaryngoskopen für Praxen und ambulante HNO-Anwendungen. Auf der Innovationsseite unterstützen regulatorische Zulassungen im Jahr 2026 für neue Endoskopiesysteme und Prozessoren, darunter mehrere FDA-510(k)-Zulassungen für verschiedene Endoskopieplattformen, sowie klinische Fortschritte bei therapeutischen Instrumenten wie Hochdruck-Injektionsmessern, die höhere R0-Resektionsraten bei komplexer kolorektaler ESD verzeichnen, eine Pipeline, die verbesserte klinische Endpunkte mit Effizienzgewinnen verknüpft und die Austauschzyklen für Visualisierungsgeräte und spezialisierte Operationsgeräte verstärkt.
Neueste Industrielle Entwicklungen in Markt für Endoskopiegeräte
- Juni 2026: Medtronic und KARL STORZ gaben eine strategische Zusammenarbeit bekannt, um den Zugang zu integrierten HNO-chirurgischen Lösungen in den Vereinigten Staaten zu erweitern, indem sie das AiBLE-HNO-Chirurgie-Ökosystem von Medtronic mit der Visualisierungstechnologie von KARL STORZ kombinieren. Die Partnerschaft zielt auf standardisierte OP-Workflows und Systemintegration ab und stärkt Bündelungsstrategien für Ausrüstung, die Visualisierung, Instrumentierung und digitale Workflow-Tools verbindet.
- Mai 2026: Olympus unterzeichnete eine exklusive globale Vertriebsvereinbarung mit EndoRobotics, um robotergestützte Technologien für die endoskopische Submukosadissektion (ESD) in sein EndoTherapy-Portfolio zu integrieren. Dies erweitert den therapeutischen Endoskopie-Stack von Olympus über konventionelles Zubehör hinaus und spiegelt wider, dass komplexe Endoskopieverfahren zunehmend fortschrittliche Instrumentierung und engere Plattformintegration erfordern.
- Oktober 2025: Olympus brachte das Vathin E-SteriScope auf den Markt, ein flexibles Einweg-Rhinolaryngoskop für diagnostische und therapeutische HNO-Eingriffe. Die Einführung erweitert das Einwegportfolio von Olympus in Umgebungen, in denen schneller Durchsatz und Anforderungen an die Infektionskontrolle die Kaufentscheidungen beeinflussen, und unterstützt die Einführung in praxisbasierten und ambulanten HNO-Anwendungen.
Markt für Endoskopiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Endoskopiegeräte als der Wert von Geräten und Gerätesätzen erfasst, die zur Visualisierung, zum Zugang und zur Behandlung im Körperinneren mittels endoskopischer Verfahren eingesetzt werden – in Krankenhäusern und ambulanten Einrichtungen sowie in allen wichtigen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen Aufbereitungschemikalien, große Kapitalbildgebungssysteme, die nicht endoskopiespezifisch sind, sowie nicht-medizinische rezeptfreie Kamerakapseln ohne medizinische Zulassung aus.
Segmentierungsübersicht
- Nach Gerätetyp
- Endoskope
- Starre Endoskope
- Flexible Endoskope
- Kapselendoskope
- Robotergestützte Endoskope
- Endoskopische Operationsgeräte
- Bewässerungs-/Absaugsysteme
- Zugangsgeräte
- Wundschutzvorrichtungen
- Insufflationsgeräte
- Manuelle Instrumente
- Visualisierungsausrüstung
- Endoskopische Kameras
- SD-Visualisierungssysteme
- HD/4K-Visualisierungssysteme
- Endoskope
- Nach Anwendung
- Gastrointestinale Endoskopie
- Laparoskopie
- Pulmonologie/Bronchoskopie
- HNO/Otolaryngologie
- Urologie
- Gynäkologie
- Kardiologie
- Neurologie
- Orthopädie/Arthroskopie
- Nach Verwendbarkeit
- Aufbereitete/Wiederverwendbare Geräte
- Einweg-/Disposable-Geräte
- Nach Endnutzer
- Krankenhäuser & Akademische Medizinzentren
- Ambulante Chirurgische Zentren
- Spezialkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, den Kontext für Verfahren und installierte Basis aufzubauen sowie Preis- und Nutzungsmuster zu plausibilisieren, bevor Interviews begonnen wurden. Wir haben öffentliche Quellen herangezogen, darunter die Weltgesundheitsorganisation für Krankheitslastsignale, die OECD für Kapazitätsindikatoren des Gesundheitssystems, die US-amerikanischen FDA-Datenbanken für Gerätezulassungen und Sicherheitsmeldungen sowie nationale Gesundheitsstatistikportale, die Verfahrens- oder Krankenhausaktivitätsreihen veröffentlichen.
Um Lücken zu schließen, die öffentliche Quellen nicht gut abdecken, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Seiten medizinischer Fachgesellschaften genutzt, die die Einführung der Endoskopie und Leitlinienänderungen diskutieren. Wo erforderlich, haben wir kostenpflichtige Abonnements genutzt, die sich auf Unternehmensfinanzdaten und eine Patentdatenbank konzentrieren, um Produktportfolios und den Zeitpunkt von Technologieverschiebungen zu bestätigen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um zu bestätigen, was im realen Einkauf als Endoskopiegerät gilt, und um die Zusammenhänge zwischen Verfahren und Gerätebedarf nach Geografie zu überprüfen. Wir haben mit Herstellern und Distributoren, Beschaffungsteams von Krankenhäusern, ambulanten Zentren und klinischen Stakeholdern gesprochen und deren Beiträge genutzt, um Adoptionsraten, Ersatzzyklen und Preislogik sowohl für Investitionsgüter als auch für Zubehör anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 17 % | APAC: 52 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz zur Größenbestimmung, bei dem Verfahrensvolumina und die Kapazität der Versorgungseinrichtungen in einen Gerätebedarf umgerechnet und dann über typische Gerät-pro-Verfahren-Verknüpfungen und Preisbänder in Werte übersetzt werden. Dies wurde mit selektiven Bottom-up-Näherungen überprüft, einschließlich stichprobenartiger Durchschnittsverkaufspreise multipliziert mit dem Volumen für wichtige Gerätegruppen und Kanalfeedback zu Mixverschiebungen, was half, die Gesamtwerte dort anzupassen, wo die Berichterstattung uneinheitlich war.
Zu den relevanten Eingangsgrößen in diesem Markt gehörten endoskopische Verfahrensvolumina nach Fachgebiet, die installierte Basis von Visualisierungssystemen und Endoskopen, Ersatz- und Reparaturzyklen, der Anteil von Einweg- gegenüber wiederverwendbarem Zubehör sowie regionale Erstattungs- und Infektionskontrollanforderungen, die das Kaufverhalten beeinflussen. An Stellen, wo Verfahrensdaten nicht konsistent veröffentlicht wurden, wurden Proxys wie Krankenhausaktivitätsreihen und Import-Export-Signale für Endoskopiegerätekategorien verwendet, und Annahmen wurden durch Interviews bestätigt.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch multivariate Regressionsüberprüfungen, sodass das Wachstum auf Verfahrenswachstum, Signale zur Bevölkerungsalterung, Kapazitätserweiterung von Einrichtungen und technologiegetriebene Verschiebungen hin zu minimalinvasiver Versorgung zurückgeführt werden konnte. Wo das Modell nicht vollständig auf Länderebene aufgebaut werden konnte, wurden Lücken mithilfe von Analogien zu vergleichbaren Ländern geschlossen und die Gesamtwerte anschließend auf regionale und globale Rahmenbedingungen zurückgewichtet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über Verfahrenssignale, Logik der installierten Basis und Lieferantenfeedback validiert und anschließend auf Ausreißer wie plötzliche Preissprünge oder unrealistisch schnelle Adoptionsraten überprüft. Wenn eine Abweichung festgestellt wurde, haben wir die zugrunde liegende Annahme erneut geöffnet und gezielte Nachfragen bei den Interviewpartnern ausgelöst, um zu bestätigen, ob die Verschiebung auf den Mix, den Währungszeitpunkt oder eine echte Nachfrageänderung zurückzuführen ist.
Jeder Bericht durchläuft vor der Freigabe eine mehrstufige Analystenprüfung, einschließlich Gegenprüfungen mit unabhängigen Gesundheitssystemindikatoren und der Richtung der Handelsströme. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Danach wird ein abschließender Durchgang vor der Auslieferung abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgröße für Endoskopiegeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Endoskopiegeräte zu sehen, da Teams Grenzen und Zählregeln auf ihre eigene Weise festlegen und sich auch auf unterschiedliche Jahre beziehen. Unterschiede zeigen sich in der Regel darin, was als Endoskopiegerät im Vergleich zu einem angrenzenden Instrument behandelt wird, wie die Preise gemittelt werden und ob die Werte in konstanten oder aktuellen US-Dollar angegeben werden.
Durch die Verfolgung des Umfangs auf Ebene der Herstellerrechnung und die Aktualisierung der Annahmen zu konstanten US-Dollar in jedem Zyklus hält Mordor Intelligence den Gesamtwert für 2025 auf Visualisierungssysteme, Endoskope, operative Instrumente und Zubehörsätze fokussiert, anstatt breitere Vor- und Nachverfahrensartikel oder nicht-endoskopische Bildgebungsausgaben hinzuzufügen, die die Gesamtwerte aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,10 Milliarden USD (2025) | |
| Global Consultancy A | 63,56 Milliarden USD (2025) | Diese Schätzung scheint einen breiteren Ausgabenkorb einzuschließen, darunter verwandte Geräte, die vor und nach Eingriffen eingesetzt werden, was den adressierbaren Wert über die Kernbereiche Endoskopietürme, Endoskope und Zubehör hinaus erweitert. Sie basiert zudem auf einem Wertpfad von 2024 bis 2025, der die Preisgestaltung in aktuellen US-Dollar und eine breitere Länderliste in der Zusammenfassung widerspiegeln kann. |
| Research Publisher B | 29,30 Milliarden USD (2024) | Diese Zahl bezieht sich auf das Jahr 2024 und kann eine engere Produkteinbeziehung oder eine andere Behandlung von Zubehör und servicebezogenen Paketen anwenden, was den Gesamtwert nach unten drücken kann. Ein längerer Prognosehorizont von 10 Jahren kann auch kurzfristige Mixverschiebungen glätten, wodurch der Ausgangswert des Marktes konservativer erscheint. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was rund um den Kerngerätesatz gezählt wird, sowie aus dem Jahr und den Preiskonventionen, die zur Umrechnung von Volumina in US-Dollar verwendet werden. Unser Ansatz ist darauf ausgelegt, wiederholbar zu sein, da jeder Schritt auf beobachtbare Verfahrensaktivitäten, das Verhalten der installierten Basis und durch Interviews überprüfte Preisspannen zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Endoskopiegeräte im Jahr 2031 erreichen?
Der Markt für Endoskopiegeräte wird voraussichtlich bis 2031 einen Wert von 58,71 Milliarden USD erreichen.
Welche Gerätekategorie wächst am schnellsten?
Visualisierungsausrüstung wächst am schnellsten mit einer CAGR von 8,25 % bis 2031 dank der Integration von 4K und KI.
Warum sind ambulante chirurgische Zentren für die künftige Nachfrage wichtig?
ASCs profitieren von standortneutralen Zahlungsreformen, die die Eingriffkosten senken, und treiben eine CAGR von 9,7 % bis 2031 bei Gerätekäufen an.
Wie schnell wachsen Einwegendoskope?
Einwegendoskope wachsen mit einer CAGR von 7,54 %, da Infektionsschutzvorschriften zunehmen.
Welche Region wird das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 8,51 %, angetrieben durch erweiterte Erstattungen in China, Indien und Japan.
Was ist die wichtigste regulatorische Hürde für Hersteller?
Die Einhaltung der strengeren FDA-Marktüberwachung nach der Zulassung und der europäischen MDR erhöht die Entwicklungskosten und verlängert die Zulassungsfristen.