
Naher Osten Polyethylen-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.23 Milliarden US-Dollar |
| Marktgröße (2026) | 13.77 Milliarden US-Dollar |
| Marktgröße (2031) | 16.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten Polyethylen-Markt Analyse von Mordor Intelligence
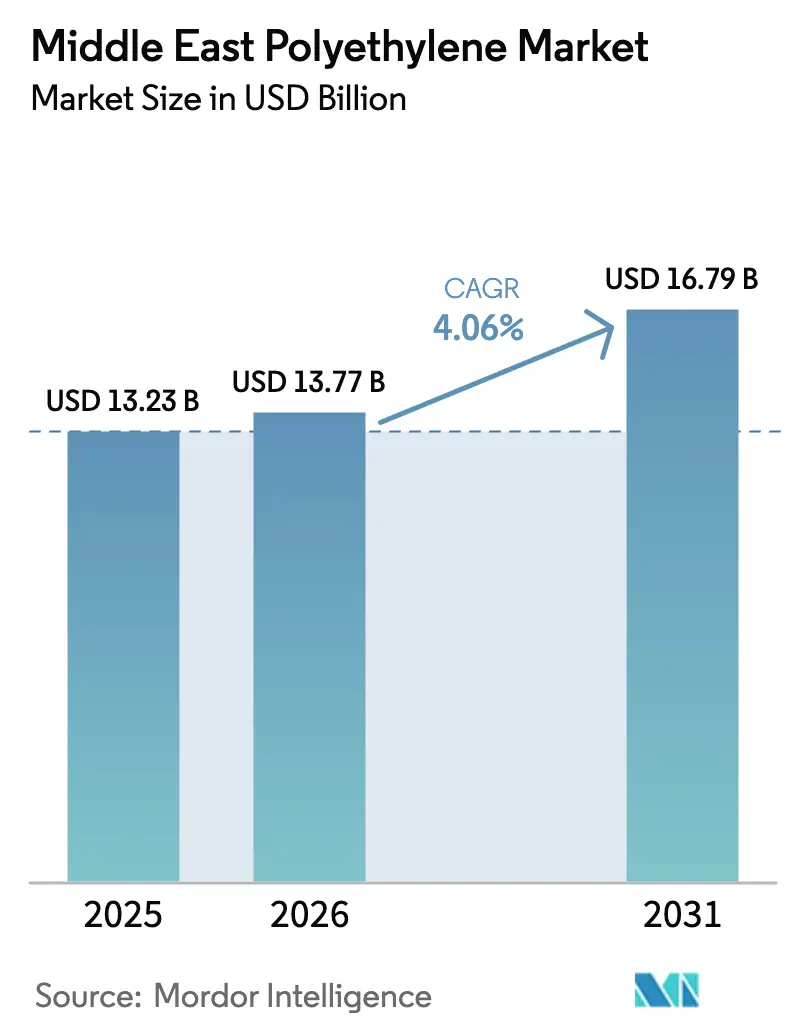
Die Größe des Nahen Osten Polyethylen-Markts wurde im Jahr 2025 auf 13,23 Milliarden USD geschätzt und wird voraussichtlich von 13,77 Milliarden USD im Jahr 2026 auf 16,79 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,06 % während des Prognosezeitraums (2026–2031). Die reifende regionale Versorgung, starke staatlich geförderte Investitionen und eine belastbare Verpackungsnachfrage halten das Wachstum auf einem stabilen Kurs. Saudi-Arabien, gestützt auf SABICs jährliche Produktion von 4,01 Millionen Tonnen, bleibt der größte Produzent und Exporteur, während die Vereinigten Arabischen Emirate die schnellste Kapazitätserweiterung verzeichnen, da Borouges vierte Phase in Ruwais in Betrieb geht. Petrochemische Diversifizierungsstrategien im Rahmen von Saudi-Arabiens Nationaler Industriestrategie und des AED-294-Milliarden-Programms der VAE sollen die regionale Eigenversorgung stärken, das Rohstoffrisiko mindern und Exportmöglichkeiten nach Afrika und Südasien eröffnen. Infrastruktur-Megaprojekte – darunter Fernkältenetze, Entsalzungspipelines und Verbundleitungen für erneuerbare Energien – bieten einen antizyklischen Puffer für den Verbrauch von Rohr- und Kabelqualitäten. Konsolidierungsmaßnahmen wie die geplante Fusion von ADNOC zwischen Borouge, Borealis und Nova Chemicals signalisieren eine Verschärfung der Preisdisziplin und eine größere Verhandlungsmacht gegenüber Verarbeitern.
Wichtigste Erkenntnisse des Berichts
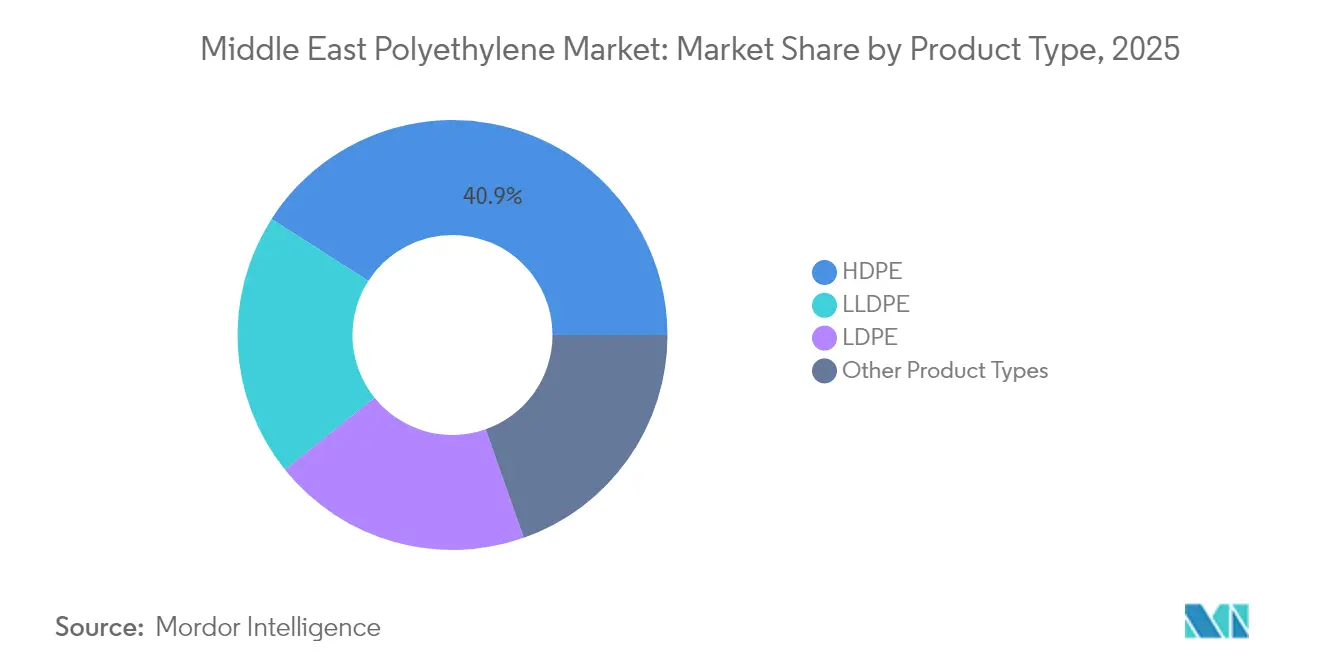
- Nach Produkttyp führte Polyethylen hoher Dichte mit einem Anteil von 40,92 % am Nahen Osten Polyethylen-Markt im Jahr 2025, während lineares Polyethylen niedriger Dichte bis 2031 voraussichtlich mit einer CAGR von 5,05 % zulegen wird.
- Nach Anwendung entfielen im Jahr 2025 46,05 % der Größe des Nahen Osten Polyethylen-Markts auf Folien und Platten, und Drähte und Kabel sollen bis 2031 mit einer CAGR von 5,12 % wachsen.
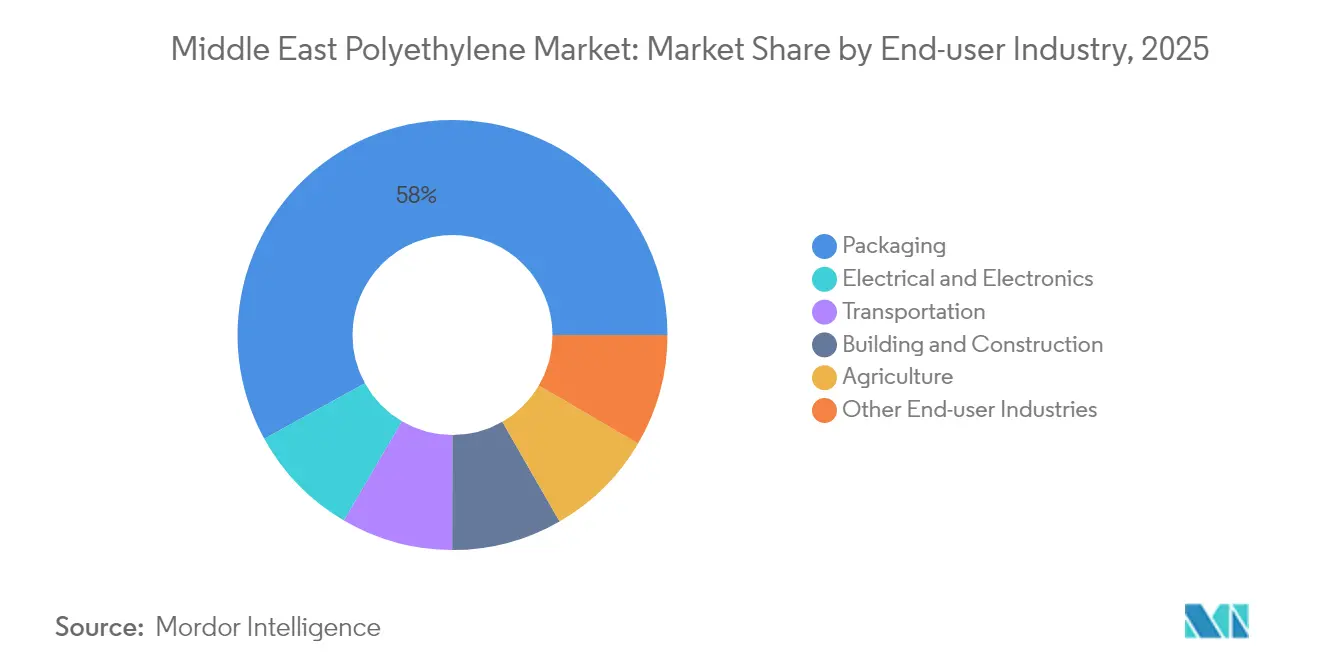
- Nach Endverbrauchern sicherte sich die Verpackungsbranche im Jahr 2025 einen Umsatzanteil von 58,02 %; der Elektro- und Elektroniksektor ist das am schnellsten wachsende Nachfragezentrum mit einer CAGR von 4,99 % bis 2031.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Marktanteil von 39,35 %, während die Vereinigten Arabischen Emirate die höchste regionale CAGR von 4,84 % im Zeitraum 2025 bis 2031 verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Verpackungsnachfrage in FMCG und E-Commerce | +1.2% | Saudi-Arabien, VAE, Katar, Ausstrahlungseffekte auf Ägypten und Jordanien | Mittelfristig (2–4 Jahre) |
| Nutzung durch Automobil- und Elektronikbranche für Ersatzteile | +0.8% | Freizonen der VAE, Industriestandorte Saudi-Arabiens | Mittelfristig (2–4 Jahre) |
| Staatlich geführte petrochemische Diversifizierung im GCC | +1.5% | Saudi-Arabien, VAE, Katar, Kuwait | Langfristig (≥ 4 Jahre) |
| Nachfrageanstieg nach PE-Rohren für Fernkältenetze | +0.9% | Saudi-Arabien, VAE, Katar | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Pflichtquote an Recyclinginhalten | +0.6% | Saudi-Arabien, VAE, Pilotprojekte in Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Nachfrage nach Stoff- und Flexibelverpackungen im FMCG- und E-Commerce-Bereich
Der regionale Markt für Flexibelverpackungen erreichte im Jahr 2024 einen Wert von 10 Milliarden USD, wobei Saudi-Arabien die Einführung recycelbarer Monomaterial-Folien anführt, die die Trennung nach dem Verbrauch gemäß den SASO-Vorschriften von 2021 vereinfachen[1]Normenabteilung, „Technische Verordnung für Verpackung und Abfallmanagement”, Saudi-Arabische Organisation für Normen, Metrologie und Qualität, saso.gov.sa. Schnell wachsende E-Commerce-Plattformen wie Amazon.ae und Noon setzen auf Polyethylen-Versandtaschen, Luftpolsterfolie und Luftkissen, was ein jährliches Wachstum der Schutzverpackungen im hohen zweistelligen Bereich antreibt. Markeninhaber, die auf lineare Polyethylen-Folien niedriger Dichte umsteigen, erfüllen Recyclingziele und profitieren von einer Reduzierung des Materialbedarfs um bis zu 15 % durch Dickenreduzierung. Diese Dynamik stützt den CAGR-Ausblick von LLDPE auf 5,12 % und festigt Folien als die mit Abstand größte Anwendung im gesamten Prognosezeitraum.
Industrielle Nutzung für Kraftfahrzeug- und Elektro-/Elektronik-Ersatzteile
Zonen für die Montage von Elektrofahrzeugen in Abu Dhabi, Dubai und Saudi-Arabiens NEOM-Projekt spezifizieren Polyethylenqualitäten für Batteriegehäuse, Kabelisolierungen und Komponenten im Motorraum. Die 100.000-Tonnen-Jahreskapazitäts-Anlage für vernetztes Polyethylen von Borouge in Ruwais liefert Spezialverbindungen für Unterwasser-Stromkabel, die expandierende Solarfarmen mit nationalen Stromnetzen verbinden. Der Aufbau von Rechenzentren im Rahmen staatlicher Programme für künstliche Intelligenz beschleunigt den Verbrauch von flammhemmendem HDPE-Leerrohr und stützt eine CAGR von 5,08 % im Elektro- und Elektroniksegment.
Staatlich geführte Diversifizierung in die Petrochemie im gesamten GCC
Saudi-Arabien hat 600 Milliarden USD für die Fertigung bereitgestellt und strebt an, die Kunststoffproduktion bis 2035 auf 115,7 Millionen Tonnen zu steigern[2]Redaktion, „Nationale Industriestrategie zielt auf Fertigungsexpansion ab”, Ministerium für Investitionen Saudi-Arabien, misa.gov.sa. Das Ta'ziz-Zentrum der VAE vergab EPC-Verträge im Wert von 7,34 Milliarden AED für einen Chemikalienhafen, Lagerflächen und Pipelines, die bis 2028 4,7 Millionen Tonnen Methanol, Ammoniak und Polyolefine exportieren werden. Katars 1,68-Millionen-Tonnen-HDPE-Linie in Ras Laffan soll 2026 in Betrieb gehen und über die Möglichkeit verfügen, entweder Asien oder Europa zu beliefern. Der Iran wiederum strebt im Rahmen seines Siebten Nationalen Entwicklungsplans eine Kapazität von 8,6 Millionen Tonnen an, trotz eines von NPC.IR gemeldeten Gasfehlbestands von 42 %. Diese Investitionen vertiefen die Exportreichweite des Nahen Osten Polyethylen-Markts und intensivieren den innerregionalen Wettbewerb.
Nachfrageanstieg nach PE-Rohren für Fernkälte- und Wassersparnetzwerke
Die Fernkältekapazität Saudi-Arabiens soll bis 2030 1,5 Millionen Kälteleistungstonnen übersteigen, wobei Polyethylenrohre aufgrund ihrer Korrosionsbeständigkeit und Vorteile bei der grabenlosen Verlegung bevorzugt werden. Abu Dhabi und Dubai schreiben HDPE-Leerrohre für neue Gewerbeviertel vor, während Präzisionsbewässerungsvorschriften eine 30-prozentige Reduzierung des landwirtschaftlichen Wasserverbrauchs vorschreiben, wenn Polyethylen-Tropfschläuche die Flutbewässerung ersetzen. Die Rohrnachfrage bietet damit einen stabilen Absatzkanal, der den Nahen Osten Polyethylen-Markt in Phasen des Abschwungs im Verpackungszyklus abfedert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Polypropylen und PET | –0.7% | Saudi-Arabien, VAE, Ägypten | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität | –1.1% | Ethanreiches Saudi-Arabien, VAE; naphtha-abhängige Länder Iran, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Einfuhrzölle und Compliance-Hürden in Afrika | –0.5% | GCC-Exporteure, die Ägypten, Kenia, Nigeria beliefern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leicht verfügbare Substitute wie Polypropylen und PET
Polypropylen und Polyethylenterephthalat gewinnen Marktanteile bei Heißabfüllbehältern, Getränkeflaschen und Automobilverkleidungen, wo die Wärmebeständigkeit jene von Polyethylen übertrifft. Die Ausweitung der Polypropylenkapazität von Borouge auf 720.000 Jahrestonnen und die Entwicklung der PP5707N-Qualität von SABIC diversifizieren die Portfolios und sichern gegen den Substitutionsdruck bei Polyethylen ab. Preisdifferenzen können innerhalb eines Quartals bei Rohölpreisvolatilität um 20–30 % schwanken, was Verarbeiter dazu veranlasst, auf andere Harze umzusteigen, wenn sich Kostenvorteile ergeben.
Rohstoffpreisvolatilität und Einfuhrzölle in afrikanischen Absatzmärkten
Ein von der Nationalen Petrochemischen Gesellschaft des Iran gemeldeter Rohstoffmangel beim Gas von 42 % reduzierte die Crackerauslastung und erzwang im Jahr 2024 Produktionsdrosselungen. Naphtha-basierte Standorte in Ägypten folgen den Brent-Rohölschwankungen; die Margen sinken deutlich, sobald der Ölpreis 85 USD pro Barrel überschreitet. Die GOEIC-Registrierung in Ägypten erfordert nun ISO-9001-Zertifikate und arabischsprachige Dossiers, was die Vorlaufzeiten um bis zu 12 Wochen verlängert und die Landungskosten für Golfexporteure um etwa 6 % erhöht. Störungen im Roten Meer halbierten den Durchsatz des Suezkanals und veranlassten viele Marktteilnehmer im Nahen Osten Polyethylen-Markt, über das Kap der Guten Hoffnung umzuleiten, was die Containerkosten vervierfachte und die Kostenvorteile des Golfs erodierte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
HDPE dominiert, LLDPE gewinnt in SpezialfolienPolyethylen hoher Dichte behielt 40,92 % des Marktanteils im Nahen Osten Polyethylen-Markt im Jahr 2025 und wurde durch die Nachfrage nach blasgeformten Fässern, Großbehältern (IBCs) und großkalibrigen Druckrohren gestützt. Die 400.000-Jahrestonnen-HDPE-Anlage von Tasnee in Jubail liefert Raffia-, Spritzguss- und Rohrharze, die den ISO-4427-Normen entsprechen. Polyethylen niedriger Dichte schneidet gut bei Schrumpffolien und Kaschierungsschichten ab, während lineares Polyethylen niedriger Dichte das stärkste Wachstum verzeichnet, unterstützt durch Borstar-Enhanced-Qualitäten, die eine Dickenreduzierung um 15–20 % ohne Einbußen bei den mechanischen Eigenschaften ermöglichen.
Dünner ausgeführte E-Commerce-Versandtaschen, stichfeste Stretchfolien und klarsichtsverbesserte Gewächshausabdeckungen treiben die prognostizierte CAGR von LLDPE auf 5,05 % und verringern seinen Beitrag zur Größe des Nahen Osten Polyethylen-Markts bis 2031 auf rund ein Drittel. Polyethylen mit ultrahohem Molekulargewicht und EVA-Copolymere besetzen Nischenanwendungen in der Medizintechnik, im Förderbereich und in der Photovoltaik, obwohl sie zusammen einen Anteil unterhalb des mittleren einstelligen Bereichs ausmachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Folien führen, Drähte und Kabel beschleunigenFolien und Platten machten 46,05 % der Nachfrage im Jahr 2025 aus und spiegeln einen bedeutenden Wert im Flexibelverpackungssektor wider, der FMCG- und E-Commerce-Kunden beliefert. Staatlich geförderte Rahmenbedingungen zur Herstellerverantwortung fördern die Einführung von Monomaterialien und stärken die Rolle von Polyethylen als recyclingfreundliches Trägermaterial.
Vernetztes Polyethylen als Isolierung für Unterwasserverbundleitungen und Rechenzentrumsverkabelung treibt eine CAGR von 5,12 % bei Drähten und Kabeln an. Die 100.000-Jahrestonnen-Anlage von Borouge arbeitet mittels Peroxid-Vernetzung zur Herstellung von Kabelqualitäten, die für den Dauerbetrieb bei 90 °C zertifiziert sind. Spritzgegossene Automobilteile und blasgeformte Kraftstofftanks ergänzen die Nachfrage, wobei Rotationsformen und Extrusionsbeschichtung für Restvolumina sorgen.
Nach Endverbraucherbranche:
Verpackung dominiert, Elektro boomtEndverbraucher aus der Verpackungsbranche verbrauchten im Jahr 2025 58,02 % aller Harze, angetrieben durch demografische Rückenwindfaktoren und Urbanisierungsraten von über 80 % in Saudi-Arabien und den VAE. Schutzverpackungsformate – Luftkissen, Schaumstoff, Luftpolsterfolie – skalieren mit dem E-Commerce-Paketaufkommen, das im Jahr 2024 mehrere hundert Millionen Transaktionen überschritt.
Die Nachfrage aus dem Elektro- und Elektronikbereich wächst mit einer CAGR von 4,99 %, da versorgungsseitige erneuerbare Energien im Großmaßstab, Ladestationen für Elektrofahrzeuge und hyperscalefähige Rechenzentren die Käufe von Kabelqualitäten vervielfachen. Der Ta'ziz-Komplex von ADNOC wird die Produktion von Vinylchloridmonomer und Ätznatron lokalisieren, wodurch vorgelagerte Einsatzstoffe für Draht- und Kabelummantelungen gesichert und die Rolle von Polyethylen in dem Segment weiter gefestigt wird. Bauwesen, Landwirtschaft und Konsumgüterkategorien tragen gemeinsam zum verbleibenden Saldo bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Polyethylenmarkt Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 39,35 % am Polyethylenmarkt des Nahen Ostens, was auf eine SABIC-Kapazität von 4,01 Millionen Tonnen, die HDPE/LDPE-Doppellinien von Tasnee sowie großzügige Ethanzuteilungen zurückzuführen ist, die die integrierten Cracker-Margen bei nahezu 88 % halten. Fernkälteanlagen in Riad und Dschidda sowie die SASO-Vorschriften zur Recyclingfähigkeit stützen die Inlandsnachfrage, während die Industriestädte Jubail und Yanbu unter der Aufsicht der Hohen Kommission für Industriesicherheit als Drehscheibe für die Exportlogistik dienen.
Polyethylenmarkt der Vereinigten Arabischen Emirate
Die Vereinigten Arabischen Emirate verzeichnen mit einem CAGR von 4,84 % das stärkste regionale Wachstum, da Borouge die Nennkapazität in Ruwais bis 2025 auf 6,4 Millionen Tonnen anhebt und damit den Aufstieg des Landes zum führenden Polyethylenexporteur nach der geplanten Fusion von Borouge, Borealis und Nova untermauert. Ta'ziz-Infrastrukturinvestitionen im Wert von 7,34 Milliarden AED umfassen einen Chemiehafen und Lagereinrichtungen, die die abgehenden Mengen in Richtung Afrika und Südasien optimieren.
Polyethylenmarkt im Nahen Osten und Afrika
Katar nimmt 2026 in Ras Laffan ein HDPE-Projekt mit einer Kapazität von 1,68 Millionen Tonnen in Betrieb, während Kuwait und Oman inkrementelle Schwingungsproduktion beisteuern. Der Iran strebt im Rahmen seines Siebten Plans 8,6 Millionen Tonnen an, sieht sich jedoch mit Gasengpässen konfrontiert, die die kurzfristige Auslastung begrenzen. Die übrigen Länder des Nahen Ostens, angeführt von Ägyptens Ausbauvorhaben mit 7 Millionen Tonnen und grenzüberschreitenden Projekten im Rahmen der Integrierten Industriellen Partnerschaft, vervollständigen die regionale Marktlandschaft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Polyethylen im Nahen Osten konzentriert sich auf integrierte Raffinerie-Petrochemie-Zentren, die sich vorteilhafte Ethan- und Naphtha-Einsatzstoffe sichern, diese in Ethylen umwandeln und zu HDPE, LDPE und LLDPE für regionale Verarbeiter sowie Exportkunden polymerisieren. Saudi-Arabien und die VAE führen bei der Upstream- und Midstream-Konversion, wobei große Hersteller wie SABIC und Borouge Harz an Verarbeiter von Folien, Verpackungen, Rohren sowie Draht- und Kabelcompounds liefern. Die Borstar-Plattform von Borouge unterstützt zudem höherwertige Sorten, die für dünnere Folien und Spezialanwendungen eingesetzt werden.
Nachgelagert verknüpfen Verarbeiter und Markeninhaber die Beschaffung von Harz zunehmend mit Kreislaufwirtschafts- und Compliance-Anforderungen, einschließlich der Nachfrage nach zertifiziertem zirkulärem und rezyklathaltigem Polyethylen. Branchenverbände wie die GPCA koordinieren über Ausschüsse für Kunststoffe, Lieferkette und Responsible Care hinweg, während Lokalisierungsprogramme in der Beschaffung wie das In-Country-Value(ICV)-Programm von ADNOC die Lieferantenauswahl und Serviceabdeckung rund um bedeutende Standorte wie Ruwais prägen. Für Exporte nach Afrika und Südasien bleiben Logistik, Hafenabwicklung und Handelsdokumentation zentrale Knotenpunkte der Wertschöpfungskette, da Vorlaufzeiten und Compliance-Hürden die Nettoerlöse für Golf-Produzenten beeinflussen können.
Wettbewerbslandschaft
Der Nahe Osten Polyethylen-Markt ist mäßig konsolidiert. Das 9,7-Milliarden-USD-Geschäft von ADNOC zur Fusion von Borouge mit Borealis und zur Übernahme von Nova Chemicals schafft einen Polyolefin-Champion im Wert von 60 Milliarden USD, der nach Abschluss im Jahr 2026 über eine kombinierte Polyethylen- und Polypropylenkapazität von 13,6 Millionen Tonnen verfügen wird. Strategische Schwerpunkte liegen auf der Rohstoffintegration, der Entwicklung von Spezialqualitäten und der Positionierung in der Kreislaufwirtschaft. SABICs TRUCIRCLE-Initiative für mechanisches Recycling sichert Abnahmeverträge mit globalen FMCG-Unternehmen, die zertifizierte Kreislaufharze suchen. Borouges Borstar Enhanced PE liefert Dickenreduzierungsvorteile, die von Folienverarbeitern geschätzt werden, die mit volatilen Rohstoffkosten zu kämpfen haben.
Marktführer im Nahen Osten Polyethylen-Markt
Dow
Exxon Mobil Corporation
SABIC
Qatar Petrochemical Company (QAPCO)
Borouge
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyethylenmarkt im Nahen Osten
- Advanced Petrochemical Company,
- Amir Kabir Petrochemical Co. (AKPC)
- Borouge
- Dow
- Eastern Petrochemical Company
- Exxon Mobil Corporation
- Ilam Petrochemical
- Jam Petrochemical Co.
- LyondellBasell Industries BV
- Marun Petrochemical Co.
- National Petrochemical Industrial Co. (NPIC)
- Qatar Chemical Company Ltd
- Qatar Petrochemical Company (QAPCO)
- SABIC
- Saudi Ethylene & Polyethylene Co. (Tasnee)
- Saudi Polymers LLC,
- TotalEnergies
Lesen Sie die Analyse der Polyethylenmarkt im Nahen Osten-Unternehmen

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Portfolio-Premiumisierung schaffen Freiräume für höherwertige Polyethylen-Sorten im Zusammenhang mit dem Ausbau von Energie- und Infrastrukturprojekten, insbesondere Kabelcompounds und vernetzbarem Polyethylen (XLPE). Borouge 4 ist ein konkretes Beispiel, mit einer Inbetriebnahme, die bis 2026 voranschreitet, und einer XLPE-Einheit mit 100.000 Tonnen pro Jahr, die die regionale XLPE-Produktion auf 200.000 Tonnen pro Jahr verdoppeln soll, im Einklang mit der Nachfrage aus dem Ausbau des Stromnetzes, Unterseeverbindungen und Projekten der industriellen Elektrifizierung, die Materialien für Draht, Kabel und Leitungen benötigen.
Auf der Angebotsseite stärken neue Anlagen und Entflaschungsprogramme die Exportfähigkeit der Region, verstärken aber auch den Fokus auf differenzierte Sorten und Anwendungsentwicklung zum Schutz der Margen. Die Erweiterung von SABIC in Yanbu zielt auf einen Produktionsstart im dritten Quartal 2026 ab und fügt 500.000 Tonnen Polyethylen-Kapazität hinzu (zusätzlich zu 250.000 Tonnen Polypropylen), während der Erweiterungsfahrplan von Borouge nach 2026 die Vergrößerung von PE4 und PE5 auf jeweils 700.000 Tonnen pro Jahr bis zum ersten Quartal 2027 sowie eine Erhöhung der Kapazität des EU2-Ethan-Crackers um 230.000 Tonnen pro Jahr bis zum vierten Quartal 2028 vorsieht. Diese sichtbaren Projekte unterstützen Chancen für lokales Compounding, Investitionen von Verarbeitern und zertifizierte zirkuläre Angebote, die mit Initiativen zu Rezyklatanteil und Monomaterial-Verpackungen übereinstimmen, die bereits Beschaffungsentscheidungen in Saudi-Arabien und den VAE beeinflussen.
Recent Industry Developments in Polyethylenmarkt im Nahen Osten
- Mai 2026: Die XLPE-Anlage (vernetzbares Polyethylen) der Borouge-4-Erweiterung liefert die erste Materialcharge. Die zusätzliche XLPE-Kapazität wirkt sich auf Premium-Sorten von PE im Nahen Osten aus. Die Erweiterung stärkt die Kapazität der VAE und unterstützt hochwertige Folien- und HDPE-Segmente, was den Fokus auf Premiumprodukte im Markt des Nahen Ostens signalisiert.
- März 2026: Gründung der Borouge Group International AG mit einer Nutzungsvereinbarung für den Anlagenkomplex Borouge 4. Konsolidiert die regionale Führungsposition bei Polyolefinen. Schafft eine integrierte Governance für Borouge-Vermögenswerte, mit möglichen Synergien bei Preisgestaltung und Investitionsausgaben.
- Februar 2026: Fünfjahresvertrag zur PE-Vermarktung für Produkte des S-Oil-Shaheen-Projekts. Direkte Vermarktungsvereinbarung für PE-Produkte im Nahen Osten/Asien. Verbessert den Zugang zu globalen PE-Märkten und stärkt die Absatzstrategie von SABIC im Bereich Polymere.


Polyethylenmarkt im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt das im Nahen Osten verkaufte und verbrauchte Polyethylen, gemessen in Wertgrößen auf Harzebene über gängige Sorten und wichtige Endanwendungen.
Ausschlüsse des Geltungsbereichs: Die Marktgrößenbestimmung schließt nachgelagerte, weiterverarbeitete Kunststoffprodukte sowie alle Nicht-Polyethylen-Polymere aus, selbst wenn diese in denselben Anwendungen konkurrieren.
Übersicht der Segmentierung
- Nach Produkttyp
- HDPE
- LDPE
- LLDPE
- Andere Produkttypen
- Nach Anwendung
- Blasformen
- Folien und Platten
- Spritzguss
- Rohre und Leerrohre
- Drähte und Kabel
- Andere Anwendungen
- Nach Endverbraucherbranche
- Verpackung
- Transport
- Elektro und Elektronik
- Bauwesen und Konstruktion
- Landwirtschaft
- Andere Endverbraucherbranchen
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Iran
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Abgrenzung dessen festzulegen, was in der Region als Polyethylen gilt, und um die erste Fassung der Nachfrage- und Preiseingaben zu erstellen. Wir stützten uns auf öffentliche Quellen wie nationale Statistikportale und Zollhandelsaufzeichnungen, die Saudi General Authority for Statistics, UN Comtrade sowie offizielle Veröffentlichungen zu Energie und Petrochemie, die helfen, Einsatzstoffe und Betriebsbedingungen zu erläutern.
Um das Marktmodell fundiert zu halten, haben wir auch öffentliche Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung zu Kapazitätsänderungen, Anlagenrevisionen und Exportpositionierung überprüft. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie sendungsbezogene Import- und Exportdaten genutzt, um Gegenprüfungen zu beschleunigen und Lücken zu verringern. Die hier aufgeführten Quellen sind beispielhaft, und im Forschungsprozess wurden auch weitere Referenzen für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Verarbeitern und Großabnehmern durchgeführt, um Annahmen zum Sortenmix, typischem Preisverhalten und Nachfrageschwankungen nach Endanwendung zu bestätigen. Da es sich um einen regionalen Markt handelt, wurden die Gespräche ausgewogen über die wichtigsten Länder des Nahen Ostens und die wichtigsten Handelskorridore verteilt, und anschließend wurden Folgefragen genutzt, um Fälle zu klären, in denen Signale aus der Schreibtischrecherche nicht mit den Felddaten übereinstimmten.
Die folgende Tabelle zeigt die für diese Feldarbeit verwendete Zusammensetzung der Befragten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 14 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 20 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die zentrale Logik der Größenbestimmung nutzte einen Top-down-Ansatz, bei dem die regionale Polyethylen-Nachfrage anhand von Produktionskontext, Handelsströmen und der Nachfrage aus wichtigen Endanwendungen rekonstruiert und dann anhand typischer jährlicher Preisspannen je Sorte in Werte umgerechnet wurde. Um sicherzustellen, dass die Gesamtwerte nicht nur theoretischer Natur waren, führten wir auch selektive Bottom-up-Prüfungen anhand von Stichprobenvolumina nach Anwendung und Sorte durch, zusammen mit Rückmeldungen aus dem Vertriebskanal zu durchschnittlichen Verkaufspreisen, die dann zur Anpassung des endgültigen Marktwerts genutzt wurden.
Die Eingaben mit dem größten Einfluss auf das Modell waren die Aufteilung der Polyethylen-Sorten (HDPE, LDPE und LLDPE), die Auslastung und geplante Instandhaltung an großen Crackern und Polymerisationsanlagen, die Nettoexportintensität im Verhältnis zum inländischen Verbrauch, Nachfragesignale aus Verpackung und Bauaktivität sowie der Zeitpunkt von Öl- und Naphtha-Bewegungen, die die Harzpreisbildung beeinflussen. Wo für kleinere Importländer die direkte Sichtbarkeit eingeschränkt war, wurden Lücken durch Handelsproxys geschlossen und der implizite Verbrauch anhand der in Interviews mitgeteilten lokalen Verarbeiteraktivität validiert.
Für die Prognose wurde eine Szenarioanalyse angewendet, damit kurzfristige Schwankungen bei Auslastung und Preisbildung von einem stetigeren Nachfragewachstum getrennt werden konnten. Die Szenariopfade stützten sich auf Experteneinschätzungen zu Kapazitätserweiterungen, erwarteter Neuausrichtung des Handels und realistischer Preisnormalisierung, statt auf eine einzige lineare Annahme.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden durch mehrere Prüfungen validiert, die den implizierten Marktwert mit unabhängigen Signalen wie Handelswerttrends, Richtung von Kapazität und Auslastung sowie den von Marktteilnehmern diskutierten Preisspannen vergleichen. Zeigte ein Land oder eine Sorte ungewöhnliche Sprünge, wurden die Treiber erneut überprüft, und die Annahmen wurden mit zusätzlicher Schreibtischverifizierung und selektivem erneutem Kontakt mit Befragten überarbeitet.
Vor der endgültigen Freigabe wird die Arbeit schrittweise überprüft, damit Berechnungslogik, Einheitenumrechnungen und Jahreszuordnung im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa ein größerer Anlagenausfall, die Inbetriebnahme neuer Kapazitäten oder eine deutliche Verschiebung der Handelsmuster. Kurz vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Polyethylen im Nahen Osten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polyethylen im Nahen Osten stimmen nicht immer überein, da die Abgrenzung des Geltungsbereichs nicht einheitlich festgelegt ist und die Annahmen zu Preisbildung und Handel je nach Quelle unterschiedlich gehandhabt werden.
Signale zur Exportintensität und Preisspannen auf Sortenebene sind zwei Prüfmechanismen, die Mordor Intelligence auf den reinen Harzwert von Polyethylen im Nahen Osten festlegen, wodurch eine Aufblähung der Gesamtwerte durch die Einbeziehung nachgelagerter Umsätze aus verarbeiteter Folie oder Platte vermieden wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,23 Mrd. USD (2025) | |
| Fachzeitschrift A | 4,40 Mrd. USD (2024) | Diese Zahl beschränkt sich auf den Verbrauch von nicht-zelligen Polyethylen-Folien, -Bahnen, -Bögen und -Streifen und stellt somit eine engere Produktabgrenzung dar als die Gesamtnachfrage nach Polyethylen-Harz über alle Anwendungen hinweg. |
| Regionale Beratungsgesellschaft B | 14,00 Mrd. USD (2024) | Die Schätzung scheint sich auf einen breiten Ansatz von Verbrauch mal Durchschnittspreis für ein einzelnes Basisjahr zu stützen, mit weniger sichtbarer Behandlung von Sortenmix, Handelswiederexporten und konsistenter Zeitangabe für Währungen, was den Wert nach oben oder unten verschieben kann. |
Der Vergleich zeigt, dass die Hauptabweichung daher stammt, was als Polyethylen gezählt wird und wie die Preisbildung über Sorten und Handelspositionen hinweg angewendet wird. Indem der Geltungsbereich auf den Harzwert beschränkt und die Gesamtwerte anschließend mit Handels- und Kapazitätssignalen einem Stresstest unterzogen werden, bleibt die endgültige Zahl nachvollziehbar anhand klarer Schritte, die Jahr für Jahr wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen aktuellen Wert hat der Nahe Osten Polyethylen-Markt?
Der Markt wird im Jahr 2026 auf 13,77 Milliarden USD bewertet und soll bis 2031 einen Wert von 16,79 Milliarden USD erreichen.
Welches Land führt die regionale Polyethylenproduktion an?
Saudi-Arabien trägt 39,35 % der Produktion im Jahr 2025 bei, gestützt auf SABICs integrierte Kapazität von 4,01 Millionen Tonnen.
Welches Segment wächst bis 2031 am schnellsten?
Drähte und Kabel, unterstützt durch vernetztes Polyethylen, verzeichnen bis 2031 eine CAGR von 5,12 %.
Wie werden Vorschriften zur Pflichtquote an Recyclinginhalten die Harznachfrage beeinflussen?
Vorschriften in Saudi-Arabien und den VAE drängen Verarbeiter zu Mischungen aus Primär- und Recycling-Polyethylen und steigern die Nachfrage nach zertifiziertem kreislauffähigem Polyethylen.
Welche Hauptrisiken bestehen für Exporteure aus dem Nahen Osten?
Rohstoffpreisschwankungen, Logistikstörungen im Roten Meer und steigende Einfuhrzölle in afrikanischen Märkten können Kostenvorteile erodieren.
Seite zuletzt aktualisiert am:



