
Marktgröße und Marktanteil für ultrahochmolekulares Polyethylen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.59 Millionen Tonnen |
| Marktvolumen (2031) | 1.06 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 12.36 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
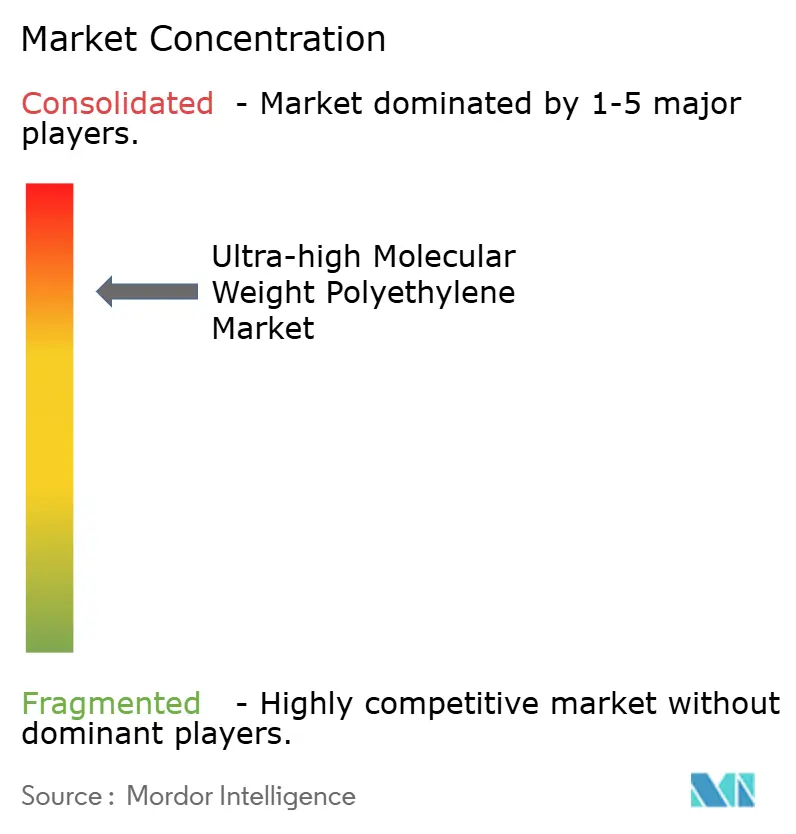
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ultrahochmolekulares Polyethylen von Mordor Intelligence
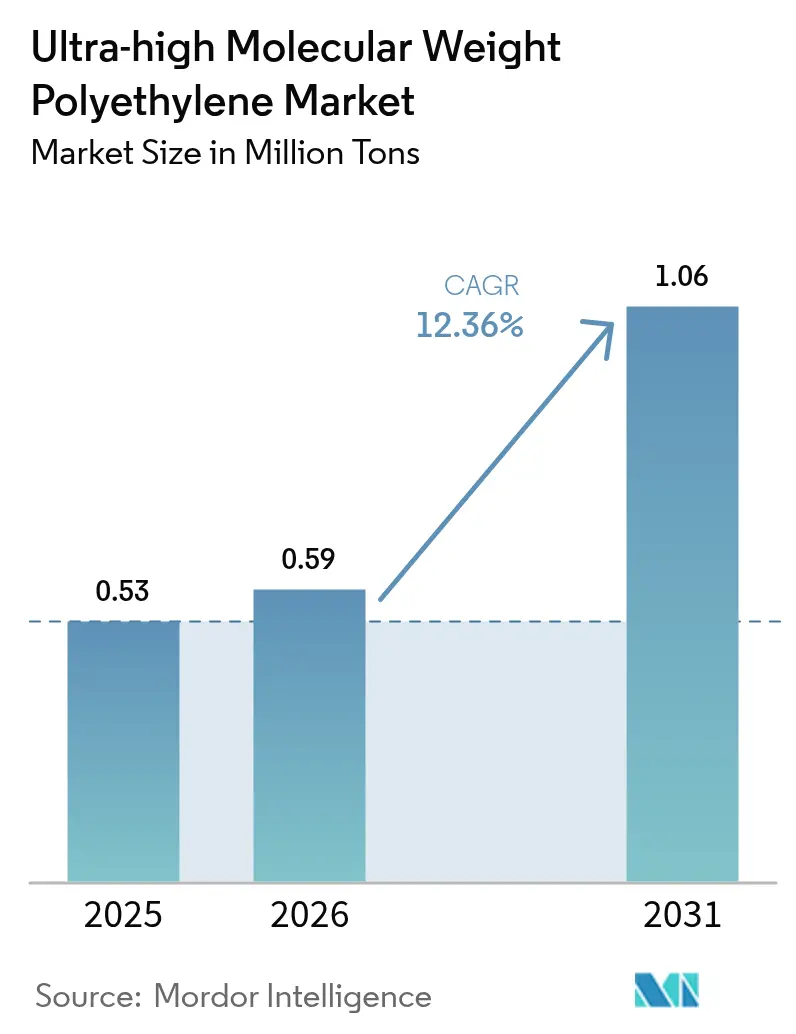
Die Marktgröße für ultrahochmolekulares Polyethylen wird voraussichtlich 0,53 Millionen Tonnen im Jahr 2025, 0,59 Millionen Tonnen im Jahr 2026 betragen und bis 2031 1,06 Millionen Tonnen erreichen, mit einer CAGR von 12,36 % von 2026 bis 2031. Nachfrageimpulse kommen von Lithium-Ionen-Batterieseparatoren für Elektrofahrzeuge, Offshore-Windseilen und Mooringleinen sowie medizinischen Innovationen wie 3D-gedruckten orthopädischen Implantaten. Pulver bleibt die führende Form, da Gelspinnlinien, die in China und Nordamerika gestartet wurden, diesen Rohstoff in hochfeste Fasern umwandeln. Die Medizin beansprucht weiterhin das größte Endverbrauchsvolumen, während Elektronik nun das schnellste Wachstum verzeichnet, da Chip-Verpackungen und fortschrittliche Isolierungen UHMWPE-Folien zur Bewältigung thermischer Belastungen einsetzen. Regional gesehen ist Asien-Pazifik das Zentrum von Produktion und Verbrauch, Nordamerika beschleunigt sich durch energiepolitische Unterstützung, und Europa nutzt strenge Medizinproduktvorschriften, um Premium-Importe zu sichern. Die Wettbewerbsintensität ist moderat: Celanese, Asahi Kasei, Honeywell, DSM und SABIC verteidigen proprietäre Technologien, während chinesische Neueinsteiger kostengünstige Kapazitäten ausbauen.
Wichtigste Erkenntnisse des Berichts
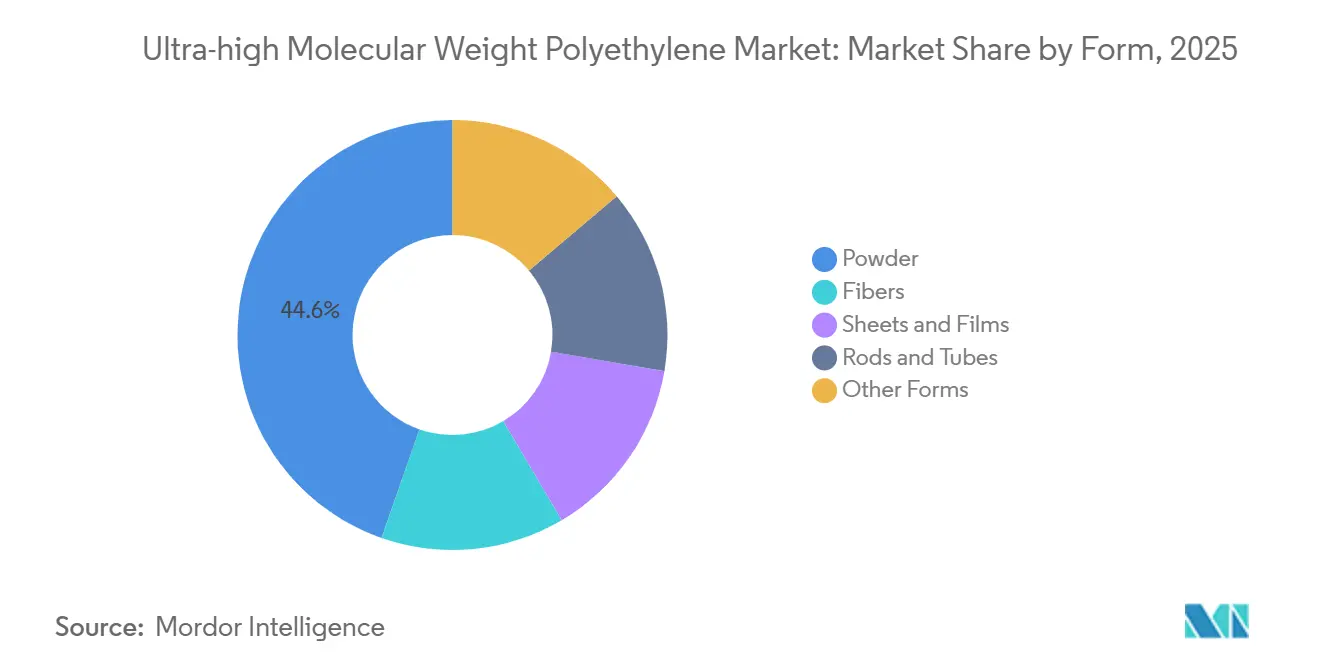
- Nach Form hielt Pulver im Jahr 2025 einen Marktanteil von 44,65 % am Markt für ultrahochmolekulares Polyethylen und soll bis 2031 mit einer CAGR von 12,64 % wachsen.
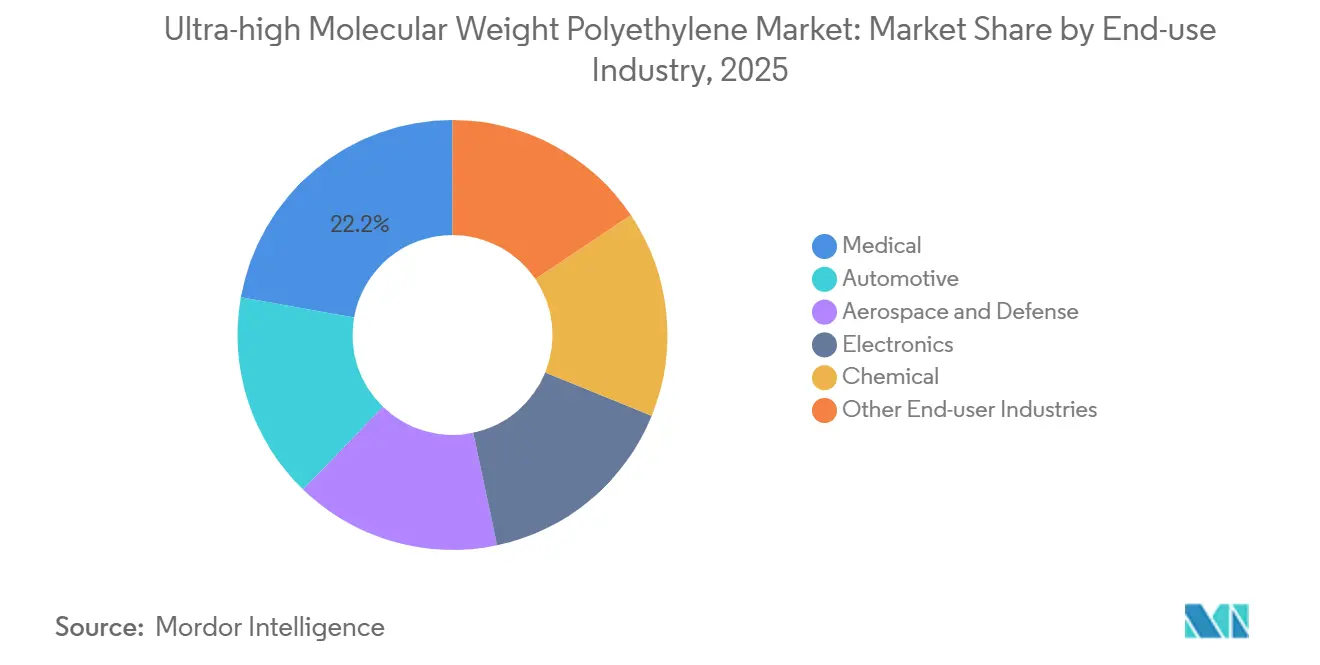
- Nach Endverbraucher führte das Medizinsegment mit einem Anteil von 22,20 % im Jahr 2025, während Elektronik voraussichtlich die schnellste CAGR von 13,10 % bis 2031 verzeichnen wird.
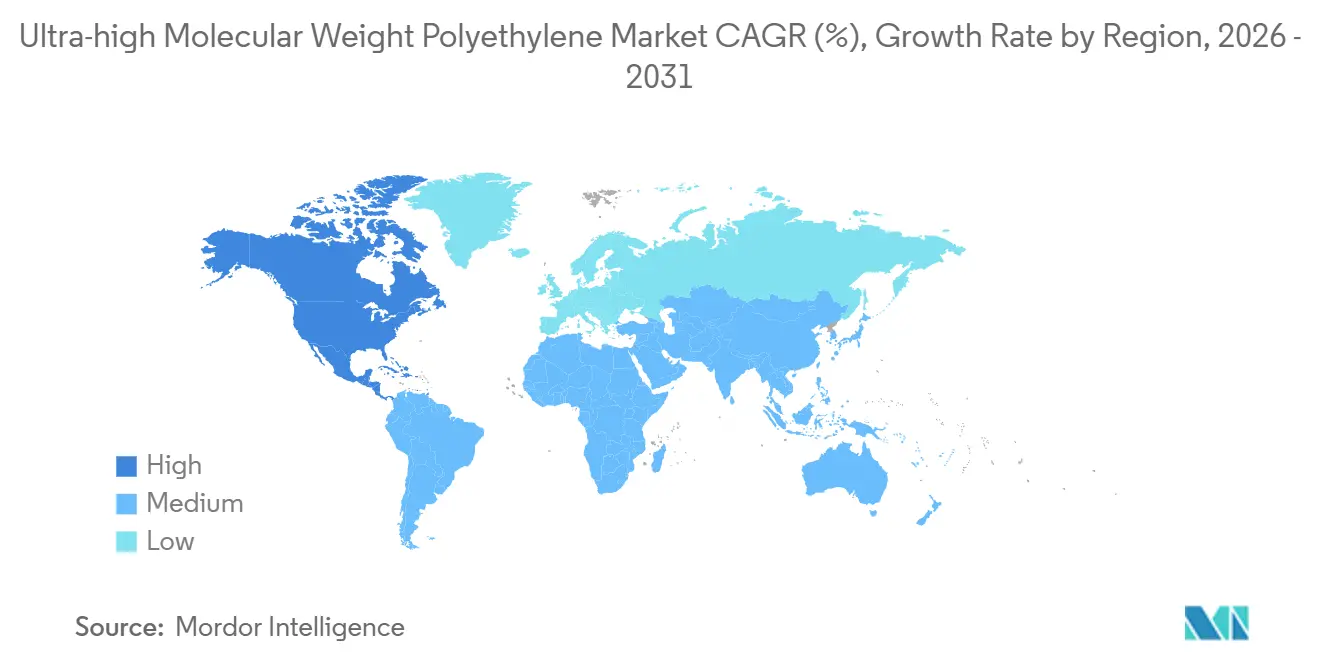
- Nach Geografie dominierte Asien-Pazifik mit einem Volumenanteil von 44,57 % im Jahr 2025, und Nordamerika ist für die höchste CAGR von 12,99 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse des Ultra-high Molecular Weight Polyethylen-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution von Hochleistungspolymeren in EV-Batterieseparatoren | +3.2% | Global, mit Schwerpunkt in China, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage im asiatisch-pazifischen Schiffbau und bei Offshore-Seilen | +2.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Offshore-Projekte im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung in medizinischen Wearables und intelligenten Textilien | +1.9% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach 3D-gedruckten orthopädischen UHMWPE-Implantaten | +2.1% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Geschlossene Recyclingwege für UHMWPE in medizinischer Qualität | +1.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution von Hochleistungspolymeren in EV-Batterieseparatoren
Zellhersteller im Lithium-Ionen-Sektor entscheiden sich zunehmend für UHMWPE-Membranen, die mittels thermisch induzierter Phasentrennung hergestellt werden. Diese Präferenz ergibt sich aus dem hohen Molekulargewicht des Harzes, das eine robuste mechanische Leistung selbst bei einer Dicke unter 20 µm gewährleistet. In einem bedeutenden Schritt sicherte sich Braskem im Oktober 2024 eine Auszeichnung des Energieministeriums. Diese Finanzierung zielt darauf ab, die Separatorpulverkapazität in Texas zu steigern, die inländischen Lieferketten zu stärken und qualifizierte Arbeitsplätze zu schaffen. Darüber hinaus verbessert nanopartikelmodifiziertes UHMWPE die Benetzbarkeit des Elektrolyten, reduziert den Zellwiderstand und ermöglicht die schnellen Ladungsprofile, die von Fahrzeug-OEMs angestrebt werden. Da die Nachfrage nach Separatoren steigt, ist eine merkliche Verlagerung von Pulver weg von Commodity-Plattenmärkten zu beobachten, was Produzenten zugute kommt, die Investitionen in Reinraum-Extrusion und Qualitätssysteme für die Automobilindustrie lenken.
Anstieg der Nachfrage im asiatisch-pazifischen Schiffbau und bei Offshore-Seilen
Im Jahr 2023 baute China Offshore-Windkapazitäten aus. Jede Gigawatt-Installation verbrauchte UHMWPE-Seile, was den Faserverbrauch für das Jahr ausmachte. UHMWPE-Seile, die aus dem Polymer gewonnen werden, sind deutlich leichter als Stahldraht und bieten dennoch eine überlegene Zugfestigkeit, was sie ideal für Tiefwasserturbinen macht. Die Substitutionsrate von UHMWPE ist im Laufe der Jahre gestiegen, und Prognosen deuten darauf hin, dass sie bis 2030 weiter wachsen wird. Chinas neuer GB/T 21328-2024-Standard, der im Oktober 2024 in Kraft tritt, legt Kriterien für Bruchlast und Abrieb fest und beschleunigt die regionale Einführung weiter. Darüber hinaus gibt es eine wachsende Nachfrage nach koreanischen und japanischen LNG-Trägern, die nun UHMWPE-Verbundmooringleinen einsetzen.
Wachsende Nutzung in medizinischen Wearables und intelligenten Textilien
Im Jahr 2024 stellte eine Studie ein ultrahochfestes geflochtenes intelligentes Garn vor, das mit UHMWPE-Fasern eingebettet ist und eine hohe Zugfestigkeit erreicht. Dieses innovative Garn, das triboelektrische Sensoren beherbergt, erfüllt einen doppelten Zweck: Es bietet strukturelle Unterstützung und ermöglicht die Signaltransduktion. Solche Fähigkeiten positionieren dieses Polymer als grundlegendes Element für Kleidungsstücke der nächsten Generation, die zur Überwachung von Bewegungen, zur Energiegewinnung und zum Überstehen von Waschzyklen konzipiert sind. Im Jahr 2024 integrierte der chinesische Markt für chirurgische Robotik zahlreiche Einheiten, die jeweils UHMWPE-Sehnen verwenden, was zu einer inkrementellen Nachfrage führte. Weltweit entscheiden sich humanoide Roboterplattformen zunehmend für UHMWPE-Kabel, um ihre Nutzlast-Gewichts-Verhältnisse zu optimieren. Obwohl Wearables möglicherweise nicht in der Tonnage dominieren, steigern ihre Premiumpreise und vielfältigen elektronischen Vertriebskanäle die Gesamtmargen erheblich.
Wachsende Nachfrage nach 3D-gedruckten orthopädischen UHMWPE-Implantaten
Pilotversuche mit hybriden UHMWPE-PEEK-Gitterstrukturen demonstrierten additiv gefertigte Hüft- und Kniekomponenten, die der Knochensteifigkeit des Patienten entsprechen, die Spannungsabschirmung mindern und das Revisionsrisiko senken. Die US-amerikanische FDA-Leitlinie definiert Oxidationsindex, Molekulargewichtsverteilung und Verschleißpartikelgrenzen, die Polymerhersteller erfüllen müssen, um sich für orthopädische Geräte zu qualifizieren. Da Drucker eine Schichtauflösung unter 100 µm erreichen, wechseln patientenspezifische Liner vom Prototyp zur klinischen Bewertung. Eine alternde Bevölkerung in Nordamerika und Europa sichert die Basisnachfrage, während additive Arbeitsabläufe die Vorlaufzeiten zwischen Scan und Operation verkürzen.
Hemmnisse-Wirkungsanalyse des Ultra-high Molecular Weight Polyethylen-Marktes*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verarbeitungsenergiebedarf im Vergleich zu biobasierten Alternativen | -1.8% | Global, mit akutem Druck in Europa aufgrund der CO₂-Bepreisung | Mittelfristig (2–4 Jahre) |
| Niedriger Schmelzpunkt begrenzt Hochlast-Verbundwerkstoffdesigns | -1.3% | Luft- und Raumfahrt- sowie Automobilsektoren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Handelsschutzmaßnahmen auf asiatische UHMWPE-Pulverexporte | -0.7% | Importabhängige Regionen: Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Verarbeitungsenergiebedarf im Vergleich zu biobasierten Alternativen
Die Herstellung von gelgesponnenen Materialien erfordert deutlich mehr Energie pro Tonne im Vergleich zur herkömmlichen Polyethylenfolienextrusion[1]Polymer Processing Journal, "Energieverbrauch bei UHMWPE-Gelspinnprozessen," polymerprocessingjournal.com. Dieser erhöhte Energiebedarf ergibt sich aus der Notwendigkeit, das Polymer in heißem Dekalin oder Paraffin aufzulösen, bevor es einem mehrstufigen Streckprozess unterzogen wird. Im Jahr 2024 erhöhte die CO₂-Bepreisung in Europa die Produktionskosten von UHMWPE[2]Europäische Kommission, "CO₂-Preisdaten des EU-Emissionshandelssystems," ec.europa.eu. Obwohl biobasiertes Polyethylen einen geringeren CO₂-Fußabdruck aufweist, übt dieser Vorteil Abwärtsdruck auf die Preise von Commodity-Platten und -Folien aus. Trotz der Versprechen von überkritischen CO₂-Lösungsmittelversuchen und Abwärmerückgewinnungsprojekten schränkt deren kapitalintensive Natur eine unmittelbare finanzielle Entlastung ein.
Niedriger Schmelzpunkt begrenzt Hochlast-Verbundwerkstoffdesigns
Da UHMWPE bei einer Temperatur weit unterhalb der Betriebstemperaturen schmilzt, die in Automobilunterbodenschutzblechen und Luft- und Raumfahrtstrukturen auftreten, ist seine Anwendbarkeit begrenzt. Obwohl Vernetzung die thermische Stabilität verbessert, reduziert sie gleichzeitig die Dehnung und erhöht die Sprödigkeit. Infolgedessen wenden sich Konstruktionsingenieure PEEK oder PPS zu, die bei deutlich höheren Temperaturen schmelzen, für Anwendungen in Hochtemperaturzonen. Darüber hinaus verdrängt die wachsende Einführung von thermoplastischen Verbundwerkstoffen in Flugzeugkabinen UHMWPE weiter, da das begrenzte Verarbeitungsfenster des Polymers Herausforderungen beim Bandlegen darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Ultra-high Molecular Weight Polyethylen-Marktes
Nach Form:
Pulver behält die Führungsposition, während Gelspinnlinien hochgefahren werdenPulver erfasste 44,65 % des Volumens im Jahr 2025 und wächst mit einer CAGR von 12,64 % bis 2031. Dieses Wachstum wird durch die Inbetriebnahme großer Gelspinnlinien gestärkt, insbesondere der Anlage von Jiuzhou Xingji, die 2024 in Betrieb ging. Die Marktgröße für ultrahochmolekulares Polyethylenpulver soll im Prognosezeitraum zunehmen. Die Nachfrage nach Fasergüten, angetrieben durch Anwendungen in ballistischer Panzerung, Offshore-Seilen und Spezialfolien, lenkt Kapitalinvestitionen. Unterdessen werden pressgeformte Platten und strangextrudierte Stäbe als verschleißfeste Liner eingesetzt. In einem strategischen Schritt steigerte Mitsui Chemicals seine HI-ZEX-Kapazität im Jahr 2024 und sicherte damit eine robuste Pulverversorgung für Batterieseparatoren.
Fasern, die die zweite Position im Markt einnehmen, profitieren von Verteidigungsbudgets. Diese Budgets priorisieren UHMWPE-Laminate, die Gewehrgeschosse bei einem deutlich geringeren Gewicht als herkömmliche Aramidrüstung aufhalten können. Platten und Folien finden ihre Anwendungen in Halbleiter-Wafer-Trägern, Lebensmittelverarbeitungsgeräten und Rutschenauskleidungen, wo Eigenschaften wie geringe Reibung und chemische Inertheit von größter Bedeutung sind. Während Stäbe und Rohre eine Nische in mechanischen Komponenten gefunden haben, kämpfen experimentelle 3D-Druckfilamente trotz vielversprechender Labordemonstrationen für medizinische Prototypen mit Viskositätsproblemen.


Nach Endverbrauchsbranche:
Elektronik fordert die Dominanz der Medizin herausDie Medizin hielt im Jahr 2025 22,20 % des Volumens, da Gelenkersatz weiterhin UHMWPE-Acetabularliner mit Verschleißraten unter 0,1 mm/Jahr spezifiziert. Elektronik verzeichnet eine CAGR von 13,10 % bis 2031 auf der Grundlage von Sub-5-nm-Knotenverpackungen, die Isolierfolien mit niedrigem dielektrischen Wert und Feuchtigkeitsbeständigkeit benötigen. Automobil, auf Platz drei, profitiert von der Einführung von Separatoren und Polymerlagern in elektrischen Antriebssträngen. Luft- und Raumfahrt sowie Verteidigung verlassen sich auf UHMWPE-Panzerung und Rotorblätter, sehen sich jedoch langen Beschaffungszyklen gegenüber, die an öffentliche Budgets gebunden sind. Chemische Verarbeitung und Nischensportartikel nehmen den Rest auf und bieten stetige, aber kleinere Zuwächse.
Geografische Analyse
APAC Ultra-high Molecular Weight Polyethylen-Markt
Asien-Pazifik hatte 2025 einen Volumenanteil von 44,57 % und bleibt das Epizentrum des Ultra-high Molecular Weight Polyethylen-Marktes. Chinas integrierte Wertschöpfungskette erstreckt sich vom Monomer bis zum fertigen Seil, und der nationale Standard GB/T 21328-2024 vereinfacht die Qualitätssicherung für Offshore-Windkraftunternehmen. Japan bezieht Pulver für chirurgische Nähte und Teijins Medizinprodukte, während südkoreanische Schiffbauer UHMWPE-Mooringleinen in LNG-Trägern einsetzen. Indien und ASEAN wachsen von einer kleinen Basis aus, da die lokalen Elektrofahrzeug- und Lebensmittelverarbeitungssektoren skalieren.
Nordamerika Ultra-high Molecular Weight Polyethylen-Markt
Nordamerika verzeichnet mit einer CAGR von 12,99 % bis 2031 das schnellste regionale Wachstum, gestützt durch die Finanzierung des Energieministeriums für Braskems Separatorenanlage in Texas sowie durch Verteidigungsausgaben, die die inländische Versorgung mit Spectra-Fasern priorisieren. FDA-Vorschriften halten hohe Markteintrittsbarrieren aufrecht und sichern Pulver mit gleichmäßiger Molekulargewichtsverteilung. Kanada verwendet UHMWPE-Aufschlämmungsauskleidungen in Ölsanden, und mexikanische Automobilwerke gehen zur internen Separatorenlaminierung über. Honeywells Plan, Advanced Materials bis Anfang 2026 auszugliedern, könnte neue Kapitalquellen für regionale Expansionen erschließen.
EMEA und Südamerika Ultra-high Molecular Weight Polyethylen-Markt
Europa liegt beim Volumen zurück, profitiert jedoch von der strengen Medizinprodukteverordnung, die die Biokompatibilität von UHMWPE begünstigt. Deutsche Premium-Elektrofahrzeughersteller erproben Separatoren, und das Vereinigte Königreich stattet Sicherheitskräfte mit UHMWPE-Körperschutzausrüstung aus. DSM und SABICs Recycling-Dyneema-Versuch steht im Einklang mit den EU-Anreizen für die Kreislaufwirtschaft. Südamerika sowie der Nahe Osten und Afrika bleiben kleine Importeure; Brasiliens Bergbausektor verwendet Platten, und Saudi-Arabien testet UHMWPE-Rohrleitungsauskleidungen für korrosive Sole.

Wertschöpfungskettenanalyse
Vorgelagert beginnt die Wertschöpfungskette mit Ethylen-Einsatzstoffen und Katalysatorsystemen, die eine spezialisierte Polymerisation zur Erreichung eines ultrahohen Molekulargewichts ermöglichen. Die Hersteller wandeln dann UHMWPE-Harz in Pulver um und führen für höherwertige Absatzwege lösungsmittelbasiertes Gel-Spinning und mehrstufiges Verstrecken durch, um hochfeste Fasern für ballistische Schutzausrüstung und Offshore-Seile herzustellen, oder Reinraum-Folien- und Membranverfahren für Lithium-Ionen-Batterieseparatoren und Elektronikisolierung.
Die Verarbeitung im Midstream- und Downstream-Bereich ist der Ort, an dem sich Differenzierung und Engpässe konzentrieren. Eine strenge Kontrolle des Molekulargewichts, das Verunreinigungsmanagement sowie anwendungsspezifisches Compoundieren und Laminieren bestimmen den Zugang zu medizinischen, Separator- und Verteidigungsspezifikationen, während die Märkte für Standardplatten und -stäbe unter stärkerem Preisdruck stehen. Kapazitätserweiterungen in China und gezielte Projekte wie die von CNOOC Ningbo Daxie Petrochemical angekündigte UHMWPE-Anlage mit 40.000 t/Jahr unterstreichen die anhaltenden Investitionen im vorgelagerten Bereich, doch die Wertschöpfung verschiebt sich zunehmend zu integrierten Faser- und Folienverarbeitern sowie zu qualifizierten Vertriebskanälen, die medizinische und Batterie-Lieferketten bedienen.
Wettbewerbslandschaft
Der Markt für ultrahochmolekulares Polyethylen ist konzentriert. Chinesische Unternehmen bauen Kapazitäten schnell aus und integrieren sich durch Weben und Laminierung, was die Margen bei Commodity-Güten komprimiert. Der Technologievorteil hängt nun von Oxidationsinhibitoren, Viskositätsmodifikatoren und der Kontrolle des Molekulargewichts ab, die dünnere Folien ohne Fischauge ermöglichen. Patentanmeldungen aus den Jahren 2024–2025 untersuchen Vernetzungschemien, die Schmelzpunkte über 150 °C anheben und einen Weg zu Luft- und Raumfahrtinnenräumen eröffnen. Die Normungsgremien ASTM und ISO verfeinern die Trümmeranalyse und Oxidationsprüfung, was Zertifizierungskosten schafft, die kleinere Akteure tragen müssen. Das Interesse an Fusionen und Übernahmen konzentriert sich auf medizinisches Recycling, fortschrittliche Separatorfolien und ballistische Verbundwerkstoff-Prepregs. Westliche Harzhersteller schützen Bruttomargen durch Anwendungstechnik und langfristige Lieferverträge, die an die Einhaltung von Vorschriften gebunden sind.
Marktführer für ultrahochmolekulares Polyethylen
Celanese Corporation
Braskem
Mitsui Chemicals Inc.
LyondellBasell Industries Holdings B.V.
dsm-firmenich
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Ultra-high Molecular Weight Polyethylen-Marktbericht erfasste Unternehmen
- Asahi Kasei Corporation
- Avient Corporation
- Braskem
- Celanese Corporation
- dsm-firmenich
- DuPont
- Honeywell International Inc.
- Korea Petrochemical Ind. Co., LTD.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Röchling SE & Co. KG
- Shandong Longforce Engineering Material Co., Ltd
- TEIJIN LIMITED

Marktchancen und Zukunftsaussichten
Es besteht eine erkennbare Lücke zwischen installierter Kapazität und qualifiziertem Output für Hochleistungsanwendungen, insbesondere dort, wo die Akzeptanz von einer strengen Harzreinheit und einer konsistenten Molekulargewichtsverteilung abhängt, wie bei Separatormembranen und medizinischen Geräten. Dasselbe Muster zeigt sich beim Vorstoß zu lokalisierten Lieferketten in Nordamerika für Batteriematerialien, einschließlich des Bewilligungsverfahrens des US-Energieministeriums im Zusammenhang mit der UHMWPE-Kapazität von Braskem in La Porte, Texas, für Lithium-Ionen-Batterieseparatoren. Normungsaktivitäten in Offshore- und medizinischen Anwendungen verstärken ebenfalls die Bedeutung der Qualifikationsbereitschaft, darunter Chinas GB/T 21328-2024 für die Leistungsfähigkeit von Offshore-Seilen und sich entwickelnde FDA-Leitlinienerwartungen für orthopädische Komponenten.
Europa bietet zudem eine kurzfristige Chance zur Importsubstitution, da neue regionale Versorgungsprojekte die Qualifizierungszyklen für Verarbeiter verkürzen, die derzeit auf Premiumimporte angewiesen sind. Repsol errichtet im Puertollano Industrial Complex in Spanien eine UHMWPE-Anlage mit einer Kapazität von 15.000 t/Jahr, deren Inbetriebnahme für 2026 vorgesehen ist. Gleichzeitig bleiben der Zeitplan von Projekten und die Kapitalallokation an die Bedingungen des petrochemischen Zyklus und die Volatilität der EV-Nachfrage gebunden, einschließlich der Einstellung des UTEC-1-LIBS-Umrüstungs- und Erweiterungsprojekts von Braskem in La Porte nach dem FEL-2-Engineering im Dezember 2025. Infolgedessen konzentrieren sich die Chancen auf Anbieter, die Kapazitäten auf margenstärkere Qualitäten umlenken und Abnahmeverpflichtungen sichern können.
Jüngste Branchenentwicklungen im Ultra-high Molecular Weight Polyethylen-Markt
- Januar 2026: Solstice Advanced Materials kündigte eine Erweiterung seiner Produktion ballistischer Fasern in Colonial Heights, Virginia, im Umfang von 220 Millionen USD an, um die Produktion von Spectra-Shield-Fasern zu steigern. Die Investition stärkt die inländische Verfügbarkeit von UHMWPE-basierten Schutzmaterialien und erhöht den Wettbewerbsdruck auf die Versorgung mit Spezialfasern für Verteidigungs- und Sicherheitsanwendungen.
- Juni 2025: Braskem trat in finale Verhandlungen über eine Förderung des US-Energieministeriums in Höhe von 50 Millionen USD ein, um die UHMWPE-Produktion in La Porte, Texas, für Anwendungen als Lithium-Ionen-Batterieseparator auszubauen. Der Schritt unterstreicht politisch gestützte Bemühungen, kritische Polymer-Vorprodukte für Elektrifizierungslieferketten ins Inland zu verlagern, und unterstützt die Qualifizierungsaktivitäten der Verarbeiter im Hinblick auf inländische Pulverquellen.
- November 2024: Aktualisierte 510(k)-Leitlinien der US-FDA für orthopädische Knochenplatten und -schrauben präzisieren die Erwartungen an Leistungsdaten für UHMWPE-Komponenten. Die Leitlinien stärken den Qualifizierungsweg für medizinisches UHMWPE und beeinflussen Lieferantenentscheidungen sowie den Zeitpunkt des Markteintritts für Medizinprodukte.


Ultra-high Molecular Weight Polyethylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für ultrahochmolekulares Polyethylen (UHMWPE) die Nachfrage nach UHMWPE-Harz und Halbfertigformen, die in Anwendungen mit hohem Verschleiß, geringer Reibung und hoher Festigkeit in industriellen und Spezialanwendungen eingesetzt werden.
Ausgeschlossener Umfang: Die Marktgrößenbestimmung schließt nachgelagerte gefertigte Endprodukte aus, bei denen UHMWPE nur einen Bestandteil darstellt (zum Beispiel fertige Geräte, Baugruppen oder installierte Systeme).
Übersicht der Segmentierung
- Nach Form
- Pulver
- Fasern
- Platten und Folien
- Stäbe und Rohre
- Sonstige Formen (3D-Druckfilament usw.)
- Nach Endverbrauchsbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Medizin
- Elektronik
- Chemie
- Sonstige Endverbraucherbranchen (Öl und Gas, Sport usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erfassung von UHMWPE-Angebot, Handel und Endverbrauchsnachfrage, damit das Modell reale Ankerpunkte hat, bevor Annahmen hinzugefügt werden. Öffentliche Quellen wurden genutzt, um Polymernachfrage und Industrieaktivität zu verstehen, einschließlich Handelsstatistiken von USITC und UN Comtrade, Eurostat-Branchentabellen, USGS-Materialkontext sowie Zoll- und Hafenstatistiken, die von ausgewählten nationalen Behörden veröffentlicht werden.
Wir prüften außerdem technische Signale und Akzeptanzindikatoren aus ISO- und ASTM-bezogenen Prüfreferenzen hinsichtlich der Art der Leistungsberichterstattung, Patentdatenbanken zu Prozess- und Anwendungsaktivitäten sowie begutachtete Fachzeitschriften zu Themen wie Batterieseparatorleistung, medizinischem Verschleiß und Faserverarbeitung. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse wurden geprüft, um Kapazitätserweiterungen, Produktpositionierung und regionale Nachfragekommentare zu bestätigen, wobei Unternehmensfinanzdaten und Nachrichten-Datenbanken zur Standardisierung von Zeitplänen und Kennungen genutzt wurden. Diese Quellen sind nicht erschöpfend, und wir verwendeten zusätzliche öffentliche Dokumente und Datenpunkte zur Erhebung, Gegenprüfung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um das zu überprüfen, was Sekundärquellen nicht vollständig zeigen können, insbesondere Verschiebungen im Mix auf Formebene sowie kurzfristiges Preis- und Vertragsverhalten für UHMWPE. Wir sprachen mit Teilnehmern entlang der Harz- und Faser-Wertschöpfungskette, einschließlich Vertriebshändlern, Verarbeitern sowie Beschaffungs- und Engineering-Verantwortlichen in APAC, EMEA und Amerika. Die Ergebnisse wurden anschließend genutzt, um Lücken zu schließen und Akzeptanzmuster bei medizinischen Verschleißteilen, industriellen Verschleißkomponenten und Energiespeicheranwendungen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 13 % | APAC: 41 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 38 % | EMEA: 32 % |
| Kleinere Akteure: 18 % | Manager: 49 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell basiert auf einer Top-down-Rekonstruktion der Nachfrage in Tonnen, wobei Produktion, Handelsströme und Verbrauchssignale in die regionale scheinbare Nachfrage übersetzt und dann auf die wichtigsten Anwendungsbereiche aufgeteilt werden. Die Ergebnisse werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, etwa durch Stichproben von Kapazitätserweiterungen der Anbieter und typischen Auslastungsraten, sowie durch die Validierung der implizierten Volumina anhand von ASP-Bandbreiten, damit die Gesamtsummen realistisch bleiben.
Zu den im Modell verwendeten Eingaben gehören Polymerproduktion und Handelsrichtung, Kapazitätserweiterungen und Zeitpläne zur Engpassbeseitigung, typische Umwandlungsausbeuten von Pulver zu Faser und separatorbezogenem Material, ersatz- und verschleißbedingte Nachfrage bei Industrieteilen sowie das Tempo des Ausbaus von EV-Batterieseparatoren, das die Nachfrage nach hoher Reinheit beeinflusst. Wo eine Bottom-up-Prüfung fehlende Abdeckung für private Betreiber aufweist, werden Lücken mit konservativen Auslastungsbereichen gefüllt, die in Interviews validiert und dann konsistent nach Region angewendet wurden.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch leichte regressionsähnliche Beziehungen zwischen Indikatoren der Industrieproduktion, Fahrzeug- und Energiespeicher-Ausbauzyklen sowie historischen Harzpreisbewegungen, gefolgt von einer Expertenprüfung auf Plausibilität. Sobald die Jahreslogik final ist, werden Volumenwachstum und Preisentwicklung während der Erstellung getrennt behandelt und erst nach Überprüfung der Treiber auf Konsistenz wieder zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Prüfungen werden an mehreren Punkten durchgeführt, damit die Gesamtsummen nicht von realen Rahmenbedingungen abweichen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie der Richtung der Handelsbilanz, angekündigten Kapazitäten und Verzögerungen bei der Inbetriebnahme sowie der implizierten Intensität je Anwendung. Etwaige Ausreißer werden vor der endgültigen Freigabe erneut geprüft.
Anomalieprüfungen umfassen Jahr-über-Jahr-Sprünge, Verschiebungen bei den regionalen Anteilen und Diskrepanzen zwischen Preis und Volumen, die auf die zugrunde liegenden Annahmen zurückverfolgt und bei Bedarf korrigiert werden. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Anlagenausfällen, umfangreichen Erweiterungen oder starken, rohstoffgetriebenen Preisbewegungen. Vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße von Mordor Intelligence für Ultrahochmolekulares Polyethylen mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für UHMWPE variieren häufig, da die Maßeinheit, was als UHMWPE im Gegensatz zu verwandten Polymeren gezählt wird, und die Art der Preisanwendung nicht immer konsistent sind. Einige Quellen führen mit dem Umsatz, während andere sich auf Versandvolumina konzentrieren, und die Spanne vergrößert sich weiter, wenn regionale Abdeckung und Aktualisierungszeitpunkt unterschiedlich sind.
Durch die Verfolgung des Volumens in Tonnen und die anschließende Gegenprüfung des implizierten Werts mittels einer transparenten Preisspanne pro Tonne stellt Mordor Intelligence sicher, dass UHMWPE weiterhin als Harznachfrage gezählt wird, statt nachgelagerte Fertigprodukte einzumischen. Unterschiede ergeben sich auch daraus, ob Fasern und die batterieseparatorbezogene Nachfrage als Harzverbrauch oder als höherwertiges verarbeitetes Produkt behandelt werden, sowie daraus, ob Währungszeitpunkte und Inflationsanpassungen einheitlich über die Jahre angewendet werden.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,59 Millionen USD (2026) | |
| Globale Beratungsgesellschaft A | 2,93 Milliarden USD (2025) | Diese Schätzung wird in USD veröffentlicht und wendet wahrscheinlich einen breiteren Wertschöpfungskettenumfang an, bei dem verarbeitete Formen und höhere nachgelagerte Preise in die Gesamtsumme einfließen können, was den Wert im Vergleich zu einer an Harzvolumen ausgerichteten Betrachtung erhöht. |
| Branchenverlag B | 2,14 Milliarden USD (2024) | Die angegebene Zahl ist umsatzgeführt und an ein Basisjahr 2024 gebunden, und sie bezieht sich sowohl auf Volumen als auch auf Umsatz, was zu einer Vermischung der Messgrundlagen und einer langsameren Aktualisierung von Kapazitätszeitplänen und Preisänderungen führen kann. |
Die Tabelle zeigt, dass die größte Diskrepanz nicht nur im Jahr liegt, sondern auch darin, ob die Gesamtsumme aus Tonnen aufgebaut und anschließend bepreist wird, oder direkt aus dem Umsatz mit breiteren Produktgrenzen gebildet wird. Wenn derselbe Umfang und dieselbe Einheit konsistent gehalten werden, lässt sich die Marktentwicklung leichter auf klare Treiber wie Kapazitätsausbauten, Handelsrichtung und Endverbrauchsnachfrage zurückführen, und wir können jeden Schritt erklären, ohne uns auf verborgene Multiplikatoren zu verlassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach ultrahochmolekularem Polyethylen bis 2031 sein?
Das Volumen wird voraussichtlich bis 2031 1,06 Millionen Tonnen erreichen, was eine CAGR von 12,36 % gegenüber 0,59 Millionen Tonnen im Jahr 2026 widerspiegelt.
Welche Form trägt am meisten zum zukünftigen Wachstum bei?
Pulver behält die Führungsposition und expandiert mit einer CAGR von 12,64 %, da neue Gelspinnlinien es in hochfeste Fasern umwandeln.
Was treibt die regionale Expansion in Nordamerika an?
Die Finanzierung des Energieministeriums für Batterieseparatorpulver und die Verteidigungsnachfrage nach Spectra-Fasern heben die regionale CAGR auf 12,99 %.
Warum übertrifft Elektronik die Medizin in der Wachstumsrate?
Halbleiterverpackungen und Isolierfolien erfordern UHMWPE mit niedrigem dielektrischen Wert, was Elektronik auf eine CAGR von 13,10 % bis 2031 treibt.
Seite zuletzt aktualisiert am:



