
Größe und Marktanteil des indischen Abfallwirtschaftsmarktes
Analyse des indischen Abfallwirtschaftsmarktes durch Mordor Intelligence
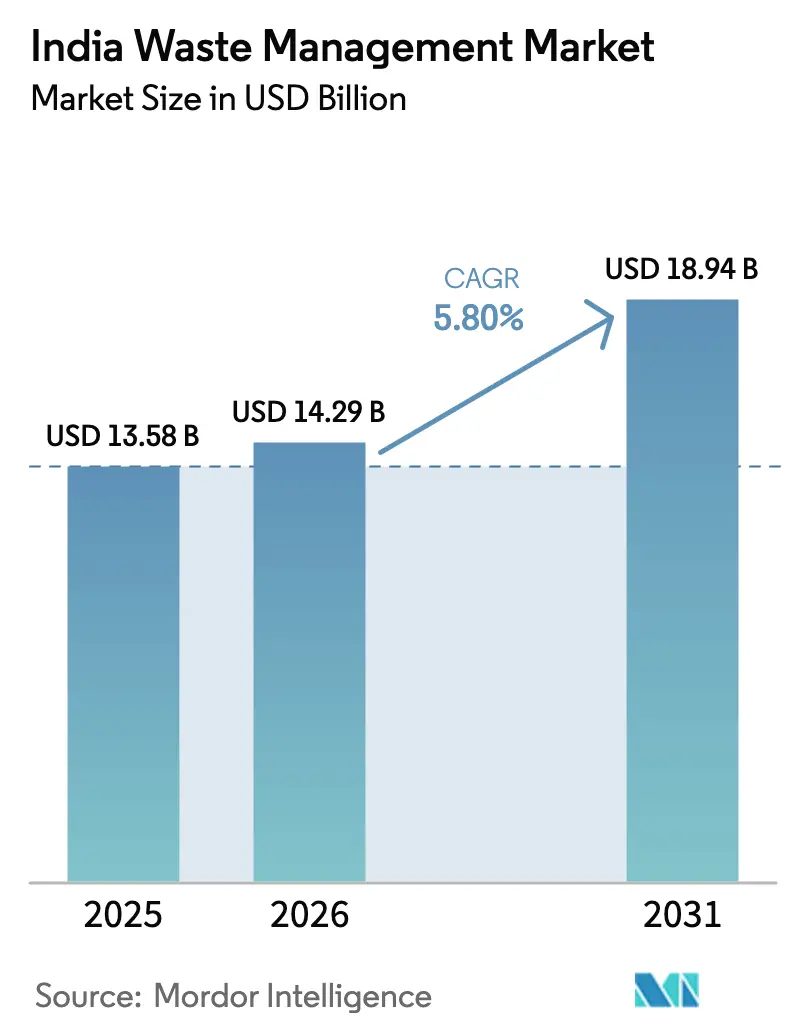
Die Größe des indischen Abfallwirtschaftsmarkts wird voraussichtlich von 14,29 Milliarden USD im Jahr 2026 auf 15,12 Milliarden USD im Jahr 2027 steigen und bis 2032 20,33 Milliarden USD erreichen, mit einer CAGR von 6,1 % über 2027–2032.
Die im Januar 2026 bekanntgemachte und ab April 2026 geltende Überarbeitung der indischen Regelungen für feste Abfälle ersetzt den Rahmen von 2016 und verknüpft die Nachfrage nach Abfalldienstleistungen mit Pflichten zur Quelltrennung. Die Durchsetzung von Kunststoffvorschriften und Herstellerpflichten begünstigen Abfalldienstleistungen, die Sammlung mit konformer Verarbeitung oder Verwertungskanälen verbinden. Gemischte Einsatzstoffe und umstrittene Behandlungsstandorte schränken diese Möglichkeit ein, indem sie die Verwertungswirtschaftlichkeit schwächen und die Verfügbarkeit von Absatzkanälen weniger sicher machen. Batterie-Herstellerpflichten bringen Hersteller neben Kommunen in die Käuferbasis, da Recycling- oder Aufarbeitungsziele Zertifikate von Recyclingbetrieben oder Aufarbeitern erfordern, wobei die Sammelverantwortung bei fehlenden Zertifikaten beim Hersteller verbleibt. Betreiber, die Behandlungskapazitäten vorhalten, können koordinierte Sammlung und Verarbeitung im Rahmen kommunaler Dienstleistungsverträge anbieten und damit die kommerzielle Chance an eine zuverlässige Erbringung bezahlter Abfalldienstleistungen knüpfen.
Wichtigste Erkenntnisse des Berichts
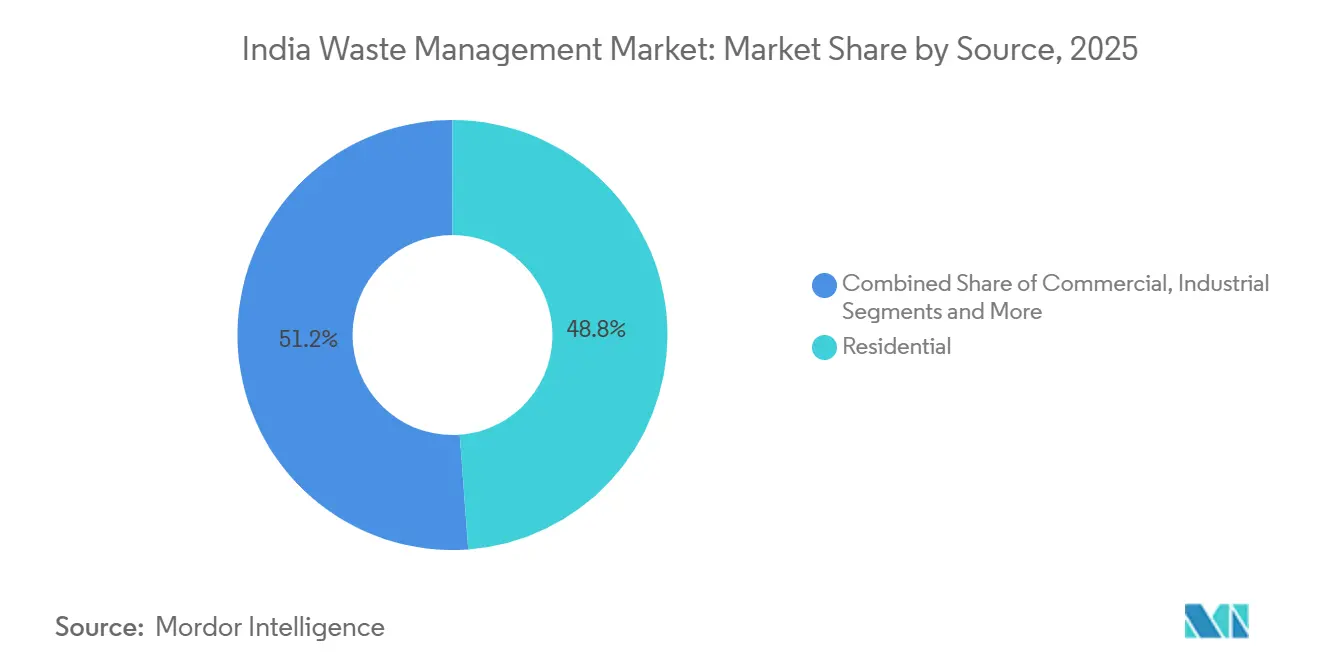
- Nach Quelle führte der Wohnbereich mit einem Marktanteil von 48,36 % am indischen Abfallwirtschaftsmarkt im Jahr 2026, während Gewerbeabfall das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 8,2 % über 2027–2032.
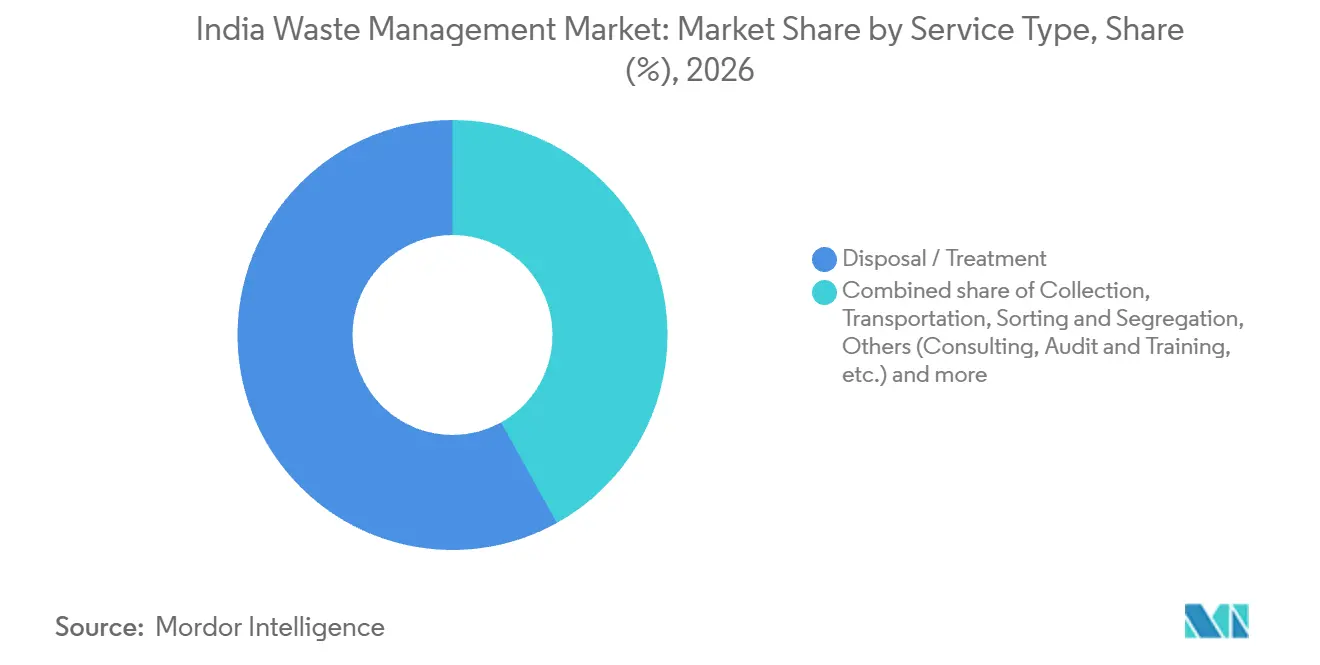
- Bei den Dienstleistungsarten hielt Entsorgung und Behandlung einen Anteil von 58,07 % am indischen Abfallwirtschaftsmarkt im Jahr 2026 und ist ebenfalls das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 6,7 % über 2027–2032.
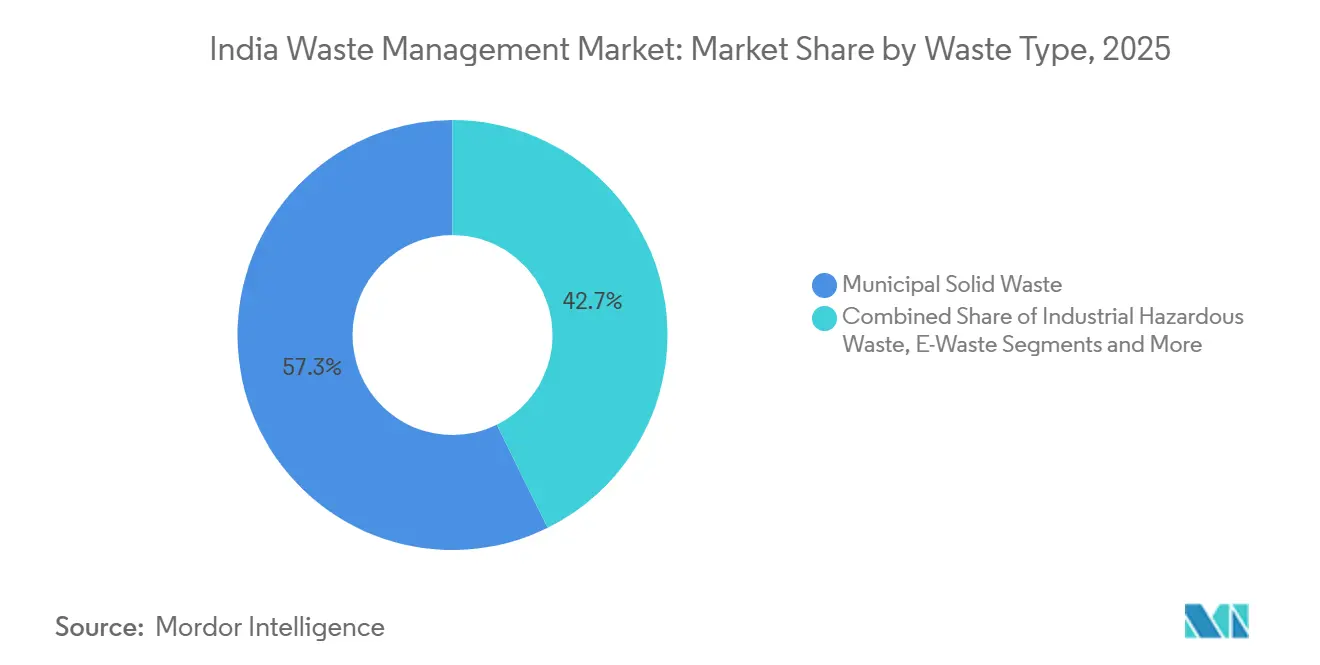
- Siedlungsabfall führte bei der Aufschlüsselung nach Abfallart mit 57,02 % des Umsatzes im Jahr 2026, während Elektroschrott das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 7,2 % über 2027–2032.
- Westindien war die größte geografische Region mit 26,71 % des Umsatzes im Jahr 2026, und Nordindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 6,8 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Durchsetzung der Kunststoffabfallmanagement-Änderungsverordnung 2024 und Verbot von Einwegkunststoffen | +2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Der Nationale Kreislaufwirtschaftsrahmen 2025 schlägt Recyclingziele für die Industrie vor | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Die Batterie-Abfallmanagementregeln 2022 schaffen EPR-Nachfrage für das Recycling von Lithium-Ionen-Batterien am Ende ihrer Lebensdauer | +2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Zuschüsse der 15. Finanzkommission unterstützen die Ausgaben der städtischen Gebietskörperschaften für die Siedlungsabfallwirtschaft in 2025–26 | +1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Subventionen für Agrar-Biomasse zu Bio-CNG im Rahmen von SATAT fördern die Verwertung organischer Abfälle im ländlichen Raum | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zero-Waste-Verpflichtungen von Hyperscale-Rechenzentren treiben Recyclingverträge an | +0.4% | Rechenzentrumsstandorte in Hyderabad | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchsetzung der Kunststoffabfallmanagement-Änderungsverordnung 2024 und Verbot von Einwegkunststoffen
Die Durchsetzung verleiht der Kunststoffabfallbehandlung eine Compliance-Dimension, die über die gesammelte Menge hinausgeht. Von Juli 2022 bis Juli 2025 führten Behörden in ganz Indien 861.740 Inspektionen durch, um das Verbot identifizierter Einwegkunststoffartikel durchzusetzen, und beschlagnahmten 1.985 Tonnen verbotener Artikel. Die Änderung von 2024 führte jährliche Bewertungen der Gebietskörperschaften bis zum 30. Juni ein, die Deponiekunststoffe und 5-Jahres-Schätzungen zur Abfallerzeugung abdecken, sowie jährliche Online-Berichterstattung zu Abfall, Infrastruktur, Satzungen und Durchsetzung des Verbots. Am 9. Oktober 2026 inspizierten das Umweltkontrollamt Sikkims, Behörden der Gebietskörperschaften und die Polizei Geschäfte und Gewerbebetriebe in 4 Kommunalzonen und stellten keine Verstöße fest und nahmen keine Beschlagnahmungen vor. Für Dienstleistungsanbieter schaffen die Bewertungspflichten eine Möglichkeit, die Behandlung mit Aufzeichnungen zu kombinieren, die die Berichte der Gebietskörperschaften unterstützen. Wiederkehrende Berichterstattung bietet einen Mechanismus zur Dienstleistungsnachfrage, auch wenn eine Inspektion kein beschlagnahmtes Material ergibt.
Der Nationale Kreislaufwirtschaftsrahmen 2025 schlägt Recyclingziele für die Industrie vor
Vorgeschlagene Recyclingziele begünstigen verknüpfte Verwertungsdienstleistungen, wenn deren Erbringung von mehr als der Installation von Verarbeitungsanlagen abhängt. Der Nationale Kreislaufwirtschaftsrahmen der Confederation of Indian Industry, Ausgabe 3, schlägt eine Recyclingquote von 85 % für die Trockenfraktion des indischen Siedlungsabfalls bis 2030 vor.[1] Der Rahmen besagt, dass effektives Recycling Sammel-, Trenn-, Sortier- und Verarbeitungssysteme erfordert, wobei die Materialrückgewinnung von organisierten Lieferketten und fortschrittlichen Anlagen abhängt. Für Betreiber rückt damit die Verbindung zwischen gesammeltem Trockenabfall und Verarbeitungskapazität in den Mittelpunkt der potenziellen Geschäftsmöglichkeit. Die Ausgangslage der CII vom November 2025 bezifferte die Verwertung auf knapp über 50 % der indischen Trockenabfallströme, was etwa 19 % des Siedlungsabfalls entspricht, und lässt damit erheblichen Verwertungsbedarf bis zum Erreichen des vorgeschlagenen Trockenfraktionsziels.
Batterie-Abfallmanagementregeln 2022 schaffen EPR-Nachfrage für das Recycling von Lithium-Ionen-Batterien am Ende ihrer Lebensdauer
Für erfasste Lithium-Ionen-Batterien verpflichten Indiens Batterie-Abfallmanagementregeln 2022 Hersteller, einschließlich Importeure, zur Erfüllung jährlicher Ziele der erweiterten Herstellerverantwortung für Sammlung und Recycling oder Aufarbeitung. Hersteller erfüllen ihre Pflichten durch Zertifikate von Recyclingbetrieben oder Aufarbeitern und behalten die Sammelverantwortung, wenn Zertifikate nicht verfügbar sind. Das Ministerium für Schwerindustrie meldete kumulativ rund 15.370 Tonnen recycelten Lithium-Ionen-Batterieabfalls seit Bekanntmachung der Regeln bis zum 16. Dezember 2025. NITI Aayog prognostizierte separat, dass die jährlich für das Recycling verfügbare Menge an Lithium-Ionen-Batterien am Ende ihrer Lebensdauer in Indien im Jahr 2035 233.000 Tonnen erreichen wird. Eine wiederkehrende Compliance-Pflicht verleiht der Sammelkapazität einen Wert, bevor der prognostizierte Materialstrom seine volle Größe erreicht. Recyclingbetriebe haben daher die Möglichkeit, Zertifikatslieferung mit Sammelkapazität zu verbinden und Herstellern einen Weg zur Erfüllung ihrer Pflichten zu bieten, wenn Zertifikate allein nicht ausreichen.
Zuschüsse der 15. Finanzkommission unterstützen die Ausgaben der städtischen Gebietskörperschaften für die Siedlungsabfallwirtschaft in 2025–26
Die Sechzehnte Finanzkommission stellte eine höhere Nutzung der zweckgebundenen Mittel der 15. Finanzkommission für Sanitärversorgung und Siedlungsabfallwirtschaft als für Trinkwasser bei ländlichen und städtischen Gebietskörperschaften fest. Im März 2026 teilte das Ministerium für Wohnungswesen und Stadtentwicklung mit, dass Zuschüsse für Städte mit mehr als einer Million Einwohnern auf Basis einer Leistungsmatrix ausgezahlt wurden. Für 2021–26 verknüpfte der Herausforderungsfonds für Millionenstädte die gebündelte Komponente aus Wasser, Sanitärversorgung und Siedlungsabfallwirtschaft die Abfall-Sternebewertungen der städtischen Gebietskörperschaften mit genehmigten Stadtplänen und tripartiten Vereinbarungen. Dieser Vergabezeitraum endete am 31. März 2026. Für 2026–27 bis 2030–31 empfahl die Sechzehnte Finanzkommission, 50 % der Grundzuschüsse an Gebietskörperschaften an Sanitärversorgung und Siedlungsabfallwirtschaft und/oder Wasserwirtschaft zu knüpfen, mit Flexibilität einschließlich Betriebsausgaben. Dies würde den Kauf von Abfalldienstleistungen dort unterstützen, wo Gebietskörperschaften ihre flexiblen zweckgebundenen Mittel für feste Abfälle einsetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Quelltrennung bestehen in städtischen Bezirken im Jahr 2025 fort | -1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| NIMBY-Klagen stellen geplante Kapazitäten für Abfall-zu-Energie in Frage | -0.8% | Deonar in Mumbai | Langfristig (≥ 4 Jahre) |
| Preisverfall bei CO2-Zertifikaten (unter 600 INR/tCO2e) schmälert die Einnahmen aus der RDF-Mitverbrennung | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Ammoniakreiches gemischtes Lebensmittelabfall korrodiert Biogasanlagen und erhöht Betrieb und Wartung um mehr als 15 % | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Quelltrennung bestehen in städtischen Bezirken im Jahr 2025 fort
Gemischtes Material kann einen Sammelerfolg für kommunale Abfallauftragnehmer in Verarbeitungskosten verwandeln. Bis Januar 2026 hatten 90 % der Bezirke in Indiens gesetzlich anerkannten Städten eine 100-prozentige Quelltrennung erreicht, während die verbleibenden Bezirke hinter der vollständigen Trennung zurückblieben.[2] Eine Stadtdiagnose der Weltbank und der Asiatischen Entwicklungsbank aus dem Jahr 2025 verknüpfte begrenzte Trennung mit zusätzlichen Trennschritten, stärkerem Geräteverschleiß und geringerem Wiederverkaufswert des sortierten Materials. Für einen Verarbeiter kann diese Kombination die Wirtschaftlichkeit einer Expansion schwächen, selbst wenn gesammelter Abfall verfügbar ist. Ein Behandlungsvertrag, der nur auf Tonnage ausgerichtet ist, würde den Verarbeiter den Unterschieden in der Qualität des eingehenden Materials aussetzen.
NIMBY-Klagen stellen geplante Kapazitäten für Abfall-zu-Energie in Frage
Lokaler Widerstand kann die Akzeptabilität des Baus von Abfall-zu-Energie-Anlagen in ein rechtliches Forum bringen, bevor Behandlungskapazitäten verfügbar werden. Im Mai 2025 beantragte die in Govandi ansässige Al Abbas Charitable Foundation beim Bombay High Court, den Bau und die Umsetzung der geplanten Abfall-zu-Energie-Anlage in Deonar auszusetzen. Ein Antrag auf Baustopp setzt einen Projektentwickler einer Entscheidung aus, die den Lieferzeitplan unterbrechen könnte. Für kommunale Auftraggeber macht dies die rechtliche Exposition für die Zuverlässigkeit eines geplanten Behandlungskanals relevant, neben dessen technischer Auslegung. Die kommerzielle Einschränkung besteht in der Möglichkeit, dass umstrittene Kapazitäten nicht verfügbar gemacht werden können, wenn Abfalldienstleistungsverpflichtungen dies erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Haushaltsabdeckung sichert Skalierung, während gewerbliche Pflichten Dienstleistungen erweiternDer Wohnbereich hatte einen Anteil von 48,36 % am indischen Abfallwirtschaftsmarkt im Jahr 2026. Die Gemeindeverwaltung Chandigarh meldete im November 2025 eine Haustür-zu-Haustür-Abfallsammlung für 240.000 Haushalte und bezeichnete dies als 100 % der Haushalte in Chandigarh. Eine siebentägige Erhebung bei 215 Haushalten in Ujjain ergab eine durchschnittliche tägliche Erzeugung von 651,4 g pro Haushalt, sodass jeder angeschlossene Haushalt einen kleinen täglichen Abfallstrom beiträgt. Die Skalierung des Wohnbereichs beruht auf der Aggregation solcher Haushaltsströme über kommunale Sammelnetze, wobei die gemeldete Abdeckung Chandigarhsdie Anzahl der Dienstleistungsbeziehungen veranschaulicht, die diese Netze unterstützen können.
Gewerbeabfall ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 8,2 % über 2027–2032. Indiens Siedlungsabfallmanagementregeln 2026, die ab dem 1. April gelten, erfassen gewerbliche Großerzeuger, die mindestens einen Schwellenwert von 20.000 Quadratmetern Nutzfläche, 40.000 Litern täglichem Wasserverbrauch oder 100 Kilogramm täglichem Abfall erfüllen. Qualifizierende Erzeuger müssen Zertifikate der Gebietskörperschaften für die Sammlung und den Transport von Trockenabfall zu registrierten Verarbeitungsanlagen einholen. Da die Anspruchsberechtigung aus der Grundstücksgröße oder dem Wasserverbrauch entstehen kann, wird die gewerbliche Dienstleistungsbasis durch mehr als die Menge des von einem Unternehmen übergebenen Abfalls definiert. Dies begünstigt Anbieter, die große qualifizierende Kunden mit einem vernetzten Angebot von Sammlung bis Verarbeitung bedienen können, während die Gebietskörperschaft die zertifikatsausstellende Rolle behält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungsart:
Wachstum der Behandlung hängt von der Umwandlung von Kapazität in verfügbare Dienstleistung abEntsorgung und Behandlung repräsentierten einen Marktanteil von 58,07 % am indischen Abfallwirtschaftsmarkt im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 6,7 % über 2027–2032 prognostiziert. Innerhalb dieses größten Segments meldete das Ministerium für Wohnungswesen und Stadtentwicklung im Jahr 2025 eine genehmigte Abfall-zu-Kompost-Kapazität von 47.204,83 Tonnen pro Tag, wobei 6.600,35 Tonnen pro Tag innerhalb des Jahres fertiggestellt wurden. Für Kommunen lieferte der fertiggestellte Anteil eine Lieferreferenz, während die genehmigte Kapazität im Jahr 2025 eine größere Projektpipeline definierte. Anbieter, die genehmigte Projekte in funktionierende Kompostierungsanlagen umwandeln können, können neben dem Umfang der vorgeschlagenen Kapazität auch auf Ausführungskompetenz konkurrieren.
Das Behandlungswachstum hängt auch davon ab, nutzbare Kapazitäten wiederherzustellen, wenn Unterbrechungen Abfall ohne Absatzkanal zurücklassen. Die Abfall-zu-Energie-Anlage in Jabalpur wurde im Januar 2026 wieder in Betrieb genommen und verarbeitete anschließend den während ihrer Schließung angesammelten Siedlungsabfall. Der nach dem Neustart abgebaute Rückstand belief sich auf 38.138 Tonnen und zeigt das Ausmaß des während der Schließung dieser Anlage angesammelten Materials. Für einen kommunalen Auftraggeber verändert die Fähigkeit eines Anbieters zur Wiederherstellung der Behandlung, wie schnell angesammeltes Material aus der Lagerung zurück in einen Verarbeitungsstrom gelangen kann.

Nach Abfallart:
Siedlungsabfallmengen bilden die Grundlage für die Skalierung, während die Behandlung von Elektroschrott zunimmtSiedlungsabfall war das größte Segment und machte 57,02 % des Umsatzes im Jahr 2026 aus. Das städtische Indien erzeugte in 2025–26 täglich rund 160.000 Tonnen Siedlungsabfall, von denen rund 80 % als verarbeitet gemeldet wurden.[3] Dieser Strom verlagert den kommerziellen Schwerpunkt des Segments auf die Aufrechterhaltung der täglichen Behandlungsverfügbarkeit über eine bereits erhebliche operative Dienstleistungsbasis. Der gemeldete Verarbeitungsstand ist mit 16 % in 2014–15 zu vergleichen, sodass der Anteil der täglichen Erzeugung, der nicht als verarbeitet gemeldet wird, anzeigt, wo noch zusätzliche Behandlungsverträge entstehen können.
Elektroschrott ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 7,2 % über 2027–2032. Das Zentrale Umweltkontrollamt schätzte, dass notifizierte Elektro- und Elektronikgeräte im Geschäftsjahr 2024–25 in Indien 1.397.955,6 Tonnen Elektroschrott erzeugten. Der kombinierte Anteil des gesammelten, demontierten und recycelten oder entsorgten Elektroschrotts erreichte in diesem Jahr 70,71 %. Der Jahresbericht 2025–26 des Ministeriums für Umwelt, Wald und Klimawandel verzeichnete 381 registrierte Elektroschrott-Recyclingbetriebe. Diese Kombination macht den Zugang zu gesammelten Geräten und eine zuverlässige nachgelagerte Behandlung kommerziell wichtig, da registrierte Verarbeitungsinfrastruktur nur dann Dienstleistungsaufträge erhalten kann, wenn erzeugter Elektroschrott sie erreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Abfallwirtschaftsmarkt Westindien
Westindien war die größte geografische Region mit einem Marktanteil von 26,71 % am indischen Abfallwirtschaftsmarkt im Jahr 2026. Bis August 2026 hatte Bio Mining India Pvt Ltd im Rahmen seines ursprünglichen Mulund-Vertrags für die Brihanmumbai Municipal Corporation 7 Millionen Tonnen Altabfall verarbeitet. Eine spätere Standortbewertung identifizierte zusätzlichen Abfall außerhalb des abgeschlossenen ursprünglichen Umfangs. Die Verarbeitung des ursprünglichen Volumens demonstriert den Umfang der kommunalen Sanierungsprogramme Mumbais und die eingesetzte Auftragnehmerkapazität. Große städtische Sanierungsverpflichtungen bilden daher die Grundlage der Dienstleistungsnachfrage in Westindien, wobei die spätere Bewertung auf weiteren Verarbeitungsbedarf über den abgeschlossenen Vertrag hinaus hinweist.
Abfallwirtschaftsmarkt Nordindien
Nordindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 6,8 % über 2027–2032. Bis zum 27. September 2026 empfing die in Betrieb befindliche öffentlich-private Bio-CNG-Anlage in Prayagraj täglich rund 125 Tonnen Nassabfall von Hotels, Restaurants und Wohnanlagen. Ihr Bio-CNG wurde im Rahmen des Synchronisierungsprogramms für komprimiertes Biogas und Stadtgasverteilung verkauft und nutzte Kraftstoffkaskaden zur Unterstützung des städtischen Verkehrs. Diese Kombination gibt der organischen Abfallbehandlung einen kommerziellen Absatzkanal über die Sammlung hinaus, sodass die Aggregation von Großerzeugern und die Lieferung von nutzbarem Kraftstoff dasselbe Dienstleistungsmodell stärken können, wenn zusätzliche Einsatzstoffe verfügbar werden.
In Südindien änderte Keralas Beschluss vom Februar 2026 den vorgeschlagenen Standort des Sanitärabfall-Verbrennungsofens des Malappuram-Clusters von Kuttippuram nach Kanjikkode, Palakkad, innerhalb eines genehmigten regionalen Programms mit 4 Anlagen. In Ostindien nahm die Bhubaneswar Municipal Corporation im August 2025 ihre Trockenabfall-Verwertungsanlage in Palasuni mit einer Kapazität von 150 Tonnen pro Tag in Betrieb, gegenüber einer gemeldeten täglichen Trockenabfallerzeugung der Stadt von 450 Tonnen. Die Indore Municipal Corporation in Zentralindien kündigte im März 2025 eine Partnerschaft mit Astronomical Industries Private Limited für eine geplante Grünabfallanlage an, die Holzpellets und Sägemehl produzieren soll. Indores vorgeschlagene Vereinbarung wies der Stadt die Versorgung mit kommunalem Grünabfall und dem privaten Partner Installation und Betrieb zu. Keralas genehmigte Standorte, Bhubaneswars betriebener Absatzkanal und Indores vorgeschlagene kommunale Einsatzstoffversorgung machen lokale Entscheidungen öffentlicher Körperschaften für die adressierbaren Aufträge von Anbietern ausschlaggebend.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen bewertet die Bedingungen für Abfallverarbeitungsunternehmen unter Indiens nationalem Regime und dem Umsetzungsrahmen Maharashtras. Die Bewertungen spiegeln die Perspektive eines Betreibers wider, der eine Verarbeitungsanlage errichten und betreiben möchte. Die Siedlungsabfallmanagementregeln 2026, im Januar 2026 bekanntgemacht und ab dem 1. April 2026 gültig, ersetzten die Regeln von 2016. Der operative nationale Rahmen leitet die Anlagengenehmigung über Gebietskörperschaften und staatliche Umweltkontrollbehörden, wodurch Errichtungs- und Betriebsgenehmigungen Teil der kommerziellen Leistungserbringung werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Das Zentrale Umweltkontrollamt koordiniert die Umsetzung mit den staatlichen Behörden | Maharashtra Pollution Control Board |
| Wesentliche Instrumente oder Vorgaben | Siedlungsabfallmanagementregeln 2026 | Nationale Regeln von 2026 und kommunaler bezirksweiser Berichtsmechanismus |
| Kommerzielle Auswirkung | Formular-I-Antrag über die Gebietskörperschaft für die Anlagengenehmigung durch die staatliche Behörde | Genehmigung durch die staatliche Behörde und ein kommunales Portal für Erzeugungs- und Behandlungsdaten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung balanciert einen definierten Formular-I-Eintrittsweg mit der Weiterleitung über Gebietskörperschaften, der Genehmigung durch staatliche Behörden und wiederkehrenden Betreiberrückmeldungen. Maharashtras mittlere Bewertung spiegelt dieselben Genehmigungsanforderungen zuzüglich kommunaler täglicher und monatlicher bezirksweiser Berichterstattung wider, was für Betreiber, die diese Kommunen bedienen, eine Koordinationsüberlegung hinzufügt. Behandlungsbetreiber müssen vierteljährliche Rückmeldungen bis zum 15. des ersten Monats des nächsten Quartals und jährliche Formular-III-Rückmeldungen bis zum 30. Juni bei der Gebietskörperschaft zur Validierung einreichen. Der Rahmen von April 2026 bleibt national und in Maharashtra operativ und unterstützt einen Ausblick ohne Änderung durch wiederkehrende Compliance-Zyklen ohne einen späteren geplanten Betreiberübergang.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt den Siedlungsabfall von der Sammlung über den Transfer zur Verarbeitung und Ressourcenrückgewinnung, einschließlich Ersatzbrennstoff (RDF) und Kompost. Antony Waste Handling Cell Ltd erzielt Einnahmen durch Verträge mit städtischen Gebietskörperschaften, die Sammlung, Transport und Verarbeitung abdecken. Die Wertschöpfung folgt daher der vertraglich vereinbarten Tätigkeit, auch wenn ein integrierter Betreiber mehrere Stufen ausführt, was operative Übergaben für die erbringbare Dienstleistung wichtig macht.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Sammlung | Kommunale Abfallsammler wie Antony Waste Handling Cell Ltd | Einnahmen aus kommunalen Sammelverträgen | Koordinierung vieler Übergabepunkte von Haushalten und Betrieben | Sammelstopps in definierten Routen bündeln |
| Transport und Umschlag | Abfalltransport- und Umschlagbetreiber wie Antony Waste Handling Cell Ltd | Einnahmen aus kommunalen Transportverträgen | Synchronisierung von Sammelanlieferungen, Verdichtung und Weiterversand | Umschlaglieferungen mit Weitertransportkapazität abstimmen |
| Verarbeitung und Ressourcenrückgewinnung | Kommunale Verarbeiter und Materialrückgewinner wie Antony Waste Handling Cell Ltd | Einnahmen aus Verarbeitungsverträgen sowie Verkäufe von Ersatzbrennstoff und Kompost | Koordinierung von Spezifikationen für zurückgewonnenen Brennstoff und Abnahme durch Zementwerke | RDF-Spezifikationen und Lieferpläne mit Zementpartnern vereinbaren |
| Quelle: Mordor Intelligence | ||||
Antony Waste Handling Cell Ltd meldete im Geschäftsjahr 2025–26 rund 177.000 Tonnen verkauften Ersatzbrennstoff und rund 15.500 Tonnen verkauften Kompost. Diese Verkäufe machen absatzspezifische Materialqualität und Lieferung nach der Verarbeitung kommerziell relevant und verleihen zurückgewonnenen Produkten eine andere Einnahmenbasis als kommunale Dienstleistungsarbeit. Integration bietet daher 2 Wege zur Einnahmenerzielung, während koordinierte Materialbewegung dem Sammel- und Transfernetz ermöglicht, das Geschäft mit zurückgewonnenen Produkten zu unterstützen.
Wettbewerbslandschaft
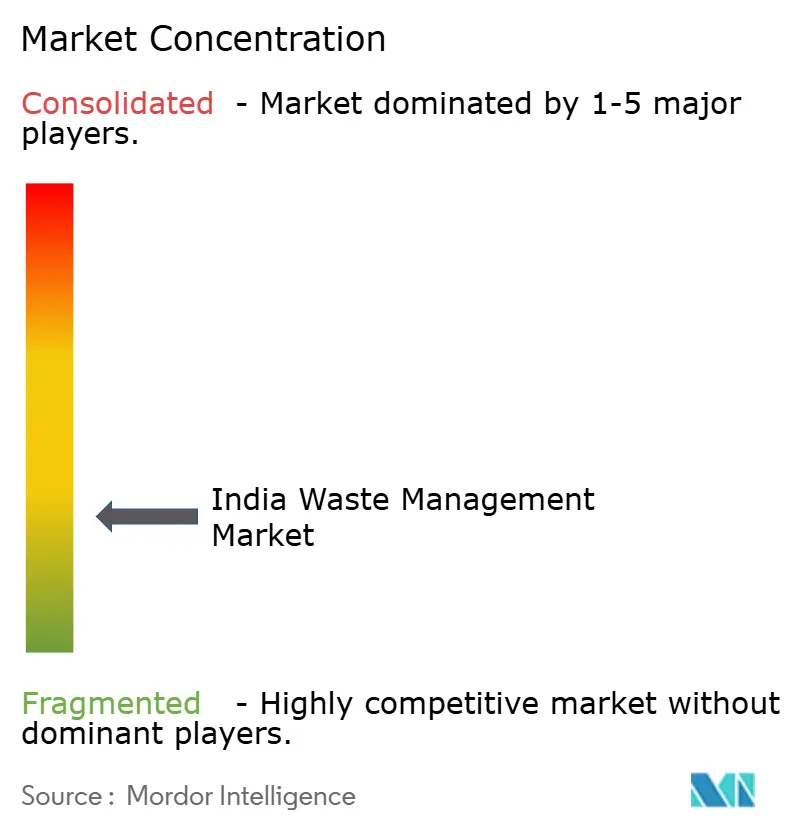
Der Wettbewerb vereint kommunale Dienstleistungsgruppen und spezialisierte Recyclingbetriebe. Greeneffect Waste Management Ltd war im Geschäftsjahr 2025–26 ein verbundenes Unternehmen von A2Z Infra Engineering, innerhalb einer Gruppe, die kommunale Sammlung, Transport, Trennung, Verarbeitung und Unterstützungsdienstleistungen hauptsächlich in Nordindien erbringt. Antony Waste Handling Cell Ltd meldete im Dezember 2025 2 Aufträge für kommunale Sammlung und Transport in Mumbai, die rund 1.250 Tonnen pro Tag über ein Konsortium im Rahmen einer 7-jährigen Konzession abdecken. Solche mehrjährigen Aufträge konzentrieren den Wettbewerbsdruck innerhalb einzelner Dienstleistungsgebiete, da die Liefergruppe während der gesamten Konzession eine definierte Sammel- und Transportverpflichtung aufrechterhalten muss. Für Herausforderer ist eine glaubwürdige lokale Liefervereinbarung daher eine konkrete Grundlage für Angebote, während Konsortien eine Möglichkeit bieten, die für die kommunale Ausführung benötigten Ressourcen zu bündeln.
Im September 2026 nahm Attero Recycling Pvt Ltd ein Forschungs- und Entwicklungszentrum in Greater Noida für Prozesse zur Gewinnung kritischer Mineralien, Automatisierungsdesigns und Technologie-Upgrades in den Bereichen Rückgewinnung, Recycling, Raffination und Midstream-Aktivitäten in Betrieb. Im April 2026 kündigte JFE Engineering Pläne an, 25-prozentige Beteiligungen an 2 Projektgesellschaften von Antony Lara Enviro Solutions zu erwerben, die unterzeichnete 20-jährige Konzessionen für kommunale Abfallbehandlung und Stromerzeugung in Andhra Pradesh haben. Für kommunale Auftraggeber definieren die unterzeichneten Konzessionen eine langfristige Dienstleistungsbeziehung, während die geplante Eigenkapitalbeteiligung einen Technologiepartner an die Projektdurchführung knüpft. Neben Antonys Konzessionsstrategie positioniert Atteros Investition seine Wettbewerbsstellung auf die Entwicklung von Rückgewinnungsprozessen statt auf Aufträge für ein definiertes Dienstleistungsgebiet.
Die Tochtergesellschaft von BVG India Ltd, BVG Kshitij Waste Management Services Private Limited, erbrachte im Geschäftsjahr 2025 Sammlung, Trennung und Entsorgung von Siedlungsabfall. Cerebra Integrated Technologies Ltd konzentrierte sich im Geschäftsjahr 2025–26 auf Elektroschrott und reichte am 15. Juni 2026 einen Antrag beim National Company Law Tribunal in Bengaluru ein, in dem ein Unternehmensinsolvenzlösungsverfahren beantragt wurde. Gemäß den Siedlungsabfallregeln 2026 beantragen Verarbeitungsbetreiber über Gebietskörperschaften die Genehmigung durch staatliche Behörden, während Sammel- und Transportunternehmen separate Registrierungspflichten im zentralen Portal haben. BVG Kshitijs 74-prozentige Eigentümerschaft durch BVG India im Geschäftsjahr 2025 macht die eigenen Betriebspflichten der Tochtergesellschaft für einen Sammel- oder Entsorgungsvertrag wesentlich. Cerebras Antrag vom Juni 2026 zeigt, dass ein auf einen einzigen Strom konzentrierter Anbieter – Elektroschrott – mit Kontinuitätsfragen konfrontiert sein kann, die sich direkt auf die Wahl des Vertragspartners für langfristige Verträge auswirken.
Marktführer der indischen Abfallwirtschaftsbranche
-
Greeneffect Waste Management Ltd
-
Antony Waste Handling Cell Ltd
-
Attero Recycling Pvt Ltd
-
BVG India Ltd
-
Cerebra Integrated Technologies Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Abfallwirtschaftsmarkt Unternehmen in diesem Bericht
- Greeneffect Waste Management Ltd
- Antony Waste Handling Cell Ltd
- Attero Recycling Pvt Ltd
- BVG India Ltd
- Cerebra Integrated Technologies Ltd
- Ecogreen Energy Pvt Ltd
- Ecowise Waste Management Pvt Ltd
- Exigo Recycling Pvt Ltd
- Hanjer Biotech Energies Pvt Ltd
- Hydroair Tectonics (PCD) Ltd
- Indo Enviro Integrated Solutions Pvt Ltd
- JITF Urban Infrastructure Ltd
- NEPRA Resource Management Pvt Ltd
- Re Sustainability Ltd
- Recykal (Rapidue Technologies)
- Saahas Zero Waste
- Spak Green Enviro Pvt Ltd
- Tatva Global Environment Pvt Ltd
- Waste Ventures India Pvt Ltd
- Zonta Infratech Pvt Ltd
Lesen Sie die Analyse der indischer Abfallwirtschaftsmarkt-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert 3 Dienstleistungsmöglichkeiten für Großabfallerzeuger, unterschieden nach Abfallstrom und erforderlichem Verarbeitungsstandort. Indiens Siedlungsabfallmanagementregeln 2026 traten am 1. April in Kraft und etablierten zertifikatsgebundene Abfallbehandlung über Gebietskörperschaften und registrierte Verarbeitungseinheiten. Die kommerzielle Entscheidung ist, welchen Teil dieser Lieferkette ein Anbieter zuverlässig ausführen kann, wobei externe Verarbeitung und standorteigene Anlagen unterschiedliche Betriebsverpflichtungen erfordern.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Registrierte Trockenabfallsammlung und -verwertung | Die Abfallbehandlung von Großerzeugern muss Einheiten mit der erforderlichen Registrierung nutzen | Qualifizierende Großerzeuger mit Trockenabfall | Sammlung, Transport und Übergabe an registrierte Verarbeiter kombinieren | Koordinierung von Abholungen mit der Abnahme durch nachgelagerte Verarbeiter | Registrierte Trockenabfallsammler und -verarbeiter |
| Vollständige externe Nassabfallverarbeitung | Bestehende anspruchsberechtigte Erzeuger benötigen Verarbeitungsabdeckung für den gesamten Nassabfall | Bestehende Erzeuger, die nicht vor Ort verarbeiten können, mit einer Ausnahmegenehmigung der Gebietskörperschaft | Registrierte Verarbeitungskapazität mit Sammelkoordination anbieten | Abstimmung der Aufnahmekapazitäten auf die vollständige Verarbeitungsverpflichtung | Registrierte Nassabfallverarbeiter |
| Standorteigene Nassabfallbehandlungsdienstleistungen | Neue Großerzeuger müssen angemessene Anlagen errichten und betreiben, einschließlich für Gartenabfälle | Neue qualifizierende Großabfallerzeuger | Ausreichend dimensionierte Anlagen konzipieren, errichten und den Betrieb unterstützen | Ausreichende Kapazität und nachhaltige Betriebsleistung sicherstellen | Anbieter für Konzeption und Betrieb von Nassabfallanlagen |
| Quelle: Mordor Intelligence | |||||
Für einen bestehenden Erzeuger, der für den Ausnahmeweg qualifiziert, kann ein externer Verarbeiter die vollständige Nassabfallverpflichtung erfüllen. Da Zertifikate der Gebietskörperschaften den gesamten erzeugten Nassabfall abdecken müssen, benötigt ein Anbieter, der diese Verpflichtung erfüllt, Aufnahmekapazität für den gesamten Strom des Kunden. Verfügbare registrierte Kapazität bietet daher einen Einstieg in bestehende Kunden, bevor ein Betreiber die Anlagenentwicklung für neue Erzeuger übernimmt.
Neueste Industrielle Entwicklungen in Indischer Abfallwirtschaftsmarkt
- Sep 2026: Attero Recycling Pvt Ltd nahm ein Forschungs- und Entwicklungszentrum in Greater Noida für Prozesse zur Gewinnung kritischer Mineralien, Automatisierungsdesigns und Technologie-Upgrades in den Bereichen Rückgewinnung, Recycling, Raffination und Midstream-Aktivitäten in Betrieb.
- Aug 2026: Das Unionskabinett Indiens genehmigte GOBARdhan, ein nationales Programm für komprimiertes Biogas, das gesicherte Abnahme, stabile Preisgestaltung, Kapitalunterstützung, Pipeline-Anbindung und Zugang zu Finanzierung kombiniert.
- Jun 2026: Der Vorstand von Cerebra Integrated Technologies Ltd reichte am 15. Juni 2026 einen Antrag beim National Company Law Tribunal in Bengaluru ein, in dem die Einleitung eines Unternehmensinsolvenzlösungsverfahrens beantragt wurde.
Indischer Abfallwirtschaftsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Abfallwirtschaftsmarkt umfasst organisierte, bezahlte Abfallwirtschaftsdienstleistungen, die in Indien von der Sammlung und dem Transport über Sortierung, Behandlung, Recycling oder Ressourcenrückgewinnung bis zur endgültigen Entsorgung erbracht werden, einschließlich damit verbundener Beratungsdienstleistungen. Er misst die jährlichen Dienstleistungsausgaben von Abfallerzeugern und öffentlichen oder gewerblichen Auftraggebern über Abfallquellen und -arten in Indien.
Ausschlüsse vom Umfang: Informelle und unbezahlte Abfallbehandlung, einschließlich Eigenentsorgung und nicht gemeldeter Schrotthandel, eigenständige Verkäufe von zurückgewonnenen Recyclingmaterialien oder anderen zurückgewonnenen Gütern, Verkäufe von Abfallsammelfahrzeugen, Behältern, Behandlungsanlagen oder anderen Abfallwirtschaftsgeräten sowie eigenständige Bau- oder Kapitalarbeiten für Abfallwirtschaftsanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Quelle
- Haushalte
- Gewerbe (Einzelhandel, Büro usw.)
- Industrie
- Medizinisch (Gesundheit und Pharmazie)
- Bau und Abbruch
- Sonstige (institutionell, landwirtschaftlich usw.)
- Nach Dienstleistungsart
- Sammlung, Transport, Sortierung & Trennung
- Entsorgung / Behandlung
- Deponierung
- Recycling & Ressourcenrückgewinnung
- Verbrennung & Abfall-zu-Energie
- Sonstige (chemische Behandlung, Kompostierung usw.)
- Sonstige (Beratung, Prüfung & Schulung usw.)
- Nach Abfallart
- Siedlungsabfälle
- Gefährliche Industrieabfälle
- Elektroschrott
- Kunststoffabfälle
- Biomedizinische Abfälle
- Bau- und Abbruchabfälle
- Landwirtschaftliche Abfälle
- Sonstige Sonderabfälle (radioaktiv usw.)
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche nutzt Quellen wie die jährlichen Umsetzungsberichte und Abfallerzeugungsdaten des Zentralen Umweltkontrollamts, um regulierte Abfallströme und gemeldete Betriebsmengen zu ermitteln, den Nationalen Kreislaufwirtschaftsrahmen der Confederation of Indian Industry zur Bewertung vorgeschlagener Verwertungsprioritäten sowie die Analyse der Zuschüsse für Stadtentwicklung durch PRS Legislative Research zum Verständnis kommunaler Finanzierungskanäle. Die Wirtschaftserhebung liefert einen breiteren Kontext zu städtischer Sanitärversorgung und Einschränkungen der Abfallwirtschaft, während anwendbare Ministeriumsregeln klären, welche Dienstleistungen und Erzeuger unter formale Anforderungen fallen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Wirtschafts- oder Fachpresse können diese Quellen mit Vertragsaktivitäten, Dienstleistungskapazitäten, Betriebsänderungen und finanziellem Kontext ergänzen. Zahlen werden, wo immer möglich, gegen dieselbe Kennzahl, Geografie und Periode gegengeprüft. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Sammlung, Validierung und Klärung ein.
Primärinterviews und Erhebungen
Die Primärforschung stützt sich auf in Indien ansässige kommunale Beschaffungs- und Sanitärbeamte, organisierte Sammel- und Behandlungsanbieter, Recyclingbetriebe, industrielle Abfallerzeuger und Branchenspezialisten, die strukturierte Fragen nutzen, um Sekundärbefunde zu Dienstleistungsumfang, Vertragsökonomie, Betriebskapazität und regionalen Unterschieden zu überprüfen. Diese Gespräche klären Datenlücken und gleichen widersprüchliche Belege aus, indem jede Schätzung gegen öffentliche Aufzeichnungen, Unternehmensoffenlegungen und unabhängige Marktindikatoren geprüft wird, bevor eine gestützte Anpassung eingearbeitet wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen bezahlten Dienstleistungsausgaben in ganz Indien anhand eines Top-down-Marktgesamtwerts und überprüft ausgewählte Teile durch Umsatzzusammenführungen von Anbietern, kommunale Vertragswerte und Stichproben von Dienstleistungsgebühren multipliziert mit dem verwalteten Volumen. Wesentliche Indikatoren umfassen kommunale Abfallerzeugung und -verarbeitung, formale Anlagenkapazität, Vergabe von Sammel- und Behandlungsverträgen sowie regulierte Recyclingaktivitäten. Zusammen zeigen sie die Dienstleistungsbasis, Formalisierung und den Arbeitsmix an, die Umsatz generieren. Segmentanteile werden aus gemeldeten Quellen, Abfallarten und Dienstleistungsaktivitäten aufgebaut und dann gegen den Gesamtwert geprüft, sodass überlappende integrierte Verträge nur einmal gezählt werden. Die Szenarioanalyse kombiniert erwartete Abfallerzeugung, Durchdringung formaler Dienstleistungen, Vertragsausweitung und Änderungen im Dienstleistungsmix, wobei Primärbefragte prüfen, ob Betriebs- und Beschaffungsannahmen plausibel sind. Bei Lücken in einer Anbieter-Zusammenführung oder Vertragsstichprobe begrenzen Analysten die Schätzung mit offengelegter Kapazität und Gebühren, vergleichen sie mit dem nationalen Gesamtwert und lassen nicht gestützte Teile unzugeordnet, bis sie bestätigt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, kommunale Vergaben, offizielle Abfall- und Anlagenkennzahlen sowie unabhängige Marktsignale und untersuchen dann wesentliche Abweichungen durch Prüfung von Einheiten, Zeiträumen, Geografie, Dienstleistungsabdeckung und möglicher Doppelzählung. Ein zweiter Analyst überprüft Abstimmungen und Modelleingaben, und Analysten lösen Ausreißer vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn Quelldefinitionen, Betriebsstatus oder Vertragsbedingungen unklar bleiben oder mit anderen Belegen in Konflikt stehen. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Regelungs-, Vertrags- oder Kapazitätsereignis den Ausblick verändert, und in einer neuen Vorablieferungsprüfung erneut geprüft.
Vergleich der Marktgröße des indischen Abfallwirtschaftsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Abfallwirtschaftsmarkt umfasst organisierte, bezahlte Abfallwirtschaftsdienstleistungen, die in Indien von der Sammlung und dem Transport über Sortierung, Behandlung, Recycling oder Ressourcenrückgewinnung bis zur endgültigen Entsorgung erbracht werden, einschließlich damit verbundener Beratungsdienstleistungen.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen kommunale Abfallerzeugung und -verarbeitung, formale Anlagenkapazität, Vergabe von Sammel- und Behandlungsverträgen sowie regulierte Recyclingaktivitäten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,12 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 13,57 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 10,3 % unter dem Wert dieses Berichts für 2027 von 15,12 Milliarden USD, 2 Jahre später. Die Schätzung verwendet eine Basis von 2025 und einen niedrigeren veröffentlichten Wachstumspfad bis 2032, der unter dem Vergleichswert für 2027 liegt. |
| Branchenjournal B | 22,17 Milliarden USD (2023) | Auf Basis seines Ausgangswerts von 2023 liegt diese Schätzung 46,6 % über dem Wert dieses Berichts für 2027 von 15,12 Milliarden USD, 4 Jahre später. Das veröffentlichte Prognosewachstum von 12,5 % deutet auf eine höhere Schätzung als der langsamere Wachstumsvergleich hin. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, kommunale Vergaben, offizielle Abfall- und Anlagenkennzahlen sowie unabhängige Marktsignale und untersuchen dann wesentliche Abweichungen durch Prüfung von Einheiten, Zeiträumen, Geografie, Dienstleistungsabdeckung und möglicher Doppelzählung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Abfallwirtschaftsmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 15,12 Milliarden USD im Jahr 2027 auf 20,33 Milliarden USD bis 2032 steigen, mit einer CAGR von 6,1 % über 2027–2032.
Was treibt die Nachfrage nach Abfallwirtschaftsdienstleistungen in Indien an?
Die Siedlungsabfallregeln 2026 und die Batterie-Herstellerpflichten unterstützen compliance-bezogene Dienstleistungen. Der Rahmen von 2026 verlangt die Trennung von Nass-, Trocken-, Sanitär- und Sonderabfall an der Quelle.
Welche Quelle führt beim Umsatz aus Abfallwirtschaftsdienstleistungen in Indien?
Wohnabfall machte 48,36 % des Umsatzes im Jahr 2026 aus. Gewerbeabfall wird nach Quelle am schnellsten wachsen, mit einer CAGR von 8,2 % über 2027–2032.
Welche Unternehmen sind im indischen Abfallwirtschaftssektor tätig?
Zu den Teilnehmern gehören Greeneffect Waste Management Ltd, Antony Waste Handling Cell Ltd, Attero Recycling Pvt Ltd, BVG India Ltd und Cerebra Integrated Technologies Ltd.
Welche betriebliche Herausforderung könnte das Wachstum der Abfallverarbeitung in Indien begrenzen?
Bis Januar 2026 hatten nur 90 % der Bezirke in Indiens gesetzlich anerkannten Städten eine 100-prozentige Quelltrennung erreicht. Eine Stadtdiagnose aus dem Jahr 2025 verknüpfte begrenzte Trennung mit zusätzlichem Trennaufwand und geringerem Materialwiederverkaufswert.
Welche indische Region führt beim Umsatz und welche wächst am schnellsten?
Westindien hielt 26,71 % des Umsatzes im Jahr 2026. Nordindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 6,8 % über 2027–2032.