
Markt für Managed Print Services – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
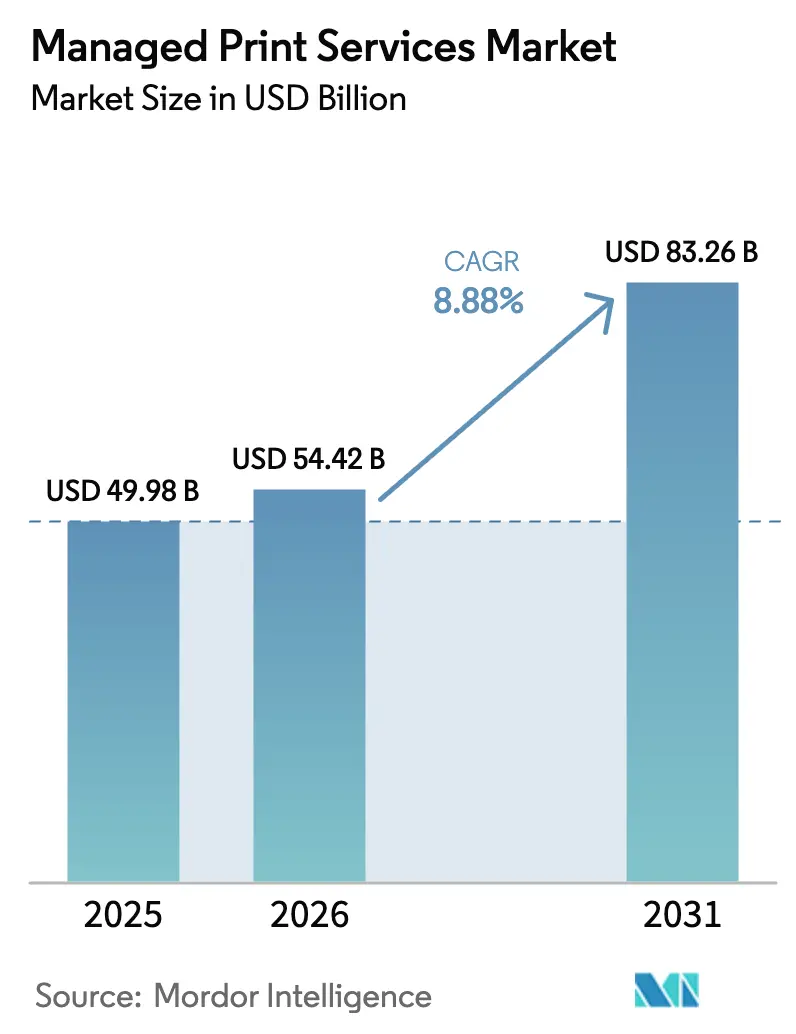
| Marktgröße (2026) | 54.42 Milliarden US-Dollar |
| Marktgröße (2031) | 83.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
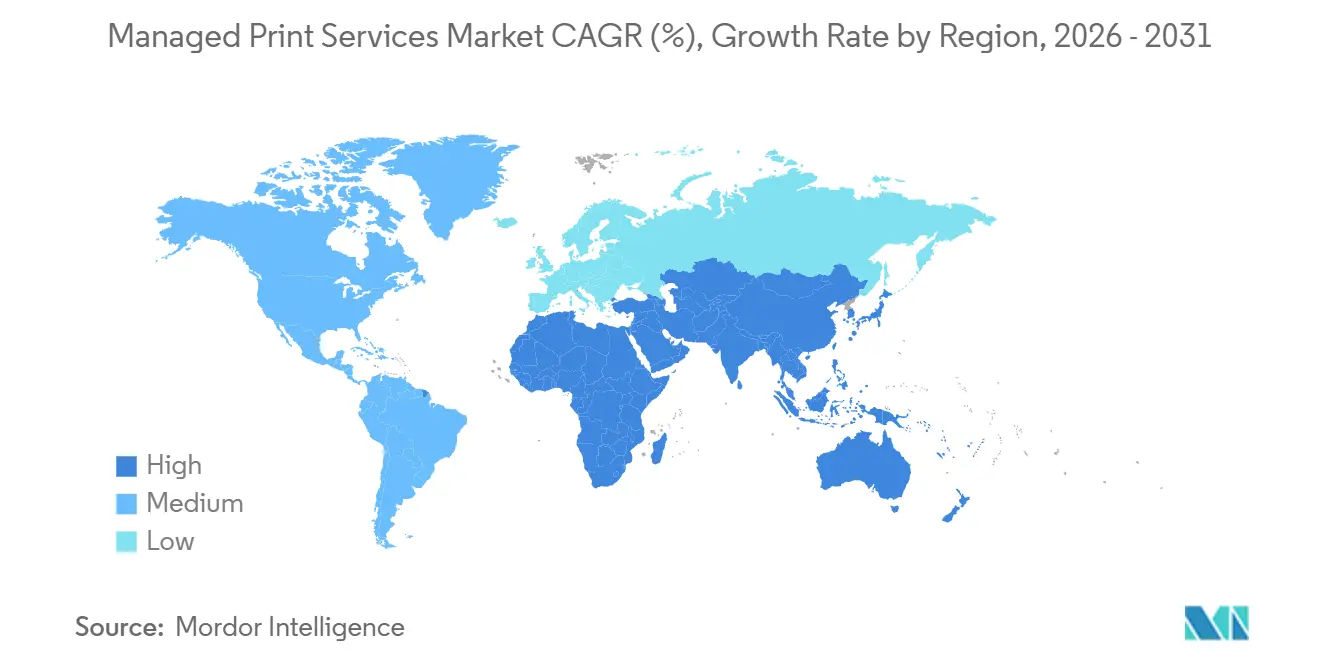
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
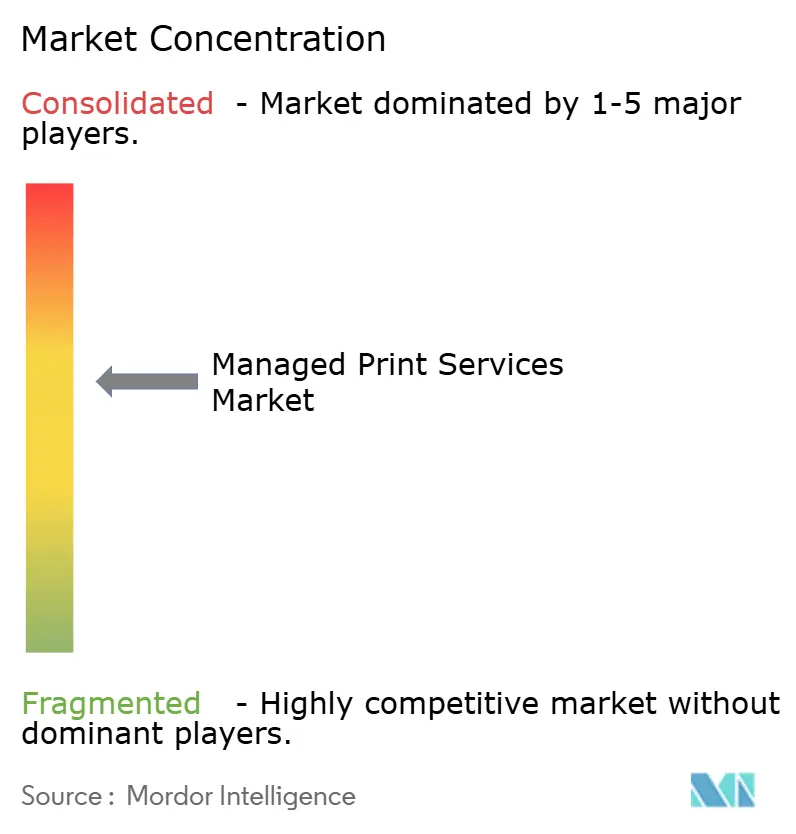
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Print Services von Mordor Intelligence
Die Marktgröße für Managed Print Services erreichte im Jahr 2026 54,42 Milliarden USD und wird voraussichtlich bis 2031 auf 83,26 Milliarden USD anwachsen, was einer CAGR von 8,88 % über den Zeitraum 2026–2031 entspricht. Das übergeordnete Wachstum spiegelt den Wandel von kapitalintensivem Geräteeigentum hin zu Abonnementmodellen wider, die prädiktive Analysen, Zero-Trust-Sicherheit, CO₂-Bilanzierung und Echtzeit-Flottenorchestrierung vereinen. Die Wachstumsdynamik resultiert aus höheren Ausgaben pro Arbeitsplatz für Compliance-Automatisierung, ortsunabhängiges Drucken und nutzungsbasierte Bereitstellung und nicht aus steigenden Seitenvolumina, die strukturell rückläufig bleiben. Cloud-native Architekturen dominieren nun neue Installationen, da sie IT-Verantwortlichen ermöglichen, sicheres Drucken auf hybride Belegschaften auszuweiten, ohne On-Premise-Server zu benötigen, während analysegestützte Verfügbarkeitsgarantien ungeplante Ausfälle reduzieren. Die Wettbewerbsdynamik verändert sich, da unabhängige Softwareanbieter (ISVs) OEM-zentrierte Wertschöpfungsketten aufbrechen und Nachhaltigkeitsvorschriften eine Premiumnachfrage nach seitengenauer Emissionsverfolgung erzeugen.
Wichtigste Erkenntnisse des Berichts
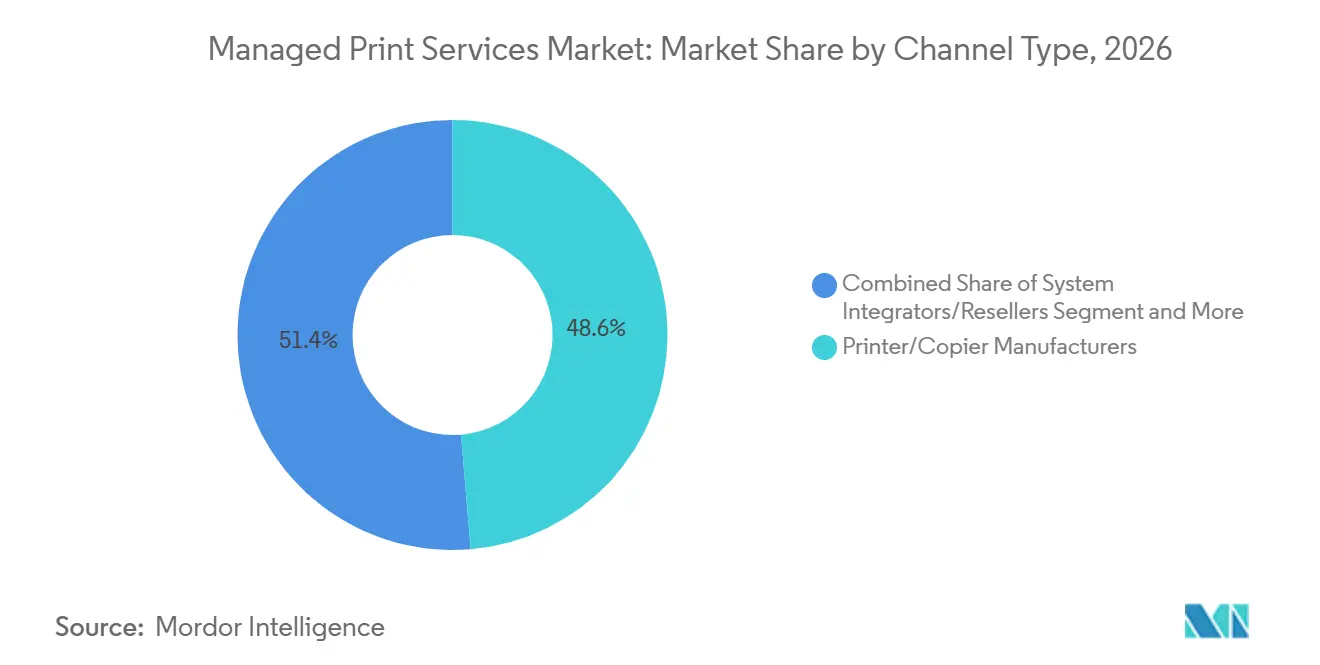
- Nach Kanaltyp entfielen 48,64 % des Kanalumsatzes 2025 auf Drucker- und Kopierhersteller, während unabhängige Softwareanbieter bis 2031 mit einer CAGR von 10,24 % wachsen.
- Nach Servicetyp trug der verwaltete Druckbetrieb 35,54 % des Umsatzes nach Servicetyp im Jahr 2025 bei, während Cloud-Druckdienste mit einer CAGR von 9,22 % bis 2031 die schnellste Entwicklung verzeichnen.
- Nach Bereitstellungsmodus repräsentierten Cloud-basierte Bereitstellungsmodelle 64,78 % der Installationen im Jahr 2025 und sollen bis 2031 jährlich um 10,56 % wachsen.
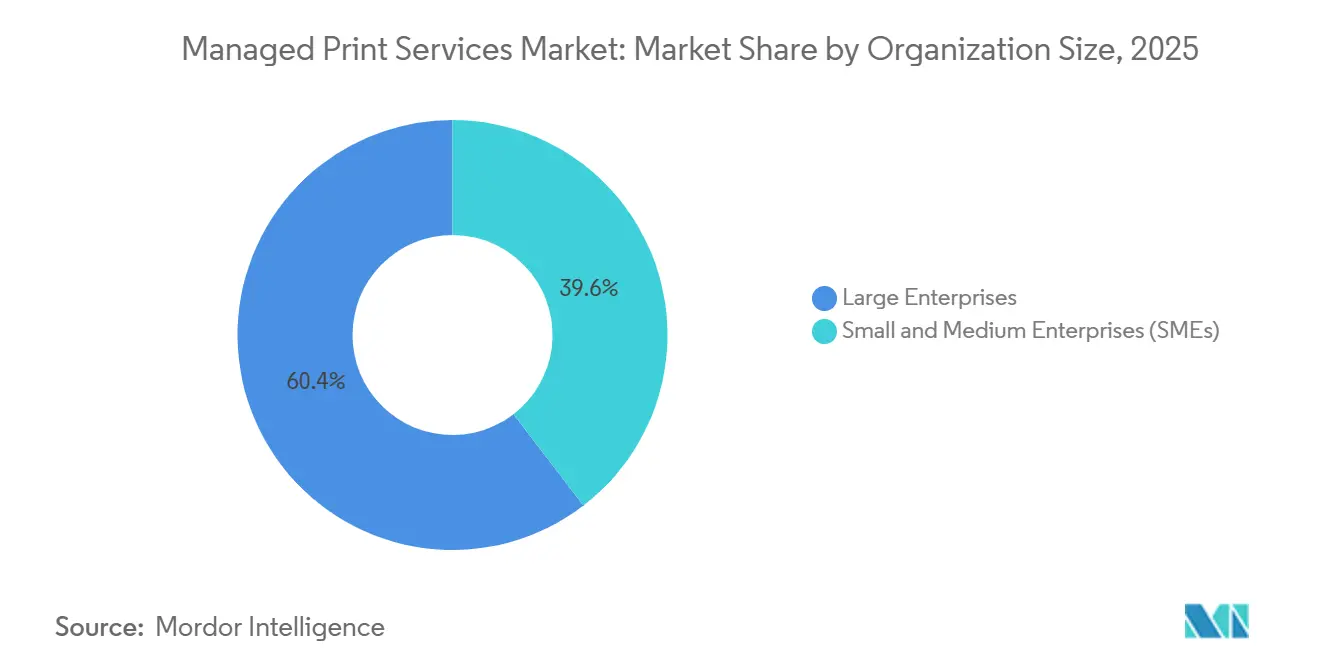
- Nach Unternehmensgröße entfielen 60,42 % der Ausgaben im Jahr 2025 auf Großunternehmen, während kleine und mittlere Unternehmen im Prognosezeitraum voraussichtlich mit einer CAGR von 9,56 % wachsen werden.
- Nach Branche erzielte das Gesundheitswesen 24,44 % des branchenbezogenen Umsatzes im Jahr 2025, während der Bildungssektor bis 2031 mit einer CAGR von 9,02 % wächst.
- Nach Geografie hielt Nordamerika 40,78 % des geografischen Umsatzes im Jahr 2025, während Asien-Pazifik bis 2031 auf eine CAGR von 10,48 % zusteuert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optimierung der Druckinfrastruktur für Remote-Arbeit treibt die Akzeptanz von Managed Print Services in Nordamerika voran | +1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und CO₂-Fußabdruckvorschriften beschleunigen Managed Print Services in europäischen Unternehmen | +1.5% | Europa, globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Abonnementbasierte Alles-als-Dienst-Akzeptanz bei KMU | +1.6% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Compliance-Anforderungen für Druckgeräte in regulierten Sektoren | +1.4% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| IoT-gestützte Flottenanalysen zur Reduzierung von Ausfallzeiten in großen asiatischen Unternehmen | +1.2% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Generative-KI-gestützte vorausschauende Wartung und automatische Nachbestellung | +1.0% | Global, frühe Akzeptanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optimierung der Druckinfrastruktur für Remote-Arbeit treibt die Akzeptanz von Managed Print Services in Nordamerika voran
Hybride Arbeitsmodelle fragmentierten Gerätebestände über Heimarbeitsplätze, Co-Working-Standorte und teilweise besetzte Hauptsitze, was IT-Abteilungen zwang, statische Flotten durch nutzungsbasierte Bereitstellung zu ersetzen. Sicheres Drucken mit Freigabefunktion, identitätsbewusster Zugriff und VPN-freie Auftragsübermittlung wurden zu Basisanforderungen und positionierten den Markt für Managed Print Services als Sicherheitslösung statt als Kostenstelle. Der Virtual Print Management-Dienst von Xerox ermöglicht es Mitarbeitern, einen Auftrag von einem beliebigen Standort zu senden und ihn am nächsten authentifizierten Gerät abzuholen, wodurch On-Premise-Server und individuelle VPN-Tunnel entfallen.[1]Quelle: Xerox Corporation, „Virtual Print Management”, xerox.com Unternehmen schätzen heute Zero-Trust-Druckarchitekturen und bedarfsgerechte Kapazitätsanpassung, was erklärt, warum Cloud-basierte Verträge Premium-Sitzgebühren erzielen und dennoch die Gesamtwachstumskurve übertreffen.
Nachhaltigkeits- und CO₂-Fußabdruckvorschriften beschleunigen Managed Print Services in europäischen Unternehmen
Die Richtlinie der Europäischen Union zur Nachhaltigkeitsberichterstattung von Unternehmen verpflichtet Unternehmen mit mehr als 250 Mitarbeitern ab 2025 zur Offenlegung von Scope-3-Emissionen, einschließlich jener aus dem Druckbereich.[2]Europäische Kommission, „Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen”, europa.eu Das Management von Druckflotten verlagerte sich daher in den Compliance-Bereich. Ricoh berichtete, dass 36 % seiner Office-Services-Kunden im Jahr 2025 CO₂-Bilanzierungsmodule abonniert hatten, ein Anstieg von 10 Prozentpunkten gegenüber dem Vorjahr, und erwartet, dass nachhaltigkeitsgebundene Verträge bis 2027 mehr als 50 % der neuen europäischen Buchungen ausmachen werden.[3]Ricoh Company, „Integrierter Bericht 2025”, ricoh.com Beschaffungsrichtlinien in Deutschland, Frankreich und der nordischen Region bevorzugen nun Anbieter, die seitengenaue Emissionsdaten liefern, und verdrängen damit Anbieter ohne granulare Telemetrie.
Abonnementbasierte Alles-als-Dienst-Akzeptanz bei KMU
Kleinen und mittleren Unternehmen fehlt dediziertes IT-Personal, weshalb sie schlüsselfertige Abonnements bevorzugen, die Hardware, Software, Sicherheit und automatische Nachbestellung bündeln. Die Hive-Plattform von PaperCut skaliert pro aktivem Nutzer und eliminiert On-Premise-Server; bis 2025 wurde sie auf 70.000 Organisationen ausgeweitet, wobei KMU das am schnellsten wachsende Segment darstellen.[4]PaperCut Software, „Über PaperCut”, papercut.com Für diese Unternehmen liegt der Mehrwert weniger in Kosteneinsparungen pro Seite als vielmehr in der Auslagerung von Komplexität. Anbieter, die eine reibungslose Einrichtung, benutzerfreundliche Oberflächen und monatliche Preisgestaltung bieten, gewinnen überproportionale Anteile am Markt für Managed Print Services.
Sicherheits- und Compliance-Anforderungen für Druckgeräte in regulierten Sektoren
Gesundheitseinrichtungen, Finanzinstitute und Behörden sehen sich bei Datenschutzverletzungen im Zusammenhang mit gedruckten Dokumenten mit hohen Bußgeldern konfrontiert. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste verzeichnete im Jahr 2025 133 HIPAA-Durchsetzungsmaßnahmen, von denen einige mit ungesicherten Druckerfestplatten in Verbindung standen. HP integriert biometrische Authentifizierung, Datenverschlüsselung während der Übertragung und automatisches Speicherlöschen in sein Managed-Print-Services-Paket und erfüllt damit die Anforderungen von HIPAA, DSGVO und ISO 27001. Die verschärfte regulatorische Kontrolle bedeutet, dass sicherheitsorientierte Flotten nicht mehr verhandelbar sind, was Sicherheit als Wachstumskatalysator im gesamten Markt für Managed Print Services positioniert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Bürodruckvolumina infolge der digitalen Transformation | -1.2% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Datensouveränität behindern Cloud-basierte Managed Print Services | -0.8% | Asien-Pazifik, Naher Osten, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Wahrnehmung von Anbieterabhängigkeit und Vertragskomplexität schreckt KMU ab | -0.6% | Global, besonders ausgeprägt im KMU-Segment | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Edge-Zero-Trust-Druckarchitekturen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Bürodruckvolumina infolge der digitalen Transformation
Unternehmen in reifen Volkswirtschaften reduzierten die Bürodrucknutzung zwischen 2020 und 2025 um bis zu 20 %, da elektronische Signaturen, elektronische Rechnungsstellung und Cloud-Zusammenarbeit papierbasierte Arbeitsabläufe verdrängten. Geringere Seitenvolumina untergraben die in Altverträgen verankerten Erlösmodelle auf Klickbasis und zwingen Anbieter, auf wertschöpfende Module wie Workflow-Automatisierung und Compliance-Dashboards umzuschwenken. Anbieter, die an volumenbasierter Abrechnung festhalten, riskieren Margenverengung, auch wenn der Bedarf an sicherer Flottenüberwachung im gesamten Markt für Managed Print Services zunimmt.
Bedenken hinsichtlich Datensouveränität behindern Cloud-basierte Managed Print Services
Nationale Datenlokalisierungsgesetze in China, Indien und Teilen des Nahen Ostens verlangen, dass Metadaten von Druckaufträgen innerhalb der Landesgrenzen verbleiben, was die Akzeptanz von Hyperscaler-gehosteten Diensten einschränkt. Globale Anbieter müssen entweder regionale Rechenzentren finanzieren oder mit inländischen Infrastrukturunternehmen kooperieren, was die Amortisationszeiträume verlängert und die Markteinführungspläne verkompliziert. Solange diese Souveränitätshürden nicht abgebaut werden, werden erhebliche Anteile der Kunden in Asien-Pazifik On-Premise- oder Hybridbereitstellungen beibehalten, was das Wachstum im ansonsten dynamischen Markt für Managed Print Services der Region dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanaltyp:
Unabhängige Softwareanbieter stören die OEM-DominanzUnabhängige Softwareanbieter untergraben den Marktanteil etablierter Anbieter, indem sie Cloud-first, herstellerunabhängige Plattformen verkaufen, die Flotten von HP, Canon, Xerox, Ricoh und weiteren verwalten. Drucker- und Kopierhersteller erzielten zwar den größten Kanalbeitrag im Jahr 2025, aber das Segment der unabhängigen Softwareanbieter wächst jährlich um mehr als einen Prozentpunkt schneller als der Gesamtmarkt für Managed Print Services. Die Übernahme von Lexmark durch Xerox unterstrich die Dringlichkeit der OEMs, Softwarekompetenz zu erwerben, während Canons abonnementgebündeltes imageFORCE-Paket versucht, Käufer im mittleren Marktsegment in vertikal integrierte Stacks einzubinden. Dennoch tendieren große Unternehmen mit heterogenen Flotten zu unabhängigen Softwareanbietern, die Wechselkosten senken und die Einführung neuer Funktionen beschleunigen. Infolgedessen sinken die Service-Attach-Raten der OEMs, und Kanalallianzen zwischen Wiederverkäufern und unabhängigen Softwareanbietern proliferieren, um die Relevanz zu verteidigen.
Unabhängige Softwareanbieter differenzieren sich durch schnelle Cloud-Releases, offene APIs und Analysen, die die Auslastung über gemischte Flotten hinweg benchmarken und kontinuierliche Verbesserungszyklen speisen. OEMs kontern mit geräteintegrierter Telemetrie und Hardware-Software-Bündeln, aber Preis-Leistungs-Lücken bleiben bestehen. Unternehmen erkennen, dass Erneuerungsflexibilität die Anbieterhomogenität überwiegt, was den Markt für Managed Print Services in eine bifurkierte Struktur treibt. Herstellerunabhängige Orchestrierung spricht globale Konzerne an, die die Governance zentralisieren, während integrierte OEM-Pakete bei mittelgroßen Betrieben mit einer einzigen Marke, die eine klare Verantwortlichkeit suchen, weiterhin Anklang finden. Die Wettbewerbsintensität wird zunehmen, da Hyperscaler-Marktplätze unabhängige Druckverwaltungsanwendungen für IT-Käufer weltweit auffindbar machen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Servicetyp:
Cloud-Druckdienste übertreffen traditionellen BetriebCloud-Druckdienste expandieren schneller als der Gesamtmarkt für Managed Print Services, gestützt durch Microsoft Universal Print, das zum De-facto-Unternehmensstandard geworden ist. Der verwaltete Druckbetrieb behält einen beträchtlichen Anteil, da er Geräteüberwachung und Reparaturunterstützung umfasst, aber Cloud-Bereitstellungsmodelle eliminieren On-Premise-Serverkosten und verkürzen Bereitstellungszyklen von Wochen auf Stunden. Die Universal-Print-Integration reduziert den Verwaltungsaufwand für Treiber in IT-Abteilungen und ermöglicht sicheres Drucken für Remote-Mitarbeiter ohne VPN-Konfigurationen.
Die Optimierung von Dokumenten-Workflows, obwohl derzeit der kleinste Umsatzpool, erschließt strukturelle Einsparungen durch Automatisierung von Erfassung, Weiterleitung und Archivierung. Konica Minoltas KI-gestützter Workplace Hub reduziert redundante Drucke und verkürzt die Bearbeitungszeit für HR- und Finanzdokumente und veranschaulicht damit den Wandel vom Gerätemanagement zur Prozesstransformation. Anbieter, die Flottenanalysen mit Workflow-Neugestaltung verbinden, können ihre Erträge von rückläufigen Seitenvolumina entkoppeln und Margen verteidigen – ein entscheidendes Manöver, da die Druckzahlen sinken, die Komplexität jedoch im gesamten Markt für Managed Print Services zunimmt.
Nach Bereitstellungsmodus:
Cloud-basierte Modelle dominieren neue InstallationenCloud-basierte Bereitstellungen machen bereits fast zwei Drittel der aktiven Verträge aus und wachsen jährlich um zwei volle Prozentpunkte schneller als On-Premise-Pendants. Elastischer Verbrauch wandelt feste Kapitalausgaben in variable Kosten um und passt die Ausgaben an Personalfluktuation und Remote-Arbeitsmuster an. KMU begrüßen die Preisgestaltung pro Nutzer, die den Erwerb und die Wartung von Servern umgeht, während globale Unternehmen die zentrale Richtliniendurchsetzung und Echtzeit-Analysen schätzen.
On-Premise- und Hybridmodelle bleiben dort bestehen, wo Datenlokalisierungs- oder Ultra-Niedriglatenz-Anforderungen gelten, insbesondere im Bank- und Behördenwesen. Selbst in diesen Sektoren laufen Analyse-Dashboards und Berichtsebenen häufig in der Cloud und schaffen gemischte Umgebungen. Anbieter ohne native Multi-Tenant-Architekturen sehen sich mit Upgrade-Gegenwind konfrontiert, da Kunden Lift-and-Shift-Nachrüstungen ablehnen. Infolgedessen gewinnen Cloud-fähige Plattformen zunehmend Wettbewerbsausschreibungen und festigen den Marktanteilsvorteil früher Akteure im Markt für Managed Print Services.
Nach Unternehmensgröße:
KMU beschleunigen die Akzeptanz über AbonnementmodelleGroßunternehmen treiben aufgrund massiver, standortübergreifender Flotten weiterhin den absoluten Umsatz an, aber KMU repräsentieren das schnellste inkrementelle Dollarwachstum. Abonnementbündel reduzieren Beschaffungsreibung und umgehen mehrjährige Verpflichtungen, sodass die Akzeptanz selbst dann zunimmt, wenn die Preise pro Seite die selbstverwalteten Alternativen übersteigen. Brothers kompaktes MFC-L9670CDN, kombiniert mit optionalem Cloud-Flottenmanagement, verkörpert dieses auf KMU ausgerichtete Wertversprechen.
Unternehmenskäufer konzentrieren sich auf Skaleneffekte, zentrale Governance und globale SLAs, während KMU Einfachheit und vorhersehbare monatliche Rechnungen bevorzugen. Unabhängige Softwareanbieter verfeinern Einrichtungsassistenten und Self-Service-Portale, die keine Schulung erfordern und nahezu sofortige Flottenübersicht bieten. Da sich Mundpropaganda unter KMU verbreitet, wird die Marktgröße für Managed Print Services in diesem Segment voraussichtlich mit einer CAGR von 9,56 % wachsen und damit das Unternehmenssegment übertreffen, auch wenn die absoluten Dollarbeträge geringer bleiben.
Nach Endnutzerbranche:
Gesundheitswesen führt, Bildung beschleunigtDas strenge HIPAA-Umfeld im Gesundheitswesen treibt die Akzeptanz verschlüsselter Druck-Workflows, sicherer Freigabe und Prüfpfade an, die jede Seite verfolgen. HP, Xerox und Ricoh vermarkten spezialisierte Angebote mit integrierten Compliance-Dashboards, die Krankenhäusern helfen, regulatorische Strafen zu vermeiden. Die Marktführerschaft des Gesundheitswesens verankert die Marktgröße für Managed Print Services in regulierten Sektoren, während dokumentenintensive Workflows die Seitenvolumina relativ widerstandsfähig halten.
Die neunprozentige CAGR des Bildungssektors resultiert aus mobilen Studierendenpopulationen und knappen Budgets, die Cloud-gehostete Druckserver bevorzugen. Universitäten setzen Pull-Print-Lösungen ein, damit Studierende Aufträge an jedem Campus-Gerät freigeben können, was den Abfall durch aufgegebene Drucke reduziert. BFSI, Behörden, Fertigung und Einzelhandel sorgen für eine stetige Nachfrage, jedoch mit unterschiedlichen Treibern: Zero-Trust-Sicherheit für Banken, Datenlokalisierung für öffentliche Stellen, IoT-Verfügbarkeitsgarantien für Fabriken und Kostenkontrolle für den Einzelhandel. Anbieter, die branchenspezifische Module anpassen, erzielen höhere Verlängerungsraten und Cross-Selling-Margen im gesamten Markt für Managed Print Services.
Geografische Analyse
Markt für Managed Print Services in Nordamerika
Nordamerika erzielte 2025 den größten Umsatz dank der frühen Einführung hybrider Arbeitsmodelle und strenger Cybersicherheitsvorschriften. Unternehmen schätzen Zero-Trust-Drucklösungen und erweiterte Analysen, wodurch der durchschnittliche Umsatz pro Nutzer über dem globalen Durchschnitt liegt. Kanada spiegelt die Muster der USA wider, während mexikanische Unternehmen ihre Flotten im Rahmen von Near-Shoring-Produktionserweiterungen modernisieren.
Markt für Managed Print Services in der Asien-Pazifik-Region
Die Asien-Pazifik-Region ist jedoch die am schnellsten wachsende Region mit einer CAGR von 10,48 %. Chinesische, indische, japanische und südkoreanische Hersteller integrieren IoT-Telemetrie, um Ausfallzeiten zu minimieren und die Druckerverfügbarkeit direkt mit dem Produktionsdurchsatz zu verknüpfen. Lokale Datensouveränitätsgesetze verlangsamen die reine Cloud-Einführung, fördern jedoch hybride Bereitstellungen, die durch regional gehostete Analysen unterstützt werden. Digitalisierungsinitiativen der Regierung in Indien und Anreize für intelligente Fabriken in China steigern die Nachfrage zusätzlich und festigen den überproportionalen Beitrag der Region zum Wachstum des Marktes für Managed Print Services.
Markt für Managed Print Services in EMEA und Südamerika
Europas Entwicklung hängt von Vorschriften zur CO2-Bilanzierung ab. Deutsche, französische und nordische Unternehmen integrieren die Verfolgung von Lebenszyklus-Emissionen in Lieferanten-Scorecards und erweitern rasch Verträge, die Nachhaltigkeits-Dashboards umfassen. Der Nahe Osten und Südamerika verzeichnen ein stetiges Wachstum im mittleren einstelligen Bereich, da digitale Regierungsprogramme und Unternehmensmodernisierungsprojekte voranschreiten. Afrika bleibt ein noch junger, aber chancenreicher Markt für Anbieter, die bereit sind, kapitalextensive Abonnementpakete anzubieten, die infrastrukturelle Variabilität berücksichtigen. Insgesamt diversifizieren diese Entwicklungen die Umsatzquellen und sichern das Währungsrisiko für globale Anbieter im Markt für Managed Print Services ab.

Regulatorisches Umfeld
Die Beschaffung von Managed Print Services (MPS) wird zunehmend von Sicherheits-, Datenschutz- und öffentlichen Vergabeanforderungen geprägt. In regulierten Branchen richten Anbieter Geräte-, Workflow- und Cloud-Kontrollen an Rahmenwerken wie HIPAA (45 CFR 164.312) für geschützte Gesundheitsinformationen und der FTC Safeguards Rule (16 CFR Part 314) für Finanzinstitute aus. Dies erhöht die Erwartungen an Verschlüsselung und Prüfbarkeit über Scan-to-Email- und Print-Release-Workflows hinweg. Für cloudbasierte MPS, die von US-Bundesbehörden und Auftragnehmern genutzt werden, sind FedRAMP Authorization to Operate (ATO) und laufende Überwachungspflichten im Zusammenhang mit NIST SP 800-53 zu einem entscheidenden Kriterium bei Beschaffungsentscheidungen geworden.
Auch auf der Ebene der Gerätesicherheit zieht die Standardisierung an. ISO/IEC 7184:2024 legt grundlegende Sicherheitsanforderungen für Hardcopy-Geräte fest, einschließlich Identifikation und Authentifizierung sowie Kontrollen für Software-Updates, und untermauert damit die Erwartungen an Secure-by-Design für Drucker und Multifunktionsgeräte, die im Rahmen von MPS-Verträgen verwaltet werden. Auf der Beschaffungsseite reguliert das U.S. Government Publishing Office (GPO) weiterhin die föderale Druckvertragsvergabe über seine Printing Procurement Regulations (PPR) und die Materials Management Acquisition Regulation (MMAR); Aktualisierungen der GPOExpress-Programmdokumentation, die zum 1. Mai 2026 in Kraft treten, spiegeln die laufende Modernisierung der Print-on-Demand-Prozesse wider, die beeinflussen, wie qualifizierte Anbieter Compliance, Auftragsspezifikationen und Erfüllungs-Workflows strukturieren.
Wertschöpfungskettenanalyse
Die MPS-Wertschöpfungskette beginnt bei OEMs, die Drucker/MFPs, eingebettete Firmware, Ersatzteile und Verbrauchsmaterialien liefern, und erstreckt sich weiter in Softwareebenen wie Druckmanagement, sichere Freigabe, Flottentelemetrie und Workflow-Automatisierung, die von OEM-Plattformen und unabhängigen Softwareanbietern bereitgestellt werden. Systemintegratoren, Wiederverkäufer und Managed-Service-Provider fügen diese Komponenten zu vertraglichen Angeboten zusammen, indem sie Bewertung, Gerätebereitstellung, Überwachung, Störungsbehebung, Verbrauchsmateriallogistik, Helpdesk und Berichtswesen hinzufügen. Cloud-Infrastruktur- und Identitäts-Ökosysteme (zum Beispiel Verzeichnisdienste und Zero-Trust-Zugang) liegen vorgelagert zu Cloud-Druckdiensten, während Sicherheits- und Nachhaltigkeitsspezialisten Kontrollen wie Verschlüsselung, Prüfpfade und seitengenaue Emissionsverfolgung beitragen, die die Anbieterauswahl zunehmend beeinflussen.
Ausführung und Margenleistung hängen von Logistik und Datentransparenz über verteilte Flotten hinweg ab. Engpässe entstehen häufig durch fragmentierte Beschaffung über mehrere Standorte, ineffiziente Verteilung und Außendienst-Routenplanung, hohe Lagerhaltungskosten für Verbrauchsmaterialien und Ersatzteile sowie schwache Nutzungstelemetrie, die zu Überprovisionierung führen kann. Die Kette verschiebt sich von reaktiver Gerätewartung zu KI-gestützter vorausschauender Wartung, Ferndiagnose und zentralisierten Portalen, die Gerätesignale mit automatisierter Nachschubversorgung und Serviceeinsatz verbinden und Anbietern helfen, die Rentabilität zu verteidigen, während die Pro-Klick-Wirtschaftlichkeit nachlässt und Verträge Sicherheits-, Compliance- und Analyseleistungen einbeziehen.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei die fünf größten OEMs im Jahr 2025 etwa 55–60 % des Umsatzes auf sich vereinen, der Anteil jedoch sinkt, da unabhängige Softwareanbieter und Systemintegratoren herstellerunabhängige Cloud-Plattformen anbieten. Xerox' Übernahme von Lexmark für 1,5 Milliarden USD fügte den Optra-Edge-Software-Stack hinzu und unterstreicht den strategischen Schwenk hin zu Plattformfähigkeiten statt Hardware-Skalierung. HP, Canon, Ricoh und Konica Minolta reagieren, indem sie Analysen, Sicherheit und Workflow-Add-ons bündeln, um Konten zu verteidigen.
Unabhängige Softwareanbieter wie PaperCut, PrintFleet und Vasion innovieren im Cloud-Tempo und veröffentlichen vierteljährliche Funktionen, die gemischte Flotten umspannen und sich in Microsoft-365-Ökosysteme integrieren. Ihre offenen APIs ermöglichen es Unternehmen, Governance und Analysen über Multi-Marken-Umgebungen hinweg zu konsolidieren und die OEM-Abhängigkeit zu verringern. Partnerschaften zwischen Wiederverkäufern und unabhängigen Softwareanbietern florieren, liefern schlüsselfertige Lösungen und erhöhen die Servicedifferenzierung im Markt für Managed Print Services.
Technologische Wettbewerbsvorteile beruhen nun auf generativer KI, flottenweiter IoT-Telemetrie und CO₂-Bilanzierungsmaschinen. Xerox' Intelligente Dokumentenverarbeitung sagt Komponentenausfälle 30 Tage im Voraus voraus und reduziert Kundenausfallzeiten und Lagerkosten. Ricoh's datengestützte Wartung reduzierte Flottenausfälle in Asien-Pazifik um 18 % und bewies den operativen ROI. Da der Softwarewert die Hardware-Spezifikationen übertrifft, beschleunigen Marktführer ihre F&E-Budgets für Cloud-Plattformen, während Nachzügler Gefahr laufen, zu Commodity-Gerätelieferanten degradiert zu werden.
Marktführer im Bereich Managed Print Services
Xerox Corporation
Ricoh Company Ltd.
HP Inc.
Brother Industries, Ltd.
Canon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Print Services
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Epson (Seiko Epson Corporation)
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- EFI (Electronics For Imaging, Inc.)
- PrintFleet (ECI Software Solutions)
- PaperCut Software International
- Quadient SA
- Arc Document Solutions, Inc.
- FlexPrint Managed Print Solutions
- OKI Electric Industry Co., Ltd.
- Pitney Bowes Inc.
- Wipro Ltd.
Lesen Sie die Analyse der Managed Print Services-Unternehmen

Marktchancen und Zukunftsaussichten
Vertragsstrukturen bewegen sich über die seitenbasierte Optimierung hinaus zu Paketen, die Cloud-Administration, Sicherheitskontrollen und Analysen umfassen. Dies schafft Spielraum für Anbieter, die die Druckverwaltung über hybride Arbeitsmodelle und gemischte Flotten hinweg standardisieren können. Die Beschaffung im öffentlichen Sektor und im Hochschulwesen bietet einen konkreten Einstiegspunkt für skalierte Bereitstellungen: University of California Systemwide Procurement hat eine 5-jährige Managed-Print-Services-Vereinbarung mit Ricoh USA mit Wirkung vom 26. Januar 2026 bis 25. Januar 2031 erneuert und außerdem eine Vereinbarung mit Xerox über Managed Print und IT-Services für den Zeitraum November 2025 bis November 2030 verlängert. Diese Verlängerungen deuten auf eine Nachfrage nach mehrjährigen, flottenweiten Programmen hin, die MPS mit Cloud- und IT-Serviceelementen kombinieren, und erhöhen zugleich die Erwartungen an Service-Level-Berichte, Sicherheitslage und die Integration von Geräten in die Cloud.
Cloud-native Plattformen und herstellerunabhängige Software unterstützen ebenfalls einen weiteren Chancenbereich, insbesondere dort, wo Kunden eine schnelle Einführung ohne lokale Druckserver wünschen und heterogene Flotten von HP, Canon, Xerox, Ricoh und anderen betreiben. Der installierte Bestand schafft zusätzlichen Raum für Upgrades der Gerätesicherheit, die durch die grundlegenden Sicherheitsanforderungen für Hardcopy-Geräte gemäß ISO/IEC 7184:2024 und US-Compliance-Rahmenwerke, die regulierte Workflows betreffen (HIPAA und die FTC Safeguards Rule), vorangetrieben werden. Gleichzeitig sorgen Datensouveränitätsbeschränkungen in Teilen des asiatisch-pazifischen Raums und des Nahen Ostens für anhaltende Nachfrage nach hybriden Architekturen, was Anbieter begünstigt, die regionale Hosting-Optionen, lokalisierte Metadatenverarbeitung und eine konsistente Richtliniendurchsetzung über Cloud- und lokale Knoten hinweg anbieten können.
Recent Industry Developments in Markt für Managed Print Services
- Februar 2026: Das Texas Department of Information Resources hat einen Vertrag für Hardware der Marke Xerox und Managed Print Services mit Wirkung vom 9. Februar 2026 ausgeschrieben. Der Vergabemechanismus unterstützt eine standardisierte Beschaffung im öffentlichen Sektor und stärkt die Rolle staatlicher Vertragsvehikel bei der Skalierung von MPS-Bereitstellungen. Zudem erhöht er die Anforderungen an Sicherheit, Berichterstattung und Servicedeckung über verteilte Behördenflotten hinweg.
- Januar 2026: University of California Systemwide Procurement hat eine 5-jährige Vereinbarung mit Ricoh USA für Managed Print Services mit Wirkung vom 26. Januar 2026 bis 25. Januar 2031 erneuert. Die Verlängerung signalisiert eine anhaltende institutionelle Nachfrage nach konsolidierter Flottensteuerung, wobei der Umfang neben dem Kern-MPS auch Cloud- und IT-Analyseelemente umfasst. Mehrjährige, systemweite Vereinbarungen verschärfen zudem die Wettbewerbsdifferenzierung hinsichtlich SLA-Leistung und programmbezogener Transparenz.
- August 2025: Xerox hat eine KI-gestützte Intelligent-Document-Processing-Funktion eingeführt, die in seine Managed-Print-Services-Suite integriert ist und darauf ausgelegt ist, Ausfälle 30 Tage im Voraus vorherzusagen. Durch die Verknüpfung von Dokumenten-Workflows und Gerätetelemetrie mit proaktiven Serviceaktionen unterstützt die Einführung höhere Verfügbarkeitsgarantien und hilft Anbietern, den Wert stärker auf analysegestützte Ergebnisse zu verlagern. Dies stärkt zudem das Cross-Selling-Potenzial im Bereich Workflow-Optimierung, während die Druckvolumina strukturell zurückgehen.


Markt für Managed Print Services Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Managed Print Services als ausgelagerte, vertragsbasierte Dienstleistungen definiert, die von Organisationen genutzt werden, um ihre Drucker- und MFP-Flotten zu überwachen, zu optimieren, zu sichern und zu warten, üblicherweise mit Software, Nachschub an Verbrauchsmaterialien und laufendem Support, die in eine wiederkehrende Gebühr gebündelt sind.
Ausschlüsse aus dem Umfang: Einmalige Käufe von Drucker- oder Kopiererhardware ohne eine laufende Managed-Service-Vereinbarung werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Kanaltyp
- Drucker-/Kopierhersteller
- Systemintegratoren/Wiederverkäufer
- Unabhängige Softwareanbieter (ISVs)
- Nach Servicetyp
- Bewertung der Druckinfrastruktur
- Verwalteter Druckbetrieb
- Geräte- und Flottenmanagement
- Optimierung von Dokumenten-Workflows
- Cloud-Druckdienste
- Nach Bereitstellungsmodus
- On-Premise
- Cloud-basiert
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen
- IT und Telekommunikation
- Behörden
- Bildung
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- GCC (Saudi-Arabien, Vereinigte Arabische Emirate, Katar)
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Nachfrageumfeld hinter MPS-Verträgen abzubilden und anschließend das Dienstleistungsumsatzvolumen über die Regionen hinweg plausibel zu prüfen. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau, das US Bureau of Labor Statistics, Eurostat, die Weltbank und OECD-Indikatoren, um die Büroangestelltenzahlen, Unternehmensgründungen und makroökonomische Veränderungen zu verstehen, die die Druckvolumina im Zeitverlauf beeinflussen.
Um das Modell fundiert zu halten, prüften wir außerdem Geschäftsberichte von Unternehmen, SEC-Einreichungen, Investorenpräsentationen, seriöse Presseberichte und Websites von Branchenverbänden, die Erklärungen zu Drucksicherheit, hybridem Arbeiten und Nachhaltigkeitsberichterstattung veröffentlichen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um Umsatzangaben zu standardisieren und wichtige Vertragsankündigungen zu verfolgen, und Patentdatenbanken halfen, das Innovationstempo bei Druckanalyse- und Dokumentensicherheitsfunktionen zu bestätigen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit MPS-Programmverantwortlichen, Vertriebspartnern, IT- und Beschaffungsleitern sowie Betriebsleitern, die Druckflotten im Tagesgeschäft betreiben. Die Antworten der Befragten wurden genutzt, um zu bestätigen, was üblicherweise in Verträgen gebündelt wird, wie die Preisgestaltung mit Geräten und Seitenvolumina zusammenhängt und welche Bereitstellungsentscheidungen (Cloud versus lokal) das Verlängerungsverhalten in den wichtigsten Regionen verändern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 25 % | EMEA: 35 % |
| Kleinere Akteure: 19 % | Manager: 60 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem das adressierbare Unternehmensdruckumfeld anhand von Indikatoren rekonstruiert wird, die die für MPS geeignete Nachfrage annähern, und anschließend unter Verwendung validierter kommerzieller Verhältnisse in Dienstleistungsumsatz umgerechnet wird. Zu den im Modell verwendeten Eingaben gehören die Entwicklungsrichtung des installierten Bestands von Bürodruckflotten, die wahrscheinliche Zusammensetzung des Seitenvolumens nach Büroauslastung, der Anteil verwalteter Verträge bei Großunternehmen im Vergleich zu KMUs, durchschnittliche Vertragswertspannen nach Flottengröße und regionale Unterschiede bei Sicherheits- und Compliance-Anforderungen, die die Akzeptanz beeinflussen.
Nachdem der Nachfragepool aufgebaut wurde, bestätigen wir die Gesamtsummen anhand ausgewählter Bottom-up-Näherungen, wie stichprobenweise Vertragspreisprüfungen, kanalbezogene Umsatzaufteilungen und aus Interviews gewonnene Annahmen zur Service-Attach-Rate. Wenn sich Lücken in kleineren Ländermärkten zeigen, verwendeten wir transparente Proxy-Schritte, einschließlich Unternehmensdichte und Entwicklungsrichtung der IT-Dienstleistungsausgaben, bevor die Zahlen mit regionalen Experten erneut überprüft wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, da die MPS-Nachfrage empfindlich auf die Intensität hybriden Arbeitens und das Tempo der Druckdigitalisierung reagiert, und diese Treiber sich nicht jedes Jahr linear entwickeln. Annahmen zu Gerätewechselzyklen, Bündelung von Verbrauchsmaterialien und Cloud-Migration wurden mit den Befragten überprüft und über den gesamten Prognosezeitraum konsistent angewendet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen an reale Marktsignale gebunden bleiben. Die Modellergebnisse werden mit unabhängigen Indikatoren wie der Entwicklungsrichtung des Enterprise-IT-Outsourcings, der Entwicklung der Büroangestelltenzahlen und der Verbreitung von Druckssicherheitsvorschriften verglichen, und jede größere Abweichung wird bis zur genauen Annahme zurückverfolgt, die sie verursacht hat.
Vor der Freigabe durchläuft der Aufbau eine schrittweise Analystenprüfung, gefolgt von einem zweiten Durchgang, der sich auf Anomalieerkennung, Währungsumrechnungen und Jahresausrichtung über die Regionen hinweg konzentriert. Die Berichte werden jährlich aktualisiert, und Zwischenrevisionen werden ausgelöst, wenn größere Vertragsänderungen, regulatorische Änderungen oder makroökonomische Schocks die Akzeptanz oder Preisgestaltung wesentlich verändern. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Managed Print Services von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Managed Print Services können unterschiedlich aussehen, selbst wenn der Themenname derselbe ist, da die Abgrenzungen nicht immer auf dieselbe Weise gezogen werden. Unterschiede ergeben sich meist daraus, was innerhalb eines Vertrags gezählt wird, welche Käufer als im Anwendungsbereich betrachtet werden und wie die Preisgestaltung von Jahr zu Jahr fortgeschrieben wird.
Wichtige Treiber von Abweichungen in diesem Markt sind häufig, ob gebündelte Verbrauchsmaterialien enthalten sind, ob Dokumentenmanagement und angrenzende Workflow-Software in die Gesamtsumme einbezogen werden und wie die cloudbasierte Vertragspreisgestaltung behandelt wird, während sich die Seitenvolumina verändern. Einige Quellen wenden aufgrund niedrigerer Druckvolumina konservative Wachstumspfade an, während andere davon ausgehen, dass sicherheitsgetriebene Upgrades die wiederkehrenden Gebühren schneller steigen lassen als sich der installierte Bestand verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,80 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 49,33 Mrd. USD (2025) | Diese Schätzung scheint hinsichtlich des Jahres eng übereinzustimmen, doch ihre Einbeziehungen können abweichen, indem einige Workflow- und dokumentenbezogene Elemente als Teil von MPS behandelt werden, was die Zuordnung des Vertragswerts verändern kann. |
| Branchenverlag B | 40,36 Mrd. USD (2025) | Der niedrigere Wert deutet auf einen engeren Anwendungsbereich hin, der oft näher am Kerngeschäft der Flottenverwaltung und -unterstützung liegt, mit geringerer Betonung gebündelter Verbrauchsmaterialien oder fortgeschrittener Analyse- und Sicherheitsfunktionen innerhalb der wiederkehrenden Gebühr. |
Vertragsbündelprüfungen und Plausibilitätsprüfungen der Akzeptanz auf regionaler Ebene sind die Belege, die genutzt werden, um Mordor Intelligence an MPS-Vereinbarungen gebunden zu halten, die Überwachung, Optimierung und Wartung sowie häufig gebündelte Elemente wie Verbrauchsmaterialien und Sicherheitswerkzeuge umfassen. Bei gleichem Jahr und gleicher Währung erklärt sich die Spanne in der Tabelle größtenteils dadurch, wie eng jeder Verlag definiert, was innerhalb eines MPS-Vertrags liegt, und ob angrenzender Dokumenten-Workflow-Wert als Teil dieses Marktes gezählt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Print Services im Jahr 2026 und welche Wachstumsrate wird erwartet?
Die Marktgröße für Managed Print Services erreichte im Jahr 2026 54,42 Milliarden USD und soll mit einer CAGR von 8,88 % auf 83,26 Milliarden USD bis 2031 wachsen.
Welche Servicekategorie wächst am schnellsten?
Cloud-Druckdienste verzeichnen die höchste Expansion mit einer CAGR von 9,22 %, da Cloud-Plattformen On-Premise-Server eliminieren und sicheres Drucken für hybride Arbeitsmodelle ermöglichen.
Warum akzeptieren KMU Managed Print Services so schnell?
Abonnementpreisgestaltung wandelt Kapitalausgaben in Betriebsausgaben um, während Cloud-Portale Sicherheit auf Unternehmensniveau und automatisierte Verbrauchsmaterialien ohne internen IT-Aufwand bereitstellen.
Warum gewinnen unabhängige Softwareanbieter Marktanteile gegenüber Drucker-OEMs?
Unabhängige Softwareanbieter liefern herstellerunabhängige, Cloud-native Plattformen, die gemischte Flotten verwalten und sich schnell in Microsoft 365 integrieren, was die Wechselkosten für Unternehmen senkt.
Welche Rolle spielt Nachhaltigkeit bei der Akzeptanz von Managed Print Services?
EU-CO₂-Berichterstattungsvorschriften erfordern seitengenaue Emissionsdaten, weshalb Unternehmen MPS-Module abonnieren, die die Verfolgung automatisieren und die Erfüllung von Offenlegungspflichten unterstützen.
Welche Region bietet die höchste Wachstumschance?
Asien-Pazifik führt mit einer CAGR von 10,48 %, angetrieben durch die Digitalisierung der Fertigung, IoT-gestützte Flottenanalysen und Regierungsmodernisierungsprogramme.
Wie profitieren KMU von Managed Print Services?
Abonnementbündel eliminieren Kapitalausgaben, lagern IT-Komplexität aus und ermöglichen nutzerbezogene Skalierung, was Managed Print Services auch dann attraktiv macht, wenn die Kosten pro Seite höher sind als bei der Selbstverwaltung.
Seite zuletzt aktualisiert am:


