
Drucker Marktgröße und Marktanteil
Druckermarktanalyse von Mordor Intelligence
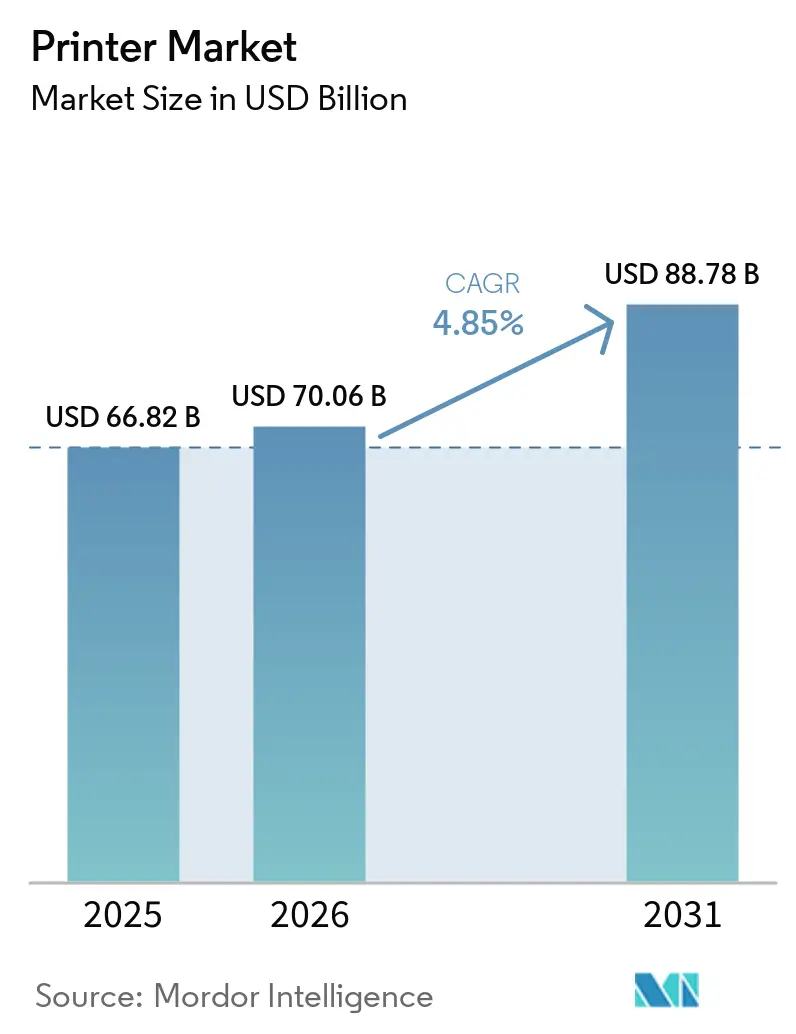
Die Druckermarktgröße soll von 70,06 Milliarden USD im Jahr 2026 und 73,46 Milliarden USD im Jahr 2027 auf 90,67 Milliarden USD bis 2032 wachsen und dabei einen CAGR von 4,3 % zwischen 2027 und 2032 verzeichnen.
Physische Lieferarbeitslasten in China und Anforderungen an die Aufbewahrung von Unterlagen können die Gerätennachfrage stützen, während die digitale Transaktionssubstitution die Hürde für die Erweiterung der unternehmenseigenen Druckkapazitäten erhöht. In Indien können die Betriebskostenvorteile von Tintentankdruckern die Einführung in kleinen Büros unterstützen, und die Anforderungen von Etikettenverarbeitern an kürzere Auflagen schaffen einen separaten Investitionsfall für digitale Produktionskapazitäten. Anbieter reagieren mit Gerätepartnerschaften, Vertriebsallianzen und Workflow-Diensten, die Geräte an den Betriebsprozess eines Kunden binden. Der Kontrast begünstigt Anbieter, deren Kanalpartner Logistikbetreiber, Etikettenverarbeiter und Kleinbürokäufer erreichen, gegenüber Anbietern, deren installierte Basis auf den unternehmenseigenen Transaktionsdruck konzentriert ist.
Wichtigste Erkenntnisse des Berichts
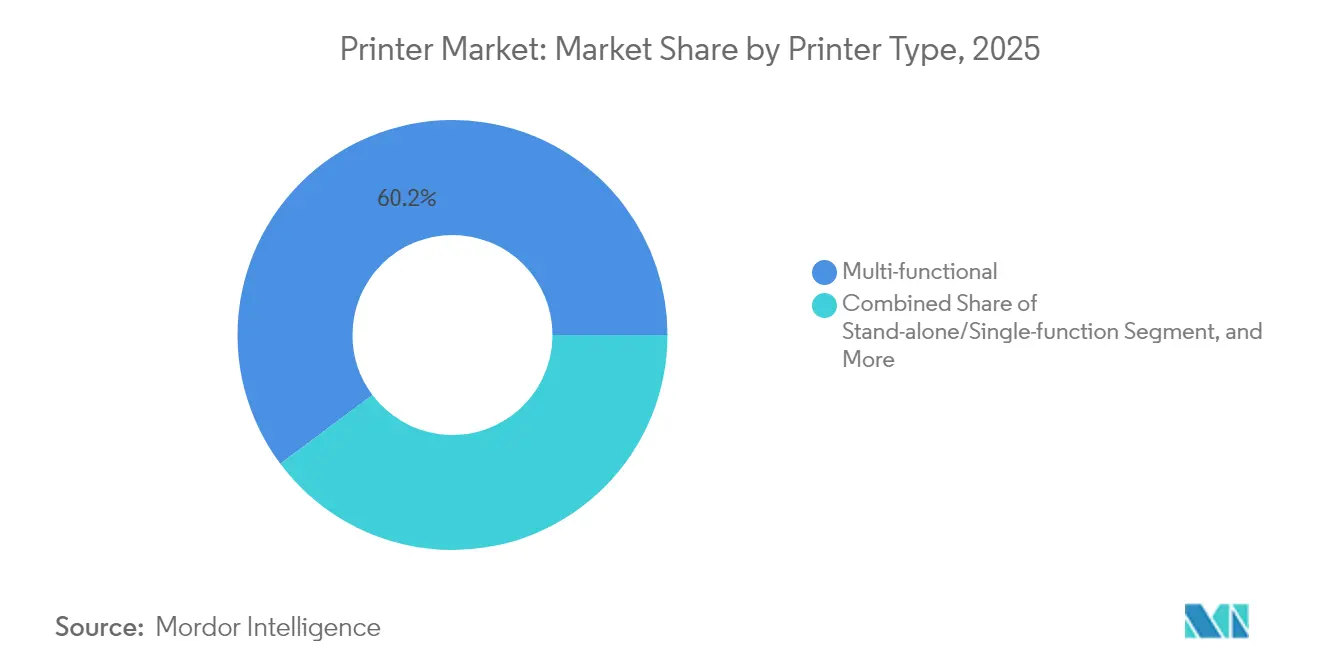
- Nach Druckertyp führten Multifunktionsdrucker mit einem Druckermarktanteil von 60,4 % im Jahr 2026, während Großformatdrucker mit einem CAGR von 4,75 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
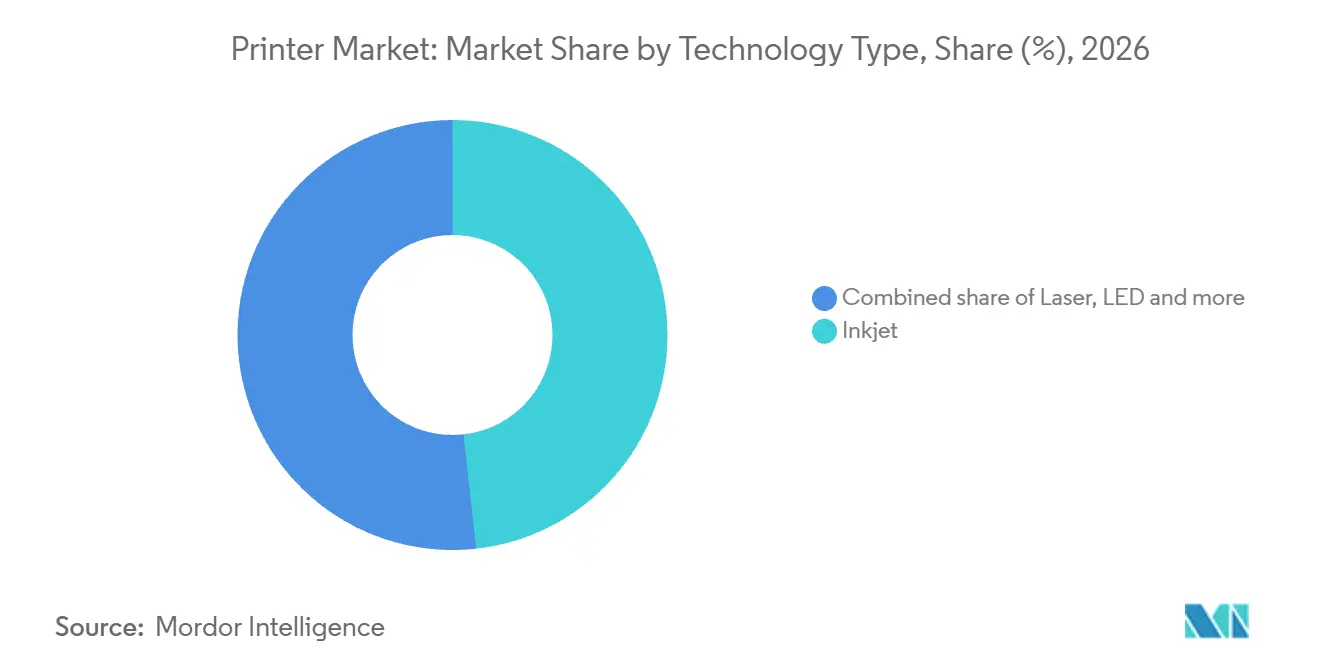
- Unter den Drucktechnologien führte Tintenstrahldruck mit einem Anteil von 48,24 % an der Druckermarktgröße im Jahr 2026, während Thermodrucker (Direkt- und Transferdruck) mit einem CAGR von 4,9 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Bei der Konnektivität führten kabelgebundene Drucker mit einem Anteil von 53,96 % im Jahr 2026, während kabellose Modelle (WLAN, NFC, Bluetooth) mit einem CAGR von 4,95 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Beim Ausgabetyp entfiel auf Farbe ein Anteil von 58,72 % im Jahr 2026, und es ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,4 % von 2027 bis 2032.
- Bei den Endnutzeranwendungen führten Gewerbe und Einzelhandel mit einem Anteil von 52,21 % im Jahr 2026, während Gesundheitswesen und Logistik mit einem CAGR von 5,8 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
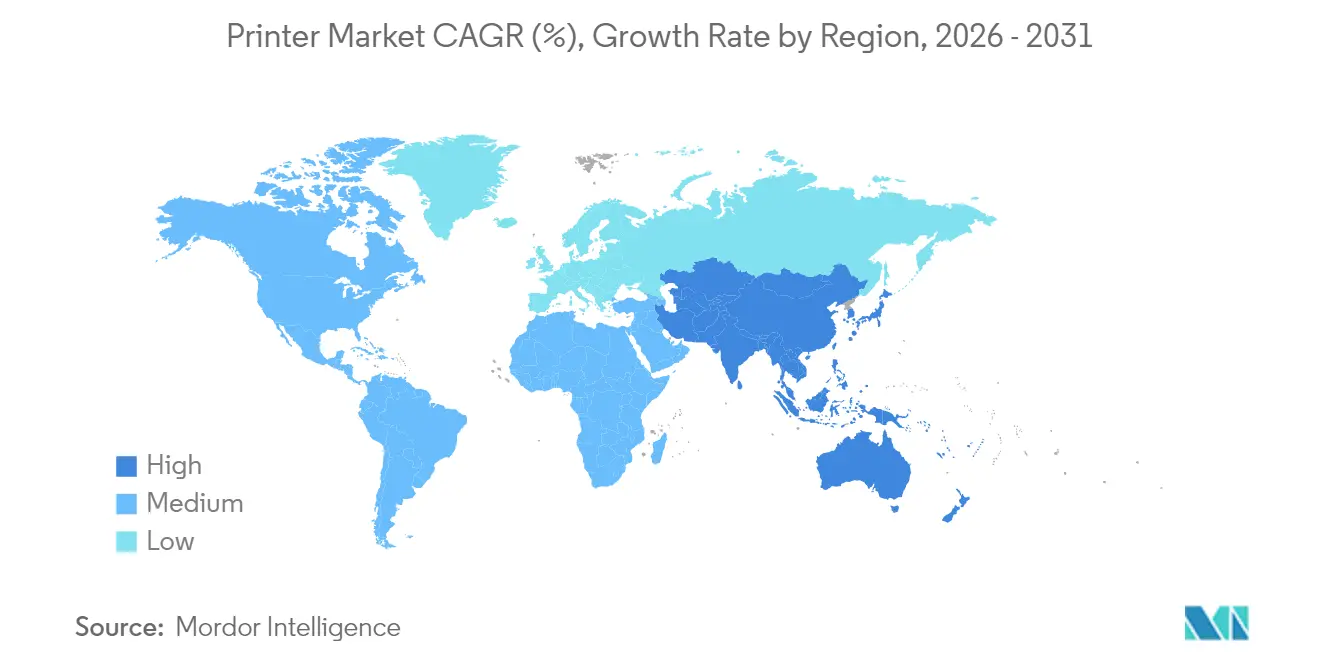
- Geografisch führte Asien-Pazifik mit einem Anteil von 41,32 % im Jahr 2026 und soll mit einem CAGR von 4,8 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Commerce-Paketvolumina kurbelt die Nachfrage nach industriellen Thermoetikettierdruckern im asiatisch-pazifischen Raum an | +2.1% | China im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von Tintentank-/EcoTank-Modellen senkt die Gesamtbetriebskosten für kleine Heimbüros in Schwellenländern | +1.9% | Indien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Sichere Archivierung von Papierkopien kritischer Dokumente aus regulatorischen Gründen | +0.8% | Colorado in Nordamerika | Langfristig (≥ 4 Jahre) |
| Premiumisierung von Verpackungen treibt UV-härtende Tintenstrahl-Drucker für Kurzauflagen-Etiketten an | +1.6% | Australien und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsverpflichtungen beschleunigen den Übergang zu LED-Druckern und biobasierten Tonern | +0.5% | Australien im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Akzeptanz kabelloser Konnektivität ermöglicht verteilte Arbeitsabläufe | +0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Commerce-Paketmengen steigert die Nachfrage nach industriellen Thermoetikettendruckern in Asien-Pazifik
Das Paketwachstum kann die Nachfrage nach industriellen Thermoetikettierdruckern stützen, indem es die Arbeitslast erhöht, die vorhandene Geräte bewältigen müssen. Chinas Expressliefervolumen erreichte 2025 199 Milliarden Sendungen, ein Anstieg von 13,6 % gegenüber 2024.[1] Die daraus resultierende Hardwarechance besteht darin, den Etikettierungsdurchsatz dort zu erhöhen, wo ein Lieferbetreiber die höhere Arbeitslast mit vorhandenen Geräten nicht bewältigen kann.
Rasche Einführung von Tintentank-/EcoTank-Modellen senkt die Gesamtbetriebskosten für kleine Heimbüros in Schwellenländern
Niedrige Betriebskosten können Tintentankdrucker für kleine Büros attraktiv machen, indem sie die wiederkehrenden Ausgaben reduzieren, die ein neues Gerät amortisieren muss. In einem Interview vom November 2025 schätzte Samba Moorthy, Präsident von Epson India, die Tintentankkosten auf nur INR 0,2 bis 0,3 pro Seite (USD 2,26 bis 3,38 pro 1.000 Seiten). Er bezifferte herkömmliche patronenbasierte Tintenstrahl- und Laserdrucke auf INR 2 bis 4 pro Seite (USD 22,56 bis 45,13 pro 1.000 Seiten). Nachgefüllte Patronen kosten in seinem Vergleich etwa INR 0,6 pro Seite (USD 6,77 pro 1.000 Seiten). Im vierten Quartal des Geschäftsjahres 2025 meldete Epson starke Verkäufe von Hochkapazitäts-Tintentankgeräten für kleine Heimbüros und den Heimbereich in Schwellenländern und Nordamerika, angetrieben durch verstärkte Vertriebsinitiativen. Die niedrigeren angegebenen Kosten selbst gegenüber nachgefüllten Patronen machen bestehende Nachfüllnutzer zu einer relevanten Zielgruppe für Tintentankverkäufe und erweitern das Angebot über Käufer hinaus, die neue Patronen ersetzen.
Sichere Archivierung von Papierkopien kritischer Dokumente aus regulatorischen Gründen
Regulierte Aufzeichnungspflichten können eine Druckarbeitslast aufrechterhalten, selbst wenn das zugrunde liegende Transaktionssystem computerisiert ist. Colorados Apothekenvorschriften von 2025 verlangten von Apotheken, die computerisierte Rezept- und Langzeitpflegeaufzeichnungen verwenden, tägliche Papierkopien von Transaktionsausdrucken aufzubewahren, vorbehaltlich Ausnahmen für elektronische Aufzeichnungen. Die Ausnahme erforderte eine zweijährige Online-Abrufbarkeit und tägliche Datensicherung. Sie erforderte außerdem eine druckbare Transaktionsdatei oder eine Bearbeitungssperre sowie den Zugang für Regulierungsinspektionen. Für Apotheken, die den täglichen Ausdruckweg wählen, hat eine zuverlässige Ausgabe alle 24 Stunden daher einen Compliance-Wert, während Apotheken, die die elektronischen Bedingungen erfüllen, auf abrufbare, inspizierbare Aufzeichnungen zurückgreifen.
Premiumisierung von Verpackungen treibt UV-härtende Tintenstrahldrucker für Kurzauflagen-Etiketten an
Etikettenverarbeiter können digitale Kapazitäten nutzen, um einen fragmentierten Auftragsmix zu bewältigen und die Produktionsleistung zu steigern. Bis März 2026 hatte Jet Technologies die Installation einer zweiten SCREEN Truepress Jet L350UV SAI beim australischen Verarbeiter PDQ Labels abgeschlossen. PDQ hatte mehr Arbeit auf die digitale Produktion verlagert, um kürzere Auflagen und mehr Produktvarianten zu unterstützen. Separat rüstete der Verarbeiter Cover Label aus Los Angeles 2025 von einer Domino N610i auf eine N730i digitale UV-Tintenstrahl-Etikettendruckmaschine auf. Cover Label gab an, dass das Upgrade die Produktionsgeschwindigkeit und die pro Schicht produzierten Etiketten verdoppelt habe.[2] Die Installationen zeigen, dass Verarbeiter UV-Tintenstrahlkapazitäten aus unterschiedlichen Gründen hinzufügen – Auftragsmixflexibilität bei PDQ Labels und Leistung pro Schicht bei Cover Label –, sodass Anbieter auf beiden Ebenen und nicht nur bei der Geschwindigkeit konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmenseigene Cloud-Migration verringert transaktionale Druckvolumina | -1.3% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Steigende Rohstoffkosten erhöhen die Preise für Verbrauchsmaterialien und verzögern Upgrades bei kleinen und mittleren Unternehmen | -0.8% | Japan im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| RoHS3-Konformitätskosten begrenzen kostengünstige Laserdrucker-Markteinführungen in Europa | -0.3% | Europäische Union und Großbritannien | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Signaturen schränkt den Scheck- und Formulardruck im Finanzdienstleistungsbereich ein | -0.2% | Portugal in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmenseigene Cloud-Migration verringert transaktionale Druckvolumina
Die digitale Transaktionssubstitution kann den Anteil der Geschäftstätigkeit verringern, der eine dedizierte Papierausgabe erfordert. In der Umfrage der Association for Financial Professionals tätigten Unternehmen in den Vereinigten Staaten und Kanada 26 % ihrer B2B-Zahlungen per Scheck im Jahr 2025, ein Rückgang um 7 Prozentpunkte gegenüber 2022. Scheckbasierte Einnahmen machten 25 % ihrer B2B-Zahlungen im Jahr 2025 aus, ein Rückgang um 5 Prozentpunkte gegenüber 2022. Diese Veränderungen betreffen sowohl getätigte als auch empfangene Zahlungen, sodass ein kleinerer Anteil der erfassten Unternehmensbetalungsströme 2025 über Papierschecks abgewickelt wurde. Wenn ein Unternehmenskäufer Transaktionen von Papier wegverlagert, muss die verbleibende Ausgabe die Kosten dedizierter Druckkapazitäten rechtfertigen, was die Hürde für die Geräteerweiterung erhöht.
Steigende Rohstoffkosten erhöhen die Preise für Verbrauchsmaterialien und verzögern Upgrades bei kleinen und mittleren Unternehmen
Höhere Preise für Verbrauchsmaterialien können den Druckeraustausch schwerer rechtfertigbar machen, wenn neue Hardware die wiederkehrenden Versorgungskosten ungedeckt lässt. Brother Sales, die inländische Vertriebstochter von Brother Industries Ltd., revidierte ausgewählte japanische Verbrauchsmaterialpreise um etwa 5 % bis 15 %, wirksam ab dem 10. April 2025. Die Revision umfasste Versandpreise für 110 Tintenpatronenartikel sowie Versand- und Listenpreise für 57 Laserdrucker-Toner- und Trommelartikel. Separat berichtete HP Inc., dass globale Druckerkunden Hardwareaktualisierungsentscheidungen angesichts höherer Branchenkosten und Marktschwäche im vierten Quartal des Geschäftsjahres 2025 verzögerten. Die ausgewählten Brother-Revisionen veranschaulichen die wiederkehrenden Kosten, die ein Ersatzdrucker tragen muss – eine Hürde für Upgrades neben den von HP gemeldeten Aktualisierungsverzögerungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckertyp:
Flottenkonsolidierung stützt die Nachfrage nach MultifunktionsgerätenMultifunktionsdrucker machten 2026 einen Anteil von 60,4 % an der Druckermarktgröße aus und sind damit das größte Segment nach Druckertyp. Am 14. Oktober 2025 vergab die Feuerwehr- und Rettungsbehörde Mid and West Wales an Vision (Office Automation) Limited einen Auftrag für 75 neue A3/A4-Multifunktionsgeräte. Das Programm war darauf ausgelegt, eine gemischte Flotte aus Multifunktionsgeräten und monochromen A4-Druckern an Verwaltungs-, Kommando- und Feuerwachstandorten zu ersetzen. Die Konsolidierung auf Multifunktionsmodelle schafft ein definiertes Ersatzprogramm über mehrere Betriebsstandorte hinweg, was die Flottenspezifikation zu einem stärkeren Vertriebsweg macht als eine isolierte Geräteaktualisierung.
Großformatdrucker sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,75 % von 2027 bis 2032. Der britische Handelsdrucker Printvision installierte im September 2025 in Leicester einen swissQprint Kudu Flachbettdrucker zur Unterstützung von Großformat-, Ausstellungs- und Displayarbeiten. Industrie-/Produktionsdrucker adressieren die Verpackungsausgabe, veranschaulicht durch den Bericht von Pratt Industries vom Juni 2025, dass sein HP PageWide T1195i innerhalb von 6 Monaten nach der Installation zur produktivsten Druckmaschine in HPs globaler PageWide-Installationsbasis wurde. Diese Beispiele unterscheiden die Erweiterung von Displayfähigkeiten von der intensiven Nutzung eines Verpackungsproduktions-Assets. Das Verkaufsangebot ändert sich folglich je nach Anwendung, von der Erweiterung der Arbeiten, die ein Handelsdrucker annehmen kann, bis hin zur Unterstützung der Produktionsintensität innerhalb eines Verpackungsbetriebs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologietyp:
Einführung nachfüllbarer Tintenstrahldrucker und Thermodrucker-Markteinführungen prägen die NachfrageTintenstrahldruck repräsentierte 2026 einen Druckermarktanteil von 48,24 % und ist damit das größte Segment nach Technologie. Canon berichtete, dass seine Tintenstrahl-Druckereinheitenverkäufe 2025 wuchsen, hauptsächlich bei nachfüllbaren Tintentankmodellen. Seiko Epson Corp.s intern erfasste weltweite Hochkapazitäts-Tintentank-Hardwareeinheiten für kleine Heimbüros und den Heimbereich lagen im Geschäftsjahr 2025 bei etwa 13,7 Millionen gegenüber etwa 13,1 Millionen im Geschäftsjahr 2024. Für Canon und Epson verbinden die Platzierungen von nachfüllbaren Modellen daher die Hardwaregröße des Tintenstrahldrucks mit einer nachgewiesenen Quelle zusätzlicher Einheiten.
Thermodrucker (Direkt- und Transferdruck) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,9 % von 2027 bis 2032. Im Februar 2026 meldete SATO Corp. einen starken Start für seine CL4/6-SXR-Linie und erwartete kumulative Verkäufe von 300.000 Einheiten weltweit von Geschäftsjahr 2025 bis Geschäftsjahr 2030. Der CL4-SXR und CL6-SXR unterstützen sowohl Direktthermo- als auch Thermotransferdruck. SATO führte den Start auf ein marktbedürfnisorientiertes Design und Vorverkaufsarbeit zurück, die frühe Verkaufschancen generierte. Das stellt Designrelevanz und frühe Vertriebsentwicklung neben die Druckmethode selbst als praktische Determinanten der Hardwareeinführung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität/Schnittstelle:
Kabelgebundene Optionen koexistieren mit portabler kabelloser NachfrageKabelgebundene Konnektivität hielt die größte Segmentposition mit einem Anteil von 53,96 % im Jahr 2026. Simbabwes Vergabe DFM/DC/02/2025 vom 25. August 2025 an Venor Projects umfasste einen Hochleistungs-Farbdrucker mit USB 2.0 PC-, USB-Speicher- und Ethernet-Netzwerkverbindungen sowie kabelloser Fähigkeit. Diese Kombination zeigt, wie ein Käufer kabelgebundene Verbindungsoptionen innerhalb einer Multifunktionskonfiguration spezifizieren kann, was die Schnittstellenbreite neben den Druckfunktionen selbst relevant macht. Für Anbieter, die diese Spezifikation erfüllen, kann kabellose Fähigkeit die angeforderten USB- und Ethernet-Anschlüsse nicht ersetzen.
Kabellose Drucker (WLAN, NFC, Bluetooth) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,95 % von 2027 bis 2032. Am 17. Oktober 2025 bestellte die Baubehörde der Philippinen 2 tragbare Epson WF-100-Drucker bei ADECS International Corporation. Der WF-100 ist für den mobilen professionellen Einsatz konzipiert und unterstützt laut Epson integrierte kabellose Konnektivität und Wi-Fi Direct. Die Kombination von tragbarer Hardware mit direkter kabelloser Konnektivität macht Ortsflexibilität zu einem Teil des Geräteangebots und ermöglicht es einem Anbieter, Druckaufgaben dort zu adressieren, wo eine kabelgebundene Verbindung unpraktisch wäre.
Nach Ausgabetyp:
Farbführerschaft lässt eigenständige Monochrom-Anforderungen bestehenFarbe war das größte Ausgabesegment mit einem Anteil von 58,72 % im Jahr 2026 und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,4 % von 2027 bis 2032. JEITA verzeichnete 4,32 Millionen Farb-MFP-Lieferungen in Japan und im Ausland zusammen im Jahr 2025, entsprechend 95 % des Jahres 2024. In einem Bericht vom April 2025 gab die Hausdruckerei des Hudson Valley Community College an, dass sein Farbbedarf gestiegen und die Monochromnachfrage gesunken sei, bevor es Canon imagePRESS V800s installierte. Diese käuferseitige Verschiebung schafft einen Farbkapazitätsinvestitionsfall, selbst wenn die breitere JEITA-Farb-MFP-Lieferserie zurückgeht.
Monochromdrucker können eine separate Büroaufgabe innerhalb eines von Farbausgabe geprägten Sektors erfüllen. Am 21. Juli 2025 forderte das Regionale Büro XI der Berufsregulierungskommission der Philippinen in Davao City Angebote für 6 monochrome Tintentankdrucker an. Die Anfrage folgte auf 2 gescheiterte Ausschreibungsrunden und identifizierte Bürobetrieb und Stakeholder-Services als beabsichtigte Verwendungszwecke. Eine solche Spezifikation gibt Anbietern eine definierte Einzelfarb-Gerätechance, wodurch die erforderliche Bürofunktion für die Geräteauswahl nützlicher ist als die allgemeine Führerschaft der Farbausgabe.
Nach Endnutzeranwendung:
Einzelhandelsintegration und Gesundheitsdienstleistungen schaffen unterschiedliche WegeGewerbe- und Einzelhandelsanwendungen bildeten das größte Segment mit einem Anteil von 52,21 % im Jahr 2026. Bis Oktober 2026 meldete Toshiba Global Commerce Solutions 454 im Jahresverlauf installierte Self-Checkout-Systeme in 150 Colruyt Group-Filialen in Belgien. Die vollständige Kassenkonfiguration umfasste den Toshiba BV420-Drucker und platzierte das Gerät innerhalb eines Filialsystem-Rollouts. Dies schafft einen potenziellen Gerätevertriebsweg, der an die Kasseneinsatz gebunden ist, bei dem der Drucker als Teil eines größeren Einzelhandelssystems geliefert wird. Für Druckeranbieter kann der Zugang zur Einzelhandelsintegrationsbeziehung daher genauso wichtig sein wie die Bewerbung eines eigenständigen Geräts.
Gesundheitswesen- und Logistikanwendungen bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,8 % von 2027 bis 2032. Epsons Ankündigung vom 23. Juli 2026 beschrieb den Einsatz von fast 30 Epson Business-Tintenstrahlgeräten im Towner County Medical Center in North Dakota. Liberty Business Systems, Inc. implementierte die verwaltete Druckumgebung, einschließlich A3-Multifunktions- und A4-Farb- und Monochromgeräten. Separat vergab Buckinghamshire Healthcare NHS Trust am 13. Mai 2025 einen Vertrag für verwaltete Druckerdienstleistungen an Altodigital Networks Limited. Zusammen zeigen der Einsatz und die Vergabe, wie Gesundheitskäufer Geräteeinführungen mit Serviceverantwortung kombinieren können, was die unterstützte Hardwarekonfiguration zu einem Teil des Anbieterangebots macht.
Geografische Analyse
Druckermarkt Asien-Pazifik
Asien-Pazifik machte 2026 einen Anteil von 41,32 % an der Druckermarktgröße aus und ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 4,8 % von 2027 bis 2032. IDC berichtete, dass Asien/Pazifik ohne Japan und China im zweiten Quartal 2026 das stärkste Jahreswachstum bei Hardcopy-Peripherielieferungen verzeichnete, angetrieben durch anhaltendes Wachstum in Indien. Japan entwickelte sich in die entgegengesetzte Richtung, wobei JEITA in der ersten Hälfte 2026 1,48 Millionen gelieferte Drucker verzeichnete, entsprechend 94 % des Gesamtwerts der ersten Hälfte 2025. Australien fügt einen eigenständigen Bürogeräte-Anwendungsfall hinzu, wobei OKI Data Australias Mono-LED-Angebot vom Oktober 2025 Hochvolumen-Arbeitsplätze adressiert. Das von Indien angeführte Lieferwachstum stützt den regionalen Expansionsfall, während Japans Rückgang und Australiens Fokus auf Hochvolumen-Büros den Anbietern unterschiedliche länderspezifische Anforderungen geben.
Nordamerikanische und europäische Beispiele heben Geräte hervor, die auf etablierte kommerzielle Druckanwendungen zugeschnitten sind. Im Januar 2026 installierte Canon Canada einen von Ronik gebauten Texas-Flachbettdrucker in der Burnaby-Anlage von Hemlock Printers für hochvolumige Kartonagen, Poster, Werbematerialien sowie Wellpappe und Coroplast-Materialien für nationale Kampagnen. In Europa betreibt Digibux Print in Mittel- und Süditalien Agfas Jeti Bronco H3300 HS Hybrid-Tintenstrahldruckmaschine für Agenturen, die Veranstaltungsbranche und Großkunden. Bei Hemlock und Digibux verbindet die anwendungsspezifische Kapazität der Geräte die Investition mit Kampagnen- und Veranstaltungsproduktion.
In Südamerika adjudizierte und homologierte das Ministério Público do Estado do Pará in Brasilien am 25. Juli 2025 eine Preisregistrierungsbeschaffung für Drucker, Toner und Papier. HP berichtete, dass Indigo 6K+ Digital-Etiketten- und Verpackungsdruckmaschinen-Installationen in Argentinien ab Ende Oktober 2025 umgesetzt wurden. Im Nahen Osten und Afrika vergab das südafrikanische Justiz- und Verfassungsentwicklungsministerium am 4. März 2025 einen Einmalauftrag an Bompembe IT Services für 254 Drucker für sein Nordwest-Provinzbüro. Heidelberg Gulf berichtete, dass Yess Labels Dubai auf der Labelexpo Europe 2025 seine erste Gallus One Digital-Etikettendruckmaschine unterzeichnete. Die Pará-Registrierung und die südafrikanische Vergabe folgen öffentlichen Beschaffungsregeln, während die argentinischen Installationen und die Dubai-Vereinbarung die Verarbeiternachfrage an Investitionsgüterverkaufszyklen knüpfen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von Druckergeräteherstellern und konzentriert sich auf die Qualifikation für öffentliche Beschaffungen, Produktkonformität und End-of-Life-Verwaltung. Die Spalte Vereinigtes Königreich adressiert den Großbritannien-RoHS-Weg, dessen Konformitätskennzeichnungsregelungen sich von Nordirland unterscheiden. Brasiliens Haushalts-Rücknahmelogistiksystem umfasst Druckerkategorien, wobei professionelle, unternehmenseigene und Gesundheitsdienstleistungsgeräte sowie bestimmte Großerzeugerabfälle ausgeschlossen sind. Brasiliens Haushaltsdruckeranbieter tragen daher Pflichten im Rahmen dieses Rücknahmelogistiksystems, die Anbieter der ausgeschlossenen professionellen, unternehmenseigenen und Gesundheitsdienstleistungsgeräte nicht haben.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | US-Umweltschutzbehörde und das Bundesenergiemanagemenprogramm (FEMP) des Energieministeriums | Amt für Produktsicherheit und Standards | Staatliche Verwaltung für Marktregulierung | Ministerium für Umwelt und Klimawandel |
| Wichtige Instrumente oder Richtung | ENERGY STAR Version 3.2 und Qualifikation für Bundesbeschaffungen | Großbritannien-RoHS-Verordnungen 2012 und CE- oder UKCA-Kennzeichnung | Chinesische Pflichtprüfung (CCC) für computerangeschlossene Druckgeräte und Multifunktionsdrucker-Kopierer | Haushalts-Elektronik-Rücknahmelogistik und Sisrev-BR |
| Kommerzielle Auswirkung | Abgedeckte Bundesbeschaffungen erfordern ENERGY STAR-zertifizierte oder FEMP-designierte Produkte, vorbehaltlich gesetzlicher Ausnahmen | Hersteller weisen die Komponentenkonformität vor der Montage nach, durch Tests oder anderweitig | Zertifizierung und CCC-Kennzeichnung erforderlich für den Marktzugang bei abgedeckten Produkten | Haushalts-Drucker-Rücknahme-Verwaltung und Berichterstattung im Rahmen bestehender Pflichten |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Für Hersteller erhält die Vereinigten Staaten die Bewertung Hoch für kanalspezifische Bundesbeschaffungsanforderungen mit gesetzlichen Ausnahmen, während ENERGY STAR Version 3.2 keine neue Version in der Entwicklung hat, was Keine Änderung stützt. Das Vereinigte Königreich erhält Mittel, weil Hersteller die Komponentenkonformität vor der Montage nachweisen müssen, ausgeglichen durch die Flexibilität der CE- oder UKCA-Kennzeichnung in Großbritannien, mit Keine Änderung unter der Bedingung einer fortgesetzten EU- und GB-RoHS-Angleichung. China erhält Mittel, weil Zertifizierung und CCC-Kennzeichnung den Marktzugang für abgedeckte Produkte einschränken und eine breitere Zugangsbedingung als eine Beschaffungskanalanforderung auferlegen, mit Keine Änderung, das einen Zertifizierungsmethoden-Übergang 2026 widerspiegelt, der andere Produktkategorien betrifft. Brasilien erhält Mittel, weil Haushaltsdruckeranbieter eine Rücknahmelogistikverwaltung über den Erstverkauf hinaus tragen, während Keine Änderung Sisrev-BRs Organisation der Registrierung und Berichterstattung im Rahmen bestehender Pflichten vom 18. September 2026 widerspiegelt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Gerätelieferung, Workflow-Einsatz und Anwendungsverwaltung und trennt Hardwareverkäufe von Dienstleistungen, die an das installierte System gebunden sind. Im Jahr 2025 begann Canon mit der Lieferung digitaler Druckgeräte an Heidelberger Druckmaschinen AG und erweiterte seine Vertriebs- und Industriedruckervertriebskanäle.[3] Der Vergleich unterscheidet die Hersteller-zu-Hersteller-Lieferung von nachgelagerten Dienstleistungen, die einem Gerätenutzer erbracht werden.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Lieferung digitaler Druckgeräte | Gerätehersteller wie Canon Inc. | Geräteverkäufe | Abstimmung der Gerätelieferung mit den Kanallieferanforderungen | Lieferung und Rollout-Zeitpläne der Partner koordinieren |
| Geräteeinsatz und Workflow-Integration | Einsatz- und Workflow-Anbieter wie Ricoh USA | Einsatz- und Integrationsdienstleistungen | Separate Druck-, Fax- und Kopieraufgaben in einen integrierten Workflow überführen | Bildgebung, Scannen und Dokumentenweiterleitung während des Einsatzes konfigurieren |
| Anwendungsverwaltung | Verwaltete Anwendungsanbieter wie Ricoh USA | Anwendungsverwaltungsdienstleistungen | Manuelle Dokumentenweiterleitung und unvollständige Antragsformulare | Weiterleitung automatisieren und Hardware und Software gemeinsam verwalten |
| Quelle: Mordor Intelligence | ||||
Hardwareverkäufe und Anwendungsverwaltung erfassen Wert an unterschiedlichen Punkten eines Druckereinsatzes. Canon meldete gestiegene Schnittbogengeräteverkäufe und verknüpfte Geräteebenen-Erträge mit der Kanalreichweite. In Ricoh's globalem Schuheinzelhändler-Engagement bewahrte die Konsolidierung von Druckern, Faxgeräten und Kopierern zu Multifunktionsgeräten eine Verwaltungsrolle für Dokumentenweiterleitung und Anwendungsbearbeitung, sodass weniger Geräte die damit verbundene Servicearbeit nicht eliminierten.
Wettbewerbslandschaft
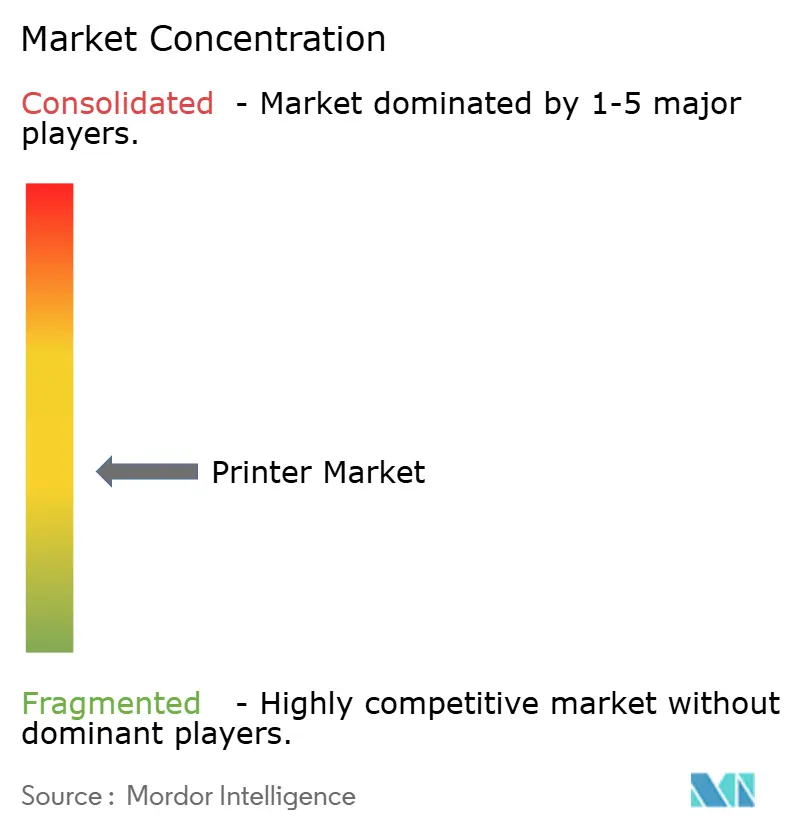
Der Wettbewerb ist mäßig konzentriert um etablierte Hersteller, wobei HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. und Xerox Corporation zu den wichtigsten Teilnehmern gehören. HP meldete einen Drucknettoumsatz von 3,9 Milliarden USD im dritten Quartal des Geschäftsjahres 2026, ein Rückgang von 2 % gegenüber dem dritten Quartal des Geschäftsjahres 2025, mit einem Verbraucherumsatzrückgang von 2 % und einem Unternehmensumsatzrückgang von 1 %. Das Segment umfasste Verbrauchsmaterialien, deren Umsatz um 3 % fiel, während die Hardwareeinheiten im gleichen Zeitraum um 7 % zurückgingen. Der Wettbewerb beinhaltet folglich die Verteidigung des Werts einer installierten Druckbeziehung sowie die Gewinnung des nächsten Geräteverkaufs.
Unternehmen nutzen Unternehmenskonsolidierung und lokale Plattformallianzen, um ihre Druckgeschäfte zu erweitern. Am 1. Juli 2025 schloss Xerox Holdings Corporation, die Muttergesellschaft von Xerox Corporation, die Übernahme von Lexmark International, Inc. für 1,5 Milliarden USD ab, einschließlich Nettoschulden und übernommener Verbindlichkeiten. Im August 2025 vereinbarte Brother Industries Ltd. eine Kapital- und Geschäftsallianz mit Dots for Inc., um sein Drucker- und All-in-One-Geschäft in Afrika zu erweitern, indem Druckerexpertise mit dem lokalen Netzwerk des Partners kombiniert wird. Die Übernahme konsolidiert ein bestehendes Druckgeschäft, während Brothers vereinbarte Allianz den lokalen Zugang als beabsichtigten Weg zur Expansion in Afrika adressiert.
Canons schwache Ergebnisse 2025 und HPs sicherheitsorientierte Ankündigung veranschaulichen Funktionsdifferenzierung neben aufgeschobenen Büro-Investitionen. Canon meldete niedrigere Umsätze der Druckgeschäftseinheit im Jahr 2025 infolge aufgeschobener Investitionen in Europa und den Vereinigten Staaten, wobei die Nachfrage nach Büro-Multifunktionsgeräten und kommerziellem Druck besonders schwach in den Vereinigten Staaten war. Am 24. März 2026 kündigte HP die LaserJet Pro 4000/4100- und Enterprise 5000/6000-Serien mit quantenresistentem BIOS und Firmware-Integritätsschutz an. HP gab an, dass seine interne Analyse keinen gleichwertigen Konkurrenten mit einem quantenresistenten Schema zum Schutz von BIOS- und Firmware-Integrität gefunden habe, Stand Januar 2026 für KMU-Modelle und März 2025 für Unternehmensmodelle. Für KMU-Käufer kombinierte HP den angekündigten Druckerschutz mit der Workforce Experience Platform und dem optionalen Security Manager und verknüpfte Geräteintegrität mit flottenweiter Sicherheitskonformität und -verwaltung.
Marktführer der Druckerbranche
-
HP Inc.
-
Canon Inc.
-
Seiko Epson Corp.
-
Brother Industries Ltd.
-
Xerox Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Druckermarkt Unternehmen in diesem Bericht
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp. (Datamax-O’Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen wiederkehrende Katalogbestellungen, sicherheitsorientierte Beschaffung und aggregierte Druckerbeschaffung durch US-Regierungskäufer. Bundes-, Landes-, Kommunal- und Stammesbehörden können GSAs regierungsweite Drucker-Rahmenvereinbarungen während des Bestellzeitraums vom 6. September 2024 bis zum 5. September 2027 nutzen. Die kurzfristige Anbieterchance besteht darin, zusätzliche Käuferbestellungen über die bestehenden Anbieter- und OEM-Paarungen zu bedienen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wiederkehrende Druckerbestellungen über Behördenkataloge | Konfigurierte Kataloge werden vierteljährlich für Technologie- und OEM-Produktänderungen aktualisiert | Berechtigte Behörden mit wiederkehrenden Druckeranforderungen | Mengen- und Konfigurationspläne in einen Behördenkatalog einbauen | Das Onboarding für Rahmenvereinbarungen ist für neue Anbieter geschlossen | ABM Federal mit HP Inc. |
| Druckerbeschaffung mit Lieferkettenkontrolle | Die Rahmenvereinbarungen integrieren NIST-basierte Lieferkettenrisikoanforderungen und operative Kontrollen | Berechtigte Regierungsbehörden mit Priorität auf Lieferkettenkontrolle | Druckerangebote und Lieferprozesse an die erforderlichen Kontrollen anpassen | Operative Kontrollen erweitern die Aufgabe über die Hardwareauswahl hinaus | The Lioce Group Inc. mit Canon Inc. |
| Koordinierte Drucker-Großbestellungen | GSA identifiziert Nachfrageaggregation und Mengenrabatte als potenzielle Einsparungsmechanismen | Bundesbehörden, die Druckeranforderungen bündeln | Mengen und Konfigurationen vor der Anforderung von Mengenpreisen koordinieren | Anforderungen über teilnehmende Käufer hinweg abstimmen | MicroTechnologies LLC mit Konica Minolta Inc. |
| Quelle: Mordor Intelligence | |||||
Der Bestellzeitraum der Rahmenvereinbarung endet am 5. September 2027, was diesen zu einem kurzfristigen Bestellkanal für die aufgeführten Anbieter- und OEM-Paarungen macht. GSA gibt an, dass die Erstellung eines Behördenkatalogs die Beschaffungszeit auf etwa 5 Tage reduzieren kann. Dieser bedingte Vorteil begünstigt verwendbare Spezifikationen und prompte Bestellantworten, während das geschlossene Onboarding für Rahmenvereinbarungen den direkten Einstieg neuer Anbieter einschränkt. Anbieter außerhalb der Liste benötigen einen anderen Beschaffungsweg, und die aufgeführten Unternehmen haben ein begrenztes Zeitfenster, um Kataloge in Bestellungen umzuwandeln.
Neueste Industrielle Entwicklungen in Druckermarkt
- Sep 2026: Seiko Epson Corp. kündigte CONTOURJET an, ein System, das Tintenstrahltechnologie und Robotik für den Direktdruck auf dreidimensionalen Objekten kombiniert, einschließlich Sportausrüstung, Automobilteilen und Industrieprodukten.
- Mär 2026: HP Inc. kündigte die LaserJet Pro 4000/4100- und Enterprise 5000/6000-Serien mit quantenresistentem BIOS und Firmware-Integritätsschutz an. HP gab an, dass seine interne Analyse keinen gleichwertigen Konkurrenten mit einem quantenresistenten Schema zum Schutz von BIOS- und Firmware-Integrität gefunden habe, Stand Januar 2026 für KMU-Modelle und März 2025 für Unternehmensmodelle.
- Mär 2026: Canon U.S.A., Inc. stellte den kompakten Farb-Einzelfunktionsdrucker imageFORCE C1935P und die Desktop-Monochrom-Multifunktions- und Einzelfunktionsdrucker der 1643-Serie in den Vereinigten Staaten vor. Die Modelle waren zur Bestellung und zum Versand verfügbar.
Druckermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Druckermarkt misst den jährlichen Herstellerumsatz aus vollständigen Druckerhardwaregeräten, die weltweit verkauft werden. Er umfasst Druckergeräte für den Haushalts-, Geschäfts-, institutionellen und öffentlichen Sektor, einschließlich Multifunktionsdrucker mit integriertem Scannen.
Ausschlüsse aus dem Umfang: Tinten und Toner, Papier, Druckerwartungsverträge, eigenständige Scanner und separat verkaufte Druckerersatzteile sind ausgeschlossen.
Segmentierungsübersicht
- Nach Druckertyp
- Multifunktional
- Einzelfunktion/Standalone
- Großformat
- Industrie-/Produktionsdrucker
- Nach Technologietyp
- Tintenstrahldruck
- Laserdruck
- LED
- Thermaldruck (Direkt und Transfer)
- Nadeldruck
- Nach Konnektivität/Schnittstelle
- Kabelgebunden
- Kabellos (WLAN, NFC, Bluetooth)
- Nach Ausgabetyp
- Farbe
- Monochrom
- Nach Endnutzeranwendung
- Privat
- Gewerbe und Einzelhandel
- Bildungseinrichtungen
- Unternehmen
- Regierung
- Gesundheitswesen und Logistik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die jährliche Druckerlieferserie der Japan Electronics and Information Technology Industries Association (JEITA) bieten eine Gerätevolumenprüfung, während internationale Handelsdatensätze des US Census Bureau helfen, Importe und Exporte für relevante Druckerklassifikationen zu verfolgen. Eurostats Prodcom-Statistiken liefern jährliche Verkaufsproduktionswerte und physische Produktionsmaße für europäische Hersteller, und die IP-Statistiken der Weltorganisation für geistiges Eigentum bieten Kontext zur Technologieaktivität, ohne als Verkaufsmaß zu dienen.
Herstellereinreichungen und Investorenmaterialien können Druckergeräte von Verbrauchsmaterialien und Dienstleistungen trennen und helfen, Preis- und Produktmix zu interpretieren, während seriöse Presse, öffentliche Beschaffungsbekanntmachungen und Produktankündigungen regionale Aktivitäten und Aktualisierungszeitpunkte bestätigen können. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Rekrutierung für Interviews und Umfragen würde Drucker-Hersteller- und Markenführer, Komponenten- und Kanalverkaufs- oder Serviceleiter, verwaltete Druckanbieter sowie Beschaffungs- oder Flottenmanager umfassen, die Verbraucher-, Geschäfts-, institutionelle und öffentliche Käufer in globalen Regionen bedienen. Strukturierte Fragen würden Sekundärschätzungen zu Gerätedefinitionen, Lieferungen, realisierten Preisen, Ersatzzeitpunkten, Produktmix, Kanalabdeckung und geografischen Gewichtungen testen, mit Vertretung über Unternehmensgrößen und leitende, funktionale und managerielle Rollen hinweg. Widersprüchliche Belege würden gezielte Nachverfolgung und Vergleich mit unabhängigen Liefer-, Produktions- und Handelsindikatoren auslösen, während verbleibende Lücken als dokumentierte Bereiche für die Analystenprüfung getragen würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXO): 20 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 39 % | EMEA: 33 % |
| Kleinere Akteure: 20 % | Manager: 41 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Sobald die Grenze auf vollständige Druckergeräteverkäufe ausgerichtet ist, wird eine Top-down-Schätzung des globalen Hersteller-Hardwareumsatzes erstellt und über Regionen und Geräteklassen hinweg unter Verwendung von Liefervolumina, Lieferwert und Durchschnittsverkaufspreismix, Hersteller-Druckoffenlegungen, Produktionsdaten und Handelsströmen zugewiesen. Diese Indikatoren unterscheiden Veränderungen bei Einheiten von Verschiebungen hin zu höherwertigen Geräten und helfen, regionale und Segmentanteile aus beobachteten Umsatz- und Liefermustern abzuleiten. Eine selektive Bottom-up-Prüfung multipliziert erfasste Gerätevolumina mit beobachteten Hardwarepreisen über wichtige Klassen hinweg und vergleicht das Ergebnis mit Anbieter- und Kanal-Rollups. Wo die direkte Abdeckung dünn ist, liefern regionale Liefer-, Produktions- und Handelsverhältnisse begrenzte Schätzungen zur Überprüfung. Für 2027–2032 trägt die Szenarioanalyse die beobachteten Umsatz- und Liefertrends fort, während Druckerersatz, Tintentankmix, Produktions- und Etikettennachfrage sowie digitale Substitution variiert werden, wobei primäre Befragte prüfen, ob Richtung und Zeitpunkt jeder Variablen zu Beschaffungs- und Kanalbedingungen passen. Wenn die Segment- und Regionschätzungen mit dem globalen Gesamtwert abgestimmt werden, bleiben unerklärte Lücken zur Überprüfung identifiziert, anstatt nicht unterstützten Kategorien zugewiesen zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung gegen unabhängige Liefer-, Verkaufsproduktions-, Handels- und Hersteller-Umsatzsignale und prüfen dann Ausreißer und Jahres-zu-Jahres- oder regionale Abweichungen gegen Quelldefinitionen und Berichtszeiträume. Nach der ersten Abstimmung überprüft ein zweiter Analyst Grenzbehandlung, Berechnungen und wesentliche Annahmen, und ungelöste Anomalien lösen Quellenprüfungen oder erneuten Befragtenkontakt vor der Freigabe aus. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse die Druckernachfrage oder das Angebot verändern, und erhält vor der Lieferung eine neue Vorabprüfung.
Mordor Intelligence's Druckermarktschätzung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale Druckermarkt misst den jährlichen Herstellerumsatz aus vollständigen Druckerhardwaregeräten, die weltweit verkauft werden.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Sobald die Grenze auf vollständige Druckergeräteverkäufe ausgerichtet ist, wird eine Top-down-Schätzung des globalen Hersteller-Hardwareumsatzes erstellt und über Regionen und Geräteklassen hinweg unter Verwendung von Liefervolumina, Lieferwert und Durchschnittsverkaufspreismix, Hersteller-Druckoffenlegungen, Produktionsdaten und Handelsströmen zugewiesen. Diese Indikatoren unterscheiden Veränderungen bei Einheiten von Verschiebungen hin zu höherwertigen Geräten und helfen, regionale und Segmentanteile aus beobachteten Umsatz- und Liefermustern abzuleiten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 73,46 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 78,9 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 7,4 % über dem Wert dieses Berichts für 2027 von 73,46 Milliarden USD, 2 Jahre später. Seine veröffentlichte Umsatztaxonomie umfasst 3D-Drucker als separaten Druckertyp und erweitert damit das Produktuniversum. |
| Globaler Marktforschungsanbieter B | 54,5 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 25,8 % unter dem Wert dieses Berichts für 2027 von 73,46 Milliarden USD, 2 Jahre später. Seine Prognose folgt nach seinem Basisjahr einem moderateren Umsatzpfad, was zu einer niedrigeren Schätzung für spätere Jahre beiträgt. |
Mordor Intelligence's Analysten triangulieren die Marktschätzung gegen unabhängige Liefer-, Verkaufsproduktions-, Handels- und Hersteller-Umsatzsignale und prüfen dann Ausreißer und Jahres-zu-Jahres- oder regionale Abweichungen gegen Quelldefinitionen und Berichtszeiträume.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Druckermarkt und wie ist der Wachstumsausblick?
Es wird prognostiziert, dass er von 73,46 Milliarden USD im Jahr 2027 auf 90,67 Milliarden USD bis 2032 wächst und dabei einen CAGR von 4,3 % von 2027 bis 2032 verzeichnet.
Was treibt die Nachfrage nach Druckergeräten an?
Paketbearbeitung, Betriebskostenvorteile von Tintentankdruckern und Kurzauflagen-Etikettenproduktion stützen die Nachfrage. Chinas Expressliefervolumen erreichte 2025 199 Milliarden Sendungen.
Welcher Druckertyp hat den größten Marktanteil?
Multifunktionsdrucker hielten 2026 einen Anteil von 60,4 %. Großformatdrucker sollen mit einem CAGR von 4,75 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Druckerhardwaremarkt?
Zu den wichtigsten Teilnehmern gehören HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. und Xerox Corporation.
Wie wirkt sich die Digitalisierung auf den Ausblick für Druckeranbieter aus?
Digitale Substitution kann transaktionale Druckanforderungen schwächen. Schecks machten 26 % der B2B-Zahlungen der befragten US-amerikanischen und kanadischen Unternehmen im Jahr 2025 aus, ein Rückgang um 7 Prozentpunkte gegenüber 2022.
Welche Region führt bei Druckergeräteverkäufen und -wachstum?
Asien-Pazifik hielt 2026 einen Anteil von 41,32 % und soll mit einem CAGR von 4,8 % von 2027 bis 2032 am schnellsten wachsen.