
Managed Services Marktanalyse von Mordor Intelligence
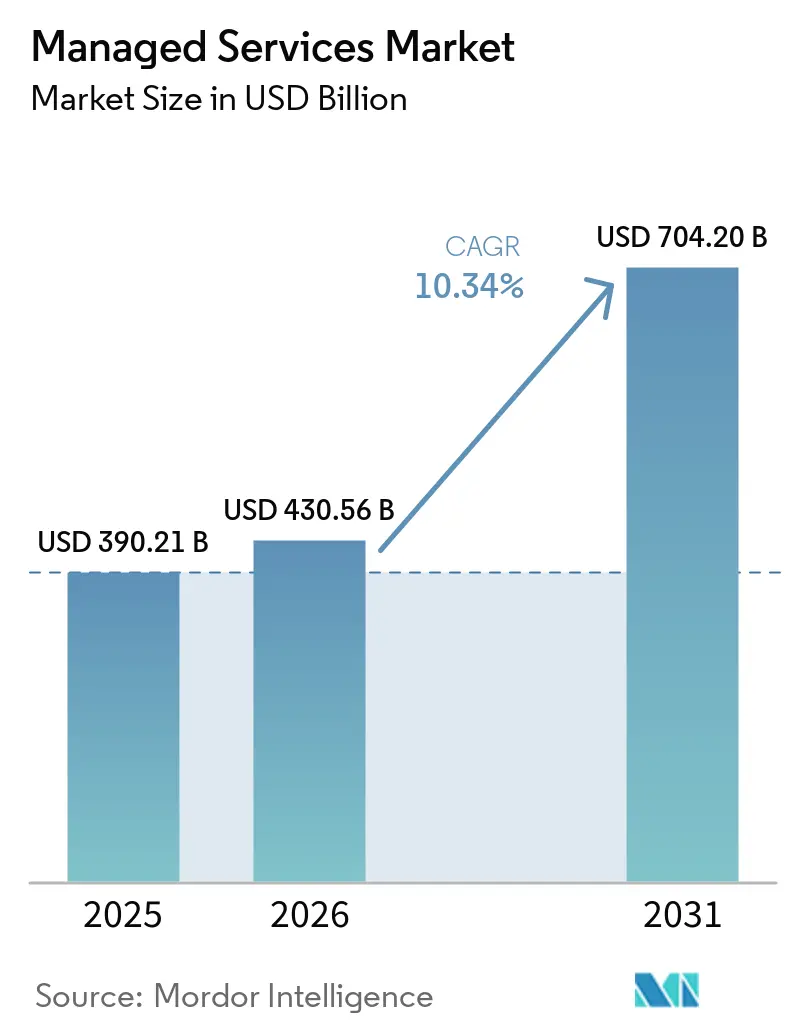
Die Managed Services Marktgröße soll von 430,6 Milliarden USD im Jahr 2026 und 475,1 Milliarden USD im Jahr 2027 auf 758,9 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 9,82 % verzeichnen.
Hybrid-Cloud-Betrieb und Cybersicherheitsverpflichtungen verlängern die Nachfrage nach Managed Services über Migrationsprojekte hinaus und schaffen eine dauerhafte Verantwortung für Infrastruktur und Anwendungen. In Indien müssen Telekommunikationsanbieter, die verwaltete Netzwerkbetriebsleistungen einkaufen, mehrere Konnektivitätstechnologien unter einem verantwortlichen Anbieter bündeln. Managed Service Provider (MSPs) müssen diesen erweiterten Leistungsumfang in wiederkehrende Verträge umwandeln und dabei die Integrationsarbeit sowie die Datenverwaltungsanforderungen absorbieren, die die Leistungserbringung erschweren. Der Kostensenkungsdruck macht nachweisbare Ergebnisse wichtig für die Aufrechterhaltung dieser Geschäftsbeziehungen. Wird der Preis für wiederkehrende Betriebsleistungen allein auf Basis des Migrationsumfangs festgelegt, können Anbieter nach Abschluss der Transition Integrations- und Datenverwaltungskosten tragen.
Wichtigste Erkenntnisse des Berichts
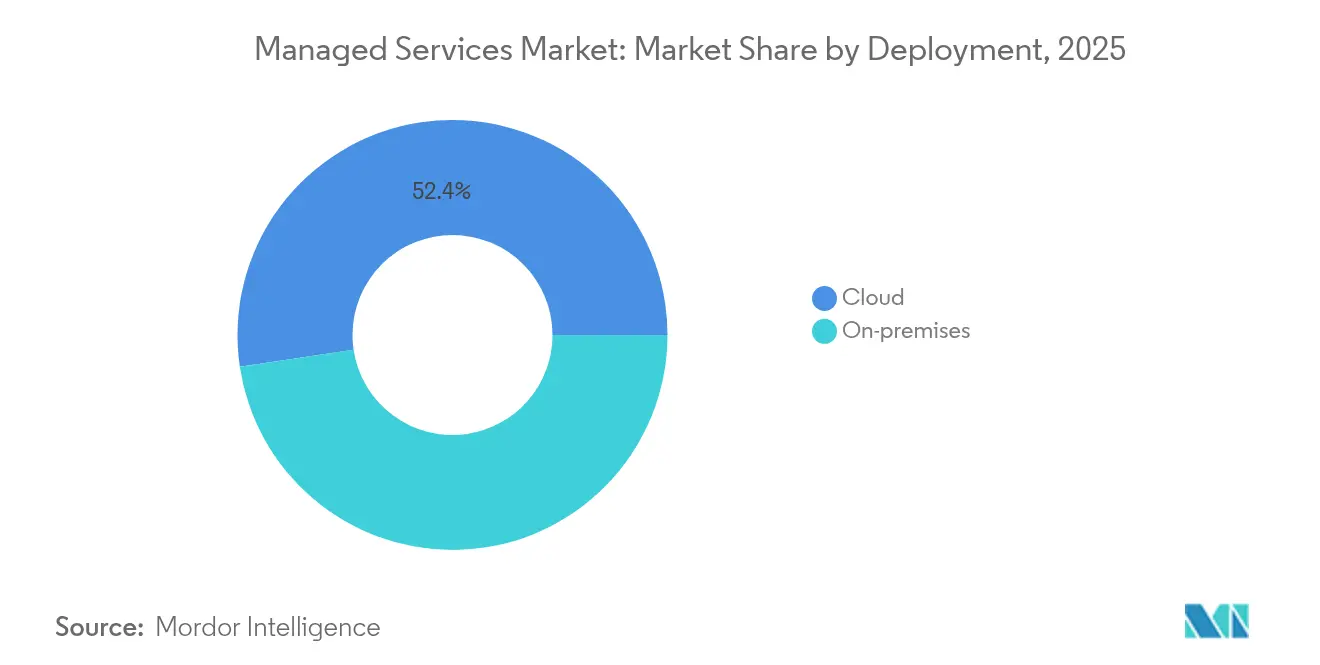
- Nach Bereitstellung hielt Cloud im Jahr 2026 einen Managed Services Marktanteil von 53,17 % und ist mit einem CAGR von 11,5 % zwischen 2027 und 2032 das am schnellsten wachsende Segment.
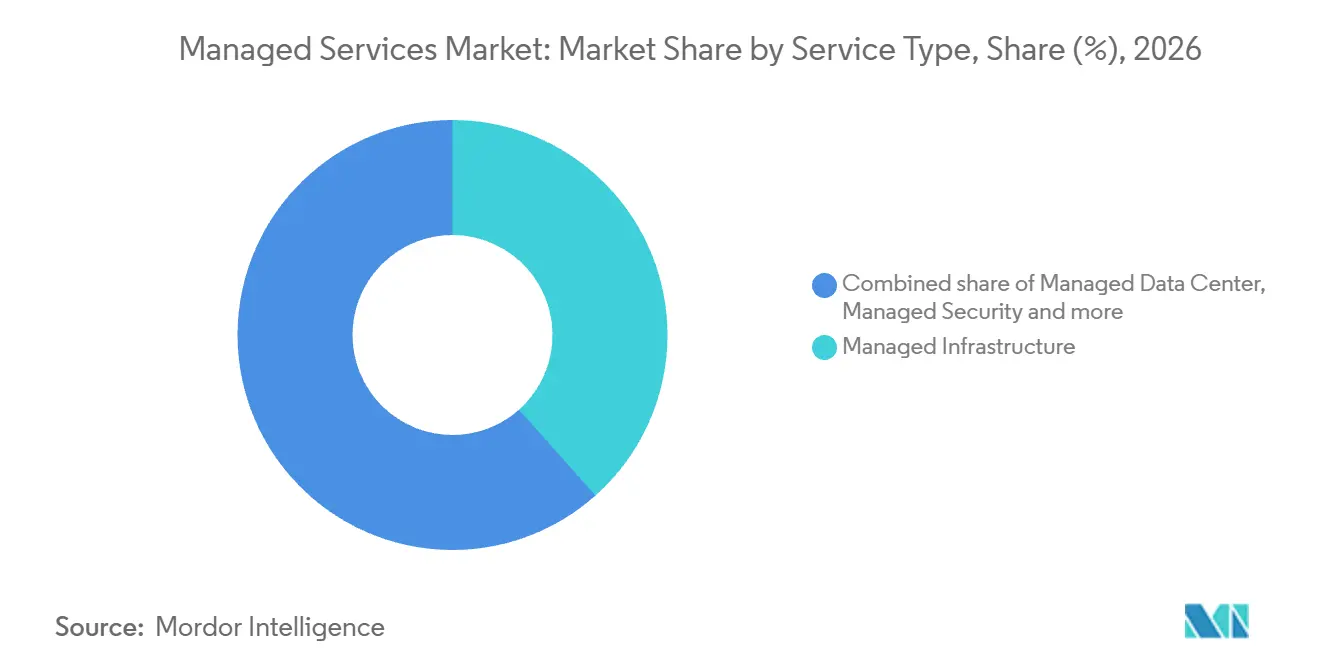
- Innerhalb der Servicetypen hielt verwaltete Infrastruktur im Jahr 2026 einen Anteil von 38,42 % an der Managed Services Marktgröße, während verwaltete Sicherheit mit einem CAGR von 11,85 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Großunternehmen führten die Unternehmensgrößenkategorien mit einem Umsatzanteil von 66,9 % im Jahr 2026 an, während KMU mit einem CAGR von 10 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Unter den Endnutzer-Branchen führte BFSI mit einem Umsatzanteil von 33,96 % im Jahr 2026, während das Segment Gesundheitswesen und Biowissenschaften mit einem CAGR von 10,55 % zwischen 2027 und 2032 am schnellsten wachsen soll.
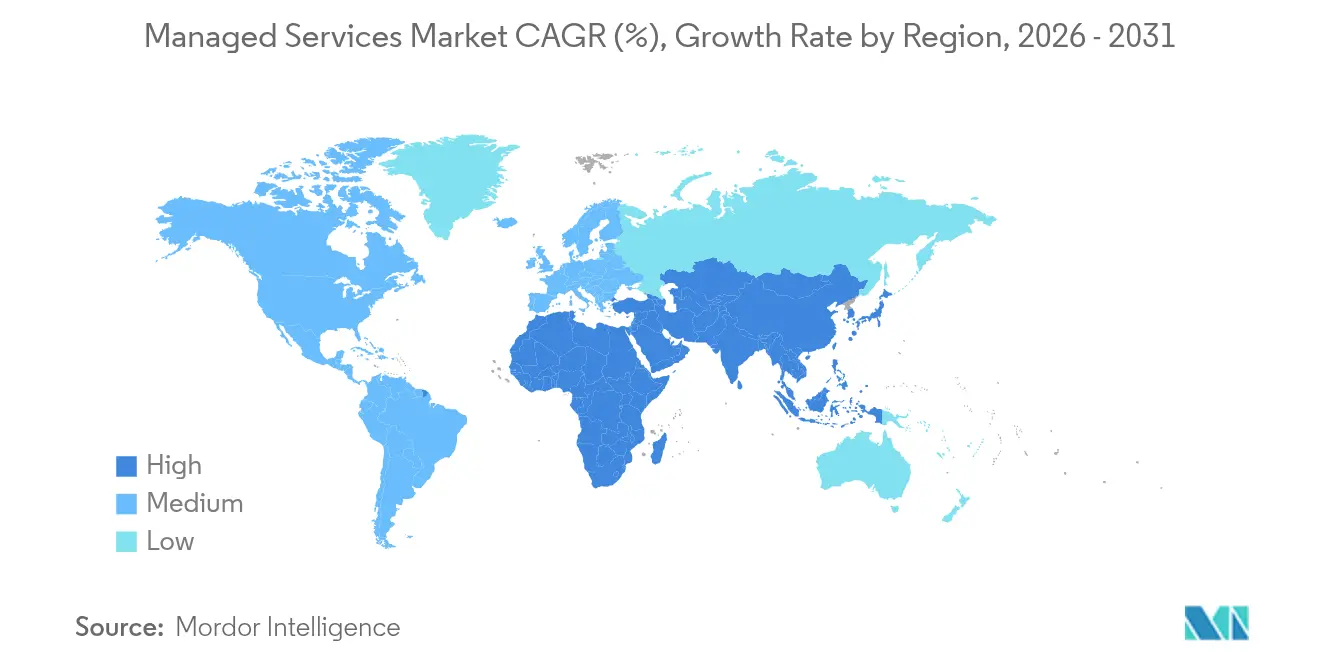
- Geografisch führte Nordamerika mit einem Umsatzanteil von 32,17 % im Jahr 2026, während Asien-Pazifik mit einem CAGR von 10,75 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechsel zu hybriden Cloud-Betriebsmodellen | +3.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kostensenkungsdruck auf die IT-Budgets von Unternehmen | +2.7% | Vereinigte Staaten, Vereinigtes Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cyberbedrohungen und Compliance-Anforderungen | +3.2% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Edge-Computing-Rollouts mit Bedarf an fernverwalteten Managed Services | +2.1% | Abgelegene Standorte in Australien | Mittelfristig (2–4 Jahre) |
| Prüfung der Cyberversicherungszeichnung für 24/7-Erkennung und -Reaktion | +1% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und Green-IT-Vorschriften zur Steuerung von verwaltetem Strom- und Kühlungsbetrieb | +0.8% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechsel zu hybriden Cloud-Betriebsmodellen
Hybrid-Cloud-Bereitstellungen verlängern die Dauer der Nachfrage nach Managed Services, da der Betrieb sowohl die vorhandene private Infrastruktur als auch die öffentliche Cloud umfassen muss. Flexeras Umfrage 2026 unter 753 technischen Fachleuten und Führungskräften weltweit, durchgeführt im Winter 2025, ergab, dass 73 % der Befragten Hybrid-Cloud nutzen – ein Anstieg um 3 Prozentpunkte gegenüber dem Vorjahr. Diese Breite macht die Koordination sowohl für eine etablierte Betriebsbasis als auch für neue Migrationsprojekte relevant. Für Käufer, die beide Umgebungen beibehalten, kann der verwaltete Betrieb eine kontinuierliche Überwachung bieten, während einzelne Workloads zwischen Bereitstellungsumgebungen verschoben werden. Der Serviceperimeter eines Anbieters kann sich daher von der Transitionsarbeit auf den Betrieb des kombinierten Bestands ausweiten. Die kommerzielle Chance liegt in der Verwaltung der Koexistenz, sodass der Abschluss einer Cloud-Migration die Servicebeziehung nicht zwingend beendet.
Kostensenkungsdruck auf die IT-Budgets von Unternehmen
Cloud-Käufer, die Kostenkontrolle anstreben, schaffen eine Öffnung für Managed Services, die operative Entscheidungen mit messbaren Verbrauchseinsparungen verbinden. Flexeras Umfrage 2026, durchgeführt im Winter 2025, ergab, dass 68 % der Befragten die Optimierung der Cloud-Kosten priorisierten – ein Rückgang um 4 Prozentpunkte gegenüber dem Vorjahr. Obwohl der Anteil gesunken ist, identifiziert die Mehrheit weiterhin einen erheblichen Bedarf an Unterstützung bei der Verwaltung von Cloud-Ausgaben. Ein Anbieter kann diese Priorität durch einen laufenden Service adressieren, der unnötigen Verbrauch identifiziert und Korrekturmaßnahmen mit nachfolgenden Abrechnungen verknüpft. Wiederholte Verbrauchsüberprüfungen würden dem Engagement einen operativen Zweck über eine anfängliche Migration oder Kostenbewertung hinaus verleihen. Dies schafft eine Öffnung für wiederkehrende verwaltete Kostenoptimierungsservices bei Käufern, die diese Priorität verfolgen, sofern ihre Einsparungen die Servicegebühr übersteigen.
Zunehmende Cyberbedrohungen und Compliance-Anforderungen
Die Auslagerung von Cybersicherheit muss sowohl das durch externe Servicebeziehungen eingeführte Risiko als auch Bedrohungen für die eigenen Systeme des Kunden adressieren. Im Datensatz des Verizon 2026 Data Breach Investigations Report, der den Zeitraum von November 2024 bis Oktober 2025 abdeckt, waren Dritte an 48 % der Datenschutzverletzungen beteiligt – ein Anstieg von 60 % gegenüber dem vorherigen Datensatz.[1] Diese Exposition stärkt den kommerziellen Fall für Schutzmaßnahmen, die den Lieferantenzugang und eine koordinierte Reaktion über die gesamte Servicebeziehung hinweg einschließen. Die NIS2-Richtlinie der EU bezieht qualifizierende Managed Service Provider, die in der EU tätig sind, in ihr Cybersicherheits-Risikomanagement-Rahmenwerk ein, vorbehaltlich von Schwellenwerten für die Unternehmensgröße und anderen Geltungsbereichsregeln. Käufer und Anbieter haben daher Anlass zu definieren, welche Systeme und Zugriffsrechte der Schutz abdeckt. Die Gewissheit über die eigenen Liefersysteme eines Anbieters gehört neben dem Schutz von Kundenvermögenswerten in das Managed-Security-Angebot.
Edge-Computing-Rollouts mit Bedarf an fernverwalteten Managed Services
IDCs Analyse von 2025 beschreibt Fernüberwachung, -verwaltung und ein gewisses Maß an Autonomie als gemeinsame Merkmale moderner Edge-Lösungen, da den meisten Edge-Standorten nahegelegenes IT-Personal fehlt. Bis Oktober 2025 hatte Swift mehr als 150 lokalisierte Wowza Streaming Engine-Instanzen vor Ort in Australien und darüber hinaus für die Live- und On-Demand-Videobereitstellung mit vollständig verwalteter Infrastruktur eingesetzt. Diese Architektur veranschaulicht, wie ein Edge-Rollout lokalisiertes Computing mit einer laufenden Betriebsanforderung verbindet. Für einen Betreiber, der einen solchen Bestand ausbaut, würde die Behandlung jedes Standorts als separates Serviceengagement die Übergaben und Supportvereinbarungen vervielfachen. Ein verwaltetes Flottenmodell kann stattdessen gemeinsame Überwachungs- und Wiederherstellungsverfahren über Standorte hinweg anwenden und dabei standortspezifische Eingriffe bei Bedarf beibehalten. Seine wirtschaftliche Attraktivität liegt in der Fähigkeit, die Betriebsabdeckung auszuweiten, wenn Standorte zunehmen, ohne die vollständige Verwaltungsvereinbarung an jedem Standort neu zu erstellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Datensouveränitäts- und Datenschutzvorschriften | -1.5% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Multi-Vendor-Integration und Legacy-Interoperabilität | -1.1% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Risiko der Anbieterabhängigkeit und hohe Ausstiegskosten bei langfristigen MSP-Verträgen | -0.6% | Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei MSPs, der die Skalierbarkeit der Servicequalität einschränkt | -0.3% | Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Datensouveränitäts- und Datenschutzvorschriften
Die grenzüberschreitende Bereitstellung von verwalteten IT-Diensten muss zur rechtmäßigen Datenverarbeitungsvereinbarung des Kunden passen und schränkt ein, wie frei ein Anbieter Arbeit in seinem Liefernetzwerk neu zuweisen kann. Artikel 28 der DSGVO verpflichtet Auftragsverarbeiter, dokumentierten Weisungen des Verantwortlichen zu folgen, auch bei Übermittlungen, sofern nicht das Recht der Union oder eines Mitgliedstaats etwas anderes vorschreibt. Gilt diese Ausnahme, muss der Auftragsverarbeiter den Verantwortlichen vor der Verarbeitung informieren, es sei denn, das Recht verbietet eine solche Mitteilung aus wichtigen Gründen des öffentlichen Interesses. Ein eingesetzter Unterauftragsverarbeiter muss denselben Datenschutzpflichten unterliegen, während Drittlandübermittlungen die anwendbaren Übermittlungsbedingungen der DSGVO erfüllen müssen. Diese Pflichten machen die Gestaltung von Unterauftragsvergabe und Übermittlung zu einem Teil der Leistungserbringung. Jede zusätzliche Lieferbeziehung muss diesen Pflichten entsprechen, was die Governance-Arbeit bei der grenzüberschreitenden Serviceerweiterung erhöht.
Herausforderungen bei der Multi-Vendor-Integration und Legacy-Interoperabilität
Die Serviceübernahme kann vom Wissen des bisherigen Anbieters über eine Legacy-Umgebung abhängen und schränkt ein, wie schnell ein neuer Anbieter die Betriebsverantwortung übernehmen kann. Die Ausschreibung von Ordnance Survey vom September 2025 warnte, dass eine verspätete oder fehlende Dokumentation des bisherigen Anbieters die Mobilisierung, das Verständnis des Legacy-Systems und die Leistungserbringung ab dem ersten Tag für seinen National Underground Asset Register (NUAR) Datentransformations- und Aufnahmeservice behindern könnte. Diese Abhängigkeit macht die den Service unterstützenden Informationen neben den übertragenen technischen Vermögenswerten kommerziell bedeutsam. Eine stufenweise Übergabe kann die Dokumentation testen, bevor das eingehende Team eine umfassendere Betriebsverantwortung übernimmt. Der Anbieter muss dennoch Zeit und Aufwand für die Wiederherstellung fehlenden Betriebswissens einplanen, bevor er den vollständigen Service zuverlässig kalkulieren und erbringen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Betrieb geht über die Migration hinausCloud war das größte und am schnellsten wachsende Bereitstellungssegment und machte 2026 53,17 % des Umsatzes aus, mit einem prognostizierten CAGR von 11,5 % zwischen 2027 und 2032. Flexeras Bericht 2026 ergab, dass 58 % der 178 europäischen Befragten in seiner Umfrage vom Winter 2025 einen MSP zur Verwaltung der öffentlichen Cloud nutzten, verglichen mit 57 % in der vorherigen Umfrage. Der nahezu unveränderte Adoptionswert deutet auf eine etablierte Betriebsbeziehung hin, auf der Anbieter zusätzliche Verantwortlichkeiten aufbauen können. Für diese bestehenden Nutzer kann die Verlängerung von kontinuierlicher Servicequalität abhängen, was eine kommerzielle Basis jenseits der anfänglichen Migrationsarbeit schafft. Etablierte Cloud-Konten geben Anbietern die Möglichkeit, Betriebsverantwortlichkeiten hinzuzufügen, ohne sich ausschließlich auf erstmalige Outsourcing-Kunden zu verlassen.
Cloud-Verträge können auch einen definierten Migrationsauftrag mit der Verantwortung für die daraus resultierende Umgebung verbinden. Am 1. Juli 2026 vergab Atrium Homes an Bridgeall einen End-to-End-Managed-IT-Vertrag, der die Migration verbleibender On-Premises-Services zu Microsoft 365, Azure und SaaS umfasste. Der Auftrag erforderte auch die Fortsetzung von Managed Services für Endnutzersysteme, Server, Netzwerke, Sicherheit, Sprache und Konnektivität. Dieser kombinierte Umfang behandelt Transition und Steady-State-Betrieb als Teile desselben kommerziellen Auftrags. Die Chance für den Anbieter besteht darin, eine Änderung der Bereitstellung in eine laufende Betriebsbeziehung umzuwandeln und dabei den Transitionsaufwand separat genug zu bepreisen, um die Lieferökonomie zu schützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicetyp:
Infrastrukturumfang trifft auf SicherheitsspezialisierungVerwaltete Infrastruktur machte 2026 einen Anteil von 38,42 % an der Managed Services Marktgröße aus. Kyndryl meldete für das Geschäftsjahr 2025, das am 31. März 2025 endete, einen Gesamtumsatz von 15,1 Milliarden USD und bezeichnete sich als den größten Anbieter von IT-Infrastrukturdienstleistungen.[2] Im Mai 2026 verlängerte Broadridge seine Vereinbarung mit Kyndryl, im Rahmen derer Kyndryl in die Modernisierung des Rechenzentrums, der Netzwerkarchitektur und der zentralen Mainframe-Umgebung von Broadridge investieren würde, einschließlich einer quantensicheren Plattform der nächsten Generation. Das größte Servicesegment kann daher eine etablierte Betriebsbeziehung mit einer strategischen Technologieauffrischung verbinden und Modernisierung in das Verlängerungsangebot einbringen. Die Verlängerung birgt für Kyndryl ein neues Investitionsrisiko, sodass die Vertragsökonomie ebenso wichtig ist wie die Sicherung der Verlängerung.
Verwaltete Sicherheit soll das am schnellsten wachsende Servicesegment sein, mit einem CAGR von 11,85 % zwischen 2027 und 2032. Bis Juni 2026 hatte Proximus NXT sein SECaaS2-Managed-Security-Programm beim Föderalen Öffentlichen Dienst Finanzen Belgiens implementiert und berichtete, die Migration ohne Unterbrechung öffentlicher Dienste abgeschlossen zu haben. Der abgeschlossene Übergang macht die Implementierungszuverlässigkeit zu einem konkreten Bestandteil des Serviceangebots für einen Käufer aus dem öffentlichen Sektor. Der Schutz laufender Dienste bei gleichzeitiger Änderung der Sicherheitsvereinbarungen erfordert, dass Migrationsplan und Betriebsservice zusammenwirken. Eine Migration, die die Kontinuität öffentlicher Dienste wahrt, gibt Sicherheitsanbietern neben den im Betriebsservice enthaltenen Kontrollen einen konkreten Liefernachweis.


Nach Unternehmensgröße:
Großaufträge sichern den Umfang, während KMU auf Sicherheit setzenGroßunternehmen repräsentierten 2026 einen Managed Services Marktanteil von 66,9 %. Im Februar 2025 unterzeichnete Skanska einen Vertrag mit DXC Technology für seinen globalen IT-Infrastrukturbetrieb, wobei die Services und die sie verwaltenden Mitarbeiter ab dem 1. Juli 2025 übertragen werden sollten. Diese Vereinbarung stellte eine organisatorische Übertragung neben den technischen Serviceumfang und veranschaulicht die Breite der Aufträge im größten Unternehmensgrößensegment. Für einen Käufer, der globale Betriebsverantwortung überträgt, muss das Transitionsdesign die ausführenden Mitarbeiter mit den von ihnen verwalteten Systemen verbinden. Ein Anbieter, der das Betriebspersonal zusammen mit den Systemen übernehmen kann, ist für Aufträge dieses Umfangs besser positioniert.
Kleine und mittlere Unternehmen (KMU) sollen das am schnellsten wachsende Unternehmensgrößensegment sein, mit einem CAGR von 10 % zwischen 2027 und 2032. Eine Umfrage vom Juli 2025 des Council of Small Business Organisations Australia (COSBOA) mit 841 verwertbaren Antworten australischer Kleinunternehmen ergab, dass 35 % einen externen verwalteten IT-Anbieter für Cyber- und digitale Sicherheit nutzten. Die sicherheitsorientierte Serviceadoption bietet einen Einstiegspunkt, der nicht erfordert, dass der Käufer alle IT-Verantwortlichkeiten auf einmal überträgt. Ein klar abgegrenzter Sicherheitsservice kann die Betriebsbeziehung etablieren, aus der sich umfassendere Verantwortlichkeiten entwickeln können, und hält das anfängliche Angebot auf einen nachgewiesenen Anwendungsfall ausgerichtet.
Nach Endnutzer-Branche:
Gemeinsame Bankplattformen und klinische Anwendungen prägen die NachfrageBFSI war das größte Endnutzersegment mit 33,96 % des Umsatzes im Jahr 2026. Im Mai 2025 unterzeichnete Finanz Informatik einen Vertrag mit IBM zur Modernisierung seiner Software- und Hardwareinfrastruktur.[3] Finanz Informatik versorgt über eigene Rechenzentren mehr als 340 Sparkassen und andere Netzwerkpartner mit IT-Diensten. Diese Shared-Provider-Struktur verbindet Infrastrukturentscheidungen mit einem breiten Bankenkundennetzwerk und verleiht einem einzigen Modernisierungsprogramm Relevanz über eine einzelne Institution hinaus. Die Kaufentscheidung in dieser Konstellation liegt bei der gemeinsamen IT-Organisation, die die Sparkassen bedient, und gibt Infrastrukturlieferanten einen zentralen kommerziellen Ansprechpartner.
Das Segment Gesundheitswesen und Biowissenschaften soll das am schnellsten wachsende Endnutzersegment sein, mit einem CAGR von 10,55 % zwischen 2027 und 2032. In Nordics Umfrage 2026 unter IT-Führungskräften im Gesundheitswesen, die Epic Application Management Services nutzen, gaben 61 % an, dass ausgelagerte Managed Services zentral für die IT-Strategie und nicht ergänzend seien. Innerhalb dieser anwendungsspezifischen Gruppe ordnet der Befund die laufende Leistungserbringung in das zentrale Betriebsmodell ein. Ein Anbieter, der diesen Bedarf bedient, muss seinen Managed-Service-Umfang mit der Anwendungsumgebung verbinden, auf die der Käufer bereits angewiesen ist. Die Serviceerweiterung kann auf der Verantwortung auf Anwendungsebene aufbauen, die Epic-Nutzer bereits einem externen Anbieter anvertrauen.
Geografische Analyse
Managed-Services-Markt Nordamerika
Nordamerika hielt 2026 einen Managed Services Marktanteil von 32,17 % und war damit der größte regionale Markt. DXC meldete für das Geschäftsjahr 2026, das am 31. März 2026 endete, einen Umsatz von 3,21 Milliarden USD im geografischen Markt der Vereinigten Staaten über seine Geschäftsbereiche. Dies entsprach 25,4 % seines Gesamtumsatzes und war um 9,9 % gegenüber dem Vorjahr gesunken. Dieser Umfang veranschaulicht das regionale Geschäft eines großen Anbieters, während sein Rückgang zeigt, dass regionale Führerschaft nicht für jeden Lieferanten Umsatzwachstum garantiert.
Managed Services Markt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einem CAGR von 10,75 % zwischen 2027 und 2032. Im Juni 2025 vergab Bharti Airtel an Ericsson einen mehrjährigen Vertrag zur Verwaltung seines gesamtindischen Netzwerks über ein Network Operations Center für 4G, 5G NSA und SA, Festnetz-Wireless-Zugang, private Netzwerke und Network Slicing. Der festgelegte Umfang kombiniert mehrere Netzwerktechnologien innerhalb eines nationalen Bestandsnetzes unter einem einzigen Betriebsauftrag. Da der Vertrag mehrjährig ist und private Netzwerke und Network Slicing sowie 4G und 5G umfasst, hängen die Erträge des Anbieters davon ab, diese Technologien gemeinsam über die Laufzeit zu betreiben.
In Südamerika, Europa sowie dem Nahen Osten und Afrika adressieren Managed Services unterschiedliche Betriebsanforderungen in den Bereichen Versorgung, Kommunalverwaltung und Krankenhäuser. Brasiliens PBGÁS beauftragte LANLINK SERVIÇOS DE INFORMÁTICA S.A. im Jahr 2025 mit IT-Infrastrukturunterstützung und Technologieüberwachung bis Dezember 2026. In den Niederlanden beauftragte der Verband der niederländischen Gemeinden Valid Managed Services B.V. im Juli 2025 mit der Verwaltung von Arbeitsplatz, Server, Telefonie, Netzwerk, Service-Desk und lokalem Support und forderte dabei einen unterbrechungsfreien Service während der Migration. Im Mai 2025 unterzeichnete Al-Moammar Information Systems einen 5-Jahres-Vertrag mit dem Gesundheitsministerium Saudi-Arabiens für das Management digitaler Infrastruktur, Betrieb, Wartung und Reparaturen in 38 südwestlichen Krankenhäusern mit 2.700 Betten. Für diese Käufer müssen die Übernahmebedingungen den laufenden Betrieb in den Bereichen Versorgung, Kommunalverwaltung und Krankenhäuser schützen.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines verwalteten IT-Anbieters, der Kundeninformationen aus dem Finanzsektor verarbeitet. In den Vereinigten Staaten verpflichtet die FTC Safeguards Rule betroffene Finanzinstitute, angemessene Schritte zur Auswahl fähiger Dienstleister zu unternehmen, Schutzmaßnahmen vertraglich zu verlangen und Anbieter risikoorientiert zu bewerten. Die FTC schlug eine 3-jährige Verlängerung der Informationserhebungsgenehmigung der Regel vor, deren bestehende Laufzeit am 31. Dezember 2026 ausläuft. Im gesamten Vergleich ist die kommerzielle Frage, wie Kundendatenpflichten die Vertragsgestaltung, den Betriebsstandort und die laufende Arbeit zur Nachweisführung der Compliance beeinflussen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | Indien | Argentinien |
|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission | Information Commissioner | CERT-In für Cyberanweisungen | Agencia de Acceso a la Información Pública (AAIP) |
| Wesentliche Instrumente oder Anweisungen | FTC Safeguards Rule und vorgeschlagene Verlängerung der Erhebungsgenehmigung | UK-DSGVO-Auftragsverarbeiterverträge; vorgeschlagene Sicherheits-, Melde- und Registrierungspflichten für qualifizierende MSPs | CERT-In-Anweisungen; stufenweise Regeln zum Schutz digitaler personenbezogener Daten, 2025 | Rahmen für internationale Übermittlungen nach Gesetz 25.326 und Musterklauseln für Dienstleister |
| Kommerzielle Auswirkung | Schutzmaßnahmenverpflichtungen und risikobasierte Neubewertung für Anbieter, die betroffene Institute bedienen | Dokumentierte Verarbeitungsweisungen mit Ausnahme nach UK-Recht; vorgeschlagene Registrierung innerhalb von 3 Monaten nach Inkrafttreten | Bestimmte Vorfälle innerhalb von 6 Stunden nach Kenntnisnahme zu melden; IKT-Protokolle sicher für einen rollierenden Zeitraum von 180 Tagen in Indien aufzubewahren | Angemessenes Zielland, gesetzliche Ausnahme, ausdrückliche Einwilligung und vertragliche Übermittlungswege |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Vereinigten Staaten bieten einen praktikablen vertraglichen Weg für qualifizierte Anbieter, und die vorgeschlagene Verlängerung der Genehmigung unterstützt die Kontinuität bei der regelspezifischen Verwaltungsbelastung. Der Auftragsverarbeitervertragsrahmen des Vereinigten Königreichs bietet eine operative Grundlage, während vorgeschlagene Pflichten für qualifizierende mittlere und große MSPs nach der königlichen Zustimmung und dem Inkrafttreten der Sekundärgesetzgebung Sicherheits- und Meldearbeit hinzufügen würden. Indiens Reaktions- und lokale Protokollpflichten erhöhen den Lieferaufwand, während seine Benachrichtigung vom 13. November 2025 weitere Datenschutzregelgruppen nach einem Jahr und 18 Monaten vorsieht. Argentiniens Übermittlungsausnahmen und Musterklauseln unterstützen die Kontinuität bei der grenzüberschreitenden Vertragsgestaltung, während der Dialog der AAIP im Jahr 2025 darauf abzielte, ihren Gesetzentwurf von 2023 für die erneute Einreichung beim Kongress zu aktualisieren.
Wertschöpfungskettenstufen
Der Vergleich folgt den zugrunde liegenden Cloud-Ressourcen, der Serviceintegration und dem wiederkehrenden Betrieb und unterscheidet die auf jeder Stufe verfügbaren Anbietererlöse. AWS verwendet für die meisten Cloud-Services nutzungsbasierte Preisgestaltung, was unterhalb der verwalteten Betriebsschicht nutzungsabhängige Ressourcenkosten schafft. Am Lieferende wählte die Kommunikations- und Informationsbehörde der NATO im Juni 2025 ein Konsortium aus Proximus und Thales für einen vollständig verwalteten Kernnetzwerkservice unter einem Contractor-Owned-Contractor-Operated-Modell bis Ende 2029 aus. Diese Vereinbarung veranschaulicht, wie sich die Betriebsverantwortung von der Verwaltung von Technologie auf die Bereitstellung der Umgebung ausweiten kann, in der der Service läuft.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bereitstellung zugrunde liegender Cloud-Ressourcen | Cloud-Service-Anbieter wie AWS | Nutzungsgebühren für die meisten Cloud-Services | Variabler Ressourcenverbrauch erschwert die Kostenbasis des Betriebsservices | Verbrauchsüberwachung auf Service-Level mit Ressourcenzuweisung verbinden |
| Integration und Implementierung der Serviceumgebung | Unternehmensanwendungsintegratoren wie DXC Technology | Servicegebühren auf Zeit-und-Material-, Einheitspreis- oder Festpreisbasis | Der Integrationsaufwand kann die Annahmen übersteigen, die zur Abgrenzung eines Auftrags verwendet wurden | Implementierung stufenweise durchführen und Schnittstellen validieren, bevor umfassendere Verantwortung übernommen wird |
| Wiederkehrenden verwalteten Betrieb erbringen | Konsortiumsdienstleister wie Proximus und Thales | Erlöse aus verwalteten Betriebsserviceverträgen | Ein breites Servicebündel kann die Verantwortung zwischen beteiligten Lieferanten verschleiern | Betriebliche Eigentümerschaft und Eskalationspflichten im Konsortium zuweisen |
| Quelle: Mordor Intelligence | ||||
Die Wertschöpfung verlagert sich vom Verkauf von Ressourcenverbrauch über die Ausführung von Integrationsarbeit hin zur Aufrechterhaltung einer Betriebsverpflichtung. DXCs allgemeine Vertragsformen zeigen, warum Lieferanten den Umfang mit der Abrechnungsstruktur abstimmen müssen, da Serviceaufwand und einheitsbasierte Lieferung auf unterschiedlicher Basis erfasst werden. Für einen Anbieter, der nutzungspreisbasierte Cloud-Inputs mit einer festen Serviceverpflichtung kombiniert, bedeutet Resilienz auch den Schutz der Erlöse vor einem Verbrauch, der die vereinbarte Gebühr des Kunden übersteigt.
Wettbewerbslandschaft
Marktkonzentration
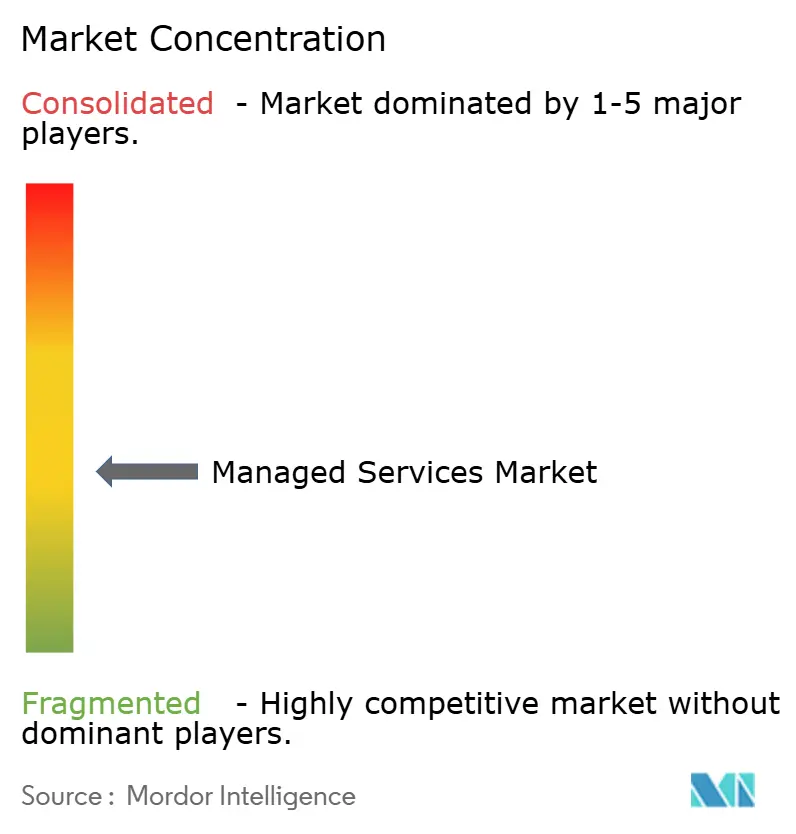
Fujitsu Ltd, Cisco Systems Inc., IBM Corporation, AT&T Inc. und Hewlett Packard Enterprise (HPE) sind bedeutende Teilnehmer in einem verteilten Feld, das IT-Services, Netzwerke und Infrastruktur umfasst. Die Ankündigung von Fujitsu und Super Micro Computer vom April 2025 sah verwaltete generative KI-Infrastrukturservices für Juli 2025 vor, einschließlich SupportDesk-Wartung und Betriebsunterstützung für Supermicro-Server. Im November 2025 kündigte Cisco Verwaltungs- und Lizenzierungsfunktionen für MSPs an, die Hybrid Mesh Firewall-Services einsetzen, während AT&T verwaltete Konnektivität und HPE Infrastruktur sowie Hybrid- und Multicloud-Services liefert. Diese Rollen schaffen für Käufer mehrere Einstiegspunkte in den Bereichen Server-Support, Sicherheits-Tooling, Konnektivität und Infrastrukturbetrieb. Am 1. Oktober 2026 verkaufte Calian Group Ltd. sein in Houston ansässiges US-amerikanisches kommerzielles IT-Geschäft an Trace3 und übertrug dabei Kundenbeziehungen sowie Fähigkeiten in den Bereichen Managed Services, Engineering und lokale Lieferung und lagerte Lieferressourcen außerhalb dieser großen Teilnehmer um.
Im März 2025 kündigte IBM Consulting eine Zusammenarbeit zur Unterstützung von Finastras Lending Cloud Service für Unternehmenskreditkunden in Nordamerika und Europa an. IBM übernahm Design und Implementierung und kündigte an, laufende Managed Services bereitzustellen, womit seine Betriebsservices in Finastras Softwareangebot eingebettet wurden. Im Mai 2026 kündigte IBM Consulting ein Managed-Service-Angebot für IBM Maximo auf Oracle Cloud Infrastructure an, im Rahmen dessen es sowohl die Anwendung als auch diese Infrastruktur verwalten kann. Zusammen zeigen diese Vereinbarungen, wie IBM Software-Bereitstellung mit dem anschließenden Betrieb verbinden kann, während das Maximo-Angebot die Verantwortung für die spezifizierte Cloud-Infrastruktur zum Serviceumfang hinzufügt.
Der Digital Operational Resilience Act (DORA) der EU, anwendbar ab dem 17. Januar 2025, gibt Lead Overseers Informationsanforderungs-, Untersuchungs- und Inspektionsbefugnisse gegenüber designierten kritischen IKT-Drittanbietern, die Finanzunternehmen bedienen. Bis Dezember 2025 hatten die Europäischen Aufsichtsbehörden IBM als kritischen IKT-Drittanbieter gemäß DORA designiert. Aufseher können IKT-Sicherheits-, Qualitätsprozess- und Servicebedingungsmaßnahmen empfehlen und Berichte über die Reaktionen der Anbieter anfordern. IBMs Designierung stellt die IKT-Services, die es Finanzunternehmen erbringt, unter die direkte Aufsicht der Europäischen Aufsichtsbehörden und macht operative Resilienz zu einem Teil seiner Positionierung im Finanzdienstleistungsbereich. Die Designierung macht IBMs Resilienzkontrollen sowohl zu einem Gegenstand der regulatorischen Inspektion als auch der Vertragsverhandlung für Käufer aus dem Finanzdienstleistungsbereich.
Führende Unternehmen im Managed Services Markt
-
Fujitsu Ltd
-
Cisco Systems Inc.
-
IBM Corporation
-
AT&T Inc.
-
Hewlett Packard Enterprise (HPE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed Services Markt Unternehmen in diesem Bericht
- IBM Corporation
- Cisco Systems Inc.
- Fujitsu Ltd
- AT&T Inc.
- Hewlett Packard Enterprise (HPE)
- Microsoft Corporation
- Verizon Communications Inc.
- Dell Technologies Inc.
- Nokia Corporation
- Deutsche Telekom AG (T-Systems)
- Rackspace Technology Inc.
- Tata Consultancy Services Ltd
- Wipro Ltd
- Accenture plc
- Capgemini SE
- HCL Technologies Ltd
- Cognizant Technology Solutions
- NTT DATA Group Corp.
- DXC Technology Co.
- Lumen Technologies Inc.
- Orange Business
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert Chancen im Bereich öffentlicher Anwendungsbetrieb, Anwendungssicherheit sowie optionaler Cloud- oder Arbeitsplatzerweiterung. Im Oktober 2026 gewann Atos einen 6-Jahres-Vertrag vom Metropolitan Police Service London für Service-Management, Anwendungsmanagement und Anwendungssicherheit mit einer möglichen 2-Jahres-Verlängerung. Der Käufer hat Optionen, verwaltete Cloud- und digitale Arbeitsplatzservices hinzuzufügen. Die kommerzielle Öffnung besteht darin, einen fortlaufenden Kernauftrag von zusätzlichem Umfang zu trennen, der zu eigenen Bedingungen bepreist und bewertet werden kann.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Verwalteter Anwendungsbetrieb | Anwendungsmanagement ist Teil eines verbindlichen öffentlichen Auftrags | Anwendungseigentümer im öffentlichen Sektor | Service-Management mit klaren Anwendungsbetriebsverantwortlichkeiten integrieren | Ausreichendes Anwendungswissen für eine zuverlässige Übernahme erwerben | Anwendungsmanagement-Anbieter wie Atos |
| Anwendungssicherheit innerhalb des verwalteten Betriebs | Sicherheit ist neben dem Anwendungsmanagement im vergebenen Kernumfang enthalten | Sicherheits- und Anwendungseigentümer im öffentlichen Sektor | Sicherheitsverantwortlichkeiten in das Anwendungsservicemodell einbetten | Schutz mit laufendem Anwendungsbetrieb koordinieren | Anbieter, die Anwendungsbetrieb und Sicherheit kombinieren |
| Modulare Cloud- und Arbeitsplatzerweiterung | Die vergebene Vereinbarung umfasst potenziellen zusätzlichen Serviceumfang | Käufer im öffentlichen Sektor, die eine umfassendere Managed-Service-Verantwortung in Betracht ziehen | Cloud- und Arbeitsplatzerweiterungen mit expliziten Liefergrenzen bepreisen | Anwendungsverantwortung über Infrastruktur- und Geräteteams hinweg aufrechterhalten | Anbieter, die für angrenzende Anwendungsservices beauftragt sind |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, einen zuverlässigen Anwendungsbetrieb zu etablieren, bevor der Käufer gebeten wird, die Servicegrenze zu erweitern. Die Cloud-Option kann die Verantwortung des beauftragten Anbieters für die Anwendungsleistung ausweiten, wenn der Käufer diesen Umfang wählt. Der Erweiterungswert entsteht, wenn der Käufer zusätzlichen Umfang wählt, sodass der Kernauftrag für sich allein eine tragfähige Wirtschaftlichkeit aufweisen muss.
Neueste Industrielle Entwicklungen in Managed Services Markt
- Okt. 2026: Atos gewann einen 6-Jahres-Vertrag vom Metropolitan Police Service London für Service-Management, Anwendungsmanagement und Anwendungssicherheit mit einer möglichen 2-Jahres-Verlängerung. Verwaltete Cloud- und digitale Arbeitsplatzservices sind optionale Ergänzungen.
- Okt. 2026: Trace3 schloss den Kauf der US-amerikanischen kommerziellen IT-Vermögenswerte der Calian Group Ltd. ab und ergänzte damit Expertise, Kundenbeziehungen sowie Fähigkeiten in den Bereichen Managed Services, Engineering und lokale Lieferung.
- Jul. 2026: Atrium Homes vergab am 1. Juli 2026 an Bridgeall einen End-to-End-Managed-IT-Services-Vertrag, einschließlich der Migration verbleibender On-Premises-Services zu Microsoft 365, Azure und SaaS.
Managed Services Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Managed Services Markt misst die jährlichen Ausgaben für die laufende Verwaltung ausgelagerter Informationstechnologiefunktionen durch Dritte für Organisationen weltweit. Er umfasst die vertraglich vereinbarte Leistungserbringung über On-Premise- und Cloud-Bereitstellungen hinweg, wobei der Wert nach Servicetyp, Unternehmensgröße, Endnutzer-Branche und Geografie klassifiziert wird.
Ausschlüsse aus dem Geltungsbereich: Einmalige Beratungsprojekte, reiner Hardware-Wiederverkauf und nicht verwalteter Cloud-Verbrauch, der nicht an einen Managed-Services-Vertrag gebunden ist, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellung
- On-Premises
- Cloud
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Servicetyp
- Verwaltetes Rechenzentrum
- Verwaltete Sicherheit
- Verwaltete Kommunikation
- Verwaltetes Netzwerk
- Verwaltete Infrastruktur
- Verwaltete Mobilität
- Sonstige
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- Energie und Versorgungsunternehmen
- Medien und Unterhaltung
- Sonstige (Bildung, Non-Profit)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie Flexeras State of the Cloud-Ergebnisse 2026 für hybride Bereitstellung und Cloud-Governance, die Fakten und Zahlen 2025 der Internationalen Fernmeldeunion für globale und regionale Konnektivität, Verizons 2026 Data Breach Investigations Report für Cyberexposition durch Dritte sowie den OECD Digital Economy Outlook 2024 für IKT-Sektor- und Technologietrends. Diese Quellen helfen dabei, Adoptions- und Risikoindikatoren neben öffentlichem Regulierungsmaterial und Marktoffenlegungen zu rahmen, während Anbietereinreichungen und Investorenmaterialien wiederkehrende Serviceumsätze und Betriebsumfang informieren.
Jährliche Unternehmensberichte, 10-K-Einreichungen, Investorenpräsentationen, Vertragsbekanntmachungen und seriöse Presseberichterstattung ergänzen diese Quellen, indem sie Servicedefinitionen, Kundenmix, Akquisitionen, Vertragsbedingungen und geografische Aktivitäten klären. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragefragen würden Managed-Service-Anbieter, Unternehmenstechnologiekäufer und Service-Channel-Teilnehmer abdecken, einschließlich Führungskräfte, funktionale Serviceleiter und für Lieferung oder Beschaffung verantwortliche Manager. Ihre Beiträge würden sekundäre Interpretationen des vertraglich vereinbarten Serviceumfangs, des Kunden- und Servicemix, der Preisgestaltung und der Nachfrage testen, während ungelöste Differenzen vor einer Schätzungsabstimmung gegen Einreichungen, veröffentlichte Vertragsnachweise und unabhängige Marktindikatoren geprüft würden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Messung der jährlichen Kundenausgaben für die vertraglich vereinbarte, laufende Verwaltung von IT-Funktionen durch Dritte und verwendet dann selektive Bottom-up-Prüfungen wie Umsatzzusammenführungen von Anbieterservices und Stichproben von Vertragswerten nach Kunden- oder Servicevolumen. Zu den Kernindikatoren gehören die Adoption von hybridem und Cloud-Betrieb, IT-Ausgaben von Unternehmen, Cybersicherheits- und Compliance-Anforderungen, regionale Konnektivität und Technologieakzeptanz sowie offengelegte Managed-Service-Umsätze. Diese helfen dabei, die Gesamtnachfrage zu erklären und Service-, Bereitstellungs-, Kundengrößen-, Branchen- und geografische Anteile aus dem gemeldeten Umsatzmix, dem Vertragsumfang und den Käufernachweisen aufzubauen. Eine multivariate Regression kann historische Ausgaben mit diesen Indikatoren in Beziehung setzen, wo Beobachtungen vergleichbar sind, wobei Szenarioanalysen verwendet werden, wenn die Beziehungen oder Vorlaufindikatoren weniger stabil sind. Kundenausgaben werden in aktuellen Wertbegriffen prognostiziert, und Preis- oder Servicemixänderungen werden getrennt, wo Nachweise dies erlauben. Selektive Bottom-up-Prüfungen werden mit dem Top-down-Gesamtwert abgestimmt, wobei fehlende Vertrags- oder Anbieterdetails mithilfe vergleichbarer öffentlicher Offenlegungen und Interviewnachweise begrenzt werden, während erfahrene Marktteilnehmer testen können, ob Prognosen auf Variablenebene die Betriebs- und Kaufbedingungen widerspiegeln, bevor die endgültige Abstimmung erfolgt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, Vertragsnachweise, regulatorische und technologische Indikatoren sowie Käufer- oder Anbieterbeiträge, vergleichen dann unabhängige Signale und untersuchen ungewöhnliches Wachstum, Anteilsverschiebungen oder Diskrepanzen zwischen Umsatz und Serviceaktivität. Ein zweiter Analyst überprüft Quellennachverfolgbarkeit, Berechnungen, Umfangskonsistenz und Anomalieerklärungen, und der leitende Analyst löst Differenzen vor der Freigabe. Nachfolgefragen oder erneute Kontaktaufnahme werden ausgelöst, wenn wesentliche Quellenkonflikte, geänderte Vertragsbedingungen oder unerklärte Ausreißer bestehen bleiben. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis die Anbieterabdeckung oder Nachfrage verändert, und in einer neuen Vorablieferungsprüfung überprüft.
Vergleich der globalen Managed Services Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Managed Services Markt misst die jährlichen Ausgaben für die laufende Verwaltung ausgelagerter Informationstechnologiefunktionen durch Dritte für Organisationen weltweit.
Wesentliche Treiber von Abweichungen umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören die Adoption von hybridem und Cloud-Betrieb, IT-Ausgaben von Unternehmen, Cybersicherheits- und Compliance-Anforderungen, regionale Konnektivität und Technologieakzeptanz sowie offengelegte Managed-Service-Umsätze.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 475,1 Mrd. USD (2027) | |
| Globale Unternehmensberatung A | 270,2 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 43,1 % unter dem Wert dieses Berichts für 2027 von 475,1 Mrd. USD, 2 Jahre später. Seine Basis von 2025 liegt vor dem Vergleichsjahr, mit Wachstumsprognosen bis 2032. |
| Globale Unternehmensberatung B | 270 Mrd. USD (2023) | Bei seiner Basis von 2023 liegt diese Schätzung 43,2 % unter dem Wert dieses Berichts für 2027 von 475,1 Mrd. USD, 4 Jahre später. Seine Basis von 2023 liegt vor dem Vergleichsjahr, und seine veröffentlichte Prognose projiziert Wachstum bis 2030. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, Vertragsnachweise, regulatorische und technologische Indikatoren sowie Käufer- oder Anbieterbeiträge, vergleichen dann unabhängige Signale und untersuchen ungewöhnliches Wachstum, Anteilsverschiebungen oder Diskrepanzen zwischen Umsatz und Serviceaktivität.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed Services Markt und wie sind die Wachstumsaussichten?
Der Markt soll 2027 einen Wert von 475,1 Milliarden USD und bis 2032 einen Wert von 758,9 Milliarden USD erreichen, mit einem CAGR von 9,82 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach verwalteten IT-Services an?
Hybrid-Cloud-Betrieb und Cybersicherheitsverpflichtungen unterstützen wiederkehrende Services. Flexeras Umfrage vom Winter 2025, veröffentlicht in seinem Bericht 2026, ergab Hybrid-Cloud-Nutzung bei 73 % der Befragten.
Welche Servicekategorie führt bei den verwalteten IT-Ausgaben?
Verwaltete Infrastruktur führte 2026 mit 38,42 % des Umsatzes, während verwaltete Sicherheit mit einem CAGR von 11,85 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Welche Unternehmen konkurrieren im Bereich verwalteter IT-Services?
Zu den bedeutenden Teilnehmern zählen Fujitsu Ltd, Cisco Systems Inc., IBM Corporation, AT&T Inc. und Hewlett Packard Enterprise (HPE).
Was begrenzt die Ausweitung von verwalteten IT-Verträgen?
Datenverwaltungspflichten und Legacy-Übergaberisiken erschweren die Leistungserbringung. Die Ausschreibung von Ordnance Survey vom September 2025 identifizierte das Risiko, dass eine verspätete Dokumentation des bisherigen Anbieters die Service-Mobilisierung behindern könnte.
Welche Regionen führen bei der Nachfrage und dem Wachstum verwalteter IT-Services?
Nordamerika führte 2026 mit 32,17 % des Umsatzes, während Asien-Pazifik mit einem CAGR von 10,75 % zwischen 2027 und 2032 am schnellsten wachsen soll.