
Reifenmaterialmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
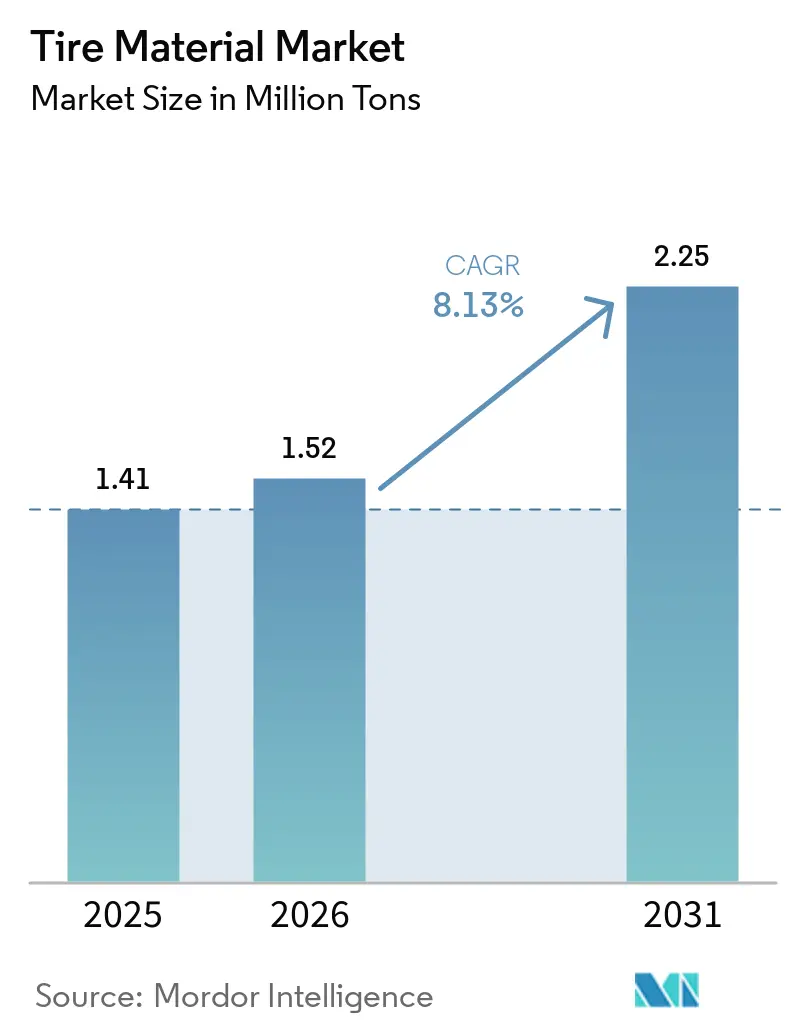
| Marktvolumen (2026) | 1.52 Millionen Tonnen |
| Marktvolumen (2031) | 2.25 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reifenmaterialmarkt Analyse von Mordor Intelligence
Die Größe des Reifenmaterialmarkts wird voraussichtlich von 1,41 Millionen Tonnen im Jahr 2025 auf 1,52 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 8,13 % über den Zeitraum 2026–2031 voraussichtlich 2,25 Millionen Tonnen erreichen. Die Nachfrage steigt, da Automobilhersteller Laufflächenformulierungen mit niedrigem Rollwiderstand für die Einhaltung von Kraftstoffverbrauchsvorschriften festlegen, E-Commerce-Flotten die Ersatzzyklen verkürzen und südostasiatische Regierungen ausländische Direktinvestitionen anwerben, die die Compoundierung lokalisieren. Nicht das bloße Tonnagevolumen, sondern Verschiebungen im Produktmix prägen nun die Rentabilität: Siliciumdioxid-reiche Verbindungen erzielen Aufschläge für Reichweitengewinne bei Elektrofahrzeugen, während biobasierte Weichmacher ein nachhaltiges Upselling für Flottenkäufer ermöglichen. Wettbewerbsstrategien konzentrieren sich auf regionale Kapazitätserweiterungen in der Nähe von Reifenwerken, patentierte Silanisierungsmittel, die die Kundenbindung festigen, sowie digitale Modelle, die die Formulierungszeit verkürzen. Die Regulierung ist der unberechenbare Faktor: Das bevorstehende europäische PFAS-Verbot und strengere PAK-Grenzwerte treiben die Reformulierungsbudgets in die Höhe, eröffnen jedoch gleichzeitig Nischen für alternative Chemikalien.
Wichtigste Erkenntnisse des Berichts
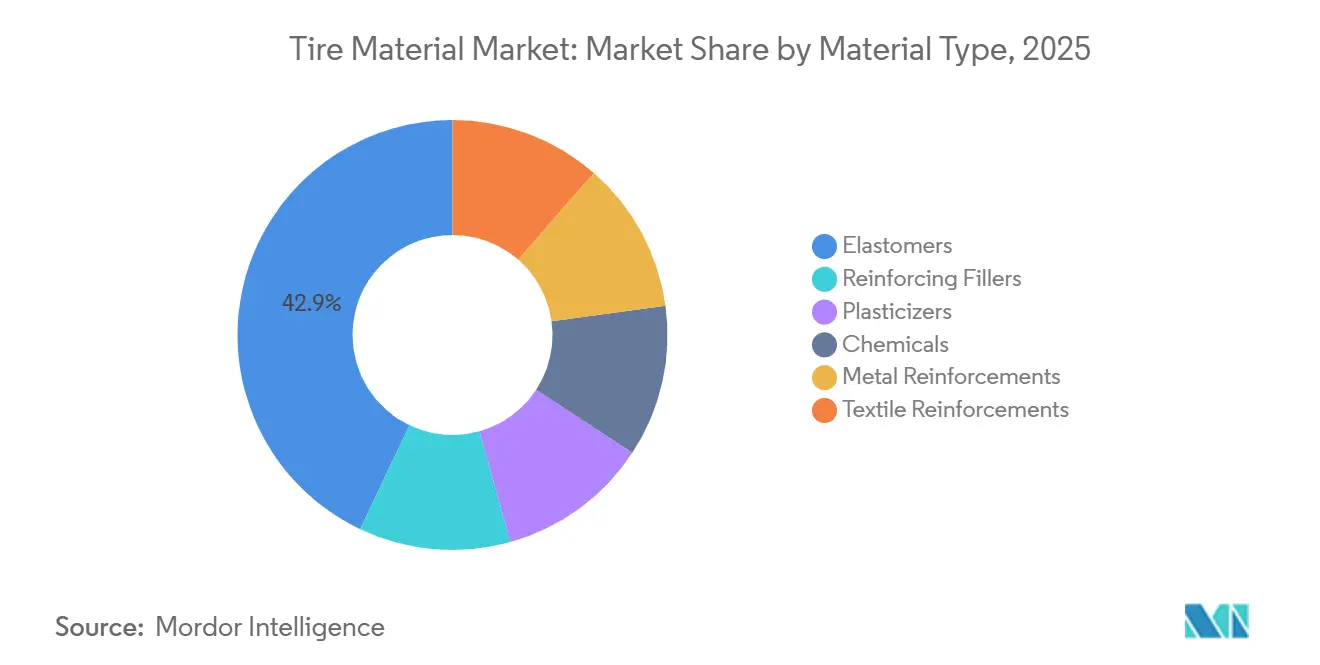
- Nach Materialtyp führten Elastomere mit einem Anteil von 42,94 % am Reifenmaterialmarkt im Jahr 2025 und werden voraussichtlich bis 2031 mit dem schnellsten CAGR von 9,4 % wachsen.
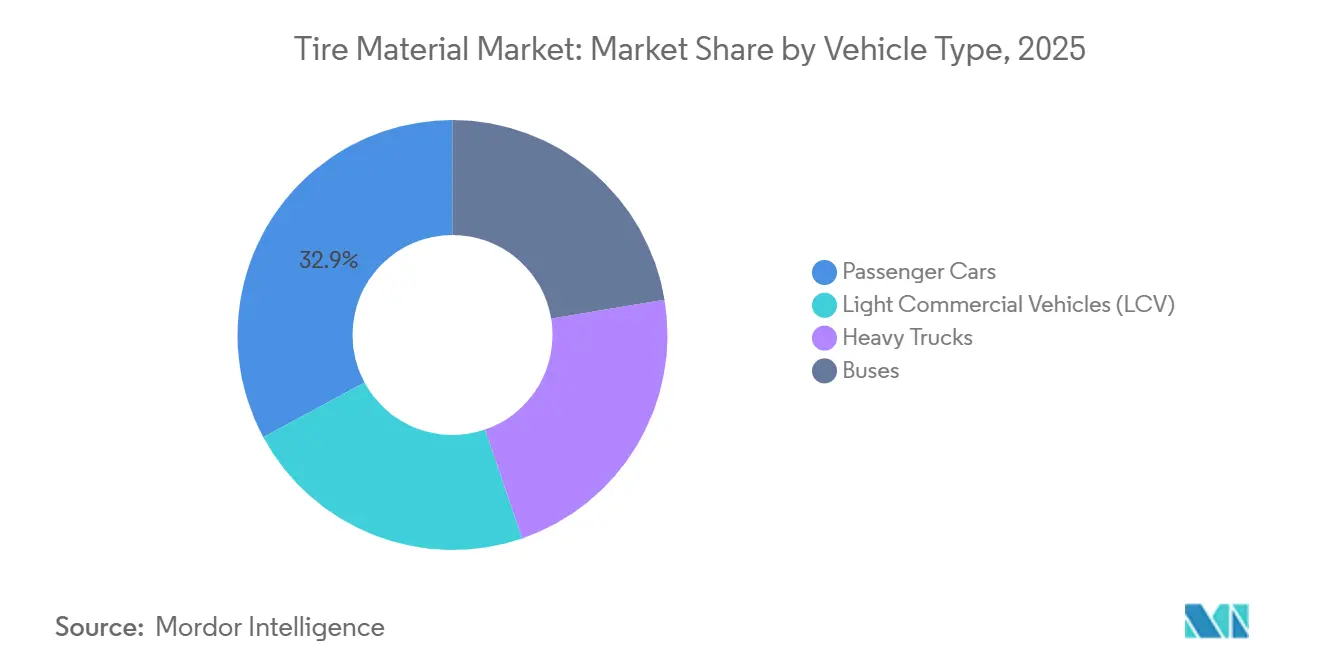
- Nach Fahrzeugtyp hielten Personenkraftwagen 32,88 % des Volumens im Jahr 2025, und schwere Lastkraftwagen werden voraussichtlich den steilsten Anstieg mit einem CAGR von 5,98 % bis 2031 verzeichnen, gestützt durch die Elektrifizierung im Fernverkehr.
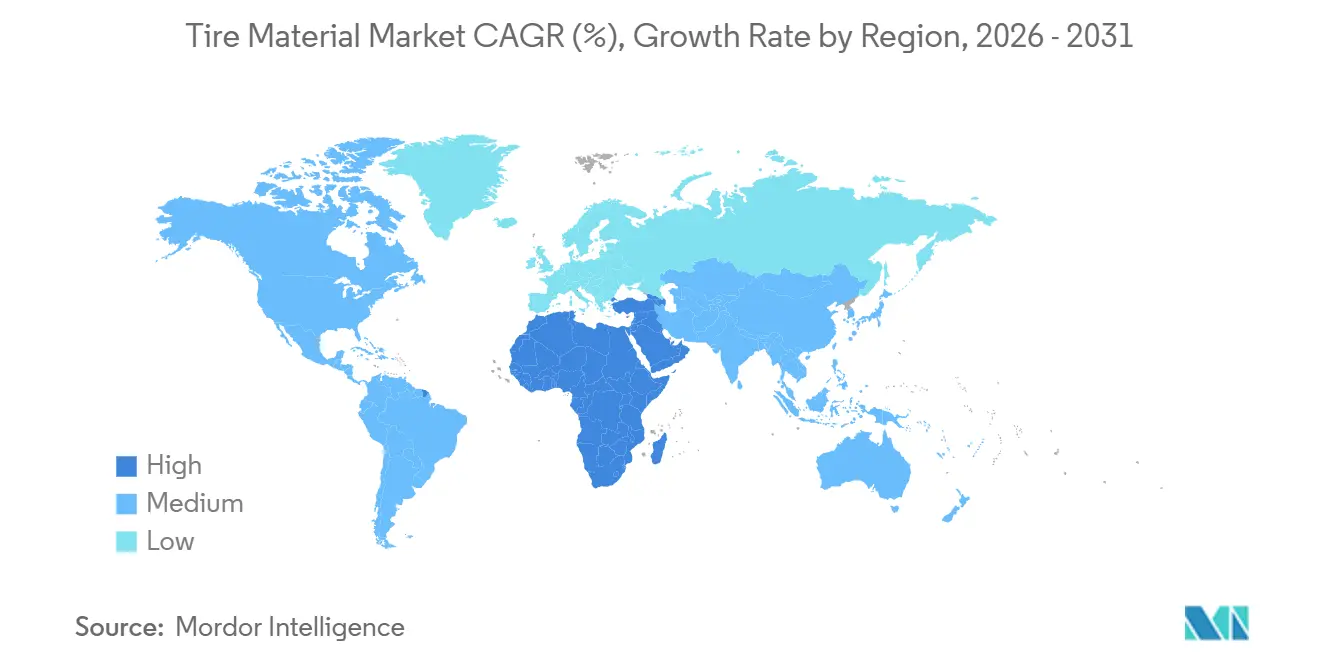
- Nach Geografie erfasste Asien-Pazifik 52,34 % der Nachfrage im Jahr 2025; der Nahe Osten und Afrika verzeichnen das schnellste Wachstum mit einem CAGR von 5,88 % bis 2031, da saudi-arabische und emiratische Infrastrukturprogramme die Nutzfahrzeugflotten vergrößern.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Umstieg der Erstausrüster auf Verbindungen mit niedrigem Rollwiderstand | +2.1% | Global, angeführt von der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg des E-Commerce, der die Laufleistung von Ersatzreifen erhöht | +1.8% | Nordamerika, Europa, städtische Korridore im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Reindustrialisierung Südostasiens schafft neue lokale Reifenwerke | +1.5% | ASEAN-Kernländer (Thailand, Vietnam, Indonesien) | Langfristig (≥ 4 Jahre) |
| Biobasierte Weichmacher zur Einhaltung von VOC-Grenzwerten eingeführt | +1.3% | EU, Ausstrahlungseffekte auf Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Nachfrage nach intelligenten Reifen treibt Innovation bei leitfähigen Gummiverbindungen voran | +0.9% | Global, frühe Gewinne in Premium-Personenkraftwagensegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg der Erstausrüster auf Verbindungen mit niedrigem Rollwiderstand
Siliciumdioxid-reiche Laufflächen sind nun in Basisspezifikationen enthalten, da die Europäische Union Rollwiderstände über 6,5 kg/t bestraft und die US-amerikanischen CAFE-Vorschriften einen vergleichbaren Schwellenwert verfolgen[1]Evonik Industries, "Siliciumdioxid ermöglicht niedrigen Rollwiderstand," corporate.evonik.com. Continentals EcoContact 7 verwendet 18–22 % gefälltes Siliciumdioxid und Lösungs-SBR, wodurch der Rollwiderstand um 15 % gesenkt und die Reichweite von Elektrofahrzeugen um 3–4 % erhöht wird. Der Kompromiss umfasst längere Vulkanisationszyklen und einen Aufschlag von 1,50–2,00 USD pro Reifen, den die Erstausrüster zur Wahrung ihrer Garantiekennzahlen absorbieren müssen. Die Einhaltung von ISO 28580 stellt sicher, dass die behaupteten Gewinne einer Laborprüfung standhalten. Infolgedessen folgt die Siliciumdioxid-Nachfrage den Adoptionskurven für Elektrofahrzeuge und sichert ein zweistelliges Volumenwachstum, selbst wenn die Rußvolumina stagnieren.
Anstieg des E-Commerce, der die Laufleistung von Ersatzreifen erhöht
Die Zustellung auf der letzten Meile hat die Laufleistung leichter Nutzfahrzeuge seit 2024 um 18–25 % erhöht und die Ersatzintervalle auf unter 32.000 km gesenkt. Allein Amazons globale Lieferwagenflotte wechselt Reifen alle 10–12 Monate – ein Rhythmus, der hochbeständige, rußreiche Verbindungen begünstigt, die mit Naturkautschuk für Reißfestigkeit gemischt werden. Bridgestone bündelt Versorgung, eingebettete Sensoren und Analysen und senkt die Reifenkosten der Flotte um 8–12 %. Da Ersatzreifen weniger strengen Kennzeichnungsvorschriften unterliegen, priorisieren Compoundeure die Verschleißlebensdauer gegenüber der Effizienz ohne regulatorische Reibung. Mit der Reifung der städtischen Logistik stabilisiert dieser Treiber das kurzfristige Tonnagevolumen, insbesondere in Nordamerika und Europa.
Reindustrialisierung Südostasiens schafft neue lokale Reifenwerke
Thailand, Vietnam und Indonesien zogen während 2024–2025 durch Steuerbefreiungen und die Nähe zu Plantagen 2,8 Milliarden USD an Reifen-Auslandsdirektinvestitionen an. Bridgestones Werk in Rayong mit einer Kapazität von 450.000 Tonnen pro Jahr bezieht 65 % seines Naturkautschuks innerhalb von 300 km, senkt die Frachtkosten um 0,10 USD/kg und verkürzt die Vorlaufzeit auf 72 Stunden. Cabot und Birla folgen mit lokalen Rußerweiterungen, während Spezialchemikalien weiterhin unter Patentschutz aus westlichen Zentren geliefert werden. Die schwächere Durchsetzung REACH-ähnlicher Vorschriften ermöglicht es regionalen Werken, experimentelle Qualitäten schneller zu erproben und Produktzyklen zu beschleunigen. Das Ergebnis ist eine zweigeteilte Lieferkette aus lokalen Rohstoffkomponenten und importierten hochwertigen Additiven.
Biobasierte Weichmacher zur Einhaltung von VOC-Grenzwerten eingeführt
Anhang XVII der REACH-Verordnung begrenzt den PAK-Gehalt auf unter 3 ppm und verbietet damit effektiv traditionelle Aromaten. Epoxidiertes Sojaöl führt nun die Ersatzliste an und senkt die VOC-Emissionen beim Mischen um 60–75 %, während es die Verbindungskosten um 0,50 USD pro Reifen erhöht. Goodyear hat Sojaöl-Weichmacher 2025 in 30 % der nordamerikanischen Lagerhaltungseinheiten eingeführt und strebt bis 2027 einen Anteil von 50 % an. Nachhaltigkeitsscorecards der Erstausrüster und ISO-14001-Vorgaben fördern die Einführung auch außerhalb der EU. Die Versorgungssicherheit hängt davon ab, dass die Ölsaatenverarbeitungskapazität mit der Nachfrage Schritt hält, was Rohstoffe aus dem Mittleren Westen der USA zu einem aufkommenden strategischen Gut macht.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bevorstehendes EU-PFAS-Verbot schränkt fluorierte Additive ein | -1.2% | EU, potenzielle Ausstrahlungseffekte auf das Vereinigte Königreich und Kalifornien | Mittelfristig (2–4 Jahre) |
| Klimabedingte Blattfallkrankheit schränkt das Naturkautschukangebot ein | -0.9% | Südostasien (Thailand, Indonesien, Malaysia) | Kurzfristig (≤ 2 Jahre) |
| Luftlose Reifenarchitekturen reduzieren das Materialvolumen pro Rad | -0.6% | Nordamerika und EU-Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevorstehendes EU-PFAS-Verbot schränkt fluorierte Additive ein
Der Vorschlag der Europäischen Chemikalienagentur vom Januar 2025 würde Fluorpolymer-Verarbeitungshilfsmittel innerhalb von fünf Jahren auslaufen lassen, doch Reifencompoundeure sind auf Beladungen von 0,1–0,3 % angewiesen, um die Formtrennkraft um bis zu 40 % zu reduzieren[2]Europäische Chemikalienagentur, "PFAS-Beschränkungsvorschlag," echa.europa.eu. Bridgestone warnt, dass die Entfernung der Hilfsmittel die Verbundviskosität um 15–20 MU erhöht und die Haltbarkeit von Grünreifen halbiert, was den Betriebskapitalbedarf in der Region um 50–80 Millionen EUR erhöht. Silikon-basierte Ersatzstoffe kosten zwei- bis dreimal mehr und erfordern vollständige Neugestaltungen des Vulkanisationssystems. Die EU-Chemikalienstrategie für Nachhaltigkeit deutet darauf hin, dass selbst Ausnahmen für wesentliche Verwendungszwecke auslaufen könnten, was Reifenhersteller unter Druck setzt, die Forschung und Entwicklung jetzt zu beschleunigen.
Klimabedingte Blattfallkrankheit schränkt das Naturkautschukangebot ein
Pilzausbrüche senkten die Latexerträge auf 18–22 % der thailändischen und sumatranischen Plantagen um 30–50 % und trieben die RSS-3-Spotpreise Ende 2025 auf 2,35 USD/kg. Michelin erhöhte den Synthesekautschukanteil in Personenkraftwagen-Laufflächen auf 62 %, um das Versorgungsrisiko abzupuffern, absorbierte jedoch höhere Rohstoffkosten. Staatliche Fungizidprogramme benötigen 5–7 Jahre, um die Erträge zu beeinflussen, sodass die Substitutionsdynamik bis in die mittlere Frist anhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Elastomere dominieren, Spezialprodukte gewinnen an TempoElastomere hielten 2025 einen Volumenanteil von 42,94 % und sollen bis 2031 mit 5,51 % wachsen. Das Füllstoffsegment folgt, wobei Ruß weiterhin 60 % des Füllstofftonnageanteils hält, während gefällte Kieselsäure ein zweistelliges Wachstum erzielt, da OEMs Effizienzanforderungen verfolgen. Weichmacher, Chemikalien und Reifenverstärkungsmaterialien füllen den Rest, angetrieben durch REACH-konforme paraffinische Öle und den stetigen Bedarf an Stahlcord in Radiallagen. den Rest, angetrieben durch REACH-konforme paraffinische Öle und den stetigen Bedarf an Stahlcord in Radiallagen.
Mittelfristig erfreuen sich biobasierte Weichmacher einer nischenhaften, aber lukrativen Nachfrage, während leitfähige Kohlenstoffnanomaterialien einen neuen Umsatzstrom für Lieferanten mit Dispersionskompetenz eröffnen. Luftlose Designs dämpfen das langfristige Wachstum der Elastomertonnage, steigern jedoch die Nachfrage nach technischen Thermoplasten und ermüdungsbeständigen Fasern – was belegt, dass die Gesamtnachfrage im Reifenmaterialmarkt steigen kann, selbst wenn die Materialintensität pro Reifen leicht sinkt.


Nach Fahrzeugtyp:
Schwere Lastkraftwagen beschleunigen durch ElektrifizierungPersonenkraftwagen trugen 32,88 % des Tonnagevolumens im Jahr 2025 bei, gestützt durch schwerere Elektrofahrzeugplattformen, die mehr Kautschuk pro Einheit verwenden. Schwere Lastkraftwagen verzeichnen jedoch die Schlagzahl und expandieren bis 2031 mit einem CAGR von 5,98 %. Jeder elektrische Klasse-8-Lastkraftwagen benötigt Reifen mit höheren Tragfähigkeitsindizes, dickeren Wulstkernbündeln und verstärkten Stahlgürteln, was das Material pro Reifen um etwa 8 kg erhöht. Leichte Nutzfahrzeuge halten einen stabilen Anteil von 22 %, ihr Volumen gestützt durch die Routendichte des E-Commerce. Busse bleiben eine Nische, profitieren jedoch von staatlichen Nahverkehrsinvestitionen in Süd- und Südostasien. Der Marktanteil schwerer Lastkraftwagen im Reifenmaterialmarkt übertrifft Busse und leichte Nutzfahrzeuge in Bezug auf inkrementelles Wachstum und verändert die Lieferantenprioritäten hin zu hochfesten Cords und wärmebeständigen Verbindungen.
Geografische Analyse
APAC-Reifenmaterial-Markt
Asien-Pazifik behält mit 52,34 % des Verbrauchs im Jahr 2025 die Führungsposition. Chinas vertikal integriertes Ökosystem – von den Plantagen auf Hainan bis zu den Rußwerken in Shandong – hält die durchschnittlichen Vorlaufzeiten unter 48 Stunden. Indiens PLI-Programm leitet 1,2 Milliarden USD in die inländische Compoundierung und erschließt Zollrückerstattungen auf Exportmengen. Japan und Südkorea erzielen trotz geringerer Tonnage Premiumpreise durch Solution-SBR und Flüssiggummi-Spezialitäten. ASEAN-Standorte wachsen dank zollfreiem Rohkautschuk und siebenjährigen Steuerbefreiungen, obwohl Logistikengpässe die Margen schmälern.
Nordamerika-Reifenmaterial-Markt
Die Nachfrage in Nordamerika wird durch hohe jährliche Fahrleistungen und einen hohen Anteil an leichten Nutzfahrzeugen angetrieben. Mexikanische Werke nutzen zollfreie USMCA-Korridore und Lohnkostenvorteile von 40–50 %, um die Reifenproduktion in Mexiko sowohl für den US-amerikanischen als auch für den südamerikanischen Markt zu unterstützen. Kanadas Forschung und Entwicklung im Bereich Winterreifen fließt weltweit in Ganzjahreslinien mit hohem Silicaanteil ein.
EMEA- und Südamerika-Reifenmaterial-Markt
Europa verankert die Premium- und Ultra-High-Performance-Segmente, in denen die Compoundkosten gegenüber den Fahrdynamikgewinnen zweitrangig sind. Der Nahe Osten und Afrika, ausgehend von einer kleinen Basis, wird voraussichtlich mit der höchsten CAGR von 5,88 % im Zeitraum 2026–2031 wachsen, da der saudische Straßenbau und die UAE-Logistik die Lkw-Flotten ausbauen. Südamerika bleibt importgeschützt, aber währungsvolatil, was die Einführung hochwertiger Materialien trotz Brasiliens Vorschriften zum lokalen Wertschöpfungsanteil einschränkt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Reifenmaterialien beginnt mit vorgelagerten Rohstoffen, darunter Naturkautschuk aus südostasiatischen Plantagen, petrochemisch gewonnene Monomere für synthetische Kautschuke sowie energieintensive Vorprodukte für Ruß, Silica und Vulkanisationssysteme wie unlöslichen Schwefel. Diese Materialien gelangen zu Mischbetrieben und Materialformulierern, die Elastomere mit verstärkenden Füllstoffen, Weichmachern und Chemikalien mischen und anschließend Reifenhersteller für Mischung, Kalandrierung/Extrusion, Aufbau und Vulkanisation beliefern. Nach der Reifenproduktion bestimmen OEM-Erstausstattung und der Ersatzmarkt die Nachfrage im Endmarkt. Die Validierungshürden sind hoch, da Reifenhersteller Materialien in der Regel über Plattform-Qualifizierungsprogramme (häufig nach PPAP-ähnlichen Freigabeverfahren) festlegen, was etablierte Lieferanten mit nachgewiesener Konsistenz, technischem Service und regionaler Logistikfähigkeit begünstigt.
Die Widerstandsfähigkeit der Midstream-Versorgung hat sich zu einem Differenzierungsmerkmal entwickelt, da Einzelpunktausfälle und Transportrisiken sich schnell über globale Reifenwerke ausbreiten. Im Juni 2026 verdeutlichte ein Vorfall in einer Anlage für unlöslichen Schwefel mit einer Kapazität von 70.000 Tonnen in Shandong, wie konzentrierte Spezialvorprodukte das Angebot verknappen und die Reformulierung sowie Beschaffung für Mischbetriebe komplexer machen können. Logistikstörungen bei Kautschuklieferungen durch das Rote Meer und den Golf sorgten 2026 für eine mehrtägige Variabilität der Lieferzeiten, was die Verlagerung hin zu lokalisierter Beschaffung in der Nähe von Reifenwerken verstärkte, einschließlich ASEAN-Lokalisierungsschritten, die lokale Rohstoffe (Naturkautschuk, Ruß) mit importierten hochwertigen, patentgeschützten Additiven kombinieren.
Wettbewerbslandschaft
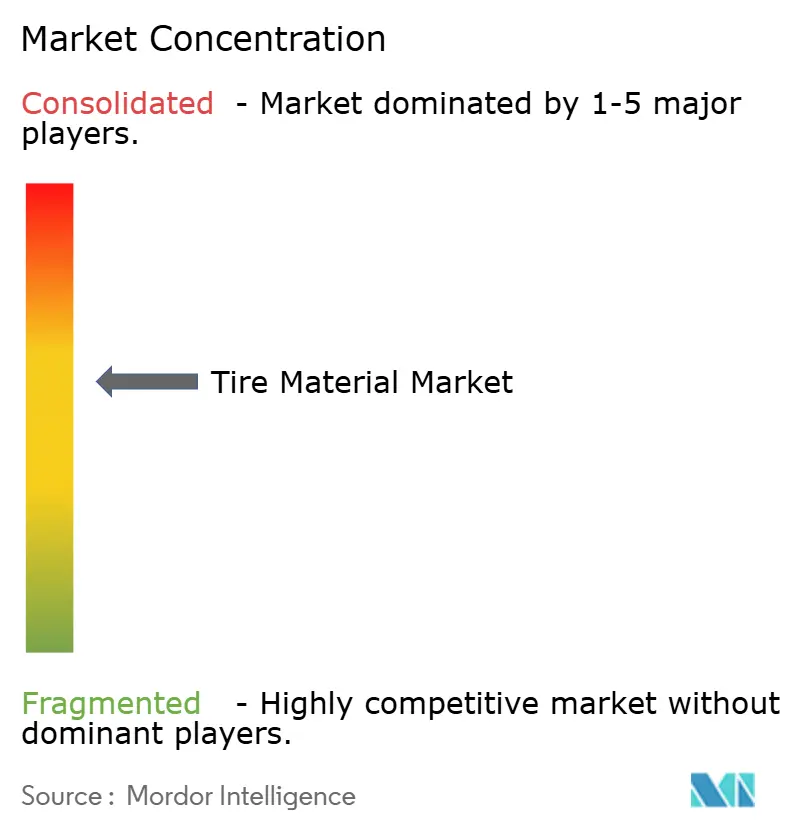
Der Reifenmaterialmarkt ist mäßig konsolidiert. Birla Carbons indonesisches Greenfield-Werk verfolgt die ASEAN-Nachfrage und nutzt Frachtarbitrage. Vertikale Integration ist selten; weniger als 15 % der Reifenhersteller betreiben eigene Füllstofflinien und bevorzugen stattdessen die Flexibilität des Handels. Spezialitätsnischen sehen CNT-Hersteller wie Arkema und Nanocyl, die leitfähige Füllstoffe anbieten, die herkömmlicher Ruß in Bezug auf den spezifischen Widerstand nicht erreichen kann. Biobasierte Weichmacher-Neueinsteiger Cargill und Elevance erzielen grüne Aufschläge, müssen jedoch die Glaubwürdigkeit ihrer Lieferkette ausbauen. LANXESS gewinnt Marktanteile durch maschinenlerngesteuertes Verbundmodellieren, das Formulierungszyklen auf 90 Tage verkürzt und Erstausrüstern einen schnelleren Weg zur Markteinführung für kundenspezifische Reifen bietet.
Marktführer der Reifenmaterialbranche
Cabot Corporation
Birla Carbon
Bridgestone Corporation
Evonik
Orion
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reifenmaterialmarkt
- Bekaert
- Birla Carbon
- Bridgestone Corporation
- Cabot Corporation
- Continental AG
- Evonik
- Exxon Mobil Corporation
- JSR Corporation
- Kuraray Co., Ltd.
- LANXESS
- Linglong Tire
- Michelin
- Orion
- Sailun Group Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Umicore
- Zhongce Rubber Group Co., Ltd.

Marktchancen und Zukunftsaussichten
Zirkuläre Verstärkungsfüllstoffe und geschlossene Materialkreisläufe stellen ein erkennbares Whitespace-Segment dar, da Reifenhersteller bestrebt sind, qualifizierte Ströme von rückgewonnenem Ruß (rCB), pyrolysebasierten Zwischenprodukten und rückverfolgbarem Recyclinganteil zu sichern, die die Leistungsvalidierung erfüllen. Pirelli North America startete im Mai 2026 in Rome, Georgia, eine Initiative zum geschlossenen Recyclingkreislauf, bei der die Pyrolysetechnologie von Bolder Industries genutzt wird, um ISCC PLUS-zertifiziertes rCB in die Neureifenherstellung zu integrieren. Dies unterstützt einen klareren Weg für Materiallieferanten, die konsistente rCB-Qualitäten, Zertifizierung und technischen Support im großen Maßstab liefern können. Bei Stahlverstärkungen entwickelt sich die zirkuläre Beschaffung vom Konzept zur strukturierten Zusammenarbeit: Bekaert und CITIC Special Steel gaben im Juli 2026 eine strategische Vereinbarung zur Entwicklung zirkulärer Verstärkungsmaterialien aus recyceltem Stahl von Altreifen bekannt. Für Lieferanten von Wulstdraht und Cord liegt die Chance in der Dokumentation von Recyclingmaterialien, ohne Zug- und Ermüdungsleistung zu beeinträchtigen.
Standardisierte, vergleichbare Nachhaltigkeitsberichterstattung schafft zudem einen ungedeckten Bedarf an verifizierten Lebenszyklusdaten auf Materialebene und nicht nur auf Ebene des fertigen Reifens. Das Tire Industry Project aktualisierte im März 2026 die Product Category Rules, um die Konsistenz bei LCA-Berechnungen zu verbessern, einschließlich der Erfassung von Treibhausgasen und der Behandlung von biogenem Kohlenstoff, was den Wert von Lieferanten erhöht, die prüfbare Produkt-CO2-Fußabdrücke und Chain-of-Custody-Dokumentation neben herkömmlichen technischen Datenblättern bereitstellen können. Auf der Formulierungsseite erhalten Drop-in-Nachhaltigkeitsrohstoffe, die den Umrüstbedarf in den Werken reduzieren, mehr Aufmerksamkeit, unterstützt durch Fortschrittsberichte von Michelin, IFPEN und Axens im Dezember 2025 zur BioButterfly-Arbeit im Zusammenhang mit biobasiertem Butadien aus Bioethanol. Auch das Interesse an Premix-Konzepten, einschließlich Premixen auf Basis mikrofibrillierter Zellulose, wächst, die Rohstoffe ersetzen sollen, während sie auf vorhandene Kernmischanlagen setzen.
Recent Industry Developments in Reifenmaterialmarkt
- Februar 2026: Birla Carbon nahm in seinem Werk in Trecate, Italien, eine neue Produktionslinie in Betrieb, die der Finishing- und Verpackungsverarbeitung von Continua Sustainable Carbonaceous Material (SCM) gewidmet ist. Dies erweitert die Verfügbarkeit eines markengeschützten nachhaltigen kohlenstoffhaltigen Materialstroms in Europa und unterstützt Reifen- und Compound-Kunden, die verstärkende Materialien mit geringerer Umweltwirkung sowie kontrollierterer Produkthandhabung und Konsistenz wünschen.
- Oktober 2025: Bridgestone hielt eine Grundsteinlegungszeremonie für eine Pilot-Demonstrationsanlage in seinem Seki-Werk ab, um die präzise Pyrolyse zur Aufbereitung von Altreifen zu Reifen-abgeleitetem Öl und rückgewonnenem Ruß voranzutreiben; die Fertigstellung ist für 2027 vorgesehen. Die Investition stärkt die interne Entwicklung zirkulärer Rohstoffe und erhöht den Wettbewerbsdruck auf Handelslieferanten, zertifizierte, reifentaugliche Rückgewinnungsmaterialien anzubieten.
- November 2024: Bridgestone kündigte einen Investitionsplan über 27 Milliarden Yen an, um die Kapazität für Premium-Personenkraftwagenreifen an drei Werken in Japan bis 2028 auszubauen, mit Schwerpunkt auf der Einführung der ENLITEN-Technologie. Das Programm unterstützt höherwertige Compound-Systeme und erhöht die Nachfrage nach fortschrittlichen Füllstoffen, Spezialelastomeren und nachhaltigen Rohstoffen, die den Anforderungen an Premiumleistung und sich weiterentwickelnde Materialgehaltsziele erfüllen können.


Reifenmaterialmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Reifenmaterial-Markt als die Roh- und halbverarbeiteten Vorprodukte definiert, die in die Herstellung neuer Reifen eingemischt werden, erfasst in Volumeneinheiten (Tonnen) über die wichtigsten Fahrzeugreifenkategorien und Regionen hinweg.
Ausschlüsse aus dem Umfang: Fertigreifen, Runderneuerungsdienstleistungen und nachgelagerte Distributionsmargen für Reifenprodukte sind nicht enthalten.
Segmentierungsübersicht
- Nach Materialtyp
- Elastomere
- Naturkautschuk
- Synthesekautschuk
- Verstärkungsfüllstoffe
- Ruß
- Siliciumdioxid
- Weichmacher
- Paraffinisches Öl
- Naphthenisches Öl
- Aromatisches Öl
- Chemikalien
- Schwefel
- Zinkoxid
- Stearinsäure
- Metallverstärkungen
- Stahlcord
- Wulstdraht
- Textielverstärkungen
- Nylon
- Polyester
- Sonstige
- Elastomere
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge (LNF)
- Schwere Lastkraftwagen
- Busse
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Nordische Länder
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird eingesetzt, um die Faktenbasis rund um Reifenproduktionsvolumina, Fahrzeugbestandstrends und Rohstoffversorgungssignale zu etablieren, die die Nachfrage nach Reifenmischungen beeinflussen. Wir sichten öffentliche Statistiken und technische Referenzen, um typische Materialintensitätsmuster und deren Entwicklung in Abhängigkeit vom Reifenmix (Radialisierung, Felgengrößen und Leistungskennzeichnung) zu verstehen.
Zu den verwendeten Quellen zählen beispielsweise nationale Statistikämter für die Industrieproduktion, UN Comtrade für Handelsströme bei relevanten Kautschuk- und Chemiezwischenprodukten, USTMA- und ETRMA-Publikationen für Reifennachfrageindikatoren sowie die International Rubber Study Group für den Kontext von Natur- und Synthesekautschuk. Darüber hinaus beziehen wir uns auf Zoll- und Hafenmeldungen, Jahresberichte und Investorenprsentationen von Unternehmen sowie auf begutachtete Polymer- und Kautschukfachzeitschriften, um Formulierungs- und Verwendungsrichtungen zu überprüfen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Datenbank für Import-Export-Sendungen auf Einzelsendungsebene, um Lücken bei Produktionsstandorten und Materialbewegungssignalen zu schließen. Dies sind lediglich illustrative Beispiele; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um den Nachfragepool für Reifenmaterialien zu validieren und sekundäre Indikatoren in realistische Annahmen zum Materialeinsatz je Reifen zu übersetzen. Wir führen Gespräche mit einem Mix aus Materiallieferanten, Reifenherstellern, Distributoren und Branchenexperten in APAC, EMEA und Amerika, sodass regionale Mixverschiebungen und die Logik der Preisüberwälzung vor der Modellfinalisierung geklärt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 18 % | APAC: 39 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Reifenproduktionsvolumina nach Region und Fahrzeugklasse rekonstruiert und anschließend mithilfe von Materialintensitätsfaktoren aus technischen Referenzen und Expertenprüfungen in Materialnachfrage umgerechnet werden. Um die Gesamtwerte konsistent zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben zu Volumenangaben von Lieferanten, Kanalprüfungen bei wichtigen Vorprodukten sowie Plausibilitätsprüfungen anhand indikativer Durchschnittspreisbereiche multipliziert mit impliziten Volumina.
Zu den wesentlichen Modelleingaben zählen die Neuproduktion von Reifen nach Fahrzeugtyp, das durchschnittliche Reifengewicht und Mixverschiebungen hin zu größeren Felgendurchmessern, Elastomer-zu-Füllstoff-Verhältnisse in gängigen Formulierungen, Veränderungen im Verstärkungsbedarf im Zusammenhang mit der Verbreitung von Radialreifen sowie das Tempo der Silicaadoption für rollwiderstandsarme Reifen. Die Prognose wird mittels Szenarioanalyse erstellt, gestützt auf einen Trendkonsens aus Primärexpertengesprächen, der hilft, die Basisnachfrage von konjunkturellen Schwankungen in der Fahrzeugproduktion und den Ersatzzyklen zu trennen. Wo Bottom-up-Signale in kleineren Ländern unvollständig sind, werden Lücken durch Anwendung regionaler Intensitätsbenchmarks geschlossen und anschließend gegen Handels- und Produktionsproxys gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen das Modell mit unabhängigen Signalen wie der Entwicklung der Reifenproduktion, der Verfügbarkeit von Kautschuk- und Chemievorprodukten sowie Handelsbewegungen bei relevanten Zwischenprodukten abgeglichen wird. Große Abweichungen werden markiert, Annahmen werden überprüft, und Folgegespräche werden ausgelöst, wenn eine Eingabe das Gesamtergebnis über einen vertretbaren Bereich hinaus verändert.
Vor der Freigabe wird die Arbeit schrittweise geprüft, damit Berechnungslogik, Einheiten und Umrechnungen über Länder und Zeitreihen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa starken Rohstoffpreisverschiebungen oder größeren Kapazitätsveränderungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Schätzung des Reifenmaterial-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Reifenmaterialien können weit auseinanderliegen, da die Maßeinheit, die Abgrenzung dessen, was als Material gilt, und der für den Aufbau verwendete Nachfragepool nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie Ersatz- gegenüber OEM-Nachfrage behandelt wird und ob angrenzende Positionen wie Fertigreifen oder breitere Kautschukchemikalien in dieselbe Zahl einbezogen werden.
Reifenproduktionstrends nach Region, kombiniert mit Materialintensitätsprüfungen aus Formulierungsreferenzen und Interviewrückmeldungen, sind die Belege, die dazu dienen, Mordor Intelligence auf einen volumenbasierten Reifenmischungs-Nachfragepool (Tonnen) ausgerichtet zu halten, was eine Vermischung von ausschließlich wertbasierten Annahmen mit nicht verwandten nachgelagerten Margen vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,52 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 95,38 Milliarden USD (2025) | Angabe in Wertgrößen, bei der wahrscheinlich gemischte Preise über Materialien hinweg angewendet werden, was auch breitere Chemikalien- und Verstärkungskategorien jenseits der in Tonnen gemessenen Mischungsnachfrage einschließen kann. |
| Branchenpublikation B | 86,44 Milliarden USD (2025) | Verwendet einen Wertrahmen mit einem anderen Basisjahr-Setup und kann einen breiteren Reifenmaterialkorb über Reifentypen hinweg umfassen, sodass eine Rückrechnung auf das reine Mischungsvolumen nicht direkt vergleichbar ist. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Einheitenwahl und Umfangsgrenzen bedingt ist und nicht auf einer echten Meinungsverschiedenheit über die Nachfragerichtung beruht. Indem das Modell an Reifenproduktionssignalen und Materialintensitätsfaktoren ausgerichtet bleibt, ist die Schätzung auf klare Eingaben zurückführbar, die von Jahr zu Jahr überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Reifenmaterialmarkt im Jahr 2031 prognostiziert?
Der Reifenmaterialmarkt wird voraussichtlich bis 2031 2,25 Millionen Tonnen erreichen und ab 2026 mit einem CAGR von 8,13 % wachsen.
Welche Materialkategorie wächst bis 2031 am schnellsten?
Siliciumdioxid-basierte Verstärkungsfüllstoffe verzeichnen die steilsten Zuwächse, da Erstausrüster Laufflächen mit niedrigem Rollwiderstand vorschreiben, und übertreffen damit traditionellen Ruß.
Wie wirkt sich die Elektrifizierung auf die Nachfrage nach Reifenmaterialien aus?
Elektrofahrzeuge verwenden pro Reifen 8–12 % mehr Kautschuk und dickere Verstärkungen, um das höhere Leergewicht und das Drehmoment zu bewältigen, was das Gesamtvolumen trotz Effizienzbestrebungen steigert.
Welche regulatorische Änderung stellt das größte kurzfristige Risiko dar?
Das bevorstehende EU-PFAS-Verbot könnte Compoundeure zwingen, fluorierte Verarbeitungshilfsmittel innerhalb von fünf Jahren zu entfernen, was kostspielige Neuformulierungen auslöst.
Warum dominiert Asien-Pazifik bei der Reifenmaterialversorgung?
Die Region kombiniert Plantagennähe, integrierte Rußkapazität, staatliche Anreize und schnelles Fahrzeugflottenwachstum und liefert mehr als die Hälfte des globalen Volumens.
Werden luftlose Reifen die Materialnachfrage voraussichtlich verringern?
Jeder luftlose Reifen verwendet etwa 30 % weniger Elastomer, doch die Verlagerung hin zu Hochleistungsharzen und Fasern gleicht den Rückgang teilweise aus und hält die Gesamtnachfrage positiv.
Seite zuletzt aktualisiert am:



