
Reibwerkstoffmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.86 Milliarden Einheiten |
| Marktvolumen (2031) | 1.07 Milliarden Einheiten |
| Wachstumsrate (2026 - 2031) | 4.47 % |
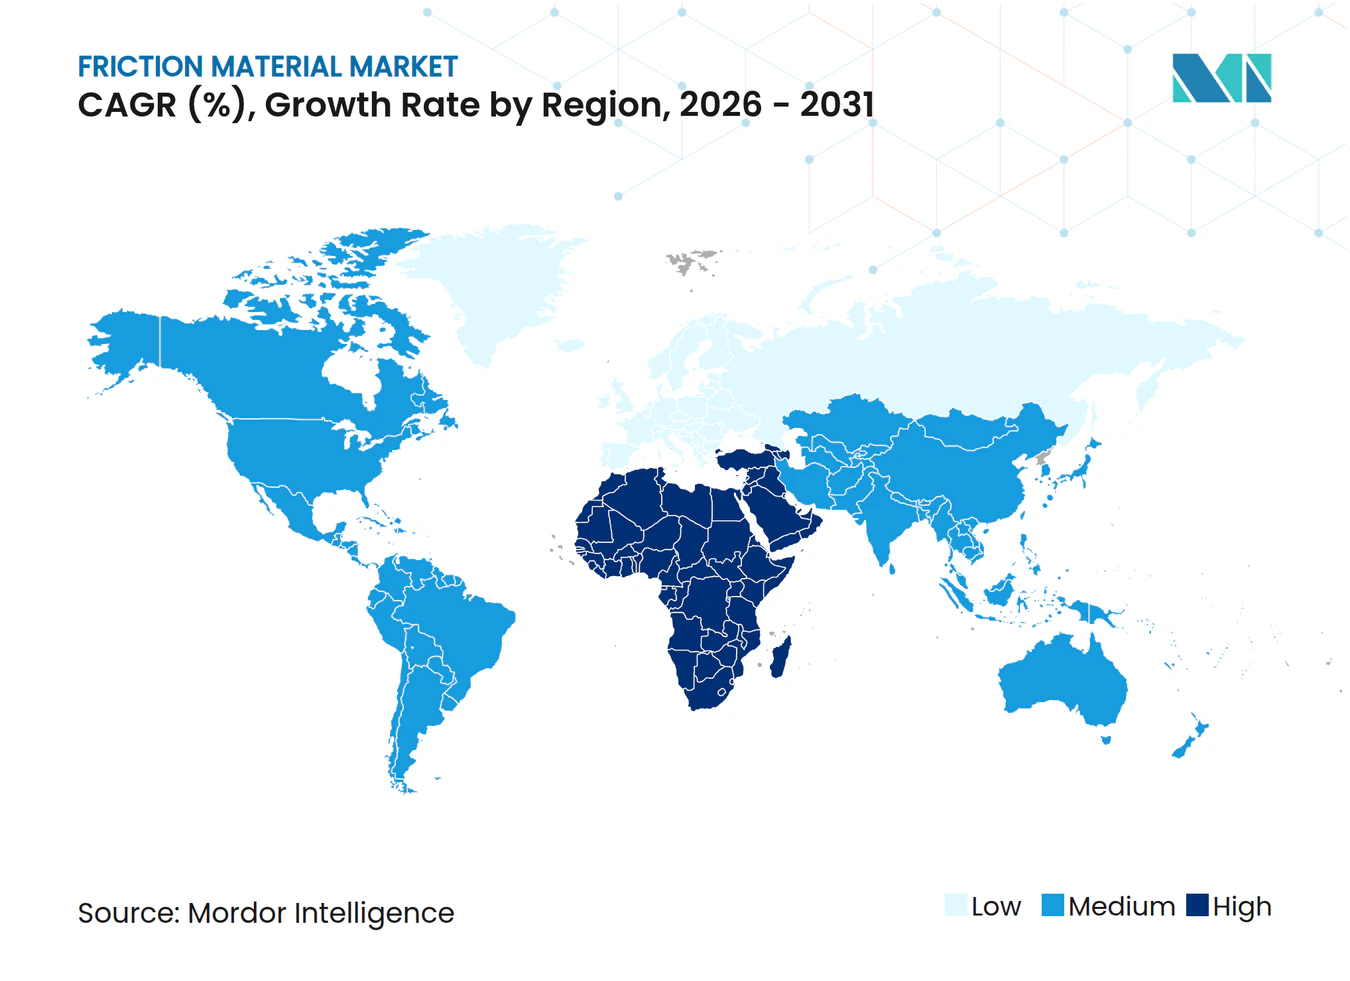
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reibwerkstoffmarktanalyse von Mordor Intelligence
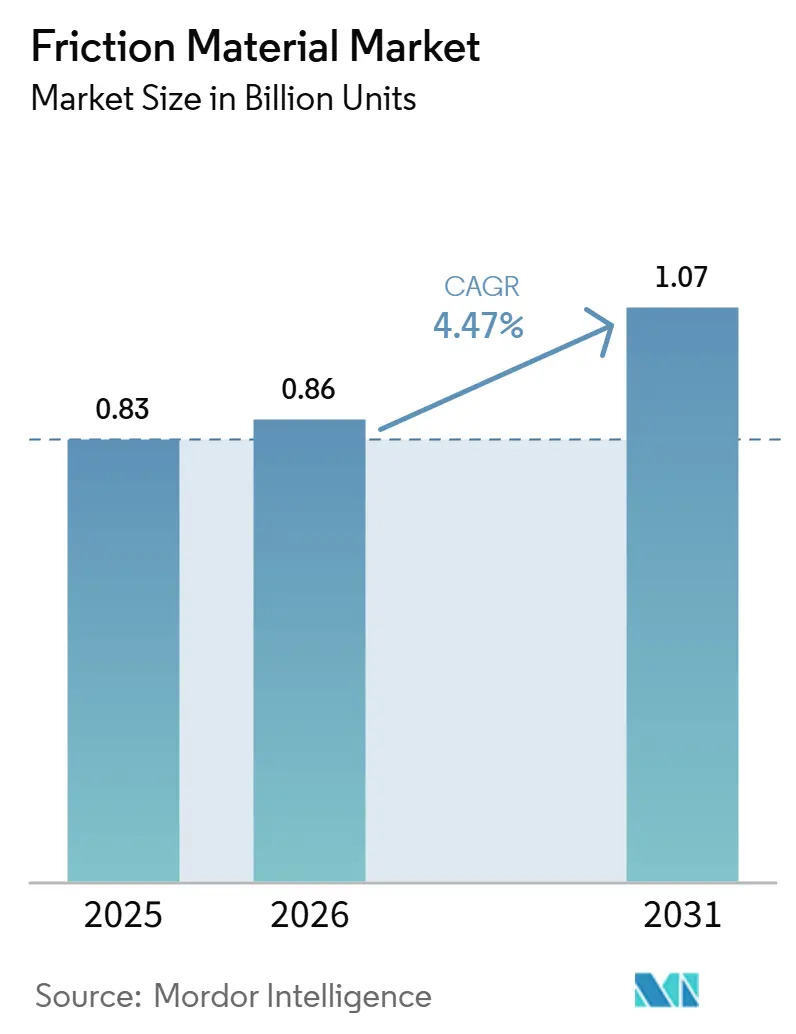
Die Größe des Reibmaterial-Markts wird voraussichtlich von 0,83 Milliarden Einheiten im Jahr 2025 und 0,86 Milliarden Einheiten im Jahr 2026 auf 1,07 Milliarden Einheiten bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,47 % verzeichnen. Regulatorische Obergrenzen für Kupfer-, Bremsstaub- und Geräuschemissionen schreiben Produktspezifikationen neu, was die Nachfrage in Richtung keramischer und aramidhaltiger Verbindungen lenkt, auch wenn kostensensible Fahrzeugflotten im asiatisch-pazifischen Raum weiterhin herkömmliche halbmetallische Bremsbeläge bevorzugen. Hochtemperaturscheiben für Windturbinen-Giersysteme und Bergbau-Muldenkipper schaffen eine profitable Mikronische, die den breiteren Reibmaterial-Markt übertrifft. Die Elektrifizierung führt zu regenerativem Bremsen, das die Wartungsintervalle verlängert, das Stückvolumenwachstum dämpft, aber den Wert pro Satz erhöht, da OEMs hochwertige, thermisch stabile Materialien vorschreiben. Gleichzeitig verbrauchen autonome Lagerroboter, obwohl in absoluten Zahlen gering, Reibmodule, die dank enger Haltbarkeits- und Reaktionszeitanforderungen zum Drei- bis Vierfachen des Preises von Kfz-Bremsbelägen verkauft werden.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielten halbmetallische Verbindungen im Jahr 2025 einen Marktanteil von 37,97 % am Reibwerkstoffmarkt, während Keramik bis 2031 voraussichtlich mit einer CAGR von 6,02 % wachsen wird.
- Nach Produkttyp dominierten Beläge mit einem Marktanteil von 40,88 % am Reibwerkstoffmarkt im Jahr 2025, während Scheiben bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
- Nach Anwendung entfielen Kupplungs- und Bremssysteme im Jahr 2025 auf 72,13 % des Marktanteils am Reibwerkstoffmarkt, während Zahnradsysteme bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
- Nach Endverbraucherbranche erfasste die Automobilindustrie im Jahr 2025 einen Marktanteil von 60,95 % am Reibwerkstoffmarkt, während die Luft- und Raumfahrt mit einer CAGR von 5,99 % bis 2031 das stärkste Wachstum verzeichnet.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 45,97 % am Reibwerkstoffmarkt; der Nahe Osten und Afrika verzeichnen mit 4,68 % die schnellste CAGR bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender globaler Fahrzeugbestand und Bremsbelag-Ersatzzyklen | +0.9% | Global, mit Schwerpunkt in Asien-Pazifik (China, Indien, ASEAN) | Langfristig (≥ 4 Jahre) |
| Strengere kupferfreie und geräuscharme Normen beschleunigen die Materialreformulierung | +0.7% | Nordamerika (Kalifornien, Washington) und Europa | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung von Zweirädern und Mikromobilitätsflotten in Asien | +0.5% | Kernregion Asien-Pazifik (Indien, China, ASEAN), Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Aufstieg autonomer Lagerroboter mit Bedarf an Mikrobremsenmodulen | +0.3% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub nach Hochtemperatur-Reibwerkstoffen für Windturbinen-Gier- und Pitchsysteme | +0.4% | Global, angeführt von Europa, Nordamerika, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender globaler Fahrzeugbestand und Bremsbelag-Ersatzzyklen
Der Straßenfahrzeugbestand in Asien-Pazifik überstieg im Jahr 2025 850 Millionen Fahrzeuge, von denen jedes je nach Einsatzzyklus alle 30.000–70.000 km einen Belagwechsel benötigt. Ältere Fahrzeuge, die mittlerweile 35 % des indischen Fahrzeugbestands ausmachen, verdoppeln ihre Nachfrage im Ersatzteilmarkt, da aufgeschobene Wartung den Verschleiß beschleunigt. Diese Bedingungen vergrößern den Reibwerkstoffmarkt, indem sie ein lebhaftes Volumen an kostenoptimierten halbmetallischen Belägen aufrechterhalten, auch während OEMs bei der Werksinstallation auf Keramik umsteigen. Gewerbliche Betreiber tolerieren weiterhin Kupfergehalt, bis die Durchsetzung verschärft wird, was traditionellen Lieferanten ein Zeitfenster zum Abbau bestehender Lagerbestände lässt. Dieser demografische Überhang stützt daher das grundlegende Marktwachstum trotz bevorstehender Materialumstellungen.
Strengere kupferfreie und geräuscharme Normen beschleunigen die Materialreformulierung
Das kalifornische Gesetz SB 346 und das Washingtoner Better Brakes Law begrenzten den Kupfergehalt ab 2025 auf 0,5 Gew.-%, was Belaghersteller dazu zwingt, auf Aramid-, Keramik- und Sinterbronze-Mischungen umzusteigen, die eine LeafMark-Zertifizierung tragen[1]. Die Reformulierung erhöht die Rohstoffkosten um 2–4 USD pro Satz, was Tier-1-Lieferanten durch jährliche Preissenkungsgespräche auszugleichen versuchen. Die Aramidfaserversorgung ist oligopolistisch, sodass jeder Ausfall innerhalb von 60 Tagen Compoundieranlagen unter Druck setzt. Europäische Straßenlärmobergrenzen von 74 dB verstärken dieselbe Richtung, indem sie metallreduzierte und keramische Rezepturen fördern, was die Formulierungskomplexität erhöht, aber Premiumnischen für Unternehmen mit eigenen Materiallabors eröffnet.
Rasche Elektrifizierung von Zweirädern und Mikromobilitätsflotten in Asien
Indien registrierte im Jahr 2025 über 1,2 Millionen elektrische Zweiräder, und Chinas Durchdringung mit Fahrzeugen mit neuer Energie erreichte 35,7 % der Zweiradverkäufe. Rekuperationsbremsung gewinnt bis zu 20 % der kinetischen Energie zurück, reduziert die mechanische Betätigung und verlängert die Belaglebensdauer um bis zu 60 %. Das Stückvolumen sinkt, doch der Stückwert steigt, da OEMs auf gesinterte oder keramische Beläge bestehen, die widerstandsfähig gegenüber intermittierenden Hochleistungsstopps sind. Betreiber von Gemeinschaftsflotten nutzen Telematik zur Planung vorausschauender Wartung, was die Nachfrage nach sensorintegrierten Reibmodulen ankurbelt. Das Ergebnis ist ein zweigeteilter Reibwerkstoffmarkt, der hochvolumige, margenarme halbmetallische Produkte mit niedrigvolumigen, margenstarken Keramiksätzen ausbalanciert.
Aufstieg autonomer Lagerroboter mit Bedarf an Mikrobremsenmodulen
Fulfillment-Center weltweit setzen rund 750.000 autonome mobile Roboter ein, von denen jeder vier kompakte Bremsenmodule mit einer Reaktionszeit von unter 50 ms verwendet. Gesinterte Metall- oder Aramidbundverbundauskleidungen halten mehr als 10 Millionen Zyklen ohne Fading stand, ein Schwellenwert, den gewöhnliche Beläge nicht erreichen können. Da das E-Commerce-Volumen steigt, verdoppeln sich Roboterflotten alle 18 Monate, und der Reibwerkstoffmarkt gewinnt eine hochwertige Nische, auch wenn die Volumina bescheiden bleiben. Sensoren für vorausschauende Wartung binden Kunden weiter an Lieferanten, die enge Toleranzen bei jeder Charge garantieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Kupfer, Aramid und Keramikfasern | -0.6% | Global, besonders ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| OEM-Umstieg auf abgedichtete, wartungsfreie Getriebe, die die Kupplungsnachfrage senken | -0.4% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| EU-Grenzwerte für Bremspartikel, die ultraniederabriebige Lösungen begünstigen | -0.3% | Europa, Ausstrahlungseffekte auf das Vereinigte Königreich und EFTA-Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Kupfer, Aramid und Keramikfasern
Kupfer wurde im Jahr 2025 zwischen 9.250 und 9.800 USD pro Tonne gehandelt, was die Bruttomargen von Lieferanten, die nur 60–70 % ihres Bedarfs absichern, um bis zu 300 Basispunkte schwanken ließ[2]. Aramidfaser zu 25–35 USD/kg wird hauptsächlich von zwei Herstellern bezogen, sodass Ausfälle innerhalb von Wochen den gesamten Reibwerkstoffmarkt belasten. Eine ähnliche Konzentration betrifft Aluminiumsilikat-Keramikfasern, während logistische Schocks wie die Rotes-Meer-Blockade 2024 Verzögerungen von sechs Wochen verursachten. Kleinere Unternehmen geben Aufschläge an Kunden weiter, was ihren Vorteil gegenüber integrierten OEMs untergräbt, die Materiallabors und Einkaufsmacht internalisieren.
OEM-Umstieg auf abgedichtete, wartungsfreie Getriebe, die die Kupplungsnachfrage senken
Nasse Doppelkupplungs- und automatisierte Schaltgetriebe halten über 200.000 km ohne Reibscheibenwechsel, was den Bedarf an Kupplungsmaterial um bis zu 20 % senkt. Schwere Lkw-OEMs wie Daimler Truck setzen bereits standardmäßig auf AMT-Einheiten, die die Nachfrage nach Kupplungen im Ersatzteilmarkt praktisch zunichte machen. Lieferanten schwenken auf Bremsbeläge und Industriescheiben um, aber die Kompensation des verlorenen Volumens ist langsam, und eine Margenverwässerung ist wahrscheinlich, bis neue Vertikalen reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
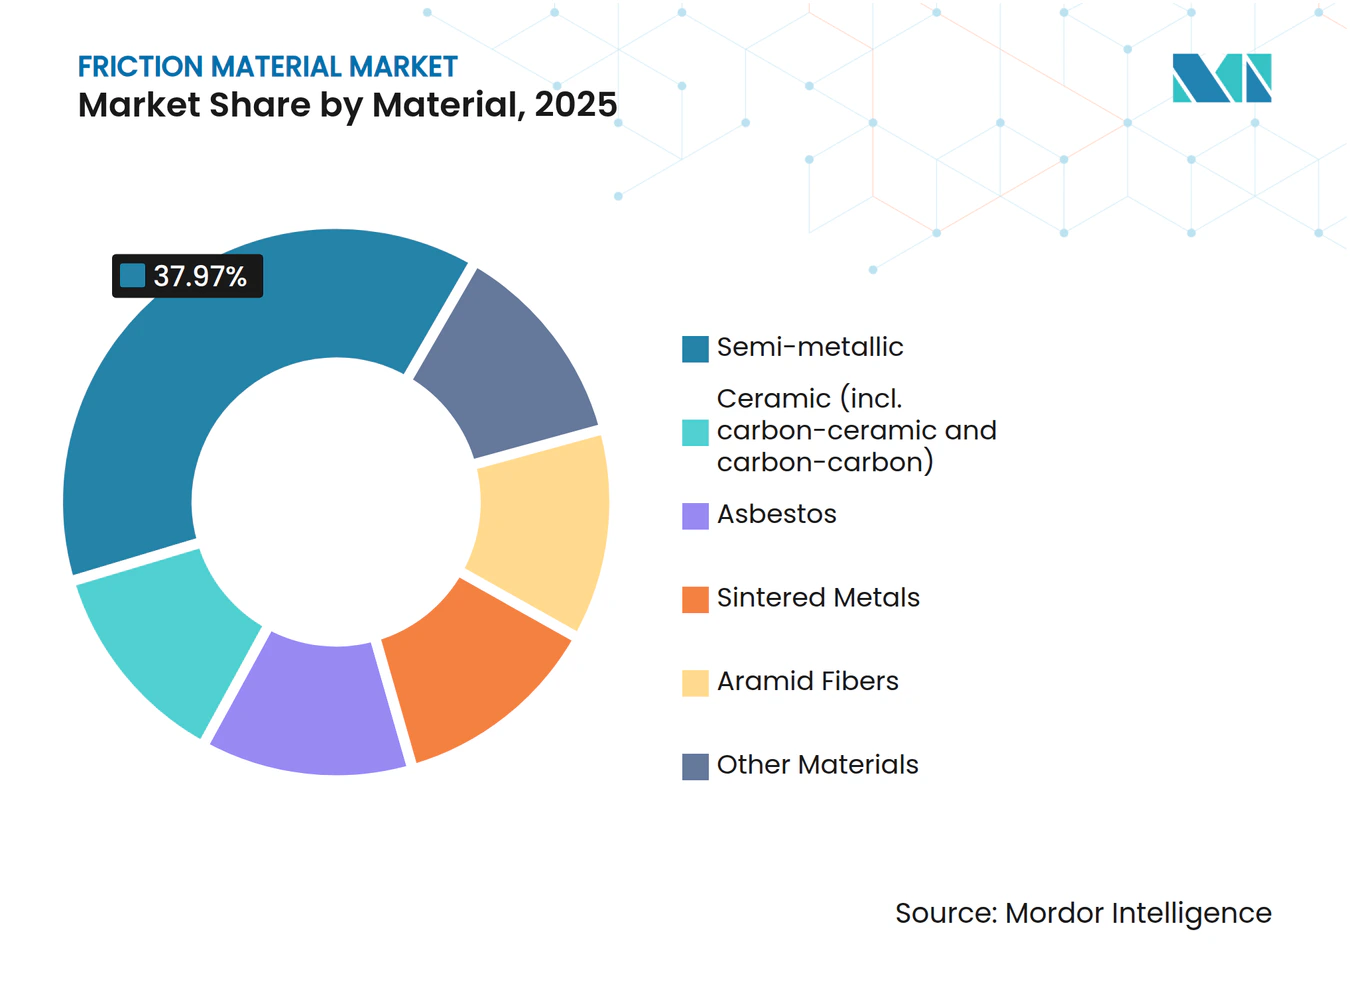
Kupferfreie Vorschriften gestalten die Verbundstoffökonomie neuDas halbmetallische Segment hielt im Jahr 2025 einen Marktanteil von 37,97 % am Reibwerkstoffmarkt, gestützt durch Kostenvorteile in unabhängigen Ersatzteilmarktkanälen. Keramische Formulierungen, die Kohlenstoff-Keramik- und Kohlenstoff-Kohlenstoff-Hybride umfassen, expandieren jährlich um 6,02 % und erzielen den höchsten Preis pro Kilogramm, insbesondere in der Luft- und Raumfahrt sowie in Premium-Automobilprogrammen.
Die Nachfragedivergenz weitet sich aus, da Nordamerika Kupferobergrenzen durchsetzt und Europa Staubgrenzwerte verschärft; Compoundierer beeilen sich, aramidartige Mischungen zu qualifizieren, doch die Angebotskonzentration bei zwei Faserherstellern führt zu gelegentlichen Preisspitzen, die die Margen drücken. Die Reibwerkstoffbranche investiert daher in eigene Labors, um kupferfreie Mischungen schnell zu prototypisieren, während kleinere Unternehmen Allianzen mit Rohstofflieferanten eingehen, um die Versorgungskontinuität zu sichern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Scheiben gewinnen Marktanteile bei Hochlastzyklus-AnwendungenBeläge generierten im Jahr 2025 noch 40,88 % der Lieferungen, was ihre Allgegenwart in Personenkraftwagen widerspiegelt, aber Scheiben werden bis 2031 voraussichtlich um 5,63 % wachsen, da Windturbinen, Bergbau- und Geländefahrzeuge größere Oberflächen zur Ableitung von Wärmelasten von 600 °C einsetzen. Blöcke und Auskleidungen, die hauptsächlich in Schienen- und Schwerlasttrommeln verwendet werden, schreiten bei Ersatzzyklen voran, verlieren aber Marktanteile, da Lkw auf Scheiben umsteigen.
Die Größe des Reibwerkstoffmarkts für Scheiben wird voraussichtlich schneller wachsen, da Betreiber geringeres Fading und einfachere modulare Wartung schätzen, insbesondere in Bergwerken, wo Laufzeitverluste kostspielig sind. Carlisles EL121-Nass- und Trockenverbundscheibe dringt bereits in Kohle- und Kupfergruben vor und veranschaulicht, wie Sicherheitsvorschriften und Betriebswirtschaft die Scheibenakzeptanz verstärken.
Nach Anwendung:
Zahnradsysteme entwickeln sich zum NischenwachstumsvektorKupplungs- und Bremssysteme absorbierten im Jahr 2025 72,13 % des Volumens, doch Zahnrad-Reibanwendungen erfreuen sich einer CAGR von 5,12 %, da Roboterhersteller Mikrobremsenmodule in jedes autonome Fahrzeug integrieren. Diese winzigen Einheiten verwenden gesinterte Pulver, um 10 Millionen Betätigungen zu überstehen, die Lagerroboter in zwei Jahren ansammeln.
Die Größe des Reibwerkstoffmarkts für Zahnradkomponenten ist profitabel, da jeder Roboter vier Module trägt und Käufer Aufpreise zahlen, um ungeplante Stillstände zu vermeiden. Synchronringe in Lkw auf Schwellenmärkten fügen inkrementelles Volumen hinzu, und Schifffahrtsgetriebe erfordern korrosionsbeständige Bindemittel, was die Endverbrauchserlöse weiter diversifiziert.
Nach Endverbraucherbranche:
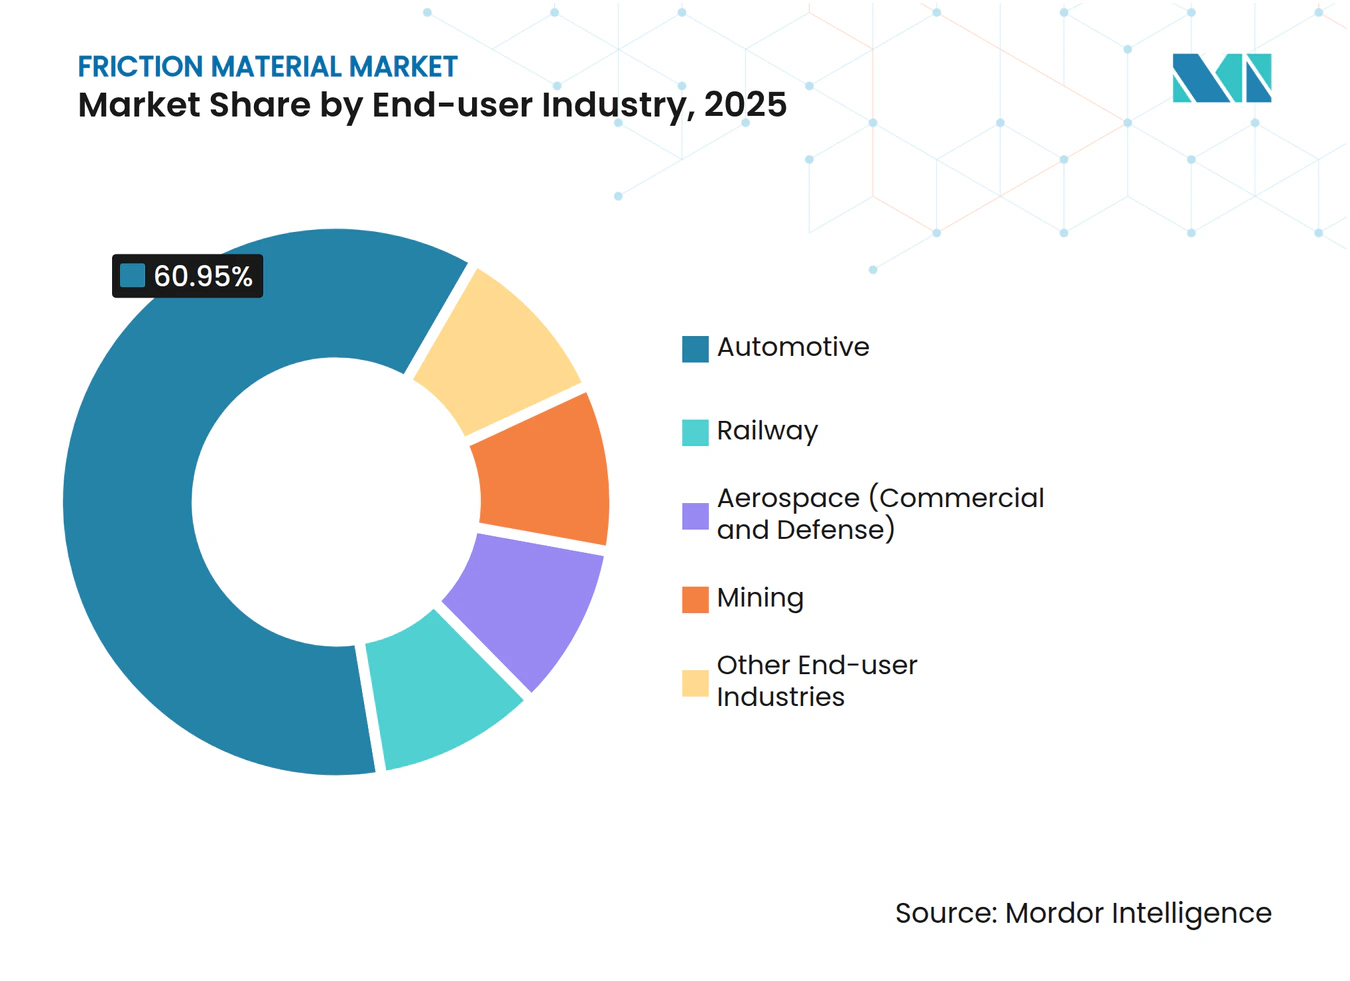
Luft- und Raumfahrt führt das Wachstum bei Kohlenstoffverbund-Nachrüstungen anDie Automobilindustrie dominierte im Jahr 2025 mit 60,95 % des Verbrauchs, aber ihre Entwicklung verlangsamt sich, da Rekuperationsbremsung den Belagverschleiß bei batterieelektrischen Fahrzeugen halbiert. Die Luft- und Raumfahrt übertrifft jedes Segment mit einer CAGR von 5,99 %, angetrieben durch leichte Kohlenstoff-Kohlenstoff-Scheiben, die die Masse der Flugzeugradanordnung um 30 % reduzieren.
Eisenbahn, Bergbau und Bauwesen verbrauchen gemeinsam den Rest, jeweils geleitet durch branchenspezifische Sicherheitscodes, die Reibungsfenster und Temperaturschwellen festlegen. Die Reibwerkstoffbranche passt daher Rezepturen an unterschiedliche Anforderungen an, von AS9100-zertifizierten Kohlenstoffverbundwerkstoffen bis hin zu MSHA-zugelassenen Verbindungen für Muldenkipper.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Reibmaterialmarkt in APAC, Nordamerika und Europa
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 45,97 % am globalen Volumen und bleibt das Fundament des Reibmaterialmarktes. Massive Flotten von Verbrennungsmotorrädern in ASEAN halten die Nachfrage nach halbmetallischen Belägen aufrecht, während Chinas und Indiens Elektrofahrzeugboom einen Wandel hin zu kupferfreien Keramikwerkstoffen auslöst. Japan und Südkorea exportieren konforme Beläge in die Vereinigten Staaten und nach Europa und nutzen ihr fortgeschrittenes Werkstoff-Know-how als Wettbewerbsvorteil.
In Nordamerika haben Gesetze zum Kupfergehalt in Kalifornien und Washington die Rohstoffkosten um 2–4 USD pro Satz erhöht und eine rasche Neuformulierung erzwungen. Mexikos kostengünstige Produktionsstandorte leiten konforme Produkte im Rahmen der USMCA-Regeln nach Norden, während Kanadas Bergbau-Lkw Hochtemperaturbeläge benötigen, die subzero Umgebungsbedingungen standhalten. Der Trend zu versiegelten Getrieben reduziert die Kupplungsnachfrage, erhöht jedoch gleichzeitig die Anforderungen an die Lebensdauer der Scheibenzuverlässigkeit.
Reibmaterialmarkt in EMEA und Südamerika
Europa entwickelt die strengsten Bremsstaubbegrenzungen im Rahmen von Euro 7, die OEMs zur Einführung von Keramikwerkstoffen mit extrem geringem Verschleiß verpflichten. Deutschlands Forschungs- und Entwicklungsökosystem entwickelt gemeinsam Kohlenstoff-Keramik-Lösungen, und Brembo errichtet ein Werk im Wert von 700 Millionen EUR in Polen, um Scheiben für regionale OEMs in der Nähe zu fertigen. Die Region Naher Osten und Afrika wächst mit einem CAGR von 4,68 %; Saudi-Arabien und die VAE lokalisieren die Montage, während Südamerika von der Nutzfahrzeugproduktion und dem regionalen Werknetzwerk von Fras-le profitiert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Reibmaterialien beginnt mit Rohstoffen und funktionellen Additiven, angeführt von Bindemitteln (Phenolharze), Verstärkungsmaterialien (Stahlfasern und zunehmend Aramid- und Keramikfasern), Reibungsmodifikatoren (Grafit und andere mineralische Füllstoffe) sowie Stahlträgerplatten mit Shims oder Isolatoren. Diese Inputs fließen zu Compoundeuren und Komponentenherstellern, wo Mischen, Vorformen, Heißpressen, Aushärten oder Wärmebehandlung sowie Veredelungsprozesse (Schlitzen, Schleifen, Beschichten oder Lackieren) der Belieferung von OEM- und Aftermarket-Kanälen vorausgehen. Kupferbeschränkungen und Bremsstaub-Vorgaben verschieben die Stückliste hin zu aramid- und keramikreichen Formulierungen. Gleichzeitig wurde die konkurrierende Nachfrage nach Grafit aus EV-Batterien als Verfügbarkeitsengpass genannt, was die Beschaffungsplanung für Pad-Hersteller erschwert.
Im Midstream-Bereich prägen Skaleneffekte und Qualifizierungskapazität die Wettbewerbsfähigkeit. Integrierte Zulieferer und Tier-One-Gruppen, die Materiallabore, Compoundierung und automatisierte Veredelung kombinieren, können kupferfreie Rezepturen schneller industrialisieren und die engeren Toleranzen einhalten, die für Nutzfahrzeuge, Luft- und Raumfahrt sowie Robotik-Mikrobremsmodule erforderlich sind. Der nachgelagerte Vertrieb teilt sich zwischen OE-Erstausrüstung (Direktlieferung an Fahrzeug- und Ausrüstungs-OEMs) und fragmentierten Aftermarket-Netzwerken (Distributoren, Werkstätten, Flottendienstleister), wo Preis und Konformitätskennzeichnung die Kaufentscheidung beeinflussen. Für 2026 gemeldete Engpässe, darunter lange Rückstände bei ECE-R90-Tests in Teilen Europas und eine konzentrierte Aramidversorgung, insbesondere bei Teijin und DuPont, schaffen Lieferzeitrisiken. Diese Dynamik begünstigt höhere Sicherheitsbestände und Multi-Sourcing über Regionen hinweg, einschließlich Mexiko und Osteuropa für nearshored Belieferung nach Nordamerika und Europa.
Wettbewerbslandschaft
Marktkonzentration
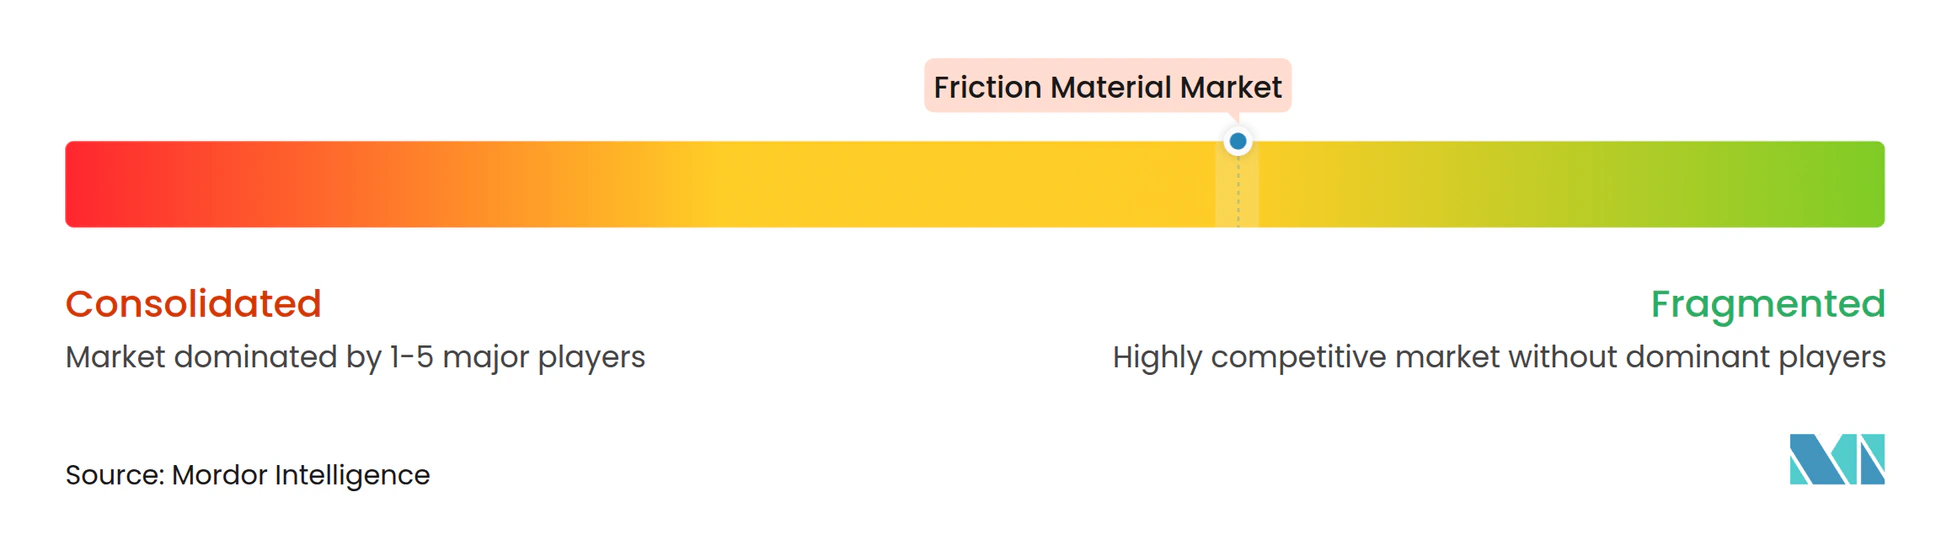
Der Reibwerkstoffmarkt bleibt fragmentiert und lässt regionalen Herausforderern ausreichend Raum. Brembos Komplex in Polen, der 2028 eröffnet, verankert eine eurozentrische Strategie, die Guss und Compoundierung unter einem Dach für partikelkonforme Scheiben vereint. ITT investierte 50 Millionen EUR in Termoli, um kupferfreie Geo-Pad-Linien einzuführen, die die Rohstoffintensität durch recycelte Keramikfasern um 30 % senken.
Nisshinbo verkaufte TMD Friction im Jahr 2024, um sich auf Elektronik zu konzentrieren, was unterstreicht, wie Konglomerate Kapital von margenarmen Belägen abziehen. Aufstrebende Wettbewerber in China und Indien unterbieten OEM-Marken im Ersatzteilmarkt um 40 %; ihr Preisvorteil hält an, bis strengere Lärm- und Kupfervorschriften Keramik-Upgrades erfordern, die den Rabatt aufzehren. Technologie ist ein entscheidender Differenzierungsfaktor: Additive Fertigung beschleunigt die Prototypisierung von Belagträgern, und telematikfähige Beläge sichern Flottenverträge durch vorausschauende Wartung.
Die Luft- und Raumfahrt bleibt eine Festung für zertifizierte Marktführer wie Safran und Honeywell, die über AS9100-Rückverfolgbarkeitssysteme verfügen, die Neueinsteiger nicht schnell replizieren können. Freie Nischen bei autonomen mobilen Robotern und Windturbinenbremsungen locken Einsteiger, aber Qualifizierungshürden – von Millionenzyklen-Haltbarkeit bis zur Salznebelbeständigkeit – lichten das Feld. Rohstoffvolatilität begünstigt schließlich vertikal integrierte OEMs, die Kupfer und Aramid intern absichern, während kleinere Unternehmen Margenschocks absorbieren oder Nischensegmente verlassen müssen.
Marktführer in der Reibwerkstoffbranche
-
Nisshinbo Holdings Inc.
-
Tenneco Inc.
-
Carlisle Brake & Friction (CentroMotion)
-
AKEBONO BRAKE INDUSTRY CO., LTD.
-
Brembo N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reibmaterial-Markt Unternehmen in diesem Bericht
- ABS Friction
- AKEBONO BRAKE INDUSTRY CO., LTD.
- ASK FRAS-LE FRICTION PVT LTD.
- Brembo N.V.
- Carlisle Brake & Friction (CentroMotion)
- ContiTech Deutschland GmbH
- DRiV Incorporated
- EBC Brakes
- Haldex
- Hindustan Composites Ltd.
- ITT Inc.
- Japan Brake Industrial Co., Ltd.
- Miba AG
- Nisshinbo Holdings Inc.
- SGL Carbon
- Tenneco Inc.
- Yantai Haina Brake Technology Co., Ltd.
Marktchancen und Zukunftsaussichten
Kupferfreie und emissionsarme Bremsanforderungen schaffen Aufrüstzyklen sowohl im OE- als auch im Ersatzteilkanal und lassen Raum für Zulieferer, die konforme Reibformulierungen und beschichtete Komponenten im großen Maßstab liefern können. In den USA treiben die Copper-Free Brake Initiative (unterstützt von EPA und MEMA) sowie bundesstaatliche Beschränkungen in Kalifornien und Washington, die Kupfer ab 2025 auf 0,5 Gewichtsprozent begrenzen, die Neuformulierung hin zu keramik- und aramidreichen Mischungen voran. Sie verstärken zudem die Nachfrage nach validierten, gekennzeichneten Produktlinien. Auf der technologischen Seite bringen emissionsarme Bremslösungen, die auf Euro-7- und China-7-Partikelgrenzwerte abzielen, Reibmaterialien näher an die Systemtechnik heran und verknüpfen die Pad-Chemie mit Scheibenbeschichtungen und verschleißmindernden Designs.
Kapazitätserweiterungen und Konsolidierungsaktivitäten zeigen zudem, wo Zulieferer über Regionen und Endmärkte hinweg Investitionen setzen. Im Januar 2026 genehmigte ASK Automotive 350 Millionen INR für den Bau zweier Produktionsstätten in Rajasthan, mit dem Ziel, die Kapazität für Bremsbacken und Scheibenbremsbeläge um 60 Millionen Stück pro Jahr zu erhöhen, was eine schrittweise, volumengetriebene Expansion in Asien unterstreicht. Im Juni 2026 unterzeichnete Rane (Madras) eine Geschäftsübertragungsvereinbarung zur Übernahme des Reibmaterialgeschäfts von Hindustan Composites Ltd (Unternehmenswert 370 Crore INR), was auf anorganische Schritte zum Ausbau von Skalierung und F&E-Tiefe hindeutet. In Nordamerika wird der Fertigungsspielraum durch neue Kapazitäten in Mexiko unterstützt, wobei Friction One in Ciudad Juárez eine Produktionsanlage für Bremsbeläge und Bremsscheiben einweihte, um die regionale Nachfrage im Rahmen USMCA-konformer Lieferketten zu bedienen.
Neueste Industrielle Entwicklungen in Reibmaterial-Markt
- April 2026: Tenneco kündigte an, die Produktion in seiner Bremsanlage in Smithville, Tennessee, bis Mitte 2027 einzustellen, um die Fertigungsstruktur an die sich verändernde Automobilnachfrage und Kostenstrukturen anzupassen. Die Entscheidung konzentriert die Produktion auf weniger Standorte und kann die Lieferzuteilung für Reibungsprodukte für nordamerikanische OEM- und Aftermarket-Kunden neu gestalten.
- Februar 2026: DRiV Incorporated erweiterte sein kupferfreies Bremsbelag-Sortiment Ferodo Premier für Nutzfahrzeuge um eine leistungsstarke rote Beschichtung, die die anfängliche Reibung verbessern und den Einlaufprozess beschleunigen soll. Die Aktualisierung unterstützt Flotten und Werkstätten beim Übergang zu kupferkonformen Formulierungen, während die Anforderungen an die Bremsleistung erhalten bleiben.
- April 2025: Tenneco stellte eine emissionsarme Bremstechnologie vor, die auf die Anforderungen von Euro 7 und China 7 ausgerichtet ist, mit neuen Reibformulierungen und Bremsscheibenbeschichtungen zur Reduzierung von Partikelemissionen (PM10/PM2,5). Dies hebt die Produktdifferenzierung über reine Reibmischungen hinaus und drängt Zulieferer zu kombinierten Pad-und-Scheibe-Lösungen, um die strengeren Bremsstaubgrenzwerte zu erfüllen.
Reibmaterial-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Reibmaterialien, die zur Erzeugung kontrollierter Reibung in Brems-, Kupplungs- und anderen Bewegungssteuerungsanwendungen eingesetzt werden, gezählt als das hergestellte und verkaufte Material, das in Teile wie Beläge, Auskleidungen, Scheiben und Blöcke in wichtigen Endverbraucherbranchen eingebaut wird.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind die umfassenderen Bremssystem- und Antriebsstrangbaugruppen; nicht erfasst werden unverwandte Verschleißteile, die nicht auf technisch entwickelte Reibverbindungen angewiesen sind.
Segmentierungsübersicht
- Nach Material
- Halbmetallisch
- Keramisch (inkl. Kohlenstoff-Keramik und Kohlenstoff-Kohlenstoff)
- Asbest
- Gesinterte Metalle
- Aramidfasern
- Sonstige Materialien
- Nach Produkttyp
- Beläge
- Scheiben
- Blöcke
- Auskleidungen
- Sonstige Produkttypen
- Nach Anwendung
- Kupplungs- und Bremssysteme
- Zahnradsysteme
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobilindustrie
- Eisenbahn
- Luft- und Raumfahrt (Zivil und Verteidigung)
- Bergbau
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Als Grundlage sichten wir öffentliche Quellen, die uns helfen zu verstehen, woher die Nachfrage nach Reibmaterialien kommt und wie sie sich regional verschiebt. Dazu gehören Fahrzeugproduktions- und Fahrzeugbestandsindikatoren aus Quellen wie der Internationalen Organisation der Kraftfahrzeughersteller sowie Sicherheits- und Umweltvorschriften von Behörden wie der US-amerikanischen Umweltschutzbehörde und der Europäischen Kommission.
Wir nutzen auch Handels- und Fertigungssignale, die von Jahr zu Jahr verfolgt werden können, darunter Zoll- und Import-Export-Veröffentlichungen aus Quellen wie UN Comtrade sowie Branchenkontexte von Branchenverbänden wie SAE International und ähnlichen Organisationen aus dem Transport- und Industriesektor. Unternehmensmeldungen, Investorenpräsentationen und seriöse Pressemitteilungen werden dann verwendet, um Produktmixveränderungen zu validieren (zum Beispiel Trends bei Keramik und kupferarmen Verbindungen) und Kapazitätserweiterungen auf Plausibilität zu prüfen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Zeitpläne und Technologierichtungen zu bestätigen. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Referenzen werden ebenfalls zur Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um die Modellannahmen zu überprüfen, die in öffentlichen Daten schwer zu beobachten sind, insbesondere Ersatzraten, Produktmixverschiebungen und die Preisunterschiede zwischen OE- und Aftermarket-Kanälen. Wir sprechen mit einer Mischung aus Materiallieferanten, Komponentenherstellern, Distributoren und Endnutzern in der Region Asien-Pazifik, EMEA und Amerika, damit regionale Fahrzeugflotten, Schienenverkehrsaktivitäten und industrielle Nutzungsmuster in den endgültigen Annahmen berücksichtigt werden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | Asien-Pazifik: 37 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 28 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 52 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktion, installierte Basis und Servicewechselzyklen verwendet werden, um den Nachfragepool für Reibmaterialeinheiten über Kernanwendungen hinweg zu rekonstruieren. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch Stichproben der durchschnittlichen Einheiten pro Fahrzeug oder Geräteklasse und die Anwendung indikativer Preisbänder, um zu prüfen, ob die impliziten Umsatz- und Volumenniveaus realistisch bleiben.
Zu den im Modell verwendeten Schlüsselinputs gehören Fahrzeugproduktion und Flottenaltersmix, Brems- und Kupplungsersatzhäufigkeit nach Nutzungsintensität, der Anteilswechsel zwischen Scheiben- und Trommelbremsen-Verbrauchsmaterialien, die Adoptionsrate kupferarmer und emissionsarmer Formulierungen sowie regionale Unterschiede bei der Aftermarket-Durchdringung. Wenn für kleinere Endverbraucherbranchen Lücken auftreten, werden Proxy-Indikatoren verwendet (zum Beispiel Gerätepopulation und Betriebszyklusannahmen), die anschließend nach Kanalfeedback angepasst werden.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch eine leichte multivariate Regression, bei der die stärksten erklärenden Variablen der Produktionsausblick, das Flottenwachstum und die Ersatzaktivität sind, wobei primäre Expertenmeinungen verwendet werden, um realistische Bandbreiten für die Materialmix- und Preisentwicklung festzulegen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter regionale Fahrzeugaktivitätsindikatoren, Handelsströme für relevante Reibmaterialkategorien und die Richtung der Preisbewegung, die durch Rohstoff- und Formulierungsverschiebungen impliziert wird. Wenn eine Region oder Anwendung die erwarteten Grenzen überschreitet, werden die Annahmen erneut geöffnet und Interview-Nachfassaktionen ausgelöst, um zu bestätigen, ob eine echte Marktverschiebung stattgefunden hat oder ob eine Eingabereihe korrigiert werden muss.
Vor der Freigabe durchläuft das Arbeitsbuch eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheitenumrechnungen und die Logik des Wachstums von Jahr zu Jahr erneut überprüft werden, und anschließend wird die Darstellung an das ausgerichtet, was das Modell tatsächlich zeigt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, starke Produktionsschwankungen oder nennenswerte Formulierungsübergänge. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence's Marktgrößenbestimmung für Reibmaterialien im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Reibmaterialien können stark variieren, und die Lücke ergibt sich in der Regel daraus, was gezählt wird und wie das Ergebnis ausgedrückt wird. Einige Quellen bemessen den Markt in USD-Umsatz, während andere die Stücknachfrage verfolgen, was das Bild verändert, wenn sich Produktmix und Preisgestaltung verschieben.
Die Tabelle zeigt eine Streuung hauptsächlich deshalb, weil diese Studie einheitenbasiert ist, und im Modell von Mordor Intelligence ist die Zählung an Reibmaterialeinheiten gebunden, die in Bremsen, Kupplungen und verwandten Anwendungen verwendet werden, anstatt alles durch breite Durchschnittsverkaufspreisannahmen, die OE- und Aftermarket-Preise vermischen könnten, in Umsatz umzurechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,83 Mrd. Einheiten (2025) | |
| Branchenverleger A | 14,48 Milliarden USD (2025) | Wird als Umsatz in USD ausgewiesen und kombiniert typischerweise Produktkategorien mit OE- und Aftermarket-Preisen, sodass der Gesamtwert empfindlich auf Durchschnittsverkaufspreisannahmen und Mixverschiebungen reagiert und nicht allein auf die Stücknachfrage. |
| Forschungshaus B | 18,20 Milliarden USD (2024) | Verwendet einen breiteren Umsatzansatz für Reibproduktmaterialien in den Bereichen Bremsen, Kupplung und Kraftübertragung und kann den Automobilanteil und die preisbasierte Expansion gegenüber dem Stückwachstum übergewichten. |
Betrachtet man die drei Zahlen, ist die wichtigste Erkenntnis, dass Umfang und Messungswahl den größten Teil der Differenz ausmachen und keine einfache Meinungsverschiedenheit über die Wachstumsrichtung vorliegt. Indem die Variablen auf Produktion, installierte Basis und Ersatzverhalten zurückführbar gehalten werden, bleibt die Schätzung leichter reproduzierbar und einfacher durch Expertenprüfungen und jährliche Marktsignale zu validieren.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Stücknachfrage nach globalen Reibwerkstoffen bis 2031?
Die Nachfrage wird voraussichtlich bis 2031 1,07 Milliarden Einheiten erreichen, was einer CAGR von 4,47 % ab 2026 entspricht.
Welcher Materialtyp wächst innerhalb der Reibanwendungen am schnellsten?
Keramische Formulierungen, einschließlich Kohlenstoff-Keramik- und Kohlenstoff-Kohlenstoff-Hybride, wachsen bis 2031 jährlich um 6,02 %.
Wie beeinflussen Euro-7-Vorschriften die Produktspezifikationen?
Euro 7 begrenzt Bremsstaub-Emissionen auf 7 mg km⁻¹ und zwingt europäische OEMs zur Einführung ultraniederabriebiger Keramikbeläge und Rekuperationsbremsstrategien.
Warum sind autonome Roboter eine neue Chance für Belaghersteller?
Jeder Roboter trägt vier hochzyklische Mikrobremsenmodule, die zum Drei- bis Vierfachen des Kilogrammpreises von Kfz-Bremsbelägen verkauft werden und trotz geringer Volumina eine Premiumnische bieten.