
KI im IoT Marktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
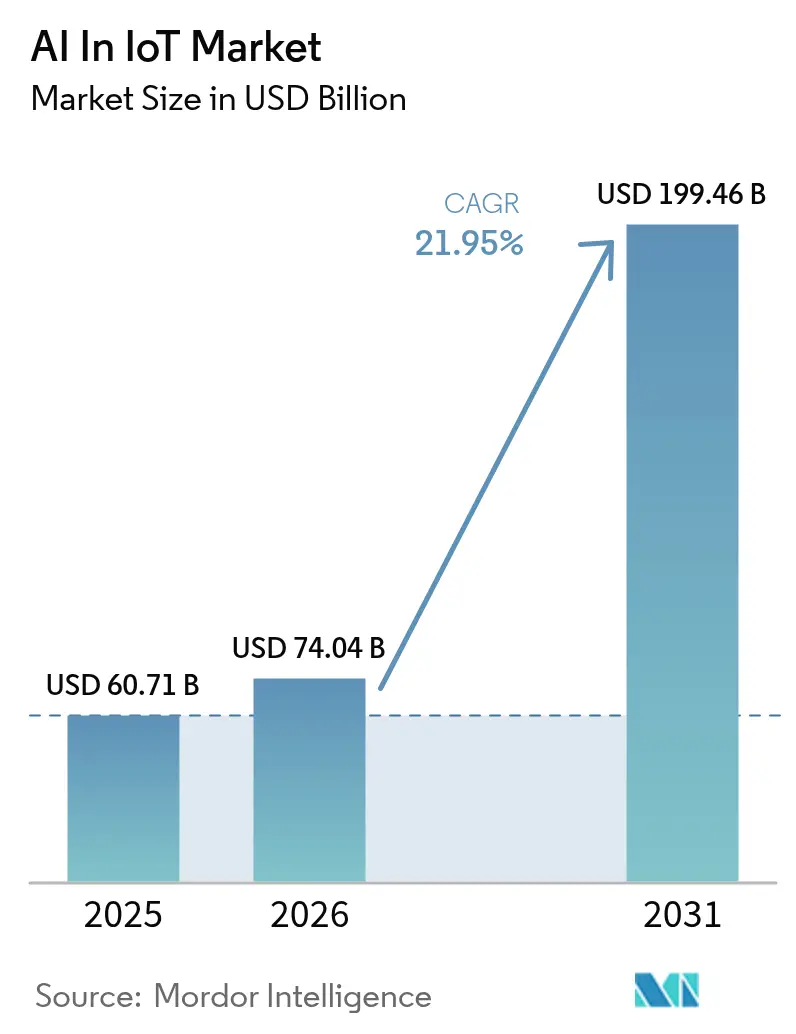
| Marktgröße (2026) | 74.04 Milliarden US-Dollar |
| Marktgröße (2031) | 199.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.95 % |
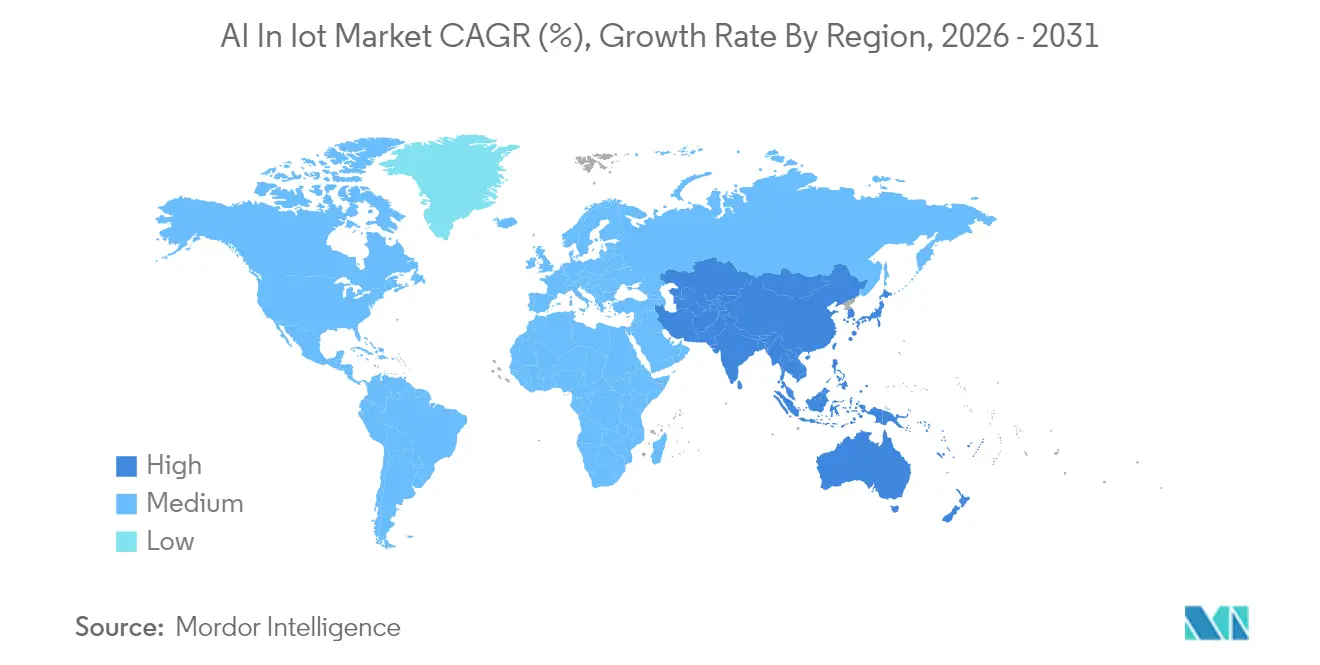
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
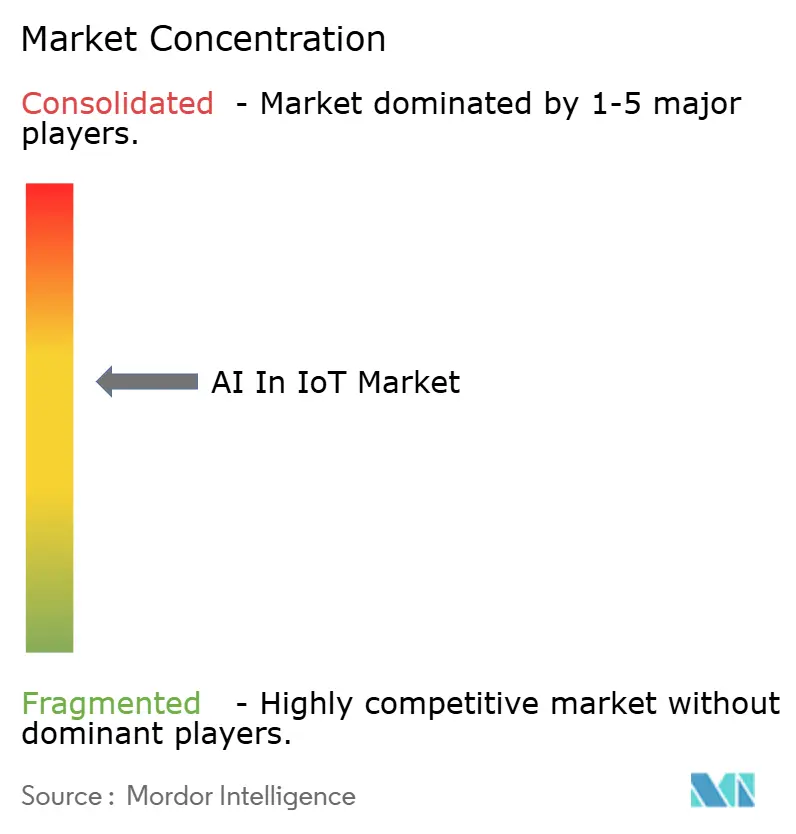
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI im IoT Marktanalyse von Mordor Intelligence
Der KI im IoT Markt wurde im Jahr 2025 auf 60,71 Milliarden USD geschätzt und wird voraussichtlich von 74,04 Milliarden USD im Jahr 2026 auf 199,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 21,95 % während des Prognosezeitraums (2026–2031). Das Wachstum spiegelt wider, dass Unternehmen künstliche Intelligenz direkt in vernetzte Geräte integrieren, um Entscheidungen am Edge zu automatisieren, den Bandbreitendruck zu verringern und Reaktionen im Millisekundenbereich zu ermöglichen. Kommerzielle 5G-Ausrollungen und Satellitenerweiterungen beseitigen Latenzbarrieren, während verschärfte Energieeffizienzvorschriften in wichtigen Volkswirtschaften Unternehmen dazu veranlassen, KI-optimiertes Ressourcenmanagement einzusetzen. Programme zur vorausschauenden Wartung werden ausgeweitet, da Hersteller nach belastbaren Lieferketten suchen, die ungeplante Abschaltungen vermeiden. Wettbewerbsdynamiken hängen nun von Edge-nativen Software-Stacks und domänenspezifischen Modellen ab, anstatt von reiner Cloud-Kapazität, wobei Fusionen – wie die Übernahme von Edge Impulse durch Qualcomm im März 2025 für 1,4 Milliarden USD – das Wettbewerbsfeld enger werden lassen[1]Qualcomm Technologies, "QCC730 Ultra-Low Power Wi-Fi SoC Launch," qualcomm.com.
Wichtigste Erkenntnisse des Berichts
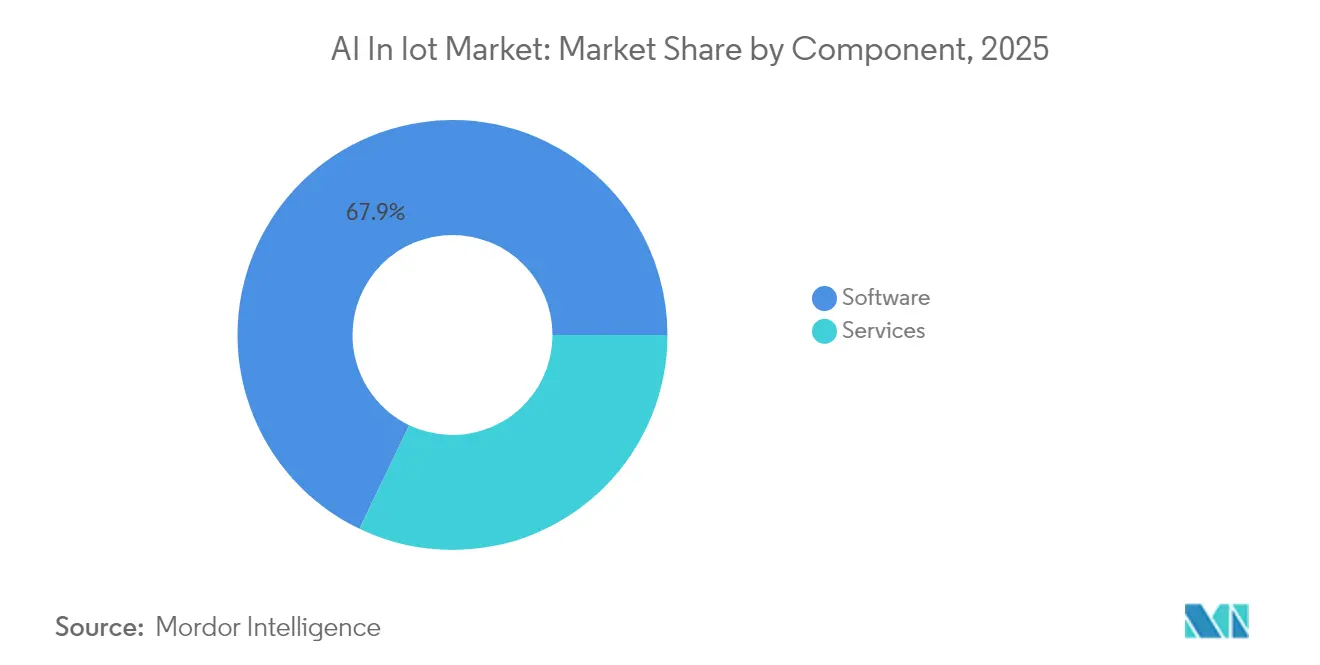
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 67,88 % des KI im IoT Markts auf Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,6 % wachsen werden.
- Nach Bereitstellungsmodus hielten On-Premises-Implementierungen im Jahr 2025 einen Anteil von 70,65 % an der KI im IoT Marktgröße, während Cloud-Lösungen bis 2031 die höchste erwartete CAGR von 23,9 % verzeichnen.
- Nach Technologie entfielen im Jahr 2025 44,10 % des Gesamtumsatzes auf Maschinelles Lernen und Deep Learning; Verarbeitung natürlicher Sprache wird voraussichtlich mit der höchsten CAGR von 22,9 % wachsen.
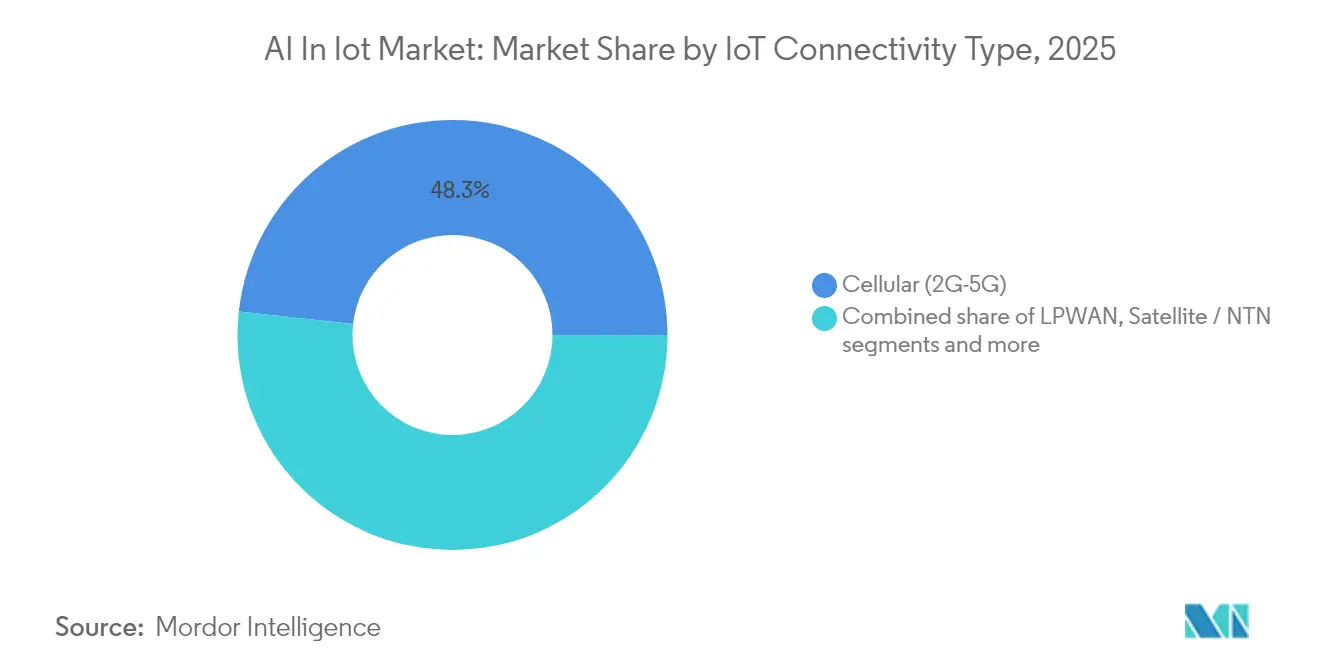
- Nach IoT-Konnektivitätstyp entfielen im Jahr 2025 48,25 % der KI im IoT Marktgröße auf Mobilfunknetze, während Satelliten-/NTN-Verbindungen voraussichtlich mit einer CAGR von 23,1 % wachsen werden.
- Nach Endnutzer-Vertikale entfiel im Jahr 2025 ein Marktanteil von 23,85 % des KI im IoT Markts auf die Fertigungsindustrie, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 22,6 % wachsen wird.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 41,60 %; Asien-Pazifik weist mit einer CAGR von 23,0 % bis 2031 das höchste Wachstumspotenzial auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Steigende Big-Data-Volumina durch vernetzte Geräte | +4.2% | Global, APAC führend | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-Echtzeit-Analysen zur Monetarisierung von IoT-Daten | +5.1% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Edge-KI-Chipsets zur Reduzierung von Latenz und Energieverbrauch | +3.8% | Global, Fertigungszentren | Mittelfristig (2–4 Jahre) |
| 5G-NTN-Konvergenz zur Erschließung abgelegener AIoT-Implementierungen | +2.9% | APAC-Kern, Ausweitung auf MEA | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsbezogene Vorschriften treiben KI-optimierten Energieeinsatz voran | +3.4% | EU führend, Nordamerika als nächstes | Langfristig (≥ 4 Jahre) |
| Vorausschauender Wartungsdruck für Lieferketten-Resilienz | +2.8% | Globale Fertigungskorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Big-Data-Volumina durch vernetzte Geräte
IoT-Endpunkte werden im Jahr 2025 etwa 80 Zettabyte an Daten erzeugen, wobei Industriesensoren 73,1 Zettabyte beitragen[2]Thales Group, "Massive IoT Analysis 2025," thalesgroup.com. Die alleinige Verarbeitung dieses Datenstroms in der Cloud belastet die Bandbreitenbudgets erheblich, weshalb Hersteller Edge-KI einsetzen, die Datenströme vor Ort komprimiert und analysiert, Netzwerkkosten senkt und Reaktionsziele im Subsekundenbereich für die Qualitätskontrolle erfüllt. Frühe Anwender berichten von zweistelligen Produktivitätssteigerungen nach der Verlagerung kritischer Analysen auf intelligente Controller, die in Produktionslinien integriert sind. Dieses Muster verbreitet sich auf Logistikzentren und Versorgungsunternehmen, wo lokale Inferenz die teure Rückübertragung roher Sensordatenströme verhindert.
Nachfrage nach KI-Echtzeit-Analysen zur Monetarisierung von IoT-Daten
Privatkundenbanken, Energiehändler und städtische Nahverkehrsbetreiber stellen fest, dass Erkenntnisse mit jeder Sekunde Verzögerung an Wert verlieren. Implementierungen konzentrieren sich nun darauf, Live-Sensordaten in sofortige Preisoptimierungen, Routenänderungen oder Sicherheitswarnungen umzuwandeln, die direkt den Umsatz steigern oder Strafen reduzieren. Auf Gateways eingebettete generative Algorithmen leiten Lagerpersonal, passen Roboterwege an und optimieren Bestände in Minuten statt Tagen. Die Betonung der zeitkritischen Monetarisierung beschleunigt die Pilot-zu-Produktion-Zyklen für Edge-KI-Plattformen in entwickelten Volkswirtschaften.
Edge-KI-Chipsets zur Reduzierung von Latenz und Energieverbrauch
Zweckgebundene Prozessoren wie Qualcomms QCC730 Wi-Fi-SoC senken den Energieverbrauch um 88 %, während neuronale Inferenz lokal ausgeführt wird. Diese Fortschritte ermöglichen es batteriebetriebenen Knoten, Vibrationsanalysen oder Sprachbefehle jahrelang ohne Wartung zu verarbeiten. Neuromorphe Designs gehen noch weiter und ahmen hirnähnliche ereignisgesteuerte Impulse nach, die Muster mit minimalem Energieaufwand erkennen. Siemens' Industrial Copilot für den Betrieb demonstriert nahezu sofortige Anomalieerkennung auf dem Shopfloor und verkürzt Reaktionsfenster von Sekunden auf Millisekunden.
5G-NTN-Konvergenz zur Erschließung abgelegener AIoT-Implementierungen
Standardisierte 5G-IoT-NTN-Verbindungen ermöglichen es Sensoren, sich direkt mit Satelliten zu verbinden und die Abdeckung von Wäldern bis zu Ozeanrouten auszudehnen. Landwirte setzen nun autonome Drohnen ein, die Pflanzenstress in Echtzeit analysieren, während Offshore-Bohrplattformen Gerätegesundheitsmetriken ohne teure Mikrowellenrelais an Kontrollräume auf dem Festland übertragen. Die Allianz von Ericsson und Supermicro aus dem Jahr 2025 integriert private 5G-Kerne mit Edge-Servern, sodass Unternehmen KI-Workloads in abgelegene Minen und Häfen verlagern können[3]Ericsson, "Ericsson and Supermicro to Accelerate AI at the Edge," ericsson.com.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Datensicherheits- und Datenschutzlücken in heterogenen IoT-Knoten | -2.1% | Global, strengere EU-Vorschriften | Kurzfristig (≤ 2 Jahre) |
| Mangel an AIoT-qualifizierten Fachkräften und hohe Integrationskosten | -1.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards begrenzen die Portabilität von Modellen | -1.4% | Weltweit | Mittelfristig (2–4 Jahre) |
| Drohende Post-Quanten-Bedrohungen für die Gerätekryptografie | -0.9% | Globale kritische Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzlücken in heterogenen IoT-Knoten
Unterschiedliche Gerätefähigkeiten hinterlassen Schwachstellen im schwächsten Glied, die Angreifer ausnutzen. Eine Überprüfung in ScienceDirect zeigt, dass Legacy-Sensoren häufig keinen sicheren Start oder Hardware-Vertrauensanker besitzen, wodurch KI-Modelle manipuliert werden können. Das EU-KI-Gesetz verpflichtet zu Risikoprüfungen und Verschlüsserungs-Upgrades, was zu Compliance-Verzögerungen und Budgetüberschreitungen führt. Anbieter reagieren mit Zero-Trust-Frameworks und geräteinterner Anomalieerkennung, doch die Lifecycle-Absicherung bleibt für Geräteflotten mit Millionen von Assets aufwendig.
Mangel an AIoT-qualifizierten Fachkräften und hohe Integrationskosten
Vollständige Stack-Expertise, die eingebettete Firmware, Netzwerke, Datenwissenschaft und domänenspezifisches Prozesswissen umfasst, ist selten. Integrationsprojekte decken häufig unvorhergesehene Middleware-Arbeiten auf, die Budgets aufblähen und Zeitpläne strecken. Unternehmen lagern zunehmend an Managed-Service-Spezialisten aus, doch die Einarbeitungszyklen für die Umschulung von Mitarbeitern dauern noch immer fast zwei Jahre. Die Talentlücke hemmt die Ausrollung trotz klarer Renditeberechnungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Plattformen verankern das WachstumSoftware erzielte im Jahr 2025 67,88 % des Umsatzes, was bestätigt, dass Algorithmen, Middleware und Analyse-Engines den größten Wertschöpfungsanteil innerhalb des KI im IoT Markts ausmachen. Dienstleistungen wachsen mit einer CAGR von 23,6 %, da Unternehmen die Modelloptimierung, das Geräte-Onboarding und die Lifecycle-Überwachung auslagern. Dieser Anstieg fördert die Ökosystem-Konsolidierung rund um Hyperscale-Plattformen, die Streaming-Analysen, Edge-Orchestrierung und Zero-Trust-Sicherheit bündeln. Die KI im IoT Marktgröße für dienstleistungsgebundene Angebote wird voraussichtlich schnell expandieren, da Unternehmen verwalteten Betriebszeit-Verpflichtungen Priorität einräumen. Währenddessen verlagern sich die Lizenzmodelle für spezialisierte Inferenz-Engines hin zu Abonnement-Paketen, die sich an der Geräteanzahl orientieren anstatt an unbefristeten Gebühren, was Budgets verstetigt, Kunden jedoch an Anbieter-Roadmaps bindet.
Anwendungsverwaltungs-Suiten der zweiten Generation automatisieren nun das Modell-Retraining basierend auf Konzeptdrift, während Geräteverwaltungsportale differenzielle Updates übertragen, die Ausfallzeiten begrenzen. Sicherheitsschichten werden ausgefeilter und fügen automatisierte Bedrohungssuche hinzu, die Anomalien über Geräteflotten hinweg korreliert. Diese Trends fördern hardwareagnostische Architekturen, damit Kunden Gateway-Marken mischen können, ohne Analyse-Pipelines neu zu schreiben. Kommerzielle Open-Source-Kerne in Verbindung mit proprietären Optimierungsbibliotheken schaffen eine Balance zwischen Transparenz und Leistung und erfüllen strenge Prüfanforderungen.


Nach Bereitstellungsmodus:
Hybridarchitekturen gewinnen an DynamikOn-Premises-Implementierungen hielten im Jahr 2025 einen Anteil von 70,65 %, da Hersteller und Krankenhäuser sensible Daten schützen und deterministische Latenz gewährleisten. Dennoch skalieren Cloud-Workloads schneller mit einer CAGR von 23,9 %, was einen Schwenk hin zu Hybridmustern widerspiegelt, bei denen lokale Inferenz anonymisierte Zusammenfassungen an Cloud-Cluster für schwere Trainingsaufgaben liefert. Der KI im IoT Markt profitiert davon, wenn Unternehmen personenbezogene Daten in regulierten Einrichtungen halten, jedoch elastische Grafikverarbeitung in Hyperscale-Regionen für saisonales Retraining nutzen. Solche Dual-Tier-Topologien reduzieren Kapitalausgaben für lokale Server, während Compliance-Ziele gewahrt bleiben.
Edge-Gateways hosten zunehmend containerisierte Mikrodienste, die sicher zu öffentlichen Clouds für die Orchestrierung tunneln. Diese Konfiguration ermöglicht es Betreibern, Vision-Modelle nächtlich zu aktualisieren, ohne Produktionslinien zu unterbrechen. Finanzdienstleistungsunternehmen übernehmen ähnliche Entwürfe, indem sie individuelle Transaktionsdetails vor Ort speichern, jedoch Cloud-basierte große Sprachmodelle nutzen, um aggregierte Trends zu analysieren. Cloud-Anbieter fördern den Wandel mit Private-Link-Angeboten, die das öffentliche Internet umgehen und hardwarebasierte vertrauliche Datenverarbeitungs-Enklaven bereitstellen.
Nach Technologie:
Maschinelles-Lern-Grundlagen überwiegenMaschinelles Lernen und Deep Learning zusammen hielten im Jahr 2025 44,10 % des Umsatzes und bilden das Rückgrat von Anwendungsfällen für vorausschauende Wartung, Asset-Tracking und Optimierung. Die Verarbeitung natürlicher Sprache schreitet mit einer CAGR von 22,9 % voran, da Sprachschnittstellen in intelligente Fabriken und Krankenhäuser Einzug halten. Computer Vision skaliert in die Qualitätsprüfung und Arbeitssicherheitsüberwachung, während kontextbewusstes Computing Sensoreingaben mit Standort, Zeit und Benutzeridentität verknüpft, um Antworten zu personalisieren. Die KI im IoT Marktgröße für Computer-Vision-Subsysteme wächst, da hochauflösende Kameras mit Edge-Tensor-Beschleunigern kombiniert werden.
TinyML auf Mikrocontroller-Ebene ermöglicht Inferencing für Wearables und Mikroklima-Monitore, die auf Knopfzellen laufen. Föderierte Lernframeworks trainieren Modelle über Geräteschwärme hinweg, ohne Daten zu zentralisieren, was mit strengeren Datenschutzgesetzen übereinstimmt. Anbieter kombinieren zunehmend Modalitäten; so nutzen Lagerhausroboter beispielsweise Computer Vision zur Hinderniserkennung, Verarbeitung natürlicher Sprache für Befehle und klassische Optimierung zur Routenplanung, was den Integrationsaufwand für Betreiber verringert.
Nach IoT-Konnektivitätstyp:
Mobilfunk führt, Satelliten surgenMobilfunkverbindungen von 2G bis 5G hielten im Jahr 2025 einen Anteil von 48,25 %, aufgrund der Netzwerkallgegenwärtigkeit und neuer hochzuverlässiger 5G-Scheiben mit geringer Latenz. Satelliten- und NTN-Verbindungen verzeichnen die höchste CAGR von 23,1 % und eröffnen Greenfield-Chancen in Offshore-Windparks, Tagebauminen und Wildschutzgebieten. Der KI im IoT Markt stützt sich auf kurzreichweitige Wi-Fi-, BLE- und Zigbee-Verbindungen innerhalb von Fabriken für dichte Sensorcluster, während LPWAN ideal für weitreichende Telemetrie mit geringer Bitrate bleibt. Private 5G-Campus-Netzwerke ermöglichen es Eigentümern, Servicequalität zu garantieren und kritischen Datenverkehr von öffentlichen Netzwerken zu isolieren, was regulatorische Prüfungen vereinfacht.
Bandbreitenstufen richten sich nach Workload-Klassen. Videoanalysen mit hoher Bildrate bevorzugen 5G im Millimeterwellenbereich, während sporadische Bodenfeuchtigkeitsmessungen LPWAN bevorzugen. Satellitenverbindungen übertragen verarbeitete Edge-Inferenz-Zusammenfassungen, keine rohen Bilder, um die Übertragungskosten gering zu halten. Neu entwickelte Chipsets unterstützen Multi-Bearer-Roaming, sodass eine einzelne Platine je nach Preis und Verfügbarkeit zwischen terrestrischen und orbitalen Netzwerken wechseln kann.
Nach Endnutzer-Vertikale:
Fertigung behält die FührungspositionDie Fertigungsindustrie erzielte im Jahr 2025 23,85 % des Umsatzes, nachdem KI-gesteuerte vorausschauende Wartung in Roboterzellen und Fördersysteme integriert wurde, was unerwartete Ausfallzeiten reduziert. Das Gesundheitswesen wächst am schnellsten mit einer CAGR von 22,6 %, angetrieben durch Fernpatientenüberwachung und KI-gestützte Bildgebung, die die Telemedizin unterstützt. Der KI im IoT Marktanteil für die Fertigung bleibt stark, sieht sich jedoch Störungen gegenüber, da Krankenhäuser vernetzte Infusionspumpen und tragbare Diagnosegeräte einführen. Energieversorger setzen KI-gesteuertes Netzbalancing ein, um intermittierende erneuerbare Energien zu integrieren, während Mobilitätsbetreiber autonome Shuttle-Flotten pilotieren, die von Edge-Servern koordiniert werden.
Die Klarheit der Kapitalrendite trennt Marktführer von Nachzüglern. Werke mit Legacy-SPS fügen Nachrüst-Sensorkits hinzu, die mit SaaS-Anomalieerkennungs-Dashboards verbunden sind, und erzielen die Amortisation innerhalb eines Budgetzyklus. Krankenhäuser priorisieren die kontinuierliche Erfassung von Vitalwerten, die in KI-Triagealgorithmen einfließen, und verkürzen die durchschnittliche Verweildauer. Regierungen skalieren die Optimierung der Ampelschaltung stadtweite nach Pilotprojekten, die Staureduzierungen ohne neuen Asphalt demonstrieren.
Geografische Analyse
KI im IoT-Markt in Nordamerika
Nordamerika kontrollierte 2025 41,60 % des Umsatzes, angetrieben durch robuste Risikokapitalfinanzierung, umfangreiche 5G-Ausbauprogramme und günstige Regelungen zum Schutz geistigen Eigentums. Allein AWS budgetierte 2025 mehr als 100 Milliarden USD für neue KI-Infrastruktur und stellt damit sicher, dass Kunden reibungslosen Zugang zu Hochleistungsrechnerkapazitäten haben. Bundesstaatliche Programme, die intelligente Hafen- und Verteidigungsprojekte beschleunigen, stimulieren die Nachfrage zusätzlich. Dennoch dämpfen Lohninflation und Fachkräftemangel die regionale Wachstumsrate im Vergleich zu aufstrebenden Märkten.
KI im IoT-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 23,0 %. Chinesische Anbieter integrieren vertikal von der Geräte-Siliziumebene bis hin zu Cloud-Dashboards, was die Kosten senkt und die Iterationszyklen beschleunigt. Japan und Südkorea verbinden erstklassige Robotik mit einem dichten landesweiten 5G-Netz, um industrielle Echtzeit-Bildverarbeitung zu kommerzialisieren. Staatlich finanzierte Smart-City-Programme von Indien bis Indonesien lenken Subventionen in Richtung Start-ups, die Systeme zur Verkehrsüberwachung, Abfallsortierung und Hochwasserwarnung entwickeln. Das Marktvolumen für KI im IoT im asiatisch-pazifischen Raum übertrifft andere Regionen in Stückzahlen, obwohl die durchschnittlichen Verkaufspreise niedriger bleiben.
KI im IoT-Markt in EMEA
Europa schreitet stetig voran, da das Gesetz über Künstliche Intelligenz Verpflichtungen klärt und Kapitalbudgets freisetzt, obwohl es zusätzliche Compliance-Schritte mit sich bringt. Deutschland ist Vorreiter bei der vorausschauenden Wartung in Automobilfertigungslinien, während die Niederlande Edge-KI zur Steuerung von Kanalwasserständen erproben. Datensouveränitätsvorschriften veranlassen Unternehmen, On-Premises- und Edge-Konfigurationen zu übernehmen, was die Nachfrage nach Prozessoren für vertrauliches Computing ankurbelt. Im Nahen Osten und in Afrika zeigt sich erste Dynamik bei der Überwachung von Ölfeldern und intelligenter Bewässerung, wo Satelliten-Backhaul die lückenhafte terrestrische Abdeckung überbrückt. Das Implementierungstempo ist moderat, während lokale Qualifizierungspipelines aufgebaut werden.

Regulatorisches Umfeld
KI-fähige IoT-Produkte fallen zunehmend unter sich überlappende Regelwerke für KI-Governance und Produktcybersicherheit. In der Europäischen Union legt die Verordnung (EU) 2024/1689 (KI-Verordnung) Anforderungen für Hochrisiko-KI-Systeme fest, die auf dem EU-Markt in Verkehr gebracht werden, und zieht über Anhang IV Details zur Integration von Hardware und Firmware in die technische Dokumentation hinein. Das hat praktische Auswirkungen darauf, wie KI-Funktionalität über Gateways, Sensoren und eingebettete Steuerungen hinweg nachgewiesen wird.
In den Vereinigten Staaten schaffen NIST-Aktivitäten zusätzliche sektorbezogene Anhaltspunkte, die für AIoT-Einsätze in regulierten Umgebungen relevant sind. NIST veröffentlichte im April 2026 ein Konzeptpapier für ein AI RMF Trustworthy Use of AI in Critical Infrastructure Profile und im Juni 2026 den ersten öffentlichen Entwurf von NIST SP 800-213 Revision 1 für Leitlinien zur IoT-Produktcybersicherheit für Bundessysteme (Entwurfsstatus). Auf der Ebene der Basiskontrollen wird ISO/IEC 27402:2023 weiterhin als gemeinsamer Satz von Anforderungen an Gerätesicherheit und Datenschutz herangezogen, den Anbieter auf Beschaffungs- und Assurance-Anforderungen in verschiedenen Regionen abbilden können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von KI im IoT beginnt mit Halbleiter-IP und -Komponenten (MCUs/SoCs, Funkmodule, Beschleuniger, Speicher, Sensoren) und geht dann über die Fertigung durch Geräte-OEMs/ODMs und die Modulmontage weiter. Sie setzt sich fort über Edge-Softwarestacks (Geräte-Betriebssystem, Laufzeitumgebungen, MLOps/TinyML-Tools), Konnektivitäts- und Rechenzentruminfrastruktur (privates 5G, WLAN, Gateways, Edge-Server) und dann Cloud- und Anwendungsebenen (Orchestrierung, Streaming-Analytik, digitale Zwillinge, vertikale Anwendungen), die über Hyperscaler, Anbieter industrieller Automatisierung und Systemintegratoren bereitgestellt werden. Standards und Architekturreferenzen wie ITU-T Y.4612 und ISO/IEC 30141:2024 formalisieren verteilte AIoT-Funktionsblöcke und verstärken den Trend zur Edge-Verarbeitung, um die Cloud-Abhängigkeit zu verringern.
Interoperabilität und Ökosystem-Koordination entwickeln sich zu Hebeln der Wertschöpfungskette. Siemens' Zusammenarbeit mit Microsoft im Juli 2025 zielt darauf ab, Building X und Azure IoT Operations mittels W3C Thing Descriptions und OPC UA PubSub zu verbinden, während die im Februar 2025 gegründete Ambient IoT Alliance (mit Atmosic, Infineon, Intel, Qualcomm und Wiliot unter den Gründungsmitgliedern) sich auf die Förderung batterieloser Ambient-IoT-Standards konzentriert. Die Versorgungssicherheit hat sich außerdem über die Chipverfügbarkeit hinaus auf Verpackung und Infrastrukturvorleistungen ausgeweitet, wobei für 2026 Engpässe bei fortschrittlicher Verpackung, Netzwerkausrüstung (einschließlich 800G-Optik) und speziellen Materialien genannt werden. Diese Engpässe verlängern die Vorlaufzeiten, verlängern die Integrationszeitpläne und erhöhen die Bedeutung von Distributoren, Vertragsfertigern und langfristiger Kapazitätsplanung für Edge-Server, Stromversorgung und Kühlung neben der Endpunkt-Silizium-Versorgung.
Wettbewerbslandschaft
Der KI im IoT Markt weist eine moderate Fragmentierung auf. Hyperscale-Cloud-Anbieter liefern integrierte Stacks, die Gerätesoftware, Orchestrierung und KI-Beschleuniger bündeln. Amazon, Microsoft und Google vergrößern weiterhin ihre Partnerkataloge durch die Übernahme von Nischen-Start-ups. Cisco's Übernahme von Splunk für 28 Milliarden USD im Jahr 2025 positioniert das Unternehmen als domänenübergreifendes Analyse-Kraftzentrum, das IT- und Betriebsdaten vereint[4]Cisco Systems, "Cisco Completes Splunk Acquisition," cisco.com. Qualcomms Übernahme von Edge Impulse bringt eine Entwicklergemeinschaft von 170.000 Personen in seine Silizium-Roadmap ein und stärkt die Kundenbindung für OEMs, die auf Snapdragon- und RB5-Linien aufbauen.
Industrielle Etablierte kontern, indem sie KI in für Werksingenieure vertraute Steuerungssysteme einbetten. Siemens kombiniert seinen Industrial Copilot mit bestehenden SPS-Engineering-Suiten, während Honeywell Forge-basierte Edge-Knoten ausrollt, die in Gebäudemanagementsysteme eingebunden werden. Hardwarehersteller gehen Partnerschaften mit Cloud-Unternehmen ein, um schlüsselfertige Pakete anzubieten; Ericsson arbeitet mit Supermicro zusammen, um 5G-Funkgeräte und GPU-Server zu verbinden, was die Integrationszeit für Händler verkürzt, die Grab-and-Go-Geschäfte einrichten. Aufkommende Spezialisten konzentrieren sich auf Kryptografie, die für Quantenangriffe gehärtet wurde, und auf ultrakleine Modelle, die für ARM Cortex-M-Chips optimiert sind.
Differenzierung hängt nun von der Entwicklererfahrung und vertikalen Playbooks ab, anstatt von der generischen API-Breite. Anbieter umwerben Systemintegratoren mit Low-Code-Workflow-Buildern, vortrainierten Modellbibliotheken und mandantenfähigen Sicherheitsvorlagen. Die Preisgestaltung konvergiert hin zu verbrauchsbasierten Metriken wie Nachrichten pro Sekunde oder Inferenzen pro Monat, was Experimente fördert, jedoch die Umsatzvorhersagbarkeit erschwert.
KI im IoT-Branchenführer
Amazon Web Services Inc. (Amazon Inc.)
IBM Corporation
Google LLC (Alphabet Inc.)
Microsoft
NVIDIA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im IoT-Markt
- Amazon Web Services
- Microsoft
- IBM
- Oracle
- Cisco Systems
- NVIDIA
- Siemens
- Bosch.IO
- ARM
- Qualcomm
- Intel
- Huawei
- Schneider Electric
- Honeywell
- PTC
- SAS Institute
- General Electric
- Hitachi
- Salesforce

Marktchancen und Zukunftsaussichten
Industriepolitik und Normungsarbeit im Jahr 2026 überführen AIoT von Pilotprojekten in skalierte Programme und schaffen damit Freiraum für Anbieter, die Edge-zu-Cloud-Einsätze mit compliance-fertiger Dokumentation und Interoperabilität bündeln können. China veröffentlichte im Juni 2026 ressortübergreifende Umsetzungshinweise zur Förderung der qualitativ hochwertigen Entwicklung des Industrial Internet, und das MIIT veröffentlichte im März 2026 einen Sonderaktionsrahmen „KI plus Fertigung“, der den Einsatz großer KI-Modelle und industrieller intelligenter Agenten fordert. Das verstärkt die Nachfrage nach Fabrikdatenintegration, Edge-Inferenz und Tools für den Modelllebenszyklus im Zusammenhang mit Maschinentelemetrie.
Formale Normungsarbeit und regionaler Ökosystemaufbau zielen ebenfalls auf die Fragmentierung über Geräte, Netzwerke und Rechenebenen hinweg ab. ETSI startete im Juni 2026 das TC NET, um Spezifikationen für die föderierte Integration von Netzwerk, Edge, Cloud und KI zu entwickeln, und Südostasien erlebte ein auf Einführung ausgerichtetes Signal auf dem Global Telecom AIoT Summit in Bangkok, wo eine Absichtserklärung zwischen True, VNPT, T3 Technology und Tuya Smart positioniert wurde, um die AIoT-Einführung zu beschleunigen. Die am ehesten umsetzbaren Chancen konzentrieren sich auf (i) föderierte und hybride Architekturen, die sensible Daten vor Ort belassen und dabei Modelle über Edge und Cloud hinweg orchestrieren, (ii) industrietaugliche Interoperabilitätsebenen, die Integrationskosten senken und die Portabilität verbessern, sowie (iii) Lösungspakete, die auf öffentlich-private Fertigungsprogramme wie Südkoreas im Juni 2026 angekündigte Manufacturing AI 2030 Strategy mit einer gemeinsamen Investitionszusage von Regierung und Privatsektor in Höhe von 20 Billionen Won abgestimmt sind.
Recent Industry Developments in KI im IoT-Markt
- Juli 2026: NVIDIA hob führende Akteure des japanischen Industrie- und Robotik-Ökosystems hervor, darunter FANUC, Hitachi und Honda R&D, die auf den Plattformen NVIDIA Cosmos, Isaac, Metropolis und Jetson für Fertigung und Robotik aufbauen. Das Update unterstreicht, wie physische KI- und Edge-Compute-Stacks zunehmend zu wiederholbaren industriellen Blaupausen anstatt zu Einzellösungen zusammengefasst werden.
- Juni 2026: ArcelorMittal gab eine strategische Zusammenarbeit mit AWS bekannt, um Cloud- und KI-Technologien für industrielle Automatisierung, vorausschauende Instandhaltung und digitale Zwillinge in Stahlwerken in 14 Ländern einzusetzen. Der standortübergreifende Umfang erhöht die Referenzfähigkeit für AIoT-Einführungen in der Schwerindustrie, wo Asset-Datenpipelines und deterministische Abläufe zentrale Kaufkriterien sind.
- April 2026: AWS und Siemens Energy erweiterten ihre Zusammenarbeit, um AWS IoT SiteWise gemeinsam mit Amazon Bedrock und Amazon SageMaker für intelligente Fertigung, vorausschauende Instandhaltung und autonomen Anlagenbetrieb einzusetzen. Die Kombination von OT-Datenerfassung mit generativen und prädiktiven KI-Fähigkeiten verstärkt die Integration zwischen industriellen IoT-Plattformen und dem Einsatz von KI-Modellen in Produktionsumgebungen.


KI im IoT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für KI im IoT als die Umsätze aus KI-Software, -Diensten und ermöglichenden Chipsätzen, die in verbundenen Endgeräten oder Gateways eingesetzt werden, damit Geräte- und Sensordaten analysiert und darauf reagiert werden kann (am Edge oder in der Cloud).
Umfangsausschlüsse: Wir schließen allgemeine IoT-Konnektivität und Geräte aus, die lediglich Daten übertragen, sowie eigenständige Enterprise-KI-Plattformen, die nicht mit IoT-Telemetrie verknüpft sind.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Anwendungsmanagement
- Konnektivitätsmanagement
- Geräteverwaltung
- Datenverwaltung
- Netzwerkbandbreitenmanagement
- Echtzeit-Streaming-Analysen
- Fernüberwachung
- Sicherheit
- Edge-Lösung
- Dienstleistungen
- Managed Services
- Professional Services
- Software
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Nach Technologie
- Maschinelles Lernen und Deep Learning
- Verarbeitung natürlicher Sprache
- Computer Vision
- Kontextbewusstes Computing
- Nach IoT-Konnektivitätstyp
- Mobilfunk (2G-5G)
- LPWAN (LoRa, NB-IoT, Sigfox)
- Satellit / NTN
- Kurzreichweite (Wi-Fi, BLE, Zigbee)
- Nach Endnutzer-Vertikale
- Fertigung
- Energie und Versorgungsunternehmen
- Gesundheitswesen
- BFSI
- IT und Telekommunikation
- Transport und Mobilität
- Behörden
- Einzelhandel und E-Commerce
- Landwirtschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung hilft uns, Marktleitplanken zu setzen und vor der Modellierung saubere Ausgangsdaten zu erstellen. Wir prüfen öffentlich verfügbare Belege zur Einführung von IoT-Geräten, zur Ausrichtung des Edge-Computing und zu KI-Workload-Trends und wandeln diese dann in messbare Nachfragetreiber für KI-fähige vernetzte Anwendungsfälle um.
Typische Quellen umfassen offizielle statistische Veröffentlichungen und Normungsgremien, wie die Internationale Fernmeldeunion für Konnektivitätsindikatoren, NIST-Publikationen für Edge- und KI-Leitlinien sowie OECD-Datensätze zur digitalen Wirtschaft für Adoptionssignale. Wir nutzen zudem Patentdatenbanken, um zu verstehen, wo Edge-Inferenz und geräteinterne KI entwickelt werden, und gleichen dies mit Quellen wie IEEE- und ACM-Papers hinsichtlich Definitionen und technischer Praxistauglichkeit ab. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Formulierungen zum Produktumfang und Hinweise auf den Umsatzmix zu validieren. Wo nötig, greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie Patente zurück, um die Erfassung zu beschleunigen und Konsistenzprüfungen durchzuführen. Diese Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls genutzt, um Lücken zu schließen und Annahmen zu bestätigen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um die Eingabewerte für die Größenbestimmung, die aus Sekundärquellen nicht zuverlässig hervorgehen, einer Belastungsprüfung zu unterziehen, insbesondere den Anteil der IoT-Einsätze, die tatsächlich KI-Inferenz ausführen, sowie die typische Preisentwicklung für KI-Software und -Dienste, die an vernetzte Endgeräte gebunden sind. Wir sprechen mit einem ausgewogenen Kreis von Teilnehmern aus Technologieanbietern, Systemintegratoren und Endkunden, wobei die Abdeckung über APAC, EMEA und Amerika verteilt ist, sodass regionale Einführungszeitpunkte und Präferenzen zwischen Edge und Cloud erfasst werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 39% |
| Mid-Tier: 50% | Funktions-/Abteilungsleiter: 35% | EMEA: 36% |
| Kleinere Akteure: 15% | Manager: 51% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem IoT-Einsatzindikatoren mithilfe von Durchdringungsraten, Edge-Adoptionsmustern und Machbarkeitsprüfungen für Workloads in AIoT-taugliche Endgeräte und Gateways umgerechnet werden. Nach Festlegung dieses Kernsatzes gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie stichprobenbasierten ASP-mal-Volumen-Prüfungen für KI-Software, Eingabewerten zu Attach-Raten für KI-Software und -Dienste sowie einer Gegenprüfung der Umsätze ermöglichender Chipsätze, um Gesamtwerte anzupassen, wenn der erste Durchgang zu weit gefasst erscheint.
Zu den wichtigsten Eingabegrößen, die wir verfolgen, zählen das Wachstum vernetzter Endgeräte nach wichtigem Anwendungsfall, der Anteil der Einsätze mit Edge-Inferenz gegenüber reiner Cloud-Analytik, typische Preisgestaltung für KI-Software-Abonnements oder -Nutzung, die Serviceintensität für Integration und laufende Feinabstimmung sowie der Rhythmus der Einführung von 5G und industrieller Konnektivität. Fehlt eine Variable für eine Region oder Branche, behandeln wir die Lücke mit einem konservativen Näherungswert, bestätigen dies dann durch Experteneinschätzungen und führen eine Sensitivitätsprüfung durch, damit das Modell nicht überreagiert.
Für Prognosen verwenden wir Szenarioanalysen, da sich Adoption und Preisgestaltung durch Gerätezyklen, Effizienzverbesserungen bei KI-Modellen und die zeitliche Planung von Unternehmensbudgets schnell verändern können. Wir grenzen die Szenariobandbreiten anhand der Konsensmeinung aus Primärgesprächen ein, sodass der endgültige Verlauf widerspiegelt, was Käufer und Umsetzer in den nächsten Jahren für erreichbar halten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, darunter das Wachstum der Endgeräte, die Einführung von Edge-Computing und die beobachtete Preisentwicklung für KI-Software und -Dienste im Zusammenhang mit vernetzten Einsätzen. Ausreißer werden markiert, und die zugrunde liegenden Treiber werden erneut überprüft, sodass ungewöhnliche Sprünge entweder durch eine tatsächliche Marktveränderung erklärt oder als Modellierungsproblem korrigiert werden.
Vor der Freigabe durchläuft das Modell samt Annahmen eine mehrstufige Analystenprüfung, und eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wichtige Eingabegröße außerhalb des erwarteten Bereichs liegt oder einer zweiten Quelle widerspricht. Berichte werden jährlich aktualisiert, mit Zwischenupdates bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden den aktuellsten verfügbaren Stand zum Zeitpunkt der Veröffentlichung erhalten.
Marktgröße von Mordor Intelligence für IOT-KI im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für KI im IoT stimmen häufig nicht überein, da jede Studie die Grenze anders zieht, was tatsächlich als KI innerhalb eines IoT-Einsatzes gezählt wird. Unterschiede entstehen auch, wenn Unternehmen von schnelleren oder langsameren Attach-Raten für KI-Software und -Dienste ausgehen oder wenn Währungszeitpunkt und Aktualisierungszyklus nicht übereinstimmen.
Die Hauptlücke ergibt sich daraus, ob allgemeine vernetzte Geräte auch dann gezählt werden, wenn keine KI-Inferenz läuft. Im Modell von Mordor Intelligence werden Umsätze nur dann gezählt, wenn KI-Software, -Dienste oder ermöglichende Chipsätze mit IoT-Telemetrie verknüpft und für automatisierte Entscheidungen genutzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,04 Mrd. USD (2026) | |
| Fachzeitschrift A | 25,44 Mrd. USD (2025) | Verwendet eine engere Monetarisierungsperspektive, die auf gemeldeten Umsätzen von AIoT-Plattformen und -Lösungen basiert, und auch die Wahl des Jahres sowie der Umrechnungszeitpunkt können den USD-Gesamtwert im Vergleich zu einer Basis von 2026 verändern. |
| Branchenforschungsportal B | 63,17 Mrd. USD (2024) | Scheint KI im IoT als einen breiteren Adoptionsbereich zu behandeln, der IoT-Einführungen einbeziehen kann, die KI-fähig sind, aber noch keine Inferenz ausführen, und das frühere Basisjahr kann spätere Preis- und Attach-Rate-Steigerungen unterschätzen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfang und zeitliche Abgrenzung, nicht durch rechnerische Tricks. Wenn die Zählung auf KI beschränkt wird, die tatsächlich in vernetzten Endgeräten und Gateways eingesetzt wird, und wenn Preis- und Adoptionsannahmen mit Feldrückmeldungen abgeglichen werden, bleibt die resultierende Marktgröße auf klare Nachfragetreiber und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen aktuellen Wert hat der KI im IoT Markt?
Der Markt beläuft sich im Jahr 2026 auf 74,04 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 199,46 Milliarden USD erreichen.
Welches Segment hat den größten Ausgabenanteil?
Software dominiert mit einem Umsatzanteil von 67,88 %, was die Bedeutung von Analyse- und Plattformsoftware widerspiegelt.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte AIoT-Lösungen werden voraussichtlich mit einer CAGR von 23,9 % wachsen, da Unternehmen Skalierbarkeit mit Datensouveränität in Einklang bringen.
Wo ist das regionale Wachstum am stärksten?
Asien-Pazifik führt die zukünftige Expansion mit einer CAGR von 23,0 % an, angetrieben durch die Digitalisierung der Fertigung und 5G-Ausrollungen.
Welche Endnutzer-Vertikale bietet das größte Umsatzpotenzial?
Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 22,6 % wachsen, getragen durch Telemedizin und Fernpatientenüberwachung.
Wie konzentriert ist die Wettbewerbslandschaft?
Die Marktkonzentration ist moderat – die fünf größten Anbieter kontrollieren etwa 60 % des Umsatzes – sodass Spezialanbieter weiterhin Möglichkeiten zur Differenzierung finden.
Seite zuletzt aktualisiert am:



