
Lokomotivmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 6.63 Milliarden US-Dollar |
| Marktgröße (2031) | 8.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lokomotivmarkt Analyse von Mordor Intelligence
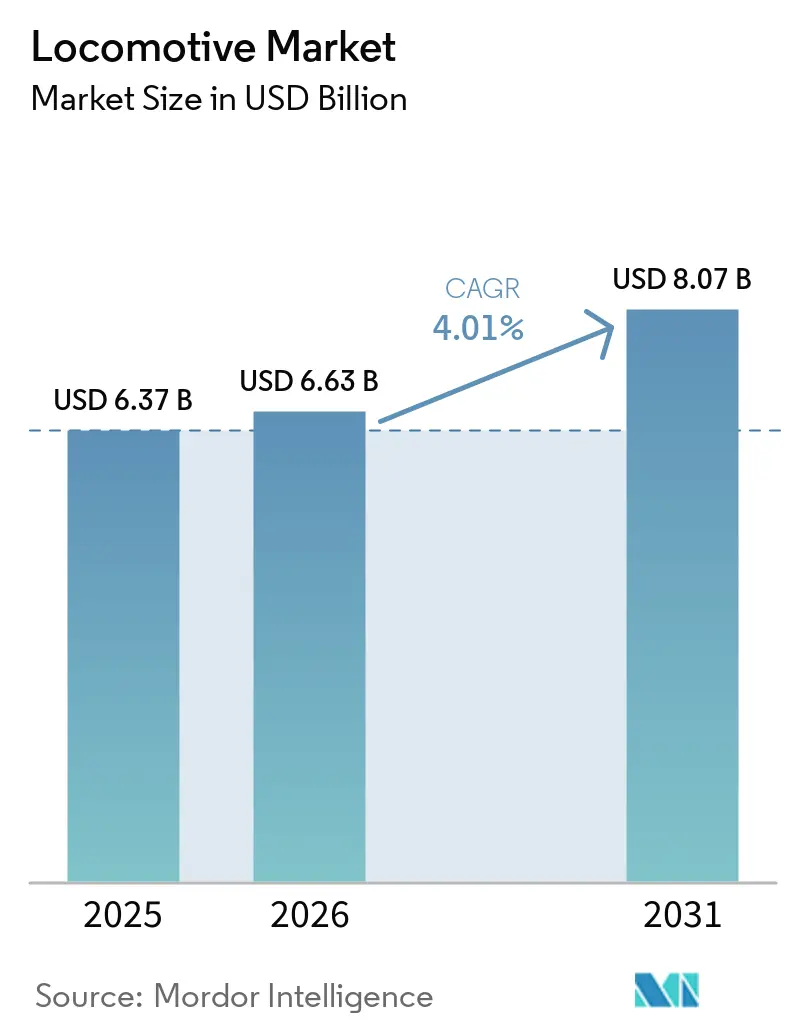
Die Größe des Lokomotivmarktes wird voraussichtlich von 6,37 Milliarden USD im Jahr 2025 auf 6,63 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,01 % über den Zeitraum 2026–2031 einen Wert von 8,07 Milliarden USD erreichen. Steigende Gütertonnenkilometer, nationale Elektrifizierungsprogramme und Effizienzgewinne durch Siliziumkarbid-Leistungselektronik unterstützen die stetige Expansion des Marktes für Lokomotivtraktionssysteme. Der Dieselantrieb bleibt das Rückgrat der weltweiten Flotten, doch batterie-elektrische Pilotprojekte gewinnen an Dynamik, da Betreiber Kraftstoffeinsparungen und die Einhaltung von Emissionsvorschriften anstreben. Die Region Asien-Pazifik führt sowohl beim Volumen als auch beim Wachstum, da Indien die netzweite Elektrifizierung abgeschlossen hat, während China Exportfinanzierungen in Korridore der Neuen Seidenstraße lenkt. Komponenteninnovationen konzentrieren sich auf hocheffiziente Wechselrichter und großformatige Batteriepakete, die niedrigere Lebenszykluskosten versprechen. Mehrere multinationale Zulieferer dominieren die installierte Kapazität, was auf ein moderates Maß an Wettbewerbsintensität hindeutet. Gleichzeitig bedienen regionale Spezialisten geschickt Nischenmärkte, einschließlich Nachrüstung und Software.
Wichtigste Erkenntnisse des Berichts
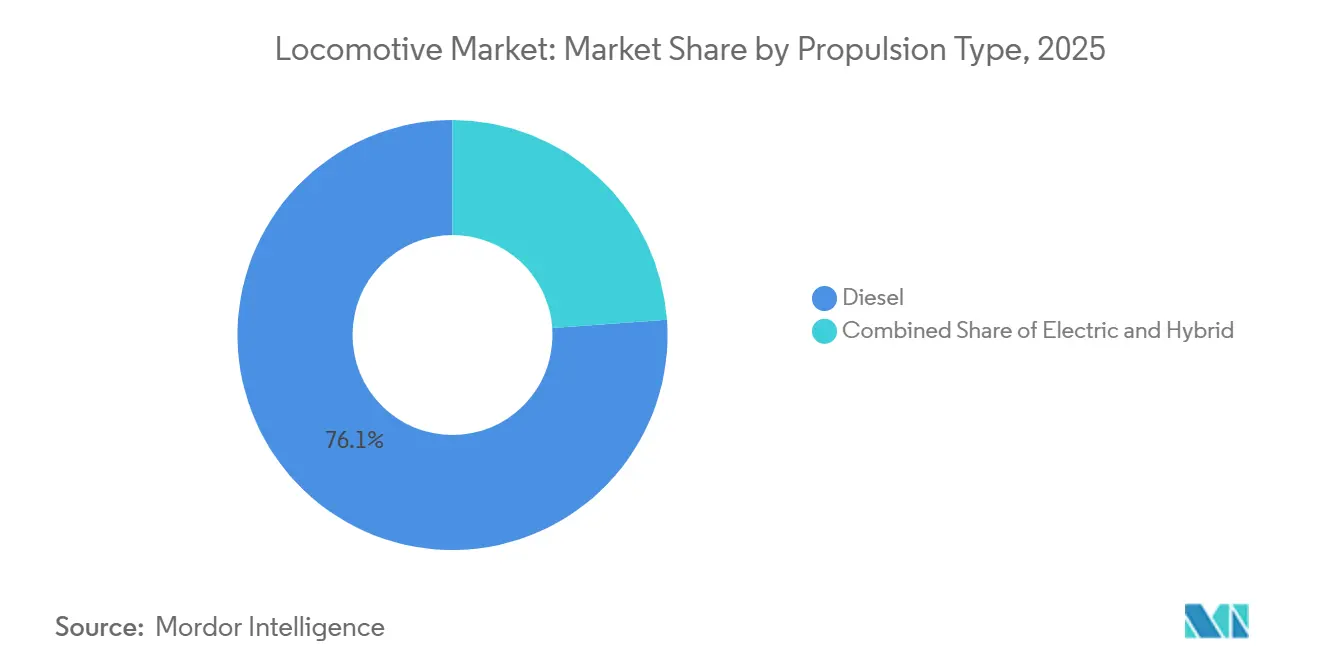
- Nach Antriebsart hielten Dieselplattformen im Jahr 2025 einen Marktanteil von 76,13 % am Lokomotivmarkt, während batterie-elektrische Einheiten mit einer CAGR von 4,61 % bis 2031 das am schnellsten wachsende Segment darstellen.
- Nach Technologie führten IGBT-Module mit 64,22 % des Lokomotivmarktanteils im Jahr 2025; Siliziumkarbid-Module werden voraussichtlich bis 2031 mit einer CAGR von 4,75 % wachsen.
- Nach Komponente entfielen auf Traktionsmotoren im Jahr 2025 ein Anteil von 42,32 % an der Lokomotivmarktgröße, und Batteriepakete entwickeln sich bis 2031 mit einer CAGR von 4,38 % weiter.
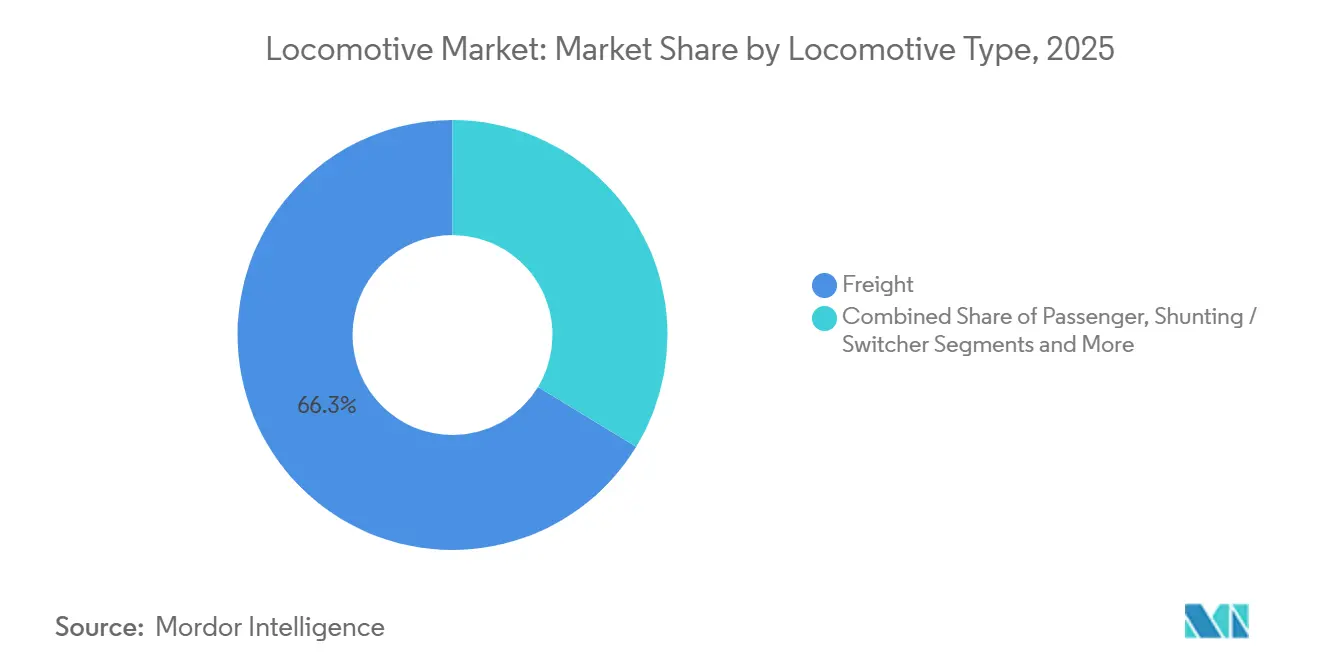
- Nach Lokomotivtyp entfielen auf Gütereinheiten im Jahr 2025 ein Lokomotivmarktanteil von 66,31 %; Hochgeschwindigkeits-Personenlokomotiven expandieren bis 2031 mit einer CAGR von 5,33 %.
- Nach Leistungsklasse dominierte die Klasse 2.000–4.000 kW im Jahr 2025 mit einem Anteil von 46,57 % an der Lokomotivmarktgröße, während Einheiten über 4.000 kW mit einer CAGR von 4,12 % wachsen.
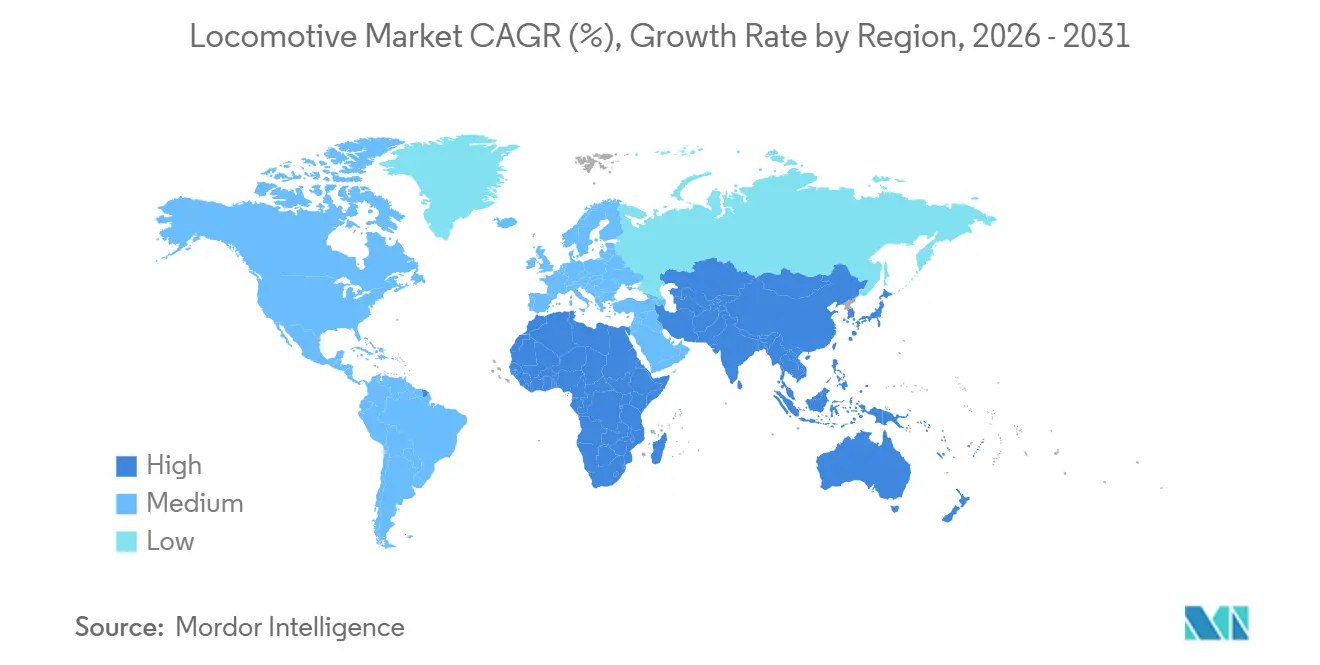
- Nach Geografie führte Asien-Pazifik den Lokomotivmarkt im Jahr 2025 mit einem Anteil von 42,17 % an und wird voraussichtlich bis 2031 mit einer CAGR von 4,45 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schienenelektrifizierung und Infrastrukturausgaben | +1.1% | Europa, Indien, China; Ausstrahlungseffekte auf den Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Globales Schienengütervolumenwachstum | +0.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hocheffiziente Traktionstechnologie | +0.6% | Global, angeführt von Japan, Deutschland, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Batterie-elektrische und Dual-Mode-Nachrüstlösungen | +0.5% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| CO₂-Zertifikate und ESG-Finanzierung | +0.4% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Prädiktive Wartungsanalytik | +0.3% | Global, frühe Einführung in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Schienenelektrifizierung und Infrastrukturausgaben
Die öffentlichen Ausgaben sind erheblich gestiegen, wobei Indien eine substanzielle Verpflichtung zur Unterstützung der vollständigen Elektrifizierung und des Einsatzes von Vande-Bharat-Triebzügen eingegangen ist [1]. Die Vereinigten Staaten haben im Rahmen ihres Gesetzes über Infrastrukturinvestitionen und Arbeitsplätze einen erheblichen Betrag bereitgestellt, wobei ein Teil ausdrücklich für den Nordostkorridor vorgesehen ist und elektrische oder Wasserstofftraktion bevorzugt. Die TEN-T-Initiative Europas zielt darauf ab, auf ihren Hauptstrecken ein hohes Elektrifizierungsniveau zu erreichen, was die Installation umfangreicher neuer Oberleitungsinfrastruktur erfordert. Amortisationszeiten sind kürzer, wenn Gütervolumina höhere Schwellenwerte erreichen, was Hauptstreckenprojekte dazu veranlasst, Oberleitungsstrom einzusetzen, während sich Nebenstrecken auf Batterien oder Wasserstoff konzentrieren. China hat seinen Einfluss ausgeweitet, indem es elektrifizierte Exportkorridore finanziert und dabei strategisch CRRC-Lokomotiven mit Infrastrukturkrediten an Südostasien bündelt.
Wachsendes globales Schienen-Güter- und Personenverkehrsvolumen
Der globale Schienengüterverkehr verzeichnete ein erhebliches Wachstum, angetrieben durch die Rückverlagerung von Lieferketten, die Fracht auf Landbrücken und nordamerikanische Class-I-Netze verlagerte [2]. Der Personenverkehr erholte sich ebenfalls stark und näherte sich dem Vorkrisenniveau, unterstützt durch eine gestiegene Nachfrage in den Vorortgebieten Indiens und die Ausweitung von Hochgeschwindigkeitsdiensten in China. Steigende Volumina treiben Beschaffungsaktivitäten an, wobei große Güterverkehrsbetreiber erhebliche Bestellungen für Lokomotiven aufgeben, um höhere Auslastungsschwellen zu erfüllen. Nordamerikanische Hauptstrecken, die mit hoher Kapazität betrieben werden, ersetzen ältere Flotten durch fortschrittliche Modelle, die den Kraftstoffverbrauch erheblich reduzieren. Spitzen beim städtischen Fahrgastaufkommen in Städten wie Delhi, Mumbai und Jakarta treiben zusätzliche Bestellungen für Vorort-Elektrotriebzüge an und unterstreichen die Bedeutung eines diversifizierten Traktionsportfolios.
Fortschritte bei hocheffizienter Traktionselektronik
Mitsubishi Electric hat Siliziumkarbid-Wechselrichter eingeführt, die Schaltverluste erheblich reduzieren und bei höheren Sperrschichttemperaturen betrieben werden, was auch das erforderliche Kühlkörpervolumen minimiert [3]. Hitachi Rail erzielte unter Verwendung fortschrittlicher SiC-MOSFET-Pakete bemerkenswerte Verbesserungen beim Wechselrichterwirkungsgrad. Diese Entwicklung reduzierte nicht nur das Gewicht des Wagenkastens, sondern schuf auch zusätzlichen Platz für Batterien. Obwohl SiC-Module im Vergleich zu IGBTs teurer sind, können Anwendungen mit hoher Nutzung die Mehrkosten im Laufe der Zeit durch Energieeinsparungen und reduzierten Wartungsbedarf ausgleichen. Wabtec und Siemens testen hybride Topologien, die SiC in bestimmten Stufen integrieren und dabei den Großteil der Effizienzvorteile zu einem Bruchteil der Kosten vollständiger SiC-Systeme erzielen. Regulatorische Änderungen in der Europäischen Union werden voraussichtlich höhere Effizienzstandards für Wechselrichter durchsetzen und den Wechsel weg von älteren Technologien beschleunigen.
Modulare batterie-elektrische und Dual-Mode-Nachrüstlösungen
Union Pacific, BNSF und Norfolk Southern betreiben fünfzehn 7-MWh-Batterieeinheiten, die einen vollständigen Tag Rangierbetrieb ohne Leerlaufkraftstoffverbrauch ermöglichen. Progress Rail bietet ein Nachrüstkit an, das darauf ausgelegt ist, GP38- und SD40-Rangierlokomotiven in Batterie-Diesel-Hybride umzurüsten, und zielt dabei auf eine erhebliche Anzahl veralteter Einheiten in Nordamerika ab. Hitachis batterieelektrische Triebzüge können nach dem Laden unter Oberleitung über längere Strecken ohne Fahrdraht betrieben werden. Diese Eigenschaft ermöglicht es Betreibern, erhebliche Elektrifizierungskosten auf Strecken mit geringer Verkehrsdichte zu vermeiden. Die Wirtschaftlichkeit ist besonders günstig bei Betriebszyklen mit hohem Leerlaufanteil: Eine typische Rangierlok erzielt nennenswerte jährliche Kraftstoffeinsparungen und umgeht zugleich die Kosten für Tier-4-Abgasnachbehandlung. Die Lebensdauer der Batterie hängt von ihrer Chemie ab; Lithium-Titanat-Batterien behalten über mehr Ladezyklen hinweg eine höhere Kapazität als Nickel-Mangan-Kobalt-Batterien, was die Eignung letzterer für Schwerlastanwendungen im Lokomotivmarkt einschränkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten | -0.8% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Verschärfte Emissionsvorschriften | -0.6% | Nordamerika, Europa, mit erweiterter Abdeckung | Mittelfristig (2–4 Jahre) |
| Begrenzte Batterielieferkette | -0.5% | Global, mit Engpässen bei der Lithiumverarbeitung | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Netzkapazität | -0.4% | Europa, Nordamerika, mit Infrastrukturrückstand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsbeschaffungs- und Lebenszyklusservicekosten
Elektrische Güterzuglokomotiven sind deutlich teurer als Tier-4-Diesellokomotiven. Darüber hinaus erhöhen langfristige Serviceverträge die Gesamtkosten über die Betriebslebensdauer weiter. Batterieelektrische Einheiten benötigen Depotladegeräte, die mit erheblichen Installationskosten verbunden sind und mehrere Einheiten versorgen können. Ausschreibungen in Schwellenmärkten werden häufig durch staatliche Garantien unterstützt, was zu Verzögerungen bei der Auftragsvergabe führen kann. Elektrische Einheiten sind zudem einem höheren Restwertrisiko ausgesetzt, da Sekundärkäufer Bedenken hinsichtlich möglicher Änderungen der Netzstandards und der Obsoleszenz von Wechselrichtern hegen, was sich negativ auf die Wiederverkaufspreise auswirkt. Kleinere Betreiber, die eine Investition in eigene Wartungseinrichtungen nicht rechtfertigen können, verzögern die Elektrifizierung häufig trotz steigender Kraftstoffkosten im Lokomotivmarkt.
Begrenzte Hochleistungs-Batterielieferkette für den Schwerlastbetrieb
Die Nachfrage aus der Automobilindustrie hat batteriegrädiges Nickel erheblich absorbiert, was zu verlängerten Lieferzeiten für Nickel-Mangan-Kobalt-Kathoden geführt hat. Schwerlastlokomotiven benötigen große Batteriepakete, die aufgrund der erforderlichen Robustheit und Langzeitgarantien deutlich teurer sind als Automobilpakete. Die derzeitige Produktionskapazität für Lithium-Titanat-Anoden ist unzureichend, um die wachsende Nachfrage nach Lokomotivbatterien zu decken. Der Validierungsprozess für diese Pakete verlängert die Produktionszeiträume zusätzlich, verzögert Lieferungen und erhöht das Risiko von Vertragsstrafen für Kunden. Darüber hinaus betreiben nordamerikanische Class-I-Eisenbahnen weit weniger Ladeinfrastruktur als für die Unterstützung ihrer geplanten Batterieflotten erforderlich wäre, was erhebliche Investitionen in den Ausbau der Versorgungsinfrastruktur im Lokomotivmarkt erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Dieseldominanz weicht dem BatteriemomentumDer Dieselantrieb erfasste im Jahr 2025 einen Marktanteil von 76,13 % am Markt für Lokomotivtraktionssysteme, unterstützt durch eine installierte Basis von 120.000 diesel-elektrischen Einheiten und eine teilweise Netzwerkelectrifizierung. Batterie-elektrische Modelle wachsen mit einer CAGR von 4,61 %, da 7-MWh-Nachrüstkits den Leerlaufkraftstoffverbrauch im Rangierbetrieb eliminieren und die Luftqualität verbessern. In Europa und Nordamerika erhöhen strengere EPA-Tier-5- und Euro-Stufe-VI-Vorschriften die Kosten für neue Dieseleinheiten erheblich. Infolgedessen reduzieren staatliche Mandate und steigende Diesel-Nachbehandlungskosten die Attraktivität des Dieselantriebs im Vergleich zu elektrischen Oberleitungs- und Wasserstoff-Brennstoffzellen-Alternativen.
In Indien und China unterstützt die Elektrifizierung der Hauptstrecken eine stetige Nachfrage nach 25-kV-Wechselstromsystemen. Gleichzeitig schließen hybride Batterie-Oberleitungs-Designs effektiv Lücken in Netzen, die nur teilweise verkabelt sind. Der Markt für batterie-elektrische Einheiten im Bereich der Lokomotivtraktionssysteme wird voraussichtlich wachsen, angetrieben durch zunehmende Nachrüstaktivitäten innerhalb der nordamerikanischen Rangierlokflotte. Darüber hinaus heben Wasserstoffprototypen wie Alstoms Coradia iLint das ungenutzte Potenzial für Regionalstrecken hervor, denen derzeit Oberleitungsstrom fehlt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
SiC-Module fordern IGBT-Marktführerschaft herausIGBT-Module machten im Jahr 2025 64,22 % des Umsatzes aus, dank ausgereifter Lieferketten und niedrigerer Preise. Siliziumkarbid-Module, obwohl teurer, expandieren mit einer CAGR von 4,75 %, indem sie geringere Schaltverluste und leichtere Traktionspakete liefern. Da Hochgeschwindigkeits- und Schwerlastbetreiber Lebenszyklusenergieersparnisse priorisieren, wird der mit SiC-Wechselrichtern verbundene Markt für Lokomotivtraktionssysteme in den kommenden Jahren voraussichtlich ein erhebliches Wachstum verzeichnen. Bevorstehende Ökodesign-Effizienzschwellenwerte werden diese Substitution beschleunigen.
Während Gate-Turn-Off-Thyristoren in Altflotten verbleiben, werden sie bei Überholungen in der Mitte der Lebensdauer ausgemustert. Hybride IGBT-SiC-Topologien, entwickelt von Siemens und Wabtec, erzielen einen erheblichen Teil des SiC-Effizienzgewinns zu einem Bruchteil der Vollkosten für SiC-Systeme und erleichtern so eine reibungslosere Einführung. Die Neugestaltung von Komponenten für Gate-Treiber und Kühlung erfordert jedoch erhebliche Entwicklungszeit und unterstreicht den Vorteil vertikal integrierter Zulieferer.
Nach Komponente:
Traktionsmotoren führen, Batteriepakete steigen stark anTraktionsmotoren generierten im Jahr 2025 42,32 % des Komponentenumsatzes, angetrieben durch Ersatznachfrage in Nordamerika und neue Aufträge im Zusammenhang mit Indiens Ausschreibung. Batteriepakete sind das am schnellsten wachsende Segment mit einer CAGR von 4,38 %, da Class-I-Eisenbahnen Rangierlokomotiven nachrüsten, um den Leerlaufkraftstoffverbrauch zu reduzieren. Trotz anhaltender Lieferkettenengpässe wird der Markt für Batteriepakete in Lokomotivtraktionssystemen in den kommenden Jahren voraussichtlich erheblich wachsen.
Wechselrichter machen einen bemerkenswerten Anteil am Materialwert aus. Darüber hinaus bieten Siliziumkarbid-Designs erhebliche Energieeinsparungen bei der Traktion, was sowohl Güter- als auch Hochgeschwindigkeitsanwendungen zugute kommt. Während Transformatoren und Gleichrichter für Oberleitungs-Elektro- und Dual-Mode-Plattformen unverzichtbar bleiben, expandieren Brennstoffzellenstapel, obwohl derzeit minimal, rasch, unterstützt durch europäische Wasserstoffinitiativen.
Nach Lokomotivtyp:
Gütervolumen treibt an, Hochgeschwindigkeit beschleunigtGüterlokomotiven dominierten die Lieferungen mit einem Anteil von 66,31 % im Jahr 2025. Nordamerikanische Netze erreichten eine Rekorddichte und erzielten erhebliche Bruttotonnenmeilen pro Streckenmeile. Hochgeschwindigkeitseinheiten verzeichnen die schnellste CAGR von 5,33 %, da Frankreich, Spanien und Japan alternde Flotten durch 9,2-MW-Triebzüge der nächsten Generation ersetzen. Personeneinheiten für Regional- und Fernverkehr bleiben bei rund 20 % stabil, da die Elektrifizierung in Europa und Japan ausgereift ist, in Nordamerika jedoch hinterherhinkt.
Rangierlokomotiven, die für einen erheblichen Teil der Sendungen verantwortlich sind, sind nun erstklassige Kandidaten für Batterienachrüstungen zur Reduzierung von Leerlaufemissionen. Da China sein Hochgeschwindigkeitsbahnnetz weiter ausbaut, ist der Marktanteil für Hochgeschwindigkeits-Lokomotivtraktionssysteme bereit zu steigen und damit die Nachfrage nach Hochleistungs-Traktionspaketen zu stärken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leistungsklasse:
Mittelklasseführerschaft inmitten der HochleistungsexpansionEinheiten mit einer Leistung von 2.000–4.000 kW machten 46,57 % der Verkäufe im Jahr 2025 aus, da sie den Anforderungen des regionalen Personen- und intermodalen Güterverkehrs entsprechen. Plattformen über 4.000 kW werden andere Klassen mit einer CAGR von 4,12 % übertreffen, da australische Eisenerz- und nordamerikanische Kohletrassen 6-achsige Lokomotiven benötigen, die 15.000-Tonnen-Züge ziehen.
Klassen unter 2.000 kW decken Rangier- und Industrienischen ab, in denen Kapitaldisziplin wichtiger ist als reine Zugkraft. Batteriebeschränkungen begrenzen Schwerlast-Batterieprototypen auf 4.500 kW, da ein 10-MWh-Paket bis zu 50 Tonnen wiegt, was dem Platz von 8.000 Litern Dieselkraftstoff entspricht.
Geografische Analyse
Lokomotivmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 42,17 % des weltweiten Umsatzes und wird voraussichtlich bis 2031 um 4,45 % wachsen, unterstützt durch Indiens 100-prozentige Elektrifizierung der Breitspur und Chinas Exportfinanzierung im Rahmen der Belt-and-Road-Initiative. Indien hat erhebliche Mittel für dedizierte Güterkorridore bereitgestellt, um seine Schieneninfrastruktur auszubauen. China hat sein Hochgeschwindigkeitsbahnnetz erweitert und treibt damit die regionale Nachfrage nach fortschrittlichen Antriebspaketen an. Australien modernisiert seinen Eisenerzbetrieb und Japan rüstet seine Shinkansen-Dienste auf, was zum Gesamtwachstum beiträgt. Lokale Inhaltsvorschriften in Indien, Indonesien und Südkorea verlängern die Beschaffungsfristen, stärken jedoch auch die einheimischen Fertigungskapazitäten.
Lokomotivmarkt in Europa
Europa hält einen erheblichen Anteil am Marktumsatz. Eine wichtige Initiative zielt auf die Entwicklung umfangreicher neuer Oberleitungslinien ab. Deutschland hat bedeutende Investitionen in die Flottenmodernisierung getätigt. Frankreich hat neue Hochgeschwindigkeitszüge bestellt, und Italien stellt auf wasserstoffbetriebene Einheiten um, um Dieselzüge auf nicht elektrifizierten Strecken zu ersetzen. Verzögerungen bei der Elektrifizierung im Vereinigten Königreich treiben die Nachfrage nach Bi-Mode- und batterieelektrischen Einheiten an. Sanktionen gegen Russland verlagern dessen Produktionsschwerpunkt auf die Deckung des heimischen Bedarfs.
Lokomotivmarkt in Nordamerika
Nordamerika macht einen nennenswerten Anteil der Marktausgaben aus. Ein zentrales Infrastrukturgesetz leitet Mittel in Schienenprojekte und priorisiert dabei elektrische und wasserstoffbasierte Lösungen für wichtige Korridore. Class-I-Betreiber verwalten eine große Flotte überwiegend dieselbetriebener Lokomotiven, testen jedoch Batterie-Hybrid-Einheiten, um kommenden Umweltvorschriften zu entsprechen. Kanada prüft wasserstoffbetriebene Intercity-Dienste, während Mexiko seine Güterschienennetze schrittweise modernisiert.
Lokomotivmarkt in Südamerika und MEA
Südamerika zusammen mit dem Nahen Osten und Afrika trägt einen kleineren Anteil zum Marktumsatz bei. Brasilien hat Bestellungen für Elektrolokomotiven aufgegeben. Saudi-Arabien erwägt den Ausbau seines Hochgeschwindigkeitsbahnennetzes. Ägypten und die Türkei nehmen schrittweise Verbesserungen an ihren Schienensystemen vor, obwohl finanzielle Herausforderungen häufig zu Verzögerungen führen.
Regulatorisches Umfeld
Lokomotivhersteller (OEMs) agieren in einem fragmentierten Compliance-Umfeld, in dem Emissions-, Sicherheits- und Interoperabilitätsvorschriften primär von Eisenbahnregulierungsbehörden und Normungsgremien festgelegt werden. Gleichzeitig prägen benachbarte Anforderungen aus dem Straßenfahrzeugbereich zunehmend die Erwartungen an Elektrifizierung, Batteriesicherheit und Wasserstoffhandhabung für Komponenten, die auch in Schienentraktionssysteme übertragen werden können. International beherbergt die UNECE das World Forum for Harmonization of Vehicle Regulations (WP.29), das auf seiner 199. Sitzung (23. bis 26. Juni 2026) Vorschläge für neue UN-Regelungen zu Bereichen wie automatisierten Fahrsystemen und Flüssigwasserstofffahrzeugen verabschiedete, was auf eine anhaltende Dynamik hin zu technischer Angleichung hindeutet, die auf Anforderungen an Schienenfahrzeugausrüstung für Wasserstoff und digitale Systeme übergreifen kann.
In den wichtigsten Endmärkten spiegelt die Compliance-Planung auch sich weiterentwickelnde Sicherheitsrahmenwerke für elektrische und Wasserstoffsysteme wider, einschließlich Aktualisierungen von Prüf- und Berichtsanforderungen nach festgelegten Zeitplänen. In den Vereinigten Staaten veröffentlichte die NHTSA am 3. Juni 2026 eine endgültige Regelung zur Änderung von FMVSS Nr. 214, FMVSS Nr. 305a (Elektrisch betriebene Fahrzeuge) und FMVSS Nr. 307 (Kraftstoffsystemintegrität von Wasserstofffahrzeugen), die am 6. Juli 2026 in Kraft trat, und eine weitere endgültige Regelung der NHTSA vom 18. Mai 2026 passte den ab dem 1. September 2028 beginnenden Einführungsplan für Event Data Recorder an. In Europa wurden die EU-weiten Sicherheitsanforderungen im Juli 2026 im Rahmen der Allgemeinen Sicherheitsverordnung für neu zugelassene Fahrzeuge verschärft, was Zulieferer von Sensoren, Leistungselektronik und wasserstoffbezogener Hardware dazu zwingt, auf ein höheres Grundniveau der Sicherheitsleistung über alle Mobilitätsplattformen hinweg zu konstruieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Lokomotivenherstellung beginnt mit vorgelagerten Rohstoffen und energieintensiven Vorprodukten (Stahl, Kupfer, Aluminium und Speziallegierungen) und geht dann in kritische Elektronik- und elektromechanische Subsysteme über. Dazu gehören Traktionsmotoren, Wechselrichter (IGBT und SiC), Transformatoren und Gleichrichter für Oberleitungsplattformen, Bremssysteme sowie zunehmend großformatige Batteriepakete und Brennstoffzellenstacks für alternative Antriebe. OEM-Integratoren wie CRRC, Alstom, Siemens und Wabtec montieren vollständige Lokomotiven und validieren Systeme in langen Qualifizierungs- und Zertifizierungszyklen, bevor sie an Eisenbahnbetreiber und Leasinggesellschaften geliefert werden. Nachgelagert übernehmen Depots und Servicepartner Inbetriebnahme und Garantieunterstützung, wobei verfügbarkeitsorientierte Servicenetzwerke ein zentrales Differenzierungsmerkmal bei der Beschaffung darstellen.
Engpässe konzentrieren sich häufig auf lange Qualifizierungsvorlaufzeiten und ein begrenztes Angebot an Leistungselektronik und Batteriematerialien, was Lieferzeiten verlängern und Lagerkosten für OEMs und Zulieferer erhöhen kann. Lokalisierungsvorgaben verändern zudem Beschaffungs- und Fertigungsstandorte. Indien hat einen hohen lokalen Fertigungsanteil bei der Montage neuer Hochleistungs-Elektrolokomotiven betont, während Kasachstan langfristige Beschaffung in Verbindung mit dem Aufbau lokaler Fähigkeiten genutzt hat, um Liefer- und Servicebetreuung zu sichern. Aktuelle Aktivitäten in der Lieferkette veranschaulichen diese Dynamik, darunter der von Wabtec gesicherte Bremssystemvertrag über 157 Millionen USD im Zusammenhang mit Siemens-9.000-PS-Lokomotiven für Indian Railways (Januar 2024) sowie der von Wabtec unterzeichnete Liefer- und Servicevertrag über 4,2 Milliarden USD mit der kasachischen KTZ für 300 Güterlokomotiven des Typs TE33AT (September 2025), die beide zeigen, wie Komponententiefe, Servicenetz und regionale Präsenz die Vergabe großer Flottenaufträge beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
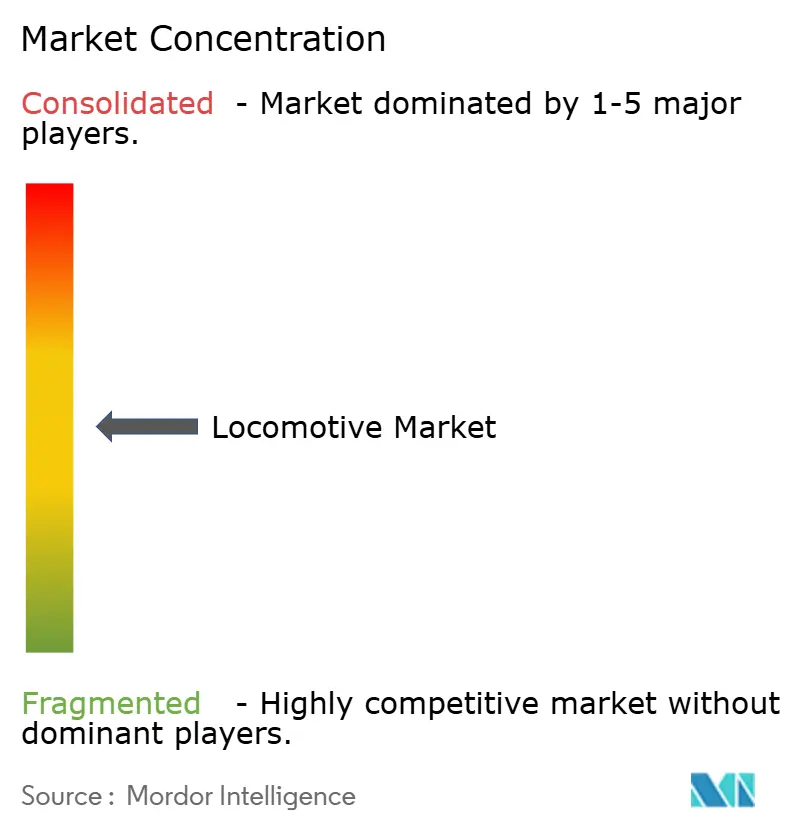
CRRC, Alstom, Siemens und Wabtec machen gemeinsam einen erheblichen Anteil am globalen Markt für Lokomotivtraktionssysteme aus, was auf eine moderate Konzentration hindeutet. Nationale Beschaffungsregeln gestalten die Beschaffungsdynamik um: Indiens produktionsgebundene Anreizregelung schreibt einen hohen Anteil an lokalen Inhalten vor, während die USA die inländische Montage für Amtrak-Umbauten priorisieren. Alstom und Siemens schützen ihre Bruttomargen, indem sie Traktionsmotoren und Wechselrichter im eigenen Haus behalten. Im Gegensatz dazu erzielt Wabtec, das auf externe Leistungselektronik angewiesen ist, einen erheblichen Anteil seines Segmentgewinns aus Aftermarket-Diensten.
Strategische Schritte konzentrieren sich auf Weißflächentechnologien. Alstoms Coradia iLint hat bemerkenswerte kommerzielle Erfolge erzielt, und Stadler hat mehrere Wasserstoffaufträge in verschiedenen europäischen Ländern gesichert. Batterie-Rangierlokomotiven adressieren einen Nachrüstmarkt mit erheblichem Potenzial in Nordamerika. Neue Akteure wie Ballard, das Brennstoffzellenmodule liefert, und Innovatoren im Bereich hochdichter Batterien für die Bahn gewinnen an Dynamik. Digitale Zwillingslösungen wie Siemens Railigent rüsten weltweit zahlreiche Einheiten aus, reduzieren ungeplante Ausfallzeiten und generieren Abonnementumsätze unabhängig von Neubauten.
Marktführer der Lokomotivbranche
-
Alstom SA
-
Siemens AG
-
Hyundai Rotem
-
CRRC Corporation Limited
-
Wabtec Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lokomotivmarkt Unternehmen in diesem Bericht
- CRRC Corporation Limited
- Alstom SA
- Siemens AG
- Wabtec Corporation
- Hyundai Rotem
- Kawasaki Heavy Industries Ltd.
- Stadler Rail AG
- Hitachi Rail Ltd.
- Progress Rail (Caterpillar Inc.)
- Toshiba Corporation
- CAF S.A.
- Vossloh Locomotives
- Bombardier Transportation (Alstom)
- Mitsubishi Heavy Industries Ltd.
- Bharat Heavy Electricals Ltd.
- Sinara Transport Machines (Ural Locomotives)
- Titagarh Rail Systems Ltd.
Marktchancen und Zukunftsaussichten
Dekarbonisierungspfade schaffen Freiräume für modulare Nachrüstungen und Zweikraftplattformen, die die Abhängigkeit von unvollständiger Elektrifizierung sowie die Wirtschaftlichkeit steigender Diesel-Compliance-Kosten reduzieren. Batterie- und Hybrid-Nachrüstungen zielen auf Einsatzprofile mit hohem Standleerlaufanteil ab, bei denen Betreiber messbare Kraftstoff- und Emissionsreduzierungen erzielen können, ohne das gesamte Netz zu elektrifizieren, was mit der im Bericht beobachteten Dynamik bei Rangier- und Verschiebeanwendungen übereinstimmt. Wasserstoff geht auch über kleinere Pilotprojekte hinaus in Richtung leistungsstärkerer Anwendungsfälle durch benannte Programme und Verträge, darunter ein im Januar 2026 an Advance Rail Controls (Concord Control Systems) vergebener Vertrag zur Entwicklung einer 3.100-PS-Wasserstofflokomotive für NTPC Limited. Parallel dazu brachte Vanguard Sustainable Transport Solutions im Februar 2026 den HydroShunter für wasserstoffbetriebenes Rangieren auf den Markt.
Auf der Angebotsseite unterstützen Fertigungsskalierung und Digitalisierungsinvestitionen Chancen bei Mehrsystem-Elektrolokomotiven, grenzüberschreitenden Güterverkehrskorridoren und datengetriebenen Lösungen zur Flottenverfügbarkeit. Die im Juli 2025 abgeschlossene Erweiterung des Siemens-Mobility-Werks München-Allach erhöhte die Jahreskapazität auf 385 Vectron-Lokomotiven und spiegelt die OEM-Betonung des Durchsatzes bei standardisierten Plattformen wider. Die Inbetriebnahme einer speziellen Fabrik für Hochleistungs-Elektrolokomotiven in Dahod (D Nine) in Indien untermauert zudem die Nachfrage nach lokalen Traktionsmotoren, Wechselrichtern und Hilfssystemen im Zusammenhang mit Elektrifizierungsprogrammen. Zusammen deuten diese Entwicklungen auf kurzfristige Chancen für Zulieferer hin, die sich auf hocheffiziente Leistungselektronik (einschließlich SiC-Einführung), robuste Batteriepakete und Depot-Ladeinfrastruktur sowie den Ausbau von Servicenetzwerken entlang strategischer Routen wie dem Mittleren Korridor konzentrieren, wo Verfügbarkeit und Lebenszyklusunterstützung die gesamten Beschaffungsergebnisse beeinflussen.
Neueste Industrielle Entwicklungen in Lokomotivmarkt
- Juni 2026: Siemens Mobility führte den Vectron X ein und positionierte neue Vectron-Lokomotiven um ein integriertes digitales Ökosystem für die Erfassung von Bordsdaten und vorausschauende Instandhaltung. Dieser Schritt verankert softwaredefinierte Funktionalität in der Basisplattform, stärkt die Differenzierung über Hardware hinaus und unterstützt eine auf Flottenverfügbarkeit ausgerichtete Beschaffung.
- Mai 2026: Siemens Mobility meldete den Beginn des kommerziellen Betriebs von 9.000-PS-Elektrogüterlokomotiven für Indian Railways und eröffnete das erste von vier geplanten Wartungsdepots in Visakhapatnam. Die gleichzeitige Inbetriebnahme von Lokomotiven und Depotkapazität verkürzt die Zeitspanne zwischen Lieferung und Betriebsbereitschaft und stärkt lokale Unterstützung als Beschaffungshebel bei großen, elektrifizierungsbezogenen Flotten.
- Dezember 2024: Alstom unterzeichnete Verträge zur Lieferung von 40 Traxx-Universal-Mehrsystem-Elektrolokomotiven (mit Optionen für 20 weitere) an Ontrain sp. z o.o. für den Einsatz in Polen. Der Auftrag unterstreicht die Nachfrage nach interoperabler, grenzüberschreitender elektrischer Traktion und unterstützt eine Verschiebung hin zu standardisierten Mehrsystemplattformen im europäischen Güterleasing und -betrieb.
Lokomotivmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Lokomotivmarkt als Erlöse aus dem Erstverkauf neu hergestellter Lokomotiven definiert, die Traktion für Personen- und Güterzüge bereitstellen, bewertet ab Werk in USD.
Ausschlüsse aus dem Umfang: Aufarbeitungen, Halbzeitlebensdauer-Überholungen und Wartungsserviceerlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Antriebsart
- Diesel
- Elektrisch (Oberleitung)
- Hybrid
- Nach Technologie
- IGBT-Modul
- GTO-Thyristor
- SiC-Modul
- MOSFET-Modul
- Nach Komponente
- Traktionsmotor
- Wechselrichter
- Gleichrichter
- Generator
- Transformator
- Batteriepaket
- Brennstoffzellenstapel
- Nach Lokomotivtyp
- Güter
- Personen
- Rangier- / Wechsellok
- Hochgeschwindigkeit
- Nach Leistungsklasse (kW)
- Unter 2.000 kW
- 2.000 bis 4.000 kW
- Über 4.000 kW
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur des Marktes aufzubauen, beginnen wir mit öffentlichen Schienenverkehrs- und Industriestatistiken und gleichen diese dann mit Lokomotivbeschaffungszyklen ab. Nützliche Referenzpunkte stammen aus Quellen wie der Internationalen Energieagentur (Kontext zu Schienenenergie und Elektrifizierung), der Weltbank und der OECD (Makroindikatoren im Zusammenhang mit Infrastrukturausgaben) sowie UN Comtrade (Handelsströme für relevante Schienenfahrzeugkategorien).
Wir prüfen außerdem Eisenbahnpolitik und Flottenerneuerungssignale von offiziellen Verkehrsministerien und Eisenbahnregulierungsbehörden sowie Inhalte von Branchenverbänden wie dem Internationalen Eisenbahnverband (UIC). Diese werden durch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung über Ausschreibungsvergaben und Lieferpläne ergänzt, was uns hilft, die Nachfrage den richtigen Jahren zuzuordnen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie handelsbasierte Lieferkettentransparenz genutzt, um Gesamtwerte gegenzuprüfen und offensichtliche Lücken zu schließen. Die genannten Desk-Quellen sind illustrativ; während der Datenerhebung, Validierung und Klärung werden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was die Desk-Quellen nicht klar zeigen können, insbesondere die Aufteilung zwischen Neubauten und Aufrüstungsarbeiten sowie die Preislogik nach Antriebsart. Wir sprechen mit einer Mischung aus Experten auf der Seite der Lokomotiv-OEM und Komponenten, Stakeholdern aus dem Bereich Bahnbetrieb und Leasing sowie Beschaffungs- oder Projektteams, die mit großen Flottenprogrammen in APAC, EMEA und Amerika verbunden sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | CXOs: 18 % | APAC: 46 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 39 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 43 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, der die jährliche Lokomotivnachfrage anhand von Flottenersatzzeitplänen, finanzierten Beschaffungspipelines und Lieferplänen rekonstruiert und die Einheitenbetrachtung dann mithilfe regionsspezifischer Durchschnittsverkaufspreisleitern in Werte umrechnet. Wo diese erste Einschätzung überdehnt erscheint, wird sie durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Einheitenlieferungen nach Land und Antriebsart sowie durch Stichproben von Durchschnittsverkaufspreisen multipliziert mit Volumen, um die Gesamtwerte zu präzisieren.
Zu den im Modell verwendeten Schlüsselinputs gehören neue Lokomotivliefervolumina (Einheiten), Flottenalter und Ausmusterungsmuster, Anteil elektrifizierter Schienenkorridore, Zeitpunkt der Ausschreibungsvergabe sowie die Verschiebung im Mix zwischen dieselelektrischen, rein elektrischen und aufkommenden Batterie- oder Wasserstoffplattformen. Die Preisgestaltung wird praxisnah gehalten, indem Ab-Werk-Einheitswerte verwendet und für Konfigurationsunterschiede angepasst werden, die in Interviews validiert wurden, anstatt einen einzigen globalen Durchschnittsverkaufspreis anzunehmen. Für Prognosen verwenden wir hauptsächlich Szenarioanalysen, da der Auftragseingang mit öffentlichen Budgets, Elektrifizierungsmandaten und den Investitionsprioritäten für Güter- versus Personenverkehr schwanken kann, und diese Treiber lassen sich am besten als ein Satz konsistenter, mit Branchenteilnehmern abgestimmter Szenarien ausdrücken. Wenn Lücken in der länderspezifischen Liefertransparenz bestehen, werden diese durch regionale Allokationsschlüssel auf Basis bestätigter Beschaffungsprogramme und Import- oder Exportsignale geschlossen und anschließend mit Expertenfeedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Bevor die Ergebnisse abgeschlossen werden, werden die Gesamtwerte anhand unabhängiger Signale wie angekündigter Ausschreibungswerte, Lieferrückstände und beobachtbarer Handels- und Fertigungsimpulse überprüft, und Abweichungen werden untersucht. Wird ein Ausreißer festgestellt, werden Annahmen wie die Entwicklung des Durchschnittsverkaufspreises, der Antriebsmix oder der Zeitpunkt großer Verträge überprüft und das Modell neu berechnet.
Es wird ein mehrstufiger Prüfprozess angewendet, bei dem ein Analyst die wichtigsten Berechnungen neu aufbaut und ein anderer die Logik hinter den Treibern und den geografischen Aufteilungen überprüft. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie große länderübergreifende Aufträge, politische Änderungen bei Dieselverboten oder starke Währungsbewegungen ausgelöst werden. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Lokomotivmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Lokomotivmarktzahlen weichen häufig voneinander ab, weil einige Studien unterschiedliche Erlöspools berücksichtigen und große Aufträge auch zeitlich unterschiedlich auf die Jahre verteilen. Unterschiede darin, ob nur Neubauten gezählt werden, wie der Antriebsmix behandelt wird und wie die Währungsumrechnung erfolgt, erklären in der Regel den größten Teil der Streuung.
Durch die Verfolgung länderspezifischer Neubauten und die Aktualisierung der Ab-Werk-Durchschnittsverkaufspreisleitern hält Mordor Intelligence den Gesamtwert an den Erstverkaufswert von Lokomotiven gebunden, anstatt Dienstleistungen, Schienenfahrzeuge oder breitere Schienenfahrzeugerlöse einzubeziehen. Lücken entstehen auch durch die Wahl des Basisjahres, da ein lieferintensives Jahr den Ausgangspunkt aufblähen kann, sowie dadurch, ob aggressive Elektrifizierungsannahmen ohne praktische Überprüfung anhand finanzierter Ausschreibungen und realistischer Baukapazitäten verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,63 Milliarden USD (2026) | |
| Newswire-Zusammenfassung A | 15,45 Milliarden USD (2022) | Verwendet ein früheres Basisjahr und scheint einen breiteren Technologie- und Komponentenwertpool einzubeziehen, was zu einer Rahmung als breiteres Schienenausrüstungskonzept anstelle von Neubauten ab Werk tendieren kann. |
| Syndizierter Herausgeber B | 24,30 Milliarden USD (2025) | Zählt Lokomotiven zusammen mit einem breiteren Schienenfahrzeugabsatz, was den Zähler über Lokomotiven hinaus erweitert und die Marktgröße im Vergleich zu einem streng auf Lokomotiven beschränkten Umfang typischerweise erhöht. |
Die Tabelle zeigt, dass die größten Lücken durch Umfangsgrenzen und die Art der Gruppierung von Verkäufen entstehen, insbesondere wenn Schienenfahrzeuge mit Lokomotiven kombiniert werden oder wenn Nicht-Fahrzeugwerte implizit mitgezählt werden. Wenn der Markt auf den Erstverkaufswert neu gebauter Lokomotiven beschränkt und mit Liefer- und Preisüberprüfungen abgeglichen wird, wird die Schätzung von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lokomotivtraktionssysteme im Jahr 2026 und welche CAGR wird erwartet?
Die Größe des Marktes für Lokomotivtraktionssysteme erreichte im Jahr 2026 einen Wert von 6,63 Milliarden USD und wird voraussichtlich bis 2031 mit einer CAGR von 4,01 % wachsen.
Welche Antriebstechnologie wächst am schnellsten?
Batterie-elektrische Lokomotiven sind das am schnellsten wachsende Segment mit einer CAGR von 4,61 %, angetrieben durch Nachrüstungen von Rangierlokomotiven und Emissionsvorschriften.
Welchen Anteil halten IGBT-Traktionswechselrichter, und wer fordert sie heraus?
IGBT-Module hielten im Jahr 2025 einen Umsatzanteil von 64,22 %, aber Siliziumkarbid-Designs von Mitsubishi, Hitachi und Siemens skalieren schnell.
Warum ist Asien-Pazifik der größte regionale Markt?
Indiens 100-prozentige Netzwerkelectrifizierung und Chinas anhaltende Hochgeschwindigkeitsbahn-Expansion treiben Asien-Pazifik auf einen Anteil von 42,17 % und die höchste regionale CAGR von 4,45 %.
Welche Unternehmen dominieren die globale Lokomotivherstellung?
CRRC, Alstom, Siemens und Wabtec halten den größten kombinierten Anteil.