
Marktgröße und Marktanteil für gebrauchte Lkw
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 55.38 Milliarden US-Dollar |
| Marktgröße (2031) | 70.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
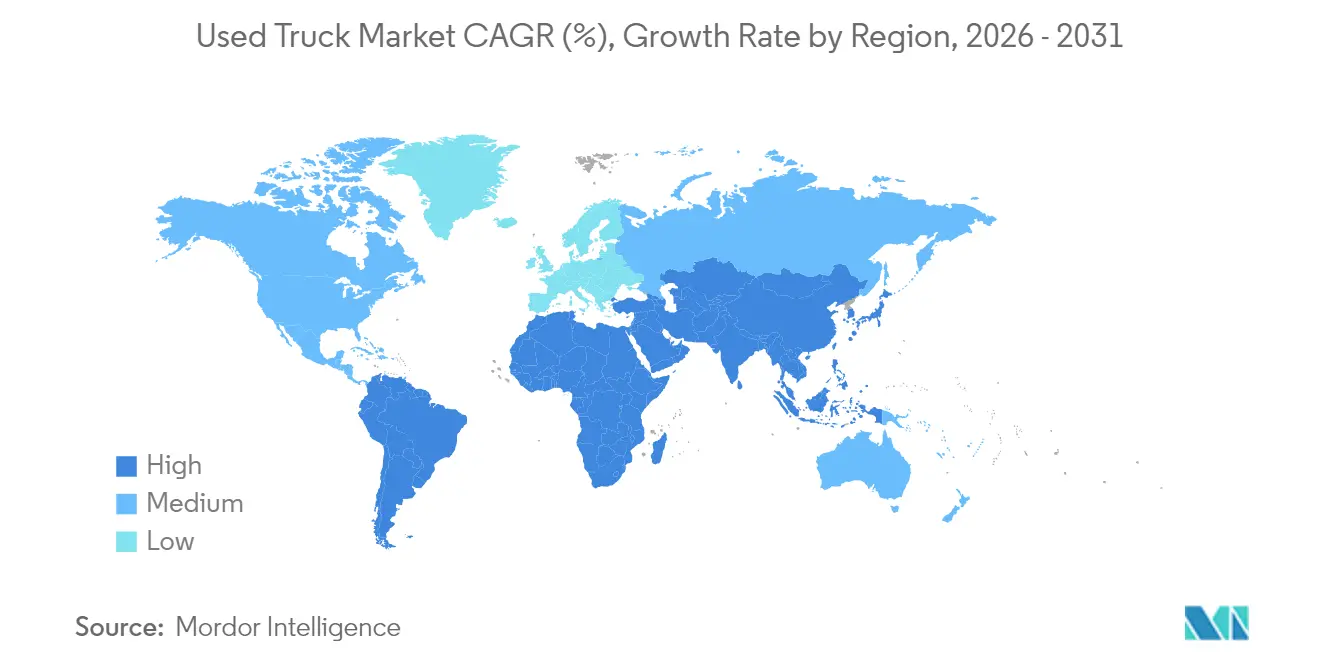
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
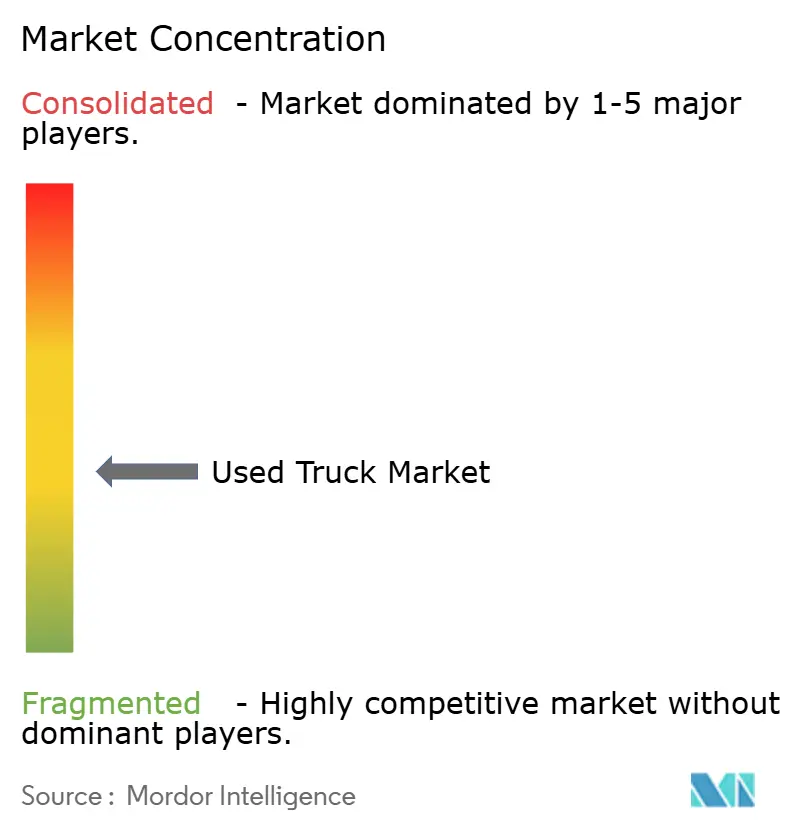
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gebrauchte Lkw von Mordor Intelligence
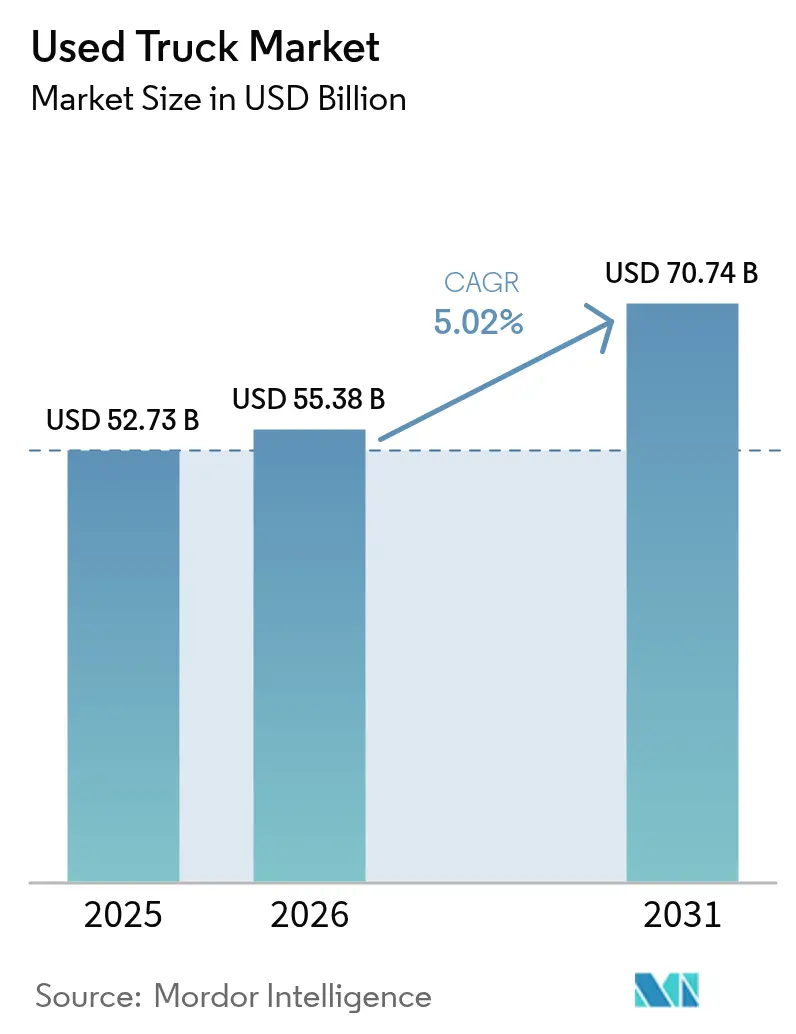
Die Marktgröße für gebrauchte Lkw wird voraussichtlich von USD 52,73 Milliarden im Jahr 2025 auf USD 55,38 Milliarden im Jahr 2026 steigen und bis 2031 USD 70,74 Milliarden erreichen, mit einem CAGR von 5,02 % über den Zeitraum 2026–2031. Diese Expansion spiegelt einen strukturellen Wandel in der Wirtschaftlichkeit des Flottenbesitzes wider, da Spediteure anfängliche Kapitalbeschränkungen gegen verschärfte Emissionsvorschriften und eine zunehmende Durchdringung digitaler Auktionen abwägen. Schwere Modelle stützen nach wie vor die Restwerte, doch die Nachfrage im Bereich der letzten Meile verlagert das Wachstum hin zu leichteren Klassen. Digitale Marktplätze verringern Informationslücken, während zertifizierte Gebrauchtfahrzeugprogramme führender Lkw-Hersteller das Vertrauen in den Sekundärkanal stärken. Die Angebotsmuster hängen auch von regulatorischen Unterschieden ab: Europäische NOx-Grenzwerte entmutigen ältere Importe, während Verschrottungsanreize in Indien veraltete Bestände abbauen und die Preise für Fahrzeuge mittleren Alters anheben.
Wichtigste Erkenntnisse des Berichts
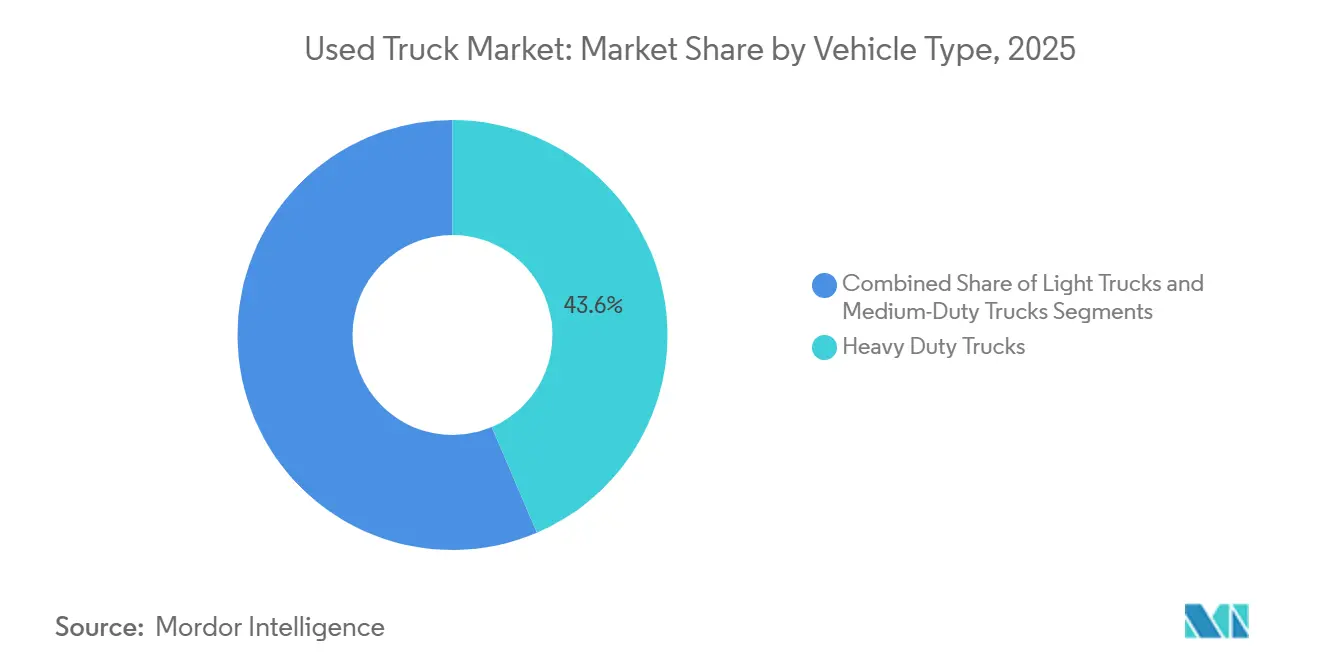
- Nach Fahrzeugtyp führten schwere Lkw den Markt für gebrauchte Lkw mit einem Anteil von 43,57 % im Jahr 2025 an, während leichte Lkw bis 2031 voraussichtlich mit einem CAGR von 7,69 % wachsen werden.
- Nach Kraftstofftyp hielt Diesel im Jahr 2025 einen dominierenden Marktanteil von 93,36 % bei gebrauchten Lkw, während das Segment Hybrid und Batterie-Elektro bis 2031 voraussichtlich einen CAGR von 22,55 % verzeichnen wird.
- Nach Altersklasse entfielen 4–7 Jahre alte Fahrzeuge im Jahr 2025 auf 38,39 % des Marktes für gebrauchte Lkw, während Lkw bis zu 3 Jahren bis 2031 voraussichtlich einen CAGR von 9,23 % erzielen werden.
- Nach Fahrzeugklasse hielt Klasse 8 im Jahr 2025 einen Marktanteil von 39,42 % bei gebrauchten Lkw, während Klasse 4 zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 7,18 % wachsen wird.
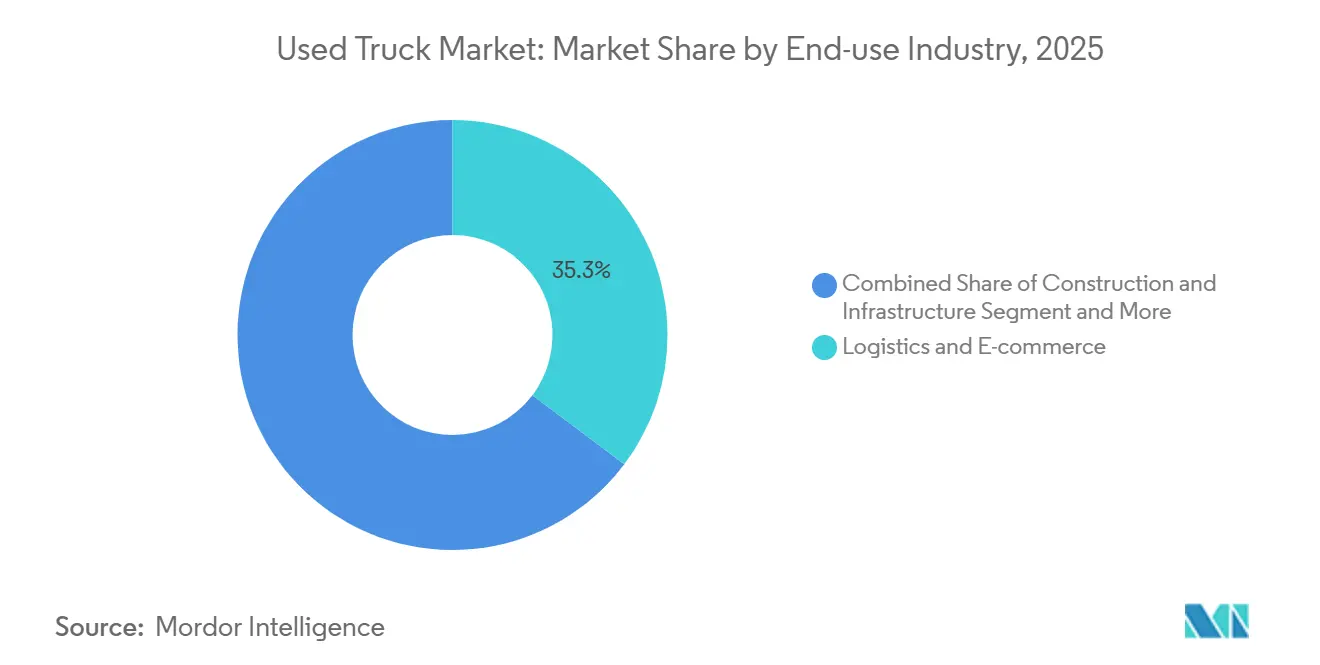
- Nach Endverbrauchsbranche führten Logistik und E-Commerce den Markt für gebrauchte Lkw mit einem Anteil von 35,27 % im Jahr 2025 an, während Bau und Infrastruktur bis 2031 voraussichtlich einen CAGR von 9,02 % verzeichnen werden.
- Nach Vertriebskanal erzielten unabhängige Händler im Jahr 2025 53,94 % der Umsätze, während Online-Peer-to-Peer- und Auktionsplattformen bis 2031 mit einem CAGR von 12,31 % wachsen.
- Nach Geografie verfügt der asiatisch-pazifische Raum über die weltweit größte regionale Flottenbasis mit einem Marktanteil von 47,92 %. Im Gegensatz dazu wird der Nahe Osten und Afrika voraussichtlich das stärkste regionale Wachstum mit einem CAGR von 7,41 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturgeführte Baubooms | +1.2% | Indien, ASEAN-Kernländer (Indonesien, Vietnam, Thailand) | Mittelfristig (2–4 Jahre) |
| Expansion der letzten Meile im E-Commerce | +1.0% | Nordamerika, mit Ausstrahlungseffekten auf das städtische Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| OEM-zertifizierte Gebrauchtfahrzeugprogramme | +0.8% | Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien) | Mittelfristig (2–4 Jahre) |
| Digitale Großhandelsauktionen | +0.7% | Naher Osten, Nordafrika, mit globaler digitaler Reichweite | Kurzfristig (≤ 2 Jahre) |
| Ziele zur Flottenelektrifizierung | +0.6% | China, mit Sekundäreffekten in Südostasien | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize für gebrauchte Nutzfahrzeuge | +0.4% | Brasilien, mit möglicher Ausweitung auf Argentinien und Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturgeführte Baubooms in Indien und ASEAN stimulieren den Umsatz schwerer gebrauchter Lkw
Die nationale Infrastrukturpipeline sieht mehr als USD 1,4 Billionen für Transport- und Logistikprojekte vor, was die Zulassungen schwerer Lkw erhöht, die später in den Markt für gebrauchte Lkw fließen[1]. Große Projekte wie Autobahnkorridore und Hafenerweiterungen verkürzen die Eigentumszyklen, da Auftragnehmer nach Projektabschluss aktivaarme Bilanzen bevorzugen. Die daraus resultierenden Lkw mittleren Alters gelangen in gutem Zustand in die Sekundärkanäle und ziehen kleine Bauunternehmen an, die keine neuen Geräte finanzieren können. Indiens Verschrottungspolitik von 2024, die Befreiungen von Zulassungsgebühren für die Stilllegung von Lkw älter als 15 Jahre bietet, beseitigt veraltete Bestände und stützt die Einheitswerte im Fenster von 4 bis 7 Jahren[2]. Vergleichbare öffentliche Bauprogramme in Indonesien und Vietnam haben ähnliche Folgeeffekte und gewährleisten eine stabile Pipeline konformer, neuerer schwerer Kipper und Zugmaschinen.
Expansion der letzten Meile im E-Commerce in Nordamerika löst Nachfrage nach gebrauchten leichten Lkw aus
Rasantes Paktwachstum veranlasste Spediteure, Mikro-Hubs zu eröffnen, die auf Lkw der Klassen 3–5 für die Lieferung am selben Tag angewiesen sind. Compliance-Fristen im Rahmen des Clean Truck Plan der US-amerikanischen Umweltschutzbehörde, der 2024 abgeschlossen wurde, ermutigen Flotten, Dieselmodelle vor Inkrafttreten der NOx-Obergrenzen 2027 auszumustern[3]. Der Umsatz erhöht das Angebot an Fahrzeugen mit geringer Laufleistung, die sich Einzelunternehmer leisten können. Parallel dazu spornen emissionsfreie Pilotzonen in mehreren US-amerikanischen Ballungsräumen frühe Anwender dazu an, Elektrotransporter der ersten Generation zu vermarkten, was den Kraftstoffmix im Sekundärkanal verbreitert, ohne die Reichweite für städtische Lieferungen zu beeinträchtigen. Die Aufnahme leichter Lkw bleibt robust, da diese Fahrzeuge bescheidenes Kapital erfordern und eine schnelle Amortisation ermöglichen.
OEM-zertifizierte Gebrauchtfahrzeugprogramme in Europa stärken Vertrauen und Restwerte
Lkw-Hersteller überarbeiten zurückgegebene Leasingfahrzeuge nun nach standardisierten Checklisten und statten sie mit mehrjährigen Antriebsstranggarantien aus, was das Vertrauen in den Markt für gebrauchte Lkw stärkt. Käufer erhalten Transparenz über Kilometerstand, Reparaturhistorie und Telematikdaten, was dazu beiträgt, die Volatilität der Gesamtbetriebskosten zu reduzieren. Die Nachfrage nach zertifizierten Fahrzeugen stieg, nachdem die Corporate Sustainability Reporting Directive der Europäischen Kommission die Offenlegung von Scope-3-Emissionen ab 2024 verpflichtend gemacht hat. Große Verlader bevorzugen daher dokumentierte kraftstoffeffiziente Fahrzeuge gegenüber nicht verifizierten Beständen. Nationale Entwicklungsbanken in Deutschland und Frankreich gewähren kleinen Transportunternehmen zinsgünstige Kreditlinien für den Erwerb von Euro-VI-E-konformen CPO-Lkw, was die Nachfrage weiter stärkt.
Digitale Großhandelsauktionen erweitern den Käuferkreis, insbesondere im Nahen Osten
Online-Auktionen beseitigen geografische Einschränkungen und ermöglichen es Unternehmen aus dem Golfraum, Überschussbestände aus Europa und Nordamerika in Echtzeit zu beschaffen. Blockchain-gestützte Eigentumsübertragungstools reduzieren das Betrugsrisiko und veranlassen Banken, grenzüberschreitende Rechnungen zu finanzieren. Die Konzepte fügen sich in regionale Logistikvisionen ein, die darauf abzielen, Ölwirtschaften durch Frachtkorridore zu diversifizieren. Importeure schätzen Euro-V- und Euro-VI-Lkw, die lokale Schwefelvorschriften erfüllen, aber dennoch günstiger sind als Neuanschaffungen, was das Wachstum im Markt für gebrauchte Lkw unterstützt. Die Möglichkeit, Tür-zu-Tür-Versandangebote direkt in Auktions-Dashboards abzurufen, beschleunigt den Plattformwechsel zusätzlich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Euro-VII/Phase-3-NOx-Vorschriften | -0.5% | Europäische Union, mit Ausstrahlungseffekten auf das Vereinigte Königreich und Norwegen | Mittelfristig (2–4 Jahre) |
| Kostengünstige neue chinesische Lkw | -0.4% | Subsahara-Afrika, Nordafrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Finanzierungsmöglichkeiten | -0.3% | Ländliche ASEAN-Märkte (Indonesien, Philippinen, Vietnam) | Langfristig (≥ 4 Jahre) |
| Chip-Engpässe | -0.2% | Global, mit ausgeprägten Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Euro-VII/Phase-3-NOx-Vorschriften entmutigt ältere Dieselimporte in der EU
Ab 2027 wird der Euro-VII-Rahmen viele Lkw der Klassen vor Euro VI vom Zugang zu Niedrigemissionskorridoren ausschließen, was die Nachfrage nach älteren Dieselfahrzeugen effektiv dämpft. In Deutschland und im Vereinigten Königreich verhängen kommunale Saubere-Luft-Zonen Strafen für schwere Fahrzeuge, die die Konformitätsstandards nicht erfüllen, was potenzielle Käufer weiter abschreckt. Importeure verlagern ihren Fokus auf Osteuropa und Nordafrika, um diese Fahrzeuge zu veräußern, was den Markt für gebrauchte Lkw beeinflusst. Diese Verlagerung schränkt den Käuferkreis innerhalb der EU ein und treibt die Preise für konforme Euro-VI-Fahrzeuge in die Höhe.
Kostengünstige neue chinesische Lkw komprimieren Gebrauchtpreisaufschläge in Afrika
Neue Schwerlastmodelle chinesischer OEMs sind mit rund 30–40 % deutlich günstiger als ihre westlichen Pendants, was den Wiederverkaufswert importierter Lkw im Alter von 4–7 Jahren begrenzt. In afrikanischen Städten hat die verbesserte Verfügbarkeit von Ersatzteilen die Wartungsvorteile, die europäische Marken bisher boten, verringert und damit die Gewinnmargen traditioneller Exporteure geschmälert. Um diesen Wandel zu bewältigen, lenken Händler mit anpassungsfähigen Logistikstrategien ihre Bestände in Märkte wie Lateinamerika und Südostasien um. Diese Verlagerungen sind jedoch mit Herausforderungen verbunden, darunter höhere Frachtkosten und längere Lieferzeiten, die das Wachstumspotenzial des Gebraucht-Lkw-Marktes in diesen Regionen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Schwere Lkw bleiben dominant, während leichte Lkw an Fahrt gewinnenSchwere Lkw erzielten 2025 einen Marktanteil von 43,57 % im Markt für gebrauchte Lkw und unterstreichen damit ihre fest verankerte Rolle im Fernverkehr und im Infrastrukturtransport. Sie bleiben die bevorzugte Wahl für Fuhrparks, die Nutzlastkapazität, Langlebigkeit und ein umfangreiches Servicenetz priorisieren. Dennoch veranlassen verschärfte Emissionsvorschriften und veränderte Liefermuster die Betreiber, die Zusammensetzung ihrer Fuhrparks zu überdenken, was Raum für leichtere Fahrzeugklassen schafft, die besser für städtische Korridore geeignet sind. Die Hersteller reagieren darauf, indem sie zertifizierte Gebrauchtfahrzeugprogramme ausweiten, die schlüsselfertige Wartungspakete umfassen, was das Käufervertrauen in gebrauchte Schwerlastfahrzeuge stärkt. Vor diesem Hintergrund bleiben die Restwerte gut gepflegter Schwerlast-Lkw stabil, auch wenn Käufer zunehmend in kleinere Klassen diversifizieren.
Leichte Lkw der Klassen 3–5 werden voraussichtlich mit einem CAGR von 7,69 % bis 2031 wachsen – dem schnellsten Tempo unter allen Gewichtsklassen im Markt für gebrauchte Lkw. Dieser Anstieg spiegelt das Wachstum des E-Commerce im Bereich der letzten Meile, kommunale Initiativen zur Luftreinhaltung und geringere Kapitalhürden für unabhängige Einzelunternehmer wider. Fuhrparks, die erste Generation elektrischer Transporter ausmustern, bringen neuere Diesel- und batterieelektrische Leicht-Lkw in den Gebrauchtmarkt, was budgetbewussten Käufern mehrere Antriebsoptionen bietet. Städtische Lieferverträge schreiben häufig enge Wendekreise und geringe Leergewichte vor, was leichte Lkw zur logischen Wahl für Same-Day-Routen macht. Digitale Auktionshäuser erweitern den Zugang zu diesen Fahrzeugen, indem sie Telematikdaten und Inspektionsberichte veröffentlichen und so die Due-Diligence-Zyklen verkürzen.

Nach Kraftstofftyp:
Diesel dominiert, aber der Elektrifizierungsschwung nimmt zuDieselmotoren hielten 2025 einen Marktanteil von 93,36 % im Markt für gebrauchte Lkw, gestützt durch eine allgegenwärtige Tankstelleninfrastruktur und bewährte Zuverlässigkeit bei hochdrehmomentigen Einsatzzyklen. Betreiber schätzen das etablierte Ersatzteilökosystem und die vorhersehbaren Wartungsintervalle, die mit Dieselantrieben verbunden sind. Selbst angesichts verschärfter Nullemissionsvorschriften sichern sich viele Transportunternehmen gegen Compliance-Risiken ab, indem sie auf neuere, sauberere Dieselmodelle umsteigen, anstatt den Antrieb vollständig zu wechseln. Zertifizierte Gebrauchtfahrzeugkanäle verstärken diesen Trend, indem sie erweiterte Motorgarantien und fortschrittliche Telematik zur Kilometerstandsverifizierung bündeln. Infolgedessen bleibt Diesel der Anker für die Preisfindung auf Händlergeländen und digitalen Plattformen gleichermaßen.
Hybrid- und batterieelektrische Lkw wachsen bis 2031 mit einem CAGR von 22,55 % und verzeichnen damit die höchste Wachstumsrate im gesamten Kraftstofftypenspektrum. Frühe Anwender, die Elektrofahrzeuge der ersten Generation erprobt haben, geben diese nun in Wiederverkaufspools ab und schaffen so einen entstehenden Bestandsstrom für kleinere Flotten, die emissionsfreie Technologie testen möchten. Staatliche Anreize, wie Abwrackprämien oder Förderungen für sauberen Transport, verschieben die Wirtschaftlichkeit zusätzlich zugunsten elektrifizierter Optionen. Käufer wägen die niedrigeren Betriebskosten von Elektroantrieben gegen die Unsicherheit des Batteriezustands ab, wodurch vom OEM ausgestellte Batteriegarantieübertragungen zu einem entscheidenden Differenzierungsmerkmal werden. Langfristig wird erwartet, dass verbesserte Ladenetze und standardisierte Diagnoseverfahren die Bewertungsmodelle für gebrauchte Elektro-Lkw normalisieren.
Nach Altersklasse:
4–7 Jahre bleiben der optimale BereichLkw im Alter von 4 bis 7 Jahren machten 2025 38,39 % der Transaktionen aus und setzen damit den Maßstab für die Liquidität im Markt für gebrauchte Lkw. Diese Fahrzeuge fallen typischerweise knapp aus der Werksgarantie heraus, verfügen jedoch über vollständige Servicehistorien, sodass Käufer den Preis gegen die verbleibende Nutzungsdauer abwägen können. Leasinggesellschaften und große Unternehmensflotten tauschen Fahrzeuge häufig in diesem Intervall aus, um Verfügbarkeitsziele zu erreichen, und speisen so kontinuierlich Fahrzeuge in unabhängige Händlernetzwerke ein. Händler überholen diese Fahrzeuge und bieten eingeschränkte Garantien an, die Neufahrzeuggarantien nachempfunden sind, was den Wert in der Mitte des Lebenszyklus stärkt. Für Käufer in Schwellenmärkten bietet dieses Segment eine Kombination aus moderner Emissionskonformität und überschaubaren Anschaffungskosten.
Fahrzeuge unter 3 Jahren verzeichnen bis 2031 einen CAGR von 9,23 % – das schnellste Wachstum innerhalb der Altersmatrix. OEM-Rückkaufprogramme beschleunigen diesen Fluss, indem sie Vermarktungskanäle garantieren und Restwerte stabilisieren. Jüngere Fahrzeuge werden häufig mit übertragbaren Telematik-Abonnements gebündelt, die eine vorausschauende Wartung ermöglichen und datengetriebene Fuhrparks ansprechen. Finanzinstitute betrachten Fahrzeuge mit geringer Laufleistung als risikoärmere Sicherheiten, was die Finanzierungsmöglichkeiten für kleine Betreiber erweitert. Die Kombination aus technologischen Merkmalen, verbleibender Garantieabdeckung und günstigen Kreditkonditionen unterstützt einen schnellen Umschlag in diesem Segment.
Nach Fahrzeugklasse:
Klasse 8 führt, Klasse 4 wächst am schnellstenKlasse-8-Sattelzugmaschinen machten 2025 einen Marktanteil von 39,42 % im Markt für gebrauchte Lkw aus und spiegeln damit ihre Unverzichtbarkeit für Massengutfrachtkorridore und den grenzüberschreitenden Handel wider. Fernverkehrsunternehmen verlassen sich auf die Nutzlastvorteile und aerodynamischen Verbesserungen dieser Schwerlastfahrzeuge, um die Kosten pro Kilometer zu optimieren. Ein robustes Händlernetzwerk minimiert Ausfallzeiten durch leicht verfügbare Ersatzteile und geschulte Techniker. Auch wenn leichtere Klassen im städtischen Lieferverkehr an Bedeutung gewinnen, bleiben Klasse-8-Fahrzeuge das Rückgrat des Wiederverkaufsökosystems für Fuhrparkerneuerungsstrategien. Ihre Dominanz veranlasst Auktionshäuser zudem, spezialisierte Auktionsspuren für diese Klasse einzurichten, was die Preistransparenz verbessert.
Klasse-4-Lkw werden voraussichtlich den stärksten Anstieg mit einem CAGR von 7,18 % bis 2031 verzeichnen. Städtische Logistikunternehmen bevorzugen schmalere Fahrzeugrahmen und die Einhaltung sich weiterentwickelnder Niedrigemissionszonenvorschriften. Kommunale Behörden gewähren Klasse-4-Fahrzeugen häufig bevorzugten Zugang und Parkgenehmigungen, was die Nachfrage stärkt. Aufbereiter können diese Fahrgestelle mit Kühlaufbauten, Pritschenaufbauten oder Arbeitsbühnen ausstatten und so die Einsatzmöglichkeiten erweitern. Digitale Marktplätze beschleunigen die länderübergreifende Beschaffung von Klasse-4-Fahrzeugen und bringen überschüssige Fuhrparkbestände mit aufstrebenden Betreibern der letzten Meile zusammen.
Nach Endverbrauchsbranche:
Logistik und E-Commerce dominierenLogistik und E-Commerce-Lieferung erfassten im Jahr 2025 35,27 % des Marktanteils für gebrauchte Lkw und spiegeln die anhaltende Expansion des Online-Einzelhandels und die Verbrauchererwartungen an eine schnellere Auftragserfüllung wider. Paketspediteure rotieren Vermögenswerte häufig, um die Servicequalität aufrechtzuerhalten, und bereichern den Sekundärpool mit relativ jungen, gut ausgestatteten Lkw. Telematikgestützte Routenoptimierung bevorzugt Fahrzeuge, die sich nahtlos in Flottenmanagement-Software integrieren lassen – ein Faktor, der nun in Gebraucht-Lkw-Inseraten üblich ist. Lagernetze in der Nähe städtischer Zentren verstärken die Kurzstreckennachfrage, die leichtere Lkw effizient bedienen. Folglich bleiben Logistikbetreiber die primären Preissetzer über mehrere Gewichtsklassen hinweg.
Bau- und Infrastrukturprojekte werden voraussichtlich mit einem CAGR von 9,02 % wachsen – dem höchsten unter den Endverbrauchskategorien. Regierungen in Asien und Lateinamerika stellen erhebliche Budgets für Straßen, Häfen und öffentliche Einrichtungen bereit und veranlassen Auftragnehmer, robuste Kipper und Betonmischer zu erwerben. Diese Käufer schätzen die Kostenvorteile zuverlässiger Lkw mittleren Alters gegenüber Neufahrzeugen, die sofortiger Abschreibung unterliegen. Saisonale Projektzyklen sorgen für einen wiederkehrenden Fluss von Geräten zurück in Wiederverkaufskanäle, sobald die Arbeiten abgeschlossen sind, und unterstützen eine zirkuläre Marktdynamik. Das Segment profitiert auch von günstigen Kreditprogrammen für kleine Subunternehmer, die die Nachfrage durch Wirtschaftszyklen hindurch aufrechterhalten.
Nach Vertriebskanal:
Unabhängige Händler behaupten sich, digitale Marktplätze wachsen starkUnabhängige Händler kontrollierten im Jahr 2025 53,94 % des Marktanteils für gebrauchte Lkw und unterstreichen damit ihre zentrale Rolle bei der lokalen Vermarktung von Vermögenswerten. Sie pflegen Gemeinschaftsbeziehungen, passen Zahlungspläne an und bieten oft Inzahlungnahme-Deals an, die bei kleinen Flottenbesitzern Anklang finden. Hauseigene Servicewerkstätten ermöglichen eine schnelle Aufbereitung und verkürzen die Standzeiten der Fahrzeuge. Persönliche Verhandlungen bleiben in vielen Regionen eine kulturelle Norm und erhalten die Relevanz stationärer Händlerhöfe. Händlerkonsortien investieren auch in Online-Schaufenster, um die geografische Reichweite zu erweitern, ohne Beziehungskapital zu verwässern.
Online-Peer-to-Peer- und Auktionsplattformen werden voraussichtlich mit einem CAGR von 12,31 % wachsen und alle anderen Kanäle übertreffen. Transparente Preisdashboards und Fernprüfungstools reduzieren Informationsasymmetrien und ziehen Erstkäufer an, die Komfort schätzen. Die Integration grenzüberschreitender Logistik ermöglicht es Importeuren aus dem Nahen Osten und Afrika, konforme Euro-Standard-Lkw ohne Reisen zu beschaffen, was die Beschaffungszyklen verkürzt. Blockchain-verankerte Eigentumsverifizierung stärkt das Vertrauen der Kreditgeber und erschließt neue Finanzierungswege. Da Plattformalgorithmen die Vermögenszuordnung verfeinern, werden digitale Kanäle voraussichtlich einen größeren Anteil an technikaffinen Betreibern gewinnen.
Geografische Analyse
APAC-Markt für gebrauchte Lkw
Asien-Pazifik entfiel 2025 auf 47,92 % des weltweiten Volumens und festigte damit seine Position als Kern des Marktes für gebrauchte Lkw. Infrastruktur-Megaprojekte in Indien und Südostasien sorgen dafür, dass schwere Einheiten rasch zwischen Erst- und Zweitbesitzern zirkulieren. Chinas Elektrifizierungskurs veranlasst Flotten, Dieselbestände früher im Lebenszyklus zu verkaufen, was die Exportpipelines in der gesamten Region bereichert. Digitale Auktionsplattformen in Singapur und Bangkok vereinfachen den grenzüberschreitenden Handel und verringern regionale Preisunterschiede. Insgesamt stärken diese Faktoren die Stellung Asien-Pazifiks als größtes Nachfragezentrum und zunehmend ausgereiften Versorgungsknotenpunkt.
Nordamerika-Markt für gebrauchte Lkw
Nordamerika verzeichnet eine stetige Aktivität, da E-Commerce-Netzwerke dichter werden und Spediteure strengere EPA-Vorschriften durch eine Erneuerung ihrer Fahrzeuge vorwegnehmen. Die Entspannung der Halbleiterengpässe verbessert die Verfügbarkeit neuer Lkw, doch viele kleinere Flotten tendieren weiterhin zu gebrauchten Alternativen, um Kapital zu schonen. Staatliche Anreize für emissionsarme Lkw erzeugen eine selektive Nachfrage nach neueren Dieselfahrzeugen und aufkommenden Elektroeinheiten. Auktionseinrichtungen im Mittleren Westen und Südosten übertragen Veranstaltungen nun live, was Käufer weit über lokale Märkte hinaus anzieht. Die ausgereifte Finanzierungsinfrastruktur der Region beschleunigt zusätzlich die Transaktionsgeschwindigkeit.
MEA-Markt für gebrauchte Lkw
Die Region Naher Osten und Afrika ist auf dem Weg zur schnellsten Expansion mit einer CAGR von 7,41 % bis 2031. Die Logistikvisionen der Golfstaaten betonen multimodale Frachtkorridore und treiben die Nachfrage nach schweren Zugmaschinen an, die den Euro-V- und Euro-VI-Standards entsprechen. Online-Auktionen verbinden regionale Käufer mit Überschussbeständen in Europa und Nordamerika und verringern historische Versorgungslücken. In Afrika stärkt der Zustrom wettbewerbsfähig bepreister Lkw die Handelsrouten, die dem Bergbau und der Landwirtschaft dienen. Diese Dynamiken erheben die Region insgesamt von einem Randteilnehmer zu einer zentralen Wachstumsgrenze.
Regulatorisches Umfeld
Die Regulierung, die den Markt für Gebrauchtlastwagen prägt, ist zunehmend in der Einhaltung von Emissionsvorschriften und der Durchsetzung der Verkehrssicherheit verankert, was beeinflusst, welche Modelljahre betrieben, weiterverkauft oder exportiert werden können. In den Vereinigten Staaten hat die Environmental Protection Agency (EPA) 2024 die Phase-3-Treibhausgas-Emissionsstandards für schwere Nutzfahrzeuge finalisiert, mit stufenweise eingeführten Anforderungen ab Modelljahr 2027 bis Modelljahr 2032 und später. Dieser Zeitplan zwingt Flotten dazu, den Zeitpunkt des Austauschs und den Zufluss neuerer Einheiten in den Sekundärmarkt zu steuern.
In Europa verschärft sich die politische Ausrichtung in Bezug auf Kreislaufwirtschaft und Gebrauchtfahrzeugexporte, begleitet von Zugangsbeschränkungen für den Betrieb, die an Emissionsklassen gekoppelt sind. Die Europäische Union treibt Überarbeitungen der Altfahrzeug-Richtlinie (ELV) und damit verbundener Typgenehmigungsvorschriften voran, die Maßnahmen zur Beschränkung des Exports nicht verkehrstauglicher Gebrauchtfahrzeuge umfassen. Der strengere Ansatz erhöht die Compliance-Erwartungen an Exporteure und Prüfdienstleister und unterstützt Preisaufschläge für geprüfte, konforme Bestände in grenzüberschreitenden Auktionskanälen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gebrauchtlastwagen beginnt mit der Angebotsschaffung durch Flottenrotationen (Leasing und Großspediteure), OEM-Rückkaufprogramme und zertifizierte Gebrauchtwagen-Pipelines sowie Inzahlungnahmen durch unabhängige und Vertragshändler. Sie führt weiter über Inspektion, Instandsetzung, Preisgestaltung und Remarketing über Händlerbestände und Online-Auktionsplattformen. Digitale Marktplätze und Auktionsbetreiber standardisieren zunehmend die Zustandsberichterstattung und Zahlungsprozesse, während OEM-gestützte Programme Garantie- und telematikbasierte Servicehistorien hinzufügen, um Informationsasymmetrien zu verringern, insbesondere bei 3 bis 7 Jahre alten Lastwagen.
Die nachgelagerte Ausführung verschiebt sich zunehmend hin zu logistikgeführten Abläufen, wobei Transport, Titel-/Zulassungsabwicklung und grenzüberschreitender Versand eine größere Rolle bei der Zykluszeit und den erzielten Margen spielen. Technologische Integrationen zwischen Auktionsökosystemen und Fahrzeuglogistikanbietern beschleunigen die Bewegung nach dem Verkauf, darunter die Partnerschaft von Super Dispatch mit Copart (Juli 2025), die sofortige Versandoptionen nach dem Kauf ermöglicht. Die Konsolidierung von Autologistikbetrieben unter gemeinsamen Plattformen (SYCN Auto Logistics, Mercury Auto Transport und Rite Way Auto Transport Group, August 2025) zielt ebenfalls darauf ab, höhere Volumina mit strafferer Disposition und Preiskontrolle zu bewegen. Zusammengenommen verkürzt digitales Remarketing in Verbindung mit integrierter Lieferung die Verkaufsdauer und erweitert den Käuferradius für Bestände, die von Nordamerika und Europa in den Nahen Osten, Afrika und ausgewählte Asien-Pazifik-Korridore bewegt werden.
Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig konzentriert und wird von fünf globalen Lkw-Herstellern verankert, die zertifizierte Gebrauchtfahrzeugprogramme betreiben, die Inspektion, Garantie und Telematik umfassen. Solche Programme stabilisieren Restwerte und führen Stammkunden zurück in OEM-Ökosysteme für Teile und Service. Auktionsgiganten fügen Liquidität hinzu, indem sie Echtzeit-Gebote und gesicherte Zahlungsschienen anbieten, was grenzüberschreitende Käufe zur Routine macht. Unabhängige Händler behalten ihre Relevanz durch Gemeinschaftsverbindungen und maßgeschneiderte Finanzierung und begegnen dem Margendruck mit wertschöpfender Aufbereitung. Telematikanbieter stärken Käufer zusätzlich, indem sie Vermögenszustandsdaten zugänglich machen, die zuvor auf Erstbesitzer beschränkt waren.
Die digitale Disruption zeichnet weiterhin Grenzen zwischen den Stakeholdern neu. Auktionsplattformen integrieren Blockchain-basierte Eigentumsverifizierung, senken das Betrugsrisiko und ziehen institutionelles Kapital in die Bestandsfinanzierung. OEMs experimentieren mit abonnementartiger Nachsorge für verkaufte Einheiten und verlängern das Kundenbindung über den Verkaufszeitpunkt hinaus. Händler reagieren, indem sie Allianzen mit Fintech-Start-ups bilden, um Kreditgenehmigungen zu rationalisieren und die Reichweite in unterversorgte Regionen auszudehnen. Da die Datentransparenz zunimmt, wird die Preisfindung enger, sodass Servicequalität als wichtigstes Differenzierungsmerkmal in der Käuferentscheidung verbleibt.
Nachhaltigkeitsmandate prägen auch die Strategie. Hersteller betonen kraftstoffeffiziente Antriebe und vorausschauende Wartungspakete, um sich an Dekarbonisierungszielen im Transport auszurichten. Flotten, die scope-basierte Emissionsberichte verfolgen, bevorzugen zunehmend zertifizierte Einheiten, deren Kraftstoffeffizienz und Serviceaufzeichnungen überprüfbar sind. Auktionshäuser arbeiten mit Umweltbehörden zusammen, um Inserate mit Emissionsstandard-Abzeichen zu versehen und Compliance-Prüfungen für Käufer zu erleichtern. Insgesamt unterstreichen diese Maßnahmen, wie regulatorische Kräfte, Technologieintegration und sich verändernde Kundenerwartungen zusammenwirken, um die Wettbewerbsfähigkeit im Markt für gebrauchte Lkw zu gestalten.
Marktführer für gebrauchte Lkw
-
Scania AB
-
Daimler AG
-
PACCAR Inc.
-
Navistar International Corporation
-
AB Volvo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gebrauchtwagenmarkt für Lkw Unternehmen in diesem Bericht
- Daimler AG (SelecTrucks)
- PACCAR Inc.
- Volvo Group
- Scania AB
- MAN Truck and Bus SE
- Navistar International Corp.
- Tata Motors
- Ashok Leyland
- Isuzu Motors
- Hino Motors
- Mitsubishi Fuso Truck and Bus Corp.
- Eicher Motors (VECV)
- Iveco Group N.V.
- Ford Otosan
- Sinotruk (CNHTC)
- FAW Jiefang
- Dongfeng Commercial Vehicles
- UD Trucks
- Penske Used Trucks
- Enterprise Truck Rental
- Ryder Used Vehicle Sales
- AmeriQuest Used Trucks
- Copart Inc.
- Ritchie Bros. Auctioneers
- Mascus
- TruckPlanet (IronPlanet)
- AutoNation USA
- OLX Autos Commercial
Marktchancen und Zukunftsaussichten
Digitale Inspektionsdienstleistungen und Transaktionsunterstützung sind klare Wachstumsbereiche, da der grenzüberschreitende Kauf zunimmt und Regulierungsbehörden höhere Erwartungen an Verkehrssicherheits- und Emissionsdokumentation stellen. Dies zeigt sich in der Auktionsaktivität und der Preisbildung: ACT Research berichtete 2026, dass die Auktionsvolumina die Einzelhandelsdynamik in den Vereinigten Staaten übertrafen und die Preise sich festigten, während sich die Bestandsbedingungen veränderten. Die Ergebnisse stützen die Nachfrage nach standardisierter Zustandsbewertung, Ferninspektionen und integrierter Logistik, die das Käuferrisiko bei Ferngeschäften verringern.
Elektrifizierte Lastwagen schaffen zudem einen eigenen Bedarf an Remarketing, Diagnostik und Garantieabdeckung. Die Bewertung hängt zunehmend von Batteriezustand, Softwarestatus und Ladezugang ab, nicht nur von Antriebsstrangstunden und Fahrgestellzustand. Lade- und Flottenadoptionsprogramme bieten reale Anhaltspunkte für die Infrastruktur des Sekundärmarkts, darunter die Integration von 75 schweren Elektro-Lkw von Einride durch Amazon Relay in sein Frachtnetzwerk (April 2026) und die Zusage der australischen Clean Energy Finance Corporation über 22 Millionen AUD an Zenobe zur Finanzierung von 148 batterieelektrischen Foton-T5-Lastwagen für Woolworths (Juli 2026). Während diese Lastwagen durch Flottenerneuerungs- und Wiedereinsatzentscheidungen zirkulieren, haben OEMs, Händler und Plattformen, die Batteriezustandsberichte, übertragbare Garantien und depotkompatible Ladewege bündeln können, eine klarere Grundlage, um Vertrauen und Liquidität bei gebrauchten Elektro-Lkw aufzubauen.
Neueste Industrielle Entwicklungen in Gebrauchtwagenmarkt für Lkw
- Juli 2026: CEFC sagte Zenobe 22 Millionen AUD zu, um 148 batterieelektrische Foton-T5-Lastwagen für Woolworths zu finanzieren, was eine öffentlich-private Finanzierung zur Erweiterung der BEV-Frachtkapazität in Australasien signalisiert. Der Schritt unterstützt das grenzüberschreitende Remarketing von BEV-Lastwagen und stärkt die Elektrifizierungsabläufe von Flotten in der regionalen Lieferkette.
- Mai 2026: ACT Research berichtete von einer Verschiebung im US-amerikanischen Klasse-8-Gebrauchtmarkt, wobei die Einzelhandelsverkäufe bei denselben Händlern im Mai um 13 % zurückgingen, während die Auktionsverkäufe um 79 % sprangen. Diese Divergenz unterstreicht die Rolle von Auktionen bei der Bestandsräumung und der Beschleunigung der Preisbildung, während Käufer und Verkäufer sich an die Fracht- und Finanzierungsbedingungen anpassen.
- Juli 2025: Rush Truck Centers ging eine Partnerschaft mit Asset Intelligence Group ein, um End-to-End-Remarketinglösungen für Finanzinstitute anzubieten. Die Zusammenarbeit zielt auf schnellere Veräußerungen und bessere Rückgewinnungswerte bei zurückgenommener oder aus dem Leasing ausgelaufener Ausrüstung ab und stärkt die Versorgungspipelines hochwertiger Gebrauchtlastwagen für Händler- und Auktionskanäle.
Gebrauchtwagenmarkt für Lkw Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Gebraucht-Lkw-Markt ist definiert als der Wert von gebrauchten Lkw, die über organisierte und nicht organisierte Kanäle verkauft werden, wobei das Fahrzeug mindestens einen Vorbesitzer hatte und für den weiteren gewerblichen Einsatz in den Bereichen Fracht, Bau, kommunale Dienste oder ähnliche Betriebe verkauft wird.
Diese Größenbestimmung schließt den Verkauf fabrikneuer Lkw aus und umfasst auch keine Teile, Wartungs-, Versicherungs- und Finanzierungsdienstleistungen, die im Rahmen einer Transaktion gebündelt werden können.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Leichte Lkw (Klasse 3–5)
- Mittelschwere Lkw (Klasse 6–7)
- Schwere Lkw (Klasse 8 und über 15 t)
- Nach Kraftstofftyp
- Diesel
- Benzin
- Erdgas und Flüssiggas
- Hybrid und Batterie-Elektro
- Nach Altersklasse
- Bis zu 3 Jahre
- 4 bis 7 Jahre
- 8 bis 12 Jahre
- Über 12 Jahre
- Nach Fahrzeugklasse
- Klasse 3
- Klasse 4
- Klasse 5
- Klasse 6
- Klasse 7
- Klasse 8
- Nach Endverbrauchsbranche
- Bau und Infrastruktur
- Logistik und E-Commerce-Lieferung
- Bergbau und Steinbruch
- Landwirtschaft und Forstwirtschaft
- Kommunal- und Versorgungsbetriebe
- Sonstige
- Nach Vertriebskanal
- Unabhängiger Händler
- Vertragshändler
- OEM-gestütztes zertifiziertes Gebrauchtfahrzeug
- Online-Peer-to-Peer und Auktion
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit öffentlichen Datensätzen, die Flottenaktivitäten und Nachfragebedingungen beschreiben, bevor eine gebrauchte Einheit den Besitzer wechselt. In der Regel werden nationale Fahrzeugzulassungs- und Fahrzeugbestandsstatistiken, Straßengüterverkehrs- und Logistikkennzahlen, Zollhandelsveröffentlichungen für Nutzfahrzeuge sowie Veröffentlichungen der Verkehrsministerien zur Verfolgung der Lkw-Aktivitäten herangezogen.
Um die Annahmen zu untermauern, stützen wir uns auch auf Jahresberichte von Unternehmen, Investorenpräsentationen, Offenlegungen von Auktions- und Händlerkanälen sowie seriöse Presseberichte über Preis- und Bestandsschwankungen. Bei Bedarf wird ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und Nachrichten genutzt, um die Umsatzentwicklung gegenzuprüfen. Für handelsbezogene Angebotssignale in wichtigen Korridoren wird eine Import-Export-Datenbank auf Sendungsebene verwendet, um die durch Zolldaten implizierte Richtung zu plausibilisieren. Die genannten Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primäre Informationen werden durch Experteninterviews und strukturierte Umfragen mit Händlern, Flottenoperateuren, Logistikkäufern, Finanzierern und Teilnehmern des Serviceökosystems gesammelt, die Transaktionsvolumina und Preisverschiebungen in Echtzeit beobachten. Dieser Schritt dient dazu, zu bestätigen, wie sich Wiederverkaufswerte nach Alter und Klasse entwickeln, zu verstehen, wie sich der Kanalmix über Händlernetzwerke, zertifizierte Programme, Auktionen und Online-Angebote verschiebt, und Desk-Annahmen für APAC, EMEA und Amerika einem Stresstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 12 % | APAC: 51 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Zulassungs- und Fahrzeugbestandstrends in einen realistischen Pool an Gebrauchttransaktionen umgerechnet und anschließend anhand beobachteter Preise nach Lkw-Klasse und Alter in einen Wert umgewandelt werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, darunter Stichprobenprüfungen des Händler- und Auktionsthroughputs sowie ein Durchschnittsverkaufspreis multipliziert mit geschätzten Volumina in einigen Ankermärkten. Dies hilft, Doppelzählungen und fehlende informelle Aktivitäten zu bereinigen.
Zu den wichtigsten Eingangsgrößen des Modells gehören der im Betrieb befindliche Lkw-Bestand und die Ersatzzyklen, die durchschnittlichen Haltedauern nach Flottentyp, der Anteil der über organisierte Kanäle abgewickelten Transaktionen, Altersklassen, die den Wiederverkaufswert beeinflussen, sowie Preisbewegungen, die mit der Frachtgüternachfrage und der Kreditverfügbarkeit zusammenhängen. Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Entwicklungspfade für Frachtaktivitäten und Zinssätze abzubilden; der ausgewählte Fall wird mit den Erwartungen der Primärbefragten hinsichtlich Bestandsnormalisierung und Preisentwicklung abgestimmt. Wo Länderdaten lückenhaft sind, werden regionale Näherungswerte verwendet und anschließend auf beobachtbare Signale wie Flottenwachstum und gehandelte Einheitentrends skaliert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, damit die endgültige Zahl mit realen Marktsignalen übereinstimmt. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie der Entwicklung des Lkw-Bestands, Substitutionsmustern von Gebraucht- zu Neufahrzeugen und sichtbaren Preistrends und untersuchen Ausreißer vor der Freigabe.
Wenn eine große Abweichung auftritt, überprüfen die Analysten die zugrunde liegenden Annahmen erneut und können Quellen erneut kontaktieren, um zu verstehen, ob die Veränderung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wichtige Ereignisse Nachfrage, Angebot oder Preisgestaltung wesentlich verschieben; eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Gebraucht-Lkw-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Gebraucht-Lkw-Markt können erheblich voneinander abweichen, selbst wenn sie sich auf ähnliche Jahre beziehen, da die Transaktionsdefinition, die Kanalabdeckung und die Preislogik selten identisch sind. Unterschiede entstehen auch dadurch, wie schnell Annahmen in Zeiten aktualisiert werden, in denen Gebrauchtpreise und Bestände schwanken.
Die Hauptlücke ergibt sich häufig daraus, ob die Schätzung nur abgeschlossene Wiederverkaufstransaktionen zählt oder auch angrenzende Wertpools wie Geländefahrzeuge, Aufbereitungsdienstleistungen oder Finanzierungszusätze einbezieht. Mordor Intelligence behandelt den Markt als den Wiederverkaufswert von Gebraucht-Lkw-Transaktionen und hält Nicht-Fahrzeugartikel außerhalb des Gesamtwerts. Ein weiterer Treiber ist, wie die durchschnittlichen Verkaufspreise nach Alter und Klasse fortgeschrieben werden, da die Vermischung von Schwerlast- und leichteren Lkw ohne konsistente Gewichtung die Gesamtzahl anheben oder senken kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 52,73 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 58,16 Mrd. USD (2025) | Spiegelt häufig eine breitere Kanalerfassung wider und kann höhere gemischte Durchschnittsverkaufspreisannahmen über leichte, mittlere und schwere Lkw-Mischungen anwenden, was den Wert anheben kann, wenn die Schwerlastpreisgestaltung stärker gewichtet wird. |
| Branchenpublikation B | 53,96 Mrd. USD (2025) | Kann angrenzende Kategorien wie gebrauchte Geländefahrzeuge einschließen und eine aggressivere Wachstumsannahme für die Preisgestaltung und Nachfrage nach 2025 verwenden, was die implizite Ausgangsbasis und die Kurve der späteren Jahre verschiebt. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art und Weise, wie die Preisgestaltung über Lkw-Klassen und -Alter gemittelt wird, gefolgt davon, wie schnell Annahmen aktualisiert werden, wenn sich die Marktbedingungen ändern. Durch die Verknüpfung des Wertes mit einem klar definierten Transaktionspool und anschließende Validierung durch Kanalprüfungen und unabhängige Flottensignale bleibt die endgültige Schätzung leichter reproduzierbar und für die Planung interpretierbar.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für den Markt für gebrauchte Lkw bis 2031?
Es wird prognostiziert, dass er von USD 55,38 Milliarden im Jahr 2026 auf USD 70,74 Milliarden bis 2031 wächst, was einem CAGR von 5,02 % entspricht.
Welcher Fahrzeugtyp wird voraussichtlich am schnellsten im Sekundärkanal wachsen?
Leichte Lkw der Klassen 3–5 werden voraussichtlich mit einem CAGR von etwa 7,69 % aufgrund der Nachfrage auf der letzten Meile wachsen.
Wie prägen Emissionsvorschriften die Wiederverkaufswerte in Europa?
Bevorstehende Euro-VII-NOx-Grenzwerte verengen den Käuferkreis für ältere Dieselfahrzeuge und treiben die Preise für Euro-VI-konforme Einheiten in die Höhe.
Warum sind digitale Auktionen für Käufer im Nahen Osten wichtig?
Sie bieten direkten Zugang zu Euro-V- und Euro-VI-Beständen aus Europa und Nordamerika, verkürzen Beschaffungszyklen und verbessern die Preisfindung.
Welche Rolle spielen zertifizierte Gebrauchtfahrzeugprogramme?
Zertifizierte Gebrauchtfahrzeugprogramme fügen Inspektionen und Garantien hinzu, stärken das Käufervertrauen und stützen die Restwerte für 3 bis 7 Jahre alte Lkw.