
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 54.33 Milliarden US-Dollar |
| Marktgröße (2026) | 58.46 Milliarden US-Dollar |
| Marktgröße (2031) | 84.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.61 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Transporter-Marktes von Mordor Intelligence
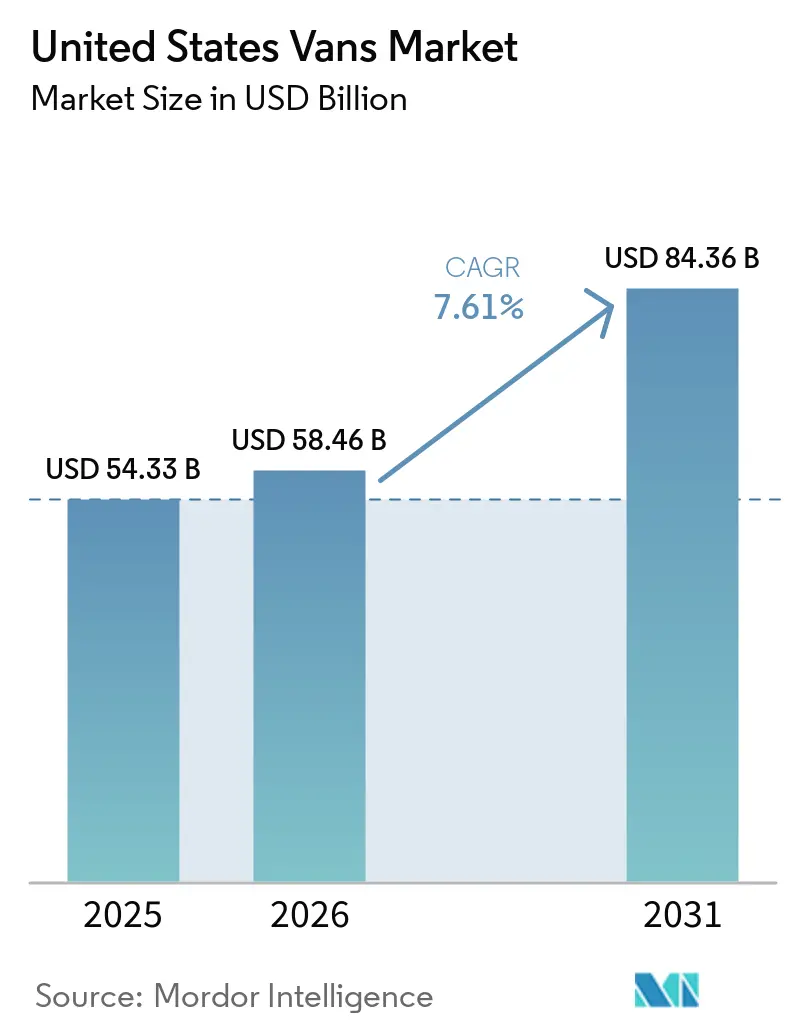
Die Größe des Transporter-Markts der Vereinigten Staaten wurde im Jahr 2025 auf 54,33 Milliarden USD geschätzt und soll von 58,46 Milliarden USD im Jahr 2026 auf 84,36 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,61 % während des Prognosezeitraums (2026–2031). Die Elektrifizierung verändert den Wettbewerb grundlegend, da bundesstaatliche und staatliche Null-Emissions-Vorschriften Flottenbetreiber dazu veranlassen, ältere Dieselmodelle auszumustern und batterieelektrische Ersatzfahrzeuge zu beschaffen. Unternehmensinterne Nachhaltigkeitsziele verstärken diesen Wandel, da Paketzusteller sich gegen volatile Kraftstoffpreise absichern und gleichzeitig verschärfte Emissionsvorschriften einhalten. Kalifornien hat derzeit den größten Anteil unter den Einzelstaaten, doch Texas verzeichnet das stärkste Wachstum, was auf eine breitere geografische Akzeptanz und neue Logistikkorridore im Sun Belt hindeutet[1]. Transporter für den Gütertransport dominieren die aktuelle Nachfrage, doch das Passagiersegment gewinnt an Fahrt, da Shuttle-Dienste und Freizeitnutzer auf Batteriesysteme mit erweiterter Reichweite setzen. Bei den Antriebsarten hält Benzin noch einen knappen Mehrheitsanteil, doch batterieelektrische Plattformen verzeichnen zweistelliges Wachstum, da die Preise für Lithium-Eisenphosphat-Zellen sinken.
Wichtigste Erkenntnisse des Berichts
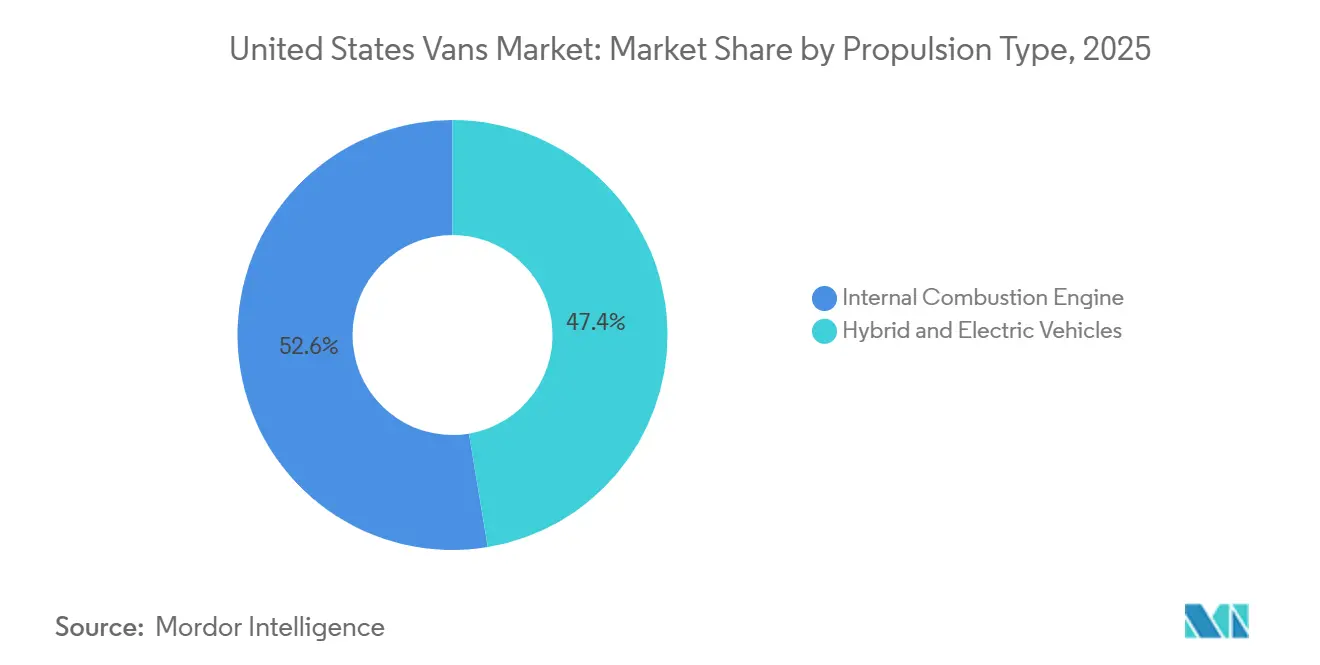
- Nach Antriebsart hielten Verbrennungsmotoren im Jahr 2025 einen Marktanteil von 52,63 % am Transporter-Markt der Vereinigten Staaten, während Hybrid- und Elektrofahrzeuge bis 2031 die höchste CAGR von 17,11 % erzielen sollen.
- Nach Fahrzeugtyp führten Gütertransporter mit einem Umsatzanteil von 62,25 % im Jahr 2025, während Passagiertransporter bis 2031 mit einer CAGR von 11,35 % wachsen sollen.
- Nach Endnutzer entfiel auf die Letzte-Meile-Lieferung im Jahr 2025 ein Marktanteil von 44,53 %, und Freizeitumbauten verzeichnen im gleichen Zeitraum eine CAGR von 10,76 %.
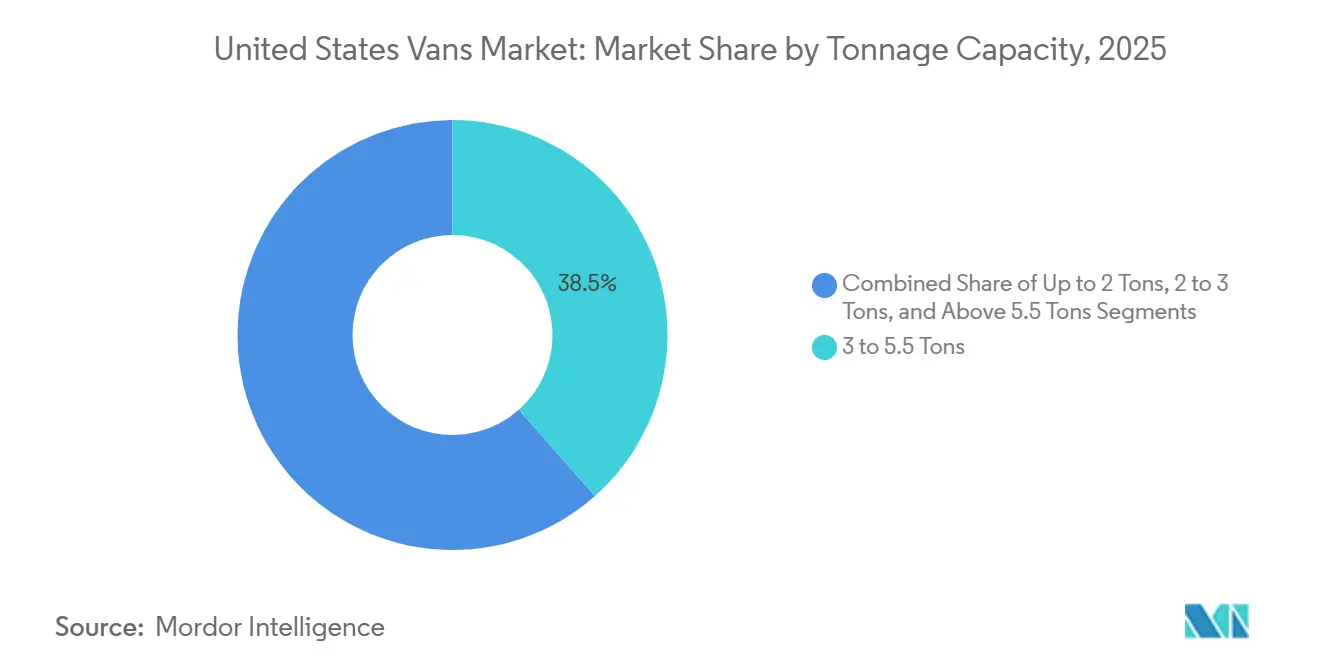
- Nach Tonnagekapazität entfiel auf die Klasse von 3 bis 5,5 Tonnen im Jahr 2025 ein Anteil von 38,46 % am Transporter-Markt der Vereinigten Staaten, während Modelle unter 2 Tonnen bis 2031 mit einer CAGR von 9,04 % wachsen sollen.
- Nach Batteriereichweite entfiel auf das Segment von 100 bis 200 Meilen im Jahr 2025 ein Anteil von 56,68 %, während das Segment über 200 Meilen mit einer CAGR von 16,81 % bis 2031 das stärkste Wachstum verzeichnet.
- Nach Bundesstaat führte Kalifornien im Jahr 2025 mit einem Anteil von 14,17 % an der Gesamtmarktgröße, während Texas mit einer prognostizierten CAGR von 8,74 % bis 2031 das höchste Wachstum verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Transporter-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung des Paket-E-Commerce | +1.8% | National, konzentriert in Kalifornien, Texas, Illinois, New York, Florida | Mittelfristig (2–4 Jahre) |
| Null-Emissions-Vorschriften | +1.5% | CARB-Staaten (Kalifornien, New York, Massachusetts, Oregon, Washington), Ausstrahlungseffekte auf den Nordosten und den mittleren Atlantik | Langfristig (≥ 4 Jahre) |
| Sinkende LFP-Batteriekosten | +1.2% | Globale Lieferketten mit Auswirkungen auf alle US-Regionen | Mittelfristig (2–4 Jahre) |
| Unternehmensinterne ESG-Beschaffungsziele | +0.8% | National, frühe Akzeptanz in Kalifornien, Nordosten, Pazifischer Nordwesten | Mittelfristig (2–4 Jahre) |
| Elektrifizierte OEM-Fahrgestellplattformen | +0.7% | National, mit Fertigungszentren in Michigan, Tennessee, South Carolina | Kurzfristig (≤ 2 Jahre) |
| Van-Life- und Remote-Work-Kultur | +0.6% | Westliche Bundesstaaten (Kalifornien, Colorado, Oregon, Washington), Mountain West | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des Paket-E-Commerce treibt die städtische Letzte-Meile-Transporter-Nachfrage an
Die Fulfillment-Netzwerke des E-Commerce steigern kontinuierlich die täglichen Paketmengen und konzentrieren Lieferungen in großen Ballungsräumen. Nationale Paketzusteller setzen nun große Flotten elektrischer Transporter ein, um die Betriebskosten auf Stop-and-Go-Strecken zu senken. Städtische Fahrverbote bei Leerlauf drängen Flottenmanager zusätzlich zu Null-Emissions-Modellen, die Bußgelder und Zugangsbeschränkungen vermeiden. Der Wettbewerbsdruck durch Same-Day-Delivery festigt die Nachfrage nach Schnellladesystemen, die Transporter im Dauerbetrieb halten. Das Zusammenspiel aus Kraftstoffeinsparungen, regulatorischer Compliance und Kundenserviceanforderungen verkürzt den Amortisationszeitraum für städtische Elektrotransporter.
Bundesstaatliche und staatliche Null-Emissions-Vorschriften für Nutzfahrzeuge
Die Umweltschutzbehörde hat schrittweise strengere Treibhausgasgrenzwerte für mittelschwere Fahrzeuge erlassen, die ab dem Modelljahr 2027 in Kraft treten[2]. Parallele staatliche Vorschriften, angeführt vom California Air Resources Board, verpflichten Flotten mit hoher Priorität, Neukäufe vollständig auf Null-Emissions-Modelle nach einem gestaffelten Zeitplan umzustellen. Mehr als ein Dutzend weitere Bundesstaaten haben ähnliche Regelungen übernommen, die zusammen etwa 40 % des Nutzfahrzeugmarkts abdecken. Automobilhersteller entwickeln daher bundesweite Compliance-Lösungen anstelle regionsspezifischer Varianten. Der harmonisierte Druck beschleunigt die Technologieeinführung und erweitert die Verfügbarkeit von Elektrotransportern auch in Bundesstaaten mit freiwilliger Akzeptanz.
Sinkende LFP-Batteriekosten ermöglichen größere Transporter-Akkupakete
Die Preise für Lithium-Eisenphosphat-Akkupakete sind unter 100 USD pro Kilowattstunde gefallen und haben sich damit in vier Jahren mehr als halbiert. Dieser Rückgang ermöglicht es Herstellern, größere Akkupakete einzusetzen, die die reale Reichweite von Transportern auf über 200 Meilen steigern, ohne prohibitive Kosten zu verursachen. Die LFP-Chemie verbessert zudem die thermische Stabilität und verlängert die Batterielebensdauer bei Hochlastanwendungen. Niedrigere Akkukosten verringern die Gesamtbetriebskostenlücke gegenüber Diesel, insbesondere für Flotten mit hoher jährlicher Laufleistung. Größere Akkus mildern zudem Nutzlastreduzierungen, indem sie ausreichend Kapazität bieten, ohne auf schwerere Nickel-Chemien zurückgreifen zu müssen.
Unternehmensinterne ESG-Beschaffungsziele beschleunigen die Flottenelektrifizierung
Große Unternehmen integrieren die Elektrifizierung von Transportern in ihre Scope-3-Emissionsstrategien und ermächtigen Flottenmanager zu entschlossenem Handeln. Technologieunternehmen, Logistikdienstleister und Versorgungsunternehmen veröffentlichen nun Roadmaps für emissionsfreie Flotten und senden klare Volumensignale an Automobilhersteller. Öffentliche Verpflichtungen erschließen bevorzugte Finanzierungsmöglichkeiten und Versorgungspartnerschaften für die Depotladung. Der Reputationsgewinn durch die Erfüllung ambitionierter Nachhaltigkeitsziele fördert die frühe Akzeptanz trotz Unsicherheiten beim Restwert. Kleinere Unternehmen profitieren von diesen Rahmenbedingungen, indem sie Elektrotransporter über Mietflotten leasen, die die Infrastrukturkosten bereits absorbiert haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Preisaufschlag für Elektrofahrzeuge | -0.9% | National, besonders ausgeprägt in ländlichen und südlichen Bundesstaaten mit niedrigeren Kraftstoffkosten | Mittelfristig (2–4 Jahre) |
| Begrenzte Depot-Gleichstrom-Schnellladeinfrastruktur | -0.7% | Nicht-städtische Gebiete, Mittlerer Westen, Mountain West, ländlicher Süden | Mittelfristig (2–4 Jahre) |
| Nutzlasteinbußen | -0.5% | National, kritisch für Bau, Versorgungsunternehmen, Kühltransport | Kurzfristig (≤ 2 Jahre) |
| Unsichere Restwerte für gebrauchte Elektrotransporter | -0.4% | National, Auswirkungen auf Leasingraten und Flottenwiederverkaufsstrategien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher anfänglicher Preisaufschlag von Elektrotransportern gegenüber Transportern mit Verbrennungsmotor
Kaufpreisaufschläge von etwa einem Drittel gegenüber vergleichbaren Benzinmodellen schrecken kostenbewusste Käufer weiterhin ab. Bundessteuergutschriften gleichen einen Teil der Differenz aus, doch die Anspruchsberechtigung hängt von Inlandsinhalt-Regelungen ab, die einige importierte Fahrgestelle ausschließen. Kleinen Unternehmen fehlt oft das Kapital oder die Kreditlinien, die für höhere Listenpreise erforderlich sind. Leasingprogramme und Batterie-als-Service-Angebote sind entstanden, bleiben jedoch auf große Flotten konzentriert. Bis die Akkukosten weiter sinken, wird der Preisschock die Akzeptanz außerhalb städtischer Paketzusteller und Unternehmensflotten dämpfen.
Begrenzte Verfügbarkeit von Depot-Gleichstrom-Schnellladeinfrastruktur
Die Flottenelektrifizierung hängt von der Übernacht- oder Schnellladung im Depot ab, doch viele Standorte sind mit Verzögerungen bei der Netzanbindung und kostspieligen vorgelagerten Aufrüstungen konfrontiert. Öffentliche Infrastrukturinitiativen priorisieren Autobahnkorridore gegenüber gewerblichen Depots und zwingen Flottenoperatoren zur Selbstfinanzierung von Installationen. Leistungspreisstrukturen bei bestimmten Versorgungsunternehmen erhöhen die Betriebskosten in Spitzenlastzeiten und untergraben die Gesamtbetriebskostenvorteile. Aufkommende Programme für gesteuertes Laden zeigen Potenzial, decken jedoch nur ausgewählte Ballungsräume ab. Ländliche Depots und Auftragnehmergelände bleiben unterversorgt, was die Durchdringung jenseits der Großstädte verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Batterieelektrische Transporter gewinnen an Dynamik
Verbrennungsmotoren hatten im Jahr 2025 mit 52,63 % den größten Anteil am Transporter-Markt der Vereinigten Staaten. Flottenoperatoren bevorzugen diese Modelle weiterhin für ländliche Strecken, denen es an Ladeinfrastruktur mangelt. Hybrid- und Elektrotransporter verzeichnen jedoch mit 17,11 % die höchste CAGR bis 2031, da sinkende Batteriekosten und Null-Emissions-Vorschriften mit vorhersehbaren städtischen Betriebszyklen zusammentreffen. Diesel und alternative Kraftstoffe bleiben Nischenoptionen, doch sich verändernde regulatorische Rahmenbedingungen erodieren ihre langfristigen Aussichten stetig.
Die Akzeptanz von Hybridfahrzeugen profitiert von vereinfachten Antriebssträngen und geringerem Wartungsaufwand, während Benzinfahrzeuge auf allgegenwärtige Betankungsmöglichkeiten und niedrigere Einstiegskosten setzen. Flottenbeschaffungsstrategien kombinieren Elektrotransporter zunehmend mit Telematik zur Überwachung der Auslastung und stellen sicher, dass Hochlaufleistungsstrecken eine schnelle Amortisation erzielen. Im Prognosezeitraum verschiebt sich der Antriebsmix schrittweise in Richtung Elektrizität, ohne Benzin in abgelegenen Gebieten vollständig zu verdrängen. Die Neuausrichtung der Marktanteile wird daher schrittweise, aber konsistent verlaufen.


Nach Fahrzeugtyp: Gütertransporter dominieren, während Passagiertransporter stark wachsen
Gütertransporter führten im Jahr 2025 mit einem Marktanteil von 62,25 % am Transporter-Markt der Vereinigten Staaten, da E-Commerce-Logistik und Handwerker sichere Lagerung benötigen. Standardisierte Karosserieabmessungen und modulare Aufbauten treiben hohe Produktionsvolumina und wettbewerbsfähige Preise an. Passagiertransporter sollen, obwohl auf kleinerem Maßstab, bis 2031 mit einer CAGR von 11,35 % wachsen, da Shuttle-Dienste, Tourismus und Van-Life-Enthusiasten flexible Sitzanordnungen mit erweiterter Reichweite suchen.
Das künftige Wachstum bei Gütertransportern bleibt mit der Lagerexpansion und der Paketzustelldichte verknüpft, während öffentliche Verkehrs-Shuttles und Unternehmenstransporte die Passagiernachfrage ankurbeln. Aufbau-Ökosysteme passen sich bereits für beide Konfigurationen an elektrische Fahrgestelle an und unterstützen reibungslose Übergänge. Hersteller, die Ladekapazität mit Passagierkomfort in Einklang bringen, werden Chancen im Mischnutzungsbereich nutzen. Das Produktmix erweitert sich somit, ohne die Führungsposition der Gütertransporter zu untergraben.
Nach Endnutzer: Letzte-Meile-Lieferung verankert den Absatz
Letzte-Meile-Lieferoperationen entfielen im Jahr 2025 auf einen Anteil von 44,53 %, was auf eine hohe Transporterauslastung und Routenvorhersehbarkeit zurückzuführen ist. Als Reaktion auf steigende Kundenforderungen nach umweltfreundlichem Versand setzen große Logistikakteure zunehmend auf emissionsfreie Flotten. Unterdessen verzeichnen die Freizeit- und Van-Life-Segmente eine robuste CAGR von 10,76 %, da Remote-Arbeit flexibles Reisen fördert und soziale Medien dessen Reiz verstärken.
Während Handwerksbetriebe, Versorgungsunternehmen und Behördenflotten aktiv Transporter für Nischenanwendungen beschaffen, erreicht keiner davon die Größenordnung der Paketzusteller. Obwohl Freizeitumbauten zahlenmäßig geringer sind, bieten sie lukrative, margenstarke Perspektiven für Automobilhersteller und Aftermarket-Unternehmen. Diese dynamische Marktlandschaft zeigt eine harmonische Mischung aus volumengetriebener Liefernachfrage und dem wachsenden Reiz anspruchsvoller Lebensstile.
Nach Tonnagekapazität: Mittelschwere Transporter führen, während leichte Transporter beschleunigen
Die Klasse von 3 bis 5,5 Tonnen entfiel im Jahr 2025 auf 38,46 % der Nachfrage aufgrund ihres optimalen Nutzlastbereichs und der Einfachheit der Führerscheinvoraussetzungen. Diese Transporter erfüllen die Anforderungen von Auftragnehmern, Lieferdiensten und anderen Unternehmen, ohne die Schwelle zu überschreiten, ab der ein gewerblicher Führerschein erforderlich ist. Unterdessen sind Modelle unter 2 Tonnen auf dem Vormarsch und verzeichnen eine robuste CAGR von 9,04 %, da die städtische Mikro-Fulfillment-Logistik Manövrierfähigkeit über schiere Ladekapazität stellt.
Automobilhersteller optimieren Fahrgestelldesigns, um die Nutzlast zu maximieren, selbst mit dem zusätzlichen Gewicht von Batterien, und sichern so ihre Führungsposition im mittelschweren Segment. Leichte Transporter werden zur bevorzugten Wahl für städtische Flotten und bieten Vorteile wie einfacheres Parken und niedrigere Gesamtfahrzeugkosten. Mit der weiteren Entwicklung der städtischen Logistik ist eine breitere Palette an Tonnageoptionen zu erwarten. Mittelschwere Konfigurationen werden jedoch voraussichtlich ihre Attraktivität für eine vielfältige Kundenbasis beibehalten.


Nach Batteriereichweite: Mittlere Reichweite dominiert, aber erweiterte Reichweite wächst stark
Transporter mit einer Reichweite von 100 bis 200 Meilen hielten im Jahr 2025 einen dominanten Anteil von 56,68 %, da ihre Akkugrößen mit durchschnittlichen Tagesrouten und Kostenzielen übereinstimmen. Flottenmanager haben diese mittlere Reichweite als Standard für städtische und vorstädtische Betriebe übernommen. Unterdessen verzeichnen Modelle mit Reichweiten über 200 Meilen das stärkste Wachstum mit einer CAGR von 16,81 %, da Betreiber zusätzliche Pufferkapazität für mehr Routenflexibilität und Anpassungsfähigkeit an saisonale Bedingungen anstreben.
Kurzreichweiten-Transporter mit Kapazitäten unter 100 Meilen finden ihre Nische ausschließlich in dicht besiedelten städtischen Umgebungen. Während die mittlere Reichweite dank einer sorgfältigen Balance aus Kosten, Gewicht und Kapazität weiterhin dominiert, machen Fortschritte in der Batteriezelltechnologie Akkupakete mit längerer Reichweite zunehmend realisierbar. Infolgedessen ist die Reichweitensegmentierung des Markts auf eine schrittweise Verschiebung hin zu längeren Distanzen ausgerichtet.
Geografische Analyse
Führende Unternehmen im US-amerikanischen Transporter-Markt
Kalifornien führt den Transporter-Markt der Vereinigten Staaten mit einem Anteil von 14,17 % aufgrund des Advanced Clean Trucks-Verkaufsmandats sowie staatlicher Flottenbeschaffungs- und Gutscheinprogramme, nach dem Rückzug der Advanced Clean Fleets-Regelung im Januar 2025. Texas wächst mit einer CAGR von 8,74 % am schnellsten, da expandierende Fulfillment-Zentren in Dallas, Houston und Austin neue Nachfrage sowohl nach Benzin- als auch nach Elektromodellen schaffen. Siebzehn CARB-konforme Bundesstaaten im Nordosten und im Pazifischen Nordwesten prägen gemeinsam die Produktallokationsentscheidungen jedes großen Automobilherstellers. Nicht-CARB-Staaten im Süden und Mountain West verzeichnen steigende Verkäufe aufgrund von Lagerneubau und Migrationstrends, obwohl die Elektrodurchdringung dort geringer bleibt.
Städtische Gebiete dominieren das Volumen dank Paketzustelldichte und Shuttle-Anforderungen. Ländliche Regionen verlassen sich weiterhin auf Benzintransporter aufgrund geringerer Stromverfügbarkeit und längerer Routendistanzen. Staatliche Gutscheinprogramme variieren: Kalifornien bietet die großzügigsten Anreize, gefolgt von New York und Massachusetts, während Texas ausschließlich auf Bundessteuergutschriften setzt. Diese politischen Unterschiede veranlassen Flotten mit bundesweitem Fußabdruck, geteilte Beschaffungsstrategien zu verfolgen, die Fahrzeuge mit lokalen Compliance-Rahmenbedingungen in Einklang bringen.
Hafennähe und Fertigungsstandorte stärken die Führungsposition der Küstenregionen bei der Akzeptanz. Mittelwestliche Fabriken rüsten für die Elektromontage um und sichern regionale Beschäftigung und ermutigen lokale Flotten, inländische Elektromodelle zu kaufen. Sun-Belt-Staaten nutzen ihre zentrale Lage, um Verteilzentren anzuziehen, und gleichen die langsamere Expansion des Ladenetzes durch Skalenvorteile im Güterverkehr aus. Insgesamt bestimmen regulatorische Intensität, Infrastrukturdichte und wirtschaftliche Konzentration das Tempo und die Ausbreitung des Marktwachstums.
Wettbewerbslandschaft
Marktkonzentration
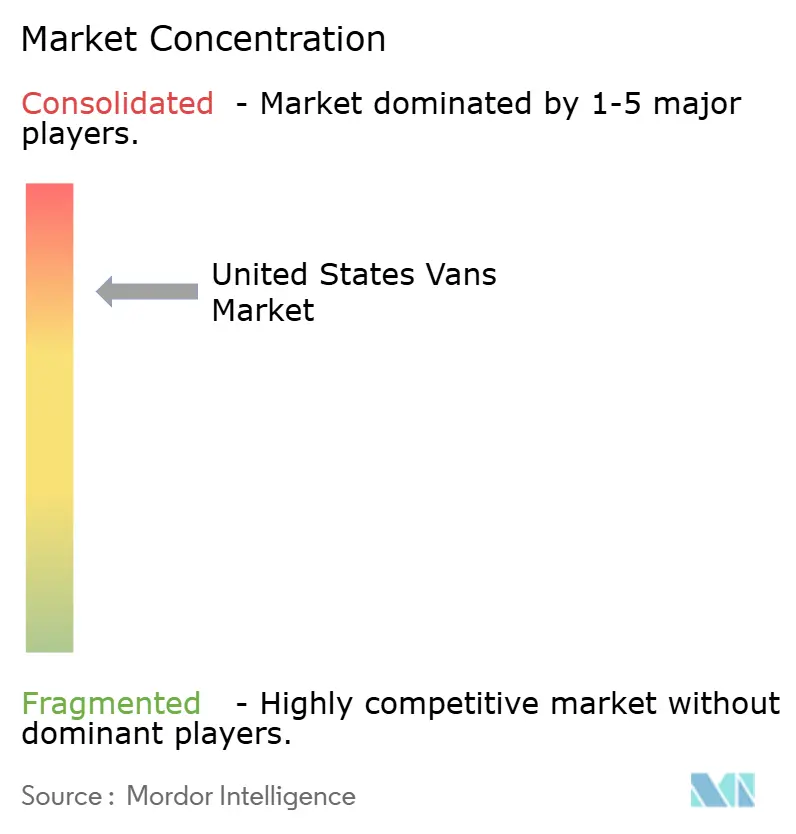
Der Markt zeigt eine erhebliche Konzentration, wobei die führenden Hersteller gemeinsam den Großteil des Absatzes kontrollieren. Fords E-Transit sichert sich eine frühe Flottenakzeptanz durch die Vertrautheit mit bestehenden Transit-Aufbauten und einem umfangreichen Händlerservicenetz. General Motors' BrightDrop schließt Ankerpartnerschaften mit großen Logistikunternehmen und sichert stabile Volumina, die seine dedizierten Elektrotransporter-Anlagen unterstützen. Stellantis nutzt die Beliebtheit des ProMaster, indem eine elektrische Variante eingeführt wird, die sowohl für gewerbliche als auch für Van-Life-Nutzer positioniert ist, während Mercedes-Benz mit dem eSprinter auf Premium-Flottensegmente abzielt.
Rivian liefert Tausende von Liefertransportern im Rahmen eines Exklusivvertrags mit einem führenden Online-Händler und zeigt damit, wie dedizierte Softwareintegration neuere Marktteilnehmer differenzieren kann. Mehrere risikokapitalfinanzierte Start-ups scheiterten daran, die Produktion zu skalieren, was die Kapitalintensität der Automobilfertigung unterstreicht. Etablierte Automobilhersteller setzen ihre bewährten Finanzierungsabteilungen ein, um günstige Leasingstrukturen anzubieten und den höheren Listenpreisen von Elektromodellen entgegenzuwirken. Strategische Allianzen mit Ladeinfrastrukturanbietern beschleunigen die Depotelectrifizierung und sichern Serviceeinnahmeströme.
Chancen bestehen bei gekühlten Elektrotransportern, Brennstoffzellenvarianten mit erweiterter Reichweite und modularen Fahrgestellen für Spezialaufbauten. Automobilhersteller wetteifern darum, fortschrittliche Fahrerassistenzsysteme zu integrieren, die Unfallkosten senken und versicherungsbewusste Flottenmanager ansprechen. Im Prognosehorizont wird der Wettbewerbsvorteil davon abhängen, Stückkosten mit skalierbaren Ladeökosystemen und Restwertgarantien in Einklang zu bringen.
Marktführer im Transporter-Markt der Vereinigten Staaten
-
Ford Motor Company
-
General Motors Company
-
Daimler Trucks AG
-
Nissan Motor Co. Ltd.
-
Stellantis N.V
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Field Van stellte den Field Van Adventure (FAV) vor, eine neue Plattform auf Basis des Ford E-Series-Fahrgestells mit 4x4-Fähigkeit.
- Juni 2026: Stellantis Pro One brachte den Smart Compact Van auf den Markt, ein fahrerorientiertes Fahrzeug für Fachleute.
- Mai 2026: Volkswagen Group bestätigte die Rückkehr des elektrischen ID.Buzz-Transporters in die Vereinigten Staaten für das Modelljahr 2027 mit einer campingorientierten Konfiguration.
Berichtsumfang des Transporter-Markts der Vereinigten Staaten
Der Transporter-Markt der Vereinigten Staaten ist segmentiert nach Antriebsart, Fahrzeugtyp, Endnutzer, Tonnagekapazität, Batteriereichweite und Bundesstaat. Nach Antriebsart ist der Markt segmentiert in Hybrid- und Elektrofahrzeuge (BEV, PHEV, HEV und FCEV) sowie Verbrennungsmotor (Diesel, Benzin, CNG und Sonstige). Nach Fahrzeugtyp ist der Markt segmentiert in Gütertransporter, Passagiertransporter und Spezialtransporter (Kühltransporter). Nach Endnutzer ist der Markt segmentiert in Letzte-Meile-Lieferung und Paketzustellung, Außendienst und Versorgungsunternehmen, Miet- und Leasingflotten, Freizeit und Van-Life, Behörden und Kommunen sowie Unternehmenspassagiertransport. Nach Tonnagekapazität ist der Markt segmentiert in bis zu 2 Tonnen, 2–3 Tonnen, 3–5,5 Tonnen und über 5,5 Tonnen. Nach Batteriereichweite ist der Markt segmentiert in bis zu 100 Meilen, 100–200 Meilen und über 200 Meilen. Nach Bundesstaat ist der Markt segmentiert in Alabama, Alaska, Arizona, Arkansas, Kalifornien, Colorado, Connecticut, Delaware, Florida, Georgia, Hawaii, Idaho, Illinois, Indiana, Iowa, Kansas, Kentucky, Louisiana, Maine, Maryland, Massachusetts, Michigan, Minnesota, Mississippi, Missouri, Montana, Nebraska, Nevada, New Hampshire, New Jersey, New Mexico, New York, North Carolina, North Dakota, Ohio, Oklahoma, Oregon, Pennsylvania, Rhode Island, South Carolina, South Dakota, Tennessee, Texas, Utah, Vermont, Virginia, Washington, West Virginia, Wisconsin und Wyoming.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Antriebsart
| Hybrid- und Elektrofahrzeuge | Nach Kraftstoffkategorie | BEV |
| HEV | ||
| Verbrennungsmotor | Nach Kraftstoffkategorie | Diesel |
| Benzin |
| Antriebsart | Hybrid- und Elektrofahrzeuge | Nach Kraftstoffkategorie | BEV |
| HEV | |||
| Verbrennungsmotor | Nach Kraftstoffkategorie | Diesel | |
| Benzin | |||
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst leichte Nutzfahrzeuge.
- Fahrzeugkarosserietyp - Diese Kategorie umfasst leichte Nutzfahrzeug-Transporter.
- Kraftstoffkategorie - Die Kategorie deckt ausschließlich elektrische Antriebssysteme ab, einschließlich verschiedener Typen wie HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (batterieelektrische Fahrzeuge) und FCEV (Brennstoffzellenfahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lastkraftwagen. Dieser Begriff umfasst rein elektrische Fahrzeuge oder batterieelektrische Fahrzeuge sowie Plug-in-Hybridfahrzeuge. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschluss an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Sie haben jedoch eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen rein elektrische Fahrzeuge sowie Plug-in-Hybride umfasst. |
| Plug-in-Hybridfahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybridfahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybridfahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich mit Strom vom Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern konzipiert sind. Die Kategorie umfasst leichte Nutzfahrzeuge (LCV) sowie mittelgroße und schwere Nutzfahrzeuge (M&HCV). |
| Personenkraftfahrzeuge | Personenkraftwagen sind durch Elektromotor oder Verbrennungsmotor angetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 2.722 kg (Klasse 1) und im Bereich von 2.722–4.536 kg (Klasse 2) fallen unter diese Kategorie. |
| M&HDT | Nutzfahrzeuge mit einem Gewicht im Bereich von 4.536–6.350 kg (Klasse 3), 6.350–7.257 kg (Klasse 4), 7.257–8.845 kg (Klasse 5), 8.845–11.793 kg (Klasse 6), 11.793–14.969 kg (Klasse 7) und über 14.969 kg (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich typischerweise auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken konzipiert ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die entsteht, wenn Gas stark komprimiert wird. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet typischerweise einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Zweikraftstoff-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren funktionieren. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, werden unter diese Kategorie gefasst. HEVs verwenden im Allgemeinen einen diesel-elektrischen Antriebsstrang und sind auch als Hybrid-Diesel-Elektrofahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht mit Plug-in-Geräten aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschluss an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Stufenheck | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen konzipiert sind. Sie transportieren zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird berechnet, indem das Verkaufsvolumen mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) multipliziert wird. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologische Fortschritte und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




