
Größe und Marktanteil des Life-Science-Software-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
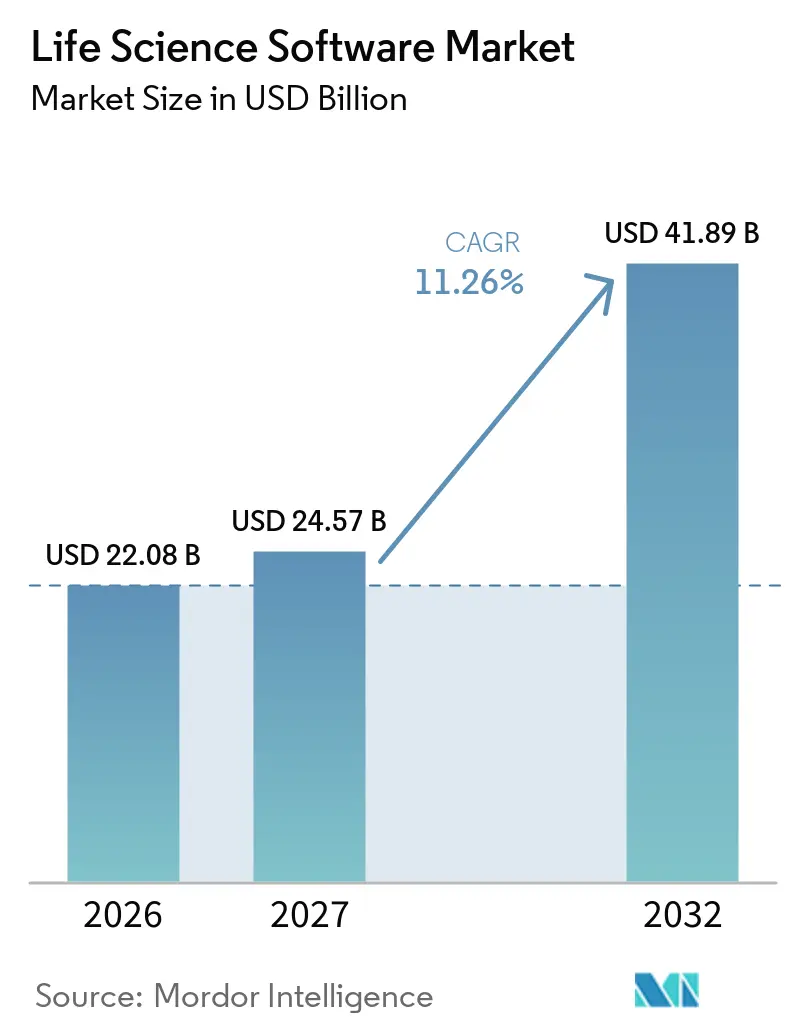
| Marktgröße (2027) | 24.57 Milliarden US-Dollar |
| Marktgröße (2032) | 41.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.26 % |
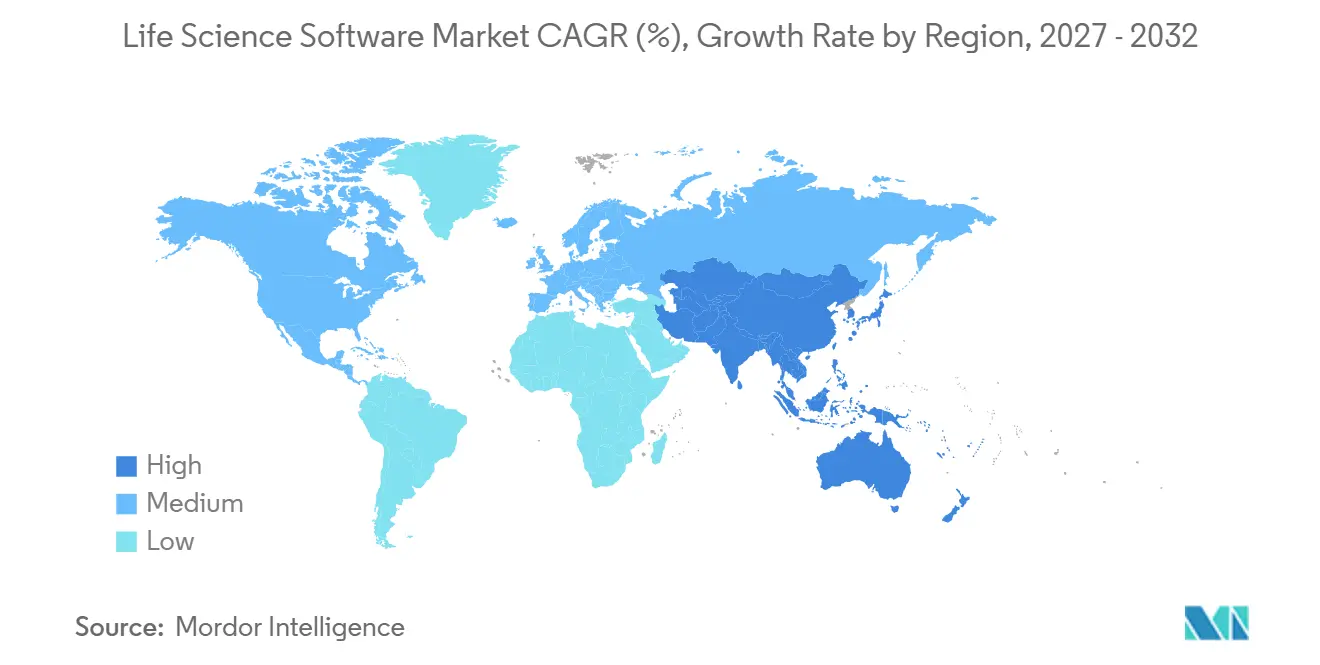
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
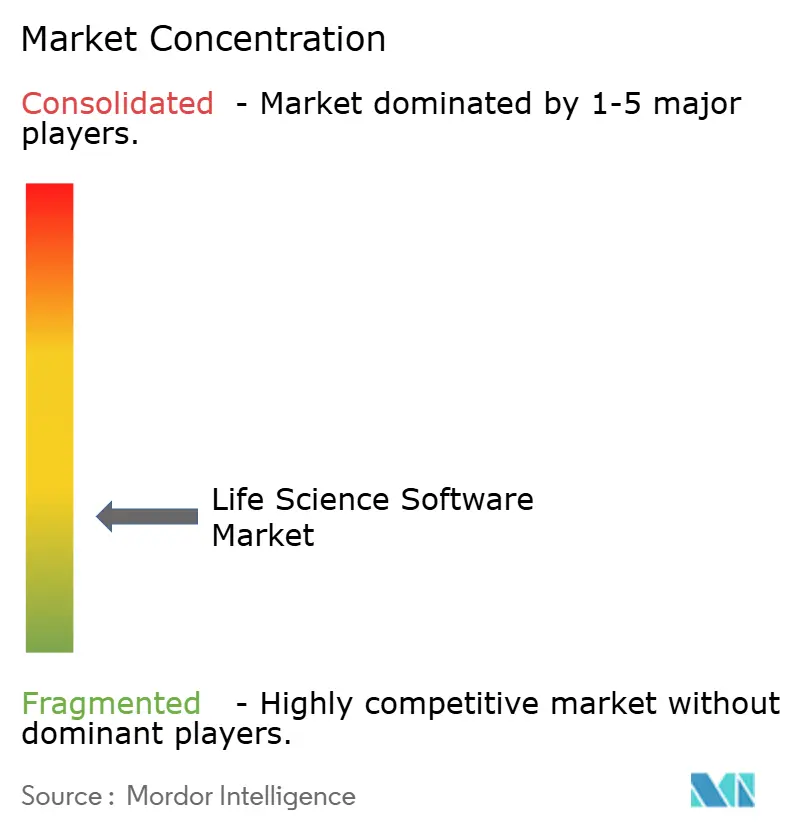
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Life-Science-Software-Marktes durch Mordor Intelligence
Die Marktgröße der Life-Science-Software wird für 2026 auf 22,08 Milliarden USD, für 2027 auf 24,57 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 41,89 Milliarden USD erreichen, mit einer CAGR von 11,26 % von 2027 bis 2032.
Der Life-Science-Software-Markt wächst, da regulierte Unternehmen eine verbesserte Datennachverfolgbarkeit in den Bereichen Produktentwicklung, Fertigung, Qualität und Einreichungsworkflows fordern. Der Markt profitiert zudem von der Einführung KI-gesteuerter wissenschaftlicher Prozesse, bei denen Labore und klinische Teams Systeme benötigen, um größere Datenmengen mit minimalem manuellem Aufwand zu verwalten. Echtzeit-Interoperabilität gewinnt an Bedeutung, da Sponsoren, CROs und CDMOs zunehmend auf gemeinsame Systeme und vernetzte Datenflüsse angewiesen sind, um Verzögerungen und Nacharbeiten zu vermeiden. In diesem Markt ist die Softwareausgabe eine strategische Entscheidung auf Vorstandsebene, die durch validierte, cloud-fähige Plattformen vorangetrieben wird, die Einreichungen beschleunigen und das Änderungsmanagement vereinfachen. Der Markt entwickelt sich hin zu Plattformen, die nicht nur funktional, sondern auch robust genug sind, um die Compliance während ihres gesamten Lebenszyklus zu gewährleisten.
Wichtigste Erkenntnisse des Berichts
- Nach Softwaretyp führten Laborinformationsmanagementsysteme mit einem Anteil von 28,00 % im Jahr 2026, während klinische Studienmanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen werden.
- Nach Bereitstellungsmodell repräsentierte die Cloud im Jahr 2026 51,44 % der Marktgröße der Life-Science-Software, und die Cloud wird voraussichtlich das am schnellsten wachsende Bereitstellungsmodell mit einer CAGR von 12,77 % bis 2032 sein.
- Nach Anwendung entfielen klinische Studien im Jahr 2026 auf einen Anteil von 35,65 % der Marktgröße der Life-Science-Software, während Forschung und Entwicklung bis 2032 voraussichtlich mit einer CAGR von 13,23 % expandieren wird.
- Nach Endnutzer hielten Biotechnologieunternehmen im Jahr 2026 einen Anteil von 42,03 %, während Biotechnologieunternehmen die höchste prognostizierte CAGR von 13,35 % bis 2032 verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,99 % am Life-Science-Software-Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach regulierungskonformer Datennachverfolgbarkeit über den gesamten Produktlebenszyklus | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau cloud-nativer und interoperabler Life-Science-Datenarchitekturen | +2.4% | Nordamerika und Asien-Pazifik als Kern, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Automatisierung wissenschaftlicher Workflows und Entscheidungsunterstützung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz von Software zur Verkürzung von Validierungs- und Auditvorbereitungszyklen | +1.5% | Nordamerika und EU, frühe Gewinne in wichtigen Asien-Pazifik-Zentren | Kurzfristig (≤ 2 Jahre) |
| Integrationsdruck durch Partner-, CRO- und CDMO-Ökosysteme | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach regulierungskonformer Datennachverfolgbarkeit über den gesamten Produktlebenszyklus
Nachverfolgbarkeit ist zu einer kritischen Designanforderung im Life-Science-Software-Markt geworden und geht über eine Dokumentationsaufgabe am Ende eines Auditzyklusses hinaus. Unternehmen fordern nun Systeme, die die Datenherkunft über Laborarbeiten, Qualitätsereignisse, Fertigungsaufzeichnungen und regulatorische Einreichungen hinweg aufrechterhalten und dabei die Validierungskontrolle gewährleisten. Dieser Wandel treibt die Präferenz für Plattformen mit robusten Prüfpfaden, strengen Benutzerkontrollen und belastbaren Änderungsmanagementstrukturen voran. Anbieter, die Compliance in den täglichen Betrieb einbetten, gewinnen an Bedeutung, während Tools, denen umfassende Aufzeichnungen über Entscheidungen, Bearbeitungen und Genehmigungen fehlen, an Relevanz verlieren.
KI-gestützte Automatisierung wissenschaftlicher Workflows und Entscheidungsunterstützung
KI ist mittlerweile ein integraler Bestandteil des Life-Science-Software-Marktes, insbesondere in klinischen, kommerziellen und Forschungsworkflows. Die Einführung von IQVIA.ai durch IQVIA im Jahr 2026 zeigte, wie Anbieter KI in Unternehmensplattformen integrieren, unterstützt durch über 100 KI-Patente und mehr als 150 intelligente Agenten. Da bereits 19 der 20 führenden Pharmaunternehmen IQVIA-Agenten nutzen, ist die KI-Einführung über die Pilotphase hinausgegangen.[1] Ebenso führte Benchling den Model Hub ein und integrierte KI-Tools in validierte Forschungs- und Entwicklungsumgebungen. Diese Fortschritte unterstreichen die wachsende Nachfrage nach modernen elektronischen Labornotizbüchern, Laborinformationsmanagementsystemen und vernetzten Datenplattformen, da KI-Ausgaben in regulierten Umgebungen Governance und Nachverfolgbarkeit erfordern.
Ausbau cloud-nativer und interoperabler Life-Science-Datenarchitekturen
Die Cloud-Einführung im Life-Science-Software-Markt konzentriert sich nun auf die nahtlose Integration kommerzieller, klinischer, qualitätsbezogener und Forschungsdaten. Große Anbieter bauen Partnerschaften auf und betten Datendienste ein, um Kunden innerhalb von Plattform-Ökosystemen zu halten. Salesforce arbeitete 2025 mit AstraZeneca zusammen, um Agentforce Life Sciences als globale Kundenbindungsplattform einzusetzen, ähnlich wie Novartis und Takeda. SAP integrierte Joule AI in Life-Science-Workflows und betonte die Interoperabilität, die Datenbewegung und KI-Nutzbarkeit kombiniert. Der Markt entwickelt sich hin zu Plattformen mit vernetzten Datenarchitekturen und verdrängt solche, die auf isolierten Modellen oder begrenzter API-Konnektivität basieren.
Verstärkter Einsatz von Software zur Verkürzung von Validierungs- und Auditvorbereitungszyklen
Der Life-Science-Software-Markt priorisiert schnellere Validierung und vereinfachte Auditvorbereitung mit minimalem manuellem Aufwand. Käufer bevorzugen Plattformen, die repetitive Tests reduzieren, kontrollierte Aufzeichnungen zentralisieren und eine dauerhafte Inspektionsbereitschaft gewährleisten. Das Update von Oracle für Clinical One im Jahr 2026 führte den EHR-Datenimport, die ICH-E2B(R3)-konforme Sicherheitsintegration und eine verbesserte Unterstützung adaptiver Randomisierung ein, was eine stärker vernetzte und auditbereite klinische Durchführung ermöglicht. Dieser Trend beschleunigt Modernisierungsentscheidungen, insbesondere bei mittelgroßen Biotechunternehmen, Sponsoren und ausgelagerten Dienstleistern.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Wechselkosten durch tiefe Workflow-Einbettung und Datenmigrationkosten | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Validierungsaufwand und Änderungsmanagementrisiko in regulierten Umgebungen | -0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fragmentierter Legacy-Stack über F&E, Qualität und kommerzielle Teams hinweg | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen Instrumenten, EHR-angrenzenden Systemen und externen Partnern | -0.6% | Asien-Pazifik als Kern, Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wechselkosten durch tiefe Workflow-Einbettung und Datenmigrationkosten
Wechselkosten behindern den Life-Science-Software-Markt erheblich. Kernplattformen sind tief in validierte Workflows, verknüpfte Datensätze und nachgelagerte Systeme integriert, was Übergänge komplex macht. Eine Migration umfasst Datenmapping, erneutes Testen, Nachschulung der Nutzer, Dokumentenaktualisierungen und die Verwaltung historischer Datensätze, was sie zu einer operativen Herausforderung macht und nicht zu einer einfachen Softwareinstallation. Größere Unternehmen planen Migrationen über mehrjährige Zyklen, während kleinere Unternehmen häufig ältere Systeme beibehalten, bis Compliance-Anforderungen Upgrades erzwingen. Obwohl der Markt offen für Innovationen ist, schreitet die Verdrängung von Anbietern langsamer voran als das Nachfragewachstum.
Validierungsaufwand und Änderungsmanagementrisiko in regulierten Umgebungen
Der Life-Science-Software-Markt sieht sich mit Verzögerungen konfrontiert, die durch die umfangreiche Überprüfung, Dokumentation und erneute Genehmigung erforderlich sind, die für Systemänderungen in regulierten Umgebungen erforderlich sind. Dies wirkt sich auf Produktveröffentlichungen für Anbieter aus und verlängert die Bereitstellungsfristen für Kunden, insbesondere bei GxP-relevanten Prozessen oder KI-gesteuerter Entscheidungsfindung. KI-basierte Medizinprodukte in der EU unterliegen überlappenden Compliance-Verpflichtungen im Rahmen von Regelwerken wie dem KI-Gesetz und der MDR oder IVDR, was die Komplexität für Organisationen erhöht. Anbieter müssen Produktdesigns an unterschiedliche Governance-Erwartungen anpassen, während Käufer höhere Einführungskosten tragen, sofern Tools keine robuste Dokumentation, klare Aufsicht und optimierte Updates bieten. Der Markt bevorzugt Anbieter mit diszipliniertem Release-Management und innovativen Lösungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp:
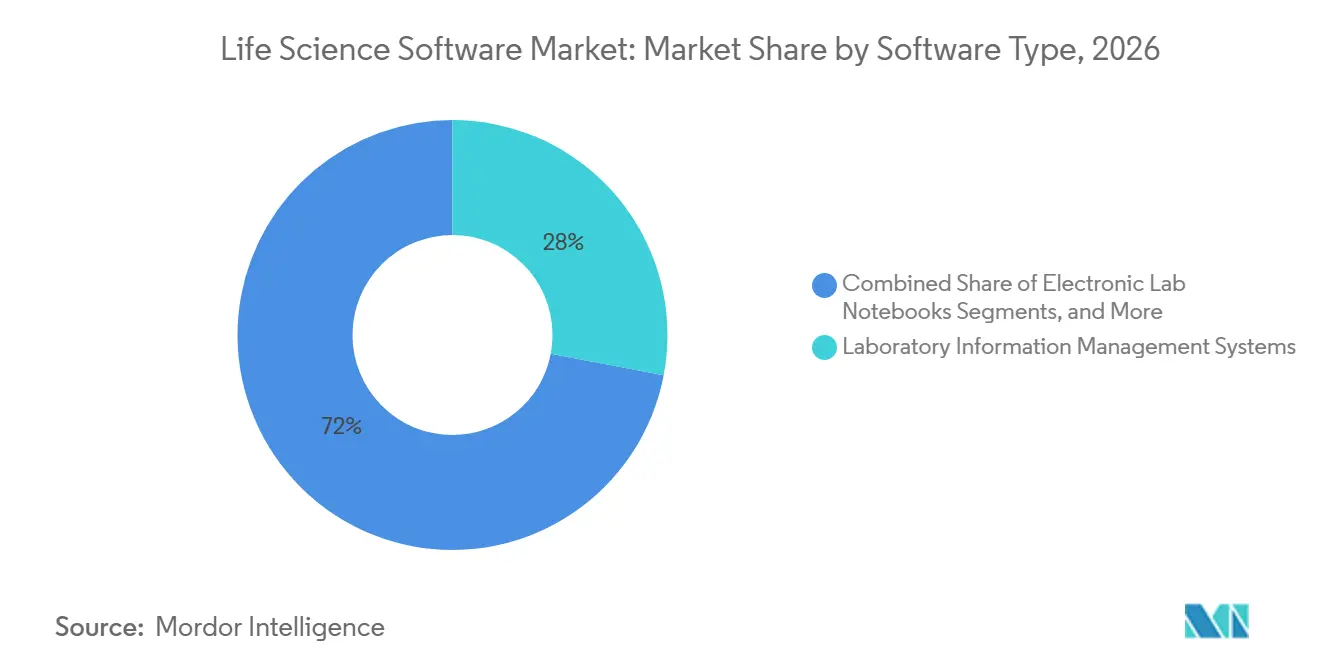
LIMS hält die Kernposition, während CTMS die schnellste Expansion liefertIm Jahr 2026 hielten Laborinformationsmanagementsysteme (LIMS) einen Anteil von 28,0 % am Softwaresegment und festigten damit ihre entscheidende Rolle im Life-Science-Software-Markt. LIMS-Plattformen sind unverzichtbar und verbinden Probenverfolgung, Geräteergebnisse, Qualitätsprüfungen und reguliertes Datenmanagement in Laboren. Ihre zentrale Bedeutung in der pharmazeutischen Qualitätskontrolle, bioanalytischen Laboren und Auftragsforschungsorganisationen (CROs) macht sie schwer ersetzbar. Klinische Studienmanagementsysteme (CTMS) werden bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen, angetrieben durch die zunehmende Komplexität und die Datenanforderungen moderner Studiendesigns.
Die Branche entwickelt sich hin zu Plattformen, die die Studienkoordination, Standortaktivitäten, Transparenzanforderungen und die Erhebung von Patientendaten optimieren. Die Übernahme von Clario durch Thermo Fisher Scientific im Jahr 2026 unterstrich die strategische Bedeutung von CTMS-Funktionen. Elektronische Labornotizbücher, regulatorische Informationsmanagementsysteme und wissenschaftliche Datenmanagementsysteme gewinnen an Bedeutung, da Organisationen auf integrierte digitale Aufzeichnungen umsteigen. Bioinformatik- und Pharmakovigilanz-Software werden ebenfalls unverzichtbar, da KI-gesteuerte Analysen in Kernworkflows eingebettet werden.

Nach Bereitstellung:
Cloud setzt sich weiter als bevorzugtes validiertes Modell durchIm Jahr 2026 entfielen 51,44 % des Marktanteils auf die Cloud-Bereitstellung, die damit ihre Dominanz im Life-Science-Software-Sektor etablierte. Es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 12,77 % wächst, was ihre führende Rolle bei der Einführung und den zukünftigen Ausgaben widerspiegelt. Käufer betrachten die Cloud mittlerweile als eine geeignete regulierte Architektur, unterstützt durch Anbieter, die vorkonfigurierte Kontrollen, Integrationsfähigkeiten und spezialisierte Funktionalitäten anbieten.
Salesforces Life Sciences Cloud und die Agentforce-Plattform gewannen 2025 die Akzeptanz großer Unternehmen wie Takeda, Novartis und AstraZeneca und demonstrierten damit das Vertrauen in cloud-native Systeme für den regulierten Einsatz. Während On-Premises-Systeme für spezifische Anforderungen wie Datenresidenz und sensible Datensätze relevant bleiben, bevorzugt der Markt zunehmend hybride und Cloud-First-Modelle für Skalierbarkeit, Interoperabilität und KI-Integration.
Nach Anwendung:
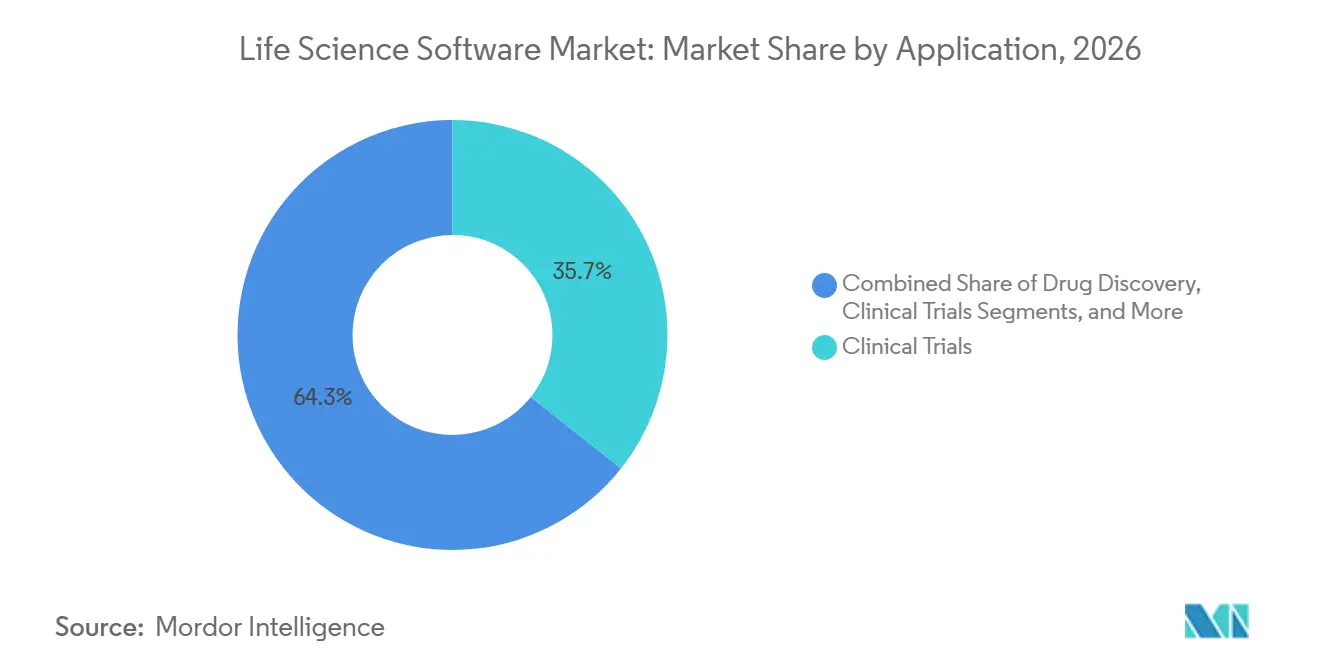
Klinische Studien führen die aktuellen Ausgaben an, während F&E am schnellsten expandiertIm Jahr 2026 hielten klinische Studien mit einem Anteil von 35,65 % die größte Anwendung im Life-Science-Software-Markt. Dies spiegelt die entscheidende Rolle der Software im Studienbetrieb wider, einschließlich Datenerfassung, Randomisierung, Monitoring, Sicherheitsberichterstattung und Fernkoordination. Oracles Verbesserungen an seiner Clinical One-Plattform im Jahr 2026 adressierten den Bedarf an einer stärker vernetzten Studienausführung. Forschung und Entwicklung wird bis 2032 voraussichtlich mit einer CAGR von 13,23 % wachsen, da Labore Automatisierung und KI-gesteuerte Datenumgebungen einführen. Die Ausgaben für Forschung und Entwicklung verlagern sich von Aufzeichnungstools hin zu Plattformen, die Instrumente, Automatisierung, wissenschaftliche Daten und Modellergebnisse integrieren.
Die Einführung der Automatisierungsplattform von Benchling im Jahr 2026 veranschaulicht diesen Trend und schafft einen kontinuierlichen Datenkreislauf durch die Verbindung von Laborinstrumenten und wissenschaftlichen Aufzeichnungen. Werkzeuge zur Wirkstoffforschung gewinnen ebenfalls an Bedeutung, da Anbieter Informatik in frühe Forschungsprogramme integrieren. Die Übernahme von Wirkstoffforschungsaktiva durch IQVIA im Jahr 2026 unterstreicht die wachsende Rolle von Software in Forschungsinitiativen. Anwendungen in den Bereichen Fertigung, Qualität und kommerzielle Sektoren expandieren weiter, da Anbieter regulierte Abläufe mit Unternehmensdaten und KI-Schichten integrieren.
Nach Endnutzer:
Biotechnologieunternehmen führen die Nachfrage an und verzeichnen das höchste WachstumIm Jahr 2026 entfielen 42,03 % der Endnutzernachfrage auf Biotechnologieunternehmen, die damit die größten Käufer im Life-Science-Software-Markt darstellten. Es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 13,35 % wachsen, angetrieben durch Fortschritte in der Biologika-, Zell- und Gentherapie sowie mRNA-Entwicklungen. Diese Modalitäten erzeugen dichte und vielfältige Daten, was traditionelle Tabellenkalkulationsmethoden zunehmend unpraktikabel macht. Biotechnologieunternehmen führen digitale Plattformen früher in ihrem Lebenszyklus ein und integrieren Informatik in Kernwissenschaftsprozesse. Diese Nachfrage nach Geschwindigkeit, Flexibilität und skalierbarer Daten-Governance verändert die Prioritäten der Anbieter.
Veeva meldete für das Geschäftsjahr 2025 einen Umsatz von 2,746 Milliarden USD, davon 2,284 Milliarden USD aus Abonnementdiensten, und erweiterte seinen Kundenstamm für Forschungs- und Entwicklungslösungen auf 1.125. Während Pharmaunternehmen Funktionsstandards durch große Beschaffungsprogramme beeinflussen, werden CDMOs und CROs zu bedeutenden Käufern, da ausgelagerte Entwicklung und Fertigung zunehmen. Die Partnerschaft von SAP mit Chanelle Pharma im Jahr 2026 spiegelt den Trend wider, dass ausgelagerte Hersteller in unternehmenstaugliche Software für reguliertes Wachstum investieren. Akademische Einrichtungen und Medizingeräteunternehmen tragen ebenfalls zur Nachfrage bei, obwohl ihre Kaufmuster spezialisierter und weniger konsistent sind als die von Biotech- und Pharmaunternehmen.
Geografische Analyse
Life-Science-Software-Markt Nordamerika
Im Jahr 2026 hielt Nordamerika einen Anteil von 38,99 % am Life-Science-Software-Markt und behauptete damit seine Position als größter regionaler Block. Die Region profitiert von einer hohen Konzentration an Pharma-, Biotechnologie- und Medizingeräteunternehmen, die unter strengen digitalen Dokumentationsstandards operieren. Ein reifes SaaS-Ökosystem und eine starke Basis finanzierter Biotechnologieunternehmen treiben die Softwareeinführung weiter voran. Die Zusammenarbeit von Microsoft mit der Mayo Clinic im Juni 2026 zur Entwicklung eines fortschrittlichen KI-Modells für das Gesundheitswesen unterstreicht Nordamerikas anhaltende Führungsrolle in der Datenwirtschaft der Biowissenschaften.
Life-Science-Software-Markt Europa
Europa bleibt ein wichtiger Akteur im Life-Science-Software-Markt, wobei die Nachfrage durch Compliance-Zeitpläne und formale Prozesskontrolle geprägt wird. Länder wie Deutschland, Frankreich und das Vereinigte Königreich verankern die regionale Nachfrage durch starke Pharmaproduktion, Forschungskapazitäten und regulierte Datenverwaltungsanforderungen. Die Region fördert auch lokale Spezialisten, insbesondere in den Bereichen Einreichungs- und Pharmakovigilanz-Workflows, wo regulatorische Spezifität entscheidend ist. Die Einreichung einer von vier eCTD-4.0-Testsequenzen durch Ennov im EMA-Pilotprogramm zeigt die wachsende Sichtbarkeit europäischer Anbieter in hochregulierten Softwaresegmenten.
Life-Science-Software-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,95 % wachsen und ist damit die am schnellsten wachsende Region im Life-Science-Software-Markt. China und Indien treiben dieses Wachstum mit verstärkter klinischer Studienaktivität, ausgelagerter Forschungskapazität und digitalen Regulierungsprozessen voran. Chinas Initiative zur pharmazeutischen Aufsicht „KI+” im April 2026 und die Verordnung zur klinischen Forschung mit neuen biomedizinischen Technologien, die im Mai 2026 in Kraft trat, haben die Nachfrage nach konformen Softwaresystemen gestärkt.
Wettbewerbslandschaft
Der Life-Science-Software-Markt entwickelt sich von einer fragmentierten Landschaft zu einer strukturierteren Wettbewerbsarena. Große Marktteilnehmer erweitern ihren Horizont und gehen über einzelne Funktionen hinaus. Sie bieten nun umfassende Produktsuiten, integrierte Datenlösungen und KI-gesteuerte Dienste an, um ihre Kunden zu halten. Wichtige Marktteilnehmer wie IQVIA, Veeva Systems, Microsoft, Salesforce, Oracle, SAP und Dassault Systèmes konkurrieren um die Vorherrschaft und besetzen jeweils eine Nische im Softwarespektrum. Heute geht der Wettbewerb in der Life-Science-Software-Arena über die bloße Produkttiefe hinaus. Käufer priorisieren zunehmend Plattformen, die langfristige Compliance, Interoperabilität und Erweiterbarkeit versprechen.
Jüngste strategische Manöver unterstreichen diese sich verändernde Wettbewerbslandschaft. Im März 2026 stellte IQVIA IQVIA.ai vor und verband agentische KI mit klinischen, kommerziellen und Real-World-Workflows, was den Übergang von einem Analyseanbieter zu einer umfassenden Betriebsplattform markiert. Im selben Monat stärkte Thermo Fisher seine Softwarefähigkeiten durch die Übernahme von Clario und erweiterte seine Dienste um bedeutende klinische Endpunktdatenfähigkeiten. Im Dezember 2025 sorgte Salesforce für Aufsehen, als AstraZeneca Agentforce Life Sciences als globale Kundenbindungsplattform wählte, ein Schritt, dem andere große Pharmaunternehmen folgten.
Während größere Akteure dominieren, üben kleinere Anbieter weiterhin Einfluss aus, insbesondere in Forschungs- und Entwicklungsumgebungen, wo Benutzerfreundlichkeit und Workflow-Integration Vorrang vor schlichter Breite haben. So zielt beispielsweise die Einführung von KI-Konnektoren durch Benchling im April 2026 darauf ab, wissenschaftliche Aufzeichnungen nahtlos über das Model Context Protocol in das breitere KI-Ökosystem zu integrieren. Solche Innovationen ermöglichen Biotechnologienutzern ein flexibleres Betriebsmodell und machen eine vollständige Überarbeitung des gesamten Software-Stacks überflüssig.
Marktführer im Life-Science-Software-Bereich
-
IQVIA Holdings Inc.
-
Microsoft Corporation
-
Oracle Corporation
-
Salesforce, Inc.
-
Veeva Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Life-Science-Software Unternehmen in diesem Bericht
- Agilent Technologies
- Aris Global
- Benchling, Inc.
- Cegedim SA
- Clario
- Dassault Systemes
- Dotmatics
- Fujitsu
- Genedata
- HCLTech
- IQVIA
- LabWare, Inc.
- Medidata Solutions, Inc.
- Microsoft
- Oracle
- PerkinElmer
- Salesforce, Inc.
- SAP
- SAS Institute
- Thermo Fisher Scientific
- Veeva Systems
- Waters Corporation
- ZS Associates, Inc.
Neueste Industrielle Entwicklungen in Markt für Life-Science-Software
- Juni 2026: Microsoft und die Mayo-Klinik gaben eine Partnerschaft zur Entwicklung eines fortschrittlichen KI-Modells für das Gesundheitswesen bekannt, das weltweit über Azure Foundry APIs zugänglich ist. First Foundation Labs arbeitete auch mit Microsoft Discovery zusammen, um die Plattform mit klinischer und translationaler KI-Schlussfolgerung zu verbessern und eine systematische Hypothesengenerierung in der Life-Science-F&E zu ermöglichen.
- Mai 2026: Benchling brachte drei neue Produkte für die End-to-End-Antikörper-F&E auf den Markt, Benchling Automation zur Integration von Laborinstrumenten und wissenschaftlichen Aufzeichnungen sowie eine KI-Fähigkeit zur Datenanalyse, was seine Führungsposition in der Biotech-F&E stärkt.
- Mai 2026: Benchling führte den Model Hub ein, der es Wissenschaftlern ermöglicht, KI-Modelle neben strukturierten experimentellen Daten innerhalb eines validierten Workflows zu verwalten und zu verfolgen.
- März 2026: IQVIA startete IQVIA.ai, eine KI-Plattform, die von NVIDIA Nemotron betrieben wird und über 100 KI-Patente sowie mehr als 150 eingesetzte Agenten in klinischen, kommerziellen und Real-World-Bereichen umfasst. Das Unternehmen berichtete, dass 19 der 20 führenden Pharmaunternehmen seine Agenten in ihre Workflows integriert haben.
- März 2026: SAP und Chanelle Pharma gaben eine strategische Partnerschaft zur Implementierung von SAP S/4HANA Cloud Private Edition und SAP Business AI bekannt, mit einem geplanten Produktivstart Ende 2026 als Teil von Chanelles Investition in eine GxP-konforme digitale Grundlage.
Umfang des globalen Life-Science-Software-Marktberichts
Gemäß dem Umfang des Berichts bezieht sich Life-Science-Software auf Technologie, die Biotech-, Pharma- und Gesundheitsorganisationen dabei helfen soll, Forschung zu verwalten, klinische Studien durchzuführen und strenge staatliche Vorschriften einzuhalten. Sie organisiert komplexe Labordaten und beschleunigt den Prozess der Entwicklung neuer Medikamente und medizinischer Behandlungen.
Der Life-Science-Software-Markt ist nach Softwaretyp, Bereitstellungsmodell, Anwendung, Endnutzer und Geografie segmentiert. Nach Softwaretyp umfasst der Markt Laborinformationsmanagementsysteme, elektronische Labornotizbücher, klinische Studienmanagementsysteme, regulatorische Informationsmanagementsysteme, wissenschaftliche Datenmanagementsysteme, Bioinformatik-Software, Pharmakovigilanz-Software, Qualitätsmanagementsoftware und andere Softwaretypen für Biowissenschaften. Nach Bereitstellungsmodell ist der Markt in Cloud und On-Premises segmentiert. Nach Anwendung ist der Markt in Forschung und Entwicklung, Wirkstoffforschung, klinische Studien, regulatorische Compliance, Fertigungsabläufe, Qualitätsmanagement, kommerzielle Abläufe, Kundenbindung und andere Anwendungen in der Life-Science-Software kategorisiert. Nach Endnutzer ist der Markt in Pharmaunternehmen, Biotechnologieunternehmen, Auftragsforschungsorganisationen, Auftragsforschungs- und Fertigungsorganisationen, akademische und Forschungseinrichtungen, Medizingeräteunternehmen und andere Endnutzer in der Life-Science-Software segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Laborinformationsmanagementsysteme |
| Elektronische Labornotizbücher |
| Klinische Studienmanagementsysteme |
| Regulatorische Informationsmanagementsysteme |
| Wissenschaftliche Datenmanagementsysteme |
| Bioinformatiksoftware |
| Pharmakovigilanzsoftware |
| Qualitätsmanagementsoftware |
| Andere Life-Science-Softwaretypen |
| Cloud |
| On-Premises |
| Forschung und Entwicklung |
| Wirkstoffforschung |
| Klinische Studien |
| Regulatorische Compliance |
| Fertigungsabläufe |
| Qualitätsmanagement |
| Kommerzielle Abläufe und Kundenbindung |
| Andere Anwendungen in der Life-Science-Software |
| Pharmaunternehmen |
| Biotechnologieunternehmen |
| Auftragsforschungsorganisationen |
| Auftragsforschungs- und Herstellungsorganisationen |
| Akademische und Forschungseinrichtungen |
| Medizinproduktehersteller |
| Andere Endnutzer in der Life-Science-Software |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Softwaretyp | Laborinformationsmanagementsysteme | |
| Elektronische Labornotizbücher | ||
| Klinische Studienmanagementsysteme | ||
| Regulatorische Informationsmanagementsysteme | ||
| Wissenschaftliche Datenmanagementsysteme | ||
| Bioinformatiksoftware | ||
| Pharmakovigilanzsoftware | ||
| Qualitätsmanagementsoftware | ||
| Andere Life-Science-Softwaretypen | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Nach Anwendung | Forschung und Entwicklung | |
| Wirkstoffforschung | ||
| Klinische Studien | ||
| Regulatorische Compliance | ||
| Fertigungsabläufe | ||
| Qualitätsmanagement | ||
| Kommerzielle Abläufe und Kundenbindung | ||
| Andere Anwendungen in der Life-Science-Software | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologieunternehmen | ||
| Auftragsforschungsorganisationen | ||
| Auftragsforschungs- und Herstellungsorganisationen | ||
| Akademische und Forschungseinrichtungen | ||
| Medizinproduktehersteller | ||
| Andere Endnutzer in der Life-Science-Software | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Life-Science-Software-Markt bis 2032 erreichen?
Der Life-Science-Software-Markt wird voraussichtlich bis 2032 einen Wert von 41,89 Milliarden USD erreichen, ausgehend von 24,57 Milliarden USD im Jahr 2027 bei einer CAGR von 11,26 %.
Welcher Softwaretyp führt derzeit die Einführung in den Biowissenschaften an?
Laborinformationsmanagementsysteme führten die Nachfrage nach Softwaretypen mit einem Anteil von 28,00 % im Jahr 2026 an, da sie weiterhin zentral für das Proben-, Geräte- und Qualitätsdatenmanagement sind.
Warum gewinnt die Cloud-Bereitstellung in regulierten Umgebungen schneller an Akzeptanz?
Die Cloud hielt im Jahr 2026 einen Anteil von 51,44 % und wird bis 2032 voraussichtlich mit einer CAGR von 12,77 % wachsen, da Käufer zunehmend validierte, interoperable und skalierbare Plattformen bevorzugen.
Welcher Anwendungsbereich wächst bis 2032 am schnellsten?
Forschung und Entwicklung ist der am schnellsten wachsende Anwendungsbereich mit einer prognostizierten CAGR von 13,23 %, angetrieben durch KI-gestützte Laborworkflows und vernetzte wissenschaftliche Datensysteme.
Warum sind Biotechnologieunternehmen die größten Käufer dieser Plattformen?
Biotechnologieunternehmen hielten im Jahr 2026 einen Anteil von 42,03 % und sind auch die am schnellsten wachsende Endnutzergruppe, da Biologika-, mRNA- sowie Zell- und Gentherapieprogramme komplexe Datensätze erzeugen, die eine stärkere digitale Infrastruktur erfordern.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,95 % wachsen, unterstützt durch das Wachstum klinischer Studien, die Digitalisierung der Regulierung und die steigende Softwarenachfrage in China und Indien.