
Größe und Marktanteil des Legacy-Modernisierungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 29.39 Milliarden US-Dollar |
| Marktgröße (2031) | 66.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.64 % |
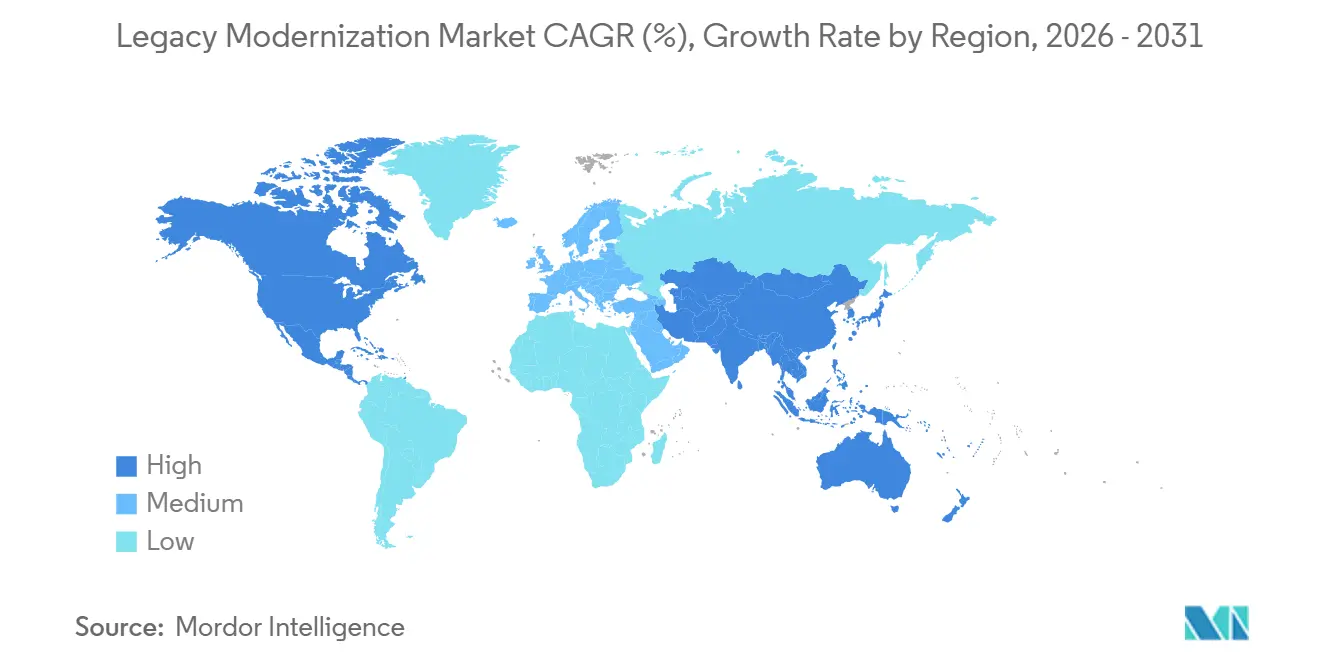
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
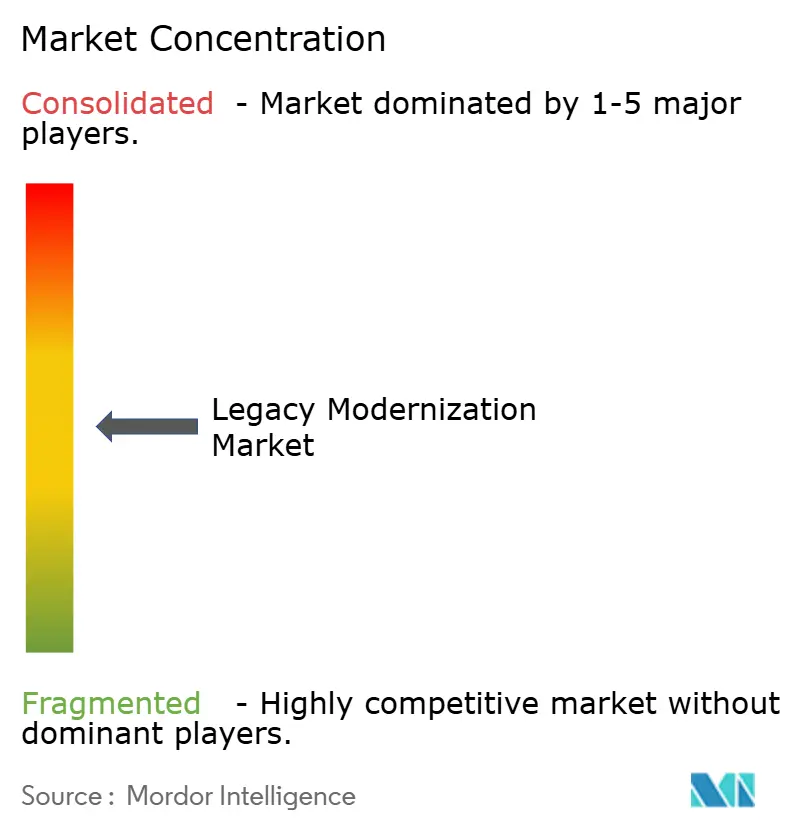
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Legacy-Modernisierungsmarkts von Mordor Intelligence
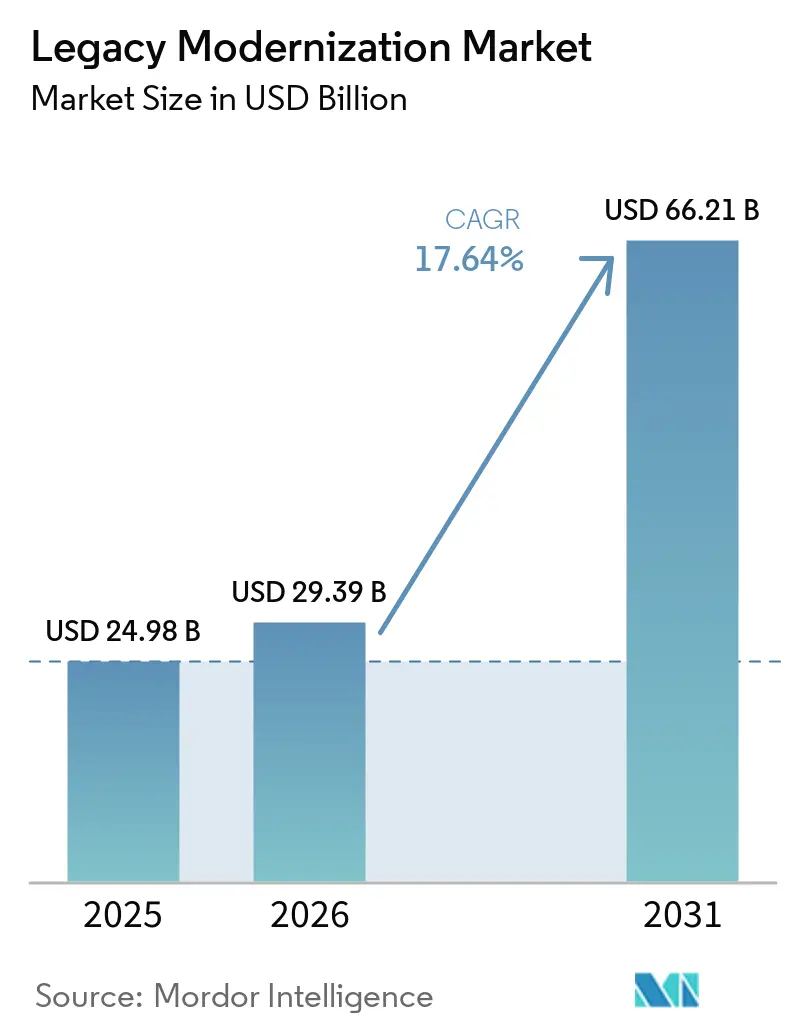
Die Marktgröße für Legacy-Modernisierung wird voraussichtlich von 24,98 Milliarden USD im Jahr 2025 auf 29,39 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 17,64 % über den Zeitraum 2026–2031 voraussichtlich 66,21 Milliarden USD erreichen.
Der starke Anstieg unterstreicht die Dringlichkeit, wachsende technische Schulden abzubauen und gleichzeitig cloud-native Agilität sowie durch künstliche Intelligenz getriebene Effizienzgewinne zu erschließen. Regulatorische Vorgaben, die eine belastbare digitale Echtzeit-Berichterstattung fordern, zwingen Organisationen zum Handeln, während Wettbewerbsdruck jene Unternehmen belohnt, die von reaktiver Wartung zu proaktiver Neuarchitektur übergehen. Die Dominanz von Cloud-Deployments, rasche Fortschritte bei der GenAI-gestützten Code-Konvertierung und der stetige Kapitalzufluss in Neuarchitektur-Ansätze gestalten gemeinsam die Investitionsprioritäten in allen wichtigen Branchen neu. Da die Modernisierung an Fahrt gewinnt, bleiben serviceorientierte Engagements von zentraler Bedeutung, weil Unternehmen Domänen-Expertise benötigen, die das Geschäftsrisiko während komplexer Umstellungsfenster mindert. Partnerschaften zwischen Systemintegratoren und hyperscale Cloud-Anbietern verstärken den Schwung zusätzlich, indem sie tiefes Branchenwissen mit skalierbaren Plattformfähigkeiten verbinden.
Wichtigste Erkenntnisse des Berichts
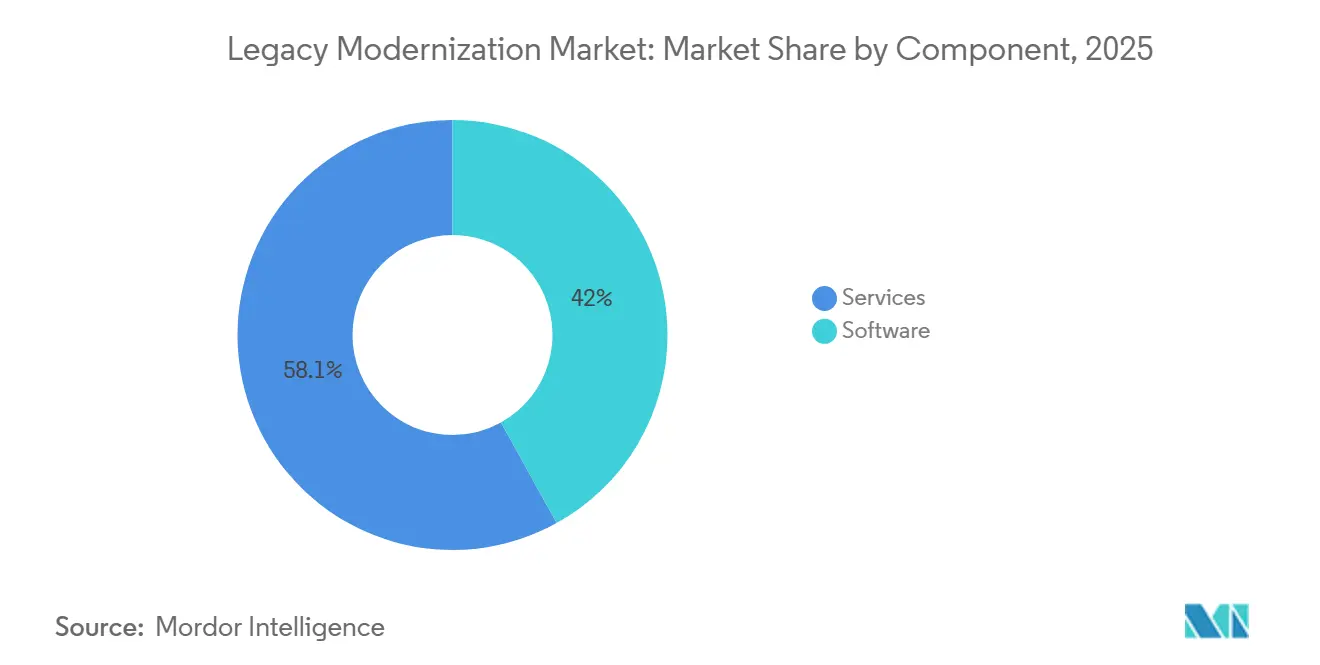
- Nach Komponente führten Dienstleistungen mit einem Anteil von 58,05 % am Markt für Legacy-Modernisierung im Jahr 2025; Software wird bis 2031 voraussichtlich eine CAGR von 18,09 % verzeichnen.
- Nach Deployment-Typ eroberten Cloud-Modelle im Jahr 2025 einen Umsatzanteil von 67,10 % am Markt für Legacy-Modernisierung, während hybride und Cloud-First-Architekturen zusammen mit einer CAGR von 19,98 % bis 2031 wachsen.
- Nach Modernisierungsansatz hielt Re-Platforming im Jahr 2025 einen Anteil von 31,85 % an der Marktgröße für Legacy-Modernisierung; Re-Architecting wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 22,74 % expandieren.
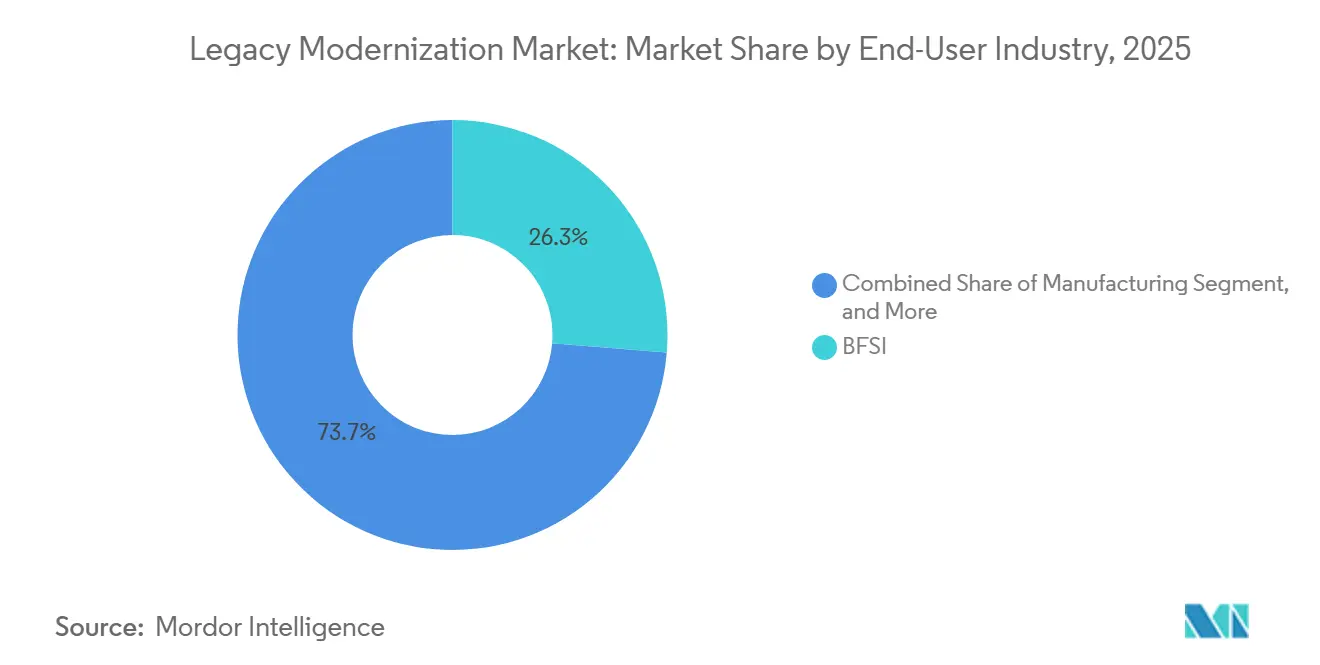
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2025 ein Anteil von 26,30 % an der Marktgröße für Legacy-Modernisierung, während Healthcare-Anwendungen bis 2031 mit einer CAGR von 20,19 % wachsen sollen.
- Nach Unternehmensgröße behielten Großunternehmen im Jahr 2025 einen Anteil von 65,10 % am Markt für Legacy-Modernisierung; kleine und mittlere Unternehmen wachsen im gleichen Zeitraum mit einer CAGR von 19,52 %.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 37,05 % am Gesamtumsatz; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 18,01 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Imperativ der Cloud-nativen Agilität | +3.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende technische Schulden bei COBOL und Mainframes | +2.8% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für digitale Resilienz | +2.1% | Global, mit EU- und US-Rahmenwerken | Kurzfristig (≤ 2 Jahre) |
| Anstieg bei GenAI-gestützter Code-Konvertierung | +4.3% | Global, frühe Übernahme in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Vorgaben zur CO₂-Reduzierung für Rechenzentren | +1.8% | EU und Kalifornien zunächst, dann global ausbreitend | Langfristig (≥ 4 Jahre) |
| Fristen zur Systemharmonisierung durch Fusionen und Übernahmen | +2.5% | Global, konzentriert in BFSI und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Imperativ der Cloud-nativen Agilität
Unternehmen geben monolithische Architekturen zunehmend auf, da solche Systeme weder die elastische Skalierung, die Microservices-Ausrichtung noch die API-first-Interoperabilität liefern können, die kundenseitige digitale Produkte heute erfordern. Eine Multi-Cloud-Vereinbarung im Wert von 1,1 Milliarden USD zwischen Microsoft und Coca-Cola veranschaulicht, wie globale Marken aggressive Modernisierungen finanzieren, um kontinuierliche Bereitstellungspipelines und weltweite Reichweite zu unterstützen[1]. Durch die Einführung von Container-Orchestrierung und serverloser Ausführung reduzieren Unternehmen Release-Zyklen von Monaten auf Tage und ermöglichen so nahezu Echtzeit-Personalisierung und datengestützte Entscheidungsfindung. Die Entwicklung verschärft sich, da digitale Herausforderer die Marktpositionen etablierter Anbieter durch schnellere Produktiterationen untergraben. Infolgedessen beobachtet der Legacy-Modernisierungsmarkt eine anhaltende Präferenz für vollständiges Re-Architecting gegenüber inkrementellen Lift-and-Shift-Maßnahmen.
Wachsende technische Schulden bei COBOL- und Mainframe-Beständen
Die jährlichen Wartungsausgaben für veraltete COBOL-Bestände übersteigen in vielen großen Banken und Versicherungen mittlerweile die Modernisierungsinvestitionen – ein Muster, das durch Japans „Klippe 2025” eindrücklich verdeutlicht wird, die auf systemische Risiken hinweist, da erfahrene Entwickler in den Ruhestand gehen. Fujitsus Arbeit mit Toyota, die durch GenAI-gestützte Transformation die Systemaktualisierungszeit um 50 % reduzierte, beweist, dass der Ersatz fragiler Code-Basen weitaus günstiger ist als deren Fortführung. Da sowohl Komponenten als auch Fachkräfte knapp sind, erhöht jedes Jahr aufgeschobener Maßnahmen das Betriebsrisiko und die Kostenkurven. Infolgedessen behandeln Vorstände die Modernisierung zunehmend als zentrale Resilienzpriorität und nicht als IT-Projekt, was die langfristige Nachfrage im Legacy-Modernisierungsmarkt ankurbelt.
Regulatorischer Druck für digitale Berichterstattung und Resilienz
Neue Aufsichtsregime verpflichten Banken, Gesundheitsnetzwerke und Behörden, Echtzeit-Datenintegrität und Notfallwiederherstellung nachzuweisen. Die EU-Energieeffizienzrichtlinie beispielsweise zwingt Rechenzentrumsbetreiber zur Installation erweiterter Überwachungssysteme, die veraltete Infrastruktur nicht unterstützen kann. Parallel dazu verlangen US-amerikanische Bankenaufsichtsbehörden eine sofortige Risikoberichterstattung, was Cloud-native Data Lakes und automatisierte Compliance-Workflows begünstigt. Strafen bei Nichteinhaltung übersteigen häufig die Modernisierungskosten, sodass viele Vorstände die Ausgaben beschleunigen, um Bußgelder zu vermeiden. Dieser regulatorische Rückenwind fließt direkt in die Dienstleistungspipelines innerhalb des Legacy-Modernisierungsmarkts.
Anstieg bei GenAI-gestützten Code-Konvertierungstools
IBM-Experimente zeigen, dass GenAI die Kosten für die Mainframe-Modernisierung durch automatisierte Code-Erkennung, Abhängigkeitskartierung und Konvertierung um bis zu 70 % senken kann. NTT DATAs Smart AI Agent zeigt ähnliche Vorteile, indem er veraltete RPA-Bots in selbstlernende, intelligente Agenten umwandelt, die die Prozesslatenz in den Bereichen Gesundheitswesen und Automobil erheblich reduzieren. Diese Plattformen bewahren eingebettete Geschäftslogik und liefern gleichzeitig sauberere, Cloud-fähige Code-Basen, wodurch Zeitpläne verkürzt und Anforderungen an Fachkenntnisse gesenkt werden. Da Lizenzmodelle verbrauchsbasiert werden, können kleinere Unternehmen nun Fähigkeiten erwerben, die einst Fortune-500-Budgets vorbehalten waren, was den adressierbaren Pool für den Legacy-Modernisierungsmarkt erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorabmigrationskosten und Geschäftsrisiko | -2.1% | Global, am stärksten für KMU | Kurzfristig (≤ 2 Jahre) |
| Mangel an Spezialisten für Legacy-Sprachen | -1.8% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Sovereign-Cloud- und Datensouveränitätsregeln | -1.5% | EU, China, Indien | Mittelfristig (2–4 Jahre) |
| Lizenzbindung durch Nischen-ISV-Workloads | -1.2% | Global, insbesondere in regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorabmigrationskosten und Geschäftsrisiko
Modernisierungsbudgets decken in der Regel neue Infrastruktur, Werkzeuge, Integration, Umschulung der Belegschaft und detaillierte Change-Management-Programme ab. Legal and General verpflichtete sich zu einem siebenjährigen Rechenzentrums-Ausstieg mit Kyndryl, was den erforderlichen Kapitaleinsatz unterstreicht, selbst wenn Gewinne durch grüne Energie die Betriebskosten ausgleichen. Jede Unterbrechung unternehmenskritischer Gehaltsabrechnungs-, Schadens- oder Handelsanwendungen während der Umstellung kann zu finanziellen Strafen oder Markenschäden führen. Infolgedessen muss der Legacy-Modernisierungsmarkt kontinuierlich Risikominderungsrahmen, phasenweise Bereitstellungspläne und ergebnisbasierte Vertragsbedingungen anbieten, um zögerliche Vorstände zu überzeugen.
Mangel an Spezialisten für Legacy-Sprachen
Der globale Pool an COBOL-Programmierern schrumpft seit einem Jahrzehnt, was die Beratungstagessätze in die Höhe treibt und Projektzeitpläne verlängert. Universitäten lehren selten mainframe-orientierte Lehrpläne, und Wissen ist häufig in unstrukturierten persönlichen Notizen eingebettet. Ohne strukturierte Übergabe kann kritische Logik bei Personalwechseln verloren gehen und Modernisierungszeitpläne gefährden. Anbieter erfassen nun Wissensartefakte und setzen KI-gestützte Dokumentations-Builder ein, um die Qualifikationslücke zu schließen, doch der Mangel dämpft nach wie vor die kurzfristige Dynamik im Legacy-Modernisierungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen dominieren komplexe TransformationenDienstleistungen kontrollierten im Jahr 2025 58,05 % des Marktes für Legacy-Modernisierung – eine Führungsposition, die in der maßgeschneiderten Natur mehrjähriger Transformationsprogramme verwurzelt ist. Beratende Roadmap-Erstellung, ROI-Modellierung, Systemintegration und verwaltete Transformation konvergieren allesamt, um Migrationen zu entrisiken, die Finanzbücher, Patientenakten oder nationale Steuersysteme berühren. Automatisierte Werkzeuge steigern die Produktivität, dennoch verlassen sich Unternehmen weiterhin auf Domänenspezialisten, um phasenweise Umstellungen zu orchestrieren, die die Geschäftskontinuität sichern.
Software ist zwar kleiner, beschleunigt sich jedoch mit einer CAGR von 18,09 %. KI-gestützte Code-Analysatoren, Abhängigkeits-Entdecker und automatisierte Pipeline-Generatoren sind nun in Platform-as-a-Service-Suiten eingebettet. Die Marktgröße für Legacy-Modernisierung im Bereich Software wird voraussichtlich zunehmen, da Abonnementmodelle hohe Lizenzgebühren eliminieren und eine schrittweise Einführung ermöglichen. Diese Dynamik fördert engere Bindungen zwischen SI-Partnern und unabhängigen Softwareanbietern, die gemeinsam gebündelte Ergebnisse anbieten.

Nach Bereitstellungstyp:
Cloud-Transformation beschleunigt sichCloud-Modelle eroberten im Jahr 2025 einen Marktanteil von 67,10 % im Bereich Legacy-Modernisierung. Unternehmen bevorzugen öffentliche oder Multi-Cloud-Umgebungen, die Elastizität, globale Reichweite und verwaltete Sicherheitsdienste ohne Investitionsaufwand bieten. Regionale Anforderungen für sensible Workloads erzeugen hybride Muster, doch selbst diese Architekturen leiten Telemetriedaten in Public-Cloud-Analyse-Engines, um Dateneinblicke zu erschließen.
Die Marktgröße für Legacy-Modernisierung im Zusammenhang mit reinen Public-Cloud-Deployments expandiert mit einer CAGR von 19,98 %, begünstigt durch stetig wachsende Hyperscale-Regionen und Interconnect-Vereinbarungen wie die Microsoft-Oracle-Erweiterung „Datenbank auf Azure”, die nun 15 globale Zonen umfasst. Anbieter aus den Bereichen Finanzen, Gaming und Gesundheitswesen nutzen Burst-Kapazitäten für saisonale Workloads und gewährleisten gleichzeitig die regulatorische Compliance über Sovereign-Regionen oder Confidential-Computing-Enklaven.
Nach Modernisierungsansatz:
Re-Architecting gewinnt an DynamikRe-Architecting übertrifft alle anderen Strategien mit einer CAGR von 22,74 %, da Unternehmen nun erkennen, dass langfristige Agilität nur entsteht, wenn Kernlogik zu Microservices und domänengetriebenen Designs migriert. Obwohl Re-Platforming im Jahr 2025 einen Anteil von 31,85 % an der Größe des Legacy-Modernisierungsmarkts behielt, ist es zunehmend eine Übergangsphase hin zu tieferem Re-Factoring.
Toolchains, die die Extraktion von Service-Grenzen und die Schema-Zerlegung automatisieren, erhöhen die Erfolgsquoten beim Re-Architecting. Kyndryl's Mainframe Modernization Center of Excellence, das auf Amazon Web Services in Malaysia aufgebaut ist, kombiniert diese Tools mit umfangreichem Mainframe-Know-how und reduziert die Projektlaufzeit, während unternehmenskritische SLAs eingehalten werden. Wo Workloads nicht differenzierend sind, senken schlüsselfertige SaaS-Ersetzungen die Kosten und beschleunigen die Ausführung, wodurch Budget für hochwertige Neuentwicklungen der Domänenlogik freigesetzt wird.
Nach Endbenutzerbranche:
Gesundheitswesen führt die digitale Transformation anDas Gesundheitswesen wird voraussichtlich mit einer CAGR von 20,19 % wachsen, da Mandate für elektronische Patientenakten und die Einführung von Telemedizin interoperable Echtzeit-Plattformen erfordern. Anbieter wie Kaleida Health sparten 5–10 Millionen USD, indem sie isolierte Systeme konsolidierten und das Patientenerlebnis durch einheitliche Portale verbesserten. Compliance-Rahmenwerke wie HIPAA oder DSGVO, von denen der Markt für Legacy-Modernisierung profitiert, erfordern unveränderliche Prüfpfade und granulare Datenzugriffskontrollen.
BFSI wächst zwar langsamer, macht aber dennoch den größten Umsatzanteil aus, da enorme Transaktionsvolumina, geopolitische Sanktionsprüfungen und Basel-IV-Risikomodelle die Modernisierung von Kernbanken und Kapitalmärkten erzwingen. Fertigung, Einzelhandel und Telekommunikation unterhalten stetige Pipelines, da sie digitale Zwillinge, Omnichannel-Commerce und 5G-Edge-Orchestrierung einführen – allesamt auf frisch modularisierten Back-Ends aufbauend.
Nach Unternehmensgröße:
KMU beschleunigen die EinführungGroßunternehmen erzielten im Jahr 2025 einen Umsatzanteil von 65,10 %, doch KMU holen auf und wachsen mit einer CAGR von 19,52 %. Verbrauchsbasierte Preisgestaltung, serverlose Modelle und Low-Code-Plattformen beseitigen Hürden, die die Modernisierung einst auf finanzstarke Unternehmen beschränkten. Ein KMU kann eine Entwicklungs-Sandbox aufsetzen, einen automatisierten COBOL-Analysator ausführen und ausschließlich für Verarbeitungsminuten zahlen, wodurch Ausgaben in Betriebskosten umgewandelt werden.
Dennoch beobachtet die Legacy-Modernisierungsbranche anhaltende Komplexität innerhalb von Konglomeraten, deren Systemlandschaften jahrzehntelange Fusionen und Übernahmen umfassen. Programm-Governance, Change-Management-Büros und Lenkungsausschüsse auf Vorstandsebene sind feste Bestandteile für Fortune-500-Kunden. Anbieter verfolgen daher duale Markteinführungsstrategien: schnelle SMB-Toolkits und unternehmensweite, mehrphasige Programme mit ergebnisbasierten Meilensteinen.
Geografische Analyse
Legacy-Modernisierung-Markt in Nordamerika, APAC und EMEA
Nordamerika hielt im Jahr 2025 einen beherrschenden Umsatzanteil von 37,05 %, was eine installierte Basis von Mainframes, frühe Cloud-Einführung und strenge Bundesaufsicht widerspiegelt, die belastbare Architekturen belohnt. US-Regulierungsbehörden wie die Securities and Exchange Commission schreiben nun nahezu Echtzeit-Berichterstattung für Kapitalmärkte vor, was cloud-native Data-Warehousing und Analysen in den Vordergrund rückt. Infolgedessen profitiert der Markt für Legacy-Modernisierung in der Region weiterhin von hohen durchschnittlichen Vertragswerten und langfristigen Managed-Services-Verlängerungen.
Asien-Pazifik wächst mit einer CAGR von 18,01 %, angetrieben durch Japans drohenden Fachkräftemangel, Indiens nationale Initiativen für digitale öffentliche Plattformen und die Greenfield-FinTech-Einführung in Südostasien. NTT DATAs Rechenzentrumsausbau im Wert von 1,5 Milliarden USD und Fujitsus GenAI-gestütztes Toyota-Engagement veranschaulichen, wie heimische Innovation auf globale Best Practices trifft. Staatliche Konjunkturprogramme rund um intelligente Fertigung und digitale Handelskorridore injizieren weiteres Kapital in den Markt für Legacy-Modernisierung.
Europa behält eine starke Dynamik bei, da sich DSGVO, der Digital Markets Act und Nachhaltigkeitsrichtlinien überschneiden. Die EU-Energieeffizienzrichtlinie verpflichtet Rechenzentren zur Dokumentation der Energieeffizienz und der CO2-Emissionen – eine Aufgabe, die nur mit modernen Telemetriesystemen bewältigbar ist. Sovereign-Cloud-Rahmenwerke in Deutschland, Frankreich und Spanien lenken viele Modernisierungs-Roadmaps in Richtung hybrider Designs, die sensible Daten in der Region halten und gleichzeitig Public-Cloud-Analysen im großen Maßstab nutzen. Der Nahe Osten und Afrika sind heute zwar noch kleiner, beschleunigen sich jedoch dank nationaler Diversifizierungsagenden, die digitale Verwaltung und bargeldlosen Handel priorisieren.
Wettbewerbslandschaft
Der Markt für Legacy-Modernisierung ist mäßig fragmentiert. Führende Systemintegratoren – IBM, Accenture, Cognizant, TCS und Infosys – verankern globale Deals, während Nischenspezialisten wie Kyndryl und Rocket Software Tiefe rund um die Mainframe-Transformation aufbauen. Diese Unternehmen stärken ihre Positionen durch strategische Allianzen mit Hyperscalern; Microsofts Azure-Mainframe-Modernisierungsdienst beispielsweise ist direkt in Kyndryl-Lieferrahmen integriert, um SLAs über gesamte Anwendungsstacks hinweg sicherzustellen[2].
Hyperscaler betten nun Professional-Services-Einheiten in Deal-Teams ein, was die Wettbewerbsintensität erhöht. Oracle und Google Cloud betonen Niedriglatenz-Interconnects, die Datentransfergebühren senken und die hybride Orchestrierung für regulierte Workloads vereinfachen. Unterdessen bieten automatisierungsgetriebene Disruptoren ergebnisbasierte Preisgestaltung an, die die Anbietermarge an die Zeit bis zur Wertschöpfung knüpft und damit traditionelle Tagessatz-Engagements in der Legacy-Modernisierungsbranche herausfordert.
Werkzeug-Anbieter verfolgen vertikale Spezialisierung, um dem Preisdruck zu entgehen. OpenTexts Secure Cloud Evolution richtet sich an Managed-Service-Provider, die Modernisierungspakete an mittelständische Kunden weiterverkaufen. Rocket Softwares Übernahme der Application-Modernization-Einheit von OpenText für 2,275 Milliarden USD stärkte dessen Katalog an Compiler-Emulatoren und Migrations-Acceleratoren und gibt Kunden mehr Auswahl unter sofort einsetzbaren Code-Konvertern. Insgesamt belohnt die dynamische Marktlandschaft Anbieter, die tiefes Domänen-Know-how, KI-gestützte Automatisierung und cloud-native Lieferung miteinander verbinden.
Marktführer der Legacy-Modernisierungsbranche
-
IBM Corporation
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
Infosys Limited
-
Tata Consultancy Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Legacy-Modernisierung Unternehmen in diesem Bericht
- International Business Machines Corporation (IBM)
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Tata Consultancy Services Limited
- Atos SE (Eviden SAS)
- Capgemini SE
- HCL Technologies Limited
- Wipro Limited
- DXC Technology Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC (Google Cloud)
- Oracle Corporation
- NTT DATA Corporation
- CGI Inc.
- Kyndryl Holdings, Inc.
- Tech Mahindra Limited
- Hexaware Technologies Limited
- OpenText Corporation (incl. Micro Focus)
Neueste Industrielle Entwicklungen in Markt für Legacy-Modernisierung
- Mai 2025: NTT DATA stellte sein Smart-AI-Agent-Ökosystem vor und wandelt veraltete RPA-Bots in autonome Agenten in den Bereichen Gesundheitswesen, Automobil und Finanzen um.
- Mai 2025: NTT DATA vereinbarte die Übernahme von 58,7 % der GHL Systems Berhad, um die Omnichannel-Zahlungsmodernisierung in der ASEAN-Region zu vertiefen.
- März 2025: Microsoft und Oracle fügten ihrer gemeinsamen Oracle-Datenbank-auf-Azure-Lösung fünf neue Regionen hinzu und öffneten den Dienst für europäische Nutzer.
- Januar 2025: NTT DATA verpflichtete sich zu mehr als 10 Milliarden USD, um seinen globalen Rechenzentrums-Footprint zu erweitern, mit einem angestrebten jährlichen Wachstum von 20 %.
Berichtsumfang des globalen Legacy-Modernisierungsmarkts
Organisationen führen Legacy-Modernisierung durch, um veraltete Softwareanwendungen und -systeme zu revitalisieren. Dieser wesentliche Prozess bringt diese Technologien in Einklang mit den heutigen Branchenstandards und den sich wandelnden Anforderungen der Unternehmen.
Die Studie verfolgt die Umsätze, die durch den Verkauf von Legacy-Modernisierungssoftware und -dienstleistungen durch verschiedene Akteure weltweit erzielt werden. Die Studie verfolgt auch die wichtigsten Marktparameter, die zugrunde liegenden Wachstumstreiber und die wichtigsten in der Branche tätigen Anbieter, was die Marktschätzungen und Wachstumsraten über den Prognosezeitraum unterstützt. Der Umfang des Berichts umfasst Marktgrößen und Prognosen für die verschiedenen Marktsegmente.
Der Markt für Legacy-Modernisierung ist segmentiert nach Komponente (Software, Dienstleistungen), nach Deployment-Typ (On-Premises, Cloud), nach Endnutzerbranche (BFSI, Fertigung, Gesundheitswesen, IT und Telekommunikation, Einzelhandel, sonstige Branchen), nach Geografie (Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika). Der Bericht bietet Marktprognosen und -größen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud |
| Re-Hosting |
| Re-Platforming |
| Re-Architecting |
| Re-Factoring |
| Ersatz / COTS |
| BFSI |
| Fertigung |
| Gesundheitswesen |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Regierung und öffentlicher Sektor |
| Sonstige |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungstyp | On-Premises | ||
| Cloud | |||
| Nach Modernisierungsansatz | Re-Hosting | ||
| Re-Platforming | |||
| Re-Architecting | |||
| Re-Factoring | |||
| Ersatz / COTS | |||
| Nach Endbenutzerbranche | BFSI | ||
| Fertigung | |||
| Gesundheitswesen | |||
| IT und Telekommunikation | |||
| Einzelhandel und E-Commerce | |||
| Regierung und öffentlicher Sektor | |||
| Sonstige | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen (KMU) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Nordische Länder | |||
| Übriges Europa | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Nigeria | |||
| Übriges Afrika | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| ASEAN | |||
| Australien | |||
| Neuseeland | |||
| Übriger asiatisch-pazifischer Raum | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Legacy-Modernisierungsmarkts?
Der Markt wird im Jahr 2026 auf 29,39 Milliarden USD geschätzt und wird voraussichtlich mit einer CAGR von 17,64 % stark wachsen.
Welches Bereitstellungsmodell führt den Legacy-Modernisierungsmarkt an?
Die Cloud-Bereitstellung hält einen Marktanteil von 67,10 %, angetrieben durch die Nachfrage nach skalierbarer, verteilter Infrastruktur.
Warum gewinnt Re-Architecting gegenüber Lift-and-Shift-Strategien an Bedeutung?
Re-Architecting erschließt langfristige Agilität, indem es Microservices und API-first-Designs ermöglicht, schnellere Release-Zyklen und bessere Resilienz unterstützt.
Welche Branche verzeichnet das schnellste Wachstum bei den Modernisierungsausgaben?
Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 20,19 % wachsen, da Anforderungen im Bereich der digitalen Gesundheit interoperable Echtzeit-Plattformen vorantreiben.
Was ist das primäre Hemmnis für Modernisierungsprojekte?
Hohe Vorabmigrationskosten und damit verbundene Geschäftsrisikobedenken bleiben die Hauptbarrieren, insbesondere für kleine und mittelgroße Unternehmen.
Welche Region wird bis 2031 den größten inkrementellen Umsatz hinzufügen?
Asien-Pazifik, das mit einer CAGR von 18,01 % wächst, wird voraussichtlich die größten inkrementellen Zuwächse durch Sprung-Modernisierung in Japan, Indien und Südostasien beitragen.