
Marktgröße und Marktanteil für Informations- und Kommunikationstechnologie (IKT)
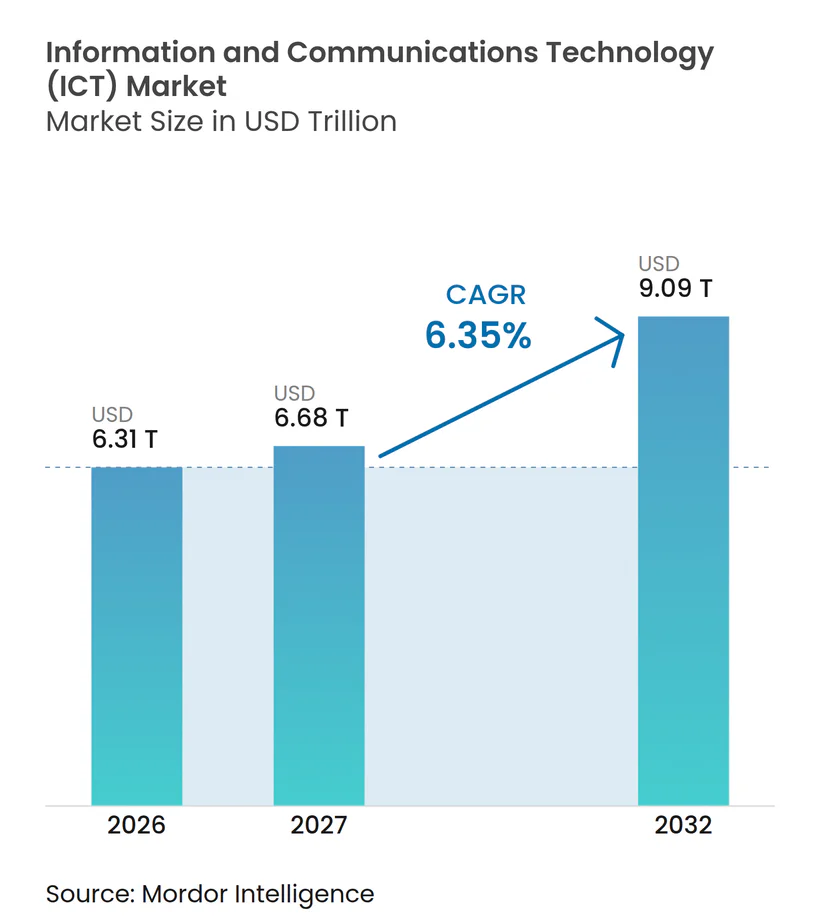
Marktanalyse für Informations- und Kommunikationstechnologie (IKT) von Mordor Intelligence
Die Marktgröße für Informations- und Kommunikationstechnologie (IKT) wird voraussichtlich von 6,31 Billionen USD im Jahr 2026 auf 6,68 Billionen USD im Jahr 2027 steigen und bis 2032 9,09 Billionen USD erreichen, mit einem CAGR von 6,35 % über 2027–2032.
Edge-Daten-Workloads und KI-bezogene Investitionen schaffen komplementäre Anforderungen an Konnektivität, Rechenkapazität und Betriebsdienstleistungen. Für Cloud-Workloads des öffentlichen Sektors in Singapur und qualifiziertes Hosting in Frankreich ist die Infrastrukturkapazität allein kein vollständiges kommerzielles Angebot. Anbieter können durch integrierte Bereitstellung und qualifiziertes Hosting reagieren und ihre Rolle über einzelne Infrastrukturkomponenten hinaus ausweiten. Die Verfügbarkeit von Halbleitern und Stromkosten schränken ein, wie schnell diese Nachfrage zu wirtschaftlich betreibbarer Kapazität wird. Anbieter verschaffen sich einen Vorteil, indem sie KI- und Edge-Kapazitätsbereitstellung mit qualifiziertem Hosting sowie der Fähigkeit kombinieren, innerhalb von Strom- und Komponentengrenzen zu arbeiten.
Wichtigste Erkenntnisse des Berichts
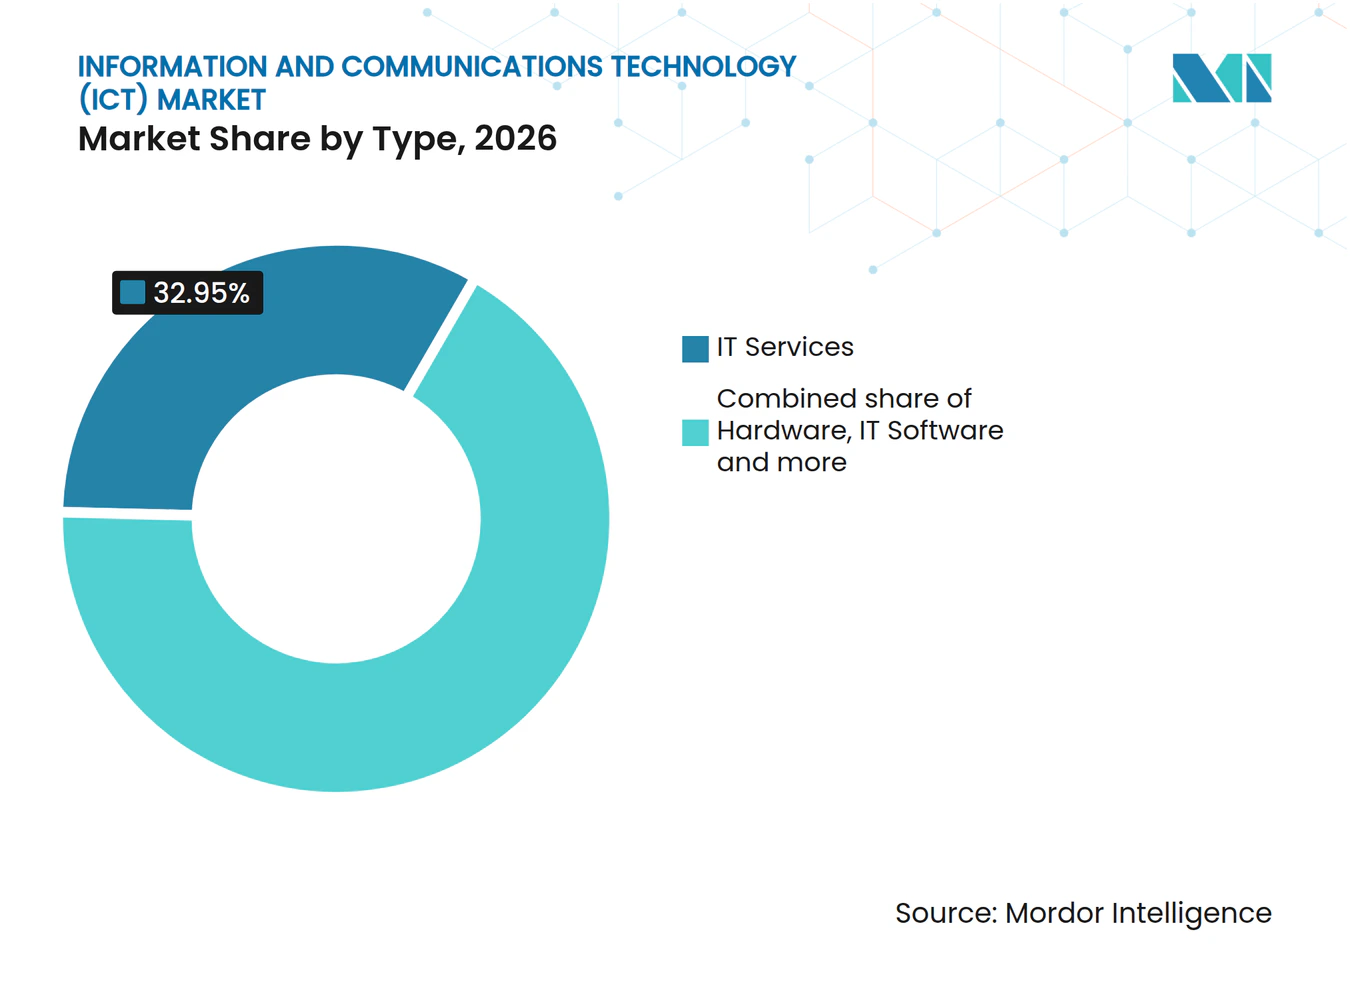
- Nach Produkttypen führten IT-Dienstleistungen mit einem Marktanteil von 32,95 % am Markt für Informations- und Kommunikationstechnologie (IKT) im Jahr 2026, während IT-Software mit einem CAGR von 7,35 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
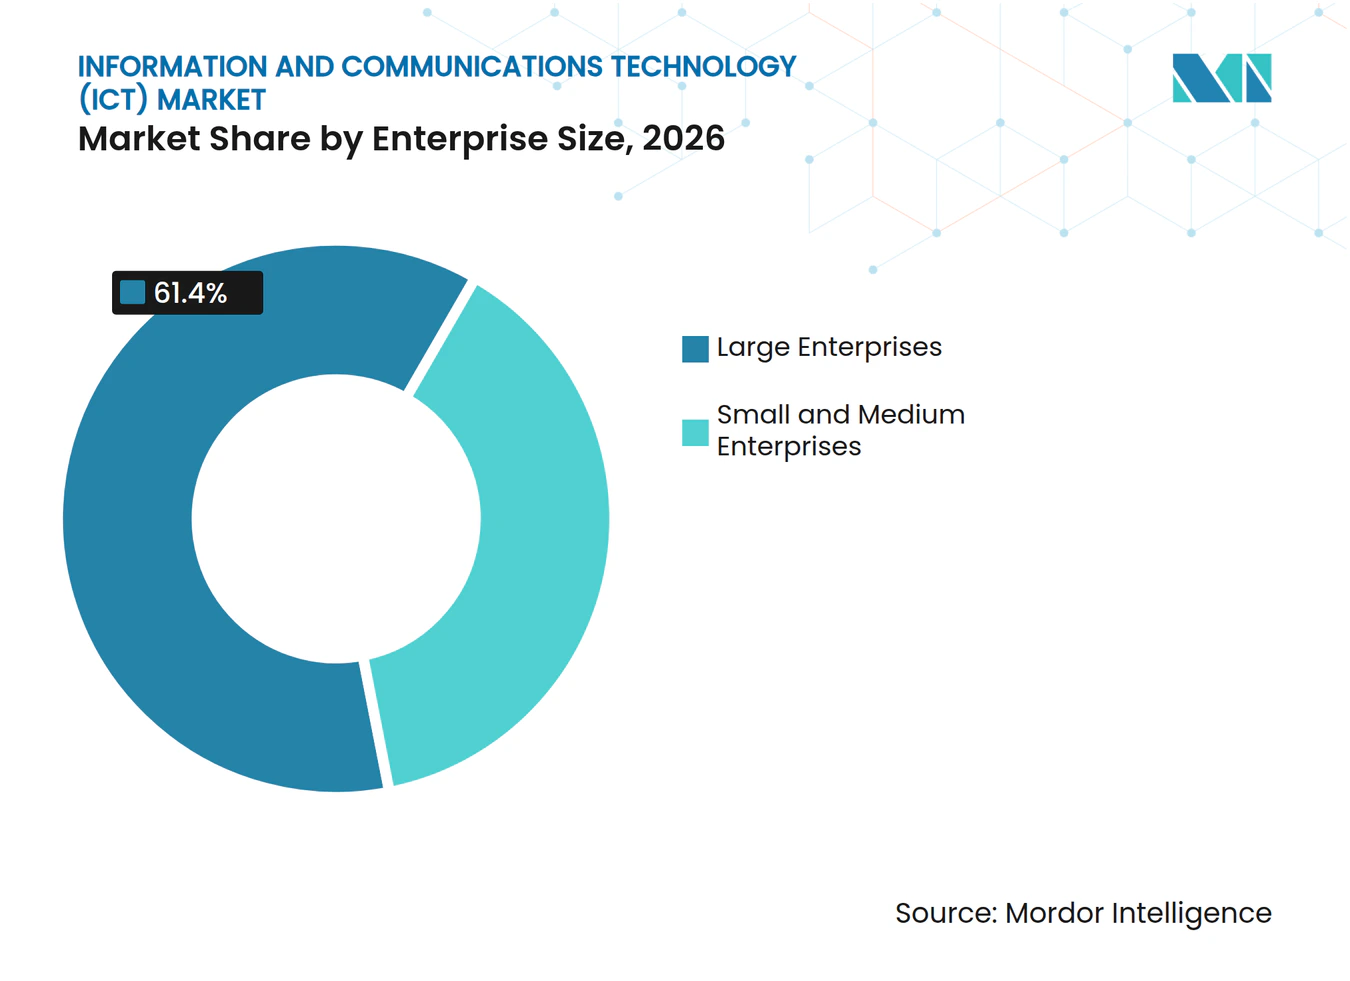
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 61,4 % an der Marktgröße für Informations- und Kommunikationstechnologie (IKT), und kleine und mittlere Unternehmen werden mit einem CAGR von 6,75 % über 2027–2032 als am schnellsten wachsend prognostiziert.
- Unter den Bereitstellungsmodellen führte Cloud mit 45,99 % des Marktumsatzes im Jahr 2026, während Hybrid mit einem CAGR von 7,05 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Innerhalb der Endnutzerbranchen führte Regierung und öffentliche Verwaltung mit 18,76 % des Marktumsatzes im Jahr 2026, während Gaming und Esports mit einem CAGR von 7,9 % über 2027–2032 als am schnellsten wachsend prognostiziert wird.
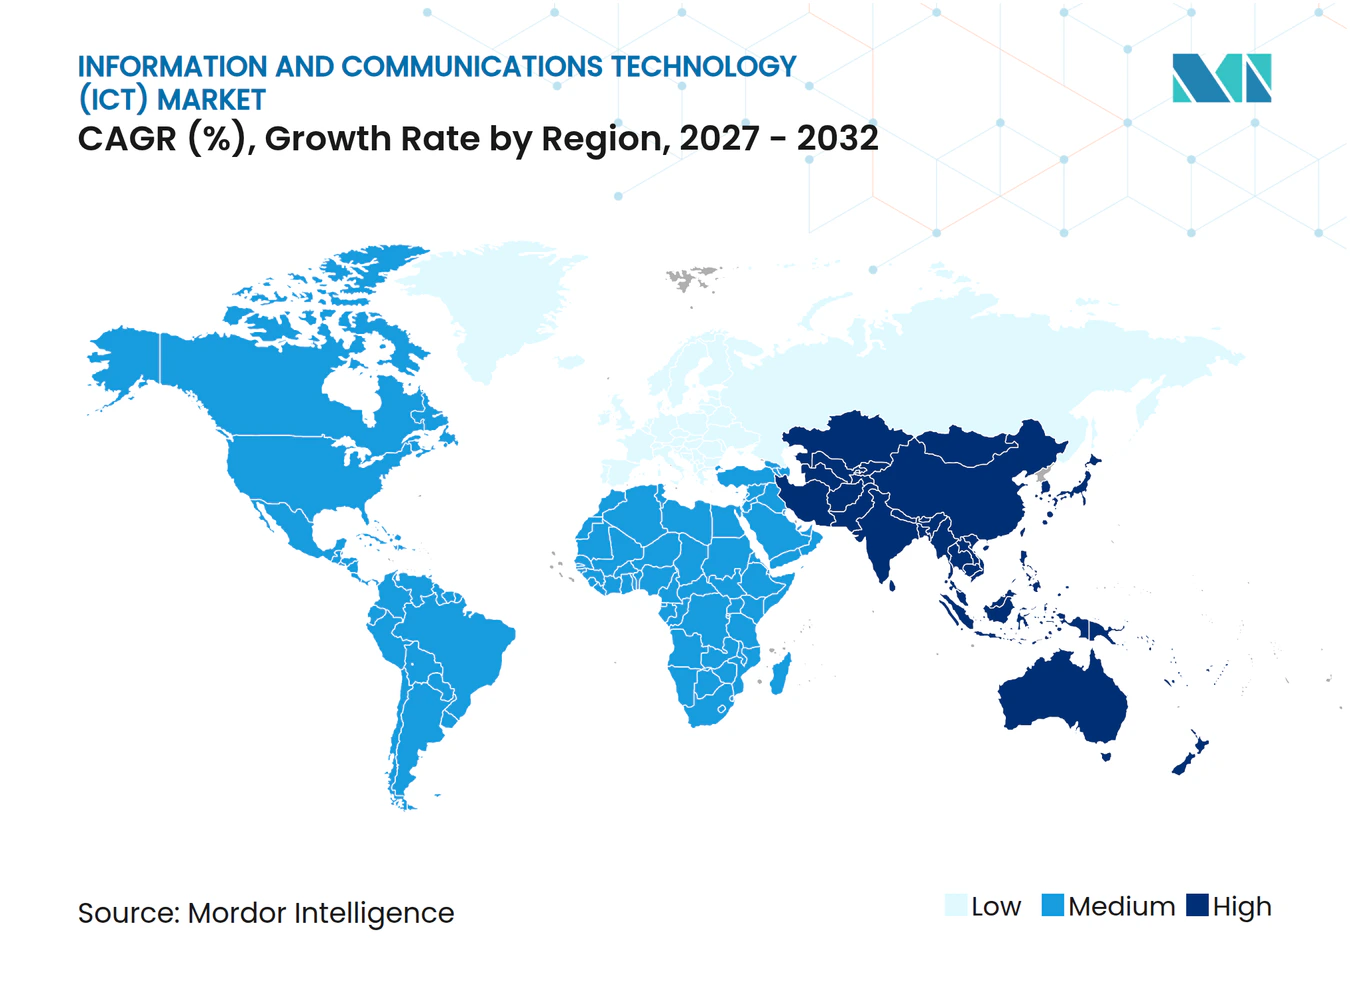
- Geografisch führte Nordamerika mit 39,4 % des Marktumsatzes im Jahr 2026, und Asien-Pazifik wird mit einem CAGR von 8,15 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Edge Computing und IoT-Datenströmen | +2.1% | Vereinigte Staaten, Europa und Afrika | Mittelfristig (2–4 Jahre) |
| Anstieg der Investitionen in KI-optimierte Cloud-Infrastruktur | +2.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Schnelle Bereitstellung eigenständiger 5G-Kernnetzwerke zur Beschleunigung von Anwendungsfällen | +1.6% | Vereinigtes Königreich, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für digitale Souveränität und sichere Cloud-Regionen | +1.2% | Frankreich und andere Länder der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für verbrauchsbasierte IT-Dienstleistungsmodelle | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nationale Programme für digitale öffentliche Infrastruktur in Schwellenländern | +0.6% | Indien und Nepal | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Edge Computing und IoT-Datenströmen
Vodafone Business meldete 244 Millionen IoT-Verbindungen für das Geschäftsjahr 2026. Das Ausmaß dieser Verbindungsbasis verdeutlicht die Reichweite des kommerziellen IoT, während der operative Einsatz von Gerätedaten eine zusätzliche Öffnung für Edge-Systeme schafft. Im September 2025 installierten Nokia und Future Technologies Venture Nokia Edge, privates Drahtlosnetz, Geräte und Anwendungen in der Anlage von Maher Terminals am Port Elizabeth in New Jersey.[1] Das Terminal verarbeitet jährlich 2 Millionen Container, und die Bereitstellung ermöglicht Echtzeit-Asset-Tracking und Live-Telemetrie. Die Verknüpfung dieser Funktionen schafft einen Bedarf an koordinierter Konnektivität und lokaler Datenverarbeitung innerhalb des Container-Umschlagbetriebs. Die daraus resultierende Verkaufschance erstreckt sich über die Anwendungs- und Konnektivitätsschichten, die erforderlich sind, um Asset-Signale in nutzbare Betriebsinformationen umzuwandeln.
Anstieg der Investitionen in KI-optimierte Cloud-Infrastrukturen
Die KI-bezogene Cloud-Expansion schafft unterschiedliche Anforderungen an Rechenressourcen und die physische Kapazität zur Unterstützung der Servicebereitstellung. Für das am 30. Juni 2026 endende Quartal meldete Microsoft Corporation unternehmensweite Investitionsausgaben von 41 Milliarden USD, einschließlich höherer Komponentenpreise. Etwa zwei Drittel flossen in kurzlebige Vermögenswerte, hauptsächlich CPUs und GPUs, die Lösungen mit KI- und Nicht-KI-Infrastruktur unterstützen. Der verbleibende Aufwand entfiel auf langlebige Vermögenswerte. Diese Mischung verbindet Infrastrukturinvestitionen mit der Bereitstellung von Rechenkapazität sowie dauerhafter Kapazität und schafft innerhalb desselben Cloud-Geschäfts unterschiedliche Lieferhorizonte. Anbieter von CPUs und GPUs sehen sich einem kürzeren Ersatzzyklus gegenüber als Erbauer von Rechenzentrumsstandorten, die aus dem langlebigen Anteil desselben Budgets finanziert werden.
Rasche Einführung eigenständiger 5G-Kernnetzwerke zur Beschleunigung von Anwendungsfällen
Der kommerzielle Wert einer eigenständigen Bereitstellung hängt von Diensten ab, die Netzwerkfähigkeiten für Kunden sichtbar machen. Die Global mobile Suppliers Association meldete in ihrer Aktualisierung vom August 2026, dass 98 Betreiber weltweit öffentliche eigenständige 5G-Netzwerke gestartet oder im Soft-Launch eingeführt hatten. Am 20. August 2026 startete EE Fast Lane im Vereinigten Königreich und bot Verbrauchern und kleinen Unternehmen dedizierte 5G+-Konnektivität in Stoßzeiten an. EE bezeichnete es als das erste kommerzielle Netzwerk-Slice des Landes für beide Kundengruppen. Der Dienst antizipiert Überlastung und verschiebt Verbindungen in einen dedizierten Netzwerkbereich für Streaming, Teilen und soziale Nutzung. Der Schutz vertrauter digitaler Aktivitäten bei Überlastung macht die Dienstleistungszuverlässigkeit zu einem Teil des Angebots des Betreibers.
Regulatorischer Druck für digitale Souveränität und sichere Cloud-Regionen
Souveränitätsrichtlinien des öffentlichen Sektors können die Cloud-Nachfrage auf Dienste umlenken, die spezifische Sicherheitsbedingungen erfüllen. Im April 2026 vergab die Europäische Kommission 4 parallele Verträge für souveräne Cloud-Dienste für EU-Institutionen, -Einrichtungen, -Ämter und -Agenturen. Die parallelen Vergaben sollten die Versorgung diversifizieren und die Abhängigkeit von einem einzigen Anbieter vermeiden. In seiner staatlichen Beschaffungsdoktrin vom Februar 2026 erklärte die französische Regierung, dass Daten, deren Verletzung die öffentliche Ordnung, die öffentliche Sicherheit, die Gesundheit, das Leben oder das geistige Eigentum gefährden könnte, für Cloud-Hosting auf SecNumCloud-Niveau vorgesehen seien. Für Anbieter, die französische Verwaltungen bedienen, umfasst die kommerzielle Chance daher qualifiziertes Hosting und nicht nur zusätzliche Kapazität. In Frankreich ist das SecNumCloud-Niveau das für die sensibelsten Daten vorgesehene Sicherheitsniveau, während die parallelen Vergaben der Kommission jedem EU-Sovereign-Cloud-Anbieter einen Anteil an der institutionellen Nachfrage überlassen und nicht die gesamte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Schwachstellen in der Halbleiter-Lieferkette | -1.1% | HPE-Lieferstandorte in den Vereinigten Staaten, der Tschechischen Republik, China und Singapur | Kurzfristig (≤ 2 Jahre) |
| Steigende Energiekosten von Hyperscale-Rechenzentren | -0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke in fortgeschrittener Cybersicherheit und AIOps | -0.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards für interoperable Industrie-4.0-Lösungen | -0.3% | Prozessindustriestandorte in Norwegen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Schwachstellen in der Halbleiter-Lieferkette
Die Verfügbarkeit von Komponenten kann verhindern, dass starkes Kundeninteresse zu gelieferten IKT-Systemen wird. Hewlett Packard Enterprise Company erklärte, dass Speicher- und Wafer-Kapazitätsengpässe ihre Fähigkeit einschränkten, die höhere Kundennachfrage im Geschäftsquartal Q3 2026 zu erfüllen. Das Unternehmen identifizierte eingeschränkte DDR5-, DDR4- und NAND-Versorgung, wobei die genannten Speicherengpässe seit Anfang 2026 anhalten. HPE ordnete DDR4 der älteren Generation und NAND dem Flash-Laufwerksbereich zu und zeigte damit eine Exposition über verschiedene Komponentenverwendungen hinweg. Für Systemlieferanten macht diese Breite die Lieferkonversion selbst dann empfindlich gegenüber der Komponentenverfügbarkeit, wenn die Nachfrage nach Fertigsystemen günstig ist. Die Fähigkeit von HPE, höhere Nachfrage in Umsatz umzuwandeln, hängt von der Beschaffung eingeschränkter Speicher- und Wafer-Kapazitäten ab.
Steigende Energiekosten von Hyperscale-Rechenzentren
Die Stromkostenexposition kann es schwieriger machen, zusätzliche Rechenkapazität zu monetarisieren, selbst wenn die Nachfrage eine Expansion unterstützt. In seinem Ausblick vom Januar 2026 erklärte JLL, dass Rechenzentren weltweit mit steigenden Netzstromkosten konfrontiert seien, die häufig über 100 USD pro MWh lagen, begleitet von verschärften Anforderungen zur CO₂-Compliance. Diese Kombination erhöht die laufenden Betriebsausgaben und die Hürde für die Bindung von Kapital an Hyperscale-Kapazitäten. Für Cloud-Anbieter betrifft die Einschränkung die Wirtschaftlichkeit der Bereitstellung von Workloads sowie die Installation von Servern. Im August 2025 kündigte Alphabet Inc. Nachfragesteuerungsvereinbarungen mit maschinellem Lernen mit Indiana Michigan Power und der Tennessee Valley Authority an und erklärte, dass die eingesetzte Flexibilität kostensparende Vorteile liefern könnte. Die verbleibende Energieexposition begrenzt, wie viel zusätzliche Kapazität ein gegebenes Betriebsbudget unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Skalierung von Dienstleistungen und Monetarisierung von SoftwareIT-Dienstleistungen machten im Jahr 2026 einen Anteil von 32,95 % an der Marktgröße für Informations- und Kommunikationstechnologie (IKT) aus und waren damit das größte Segment nach Typ. International Business Machines Corporation meldete für das am 31. Dezember 2025 endende Geschäftsjahr einen Beratungsumsatz von 21,1 Milliarden USD. Die Beratungsarbeit umfasst Strategie und Technologie sowie intelligente Betriebsabläufe und verbindet technologischen Wandel mit operativen Fähigkeiten. Durch die Kombination dieser Bereiche kann International Business Machines Corporation Umsatz sowohl aus dem Betrieb von Kundenabläufen als auch aus der Gestaltung von Veränderungen erzielen und so seine kommerzielle Rolle über den Abschluss einer einzelnen Implementierung hinaus ausweiten.
IT-Software wird als das am schnellsten wachsende Segment mit einem CAGR von 7,35 % über 2027–2032 prognostiziert. Salesforce Inc. meldete für das am 31. Juli 2026 endende Quartal einen Abonnement- und Supportumsatz von 10,8 Milliarden USD, ein Anstieg von 12 % im Jahresvergleich, einschließlich 440 Millionen USD von Informatica.[2] Der kommerzielle Cloud-Umsatz von Microsoft 365 stieg im am 30. Juni 2026 endenden Quartal auf berichteter Basis um 14 %. Das Wachstum von Salesforce Inc. von 12 % umfasst den Informatica-Beitrag von 440 Millionen USD, sodass ein Teil dieser Expansion aus dem Informatica-Portfolio stammt und nicht nur aus bestehenden Angeboten. Das Wachstum des kommerziellen Cloud-Umsatzes von Microsoft 365 um 14 % auf berichteter Basis zeigt eine separate große Software-Abonnementbasis, die in ähnlichem Tempo wächst.



Nach Unternehmensgröße:
Langfristige Serviceprogramme und KMU-AdoptionGroßunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 61,4 % am Markt für Informations- und Kommunikationstechnologie (IKT) und waren damit das größte Segment nach Unternehmensgröße. Eurostat stellte fest, dass 84,67 % der EU-Unternehmen mit 250 oder mehr Beschäftigten oder Selbstständigen im Jahr 2025 kostenpflichtige Cloud-Computing-Dienste nutzten. Im März 2025 vereinbarte UPS eine 10-jährige Zusammenarbeit mit Tata Consultancy Services Limited zur Modernisierung seiner IT-Infrastruktur und Rechenzentren. Die Vereinbarung sah vor, dass Tata Consultancy Services Limited ein unternehmenskritisches Rechenzentrum von UPS kauft und betreibt sowie Workload-Colocation mit öffentlichen Cloud- und On-Premises-Lösungen ermöglicht. Für einen Käufer dieser Größe macht die 10-jährige Laufzeit den Vertrag zu einer fortlaufenden Betriebsbeziehung und nicht zu einem einmaligen Modernisierungsprojekt.
Kleine und mittlere Unternehmen werden als das am schnellsten wachsende Segment mit einem CAGR von 6,75 % über 2027–2032 prognostiziert. Im Jahr 2025 kauften 52 % der EU-KMU Cloud-Dienste. Separat nutzten 74 % der britischen KMU-Arbeitgeber im Jahr 2025 Technologien oder webbasierte Software für Vertrieb oder Unternehmensmanagement, ein Anstieg um 5 Prozentpunkte gegenüber 2024. Die Nutzung kostenpflichtiger Cloud- und Betriebssoftware beschreibt komplementäre Einstiegspunkte, die externe Computerdienste mit alltäglichen Geschäftsaufgaben verknüpfen. Servicepakete, die an diese Vertriebs- und Managementaufgaben gebunden sind, bieten einen konkreten Expansionspfad, wobei zusätzliche Fähigkeiten eingeführt werden, wenn sich der Nutzungsumfang entwickelt.

Nach Bereitstellungsmodell:
Cloud-Reichweite und Hybrid-KoordinationCloud war das größte Bereitstellungssegment und machte im Jahr 2026 45,99 % des Marktumsatzes aus. Im Jahr 2025 nutzten 52,74 % der EU-Unternehmen kostenpflichtige Cloud-Computing-Dienste, ein Anstieg um 7,42 Prozentpunkte gegenüber 2023. Eurostat stellte außerdem fest, dass 40,89 % aller EU-Unternehmen mindestens einen der von der Erhebung erfassten anspruchsvollen Cloud-Dienste erworben hatten und als stark von Cloud-Diensten abhängig eingestuft wurden. Die Kombination aus einer wachsenden Basis kostenpflichtiger Cloud-Käufer und der Teilnahme an anspruchsvollen Diensten unterstützt eine Umsatzchance, die sowohl neue Nutzer als auch eine tiefere Dienstnutzung umfasst.
Hybrid wird als das am schnellsten wachsende Segment mit einem CAGR von 7,05 % über 2027–2032 prognostiziert. In Flexeras Winter-Umfrage 2025 unter 753 technischen Fachleuten und Führungskräften weltweit nutzten 73 % der Organisationen ein hybrides Cloud-Modell, 3 Prozentpunkte mehr als im Vorjahr. Dieses Muster gibt Integrationsanbietern eine Rolle dabei, unterschiedliche Umgebungen als kohärente Servicelandschaft zu betreiben. Die On-Premises-Bereitstellung behält ebenfalls eine Rolle, wobei das Uptime Institute im Jahr 2026 berichtete, dass unternehmenseigene Rechenzentren weiterhin zentral für hybride IT-Strategien sind. Flexeras Zunahme der Hybrid-Nutzung unter den befragten Organisationen erweitert die potenzielle Kundenbasis für Dienste, die gemischte Umgebungen koordinieren.
Nach Endnutzer-Branchenvertikale:
Öffentliche Investitionen und Esports-DatendiensteRegierung und öffentliche Verwaltung machten im Jahr 2026 18,76 % des Marktes aus und waren damit das größte Endnutzersegment. Das IT-Dashboard des Office of Management and Budget meldete für das Geschäftsjahr 2025 IT-Ausgaben des US-Bundes von 102,3 Milliarden USD auf Basis föderaler Investitionshaushaltsdaten. Dieses Ausmaß gibt Anbietern, die föderale IT-Programme bedienen, eine substanzielle Quelle budgetgestützter Nachfrage innerhalb der öffentlichen Verwaltung.
Gaming und Esports wird als das am schnellsten wachsende Endnutzersegment mit einem CAGR von 7,9 % über 2027–2032 prognostiziert. Im Juli 2025 kündigte GRID eine Datentechnologiepartnerschaft für den 7-wöchigen Esports World Cup in Riad an, die Turnier-Infrastruktur und Feeds über 5 Spieltitel abdeckt. Die Partnerschaft umfasste Live-, verzögerte und historische In-Game-Daten, einschließlich Feeds für League of Legends und VALORANT. Der vereinbarte Umfang bestand darin, eine Vielzahl von Produkterlebnissen aus diesen Daten-Feeds zu ermöglichen. Durch die Abdeckung aller 5 Titel würde die angekündigte Partnerschaft dem Veranstalter ermöglichen, Live-, verzögerte und historische Feeds über einen einzigen Datenanbieter zu beziehen.
Geografische Analyse
Markt für Informations- und Kommunikationstechnologie (IKT) in Nordamerika
Nordamerika machte im Jahr 2026 39,4 % der Marktgröße für Informations- und Kommunikationstechnologie (IKT) aus und war damit die größte geografische Region. CBRE meldete für das erste Halbjahr 2026 eine Netto-Absorption von 1.456,2 MW in seinen primären nordamerikanischen Rechenzentrumsmärkten, ein Anstieg von 11,7 % im Jahresvergleich, da Hyperscale- und KI-Nutzer um begrenzte zusammenhängende Stromblöcke konkurrierten. Diese Kombination macht die Verfügbarkeit nutzbarer Stromblöcke für die Versorgung der Rechenkapazitätsnachfrage der Region neben der Bereitstellung von IKT-Ausrüstung relevant. Anbieter, die Strom für neue Kapazitäten sichern können, haben den klareren Weg zur nordamerikanischen Nachfrage, da Nutzer um begrenzte zusammenhängende Stromblöcke konkurrieren.
Markt für Informations- und Kommunikationstechnologie (IKT) im Asien-Pazifik-Raum
Asien-Pazifik wird als die am schnellsten wachsende geografische Region mit einem CAGR von 8,15 % über 2027–2032 prognostiziert. Im August 2026 meldete GovTech Singapur, dass mehr als 70 % der berechtigten Regierungssysteme auf seiner Government on Commercial Cloud-Plattform liefen. GovTech betreibt eine standardisierte, sichere Umgebung für Behörden, die kommerzielle Cloud-Infrastruktur nutzen. Die Plattform unterstützt auch Cloud-native KI und verknüpft die gemeinsame Umgebung mit zusätzlichen Rechenkapazitäten. Für Cloud-Anbieter des öffentlichen Sektors schafft eine gemeinsame Regierungsplattform einen Weg, berechtigte Systeme und Cloud-native KI innerhalb derselben Behördenumgebung zu bedienen.
In Südamerika, Europa sowie dem Nahen Osten und Afrika kombiniert die Nachfrage lokales Cloud-Angebot mit Governance-Entscheidungen und ungleichmäßiger Konnektivitätsreichweite. Microsoft Corporation eröffnete im Juni 2025 Chile Central mit 3 unabhängigen Standorten in der Metropolitanregion Santiago, während Kolumbiens öffentlicher Cloud-Rahmen von 2026 Bedingungen für staatliche Einkäufe festlegte. In Europa priorisierte die niederländische Strategie vom Juli 2025 gemeinsame staatliche Cloud-Technologie, während die KI-Nutzung in EU-Unternehmen im Jahr 2025 von 13 % im Jahr 2024 auf 20 % stieg. Im Nahen Osten und Afrika stand der kommerzielle Start des eigenständigen Slicings für Unternehmen durch e& UAE im Mai 2025 im Kontrast zu einer Internet-Nutzungsrate von 36 % der Bevölkerung in der ITU-Afrika-Region im Jahr 2025. Diese Unterschiede begünstigen Servicedesigns, die auf lokale Beschaffungskanäle und Konnektivitätsreichweite abgestimmt sind, wobei fortgeschrittene Fähigkeiten und breiterer Zugang unterschiedliche Wege zu Umsatz schaffen.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht die Cloud-Zugangs- und Datenverwaltungsanforderungen ausgewählter Rechtsordnungen aus der Perspektive von Cloud- und Managed-Service-Anbietern, die Unternehmens- und öffentliche Käufer bedienen. Bundesbehördliche Cloud-Autorisierung, internationale Übertragungen personenbezogener Daten und Cybersicherheitskontrollen betreffen unterschiedliche Teile des Betriebsmodells eines Anbieters. Compliance-Arbeit muss daher der öffentlichen Nutzung, den Kriterien für betroffene Einrichtungen oder der Datentreuhänderverantwortung des tatsächlichen Dienstes entsprechen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | Indien |
|---|---|---|---|---|
| Primäre Behörde | General Services Administration über das FedRAMP-Programmmanagementbüro | ANPD | Bundesamt für Sicherheit in der Informationstechnik | Datenschutzbehörde, für stufenweise Meldungen von Datenschutzverletzungen |
| Wesentliche Instrumente oder Richtung | FedRAMP-Autorisierungsrahmen; konsolidierte Regeln 2026, verpflichtend ab 1. Januar 2027 | LGPD-Übertragungsverordnung; Resolution 32/2026 Angemessenheit für EU-Staaten, Island, Liechtenstein, Norwegen und EU-Einrichtungen | BSI-Gesetz und NIS-2-Umsetzung für gesetzlich erfasste Anbieter | IT-Regeln 2011 während des Übergangs; DPDP-Regeln 3, 5–16, 22 und 23 geplant für den 13. Mai 2027 |
| Kommerzielle Auswirkung | Autorisierung und fortlaufende Compliance für die föderale Cloud-Nutzung | Berechtigte Angemessenheitsübertragungen; schließt ausschließlich öffentliche Sicherheit, nationale Verteidigung, staatliche Sicherheit und strafrechtliche Ermittlungs- oder Strafverfolgungszwecke aus; ANPD-Überwachung und 4-jährige Neubewertung | Registrierung, Meldung erheblicher Vorfälle und Risikokontrollen für erfasste Anbieter | Stufenweise Schutzmaßnahmen und Meldungen von Datenschutzverletzungen an die Behörde und betroffene Personen für erfasste Datentreuhänder |
| Aktuelle politische Attraktivität | Hoch | Hoch | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Ein definierter föderaler Autorisierungsweg unterstützt die Hohe Bewertung der Vereinigten Staaten für Anbieter, die föderale Käufer bedienen, wobei der Übergang zu den konsolidierten Regeln am 1. Januar 2027 einen standardisierten Zugangrahmen beibehält. Brasiliens Angemessenheitsweg vom Januar 2026 unterstützt seine Hohe Bewertung, indem er berechtigte Übertragungsoptionen erweitert, während Überwachungs- und 4-jährige Neubewertungsanforderungen die Kontinuität der Compliance untermauern. Deutschlands Mittlere Bewertung spiegelt die gesetzliche Registrierung, Meldung erheblicher Vorfälle und Sicherheitspflichten erfasster Anbieter wider, deren fortlaufende Betriebsbelastung eine Richtung ohne Änderung unterstützt. Indiens Mittlere Bewertung spiegelt den Übergang erfasster Datentreuhänder von den IT-Regeln 2011 zu geplanten Schutzmaßnahmen und Meldungen von Datenschutzverletzungen an die Behörde und betroffene Personen wider, was eine Verschärfung ab dem 13. Mai 2027 unterstützt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Ausrüstung, Konnektivität, Plattformen und Implementierungsdienstleistungen Umsatz erzielen und dabei voneinander abhängen. Dell Technologies Inc. verkauft fertige Client-Geräte und Infrastrukturprodukte, die Server, Netzwerke und Speicher umfassen. In seinem Geschäftsbericht 2026 erklärte Dell Technologies Inc., dass die Nachfrage nach herkömmlichen Servern und Netzwerken das Angebot überstieg und am Jahresende einen zusätzlichen Auftragsrückstand schuf. Dieses Beispiel macht die Hardware-Lieferung zu einer Sequenzierungsbeschränkung für Bereitstellungsdesigns, die von diesen Produkten abhängen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungsversorgung | Anbieter von Fertiggeräten und Infrastruktur wie Dell Technologies Inc. | Ausrüstungsverkäufe | Abweichungen zwischen Auftragseingang und Lieferung, veranschaulicht durch den Auftragsrückstand von Dell Technologies Inc. | Rollout um bestätigte Lieferdaten sequenzieren |
| Konnektivitätsbereitstellung | Fest- und Mobilfunkbetreiber wie Vodafone Group Plc | Konnektivitätsdienstgebühren | Koordinierung des Dienstes über Partnernetzwerke hinweg | Verantwortlichkeiten und Serviceziele über Netzwerkgrenzen hinweg definieren |
| Software- und Cloud-Servicebereitstellung | Softwareentwickler wie Microsoft Corporation; Cloud-Betreiber wie Amazon Web Services Inc. | Softwarelizenzen und -support; Cloud-Servicegebühren | Koordinierung lizenzierter Software mit Verantwortlichkeiten für gehostete Dienste | Lizenzierungs- und Betriebsverantwortlichkeiten vor der Bereitstellung zuweisen |
| Integration und laufender Betrieb | Beratungs-, Technologie- und Betriebsanbieter wie Accenture plc | Beratungs-, Implementierungs- und Betriebsgebühren | Übergaben zwischen separaten Lieferfähigkeiten | Verantwortlichkeit über Beratung, Technologie und Betrieb hinweg vereinheitlichen |
| Quelle: Mordor Intelligence | ||||
Mit Wirkung zum 1. September 2025 fasste Accenture plc Strategie, Beratung, Technologie, Betrieb, Song und Industry X in seiner Geschäftseinheit Reinvention Services zusammen. Dieser organisatorische Schritt veranschaulicht, wie ein Anbieter Technologieimplementierung und Betriebsarbeit überspannen kann, ohne jede vorgelagerte Stufe zu besitzen. Gebühren erstrecken sich von der Installation von Systemen bis zur Koordinierung ihres laufenden Betriebs, sodass Kunden für die Verantwortlichkeit über Übergaben hinweg zahlen.
Wettbewerbslandschaft
Marktkonzentration
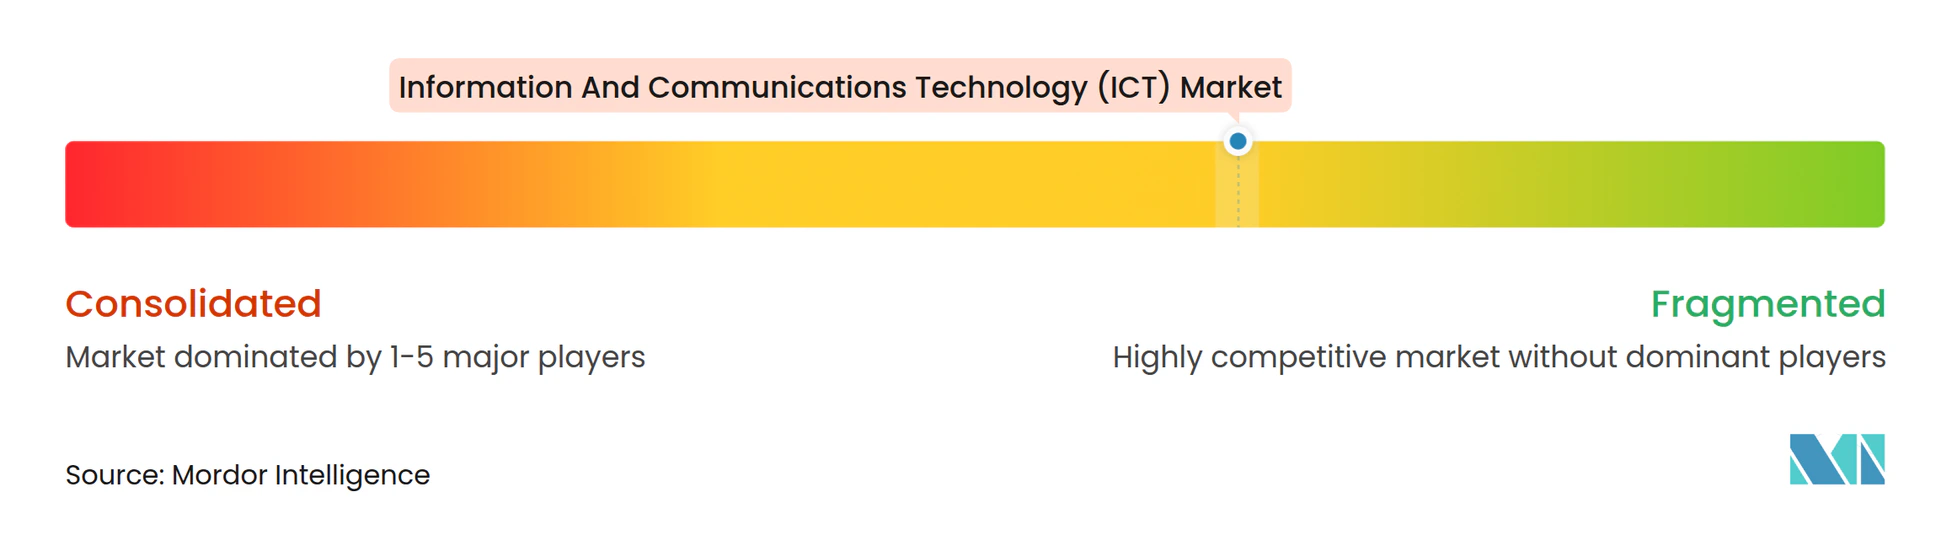
Der Wettbewerb hat eine gemischte Struktur und kombiniert große integrierte Plattformen mit Anbietern, die sich auf Netzwerke, Software und Implementierung konzentrieren. Microsoft Corporation liefert Cloud-Dienste und Software, Cisco Systems Inc. bietet Netzwerkprodukte und -dienste an, und International Business Machines Corporation kombiniert Software, Beratung und Infrastruktur. Alphabet Inc. ist über Google Cloud vertreten, während Amazon Web Services Inc. das Cloud-Dienstleistungsgeschäft von Amazon ist. Amazon meldete für das am 30. Juni 2026 endende Quartal AWS-Segmentumsätze von 42,2 Milliarden USD, ein Anstieg von 37 % im Jahresvergleich.[3] Diese Cloud-Größe koexistiert mit eigenständigen Netzwerk- und Dienstleistungsgeschäften und gibt Käufern mehrere Anbietertypen für ihre Technologiebedürfnisse.
Alphabet Inc. erklärte, dass die Nachfrage nach KI-Infrastruktur und KI-Lösungen das Umsatzwachstum von Google Cloud um 82 % im zweiten Quartal 2026 antrieb. Microsoft Corporation meldete, dass der Umsatz von Azure und anderen Cloud-Diensten im am 30. Juni 2026 endenden Quartal im Jahresvergleich um 43 % wuchs. International Business Machines Corporation meldete für das zweite Quartal 2026 einen Softwareumsatz von 7,8 Milliarden USD, ein Anstieg von 5 % im Jahresvergleich. Diese Unternehmen geben Unternehmenskäufern die Wahl zwischen Cloud-bereitgestellter Infrastruktur und Lösungen oder Softwareanbietern, deren Portfolios auch Beratung und Infrastruktur umfassen, und erweitern den Wettbewerb über die reine Kapazität hinaus.
Cisco Systems Inc. meldete, dass die Bestellungen für Netzwerkprodukte im Geschäftsquartal Q4 2026 im Jahresvergleich um 40 % wuchsen, das achte aufeinanderfolgende Quartal mit zweistelligem Wachstum. Im August 2026 kündigte Cisco Systems Inc. Pläne an, flüssigkeits- und luftgekühlte Computersysteme von Supermicro, validiert und innerhalb seines KI-Infrastrukturportfolios verkauft, anzubieten und seine Secure AI Factory mit NVIDIA zu erweitern. Die Kombination von Netzwerken und validiertem Computing im vorgeschlagenen Portfolio würde Unternehmen, die KI-Cluster zusammenstellen, eine breitere Alternative zu integrierten Cloud-Plattformen bieten. Die ANSSI qualifizierte den Cloud de confiance S3NS von S3NS unter SecNumCloud vom 17. Dezember 2025 bis zum 17. Dezember 2028, wobei S3NS den Dienst als Thales-Tochtergesellschaft in Partnerschaft mit Google Cloud erbringt. Für das Cloud-Geschäft von Alphabet Inc. verläuft dieser qualifizierte Hosting-Weg über die S3NS-Partnerschaft und ihren Dienst und nicht über eine Qualifizierung des eigenen Dienstes von Google Cloud.
Branchenführer im Markt für Informations- und Kommunikationstechnologie (IKT)
-
Microsoft Corporation
-
Cisco Systems Inc.
-
International Business Machines Corporation
-
Alphabet Inc.
-
Amazon Web Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Informations- und Kommunikationstechnologie (IKT) Unternehmen in diesem Bericht
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Oracle Corporation
- Dell Technologies Inc.
- SAP SE
- Hewlett Packard Enterprise Company
- Accenture plc
- Tata Consultancy Services Limited
- Capgemini SE
- Fujitsu Limited
- Huawei Technologies Co. Ltd.
- NEC Corporation
- Salesforce Inc.
- Adobe Inc.
- Infosys Limited
- Wipro Limited
- Tencent Holdings Limited
Wesentliche Chancen für Marktteilnehmer
Die hier verglichenen Chancen unterscheiden Cloud-Servicemodelle nach den Kontroll- und Lieferbedingungen, die öffentliche Käufer verlangen. Am 20. Oktober 2026 eröffnete das Bundesamt für Informatik und Telekommunikation der Schweiz die Ausschreibung für die Swiss Government Cloud, die globale öffentliche Cloud, öffentliche Cloud mit erweiterter Governance und private On-Premises-Cloud umfasst. Verträge waren für 2 Anbieter in jedem öffentlichen Cloud-Los und einen im privaten Cloud-Los geplant. Vergaben und Vertragsabschlüsse wurden für den Spätsommer 2027 erwartet, vorbehaltlich keiner Einwände mit aufschiebender Wirkung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Globale öffentliche Cloud-Dienste | Separates Los für globale Reichweite bei der Beschaffung | Schweizerische Bundes-, Kantons- und Gemeindeverwaltungen | Skalierbare globale Servicebereitstellung anbieten | Nur 2 Vertragsplätze | Global aktive öffentliche Cloud-Anbieter |
| Schweizer Open-Source-Public-Cloud mit Wohnsitz in der Schweiz | Dediziertes Los mit erweiterter Governance | Verwaltungen, die ausschließlich Schweizer Speicherung und Verarbeitung benötigen | Schweizer Hosting mit Open-Source-Betrieb kombinieren | Speicherung und Verarbeitung ausschließlich in der Schweiz | In der Schweiz ansässige Open-Source-Cloud-Betreiber |
| Kontrollierter privater Cloud-Betrieb | Dediziertes Los für föderale Rechenzentren | Besonders sensible föderale Anwendungen | Standardisierte Dienste mit technischen, organisatorischen und vertraglichen Kontrollen integrieren | On-Premises-Bereitstellung und operative Autonomie wo notwendig | Anbieter von privater Cloud-Integration und -Betrieb |
| Quelle: Mordor Intelligence | |||||
Separate Lose schaffen Raum für unterschiedliche Anbieterfähigkeiten, da globale Reichweite und inländische operative Kontrolle unterschiedliche Lieferanforderungen haben. Ein Anbieter kann das Betriebsmodell anvisieren, das er glaubwürdig liefern kann, anstatt das Programm als einen undifferenzierten Cloud-Vertrag zu behandeln. Die zentrale Öffnung ist ein fokussiertes Angebot, dessen Hosting-Standort, Softwaremodell und operative Kontrollen dem ausgewählten Los entsprechen.
Neueste Industrielle Entwicklungen in Markt für Informations- und Kommunikationstechnologie (IKT)
- Oktober 2026: Das Bundesamt für Informatik und Telekommunikation der Schweiz eröffnete Los 1 der Swiss Government Cloud für globale öffentliche Cloud-Dienste, mit geplanten Verträgen für 2 Anbieter. Vergaben und Vertragsabschlüsse wurden für den Spätsommer 2027 erwartet, vorbehaltlich keiner Einwände mit aufschiebender Wirkung.
- August 2026: Cisco Systems Inc. kündigte eine Erweiterung seiner Secure AI Factory mit NVIDIA durch eine Supermicro-Partnerschaft an und fügte geplante flüssigkeits- und luftgekühlte Computersysteme zu seinem KI-Infrastrukturportfolio hinzu.
- Juli 2026: WellSpan Health schloss die Migration von mehr als 300 klinischen Anwendungen und 7,5 Petabyte klinischer und nicht-klinischer Daten zu Amazon Web Services ab. Das Gesundheitssystem bedient das zentrale Pennsylvania und das nördliche Maryland, und die Migration umfasste seine vollständige Epic-Krankenaktenumgebung.
Markt für Informations- und Kommunikationstechnologie (IKT) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Informations- und Kommunikationstechnologie (IKT) misst die jährlichen Ausgaben für Informations- und Kommunikationstechnologieprodukte und -dienstleistungen für Käufer weltweit. Der Wert umfasst Ausrüstung, Software, IT-Dienstleistungen, Infrastruktur, Sicherheit und Kommunikationsdienste, klassifiziert nach Unternehmensgröße, Bereitstellungsmodell, Endnutzer-Branchenvertikale und Region.
Ausschlüsse des Geltungsbereichs: Separat verkaufte Halbleiter und andere Komponenten, die an IKT-Gerätehersteller verkauft werden, Rechenzentrumsenergie, separat verkaufte Immobilien und Bauleistungen sowie nicht-IKT-Industriemaschinen und andere nicht-IKT-Fertigwaren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Hardware
- Computer-Hardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- Verwaltete Dienste
- Geschäftsprozessdienste
- Unternehmensberatungsdienste
- Cloud-Dienste
- IT-Infrastruktur
- IT-Sicherheit
- Kommunikationsdienste
- Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Hybrid
- Nach Endnutzerbranche
- Regierung und öffentliche Verwaltung
- BFSI
- Energie und Versorgungsunternehmen
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas (vor-/mittel-/nachgelagert)
- Gaming und Esports
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Internationale Fernmeldeunion stellt regionale Konnektivitäts-, Abonnement-, Verkehrs-, Abdeckungs- und Preisreihen bereit, die helfen, die Reichweite von Kommunikationsdiensten zu bewerten und Märkte zu vergleichen, während der OECD Digital Economy Outlook vergleichbare Wachstumsnachweise für den IKT-Sektor und eine dokumentierte Methode zur Verfolgung zeitnaher Sektorsignale bietet. Die Unternehmens-IKT-Erhebung von Eurostat berichtet über die kostenpflichtige Cloud-Adoption und die von Unternehmen gekauften Cloud-Dienste, während der GovTech-Datensatz der Weltbank digitale Systeme des öffentlichen Sektors in 198 Volkswirtschaften abdeckt. Diese Quellen sind illustrative Eingaben zur Überprüfung von Geografie-, Käufer- und Bereitstellungsmustern.
Jährliche Unternehmensberichte und 10-K-Berichte, Investorenpräsentationen, offizielle Projekt- und Beschaffungsbekanntmachungen sowie seriöse Technologie- und Wirtschaftspresse können gemeldete Umsätze, Investitionspläne, Produktgrenzen und Zeitpläne klären, wenn öffentliche statistische Reihen nicht mit der Marktdefinition übereinstimmen. Solche Nachweise werden gegen die Ausgabengrenze des Endkäufers geprüft und dienen der Klärung und nicht dem Hinzufügen vorgelagerter Komponentenverkäufe oder der Duplizierung gebündelter Transaktionen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit IKT-Anbietern, Cloud- und Kommunikationsanbietern, Kanal- und Servicepartnern sowie Unternehmens- und Käufern des öffentlichen Sektors testen, wie Ausgaben über Produkte, Dienste, Käufergröße und Bereitstellung klassifiziert werden. Funktionsleiter und Manager können aktuelle Kaufmuster und Lieferzeitpläne klären, während leitende Führungskräfte Investitionsprioritäten und erwartete Veränderungen bewerten können. Analysten vergleichen diese Berichte mit öffentlichen Reihen und Unternehmensoffenlegungen, verfolgen wesentliche Unstimmigkeiten nach und triangulieren ungelöste Lücken mit alternativen Indikatoren oder klar dokumentierten Bandbreiten, bevor sie diese in das Modell einfließen lassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Endkäuferausgaben in USD und überprüft dann Wertanteile für Hardware, Software, IT-Dienstleistungen, Infrastruktur, Sicherheit und Kommunikationsdienste über Unternehmensgröße, Bereitstellung, Endnutzerbranche und Region. Ein Top-down-Aufbau verwendet öffentliche IKT-Sektor-Output- und Ausgabenindikatoren, Konnektivitäts- und Breitbandadoption, Cloud-Nutzung in Unternehmen, von Unternehmen gemeldete Segmentumsätze sowie öffentliche und private Investitionssignale, um die Marktentwicklung zu bestimmen. Diese Indikatoren helfen dabei, Nachfragewachstum von Veränderungen im Produktmix zu unterscheiden. Eine multivariate Regression kann historische Marktbewegungen mit diesen Indikatoren in Beziehung setzen, wo konsistente Zeitreihen vorhanden sind. Szenarioanalysen können eingesetzt werden, wo politische, technologische Investitions- oder makroökonomische Bedingungen unterschiedliche Pfade schaffen. Segmentanteile werden abgeleitet, indem gemeldete Kategorieumsätze, Käuferadoption, Beschaffungs- und Nutzungsnachweise auf derselben Endverkaufsbasis verglichen werden, und dann auf Konsistenz über überlappende Klassifikationen hinweg geprüft werden, sodass gebündelte Ausgaben einmal gezählt werden. Selektive Bottom-up-Prüfungen verwenden Stichproben von Anbieterumsatz-Rollups und Kanalprüfungen oder repräsentative Verkaufspreise multipliziert mit Liefer- oder Abonnentenvolumen, wo beide Eingaben öffentlich sind oder validiert werden können. Lücken werden dokumentiert, mit angrenzenden Nachweisen begrenzt und mit dem Top-down-Gesamtwert abgeglichen, anstatt mit nicht unterstützten Werten gefüllt zu werden. Primärexperten können die Interpretation von Variablen, Zeitplänen und Anteilstreibern auf Kategorieebene überprüfen, wobei wesentlich widersprüchliche Nachweise eine Nachverfolgung oder eine Szenariobandbreite auslösen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktschätzungen gegen unabhängige Indikatoren wie Unternehmensberichte, öffentliche Ausgaben- und Beschaffungsdaten, Sektorstatistiken, Konnektivitätsmaße und ausgewählte Liefer- oder Adoptionsreihen. Sie überprüfen Definitionen, Einheiten, Periodenabdeckung und Überschneidungen, untersuchen Ausreißer und Abweichungen von früheren Schätzungen und dokumentieren die Nachweise, die jede wesentliche Anomalie lösen, bevor eine zweite Analysten-Überprüfung und Freigabe erfolgt. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein Interviewbericht wesentlich mit gemeldeten Ausgaben in Konflikt steht, wenn eine Kategoriengrenze oder ein Zeitplan unklar bleibt oder wenn ein wesentliches Ereignis den Nachfrageausblick verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis die Nachweisbasis verändert, und vor der Lieferung einer neuen Quellen- und Konsistenzprüfung unterzogen.
Vergleich der Marktgröße für Informations- und Kommunikationstechnologie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der Markt für Informations- und Kommunikationstechnologie (IKT) misst die jährlichen Ausgaben für Informations- und Kommunikationstechnologieprodukte und -dienstleistungen für Käufer weltweit. Das Modell schätzt die globalen jährlichen Endkäuferausgaben in USD und überprüft dann Wertanteile für Hardware, Software, IT-Dienstleistungen, Infrastruktur, Sicherheit und Kommunikationsdienste über Unternehmensgröße, Bereitstellung, Endnutzerbranche und Region.
Wesentliche Lücken in der Methodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die Studie hinweg adressiert. Analysten triangulieren Marktschätzungen gegen unabhängige Indikatoren wie Unternehmensberichte, öffentliche Ausgaben- und Beschaffungsdaten, Sektorstatistiken, Konnektivitätsmaße und ausgewählte Liefer- oder Adoptionsreihen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,68 Billionen USD (2027) | |
| Globales Technologieforschungsunternehmen A | 5,6 Billionen USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 16,2 % unter dem Wert dieses Berichts für 2027 von 6,7 Billionen USD, 1 Jahr später. |
| Technologieinformationsunternehmen B | 4,96 Billionen USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 25,7 % unter dem Wert dieses Berichts für 2027 von 6,7 Billionen USD, 1 Jahr später. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten triangulieren Marktschätzungen gegen unabhängige Indikatoren wie Unternehmensberichte, öffentliche Ausgaben- und Beschaffungsdaten, Sektorstatistiken, Konnektivitätsmaße und ausgewählte Liefer- oder Adoptionsreihen.
Im Bericht beantwortete Schlüsselfragen
Was sind die Marktgröße und die Wachstumsaussichten des Marktes für Informations- und Kommunikationstechnologie (IKT)?
Der Markt wird voraussichtlich im Jahr 2027 6,68 Billionen USD und bis 2032 9,09 Billionen USD erreichen, mit einem CAGR von 6,35 % über 2027–2032.
Was treibt die Nachfrage nach IKT-Produkten und -Dienstleistungen an?
KI-bezogene Infrastrukturinvestitionen und operative Edge-Nachfrage unterstützen die Expansion. Die unternehmensweiten Investitionsausgaben von Microsoft Corporation von 41 Milliarden USD für das am 30. Juni 2026 endende Quartal umfassten höhere Komponentenpreise.
Welche IKT-Produktkategorie führt beim Umsatz?
IT-Dienstleistungen führten im Jahr 2026 mit 32,95 % des Marktumsatzes. IT-Software wird mit einem CAGR von 7,35 % über 2027–2032 als am schnellsten wachsend prognostiziert.
Welche Unternehmen sind wesentliche IKT-Wettbewerber?
Zu den wesentlichen Wettbewerbern zählen Microsoft Corporation, Cisco Systems Inc., International Business Machines Corporation, Alphabet Inc. und Amazon Web Services Inc.
Welche Herausforderungen könnten die IKT-Bereitstellung einschränken?
Halbleiterengpässe und Stromkosten für Rechenzentren können die Lieferung verlangsamen und den Betriebswirtschaft unter Druck setzen. Hewlett Packard Enterprise Company meldete Speicher- und Wafer-Kapazitätsengpässe, die die Kundenerfüllung im Geschäftsquartal Q3 2026 beeinträchtigten.
Welche Region führt beim IKT-Umsatz, und wo ist das Wachstum am schnellsten?
Nordamerika führte im Jahr 2026 mit 39,4 % des Marktumsatzes. Asien-Pazifik wird mit einem CAGR von 8,15 % über 2027–2032 als am schnellsten wachsend prognostiziert.