
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
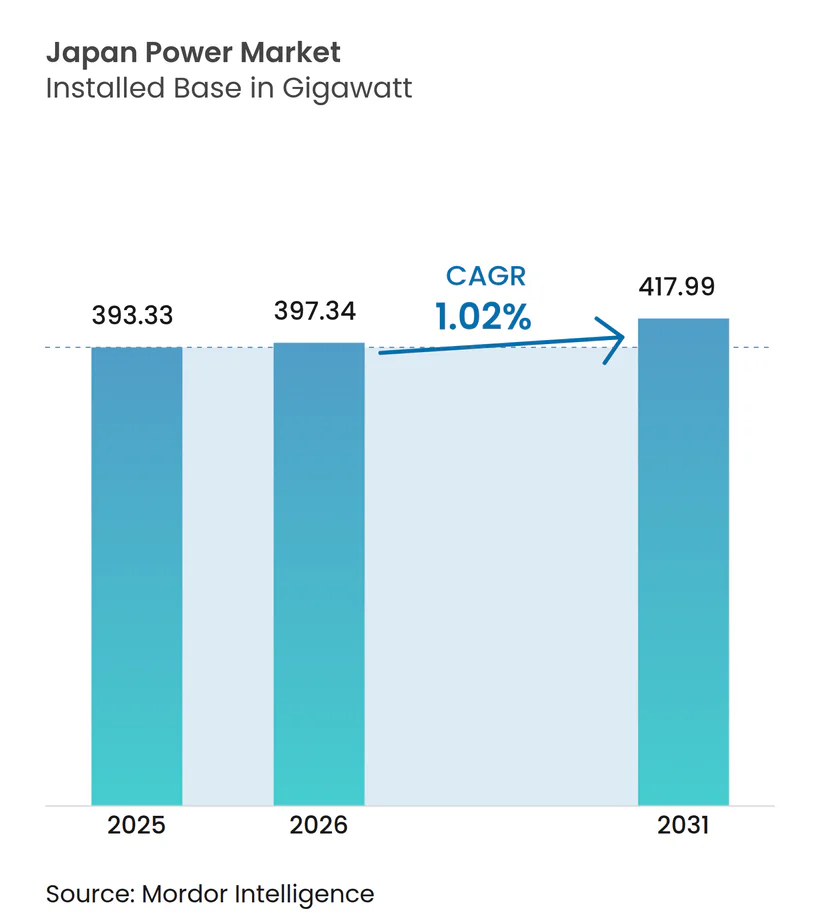
| Marktgröße im Basisjahr (2025) | 393.33 Gigawatt |
| Marktvolumen (2026) | 397.34 Gigawatt |
| Marktvolumen (2031) | 417.99 Gigawatt |
| Wachstumsrate (2026 - 2031) | 1.02 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Algerien
- Äquatorialguinea
- Argentinien
- Asien
- Australien
- Brasilien
- Brunei
- China
- Dänemark
- Europa
- Gabun
- Indien
- Indonesien
- Iran
- Italien
- Kanada
- Katar
- Kuwait
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Nigeria
- Nordamerika
- Norwegen
- Oman
- Philippinen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Spanien
- Sudan
- Südostasien
- Thailand
- Tunesien
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Japan Power Marktanalyse von Mordor Intelligence
Die Japan Power Marktgröße wird im Jahr 2026 auf 397,34 Gigawatt geschätzt und wächst gegenüber dem Wert von 2025 von 393,33 Gigawatt, wobei die Prognosen für 2031 417,99 Gigawatt zeigen – mit einer CAGR von 1,02 % im Zeitraum 2026–2031.
Stetiges Wachstum auf der Gesamtebene verbirgt strukturellen Wandel: Die Politik lenkt nun das Budget der Grünen Transformation (GX) in Höhe von 1 Billion USD in den Ausbau erneuerbarer Energien, Reaktorneuanläufe und Hochspannungsgleichstromübertragungs (HVDC)-Verbindungen, die die historisch fragmentierten 50-Hz/60-Hz-Netze zu einer einzigen Handelsarena zusammenführen. Sinkende Kosten für Solarmodule (PV), zunehmende Offshore-Windauktionen und der rasante Ausbau netzgekoppelter Batteriespeicher erhöhen den Wettbewerbsdruck auf veraltete Flüssigerdgas (LNG)-Kraftwerke, während Wasserstoff- und Ammoniakbeimischungsversuche das Brennstoffpreisrisiko absichern beginnen. Energy Storage News. Gleichzeitig strebt Japans Kabinett bis 2040 einen Anteil erneuerbarer Energien von 40–50 % und einen Kernkraftanteil von 20 % an, um die Versorgungssicherheit für energieintensive Halbleiter- und Cluster der künstlichen Intelligenz zu gewährleisten. Firmen-Stromabnahmeverträge (PPAs), Datenanalyse durch intelligente Stromzähler und Laststeuerungsprogramme verstärken diese Veränderungen, indem sie die Netzflexibilität in städtischen Ballungsräumen monetarisieren, wo Verbrauchsspitzen trotz rückläufiger Bevölkerungszahlen anhalten.
Wichtigste Erkenntnisse des Berichts
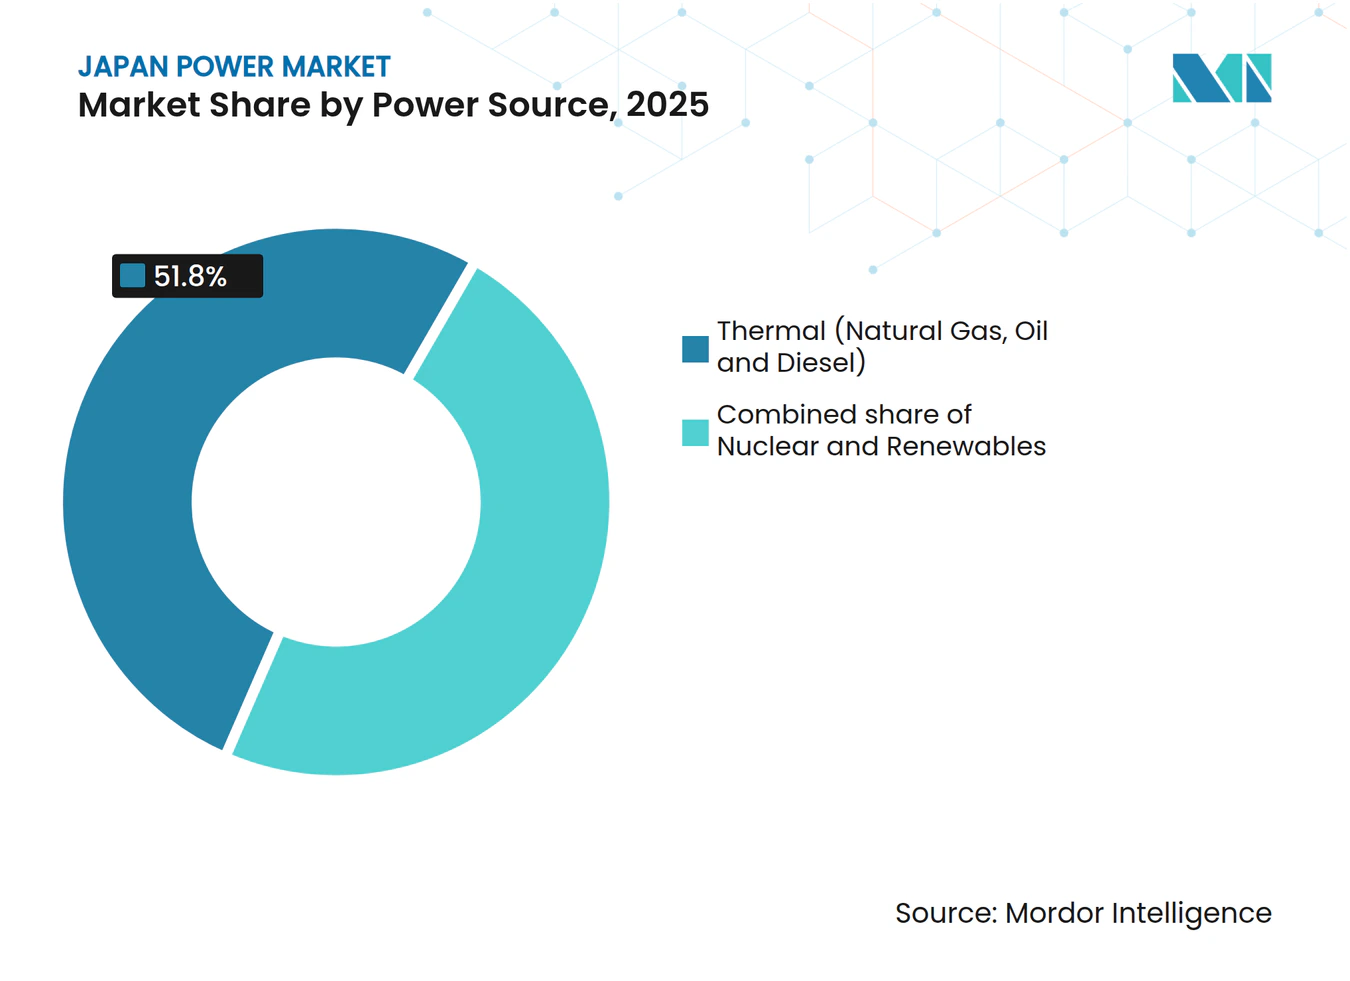
- Nach Energiequelle verzeichneten erneuerbare Energien das stärkste Wachstum mit einer CAGR von 3,72 % bis 2031, während die Wärmeerzeugung im Jahr 2025 einen Japan Power Marktanteil von 51,80 % beibehielt.
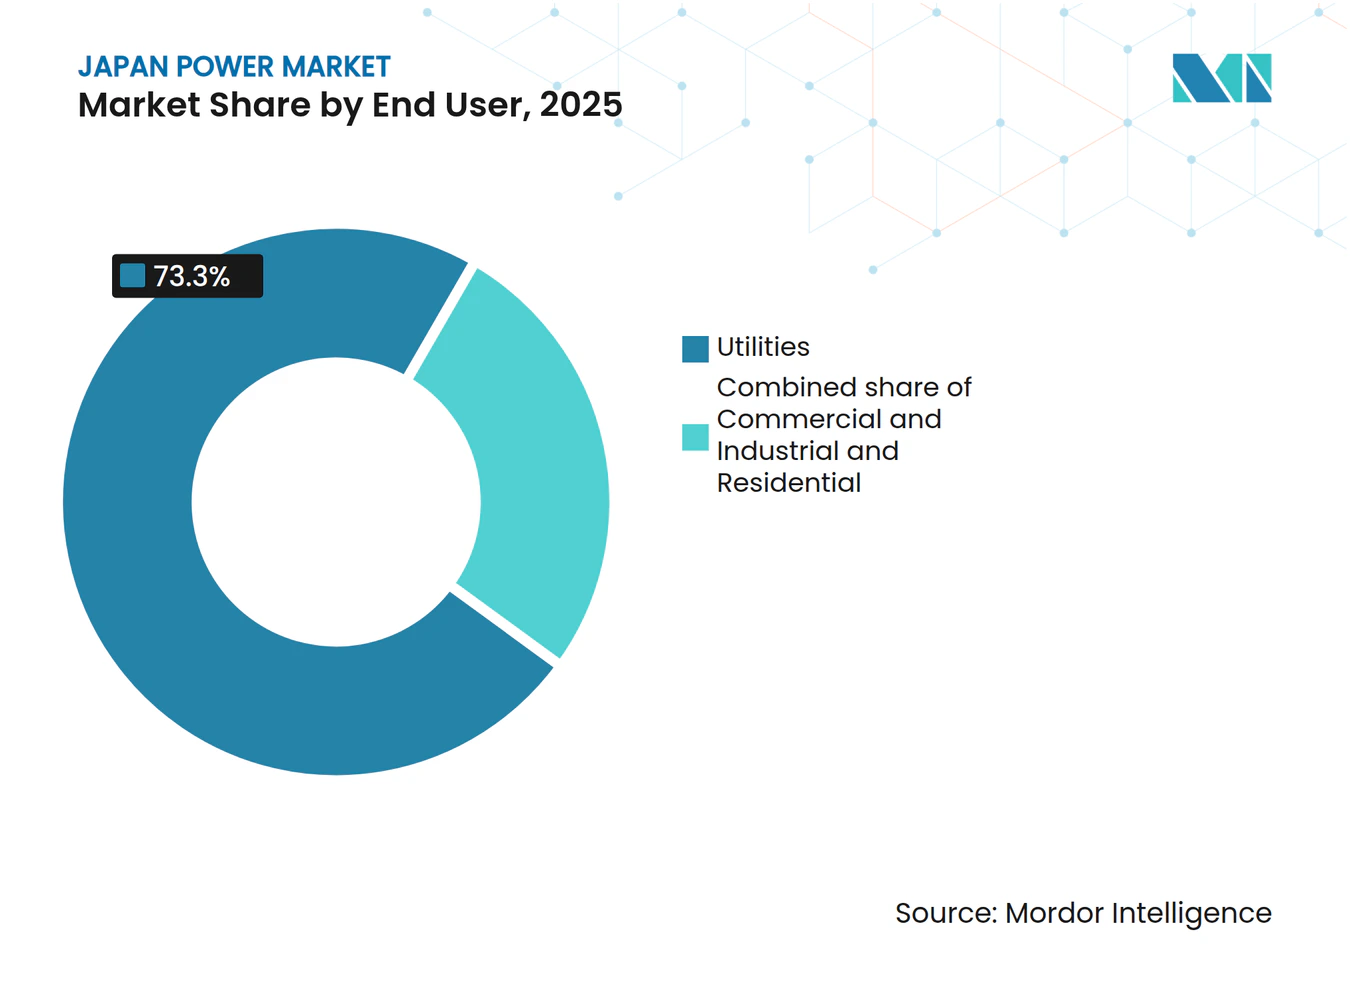
- Nach Endverbraucher kontrollierte das Segment der Versorgungsunternehmen im Jahr 2025 73,30 % der installierten Kapazität, die Wohngebäudeinstallationen wuchsen jedoch am schnellsten mit einer CAGR von 3,65 % auf Basis des Ausbaus von Dach-Solaranlagen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Japan Power Markttrends und Erkenntnisse
Treiberanalyse der Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Rückläufige PV-Modul- und Installationskosten | +0.3% | National, mit frühen Gewinnen in Kyushu, Kanto, Chubu | Mittelfristig (2–4 Jahre) |
| Ausbau der Offshore-Wind-Auktionspipeline | +0.2% | Küstenregionen, insbesondere Hokkaido, Tohoku, Kyushu | Langfristig (≥ 4 Jahre) |
| Wiederstarts von Kernreaktoren im Rahmen der GX-Politik | +0.4% | Kansai, Kyushu, Shikoku mit betriebsbereiten Anlagen | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei netzgekoppelten Batteriespeichern | +0.2% | Hokkaido, Kyushu für die Integration erneuerbarer Energien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Unternehmens-PPAs aus der Schwerindustrie | +0.1% | Produktionszentren in Kanto, Chubu, Kansai | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter Stromzähler und Laststeuerungspotenzial | +0.1% | Städtische Zentren, insbesondere Großraum Tokio | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige PV-Modul- und Installationskosten
Die Modulpreise fielen von 17,6 Yen/kWh im Jahr 2018 auf unter 8 Yen/kWh für mehrere Ausschreibungen im Jahr 2024, sodass Solar ohne Subventionen an Großhandelsmärkten wettbewerbsfähig ist.[1] Hardware-Deflation und vereinfachte Weichkosten verlagern die Technologie nun von der Einspeisevergütungsabhängigkeit hin zur auktionsbasierten Preisfindung. Diese Kostenkurve ergänzt die Dach- und Agrivoltaik-Installationen, die die Landknappheit umgehen. Hersteller wie Murata sicherten sich 70 MW über virtuelle PPAs, um RE100-Ziele zu erfüllen, und verankern damit die Nachfrage in Industriekorridoren. Mit sinkenden Batteriepreisen verlagern sich Solarspitzen am Mittag zunehmend in die Abendnachfrage, was die Margen von Spitzenkraftwerken untergräbt und die Dynamik des Kapazitätsmarktes neu gestaltet.
Ausbau der Offshore-Wind-Auktionspipeline
Ausschreibungsrunde 3 im Dezember 2024 vergab 1 GW zu 3 JPY/kWh und bestätigte damit die Kostenparität mit konventioneller Erzeugung.[2] Schwimmende Fundamente erschließen tiefere Gewässer und umgehen küstennahe Tiefenbeschränkungen, wobei von JERA geführte Konsortien auf taifunresistente Plattformen setzen. Staatliche Netzreservierungsrichtlinien koordinieren nun Meeresbodenlizenzen mit dem Übertragungsausbau und beseitigen so einen historischen Engpass. Europäische Entwickler transferieren Know-how für raue Umgebungsbedingungen, während japanische Handelshäuser in einem hybriden Modell Projektfinanzierungen bereitstellen und inländische Lieferketten aufbauen. Die Lösung von Konsultationen mit der Fischereiindustrie und Upgrades der Hafeninfrastruktur werden darüber entscheiden, ob der Sektor das Ziel von 10 GW bis 2030 erreichen kann.
Wiederstarts von Kernreaktoren im Rahmen der GX-Politik
Die Genehmigung von 14 Einheiten durch die Nukleare Regulierungsbehörde stellte Auslastungsfaktoren von 80,5 % bis 2024 wieder her und steigerte die jährlichen Brennstoffkosteneinsparungen von Kansai Electric um rund 100 Milliarden JPY gegenüber LNG.[3] Lebenszeitverlängerungen über 60 Jahre hinaus, die 2025 gesetzlich verankert wurden, festigen die Grundlastrolle der Kernkraft neben variablen erneuerbaren Energien. Lokale Genehmigungsprozesse, wie der für das Haushaltsjahr 2025 geplante Wiederstart von Kashiwazaki-Kariwa, erfordern transparente Sicherheitskommunikation und Gewinnbeteiligung. Die Forschung und Entwicklung fortschrittlicher Kleinmodulreaktoren (SMR) wird durch GX-Mittel gefördert, obwohl die kommerziellen Zeitpläne von globalen Demonstrationsnachweisen abhängen.
Kostensenkungen bei netzgekoppelten Batteriespeichern
Japans erste Kapazitätsmarktauktion vergab 1,67 GW an Speicherkapazität und mobilisierte ausländisches Kapital, wie etwa den Plan des in Singapur ansässigen Unternehmens Gurin über 628 Millionen USD für 2 GWh in Hokkaido.[4] Projekte wie Marubenis 100-MWh-Batterie glätten die Windvariabilität und reduzieren die Abregelung. Erlösstrukturen kombinieren nun Kapazitätszahlungen, Hilfsdienste und Energiearbitrage, während Flussbatteriepilotprojekte längere Laufzeiten und langsameren Kapazitätsverlust versprechen. Speicher bilden auch die Grundlage für Fahrzeug-zu-Netz (V2G)-Programme, da Elektrofahrzeugflotten zunehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| LNG-Preisvolatilität und Importabhängigkeit | -0.2% | National, mit besonderer Betroffenheit thermisch abhängiger Regionen | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Onshore-Land für Versorgungssolarkraftwerke | -0.1% | Dicht besiedelte Gebiete in Kanto, Kansai, Chubu | Mittelfristig (2–4 Jahre) |
| Alternde Übertragungsanlagen und Genehmigungsverzögerungen | -0.2% | Ländliche Übertragungskorridore, interregionale Verbindungen | Langfristig (≥ 4 Jahre) |
| Lokaler Widerstand gegen neue Hochspannungsleitungen | -0.1% | Ländliche Gemeinden, ökologisch sensible Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
LNG-Preisvolatilität und Importabhängigkeit
Japan importiert 96 % seiner Energie, sodass LNG-Spot-Anstiege den Day-Ahead-Strompreis einst auf über 1 USD/kWh trieben und die Margen der Versorgungsunternehmen drückten. Obwohl Reaktorneuanläufe den LNG-Verbrauch seit 2014 um 25 % gesenkt haben, besteht eine Restabhängigkeit. Handelshäuser verkaufen nun vertraglich gesicherte Lieferungen ins Ausland weiter, was auf eine strukturelle Nachfrageerosion hindeutet, während Kyushu Electric Beteiligungen an US-Exportterminals anstrebt, um die Volatilität abzusichern. Die Beimischung von Ammoniak oder Wasserstoff wird erprobt, erreicht jedoch noch keinen kommerziellen Maßstab.
Begrenztes Onshore-Land für Versorgungssolarkraftwerke
Megasolar-Projekte stoßen auf Standortschwierigkeiten, da lokaler Widerstand Abholzung mit Erdrutschrisiken verknüpft und Vorhaben wie das ins Stocken geratene Array auf der Insel Ukushima nach einem Jahrzehnt der Verhandlungen verzögert. Agrivoltaik und Dach-PV gewinnen an Boden, stoßen jedoch auf technische Grenzen der Netzaufnahmekapazität. Lokale Bebauungsvorschriften lenken Entwickler zunehmend auf Grenzertragsstandorte mit geringerer Einstrahlung, was die Gestehungskosten nach oben treibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle: Erneuerbare Energien überholen Thermik, während Kernkraft sich erholt
Der Anteil der erneuerbaren Energien an der Japan Power Marktgröße stieg im Jahr 2025 auf 40,05 % und verfolgt bis 2031 eine CAGR von 3,72 %, da Solar- und Offshore-Windkraft schnell skalieren. Solar allein erreichte eine kumulierte installierte Kapazität von 91 GW, gestützt durch niedrige Modulpreise und die Akzeptanz von Händler-PPAs. Offshore-Wind verfügt lediglich über 0,3 GW an betriebsbereiten Anlagen, jedoch über staatlich unterstützte Ziele von 10 GW bis 2030 und bis zu 45 GW bis 2040, womit der Grundstein für das schnellste absolute Wachstum unter allen Energiequellen gelegt ist. Geothermie und Biomasse bleiben aufgrund von Genehmigungsbeschränkungen und importierten Rohstoffkosten Nischen.
Die Wärmeerzeugung verteidigte im Jahr 2025 einen Japan Power Marktanteil von 51,80 %, doch steigende CO₂-Preise und Auflagen zur Ammoniakbeimischung belasten die langfristige Wirtschaftlichkeit. JERAs Pilotprojekt am 4,1-GW-Kohlekraftwerk Hekinan mischt 20 % Ammoniak bei, und die Regierungspolitik strebt eine flächendeckende Einführung bis 2030 an, was 3 Millionen Tonnen jährlicher Importe erfordert. Reaktorneuanläufe haben 2024 826 MW hinzugefügt und werden sich dem Ziel eines 20-%-Erzeugungsanteils annähern, wenn die Zustimmung der Gemeinden verbessert wird. Die Wasserkraft bleibt bei etwa 50 GW weitgehend stagnieren, da neue Stauseestandorte auf Umweltgrenzen stoßen. Insgesamt unterstreichen die sich verschiebenden Anteile, wie sich Investitionen innerhalb des Japan Power Marktes auf emissionsfreie Kapazitäten verlagern.



Nach Endverbraucher: Wohngebäude-Dachsolar treibt Wachstum inmitten der Einzelhandelsliberalisierung
Versorgungsunternehmen kontrollierten im Jahr 2025 73,30 % der Nennleistungskapazität, ihre Dominanz schwindet jedoch, da Wettbewerbshändler Kunden abwerben und dezentrale Energieressourcen florieren. Das Wohngebäudesegment verzeichnete eine CAGR von 3,65 % – die schnellste unter allen Verbrauchergruppen – angetrieben durch Dach-Solar-Kombinationen mit 10-kWh-Batterien, die zeitvariable Tarife nutzen. Eine Abdeckung von 99 % durch intelligente Stromzähler ermöglicht Echtzeit-Preissignale, und Versorgungsunternehmen zahlen Haushalten nun rund 20.000 JPY pro Jahr für die Einbindung ihrer Batterien in virtuelle Kraftwerke.
Gewerbe- und Industrieabnehmer, insbesondere Stahl- und Automobilexporteure, schlossen im Jahr 2024 2,1 GW an Unternehmens-PPAs ab, um sich gegen CO₂-Grenzausgleichskosten abzusichern. Die Verlagerung von Produktionsstätten ins Ausland reduzierte die nationale Industrielast um 2 %, doch das Wachstum von Rechenzentren glich die Verluste aus, indem 500 MW erneuerbarer Energien für Verarbeitungslasten der künstlichen Intelligenz vertraglich gesichert wurden. Da sich das Endverbraucherprofil diversifiziert, müssen Anlageneigentümer und Händler Tarifstrukturen, Speicherangebote und Grünstromportfolios anpassen, um im sich wandelnden Japan Power Markt die Marge zu erhalten.

Geografische Analyse
Hokkaido und Tohoku beherbergen rund 35 % des Onshore- und Offshore-Windpotenzials, leiden jedoch unter den längsten Netzanschlusswartezeiten, die sich erst entspannen, sobald die 900-MW-HVDC-Verbindung 2028 in Betrieb geht. Zentral-Honshu, das den industriellen Chubu-Korridor umfasst, ist stark auf LNG-befeuerte Grundlastkraftwerke angewiesen und trägt daher das größte Brennstoffpreisrisiko, wenn sich die globalen Gasmärkte anspannen. Kyushu verfügt über die höchste Solardurchdringung des Landes – im Jahr 2024 wurden 20 % der Spitzennachfrage überschritten – was die Betreiber zwingt, die Mittagsproduktion zu drosseln, sofern keine Batteriespeicher zur Verfügung stehen.
Die Region Kansai profitiert überproportional von Reaktorneuanläufen: Sieben Reaktoren von Kansai Electric liefern kostengünstigen Grundlaststrom, der Wettbewerbshändler unterbietet und Kunden aus benachbarten Netzen abzieht. Shikoku und Chugoku sind Nettoimporteure von Strom und auf regionsübergreifende Durchleitung angewiesen, um Nachfragespitzen auszugleichen. Südliche Küstenpräfekturen wie Nagasaki und Kagoshima erproben jeweils schwimmende Windkraft und Inselnetze (Microgrids), was regionsspezifische Dekarbonisierungswege verdeutlicht. Insgesamt prägen regionale Unterschiede in Ressourcenausstattung, Netzkapazität und Brennstoffabhängigkeit die Investitionsflüsse innerhalb des Japan Power Marktes.
Regulatorisches Umfeld
Japans Energiesektor wird durch das METI reguliert, wobei die Electricity and Gas Market Surveillance Commission (EGC) Markttransaktionen und Wettbewerb im Rahmen der Elektrizitätsmarktreform überwacht. Ein wichtiger politischer Ankerpunkt ist der Siebte Strategische Energieplan, der vom Kabinett am 18. Februar 2025 verabschiedet wurde und die Richtung bis 2040 nach dem S+3E-Prinzip (Safety plus Energy Security, Economic Efficiency und Environment) vorgibt und die Elektrizitätspolitik enger mit der GX-Industriepolitik verknüpft.
Innerhalb dieses Rahmens priorisiert die Politik erneuerbare Energien als Kernstromquelle, einschließlich expliziter Technologiepfade wie Perowskit-Solarzellen und schwimmender Offshore-Windkraft in der AWZ, während zugleich thermische Dekarbonisierungsoptionen (Wasserstoff, Ammoniak und CCUS) vorangetrieben und der Kernkraftbetrieb unter verstärkter Sicherheitsaufsicht ermöglicht wird. Die regulatorische Ausrichtung hebt zudem den Netzausbau und die Netzresilienz als nationale Priorität hervor, neben einem fairen Wettbewerb im Einzelhandel, was die Notwendigkeit widerspiegelt, variable erneuerbare Energien zu integrieren und die steigende Stromnachfrage im Zusammenhang mit DX- und GX-Initiativen zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
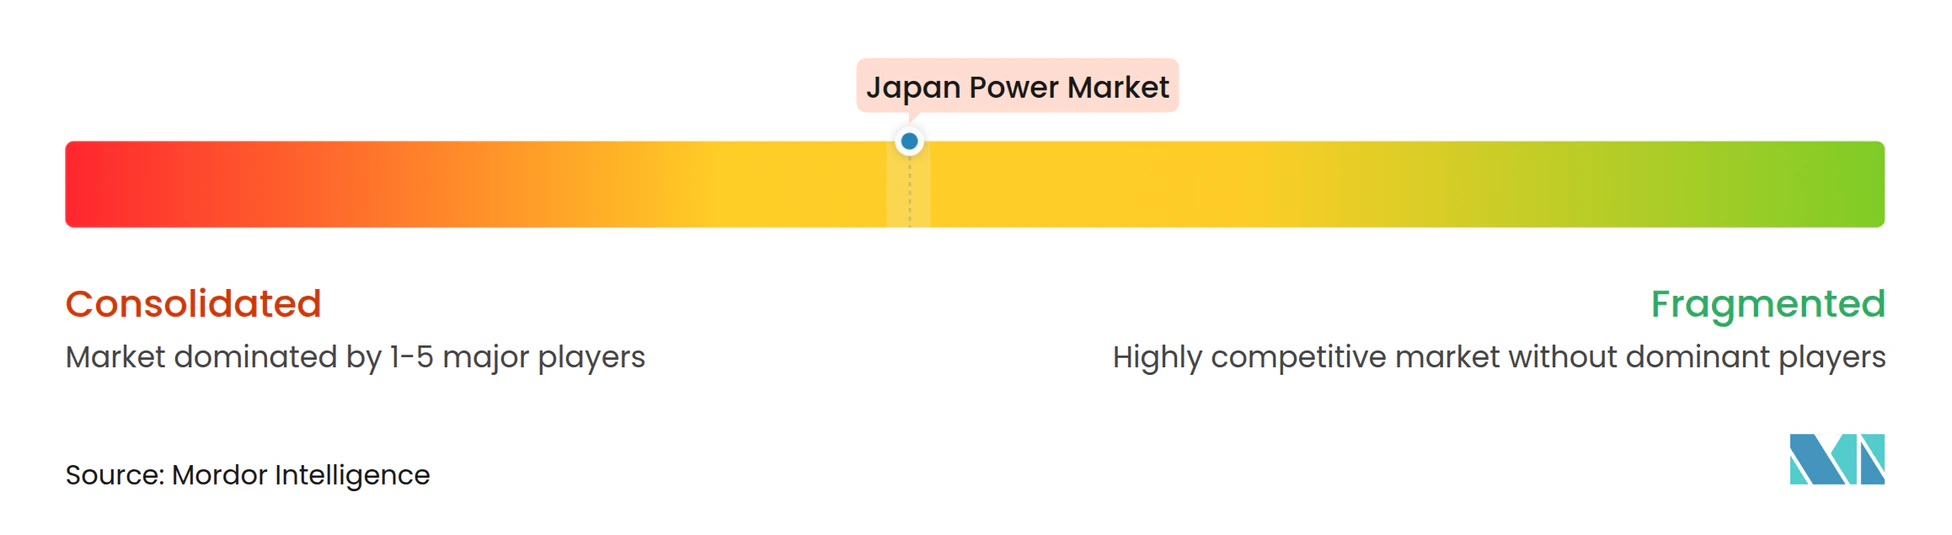
Japans Sektor weist eine moderate Konzentration auf; die fünf größten Versorgungsunternehmen kontrollieren rund 65 % der installierten Kapazität, während die Liberalisierung es über 700 Einzelhandelslizenznehmer ermöglicht, um Gewerbe- und Haushaltskunden zu konkurrieren. JERA, aus den Wärmekraftwerksanlagen von TEPCO und Chubu Electric hervorgegangen, dominiert die LNG-Kapazität und positioniert sich nun durch wasserstofftaugliche Turbinen und eine 1-GW-Schwimmwindpipeline als Vorreiter der Dekarbonisierung.
Regionale Bestandsanbieter reagieren, indem sie Erzeugung, Verteilung und Einzelhandel in integrierte Servicepakete bündeln, ergänzt durch Smart-Home-, Elektrofahrzeuglade- und CO₂-Kompensations-Add-ons. Technologielieferanten wie Toshiba Energy Systems & Solutions werden in Mutterstrukturen reintegriert, um den Vertrieb von Turbinen, Batterien und Leistungselektronik vor Veräußerungsfristen zu straffen. Internationale Marktteilnehmer konzentrieren sich auf Nischenflexibilitätslösungen: Enel X aggregierte 1 GW an Laststeuerungskapazität, während Ørsted mit Marubeni für EPC-Dienstleistungen im Bereich Offshore-Wind kooperiert.
Handelshäuser – Mitsubishi, Sumitomo, Itochu – nutzen ihre Projektfinanzierungsstärke und ihr internationales Windkraft-Know-how, um die Wertschöpfungskette in der Anlageneigentümerschaft aufzusteigen. Ausrüstungshersteller wie Hitachi Energy und Mitsubishi Electric Corporation intensivieren den Wettbewerb bei HVDC-Konvertern und gasisolierten Schaltanlagen (GIS) für Frequenzverbindungsprojekte. Zunehmender Preisdruck im Einzelhandelsegment drängt Bestandsanbieter dazu, regulierte Renditen durch Netzmodernisierungsinvestitionen statt durch Warenverkauf zu erzielen.
Marktführer der Japan Power Branche
-
Tokyo Electric Power Company Holdings (TEPCO)
-
Kansai Electric Power Company
-
Chubu Electric Power
-
JERA Co., Inc.
-
Electric Power Development Co. (J-POWER)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Netzausbau und Systemflexibilität bleiben die klarsten Weißräume, wobei die vom METI unterstützten Reformen des Elektrizitätssystems und Finanzierungsinstrumente zunehmend auf großmaßstäbliche Infrastruktur ausgerichtet sind. Im März 2026 genehmigte das Kabinett einen Gesetzentwurf zur Änderung des Elektrizitätswirtschaftsgesetzes zur Förderung großmaßstäblicher Übertragungs- und Erzeugungsinfrastruktur, und das Investitions- und Kreditprogramm für das Geschäftsjahr 2026 sah 54 Milliarden JPY vor (24 Milliarden JPY für Erzeugung, 30 Milliarden JPY für Netzentwicklung). Für Entwickler und Versorgungsunternehmen unterstützt dieser politisch gesteuerte Kapitalkanal die überregionale Übertragungskapazität, die Entlastung von Engpässen und das Marktdesign, das erforderlich ist, um Flexibilität (Kapazitäts- und Ausgleichsdienstleistungen) zu monetarisieren, während der Anteil von Solar- und Windenergie steigt.
Der Ausbau erneuerbarer Energien erweitert zudem die Beschaffungs- und Vertragswege über die traditionelle Abhängigkeit vom FIT hinaus und schafft Raum für langfristige PPAs und auktionsgebundene Entwicklung, wo Unternehmenskäufer und Einzelhändler eine nachverfolgbare grüne Versorgung benötigen. Die Wirtschaftlichkeit von Offshore-Windprojekten und die Ausführungsdisziplin sind zu einem entscheidenden Faktor für neue Projekte geworden, wie die Entscheidung von BP im Juli 2026 zeigt, sich aus einem 450-MW-Offshore-Windprojekt vor Yuza, Präfektur Yamagata, zurückzuziehen, wobei Rentabilitätsbedenken angeführt wurden. Diese Neuausrichtung erhöht die Bedeutung bankfähiger Ausschreibungsstrukturen, der Hafen- und Schiffsbereitschaft sowie der Netzanschlusssicherheit, während die Technologie-Roadmap des METI (Perowskit-Solar, Offshore-Windkraft in der AWZ und Kernkraft der nächsten Generation wie SMR/HTGR) aufzeigt, wohin künftige Projektpipelines und Investitionen in die heimische Lieferkette gesteuert werden.
Aktuelle Branchenentwicklungen
- Juli 2026: JERA gab die Gründung von JERA Global Energy Solutions bekannt, um LNG-, Upstream-, kohlenstoffärmere Brennstoff- und Schifffahrtsportfolios auf einer konsolidierten Plattform zu verwalten. Die Ankündigung stärkt die Integration von Brennstoffbeschaffung und Logistik und unterstützt zugleich den Dekarbonisierungspfad des Unternehmens für die thermische Erzeugung durch Portfoliooptimierung.
- Juni 2026: Tokyo Electric Power Company Holdings (TEPCO) unterzeichnete eine Geschäftsallianzvereinbarung mit Daiwa House Industry zur Entwicklung netzgekoppelter Batteriespeicheranlagen mit dem Ziel, bis 2035 1 GW Leistung und 4 GWh Kapazität zu erreichen. Diese Partnerschaft unterstützt den Systemausgleich und die Integration erneuerbarer Energien und erweitert die adressierbare Pipeline für Entwickler von Großspeicheranlagen und EPC-Partner.
- Juni 2025: Daigas Energy startete einen 549,5-kW-Onsite-PPA bei Kitagawa Iron Works, der 20 Jahre lang zu 100 % erneuerbaren Strom liefert und die Emissionen um etwa 265 t CO2 pro Jahr reduziert. Das Projekt zeigt, wie langfristige Onsite-PPAs zur Dekarbonisierung industrieller Lasten eingesetzt werden und die Nachfrage nach erneuerbarer Energie über die Beschaffung durch Versorgungsunternehmen hinaus ausweiten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als Japans gesamte installierte Stromerzeugungskapazität in Gigawatt bemessen und umfasst netzgekoppelte Anlagen, die Strom an Versorgungsunternehmen und Endverbraucher im ganzen Land liefern.
Ausschlüsse aus dem Geltungsbereich: Netzunabhängige Eigenversorgungsanlagen und verbraucherseitige Anlagen, die das öffentliche Netz nicht kontinuierlich einspeisen, werden ausgeschlossen, sofern die Kapazität nicht in einer zeitlich nachverfolgbaren Weise ausgewiesen wird.
Segmentierungsübersicht
- Nach Energiequelle
- Thermisch (Kohle, Erdgas, Öl und Diesel)
- Nuklear
- Erneuerbare Energien (Solar, Wind, Wasserkraft, Geothermie, Biomasse & Abfall, Gezeiten)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Übertragungs- und Verteilungsspannungsebene (nur qualitative Analyse)
- Hochspannungsübertragung (über 230 kV)
- Teilübertragung (69 bis 161 kV)
- Mittelspannungsverteilung (13,2 bis 34,5 kV)
- Niederspannungsverteilung (bis 1 kV)
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung des installierten Bestands in Japan und der anschließenden Verfolgung seiner Veränderungen im Zeitverlauf, mit einem Abgleich gegenüber öffentlich gemeldeten Zubau-, Stilllegungs- und Politikzielen. Wir nutzten amtliche Statistiken und systemweite Veröffentlichungen, um die Kapazität nach Technologie zu verankern, und vermieden eine Vermischung von Kapazitätszahlen mit erzeugungsbasierten oder umsatzbasierten Darstellungen.
Zu den verwendeten Quellen zählten öffentliche Datensätze und Berichte wie die Statistiken der Agentur für natürliche Ressourcen und Energie (METI), OCCTO-Veröffentlichungen zu Angebot, Nachfrage und Netzplanung, die Marktüberwachungsmaterialien der Japan Electric Power Exchange (JEPX) sowie IEA- und IRENA-Länderenergieprofile, ergänzt durch Unternehmensberichte, Investorenpräsentationen, Offenlegungen von Versorgungsunternehmen und seriöse Presseberichterstattung. Ausgewählte kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzdaten, gezielte Nachrichtenrecherchen sowie Patent- oder Import-Export-Prüfungen genutzt, wenn ein bestimmter Datenpunkt einer Bestätigung bedurfte. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Dokumente wurden gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Feldarbeit konzentrierte sich auf die Gegenprüfung von Kapazitätsausbauplänen, Stilllegungszeitplänen und technologiespezifischen Auslastungsannahmen mit Branchenteilnehmern, um Lücken zu schließen, die in öffentlichen Tabellen nicht sichtbar sind. Wir sprachen mit Stakeholdern aus den Bereichen Erzeugungseigentümer, Netz- und Systemplanung, Energiehändler, EPC- und O&M-Teilnehmer sowie große Stromkäufer, und wir bemühten uns um ein ausgewogenes Bild über die wichtigsten Nachfragezentren und den gesamten Länderumfang hinweg.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | CXOs: 13 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % |
Marktbemessung und Prognose
Die Bemessung beginnt mit einer Top-down-Rekonstruktion der installierten Kapazität nach Technologie, unter Verwendung national gemeldeter Kapazitätsreihen, die anschließend um Inbetriebnahme- und Stilllegungspläne bereinigt werden, die in Projektpipelines und Versorgungsunternehmensplänen nachverfolgbar sind. Sobald die Technologiegesamtwerte festgelegt sind, werden sie mit einer selektiven Bottom-up-Betrachtung abgeglichen, die auf einer Stichprobe von Anlagenzugängen, typischen Einheitsgrößen und öffentlich kommunizierten Projektzeitplänen basiert; die Gesamtwerte werden angepasst, wenn beide Betrachtungsweisen voneinander abweichen.
Für Japan relevante Eingangsgrößen umfassen geplante Stilllegungen von Wärmekraftwerken, den Zeitplan für Kernkraftwerk-Neustarts, Einschränkungen bei der Netzanbindung und Abregelung erneuerbarer Energien, politische Signale wie langfristige Energiemixziele sowie Netzausbaupriorität, die sich verschieben können, sobald Projekte in Betrieb gehen. Für die Prognose wird eine Szenarioanalyse für die Variablen mit der größten Unsicherheit eingesetzt, insbesondere für den Zeitplan von Neustarts und Stilllegungen, gefolgt von einer Glättung der verbleibenden Reihen, sodass Jahressprünge erklärt und nicht zufällig sind. Wo Bottom-up-Informationen für kleinere Projekte fehlen, wird die Lücke durch Anwendung technologiespezifischer durchschnittlicher Einheitsgrößen und Inbetriebnahme-Verzögerungen geschlossen, die in Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem implizierte Kapazitätszugänge und -stilllegungen mit unabhängigen Signalen verglichen werden, wie z. B. angekündigten Projektlisten, politischen Meilensteinen und Planungsveröffentlichungen der Systembetreiber; anschließend wird auf ungewöhnliche Sprünge geprüft, die einer zweiten Betrachtung bedürfen. Abweichungen werden in Analysten-Checkpoints überprüft, und wenn sich ein wesentlicher Treiber außerhalb eines vertretbaren Rahmens bewegt, werden Folgegespräche mit Quellen ausgelöst, um zu bestätigen, ob Zeitplanung, Technologieklassifizierung oder Definition die Verschiebung verursacht hat.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Anlagenschließungen, große Auktionen für erneuerbare Energien oder Entscheidungen zur Kernenergiepolitik und zu Neustarts. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste, auf die jüngsten öffentlichen Veröffentlichungen abgestimmte Sichtweise erhalten.
Marktgröße Japan Power von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Japans Energiesektor können weit auseinanderliegen, da Autoren nicht immer dasselbe bemessen, und Kapazität, Erzeugung und Umsatz können ohne klare Kennzeichnung vermischt werden. Unterschiede treten auch auf, wenn eine Schätzung nur Erzeugungsanlagen berücksichtigt, während eine andere Netze hinzufügt oder verbraucherseitige Anlagen einbezieht.
Die Streuung wird hauptsächlich durch die gewählte Einheit (GW gegenüber USD), die Behandlung von Eigenversorgungs- und netzunabhängigen Anlagen sowie dadurch bestimmt, ob die Kernkraftkapazität zum Nennwert oder bereinigt um den Neustartstatus gezählt wird. Der Zeitpunkt der Währungsumrechnung und die Art und Weise, wie ältere Kapazitäten im Modell entfernt werden, können die ausgewiesene Größe für dasselbe Kalenderjahr ebenfalls verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 393,33 GW (2025) | |
| Branchenverband A | 365,00 Milliarden USD (2025) | Konzentriert sich häufig auf netzgekoppelte, im Eigentum von Versorgungsunternehmen befindliche Kapazitäten und schließt möglicherweise kleinere IPP-Kapazitäten aus oder behandelt die Kernkraft-Nennkapazität konservativ, bis klare Neustart-Genehmigungen vorliegen, was die gezählten GW-Äquivalente reduziert. |
| Globale Unternehmensberatung B | 420,00 Milliarden USD (2026) | Bezieht möglicherweise eine breitere Stromsystemsicht ein, indem eingebettete oder Eigenversorgungskapazitäten hinzugefügt und zukunftsorientierte Inbetriebnahme-Annahmen mit schnellerem Zubau erneuerbarer Energien verwendet werden, was den kurzfristigen Gesamtwert gegenüber öffentlich bestätigten Zeitplänen aufblähen kann. |
Die Tabelle zeigt, dass die meisten Unterschiede darauf zurückzuführen sind, ob die Kapazität streng als installierte, netzgekoppelte Erzeugung gezählt wird und wie der Zeitplan für Neustarts und Stilllegungen gehandhabt wird – eine Entscheidung, die in der von Mordor Intelligence verwendeten installierten Kapazitätsbetrachtung angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Japan Power Markt heute?
Die installierte Kapazität erreichte im Jahr 2026 397,34 GW und soll bis 2031 auf 417,99 GW steigen.
Was treibt nach 2024 neue Kapazitätszubauten in Japan an?
Offshore-Windauktionen, niedrigere Solarmodulkosten und netzgekoppelte Batteriespeicher bilden zusammen die Grundlage für das meiste Wachstum nach 2024.
Wie schnell gewinnen erneuerbare Energien Marktanteile gegenüber der Wärmekraft?
Erneuerbare Energien wachsen bis 2031 mit einer CAGR von 3,72 %, während der Wärmeanteil von 51,80 % im Jahr 2025 unter CO₂-Preisdruck abnimmt.
Warum sind Unternehmens-PPAs in Japan wichtig?
Stahl-, Automobil- und Halbleiterexporteure schlossen im Jahr 2024 2,1 GW an PPAs ab, um sich gegen CO₂-Grenzzölle abzusichern und langfristige Strompreise festzuschreiben.
Welche Übertragungsaufrüstungen sind zur Unterstützung neuer Offshore-Windkraft geplant?
Eine 200 Millionen USD teure, 900-MW-HVDC-Verbindung zwischen Hokkaido und Honshu, die für 2028 geplant ist, wird die Netzüberlastung verringern und 4 GW an in der Warteschleife befindlichen Windprojekten freischalten.
Wie sieht die Wirtschaftlichkeit von Batteriespeichern nach 2024 aus?
Versorgungsmaßstäbige Lithium-Ionen-Systeme zu 150 USD pro kWh machen Vier-Stunden-Batterien rentabel, und Kapazitätsmarktzahlungen stärken nun die internen Renditen (IRRs) der Projekte.