
Konfitürenmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.28 Milliarden US-Dollar |
| Marktgröße (2031) | 16.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
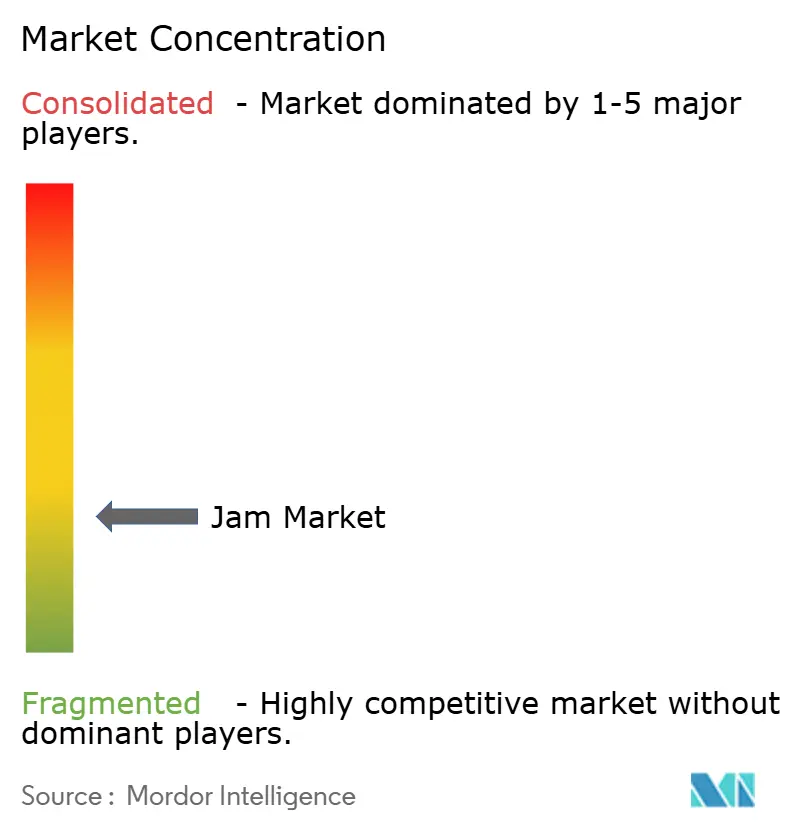
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Konfitürenmarktanalyse von Mordor Intelligence
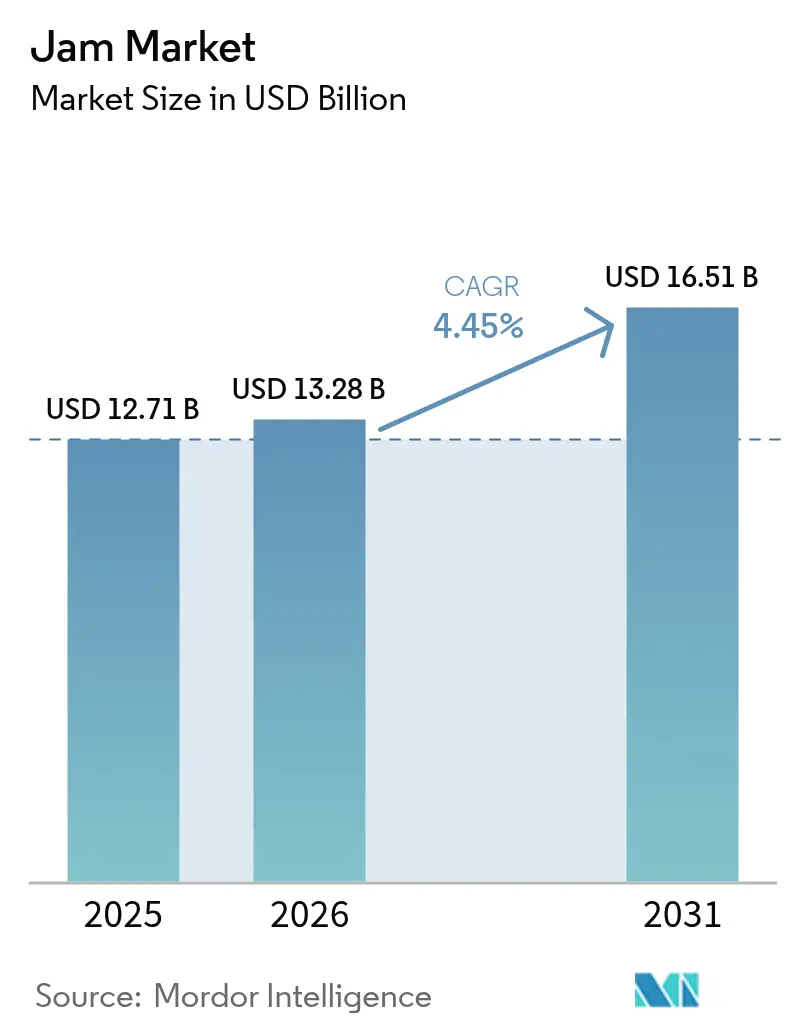
Die Marktgröße des Konfitürenmarkts wurde im Jahr 2025 auf 12,71 Milliarden USD bewertet und wird voraussichtlich von 13,28 Milliarden USD im Jahr 2026 auf 16,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,45 % während des Prognosezeitraums (2026–2031). Dieses Wachstum ist auf eine starke Durchdringung der Haushalte, das zunehmende Interesse der Verbraucher an Premium-Geschmacksexperimenten sowie die kontinuierliche Einführung zuckerreduzierter Rezepturen zurückzuführen, auch wenn die Verbraucher der Transparenz der Zutaten mehr Aufmerksamkeit schenken. Große Hersteller konzentrieren sich auf transparente Beschaffungspraktiken und übernehmen nachhaltige Verpackungslösungen, während sie gleichzeitig Effizienzpotenziale in der globalen Obstlieferkette nutzen, um ihre Gewinnmargen zu sichern. Gleichzeitig nutzen handwerkliche Marken digitale Plattformen, um ihre Marktpräsenz aufzubauen und auszubauen. So berichtete beispielsweise die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), dass die weltweite Obstproduktion im Jahr 2023 951,91 Millionen Tonnen überstieg, wobei Bananen mit 139,28 Millionen Tonnen das meistproduzierte Obst waren[1]. Dies unterstreicht die zentrale Rolle von Obst in der globalen Landwirtschaft und Ernährung, wobei eine reiche Vielfalt zur Gesamtproduktion beiträgt. Gleichermaßen stabilisieren reiche Obsternteergebnisse in Regionen wie dem asiatisch-pazifischen Raum und Südamerika nicht nur die Rohstoffkosten, sondern fördern auch die Experimentierfreude mit exotischen Sorten. Während Bedenken hinsichtlich des Zuckergehalts Herausforderungen darstellen, bieten Fortschritte bei technologiegesteuerten Formulierungswerkzeugen und klarere Vorschriften zu alternativen Süßungsmitteln den Herstellern einen Weg zu gesünderen Produktkennzeichnungen.
Wichtigste Erkenntnisse des Berichts
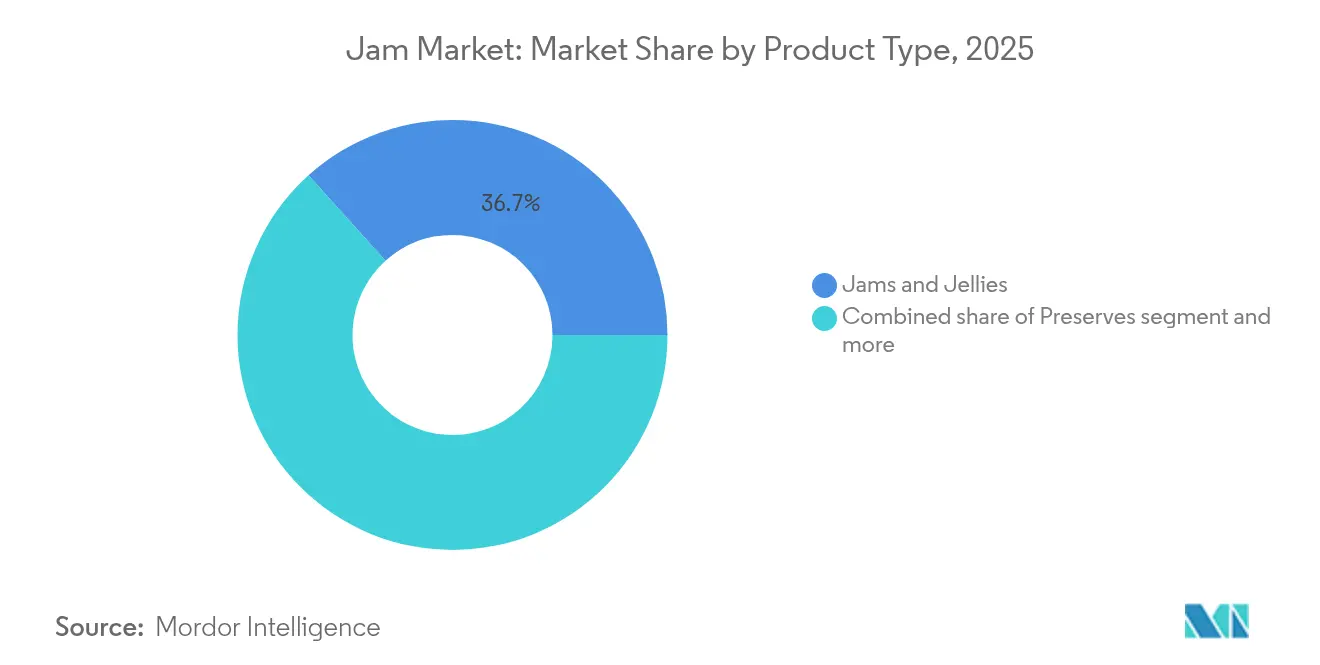
- Nach Produkttyp führten Konfitüren und Gelees mit einem Konfitürenmarktanteil von 36,68 % im Jahr 2025, während Fruchtaufstriche bis 2031 mit einer CAGR von 5,57 % wachsen.
- Nach Kategorie kontrollierten konventionelle Angebote 90,05 % der Konfitürenmarktgröße im Jahr 2025, während Bio-Varianten mit einer CAGR von 6,25 % bis 2031 wachsen.
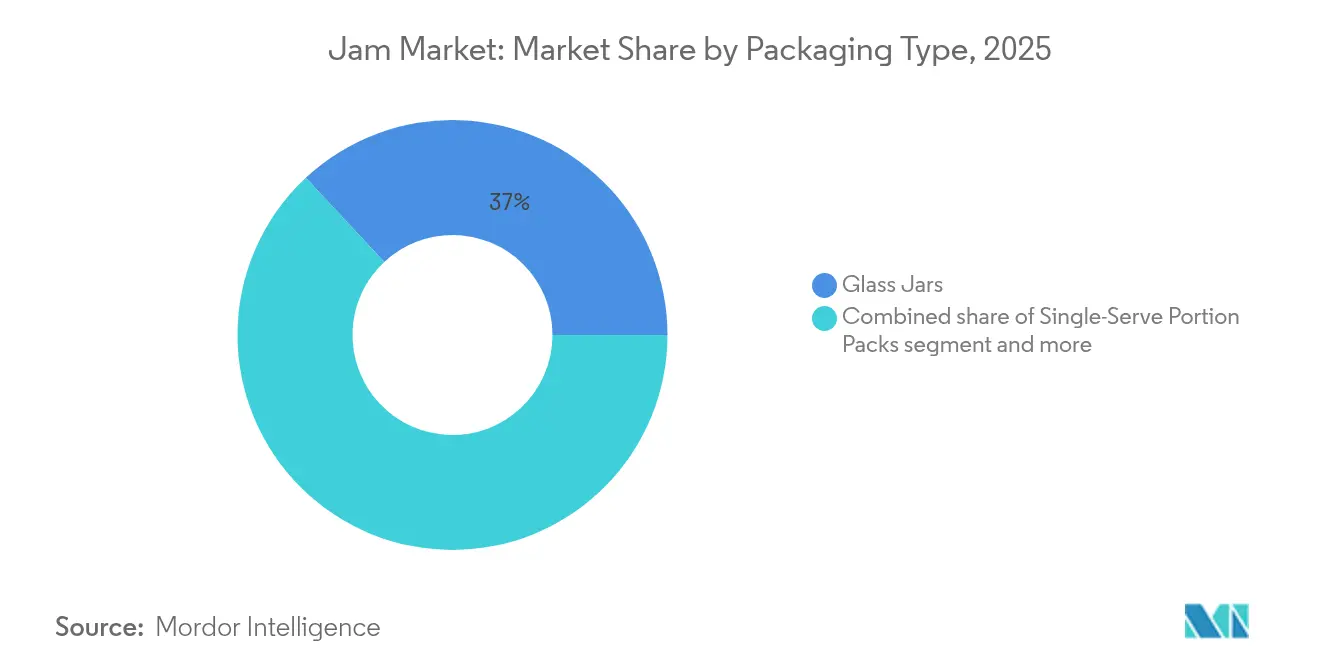
- Nach Verpackungstyp machten Gläser 36,95 % des Konfitürenmarktanteils im Jahr 2025 aus, während Einzelportionspackungen voraussichtlich mit einer CAGR von 6,07 % bis 2031 wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte 2025 einen Anteil von 41,98 % an der Konfitürenmarktgröße, während der E-Commerce bis 2031 mit einer CAGR von 5,69 % wächst.
- Nach Geografie erfasste Nordamerika 41,70 % des Konfitürenmarktanteils im Jahr 2025; der asiatisch-pazifische Raum steuert auf eine CAGR von 5,38 % bis 2031 zu.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Innovation bei Geschmacksrichtungen | 1.0% | Global, mit der stärksten Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende weltweite Obstproduktion | 0.8% | Global, insbesondere asiatisch-pazifischer Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für Clean-Label-Produkte | 0.6% | Nordamerika und Europa, mit Ausdehnung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach zuckerreduzierten und zuckerfreien Varianten | 0.4% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Interesse an Bio- und handwerklichen Produkten | 0.3% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Aufkommen praktischer Verpackungsformate | 0.2% | Global, mit früher Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation bei Geschmacksrichtungen
Im Markt für Konfitüren und Fruchtaufstriche stellt die Geschmacksinnovation ein wesentliches Differenzierungsmerkmal dar. Hersteller erkunden nun exotische Obstkombinationen und weltweit inspirierte Geschmacksprofile, um jüngere Verbraucher anzusprechen. Dieser Trend beschränkt sich nicht auf die üblichen Beeren- und Zitrusaromen, sondern verzweigt sich in abenteuerliche Fusionen wie Yuzu-Ingwer, Hibiskus-Limette und faszinierende herzhaft-süße Mischungen. Unternehmen nutzen natürliche Geschmacksverstärkungstechnologien, intensivieren authentische Geschmackserlebnisse und vermeiden dabei künstliche Zusatzstoffe. Der Trendreport 2025 von T. Hasegawa hebt braunen Zucker als herausragende Geschmacksrichtung des Jahres hervor und ebnet den Weg für Premium-Anwendungen bei süßen Aufstrichen sowie für karamellisierte Fruchtaufstriche. Diese Innovationswelle ist besonders lebhaft in Nordamerika und Europa, wo Verbraucher eher bereit sind, einen Aufpreis für besondere Geschmackserlebnisse zu zahlen. Regulierungsbehörden wie die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) und die Europäische Union (EU) unterstützen diesen Trend durch die Genehmigung natürlicher Aromastoffe und fördern damit eine breitere Experimentierfreude mit botanischen und gewürzaromatisierten Varianten.
Steigende weltweite Obstproduktion
Die weltweite Obstproduktion hat ein stetiges Wachstum erfahren, wie die Daten der Ernährungs- und Landwirtschaftsorganisation (FAO) zeigen, die auf gestiegene Erträge in wichtigen obstproduzierenden Regionen hinweisen. Dieses Wachstum hat ein unterstützendes Umfeld für Hersteller von Konfitüren und Fruchtaufstrichen geschaffen. So berichtete beispielsweise der Auslandslandwirtschaftsdienst des US-amerikanischen Landwirtschaftsministeriums (USDA), dass die weltweite Orangenproduktion im Vermarktungsjahr 2023/2024 rund 47 Millionen Tonnen erreichte, verglichen mit 46,88 Millionen Tonnen im Vorjahr[2]. Verbesserte Obstqualität und verlängerte Erntezeiten, die durch Strategien zur Klimaanpassung und fortschrittliche landwirtschaftliche Techniken bedingt sind, sind besonders im asiatisch-pazifischen Raum und in Südamerika erkennbar. Hier werden tropische und subtropische Früchte zunehmend in Fruchtaufstrichformulierungen eingesetzt. Darüber hinaus hat das Wachstum der Obstproduktionsinfrastruktur in Schwellenmärkten nicht nur die Rohstoffkosten gesenkt, sondern auch die Zuverlässigkeit der Lieferkette gestärkt. Dies hat Hersteller in die Lage versetzt, Premium- und exotische Obstsorten zu erkunden. Da Verbraucher ein verstärktes Interesse an Herkunft und saisonaler Ernährung zeigen, entsteht ein aufstrebender Markt für limitierte und erntespezifische Produktlinien. Angesichts des langfristigen Charakters von Agrarinvestitionen ist dieser Trend auf dem Weg, das Marktwachstum bis 2030 zu stärken, insbesondere da nachhaltige landwirtschaftliche Praktiken sowohl Ertrag als auch Qualität weiter verbessern.
Zunehmende Präferenz für Clean-Label-Produkte
Im Jahr 2023 berichtete der Internationale Rat für Lebensmittelinformation, dass rund 29 % der Verbraucher in den USA regelmäßig Lebens- und Genussmittel kaufen, die mit „sauberen Zutaten” gekennzeichnet sind[3]. Diese wachsende Präferenz für Clean Labels hat Hersteller dazu veranlasst, Produkte neu zu formulieren und dabei auf natürliche Konservierungsmethoden, fruchtbasierte Süßungsmittel und Techniken zu setzen, die die Nährstoffintegrität wahren. Über die bloße Vereinfachung der Zutaten hinaus betonen Marken transparente Beschaffungspraktiken, stellen Partnerschaften mit landwirtschaftlichen Betrieben und Rückverfolgbarkeitsinitiativen heraus, um das Vertrauen der Verbraucher zu stärken. Regulatorische Unterstützung, einschließlich der Clean-Label-Leitlinien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) und der Europäischen Union (EU), bietet einen Rahmen für Marketingaussagen. Gleichzeitig setzen sich Einzelhändler für sauberere Formulierungen ein und beschleunigen deren Einführung über mehrere Vertriebskanäle. Dieser Trend ist besonders in entwickelten Märkten ausgeprägt, wo ein größeres Verbraucherbewusstsein und eine höhere Kaufkraft Premium-Preisgestaltung unterstützen.
Steigende Nachfrage nach zuckerreduzierten und zuckerfreien Varianten
Mit steigenden Diabetesraten und dem zunehmenden Fokus auf Gewichtsmanagement erleben die globalen Märkte einen Nachfrageanstieg nach zuckerreduzierten und zuckerfreien Konfitüren-Alternativen. Als Reaktion darauf wenden sich Hersteller innovativen Süßungsmitteln wie Stevia, Mönchsfrucht und Allulose zu und entwickeln Formulierungen, die nicht nur gut schmecken, sondern auch Kalorien reduzieren. Der Aufstieg von Anti-Adipositas-Medikamenten hat den Appetit auf portionskontrollierte, zuckerbewusste Lebensmittel weiter angefacht und Konfitürenhersteller dazu veranlasst, spezialisierte Linien für gesundheitsbewusste Verbraucher einzuführen. Die Analyse von Verbrauchernahrungstrends zeigt eine ausgeprägten Wandel: Gesundheitsüberlegungen steuern zunehmend die Formulierungsstrategien von verpackten Lebensmitteln, insbesondere da sich Ernährungsrichtlinien und medizinische Empfehlungen weiterentwickeln. Dieser Wandel ist nicht nur theoretisch; Einzelhändler schaffen mehr Regalfläche für diese gesünderen Alternativen, und Käufer sind auf der Suche nach zuckerärmeren Optionen. Zur Unterstützung dieser Bewegung entwickelt sich auch die regulatorische Landschaft weiter, wobei neue Kennzeichnungspflichten für Nährwertangaben und Gesundheitsaussagen für alternative Süßungsmittel zunehmend Anerkennung finden.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hoher Zuckergehalt schränkt das Interesse gesundheitsbewusster Verbraucher ein | -0.5% | Global, am ausgeprägtesten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Verbraucherbedenken gegenüber künstlichen Zutaten und Konservierungsstoffen | -0.3% | Nordamerika und Europa, mit globaler Ausdehnung | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für nachhaltige und umweltfreundliche Verpackungen | -0.2% | Global, mit unterschiedlichen regionalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Begrenzte Recycling- und Kompostierungsinfrastruktur für nachhaltige Verpackungen | -0.1% | Entwicklungsländer, einige entwickelte Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Zuckergehalt schränkt das Interesse gesundheitsbewusster Verbraucher ein
Gesundheitsbewusste Verbraucher wenden sich zunehmend von traditionellen Konfitüren und Fruchtaufstrichen ab und bringen deren hohen Zuckergehalt mit Gesundheitsproblemen wie Diabetes, Fettleibigkeit und Stoffwechselstörungen in Verbindung. Im Jahr 2023 berichteten die Zentren für Seuchenkontrolle und -prävention, dass rund 32 % der Männer und 34 % der Frauen in den Vereinigten Staaten als adipös eingestuft wurden. Da Kampagnen zur Ernährungsaufklärung und medizinische Empfehlungen die Bedeutung der Zuckerreduzierung betonen, sehen sich konventionelle Produkte wachsenden Herausforderungen auf dem Markt gegenüber. Dieses Problem ist besonders in entwickelten Märkten ausgeprägt, wo Verbraucher gut informiert sind und einfachen Zugang zu alternativen Produkten haben. Hersteller befinden sich an einem Scheideweg, da sie Geschmackserwartungen erfüllen müssen, während sie ihre Produkte als gesundheitsbewusst positionieren. Dies erfordert oft erhebliche Investitionen in die Neuformulierung und Verbraucheraufklärung, um den Marktanteil zu behalten. Die Situation wird durch die wachsende Popularität von Anti-Adipositas-Medikamenten und einen breiten Trend in Richtung Wellness zusätzlich erschwert, der Verbraucher dazu veranlasst, nach Lebensmitteln zu suchen, die ihren gesundheitsorientierten Entscheidungen entsprechen.
Verbraucherbedenken gegenüber künstlichen Zutaten und Konservierungsstoffen
Hersteller von Konfitüren und Fruchtaufstrichen sehen sich erheblichen Formulierungsherausforderungen gegenüber, da die Skepsis der Verbraucher gegenüber künstlichen Zutaten und chemischen Konservierungsstoffen weiter zunimmt. Dieser Trend ist eng mit der breiter gefassten Clean-Eating-Bewegung verbunden, die den Verzehr minimal verarbeiteter und natürlicher Lebensmittel betont, sowie mit der wachsenden Forderung nach Zutaten-Transparenz. Verbraucher meiden zunehmend Produkte, die künstliche Farb-, Aroma- und Konservierungsstoffe enthalten, getrieben von Bedenken über potenzielle Gesundheitsrisiken. Darüber hinaus nimmt die Welle umweltbezogener und ethischer Einwände gegen den Einsatz synthetischer Lebensmittelzusatzstoffe zu, da Verbraucher bei ihren Kaufentscheidungen Nachhaltigkeit und ethische Beschaffung priorisieren. Dieser Wandel hat zu einer erhöhten Nachfrage nach natürlichen Alternativen geführt, die zwar von Verbrauchern bevorzugt werden, aber oft mit höheren Produktionskosten und technischen Komplexitäten bei der Formulierung verbunden sind. Infolgedessen stehen Hersteller unter erheblichem Druck, ihre Produkte im Einklang mit Clean-Label-Erwartungen neu zu formulieren – Produkte, die frei von künstlichen Zutaten und klar gekennzeichnet sind – und dabei den Geschmack, die Textur und die Haltbarkeit zu gewährleisten, die Verbraucher von traditionellen Konfitüren und Fruchtaufstrichen erwarten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fruchtaufstriche treiben Premium-Wachstum voranIm Jahr 2025 beherrschen Konfitüren und Gelees mit einem dominanten Marktanteil von 36,68 % den Markt und unterstreichen damit ihre breite Verbraucherattraktivität und robusten Einzelhandelsvertriebsnetzwerke. Dennoch ist es das Fruchtaufstrich-Segment, das das beeindruckendste Wachstum verzeichnet und bis 2031 eine CAGR von 5,57 % aufweist. Dieser Anstieg ist größtenteils auf den Wandel der Verbraucherpräferenzen zurückzuführen, die ganzteilige Obsttexturen und eine Premium-Positionierung bevorzugen, die höhere Preispunkte rechtfertigt. Handwerkliches Branding und Clean-Label-Assoziationen stärken das Fruchtaufstrich-Segment weiter, wobei Verbraucher Obsststücke mit überlegener Qualität und minimaler Verarbeitung gleichsetzen. Marmeladen hingegen genießen trotz ihrer kleineren Nische eine stabile Nachfrage, insbesondere in europäischen Märkten, wo Traditionen vorherrschen.
Innovation im Bereich der Fruchtaufstriche ist lebendig, mit einem Schwerpunkt auf exotischen Obstmischungen und exklusiven saisonalen Einführungen, die beide die Begeisterung steigern und Premium-Preisgestaltung unterstützen. In einem strategischen Schritt führte Crofter's Organic im Oktober 2024 sein Quetschbeutelformat ein, das auf den Verbraucher unterwegs abzielt und dabei sein Bio-Zertifikat beibehält – ein Qualitätsmerkmal für gesundheitsbewusste Käufer. Dieses Wachstum im Fruchtaufstrich-Segment spiegelt einen breiteren Trend in der Lebensmittelindustrie wider: eine ausgeprägte Premiumisierung, bei der Verbraucher zunehmend bereit sind, mehr für wahrgenommene Qualität und Authentizität auszugeben. Was die regulatorische Seite betrifft, ist die Compliance für alle Produkttypen unkompliziert, dank der klaren Richtlinien der FDA und internationaler Lebensmittelsicherheitsstandards für Herstellung und Kennzeichnung.


Nach Kategorie:
Bio-Segment beschleunigt sich trotz konventioneller DominanzIm Jahr 2025 dominieren konventionelle Produkte den Markt mit einem beherrschenden Anteil von 90,05 %, dank gut etablierter Lieferketten, wettbewerbsfähiger Preisgestaltung und breiter Akzeptanz bei verschiedenen Verbrauchergruppen. Diese Stärke ist das Ergebnis jahrzehntelangen strategischen Markenaufbaus, eines umfangreichen Vertriebsnetzes und von Fertigungseffizienzen, die die Einzelhandelspreise wettbewerbsfähig halten. Das Bio-Segment hingegen befindet sich auf einem rasanten Aufstieg mit einer CAGR von 6,25 % bis 2031. Dieser Anstieg wird von gesundheitsbewussten Verbrauchern angetrieben, die zunehmend bereit sind, einen Aufpreis für zertifizierte Bio-Zutaten und nachhaltige landwirtschaftliche Praktiken zu zahlen.
Das Wachstum des Bio-Segments spiegelt einen breiteren Wandel hin zu sauberer Ernährung und einem gestiegenen Verbraucherbewusstsein für landwirtschaftliche Praktiken und deren Umweltauswirkungen wider. Laut Daten der Specialty Food Association ist Bio-Lebensmittel zum Mainstream geworden, insbesondere bei jüngeren Bevölkerungsgruppen wie Millennials und der Generation Z, die bei ihren Kaufentscheidungen Nachhaltigkeit und Gesundheit priorisieren. Darüber hinaus bieten Bio-Zertifizierungen des US-amerikanischen Landwirtschaftsministeriums (USDA) und anderer internationaler Organisationen eine glaubwürdige Drittvalidierung, die die Premium-Positionierung und Zuverlässigkeit von Bio-Produkten stärkt. Diese Zertifizierungen versichern den Verbrauchern die Einhaltung strenger Standards beim Bio-Anbau und bei den Produktionsprozessen. Mit dem Fortschreiten dieses Trends wird erwartet, dass Bio-Produkte einen größeren Marktanteil gewinnen, unterstützt durch die Reifung der Lieferketten und Kostensenkungen durch Skaleneffekte, die die Zugänglichkeit und Erschwinglichkeit für Verbraucher weiter verbessern werden.
Nach Verpackungstyp:
Einzelportionsformate erfassen die Convenience-NachfrageIm Jahr 2025 beherrschen Gläser mit einem Anteil von 36,95 % den größten Anteil am Verpackungsmarkt. Diese Dominanz wird durch die Wahrnehmung der Verbraucher gestärkt, die Glas mit Qualität, Nachhaltigkeit und einem Premium-Image verbinden, was höhere Preispunkte rechtfertigt. Glasverpackungen bieten nicht nur einen verbesserten Produktschutz und eine verlängerte Haltbarkeit, sondern entsprechen auch dem wachsenden Trend zum Umweltbewusstsein aufgrund ihrer Recyclingfähigkeit. Quetschflaschen aus Kunststoff hingegen bedienen geschickt das Convenience-Segment, insbesondere für Familien mit Kindern und Menschen unterwegs. Dennoch sind es die Einzelportionspackungen, die den rasantesten Aufstieg verzeichnen und bis 2031 voraussichtlich mit einer CAGR von 6,07 % wachsen werden. Dieser Anstieg unterstreicht eine wachsende Verbraucherpräferenz für Portionskontrolle, Komfort und Probiergrößenangebote.
Diese Neigung zu Einzelportionen passt nahtlos zu sich entwickelnden Snack-Gewohnheiten und einem gesteigerten Bewusstsein für das Portionsmanagement, insbesondere bei Stadtbewohnern, die schnelle Frühstücks- und Snack-Optionen suchen. Als Zeichen des Engagements der Branche für Lebensmittelsicherheit unterstreichen die TamperFlag-Behälterinnovationen von Novolex die Bedeutung manipulationssicherer Merkmale und stärken das Vertrauen der Verbraucher in Einzelportionsangebote. Da Nachhaltigkeit in den Vordergrund rückt, tendieren Hersteller zunehmend zu kompostierbaren und recycelbaren Alternativen und entfernen sich von konventionellen Kunststoffverpackungen. Auch die regulatorische Landschaft fördert Verpackungsinnovationen, wobei FDA-Genehmigungen für lebensmittelkontakttaugliche Materialien und Umwelt-Compliance-Rahmen die Materialauswahl und Kennzeichnungspflichten lenken.
Nach Vertriebskanal:
E-Commerce beschleunigt sich bei anhaltender Dominanz des traditionellen EinzelhandelsIm Jahr 2025 behaupten Supermärkte und Verbrauchermärkte eine führende Vertriebsposition mit einem Marktanteil von 41,98 %. Ihr Erfolg beruht auf einer breiten geografischen Reichweite, wettbewerbsfähigen Preisen und dem Reiz des One-Stop-Shoppings, der bei Mainstream-Verbrauchern Anklang findet. Diese Verkaufsstellen nutzen starke Lieferantenbeziehungen, effiziente Logistik und Verkaufsförderungsstrategien, die den Absatz in standardmäßigen Produktkategorien steigern. Convenience-Stores hingegen richten sich an städtische Käufer und Impulskäufe, während andere Kanäle wie Feinkostläden und Bauernmärkte auf Premium- und handwerkliche Angebote setzen.
Online-Einzelhandelsgeschäfte befinden sich auf einem Wachstumspfad mit einer CAGR von 5,69 % bis 2031. Dieser Anstieg wird durch Veränderungen der Einkaufsgewohnheiten nach der Pandemie und den Reiz der Hauszustellung angetrieben. E-Commerce-Plattformen beseitigen traditionelle Einzelhandelsbarrieren und ermöglichen es Spezialitäten- und handwerklichen Produzenten, breitere Märkte zu erschließen, insbesondere für Nischen- und Premium-Produkte. Die digitale Welt ist ein Segen für Bio- und Spezialitätensegmente, in denen Verbraucher nach bestimmten Marken und Eigenschaften suchen. In Anlehnung an die E-Commerce-Welle debütierte Walmart 2024 seine Private-Label-Spezialitätenlinie „bettergoods” und unterstrich damit die Wendung traditioneller Einzelhändler hin zu Premium-Angeboten. Online-Verkäufe müssen etablierten Lebensmittelsicherheits- und Kennzeichnungsnormen entsprechen, müssen aber auch zusätzliche Versand- und Lagervorschriften beim Transport einhalten.
Geografische Analyse
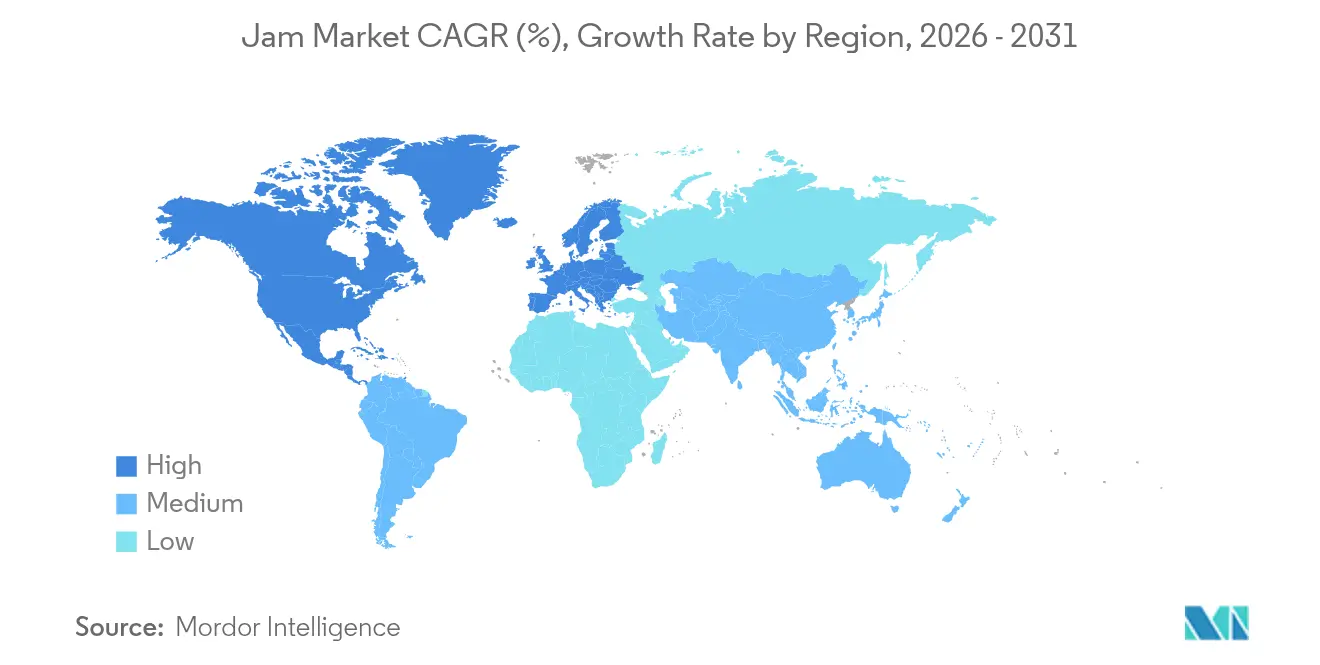
Nordamerikanischer Markt für Marmeladen
Im Jahr 2025 entwickelt sich Nordamerika zum führenden Segment und hält einen bedeutenden Marktanteil von 41,70 %. Diese Dominanz ist auf die starke Markenstärke der Region und eine tief verwurzelte Frühstückskultur zurückzuführen. Der wachsende Fokus auf Wellness-Trends hat die Einführung zuckerreduzierter Produkte und funktioneller Aufstriche angeregt, die häufig mit Zutaten wie Chiasamen oder zusätzlichen Ballaststoffen angereichert sind. Einzelhändler verfeinern aktiv ihre Regalgestaltung, um eine Balance zwischen traditionellen Familienprodukten und hochwertigen handwerklichen Angeboten herzustellen. Dieser strategische Ansatz fördert nicht nur die Experimentierfreude der Verbraucher, sondern sichert auch die Kernnachfrage, indem das Risiko einer Produktkannibaliserung gemindert wird.
Europäischer und asiatisch-pazifischer Markt für Marmeladen
Die asiatisch-pazifische Region ist das am schnellsten wachsende Segment mit einer robusten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,38 %, die bis 2031 prognostiziert wird. Dieses Wachstum wird durch Faktoren wie steigende verfügbare Einkommen, rasche Urbanisierung und eine wachsende Neigung zu westlichen Frühstücksgewohnheiten angetrieben. Lokale Unternehmen innovieren, indem sie traditionelle und neuartige Aromen kombinieren und Mango- und Lychee-Konfitüren neben klassischen Beerenvarianten einführen. Staatliche Investitionen in die Kühlketteninfrastruktur haben den Verderb erheblich reduziert und weitreichendere Vertriebsnetze ermöglicht. Darüber hinaus passen internationale Marken ihre Aromaporfolios an regionale Präferenzen an, um eine stärkere Resonanz bei den lokalen Verbrauchern zu erzielen. Europa spielt weiterhin eine wichtige Rolle auf dem Markt, gestützt durch seine langjährige Tradition des Marmeladenkonsums und eine starke Präferenz für Bio-Produkte. Die Region profitiert vom kohärenten Regulierungsrahmen der Europäischen Union (EU), der den grenzüberschreitenden Handel vereinfacht und mittelgroßen Marken Skalierungsmöglichkeiten bietet. Nachhaltigkeitsbedenken treiben Innovationen voran, wobei Hersteller Glas mit recyceltem Inhalt verwenden und leichtere Gläser mit schmalem Hals entwerfen, um Emissionen zu reduzieren. Darüber hinaus hat die sprachliche Vielfalt der Region zu einem verstärkten Fokus auf umfassende Kennzeichnung geführt, was das Engagement für Transparenz widerspiegelt und das Verbrauchervertrauen stärkt.

Regulatorisches Umfeld
Hersteller von Konfitüre, Gelee und Fruchtaufstrichen operieren unter zunehmend strengeren Vorschriften zu Lebensmittelsicherheit, Kennzeichnung und Rückstands-Compliance, die entlang globaler Obst-Lieferketten immer häufiger prüfbare Daten und Lieferantendokumentation erfordern. In den Vereinigten Staaten umfassen die FDA-Prioritäten für 2026 Reformen der Regulierung von Lebensmittelinhaltsstoffen und mehr Transparenz, während auf FSMA basierende präventive Kontrollen und Rückverfolgbarkeitsanforderungen weiterhin die Dokumentationspraxis der Betriebe und die Lieferantenprüfung für Fruchtzutaten, Süßungsmittel und Verarbeitungshilfsstoffe prägen. GFSI-benchmarkte Zertifizierungsschemata, die von Einzelhandel und Gastronomie genutzt werden, darunter FSSC 22000, aktualisieren ebenfalls kontinuierlich ihre Anforderungen und stärken so standardisierte Lebensmittelsicherheitsmanagementsysteme und die Dokumentationsdisziplin für Lohnabfüller und Markeninhaber.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig fragmentiert. Globale Großunternehmen wie J.M. Smucker nutzen ihre Größe, um erstklassige Platzierungen im Einzelhandel zu sichern und bessere Lieferverträge auszuhandeln. Die Übernahme von Hostess Brands im Jahr 2024 erweitert ihre Reichweite in den Bereich Frühstück und Cross-Merchandising. Bonne Maman, mit seinem französischen Erbe und seinem markanten Glasdesign, sorgt für hohe Sichtbarkeit im Regal. Regionale Akteure hingegen betonen ihre Herkunft – wie tasmanische Beeren und andalusische Orangen – um lokale Verbraucher anzusprechen.
Innovationen konzentrieren sich auf Geschmackstiefe, Zuckeralternativen und nachhaltige Verpackungen. Der STS 2000-Refiner von Provisur Technologies hilft sowohl handwerklichen als auch industriellen Verarbeitern, ein saubereres, fruchtbetontes Profil zu erzielen, ohne den Durchsatz zu beeinträchtigen. Novolex' manipulationssichere Behälter erweitern die Einzelportionsauswahl im Gastronomiebereich. Datenanalysen im digitalen Handel ermöglichen es Nischenmarken, Geschmackslücken schnell zu erkennen und limitierte Chargen einzuführen.
Strategische Veräußerungen unterstreichen einen geschärften Portfoliofokus. Die Entscheidung von J.M. Smucker, Bick's Pickles 2025 für 20 Millionen USD zu verkaufen, verlagert Ressourcen auf seine primären Kaffee- und Süßaufstrich-Linien. Die Übernahme von J.M. Exotic Foods durch Midas Foods bringt Gewürz-Know-how ein und ebnet möglicherweise den Weg für innovative herzhaft-süße Aufstrich-Hybriden. Co-Packing-Vereinbarungen ermöglichen es kleineren Marken, zu skalieren und dabei ihre handwerkliche Note beizubehalten, was eine lebhafte Wettbewerbslandschaft fördert.
Marktführer in der Konfitürenbranche
-
The J.M. Smucker Company
-
Andros Group
-
B&G Foods Inc.
-
Orkla ASA
-
Hero Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Marmeladen
- The J.M. Smucker Company
- Andros (Bonne Maman)
- B&G Foods (Polaner)
- Orkla ASA (Stabburet)
- Wilkin & Sons Ltd (Tiptree)
- Conagra Brands
- F. Duerr & Sons
- National Grape Co-op (Welch’s)
- Hero Group
- Kraft Heinz Co.
- Premier Foods (Hartley’s)
- Dabur India Ltd
- Darbo AG
- Good Good HF
- Ferrero SpA (Rigoni di Asiago)
- Sontan Foods
- Aohata Corp.
- Sudou Jam Co.
- Hero India Pvt Ltd
- Aldi Private Label (Europe)

Marktchancen und Zukunftsaussichten
Zuckerreduzierte, zuckerfreie und Clean-Label-Reformulierungen bleiben ein zentraler Chancenbereich, unterstützt sowohl durch veränderte Verbraucherpräferenzen als auch durch das regulatorische Umfeld rund um Kennzeichnung, Zusatzstoffe und Zutatentransparenz. Große Markenunternehmen richten ihre Portfolios bereits an klareren Label-Ansätzen aus, darunter The J.M. Smucker Company mit ihrer im Juni 2025 angekündigten Verpflichtung, FD&C-Farbstoffe bis Ende 2027 aus ihren Konsumgütern, einschließlich zuckerfreier Fruchtaufstriche, zu entfernen. Diese Agenda schafft Raum für alternative Süßungssysteme wie Stevia, Mönchsfrucht und Allulose sowie für fruchtbetonte Rezepturen, die Geschmack und Textur erhalten und gleichzeitig die Zutatenlisten vereinfachen.
Hersteller setzen zudem auf operative Modernisierung und verpackungsgestützte Differenzierung, um Arbeitskräfteknappheit, Hygieneanforderungen und steigende Nachhaltigkeitskosten zu bewältigen. Branchenprogramme treiben die digitale Einführung und Fabrikoptimierung voran, darunter das im Februar 2026 aktualisierte Food Manufacturing Industry Digital Plan von Enterprise Singapore und IMDA (das 1.500 Hersteller anleiten soll) sowie die Processing State of the Industry-Studie 2026 von PMMI und FPSA zu Investitionsprioritäten wie hygienischem Design, Personalentwicklung und digitalen Werkzeugen. Bei Konfitüre und Fruchtaufstrichen zeigen sich diese Bemühungen in rückverfolgbarkeitsfähigen Datensystemen, Rezeptur- und Qualitätsmanagement sowie Verpackungsupgrades, einschließlich portionierter Formate und manipulationssicherer Lösungen, die auf E-Commerce-Versand, Anforderungen der Gastronomie und Premiumpositionierung ausgelegt sind.
Recent Industry Developments in Markt für Marmeladen
- Juli 2026: Ein Medienbericht rückte die Produktion von Polaner-Konfitüren, -Gelees und -Fruchtaufstrichen im Werk von B&G Foods in Roseland, New Jersey, in den Fokus. Der Beitrag hob die Beständigkeit etablierter US-Produktionsstandorte hervor, die die Distribution haltbarer Aufstriche und die Markenkontinuität unterstützen, während die Betriebe modernisiert werden.
- Juni 2025: Smucker kündigte die Verpflichtung an, FD&C-Farbstoffe aus Konsumgütern, einschließlich zuckerfreier Fruchtaufstriche, zu entfernen, mit einem Zielzeitpunkt Ende 2027. Der Schritt signalisiert eine breit angelegte Reformulierungsagenda über Markenprodukte hinweg und bereitet den Weg für Reformulierungs-Roadmaps in der Kategorie.
- November 2024: Crofters Organic brachte in den Vereinigten Staaten ein Bio-Quetschbeutel-Format für Konfitüren und Fruchtaufstriche auf den Markt. Das Sortiment wurde in den Sorten Berry Harvest und Strawberry angeboten und mit 33% weniger Zucker im Vergleich zu herkömmlichen Fruchtaufstrichen positioniert, was komfortorientierte Verpackungen ausweitet und potenziell den unterwegs stattfindenden Konsum sowie die Kategoriedynamik beeinflusst.


Markt für Marmeladen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Konfitüren, Gelees und Fruchtaufstrichen, die für den Haushalts- und Gastronomiegebrauch verkauft werden, erfasst am Verkaufspunkt in Einzelhandels- und Gastronomiekanälen und in USD über die wichtigsten Verbrauchsregionen hinweg verfolgt.
Ausschlüsse aus dem Umfang: Wir schließen frische Fruchtaufstriche aus, die informell hergestellt und verkauft werden (nicht registrierte Direktverkäufe), sowie nicht-fruchtige herzhafte Aufstriche, die nicht als Konfitüre, Gelee oder Fruchtaufstrich vermarktet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Konfitüren und Gelees
- Marmelade
- Fruchtaufstriche
- Nach Kategorie
- Konventionell
- Bio
- Nach Verpackungstyp
- Gläser
- Quetschflaschen aus Kunststoff
- Einzelportionspackungen
- Nach Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um Marktgrenzen festzulegen, den anfänglichen Nachfragepool aufzubauen und Annahmen mit öffentlichen Benchmarks zu überprüfen. Wir haben Quellen wie Veröffentlichungen des USDA und des Economic Research Service für den Kontext zu verarbeitetem Obst und Zucker, UN Comtrade für Handelsströme relevanter verarbeiteter Obstprodukte sowie FAOSTAT für vorgelagerte Obstversorgungssignale herangezogen, die die Versorgungsbedingungen beeinflussen können.
Um diese Signale in ein praktikables Größenmodell zu übersetzen, haben wir auch nationale Statistikämter und Zollbehörden für Kategoriedefinitionen sowie Handelsverbände und Lebensmittelstandards-Gremien für Kennzeichnungs- und Identitätsregeln überprüft, die Konfitüre, Gelee und Fruchtaufstriche voneinander abgrenzen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Veränderungen im Kanalmix, Preismaßnahmen und Promotionsintensität zu verstehen. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Importexportdatenbank auf Sendungsebene verwendet, um die geografische Präsenz der Hersteller zu überprüfen und die Richtung der handelsbezogenen Volumina zu plausibilisieren. Diese Sekundärforschungsquellen sind nur illustrativ, und es wurden auch andere öffentliche Dokumente und Datensätze für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Lücken, die öffentliche Datensätze nicht eindeutig beantworten können, einschließlich der Frage, wie Produkte in verschiedenen Märkten klassifiziert werden und wie sich die Preisgestaltung im Einzel- und Gastronomiehandel entwickelt. Wir haben mit einer Mischung aus Führungskräften auf Markenseite, Distributoren, Einzelhandels-Kategorieteams und Branchenspezialisten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, und die Antworten wurden verwendet, um Nachfrageindikatoren, typische Packungsgrößen und das realistische Tempo der Premiumisierung und Zuckerreduktionsverschiebungen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 33 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 52 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Verbrauch aus einem Nachfragepool rekonstruiert wird, der Bevölkerung, Pro-Kopf-Aufnahmemuster für Brot- und Frühstücksanlässe sowie die Durchdringung verpackter Fruchtaufstriche in Einzelhandelskörben kombiniert. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, einschließlich ausgewählter Markenportfolios, Kanalüberprüfungen und einer Ansicht aus Durchschnittspreis mal Volumen, die aus typischen Glasgrößen und beobachteten Regalpreisbereichen aufgebaut wurde.
Einige Eingaben waren in diesem Markt entscheidend: die Haushaltsdurchdringung von Aufstrichen, die Aufteilung zwischen konventionellen und gesundheitsbewussteren Varianten, Vertriebsmix-Verschiebungen zwischen Supermärkten und Online-Handel sowie die Preisentwicklung in Verbindung mit Obstbeschaffungskosten und Zuckerinflation. Da einige Länder verarbeitete Obstkategorien in breiteren Gruppen ausweisen, haben wir Lücken durch interviewvalidierte Zuordnungsschlüssel geschlossen und die Ergebnisse anschließend anhand von Handelsrichtungen, Regalflächensignalen und der regionalen Herstellerpräsenz überprüft. Prognosen wurden mithilfe von Szenarioanalysen entwickelt, die durch kurzfristige Trendglättung unterstützt wurden, wobei der Basisfall auf der erwarteten Inflationsnormalisierung, dem Premiumisierungstempo und den Kanalwachstumstrajektorien verankert wurde, die Experten für die nächsten fünf Jahre als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Handelsbewegungen, regionaler Verbrauchshinweise und implizierter Ausgaben pro Haushalt gegengeprüft, und Ausnahmen wurden überprüft, bis die Abweichung in einfachen Worten vertretbar war. Wenn ein Länderergebnis zu hoch oder zu niedrig erschien, haben wir Kategoriengrenzen, Währungszeitpunkte und den angenommenen Mix aus Premium- und Wertprodukten erneut überprüft und Quellen erneut kontaktiert, wenn die Erklärung nicht überzeugend genug war.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, damit Berechnungslogik, Einheitenkonsistenz und regionale Zusammenfassungen dem angegebenen Umfang entsprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. starke Schwankungen der Inputkosten oder wesentliche Kennzeichnungsänderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Konfitüren, Gelees und Fruchtaufstriche von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Konfitüren, Gelees und Fruchtaufstriche können stark variieren, selbst wenn sie scheinbar dieselbe Kategorie abdecken. Diese Unterschiede lassen sich typischerweise darauf zurückführen, was als im Umfang enthalten gilt, das von jedem Herausgeber verwendete Ausgangsjahr und wie Preisgestaltung und Währung länderübergreifend gehandhabt werden.
Durch die Verfolgung von Kategoriengrenzen und der Preisentwicklung nach Kanal sowie die Aktualisierung des Währungsumrechnungszeitpunkts hält Mordor Intelligence die Schätzung auf verpackte Konfitüren, Gelees und Fruchtaufstriche ausgerichtet, die über definierte Einzelhandels- und Gastronomiewege verkauft werden, anstatt breitere verarbeitete Obstprodukte einzubeziehen. Einige Quellen verwenden auch einen engeren geografischen Rahmen oder stützen sich auf einen einzigen Basisjahresumsatz-Snapshot, ohne zu überprüfen, ob Volumina und Packungsgrößen mit dem typischen Verbrauchsverhalten übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,28 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,87 Milliarden USD (2024) | Der Umfang erscheint enger, mit Gesamtwerten, die eher einer begrenzten Produkt- oder Kanaldefinition entsprechen, und das Basisjahr ist früher, was den Wert komprimieren kann, wenn Inflation und Premiumisierung nicht konsistent durchgeführt werden. |
| Branchenpublikation B | 2,40 Milliarden USD (2025) | Die Schätzung verwendet wahrscheinlich einen engeren Einschlussrahmen und ein längeres Prognosefenster und stützt sich möglicherweise stärker auf übergeordnete Umsatz-Baselines ohne dasselbe Maß an kanalspezifischen Preis- und Packungsgrößenüberprüfungen über Regionen hinweg. |
Die Streuung zwischen den Herausgebern erklärt sich hauptsächlich dadurch, was als Konfitüre, Gelee und Fruchtaufstrich gezählt wird, sowie durch die Art und Weise, wie Preis und Währung über Märkte hinweg angewendet werden. Unser Ansatz bleibt wiederholbar, da jeder Schritt an klare Nachfrageindikatoren, Kanallogik und eine kleine Anzahl von Annahmen gebunden ist, die überprüft und aktualisiert werden können, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welchen Prognosewert werden die globalen Konfitürenverkäufe bis 2031 erreichen?
Es wird erwartet, dass die Kategorie bis 2031 einen Wert von 16,51 Milliarden USD erreicht und dabei mit einer CAGR von 4,45 % wächst.
Welches Produktsegment wächst am schnellsten?
Fruchtaufstriche verzeichnen eine CAGR von 5,57 % aufgrund ganzteiliger Obsttexturen und Premium-Positionierung.
Welche Region zeigt die stärkste Wachstumsdynamik?
Der asiatisch-pazifische Raum führt mit einer CAGR von 5,38 % bis 2031, angetrieben durch steigende Einkommen und Verstädterung.
Wie groß ist der heutige Online-Einzelhandelsanteil?
Der E-Commerce verzeichnet derzeit ein CAGR-Wachstum von 5,69 % und erodiert rasch die Dominanz des stationären Einzelhandels.
Welche Verpackungsinnovation adressiert Manipulationsbedenken?
Novolex' TamperFlag-Einzelportionspackungen verfügen über integrierte Manipulationssicherheit und recycelten Inhalt.
Gewinnen Bio-Aufstriche an Bedeutung?
Ja, Bio-Varianten wachsen mit einer CAGR von 6,25 %, da Verbraucher Clean-Label-Eigenschaften anstreben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
