
Süßwarenmarkt Größe und Marktanteil
Süßwarenmarktanalyse von Mordor Intelligence
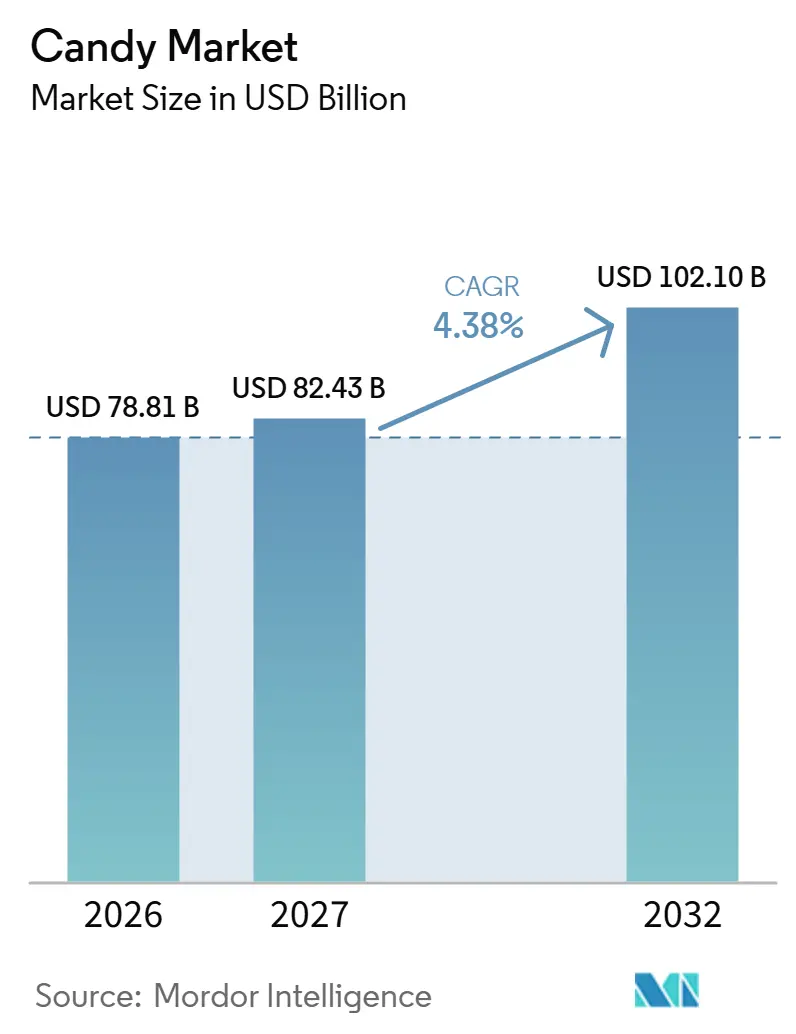
Die Größe des Süßwarenmarktes wird im Jahr 2026 auf 78,81 Milliarden USD geschätzt und soll im Jahr 2027 82,43 Milliarden USD betragen und bis 2032 einen Wert von 102,1 Milliarden USD erreichen, mit einer CAGR von 4,38 % von 2027 bis 2032.
Die Nachfrage zu besonderen Anlässen und differenzierte Genussprodukte unterstützen die Expansion, während Gesundheitsbedenken und Kostendruck bei Rohstoffen die Kaufhäufigkeit und die Wirtschaftlichkeit der Lieferanten einschränken. In den Vereinigten Staaten schaffen gemeinsame Anlässe einen Grund, das Angebot an die jeweilige Veranstaltung anzupassen. Kleinere Premium-Portionen und Gummibärchen-Geschmacksvariationen geben Herstellern verschiedene Möglichkeiten, spezifische Käuferpräferenzen zu bedienen. Einzelhandelsexpansion und flexible Fertigung können Lieferanten dabei helfen, diese Angebote mit Käufern zu verbinden. Das Kakao-Exposure gibt schokoladengeführten Portfolios eine besondere Preisgestaltungsaufgabe, da die Marge aus diesen Anlässen von der Deckung der Rohstoffkosten abhängt.
Wichtigste Erkenntnisse des Berichts
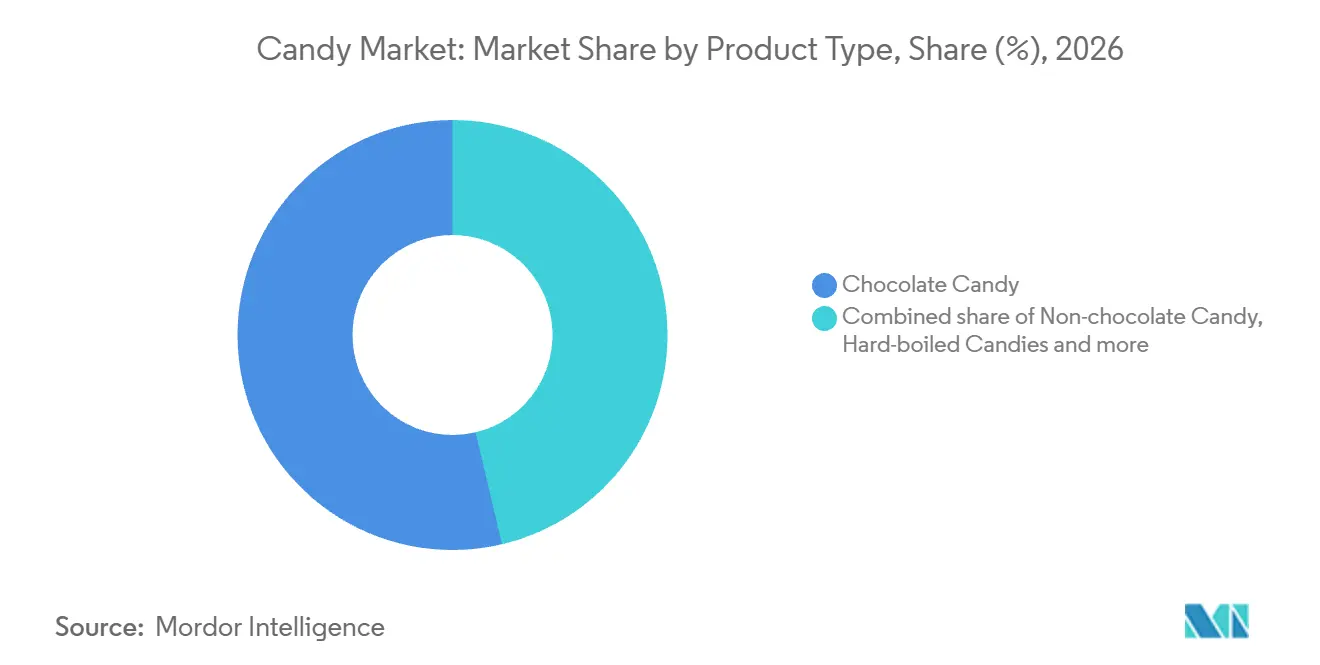
- Nach Produkttyp hielt Schokoladensüßwaren im Jahr 2026 einen Marktanteil von 53,7 % am Süßwarenmarkt, während Pastillen, Kaugummis, Gelees und Kaubonbons mit einer CAGR von 8 % von 2027 bis 2032 am schnellsten wachsen sollen.
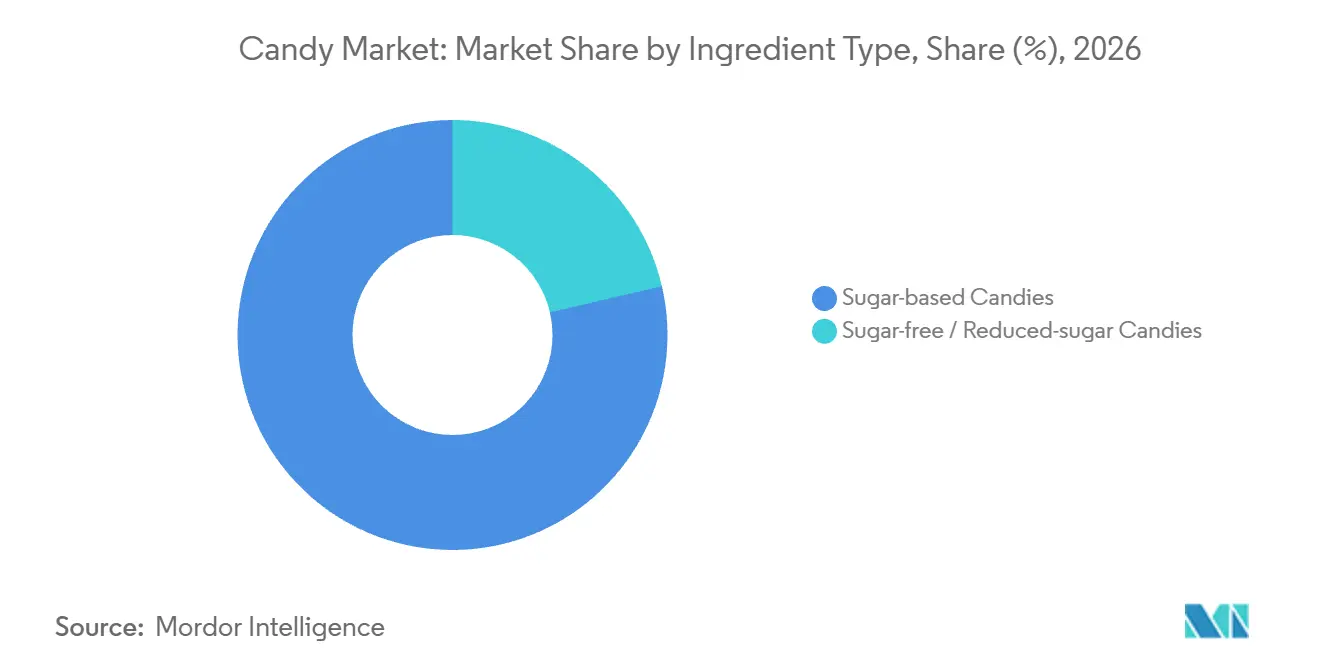
- Die Zutatennachfrage wurde von zuckerbasierten Süßwaren mit einem Anteil von 78,64 % am Süßwarenmarkt im Jahr 2026 angeführt, und zuckerfreie / zuckerreduzierte Süßwaren sollen mit einer CAGR von 6,9 % von 2027 bis 2032 am schnellsten wachsen.
- Kategorieübergreifend entfielen im Jahr 2026 71,64 % des Umsatzes auf Massenmarktsüßwaren, wobei Premium-Süßwaren mit einer CAGR von 6,1 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Der Vertrieb wurde von Supermärkten und Hypermärkten mit 39,74 % des Umsatzes im Jahr 2026 angeführt, während der Online-Einzelhandel mit einer CAGR von 6,35 % von 2027 bis 2032 am schnellsten wachsen soll.
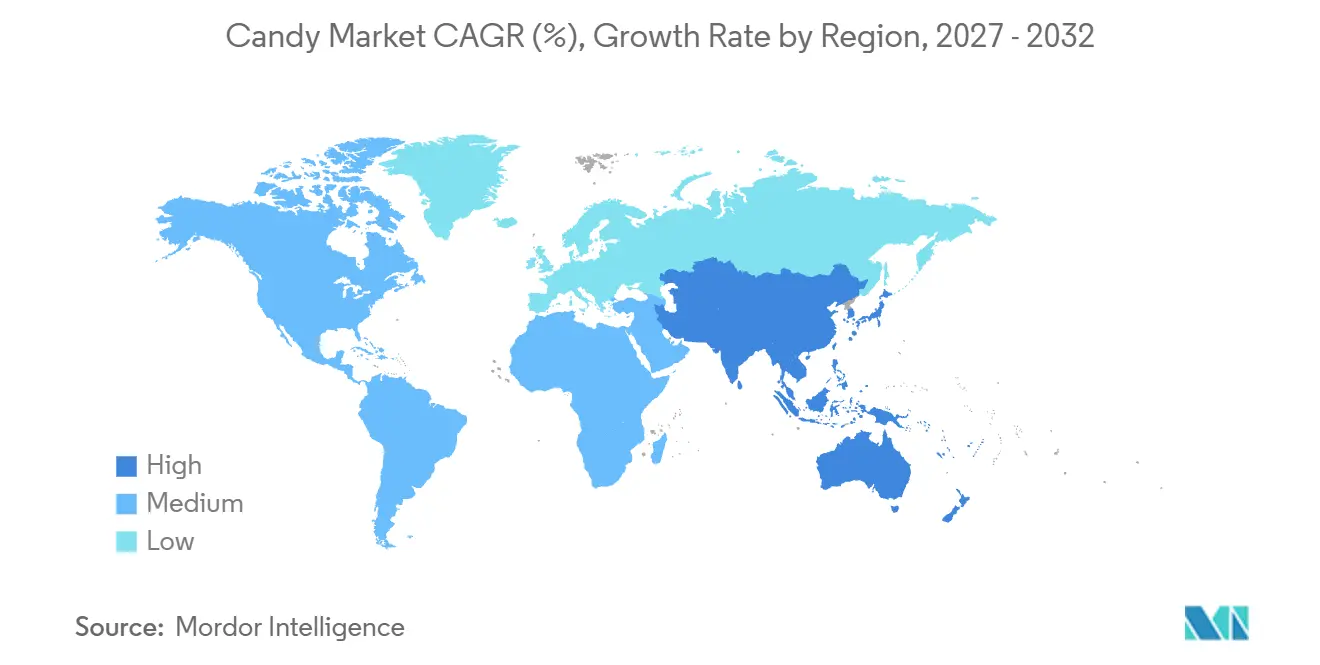
- Geografisch führte Nordamerika mit 35,57 % des Umsatzes im Jahr 2026, und der asiatisch-pazifische Raum soll mit einer CAGR von 6,85 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Premium- und handwerklichen Süßwaren | +1.5% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Expansion des organisierten Einzelhandels und des E-Commerce | +1.8% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Geschmacks- und Texturinnovation | +1.4% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wachsende Schenkkultur und saisonale Nachfragespitzen | +1.3% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Einführung funktioneller/nutrazeutischer Süßwaren | +0.3% | Teile Russlands | Mittelfristig (2–4 Jahre) |
| Einführung KI-gesteuerter Kleinserienfertigung | Langfristig (≥ 4 Jahre) | ||
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Premium- und handwerklichen Süßwaren
Premium-Positionierung kann die Süßwarennachfrage auch dann stützen, wenn Käufer kleinere Portionen bevorzugen. Untersuchungen der National Confectioners Association aus Dezember 2025 ergaben, dass US-amerikanische Verbraucher, die GLP-1-Medikamente einnehmen, zunehmend zu kleineren Portionen sowie Premium-Schokoladen- und Süßwarenangeboten tendierten. Dieselbe Untersuchung stellte fest, dass die Konsummuster bei Süßwaren denen von Nichtanwendern ähneln. Zusammen deuten diese Erkenntnisse auf eine Möglichkeit hin, das Portionsangebot und die Premium-Positionierung rund um einen beibehaltenen Genussanlass anzupassen. Da die Konsummuster denen von Nichtanwendern ähneln, besteht die kommerzielle Aufgabe darin, aus der kleineren Premium-Portion Wert zu schöpfen.
Expansion des organisierten Einzelhandels und des E-Commerce
Herstellerbetriebener Einzelhandel kann die Kaufgelegenheiten für Süßwaren erhöhen, indem Destinationen geschaffen werden, die den Marken eines Herstellers gewidmet sind. Haribo UK eröffnete im Jahr 2025 3 Markenstores im gesamten Vereinigten Königreich. Diese Stores verzeichneten in jenem Jahr mehr als 5 Millionen Besucher. Eine dedizierte Destination gibt dem Hersteller die Möglichkeit, sein Süßwarensortiment zu präsentieren, ohne vollständig auf die Sortimentsentscheidungen eines anderen Einzelhändlers angewiesen zu sein. Haribo UK berichtete außerdem, dass die Besucherzahlen an seinen 13 Standorten im Jahr 2025 gegenüber dem Vorjahr um 1 Million gestiegen sind.
Kontinuierliche Geschmacks- und Texturinnovation
Ein anderes Geschmackserlebnis gibt Süßwarenmarken eine Möglichkeit, über ein vertrautes Fruchtsortiment hinaus zu konkurrieren. Im Jahr 2026 führte The Hershey Company Jolly Rancher Heat Wave Gummies landesweit in den Vereinigten Staaten ein und kombinierte dabei chiligekochte Fruchtaromen mit Schärfe. Hershey beschrieb Jolly Rancher als eine der ersten nationalen Gummibärchen-Marken, die eine würzige Note hinzufügte.[1] Für einen Einzelhndler schafft diese Unterscheidung eine Sortimentsentscheidung, die auf dem Esserlebnis basiert, anstatt auf einer weiteren Version eines bestehenden Geschmacks. Die Erweiterung einer bestehenden nationalen Gummibärchen-Marke gibt Hershey eine neue Geschmackspositionierung, ohne einen separaten Markenlaunch zu erfordern.
Wachsende Schenkkultur und saisonale Nachfragespitzen
Feierlichkeitskäufe geben Süßwarenlieferanten einen Nachfrageanlass, der sich vom alltäglichen persönlichen Konsum unterscheidet. In einem Bericht vom Oktober 2026 teilte die National Confectioners Association mit, dass Valentinstag, Ostern, Halloween und die Winterfeiertage 64 % des jährlichen US-amerikanischen Schokoladen- und Süßwarenabsatzes ausmachen.[2] US-amerikanische Verbraucher kaufen und teilen diese Leckereien zunehmend auch zu Thanksgiving, dem Super Bowl und dem St. Patrick's Day. Diese zusätzlichen Anlässe schaffen Raum für Sharing-Formate, ohne dass jeder Kauf zu einem formellen Geschenk werden muss. Für Hersteller besteht die kommerzielle Chance darin, eine etablierte Leckerei an eine bestimmte Veranstaltung anzupassen, anstatt vollständig auf neue Essgewohnheiten zu setzen. Da die 4 Hauptsaisonen bereits den größten Teil des Jahresumsatzes tragen, erweitern Sharing-Formate für Thanksgiving, den Super Bowl und den St. Patrick's Day den Verkauf rund um diese Spitzen, anstatt sie zu ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Gesundheitsbewusstsein und Zuckerreduzierung | -0.8% | Mittelfristig (2–4 Jahre) | |
| Volatile Kakao- und Zuckerrohstoffpreise | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Regulierung von Einwegkunststoffabfällen | -0.2% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Schwankungen der Kakaoerzeugung | -0.25% | Ghana und Côte d'Ivoire | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Gesundheitsbewusstsein und Zuckerreduzierung
Gesundheitsziele setzen eine Grenze dafür, wie oft ein süßes Produkt einen Kaufanlass gewinnen kann. In einer Umfrage vom Januar 2026 unter 400 kürzlichen Kroger-Käufern rangierten Gesundheitsziele und Zuckerbedenken knapp hinter dem Preis als Hindernisse für den häufigeren Kauf von Süßigkeiten. Für konventionelle Süßwarenhersteller macht dieser Befund niedrigere Preise zu einer unvollständigen Reaktion auf die Zurückhaltung eines Käufers. Rabatte riskieren, den Umsatz pro Verkauf zu senken, während die gesundheitsbedingte Einschränkung bei Wiederholungskäufen bestehen bleibt.
Volatile Kakao- und Zuckerrohstoffpreise
Gegenläufige Rohstoffkostenbewegungen können Süßwarenhersteller belasten, selbst wenn eine wichtige Zutat günstiger wird. Im Jahr 2025 berichtete Mondelez International, Inc. von höheren aggregierten Rohstoffkosten, wobei Kakao zu den treibenden Faktoren gehörte und niedrigere Zuckerkosten den Anstieg teilweise ausglichen. Höhere Kakaokosten können daher den Vorteil günstigeren Zuckers innerhalb eines Süßwarenportfolios aufzehren. Schokoladensüßwarenhersteller müssen daher das Zutatengleichgewicht bei der Kalkulation eines weiteren Verkaufs berücksichtigen. Hersteller, die einem solchen Druck ausgesetzt sind, können entweder einen geringeren Deckungsbeitrag aus einem Verkauf akzeptieren oder einen höheren Verkaufspreis anstreben. Beide Reaktionen können die Wirtschaftlichkeit der Ausweitung kakaoIntensiver Süßwarenverkäufe schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schokoladenskalierung und Gummibärchen-ExpansionSchokoladensüßwaren hatten im Jahr 2026 einen Anteil von 53,7 % am Süßwarenmarkt und waren damit das größte Segment. Mondelez International, Inc. meldete für 2025 einen Umsatz von 12,7 Milliarden USD aus seiner globalen Schokoladenproduktekategorie. Für ein Schokoladenunternehmen dieser Größenordnung kann das Kakao-Kostenexposure über eine etablierte Umsatzbasis hinweg von Bedeutung sein, was der Zutatenwirtschaft neben der Produktexpansion Gewicht verleiht. Wenn höhere Preise Wiederholungskäufe abschrecken, kann der Schutz des Stückbeitrags auf Kosten eines etablierten Schokoladenumsatzstroms gehen.
Pastillen, Kaugummis, Gelees und Kaubonbons sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8 % von 2027 bis 2032. Ferrara erweiterte NERDS Gummy Clusters im Geschäftsjahr 2025 auf das Vereinigte Königreich. Kanros Anteil am japanischen Gummibärchen-Markt stieg von Januar bis Juni 2026 im Jahresvergleich um 0,4 Prozentpunkte auf 15,1 %. Diese Beispiele geben Gummibärchen-Lieferanten verschiedene kommerzielle Wege, ein Produkt über Grenzen hinweg auszuweiten und eine Position innerhalb einer nationalen Kategorie zu entwickeln. Kanros vierte Gummibärchen-Marke, Kanro the Strong, und neue Produkte glichen die Rückgänge im ersten Halbjahr 2026 bei seinen 3 Kern-Gummibärchen-Marken aus und zeigten eine Erneuerung über das etablierte Sortiment hinaus.

Nach Zutatentyp:
Etablierte Zuckerformulierungen und gezielte AlternativenZuckerbasierte Süßwaren hatten im Jahr 2026 einen Marktanteil von 78,64 % am Süßwarenmarkt und waren damit das größte Segment. Haribo hielt im Jahr 2025 22,6 % des britischen Zuckersüßwarenabsatzes, stabil gegenüber 2024, während 4 der 10 meistverkauften Süßigkeiten des Landes Haribo- oder Maoam-Produkte waren. Diese Kombination gibt der etablierten Formulierungsbasis ein Beispiel für nachhaltige Markenstärke über mehrere Produkte hinweg. Einzelhändler, die ein konventionelles zuckerbasiertes Sortiment in Betracht ziehen, können auf Marken zurückgreifen, die sowohl eine beibehaltene Verkaufsposition als auch weit verbreitete einzelne Süßigkeiten aufweisen. Die kommerzielle Stärke liegt darin, eine bestehende Nachfragebasis mit einem Portfolio zu bedienen, anstatt von einem einzigen erfolgreichen Produkt abhängig zu sein.
Zuckerfreie / zuckerreduzierte Süßwaren sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,9 % von 2027 bis 2032. Der US-amerikanische Dollarumsatz bei zuckerfreien Nicht-Schokoladensüßwaren stieg laut Circana im Jahr 2025 gegenüber dem Vorjahr um 3,8 % bzw. 11 Millionen USD, ausgehend von einer kleinen Basis. Dieser Anstieg gibt Lieferanten einen konkreten kommerziellen Ausgangspunkt für die zuckerfreie Formulierungswahl. Die kleine Ausgangsbasis macht eine fokussierte Sortimentsentwicklung zu einer verhältnismäßigeren Einstiegsstrategie, als eine sofortige Mainstream-Skalierung anzunehmen. Produktionskapazitäten, die vor der Nachfrage gebunden werden, sind die Kosten, die ein Lieferant vermeidet, indem er mit einem engeren Sortiment beginnt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Mainstream-Erneuerung und Premium-AnlasswertMassenmarktsüßwaren waren das größte Segment und machten im Jahr 2026 71,64 % des Umsatzes aus. Das Mainstream-Schokoladenportfolio von Ferrero Nordamerika wuchs im Jahr 2025 laut seinem Category-Management-Direktor um 4 %, der die Leistung auf vertrauenswürdige Marken und eine starke Innovationspipeline zurückführte. Die Mainstream-Positionierung lässt daher Raum für Produkterneuerung innerhalb einer etablierten Markenpositionierung. Hersteller können Markenvertrautheit und Innovation kombinieren und Produktneuheiten in Massenmarktsüßwaren einbringen, ohne dass Käufer ein Upgrade vornehmen müssen.
Premium-Süßwaren sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,1 % von 2027 bis 2032. Lindt & Sprüngli berichtete, dass Premium-Schokolade im Jahr 2025 überdurchschnittlich abschnitt, und führte die eigene überdurchschnittliche Marktleistung auf die Premium-Positionierung sowie das Saison- und Geschenkportfolio zurück. Dies schafft einen anlassbasierten Weg für Lieferanten, die Premium-Positionierung in einen spezifischen Kaufgrund umzuwandeln. Ein anlassspezifisches Premium-Angebot kann einen Geschenkkauf gewinnen, ohne auf eine alltägliche Verlagerung hin zu Premium-Süßwaren angewiesen zu sein.
Nach Vertriebskanal:
Breite Reichweite und anlassgetriebene Online-NachfrageSupermärkte und Hypermärkte waren das größte Segment und machten im Jahr 2026 39,74 % des Umsatzes aus. In Japans Umfrage von 2025 unter 2.068 Personen nutzten 85,4 % von 1.886 Käufern in der breiten Süßwarenkategorie, einschließlich Schokolade und Snacks, Supermärkte. Innerhalb dieser gemischten Kategorie konkurriert ein Süßwarenlieferant um einen Platz in einem Sortiment, das auch Schokoladen- und Snack-Käufe bedient. Eine Supermarktlistung schafft Zugang, während die kommerzielle Positionierung des Lieferanten diesen Kategorie-Käufern einen Grund geben muss, Süßwaren für ihren nächsten Genusseinkauf zu wählen.
Der Online-Einzelhandel ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,35 % von 2027 bis 2032. Der Bericht der National Confectioners Association von 2026 stellte fest, dass der US-amerikanische E-Commerce-Umsatz mit saisonal kodierten Schokoladen und Süßwaren im vergangenen Jahr unter Verwendung von Circana-Verkaufsdaten um 21 % gestiegen ist. Ein Online-Sortiment gibt Herstellern eine Möglichkeit, einen Käufer zu erreichen, der ein definiertes Saisonprodukt sucht, ohne darauf angewiesen zu sein, dass dieser Käufer an einem Display vorbeikommt. Produktbeschreibungen können die Leckerei mit dem beabsichtigten Anlass verbinden und gleichzeitig den Inhalt identifizieren. Die digitale Präsentation wird zu einer Verkaufsfunktion für saisonale Süßwaren, da die Verbindung einer Leckerei mit dem Anlass bereits vor der Begegnung des Käufers mit dem Produkt selbst hergestellt werden kann.
Geografische Analyse
Süßwarenmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,57 % am Süßwarenmarkt und war damit die führende Region. Der US-amerikanische Süßwarenabsatz erreichte im Jahr 2025 55 Milliarden USD über Schokolade, Süßwaren, Kaugummi und Pfefferminzprodukte.[3] Die National Confectioners Association erwartet, dass diese Umsätze in den nächsten 5 Jahren um weitere 7,3 Milliarden USD steigen und bis 2030 über alle Vertriebswege hinweg 62,2 Milliarden USD erreichen werden. Dieser prognostizierte Zuwachs gibt Lieferanten von Schokolade, Süßwaren, Kaugummi und Pfefferminzprodukten einen definierten Betrag an zusätzlichen US-amerikanischen Ausgaben, um den sie konkurrieren können.
Süßwarenmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,85 % von 2027 bis 2032. INTAGE SRI+ schätzte den japanischen Gummibärchen-Markt von Januar bis Juni 2026 auf 68,3 Milliarden JPY (0,43 Milliarden USD), was einem Anstieg von 2,8 % im Jahresvergleich beim Umsatzwert entspricht. Im Oktober 2026 baute Kanro eine neue Gummibärchen-Produktionslinie in seinem Asahi-Werk in Nagano, wobei die Außenarbeiten im Gange waren. Das Projekt verbindet eine Gummibärchen-Kategorie, die im Jahr 2025 einen Wert von 129,7 Milliarden JPY (0,87 Milliarden USD) erreichte, was einem Anstieg von 14 % im Jahresvergleich beim Umsatzwert entspricht, mit einem konkreten Fertigungsengagement. Kanros 3 Kern-Gummibärchen-Marken stießen im ersten Halbjahr 2026 an Kapazitätsgrenzen, während der geplante Produktionsstart im Juli 2027 die unternehmensweiten Gummibärchen-Linien von 2 auf 3 und die Kapazität um etwa 50 % erweitern würde.
In Europa stieg das Absatzvolumen von Zuckersüßwaren in Deutschland über Lebensmitteleinzelhändler und Drogerien im Jahr 2025 um 2,3 %. Die Produktionsbasis Südamerikas umfasst Brasilien, wo die Schokoladenproduktion im Jahr 2025 814.000 Tonnen erreichte. Im Nahen Osten und Afrika fügte Premier im Geschäftsjahr 2026, das am 31. März 2026 endete, Zuckersüßwarenprodukte, darunter Lakritze und ein Schokoladensortiment, beim südafrikanischen Einzelhändler Woolworths hinzu. ABICAB berichtete, dass die brasilianische Beteiligung an der Sweets & Snacks Expo 2025 in den Vereinigten Staaten sofortige Geschäfte in Höhe von 420 Millionen USD für die Schokoladen-, Erdnuss- und Süßwarenhersteller des Landes generierte. Deutschlands Zahl ist daher als Einzelhandelsnachfrage zu lesen, Brasiliens als Lieferantenbasis für Exportkäufer und Premiers Listung als Einzelhandelsweg in Südafrika.
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Rechtsordnungen werden aus der Perspektive eines Herstellers verpackter Süßwaren verglichen, der für Formulierung und Etiketten verantwortlich ist. Der deutsche Marktzugang für überzogene Schokoladenprodukte verknüpft Zusammensetzungsbedingungen mit Etikettierungspflichten. Die politische Attraktivität hängt davon ab, welchen Aufwand ein Hersteller betreiben muss, um eine geeignete Formulierung und vorbereitete Etiketten aufrechtzuerhalten, wenn sich Produkt- und Offenlegungsregeln ändern.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | FDA | Deutsche Lebensmittelkontrollbehörden | Nationale Gesundheitskommission und Staatliche Verwaltung für Marktregulierung für Standards; Marktaufsichtsbehörden für die Umsetzung | ANVISA | Saudi-Arabische Lebens- und Arzneimittelbehörde |
| Wesentliche Instrumente oder Ausrichtung | Vorgeschlagenes Nährwertkennzeichen auf der Vorderseite der Verpackung für die meisten verpackten Lebensmittel; endgültige Regelung für Dezember 2026 geplant | Zusammensetzungs- und Offenlegungsbedingungen gemäß Richtlinie 2000/36/EG; EU-Entwaldungsverordnung für betroffene Kakaoerzeugnisse ab dem 30. Dezember 2026 für große, mittlere und bestimmte kleine Betreiber sowie ab dem 30. Juni 2027 für andere Kleinst- und Kleinbetreiber | GB 7718-2025 ersetzt GB 7718-2011 am 16. März 2027 | Warnung bei zugesetztem Zucker bei ≥ 15 g pro 100 g für feste oder halbfeste Lebensmittel; Kakaopanel-Deklaration gemäß Gesetz 15.404/2026 ab dem 6. Mai 2027 | Etikettierungs-, Zusatzstoff-, Ernährungs- und Auslobungsregeln für vorverpackte Lebensmittel; Allergen-Offenlegungsstandard ab Genehmigung wirksam |
| Kommerzielle Auswirkung | Mögliche Etikettenneugestaltung bei Finalisierung | Formulierungs- und Offenlegungsprüfungen für bezeichnete Schokoladen; geplante Sorgfaltspflichtarbeiten für betroffene Kakaoerzeugnisse | Überprüfung des Datumsetikettformats mit festgelegten Haltbarkeits- und Kleinpackungsalternativen | Bedingte Warnhinweise und zukünftige Gestaltungsänderungen für betroffene kakaobasierte Erzeugnisse und Schokolade | Überprüfung der anwendbaren Etiketten, Zusatzstoffe und relevanten Allergenangaben |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend | Keine Veränderung |
| Quelle: Mordor Intelligence | |||||
Aus der Perspektive dieses Herstellers schafft der US-amerikanische Vorschlag Planungsunsicherheit, da die Finalisierung für Dezember 2026 geplant ist. Die betroffenen Kakaoerzeugnisse Deutschlands sehen sich neuen Sorgfaltspflichtterminen gegenüber, während Chinas Standardersatz im März 2027 eine spezifische Datumsetikettprüfung erfordert. Brasiliens operative Warnung bei zugesetztem Zucker und die angenommene Kakaoprozentsatz-Kennzeichnungspflicht, die ab dem 6. Mai 2027 auf der Hauptseite betroffener kakaobasierter Erzeugnisse und Schokolade gilt, machen seine Compliance-Agenda weniger gefestigt. Saudi-Arabiens allgemeiner Lebensmittelrahmen und die bereits ab Genehmigung wirksame Allergen-Offenlegungsregel unterstützen die Kontinuität bei der Etiketten- und Zutatensteuerung.
Stufen der Wertschöpfungskette
Die Süßwarenwertschöpfungskette vergleicht Zutatenversorgung, Süßwarenverarbeitung, Verpackung und den Weg zum Endkäufer. Südzucker-Gruppenunternehmen produzieren Zucker und Zuckerspezialitäten für Industrie- und Einzelhandelskunden in ganz Europa und etablieren damit eine vorgelagerte Versorgungsrolle. Zutatenlieferanten verdienen durch Materialverkäufe, während Hersteller und Kanaloperatoren durch aufeinanderfolgende Verkäufe des Fertigprodukts Wert schöpfen. Diese Unterscheidung legt Resilienzentscheidungen bei der Stufe, die die relevante Lieferbeziehung kontrolliert.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zutatenversorgung | Zuckerproduzenten wie Südzucker-Gruppenunternehmen | Zucker- und Spezialzutatenverkäufe | Anfälligkeit gegenüber Unterbrechungen einer qualifizierten Zutatenquelle | Alternative Quellen gemäß den erforderlichen Spezifikationen qualifizieren |
| Süßwarenherstellung | Integrierte Süßwarenhersteller wie The Hershey Company | Fertigsüßwarenverkäufe | Abhängigkeit von verfügbarer Fertigungskapazität | Alternative Produktionsoptionen für Prioritätsprodukte aufrechterhalten |
| Verpackungsversorgung | Verpackungslieferanten wie Amcor, die europäische Süßwarenmarken beliefern | Verpackungsmaterial- und Lösungsverkäufe | Abhängigkeit von einer geeigneten Verpackungsversorgung | Ersatzverpackungen qualifizieren, bevor die Versorgungsquelle gewechselt wird |
| Großhandelsvertrieb und Einzelhandel | Großhändler wie McLane Company, Inc.; Einzelhändler wie Walmart | Großhandelswiederverkaufseinkommen und Einzelhandelsproduktverkäufe | Konzentration in wichtigen Kanalbeziehungen | Zusätzliche Wege zum Endkäufer entwickeln |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 wurden etwa 27 % des konsolidierten Nettoumsatzes von The Hershey Company an McLane Company, Inc., seinen primären US-amerikanischen Distributor für Walmart, getätigt. Diese Beziehung zeigt, warum Fertigungsresilienz allein den Zugang zum Endkäufer nicht sichern kann. Alternative Produktion und alternativer Vertrieb lösen unterschiedliche Risiken, was die Kanalreichweite zu einer separaten Quelle von Verhandlungsmacht gegenüber der Fähigkeit macht, Süßwaren herzustellen.
Wettbewerbslandschaft
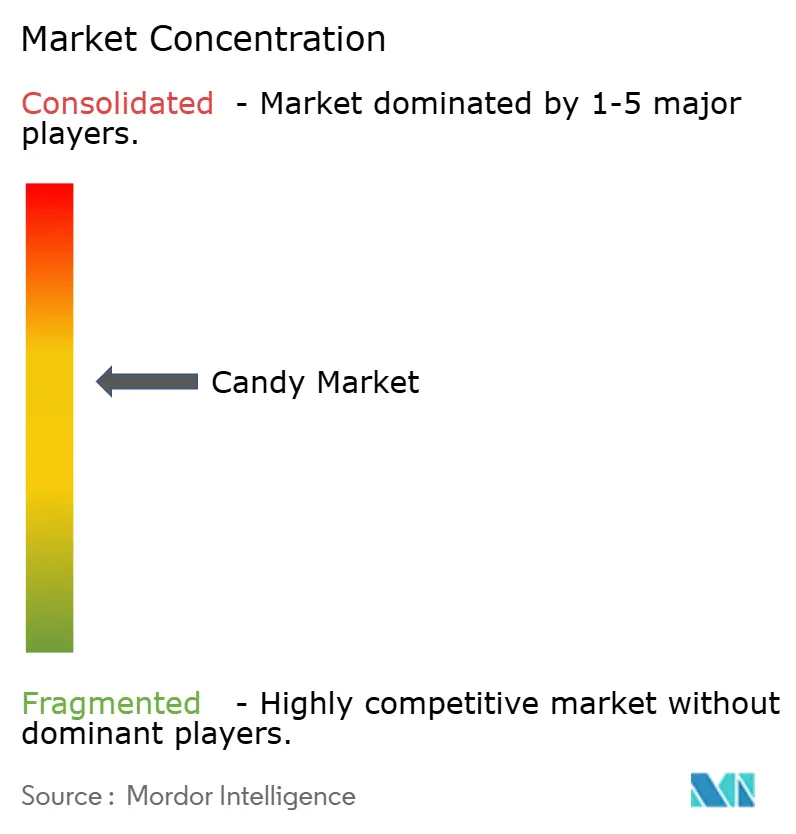
Mehrere große Markeninhaber konkurrieren durch Markenproduktionskapazität und differenzierte Süßwarenformulierungen. Zu den wichtigsten Teilnehmern gehören The Hershey Company, Mondelez International, Inc., Mars, Incorporated, Nestlé SA und Ferrero International S.A. Hershey eröffnete im April 2025 seine Reese Chocolate Processing-Anlage in Hershey, Pennsylvania, und erweiterte damit eine bestehende Reese-Anlage zur Versorgung von REESE'S, KIT KAT und HERSHEY'S mit Schokolade. Eine Anlage, die mehrere etablierte Marken bedient, gibt dem Hersteller eine gemeinsame Betriebsplattform für sein Süßwarenportfolio. Die daraus resultierende Eintrittsbarriere umfasst die zuverlässige Lieferung von Markenprodukten im Betriebsmaßstab neben der Schaffung einer unverwechselbaren Leckerei.
Die Produktionsstrategie umfasst auch die Flexibilität, verschiedene Marken aus einer Fabrik zu bedienen, da Hersteller ihre Fertigproduktfähigkeiten ausbauen. Nestlé Canada Inc., eine Tochtergesellschaft von Nestlé SA, schloss im September 2026 eine Erweiterung seiner Torontoer Süßwarenfabrik ab und installierte eine flexible Gussformenlinie für KITKAT und Aero. Das Design ermöglicht es einem Lieferanten, die Produktion zwischen den genannten Produkten je nach Nachfrageänderung zu verlagern. Der strategische Wert ist eine Option, den Fertigproduktmix an einem etablierten Standort zu variieren und damit die Investition in die Schokoladenversorgung für Markensüßwaren zu ergänzen.
Enge Formulierungs- und Esserlebnisansprüche sind ein Wettbewerbsinstrument auch für die größten Markeninhaber. Im April 2025 führte Ferrero TIC TAC TWO in Italien ein, eine zuckerfreie Pfefferminzsüßigkeit mit 2 Geschmacksschichten. Ferrero beschrieb die Produkteigenschaften als einzigartig unter den zu diesem Zeitpunkt dort erhältlichen zuckerfreien Süßwarenangeboten. Eine solche Positionierung gibt Einzelhändlern eine definierte Sortimentsunterscheidung innerhalb zuckerfreier Süßwaren. Ein Herausforderer benötigt eine Produktunterscheidung über die reine zuckerfreie Positionierung hinaus, wenn ein etablierter Anbieter diese bereits mit einer mehrschichtigen Geschmackspositionierung kombiniert.
Marktführer im Süßwarenmarkt
-
The Hershey Company
-
Mondelez International, Inc.
-
Mars, Incorporated
-
Nestlé SA
-
Ferrero International S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Candy-Markt Unternehmen in diesem Bericht
- Mars, Incorporated
- Mondelez International, Inc.
- Nestlé SA
- Ferrero International S.A.
- The Hershey Company
- Perfetti Van Melle Group B.V.
- Haribo GmbH & Co. KG
- Jelly Belly Candy Company
- August Storck KG
- Parle Products Private Limited
- Meiji Holdings Co., Ltd.
- Lindt & Sprüngli AG
- Arcor S.A.I.C.
- The Bazooka Companies, LLC
- Katjes Fassin GmbH
- Ezaki Glico Co., Ltd.
- Spangler Candy Company
- Orion Corporation
- Yıldız Holding A.Ş.
- Roshen Confectionery Corporation
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen 3 Wege, nostalgische Süßwaren wieder zu US-amerikanischen Käufern zu bringen. Im Jahr 2025 waren ein Drittel der befragten US-amerikanischen Verbraucher, insbesondere der Generation Z und Millennials, sehr an exakten Neuauflagen nostalgischer oder retro Süßwaren interessiert. Generation Z und Millennials bieten eine definierte Zielgruppe für Lieferanten, die entscheiden, welche Traditionsprodukte sie wiederbeleben möchten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Originalgetreue Rückkehr von Traditionsmarken | Befragtes Interesse an exakten Süßwaren-Neuauflagen | US-amerikanische Verbraucher, die eine erinnerte Süßigkeit suchen | Ein originalgetreu reproduziertes Produkt testen, bevor das Sortiment erweitert wird | Das versprochene Originalprodukt zu liefern | Süßwarenhersteller mit geeigneten Traditionsmarken |
| Kuratierte Retro-Süßwarensortimente | Das Nostalgieinteresse umfasst Generation Z und Millennials | US-amerikanische Einzelhandelskäufer, die diese Verbraucher bedienen | Ein kleines Sortiment rund um erkennbare Produktgeschichten aufbauen | Die Sortimentsnachfrage kann vom Interesse an einer einzelnen Neuauflage abweichen | Spezialisierte Süßwarenhändler und beteiligte Markeninhaber |
| Nachfragegetestete Direktveröffentlichungen | Das Verbraucherinteresse schafft einen Grund, eine spezifische Neuauflage zu testen | US-amerikanische Verbraucher, die an einer benannten Neuauflage interessiert sind | Zahlungsbereite Nachfrage durch eine limitierte Direktveröffentlichung validieren, bevor eine breitere Distribution erfolgt | Geäußertes Interesse in Käufe umwandeln | Markeninhaber, die Käufer direkt erreichen können |
| Quelle: Mordor Intelligence | |||||
Die Treue zur erinnerten Süßigkeit ist die zentrale Öffnung, da befragte Verbraucher Interesse an exakten Neuauflagen äußerten. Eine veränderte Formulierung oder eine nicht wiedererkennbare Präsentation könnte ein Angebot untergraben, das auf einer originalgetreuen Rückkehr aufgebaut ist. Da die Umfrage Interesse und keine Käufe misst, würde eine kostenpflichtige limitierte Veröffentlichung testen, ob diese Bindung ein verkäufliches Produkt unterstützt.
Neueste Industrielle Entwicklungen in Candy-Markt
- Sep 2026: Nestlé Canada schloss die Erweiterung seiner Torontoer Süßwarenfabrik ab und installierte eine flexible Gussformenlinie für die Produktion von KITKAT und Aero.
- Sep 2026: Mondelez International, Inc. startete seinen fertiggestellten Crumb Tower im Cadbury-Süßwarenwerk in Shah Alam, Malaysia, und stärkte damit die Schokoladenverarbeitungskapazitäten des Standorts.
- Jul 2026: Orkla Snacks vereinbarte die Übernahme von The European Candy Group B.V., einem Hersteller veganer Zuckersüßwaren, um die BUBS-Expansion auf europäischen Märkten zu unterstützen.
Candy-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Süßwarenmarkt misst die jährlichen Ausgaben für verpackte Süßwaren, die weltweit für den direkten Konsum verkauft werden. Er umfasst Verkäufe über den Einzelhandel und vergleichbare Kanäle über Massenmarkt- und Premium-Preispunkte hinweg.
Ausschlüsse aus dem Umfang: Backwaren-Desserts, Speiseeis, Nicht-Süßwaren-Snackkategorien, lose verkaufte unverpackte Süßwaren sowie separat verkaufter Kakao und Zucker sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schokoladensüßwaren
- Nicht-Schokoladensüßwaren
- Hartbonbons
- Pastillen, Kaugummis, Gelees und Kaubonbons
- Toffees, Karamellen und Nougat
- Pfefferminzbonbons
- Andere Nicht-Schokoladensüßwaren
- Nach Zutatentyp
- Zuckerbasierte Süßwaren
- Zuckerfreie/zuckerreduzierte Süßwaren
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Facheinzelhändler
- Online-Einzelhandel
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Desk-Research-Quellen würden Quellen wie den State of Treating-Bericht der National Confectioners Association für US-amerikanische Kategorieverkäufe und Käuferverhalten, die Food Dollar-Daten des USDA Economic Research Service für die Unterscheidung zwischen Verbraucherlebensmittelausgaben und Wertschöpfungskettenvolumen sowie seine Retail Trends-Reihe für Outlet-Mix und Lebensmitteleinzelhandelsveränderungen umfassen. Die Zuckeraufnahme-Richtlinie der Weltgesundheitsorganisation hilft dabei, Gesundheits- und Reformulierungssignale einzurahmen, während die Lebensmittelinformationsregeln der Europäischen Kommission ein Beispiel für Etikettierungsanforderungen für verpackte Lebensmittel liefern, die die Produktvergleichbarkeit und den Marktzugang beeinflussen können.
Unternehmens-Jahresberichte, regulatorische Einreichungen, Investorenmaterialien sowie seriöse Lebensmittelindustrie- oder Einzelhandelspresse können Produktlinienerlöse, Preisgestaltung, Kanal- und Rohstoffkostenkontext hinzufügen, wobei jeder Punkt vor der Verwendung auf Geografie, Produktgrenzen und Berichtszeitraum geprüft wird. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Süßwarenmarkeninhaber, Hersteller, Einzelhändler, Distributoren sowie Kategorie- oder Marktmanager mit Verantwortung für Produktverkäufe, Preisgestaltung, Kanäle oder regionale Nachfrage einschließen. Ihre Antworten würden Sekundärnachweise zu Produktmix, Preisstufen, Vertriebswegeänderungen und regionalem Einkaufsverhalten testen, während Fragen Süßwaren von angrenzenden Süßwaren- und Snackkategorien unterscheiden würden. Wenn eine Antwort mit veröffentlichten Daten in Konflikt steht oder eine Lücke bei einem Land, Kanal oder Produkt hinterlässt, würden Analysten Klärung suchen und sie mit separaten Unternehmens-, Einzelhändler- und öffentlichen Indikatoren vergleichen, bevor ein dokumentierter Bereich in das Modell übernommen wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 36 % | Führungskräfte (CXOs): 18 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Stufe: 42 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 48 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den globalen jährlichen Einzelhandelsausgaben für verpackte Süßwaren und überprüft die regionalen Gesamtwerte anhand berichteter Unternehmens-, Einzelhändler- und Kategorienachweise. Wo berichtete Produkt-, Zutaten-, Preisstufen-, Kanal- und regionale Aufteilungen vorliegen, verwenden Analysten diese, um Segmentanteile aufzubauen und jede Achse mit separaten Verkaufs- und Kanalsignalen gegenzuprüfen. Wesentliche illustrative Treiber sind Süßwareneinzelhandelsverkäufe, durchschnittliche Verkaufspreise und Produktmix, Haushaltsausgaben, organisierter Einzelhandel und Online-Reichweite sowie Zucker- und Kakaokostenoder Reformulierungssignale, die dabei helfen, Wertwachstum von Nachfrage- und Zugangsveränderungen zu unterscheiden. Wo historische Beobachtungen über Perioden und Definitionen hinweg konsistent sind, kann eine multivariate Regression testen, wie diese Treiber mit dem Marktwert zusammenhängen. Wenn abrupte Rohstoffkosten- oder regulatorische Brüche die Reihe unzuverlässig machen, trägt eine Szenarioanalyse dokumentierte Bereiche in die Prognose. Spärliche Beobachtungen werden als Bereiche behandelt, anstatt mit nicht unterstützter Präzision gefüllt zu werden. Selektive Lieferanten-Rollups und stichprobenartige Durchschnittsverkaufspreis-mal-Volumen-Prüfungen können Länder-, Produkt- oder Kanalschätzungen testen, ohne das Modell zu einem vollständig Bottom-up-Aufbau zu machen. Analysten dokumentieren die Abdeckung dieser Prüfungen und verwenden nahe Perioden oder unabhängige Kanalnachweise, um Lücken zu schließen. Interviews mit Branchenteilnehmern würden die Richtung und den Zeitpunkt von variablenspezifischen Prognosen überprüfen, und widersprüchliche Ansichten würden auf Nachweise zurückgeführt oder als alternative Szenarien dargestellt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmens- und Einzelhändleroffenlegungen, öffentliche Einzelhandelsindikatoren, Handels- und Regulierungsnachweise sowie Interviewantworten und untersuchen dann Anomalien im Wert gegenüber Preis und Mix, Produktanteilen, Kanalmustern und regionalen Gesamtwerten. Ein zweiter Analyst überprüft Quellenlinks, Definitionen, Berechnungen und Anteilsabstimmungen, bevor eine leitende Überprüfung Abweichungen auflöst, während Befragte erneut kontaktiert werden, wenn Antworten mehrdeutig sind, mit einer neuen Einreichung inkonsistent sind oder wesentlich von einem gemeldeten Ereignis betroffen sind. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Akquisitionen, Regulierungen, Rohstoffschocks oder Kanalunterbrechungen aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Süßwarenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Süßwarenmarkt misst die jährlichen Ausgaben für verpackte Süßwaren, die weltweit für den direkten Konsum verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews mit Branchenteilnehmern würden die Richtung und den Zeitpunkt von variablenspezifischen Prognosen überprüfen, und widersprüchliche Ansichten würden auf Nachweise zurückgeführt oder als alternative Szenarien dargestellt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 82,43 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 75,29 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 8,7 % unter dem Wert dieses Berichts für 2027 von 82,43 Milliarden USD, 2 Jahre später. Die Reihe berichtet Wachstum von ihrer Basis in das folgende Jahr, sodass diese Zeile einen früheren Zeitpunkt mit dem späteren aktuellen Jahreswert des Berichts vergleicht. |
| Globales Beratungsunternehmen B | 67,85 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 17,7 % unter dem Wert dieses Berichts für 2027 von 82,43 Milliarden USD, 2 Jahre später. Der veröffentlichte Wert ist die Ausgangsbeobachtung einer steigenden Prognosereihe, was ihn früher als den aktuellen Jahresvergleichswert des Berichts platziert. |
Die Analysten von Mordor Intelligence triangulieren Unternehmens- und Einzelhändleroffenlegungen, öffentliche Einzelhandelsindikatoren, Handels- und Regulierungsnachweise sowie Interviewantworten und untersuchen dann Anomalien im Wert gegenüber Preis und Mix, Produktanteilen, Kanalmustern und regionalen Gesamtwerten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Süßwarenmarkt und wie ist die Wachstumsprognose?
Die Größe wird im Jahr 2026 auf 78,81 Milliarden USD geschätzt und für 2027 auf 82,43 Milliarden USD prognostiziert, mit einem Erreichen von 102,1 Milliarden USD bis 2032 und einer CAGR von 4,38 % von 2027 bis 2032.
Welche Kräfte unterstützen die Nachfrage nach Süßwaren?
Direkter Einzelhandelszugang und Geschmacksinnovation schaffen mehr Möglichkeiten, Süßwaren zu kaufen und auszuprobieren. Haribo UK eröffnete im Jahr 2025 3 Markenstores, während Hershey im Jahr 2026 Jolly Rancher Heat Wave Gummies in den Vereinigten Staaten einführte.
Was ist der führende Süßwarenprodukttyp?
Schokoladensüßwaren hielten im Jahr 2026 53,7 % des Umsatzes und waren damit das größte Produkttypsegment.
Welche Unternehmen sind bedeutende Süßwarenhersteller?
Zu den bedeutenden Herstellern gehören The Hershey Company, Mondelez International, Inc., Mars, Incorporated, Nestlé SA und Ferrero International S.A.
Welche Kostenherausforderung betrifft Schokoladensüßwarenhersteller?
Mondelez International, Inc. berichtete im Jahr 2025 von höheren aggregierten Rohstoffkosten, wobei Kakao zu den treibenden Faktoren gehörte und niedrigere Zuckerkosten den Anstieg teilweise ausglichen.
Wie ist der geografische Ausblick für den Süßwarenabsatz?
Nordamerika führte im Jahr 2026 mit 35,57 % des Umsatzes, während der asiatisch-pazifische Raum mit einer CAGR von 6,85 % von 2027 bis 2032 am schnellsten wachsen soll.
Welche wirtschaftlichen Faktoren wirken sich auf die Süßwarenindustrie aus?
Die Volatilität der Kakao- und Zuckerpreise, bedingt durch Wetterereignisse, geopolitische Spannungen, Währungsschwankungen und Lieferkettenunterbrechungen, ist der wichtigste wirtschaftliche Faktor, der die Kosten, Preisgestaltung und Margen der Süßwarenhersteller beeinflusst.