
InfiniBand-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
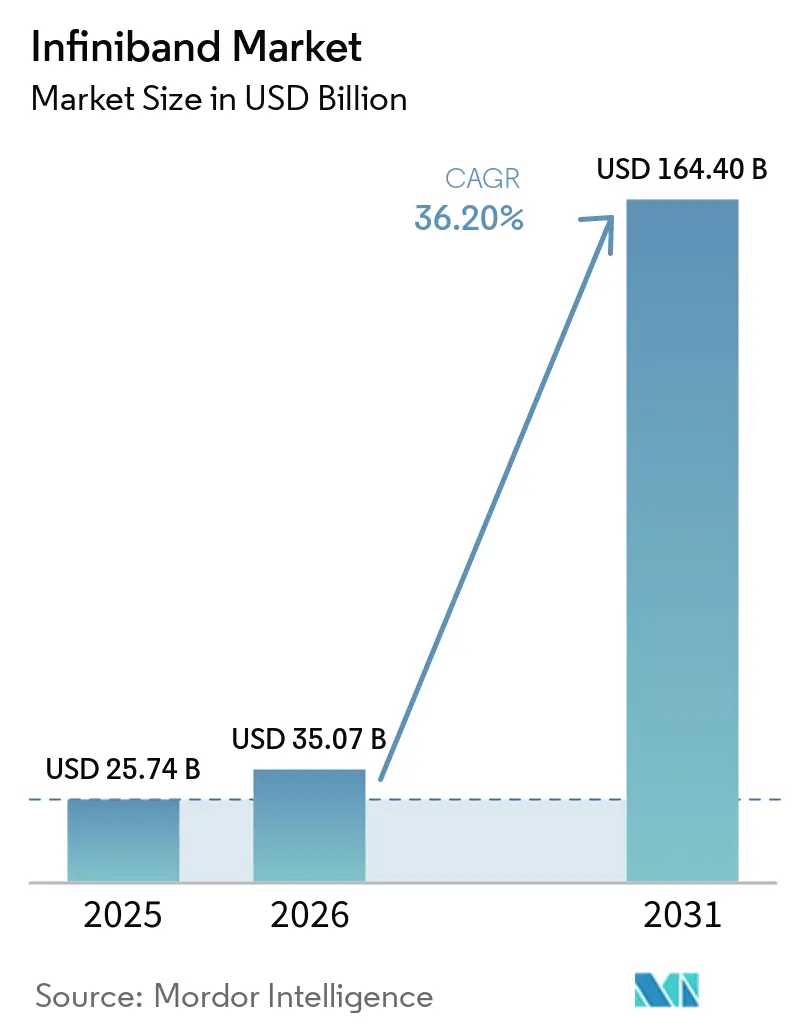
| Marktgröße (2026) | 35.07 Milliarden US-Dollar |
| Marktgröße (2031) | 164.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 36.20 % |
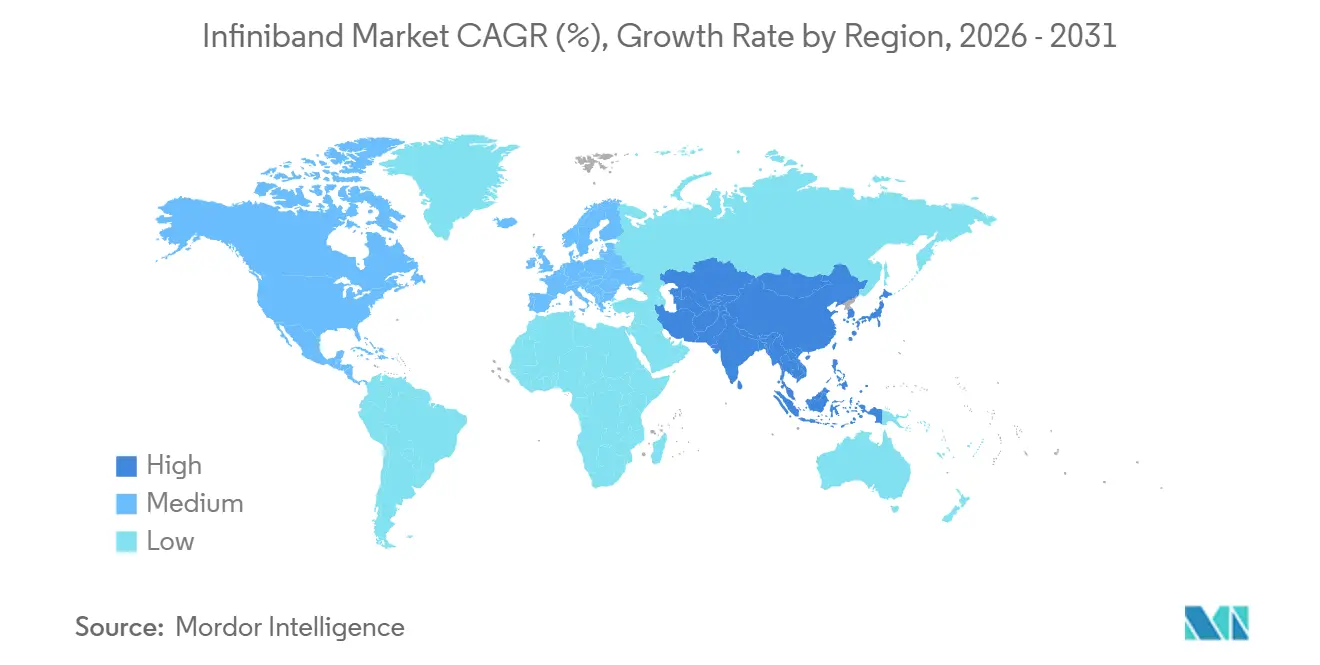
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
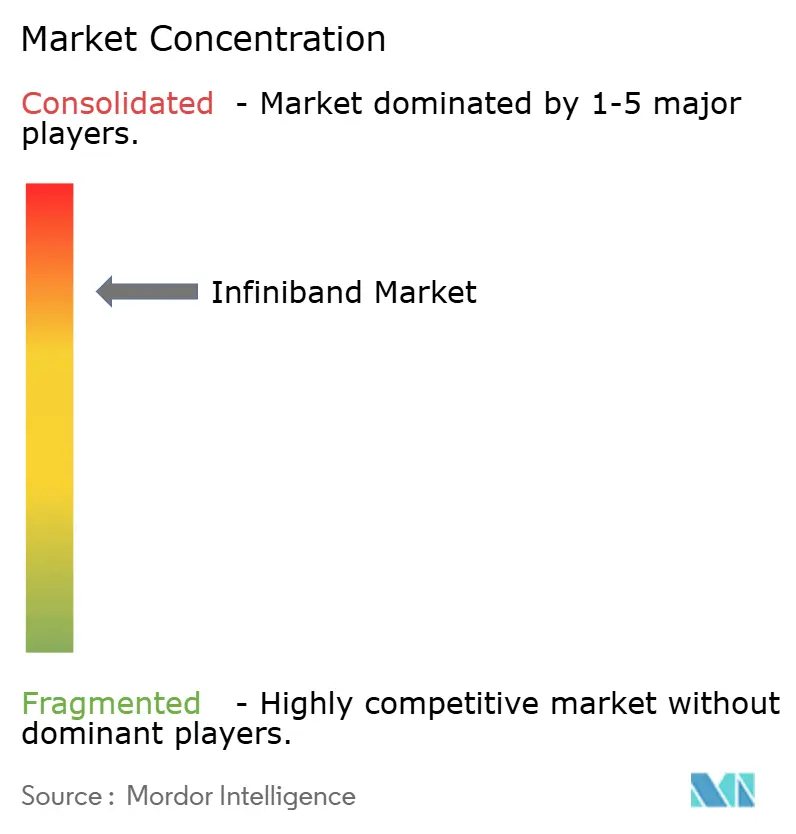
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
InfiniBand-Marktanalyse von Mordor Intelligence
Die Infiniband-Marktgröße wird voraussichtlich von 25,74 Milliarden USD im Jahr 2025 auf 35,07 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 164,40 Milliarden USD erreichen, was einer CAGR von 36,20 % im Zeitraum 2026–2031 entspricht. Die Nachfrage beschleunigt sich, da hyperscale KI-Trainingscluster, nationale Exascale-Programme und latenzkritische Finanzanwendungen allesamt auf deterministische, verlustfreie Fabrics angewiesen sind, mit denen Ethernet nur schwer mithalten kann. Kontinuierliche Bandbreitensprünge von den heutigen 200 Gb/s HDR-Links in Richtung 800 Gb/s XDR sowie die 1,6 Tb/s NDR 200-Roadmap halten den InfiniBand-Markt fest im Einklang mit der Komplexität großer Sprachmodelle, bei der sich der GPU-zu-GPU-Datenverkehr etwa alle 18 Monate verdoppelt. Cloud-Plattformen standardisieren auf Quantum-2- und Quantum-X800-Switches als „Referenz-Backbones” für GPU-Super-Pods und ermöglichen Unternehmen damit unmittelbaren Zugang zu Supercomputer-Netzwerken. Engpässe in der Lieferkette bei optischen Transceivern und Direct-Attach-Kupfer-Kabeln (DAC) üben kurzfristigen Kostendruck aus, doch die Integration von Silizium-Photonik wird diese Engpässe voraussichtlich nach 2026 entschärfen, wenn Anbieter co-verpackte Optik in die Serienproduktion bringen.
Wichtigste Erkenntnisse des Berichts
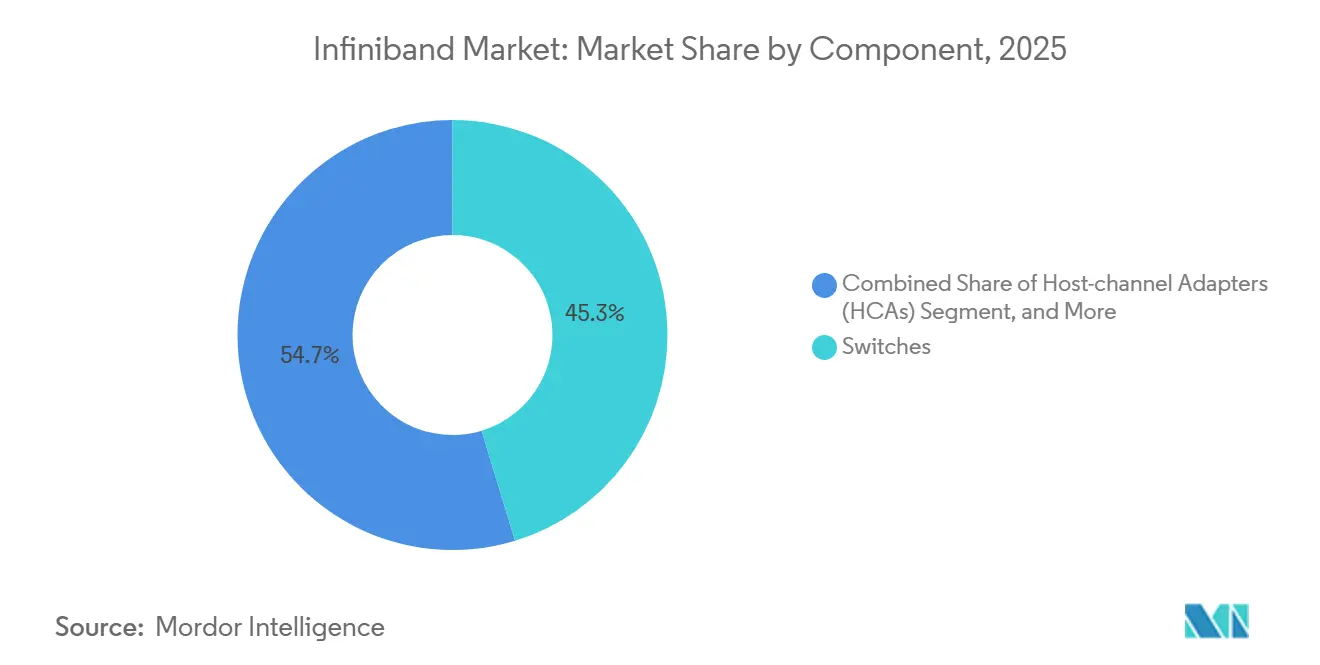
- Nach Komponente führten Switches im Jahr 2025 mit einem Umsatzanteil von 45,30 %; Software und Verwaltungstools werden bis 2031 voraussichtlich mit einer CAGR von 37,10 % wachsen.
- Nach Datenrate hält HDR 200 G im Jahr 2025 einen Anteil von 37,20 % am InfiniBand-Markt, während XDR 800 G bis 2031 mit einer CAGR von 40,70 % voranschreitet.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 51,40 % des InfiniBand-Marktes auf Hochleistungsrechnen, und KI/ML-Training expandiert mit einer CAGR von 39,40 %.
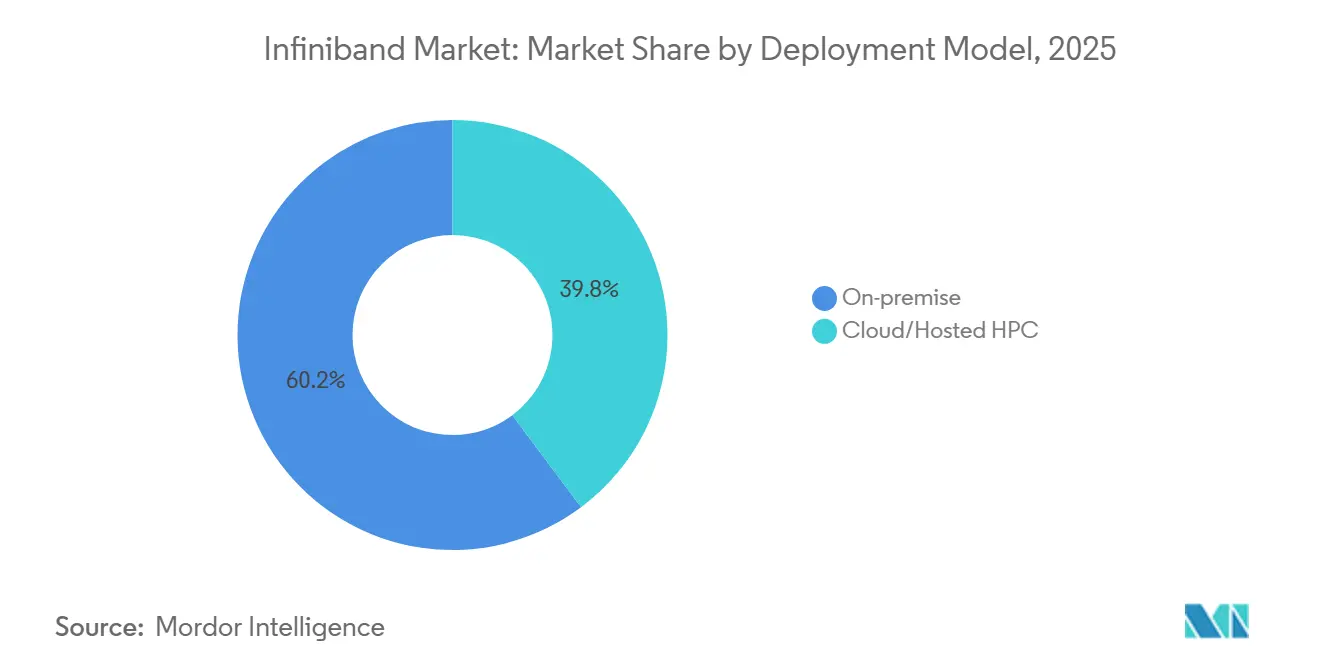
- Nach Bereitstellungsmodell hielten On-Premises-Cluster im Jahr 2025 einen Anteil von 60,20 % am InfiniBand-Markt, während Cloud/gehostetes HPC die höchste prognostizierte CAGR von 37,60 % verzeichnete.
- Nach Endnutzerbranche entfielen im Jahr 2025 25,40 % des Umsatzes auf Regierung und Verteidigung, während Cloud-Dienstleister voraussichtlich mit einer CAGR von 37,70 % wachsen werden.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 38,40 % am InfiniBand-Markt, während der asiatisch-pazifische Raum mit einer CAGR von 36,90 % bis 2031 das schnellste Wachstum verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartiger Anstieg von KI/LLM-Cluster-Bereitstellungen | +12.50% | Global (Nordamerika, asiatisch-pazifischer Raum führend) | Kurzfristig (≤ 2 Jahre) |
| Nationale Exascale-HPC-Programme | +8.20% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Cloud-GPU-Super-Pods standardisieren sich auf InfiniBand | +7.80% | Globale Hyperscaler | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach latenzarmer Finanzanalyse | +4.10% | Wichtige Finanzzentren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiger Anstieg von KI/LLM-Cluster-Bereitstellungen
Einzelne Trainingscluster verbinden jetzt Zehntausende von GPUs, von denen jede Milliarden von RDMA-Nachrichten pro Sekunde ausgibt. NVIDIA gab bekannt, dass sein Netzwerkumsatz jährlich 10 Milliarden USD erreicht hat, wobei fast alles mit InfiniBand-Fabrics verbunden ist, die kommerzielle KI-Clouds betreiben. Das Colossus-System von xAI mit 100.000 H100-GPUs und Oracles bevorstehendes Zetta-Scale-Supercluster mit 131.000 GB200-GPUs stützen sich beide auf Quantum-2-Switches, um eine enge Worst-Case-Latenz von 850 ns über drei Netzwerkebenen aufrechtzuerhalten. Solche Bereitstellungen katalysieren Folgekäufe von Host-Channel-Adaptern, Transceivern und Kabelbaugruppen und verstärken ein Schwungrad, bei dem Hardware-Upgrades parallele Investitionen in fabric-bewusste Workload-Scheduler auslösen.
Verbreitung nationaler Exascale-HPC-Programme
El Capitan des US-Energieministeriums wird 2 Exaflops mit 200 Gb/s InfiniBand übertreffen und die Verwaltung des nuklearen Waffenarsenals absichern. Europas 250-Millionen-EUR-System JUPITER und Deutschlands 250-Millionen-EUR-System Blue Lion haben beide Quantum-2-Fabrics ausgewählt, um strenge Energieeffizienzziele zu erfüllen[1]. Japans Ministerium für Wirtschaft, Handel und Industrie widmete 72,5 Milliarden JPY (470 Millionen USD) für fünf KI-Supercomputer, von denen jeder InfiniBand-Konnektivität vorschreibt, um den Stromverbrauch pro Flop zu senken. Staatliche Beschaffungszyklen erstrecken sich über fünf bis acht Jahre, was ein vorhersehbares Volumen für Switch-Hersteller schafft und den InfiniBand-Markt vor kurzfristigen Schwankungen bei den Unternehmensausgaben schützt.
Cloud-GPU-Super-Pods standardisieren sich auf InfiniBand
Microsoft Azure stellt HBv5-, HX-Serien- und ND-H200-v5-VMs über natives 400 Gb/s InfiniBand bereit, sodass Kunden Tausende von Instanzen hochfahren können, die dasselbe rauscharme Fabric wie der 14.400-GPU-Supercomputer Eagle nutzen. Oracle, AWS und Google Cloud haben ähnliche Super-Pod-Vorlagen angekündigt und InfiniBand als Standard statt als Premium-Angebot in GPU-Clouds kodifiziert. Die Verschiebung erweitert den InfiniBand-Markt, da jeder neue regionaler Aufbau den vollständigen Stack – Switches, Adapter, Kabel, Optik und Software – repliziert, anstatt auf inkrementelle Upgrades zu setzen.
Wachsende Nachfrage nach latenzarmer Finanzanalyse
Hochfrequenzhandelsplätze messen Wettbewerbsvorteile in Mikrosekunden. Unternehmen, die InfiniBand einsetzen, berichten von Port-zu-Port-Latenzen unter 90 ns, was Handelsausführungsvorteile von 5–10 µs gegenüber RoCE-basierten Setups ermöglicht. Die National Stock Exchange Indiens verarbeitet täglich 19,71 Milliarden Transaktionen auf deterministischen Fabrics, die für eine Verfügbarkeit von fünf Neunen ausgelegt sind. Das vorhersehbare Verhalten von Credit-Default-Swap- und Betrugserkennungs-Inferenz-Pipelines verankert InfiniBand weiter in Banken-Rechenzentren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Implementierungskomplexität | -5.80% | Global (KMU am stärksten betroffen) | Kurzfristig (≤ 2 Jahre) |
| Schnelle Fortschritte bei 800 G/1,6 T Ultra-Ethernet | -4.20% | Frühe Hyperscaler-Piloten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Implementierungskomplexität
Vollständige InfiniBand-Rollouts erfordern spezialisierte Host-Adapter, zweckgebaute Switches, Twinax-Kabel mit geringem Versatz oder aktive optische Kabel sowie Fabric-Management-Suiten, die zusammen 30–50 % mehr kosten als funktional gleichwertige Ethernet-Stacks. Organisationen ohne erfahrene HPC-Ingenieure stehen vor steilen Lernkurven bei Topologiedesign, adaptivem Routing und Staukontroll-Tuning. Professionelle Servicegebühren für große Bereitstellungen entsprechen im ersten Jahr oft 12–15 % der Hardwareausgaben, was die Attraktivität für mittelständische Unternehmen verringert, deren KI-Workloads schwanken können.
Schnelle Leistungsgewinne bei Ultra-Ethernet
Broadcoms Tomahawk-6-Silizium verzeichnet eine aggregierte Bandbreite von 102,4 Tb/s und kann mehr als 100.000 XPUs unter dem RDMA-Profil des Ultra Ethernet Consortium betreiben. Aristas Etherlink-KI-Linie verknüpft diese Chips zu gefalteten Clos-Netzwerken, die sich der Widerstandsfähigkeit von InfiniBand gegen Head-of-Line-Blocking annähern und dabei vertraute Ethernet-Werkzeuge bieten[2]. Da Netzbetreiber und Hyperscaler ganzheitliche Betriebskosteneinsparungen durch Single-Stack-Betrieb bewerten, müssen InfiniBand-Anbieter ihre Optik-Fahrpläne und Preisdisziplin beschleunigen, um ihren Marktanteil zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Switches als Anker, Software als BeschleunigerSwitches generierten 45,30 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre Rolle als architektonischer Eckpfeiler jeder InfiniBand-Marktbereitstellung. Die InfiniBand-Marktgröße für Switch-Hardware erreichte mit der Quantum-2-Einführung 11,66 Milliarden USD; sie wird mit einer CAGR von 33 % wachsen, wenn 800 Gb/s XDR- und 1,6 Tb/s NDR-200-Produkte hochgefahren werden. NVIDIAs Quantum-X800 fügt 64 × 800 Gb/s Ports pro ASIC hinzu, was die Radix-Anzahl, Kabelläufe und den Stromverbrauch pro Terabit reduziert. Parallele Fortschritte in der Silizium-Photonik versprechen bis 2027 eine doppelte Optikdichte, was thermische Engpässe auf Rack-Ebene beseitigt. Im Gegensatz dazu werden Software- und Fabric-Management-Tools bis 2031 jährlich um 37,10 % wachsen, da Unternehmen Zugangssteuerung, Quality-of-Service-Ebenen und stauorientierte Planung über mandantenfähige KI-Fabrics automatisieren. Integrierte Telemetrie, die auf eine Genauigkeit von unter 100 ns zeitsynchronisiert ist, wird schnell zu einer Voraussetzung für die Einhaltung gesetzlicher Vorschriften in Finanz- und Regierungs-Workloads.
Die Langschweif-Komponenten – Host-Channel-Adapter, Transceiver und spezialisierte Kabel – erfassen zusammen 31,60 % des Umsatzes. Die Kupferpreisinflation auf 5,02 USD pro Pfund im Jahr 2024 und prognostizierte Steigerungen von 75 % bis 2025 haben die DAC-Preise bereits angehoben und Kunden in Richtung Einmoden-Optikverbindungen bei Rack-Entfernungen gedrängt, die zuvor von Kupfer bedient wurden. Anbieter, die Optik, Kabel und Adapter mit Switch-Aktualisierungszyklen bündeln, sind gut positioniert, um Full-Stack-Upgrades zu monetarisieren, den Austausch durch Graumarktkomponenten zu begrenzen und die Ökosystembindung zu stärken.

Nach Datenrate:
HDR heute, XDR morgenHDR 200 G-Links halten im Jahr 2025 einen Umsatzanteil von 37,20 % als Standardgeschwindigkeit für produktive KI- und HPC-Cluster. Sie bieten eine pragmatische Balance zwischen Port-Kosten, Kabelreichweite und Leitungskartenleistung, insbesondere in den Switch-Ebenen der zweiten und dritten Stufe. Die mit XDR verbundene Infiniband-Marktgröße wird bis 2031 40,8 Milliarden USD übersteigen, was die doppelten Anforderungen widerspiegelt, die GPU-Speicherbandbreite zu verdoppeln und die All-Reduce-Zykluszeiten zu halbieren.
NDR 400 G-Technologie überbrückt die heutigen Bereitstellungen mit den XDR-Systemen von morgen und bietet Betreibern ein inkrementelles Upgrade, das vorhandene QSFP112-Optik weiterverwendet. Forschungsprototypen demonstrieren bereits co-verpackte Optik, die 1,6 Tb/s pro Transceiver bei weniger als 7 pJ/bit ermöglicht, und ebnen damit den Weg für NDR 200 in Supercomputern der späten Dekade. Ältere SDR/DDR- und QDR/FDR-Installationen bleiben in spezialisierten wissenschaftlichen Arbeitsabläufen aktiv, die Code-Stabilität und Echtzeit-Determinismus gegenüber reinem Durchsatz priorisieren, doch ihr Umsatzbeitrag ist unter 6 % gesunken und wird weiter zurückgehen.
Nach Anwendung:
HPC-Wurzeln, KI-WachstumsmotorHochleistungsrechnen hielt im Jahr 2025 51,40 % des Umsatzes, ein Beweis dafür, dass Wettermodellierung, Energieerkundung und computergestützte Chemie viele nationale Rechenbudgets weiterhin verankern. Der InfiniBand-Marktanteil entsprach 13,23 Milliarden USD, wobei schlüsselfertige Einzelrack-Systeme Petascale-Leistung für mittelgroße Forschungslabore bieten. KI/ML-Training wird jedoch eine CAGR von 39,40 % liefern und seinen Anteil bis 2031 auf 48,80 % steigern, da föderiertes Lernen, multimodale generative KI und Pipelines für verstärkendes Lernen zunehmen.
Unternehmen führen zunehmend gemischte Workloads durch, die CFD, Molekulardynamik und Transformer-Training auf einheitlichen InfiniBand-Fabrics kombinieren, die von container-nativen Schedulern verwaltet werden. BMW nutzt eine Omniverse-basierte „virtuelle Fabrik”, in der fotorealistische Simulationen zwischen GPU-Clustern über 200 Gb/s HDR-Links gestreamt werden. Finanzinstitute erweitern das Modell auf Betrugserkennungs-Inferenz-Batches, die innerhalb desselben Fabrics ausgeführt werden, und beweisen, dass deterministischer Transport verschiedenen algorithmischen Domänen zugute kommt.
Nach Bereitstellungsmodell:
On-Premises-Kontrolle versus Cloud-FlexibilitätOn-Premises-Umgebungen erfassten 60,20 % des Umsatzes im Jahr 2025, da Regierungsbehörden, Verteidigungsunternehmen und Pharmaunternehmen Datensouveränität erfordern. Dennoch wird das Cloud/gehostete Segment mit einer CAGR von 37,60 % skalieren, da Hyperscaler milliardenschwere GPU-Bestellungen über eine globale Abonnentenbasis amortisieren. Die für Cloud-Bereitstellungen vorgesehene Infiniband-Marktgröße wird bis 2031 67 Milliarden USD übersteigen, angetrieben durch „KI-als-Dienst”-Angebote, bei denen Kunden Anteile an 4.096-GPU-Super-Pods für 24-stündige Trainingssprints mieten.
Hybride Ansätze gewinnen an Beliebtheit: Organisationen führen sensible Arbeitslasten in internen Clustern aus, weichen jedoch bei Spitzen der Parallelität in die Cloud aus. Lösungen wie Azure Managed Lustre und Oracle RDMA-fähiger Blockspeicher verbinden On-Premises- und gehostete Fabrics zu einheitlichen Namespaces, obwohl Sicherheitsarchitekten weiterhin mit der Schlüsselverwaltungssegmentierung über Mandantengrenzen hinweg zu kämpfen haben.
Nach Endnutzerbranche:
Regierungsführerschaft, Cloud-HyperwachstumRegierung und Verteidigung entfielen im Jahr 2025 auf 25,40 % des Umsatzes, entsprechend 6,54 Milliarden USD, verankert durch Beschaffungen der Marine, der Luftwaffe und für nukleare Verwaltung. Das Nautilus-System der US-Marine erreichte 8,2 PF/s auf 200 Gb/s HDR-Links im Rahmen eines Vertrags über 35 Millionen USD. Cloud-Dienstleister werden, ausgehend von einer kleineren Basis, mit einer CAGR von 37,70 % jedes andere Segment übertreffen und bis 2031 50,2 Milliarden USD erreichen. Ihr Umfang treibt die vorgelagerte Nachfrage nach Optik, Kabeln und Telemetrie-ASICs an, verkürzt die Lernkurven der Anbieter und beschleunigt die Zeit bis zur Serienreife für neue Geschwindigkeitsstufen.
Biowissenschaftliche Unternehmen setzen InfiniBand für die De-novo-Wirkstoffforschung ein, bei der verteilte Molekulardynamik-Kernel pro Zeitschritt Gigabytes austauschen. Automobilhersteller bevorzugen deterministischen Transport für digitale Zwilling-Crashsimulationen und thermische Batterieanalysen. Medienstudios übernehmen XDR-Fabrics, um Echtzeit-Pfadverfolgungsrenderings zu ermöglichen und Produktionszyklen für Blockbuster-Spezialeffekte zu verkürzen.
Geografische Analyse
Infiniband-Markt Nordamerika
Nordamerika behielt im Jahr 2025 einen Anteil von 38,40 % am globalen Umsatz. Massive Investitionen von Microsoft, Meta und dem US-Energieministerium schufen Multi-Petabit-Netzwerke, die sowohl kommerzielle KI-Clouds als auch Supercomputer für die nationale Sicherheit verankern. Wall-Street-Handelshäuser schichteten latenzarme InfiniBand-Segmente auf bestehende Metro-Glasfaserringe, um Nanosekunden-Arbitrage zwischen Börsen zu optimieren. Bundesanreize wie Steuergutschriften und Darlehensbürgschaften im Rahmen des CHIPS Act unterstützen inländische Fertigungsstätten für optische Verbindungen und schützen den InfiniBand-Markt teilweise vor geopolitisch sensiblen Komponentenengpässen.
Infiniband-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2031 die höchste CAGR von 36,90 % verzeichnen. Die METI-Subventionen Japans, Chinas Programm „East-Data-West-Compute” sowie energieeffiziente Mega-Rechenzentren Südkoreas treiben die Ausgabenkurven der Region an. Lokale OEMs wie NEC und Fujitsu integrieren InfiniBand in schlüsselfertige KI-Fabriken, um Sprachlokalisierungsmodelle, autonome Fahrstacks und F&E in der Halbleiterprozessierung zu adressieren. Regionale Bemühungen zur Stärkung der Lieferkettenwiderstandsfähigkeit fördern zudem die inländische Montage von Transceivern und aktiven Kupferkabeln und stärken so die Rückkopplungsschleifen im Ökosystem.
Infiniband-Markt Europa, Südamerika und Naher Osten
Europa verzeichnet ein gesundes Wachstum im mittleren 30-%-Bereich, angetrieben durch das EuroHPC Joint Undertaking, das bis 2027 400 Millionen EUR für neue KI-Supercomputer bereitgestellt hat. Der Green Deal des Kontinents schreibt strenge Anforderungen an die Energieeffizienz (PUE) vor, und Quantum-2-Switches erreichen mit 32 W pro 400 Gb/s-Port die beste Energieeffizienz ihrer Klasse – ein entscheidender Faktor bei mehreren nationalen Ausschreibungen. Eine zweite Ausgabenwelle geht von Automobilherstellern in Deutschland und Frankreich aus, die InfiniBand-Fabrics für Echtzeit-Digital-Zwilling-Prüfstände für Festkörperbatterielinien einsetzen. Aufstrebende Regionen wie der Nahe Osten und Südamerika verzeichnen sporadische, aber strategisch bedeutsame Bereitstellungen im Zusammenhang mit Initiativen zur souveränen KI und der Modellierung von Öl- und Gasreservoirs.
Wettbewerbslandschaft
Der InfiniBand-Markt ist stark auf die NVIDIA-Plattform konzentriert, deren Netzwerkeinheit (ehemals Mellanox) schätzungsweise 82 % der Port-Lieferungen kontrolliert. Die Quantum-2- und die bevorstehende Quantum-X800-Familie integrieren adaptives Routing, fortschrittliche Staukontrolle und hardwarebeschleunigte Kollektive und stimmen den Veröffentlichungsrhythmus auf jede neue GPU-Generation ab. Die enge Kopplung zwischen CUDA, NCCL und In-Switch-SHARP-Engines ermöglicht es NVIDIA, End-to-End-Latenzen zu liefern, die Wettbewerber nur schwer replizieren können. Gleichzeitig abstrahiert das DOCA SDK der NVIDIA RDMA-Semantiken und ermöglicht es Entwicklern, Beschleuniger ohne Low-Level-Verb-Expertise zu nutzen.
Cornelis Networks fordert diese Dominanz mit Omni-Path CN5000 heraus und behauptet eine um 35 % geringere Switch-zu-Switch-Latenz als vergleichbare HDR-Setups. Sein Fahrplan zielt auf 800 Gb/s Geschwindigkeitsstufen bis 2026 ab, obwohl Ökosystem-Trägheit und begrenzte Firmware-Kompatibilität die kurzfristige Einführung dämpfen. Broadcom, Marvell und Arista führen den parallelen Ultra-Ethernet-Vorstoß an und werben bei Hyperscalern dafür, sich auf die massiven Volumenökonomien von Ethernet zu standardisieren. Ihr Erfolg hängt davon ab, gleichwertige Leistung in realen All-Reduce-, Embedding-Completions- und Reinforcement-Learning-Workloads zu demonstrieren, die derzeit alle das verlustfreie Fabric von InfiniBand bevorzugen.
Chancen im Weißraum bestehen unterhalb der Hyperscaler-Ebene, wo Unternehmen deterministisches Networking benötigen, aber nicht über die Personalkapazität verfügen, um Subnet-Manager, Partitionsschlüssel und adaptive Routing-Richtlinien zu verwalten. Managed-Service-Provider bündeln InfiniBand als schlüsselfertiges Abonnement – Hardware, Firmware, Überwachung und 24 × 7 SLAs – und schaffen Renteneinnahmen, die den Hardwaremargen-Druck teilweise ausgleichen. Anbieter, die cloud-native NOS-Funktionen, Grafana-fähige Telemetrie und automatisierte Kabelfehlerbehebung liefern, werden einen überproportionalen Anteil dieses aufstrebenden Mittelmarkts erfassen.
InfiniBand-Branchenführer
-
Intel Corporation
-
Nvidia Corporation
-
Oracle Corporation
-
IBM Corporation
-
Cisco Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Infiniband-Markt Unternehmen in diesem Bericht
- NVIDIA (Mellanox)
- Intel
- Oracle
- IBM
- Cisco Systems
- Arista Networks
- Broadcom
- Cornelis Networks
- Hewlett Packard Enterprise
- Dell Technologies
- Lenovo
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Huawei
- Fujitsu
- Penguin Computing
- Supermicro
- Inspur
- GigaIO
- Atos/Bull
- Gigabyte Technology
- QCT (Quanta)
Neueste Industrielle Entwicklungen in Infiniband-Markt
- Juni 2025: Cornelis Networks stellte die CN5000-400-Gb/s-Omni-Path-Familie vor und kündigte 800-Gb/s-Muster für 2026 an, mit Positionierung für 1,6 Tb/s bis 2027.
- Mai 2025: NVIDIA enthüllte NVLink Fusion mit Ökosystempartnern MediaTek, Marvell und Alchip, das 1,8 TB/s pro GPU und eine tiefere Integration zwischen Drittanbieter-CPUs und NVIDIA-GPUs liefert.
- Mai 2025: Oracle verpflichtete sich zu 40 Milliarden USD für NVIDIA GB200-Superchips für die OpenAI-Infrastruktur und zementierte Quantum-2 InfiniBand als Standard-KI-Fabric.
- März 2025: Das Stargate-KI-Rechenzentrum begann mit der Installation von 64.000 GB200-Systemen, die durch 800 Gb/s InfiniBand für Multi-Exaflop-KI-Dienste verbunden sind.
Infiniband-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie, gemäß Mordor Intelligence, bemisst den globalen InfiniBand-Markt als alle Umsätze, die mit Host-Channel-Adaptern, zweckgebundenen Switches, zertifizierten Kupfer- oder Glasfaserkabeln und Verwaltungssoftware erzielt werden, die ein standardbasiertes, latenzarmes Fabric innerhalb von Hochleistungsrechen- und KI-Rechenzentrumscluster bilden.
Wir schließen bewusst passive Glasfaser-Blindstecker, Ethernet-Silizium und aus dem Betrieb genommene ältere SDR-Geräte aus.
Segmentierungsübersicht
- Nach Komponente
- Host-Channel-Adapter (HCAs)
- Switches
- Kabel und Transceiver
- Software und Verwaltungstools
- Nach Datenrate
- SDR/DDR
- QDR/FDR
- EDR
- HDR (200 G)
- NDR (400 G)
- XDR (800 G) und darüber hinaus
- Nach Anwendung
- Hochleistungsrechnen
- KI/ML-Training und Inferenz
- Unternehmensspeicher und Datenbanken
- Finanzdienstleistungen und Hochfrequenzhandel
- Cloud-Dienstleister-Infrastruktur
- Nach Bereitstellungsmodell
- On-Premise-Cluster
- Cloud/gehostetes HPC
- Nach Endnutzerbranche
- Regierung und Verteidigung
- Wissenschaft und Forschungslabore
- BFSI
- Fertigung und Ingenieurwesen
- Biowissenschaften
- Medien und Unterhaltung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Für die Primärforschung haben wir HPC-Cluster-Architekten in Nordamerika, europäische Exascale-Programmmanager und asiatische Hyperscaler-Netzwerkingenieure befragt. Diese Gespräche halfen uns, NDR-800-Einführungszeitpläne, reale Port-Dichten und Preisverfall-Annahmen vor der abschließenden Triangulation zu verifizieren.
Desk Research
Wir stützten uns auf erstklassige, nicht kostenpflichtige Quellen wie die Top500-Supercomputer-Liste, Beschaffungsveröffentlichungen des US-Energieministeriums, EuroHPC-Haushaltsdokumente, OpenFabrics Alliance-Spezifikationen und Volza-Zolldaten, um Basisvolumina und typische Verkaufspreise zu verankern.
Darüber hinaus nutzten unsere Analysten D&B Hoovers für Unternehmensfinanzdaten, Questel-Patentanalysen für Roadmap-Signale sowie SEC 10-K-Berichte und seriöse Presseberichterstattung, um Lieferantenangaben zu Liefermengen gegenzuprüfen. Die genannten Quellen veranschaulichen den Umfang; viele weitere unterstützten die Datenerhebung und -validierung.
Marktgrößenbestimmung und Prognose
In unserem Modell beginnt ein Top-down-Neuaufbau mit den globalen HPC- und KI-Server-Ausgaben, die dann nach InfiniBand-Durchdringungsraten, durchschnittlichen Port-Anzahlen pro Knoten, Cluster-Erneuerungszyklen und regionalen Investitionsmustern aufgeteilt werden. Bottom-up-Stichproben, Stichproben von Switch-Port-Lieferungen, Kanalprüfungen zu HCA-Volumina und ASP × Volumen-Hochrechnungen verfeinern die Gesamtwerte.
Zu den wichtigsten Variablen gehören GPU-Server-Lieferungen, Exascale-Programmbudgets, Port-Geschwindigkeits-Migrationskurven und Trends bei den Rechenzentrumsenergie-Kosten. Eine multivariate Regression projiziert Werte bis 2030, während etwaige Lieferlücken durch Preislisten-Triangulationen und regionale Importdaten überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe prüft unser Team die Ergebnisse anhand der Top500-Port-Zählungen und IDC-Server-Trackern, untersucht Ausreißer und führt eine zweistufige Peer-Review durch. Modelle werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse ausgelöst werden, um sicherzustellen, dass Kunden stets die aktuellste Sichtweise erhalten.
Warum Mordors Infiniband-Basislinie Zuverlässigkeit gewährleistet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Umfänge, Währungsjahre und Port-zu-System-Zuordnungen wählen; wir hingegen wenden verifizierte Cluster-Zählungen, geprüfte Port-Dichten und einen jährlichen Aktualisierungsrhythmus an, der sowohl Untertreibungen als auch schlagzeilengetriebene Übertreibungen verhindert.
Zu den wichtigsten Ursachen für Abweichungen gehören Verlage, die passive Kabel in den Wert einbeziehen, andere, die eine einheitliche Wachstumsrate von 40 % auf jede Port-Geschwindigkeit anwenden, oder die den Umsatz von 2023 in zukünftigen Jahresdollars bewerten, ohne Preisverfall-Anpassungen vorzunehmen.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 25,74 Milliarden USD (2025) | Mordor Intelligence | N/A |
| 18,28 Milliarden USD (2024) | Globales Beratungsunternehmen A | Kabel ausgeschlossen; pauschale CAGR angewendet |
| 3,10 Milliarden USD (2024) | Branchenjournal B | Zählt nur eigenständige Switches; Cloud-Bundles nicht berücksichtigt |
Zusammengenommen zeigt der Vergleich, dass Mordors ausgewogene Mischung aus Liefermengenrechnung, Preistrend-Modellierung und zeitnahen Aktualisierungen eine verlässliche Basislinie liefert, die auf transparente Variablen und wiederholbare Schritte zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle InfiniBand-Markt?
Der InfiniBand-Markt generiert im Jahr 2026 einen Umsatz von 35,07 Milliarden USD und ist auf dem Weg, bis 2031 mit einer CAGR von 36,20 % einen Wert von 164,4 Milliarden USD zu erreichen.
Welche Region führt den InfiniBand-Markt heute an?
Nordamerika hält 38,40 % des Umsatzes von 2025, angetrieben durch Hyperscaler-Cloud-Ausgaben und staatliche Exascale-Programme.
Wie schnell werden XDR-800-Gb/s-InfiniBand-Links voraussichtlich wachsen?
XDR-800-Gb/s-Umsätze werden voraussichtlich mit einer CAGR von 40,70 % wachsen und sind damit das am schnellsten wachsende Datenratensegment.
Warum bevorzugen KI-Trainingscluster InfiniBand gegenüber Ethernet?
InfiniBand garantiert verlustfreie Latenz im Submikrosekundenbereich und In-Switch-Kollektivbeschleunigung, beides entscheidend für die groß angelegte Gradientensynchronisation in Transformer-Modellen.
Wird Ethernet zu einer praktikablen Alternative zu InfiniBand?
Ultra-Ethernet-Initiativen von Broadcom und Arista verringern den Latenzunterschied, aber die meisten Hyperscaler standardisieren InfiniBand weiterhin für Trainings-Workloads mit mehr als 4.000 GPUs.
Welcher Faktor hemmt die breitere InfiniBand-Einführung am stärksten?
Hohe Investitionskosten und der Bedarf an spezialisiertem Bereitstellungs-Know-how erhöhen die Kosten im Vergleich zu Ethernet um 30–50 % und schrecken viele kleine und mittelständische Unternehmen ab.