
Marktgröße und Marktanteil für Netzwerke der nächsten Generation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
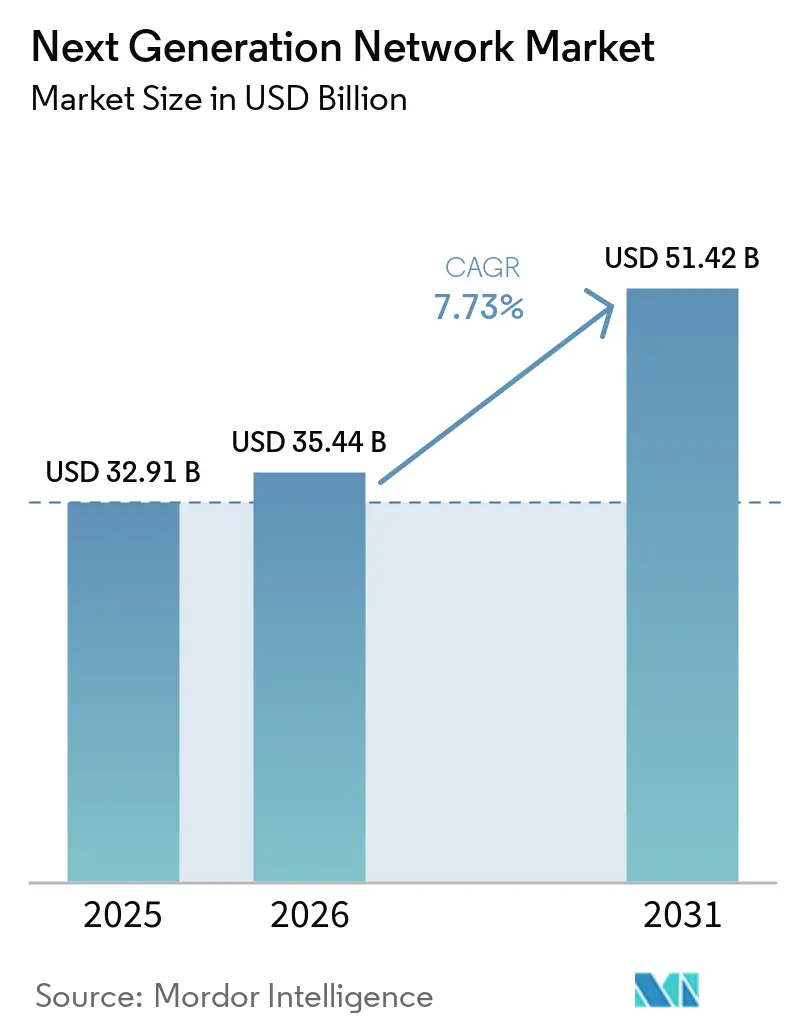
| Marktgröße (2026) | 35.44 Milliarden US-Dollar |
| Marktgröße (2031) | 51.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.73 % |
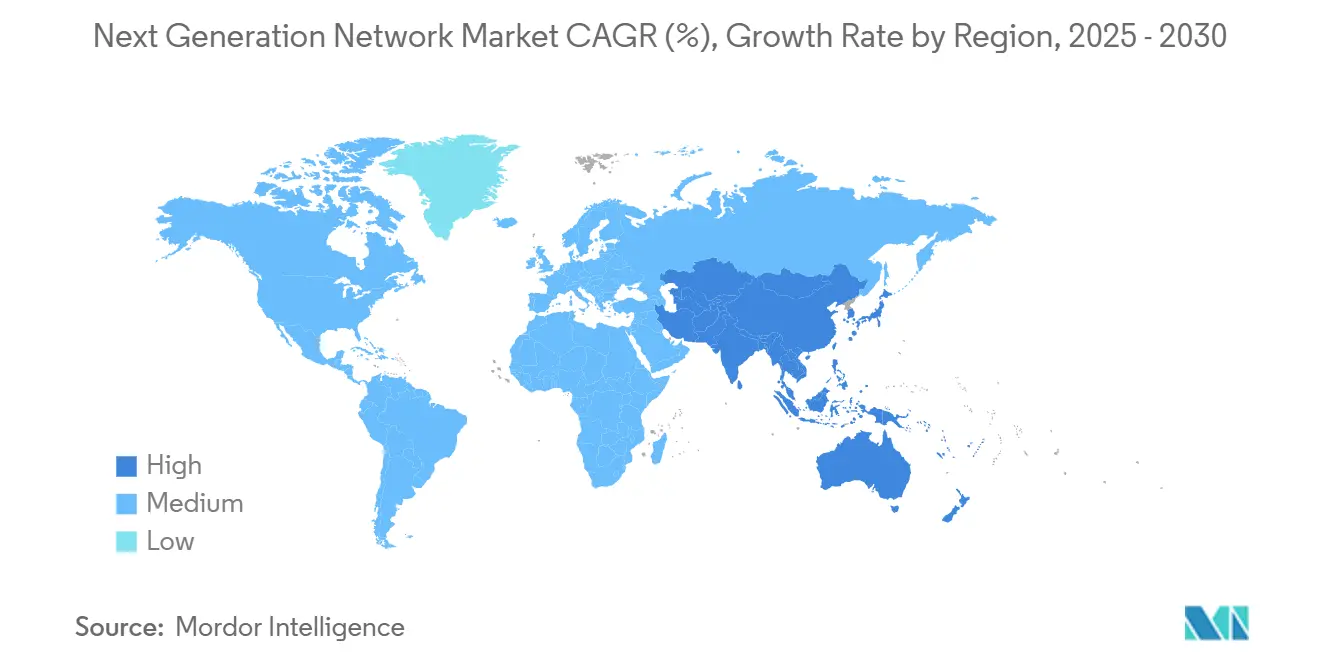
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
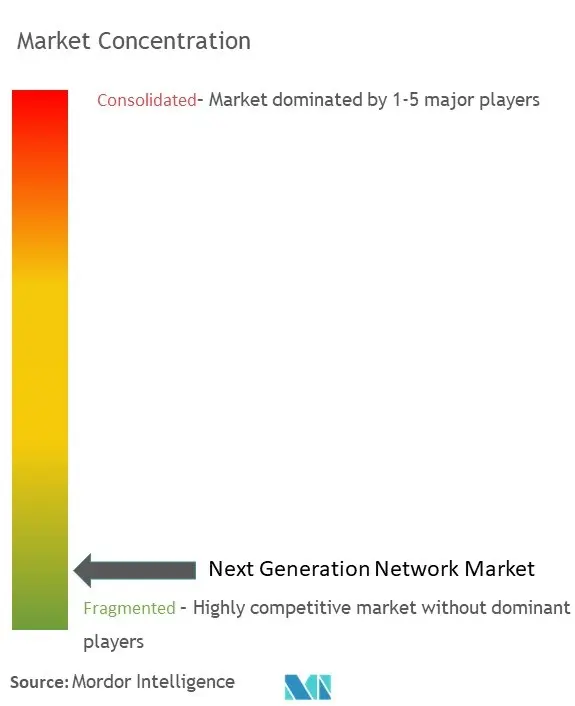
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Netzwerke der nächsten Generation von Mordor Intelligence
Die Größe des Next Generation Network Marktes wird voraussichtlich von 32,91 Milliarden USD im Jahr 2025 auf 35,44 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,73 % über den Zeitraum 2026–2031 einen Wert von 51,42 Milliarden USD erreichen. Diese Expansion spiegelt die Verlagerung von Unternehmen von Legacy-Architekturen hin zu Cloud-nativen, softwaredefinierte Infrastrukturen wider, die latenzempfindliche und datenintensive Workloads unterstützen können. Die Investitionsausgaben der Hyperscaler werden voraussichtlich im Jahr 2025 417 Milliarden USD erreichen, privates 5G verbreitet sich zunehmend in der Fertigung und im Gesundheitswesen, und Network Slicing entwickelt sich zu einem umsatzgenerierenden Modell für Telekommunikationsanbieter. Hardware behält einen überproportional großen Anteil, doch das beschleunigte Wachstum bei Managed Services unterstreicht eine Präferenz für Betriebskostenmodelle, die Komplexität an Spezialisten auslagern. Die Wettbewerbsintensität steigt, da traditionelle Anbieter darum wetteifern, KI-gesteuerte Automatisierung einzubetten und mit Cloud-Abteilungen zu fusionieren, während neue Marktteilnehmer Intent-basierte Netzwerkplattformen fördern, die eine schnellere Servicebereitstellung und niedrigere Betriebskosten versprechen.
Wichtigste Erkenntnisse des Berichts
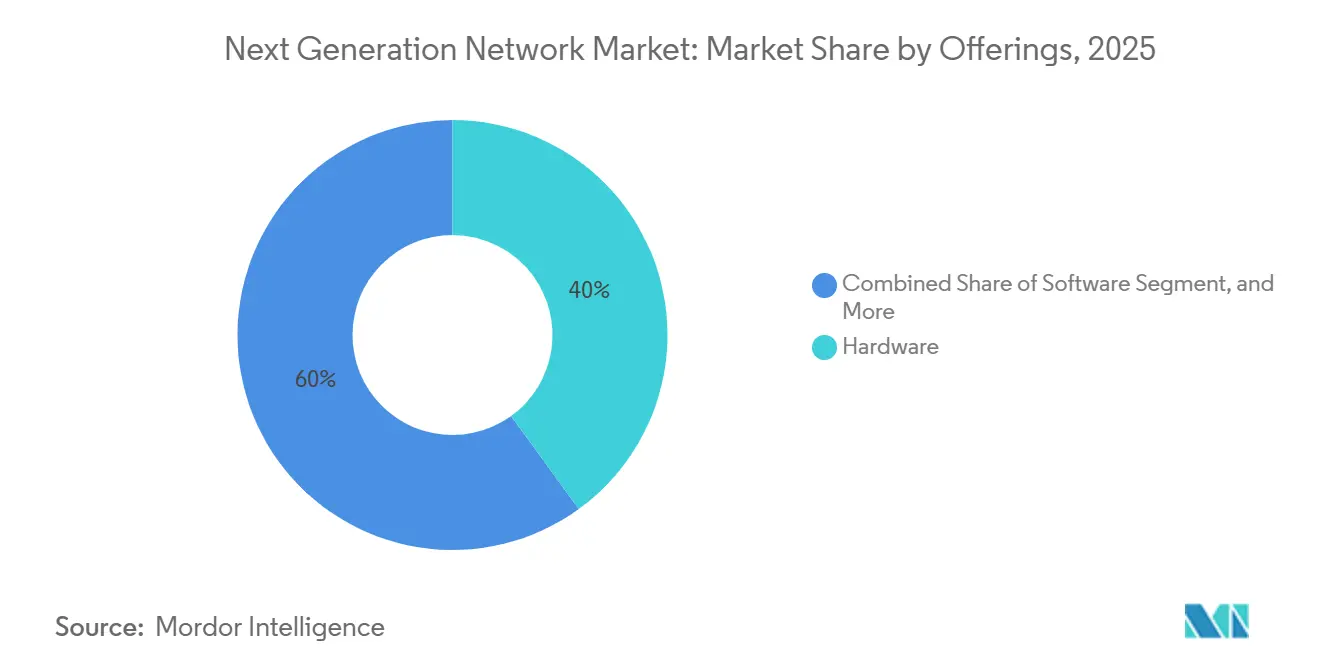
- Nach Angebot führte Hardware mit einem Anteil von 40 % am Next Generation Network Marktanteil im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 9,2 % wachsen sollen.
- Nach Endnutzer hielten Telekommunikations- und Internetdienstanbieter 36,5 % der Next Generation Network Marktgröße im Jahr 2025, aber Cloud-Dienstanbieter entwickeln sich bis 2031 mit einer CAGR von 10,4 %.
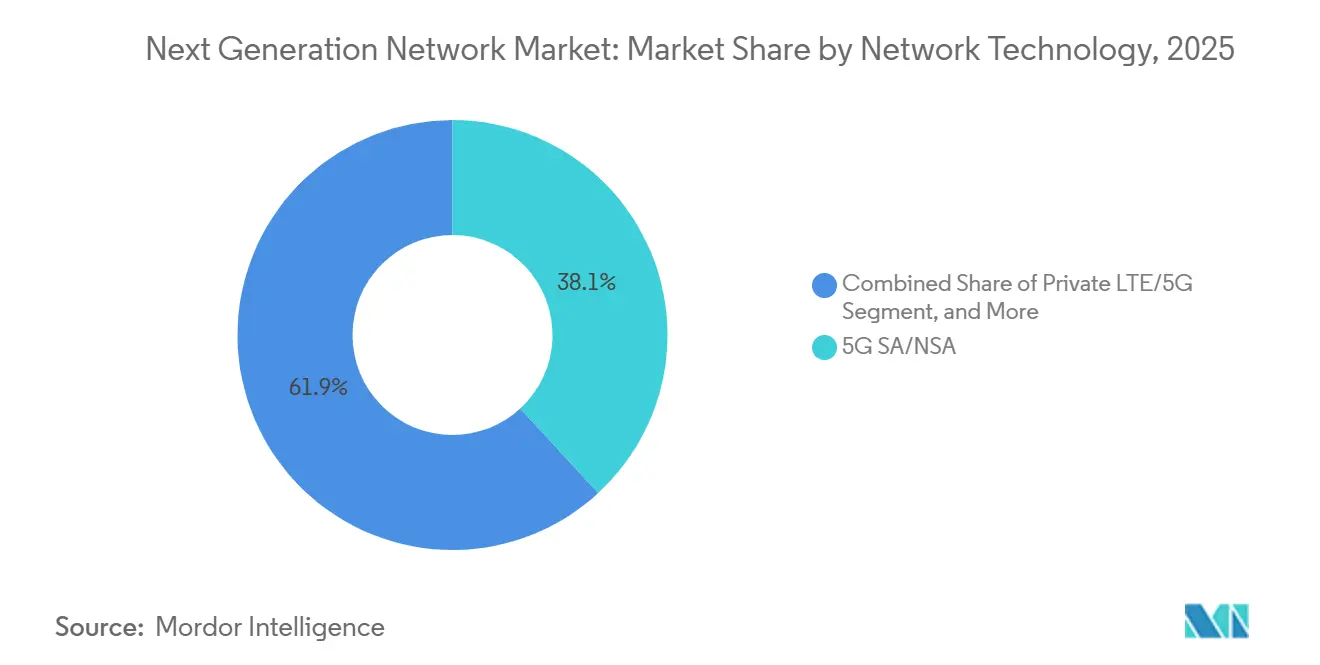
- Nach Netzwerktechnologie erfasste 5G SA/NSA im Jahr 2025 einen Umsatzanteil von 38,1 %, während Network Slicing bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
- Nach Bereitstellungsmodell dominierten Cloud-/virtualisierte Modelle mit 58,3 % des Next Generation Network Marktanteils im Jahr 2025 und werden über den Prognosezeitraum weiterhin mit einer CAGR von 9,8 % steigen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,4 % an der Next Generation Network Marktgröße; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 10,6 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Explodierendes Datenaufkommen und Nachfrage nach geringer Latenz | +2.1% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von 5G und privaten Netzwerken | +1.8% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von SDN/NFV für agile Betriebsabläufe | +1.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bandbreitenbedarf von generativen KI-Clustern | +1.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Spektrumliberalisierung für industrielle Netzwerke der nächsten Generation | +0.9% | Europa und Asien-Pazifik, ausgewählte nordamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu verbrauchsbasierten Netzwerk-als-Dienst-Modellen | +1.3% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explodierendes Datenaufkommen und Nachfrage nach geringer Latenz
Der globale IP-Datenverkehr wächst rasant, da generative KI, 8K-Streaming, Augmented Reality und IoT-Sensoren Netzwerke mit kontinuierlichen Datenströmen überfluten, die Legacy-Infrastrukturen nicht effizient bewältigen können. Betreiber reagieren mit dem Einsatz von Edge-Computing-Knoten und fortschrittlichem Datenverkehrsmanagement, um die Latenz auf Sub-Millisekunden-Niveau zu senken. T-Mobiles Netzwerk-Slicing-Dienst für Disney Studios zeigt, wie dedizierte Slices die Leistung für geschäftskritische Workloads garantieren. Die Monetarisierung verlagert sich daher von der Bandbreite hin zu latenz- und zuverlässigkeitsbasierten Service-Level-Vereinbarungen, was die Netzwerkökonomie neu definiert. [1]
Schneller Ausbau von 5G und privaten Netzwerken
Die Einführung von privatem 5G beschleunigt sich in der Fertigung, im Gesundheitswesen und in der Logistik, wo deterministische Leistung und Datensouveränität entscheidend sind. Airtels werksweiter 5G-Einsatz für indische Fabriken ermöglicht Echtzeit-Automatisierung und vorausschauende Wartung. Singtel hat nationales Consumer-Netzwerk-Slicing kommerzialisiert und bewiesen, dass Netzbetreiber Aufschläge für differenzierte 5G-Dienste verlangen können. Unternehmen erhalten direkte Kontrolle über Konfiguration und Sicherheit, reduzieren die Abhängigkeit von traditionellen Telekommunikationsunternehmen und passen die Konnektivität präzise an betriebliche Anforderungen an.[2]
Einführung von SDN/NFV für agile Betriebsabläufe
Softwaredefinierte Netzwerke zentralisieren die Richtlinienkontrolle, automatisieren die Konfiguration und senken den Betriebsaufwand. In Kombination mit der Virtualisierung von Netzwerkfunktionen, bei der Firewalls, Load Balancer und Intrusion-Detection-Systeme auf Standard-Hardware laufen, können Unternehmen Dienste schneller einführen und Investitionsausgaben reduzieren. SDN/NFV vereinfacht auch Multi-Anbieter-Umgebungen und ermöglicht eine konsistente Sicherheitsdurchsetzung über verteilte Assets hinweg, während Wartungsfenster verkürzt werden.
Bandbreitenbedarf von generativen KI-Clustern
Das Training großer Sprachmodelle erfordert synchronisierte, hochdurchsatzfähige Verbindungen zwischen GPU-Farmen, was Hyperscaler dazu veranlasst, 800-Gigabit-Ethernet- und InfiniBand-Fabrics zu installieren. Light Reading berichtet, dass die Lieferungen von 800-G-Ports im Jahr 2025 aufgrund der Dominanz von KI-Workloads im Rechenzentrum-Netzwerkdesign verdoppelt werden. Anbieter entwickeln KI-optimierte Switching-Chips und optische Transceiver, die deterministische Latenz und nahezu verlustfreie Leistung über Tausende paralleler Datenströme gewährleisten. [3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Investitionsausgaben für Glasfaser- und Kleinzellen-Ausbau | -1.2% | Global, besonders ausgeprägt im ländlichen Nordamerika und im sich entwickelnden Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexität der Legacy-zu-Cloud-Integration | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an AIOps/absichtsbasiertem Netzwerktalent | -0.6% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische Compliance für Multi-Cloud-Daten | -0.5% | Europa und Teile Asiens, wo Datensouveränitätsgesetze streng sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für Glasfaser- und Kleinzellen-Verdichtung
5G ist auf dichte Glasfaser-Backhaul-Netze und städtische Kleinzellen-Raster angewiesen, was Betreiber dazu zwingt, alle paar hundert Meter Antennen zu installieren – eine Kostenbelastung, die das Wachstum der Telekommunikations-Investitionsausgaben unter die Umsatzexpansion drückt. Ländliche Regionen werden nur dann rentabel, wenn Regierungen Tiefbauarbeiten subventionieren oder Netzbetreiber Infrastrukturen über Neutral-Host-Vereinbarungen bündeln, was Abdeckungszeitpläne verlangsamt und die Monetarisierung verzögert.
Komplexität der Legacy-zu-Cloud-Integration
Unternehmen, die Mainframes, lokale Rechenzentren und mehrere Clouds verwalten, sehen sich mit Richtlinienwirrwarr, Dual-Stack-Management und inkonsistenten Sicherheitspositionen konfrontiert. Die Migration erfolgt häufig in Phasen, um Ausfallzeiten zu vermeiden, aber der Parallelbetrieb erhöht die Kosten und verlängert die Zeitpläne. Die Umschulung von Mitarbeitern und die Umgestaltung von Arbeitsabläufen verursachen versteckte Kosten, die die Modernisierungsgeschwindigkeit bremsen, insbesondere für regulierte Branchen mit geschäftskritischen Legacy-Systemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen treiben die Transformation voranDienstleistungen verzeichneten mit 9,2 % die schnellste CAGR und unterstreichen damit, wie Unternehmen Entwurf, Bereitstellung und laufendes Management auslagern, während Hardware im Jahr 2025 noch immer einen Anteil von 40 % am Next Generation Network Marktanteil hielt. Professional Services dominieren, da Kunden Berater für Architekturkonzepte, Migrationspläne und die Integration von 5G-, SDN- und Edge-Plattformen engagieren. Managed Services folgen, da Unternehmen den täglichen Betrieb auslagern und so interne Talente für Innovationen freisetzen. Die Next Generation Network Marktgröße für Netzwerk als Dienstleistung skaliert zusammen mit nutzungsbasierten Modellen, die große Kapitalaufwendungen überflüssig machen.
Der Softwareumsatz steigt stetig, angetrieben durch SDN-Controller, KI-basierte Analysen und konvergierte Sicherheits-Suiten. Moderne OSS/BSS-Stacks orchestrieren 5G-Slices und automatisieren die Abrechnung, während einheitliche Plattformen Traffic Engineering mit Bedrohungserkennung kombinieren, um die Durchsetzung von Richtlinien zu vereinfachen. Da Netzwerk und Sicherheit konvergieren, reduzieren integrierte Lösungen die Anbietervielfalt und verkürzen die mittlere Reparaturzeit, was die Resilienz für verteilte Workloads verbessert.



Nach Endnutzer:
Cloud-Anbieter beschleunigen ihr WachstumTelekommunikationsanbieter/Internetdienstanbieter behielten im Jahr 2025 einen Anteil von 36,5 % an der Next Generation Network Marktgröße, aber hyperscale Cloud-Dienstanbieter wachsen bis 2030 mit einer CAGR von 10,4 %. Amazons Expansionsbudget von 100 Milliarden USD spiegelt ein Wettrüsten wider, um die Nachfrage nach KI und Edge Computing zu decken. Die Fertigung ist der aggressivste Unternehmensanwender und nutzt privates 5G für deterministische Steuerungsschleifen und Asset-Tracking. Der BFSI-Sektor rüstet Netzwerke auf, um Echtzeittransaktionen unter strikter Compliance zu verarbeiten, und das Gesundheitswesen führt Telemedizin mit strengen Verfügbarkeitsanforderungen ein.
Behörden digitalisieren Bürgerdienste und bauen Smart-City-Netzwerke aus, wobei sie Verbindungen mit geringer Latenz und strenge Datensouveränitätsgarantien fordern. Öffentliche Haushalte berücksichtigen zunehmend die Resilienz gegenüber Cyberbedrohungen und erweitern so die Möglichkeiten für souveräne Cloud- und verschlüsselte Transportlösungen innerhalb des Next Generation Network Marktes.
Nach Netzwerktechnologie:
Slicing gewinnt an Dynamik5G SA/NSA umfasste im Jahr 2025 einen Umsatzanteil von 38,1 % und legte damit den Grundstein für programmierbare Dienste, während Network Slicing mit einer CAGR von 11,2 % stark wächst. Ericsson prognostiziert, dass Slicing bis 2031 ein Betreiberumsatzpotenzial von 300 Milliarden USD erschließen könnte. Privates LTE/5G bietet hohe Zuverlässigkeit und sichere Campus-Abdeckung und wird von Fabriken und Häfen bevorzugt. Die SD-WAN-Einführung bleibt lebhaft, da Unternehmen von MPLS abrücken, den Cloud-Datenverkehr optimieren und Kosten senken.
IP Multimedia Subsystem-Upgrades konvergieren Sprache und Daten und ermöglichen integrierte Kommunikationspakete. Betreiber bündeln IMS mit Slicing, um maßgeschneiderte Sprach- und Videodienste für Branchen wie die öffentliche Sicherheit anzubieten. Integrierte Plattformen, die SDN, Slicing und Edge Computing verbinden, helfen Unternehmen dabei, die Konnektivität an die Anwendungsleistungsziele innerhalb des Next Generation Network Marktes anzupassen.
Nach Bereitstellungsmodus:
Cloud-DominanzCloud-/virtualisierte Modelle repräsentierten im Jahr 2025 58,3 % des Next Generation Network Marktanteils und sollen mit einer CAGR von 9,8 % wachsen. Unternehmen schätzen elastische Skalierbarkeit, API-gesteuerte Bereitstellung und Zero-Touch-Automatisierung, mit der Kapazitäten in Minuten statt Monaten hochgefahren werden können. Datenverkehrsspitzen durch KI-Training, saisonalen E-Commerce oder Event-Streaming können ohne dauerhaften Überausbau aufgefangen werden.
On-Premises-Bereitstellungen bleiben für datensouveräne oder ultralatenzarme Workloads bestehen, doch selbst diese Installationen nutzen mittlerweile virtuelle Netzwerkfunktionen auf Standard-Hardware. Hybride Frameworks verbinden lokale Kontrolle mit Cloud-Agilität, orchestriert durch eine einzige Richtlinien-Engine, um konsistente Sicherheit und Dienstqualität über unterschiedliche Domänen hinweg innerhalb des Next Generation Network Marktes aufrechtzuerhalten.
Geografische Analyse
Markt für Netzwerke der nächsten Generation in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,4 % an der Next Generation Network Marktgröße, gestützt durch den Ausbau von Hyperscalern, die Einführung von KI in Unternehmen und lebhafte Pilotprojekte für private Netzwerke. Bundesfinanzierungen für Breitband im ländlichen Raum und Spektrumauktionen beschleunigen die 5G-Abdeckung, während Edge-Computing-Knoten den E-Commerce-Verteilungszentren folgen, um die Lieferlatenz zu minimieren.
Markt für Netzwerke der nächsten Generation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 10,6 % das schnellste Wachstum, angetrieben durch Chinas Roadmap für das industrielle Internet und Indiens produktionsgebundene Anreize, die Fabriken zur Automatisierung bewegen. Südostasiatische Regierungen versteigern Mittelband-Spektrum und vereinfachen die Lizenzierung, um private 5G-Netze zu fördern, und veranlassen globale Hersteller dazu, Lieferketten zu verlagern und sichere Campus-Netzwerke einzurichten.
Markt für Netzwerke der nächsten Generation in EMEA und Südamerika
Europa legt den Schwerpunkt auf regulatorische Compliance und Nachhaltigkeit, was Netzbetreiber dazu veranlasst, die Infrastruktur mit energieeffizienten Funkanlagen und CO-bewusster Orchestrierung nachzurüsten. Datensouveränitätsvorgaben bewegen Unternehmen dazu, lokalisierte Edge-Computing-Cluster einzuführen, was die Nachfrage nach Mikro-Rechenzentren und verschlüsselten Backbone-Verbindungen ankurbelt. Der Nahe Osten und Afrika konzentrieren die Ausgaben auf Wirtschaftsdiversifizierungszonen und Smart-City-Korridore, während Südamerika Glasfaserringe rund um Ballungsräume ausbaut und trotz fiskalischer Einschränkungen schrittweise Fortschritte erzielt.

Wettbewerbslandschaft
Der Wettbewerb ist moderat, aber intensiv, da Legacy-Anbieter KI-native Unternehmen aufkaufen, um ihren Marktanteil zu verteidigen. HPEs 14-Milliarden-USD-Übernahme von Juniper Networks fügt Mist-KI-Analysen zu HPEs Edge-Portfolios hinzu. Cisco verpflichtet sich zu 28 Milliarden USD für KI-zentrierte Switching-Forschung und -Entwicklung und verfolgt absichtsbasierte Automatisierung, während VMware Sicherheit in Multi-Cloud-Netzwerk-Stacks integriert. Arista profitiert von der Hyperscaler-Nachfrage nach 400-G- und 800-G-Leaf-Spine-Fabrics und verzeichnet Quartal für Quartal Rekordumsätze.
Aufstrebende Akteure nutzen Open-Source-Netzwerkbetriebssysteme, disaggregierte White-Box-Hardware und cloud-native CI/CD-Pipelines, um etablierte Anbieter bei Preis und Agilität zu unterbieten. Spezialisten für privates 5G arbeiten mit Systemintegratoren zusammen, um schlüsselfertige Pakete anzubieten, die Antennen, Core-Software und Edge-Computing in Abonnementpaketen bündeln, und nagen so am Rand des Marktes für Netzwerke der nächsten Generation. Strategische Allianzen zwischen Chipherstellern, Optikanbietern und Cloud-Anbietern verkürzen Innovationszyklen und zwingen traditionelle Gerätehersteller, ihre Produkt-Roadmaps zu beschleunigen oder das Risiko der Obsoleszenz einzugehen.
Marktführer im Bereich Netzwerke der nächsten Generation
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Ciena Corporation
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Next Generation Network Markt
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- ZTE Corporation
- Juniper Networks, Inc.
- Ciena Corporation
- IBM Corporation
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Arista Networks, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise (Athonet)
- Marvell Technology Group
- VMware, Inc.
- Celona, Inc.
- Check Point Software Technologies Ltd.
- F5, Inc.

Recent Industry Developments in Next Generation Network Markt
- Februar 2025: Hewlett Packard Enterprise schloss den Kauf von Juniper Networks für 14 Milliarden USD ab und kombinierte Edge-to-Cloud-Hardware mit KI-gesteuerter Netzwerksoftware.
- Januar 2025: VIAVI Solutions schloss die Übernahme von Spirent Communications für 1,7 Milliarden USD ab und stärkte damit die 5G- und Cloud-Testkapazitäten.
- Dezember 2024: T-Mobile führte kommerzielle Netzwerk-Slicing-Pakete für US-amerikanische Unternehmen ein und bietet dedizierte Ressourcen für Fertigung, Gesundheitswesen und öffentliche Sicherheit.
- November 2024: Cisco verpflichtete sich über drei Jahre zu 28 Milliarden USD für KI-optimierte Netzwerk-Forschung und -Entwicklung, die Switching, Routing und Automatisierungsplattformen abdeckt.


Berichtsumfang des globalen Marktes für Netzwerke der nächsten Generation
Der Markt für Netzwerke der nächsten Generation wird auf Basis der Umsätze definiert, die durch den Verkauf von Hardware, Software und Dienstleistungen durch wichtige Anbieter weltweit erzielt werden.
Der Markt für Netzwerke der nächsten Generation ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Endnutzer (Telekommunikations- und Internetdienstanbieter, Behörden und sonstige Endnutzer) und Geografie (Nordamerika, Europa, Asien-Pazifik, Lateinamerika sowie Naher Osten und Afrika). Der Bericht bietet Marktprognosen und -größen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Hardware | Netzwerkinfrastruktur (Router und Switches) |
| Optische Kommunikationsausrüstung | |
| Drahtloses RAN (5G/Kleinzellen) | |
| Edge-Computing-Hardware | |
| Software | Netzwerkvirtualisierung (SDN/NFV) |
| Netzwerksicherheit (NGFW, SASE) | |
| Netzwerkanalyse und Orchestrierung | |
| OSS/BSS-Plattformen | |
| Dienstleistungen | Professional Services |
| Managed Services | |
| Netzwerk als Dienst (NaaS) |
| Telekommunikations- und Internetdienstanbieter | |
| Unternehmen | Fertigung |
| BFSI | |
| Gesundheitswesen | |
| Energie und Versorgungsunternehmen | |
| Behörden und öffentlicher Sektor | |
| Cloud-Dienstleister | |
| Sonstige Endnutzer |
| 5G SA/NSA |
| Privates LTE/5G |
| SDN |
| SD-WAN |
| Netzwerk-Slicing |
| IP-Multimedia-Subsystem (IMS) |
| Vor Ort |
| Cloud / Virtualisiert |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Angebot | Hardware | Netzwerkinfrastruktur (Router und Switches) | |
| Optische Kommunikationsausrüstung | |||
| Drahtloses RAN (5G/Kleinzellen) | |||
| Edge-Computing-Hardware | |||
| Software | Netzwerkvirtualisierung (SDN/NFV) | ||
| Netzwerksicherheit (NGFW, SASE) | |||
| Netzwerkanalyse und Orchestrierung | |||
| OSS/BSS-Plattformen | |||
| Dienstleistungen | Professional Services | ||
| Managed Services | |||
| Netzwerk als Dienst (NaaS) | |||
| Nach Endnutzer | Telekommunikations- und Internetdienstanbieter | ||
| Unternehmen | Fertigung | ||
| BFSI | |||
| Gesundheitswesen | |||
| Energie und Versorgungsunternehmen | |||
| Behörden und öffentlicher Sektor | |||
| Cloud-Dienstleister | |||
| Sonstige Endnutzer | |||
| Nach Netzwerktechnologie | 5G SA/NSA | ||
| Privates LTE/5G | |||
| SDN | |||
| SD-WAN | |||
| Netzwerk-Slicing | |||
| IP-Multimedia-Subsystem (IMS) | |||
| Nach Bereitstellungsmodus | Vor Ort | ||
| Cloud / Virtualisiert | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien und Neuseeland | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Israel | |||
| Katar | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Kenia | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Netzwerke der nächsten Generation bis 2030 erreichen?
Der Markt soll bis 2031 einen Wert von 51,42 Milliarden USD erreichen, was eine CAGR von 7,73 % ab 2026 widerspiegelt.
Welches Segment wird beim Angebot am schnellsten wachsen?
Dienstleistungen werden mit einer CAGR von 9,2 % wachsen, da Unternehmen verwaltete Dienste und Netzwerk-als-Dienst-Modelle bevorzugen.
Wie schnell wächst der Asien-Pazifik-Raum in diesem Bereich?
Der Asien-Pazifik-Raum wächst mit einer CAGR von 10,6 % dank regulatorischer Unterstützung für privates 5G und der Digitalisierung der Fertigung.
Warum ist Netzwerk-Slicing für Netzbetreiber wichtig?
Es ermöglicht differenzierte, SLA-basierte Dienste und könnte bis 2031 ein Betreiberumsatzpotenzial von 300 Milliarden USD erschließen.
Was treibt die Beteiligung von Cloud-Anbietern am Netzwerk der nächsten Generation voran?
Hyperscaler investieren stark, um die Anforderungen von KI-Workloads zu erfüllen und latenzarme Edge-Dienste weltweit auszubauen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
