
Globaler Telekommunikationskabelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 115.3 Milliarden US-Dollar |
| Marktgröße (2031) | 161.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.96 % |
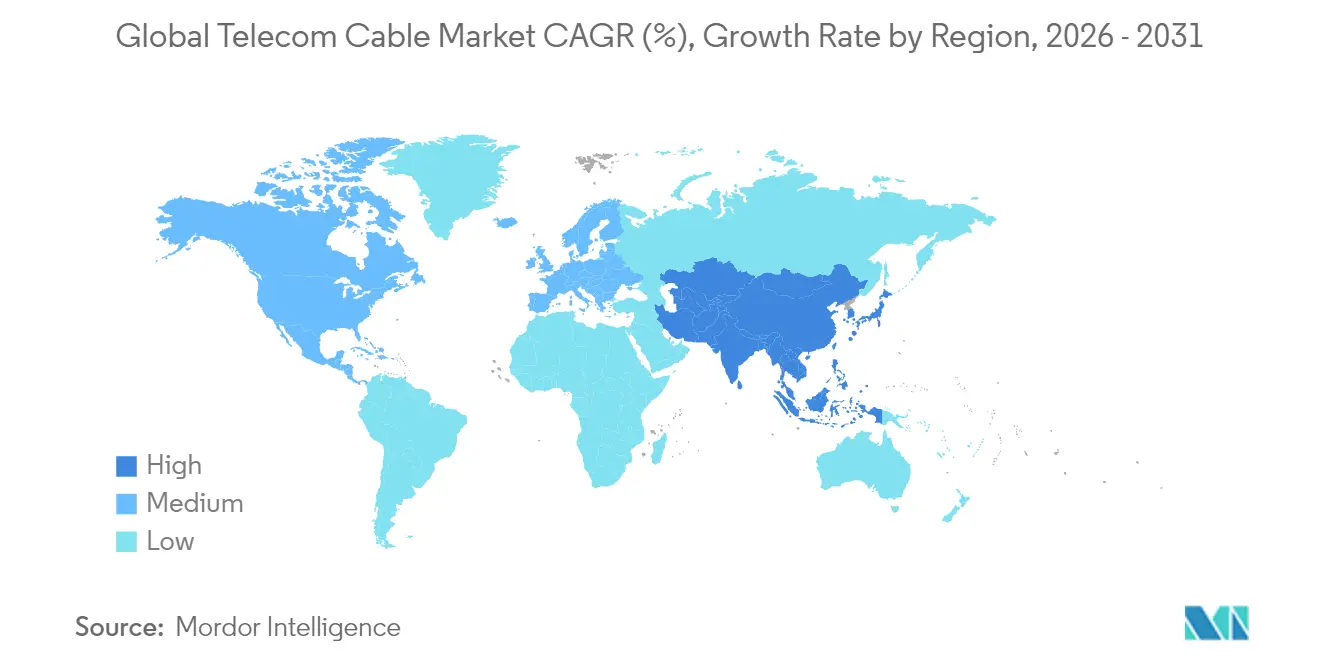
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
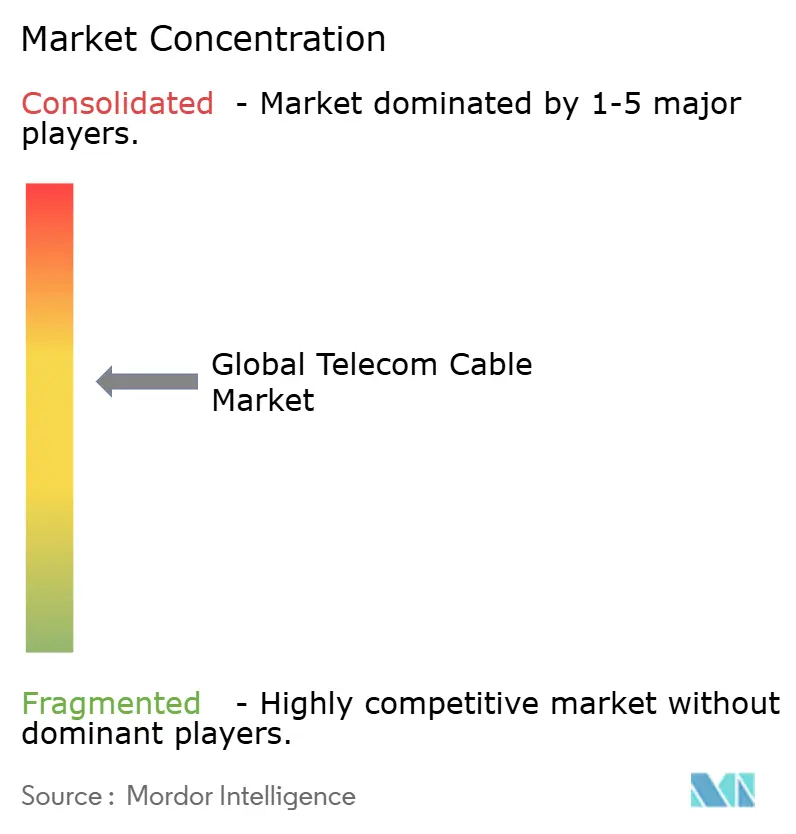
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Telekommunikationskabelmarkt Analyse von Mordor Intelligence
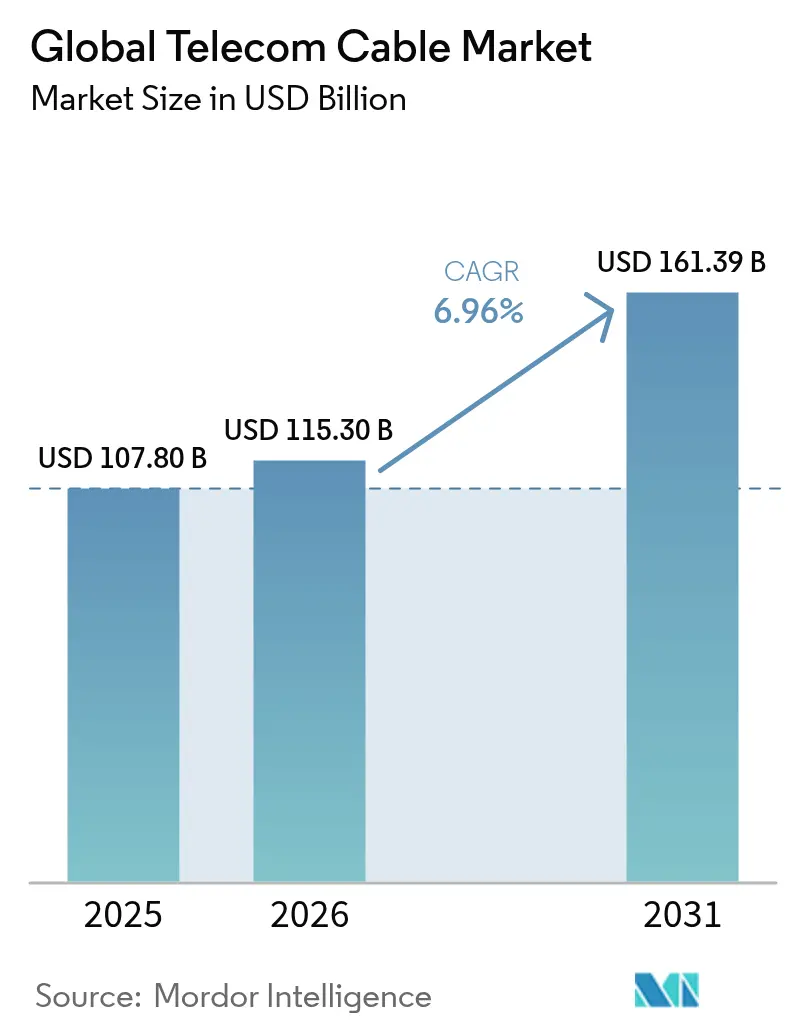
Die globale Telekommunikationskabelmarkt-Größe wird im Jahr 2026 auf 115,3 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 107,80 Milliarden USD, mit Prognosen für 2031 von 161,39 Milliarden USD, bei einem CAGR von 6,96 % im Zeitraum 2026–2031.
Eine gesunde Nachfrage resultiert aus dem unaufhörlichen Bandbreitenwachstum, das mit der Verarbeitung künstlicher Intelligenz, der Verdichtung des 5G-Versorgungsgebiets und der Expansion hyperscalefähiger Rechenzentren verbunden ist. Betreiber stellen das veraltete Kupfernetz schrittweise ab und beschleunigen den Glasfaserausbau, auch wenn die Kapitalintensität steigt. Private Unterseenetzwerke, die von Hyperscalern in Auftrag gegeben wurden, bilden eine weitere Wachstumssäule, während Förderprogramme für Breitband im ländlichen Raum in Nordamerika und Europa eine langfristige Nachfrage ankurbeln. Gleichzeitig bremsen Kostensteigerungen bei unterirdischen Tiefbauarbeiten und der Mangel an Fachkräften das kurzfristige Tempo, was Unternehmen dazu zwingt, innovative Verlegetechniken und Automatisierung voranzutreiben.
Wichtigste Erkenntnisse des Berichts
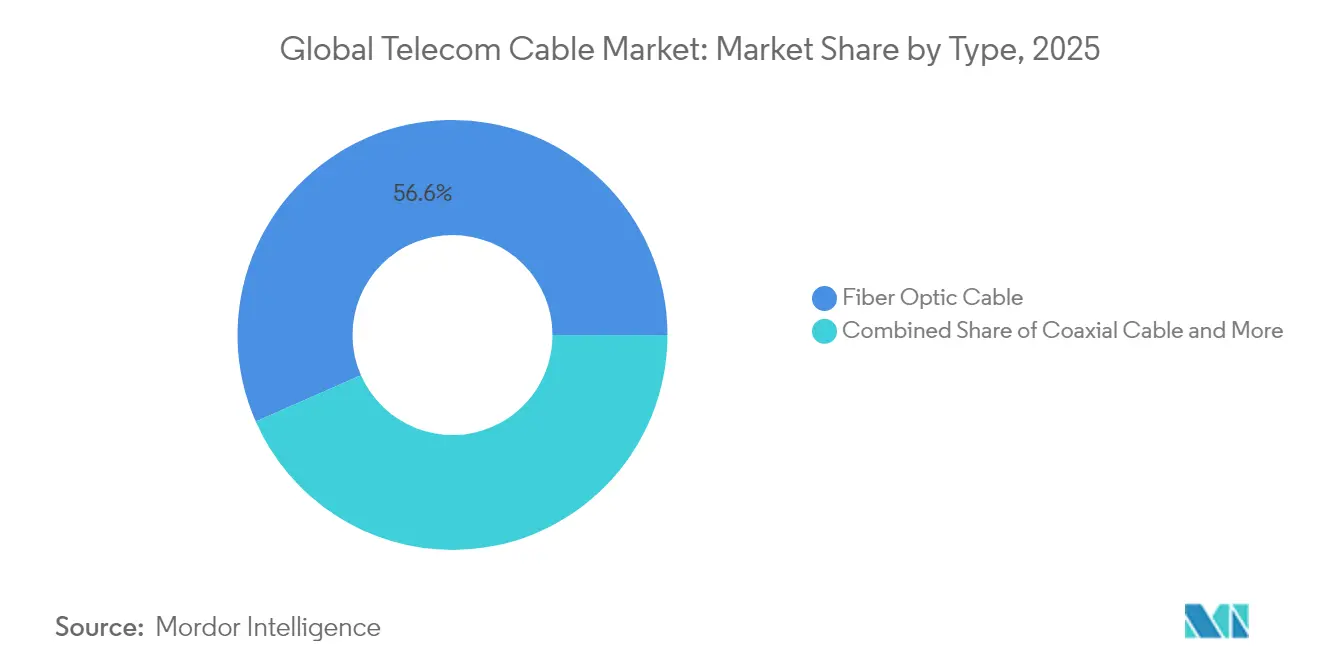
- Nach Produkttyp führten Glasfaserkabel mit einem Umsatzanteil von 56,60 % im Jahr 2025; Koaxialkabel belegten den 2. Platz, doch Glasfaser schreitet mit einem CAGR von 8,63 % bis 2031 voran.
- Nach Anwendung erfassten Kern- und Zugangsnetze 45,55 % der Telekommunikationskabelmarkt-Größe im Jahr 2025; Rechenzentrum- und verteilte Cloud-Infrastruktur wächst mit einem CAGR von 7,48 % bis 2031 am schnellsten.
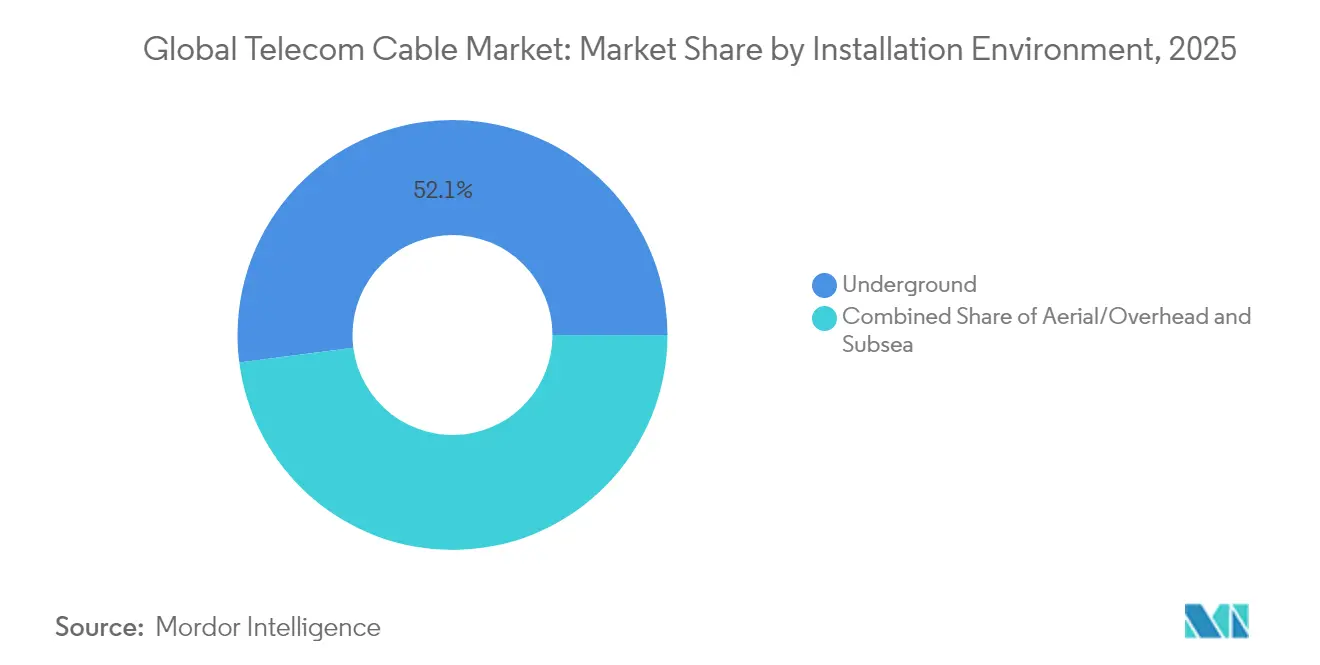
- Nach Installationsumgebung hielten unterirdische Verlegungen 52,05 % des Telekommunikationskabelmarkt-Anteils im Jahr 2025, während unterseeische Systeme den schnellsten CAGR von 7,99 % verzeichneten.
- Nach Endverbraucher beanspruchten Telekommunikationsbetreiber im Jahr 2025 einen Anteil von 58,90 %; Hyperscaler und Cloud-Anbieter verzeichneten den höchsten CAGR von 7,18 %.
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 47,10 % im Jahr 2025 und wird mit einem CAGR von 7,75 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Backhaul-Anstieg und Verdichtungsbedarf | +1.80% | Global, APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Bandbreitenboom bei der Hyperscale-Rechenzentrum-Interkonnektivität | +1.50% | Global, konzentriert in Nordamerika, Europa, APAC | Langfristig (≥ 4 Jahre) |
| Staatlich finanzierte Breitbandausbauprogramme | +1.20% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| IoT und Ausbreitung der Smart-City-Konnektivität | +0.80% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Backhaul-Anstieg und Verdichtungsbedarf
Chinas 4,4 Millionen aktive 5G-Standorte erfordern jeweils eine weitaus dichtere Glasfaserverkabelung als 4G-Masten, und vergleichbare Verdichtungswellen vollziehen sich bei Verizon, NTT Docomo und Reliance Jio. Betreiber setzen auf Cloud-RAN-Architekturen, bei denen Basisband-Einheiten zentralisiert werden, was die Anzahl der Glasfaserstränge pro Standort weiter vervielfacht. Von NTT demonstrierte Mehrkern-Glasfasern mit 455 Tbps über 1.017 km unterstreichen den technologischen Pfad, der erforderlich ist, um den mobilen Datenverkehr zu bewältigen[1]NTT Corporation, "Mehrkern-Glasfaser bricht 455-Tbps-Rekord," ntt.com.
Bandbreitenboom bei der Hyperscale-Rechenzentrum-Interkonnektivität
GPU-Cluster, die für das Training künstlicher Intelligenz genutzt werden, tauschen massive Datensätze aus, die die bisherigen 100-G-Verbindungen überlasten. Metas Projekt Waterworth und Cornings 1,6T-Komponenten-Roadmap verdeutlichen, wie die Nachfrage auf vollständig neue Kabelgeometrien übergreift, einschließlich Mehrkern-Glasfaserdesigns, die 800G und darüber hinaus unterstützen können.
Staatlich finanzierte Breitbandausbauprogramme
Das BEAD-Programm in den Vereinigten Staaten im Wert von 42,45 Milliarden USD und das EU-Programm Digitales Jahrzehnt schreiben beide Gigabit-Ziele vor, die eine Glasfaserverbindung bis zu jedem Ort erfordern. Vorschriften zur inländischen Beschaffung veranlassen Hersteller wie Prysmian zur Erweiterung ihrer Werke in Tennessee und North Carolina, während Ausbildungsprogramme darauf abzielen, den Fachkräftemangel zu mindern.
IoT und Ausbreitung der Smart-City-Konnektivität
Kommunen errichten randverdichtete Netzwerke, die Kameras, Verkehrssensoren und Versorgungszähler miteinander verbinden. Projekte in Morrow, Georgia, und Cambridge, England, zeigen, wie Smart-City-Glasfasernetze alles von öffentlichem WLAN bis hin zu Echtzeit-Telemetrie bewältigen. Unternehmens-Campusse replizieren das Modell und verwenden Glasfaser-bis-zur-Edge-Topologien, um Belegungssensoren und Gebäudeautomation zu versorgen.
Analyse der Hemmniswirkung*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterirdische Verlegung kostet zwei- bis dreimal mehr als Freileitung | -1.10% | Global, akut in dichten Stadtgebieten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel verzögert Ausbauprogramme | -0.90% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterirdische Verlegung kostet zwei- bis dreimal mehr als Freileitungsalternativen
Die mittleren Kosten für unterirdische Verlegung betragen jetzt 18,25 USD pro Fuß gegenüber 6,55 USD für Freileitungen, wobei der Arbeitsaufwand bis zu 80 % der Grabenarbeitskosten ausmacht. Felsiges Gelände oder innerstädtische Leitungsüberlastung treibt die Kosten auf über 20 USD pro Fuß, was Betreiber dazu zwingt, Projekte zu verschieben oder auf Mikrotrenching umzuschwenken, wo es die Regulierungsbehörden erlauben.
Fachkräftemangel verzögert den Glasfaserausbau
Zehntausende von Glasfaserspleißern, Leitungsmontagen und Netzwerkingenieuren fehlen trotz Rekordlohnangeboten in den Belegschaften. Ausbildungskonsortien in 23 US-Bundesstaaten sowie AT&T-Corning-Akademien weiten sich aus, doch die Ausbildungskapazitäten hinken der kurzfristigen Nachfrage hinterher. Die Lücke erhöht die Projektbudgets und verlängert die Lieferzeiträume, insbesondere für ländliche Ausbauprojekte im Rahmen von BEAD[2]Fiber Broadband Association, "Arbeitskräfteinitiative wird auf 23 Bundesstaaten ausgeweitet," lightwaveonline.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Glasfaser nimmt zuGlasfaserlösungen erfassten im Jahr 2025 56,60 % des Telekommunikationskabelmarkt-Anteils und schreiten mit einem CAGR von 8,63 % bis 2031 voran. Lieferanten stützen sich auf physikalische Gesetze: Glas kann Terabit über Kilometer ohne Repeater transportieren – eine Leistung, die Kupfer nicht erbringen kann. Hochdichte Designs wie Prysmians 864-Faser-Sirocco-Extreme erreichen 11,5 Fasern pro Quadratmillimeter und ermöglichen es Betreibern, Kapazitäten in bestehende Kabelkanäle zu integrieren.
Koaxial- und Twisted-Pair-Abschnitte des Telekommunikationskabelmarkts bedienen weiterhin Hybrid-Glasfaser-Koax-Netze und Nischen-PoE+-Anwendungen, doch ihre Relevanz schwindet, da Unternehmen auf rein optische LANs umstellen. Verbundkabel, die Stromleiter mit Glasfasersträngen vereinen, sind eine Übergangstechnologie, die Gebäudeautomations-Upgrades erleichtert und gleichzeitig veraltete Endpunkte erhält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Rechenzentren treiben Innovation voranKern- und Zugangsnetze machten im Jahr 2025 45,55 % der Telekommunikationskabelmarkt-Größe aus, was jahrzehntelange Investitionen der Betreiber widerspiegelt. Rechenzentrum- und verteilte Cloud-Interkonnekte sind jedoch das am schnellsten wachsende Segment mit einem CAGR von 7,48 % bis 2031. KI-Cluster erfordern Topologien, bei denen jede Server-GPU andere mit 800G- oder 1,6T-Geschwindigkeiten erreichen muss, was Mehrkern- und Hohlkern-Glasfaser-Versuche von China Telecom und ZTE in die Vorserienproduktion treibt.
Video-Rundfunk und CATV verbrauchen weiterhin Bandbreite, da sich 4K- und 8K-Streams verbreiten, aber das Wachstum ist im Vergleich zum hyperscale- und unternehmensweiten KI-Bedarf gedämpft. Campus-LANs schwenken ebenfalls auf Glasfaser um, dank reduzierter elektromagnetischer Störungen und vereinfachter Wege für konvergente Gebäudesysteme.
Nach Installationsumgebung:
Unterseeischer Aufschwung spiegelt KI-Investitionen widerUnterirdische Anlagen behielten 52,05 % des Umsatzes im Jahr 2025, angetrieben durch städtische Vorschriften und Wetterbeständigkeit. Doch unterseeische Netze werden am schnellsten wachsen, mit einem CAGR von 7,99 %, da Hyperscaler private transkontinentale Systeme verlegen, die Träger umgehen und Routen für maschinelle Lernreplikationszyklen anpassen. Metas jüngstes Pazifik-Kabel exemplifiziert den Wandel und koppelt 24 Glasfaserpaare mit Raumdivisions-Multiplexing-Verstärkern.
Freileitungsverlegungen bleiben für kostenempfindliche ländliche Strecken unverzichtbar, insbesondere entlang Nordamerikas Maisanbaugebiets und Indiens halbstädtischer Korridore, wo Masten vorhanden sind und Grabenrechte rar sind. Vorfälle wie der Rotmeer-Kabelbruch, der 90 % des Europa-Asien-Verkehrs unterbrach, unterstreichen den strategischen Wert und die Anfälligkeit unterseeischer Korridore.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Hyperscaler-TransformationTelekommunikationsbetreiber kauften im Jahr 2025 noch 58,90 % der Kabel, aber Hyperscaler und Cloud-Anbieter verzeichnen den schnellsten CAGR von 7,18 %. Große Anbieter wie Google und Microsoft verhandeln zunehmend direkt mit Herstellern über benutzerdefinierte Ribbon-Anzahlen und maßgeschneiderte Dämpfungsspezifikationen. Die Antwort der Betreiber umfasst Fusionen und den Erwerb von Glasfaser-Assets – wie Verizons Frontier-Übernahme zur Stärkung von Größe und Verhandlungsmacht.
Behörden und Versorgungsunternehmen halten eine stabile Nachfrage aufrecht, da sie Netze und kommunale Dienste digitalisieren. Verteidigungsverträge, wie Verizons 5G-Rollout auf mehreren Militärbasen, stellen strenge Cybersicherheits- und Robustheitskriterien, die nur ein enger Kreis von Lieferanten erfüllen kann.
Geografische Analyse
APAC-Telekommunikationskabelmarkt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 47,10 % am Telekommunikationskabelmarkt und wird voraussichtlich bis 2031 eine CAGR von 7,75 % verzeichnen, gestützt durch Chinas geplante zusätzliche 4,5 Millionen 5G-Makrozellen für 2025 und Indiens Welle an Rechenzentrumsbauvorhaben. Japans NTT setzt weiterhin Maßstäbe bei Mehrkernfasern, sichert nationale Kapazitätsgewinne und exportiert Patente an Partnerländer. Regionale Fertigungscluster in Shenzhen, Guangzhou und Hsinchu festigen die Skalenvorteile der APAC-Region zusätzlich.
Nordamerika-Telekommunikationskabelmarkt
Nordamerika belegt den zweiten Rang, angetrieben durch BEAD-Subventionen und Ausgaben von Hyperscalern. Netzbetreiber streben bis 2025 30 Millionen neue Glasfaseranschlüsse an, während die Private-Equity-Finanzierung von Strecken der mittleren Meile im Mittleren Westen die Nachfrage im Weitverkehrsbereich stützt. Grenzüberschreitende Systeme wie das Tikva-Netz von C3ntro stärken die US-mexikanische Integration und unterstützen latenzempfindliche Fintech- und Content-Anwendungen.
Europa-Telekommunikationskabelmarkt
Europa verzeichnet uneinheitliche Fortschritte: Frankreich und Spanien überschreiten eine FTTH-Nutzungsrate von 60 %, während Deutschland unter 30 % liegt, was zusätzliche Ausgaben in Höhe von 44,3 Milliarden EUR erforderlich macht. Antidumpingzölle auf indische Kabelimporte erhöhen die Kosten, schützen jedoch einheimische Unternehmen. Verkehrsverlagerungen im Kanal rund um die Ostsee und das Mittelmeer unterstreichen die geopolitische Sensibilität und treiben den Aufbau redundanter Landestationen in Portugal und Griechenland voran.

Regulatorisches Umfeld
Die Regulierung von Telekommunikationskabeln konzentriert sich zunehmend auf Sicherheit, Resilienz und technische Standardisierung, insbesondere bei Unterseesystemen, die den globalen Datenverkehr unterstützen. In den Vereinigten Staaten hat die Federal Communications Commission (FCC) im Juni 2026 ihren Lizenzierungsrahmen für Unterseekabel erweitert, um Eigentümer und Betreiber von Submarine Line Terminal Equipment (SLTE) einzubeziehen, und nationale Sicherheitsstandards eingeführt, die die Bearbeitung qualifizierender Anträge beschleunigen sollen, während bei risikoreicheren Anträgen eine verstärkte Prüfung beibehalten wird.
Auf der Normungsseite verstärken die ITU-T-Genehmigungen vom November 2025 (einschließlich Empfehlungen zu Überwachungsmerkmalen und Testmethoden für optische Glasfaser-Unterseekabelsysteme) den Compliance-Druck auf Lieferanten von Kabeln, Repeatern und zugehöriger Überwachungs- oder Telemetrieausrüstung. Auf internationaler Ebene bildet das UNCLOS weiterhin den rechtlichen Rahmen für den Schutz von Kabeln und Reparaturrechte, während multilaterale Bemühungen wie das International Advisory Body on Submarine Cable Resilience (Veröffentlichung 2026 im Anschluss an den Porto-Gipfel) auf stärker koordinierte Resilienzpraktiken hinweisen, die sich mit Genehmigungsverfahren, Reparaturbereitschaft und Berichterstattungspflichten der Betreiber überschneiden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Telekommunikationskabel beginnt mit vorgelagerten Materialien und Komponenten, einschließlich Silika-Preforms und Glasfaserzug, Polymeren und Ummantelungen, Aramidgarn und metallischen Leitern für Hybriddesigns. Sie führt weiter über Kabeldesign und -herstellung, wie zum Beispiel terrestrische Mikroduct- oder Ribbon-Produkte mit hoher Faserzahl und Unterseekabel mit Repeatern, bevor sie in Vertrieb und Projektumsetzung übergeht, einschließlich Engineering, Genehmigungsverfahren, Tiefbauarbeiten, Installation, Prüfung und Wartung.
Große etablierte Anbieter mit vertikaler Integration und langjähriger Qualifikationsgeschichte verkürzen Lieferzeiten und reduzieren das Versorgungsrisiko für Hyperscaler und Betreiber. Die nachgelagerte Wirtschaftlichkeit verschiebt sich häufig zu Tiefbauarbeiten für unterirdische Anlagen und Marinedienstleistungen für Unterseeleitungen, und jüngste Ankündigungen im Unterseebereich zeigen, wo sich Engpässe konzentrieren, einschließlich der Abhängigkeit von einem begrenzten Pool spezialisierter Kabelverlegeschiffe und Tiefseereparaturkapazitäten, wobei die Flottenverfügbarkeit als eingeschränkt beschrieben wird und Buchungen bis über 2027 hinausreichen. Die Bereitschaft von Landungsstationen, Umweltuntersuchungen und Streckengenehmigungen können Zeitpläne neben Fabrikkapazitäten ebenfalls verzögern. Bei der terrestrischen Beschaffung haben Vorschriften zur Inlandsbeschaffung in den Vereinigten Staaten (BABA-konformes Glas) und die Volatilität der Rohstoffpreise zu Kostenspitzen und Vertragsdruck bei großen Ausbauprogrammen wie BharatNet beigetragen, was Käufer zu strengerer Lieferantenqualifizierung, langfristigeren Vereinbarungen und stärker standardisierten Kabelarchitekturen mit hoher Dichte drängt, um die Kanalkapazität besser zu nutzen.
Wettbewerbslandschaft
Der Telekommunikationskabelmarkt weist eine moderate Konsolidierung auf. Die fünf führenden Gruppen – Prysmian, Corning, CommScope, Fujikura und Nexans – haben eine bedeutende Präsenz auf dem Markt. Ihre vertikale Integration, von der optischen Vorformziehung bis zum fertigen Kabel, bietet Kostenhebel und kurze Lieferzeiten. Prysmians Offshore-Netzwerk-Auftrag von Amprion im Wert von 5 Milliarden EUR und Cornings KI-gestütztes Nachfrageplanungssystem zeigen ihre Führungspositionen.
Asiatische Herausforderer wie Hengtong und ZTT konkurrieren aggressiv über Preis und schnelle Innovationszyklen und setzen die Margen bei handelsgängiger Einzel-Modus-Glasfaser unter Druck. Westliche Käufer bei sicherheitssensiblen Projekten bevorzugen dennoch etablierte Hersteller mit langer Compliance-Historie. Patentanmeldungen für Mehrkern-, rollbare Ribbon- und biegeunempfindliche Designs erreichten 2025 Rekordniveaus, was auf kontinuierliche Differenzierung hindeutet.
Zu den strategischen Maßnahmen gehören die Lokalisierung von Fertigungsstandorten – Beldens neues 27.870 Quadratmeter großes Glasfaser-Hub in Tucson – sowie Automatisierung, wobei Prysmian robotergestützte Ribbon-Stapler einsetzt. Allianzen zwischen Kabelherstellern und Cloud-Unternehmen vertiefen sich; STLs Partnerschaft mit Lumos beschleunigt BEAD-konforme Anschlüsse in der US-Mittelatlantikregion.
Globale Telekommunikationskabel-Branchenführer
Sumitomo Electric Industries, Ltd.
Prysmian Group
Fujikura Ltd.
Furukawa Electric Co.
Leoni AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Telekommunikationskabelmarkt
- CommScope Inc.
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries
- Fujikura Ltd.
- Furukawa Electric Co.
- Belden Inc.
- Leoni AG
- Nexans SA
- LS Cable and System
- Hengtong Group
- Hitachi Cable America
- ZTT Group
- Sterlite Technologies
- Taihan Cable and Solution
- YOFC (Yangtze Optical Fibre)
- OFS Fitel
- AFL Global
- Hexatronic Group
Lesen Sie die Analyse der globaler Telekommunikationskabelmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Der durch KI getriebene Interconnect-Verkehr und der Ausbau von Rechenzentren schaffen Raum für ultrahochdichte Faserdesigns, die die Kapazität in beengten Leitungen erweitern und die Anforderungen an Kurzstrecken- und Metro-Interconnect-Verbindungen unterstützen. Produktinnovationen am Markt zeigen sich bereits bei Kabelformfaktoren mit sehr hoher Faserzahl für Rechenzentren (zum Beispiel Designs mit 4.000 Fasern) und bei Mikroduct-Kabeln mit kleinerem Faserdurchmesser, die den Bedürfnissen der Betreiber entsprechen, zusätzliche Fasern ohne erneutes Öffnen der Leitungen hinzuzufügen, sowie der Präferenz der Hyperscaler für deterministische, skalierbare Campus-zu-Campus-Konnektivität.
Unterseekapazität und Streckenvielfalt sind ein weiterer Chancenbereich, unterstützt durch konkrete Maßnahmen im Jahr 2026 in Asien und den angrenzenden Regionen. Die Fertigstellung des Nongsa-Changi-Kabels (NCC) im Juli 2026, das Batam (Indonesien) mit Changi (Singapur) über 24 Faserpaare und eine Kapazität von 1,6 Pb/s verbindet, zusammen mit Unterseeinvestitionen und Projektankündigungen wie den Ausbauzusagen von Tata Communications im Unterseebereich und dem I-2SEA-System, das Indien, Malaysia und Singapur verbindet (angekündigt im Juli 2026), zeigt einen aktiven Korridorausbau, der an hyperscaler-taugliche Latenz- und Resilienzanforderungen gekoppelt ist. Angesichts anhaltender Einschränkungen bei Fabrikkapazitäten, Schiffen und Landungsbereitschaft können Lieferanten, die sich Fertigungsfenster sichern, Überwachungs- und Testkonformität an die ITU-T-Leitlinien anpassen und sich in Installations- und Reparatur-Ökosysteme einbringen, höherwertige Programme anvisieren, bei denen Terminsicherheit und Resilienzdesign bei der Beschaffung stark gewichtet werden.
Recent Industry Developments in Globaler Telekommunikationskabelmarkt
- Juli 2026: Prysmian Group unterzeichnete eine langfristige Vereinbarung mit Molex (Koch Inc.) im Wert von bis zu 5,5 Milliarden EUR, einschließlich einer Vorauszahlung, zur Lieferung optischer Kabel für Rechenzentrumsanwendungen über eine Laufzeit von 10 Jahren. Der Deal formalisiert mehrjährige Nachfrage im Zusammenhang mit Hyperscale-Baukapazitäten und unterstützt eine höhere Auslastungsplanung für fortschrittliche Faser- und Kabelproduktion, die auf Rechenzentrums- und DCI-Spezifikationen ausgerichtet ist.
- Mai 2026: Fujikura Ltd. gab Pläne bekannt, bis zu 260 Milliarden JPY zu investieren, um die US-Produktionskapazität für Glasfaserkabel auszubauen und die steigende Nachfrage der Rechenzentren zu bedienen. Die Investition zielt auf eine lokalisierte Versorgung für Großkunden ab und trägt dazu bei, den Beschaffungsdruck dort zu mildern, wo Lieferzeiten und inländische Fertigungsstandorte die Vergabeentscheidungen beeinflussen.
- Dezember 2024: Prysmian stellte EcoSpan FlexRibbon-Kabel für den ländlichen Breitbandausbau vor, die für lange Freileitungsspannen konzipiert sind und einen schnelleren und kostengünstigeren Ausbau in Freileitungsumgebungen unterstützen. Die Einführung passte das Produktdesign an die Wirtschaftlichkeit des ländlichen Ausbaus an, bei dem Freileitungsstrecken und Arbeitsproduktivität zentrale Einschränkungen für Last-Mile-Ausbauprogramme darstellen.


Globaler Telekommunikationskabelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Telekommunikationskabel die Umsätze aus zweckgebundenen Kabeln, die in Telekommunikationsnetzen zur Übertragung von Sprach-, Daten- und Videoverkehr eingesetzt werden. Dies umfasst Glasfaser-, Koaxial-, Twisted-Pair- und Hybrid-Fiber-Coax-Kabel, die in Long-Haul-, Metro-, Access- und Rechenzentrums-Interconnect-Ausbauten eingesetzt werden.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Patchkabel im Objektbereich und kurze interne Gerätejumper aus, da sie sich eher wie lokale Konnektivitätszubehörteile als wie Netzausbau-Nachfrage verhalten.
Übersicht der Segmentierung
- Nach Typ
- Glasfaserkabel
- Koaxialkabel
- Twisted-Pair-Kabel
- Hybrid-Fiber-Coax (HFC)
- Nach Anwendung
- Telekommunikations-Kern- und Zugangsnetze
- Rechenzentren und DCI
- CATV und Rundfunk
- Unternehmens-/Campus-LAN
- Sonstiges (Verteidigung, Öl und Gas, Energie)
- Nach Installationsumgebung
- Unterirdisch
- Freileitung
- Unterseeisch
- Nach Endverbraucherbranche
- Telekommunikationsbetreiber
- Hyperscaler und Cloud-Anbieter
- KMU
- Behörden und Versorgungsunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Unsere Desk-Arbeit begann mit der Eingrenzung des Anwendungsbereichs auf die Verkabelung von Telekommunikationsnetzen und der anschließenden Erfassung konsistenter, wiederholbarer Indikatoren, die die Nachfrage nach Region und Netzausbauzyklus verfolgen. Wir nutzten öffentliche Telekommunikations- und Breitbandquellen, um den Nachfragepool zu umreißen und die Zeitplanung zu überprüfen, einschließlich der ITU-Konnektivitätsstatistiken, der OECD-Breitbandindikatoren, der FCC-Berichterstattung zum Festnetz-Breitbandausbau, der Eurostat-Reihen zu Telekommunikation und Bauwesen sowie der Infrastruktur- und Makrodaten der Weltbank.
Anschließend überprüften wir Geschäftsberichte, Ergebnispräsentationen und Pressemitteilungen der Lieferanten, um Verschiebungen im Produktmix, Preisbewegungen und Aktualisierungen zu Kapazitäten oder Erweiterungen zu verstehen, die sich auf die Lieferungen auswirken können. Zur Validierung grenzüberschreitender Warenströme und Trends bei den Stückwerten nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie Import- und Exportdaten auf Sendungsebene, sofern diese eine sinnvolle Überprüfung ermöglichten. Diese Beispiele sind nicht erschöpfend, und wir zogen weitere öffentliche und kostenpflichtige Quellen heran, um Eingaben zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Kabelherstellern, Distributoren, Installateuren und Käufern von Telekommunikationsnetzen, um zu bestätigen, was tatsächlich bestellt wird und wie sich Entscheidungen je nach Projekttyp verändern. Wir deckten wichtige Nachfragezentren in APAC, EMEA und Amerika ab und kontaktierten Experten erneut, wenn Preisbewegungen, Lieferzeiten oder Ausbaupläne nicht mit den Desk-Signalen übereinzustimmen schienen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 19% | APAC: 42% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 28% | EMEA: 35% |
| Kleinere Akteure: 22% | Manager: 53% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die Nachfrage nach Telekommunikationskabeln aus Netzinvestitionszyklen und Ausbauintensität rekonstruiert und diese dann auf Kabelkategorien verteilt, die in Backbone-, Metro-, Access- und Rechenzentrums-Interconnect-Verbindungen eingesetzt werden. Um die Gesamtsummen realistisch zu halten, überprüfen wir die Ergebnisse mit selektiven Bottom-Up-Näherungen, wie beispielsweise durch Stichproben ermittelte durchschnittliche Verkaufspreisspannen multipliziert mit abgeleiteten Volumina aus Kanalprüfungen, sowie Umsatzaufteilungen der Lieferanten, sofern die Angaben ausreichend klar sind, um genutzt zu werden.
Zu den wichtigsten Modelleingaben zählen das Tempo des Fiber-to-the-Home- und Breitbandausbaus, die Erweiterung des 4G- und 5G-Transports, der Ausbau von Rechenzentrums-Interconnect-Aktivitäten sowie bekannte Aufrüstungszyklen in älteren Kupfer- und Koaxnetzen. Wir berücksichtigen zudem regionale Bau- und Versorgungsgrabungsaktivitäten, die den Installationszeitplan beeinflussen. Die Preisannahmen orientierten sich an beobachteten Schwankungen der Material- und Logistikkosten sowie an der Art, wie Käufer Ausschreibungsanpassungen beschreiben. Wo Lieferantendetails unvollständig waren, wandten wir konservative Zuordnungsregeln an und überprüften diese anschließend anhand von Interview-Feedback.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch kurzfristige Trendmodelle, da Investitionszyklen sowie Genehmigungs- oder Ausbauengpässe sprunghafte Veränderungen verursachen können, die ein lineares Wachstumsmodell tendenziell übersieht. Die Szenarien wurden anhand des Expertenkonsenses zu kurzfristigen Auftragsbeständen, Lieferzeiten und der erwarteten Verschiebung des Mixes hin zu höherem Faseranteil bei Neubauten angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale geprüft, einschließlich Trends bei Breitbandabonnements, öffentlicher Berichterstattung zum Netzausbau und beobachteten Wertveränderungen bei Import und Export für relevante Kabelkategorien. Dies hilft anzuzeigen, wann eine Region über- oder unterbaut erscheint. Falls eine Abweichung zu groß erschien, überprüften wir die Annahmen erneut, und die Analystenschleife umfasste eine zweite Prüfung, um Logik und Berechnungen vor der endgültigen Freigabe zu bestätigen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren politischen Änderungen, starken Schwankungen der Inputkosten oder größeren öffentlich diskutierten Revisionen der Ausbaupläne. Unmittelbar vor der Auslieferung führen wir eine erneute Prüfung der wichtigsten Eingaben durch, damit die Kunden die aktuellste konsistente Sichtweise erhalten.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Telekommunikationskabel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Telekommunikationskabel variieren häufig, da nicht alle dieselben Kabelkategorien berücksichtigen, und selbst ähnliche Bezeichnungen können unterschiedliche Endverwendungsabdeckungen und Zeitrahmen widerspiegeln. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung in inflationären Phasen gehandhabt wird, und davon, ob das Modell den Netzausbauzyklen folgt oder jedes Jahr ein gleichmäßiges Wachstum unterstellt.
Einige externe Zahlen fassen Telekommunikationskabel in breitere Umsatzpools für Draht und Kabel zusammen oder beziehen angrenzende Konnektivitätsprodukte für Gebäude und Geräte mit ein. Bei Mordor Intelligence beschränkt sich der Markt auf zweckgebundene Telekommunikationsnetzkabel für Long-Haul-, Metro-, Access- und Rechenzentrums-Interconnect-Anwendungen und lässt Patchkabel im Objektbereich und kurze interne Jumper außen vor. Dieser Unterschied im Anwendungsbereich zeigt sich direkt in den Gesamtsummen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 115,30 Milliarden USD (2026) | |
| Branchendatenportal A | 63,58 Milliarden USD (2025) | Verwendet einen enger gefassten Nachfragepool, der sich offenbar auf eine kleinere Auswahl von Anwendungsfällen für Telekommunikationskabel konzentriert, und kann Preis und Volumen auch über eine einzige gemischte Annahme behandeln, was die Gesamtsumme im Vergleich zu einem am Netzausbau orientierten Modell in der Regel verringert. |
| Branchenbericht-Herausgeber B | 253,70 Milliarden USD (2025) | Ähnelt eher einem breiteren Oberbegriff für Telekommunikationsdraht und -kabel, der wahrscheinlich nicht telekommunikationsbezogene oder gebäudebezogene Verkabelungskategorien einbezieht und die Zahl im Vergleich zu einem auf Telekommunikationsnetzausbaukabel beschränkten Anwendungsbereich erhöht. |
Der Vergleich zeigt, dass der Großteil der Abweichung auf Entscheidungen zum Anwendungsbereich zurückzuführen ist, insbesondere darauf, ob breitere Draht- und Kabelkategorien sowie Konnektivitätszubehör mitgezählt werden. Indem wir den Aufbau an sichtbare Ausbausignale koppeln und anschließend die implizierten Volumina und Preise durch Interviews und Kanal-Feedback überprüfen, halten wir die Schätzung nachvollziehbar an praktischen Eingaben, die jedes Jahr erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Telekommunikationskabelmarkts?
Der Telekommunikationskabelmarkt wird im Jahr 2026 auf 115,3 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 6,96 % einen Wert von 161,39 Milliarden USD erreichen.
Welcher Kabeltyp wächst am schnellsten?
Glasfaserkabel führen das Wachstum mit einem CAGR von 8,63 % an und halten 56,60 % des Umsatzes im Jahr 2025.
Wie groß ist der Marktanteil der Hyperscaler heute?
Hyperscaler und Cloud-Anbieter sind die am schnellsten wachsende Endverbrauchergruppe und expandieren mit einem CAGR von 7,18 %, liegen aber noch hinter dem Anteil der Telekommunikationsbetreiber von 58,90 %.
Warum beschleunigen sich die Verlegungen unterseeischer Kabel?
Private Unterseesysteme, die von Hyperscalern gebaut werden, unterstützen globale KI-Cluster und treiben einen CAGR von 7,99 % bei unterseeischen Installationen an.
Welche Region dominiert die globale Nachfrage?
Asien-Pazifik macht im Jahr 2025 47,10 % des Marktumsatzes aus und wird bis 2031 mit einem CAGR von 7,75 % wachsen.
Was ist die größte Kostenherausforderung beim Glasfaserausbau?
Unterirdische Bauarbeiten kosten im Durchschnitt 18,25 USD pro Fuß – rund das Dreifache der Kosten für Freileitungen –, was Tiefbauarbeiten zur größten Ausgabenkomponente macht.
Seite zuletzt aktualisiert am:



