
Marktgröße und -anteil für industrielle Distribution
Analyse des Marktes für industrielle Distribution von Mordor Intelligence
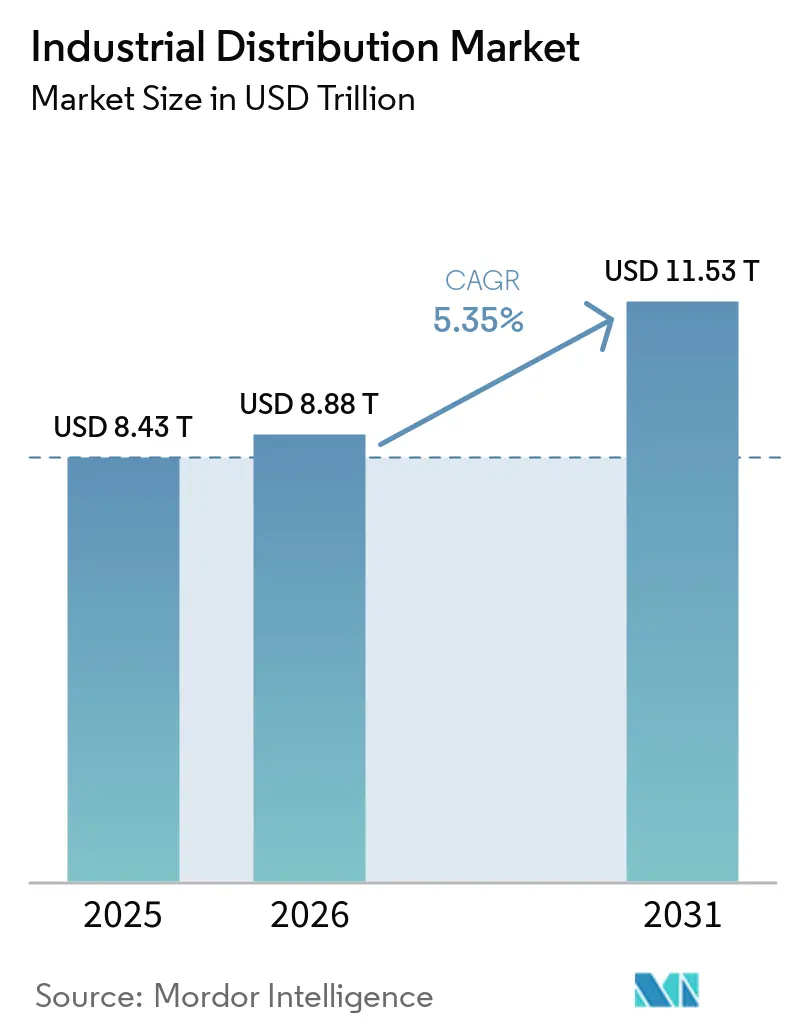
Die Größe des industriellen Vertriebsmarktes soll von 8,88 Billionen USD im Jahr 2026 auf 9,36 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 11,99 Billionen USD erreichen, mit einer CAGR von 5,08 % über 2027–2032.
Automatisierung und Infrastrukturbeschaffung können die Gerätebasis erweitern, die Distributoren bedienen, während Sicherheitsverpflichtungen die Auswahl persönlicher Schutzausrüstung (PSA) beeinflussen. In Japan erweitert eine breitere Fulfillment-Abdeckung den Zugang zu schnellem Versand für Käufer im Bereich Instandhaltung, Reparatur und Betrieb (MRO), die online bestellen. Distributoren bauen Lagerkapazitäten und Versorgungssysteme am Kundenstandort aus, um diesen Anforderungen gerecht zu werden. Das Risiko durch Rohstoff- und Kraftstoffkosten begrenzt, wie viel Servicemarge aus Produktmargen finanziert werden kann. Zusätzliche Lager- und Kundenstandortkapazitäten müssen daher ausreichend Ertrag aus den betreuten Konten erwirtschaften, um ihre Kosten zu decken, da eine erweiterte Lieferabdeckung allein das Risiko durch Rohstoff- und Kraftstoffkosten nicht beseitigt.
Wichtigste Erkenntnisse des Berichts
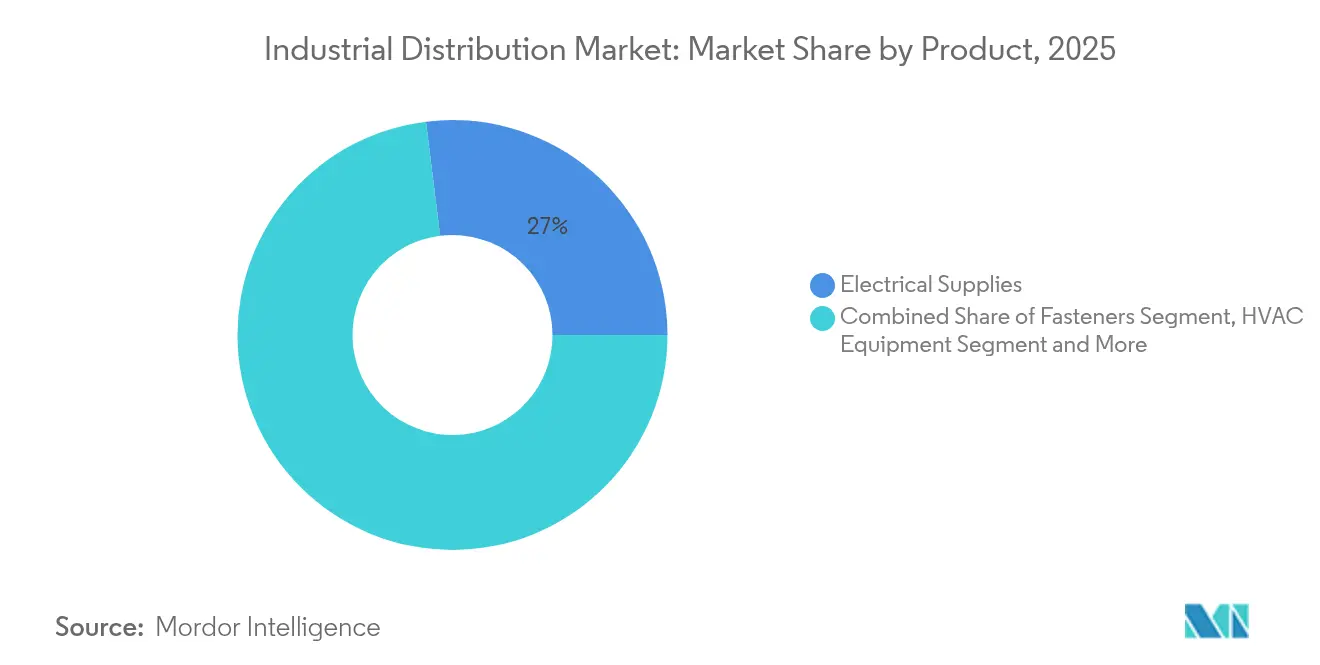
- Nach Produkt hielt Elektrozubehör im Jahr 2026 einen Marktanteil von 27,08 % am industriellen Vertriebsmarkt, während Sicherheits- und PSA-Zubehör mit einer prognostizierten CAGR von 9,15 % über 2027–2032 am schnellsten wachsen soll.
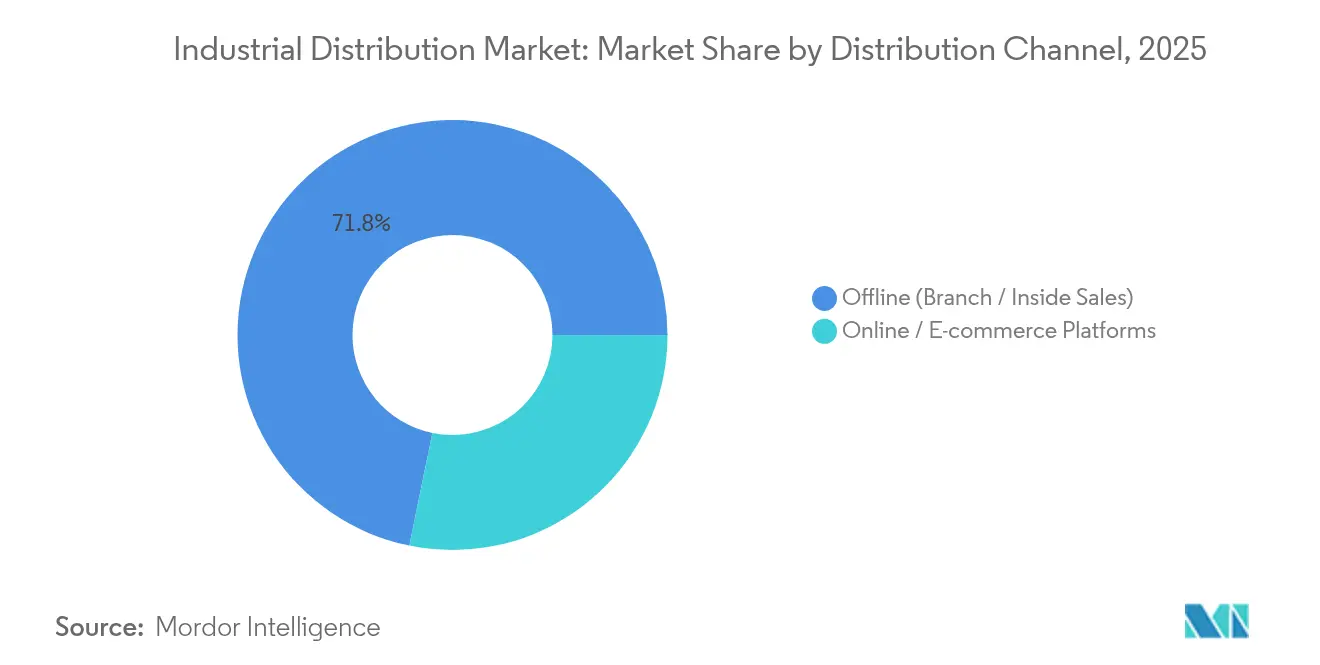
- Bei den Vertriebskanälen führten Offline-Filialen und Innendienst mit einem Anteil von 70,98 % an der Größe des industriellen Vertriebsmarktes im Jahr 2026, während Online- und E-Commerce-Plattformen mit einer prognostizierten CAGR von 7,95 % über 2027–2032 am schnellsten wachsen sollen.
- Unter den Endverbraucherbranchen führte die Fertigung mit 35,47 % des Marktumsatzes im Jahr 2026, während das Segment Gesundheitswesen und Pharmazeutika mit einer prognostizierten CAGR von 6,45 % über 2027–2032 am schnellsten wachsen soll.
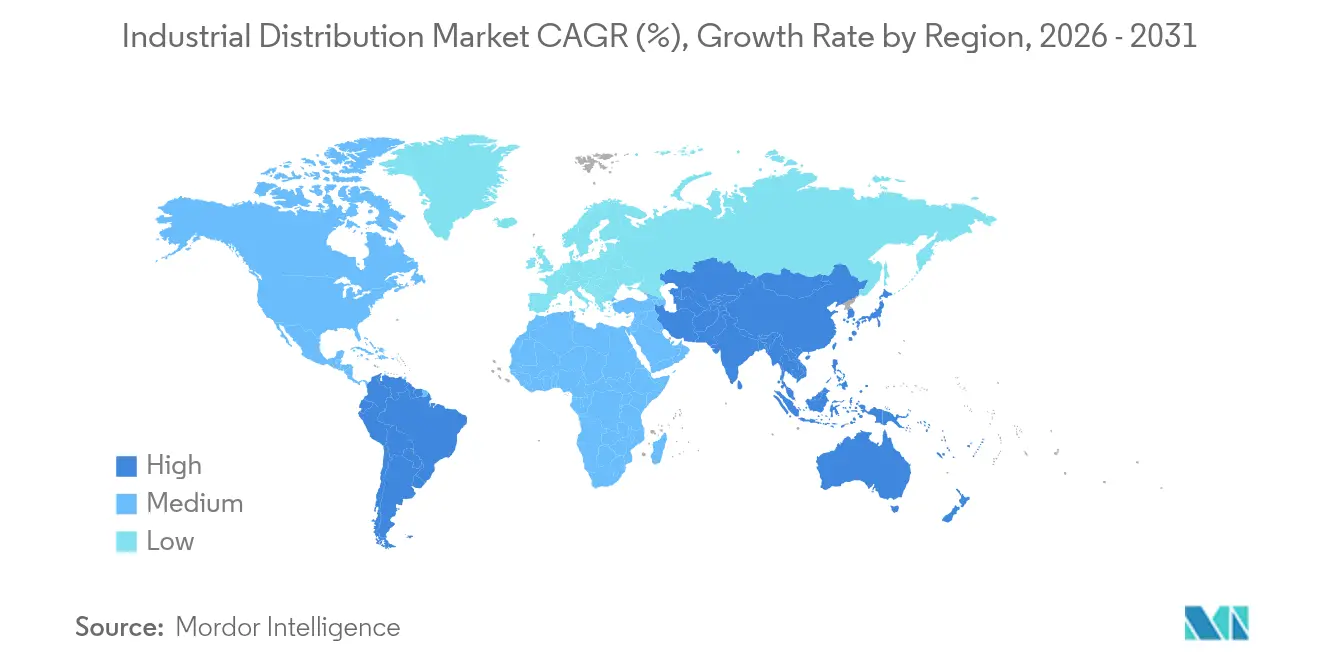
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 37,3 % am Marktumsatz und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,1 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von industriellem IoT und Automatisierung | +2% | Asien-Pazifik, einschließlich Malaysia | Mittelfristig (2–4 Jahre) |
| Pipelines für Infrastruktur-Megaprojekte | +1.8% | Bundesstaaten mit genehmigten Projekten in Indien | Kurzfristig (≤ 2 Jahre) |
| Durch E-Commerce getriebener MRO-Fulfillment-Boom | +1.5% | Ausgewählte Präfekturen in Japan | Kurzfristig (≤ 2 Jahre) |
| Strengere Arbeitsschutzvorschriften | +1.1% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| API-basierte automatische Nachbestellung zwischen OEM und Distributor | +0.7% | Frankreich, Deutschland, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Kohlenstoffgrenzkorrekturen fördern regionale Lagerhubs | +0.4% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Einführung von industriellem IoT und Automatisierung | +1.2% | Global, mit Führung durch den asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von industriellem IoT und Automatisierung
Eine wachsende Basis automatisierter Fabrikausrüstung kann die Nachfrage nach Wartungs- und technischen Versorgungsgütern steigern, die Distributoren verkaufen. Der weltweite Betriebsbestand an Industrierobotern stieg im Jahr 2025 um 9 % gegenüber dem Vorjahr auf 5 Millionen Einheiten.[1] Distributoren automatisieren auch ihre eigene Auftragsabwicklung, und Sonepar eröffnete am 18. Juni 2026 ein automatisiertes zentrales Distributionszentrum und eine Unternehmenszentrale in Malaysia. Dessen Automatisierung, Robotik sowie automatisiertes Lager- und Entnahmesystem ermöglichen es, bis zu 86 % der täglichen ausgehenden Auftragszeilen automatisiert zu verarbeiten. Die größere Roboterbasis erweitert die Wartungs- und technischen Versorgungsgüter, die Distributoren verkaufen können, während Sonepars automatisiertes Zentrum zeigt, wie Fulfillment-Kapazitäten aufgebaut werden, um hohe Auftragsvolumina zu verarbeiten.
Pipelines für Infrastruktur-Megaprojekte
Industrielle Lieferanten erhalten eine unmittelbarere Nachfragemöglichkeit, wenn Infrastrukturprojekte in die Beschaffungs- und Bauphase eintreten. CG/LA Infrastructures Strategic 100 für 2026 identifizierte eine ausgewählte Pipeline im Wert von 310 Milliarden USD über 100 Projekte, 47 Länder und 8 Sektoren. In dieser Ausgabe befanden sich 80 der Projekte in der Beschaffungs- oder Bauphase. Für Distributoren, die Auftragnehmer bedienen, bieten diese Phasen eine unmittelbarere Grundlage für die Abstimmung von Lieferverpflichtungen mit Projektzeitplänen als bloße Kapitalwerte allein. Ein Lieferant, der sein Serviceangebot an ausführbaren Projektphasen ausrichtet, kann wiederkehrende Lieferbeziehungen aufbauen, während der Bau voranschreitet.
E-Commerce-gesteuerter MRO-Fulfillment-Boom
Für industrielle E-Commerce-Verkäufer kann die Fulfillment-Abdeckung bestimmen, welche Geschäftskunden ein digitaler Onlineshop effektiv bedienen kann. In einer Umfrage unter 320 industriellen Distributoren erwarteten die Befragten, dass E-Commerce im Jahr 2025 durchschnittlich 14,9 % ihres Umsatzes ausmachen würde, verglichen mit 10,9 % im Jahr 2023. In Japan erweiterte MonotaRO die Berechtigung für den werktäglichen Same-Day-Versand für Bestellungen, die bis 17:00 Uhr aufgegeben werden, im Jahr 2025 auf 42 Präfekturen. Diese Erweiterung gibt Käufern in einem größeren Gebiet Zugang zu demselben bedingten Versandversprechen und macht die Geografie zu einem Teil des Servicedesigns. Die Ausweitung einer wiederholbaren Auftragsabwicklung auf weitere Geschäftsstandorte kann eine breitere Online-Kundenbasis in Bestellungen umwandeln, die der Distributor ausführen kann.
Strengere Arbeitsschutzvorschriften
Die EU-Richtlinie 2023/2668 senkte den 8-Stunden-zeitgewichteten Grenzwert für die Asbestexposition bis zum 20. Dezember 2029 von 0,1 auf 0,01 Fasern/cm³. Die Mitgliedstaaten mussten die meisten Änderungen bis zum 21. Dezember 2025 umsetzen, wobei bestimmte Mess- und Grenzwertvorschriften bis zum 21. Dezember 2029 fällig sind, wenn methodenabhängige Grenzwerte von 0,01 oder 0,002 Fasern/cm³ gelten werden. Arbeitgeber müssen Schutzmaßnahmen festlegen und geeignete PSA für bestimmte Abbruch-, Asbestentfernungs-, Reparatur- und Wartungsarbeiten bereitstellen, wenn das Überschreiten des Grenzwerts trotz aller möglichen technischen Präventivmaßnahmen absehbar ist. Die PSA muss getragen und ordnungsgemäß gehandhabt werden, wobei Atemschutzgeräte individuell angepasst werden müssen, einschließlich Dichtsitzprüfungen. Da Atemschutzgeräte individuell angepasst werden müssen, einschließlich Dichtsitzprüfungen, sind Distributoren, die Atemschutzgeräte vorrätig haben und Dichtsitzprüfungen unterstützen können, für Asbestabbruch-, Entfernungs-, Reparatur- und Wartungsarbeiten gut positioniert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Globale Kostensteigerung in der Logistik | -0.7% | Nordamerika, einschließlich der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| OEM-Risikoteilungsverträge drücken die Margen | -0.5% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Kannibalisierung durch direkte OEM-E-Commerce-Kanäle | -0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Rohstoffgebundene Kostensteigerungen können die Preisgestaltungsmöglichkeiten industrieller Distributoren einschränken. Im ersten Quartal 2026 erklärte das Management von Fastenal, dass steigende Rohstoffpreise infolge von Zöllen oder Energie einige Lieferketteneingaben verteuert hätten. Preis/Kosten beschreibt den Nettoeffekt der Verkaufspreise gegenüber den Produktkosten. Separat berichtete Fastenal, dass das unternehmensweite Preis/Kosten-Verhältnis die Bruttomarge im dritten Quartal 2026 um etwa 30 Basispunkte reduzierte, eine Verbesserung von etwa 10 Basispunkten gegenüber dem zweiten Quartal 2026. Bei betroffenen Produktlinien kann die Absorption höherer Kosten den Deckungsbeitrag verringern, während höhere Verkaufspreise Bestellungen weniger attraktiv machen können. Selbst nach der gemeldeten Verbesserung ließ die verbleibende Margenbelastung weniger von jedem Verkauf übrig, um den Service zu finanzieren.
Globale Kostensteigerung in der Logistik
Unsicherheiten bei den Kraftstoffkosten können die Wirtschaftlichkeit von Lieferverpflichtungen verändern, bevor die daraus resultierenden Frachtkosten gemessen werden. In seiner Einreichung für das dritte Quartal des Geschäftsjahres 2026 erklärte MSC Industrial Direct Co. Inc., dass gestiegene Kraftstoffkosten infolge des Konflikts im Iran die Frachtkosten erhöhen und die Produktkosten unter Druck setzen könnten. Für einen Distributor lautet die relevante Preisfrage, ob aktuelle Versandtarife eine verlässliche Grundlage für die nächste Lieferverpflichtung bieten. Günstige Drittanbietertarife aus der Netzwerkoptimierung und höhere Vorjahreskosten im öffentlichen Sektor erklärten hauptsächlich MSCs niedrigere Frachtkosten für die 39 Wochen bis zum 30. Mai 2026. Kraftstoffsteigerungen können dennoch die Kosten für die Auftragserfüllung erhöhen und weniger Umsatz für den Distributor-Service übrig lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Elektrische Skalierung und Sicherheitsverkäufe prägen Distributor-PrioritätenElektrozubehör hatte im Jahr 2026 einen Anteil von 27,08 % an der Größe des industriellen Vertriebsmarktes. WESCOs Vertriebssegment für elektrische und elektronische Lösungen meldete im Jahr 2025 einen weltweiten Umsatz von 8,9 Milliarden USD mit einem Portfolio, das elektrische Geräte und Zubehör umfasst. Dieses Segment bediente Kunden aus den Bereichen Bau, Industrie und Erstausrüster (OEM) in über 50 Ländern. Die Bedienung von Bau-, Industrie- und OEM-Käufern gibt elektrisch ausgerichteten Distributoren Zugang zu Projektausbauten und wiederkehrenden Anlagenbedürfnissen und verbreitert die Kundenbasis, die das größte Segment trägt.
Die Kategorie Sicherheits- und PSA-Zubehör ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,15 % über 2027–2032. Im Juli 2026 meldete Total Safety Supplies & Solutions 13 Distributionszentren und mehr als 850 Verkaufsautomaten am Kundenstandort innerhalb seines umfassenderen Beschaffungsgeschäfts für Sicherheit, PSA und MRO. Mill Point Capital schloss im Juli 2026 die Übernahme von Total Safety Supplies & Solutions, einer Sparte von Total Safety U.S. Inc., ab. Der übernommene Distributor bediente große Endverbraucher und Auftragnehmer in den Bereichen Versorgung, Transport und nachgelagerte Sektoren mit industriellen MRO-Produkten einschließlich Sicherheit und PSA. Für Sicherheitslieferanten kann eine Übernahme etablierte Versorgungs- und Auftragnehmerbeziehungen zusammen mit einem breiteren MRO-Angebot hinzufügen, wodurch der Kontozugang zu einem Weg zur Teilnahme an diesem Segment wird.

Nach Vertriebskanal:
Filialservice und Online-Sortiment bieten unterschiedliche WegeDer Offline-Vertrieb über Filialen und Innendienst repräsentierte im Jahr 2026 einen Marktanteil von 70,98 % am industriellen Vertriebsmarkt. Fastenal meldete im Jahr 2025 1.595 öffentliche Filialen. Im Mai 2025 eröffnete Crawford, ein elektrischer Distributor von Sonepar, eine zweite Filiale in Katy, Texas, mit einem offenen Thekenlager, das schnellere Abholungen und optionalen Selbstabholservice ermöglichen soll. Zusammen zeigen das Filialnetz und das abholorientierte Format, wie Offline-Distributoren bei der lokalen Materialabholung konkurrieren können, und geben physischen Standorten eine Rolle, selbst wenn Käufer wenig Verkaufsunterstützung benötigen.
Die Kategorie Online- und E-Commerce-Plattformen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,95 % über 2027–2032. Grainger berichtete, dass Zoro U.S., sein Online-Distributor für kleine und mittelständische Unternehmen, den Tagesumsatz im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 um 18,4 % steigerte. Zoros Online-Angebot umfasst Millionen von Artikeln. Diese Kombination gibt einem breiten Sortiment einen skalierbaren Weg zu kleineren Geschäftskunden, deren Bedürfnisse viele Produktkategorien umfassen können. Ein breiter Online-Distributor kann daher mit mehreren Produktspezialisten um Anforderungen innerhalb desselben Kleinunternehmenskontos konkurrieren.
Nach Endverbraucherbranche:
Fabrikkonten und pharmazeutische Kapazitäten prägen die NachfrageDie Fertigung war das größte Segment und machte im Jahr 2026 35,47 % des gesamten Marktumsatzes aus. Fastenal meldete im dritten Quartal 2026 ein Wachstum von 17,2 % gegenüber dem Vorjahr beim Fertigungsumsatz pro US-Geschäftstag, wobei die Fertigung 76,6 % des Unternehmensumsatzes ausmachte. Das Unternehmen führte sein Wachstum im Fertigungsendmarkt hauptsächlich auf die Stärke bei Schlüsselkunden mit erheblichen verwalteten Ausgaben zurück. Für fabrikfokussierte Distributoren deutet dies auf eine Kontoentwicklungsmöglichkeit hin, einen größeren Teil der industriellen Versorgungsanforderungen der Kunden zu verwalten. Eine tiefere Beteiligung an ausgabenintensiven Beziehungen kann den Umsatz steigern, ohne jeden zusätzlichen Verkauf davon abhängig zu machen, ein weiteres Fabrikkonto zu gewinnen.
Die Kategorie Gesundheitswesen und Pharmazeutika ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,45 % über 2027–2032. FUJIFILM Biotechnologies eröffnete am 24. September 2025 die erste Phase seines Auftragsfertigungsstandorts in Holly Springs, North Carolina.[2] Die Phase umfasste 8 Bioreaktoren für Säugetierzellkulturen mit jeweils 20.000 Liter Kapazität für die Herstellung von Wirkstoff und Fertigarzneimittel. Für Distributoren, die pharmazeutische Hersteller bedienen, kann zusätzliche Prozesskapazität das Betriebsumfeld erweitern, das industrielle Versorgungsgüter benötigt. Wartung und technischer Support für diese Anlagen können die kommerzielle Möglichkeit über die Eröffnung der Anlage hinaus verlängern.
Geografische Analyse
Industrieller Vertriebsmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,3 % am industriellen Vertriebsmarkt und ist die größte und am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,1 % über 2027–2032. Der Asien-Pazifik-Umsatz der RS Group stieg im Geschäftsjahr 2025/26 um 5 % auf vergleichbarer Basis, getrieben durch Volumen und Preisgestaltung, wobei Währungs-, Handelstag- und Fusions- und Übernahmeeffekte ausgeschlossen wurden.[3] Mit einem digitalen und marketingorientierten Fokus, der das Wachstum bei Standardkunden antreibt, meldete das Asien-Pazifik-Geschäft von RS im Geschäftsjahr 2025/26 vergleichbare Zuwächse von 23 % bei Standardkunden und 5 % bei Unternehmenskunden. Die ungleichmäßige Reaktion dieser Kundengruppen macht eine gezielte digitale Umsetzung zu einem spezifischen operativen Weg zur Entwicklung der regionalen Nachfrage. In Taiwan, einem Teil des restlichen Asien-Pazifik, stellt TOHATSU einige industrielle Komponenten her und vertritt andere Marken, die über 5 Verkaufsstandorte und eine E-Commerce-Plattform für industrielle Komponenten und Fabrik-MRO-Produkte verkauft werden.
In Nordamerika meldete das US- und Kanada-Geschäft der RS Group im Geschäftsjahr 2025/26 Wachstum in den Bereichen Energie und Versorgung, Anlagen und Logistik sowie diskrete Fertigung. Ein branchenspezifisches Verkaufsangebot kann daher mehrere Quellen für Kontowachstum verfolgen, ohne von einer einheitlichen nordamerikanischen Expansion abhängig zu sein. In Europa steigerte das Frankreich-Geschäft der RS Group den vergleichbaren Umsatz im Geschäftsjahr 2025/26 trotz eines schwachen wirtschaftlichen Umfelds um 6 %, da es auf die Prozessfertigung wie Lebensmittel und Getränke abzielte.
In Kolumbien vertreibt Surtilec Spezialkabel und industrielle Automatisierungsprodukte an Industrie, Projekte und Integratoren aus Bogotá mit landesweitem Versand. Im Januar 2025 eröffnete TVH seine fünfte brasilianische Niederlassung in Goiânia, um Ersatzteile im Großhandel an Verkäufer und Partner in den Bereichen Landwirtschaft, Industrie und Bau zu liefern. Sonepar Brasil vertreibt elektrische Materialien und verwandte Lösungen an Industriekunden, Auftragnehmer, Elektriker, Integratoren, Techniker und Installateure in Brasilien. Im Mai 2026 schloss Tricon, ein Kunststoff- und Chemikaliendistributor, die vollständige Übernahme des südafrikanischen Distributors West African International über seine vollständig im Besitz befindliche südafrikanische Tochtergesellschaft ab. In Brasilien beliefert TVHs Großhandelseinheit Verkäufer und Partner in den Bereichen Landwirtschaft, Industrie und Bau, während Sonepar Brasil an Industriekunden, Elektriker, Installateure und Auftragnehmer verkauft, sodass jede Käufergruppe über unterschiedliche Kundenbeziehungen erreicht wird.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive industrieller Distributoren verglichen, die professionelle Käufer von erfassten Produkten bedienen. Arbeitgeberpflichten, Importeurprüfungen und Dokumentationspflichten für Plattformverkäufer platzieren Compliance-Aufgaben an unterschiedlichen Punkten in der Lieferbeziehung. Die Spalte Vereinigtes Königreich deckt den Rahmen für PSA am Arbeitsplatz in Großbritannien ab. Das Risiko durch Handelspolitik hängt daher sowohl von der Produktkategorie als auch von der Rolle des Teilnehmers in der Transaktion ab.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China |
|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) | Arbeitsinspektion des Ministeriums für Arbeit und Beschäftigung mit nationaler Koordination der Arbeitssicherheit | Gesundheits- und Sicherheitsbehörde für PSA am Arbeitsplatz in Großbritannien außerhalb von Nuklearstandorten | Staatliche Verwaltung für Marktregulierung (SAMR) und lokale Marktaufsichtsbehörden |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1910.134; Vorschlag vom 1. Juli 2025 würde medizinische Untersuchungen für Pflichtnutzer von filtrierenden Halbmasken oder gebläseunterstützten Atemschutzgeräten mit losem Sitz abschaffen | NR-6-Rahmen für das Zulassungszertifikat (CA); Zertifizierungsübergang wirksam ab 3. Februar 2026 für Handschuhe, Schuhwerk und Schuhwerk für Arbeiten unter Spannung | PSA-Verordnung Großbritannien 2016/425 und Durchsetzungsverordnungen 2018; unbefristete CE-Anerkennung neben UKCA für qualifizierende PSA | Verordnung Nr. 110 und Liste wichtiger Industrieprodukte, wirksam ab 1. Dezember 2026 |
| Kommerzielle Auswirkung | Arbeitgeber führen medizinische Untersuchungen vor Dichtsitzprüfungen oder Pflichtnutzung durch; Untersuchungen können enden, wenn die Pflichtnutzung endet | Gelistete PSA benötigt ein CA für Verkauf oder Verwendung; für die Übergangskategorien werden bestehende CA-Bedingungen anerkannt und Verlängerungen folgen den neuen Regeln | Importeure überprüfen anwendbare Konformitätsbewertung, technische Dokumentation, Kennzeichnung, Erklärungen und erforderliche Dokumente vor dem Markteintritt in Großbritannien | Ab dem 1. Dezember 2026 prüfen erfasste Plattformverkäufer Konformitätsdokumente und anwendbare Lizenzen, Zertifikate oder Prüfberichte und bewahren Kauf-/Verkaufsunterlagen mindestens 3 Jahre lang auf |
| Aktuelle Attraktivität der Politik | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Ausrichtung der Attraktivität der Politik | Lockerung | Verschärfung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die mittlere Bewertung der USA spiegelt die Vorbereitungspflichten der Käufer wider, und die Lockerung ist an die Annahme des eingeschränkten Atemschutzvorschlags geknüpft. Brasiliens mittlere Bewertung spiegelt das CA-Marktzugangstor wider, während die Verschärfung die Zertifizierungsanforderung bei der Verlängerung von Zulassungen im Rahmen des festgelegten Übergangs 2026 erfasst. Die hohe Bewertung des Vereinigten Königreichs und der Ausblick ohne Änderung beruhen auf dem unbefristeten CE- oder UKCA-Kennzeichnungsweg für qualifizierende PSA in Großbritannien neben seinen Importeur-Konformitätsprüfungen. Chinas mittlere Bewertung und der Verschärfungsausblick spiegeln den Umfang der gelisteten Produkte und den Beginn der definierten Dokumentationspflichten für erfasste Plattformverkäufer am 1. Dezember 2026 wider.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Distributoren Lieferantenangebote bündeln, Bestellungen erfüllen und die Versorgung an Kundenstandorten aufrechterhalten. Im Jahr 2025 versorgten mehr als 5.000 Hauptlieferanten die Grainger-Unternehmen mit mehr als 1,5 Millionen Produkten, die in Distributionszentren und Filialen weltweit gelagert wurden. Produktwiederverkaufseinkommen muss die Fähigkeiten unterstützen, die dieses Sortiment mit Käufern verbinden. Weiter stromabwärts generierten Fastenals verwaltete Bestandsprogramme im Jahr 2025 44,7 % des Unternehmensumsatzes durch Programme, die gescannte Lagerorte, digitale Behälter und Verkaufsautomaten an Kundenstandorten nutzen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Lieferantenbeschaffung und Sortimentsbündelung | Breitlinien-Beschaffungsdistributoren wie W.W. Grainger Inc. | Produktwiederverkaufseinkommen | Koordination eines großen Sortiments über Lieferantenbeziehungen | Produktdatensätze standardisieren und alternative Lieferantenabdeckung entwickeln |
| Lagerung und Auftragsabwicklung im Distributionszentrum | Elektrische Vertriebsbetreiber wie Rexel Group und Sonepar | Produktverkäufe unterstützt durch Fulfillment-Kapazität | Auftragsabwicklungskapazität über Distributionsknoten | Wiederholbare Handhabung automatisieren und Arbeitslasten neu verteilen |
| Filialverkauf und Kundenübergabe | Kundenorientierte elektrische Distributoren wie Rexel Group | Filialproduktverkäufe | Lokale Servicekapazität im Verhältnis zur Kontonachfrage | Filialspezialisierung und Personalbesetzung auf betreute Konten abstimmen |
| Versorgung und Nachbestellung am Kundenstandort | Verwaltete Bestandsdistributoren wie Fastenal Company | Wiederkehrende Produktverkäufe durch verwalteten Bestand | Genaue Verbrauchssignale an Kundenstandorten | Konsistente Scan- und Gerätedaten aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Rexel betrieb im Jahr 2025 1.876 Filialen und 64 Logistikzentren in seinen Aktivitäten und bediente Wohn-, Nichtwohn- und Industriekunden. Sonepar meldete in seinen Ergebnissen für 2025 37 automatisierte Distributionszentren weltweit. Diese Konfigurationen veranschaulichen, wie zentrale Auftragsabwicklung und lokale Kundenbetreuung unterschiedliche Fähigkeiten zum Produktumsatz eines Distributors beitragen. Weitere Automatisierung kann wiederholbare Handhabung in Distributionszentren konzentrieren und die Bedeutung erhöhen, diese Kapazität effektiv mit Filialbeziehungen und der Versorgung am Kundenstandort zu verbinden.
Wettbewerbslandschaft
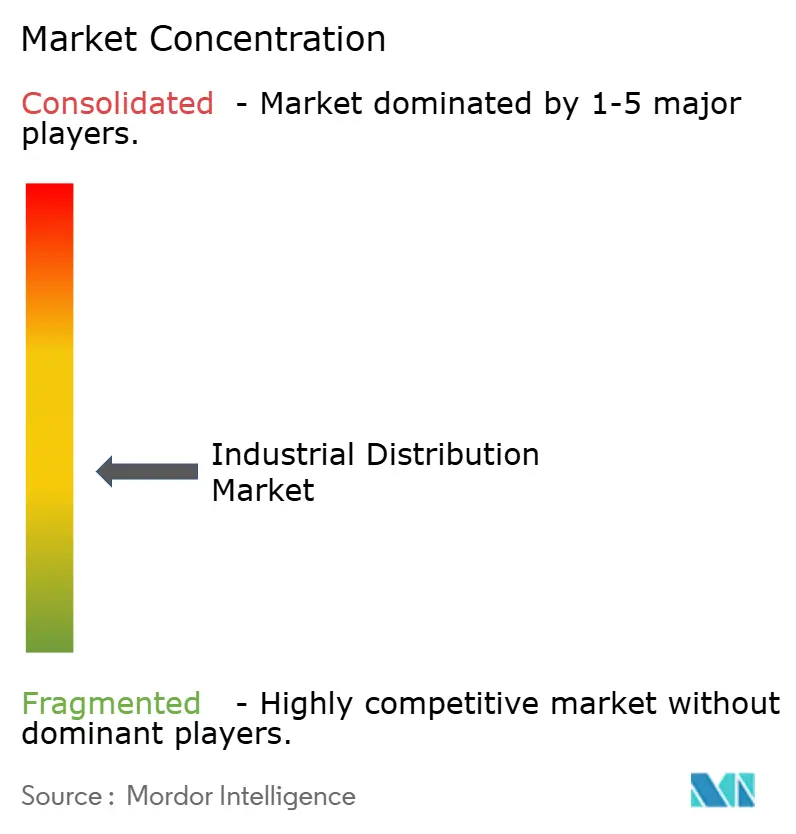
Die fragmentierte Branche umfasst den Breitlinien-MRO-Distributor W.W. Grainger Inc. und den Großhändler für Industrie- und Baubedarf Fastenal Company sowie weitere Wettbewerber, die sich auf elektrische und spezialisierte Produktionsanforderungen konzentrieren. WESCO International Inc. bietet B2B-Vertrieb und Supply-Chain-Dienstleistungen an, während MSC Industrial Direct Co. Inc. über MSC Industrial Supply Co. tätig ist, einem nordamerikanischen Distributor für Metallbearbeitung und MRO. Rexel Group bedient Wohn-, Nichtwohn- und industrielle Energiemanagementkunden über Mehrkanal-Vertrieb. Graingers Eröffnung eines 51.097 Quadratmeter großen MRO-Distributionszentrums in Gresham, Oregon, am 19. August 2026 veranschaulicht, wie große Betreiber die regionale Servicekapazität ausbauen können.
Technologie am Kundenstandort bietet einen weiteren Wettbewerbsweg, indem der Distributor enger mit dem Verbrauch von Versorgungsgütern durch Industrienutzer verbunden wird. Am 30. September 2026 hatte Fastenal 143.878 gewichtete FASTBin- und FASTVend-Maschinenäquivalent-Installationen basierend auf der erwarteten Geräteausgabe, ein Anstieg von 7,4 % gegenüber dem Vorjahr. MSC Industrial Supply hatte in seinem Geschäftsquartal bis zum 30. Mai 2026 etwa 30.800 Verkaufsautomaten an Kundenstandorten, ein Anstieg von 7 % gegenüber dem Vorjahr, wobei Systeme die Nutzung verfolgen und die Auslösung von Nachbestellungen unterstützen. Ein Herausforderer, der dieses Modell verfolgt, würde sowohl eine Bereitstellungsfähigkeit am Kundenstandort als auch ein Serviceangebot benötigen, das Nutzungsdaten in eine verlässliche Versorgung umwandeln kann.
Fastenals ESG-Bericht 2025 beschreibt Rückrufverfahren, bei denen sein Point-of-Sale-System betroffene Produkte auf Unternehmensebene sperren kann. In seinem Level-D-Verfahren, das vom Lieferanten initiiert wird, ruft der Lieferant das Produkt zurück und Fastenal kommuniziert die Anforderungen an Endkunden weltweit. Sein internes Level-C-Verfahren entfernt das Produkt aus allen Fastenal-Standorten und benachrichtigt Kunden über den Produktfehler. Ab dem 20. Januar 2027 werden EU-Maschinenvorschriften von Distributoren erfasster Maschinen und verwandter Produkte verlangen, Konformitätsinformationen auf begründete Anfrage einer zuständigen nationalen Behörde bereitzustellen und bei Maßnahmen zur Risikobeseitigung zu kooperieren, wenn dies angefordert wird. Für Herausforderer, die erfasste Maschinen liefern, würde ein vergleichbarer Kundendienst nach dem Verkauf sowohl einen Nachweis der Produktkonformität als auch einen Weg erfordern, Rückrufanweisungen bis zu den Endnutzern weiterzuleiten.
Marktführer im industriellen Vertrieb
-
W.W. Grainger Inc.
-
Fastenal Company
-
WESCO International Inc.
-
MSC Industrial Direct Co. Inc.
-
Rexel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrieller Vertriebsmarkt Unternehmen in diesem Bericht
- W.W. Grainger Inc.
- Fastenal Company
- WESCO International Inc.
- MSC Industrial Direct Co. Inc.
- Airgas Inc.
- Motion Industries Inc.
- Winsupply Inc.
- Applied Industrial Technologies Inc.
- DNOW Inc.
- Sonepar USA
- Rexel Group
- Graybar Electric Co.
- HD Supply (The Home Depot Inc.)
- Anixter Inc.
- Ferguson Enterprises Inc.
- Bisco Industries
- Kimball Midwest
- DNOW
- Bunzl PLC
- Lawson Products Inc.
- Endries International
- MonotaRO Co., Ltd. (Japan)
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen, wie elektrische und Sicherheitsdistributoren spezifische Anforderungen des öffentlichen Sektors und Bedürfnisse am Arbeitsplatz verfolgen können. Am 10. April 2026 aktualisierte OSHA sein nationales Schwerpunktprogramm für hitzebedingte Erkrankungen, um Inspektionen und Öffentlichkeitsarbeit auf 55 Hochrisikobranchen in Innen- und Außenbereichen zu konzentrieren, mit sofortiger Wirkung für 5 Jahre. Dieser Fokus gibt Lieferanten einen Grund, Arbeitgeber hinsichtlich der Eignung von Schutzprodukten für ihre Arbeit anzusprechen. Der Inspektionsfokus unterstützt aufgabenspezifische Sicherheitsgespräche, während öffentliche elektrische Anfragen einen separaten Weg durch ein definiertes Geräteangebot schaffen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Unterbrechungsfreie Stromversorgungen mit Installation | Angebote fällig bis 10. November 2026, nach einer Änderung vom 8. Oktober | Correctional Service Canada | Ein reaktionsfähiges Geräteangebot mit Installationsfähigkeit kombinieren | Installation neben der Gerätelieferung anbieten | Kanadische elektrische Distributoren wie die lokalen Marken von Sonepar |
| Lieferung von Leistungstransformatoren | Angebote fällig bis 30. Oktober 2026, nach einer Änderung vom 5. Oktober | Verteidigungsministerium Kanadas | Transformatorspezifische Beschaffungsfähigkeit prüfen und ein reaktionsfähiges Angebot vorbereiten | Transformatorspezifische Beschaffungsfähigkeit | Elektrische Distributoren mit kanadischen Kanälen wie die lokalen Marken von Sonepar |
| Sicherheitsversorgungsunterstützung für hitzeexponierte Arbeit | Überarbeitete US-Wärmeinspektionsprioritäten | Arbeitgeber in gezielten Innen- und Außenbranchen | Aufgabenspezifische PSA-Eignung bewerten und geeignete Produkte liefern | Eignung von Schutzprodukten im Rahmen der Wärmekontrollen des Arbeitgebers | PSA-Distributoren wie WESCO International Inc. |
| Quelle: Mordor Intelligence | |||||
Die kanadischen Lokalmarken von Sonepar bieten einen potenziellen elektrischen Versorgungskanal, während WESCOs Partnerschaft mit dem PSA-Hersteller PIP Global Safety eine nordamerikanische Sicherheitsvertriebsrolle begründet. Die deutlichste Möglichkeit ist die kanadische öffentliche Elektrobeschaffung, bei der Sonepars Lokalmarken in neun Provinzen einen potenziellen Beschaffungskanal für Geräteanfragen bieten, einschließlich einer, die auch eine USV-Installation erfordert. Die Kombination von Gerätebeschaffung mit einem lokalen Installationspartner würde das kombinierte USV-Angebot für Käufer ausführbar machen, die sowohl Lieferung als auch Installation anfordern.
Neueste Industrielle Entwicklungen in Industrieller Vertriebsmarkt
- Sep 2026: Rexel stimmte der Übernahme von GCG zu, einem US-amerikanischen Spezialdistributor für Kabel, Leitungen, Konnektivität, Energie und technische Lösungen für kritische Infrastruktur. Der Abschluss wurde bis Ende 2026 erwartet, vorbehaltlich behördlicher Genehmigungen und üblicher Abschlussbedingungen.
- Aug 2026: W.W. Grainger eröffnete sein 51.097 Quadratmeter großes Northwest Distribution Center in Gresham, Oregon, und erweiterte damit seinen Breitlinien-MRO-Vertriebsfußabdruck im pazifischen Nordwesten.
- Jul 2026: Mill Point Capital schloss die Übernahme von Total Safety Supplies & Solutions ab, einer Sparte von Total Safety U.S. Inc. und einem Distributor für industrielle MRO-Produkte einschließlich Sicherheit und PSA.
Industrieller Vertriebsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der industrielle Vertriebsmarkt misst den jährlichen Distributor-Umsatzwert für Industrieprodukte und mitfakturierte Vertriebsdienstleistungen, die von Vollsortiment- und Spezialdistributoren an gewerbliche Endnutzer weltweit über physische Vertriebsoperationen und digitale Kanäle verkauft werden. Er umfasst Verkäufe über industrielle Versorgungskategorien und die von ihnen bedienten Endverbraucherbranchen.
Ausschlüsse vom Umfang: Einzelhandels-Baumarktverkäufe an Verbraucher, Paketlieferdienste, reine Software-Marktplatzumsätze, eigenständige Bestandsdienstleistungen, Konfektionierung oder leichte Reparaturen sowie direkte Herstellerverkäufe an gewerbliche Endnutzer sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Elektrozubehör
- Befestigungselemente
- HLK-Geräte
- Sicherheits- und PSA-Bedarf
- Materialhandhabung und Verpackung
- Kraftübertragung und Lager
- Industrielle Flüssigkeiten und Schmierstoffe
- Werkzeuge und Instrumente
- Sonstige Produkte
- Nach Vertriebskanal
- Offline (Filiale / Innendienst)
- Online / E-Commerce-Plattformen
- Nach Endverbraucherbranche
- Fertigung
- Bau und Infrastruktur
- Energie und Versorgungsunternehmen
- Bergbau und Metalle
- Chemie und Verfahrenstechnik
- Transport und Lagerhaltung
- Gesundheitswesen und Pharmazeutika
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die monatliche Großhandelshandelsserie des US Census Bureau liefert monatliche Umsatz-, Bestands- und Bestands-zu-Umsatz-Kennzahlen, während seine Wirtschaftszensustabellen Großhandelsunternehmen-, Produkt- und geografische Details hinzufügen. Eurostats strukturelle und kurzfristige Unternehmensstatistiken helfen beim Vergleich von Unternehmensumsatz und Verkaufsvolumen, und die Branchenkonten des US Bureau of Economic Analysis unterscheiden Branchenverkäufe oder -einnahmen von der Wertschöpfung. Öffentliche Quellen wie diese Volkszählungsserien, Eurostat-Unternehmensstatistiken und BEA-Konten helfen Analysten, Distributor-Aktivitäten von angrenzenden Produktions-, Handels- und Dienstleistungskennzahlen zu trennen und die Bedingungen hinter Distributor-Verkäufen zu verfolgen.
Jährliche Unternehmensberichte, 10-K-Einreichungen und Investorenmaterialien können gemeldete Vertriebsumsätze, Produktmix, Kanalinvestitionen und geografische Exposition klären, während seriöse Wirtschafts- und Fachpresse wesentliche Erweiterungen, Übernahmen und betriebliche Änderungen gegenchecken kann. Wenn Unternehmenseinreichungen Produkteinkommen von angehängten Dienstleistungen oder eigenständigen Umsätzen trennen, hilft diese Unterscheidung beim Testen der Transaktionsgrenze. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit Distributor-Führungskräften sowie Leitern aus den Bereichen Vertrieb, Kategorie, E-Commerce, Filialoperationen und Beschaffung würden testen, wie gemeldete Verkäufe den Produkt-, Kanal-, Endnutzer- und regionalen Kategorien entsprechen, und würden Preisgestaltung, Serviceumsatz und Direktvertriebsgrenzen klären. Strukturierte Fragebögen an Distributor- und Industriekäufermanager würden Nachfrage- und Kaufmuster hinter den Sekundärindikatoren überprüfen. Widersprüchliche oder fehlende Details würden nach Variable erfasst, dann mit Unternehmensoffenlegungen und öffentlichen Statistiken trianguliert, bevor das Modell angepasst wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die globale Schätzung beginnt mit einem Top-down-Wertmodell der Distributor-Verkäufe an gewerbliche Endnutzer, gemessen in nominalen USD, und wird selektiv gegen gemeldete Distributor-Verkäufe und stichprobenartige durchschnittliche Verkaufspreise mal Volumen geprüft. Industrieproduktion, Bau- und Infrastrukturaktivität, Versorgungsinvestitionen, Großhandelsverkäufe und Bestandstrends sowie von Distributoren gemeldete Verkäufe liefern die wichtigsten Nachfrage- und Aktivitätsindikatoren. Produktpreise und Kategorienmix helfen dabei, Preisbewegungen von der zugrunde liegenden Nachfrage zu unterscheiden. Die Szenarioanalyse trägt diese Indikatoren durch den Prognosezeitraum, während Unternehmens- und öffentliche Daten zu Produkt-, Kanal-, Endnutzer- und regionalen Verkäufen die Segmentanteile informieren. Überlappende Klassifikationen werden als separate Ansichten desselben Gesamtwerts behandelt. Wo einer Geografie oder Kategorie eine direkte Beobachtung fehlt, verwendet der Analyst einen dokumentierten angrenzenden Indikator und Unternehmensoffenlegungen, prüft dann die resultierenden Anteils- und Prognosenannahmen mit Distributor- und Käuferspezialisten, ohne den Proxy als gemeldete Daten darzustellen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Handels- und Unternehmensstatistiken, Preis- und Industrieaktivitätsindikatoren sowie primäre Erklärungen und prüfen, ob sie dasselbe Jahr, dieselbe Geografie, dieselbe Verkaufsbasis und dieselbe Transaktionsgrenze beschreiben. Große Änderungen, inkonsistente Wachstumssignale, unerklärliche Anteilsverschiebungen und Diskrepanzen zwischen gemeldeten Verkäufen und Marktindikatoren werden über den Quellpfad und die Berechnungen überprüft, wobei betroffene Eingaben erneut geprüft oder Befragte erneut kontaktiert werden, wenn eine Klärung die Schätzung ändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Änderungen in Handel, Regulierung, Lieferketten oder Distributor-Berichterstattung überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligences Größe des industriellen Vertriebsmarktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der industrielle Vertriebsmarkt misst den jährlichen Distributor-Umsatzwert für Industrieprodukte und mitfakturierte Vertriebsdienstleistungen, die von Vollsortiment- und Spezialdistributoren an gewerbliche Endnutzer weltweit über physische Vertriebsoperationen und digitale Kanäle verkauft werden.
Zu den wichtigsten Lücken in der Methodik gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Industrieproduktion, Bau- und Infrastrukturaktivität, Versorgungsinvestitionen, Großhandelsverkäufe und Bestandstrends sowie von Distributoren gemeldete Verkäufe liefern die wichtigsten Nachfrage- und Aktivitätsindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,36 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 7,81 Bio. USD (2023) | Auf Basis seines Basisjahres 2023 liegt diese Schätzung 16,6 % unter dem Wert dieses Berichts für 2027 von 9,36 Billionen USD, 4 Jahre später. Die Schätzung wird zu einem früheren Marktjahr gemessen, vor dem nachfolgenden Zeitraum des Distributor-Umsatzwachstums. |
| Kommerzieller Forschungsverlag B | 7,03 Bio. USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 24,9 % unter dem Wert dieses Berichts für 2027 von 9,36 Billionen USD, 3 Jahre später. Die Schätzung wird zu einem früheren Marktjahr gemessen, vor dem nachfolgenden Zeitraum des Distributor-Umsatzwachstums. |
Mordor Intelligences Analysten triangulieren Unternehmensoffenlegungen, offizielle Handels- und Unternehmensstatistiken, Preis- und Industrieaktivitätsindikatoren sowie primäre Erklärungen und prüfen, ob sie dasselbe Jahr, dieselbe Geografie, dieselbe Verkaufsbasis und dieselbe Transaktionsgrenze beschreiben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der industrielle Vertriebsmarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 9,36 Billionen USD und bis 2032 auf 11,99 Billionen USD prognostiziert, mit einer CAGR von 5,08 % über 2027–2032.
Was treibt die Nachfrage über industrielle Distributoren an?
Automatisierung und E-Commerce-Fulfillment unterstützen die Nachfrage. MonotaRO erweiterte die Berechtigung für den Same-Day-Versand auf 42 japanische Präfekturen für werktägliche Bestellungen bis 17:00 Uhr im Jahr 2025.
Welche Produktkategorie führt im industriellen Vertrieb?
Elektrozubehör führte mit 27,08 % des Marktumsatzes im Jahr 2026. Sicherheits- und PSA-Zubehör soll mit einer CAGR von 9,15 % über 2027–2032 wachsen.
Welche Unternehmen sind prominente industrielle Distributoren?
Zu den prominenten Unternehmen gehören W.W. Grainger Inc., Fastenal Company, WESCO International Inc., MSC Industrial Direct Co. Inc. und Rexel Group.
Welche Kostenherausforderung betrifft industrielle Distributoren?
Fastenal berichtete, dass das Preis/Kosten-Verhältnis seine Bruttomarge im dritten Quartal 2026 um etwa 30 Basispunkte reduzierte, eine Verbesserung von etwa 10 Basispunkten gegenüber dem zweiten Quartal 2026.
Welche Region führt beim Wachstum des industriellen Vertriebs?
Asien-Pazifik hielt im Jahr 2026 37,3 % des Marktumsatzes und soll am schnellsten wachsen, mit einer CAGR von 8,1 % über 2027–2032.