
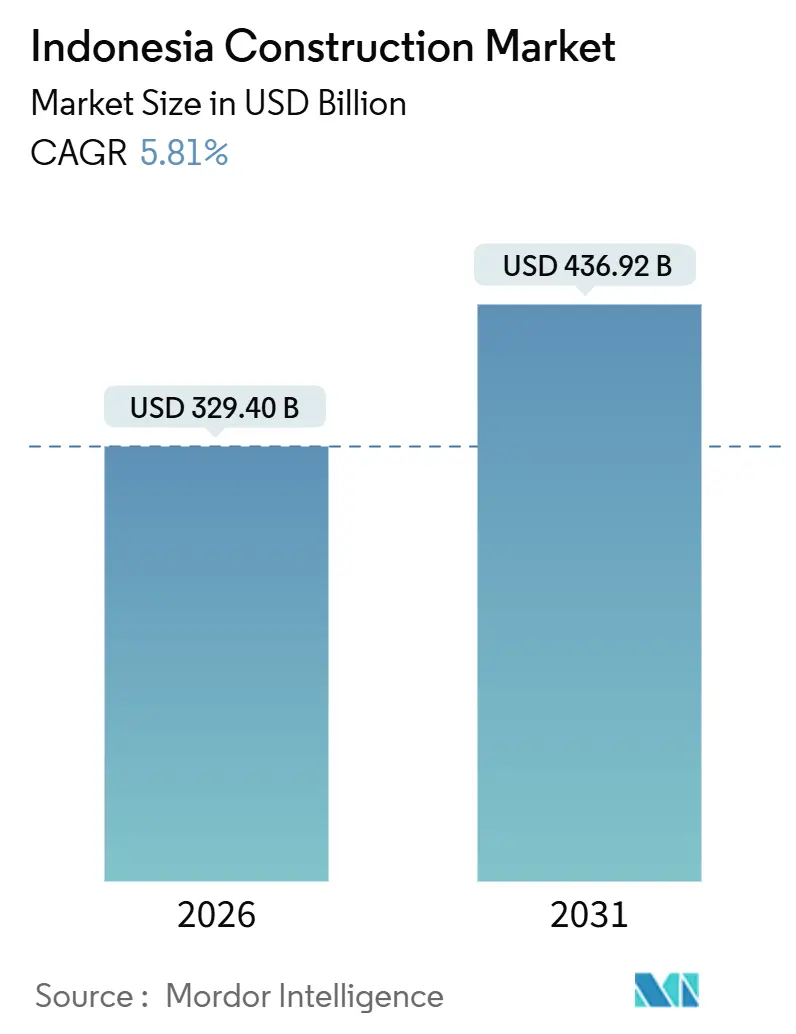
Analyse des indonesischen Baumarktes durch Mordor Intelligence
Die Größe des indonesischen Baumarkts soll von 329,4 Milliarden USD im Jahr 2026 auf 348,5 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 466,9 Milliarden USD erreichen, mit einer CAGR von 6,02 % über 2027–2032.
Öffentliche Programme und Wohnungsbaufinanzierung stützen die Baunachfrage in Indonesien, während Industrieinvestitionen spezialisierte Tief- und Installationsarbeiten erzeugen. Subventionierte Hypotheken unterstützen den Kauf von Einfamilienhäusern und bieten Wohnungsbauträgern neben dem öffentlichen institutionellen Bau einen Finanzierungskanal. Die Abwertung der Rupiah erhöhte den Kostendruck bei Baumaterialien in Indonesien ab Juni 2026, obwohl laufende Regierungsprojekte davon unberührt blieben. Anzahlungen und monatliche Abrechnungen können den Zeitraum begrenzen, über den Auftragnehmer Mobilisierung und Materialien vorfinanzieren müssen, bevor sie eine Zahlung erhalten. Dieses kürzere Intervall bis zur Liquiditätsrückgewinnung kann die Materialkosten-Exposition abfedern, während Bauunternehmen die Wohnungs- und Industrienachfrage bedienen.
Wesentliche Erkenntnisse des Berichts
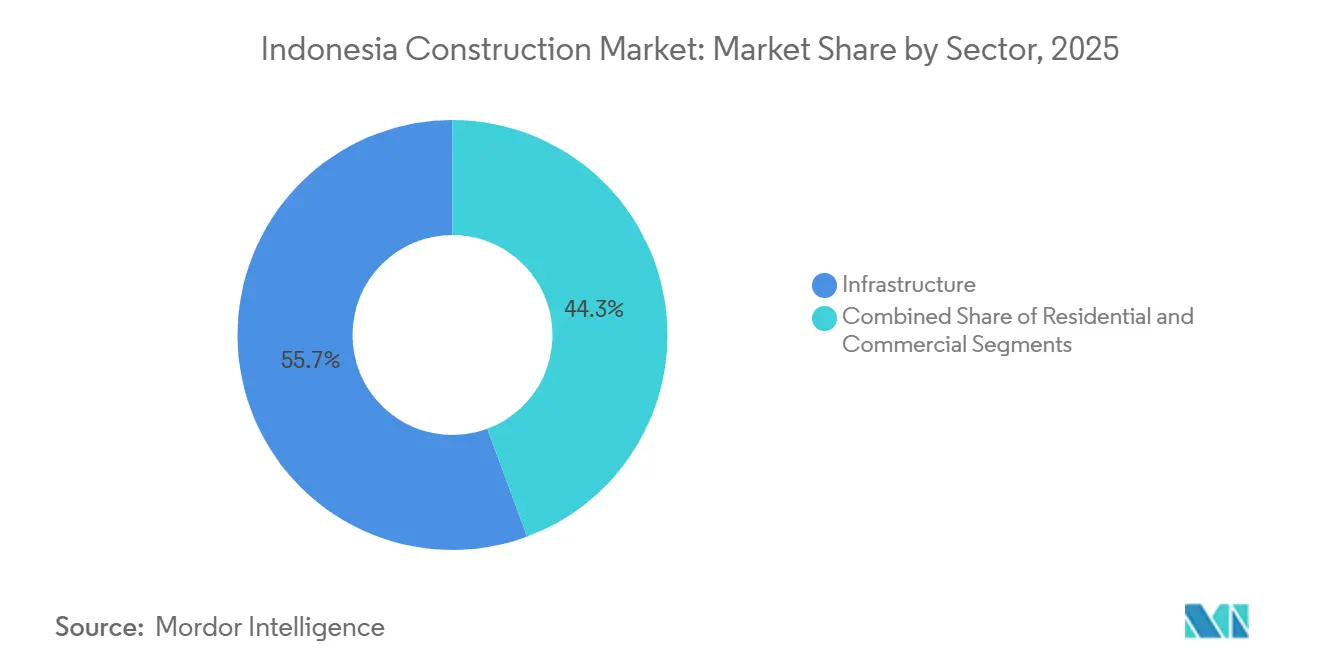
- Nach Sektor hielt Infrastruktur im Jahr 2026 einen Marktanteil von 55,54 % am indonesischen Baumarkt, während Gewerbebau das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,68 % über 2027–2032 ist.
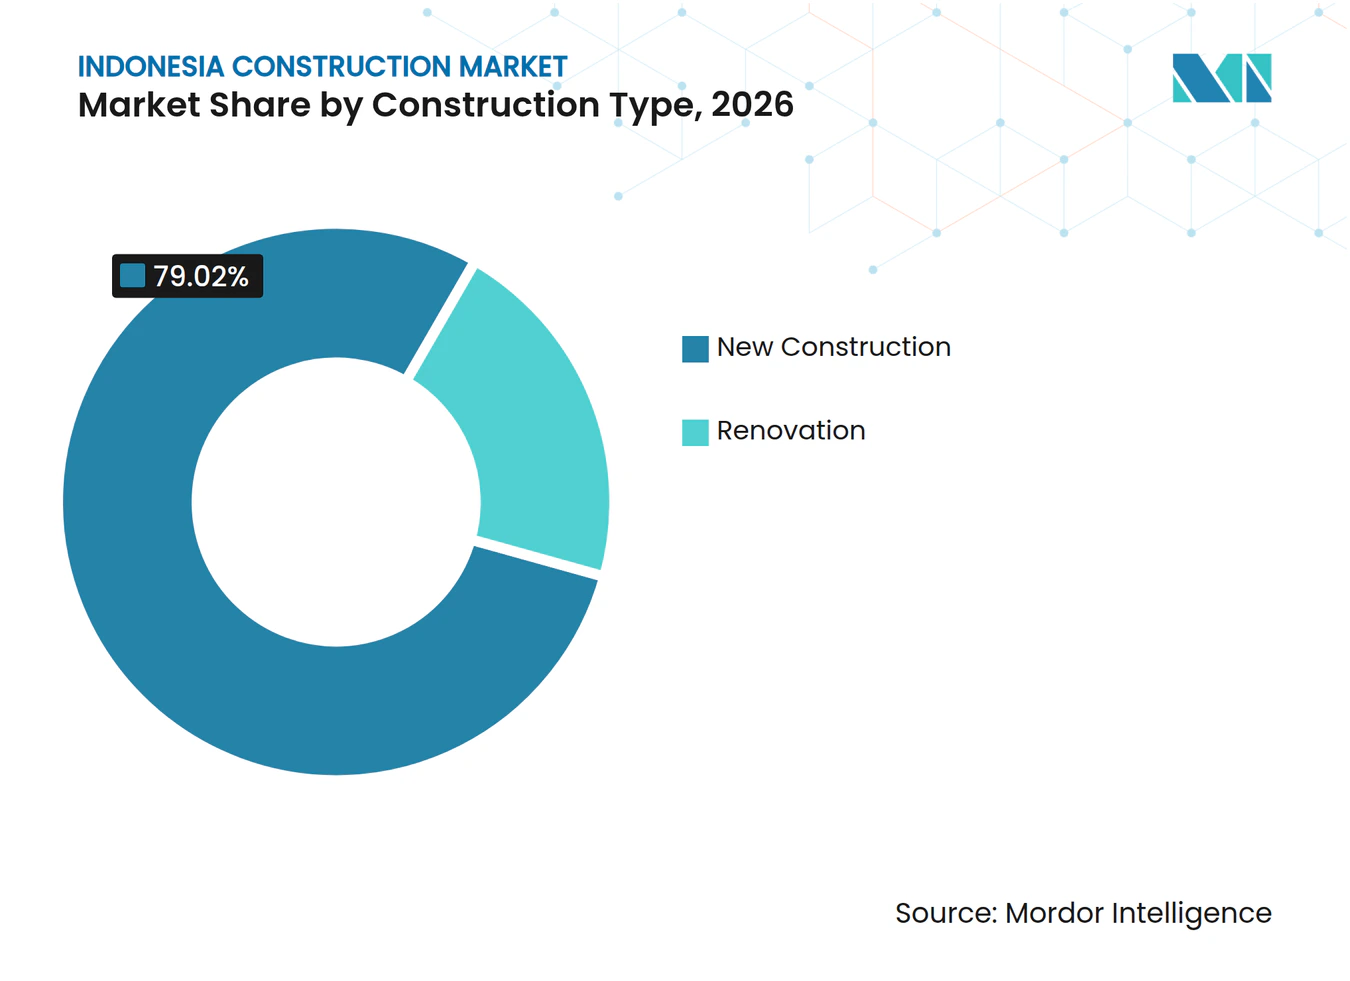
- Neubau führte bei den Bauarten mit einem Anteil von 79,02 % an der Größe des indonesischen Baumarkts im Jahr 2026, während Renovierung mit einer prognostizierten CAGR von 6,55 % über 2027–2032 am schnellsten wachsen soll.
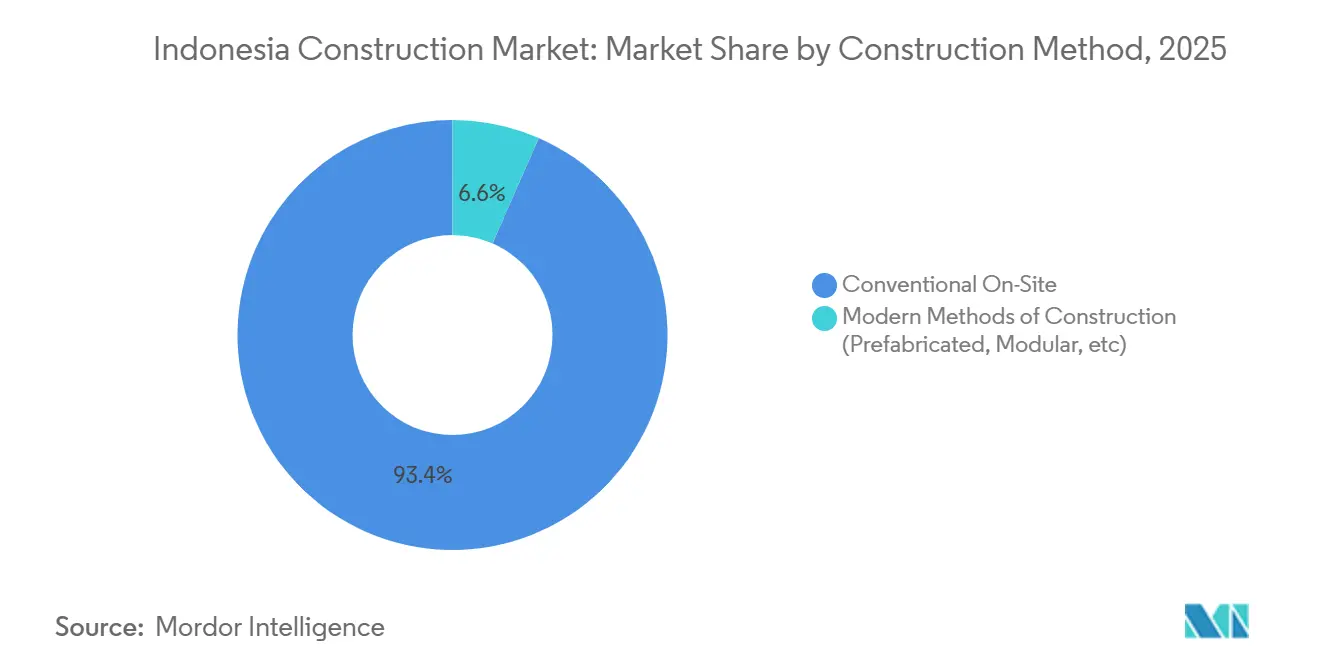
- Bei den Baumethoden hielt konventioneller Vor-Ort-Bau im Jahr 2026 einen Marktanteil von 93,36 %, und moderne Baumethoden, einschließlich Fertigteil- und Modulbauweise, sollen mit einer prognostizierten CAGR von 7,3 % über 2027–2032 am schnellsten wachsen.
- Nach Investitionsquelle entfielen im Jahr 2026 64,12 % des Marktes auf öffentliche Investitionen, während private Investitionen mit einer prognostizierten CAGR von 6,65 % über 2027–2032 am schnellsten wachsen sollen.
- Java führte die geografische Verteilung mit 63,05 % des Marktes im Jahr 2026 an, während Sulawesi mit einer prognostizierten CAGR von 6,7 % über 2027–2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Pipeline an Infrastruktur-Megaprojekten (IKN, Mautstraßen) | +2.4% | Nusantara in Ostkalimantan | Langfristig (≥ 4 Jahre) |
| Rückstand im Wohnungsbau und Hypothekenfördermaßnahmen | +1.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausländisches Kapital und PPP-Zuflüsse für Industriegebiete | +1.6% | Batang, Zentraljava | Mittelfristig (2–4 Jahre) |
| Bergbaubasierte Downstream-Investitionen (Nickel, EV-Metalle) | +1.3% | Nordmolukken und Zentralsulawesi | Mittelfristig (2–4 Jahre) |
| Rechenzentrum- und Hyperscale-Cloud-Bauprojekte | +0.7% | Regierungsbezirk Bekasi, Westjava | Mittelfristig (2–4 Jahre) |
| Anreize für nachhaltiges Bauen und Anforderungen an die Gebäudeenergieeffizienz | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Pipeline an Infrastruktur-Megaprojekten (IKN, Mautstraßen)
Das institutionelle Bauprogramm von Nusantara erzeugt Nachfrage über mehrere vertraglich vereinbarte Pakete mit einem gemeinsamen Lieferzweck. Bis zum 6. Dezember 2025 hatte die Nusantara Capital City Authority 20 Pakete der zweiten Phase für 2025–2029 unterzeichnet, darunter Hochbauarbeiten für die Legislativ- und Justizkomplexe. Diese Struktur gibt institutionellen Bauunternehmen eine Rolle bei der Koordinierung separat verpackter Arbeiten zu gemeinsam nutzbaren Einrichtungen. Im August 2026 schlug die Behörde vor, einen Teil ihres Haushalts 2027 für die Fortsetzung des Baus dieser Einrichtungen zu verwenden. Unterzeichnete Pakete der zweiten Phase sichern Bauunternehmen zugesagte Aufträge, während die vorgeschlagene Fortsetzung 2027 eine separate Möglichkeit schafft, die von der Haushaltsgenehmigung abhängt.
Rückstand im Wohnungsbau und Hypothekenfördermaßnahmen
Die Wohnungsbaufinanzierung verbindet Indonesiens erhebliches Eigentumsgefälle mit Käufern, die die Wohnbauentwicklung unterstützen können. BPS-Daten, die vom Wohnungsbauministerium gemeldet wurden, bezifferten den Rückstand bei der Wohneigentumsquote im Jahr 2026 auf etwa 9,29 Millionen Haushalte, ein Rückgang von etwa 350.000 gegenüber 2025.[1] Die geringere Lücke reduziert den ungedeckten Eigentumsbedarf, aber ihr verbleibender Umfang gibt Entwicklern eine erhebliche potenzielle Kundenbasis. BP Tapera, das das subventionierte Hypothekenprogramm FLPP verwaltet, meldete bis zum 9. Oktober 2026 177.161 ausgezahlte Hypotheken gegenüber einem Jahresziel von 350.000. Für Wohnungsbauunternehmen ist dieser Finanzierungskanal wichtig, weil ein Eigentumsbedarf erst dann kommerziell umsetzbar wird, wenn ein Haushalt einen Kauf finanzieren kann. Bei 177.161 von 350.000 Hypotheken verblieb nach dem 9. Oktober noch etwa die Hälfte des FLPP-Ziels für 2026 zur Auszahlung, was über die bereits erfassten Käufe hinaus potenzielle finanzierte Käufe ermöglicht.
Ausländisches Kapital und PPP-Zuflüsse für Industriegebiete
Eine unterzeichnete Verpflichtung für ein Industriegelände gibt Bauunternehmen einen definierten Mieterstandort, um den herum sie Fabrikbauaufträge anstreben können. Am 25. Juli 2025 verpflichtete sich Thong Guan Industries Berhad aus Malaysia zur Nutzung von 5,04 Hektar in der Sonderwirtschaftszone Industropolis Batang in Zentraljava mit einem Investitionsvolumen von 7 Millionen USD. Thong Guan ist ein Kunststoffverpackungsunternehmen, das dem Standort einen identifizierbaren Industrienutzer gibt. Die Verpflichtung vom Juli 2025 umfasste die geplante industrielle Landnutzung und schuf einen prospektiven Produktionsstandortbedarf für Bauunternehmen. Potenzielle Fabrikarbeiten waren daher an die Standortanforderungen eines bestimmten Verpackungsherstellers geknüpft, wobei die Baunachfrage vom Fortschreiten der Investition abhängig war.
Bergbaubasierte Downstream-Investitionen (Nickel, EV-Metalle)
Investitionen in die Nickelverarbeitung erzeugen Baunachfrage über verknüpfte Tiefbauarbeiten, Prozessinstallationen und unterstützende Einrichtungen. In Zentralhalmahera, Nordmolukken, begann PT Guang Ching Nickel Cobalt am 8. Oktober 2026 mit dem Bau eines Projekts für nickelbasierte Batterierohstoffe.[2] Im Mai 2025 hatte PT Sulawesi Nickel Cobalt den ersten Hochdruckautoklaven für seine Hochdrucksäurelaugungsanlage in Morowali, Zentralsulawesi, installiert. Tiefbauarbeiten in 3 Zonen waren weitgehend abgeschlossen, während eine dedizierte Schwefelsäureanlage in der Entwicklung war. Dies sind verknüpfte Bauleistungen, da die dedizierte Säureanlage den Laugungsprozess unterstützt. Weitgehend abgeschlossene Tiefbauzonen schufen eine Grundlage für die mechanische Installation und verlagerten die Auftragnehmerchance in Richtung Prozessanlagenarbeiten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schuldenüberhang staatlicher Unternehmen und Finanzierungsengpässe | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Bürokratie bei der Landakquisition und Genehmigungsverzögerungen | -0.7% | Südsumatra und Jambi | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei der Zertifizierung der Bauarbeitskräfte | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile Lieferketten für Zement und Spezialmaterialien | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schuldenüberhang staatlicher Unternehmen und Finanzierungsengpässe
Schuldendienstverpflichtungen können die Fähigkeit eines Auftragnehmers einschränken, vergebene Aufträge in finanzierte Baustellenaktivitäten umzuwandeln. PT Wijaya Karya (Persero) Tbk verschob am 25. März 2026 eine Anleihe-Zinszahlung und eine Sukuk-Gewinnbeteiligungszahlung, nachdem das Unternehmen begrenzte uneingeschränkte Liquidität gemeldet hatte. Dieses Liquiditätsproblem ist für den Bau relevant, weil die Mobilisierung eines Projekts neben der technischen Lieferfähigkeit auch finanziellen Spielraum erfordert. Für einen Auftraggeber, der einen finanziell angespannten Auftragnehmer in Betracht zieht, bietet ein unterzeichneter Vertrag daher weniger Gewissheit für eine termingerechte Ausführung, es sei denn, das Projekt verfügt auch über verlässliche Finanzierungsvereinbarungen. Schuldenverpflichtungen, die mit dem Mobilisierungskapital konkurrieren, können folglich Finanzierungskosten erhöhen und den Beginn ansonsten lieferbarer Bauarbeiten verzögern.
Bürokratie bei der Landakquisition und Genehmigungsverzögerungen
Der Landzugang kann den Baufortschritt einschränken, selbst wenn der Auftragnehmer technisch bereit ist zu bauen. Am 21. Februar 2025 identifizierte Bakri, Mitglied der DPR-Kommission V, die Landakquisition als Haupthindernis auf dem Abschnitt Palembang–Betung–Muaro Jambi der Trans-Sumatra-Mautstraße. Er berichtete, dass PT Hutama Karya (Persero) bereit sei, den Bau fortzusetzen. Wo die Akquisition den Zugang zur Baustelle einschränkt, kann die Bereitschaft des Auftragnehmers allein die betroffenen Straßenarbeiten nicht voranbringen. Das daraus resultierende Risiko ist ein längeres Intervall zwischen vorbereiteter Baukapazität und produktivem Baustellenzugang, was die Lieferung trotz der Ausführungsfähigkeit des Auftragnehmers verzögern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Infrastrukturlieferung unterstützt Skalierung, während die gewerbliche Nachfrage breiter wirdInfrastruktur hatte im Jahr 2026 einen Anteil von 55,54 % an der Größe des indonesischen Baumarkts. Das Ministerium für öffentliche Arbeiten baute 2025 113 Kilometer neue Straßen, erhöhte die Kapazität und erhielt 720 Kilometer Straßen, und baute 2,5 Kilometer Brücken. Sein Wasserressourcenprogramm baute außerdem Bewässerungsnetze mit einer Fläche von 13.000 Hektar und rehabilitierte Netze mit einer Fläche von 123.000 Hektar in diesem Jahr. Diese Ergebnisse verbinden das größte Segment sowohl mit der Anlagenerweiterung als auch mit der Arbeit an bestehenden Netzen und geben Tiefbauunternehmen unterschiedliche Formen physischer Liefernachfrage. Der Bewässerungsrehabilitierungs-Fußabdruck des Ministeriums übertraf seinen Neubau-Fußabdruck, was der Wassernetzerneuerung neben der Verkehrsexpansion eine wesentliche Rolle gibt.
Gewerbebau ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,68 % über 2027–2032. Im zweiten Quartal 2026 wuchs der Nachfrageindex für gewerbliche Immobilienvermietung um 1,32 % im Jahresvergleich, angetrieben durch die Hotelnachfrage in fast allen befragten Städten und die Nachfrage nach Kongresshallen in Jakarta.[3] Eine stärkere Nachfrage nach der Nutzung von Flächen kann den Entwicklungsfall für Betreiber verbessern, die zusätzliche oder modernisierte Einrichtungen in Betracht ziehen. Veranstaltungsstättenbauer haben in Jakarta einen stadtspezifischen Vorsprung, während Hotelauftragnehmer einem geografisch breiteren Mietmarktsignal gegenüberstehen.



Nach Bauart:
Neubau-Programme führen, während Stadtteilrenovierungen zunehmenNeubau repräsentierte im Jahr 2026 einen Marktanteil von 79,02 % am indonesischen Baumarkt. Am 1. Oktober 2026 meldete das Wohnungsbauministerium, dass Himperra mehr als 22.000 subventionierte Wohneinheiten gegenüber seinem Ziel von 47.000 Einheiten im Rahmen des subventionierten Hypothekenprogramms FLPP realisiert hatte. Himperras FLPP-Ziel gibt dem größten Segment eine definierte Lieferbasis, wobei der Fortschritt an einzelnen Wohneinheiten gemessen wird. Für Wohnungsbauunternehmen schafft der Umfang dieses Vorhabens Nachfrage nach der Organisation vieler separater Baujobs innerhalb eines identifizierbaren Programms. Himperras Ziel identifiziert eine spezifische Entwicklergruppe für Bauunternehmen, die subventionierte Wohnungsarbeiten suchen, und grenzt die potenzielle Kundenbasis auf teilnehmende Entwickler ein.
Renovierung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,55 % über 2027–2032. Das Bebenah-Kampung-Programm der Yayasan Buddha Tzu Chi hatte bis zum 23. April 2026 441 von 500 Haussanierungen in Johar Baru, Jakarta, abgeschlossen. Das Programm der Stiftung begann im April 2025 und organisierte Verbesserungen innerhalb eines definierten Stadtteils. Der Abschluss des größten Teils seines Ziels innerhalb von etwa einem Jahr zeigt, wie die Stadtteilsanierung durch separate Arbeiten auf Hausebene akkumuliert werden kann.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Baumethode:
Vor-Ort-Arbeiten führen, während modulare Lieferung wiederholte Einheiten organisiertKonventioneller Vor-Ort-Bau war das größte Segment und machte im Jahr 2026 93,36 % des Marktes aus. Im Mai 2025 hatten Reparaturen an der südlichen Ringstraße von Sampit in Zentralkalimantan an mehreren Punkten das Betonieren mit Starrbetondecken erreicht. Die Koordinierung dieser Betonierabschnitte ist eine Vor-Ort-Lieferaufgabe, was lokale Straßenreparaturen in diesem Beispiel zu einer konkreten Quelle von Vor-Ort-Arbeiten macht.
Moderne Baumethoden, einschließlich Fertigteil- und Modulbauweise, bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,3 % über 2027–2032. Das Ministerium für öffentliche Arbeiten und PT Waskita Karya (Persero) Tbk fertigstellten im März 2026 temporäre Notunterkünfte nach einer Naturkatastrophe in Bener Meriah, Aceh, unter Verwendung von 228 vorgefertigten modularen Stahlmodulen. Die 228 Module wurden für 228 Haushalte vorbereitet, wobei wiederholte Fertigung und Montage mit einem definierten Unterkunftsbedarf in Einklang gebracht wurden. Für Wohnungsbehörden verbindet die Abstimmung des Einheitenbedarfs mit dem Lieferpaket die Unterkunftskapazität mit der Art und Weise, wie der Bau organisiert ist. Das Käuferversprechen ist die Lieferung eines vollständigen temporären Wohnungsprogramms, wobei wiederholbare Einheiten die Organisationsgrundlage für die Arbeit bilden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Investitionsquelle:
Öffentliche Programme setzen den Maßstab, während private Projekte Immobiliennutzungen kombinierenÖffentliche Investitionen waren das größte Segment und machten im Jahr 2026 64,12 % des Marktes aus. Das Ministerium für öffentliche Arbeiten hatte bis zum 31. Juli 2026 eine Haushaltszuweisung für 2026 von 132,4 Billionen IDR (7,41 Milliarden USD). Zu seinen Programmkategorien gehörten Wasserinfrastruktur, Straßen und Brücken, Siedlungen und strategische Infrastruktur. Diese Breite gibt der öffentlichen Auftragsvergabe mehrere finanzierte Disziplinen, wobei die relevante Möglichkeit vom spezifischen Programm und Baupaket abhängt. Wasserinfrastrukturspezialisten können die Arbeiten ihres eigenen Programms angehen, ohne die gesamte Ministeriumszuweisung als verfügbare Baueinnahmen zu behandeln.
Private Investitionen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,65 % über 2027–2032. Am 14. Oktober 2026 baute PT Indonesia Belt Road High Tech Development Park Grand Vista Nusantara, bestehend aus Gewerbeflächen, Apartments und Büros auf 3,57 Hektar in der KIPP-1B-Zone von Nusantara (IKN). Die Mischung verbindet privat finanzierte Bauarbeiten mit mehreren Immobilienfunktionen innerhalb einer Entwicklung und gibt dem Bauunternehmen einen kombinierten Lieferumfang auf Standortebene. Ein Angebot, das diese Nutzungen abdeckt, kann die kombinierten Anforderungen eines Entwicklers erfüllen, sodass ein breiterer Projektumfang und eine vielfältigere Kundenbasis separate kommerzielle Ergebnisse sind.
Geografische Analyse
Baumarkt Java
Java machte im Jahr 2026 63,05 % der Größe des indonesischen Baumarkts aus und ist damit die größte Region. Am 12. Mai 2026 meldete Jakarta einen Baufortschritt von etwa 59 % bei seiner MRT-Erweiterung, wobei weitere Arbeiten in Richtung Kota Tua bis Ende 2029 abgeschlossen sein sollen. Dieses stufenweise metropolitane Verkehrsprogramm schafft Arbeit über aufeinanderfolgende Bauphasen und gibt Tiefbauunternehmen eine Projektbasis, die einzelne Abschnitte mit einem breiteren Netz verbindet. Verkehrsbauunternehmen erhalten eine stufenweise Lieferaufgabe, bei der der Fortschritt bei den Arbeiten zu einer größeren Stadtverbindung beiträgt, was die Netzausführung zu einem beobachtbaren Anker der Baunachfrage in Java macht.
Baumarkt Sulawesi
Sulawesi ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,7 % über 2027–2032. Am 25. Februar 2026 meldete PT Vale einen Gesamtbaufortschritt von 62 % bei seinem IGP-Pomalaa-Nickelprojekt in Südostsulawesi. Die Bereiche Aufbereitungsvorbereitung und Hochdrucksäurelaugung des Projekts überschritten jeweils 36 % Fertigstellung, neben dem Bau von Hilfseinrichtungen in verschiedenen Stadien. Im August 2026 meldete der Leiter für Jugend und Sport in Südsulawesi, dass Fundament- und Zufahrtsstraßenarbeiten am Stadion Sudiang im Gange seien. Für Industrieauftragnehmer bieten parallele Prozess- und Unterstützungsarbeiten mehrere Baudisziplinen innerhalb einer Entwicklung, während Stadionarbeiten einen separaten Kundenkanal für öffentliche Einrichtungen liefern.
Zugangsvorhaben in den übrigen Regionen unterscheiden sich in ihrem Lieferstadium und den Verbindungen, die sie bedienen. Der Mautstraßenabschnitt Palembang–Pangkalan Balai in Sumatra bot vom 13. bis 29. März 2026 temporären Feiertagszugang und verknüpfte die funktionale Straßenverfügbarkeit mit dem Spitzenreiseverkehr zwischen Städten. In Kalimantan inspizierte Gouverneur Muhidin am 7. Oktober 2026 den Bau der Pulau-Laut-Brücke, wobei die Verbindung Tanah Bumbu–Kotabaru den Brückenbauern eine interdistriktale Transportaufgabe gab. In der Kategorie Sonstige meldete das Ministerium für öffentliche Arbeiten, dass die Hängebrücken Gayok und Todowongi in Nordmolukken bis zum 29. August 2025 nach mehrjährigen Projekten 2024–2025 fertiggestellt wurden, was gelieferte lokale Überquerungsinfrastruktur veranschaulicht. Der Gouverneur von Bali bat am 8. April 2026 um zentrale Straßen- und Verkehrsunterstützung und verwies auf Beschwerden der Bevölkerung über Staus auf engen Tourismusrouten, sodass dieser Tourismuskorridorbedarf eine Unterstützungsanfrage und kein genehmigtes Baupaket darstellte.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden für einen etablierten Auftragnehmer verglichen, der die Lieferung von Bauprojekten bewertet, wobei die Bewertung von Jakarta den Genehmigungsweg des Eigentümers widerspiegelt. Mittel-hoch-risikobehaftete Bautätigkeiten erfordern eine OSS-Unternehmensidentifikationsnummer und ein zunächst ungeprüftes Standardzertifikat, gefolgt vom Zertifizierungsweg für Unternehmenskapazitäten. In Jakarta dürfen Gebäudeeigentümer oder -nutzer ein Gebäude erst nach Erhalt eines Zertifikats über die funktionale Machbarkeit nutzen. Auftragnehmerqualifikation und Eigentümergenehmigung schaffen daher separate Compliance-Aufgaben innerhalb desselben Bauprogramms.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Zuständige Behörde | Ministerium für öffentliche Arbeiten | Dinas Cipta Karya, Tata Ruang dan Pertanahan |
| Wesentliche Instrumente oder Ausrichtung | Verordnung des Ministeriums für öffentliche Arbeiten 6/2025 zur Qualifikation von Bauleistungen | Perda Nr. 1/2024 und der Rahmen für Baugenehmigungen im Raumordnungsplan |
| Kommerzielle Auswirkung | Erforderliche Registrierungsdaten vervollständigen und die OSS-Identifikationsnummer sowie das zunächst ungeprüfte Standardzertifikat erhalten; Antrag auf Kapazitätszertifizierung über eine LSBU-Stelle über das Ministeriumsportal stellen | Eigentümer erhalten Genehmigungen für Neubauten und bestimmte Bestandsgebäudefälle; die Zertifizierung der funktionalen Machbarkeit geht der Nutzung voraus, mit definierten Genehmigungs- und Abgabenausnahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesiens mittlere Bewertung balanciert die Registrierungs- und Kapazitätszertifizierungspflichten für mittel-hoch-risikobehaftete Unternehmen mit der fortgesetzten Gültigkeit bestehender Zertifikate und der bewertungsfreien Umwandlung innerhalb von 6 Monaten nach der Systemstartmitteilung der Bauleistungseinheit, was die Kontinuität unterstützt. Jakartas mittlere Bewertung wägt die Genehmigungs- und Machbarkeitszertifikatsequenz des Eigentümers gegen Ausnahmen für Instandhaltungs- und Pflegegenehmigungen sowie Abgabenausnahmen für staatliche und religiöse Gebäude ab. Am 14. Juli 2026 erklärte die Provinz, dass ihre vorgeschlagene Revision die Abgabensätze für Baugenehmigungen nicht erhöhen würde, was die Kontinuität unterstützt. Am 7. August 2026 berichteten Gesetzgeber, dass 59 von 118 vorgeschlagenen Artikeln diskutiert wurden, wobei Änderungen nach der Bewertung und Erleichterung durch das Ministerium des Innern möglich sind, was die Ratssicherung bedingt macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Design-Build-Koordination, Materialversorgung, Spezialgründungen und physischen Bau als unterschiedliche Quellen von Lieferanteneinnahmen. PT Pembangunan Perumahan (Persero) Tbk unterzeichnete am 26. Januar 2026 einen Design-Build-Vertrag für 4 Gebäude der Generalstaatsanwaltschaft mit einer Umsetzungsfrist von 360 Kalendertagen. Die Kombination von Design- und Bauverantwortung gibt dem Auftragnehmer eine Integrationsrolle, sodass die Wertschöpfung von der Steuerung der Übergabe von einem vereinbarten Design zu ausführbaren Arbeiten abhängt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Design-Build-Koordination | Design-Build-Koordinatoren wie PT Pembangunan Perumahan (Persero) Tbk | Integrierte Design-Build-Vertragseinnahmen | Ungelöste Schnittstellen zwischen Design und Baustelle | Schnittstellenverantwortung zuweisen, bevor Arbeitspakete freigegeben werden |
| Zementversorgung | Zementhersteller wie PT Semen Indonesia (Persero) Tbk | Zementverkaufserlöse | Abstimmung von Materialanwendungen auf spezifizierte Betonarbeiten | Anwendungsanforderungen vor Produktion und Lieferung bestätigen |
| Gründungsbau | Spezialgründungsunternehmen wie PT Indonesia Pondasi Raya Tbk | Gründungsbaueinnahmen | Standortspezifische Gründungsanforderungen | Gründungsumfang und strukturelle Übergabekriterien vor der Mobilisierung klären |
| Physischer Bau | Bauunternehmen wie PT Pembangunan Perumahan (Persero) Tbk | Bauvertragseinnahmen | Koordinierung paralleler Bauarbeitsfronten | Arbeitspakete und Übergaben über Gebäude hinweg sequenzieren |
| Quelle: Mordor Intelligence | ||||
PT Semen Indonesia (Persero) Tbk liefert Mehrzweckzement für Wohnbetonierung, Fertigteilprodukte und Transportbeton und verknüpft seine Materialrolle mit mehreren Bauanwendungen. Eine Verlagerung hin zu mehr Fertigteillieferungen kann den Ort der Fertigung verändern, während eine Rolle für die vorgelagerte Zementversorgung erhalten bleibt. PT Indonesia Pondasi Raya Tbk meldete Gründungsbaueinnahmen als separate Kategorie im Jahr 2025 und demonstrierte damit einen separaten Spezialisten-Einnahmestrom. Der Design-Build-Auftragnehmer verdient aus kombiniertem Design und Bau, der Zementlieferant aus Materialverkäufen und der Gründungsspezialist aus separat ausgewiesenen Gründungsarbeiten.
Wettbewerbslandschaft
Marktkonzentration
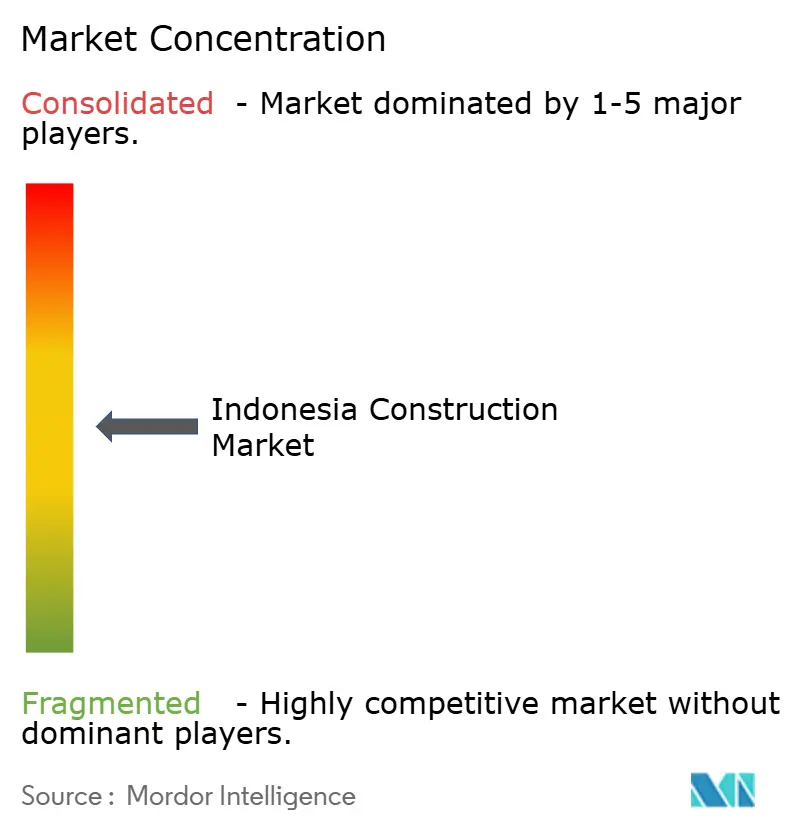
Der Wettbewerb ist mäßig fragmentiert, mit mehreren etablierten Auftragnehmern, die eine Reihe von Infrastruktur- und Hochbauprojekten bedienen. PT Hutama Karya (Persero) wurde im Februar 2025 als Auftragnehmer für den Mautstraßenabschnitt von Palembang über Betung nach Muaro Jambi identifiziert, und PT Wijaya Karya (Persero) Tbk ist ein staatliches Bauunternehmen. Weitere Auftragnehmer sind PT Pembangunan Perumahan (Persero) Tbk, PT Adhi Karya (Persero) Tbk und PT Waskita Karya (Persero) Tbk. Waskita berichtete, dass seine neuen Verträge im Jahr 2025 von Regierungsprojekten dominiert wurden, darunter Bewässerungsnetze, öffentliche Schulen und regionale Krankenhäuser in ganz Indonesien. Diese Vertragsmischung begünstigt den Wettbewerb auf Basis relevanter Anlagenerfahrung, da Bewässerungssysteme, Schulen und Krankenhäuser unterschiedliche physische Lieferaufgaben im öffentlichen Bau schaffen.
Vertragsfinanzierungsbedingungen sind eine Wettbewerbsentscheidung, da sie bestimmen, wie viel Betriebskapital ein Bauunternehmen für die Ausführung eines Auftrags einsetzen muss. Am 28. September 2026 erklärte Waskita, dass es Schlüsselfertig- und Investitionsprojekte meidet und monatlichen Zahlungsplänen und Anzahlungen Priorität einräumt. Eine Vorauszahlung kann die anfängliche Mobilisierung unterstützen, während monatliche Abrechnungen das Intervall verkürzen können, über das der Auftragnehmer Arbeiten vorfinanziert, bevor er eine Zahlung erhält. Für Auftraggeber kann ein Zahlungsplan, der die Ausführung unterstützt, den praktischen Bieterkreis erweitern, während stark aufgeschobene Liquiditätseingänge Auftragnehmer mit begrenztem Finanzierungsspielraum ausschließen können.
PT Pembangunan Perumahan (Persero) Tbk sicherte sich im August 2026 ein Folgeprojekt zur Revitalisierung von Terminal 1A am Flughafen Soekarno-Hatta. Der Auftrag hatte eine Ausführungsfrist von 365 Kalendertagen, beginnend am 21. August 2026. Die Revitalisierung bestehender Anlagen bietet einen Wettbewerbsweg, der auf der Erneuerung eines Verkehrsassets aufbaut und die Lieferung neuer Infrastruktur im Geschäft eines Auftragnehmers ergänzt. Der Folgeauftrag macht die Erfahrung mit demselben Terminal zu einer konkreten Wettbewerbsreferenz für Herausforderer, die ähnliche Sanierungsarbeiten anstreben. Herausforderer, die mittel-hoch-risikobehaftete Arbeiten verfolgen, benötigen auch den nationalen Registrierungs- und Kapazitätszertifizierungsweg, was nachgewiesene Sanierungserfahrung zur formalen Unternehmensqualifikation ergänzt.
Marktführer der indonesischen Baubranche
-
PT Hutama Karya (Persero)
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
-
PT Waskita Karya (Persero) Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Baumarkt Unternehmen in diesem Bericht
- PT Hutama Karya (Persero)
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Waskita Karya (Persero) Tbk
- PT Nindya Karya (Persero)
- PT Brantas Abipraya (Persero)
- PT Jaya Konstruksi Manggala Pratama Tbk
- PT Total Bangun Persada Tbk
- PT Acset Indonusa Tbk
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Wijaya Karya Bangunan Gedung Tbk
- PT Nusantara Infrastructure Tbk
- PT Jasa Marga (Persero) Tbk
- PT Indonesia Pondasi Raya Tbk (Indopora)
- PT Rekayasa Industri
- PT JGC Indonesia
- PT China Harbour Indonesia
- PT Ciputra Development Tbk
Wesentliche Chancen für Marktteilnehmer
Baumöglichkeiten im Rahmen des indonesischen Wohnungskreditprogramms (KPP) unterscheiden sich zwischen geschäftsbezogener Renovierung, Neubauarbeiten und Finanzierung für Wohnungslieferanten. Am 16. September 2026 erklärte das Wohnungsbauministerium, dass das Programm Auftragnehmer und Entwickler unterstützt und den Hausbau oder die Renovierung finanzieren kann. Bis zum 8. September 2026 hatten 85.995 Schuldner die nachfrageseitige KPP-Finanzierung für Haussanierungen genutzt. Die kommerzielle Möglichkeit besteht darin, diese Finanzierung mit lieferbaren Wohnungsarbeiten für qualifizierende Kleinstunternehmen sowie kleine und mittlere Unternehmen (KMU) zu verbinden.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Geschäftsbezogene Haussanierung | Aktiver Renovierungskreditkanal | Qualifizierende geschäftlich genutzte Haussanierer | Einen begrenzten Renovierungsumfang anbieten, der auf die finanzierte Nutzung abgestimmt ist | Unternehmensqualifikation und Kreditprüfungen durch den Kreditgeber | Renovierungsauftragnehmer |
| Geschäftsbezogener Hausbau | Bau ist eine eingeschlossene Wohnungskreditnutzung | Qualifizierende KMU-Eigentümer-Bauherren | Ein vollständiges Wohnungsbaupaket für den berechtigten Kreditnehmer entwickeln | Tragfähige Unternehmenshistorie und primäre Sicherheitenanforderungen | Kleine Wohnungsbauunternehmen |
| Finanzierungsgestützte Auftragnehmerlieferung | Angebotsseitige Unterstützung erreicht Wohnungsunternehmen | Berechtigte Wohnungsauftragnehmer und Entwickler | Unternehmensfinanzierung mit einem ausführbaren Wohnungsvertrag verknüpfen | Einschränkungen bei gleichzeitigen Darlehen und mögliche zusätzliche Sicherheiten | Berechtigte Wohnungsauftragnehmer und Entwickler |
| Quelle: Mordor Intelligence | |||||
Berechtigte Kreditnehmer benötigen ein tragfähiges Unternehmen, das seit mindestens 6 Monaten tätig ist, indonesische Staatsbürgerschaft oder eine indonesische juristische Person, Steuer- und Unternehmensregistrierung sowie zufriedenstellende Kreditprüfungen. Sie können nicht gleichzeitig einen KUR (Volksunternehmenskredit) oder einen anderen KPP-Wohnungskredit erhalten, und das finanzierte Objekt dient als primäre Sicherheit. Laufende Handelskredite können nach den Regeln des Kreditgebers koexistieren, der möglicherweise auch zusätzliche Sicherheiten verlangt. Der kurzfristige Kunde ist ein etabliertes KMU, das Immobilienverbesserungen anstrebt, wobei die Nutzung von Renovierungsdarlehen einen nachgewiesenen Kanal zur Erreichung dieser unternehmensqualifizierten Nachfrage bietet.
Neueste Industrielle Entwicklungen in Indonesischer Baumarkt
- Oktober 2026: PT Guang Ching Nickel Cobalt begann am 8. Oktober mit dem Bau eines Projekts für nickelbasierte Batterierohstoffe im Indonesia Weda Bay Industrial Park in Zentralhalmahera, Nordmolukken.
- August 2026: PT Pembangunan Perumahan (Persero) Tbk sicherte sich ein Folgeprojekt zur Revitalisierung von Terminal 1A am Flughafen Soekarno-Hatta mit einer Ausführungsfrist von 365 Tagen, beginnend am 21. August.
- Juni 2026: Princeton Digital Group begann am 30. Juni mit dem Bau seines 240-MW-Rechenzentrums JC4 in Deltamas, Regierungsbezirk Bekasi, Westjava.
Indonesischer Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Baumarkt misst die jährlichen Ausgaben für Bauarbeiten, die auf Baustellen in Indonesien durchgeführt werden. Er umfasst Neubau und Renovierung in den Bereichen Wohnungsbau, Gewerbe und Infrastruktur, bewertet in USD.
Ausschlüsse: Separat verkaufte Baumaterialien und andere Vorleistungen, Immobilien, Grundstücks- und Fertigimmobilienverkäufe, eigenständige Architektur-, Ingenieur- und Projektberatungsgebühren, separat verkaufte oder vermietete Baumaschinen und -geräte sowie eigenständiger Anlagenbetrieb und routinemäßige Instandhaltung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftwege, Sonstige)
- Energie und Versorgungseinrichtungen
- Sonstige
- Wohnungsbau
- Nach Bautyp
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Analyse des Marktes für inländische Bauauftragnehmer in der Republik Indonesien der Weltbank helfen bei der Bewertung der öffentlichen und privaten Projektpipeline, der Auftragnehmerkapazität, der Ausschreibungsbedingungen und der Infrastrukturfinanzierung. Die Umfrage zu Wohnimmobilienpreisen und Baumaterialpreisindizes der Bank Indonesia helfen dabei, Wohnbauaktivitäten und Inputkostenbewegungen zu verfolgen, während die Weltentwicklungsindikatoren der Weltbank eine makroökonomische Reihe liefern, die den Bau innerhalb der breiteren Bruttowertschöpfung der Industrie einschließt.
Die Wirtschaftsaussichten der Weltbank für Indonesien fügen aktuellen Kontext zu inländischen Investitionen, Bauaktivitäten und nationalen Projektprogrammen hinzu. Unternehmensberichte, Investorenmaterialien und seriöse indonesische Wirtschaftspresse können Vertragsabschlüsse, finanzielle Bedingungen von Auftragnehmern und Projektzeitpläne klären. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit indonesischen Bauauftragnehmern, Entwicklern, Projektauftraggebern, Spezialisten für öffentliche Beschaffung und Infrastruktur sowie Lieferanten von Baumaterialien und -geräten können sekundäre Belege zu Projektzeitplänen, Vertragswerten, Zahlungsbedingungen und Ausführungseinschränkungen testen. Befragte können helfen, Lücken in Sektor-, Bauart-, Baumethoden-, Investitionsquellen- und regionalen Belegen zu klären, wobei widersprüchliche oder unvollständige Antworten anhand unabhängiger öffentlicher Aufzeichnungen und anderer Befragtenperspektiven überprüft werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen Wert der Vor-Ort-Bauarbeiten in Indonesien aus einer Top-down-Bewertung der Bauleistung und der Projektausgaben und überprüft dann ausgewählte Gesamtwerte anhand von Auftragnehmereinnahmen und Stichprobenvertragswerten, multipliziert mit abgeschlossenen Arbeitsvolumina. Sektor, Neubau versus Renovierung, konventionelle versus moderne Methoden, öffentliche versus private Investitionen sowie Java, Sumatra, Kalimantan, Sulawesi und andere Regionen werden anhand von Projekt- und Auftragnehmernachweisen, öffentlichen Investitionsplänen, Indikatoren für abgeschlossene Arbeiten und der Verteilung der Aktivitäten auf diese Kategorien getrennt.
Prognosen verwenden Szenarioanalysen, die durch Trends bei Bauleistung und abgeschlossenen Arbeiten, geplante Infrastruktur- und Wohnungsbauinvestitionen, Immobiliennachfrage und Wohnungsbaufinanzierung, Baukostenindizes und Auftragnehmerfinanzierungsbedingungen informiert werden. Diese Indikatoren prägen das erwartete Tempo und die Mischung von Projekten, während Material- und Arbeitskosten helfen, nominales Wertwachstum von Änderungen im Arbeitsvolumen zu unterscheiden. Primäre Befragte können überprüfen, ob die ausgewählten Projekt-, Finanzierungs- und Kostenindizes die praktischen Lieferbedingungen in Indonesien widerspiegeln. Lücken bei selektiven Auftragnehmer- oder Vertragsüberprüfungen werden durch den Vergleich verfügbarer Beobachtungen mit öffentlichen Projekt- und Fertigstellungsnachweisen behandelt, wobei nur unterstützte Anpassungen beibehalten werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Auftragnehmerberichte, öffentliche Projekt- und Haushaltsunterlagen, Indikatoren für abgeschlossene Arbeiten, Kostenreihen und unabhängige Marktsignale und untersuchen dann wesentliche Abweichungen in Abdeckung, Zeitpunkt oder Einheiten vor der Freigabe. Eine zweite Überprüfung prüft Berechnungen, Segmentanteile, geografische Konsistenz und Prognosetreiber, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche Erklärungen, eine unerklärliche Änderung eines wesentlichen Inputs oder einen wesentlichen neuen Auftrag, eine Verzögerung, eine Finanzierungsverschiebung oder ein Kostenereignis ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse die Projektlieferung oder -finanzierung verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgrößenbestimmung des indonesischen Baumarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der indonesische Baumarkt misst die jährlichen Ausgaben für Bauarbeiten, die auf Baustellen in Indonesien durchgeführt werden.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Sektor, Neubau versus Renovierung, konventionelle versus moderne Methoden, öffentliche versus private Investitionen sowie Java, Sumatra, Kalimantan, Sulawesi und andere Regionen werden anhand von Projekt- und Auftragnehmernachweisen, öffentlichen Investitionsplänen, Indikatoren für abgeschlossene Arbeiten und der Verteilung der Aktivitäten auf diese Kategorien getrennt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 348,5 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 280 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 19,7 % unter dem Wert dieses Berichts für 2027 von 348,5 Mrd. USD, 2 Jahre später. Sein früheres Schätzjahr liegt vor dem aktuellen Messjahr, und seine eigene veröffentlichte Prognose weist auf ein weiteres Marktwachstum hin. |
| Regionales Beratungsunternehmen B | 268,54 Mrd. USD (2023) | Auf Basis seines Basisjahres 2023 liegt diese Schätzung 23,0 % unter dem Wert dieses Berichts für 2027 von 348,5 Mrd. USD, 4 Jahre später. Sein früheres Basisjahr und der veröffentlichte Aufwärtsprognosepfad tragen zu einem niedrigeren Vergleich bei, während die Einbeziehung von Landplanung und -entwicklung die Abdeckung erweitert. |
Die Analysten von Mordor Intelligence triangulieren Auftragnehmerberichte, öffentliche Projekt- und Haushaltsunterlagen, Indikatoren für abgeschlossene Arbeiten, Kostenreihen und unabhängige Marktsignale und untersuchen dann wesentliche Abweichungen in Abdeckung, Zeitpunkt oder Einheiten vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Baumarkt und wie ist sein Wachstumsausblick?
Der Markt soll 2027 einen Wert von 348,5 Milliarden USD und bis 2032 einen Wert von 466,9 Milliarden USD erreichen, mit einer CAGR von 6,02 % über 2027–2032.
Welche Kräfte stützen die Baunachfrage in Indonesien?
Unterzeichnete Baupakete für die Hauptstadt Nusantara, Wohnungsbaufinanzierung und Nickelverarbeitungsprojekte stützen die Nachfrage. BP Tapera, Verwalter des subventionierten Hypothekenprogramms FLPP, meldete bis zum 9. Oktober 2026 177.161 ausgezahlte Hypotheken.
Welcher Bausektor führt in Indonesien?
Infrastruktur war der größte Sektor mit 55,54 % des Marktes im Jahr 2026. Gewerbebau soll mit einer CAGR von 6,68 % über 2027–2032 am schnellsten wachsen.
Wer sind Indonesiens wichtigste Bauauftragnehmer?
PT Hutama Karya (Persero), PT Wijaya Karya (Persero) Tbk, PT Pembangunan Perumahan (Persero) Tbk, PT Adhi Karya (Persero) Tbk und PT Waskita Karya (Persero) Tbk gehören zu den wichtigsten Auftragnehmern.
Was kann die Baulieferung in Indonesien einschränken?
Auftragnehmer-Liquidität und Landzugang können die Ausführung einschränken. PT Wijaya Karya (Persero) Tbk verschob am 25. März 2026 eine Anleihe-Zinszahlung und eine Sukuk-Gewinnbeteiligungszahlung, nachdem das Unternehmen begrenzte uneingeschränkte Liquidität gemeldet hatte.
Welche indonesischen Regionen führen bei Bauaktivitäten und Wachstum?
Java hielt im Jahr 2026 63,05 % des Marktes. Sulawesi soll mit einer CAGR von 6,7 % über 2027–2032 am schnellsten wachsen.