
Indie-Game-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.90 Milliarden US-Dollar |
| Marktgröße (2031) | 31.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.96 % |
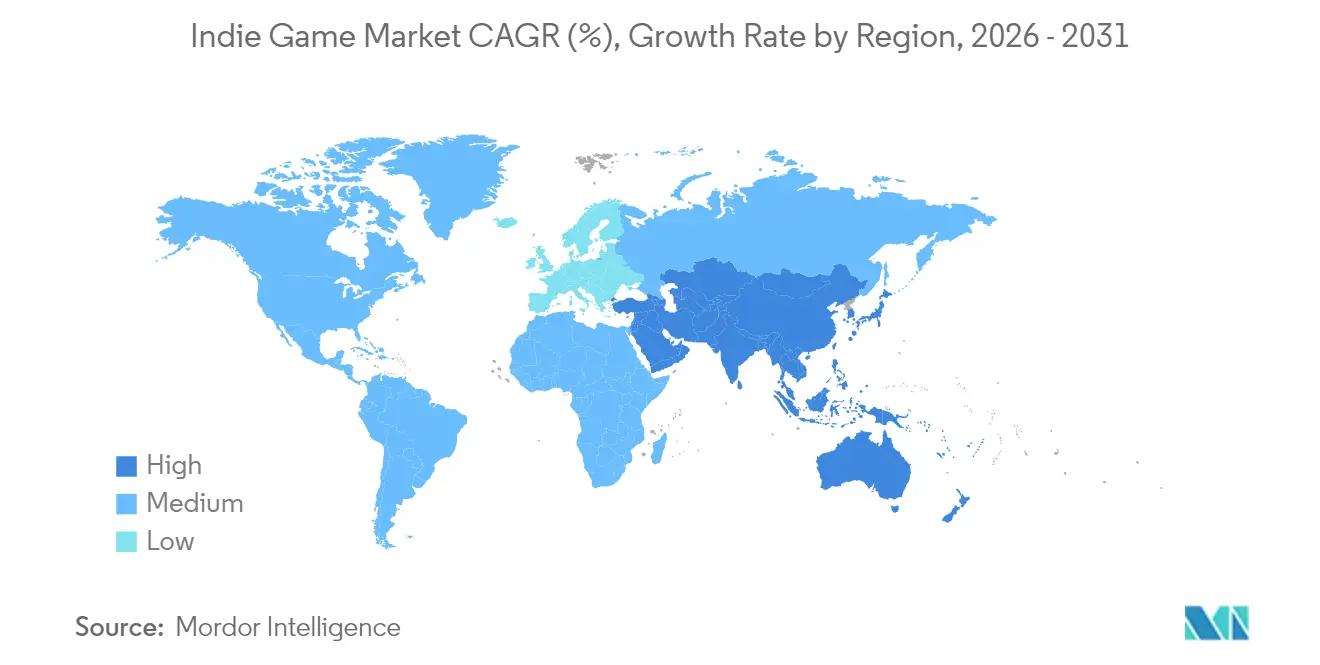
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
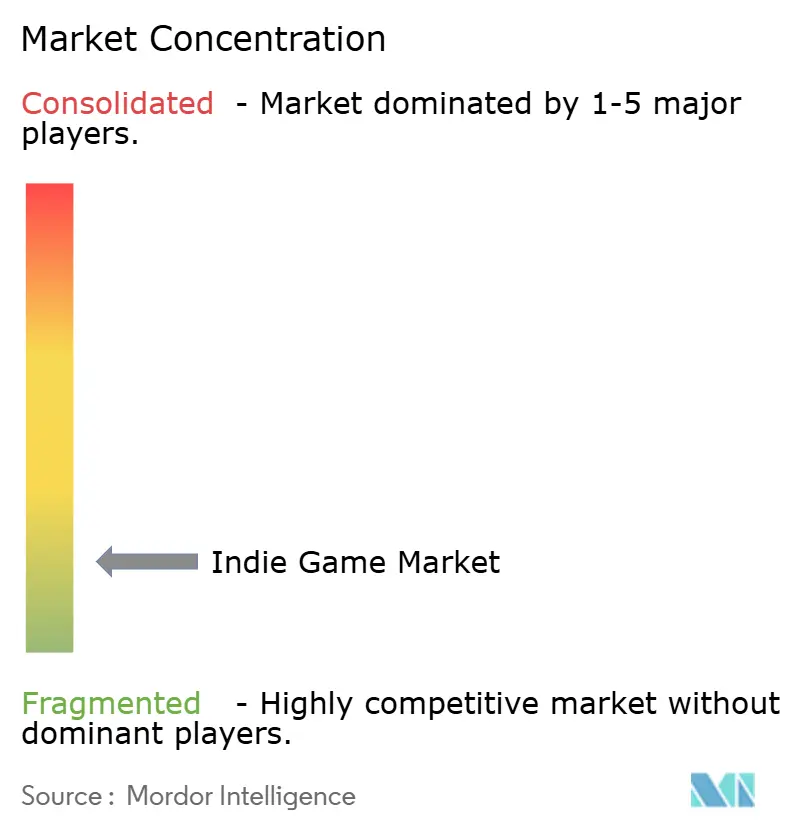
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indie-Game-Marktanalyse von Mordor Intelligence
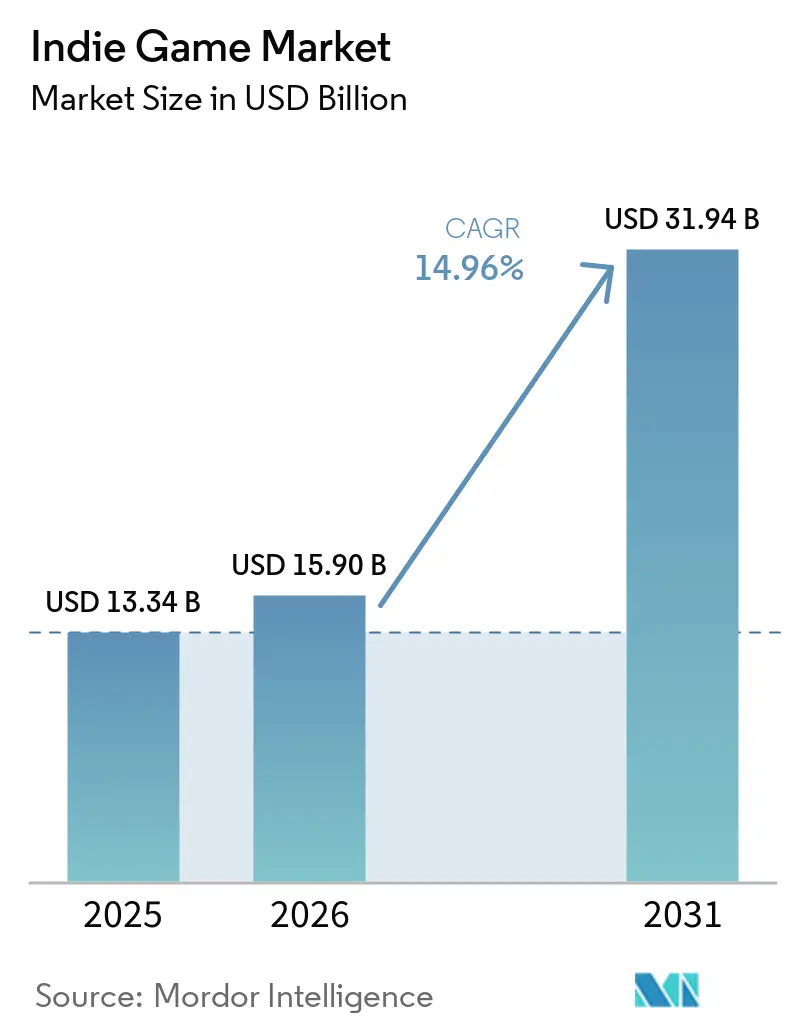
Die Größe des Indie-Game-Marktes soll von 13,34 Milliarden USD im Jahr 2025 auf 15,90 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 14,96 % über den Zeitraum 2026–2031 einen Wert von 31,94 Milliarden USD erreichen.
Der Anstieg spiegelt wider, wie kostengünstige Engines, großzügige First-Party-Publishing-Programme und nahezu reibungslose globale Storefronts strukturelle Eintrittsbarrieren für kleine Studios abbauen. Mobile Plattformen sind zur primären Umsatzquelle geworden, da der 5G-Ausbau in Lateinamerika und Südostasien neue Spieler in das kostenpflichtige Ökosystem zieht. Abonnementdienste gewinnen an Bedeutung, doch einmalige Premium-Verkäufe liefern nach wie vor entscheidende Liquidität am Erscheinungstag, die kreative Risikobereitschaft finanziert. Das rasche Wachstum des Katalogs auf Steam und im App Store signalisiert ein lebhaftes Angebot, doch dieselbe Fülle verstärkt die Auffindbarkeitsherausforderungen und die Inflation der Marketingkosten für Neueinsteiger.
Wichtigste Erkenntnisse des Berichts
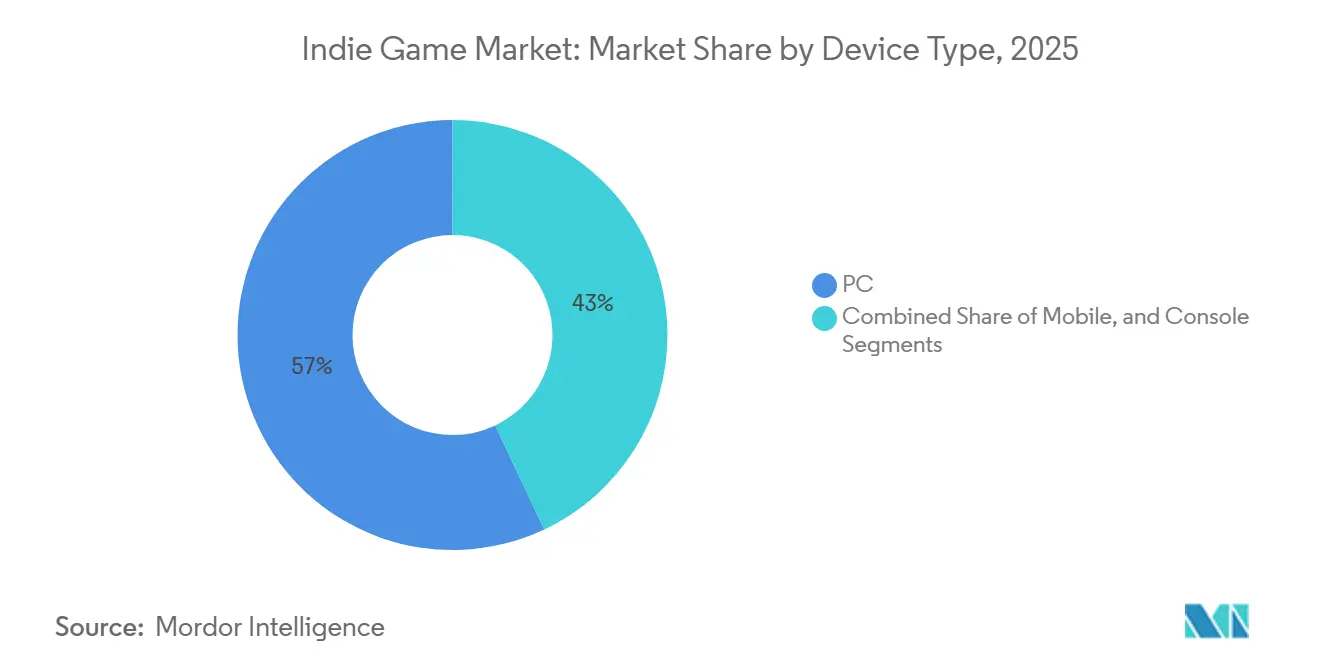
- Nach Gerätetyp dominierte das PC-Segment mit einem Marktanteil von 57,02 %, während Mobilgeräte 17,83 % des Indie-Game-Marktanteils im Jahr 2025 auf sich vereinten; das PC-Segment soll bis 2031 eine CAGR von 15,82 % verzeichnen, während das Mobilgerätesegment voraussichtlich eine CAGR von 12,26 % erreichen wird.
- Nach Spielgenre hielt Action/Adventure im Jahr 2025 einen Umsatzanteil von 32,98 %; Simulations- und Sandbox-Genres wachsen mit einer CAGR von 15,57 %, während das Segment der Handels- und Sammelkartenspiele voraussichtlich die schnellste CAGR von 18,45 % verzeichnen wird.
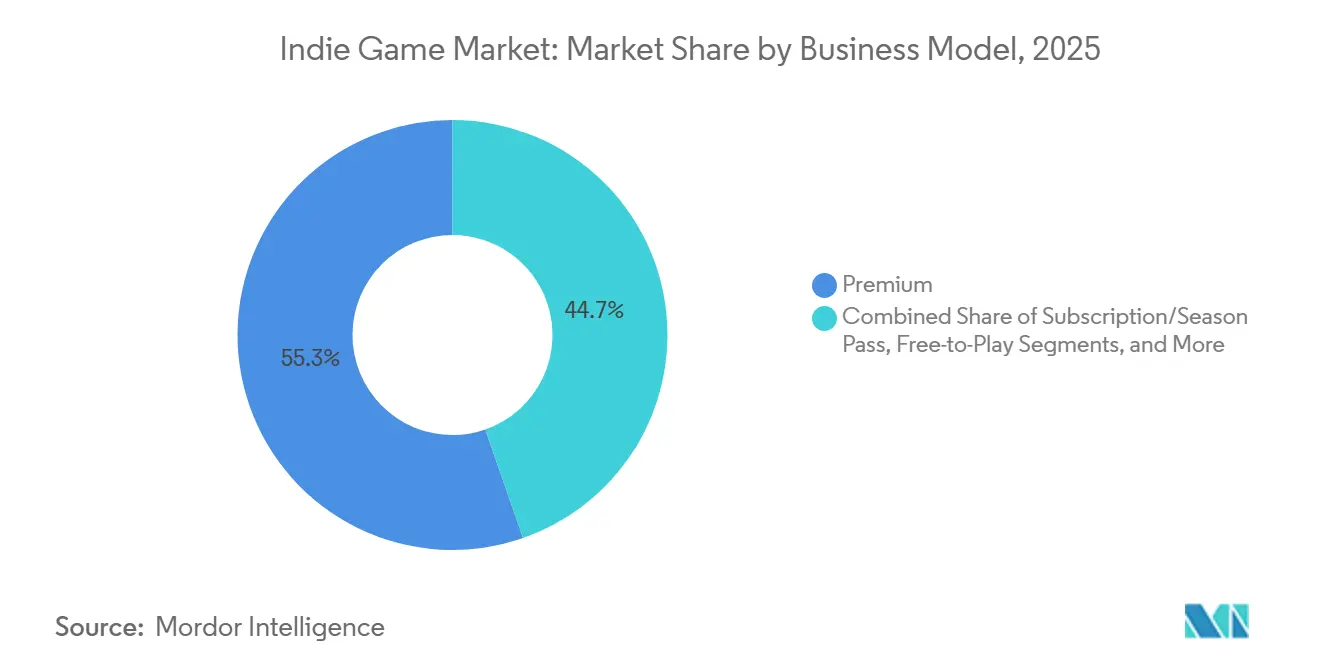
- Nach Geschäftsmodell hielten Premium-Titel im Jahr 2025 einen Anteil von 55,32 % an der Indie-Game-Marktgröße, während Abonnement- und Season-Pass-Angebote mit einer CAGR von 15,97 % wachsen und das Free-to-Play-Segment voraussichtlich die schnellste CAGR von 17,57 % verzeichnen wird.
- Nach Vertriebskanal erzielten digitale Storefronts im Jahr 2025 einen Umsatzanteil von 84,61 % und sollen bis 2031 eine CAGR von 15,55 % verzeichnen, während Drittanbieter-Publishing-Plattformen eine CAGR-Prognose von 10,90 % aufweisen.
- Nach Geografie führte Nordamerika mit dem größten Anteil von 33,42 % Marktanteil, während der asiatisch-pazifische Raum 30,86 % des Umsatzes im Jahr 2025 generierte und bis 2031 jährlich um 17,05 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Reichweite digitaler Vertriebsplattformen in Asien | +3.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Demokratisierung von Spiel-Engines und Entwicklungswerkzeugen | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Cloudbasierte Indie-Publishing-Partnerschaften | +2.1% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| 5G-gestütztes mobiles Spielen in Lateinamerika | +1.9% | Lateinamerika, frühe Einführung in Brasilien und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Crowdfunding- und Early-Access-Modelle | +1.4% | Global, konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Staatliche Indie-Förderprogramme | +1.1% | Nordamerika, Nordische Länder, Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Reichweite digitaler Vertriebsplattformen in Asien
Die Bandbreitenverbesserungen und die Mobile-First-Gewohnheiten im Asien-Pazifik-Raum erweitern das adressierbare Indie-Publikum. Die Region beherbergt bereits 1,5 Milliarden aktive mobile Spieler, und alternative, von Mobilfunkanbietern betriebene Storefronts wie dtac's Gaming Nation gewinnen Entwickler, indem sie geringere Umsatzbeteiligungen verlangen. [1] Indonesiens 96-prozentige Präferenz für mobiles Spielen zeigt, wie Schwellenmärkte Konsolen vollständig überspringen. Die direkte Mobilfunkabrechnung senkt die Zahlungshürden und ermöglicht es Solo-Studios, Impulskäufe zu monetarisieren, die kreditkartenabhängige Kanäle verpassen. Diese Faktoren verleihen dem Wachstumsausblick des Indie-Game-Marktes insgesamt mehr Gewicht, da der regionale Storefront-Wettbewerb die Plattformgebühren unter Druck hält.
Demokratisierung von Spiel-Engines und Entwicklungswerkzeugen
Unity trieb 48 % aller Steam-Veröffentlichungen im Jahr 2024 an, was beweist, dass leicht erlernbare, lizenzgebührenfreie Engines die Markteinführungszeit für kleine Teams verkürzen. [2] Das fotorealistische Toolset der Unreal Engine taucht ebenfalls in hochwertigeren unabhängigen Produktionen auf, während das quelloffene Godot vollständige Lizenzgebührenfreiheit bietet. KI-gestützte Editoren komprimieren die Iterationszyklen weiter und machen Aufgaben in den Bereichen Narration, Grafik und Code für nicht-technische Entwickler zugänglicher. Die weitverbreitete Demokratisierung der Werkzeuge hält die Vielfalt der Mitwirkenden hoch und versorgt den Indie-Game-Markt mit neuen Genres und künstlerischen Stimmen.
Cloudbasierte Indie-Publishing-Partnerschaften
Microsofts ID@Xbox-Programm überschritt 5 Milliarden USD an Auszahlungen an Indie-Studios und verdeutlicht, wie Plattformbetreiber nun miteinander konkurrieren, um unabhängige Inhalte zu finanzieren. PlayStations Partners-Initiative bietet Marketing, Qualitätssicherung und globale Reichweite, ohne kreative Kontrolle auszuüben, und umgeht damit die Notwendigkeit traditioneller Publisher. Da cloudbasierte Build-Pipelines die Zertifizierungszyklen verkürzen, können kleine Teams mehrere Konsolen-Storefronts gleichzeitig bedienen – eine Fähigkeit, die einst AAA-Budgets vorbehalten war. Diese integrierten Ökosysteme steigern das Ertragspotenzial und tragen dazu bei, den Indie-Game-Markt gegen eine Konzentration von Plattformrisiken zu wappnen.
5G-gestütztes mobiles Spielen steigert das Engagement in Lateinamerika
Brasilien und Mexiko bauen ihre 5G-Abdeckung aus, sodass Mittelklasse-Smartphones hochwertige Titel streamen können, die zuvor an WLAN gebunden waren. Netzwerkverbesserungen erschließen Echtzeit-Multiplayer und Cloud-Gaming, verdoppeln die nutzbaren Spielzeitfenster und treiben den durchschnittlichen Umsatz pro zahlenden Nutzer nach oben. Frühe Marktteilnehmer können Markenwert aufbauen, bevor internationale Konzerne regionale Kampagnen hochfahren, was die langfristigen Einnahmen und die gesamte Indie-Game-Marktdurchdringung in Lateinamerika steigert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sättigung auf wichtigen digitalen Marktplätzen | -2.4% | Global, am stärksten in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Auffindbarkeits- und Nutzerakquisitionskosteninfation | -1.8% | Global, konzentriert in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu AAA-Marketingbudgets | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Verletzung geistigen Eigentums und Asset-Klonen in mobilen Stores | -0.9% | Global, akut im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sättigung auf wichtigen digitalen Marktplätzen (Steam, App Store)
Steam listete im Jahr 2024 über 14.000 neue Titel, was die Sichtbarkeit im Storefront verwässerte und die Konversionsraten von Wunschliste zu Kauf auf 0,125 senkte. Algorithmen belohnen zunehmend bewährtes Engagement, sodass noch nicht veröffentlichte Spiele gegen etablierte Hits ankämpfen müssen. Erstmalige Teams leiten oft knappe Ressourcen in das Pre-Launch-Marketing um, was die Kosten auf ein nicht nachhaltiges Niveau treibt. Der Überfüllungseffekt verlangsamt die Umsatzdynamik und dämpft die Expansion des Indie-Game-Marktes trotz robuster Verbrauchernachfrage.
Auffindbarkeits- und Nutzerakquisitionskosteninfation
Digitale Werbeauktionen begünstigen nun finanzstarke AAA-Käufer und haben die Kundenakquisitionsbudgets vieler Indie-Entwickler im Vergleich zu vor zwei Jahren verdoppelt. Marketing verbraucht mittlerweile 30–50 % der gesamten Projektausgaben, ein deutlicher Sprung gegenüber der historischen Spanne von 10–20 %. Soziale Plattformen drosseln die organische Reichweite und zwingen zur bezahlten Werbung. Erhöhte Gemeinkosten verschlechtern die Gewinnschwellenaussichten, begrenzen die Anzahl lebensfähiger neuer Studios und dämpfen das gesamte Wachstumspotenzial des Indie-Game-Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Mobile Dominanz treibt plattformübergreifende Strategie voranDas PC-Segment dominierte im Jahr 2025 mit einem Marktanteil von 57,02 %, während Mobilgeräte 17,83 % des Indie-Game-Marktanteils auf sich vereinten. Für das Mobilgerätesegment wird bis 2031 eine CAGR von 12,26 % prognostiziert. Die Nintendo Switch bleibt ein lukrativer Nebenkanal; 45 % der Haushalte besitzen mehrere Geräte, und die familienfreundliche Katalogausrichtung harmoniert mit der Indie-Ästhetik. Der PC ist nach wie vor die Standard-Entwicklungsumgebung, da offene Storefronts höhere Umsatzbeteiligungen bieten, doch der intensive Wettbewerb senkt die durchschnittlichen Einnahmen, und es wird eine CAGR von 15,82 % bis 2031 erwartet. Konsolen-Ökosysteme bieten kuratierte Auffindbarkeit, sind jedoch mit höherem Compliance-Aufwand und längeren Zertifizierungswarteschlangen verbunden.
Plattformübergreifende Engines ermöglichen heute die gleichzeitige Veröffentlichung auf PC, Konsole und Mobilgerät, ohne die Asset-Budgets zu verdreifachen. Cloud-Gaming umgeht Hardware-Beschränkungen, doch Bandbreitenschwankungen behindern die Akzeptanz in einkommensschwächeren Regionen. Erfolgsbeispiele wie „Clair Obscur: Expedition 33”, das mit einem Budget von unter 30 Millionen USD auf drei Plattformen 1,5 Millionen Einheiten verkaufte, verdeutlichen die Skalierungsmöglichkeiten. Multiplayer-Parität und Cross-Save-Funktionen sind zu grundlegenden Verbrauchererwartungen geworden und zwingen Teams dazu, Netzwerkfunktionen frühzeitig zu konzipieren oder negative Store-Bewertungen zu riskieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Spielgenre:
Simulationswachstum fordert Action-Dominanz herausAction/Adventure dominiert mit 32,98 % des Umsatzes im Jahr 2025 weiterhin und verdeutlicht die Spielertreue gegenüber fertigkeitsbasierten, handlungsgetriebenen Gameplay-Schleifen. Simulations- und Sandbox-Titel steigen jedoch mit einer CAGR von 15,57 %, was soziale Kreationstrends und den wirtschaftlichen Reiz von Ökosystemen mit nutzergenerierten Inhalten widerspiegelt. Die Marktanteilsführung im Indie-Game-Markt könnte sich verschieben, wenn das Simulationswachstum über 2027 hinaus anhält. Rollenspiele ziehen hochengagierte Nutzergruppen an, die bereit sind, für narrative DLCs zu zahlen, und bieten so einen stetigen Rentenertrag anstelle von Blockbuster-Spitzen. Strategie- und Puzzle-Nischen weisen niedrigere Produktionskosten auf, sodass Mikrostudios mit bescheidenen absoluten Verkaufszahlen überleben können.
Hybride Subgenres verwischen die Grenzen, wie Survival-Craft-Hits belegen, die Sandboxes mit Roguelike-Progression verbinden. Gemütliche Lebenssimulationen spiegeln Wellness- und Eskapismus-Themen wider und nutzen konsequenzarme Mechaniken, um breitere demografische Gruppen anzusprechen. Regionale Geschmacksunterschiede sind ausgeprägt: Der asiatisch-pazifische Raum tendiert zu mobilfreundlichen Casual-Simulationen, während westliche Spieler zu handlungsreichen Erlebnissen neigen. Diese Vielfalt hält die Genre-Experimentierfreude hoch und stärkt die kreative Dynamik, die der Widerstandsfähigkeit des Indie-Game-Marktes zugrunde liegt.
Nach Geschäftsmodell:
Premium-Resilienz inmitten des AbonnementwachstumsPremium macht mit 55,32 % des Umsatzes im Jahr 2025 nach wie vor den Hauptpfeiler der Indie-Game-Marktgröße bei Vorabverkäufen aus. Abonnement- und Season-Pass-Formate wachsen jährlich um 15,97 % und erschließen langfristige Ausgaben durch regelmäßige Inhaltsaktualisierungen. DLC macht 77 % der laufenden In-Game-Ausgaben aus, gegenüber 23 % durch Mikrotransaktionen, was bestätigt, dass Indie-Zielgruppen bedeutungsvolle Erweiterungen gegenüber Verbrauchsgütern bevorzugen. Free-to-Play bleibt riskant, wenn die Nutzerakquisitionskosten den Lifetime Value übersteigen – außer bei viralen Hits.
Hybride Monetarisierung gewinnt an Beliebtheit: Ein vergünstigtes Early-Access-Fenster finanziert die Entwicklung, gefolgt von einem 1.0-Release zum Premium-Preis und anschließend einer Reihe kostenpflichtiger Erweiterungen. Transparentes Design rund um Lootbox-Alternativen beugt regulatorischen Gegenwind wie der COPPA-Geldstrafe der FTC gegen HoYoverse vor. Es ist mit einer weiteren Konvergenz zu rechnen, da Plattform-Abonnementkataloge Day-One-Indie-Aufnahmen fordern, während Storefronts Premium-Launches weiterhin mit Platzierungen auf der Startseite belohnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Storefronts stehen vor PlattformdiversifizierungDigitale Storefronts kontrollierten im Jahr 2025 84,61 % der Verkäufe, doch ihre Dominanz nimmt allmählich ab, da Drittanbieter-Publishing-Plattformen jährlich um 10,90 % wachsen, während digitale Storefronts voraussichtlich eine CAGR von 15,55 % verzeichnen werden. Steam bleibt das Gravitationszentrum des PC-Vertriebs; über 500 Titel erzielten im Jahr 2024 im ersten Monat einen Umsatz von mehr als 250.000 USD. Doch algorithmische Auffindbarkeit begrenzt den Uplift für Neueinsteiger. Regionale Plattformen in Indien, Südostasien und dem Nahen Osten verhandeln niedrigere Umsatzbeteiligungen, um Inhalte anzuziehen, und verbreitern so den Kanalmix des Indie-Game-Marktes.
Abonnementdienste wie Xbox Game Pass und PlayStation Plus schaffen ein weiteres Regal, auf dem Indies feste Gebühren oder Umsatzbeteiligungsboni gegen planbare Cashflows eintauschen können. Direktverkäufe über itch.io oder Studio-Websites sprechen Communities an, die Creator-Unterstützung über Bequemlichkeit stellen. Nischenmäßige physische Veröffentlichungen über Limited Run Games monetarisieren die Sammler-Nachfrage und zeigen, dass physische Güter einen überwiegend digitalen Umsatz-Stack nach wie vor ergänzen.
Geografische Analyse
APAC Indie-Game-Markt
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Umsatzanteil von 30,86 % am Indie-Game-Markt und wächst mit einer CAGR von 17,05 %. Südkoreas Kulturministerium hat 5 Billionen Won (3,6 Milliarden USD) für Inhaltsbranchen bereitgestellt und vergibt Zuschüsse, Steuervergünstigungen und Auslandsmarketingförderungen, die Indies in internationale Festivals ziehen. Chinas Studios dominieren weltweit die Top-Grossing-Charts im Mobilbereich und bieten Kooperationswege sowie Outsourcing-Nachfrage, die kleinere regionale Teams finanzieren. Indien stellt die am schnellsten wachsende Spielerbasis dar und soll bis 2030 250 Millionen neue Nutzer hinzugewinnen, da die Erschwinglichkeit von Smartphones steigt.
Indie-Game-Markt Amerika
Nordamerika bleibt das Herzstück für Premium-Indie-Launches und führt mit einem Anteil von 33,42 % am Indie-Game-Markt; hohes verfügbares Einkommen und eine hohe Konsolendurchdringung stützen höhere durchschnittliche Verkaufspreise. Kanadas Steuergutschriften von bis zu 37,5 % der Arbeitskosten senken die effektiven Ausgaben für Studios in Montréal und Vancouver. Die Vereinigten Staaten liefern Plattform-Hauptsitze, Risikokapital und große Messen wie die GDC, die als Beschleuniger für die Verlagssuche fungieren. Die 5G-Expansion in Mexiko und Brasilien treibt mobilzentrierte Umsätze an, und lokale Zahlungslösungen fördern Mikrotransaktionen in großem Maßstab.
EMEA Indie-Game-Markt
Europa profitiert von koordinierter öffentlicher Förderung. Schwedens Spielebranche erwirtschaftete im Jahr 2023 34,6 Milliarden SEK (3,2 Milliarden USD), unterstützt durch exportorientierte Steuerrahmen. Die Investition des Europäischen Investitionsfonds in Höhe von 21 Millionen USD in Behold Ventures erweitert das Startkapital für nordische Startups. Deutschland, Frankreich und das Vereinigte Königreich verankern große PC-Communitys und Esports-Ökosysteme, die eine immergrüne Nachfrage nach Indie-Strategie-, Simulations- und Narrativtiteln schaffen. Der MENA-3-Cluster (Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten) erzielte im Jahr 2023 1,92 Milliarden USD und soll bis 2027 auf 2,65 Milliarden USD anwachsen, was Greenfield-Potenzial für kulturell lokalisierte Inhalte eröffnet.
Wettbewerbslandschaft
Der Indie-Publishing-Sektor ist stark fragmentiert: Kein einzelnes Unternehmen hält mehr als 5 % des Umsatzes, was ein dynamisches Spielfeld unterstreicht, auf dem Nischenspezialisierung Skaleneffekte überwiegt. Devolver Digital erzielte im Jahr 2024 einen Umsatz von 104,8 Millionen USD, ein Plus von 13,5 %, wobei 88 % aus dem Backkatalog stammten. Team17 verzeichnete im ersten Halbjahr 2024 ein Wachstum von 11 % auf 80,6 Millionen GBP, mit 92 % aus Katalogtiteln. Beide illustrieren eine strategische Verlagerung vom Streben nach Hits hin zum Portfoliomanagement, das wiederkehrende Einkommensströme sichert, die die Volatilität neuer Veröffentlichungen abfedern.
Die Technologieadoption unterscheidet aufstrebende Publisher. KI-gestützte Asset-Lokalisierung verkürzt die Markteinführungszeiten; prädiktive Marketinganalysen steuern die Gebote für die Nutzerakquisition. Die „Triple-I”-Ebene – unabhängige Studios mit AAA-Produktionswerten – nutzt direkte Spielerkanäle und stellt die Notwendigkeit traditioneller Publisher-Dienste in Frage. Die Umstrukturierung von Thunderful Group im Jahr 2024 reduzierte die interne Entwicklung, um sich stärker auf das Publishing für Dritte zu konzentrieren, was eine Konsolidierung hin zu skalierbaren Servicemodellen signalisiert.
Auch regionale Investoren steigen ein. Kraftons Inkubator finanziert indische Indie-Teams mit jeweils bis zu 150.000 USD und verbindet Kapital mit Mentoring. Blue Ocean Games schuf einen 30-Millionen-USD-Fonds nach dem SAIL-Modell mit Umsatzbeteiligung, das Konzeptrisiko mit Aufwärtspotenzial verbindet. Kwalees Minderheitsbeteiligung an Devolver signalisiert eine segmentübergreifende Absicherung durch mobile Publisher, die PC- und Konsolenaufwärtspotenzial suchen. Diese Schritte intensivieren den Wettbewerb, diversifizieren aber auch die Finanzierungswege, die das Wachstum des Indie-Game-Marktes stimulieren.
Führende Unternehmen der Indie-Game-Branche
-
Supergiant Games, LLC
-
Team Cherry
-
Zachtronics LLC
-
Noodlecake Studios
-
Raw Fury AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indie-Game-Markt Unternehmen in diesem Bericht
- Team17 Group PLC
- Devolver Digital Inc.
- Annapurna Interactive
- Thunderful Group AB
- Raw Fury AB
- Supergiant Games LLC
- Klei Entertainment Inc.
- InnerSloth LLC
- Studio MDHR
- Glass Bottom Games
- Larian Studios
- ConcernedApe LLC
- Chucklefish Ltd.
- Coffee Stain Publishing AB
- Humble Games
- TinyBuild Inc.
- Versus Evil LLC
- Playdigious SAS
- Zachtronics LLC
- Team Cherry
- Noodlecake Studios
Neueste Industrielle Entwicklungen in Indie-Game-Markt
- Juni 2025: Nintendo brachte den Switch 2 auf den Markt, mit einer Prognose von 13 Millionen Einheiten für 2025 und 2 Milliarden USD an Software-Ausgaben, was die adressierbare Indie-Basis der Konsole erweitert.
- Mai 2025: Krafton nahm sechs Studios in seinen zweiten India Gaming Incubator auf und bot jeweils bis zu 150.000 USD an.
- April 2025: Blue Ocean Games stellte einen 30-Millionen-USD-Fonds vor, um 100 Indie-Teams über drei Jahre zu unterstützen.
- März 2025: Der Europäische Investitionsfonds verpflichtete sich zu 21 Millionen USD für die nordische Spieleentwicklung über Behold Ventures.
Berichtsumfang des globalen Indie-Game-Marktes
Indie-Games, kurz für unabhängige Videospiele
, werden von Einzelpersonen oder kleinen Teams entwickelt. Diese Entwickler agieren unabhängig von großen Studios, sowohl in finanzieller als auch in kreativer Hinsicht.
Die Studie verfolgt die Einnahmen, die durch den Verkauf von Indie-Games durch verschiedene Akteure weltweit erzielt werden. Die Studie verfolgt auch die wichtigsten Marktparameter, die zugrunde liegenden Wachstumstreiber und die wichtigsten Anbieter, die in der Branche tätig sind, was die Marktschätzungen und Wachstumsraten über den Prognosezeitraum unterstützt. Die Studie analysiert ferner die Gesamtauswirkungen der Nachwirkungen von COVID-19 und anderer makroökonomischer Faktoren auf den Markt. Der Berichtsumfang umfasst Marktgrößen und -prognosen für die verschiedenen Marktsegmente.
Der Indie-Game-Markt ist segmentiert nach Gerätetyp (Computer, Mobilgerät und Konsole), Typ (online und offline) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika). Die Marktgrößen und -prognosen hinsichtlich des Wertes (USD) für alle oben genannten Segmente werden bereitgestellt.
Segmentierungsübersicht
| PC |
| Mobilgerät |
| Konsole |
| Action / Adventure |
| Rollenspiel (RPG) |
| Simulation und Sandbox |
| Strategie und Puzzle |
| Sonstige (Visual Novel, Rhythmus) |
| Premium (Einmalkauf) |
| Free-to-Play (In-App-Käufe/Werbung) |
| Abonnement / Season Pass |
| Crowdfinanziert / Early-Access |
| Digitale Storefronts (Steam, EGS, Konsolen-Stores) |
| Drittanbieter-Publishing-Plattformen |
| Physische Ausgaben / Sammlereditionen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Gerätetyp | PC | |
| Mobilgerät | ||
| Konsole | ||
| Nach Spielgenre | Action / Adventure | |
| Rollenspiel (RPG) | ||
| Simulation und Sandbox | ||
| Strategie und Puzzle | ||
| Sonstige (Visual Novel, Rhythmus) | ||
| Nach Geschäftsmodell | Premium (Einmalkauf) | |
| Free-to-Play (In-App-Käufe/Werbung) | ||
| Abonnement / Season Pass | ||
| Crowdfinanziert / Early-Access | ||
| Nach Vertriebskanal | Digitale Storefronts (Steam, EGS, Konsolen-Stores) | |
| Drittanbieter-Publishing-Plattformen | ||
| Physische Ausgaben / Sammlereditionen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indie-Game-Markt derzeit?
Der Indie-Game-Markt wurde im Jahr 2025 auf 13,34 Milliarden USD bewertet, soll 2026 einen Wert von 15,90 Milliarden USD erreichen und wird bis 2031 bei einer CAGR von 14,96 % über den Zeitraum 2026–2031 auf 31,94 Milliarden USD prognostiziert.
Welches Gerätesegment führt beim Indie-Game-Umsatz?
PC-Gaming trug im Jahr 2025 57,02 % des Umsatzes bei und wächst bis 2031 mit einer CAGR von 15,82 %.
Wie bedeutsam sind Abonnementmodelle für Indie-Games?
Abonnement- und Season-Pass-Monetarisierung ist ein wachsendes Modell mit einer CAGR von 15,97 %, obwohl Premium-Verkäufe nach wie vor 55,32 % des Umsatzes generieren.
Welche Region bietet das schnellste Wachstum für Indie-Entwickler?
Nordamerika führt mit einem Umsatzanteil von 33,42 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die schnellste CAGR von 17,05 % aufweisen wird, unterstützt durch staatliche Förderung und mobile Infrastruktur.
Was sind die größten Herausforderungen für Indie-Studios?
Storefront-Sättigung und steigende Nutzerakquisitionskosten behindern die Auffindbarkeit, belasten die Marketingbudgets und verlängern den Zeitraum bis zur Gewinnschwelle.
Wie fragmentiert ist die Wettbewerbslandschaft?
Kein einzelner Publisher hält mehr als 5 % des Umsatzes, was dem Markt einen niedrigen Konzentrationsgrad von 2 verleiht und reichlich Raum für neue Marktteilnehmer lässt.