
Videospielmarkt Größe und Marktanteil
Videospielmarkt Analyse von Mordor Intelligence
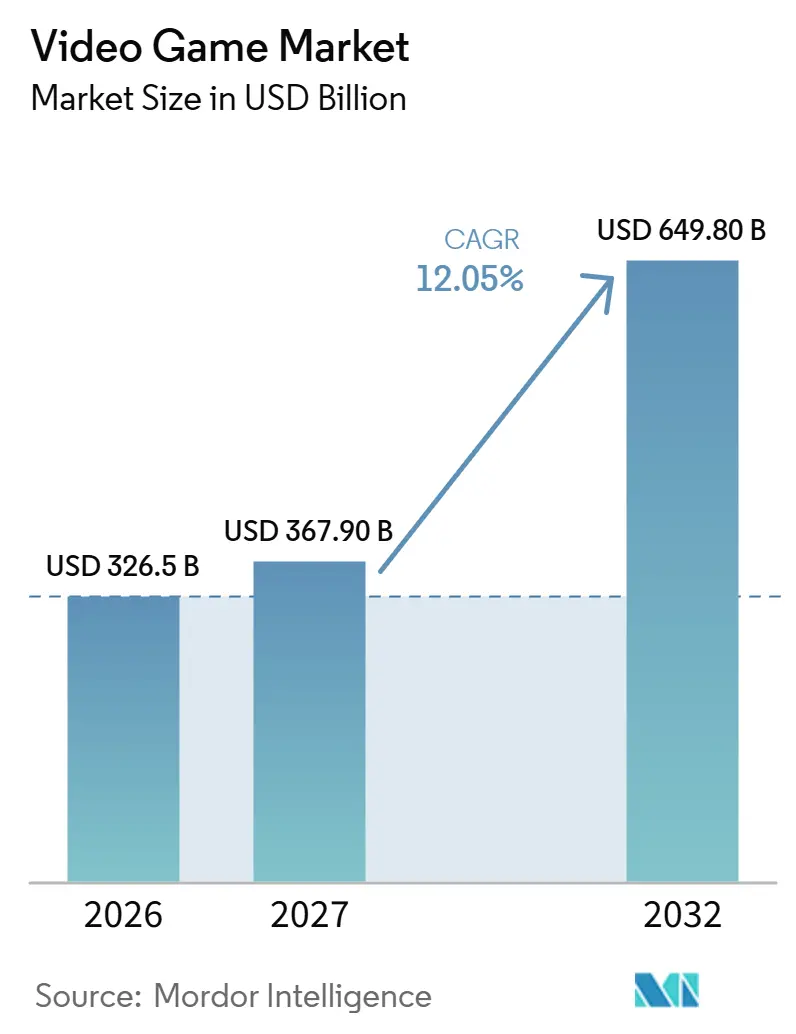
Die Größe des Videospielmarkts wurde im Jahr 2026 auf 326,5 Milliarden USD geschätzt und soll von 367,9 Milliarden USD im Jahr 2027 auf 649,8 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,05 % im Prognosezeitraum (2027–2032).
Mobile-Gaming in Vietnam und Cloud-Gaming auf kompatiblen Fernsehgeräten in Indien erweitern die Wege der Publisher zu potenziell zahlenden Zielgruppen. Abonnementpakete können die Nutzungshäufigkeit fördern, während die Unterstützung etablierter Titel die Abhängigkeit von neuen Veröffentlichungen verringern kann. App-Store-Provisionen und höhere Preise für Social-Media-Werbung machen die Erlöse aus bestehenden Spielern zu einem zentralen Finanzierungselement dieser Geschäftstätigkeit. Dies begünstigt Kataloginhaber, die etablierte Spiele in zusätzliche Zugangswege überführen und gleichzeitig laufende Inhalte aus wiederkehrenden Spielerausgaben finanzieren können, wodurch die Vertriebsexpansion mit der Nutzungsdauer jedes Titels verknüpft wird.
Wichtigste Erkenntnisse des Berichts
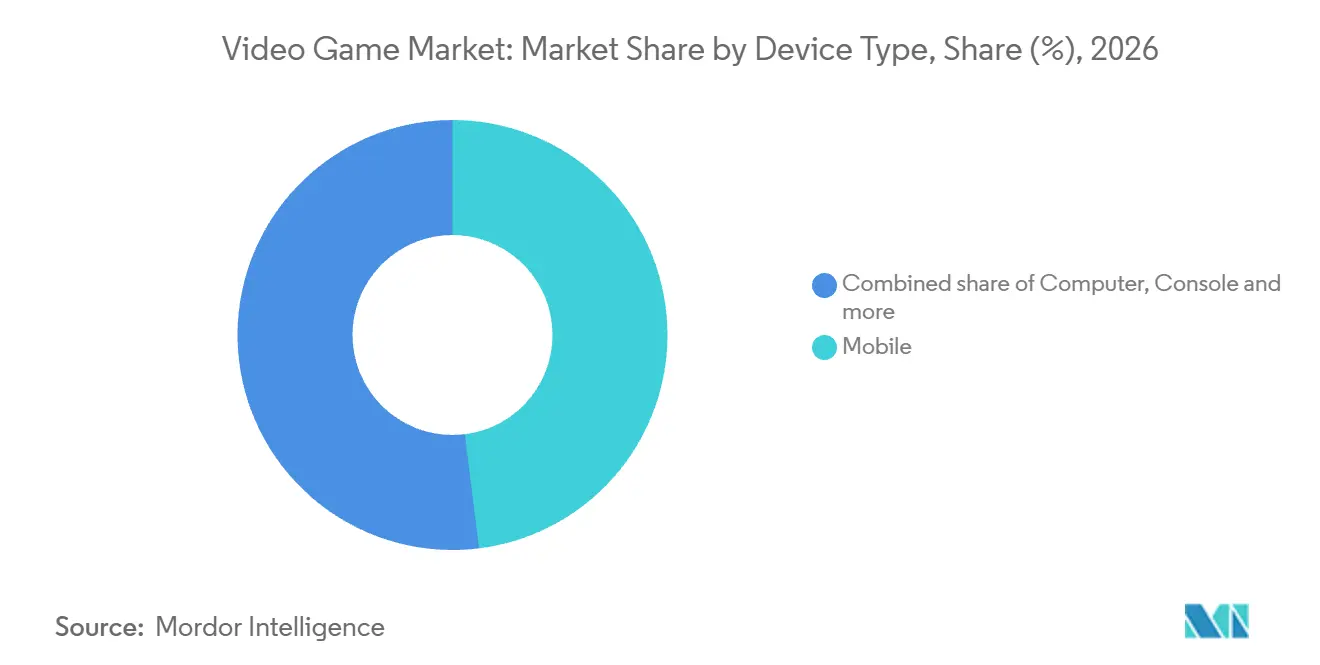
- Nach Gerätetyp hielt Mobilgeräte im Jahr 2026 einen Videospielmarktanteil von 48,03 %, während Cloud-Gaming-Geräte, einschließlich Smart-TVs und Streaming-Sticks, im Zeitraum 2027–2032 mit einer CAGR von 25,6 % das stärkste Wachstum verzeichnen sollen.
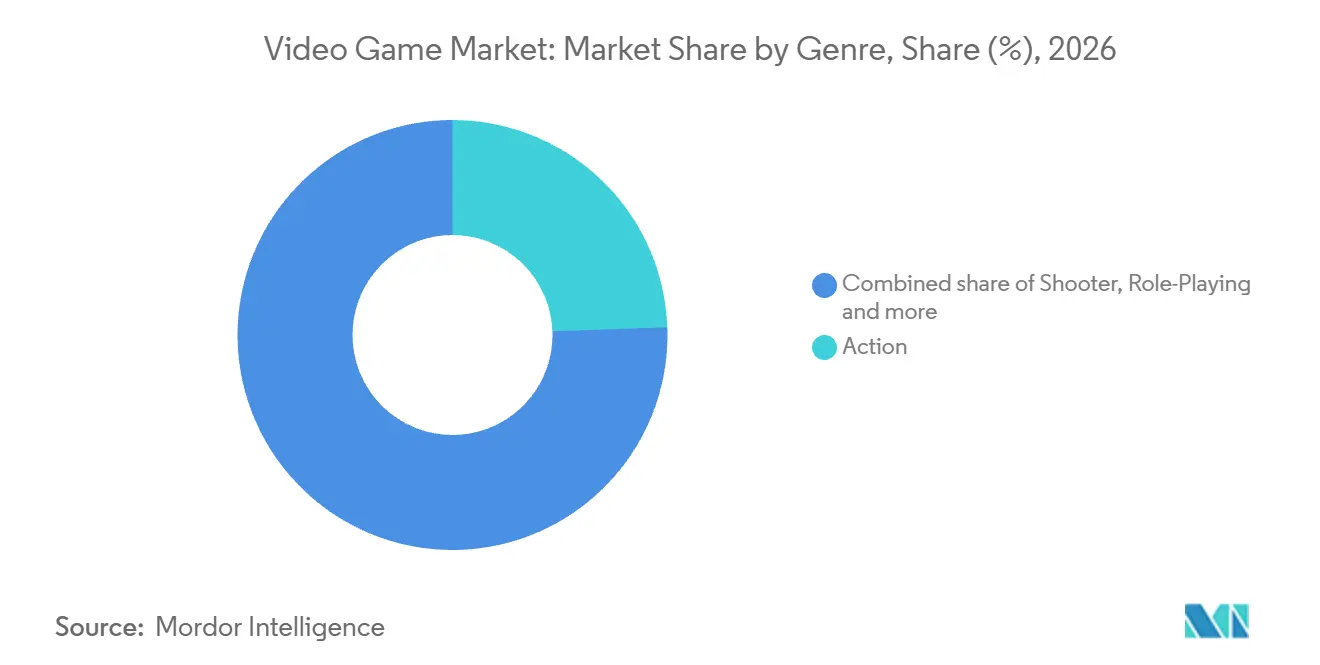
- Action führte die Genrekategorie mit einem Anteil von 24,42 % am Videospielmarkt im Jahr 2026 an, und Rollenspiele sollen im Zeitraum 2027–2032 mit einer CAGR von 14,2 % am schnellsten wachsen.
- Bei den Erlösmodellen entfielen 63,11 % der Einnahmen im Jahr 2026 auf Free-to-Play, wobei abonnementbasierter Zugang im Zeitraum 2027–2032 mit einer CAGR von 19 % das stärkste Wachstum verzeichnen soll.
- Unter den Endnutzern entfielen 58,87 % der Einnahmen im Jahr 2026 auf Gelegenheitsspieler, während professionelle Esports-Athleten im Zeitraum 2027–2032 mit einer CAGR von 16,9 % das stärkste Wachstum verzeichnen sollen.
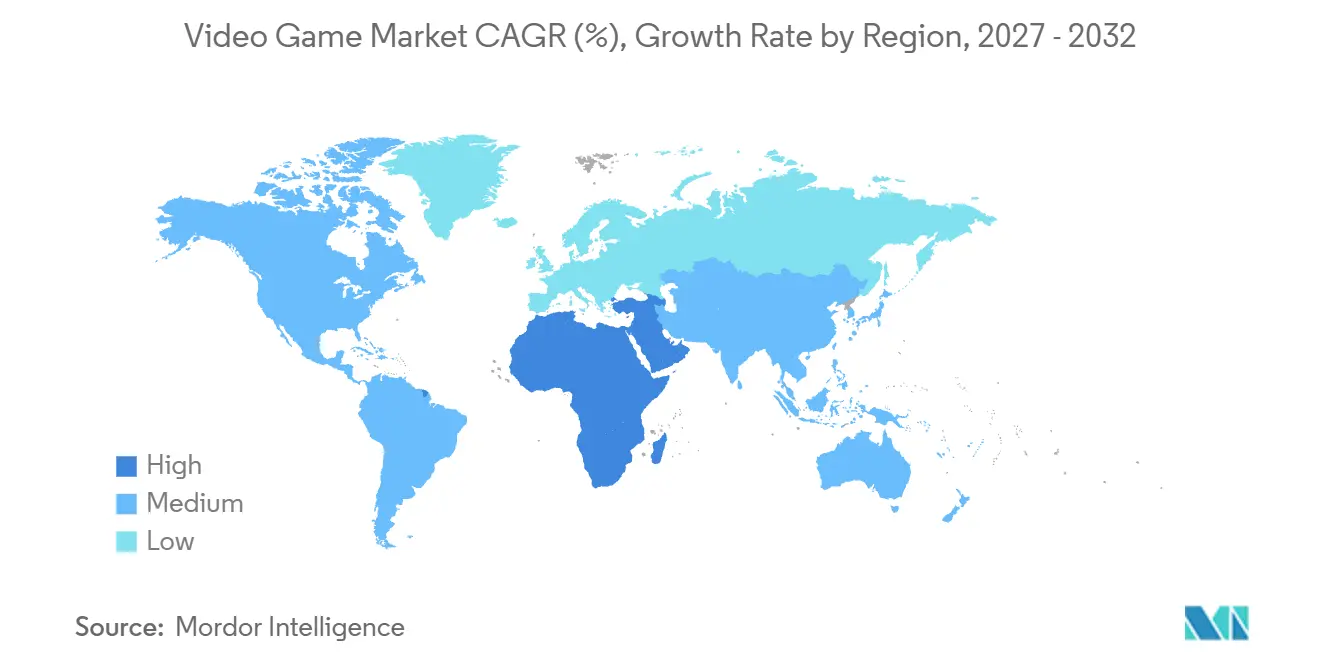
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 48,01 %, und der Nahe Osten und Afrika sollen im Zeitraum 2027–2032 mit einer CAGR von 13,5 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Videospielmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Mobile-First-Gaming in aufstrebenden asiatischen Volkswirtschaften | +4.3% | Asien-Pazifik, insbesondere Vietnam | Kurzfristig (≤ 2 Jahre) |
| Proliferation von Abonnementplattformen angeführt von Xbox Game Pass und PlayStation Plus | +3.6% | Indien, Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Reifung der Cloud-Gaming-Infrastruktur durch 5G-SA-Rollouts in Europa und Nordamerika | +3% | Deutschland und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Plattformübergreifende Engine-Upgrades zur Senkung der Entwicklungskosten (Unreal Engine 5, Unity PolySpatial) | +2.2% | Asien-Pazifik, insbesondere Japan | Mittelfristig (2–4 Jahre) |
| Esports-Franchise-Bewertungen treiben Investitionen in Wettkampftitel an | +1.3% | Deutschland und Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Generative-KI-Tools beschleunigen die Inhaltserstellung und Live-Ops-Updates | +1% | Asien-Pazifik, insbesondere Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Mobile-First-Gaming in aufstrebenden asiatischen Volkswirtschaften
Ein erheblicher Strom von Mobilspiel-Downloads schafft Möglichkeiten für Publisher, erstes Interesse in bezahltes Engagement umzuwandeln. Gamota meldete 121 Millionen Mobilspiel-Downloads in Vietnam im Mai 2026. Der Publisher meldete außerdem 23 Millionen USD an In-App-Kaufumsätzen aus vietnamesischen Mobilspielen für diesen Monat. Gamota beschrieb den Mai als Zeichen einer Erholung auf dem vietnamesischen Mobilspielmarkt, sodass die offene Frage für Publisher die Konversion ist, da die Reichweite bereits groß ist. Publisher, die jeden Download mit einem Kaufanreiz innerhalb des Spiels verbinden, wandeln diese Erholung in Umsatz um, während diejenigen, die sich allein auf die Verbreitung verlassen, nur das Publikum gewinnen.
Proliferation von Abonnementplattformen angeführt von Xbox Game Pass und PlayStation Plus
Abonnementpakete können die Nachfrage ausweiten, indem sie den wiederkehrenden Spielzugang für ein breiteres Spektrum an Spielgelegenheiten attraktiv machen. Im November 2025 meldete Xbox, dass die von Game-Pass-Abonnenten gestreamten Cloud-Gaming-Stunden im Jahresvergleich um 45 % gestiegen waren.[1] Eine stärkere Nutzung erhöht den praktischen Wert des fortlaufenden Zugangs für einen bestehenden Abonnenten. Am 21. Juli 2026 führte Xbox eine Game-Pass-Starterversion mit über 50 Spielen und 10 monatlichen Cloud-Gaming-Stunden für berechtigte Meta-Horizon+-Abonnenten in unterstützten Regionen ein. Dieses Paket bietet berechtigten Spielern eine definierte Einführung in das Streaming neben ihrem bestehenden Abonnement. Ob diese begrenzte Einführung zu dauerhaftem Streaming und damit zur Verlängerung führt, ist der kommerzielle Test für das Paket.
Reifung der Cloud-Gaming-Infrastruktur durch 5G-SA-Rollouts in Europa und Nordamerika
Mobilfunkbetreiber können Cloud-Gaming-Infrastruktur in einen differenzierten Dienst umwandeln, indem sie die Konnektivität speziell für das Spielen konfigurieren. Am 9. Dezember 2025 führte die Deutsche Telekom die 5G+ Gaming-Option mit NVIDIA GeForce NOW über ihr 5G-Standalone-Netz in Deutschland ein. Das Angebot kombinierte ein spielkonfiguriertes Netzwerk-Slice mit Technologie für niedrige Latenz, geringe Paketverluste und skalierbaren Durchsatz. Ihr Nachfolger, 5G+ Ultra, umfasst die Gaming-Option und erfordert einen qualifizierenden Telekom-Mobilfunktarif sowie ein kompatibles Gerät in Deutschland. AT&T kündigte am 8. Oktober 2025 eine landesweite 5G-Standalone-Abdeckung in den USA an, wobei bereits Millionen Standalone-Dienste nutzen und eine schrittweise Kundenmigration stattfindet. Die Erweiterung des adressierbaren Streaming-Publikums hängt folglich davon ab, berechtigte Verbindungen und Geräte zusammenzubringen, und geht über die bloße Erweiterung der Netzabdeckung hinaus.
Plattformübergreifende Engine-Upgrades zur Senkung der Entwicklungskosten (Unreal Engine 5, Unity PolySpatial)
Studios, die zusätzliche Geräteversionen in Betracht ziehen, benötigen die zusätzliche Veröffentlichung, um den Aufwand der Anpassung eines bestehenden Spiels zu rechtfertigen. Eine plattformübergreifende Engine kann wiederverwendbare Spiellogik und Assets auf diese Versionen verteilen und so Doppelarbeit im Produktionsmodell reduzieren. Plattformspezifische Anforderungen an Eingabe, Darstellung und Leistung bestimmen, wie viel Anpassung erforderlich ist. Der wirtschaftliche Nutzen ist am größten, wenn ein Studio einen gemeinsamen Kern beibehält und Änderungen auf diese gerätespezifischen Anforderungen beschränkt. Dies kann eine zusätzliche Veröffentlichung bei einem kleineren erwarteten Publikum kommerziell tragfähig machen, als eine vollständig separate Produktion erfordern würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| App-Store-Gebührenregulierung und kartellrechtliche Klagen belasten die mobilen Margen (EU-DMA, US-DOJ) | -1.5% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Steigende Nutzerakquisitions-CPMs auf sozialen Kanälen | -1.1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rechtsstreitigkeiten wegen Verletzung geistigen Eigentums im Zusammenhang mit nutzergenerierten Inhalts-Mods | -0.5% | Vereinigte Staaten und England | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen für Gaming-GPUs (USA–China) | -0.3% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
App-Store-Gebührenregulierung und kartellrechtliche Klagen belasten die mobilen Margen (EU-DMA, US-DOJ)
App-Store-Provisionen schränken ein, wie viel mobile Publisher aus jeder bezahlten Transaktion einbehalten. Apples EU-Bedingungen, die ab dem 1. Oktober 2026 gelten, legen die Provisionen auf digitale Waren und Dienstleistungen auf 26 % über Apple In-App Purchase und 20 % über alternative Zahlungsabwicklung innerhalb einer App fest.[2] Bestimmte Programmteilnehmer und qualifizierende automatisch verlängerbare Abonnements nach dem ersten Jahr zahlen 15 % über Apple In-App Purchase und 10 % über alternative Zahlungsabwicklung. Der Zahlungsweg beeinflusst daher die für die Spieleentwicklung und laufende Inhalte verfügbaren Einnahmen. Die Berechtigung zu niedrigeren Sätzen macht die Wirtschaftlichkeit auch zwischen Publishern und Transaktionstypen unterschiedlich. Für Entwickler außerhalb dieser Ausnahmen hinterlässt der Wechsel zu einem alternativen In-App-Zahlungsanbieter immer noch eine erhebliche Provision, die absorbiert werden muss, bevor zusätzliche Spielerausgaben die Expansion finanzieren können.
Steigende Nutzerakquisitions-CPMs auf sozialen Kanälen
Teurere Social-Media-Werbung erhöht die kommerzielle Hürde für die Gewinnung von Spielern über bezahlte Kampagnen. Meta meldete, dass der globale durchschnittliche Preis pro Anzeige über seine Dienste im zweiten Quartal 2026 im Jahresvergleich um 12 % gestiegen ist.[3] Für einen Spielepublisher, der diese Werbung kauft, kann ein höherer Einsatzpreis nach den Kosten für die Gewinnung eines Spielers weniger Umsatz übrig lassen. Die Skalierung einer Kampagne erfordert daher mehr als das Hinzufügen von Reichweite, wenn der Stückpreis der Werbung steigt. Publisher, deren Spielerausgaben die zusätzlichen Akquisitionskosten nicht ausgleichen, stoßen an eine engere Grenze, wie weit bezahlte Expansion ihre Spiele unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Videospielmarkts
Nach Gerätetyp:
Mobile-Ausgaben und Fernsehzugang prägen die NachfrageMobilgeräte hatten im Jahr 2026 einen Anteil von 48,03 % am Videospielmarkt und waren damit das größte Segment. Der tatsächliche Umsatz mit Mobilspielen in China stieg im August 2026 im Jahresvergleich um 8,6 %. VNGGames meldete, dass sein Kerntitelportfolio, einschließlich PUBG Mobile und Play Together, im Jahr 2025 46 % des Umsatzes seines Spielesegments ausmachte. Das Unternehmen beschrieb eine Verlagerung hin zu weniger, qualitativ hochwertigeren Veröffentlichungen und langlebigen Games as a Service. Dieses Betriebsmodell kann eine tiefere Unterstützung bewährter Titel priorisieren und neue Veröffentlichungen für Spiele reservieren, die einen eigenständigen Spielanreiz bieten, wodurch das bestehende Portfolio neben neuer Produktion kommerziell bedeutsam bleibt.
Cloud-Gaming-Geräte, einschließlich Smart-TVs und Streaming-Sticks, sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 25,6 % im Zeitraum 2027–2032. Im April 2025 führte Xbox seine App auf ausgewählten LG-Smart-TVs in mehr als 25 Ländern für Game-Pass-Ultimate-Mitglieder ein. Im November 2025 startete LG Electronics India einen schrittweisen Rollout des Gaming-Portals, einschließlich der Xbox-App, auf kompatiblen webOS-Smart-TVs der Baujahre 2021–2025 in Indien, wobei Game Pass für das Xbox-Spielen erforderlich ist. Die Software-Bereitstellung verwandelt den kompatiblen Fernseher in einen Spielzugangspunkt. Dienstbetreiber erhalten einen Vertriebsweg, der Haushalte über Fernsehsoftware-Updates und Game-Pass-Abonnements erreicht, anstatt über neue Hardware-Käufe.



Nach Genre:
Etablierte Franchises und Rollenspiel-Veröffentlichungen unterstützen die SkalierungAction hatte im Jahr 2026 einen Videospielmarktanteil von 24,42 % und war damit das größte Segment. Capcom meldete 45 Millionen Einheiten an kumulativen Mega-Man-Serienverkäufen zum 30. Juni 2026. Das Unternehmen beschreibt Mega Man als eine Action-Spielfranchise, die sich auch auf Merchandise, Comics, Animation und Filme erstreckt. Diese Reichweite veranschaulicht, wie Charaktere eine Franchise durch Spielveröffentlichungen und verwandte kommerzielle Kanäle tragen können und Wert über eine einzelne Veröffentlichung hinaus unterstützen. Etablierte Action-Publisher können daher mit einem wiedererkennbaren Charakteruniversum konkurrieren, das ein mechanisch ähnlicher neuer Titel nicht sofort reproduzieren kann.
Rollenspiele sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 14,2 % im Zeitraum 2027–2032. Entwickler Warhorse Studios und Publisher Deep Silver meldeten, dass Kingdom Come: Deliverance II bis zum 25. Juni 2026 weltweit mehr als 6 Millionen Exemplare verkauft hatte. Publisher Netmarble erweiterte sein Anime-Open-World-Rollenspiel The Seven Deadly Sins: Origin am 23. März 2026 auf Mobilgeräte, nach der frühen Veröffentlichung für PlayStation 5 und Steam am 16. März. Spieler können mit einem Konto zwischen Konsole, PC und Mobilgerät wechseln. Dieses Modell ermöglicht es einem Publisher, mobile Spieler zu erreichen und dabei dasselbe Abenteuer geräteübergreifend zu erhalten, was einer Rollenspiel-Veröffentlichung zusätzliche Nachfragewege eröffnet.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Erlösmodell:
Virtuelle Gegenstände führen, während Abonnementkataloge expandierenFree-to-Play war das größte Segment und machte 63,11 % des Umsatzes im Jahr 2026 aus. Roblox, eine kostenlos zugängliche Gaming-Plattform, meldete Non-GAAP-Buchungen von 1,56 Milliarden USD im zweiten Quartal 2026, ein Anstieg von 8 % im Jahresvergleich. Im Wesentlichen alle Buchungen stammten aus dem Verkauf virtueller Währung, die in virtuelle Plattformgegenstände umgewandelt werden kann. Erlebnisse außerhalb der Top 10 verzeichneten im selben Quartal ein Wachstum der Robux-Ausgaben von mehr als 20 % im Jahresvergleich. Das Ausgabenwachstum jenseits der Top-10-Erlebnisse bietet Entwicklern kleinerer Erlebnisse einen Weg zu bezahltem Engagement und gibt der Plattform eine breitere Basis an Inhalten, die Buchungen generieren.
Abonnementbasierter Zugang soll das am schnellsten wachsende Segment sein, mit einer CAGR von 19 % im Zeitraum 2027–2032. Microsoft meldete einen jährlichen Xbox-Game-Pass-Umsatz von nahezu 5 Milliarden USD im Geschäftsjahr 2025, dem am 30. Juni 2025 endenden Jahr. Diese Umsatzbasis macht einen Zugriffskatalog zu einem bedeutenden kommerziellen Kanal, bei dem die Zahlung über aufeinanderfolgende Abrechnungszeiträume fortgesetzt wird. Für einen Betreiber muss die Inhaltsauswahl daher den Wert des gesamten Abonnements unterstützen, während Spieler zwischen verfügbaren Spielen wechseln, und zwar gegen die Kosten der Bereitstellung mehrerer Spiele unter einer wiederkehrenden Gebühr.
Nach Endnutzer:
Gelegenheitsspieler-Portfolios benötigen Erneuerung, während professionelles Spielen zunimmtGelegenheitsspieler waren das größte Segment und machten 58,87 % des Umsatzes im Jahr 2026 aus. MTG meldete 4,5 Millionen täglich aktive Nutzer für PlaySimples Gelegenheitsspiele-Portfolio im zweiten Quartal 2026, verglichen mit 4,7 Millionen im zweiten Quartal 2025. Neue Spiele glichen teilweise die geringere tägliche Aktivität bei etablierten Titeln aus. Dieses Portfolio-Muster macht die Auffüllung des Engagements zu einer eigenständigen kommerziellen Aufgabe, da eine neue Veröffentlichung Verluste anderswo ausgleichen kann, bevor sie netto zur Publikumsgröße beiträgt. Für Betreiber von Gelegenheitsspielen besteht die Wachstumsherausforderung darin, nachlassende Aktivität zu ersetzen und gleichzeitig das Portfolio zu erweitern, sodass eine produktive Veröffentlichungspipeline sowohl an dem Publikum gemessen werden muss, das sie hält, als auch an dem, das sie anzieht.
Professionelle Esports-Athleten sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 16,9 % im Zeitraum 2027–2032. Beim Esports World Cup 2026 in Paris traten mehr als 2.000 Spieler in 25 Turnieren in 24 Spielen an, wobei die Veranstaltung am 23. August endete. Die Spieler vertraten 200 Clubs und mehr als 100 Länder. Diese internationale Club-Struktur macht einen professionellen Titel zu einem gemeinsamen Wettkampfrahmen für organisierte Teams und erweitert seine kommerzielle Rolle über den individuellen Freizeitzugang hinaus. Für Publisher, die diese Käufer bedienen, muss ein Wettkampfspiel die organisierte Club-Teilnahme länderübergreifend unterstützen und so die professionelle Akzeptanz mit dem Nutzen des Titels als gemeinsame Wettkampfplattform verknüpfen.
Geografische Analyse
Videospielmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Videospielmarktanteil von 48,01 % und war damit die größte Region. China hatte in der ersten Hälfte des Jahres 2026 684 Millionen Spieler und bietet damit ein erhebliches potenzielles Inlandspublikum für Publisher, die dieses Land adressieren. In Vietnam bietet Gamota lokale Spielpublishing-Dienste an, die Marketing, Lokalisierung, Betrieb, Hosting und Zahlung für Spiele abdecken, die in diesen nationalen Markt eintreten. Diese Dienste geben Publishern einen praktischen Weg, Publikumsreichweite in ein operatives Spielangebot umzuwandeln, sodass die nationale Spielerzahl kommerziell nützlicher wird, wenn Vertrieb, Hosting und Zahlung zusammenarbeiten können.
Videospielmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika sollen die am schnellsten wachsende Region sein, mit einer CAGR von 13,5 % im Zeitraum 2027–2032. In der SCOP-Umfrage 2025 unter 1.098 Saudis ab 18 Jahren, die Mobiltelefone besaßen, leisteten ungefähr 7 von 10 Spielern monatliche Zahlungen für elektronische Spiele. Am 8. Februar 2026 veröffentlichte Manga Productions Nioh 3 auf Arabisch in Riad zeitgleich mit der weltweiten PlayStation-5- und Steam-Veröffentlichung des Spiels, durch eine Publishing-Partnerschaft für den Nahen Osten und Nordafrika mit Koei Tecmo Games. Kenias Amilabs Technologies entwickelt 2D- und 3D-Spiele. Regionales Publishing und arabische Lokalisierung können internationale Veröffentlichungen mit saudischen Spielern verbinden, die monatliche Zahlungen leisten, und so einen Nachfrageweg jenseits der Verbreitung der globalen Version hinzufügen.
In Nordamerika erreichten die US-Verbraucherausgaben für Spielinhalte im Jahr 2025 52,4 Milliarden USD, verteilt auf Spiele, herunterladbare Inhalte, Mikrotransaktionen und Abonnements. In Südamerika meldete Microsoft im November 2025 Xbox-Streaming auf LG-TVs und Amazon Fire TV in Argentinien und Brasilien, während Colombias Timba Games eine unabhängige Entwicklungspräsenz bietet. Europas physischer Kanal wird durch Microids' Vereinbarung vom Januar 2025 zur Verteilung von NIS-America-Spielen in Frankreich veranschaulicht, und Teyon hat Entwicklungs- und Publishing-Aktivitäten in Polen. Diese Länderbeispiele identifizieren verschiedene Wege, über die Spielinhalte Käufer erreichen und lokale Produktion in die Branche eintritt. Die Vertriebsabwicklung kann daher von der lokalen Vertriebsvereinbarung sowie der Geräteversion abhängen, insbesondere wenn ein Katalog zwischen physischem und gestreamtem Zugang wechselt.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich betrachtet ausgewählte Rechtsordnungen aus der Perspektive eines digitalen Spielepublishers, der kinderzugängliche Titel auf den Markt bringt. Südafrikanische Klassifizierungspflichten betreffen ein vertreibendes Unternehmen, während US-amerikanische Online-Datenschutzverpflichtungen für Kinder vom abgedeckten Status des Online-Dienstes abhängen. Brasiliens Dekret vom 14. Oktober 2026 weist das Kulturministerium an, ein Spieleausbildungs- und Entwicklungsnetzwerk mit freiwilliger institutioneller Beteiligung einzurichten und zu koordinieren. Das geplante Netzwerk würde die Produktion unterstützen, ohne eine Publisher-Pflicht hinzuzufügen, sodass Brasiliens Compliance-Belastung im Vergleich auf seinen Kinderschutzregeln beruht.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | Nationale Datenschutzbehörde (ANPD), neben anderen zuständigen öffentlichen Stellen | Staatliche Jugendbehörden | Nationale Presse- und Publikationsverwaltung (NPPA) | Film- und Publikationsausschuss (FPB) |
| Wesentliche Instrumente oder Ausrichtung | Datenschutzregel für Kinder im Internet (COPPA) für kindgerichtete Dienste oder Betreiber, die wissen, dass sie personenbezogene Daten von Kindern erheben | ECA Digitales Kinderschutzgesetz für Spiele, die sich an Minderjährige richten oder von diesen wahrscheinlich genutzt werden, gemäß Altersklassifizierung | Jugendschutzgesetz (JuSchG) Pflichten zur Anzeige von Altersbewertungen für qualifizierende Spielplattformen | NPPA Online-Spielschutzmaßnahmen; vorgeschlagene Minderjährigen-Modus-Regeln der Cyberspace-Verwaltung | Online-Klassifizierungsregeln; Abschnitt 18C Akkreditierung |
| Kommerzielle Auswirkung | Einwilligung, Benachrichtigung, Sicherheit, Löschung und Aufbewahrungsarbeiten für abgedeckte Dienste | Verbot von Lootboxen in abgedeckten Spielen; Implementierung der Altersverifikation für regulierte digitale Dienste | Sichtbare Altersbewertungen und Beschreibungen auf qualifizierenden Plattformen | Identitätsverifizierung und altersspezifische Dienst- und Zahlungsschutzmaßnahmen | Registrierte Händler reichen nicht klassifizierte Spiele vor der Online-Verbreitung ein, mit bedingter akkreditierter Selbstklassifizierung verfügbar |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
US-COPPA-Pflichten gelten ab dem 22. April 2026 mit bestimmten Ausnahmen, während Deutschlands Evaluierung vom 14. Oktober 2026 seine Änderungen von 2021 als generell geeignet befand und einen unveröffentlichten Gesetzentwurf ankündigte, sodass bestehende Pflichten zur Anzeige von Altersbewertungen weiterhin gelten. Brasiliens Monetarisierungsbeschränkungen für abgedeckte Spiele und die Implementierung der Altersverifikation von August bis November 2026 unterstützen eine Verschärfung trotz seiner produktionsunterstützenden Ausrichtung. Chinas Identitäts- und altersspezifische Dienstpflichten untermauern seine niedrige Bewertung, während sein Entwurf vom September 2026 einen Minderjährigen-Modus für Online-Spiele für Kinder unter 16 Jahren hinzufügen würde, was eine Verschärfung unterstützt. Südafrikas FPB kann kommerzielle Online-Händler nach Antrag und Gebührenzahlung für ihre eigenen Spiele akkreditieren, vorbehaltlich seiner Richtlinien, Anforderungen, Berichterstattung und Prüfungen, während sein Aufsichtsplan 2026/27 eine Verschärfung unterstützt.
Wertschöpfungskettenstufen
Dieser Vergleich folgt dem Spielegeschäft von Produktionswerkzeugen über die Inhaltserstellung bis hin zur digitalen Verteilung. Unity verkauft Pro-, Enterprise- und Industry-Abonnements, die seine Echtzeit-Entwicklungsplattform umfassen. Für ein Studio, das einen bezahlten Plan nutzt, kann der Werkzeuglieferant während der Produktion Einnahmen erzielen, bevor das fertige Spiel Verkäufe generiert.
Analyse der Wertschöpfungskette Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Entwicklungswerkzeuge | Spieleentwicklungssoftware-Anbieter wie Unity | Plattformabonnements | Anpassung gemeinsamer Assets an unterschiedliche Geräteanforderungen | Wiederverwendbare Produktionsarbeit von gerätespezifischer Anpassung trennen |
| Spieleentwicklung und Publishing | Spieleentwickler und Publisher wie Nintendo Co., Ltd. und ihre Tochtergesellschaften | Spielesoftware und digitale Verkäufe | Produktionsverpflichtungen, die vor Kenntnis der Spielernachfrage eingegangen werden | Produktionsumfang gegen den kommerziellen Veröffentlichungsplan absichern |
| Digitaler Vertrieb | Digitale Spielehändler wie Valve Corporation | Spielevertriebsprovisionen | Vertriebsgebühren reduzieren die Publisher-Erlöse | Stufenweise Förderung gegen Erlöse nach Vertriebsgebühren |
| Quelle: Mordor Intelligence | ||||
Nintendo meldete 407,6 Milliarden JPY (2,56 Milliarden USD) an digitalen Verkäufen für seine dedizierten Videospielplattformen im Jahr zum 31. März 2026, was hauptsächlich gestiegene Verkäufe von herunterladbaren Versionen verpackter Software widerspiegelt. Die Überführung verpackter Software in herunterladbare Formate kann Inhaltsproduktion und digitale Lieferung in ein enger koordiniertes kommerzielles Modell für einen integrierten Anbieter bringen. Da verpackte Titel zu Downloads werden, bestimmt die Vertriebsvereinbarung, wie digitale Einnahmen aufgeteilt werden, und platziert die Wertschöpfung sowohl am Storefront als auch in der Inhaltsproduktion.
Wettbewerbslandschaft
Marktkonzentration
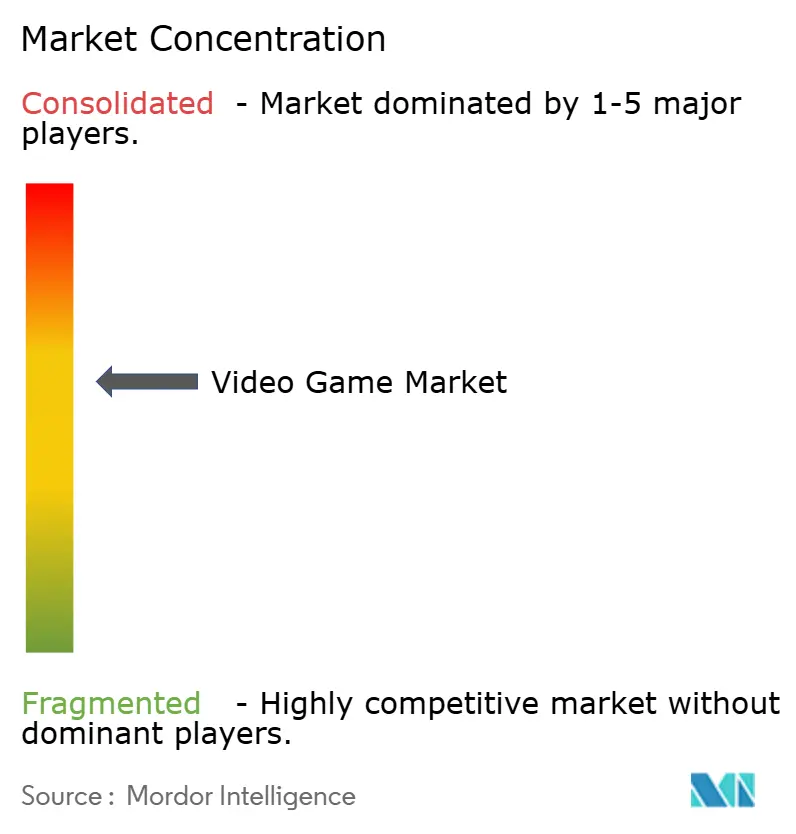
Der Wettbewerb ist mäßig konzentriert über Inhaltsunternehmen und Plattformbetreiber, wobei der Besitz von Spielen und die Kontrolle über den Zugang unterschiedliche kommerzielle Rollen spielen. Microsofts Gruppe umfasste Activision Blizzard Inc. zum 30. Juni 2026, während Apple Inc. App-Vertrieb und Zahlungsdienste in der EU bereitstellt. ByteDances MOONTON Games meldete im Januar 2026 mehr als 1,5 Milliarden kumulative Installationen und 110 Millionen monatlich aktive Nutzer für Mobile Legends: Bang Bang. Electronic Arts Inc. und Supercell nehmen als Spieleproduzenten und Publisher teil, sodass Herausforderer sowohl ein Spielangebot als auch einen Weg zu Spielern benötigen, um mit etablierten Inhaltsanbietern neben Zugriffsplattformen zu konkurrieren.
Das Produktionsstudio Everstone Studio und Publisher NetEase Games veröffentlichten das kostenlos spielbare Open-World-Wuxia-Action-Abenteuer-Rollenspiel Where Winds Meet am 14. November 2025 weltweit. Der Vertrieb umfasste Steam, PlayStation 5, Epic Games Store und die offizielle Website des Spiels. Supercell identifizierte Clash Royale als den größten Beitrag zu seinen Ergebnissen im Geschäftsjahr 2025. Diese Beispiele veranschaulichen zwei Wege, auf denen Inhaltsunternehmen kommerzielle Relevanz aufbauen können: durch eine breite Veröffentlichung und durch ein produktives bestehendes Spiel. Die Wettbewerbsvorteile unterscheiden sich, wobei die Vertriebsbreite die verfügbaren Wege zu Spielern erweitert und ein bewährter Titel den Wert innerhalb eines etablierten Portfolios konzentriert.
Die Übernahme von Electronic Arts durch PIF, Silver Lake und Affinity Partners wurde am 4. August 2026 abgeschlossen. Bis zum 30. März 2026 hatte ByteDance zugestimmt, Moonton Holdings Limited an Savvy Games Group zu verkaufen, vorbehaltlich üblicher Bedingungen einschließlich behördlicher Genehmigungen, wobei die Übertragung zum 10. September 2026 noch nicht abgeschlossen war. Am 23. April 2025 stellte die Europäische Kommission fest, dass Apples App-Store-Bedingungen die Anti-Steering-Verpflichtung des Gesetzes über digitale Märkte verletzten, indem sie Entwickler daran hinderten, Nutzer über alternative Angebote zu informieren und sie dorthin zu lenken. Die beiden Eigentumsereignisse betreffen Inhaltsanbieter, während die Anti-Steering-Feststellung der Kommission die Zugriffsplattform betrifft, sodass die Wettbewerbsrichtung auf beiden Seiten der Trennung zwischen dem Besitz von Spielen und der Kontrolle über Wege zu Spielern geprägt wird.
Führende Unternehmen der Videospielbranche
-
Activision Blizzard Inc.
-
Apple Inc.
-
ByteDance
-
Electronic Arts Inc.
-
Supercell
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Videospielmarkt Unternehmen in diesem Bericht
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation (Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd. (TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd. (Garena)
- Krafton Inc.
- Riot Games Inc.
Wichtige Chancen für Marktteilnehmer
Dieser Vergleich trennt Chancen bei gelegentlicher Cloud-Play-Paketierung, Entdeckung eigener Spiele und lokaler Dienstleistungserbringung. Im September 2026 kündigte Microsoft Pläne an, ab November 2026 Xbox-Cloud-Play-Stunden zu verkaufen, sodass Spieler berechtigte eigene Spiele auf unterstützten Geräten ohne Game Pass streamen können, wobei die Verfügbarkeit je nach Markt variiert. Die Chance betrifft, wie Spieler Spiele, die sie besitzen, erreichen und nutzen, mit unterschiedlichen kommerziellen Entscheidungen rund um Sitzungslänge, Titelberechtigung und lokalen Zugang.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernisse | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Gelegentliche Cloud-Play-Pakete | Bezahlte Cloud-Stunden ab November 2026 ohne Game Pass geplant | Gelegenheitsspieler | Klar bepreiste, stundenbasierte Spielpakete anbieten | Kumulative Gebühren bei längeren Sitzungen | Microsoft |
| Cloud-Entdeckung eigener Spiele | Geplanter Streaming-Zugang für berechtigte eigene Spiele | Spieler, die zu berechtigten eigenen Titeln zurückkehren | Cloud-Berechtigung neben eigenen Spielen anzeigen | Integration von Besitz- und Cloud-Zugangsdaten | Microsoft; Publisher berechtigter Spiele |
| Lokalisierter Cloud-Spielzugang | Stunden und Kaufoptionen können je nach Markt variieren | Spieler, die unterstützte Geräte in unterstützten Märkten nutzen | Lokale Spielangebote mit Geräte- und Spielzeitanweisungen abstimmen | Variation bei lokalen Kaufoptionen | Microsoft; Publisher berechtigter Spiele |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Nutzungsdauer eigener Spiele durch gelegentliche Streaming-Sitzungen zu verlängern. Dies begünstigt Servicedesigns, die Titelberechtigung, verfügbare Spielzeit und die Kaufhistorie des Spielers in einem nutzbaren Angebot verbinden. Publisher, deren Spiele berechtigt sind, könnten zuvor gekaufte Titel über einen Weg, der kein wiederkehrendes Game-Pass-Abonnement erfordert, wieder in aktive Erwägung bringen.
Neueste Industrielle Entwicklungen in Videospielmarkt
- Oktober 2026: Brasiliens Dekret über elektronische Spiele vom 14. Oktober wies das Kulturministerium an, ein nationales Netzwerk für Spieleausbildung, Experimentierung, Forschung und Entwicklung mit freiwilliger institutioneller Beteiligung einzurichten und zu koordinieren.
- September 2026: Microsoft kündigte an, dass Spieler ab November 2026 Xbox-Cloud-Play-Stunden kaufen und berechtigte eigene Spiele auf unterstützten Geräten ohne Game Pass streamen können, wobei die Verfügbarkeit je nach Markt variiert.
- August 2026: Electronic Arts gab bekannt, dass seine Übernahme durch PIF, Silver Lake und Affinity Partners am 4. August abgeschlossen wurde.
Videospielmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Videospielmarkt umfasst interaktive elektronische Spiele, die weltweit auf digitalen Gaming-Plattformen gespielt werden. Er misst den jährlichen Umsatz aus bezahltem Spielzugang, Abonnements, In-Game-Käufen und Werbung innerhalb von Spieltiteln.
Ausschlüsse aus dem Umfang: Dedizierte Gaming-Hardware und Peripheriegeräte, reguliertes Online-Glücksspiel und Wetten, Pay-to-Watch-Esports-Medienrechte sowie Werbeplatzierungen außerhalb von Spieltiteln sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Computer
- Mobilgerät
- Konsole
- Cloud-Gaming-Geräte (Smart-TVs, Streaming-Sticks)
- Nach Genre
- Action
- Shooter
- Rollenspiel
- Sport
- Abenteuer
- Sonstige (Strategie, Simulation, Puzzle und Gelegenheitsspiele)
- Nach Erlösmodell
- Free-to-Play
- Pay-to-Play (Premium)
- Abonnementbasiert
- In-Game-Werbung
- Nach Endnutzer
- Gelegenheitsspieler
- Hardcore-/Wettkampfspieler
- Professionelle Esports-Athleten
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Quellen wie der Essential-Facts-Bericht der Entertainment Software Association trennen die US-amerikanischen Ausgaben für Spielinhalte von Hardware und Zubehör, während der Jahresbericht des Verbands der deutschen Games-Branche eine regionale Überprüfung von Spielkäufen, In-Game-Ausgaben, Hardware und Online-Diensten liefert. Die Reihe Facts and Figures der Internationalen Fernmeldeunion liefert globale und regionale Indikatoren für mobiles Breitband und 5G-Abdeckung, und Microsofts Jahresbericht beschreibt, wie eine große Plattform Spielinhalte, Abonnements, Cloud-Gaming, Werbung und Hardware in ihrem Gaming-Geschäft gruppiert.
Unternehmenseinreichungen, Investorenmaterialien, regulatorische Veröffentlichungen, seriöse Fachberichte sowie ausgewählte Titel- oder Plattformoffenlegungen können datierte Umsatz-, Veröffentlichungs- und Vertriebssignale hinzufügen und helfen, Spieltransaktionen von angrenzenden Ausgaben zu unterscheiden. Analysten vergleichen diese Aufzeichnungen mit öffentlichen Ausgaben- und Konnektivitätsnachweisen bei der Überprüfung von Geräte-, Monetarisierungs- und regionalen Annahmen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und eine kurze Umfrage würden Spielepublisher und -entwickler, Storefront- und Abonnementteams, Spezialisten für die Monetarisierung von Mobilspielen, Cloud-Vertriebsanbieter und regionale Branchenspezialisten einbeziehen. Fragen würden Sekundärschätzungen zu Monetarisierungsmix, Plattformreichweite, Veröffentlichungsrhythmus, Werbeertrag und Veränderungen bei den Spielerausgaben testen und dann Lücken klären, wo Unternehmensoffenlegungen Produkte oder Regionen zusammenfassen. Analysten würden diese Angaben mit öffentlichen Ausgaben- und Unternehmensnachweisen vergleichen, Quellenbereiche beibehalten, wo Eingaben in Konflikt stehen, und eine Eingabe nur dann überarbeiten, wenn unabhängige Nachweise die Änderung unterstützen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit dem jährlichen globalen Umsatz aus Spielzugang, Abonnements, In-Game-Käufen und Werbung innerhalb von Titeln und baut dann Geräte-, Genre-, Erlösmodell-, Endnutzer- und regionale Anteile aus Spielernutzung, Ausgabenmustern, Publisher-Offenlegungen und Plattformmix auf. Kernindikatoren umfassen die Reichweite verbundener Smartphones und Breitband, die Anzahl und den Anteil zahlender Spieler, die durchschnittlichen Ausgaben pro Zahler, spielzurechenbare Abonnementeinnahmen und den In-Titel-Werbeertrag, wobei jeder Indikator dem Umsatzstrom zugeordnet wird, den er beeinflussen kann. Multivariate Regression setzt konsistente historische Umsatzreihen mit diesen Indikatoren in Beziehung, während Szenarioanalysen kurzfristigere Veränderungen wie Cloud-Play auf kompatiblen Bildschirmen und Verschiebungen in der Abonnement- oder Werbeökonomie testen. Selektive Bottom-up-Überprüfungen vergleichen gemeldete Publisher- und Plattformumsatz-Zusammenfassungen sowie Stichproben von Vollspieleinheiten multipliziert mit realisierten Verkaufspreisen mit der globalen Schätzung. Wenn eine Zusammenfassung oder Stückpreisüberprüfung unvollständig ist, verwenden Analysten sie als Richtungsüberprüfung und gleichen den nicht abgedeckten Teil gegen veröffentlichte Gesamtwerte und Plattformmix ab, anstatt eine Teilstichprobe auf den Gesamtmarkt hochzurechnen. Interviews würden die variablenspezifischen Annahmen und Prognosetreiber testen, während Lücken in segmentierten Offenlegungen aus dem nächstgelegenen öffentlichen Mix und Ausgabenindikatoren geschätzt und gegen die Gesamtsumme geprüft werden, bevor Anteile finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Ausgabenumfragen, Branchenverbandsdaten, Einreichungen, Plattformoffenlegungen, Konnektivitätsindikatoren und Interviewnachweise und prüfen, ob jede Quelle dasselbe Jahr, dieselbe Transaktion und dieselbe Geografie misst. Sie untersuchen ungewöhnliche Veränderungen gegenüber früheren Perioden und unabhängigen Plattform- oder regionalen Signalen, lösen Quellenkonflikte durch eine zweite Analysten-Überprüfung und dokumentieren die Nachweise hinter jeder Anpassung vor der Freigabe. Analysten nehmen erneut Kontakt mit Befragten auf, wenn eine Definition, ein Zeitpunkt oder eine abrupte Marktveränderung eine zuvor gelieferte Eingabe verändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und unmittelbar vor der Lieferung erneut gegen aktuelle Quellen überprüft.
Mordor Intelligence's Videospielmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der globale Videospielmarkt umfasst interaktive elektronische Spiele, die weltweit auf digitalen Gaming-Plattformen gespielt werden. Kernindikatoren umfassen die Reichweite verbundener Smartphones und Breitband, die Anzahl und den Anteil zahlender Spieler, die durchschnittlichen Ausgaben pro Zahler, spielzurechenbare Abonnementeinnahmen und den In-Titel-Werbeertrag, wobei jeder Indikator dem Umsatzstrom zugeordnet wird, den er beeinflussen kann.
Wesentliche Lücken-Treiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Ausgabenumfragen, Branchenverbandsdaten, Einreichungen, Plattformoffenlegungen, Konnektivitätsindikatoren und Interviewnachweise und prüfen, ob jede Quelle dasselbe Jahr, dieselbe Transaktion und dieselbe Geografie misst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 367,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 281,6 Mrd. USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 23,5 % unter dem Wert dieses Berichts für 2027 von 367,9 Mrd. USD, ein Jahr später. Die Schätzung für 2026 liegt vor dem Vergleichsjahr, und dieselbe Seite prognostiziert Wachstum bis 2032. Die breitere Ökosystembeschreibung umfasst Esports, nutzergenerierte Inhalte und virtuelle Volkswirtschaften. |
| Marktforschungsunternehmen für Spielemärkte B | 213,9 Mrd. USD (Prognose 2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 41,9 % unter dem Wert dieses Berichts für 2027 von 367,9 Mrd. USD, ein Jahr später. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und Nachfragemodell der Studie. Analysten triangulieren Ausgabenumfragen, Branchenverbandsdaten, Einreichungen, Plattformoffenlegungen, Konnektivitätsindikatoren und Interviewnachweise und prüfen, ob jede Quelle dasselbe Jahr, dieselbe Transaktion und dieselbe Geografie misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Videospielmarkt und wie sind die Wachstumsaussichten?
Die Größe betrug 326,5 Milliarden USD im Jahr 2026 und wird für 2027 auf 367,9 Milliarden USD geschätzt, mit einem Erreichen von 649,8 Milliarden USD bis 2032. Die prognostizierte CAGR beträgt 12,05 % im Zeitraum 2027–2032.
Was treibt die steigende Nachfrage nach Videospielen an?
Vietnams Mobile-Gaming-Aktivität, Abonnementpakete und der Zugang über kompatible Fernsehgeräte erweitern die Beteiligung und die Wege zu bezahlten Inhalten.
Was ist die führende Gaming-Gerätekategorie?
Mobilgeräte führten mit 48,03 % des Umsatzes im Jahr 2026. Cloud-Gaming-Geräte sollen mit einer CAGR von 25,6 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Videospielbereich?
Zu den Teilnehmern gehören Microsofts Activision-Geschäft, Apple, ByteDances MOONTON, Electronic Arts und Supercell. Die Übernahme von Electronic Arts durch PIF, Silver Lake und Affinity Partners wurde im August 2026 abgeschlossen.
Was ist eine wesentliche Einschränkung für das Wachstum des Videospielmarkts?
Metas globaler durchschnittlicher Preis pro Anzeige stieg im zweiten Quartal 2026 im Jahresvergleich um 12 %, was die Hürde für Spielepublisher erhöht, deren Spielerumsatz teurere Kampagnen nicht ausgleichen kann.
Welche Regionen führen die Videospielnachfrage und -expansion an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 48,01 %. Der Nahe Osten und Afrika sollen mit einer CAGR von 13,5 % im Zeitraum 2027–2032 am schnellsten wachsen.