
Marktanalyse für Mobile Games von Mordor Intelligence
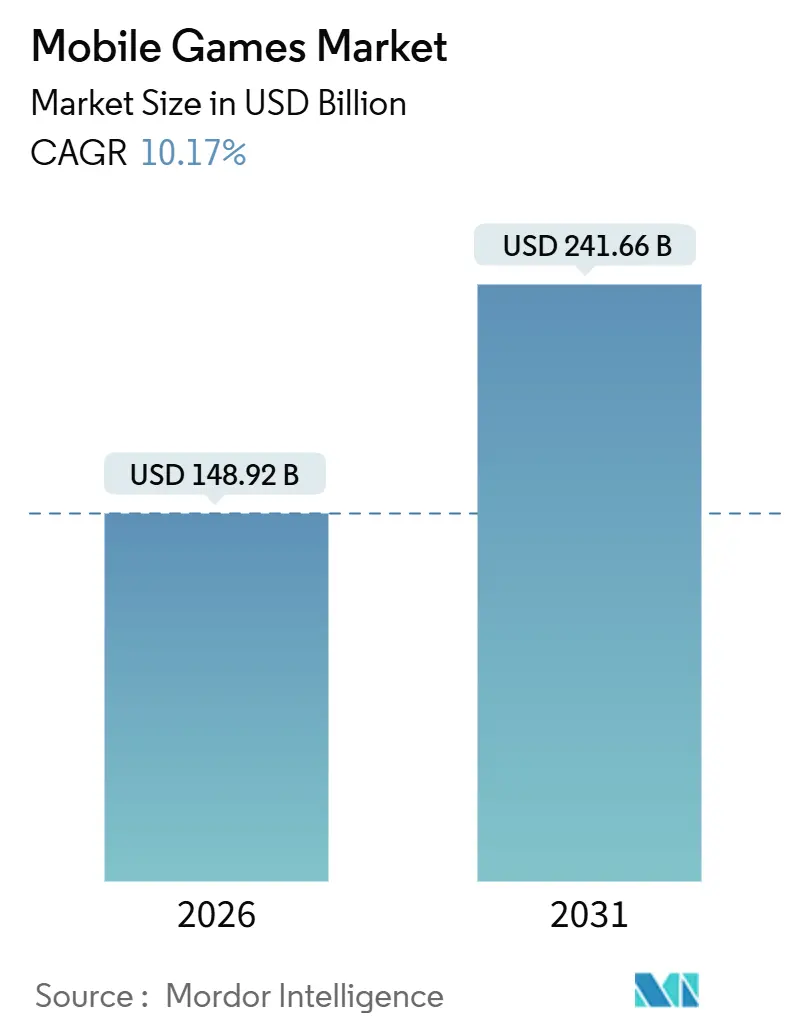
Die Größe des Mobile-Games-Markts soll von 148,9 Milliarden USD im Jahr 2026 und 164,1 Milliarden USD im Jahr 2027 auf 259,2 Milliarden USD bis 2032 expandieren und dabei eine CAGR von 9,58 % zwischen 2027 und 2032 verzeichnen.
Eine bessere Netzwerkbereitstellung und ein verbesserter Betreiberzugang können das mobile Spielen ausweiten, aber Publisher benötigen Möglichkeiten, aus diesem Zugang Einnahmen zu erzielen, ohne sich vollständig auf Käufe zu stützen. Kontextbezogene Werbung kann Impressionen monetarisieren, die ohne Personalisierung ausgeliefert werden, während kostenpflichtige Progression einen weiteren Einnahmeweg für Spieler bietet, die wiederkehren. Hohe Akquisitionskosten für iOS-Casual-Games erhöhen die kommerzielle Bedeutung, nach der Installation von diesen Spielern zu verdienen, da jede bezahlte Installation eine zu deckende Ausgabe darstellt. Brasiliens Loot-Box-Beschränkungen für Spiele, die sich an Minderjährige richten oder von diesen gemäß ihrer Altersfreigabe wahrscheinlich gespielt werden, machen das Belohnungsdesign zu einer Monetarisierungsentscheidung. Eine Neugestaltung der Belohnungen kann daher für betroffene, auf Brasilien ausgerichtete Publisher Compliance-Kosten verursachen und den Umsatz erhöhen, der erforderlich ist, um jede bezahlte Installation ohne Rückgriff auf randomisierte Käufe zu amortisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Monetarisierungstyp hielten In-App-Käufe im Jahr 2026 einen Marktanteil von 54,7 % im Mobile-Games-Markt, während Abonnements und Season Passes mit einer CAGR von 17,6 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Plattformübergreifend entfiel auf Android im Jahr 2026 ein Anteil von 71,03 % an der Größe des Mobile-Games-Markts, wobei Cloud-Streaming / Progressive Web App mit einer CAGR von 38,5 % von 2027 bis 2032 am schnellsten expandieren soll.
- Bei den Gerätetypen führten Smartphones mit 83,67 % des Umsatzes im Jahr 2026, während faltbare Smartphones mit einer CAGR von 26 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen sollen.
- Bei den Spielgenres führten Casual- und Hyper-Casual-Spiele mit 28,67 % des Umsatzes im Jahr 2026, während Strategie- und MOBA-Spiele mit einer CAGR von 14,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei den Spielerdemografien führte das Segment der Generation Z unter 25 Jahren mit 44,5 % des Umsatzes im Jahr 2026 und soll mit einer CAGR von 11,7 % von 2027 bis 2032 am schnellsten wachsen.
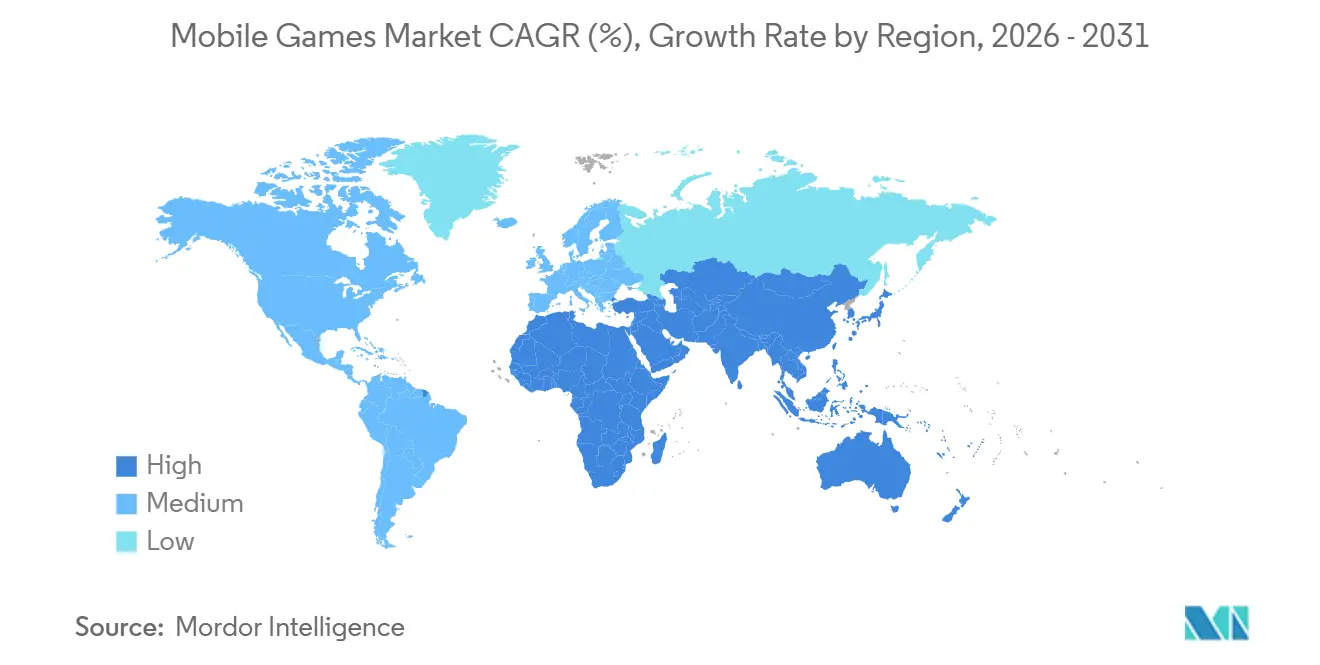
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 49,61 % am Umsatz, während Afrika mit einer CAGR von 12 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Mobile Games*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Ausbau senkt Latenz | +3.3% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Kontextbasierte Werbeeinnahmen unter ATT | +2.6% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Telekommunikationsanbieter-geführte Cloud-Gaming-Bundles stimulieren ARPDAU | +2% | Österreich | Mittelfristig (2–4 Jahre) |
| Präferenz der Generation Z für Hyper-Casual-Gameplay | +2.3% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-generierte Live-Betrieb-Inhalte steigern Bindungsrate | +0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Plattformübergreifender Fortschritt erhöht den Lebenszeitwert | +0.7% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Rollouts zur Latenzreduzierung
Reaktionsschnelles mobiles Spielen hängt sowohl von der Verbindungsqualität als auch von der Reichweite des bereitstellenden Netzwerks ab. Die globalen 5G-Verbindungen überstiegen Ende 2025 die Marke von 2,7 Milliarden. In Deutschland stellte die Deutsche Telekom Anfang Dezember 2025 ihr Angebot bereit, das NVIDIAs GeForce NOW Cloud-Plattform mit ihrem 5G+-Netz kombiniert. Das Angebot nutzte Network Slicing, um Cloud-Gaming mit optimierten Reaktionszeiten auf Smartphones zu unterstützen. Für Publisher interaktiver mobiler Titel veranschaulicht dieses Design, wie Netzwerkinvestitionen die Nutzbarkeit der Fernbereitstellung verbessern können. Nachfragegewinne sind daher am plausibelsten dort, wo verzögerte Eingaben die Spielbarkeit beeinträchtigen, was der Reaktionsqualität eine kommerzielle Bedeutung verleiht, die über die bloße Ausweitung der Verbindungsverfügbarkeit hinausgeht.
Kontextbasierte Werbeeinnahmen unter ATT
Spieler, die personalisierte Werbung ablehnen, können monetisierbaren Bedarf darstellen, wenn eine Anzeige aus dem Kontext des Spiels heraus ausgewählt wird. Das iOS Ads SDK von Unity schaltet kontextbezogene Anzeigen basierend auf App-Inhalt oder Genre, wenn Nutzer personalisierter Werbung widersprechen. Da das Matching-Signal von der App stammt, kann ein Publisher das Spiel selbst als Teil des Werbeangebots nutzen. Dies gibt Inventar, das ohne Personalisierung ausgeliefert wird, eine Rolle in einem werbefinanzierten Angebot, selbst wenn individuelles Targeting nicht verfügbar ist. Der kommerzielle Wert hängt dann davon ab, Werbetreibende anzuziehen, die zu diesem Kontext passen, was die Übereinstimmung zwischen Spielgenre und Werbenachfrage besonders relevant macht.
Telekommunikationsgeführte Cloud-Gaming-Bundles zur Steigerung des ARPDAU
Ein Mobilfunkbetreiber kann dem Spielzugang einen bezahlten Weg in eine bestehende Kundenbeziehung eröffnen. Mondia startete Games Unlimited Plus mit A1 Telekom Austria in Österreich im Januar 2025 und bot einen Katalog von über 2.400 Spielen, darunter Android-Titel, auf Mobilgeräten und PCs an. Mondia lieferte den Dienst, now.gg betrieb ihn, und A1 war der Telekommunikationspartner. Die Nutzungsbedingungen von A1 vom August 2025 beschrieben ein kostenpflichtiges Add-on, das von Mondia Media Germany GmbH betrieben wird und auf bestimmten internetfähigen Smartphones und Computern mit einem aktiven A1-Mobilfunkvertrag zugänglich ist. Diese Vereinbarung macht den Kundenvertrag des Betreibers zu einem Kanal für den Verkauf von Spielzugang neben der Konnektivität. Das kommerzielle Potenzial hängt davon ab, den Zugang in die tatsächliche Nutzung der Spiele im Katalog umzuwandeln, wodurch der Inhaltsauswahl eine direkte Rolle für den Wert des Abonnements zukommt.
Präferenz der Generation Z für Hyper-Casual-Gameplay
Die Präferenz der Generation Z gibt Hyper-Casual-Publishern einen Grund, die erste Interaktion sofort verständlich zu gestalten. Ein Erlebnis, das auf einer einzigen wiederholbaren Aktion aufbaut, kann einem neuen Spieler ermöglichen, das Spiel zu bewerten, bevor er sich auf einen längeren Lernprozess einlässt. Der kommerzielle Mechanismus ist die wiederholte Teilnahme, da ein kurzer Einstieg einen weiteren Anlass zur Rückkehr schaffen kann, ohne ein komplexes Progressionssystem zu erfordern. Für einen Entwickler verlagert die Einfachheit die Designherausforderung darauf, diese wiederholte Aktion lohnend zu gestalten und dabei Raum für ein kostenpflichtiges oder werbefinanziertes Angebot zu lassen. Das stärkste Angebot verbindet geringen Einstiegsaufwand mit einem Grund für einen weiteren kurzen Besuch, sodass zugängliches Design zur Nachfrage beiträgt, wenn die Spielschleife erneutes Interesse aufrechterhalten kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Loot-Box-Regulierungen auf Länderebene dämpfen In-App-Käufe | -0.8% | Brasilien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nutzerakquisitionskosten pro Installation auf iOS | -0.7% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei der App-Store-Steuerpolitik | -0.5% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Hoher Akkuverbrauch von 5G-Geräten begrenzt die Sitzungsdauer | -0.2% | Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Loot-Box-Regulierungen auf Länderebene dämpfen In-App-Käufe
Altersspezifische Beschränkungen können Publisher dazu zwingen, die Monetarisierung innerhalb eines Spiels, das in mehreren Ländern vertrieben wird, neu zu gestalten. Brasiliens Gesetz Nr. 15.211/2025 verbietet Loot Boxes in elektronischen Spielen, die sich an Kinder und Jugendliche richten oder für diese gemäß der Altersfreigabe des Spiels wahrscheinlich zugänglich sind.[1] Das Verbot trat am 17. März 2026 in Kraft. Für betroffene Publisher schränkt dies die verfügbaren Belohnungsmechanismen zur Umwandlung von Engagement in Käufe ein und schafft eine länderspezifische Designanforderung. Am 20. März 2026 kündigte Supercell an, die randomisierten Brawl-Pass-Endbelohnungen in Brasilien in seinem nächsten Brawl-Stars-Update durch deterministische Belohnungen zu ersetzen. Selbst wenn ein Ersatz eine käufliche Belohnung beibehält, erfordert die Anpassung der Monetarisierung des betroffenen Spiels Designarbeit, bevor der Publisher eine akzeptable Alternative anbieten kann.
Steigende Nutzerakquisitionskosten pro Installation auf iOS
Eine kostspielige Installation erhöht die Umsatzhürde für einen Casual-Game-Publisher, bevor der gewonnene Spieler überhaupt Käufe tätigt. Liftoff und Singular berichteten für den Zeitraum Februar 2024 bis Februar 2025 durchschnittliche Kosten pro Installation für Casual Games von 1,41 USD auf iOS und 0,14 USD auf Android. Ihre Casual-Game-Kategorie umfasste auch Hyper-Casual-Spiele. Diese Plattformdiskrepanz macht die bezahlte Zielgruppenerweiterung für Titel, die pro Installation wenig einbringen, anspruchsvoller. Ein Publisher muss die Akquisitionskosten durch Spielerzahlungen oder Werbung decken, bevor diese Ausgaben einen Überschuss erwirtschaften. Die daraus resultierende Einschränkung trifft am direktesten ertragsschwache iOS-Launches, bei denen das Hinzufügen von Spielern mehr Kapital erfordern kann, ohne eine angemessene Rendite zu erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Mobile Games
Nach Monetarisierungstyp:
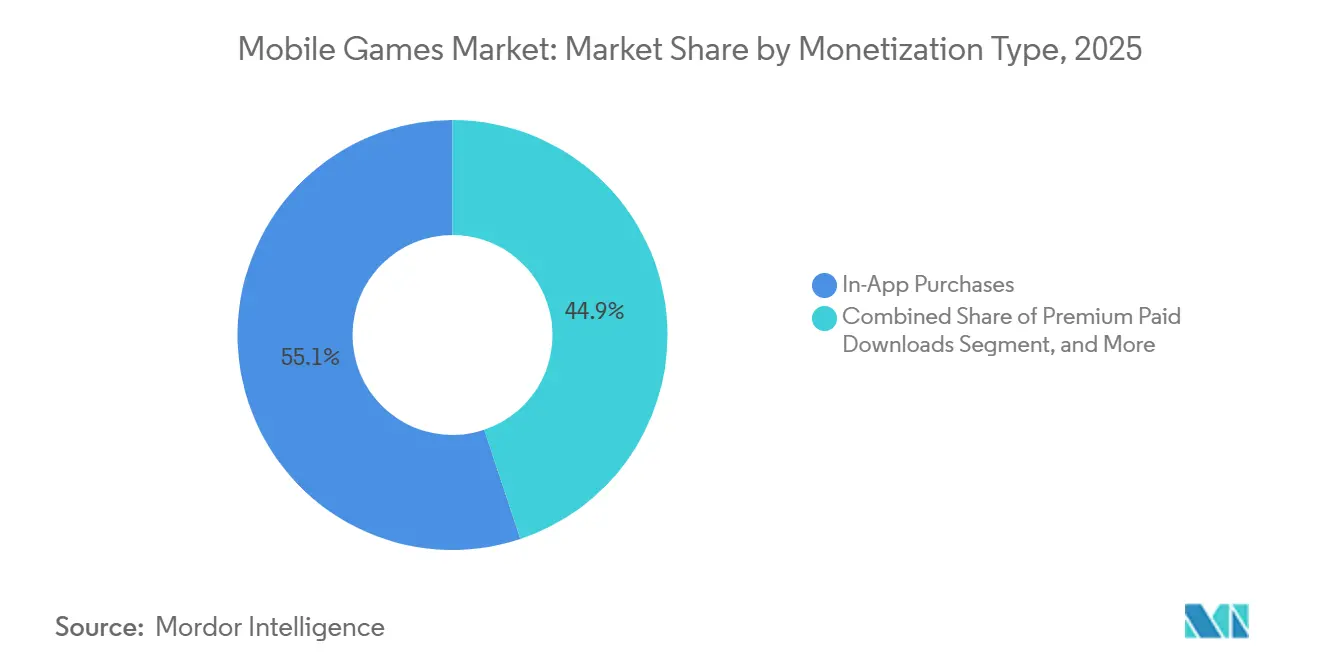
Kostenpflichtige Progression verlängert die UmsatzbeziehungIn-App-Käufe machten im Jahr 2026 einen Anteil von 54,7 % an der Größe des Mobile-Games-Markts aus. Die ungeprüften Ergebnisse von Gamehaus zeigten In-App-Kauf-Umsätze aus seinen veröffentlichten mobilen Spielen von 94,5 Millionen USD für das am 30. Juni 2026 endende Geschäftsjahr, ein Rückgang von 11,2 % gegenüber 106,3 Millionen USD im Geschäftsjahr 2025. Dieser Rückgang zeigt, dass der führende Kaufkanal für das Portfolio eines einzelnen Publishers kein Umsatzwachstum garantiert. Für einen Entwickler liegt die kommerzielle Priorität in der Relevanz dessen, was Spieler im Spiel kaufen können, da eine bestehende Transaktionsbasis die Nachfrage nach dem nächsten Angebot nicht von selbst erneuert.
Abonnements und Season Passes sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,6 % von 2027 bis 2032. Im Februar 2025 führte Supercell in Brawl Stars einen 4-monatigen Pro Pass mit kostenlosen und kostenpflichtigen Tracks und einem Preis von 24,99 USD für den kostenpflichtigen Track ein, der je nach Spielerregion variieren konnte. Eine definierte Laufzeit ermöglicht es dem Betreiber, Progression in einen Kauf zu bündeln, der einen festgelegten Zeitraum abdeckt, und gibt dem Spieler eine Verpflichtung, die sich über mehrere Monate erstreckt. Der kostenlose Track trennt die Teilnahme an der Progression von der Entscheidung, die kostenpflichtigen Belohnungen zu kaufen. Die Pass-Dauer verbindet daher die Preisgestaltung mit der Zeitspanne, über die das Spiel sein kostenpflichtiges Progressionsangebot für Spieler attraktiv halten muss.



Nach Plattform:
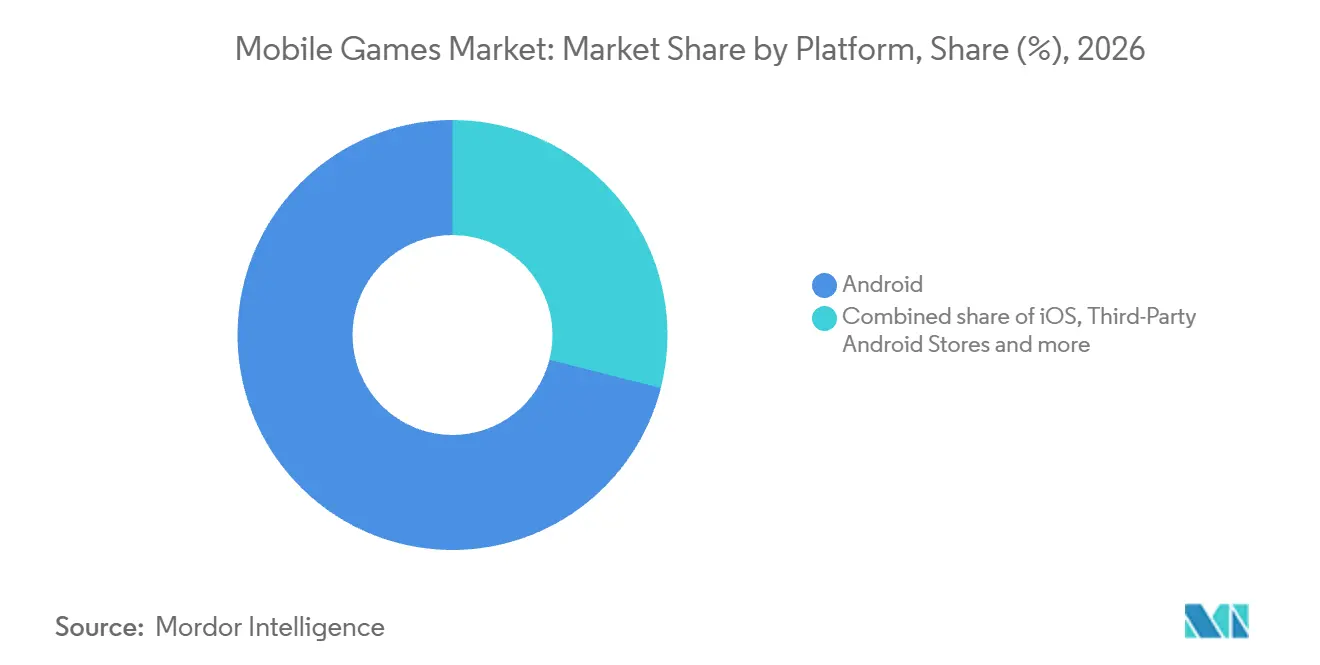
Installierte Reichweite und Cloud-Zugang prägen die DistributionAndroid repräsentierte im Jahr 2026 einen Marktanteil von 71,03 % im Mobile-Games-Markt und war damit das größte Segment. Google meldete am 13. Mai 2025 mehr als 3 Milliarden aktive Android-Geräte in über 190 Ländern. Für Entwickler bietet diese installierte Plattform eine potenzielle Distributionsbasis über zahlreiche nationale Märkte hinweg und unterstützt die Argumentation für eine Android-Version im Rahmen einer geografisch diversifizierten Veröffentlichungsstrategie. Der Wert dieser Reichweite wird realisiert, wenn ein Titel die Geräteverfügbarkeit in einen praktischen Weg zum Spielen und dann in Käufe oder Werbeeinnahmen umwandelt.
Das am schnellsten wachsende Segment ist Cloud-Streaming / Progressive Web App mit einer prognostizierten CAGR von 38,5 % von 2027 bis 2032. Im März 2025 berichtete Samsung, dass VIZOR durch Kampagnen auf seinem mobilen Cloud-Gaming-Beta in weniger als einem Jahr nach dem Start im Juli 2024 Millionen neuer Spieler für Klondike Adventures gewonnen hatte. Ein mobiles Spiel, das über Remote-Streaming oder einen Browser bereitgestellt wird, kann das spielbare Erlebnis verfügbar machen, bevor sich ein Spieler für eine konventionelle installierte App entscheidet. Der kommerzielle Vorteil wäre ein kürzerer Weg vom ersten Interesse zum Spielen, sofern der Dienst eine zuverlässige Bereitstellung und ein effektives Zahlungs- oder Werbemodell unterstützt. Dies macht die erste nutzbare Interaktion des Spiels zu einem kritischen Konversionspunkt und verknüpft das Wachstum in diesem Kanal mit der Serviceausführung sowie der Attraktivität des Inhalts.

Nach Gerätetyp:
Etablierte Smartphone-Nutzung trifft auf Foldable-AdoptionSmartphones waren das größte Segment und machten im Jahr 2026 83,67 % des Umsatzes aus. In Bitkoms Mehrfachantwort-Umfrage 2026 unter 663 deutschen Spielern ab 16 Jahren nutzten 87 % Smartphones zum Spielen von Video- oder Computerspielen. Dieses Länderbeispiel identifiziert Smartphones als ein Gerät, das bereits von einem etablierten Spielerpublikum zum Spielen genutzt wird, und unterstützt eine Veröffentlichungsstrategie, die auf bestehende Spieler abzielt. Da in der Umfrage mehrere Geräteoptionen erlaubt waren, können Publisher das Smartphone als einen weiteren Ort für die Gaming-Routine eines Spielers betrachten, bei dem das mobile Erlebnis seinen eigenen Grund braucht, um Aufmerksamkeit zu gewinnen.
Faltbare Smartphones sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 26 % von 2027 bis 2032. Samsung berichtete im September 2026, dass die kombinierten europäischen Verkäufe des Galaxy Z Fold8 und Fold8 Ultra seit dem Start 50 % höher waren als die Verkäufe des Galaxy Z Fold7. Gaming-Nutzung war auch in Indonesien erkennbar, wo ein Samsung-Manager im September 2025 berichtete, dass Galaxy-Z-Fold7-Nutzer durchschnittlich 16 Minuten mit Gaming verbrachten, und dabei PUBG, Mobile Legends und Genshin Impact nannte. Gerätebedarf und gemeldete Spielnutzung schaffen gemeinsam ein potenzielles Publikum für Publisher, die ein mobiles Erlebnis rund um das Foldable-Formfaktor gestalten. Die kommerzielle Aufgabe besteht darin, diesen Formfaktor während des Spielens nützlich zu machen und einem Gerätekäufer einen Grund zu geben, das Spiel über die Neuheit der Hardware hinaus zu wählen.
Nach Spielgenre:
Casual-Skalierung und Live-Communities prägen den WettbewerbCasual- und Hyper-Casual-Spiele waren das größte Segment nach Spielgenre und repräsentierten im Jahr 2026 28,67 % des Umsatzes mit mobilen Spielen. Chinas inländischer mobiler Casual-Game-Umsatz wuchs von Januar bis Juni 2026 im Vergleich zu Januar bis Juni 2025 um 10,74 %. Das Wachstum in dieser nationalen Kategorie zeigt eine kommerzielle Basis für Casual-Spiele innerhalb einer etablierten mobilen Spielwirtschaft. Ein Publisher von Casual Games kann unkomplizierten Einstieg mit einem Umsatzmodell verbinden, das für wiederholtes Spielen geeignet ist, und dabei die inhaltliche Attraktivität mit der Fähigkeit verknüpfen, aus einem zugänglichen Erlebnis Einnahmen zu erzielen.
Strategie- und MOBA-Spiele bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,9 % von 2027 bis 2032. Im Oktober 2026 berichtete MOONTON, dass Mobile Legends: Bang Bang mehr als 1,5 Milliarden Installationen und 110 Millionen monatlich aktive Nutzer in über 80 Ländern hatte.[2] Installationen beschreiben die kumulierte Reichweite, während monatliche Aktivität das Publikum identifiziert, das das Spiel in einem bestimmten Zeitraum nutzt. Der Live-Betrieb adressiert daher die kommerzielle Aufgabe nach der ersten Akquisition, wobei die anhaltende Attraktivität des Spiels bestimmt, ob aktive Spieler zurückkehren.
Nach Spielerdemografie:
Engagement und Gerätepräferenz schaffen unterschiedliche MöglichkeitenGeneration-Z-Spieler unter 25 Jahren waren sowohl das größte Segment mit 44,5 % des Umsatzes im Jahr 2026 als auch das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,7 % von 2027 bis 2032. Cross Marketing befragte japanische Smartphone-Spieler vom 24. bis 28. Juni 2026. Unter 200 Befragten im Alter von 15 bis 19 Jahren, die mindestens monatlich spielten, gaben 46 % an, länger zu spielen als ein Jahr zuvor. Dies schafft eine Engagement-Möglichkeit für Publisher, ein junges Publikum durch Inhalte zu bedienen, die aus wiederholtem Spielen Einnahmen erzielen können, mit einer Monetarisierung, die auf der von den Spielern beschriebenen Routine aufbaut.
Generation X und älter umfasst ein älteres Publikum, für das mobile Geräte bereits einen bevorzugten Platz beim Gaming einnehmen. Die Umfrage der ESA aus dem Jahr 2025 umfasste 24.216 aktive wöchentliche Videospieler ab 16 Jahren in 21 Ländern. Mobile Geräte waren bei 61 % der über 55-Jährigen ein Favorit, verglichen mit 50 % der unter 35-Jährigen. Eine mobile Veröffentlichung für dieses Publikum kann auf der Gerätepräferenz als Teil seines kommerziellen Arguments aufbauen, wobei der eigene Inhalt des Spiels bestimmt, wie viel von dieser Präferenz zu tatsächlichem Spielen wird.
Geografische Analyse
Mobile-Games-Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Marktanteil von 49,61 % im Mobile-Games-Markt und war damit der größte regionale Markt. In China generierten mobile Spiele im ersten Halbjahr 2026 71,75 % des inländischen Spielmarkt-Umsatzes, und der tatsächliche Verkaufsumsatz mit mobilen Spielen wuchs im Vergleich zum ersten Halbjahr 2025 um 7,9 %. Die Ausgaben expandieren daher innerhalb einer Spielwirtschaft, die bereits auf Mobile ausgerichtet ist, was Entwicklern einen kommerziellen Grund gibt, das Format als Kernprodukt zu finanzieren. Mobile Veröffentlichungen verdienen eine eigene Inhalts- und Monetarisierungsstrategie innerhalb eines regionalen Portfolios, wobei die Attraktivität des Titels bestimmt, wie effektiv ein Publisher um einen etablierten Ausgabenpool konkurrieren kann.
Mobile-Games-Markt Afrika
Afrika ist der am schnellsten wachsende regionale Markt mit einer prognostizierten CAGR von 12 % von 2027 bis 2032. Im September 2025 berichtete Carry1st, dass die Pay1st-Transaktionsvolumina für Call of Duty: Mobile seit dem Start der Plattform vor etwa 2 Jahren jährlich um das 6-Fache gestiegen waren. Pay1st bot Banküberweisungen in Nigeria, M-Pesa in Kenia und Mobile Money in Ghana an. Für Publisher, die in diesen Ländern expandieren, muss die Zahlungsintegration unterschiedliche lokale Methoden berücksichtigen, um engagierten Spielern einen nutzbaren Weg zu Käufen zu bieten.
In Nordamerika stellte die ESA-Umfrage in den USA aus dem Jahr 2025 fest, dass 82 % der Videospieler ab 8 Jahren, die mindestens eine Stunde pro Woche spielen, mobile Geräte nutzen. In Südamerika waren Smartphones für 44,1 % der brasilianischen Spieler in der Pesquisa Game Brasil 2026 die wichtigste Gaming-Plattform, während das 2025er Update von Google Play kürzlich hinzugefügte PSE-Bankzahlungen in Kolumbien identifizierte. Europa hatte 2025 über 300 Millionen Mobile-Game-Spieler, und das 2025er Update von Google Play identifizierte auch Paysafecard als eine kürzliche Ergänzung in Rumänien. Im Nahen Osten nutzten 62 % von 1.098 saudischen Erwachsenen mit Mobiltelefon im Jahr 2025 Smartphones zum Gaming, und 26 % bevorzugten sie, während Google Play auf berechtigten Geräten und Tarifen in Katar eine reine App-Carrier-Abrechnung anbietet. Brasiliens Nutzer der Hauptplattform bieten Publishern ein Mobile-First-Publikum, während die Lücke in Saudi-Arabien zwischen Smartphone-Nutzung und -Präferenz den Status als bevorzugtes Gerät zu einer eigenständigen Herausforderung macht.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Mobile-Game-Publishers, der Titel entwickelt und vertreibt, auf die Minderjährige möglicherweise zugreifen können. Datenschutz, Spielpräsentation und Belohnungsdesign schaffen unterschiedliche Compliance-Anforderungen, sodass eine einzelne Veröffentlichung separate rechtliche und produktbezogene Entscheidungen erfordern kann. Chinas Entwurf vom September 2026 schlug einen Minderjährigen-Modus für Online-Spieledienste vor, die Kindern unter 16 Jahren bereitgestellt werden, mit einer Kommentarfrist bis zum 17. Oktober. Brasiliens Dekret vom 14. Oktober 2026 wies Zoll- und Handelsbehörden an, die Verfahren für die Einfuhr wesentlicher Spielentwicklungswerkzeuge im Rahmen ihrer Zuständigkeiten und vorbehaltlich des geltenden Rechts zu vereinfachen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | ANPD für das digitale ECA; Bundes-Zoll- und Handelsbehörden für Entwicklungswerkzeuge | Zuständige staatliche Medienbehörde, mit der KJM als Aufsichtsorgan | Cyberspace Administration of China | Nationale Medienbehörde | Film and Publication Board |
| Wichtigste Instrumente oder Richtung | Geänderte COPPA-Regel, 16 CFR Teil 312 | Dekrete 12.880 und 13.138 | JMStV, einschließlich § 5c Abs. 3 Alterskennzeichnung | Seit 2024 geltende Minderjährigenschutzregeln; Entwurf eines Minderjährigen-Modus vom September 2026 | Bundesgesetz durch Dekret Nr. 55 von 2023, Artikel 19; Behördennachfolge 2026 | Spielklassifizierungsrichtlinien; Films and Publications Amendment Act 11 von 2019 |
| Kommerzielle Auswirkung | Separate überprüfbare elterliche Einwilligung vor der Weitergabe personenbezogener Daten von Kindern an Dritte durch betroffene Betreiber, sofern die Weitergabe nicht integraler Bestandteil des Dienstes ist | Altersverifikation zur Sperrung von Minderjährigen bei Loot Boxes, sofern keine loot-box-freie Version oder vollständige Standardbeschränkung angeboten wird; vorgeschriebene Vereinfachung der Werkzeugimporte | Sichtbare Alterskennzeichnungen vor oder beim Zugang für eigene Online-Spiele der Anbieter, sofern kein ausschließlicher Erwachsenenzugang gewährleistet ist | Anti-Sucht-Regeln für Minderjährige und Altershinweise beim Download, bei der Registrierung und beim Login; vorgeschlagener Minderjährigen-Modus-Dienst für Nutzer unter 16 Jahren | Spielaltersbewertungskriterien im Rahmen des übertragenen Mandats der Nachfolgebehörde | Altersfreigaben und Inhaltshinweise für Spiele, einschließlich Online-Distribution und Streaming |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Lockerung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Einwilligungspflichten in den Vereinigten Staaten und Alterskennzeichnungsanforderungen in Deutschland schaffen fortlaufende Produktverpflichtungen für betroffene Publisher nach Ablauf ihrer Einführungsfristen. Brasilien balanciert Verifikationspflichten mit zulässigen Alternativen, während sein neues Mandat zur Vereinfachung von Werkzeugimporten eine Lockerungsrichtung für die lokale Spielentwicklung unterstützt. Chinas Spieldesignpflichten und der vorgeschlagene Minderjährigen-Modus unterstützen ein härteres Betriebsumfeld, da die Annahme des Entwurfs eine Servicedesignbedingung hinzufügen würde. Die VAE-Behördenübertragung bewahrt die Altersfreigabekompetenz, während der Plan des Film and Publication Board für 2026/27 für Südafrika die vollständige Umsetzung des geänderten Films and Publications Act neben dem weiteren Aufbau technologischer Kapazitäten priorisierte.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Spieleentwickler, Storefronts und Werbevermittler entlang des Weges von einem spielbaren Titel zu einer monetarisierten Sitzung verdienen. Supercell entwickelt seine eigenen Spiele, darunter Clash Royale und Brawl Stars, und bringt sie auf globale Märkte. Seine Free-to-Play-Spiele bieten optionale In-App-Käufe mit echtem Geld, die das Gameplay verbessern können. Die Entwicklung muss daher sowohl ein zugängliches kostenloses Erlebnis als auch ein kostenpflichtiges Angebot unterstützen, das Spieler wählen können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Spielentwicklung und -publishing | Entwickler-Publisher wie Supercell | Optionale In-App-Kauf-Umsätze | Aufrechterhaltung der Attraktivität optionaler kostenpflichtiger Inhalte | Das kostenpflichtige Angebot erneuern und dabei das zugängliche Kerngameplay bewahren |
| Storefront-Distribution und Abrechnung | App-Store-Betreiber wie Google und Apple | Gebühren auf berechtigte Google-Play-Abrechnungs- oder alternative Abrechnungsverkäufe; Apple-Provisionen auf genehmigte Small-Business-Program-Verkäufe in abgedeckten Regionen | Abstimmung von Transaktionsberechtigung und regionalen Abrechnungsbedingungen | Store- und Abrechnungsimplementierungen mit den geltenden Bedingungen in Einklang bringen |
| Werbemonetarisierung | Werbevermittler wie Unity | Netto-Transaktionsumsatz, wenn Unity den Anzeigenverkauf ohne Kontrolle über die Platzierung vermittelt | Verfügbare Platzierungen mit Werbenachfrage abgleichen | Platzierungsverfügbarkeit und Mediationsregeln anpassen |
| Quelle: Mordor Intelligence | ||||
Die Servicegebühr von Google Play gilt für berechtigte App- und In-App-Produktverkäufe über sein Abrechnungssystem oder ein alternatives Abrechnungssystem gemäß seiner Zahlungsrichtlinie. Unitys Einreichung für das Geschäftsjahr 2025 unterschied Nettoumsatz aus vermittelten Anzeigenverkäufen ohne Platzierungskontrolle und Bruttoumsatz, bei dem Unity die Platzierung als Publisher kontrollierte. Eine Abrechnungsänderung beseitigt daher nicht von selbst die Servicegebühr, und Werbevergleiche müssen zwischen einbehaltenem Vermittlungsumsatz und Bruttoumsatz unterscheiden.
Wettbewerbslandschaft
Marktkonzentration
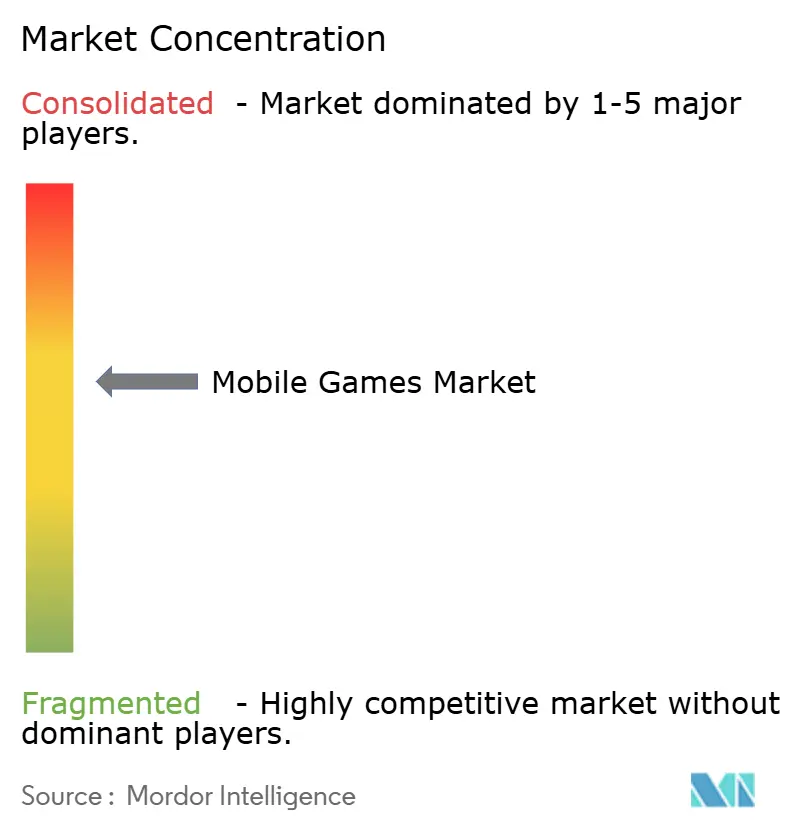
Große Franchise-Portfolios schaffen eine konzentrierte obere Ebene innerhalb eines breiteren Feldes von Mobile-Game-Publishern, die um die Aufmerksamkeit und Ausgaben der Spieler konkurrieren. Zu den wichtigsten Teilnehmern zählen Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (von Microsoft am 13. Oktober 2023 übernommen), Electronic Arts Inc. (im August 2026 von einem Konsortium aus PIF, Silver Lake und Affinity Partners übernommen) und Playrix Holdings Ltd. Electronic Arts gab den Abschluss der Übernahme am 4. August 2026 bekannt. Playrix entwickelt mobile Spiele, darunter Gardenscapes, Homescapes, Township und Fishdom. Konsolidierung kann Entwicklungsressourcen bündeln, aber ihr kommerzieller Wert hängt davon ab, dass jedes Spiel weiterhin Spielen und Käufe von seinem eigenen Publikum generiert.
Tencents Umsatz mit inländischen Spielen in China wuchs 2025 gegenüber 2024 um 18 %, wobei Delta Force, Honour of Kings, Peacekeeper Elite sowie die PC- und Mobile-VALORANT-Franchise zu den Beitragenden zählten. Sein internationaler Spieleumsatz stieg 2025 in berichteter Währung um 33 %, was höhere Umsätze aus Supercell-Spielen und PUBG MOBILE sowie einen inkrementellen Beitrag von Wuthering Waves widerspiegelt. NetEase berichtete für das Geschäftsjahr 2025 konsolidierte Nettoumsätze aus Spielen und verwandten Mehrwertdiensten von 92,1 Milliarden RMB (13,2 Milliarden USD), wobei der Online-Spielbetrieb etwa 97,3 % dieses Segments beisteuerte. Für Herausforderer erstreckt sich die Eintrittsbarriere über den Start eines Titels hinaus auf die Aufrechterhaltung des Engagements neben etablierten Spielen, die zum Umsatz der Marktführer beitragen.
Technische Bereitstellung und Distributionszugang schaffen eine weitere Wettbewerbsfront für Publisher, die ein breiteres adressierbares Publikum anstreben. Am 8. Dezember 2025 reduzierte Activision Call of Duty: Mobile Version 35.0 auf Android auf etwa 1,6 GB und auf iOS auf etwa 3,3 GB, mit Optimierungen zur Verbesserung der Download-Geschwindigkeiten.[3] Die alternativen Distributionspflichten des EU-Gesetzes über digitale Märkte wurden am 7. März 2024 auf die ersten benannten Gatekeeper anwendbar. Die Überprüfung der Europäischen Kommission vom April 2026 beschrieb die Pflicht zur Ermöglichung von Drittanbieter-Apps, Stores und Zugang außerhalb der zentralen Plattformdienste und berichtete, dass ihre Untersuchung zur Compliance von Apple zu diesem Zeitpunkt noch offen war. Store-Zugang und ein kleineres App-Paket adressieren unterschiedliche Barrieren, sodass Herausforderer sowohl einen praktikablen Weg zu Spielern als auch ein Spielpaket benötigen, das praktisch zu erhalten ist.
Marktführer der Mobile-Games-Branche
-
Tencent Holdings Ltd.
-
NetEase Inc.
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Playrix Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mobile Games Unternehmen in diesem Bericht
- Tencent Holdings Ltd.
- NetEase Inc.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Playrix Holdings Ltd.
- Lilith Games
- Sea Ltd. (Garena)
- Zynga Inc. (Take-Two)
- Krafton Inc.
- Supercell Oy
- GungHo Online Entertainment Inc.
- miHoYo Co., Ltd.
- Rovio Entertainment Ltd.
- King Digital Entertainment Limited
- Kabam Games Inc.
- Scopely Inc.
- Glu Mobile LLC
- NCSoft Corporation
- DeNA Co., Ltd.
Wichtigste Chancen für Marktteilnehmer
Der Vergleich untersucht Plattformchancen, um neue mobile Spieler zu erreichen, bestehende Zielgruppen zu reaktivieren und differenzierte Distributionsbedingungen anzustreben. Apples Games-App, die 2025 eingeführt wurde, schließt App-Store-Spiele automatisch in mehrere Entdeckungsoberflächen ein und gibt Spielen, die Game-Center-Funktionen und In-App-Events nutzen, prominente Platzierungen. Google Play öffnete am 1. September 2026 die Anmeldung für sein überarbeitetes Level-Up-Programm, wobei eine Richtlinienüberprüfung für die Qualifikation erforderlich war, und die Preisliste für genehmigte Spiele sollte am 30. September 2026 in Kraft treten. Die kommerziellen Entscheidungen unterscheiden sich, wobei Prominenz an Spielfunktionen geknüpft ist und die Programmqualifikation an verifizierte Richtlinien gebunden ist.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Entdeckung durch Spielfunktionen | Games-App-Prominenz für Game-Center-Funktionen und In-App-Events | Spieler, die iOS-Spiele entdecken | Integrierte Spielfunktionen und Event-Inhalte für die Entdeckung entwickeln | Entwicklungs- und Inhaltsproduktionsaufwand | iOS-Spielpublisher, die beide Funktionen unterstützen können |
| Reaktivierung eines bestehenden mobilen Katalogs | Bibliotheks- und Weiterspielen-Oberflächen in der Games-App | Zurückkehrende Spieler von App-Store-Spielen | Das Rückkehrerlebnis mit relevanten In-Game-Events verbinden | Aufrechterhaltung eines überzeugenden Erlebnisses über einen älteren Katalog hinweg | Publisher mit etablierten App-Store-Spielen |
| Qualifikation für Android-Programmbedingungen | Level-Up-Anmeldung im September 2026 geöffnet | Publisher berechtigter Google-Play-Spiele | Ein qualifizierendes Spielerlebnis aufbauen und Programmbedingungen beantragen | Implementierungsarbeit erforderlich, um verifizierte Richtlinien zu erfüllen | Berechtigte Mobile-Game-Publisher, die die Richtlinien erfüllen |
| Quelle: Mordor Intelligence | |||||
Ein etablierter Katalog bietet eine konkrete kurzfristige Möglichkeit, da die Games-App Spielern dedizierte Wege zurück zu Spielen bietet, die sie bereits haben. Ein Kataloginhaber kann dieses Publikum ansprechen, ohne einen neuen Spielstart zur Voraussetzung für erneute Sichtbarkeit zu machen. Der Investitionsfall konzentriert sich darauf, das Rückkehrerlebnis eine weitere Sitzung wert zu machen, sodass Distributionsarbeit und laufende Spielinhalte sich gegenseitig verstärken müssen.
Aktuelle Branchenentwicklungen im Markt für Mobile Games
- Oktober 2026: Supercell schloss am 19. Oktober seine Übernahme von Metacore ab und erwarb 100 % des Studios hinter dem mobilen Spiel Merge Mansion.
- September 2026: Google Play öffnete am 1. September die Anmeldung für sein überarbeitetes Level-Up-Programm, wobei die Spielqualifikation einer Überprüfung anhand aller Programmrichtlinien unterliegt. Die Programmpreisliste sollte am 30. September für genehmigte Spiele in Kraft treten.
- August 2026: Electronic Arts Inc. gab am 4. August den Abschluss seiner Übernahme durch PIF, Silver Lake und Affinity Partners bekannt.
Markt für Mobile Games Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Mobile-Games-Markt misst den Jahresumsatz aus Spielen, die für Smartphones und Tablets auf dem globalen Markt konzipiert sind. Er umfasst Spielerzahlungen und Werbeeinnahmen aus mobilen Storefronts, direkten Webshops, Progressive Web Apps und betreibergebündeltem Cloud-Zugang.
Ausschlüsse aus dem Umfang: Gaming-Hardware, PC- und Konsolentitel, Echtgeld-Glücksspiel-Apps, Esports-Medienrechte und allgemeine Cloud-Gaming-Gebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Monetarisierungstyp
- In-App-Käufe
- Abonnements und Season Passes
- Werbung (Belohnte Videos, Interstitials, Native)
- Premium-Bezahldownloads
- Nach Plattform
- Android
- iOS
- Drittanbieter-Android-Stores
- Cloud-Streaming / Progressive Web App
- Nach Gerätetyp
- Smartphones
- Faltbare Smartphones
- Tablets
- Nach Spielgenre
- Casual und Hyper-Casual
- Action / Abenteuer
- Strategie und MOBA
- Rollenspiele (RPG)
- Sport und Rennen
- Casino und Karten
- Puzzle
- Simulation
- Nach Spielerdemografie
- Generation Z (unter 25 Jahre)
- Millennials (25–40 Jahre)
- Generation X und älter (über 40 Jahre)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Essential-Facts-Umfrage der Entertainment Software Association, Googles Android-Ökosystem-Ankündigungen, Unity-Ads-Dokumentation und Brasiliens digitales ECA liefern Belege zur Gerätenutzung durch Spieler, Plattformreichweite, kontextbezogener Anzeigenbereitstellung und länderspezifischen Monetarisierungsregeln. Solche Quellen helfen dabei, adressierbare Spiel- und Umsatzkanäle zu definieren, während öffentliche Regulierungsmaterialien klären, wo Produktdesign oder Monetarisierung je nach Markt variieren können.
Jährliche Berichte und SEC-10-K-Einreichungen von Publishern, Investorenmaterialien und seriöse Branchenpresse können gemeldete Spieleinnahmen, Werbeaktivitäten, Plattformexposition, Produkteinführungen und Preisgestaltung gegenseitig überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Wenn öffentliche Belege Unsicherheiten bei der Umsatzerfassung, dem Kanalmix oder der regionalen Zuordnung hinterlassen, würden strukturierte Interviews diese Annahmen mit Mobile-Game-Publishern, Spezialisten für Werbemonetarisierung und Storefronts, Distributionspartnern und regionalen Betreibern testen. Analysten würden ungelöste Lücken nach Umsatzstrom oder Region erfassen und widersprüchliche Aussagen gegen öffentliche Einreichungen, Plattformbedingungen und unabhängige Marktindikatoren triangulieren, bevor sie Annahmen anpassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 42 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 34 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 46 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen globalen Umsatzes aus Smartphone- und Tablet-Spielen und überprüft dann ausgewählte Gesamtwerte durch Stichproben von durchschnittlichen Ausgaben multipliziert mit dem Spielervolumen, Umsatz-Rollups von Publishern und Kanalprüfungen. Zu den wichtigsten Eingaben zählen die Beteiligung am Smartphone- und Tablet-Gaming, der Anteil der zahlenden Spieler, die durchschnittlichen bezahlten Ausgaben pro Spieler, Werbeimpressionen und realisierte Rendite pro aktivem Spieler sowie der Umsatzmix über Regionen und Spielkategorien hinweg. Eine multivariate Regression kann diese Nachfrage- und Monetarisierungsindikatoren mit historischen Umsätzen in Beziehung setzen, mit Szenarioanalysen für wesentliche Änderungen bei Werberegeln, App-Store-Bedingungen oder Betreiber-Cloud-Bundles. Primärexperten wie Mobile-Game-Publisher, Monetarisierungsspezialisten und regionale Betreiber werden gebeten, Prognosen auf Variablenebene zu überprüfen, und ihr Feedback wird verwendet, um den regionalen und segmentbezogenen Mix anzupassen, bevor er finalisiert wird. Jede Eingabe erstellt die Prognose für ihre relevante Region, und der resultierende Umsatzmix unterstützt Geräte-, Plattform-, Genre-, Monetarisierungs- und demografische Anteile. Wenn eine selektive Bottom-up-Prüfung nicht mit der Variablenprognose übereinstimmt, vergleichen Analysten die Eingaben, isolieren fehlende Belege und gleichen die Prüfung mit dem Top-down-Gesamtwert ab, ohne nicht unterstützte Werte in ein Segment zu zwingen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Publisher- und Plattformoffenlegungen, öffentliche Spieler- und Geräteindikatoren sowie unabhängige Umsatzsignale und untersuchen dann Ausreißer bei Wachstum, Segmentmix oder regionalen Gesamtwerten vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Zuordnungsregeln und die Abstimmung über Regionen und Umsatzströme hinweg. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein wesentlicher Widerspruch oder eine fehlende Eingabe eine Variable oder Segmentzuordnung verändern könnte. Die Belege werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen erneuert und in einer neuen Vorablieferungsüberprüfung erneut geprüft.
Größe des Mobile-Games-Markts laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Mobile-Games-Markt misst den Jahresumsatz aus Spielen, die für Smartphones und Tablets auf dem globalen Markt konzipiert sind.
Zu den wichtigsten Treibern von Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Eingaben zählen die Beteiligung am Smartphone- und Tablet-Gaming, der Anteil der zahlenden Spieler, die durchschnittlichen bezahlten Ausgaben pro Spieler, Werbeimpressionen und realisierte Rendite pro aktivem Spieler sowie der Umsatzmix über Regionen und Spielkategorien hinweg.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 164,1 Milliarden USD (2027) | |
| Globaler Forschungsherausgeber A | 103 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 37,2 % unter dem Wert dieses Berichts für 2027 von 164,1 Milliarden USD, 2 Jahre später. Sein globaler Spieleausblick berichtet die mobile Plattform auf einer früheren Basis und zeigt weiteres Wachstum an, sodass der Ausgangswert einer weiteren Marktexpansion bis zum späteren Vergleichsjahr vorausgeht. |
| Globaler Forschungsherausgeber B | 83,8 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 48,9 % unter dem Wert dieses Berichts für 2027 von 164,1 Milliarden USD, 2 Jahre später. Seine Schätzung für Smartphone- und Tablet-Spiele beginnt von einer früheren Basis und prognostiziert weitere Expansion, was zu einem niedrigeren Ausgangswert gegenüber einem späteren Marktjahr beiträgt. |
Für Mordor Intelligence prüft eine zweite Überprüfung Quelldaten, Einheiten, Zuordnungsregeln und die Abstimmung über Regionen und Umsatzströme hinweg.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die Größe des Mobile-Games-Markts bis 2032 verändern?
Der Markt soll von 148,9 Milliarden USD im Jahr 2026 und 164,1 Milliarden USD im Jahr 2027 auf 259,2 Milliarden USD bis 2032 expandieren, mit einer CAGR von 9,58 % von 2027 bis 2032.
Was treibt die Nachfrage nach mobilen Spielen an?
Netzwerkqualität, kontextbezogene Werbung und Betreiberzugang unterstützen die Nachfrage. In Österreich verknüpften A1s Nutzungsbedingungen vom August 2025 das kostenpflichtige Angebot Games Unlimited Plus, betrieben von Mondia Media Germany GmbH, mit einem aktiven A1-Mobilfunkvertrag.
Welches Monetarisierungsmodell führt beim Mobile-Game-Umsatz?
In-App-Käufe waren das größte Segment mit 54,7 % des Umsatzes im Jahr 2026. Abonnements und Season Passes sollen mit einer CAGR von 17,6 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Teilnehmer in der Mobile-Game-Branche?
Zu den wichtigsten Teilnehmern zählen Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (von Microsoft am 13. Oktober 2023 übernommen), Electronic Arts Inc. (im August 2026 von einem Konsortium aus PIF, Silver Lake und Affinity Partners übernommen) und Playrix Holdings Ltd.
Welche Herausforderungen prägen den Ausblick für mobile Spiele?
Brasiliens seit dem 17. März 2026 geltende Beschränkungen für Loot Boxes in Spielen, die sich an Minderjährige richten oder von diesen gemäß der Altersfreigabe des Spiels wahrscheinlich gespielt werden, schränken das Belohnungsdesign ein. Hohe iOS-Casual-Game-Akquisitionskosten erhöhen ebenfalls den Umsatz, der erforderlich ist, um die Marketingausgaben zu amortisieren.
Welche Regionen führen beim Mobile-Game-Umsatz und beim prognostizierten Wachstum?
Asien-Pazifik führte im Jahr 2026 mit 49,61 % des Umsatzes, und Afrika soll mit einer CAGR von 12 % von 2027 bis 2032 am schnellsten wachsen.