
Indien Einzelhandels-Kraftstoffmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 2.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Einzelhandels-Kraftstoffmarkt Analyse von Mordor Intelligence
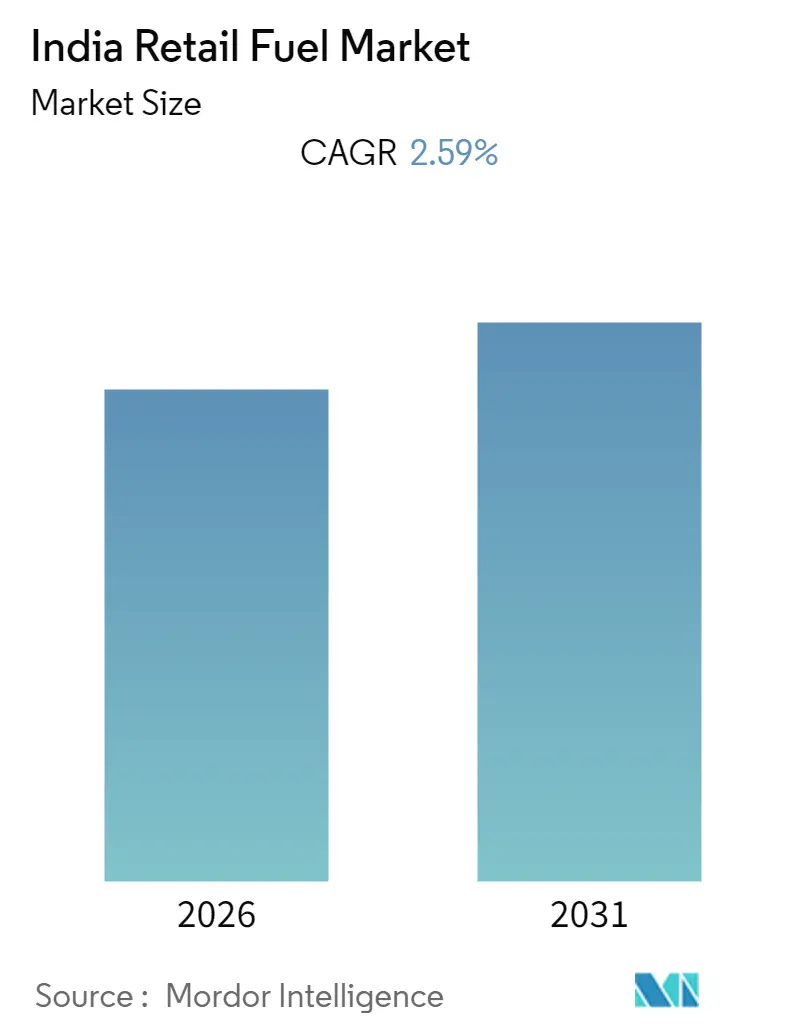
Die Größe des Indien Einzelhandels-Kraftstoffmarktes wird voraussichtlich von 54,8 Milliarden USD im Jahr 2025 auf 56,22 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 2,59% über den Zeitraum 2026–2031 einen Wert von 63,87 Milliarden USD erreichen.
Die Marktlandschaft des indischen Einzelhandels-Kraftstoffmarktes unterliegt einem bedeutenden Wandel, der durch sich entwickelnde Marktdynamiken und strukturelle Veränderungen im Energiesektor vorangetrieben wird. Der Markt ist durch eine konzentrierte Wettbewerbsstruktur gekennzeichnet, wobei staatliche Unternehmen das Vertriebsnetz des Kraftstoffmarktes dominieren. Stand 2022 zeigt der Marktanteil der Erdölunternehmen in Indien, dass Indian Oil Corporation Limited mit 38% den Markt anführt, gefolgt von Bharat Petroleum Corporation Limited mit 20,1%, Hindustan Petroleum Corporation Limited mit 18%, während private Akteure gemeinsam 21,7% des Marktanteils halten. Dieses etablierte Netz von über 77.000 Einzelhandelsgeschäften der wichtigsten staatlichen Akteure zeigt die robuste Infrastruktur, die die Kraftstoffverteilung im ganzen Land unterstützt.
Der Transportsektor erlebt einen Paradigmenwechsel hin zu nachhaltigen Alternativen, der den traditionellen Kraftstoffmarkt beeinflusst. Die Indischen Eisenbahnen haben bei ihrer Elektrifizierungsinitiative erhebliche Fortschritte erzielt und eine Elektrifizierung von 52.247 Streckenkilometern von insgesamt 65.414 Streckenkilometern erreicht, was einen bedeutenden Schritt in Richtung des Ziels einer vollständigen Elektrifizierung darstellt. Darüber hinaus signalisiert der ehrgeizige Plan der Regierung, rund 30.000 dieselbetriebene Busse in den nächsten 2–3 Jahren durch Fahrzeuge mit elektrischem Antriebsstrang zu ersetzen, einen starken Schub in Richtung sauberer Mobilitätslösungen, insbesondere im städtischen Verkehr.
Der Markt erlebt dynamische Veränderungen als Reaktion auf demografische und wirtschaftliche Faktoren. Da Indiens Bevölkerung bis 2030 voraussichtlich 1,515 Milliarden erreichen wird und das mittlere Alter im Jahr 2022 bei 28,7 Jahren lag, treibt die junge Bevölkerung des Landes den zunehmenden Fahrzeugbesitz voran. Dieser Trend spiegelt sich in den Pkw-Verkäufen wider, die im Geschäftsjahr 2022 3,07 Millionen Einheiten erreichten, was einem Anstieg von 13% gegenüber dem Vorjahr entspricht. Die wachsende Mittelschicht und die zunehmende Urbanisierung prägen weiterhin die Verbrauchsmuster im Bereich der Kraftstoffunternehmen in Indien.
Die Entdeckung bedeutender Mineralressourcen dürfte die industrielle Nachfrage nach Einzelhandels-Kraftstoffen beeinflussen. Im Februar 2023 gab Indien die Entdeckung von 5,9 Millionen Tonnen Lithiumreserven im Distrikt Reasi in Jammu und Kaschmir bekannt und positioniert Indien damit unter den weltweiten Spitzenhaltern von Lithiumreserven. Diese Entdeckung, kombiniert mit der Ankündigung von Coal India Ltd im Januar 2023 über neun neue Kohlebergbauprojekte mit einer kombinierten Produktionskapazität von 127 Millionen Tonnen, deutet auf erhebliche industrielle Aktivitäten hin, die die Kraftstoffnachfrage in den Bergbau- und Gewinnungssektoren antreiben werden, trotz des schrittweisen Übergangs zu nachhaltigen Energielösungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Einzelhandels-Kraftstoffmarkt Trends und Einblicke
Robuste Infrastruktur des öffentlichen Sektors und staatliche Unterstützung
Das robuste Infrastrukturnetz und die staatliche Unterstützung staatlicher Unternehmen (PSU) stellen einen bedeutenden Treiber für die Größe des indischen Einzelhandelsmarktes in Indien dar. Staatliche Unternehmen wie Indian Oil Corporation (IOC), Bharat Petroleum Corporation Limited (BPCL) und Hindustan Petroleum Corporation Limited (HPCL) haben ein umfangreiches Netz von Kraftstoffstationen, Pipelines, Terminals und Lagerstätten aufgebaut, das eine weitreichende Kraftstoffverfügbarkeit in städtischen und ländlichen Gebieten gewährleistet. Dieser Infrastrukturvorteil wird durch kontinuierliche Investitionen weiter gestärkt, wie die Ankündigung von Indian Oil Corporation Limited im Februar 2023 belegt, 25,44 Millionen USD in Westbengalen zu investieren, um eine umweltfreundlichere Einzelhandels-Kraftstoffinfrastruktur auszubauen und weiterzuentwickeln.
Die Unterstützung der Regierung bei Preispolitiken und der Infrastrukturentwicklung hat es staatlichen Unternehmen ermöglicht, wettbewerbsfähige Preise beizubehalten und gleichzeitig Kraftstoffqualität und Sicherheitsstandards zu gewährleisten. Dies spiegelt sich in der Ausweitung der Verfügbarkeit von grünem Kraftfahrzeugkraftstoff wider, die von 275 Einzelhandelsgeschäften im Jahr 2022 auf mehr als 1.000 bis Ende 2024 anwachsen soll. Die starke staatliche Unterstützung ermöglicht es staatlichen Unternehmen auch, stabile Kraftstoffkosten aufrechtzuerhalten, was Verbrauchern Preissicherheit bietet und gleichzeitig eine konsistente Kraftstoffverfügbarkeit gewährleistet. Laut dem Ministerium für Erdöl und Erdgas verzeichnete Indien zwischen April 2022 und April 2023 einen signifikanten Anstieg von mehr als 6% beim Verbrauch von Erdölprodukten, wobei die Einzelhandelsgeschäfte der staatlichen Unternehmen den Großteil dieses Verbrauchs ausmachten.
Zunehmender Fahrzeugbesitz und Wachstum des Automobilmarktes
Der erhebliche Anstieg des Fahrzeugbesitzes in ganz Indien hat sich als entscheidender Treiber für das Kraftstoff-Einzelhandelsgeschäft herausgestellt, unterstützt durch steigende verfügbare Einkommen und zunehmende Urbanisierung. Laut der Gesellschaft der indischen Automobilhersteller verzeichneten die Fahrzeugverkäufe in Indien ein bemerkenswertes Wachstum von mehr als 20% zwischen 2021 und 2022, was sich direkt in einem erhöhten Kraftstoffverbrauch und häufigeren Besuchen an Kraftstoff-Einzelhandelsstationen niederschlug. Dieser Trend wird durch die fortgesetzte Expansion der Automobilindustrie und die Einführung neuer Fahrzeuge weiter verstärkt, wie die Ankündigung von BMW im Mai 2023 bezüglich der Markteinführung ihres Modells X3 M40i in Indien zeigt.
Das Wachstum beim Fahrzeugbesitz schafft eine anhaltende Nachfrage nach Kraftstoff-Einzelhandel, insbesondere in städtischen Gebieten, wo der Fahrzeugbesitz rasch zunimmt. Die Dynamik des Automobilmarktes zeigt sich in der Einführung neuer Hochleistungsfahrzeuge, wie dem bevorstehenden BMW X3 M40i mit einem 3,0-Liter-Sechszylinder-Turbobenzinmotor, was auf eine anhaltend starke Nachfrage nach Einzelhandels-Kraftstoffen hindeutet. Diese wachsende Fahrzeugpopulation treibt nicht nur einen höheren Kraftstoffverbrauch voran, sondern erfordert auch die Ausweitung der Einzelhandels-Kraftstoffinfrastruktur, um der wachsenden Nachfrage gerecht zu werden, und schafft damit eine positive Rückkopplungsschleife, die die Wachstumstrajektorie des Marktes weiter stärkt.
Segmentanalyse
Segment der Staatlichen Unternehmen im Indien Einzelhandels-Kraftstoffmarkt
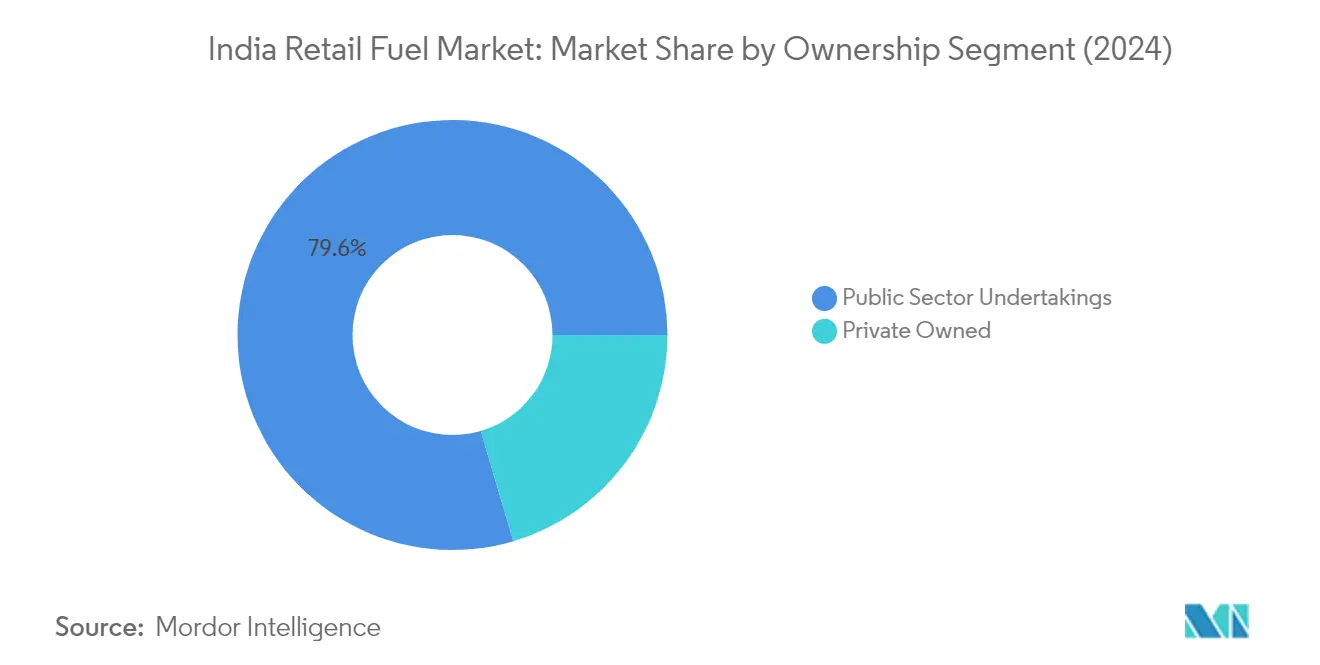
Das Segment der Staatlichen Unternehmen (PSU) dominiert die indische Kraftstoff-Einzelhandelsbranche und hält im Jahr 2025 einen Kraftstoffmarktanteil von rund 79,25%. Dieses Segment, angeführt von wichtigen Akteuren wie Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) und Hindustan Petroleum Corporation Limited (HPCL), zeigt sowohl Marktführerschaft als auch robustes Wachstumspotenzial. Die starke Leistung des Segments wird durch mehrere Faktoren angetrieben, darunter eine umfangreiche Einzelhandelsnetzabdeckung, wettbewerbsfähige Kraftstoffpreise im Vergleich zu privaten Akteuren sowie strategische Kapazitätserweiterungsinitiativen. PSU-Unternehmen betreiben gemeinsam über 77.000 Einzelhandelsgeschäfte in ganz Indien, wobei IOCL allein mehr als 35.500 Standorte verwaltet. Das Segment wird voraussichtlich seine Wachstumstrajektorie mit rund 9,3% jährlich von 2026 bis 2031 beibehalten, unterstützt durch steigende Kraftstoffnachfrage seitens der Endverbraucher und die laufende Erweiterung der Raffineriekapazitäten. Die staatliche Unterstützung und die Fähigkeit der staatlichen Unternehmen, niedrigere Kraftstoffpreise im Vergleich zu privaten Akteuren aufrechtzuerhalten, stärken ihre Marktposition weiterhin.
Segment der Privatunternehmen im Indien Einzelhandels-Kraftstoffmarkt
Das Segment der Privatunternehmen spielt, obwohl es einen kleineren Kraftstoffmarktanteil hält, eine entscheidende Rolle in der indischen Einzelhandels-Kraftstofflandschaft, indem es Wettbewerb und innovative Serviceangebote einführt. Dieses Segment umfasst prominente Akteure wie Reliance Industries Limited, Nayara Energy und Shell, die gemeinsam Tausende von Einzelhandelsgeschäften im ganzen Land betreiben. Der Betrieb des Segments ist durch Premiumqualitätskraftstoffe, überlegenen Kundenservice und moderne Einzelhandelsinfrastruktur gekennzeichnet. Trotz der Herausforderungen durch Preisunterschiede gegenüber den staatlichen Unternehmen behaupten private Einzelhändler ihre Präsenz weiterhin durch Mehrwertdienstleistungen und strategische Standortwahl. Das Wachstum des Segments wird durch die Liberalisierung der Kraftstoff-Einzelhandelspolitik der Regierung und die steigende Nachfrage nach Premiumkraftstoffprodukten in städtischen Gebieten unterstützt.
Segmentanalyse: Endverbraucher
Segment des Privaten Sektors im Indien Einzelhandels-Kraftstoffmarkt
Das Segment des privaten Sektors dominiert den indischen Einzelhandels-Kraftstoffmarkt und hält im Jahr 2024 einen Kraftstoffmarktanteil von rund 87% in Indien. Dieses Segment umfasst verschiedene Endverbraucher, darunter verarbeitende Industrien, Landwirtschaft, Einzelhandelskonsumenten und privaten Verkehr. Das robuste Wachstum in diesem Segment wird durch Indiens wachsende Bevölkerung vorangetrieben, die 1,41 Milliarden überschritten hat und das bevölkerungsreichste Land der Welt mit einem relativ jungen mittleren Alter von 28,7 Jahren darstellt. Das Segment hat bemerkenswertes Potenzial und Wachstumsstärke gezeigt, unterstützt durch steigende Pkw-Verkäufe, die Expansion in der verarbeitenden Industrie und wachsende Nachfrage aus dem landwirtschaftlichen Sektor. Die Umsetzung verschiedener angebotsseitiger Maßnahmen der Regierung zur Förderung der verarbeitenden Industrie hat die Position dieses Segments weiter gestärkt und Indien zu einem zunehmend attraktiven Investitionsziel gemacht. Darüber hinaus wächst die Einzelhandels-Konsumentenbasis in diesem Segment weiter, angetrieben durch Urbanisierung und steigende verfügbare Einkommen.
Segment des Öffentlichen Sektors im Indien Einzelhandels-Kraftstoffmarkt
Das Segment des öffentlichen Sektors, das im Jahr 2024 einen kleineren Marktanteil von rund 13% hält, spielt eine entscheidende Rolle im indischen Einzelhandels-Kraftstoffmarkt. Dieses Segment bedient in erster Linie staatliche Einrichtungen, öffentliche Verkehrssysteme, Eisenbahnen und staatseigene Unternehmen. Das Wachstum des Segments ist eng mit der Entwicklung öffentlicher Infrastruktur, staatlichen Initiativen im Transportbereich und industriellen Aktivitäten des öffentlichen Sektors verbunden. Zu den wichtigsten Verbrauchern in diesem Segment gehören Eisenbahnen, staatliche Transportunternehmen, Bergbaubetriebe des öffentlichen Sektors und staatliche Stromerzeugungsanlagen. Die Entwicklung des Segments wird insbesondere durch den Drang der Regierung zur Infrastrukturentwicklung und zur Ausweitung des öffentlichen Personennahverkehrs beeinflusst, obwohl dies gegen Initiativen zur Elektrifizierung und zu nachhaltigen Transportlösungen abgewogen wird.
Regulatorisches Umfeld
Der Einzelhandelsvertrieb von Motorenbenzin und Diesel (High Speed Diesel) in Indien unterliegt dem politischen Rahmenwerk des Ministry of Petroleum and Natural Gas (MoPNG), wobei die Kernkontrollen in der Motor Spirit and High Speed Diesel (Regulation of Supply, Distribution and Prevention of Malpractices) Order, 2005 verankert sind. Genehmigungen für den Einzelhandelsvertrieb von Kraftstoffen im Transportbereich werden über das Portal des National Single Window System (NSWS) abgewickelt, das die Aufsicht über die Entwicklung neuer Verkaufsstellen und den Markteintritt zentralisiert.
Technische, sicherheitsbezogene und verbraucherschutzrelevante Anforderungen an Einzelhandelsverkaufsstellen unterliegen der Aufsicht des Petroleum and Natural Gas Regulatory Board (PNGRB), einschließlich der bekannt gegebenen Technical Standards and Specifications (T4S), die Layout, technische Ausführung und Sicherheitskonformität abdecken, sowie Genehmigungen im Zusammenhang mit der Petroleum and Explosives Safety Organisation (PESO). Im Juni 2026 übte das MoPNG notfallartige Versorgungskontrollen über die Motor Spirit and High Speed Diesel (Temporary Regulation of Supply through Retail Outlets) Order, 2026 aus, einschließlich einer Obergrenze von 200 Litern Diesel pro Fahrzeug und Tag sowie Beschränkungen für Großabnahmen an Einzelhandelstankstellen. Das MoPNG hob diese vorübergehenden Beschränkungen mit Wirkung zum 1. Juli 2026 auf, nachdem sich die Versorgungslage stabilisiert hatte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Einzelhandelskraftstoffe in Indien reicht von der Rohölbeschaffung und -raffinierung über die Primärverteilung und den Sekundärtransport bis hin zur Abgabe an Endkunden über markengebundene Verkaufsstellen. Staatliche Oil Marketing Companies (OMCs), insbesondere Indian Oil Corporation (IOCL), Bharat Petroleum (BPCL) und Hindustan Petroleum (HPCL), bilden das Rückgrat dieser Kette durch integrierten Zugang zu Raffinerien, Terminals, Depots und großen Einzelhandelsnetzen, unterstützt durch sektorale Aufsicht und Datenüberwachung durch das MoPNG und Institutionen wie die PPAC.
Der Transport von Raffinerien zu Depots erfolgt in der Regel über Pipelines, Küstenschifffahrt, Schiene und Straße, während der Nachschub von Depots zu Verkaufsstellen durch Straßentankwagen erfolgt. Dadurch rücken die sekundäre Logistik und die Bestandsdisziplin auf Ebene der Verkaufsstellen ins Zentrum. Die im Juni 2026 verhängten Beschränkungen für Großabnahmen an Einzelhandelsverkaufsstellen, einschließlich der 200-Liter-Diesel-Obergrenze, verdeutlichten, wie Preisunterschiede zwischen Einzelhandel und Großabnahme die Nachfrage in Richtung Tankstellen umlenken und die Verteilung auf der letzten Meile belasten können, was wiederum administrative Kontrollen und eine strengere Kanaltrennung erforderlich machte, bis die Verordnung am 1. Juli 2026 zurückgenommen wurde.
Wettbewerbslandschaft
Führende Unternehmen im Indien Einzelhandels-Kraftstoffmarkt
Der indische Einzelhandels-Kraftstoffmarkt wird von wichtigen staatlichen Unternehmen dominiert, darunter Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) und Hindustan Petroleum Corporation Limited (HPCL), neben privaten Akteuren wie Nayara Energy, Reliance Industries und Shell. Diese Kraftstoffpumpenunternehmen in Indien verfolgen aktiv Produktinnovationen durch die Einführung von Premium- und saubereren Kraftstoffen und erweitern gleichzeitig ihr Serviceangebot um Convenience-Shops, Autowaschanlagen und Ladestationen für Elektrofahrzeuge. Die Branche erlebt bedeutende operative Transformationen durch digitale Initiativen und die Automatisierung von Kraftstoffstationen. Strategische Partnerschaften und Gemeinschaftsunternehmen, wie die Zusammenarbeit zwischen Reliance und BP, gestalten die Marktdynamik um. Die Unternehmen bauen ihre Einzelhandelsnetze aggressiv aus, insbesondere in bisher nicht erschlossenen Regionen, und rüsten gleichzeitig bestehende Standorte zu modernen Mobilitätsstationen mit integrierten Dienstleistungen um.
Die PSU-Dominanz prägt die Wettbewerbslandschaft des Marktes
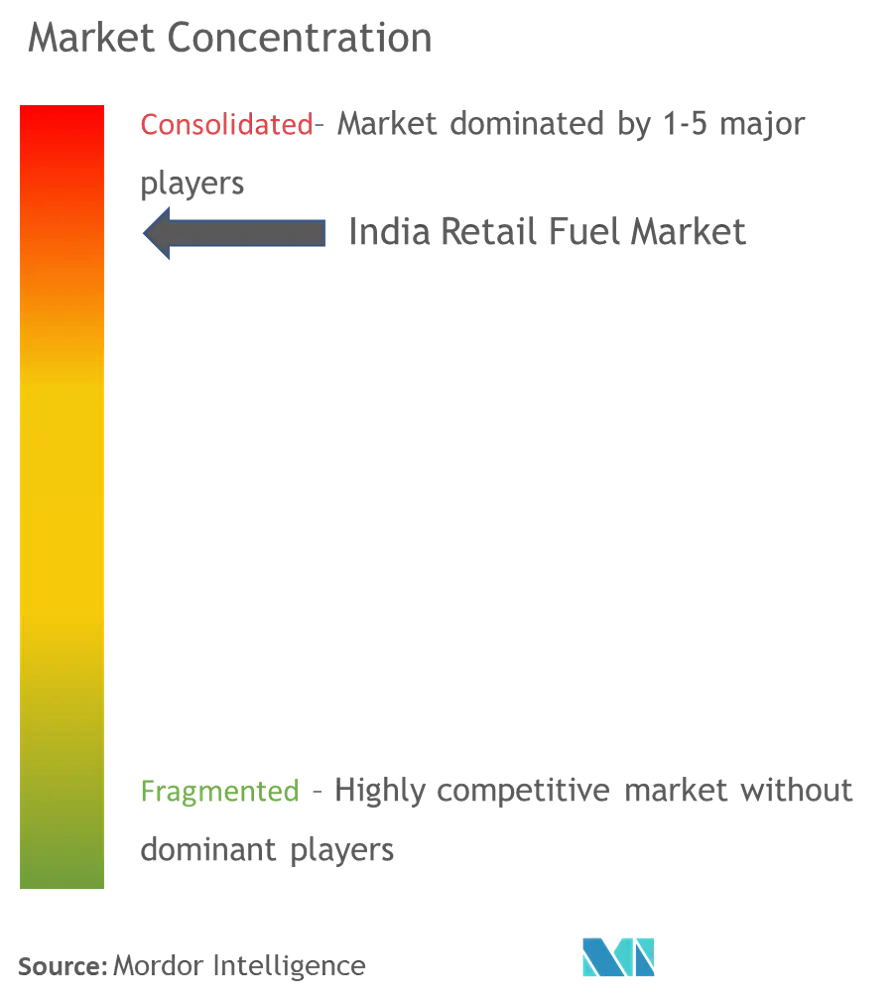
Der indische Einzelhandels-Kraftstoffmarkt weist eine einzigartige Struktur auf, die durch eine starke Dominanz des öffentlichen Sektors gekennzeichnet ist, wobei staatliche Unternehmen den Großteil des Marktanteils durch ihr umfangreiches Einzelhandelsnetz und ihre etablierte Lieferketteninfrastruktur kontrollieren. Der Markt zeigt eine moderate Konsolidierung, wobei drei große staatliche Unternehmen bedeutende Marktpositionen innehaben, während private Akteure in bestimmten regionalen Hochburgen tätig sind. In den letzten Jahren ist eine verstärkte Beteiligung globaler Energiegrößen durch Gemeinschaftsunternehmen und strategische Partnerschaften zu beobachten, insbesondere in Premium-Kraftstoffsegmenten und Mehrwertdienstleistungen. Die Wettbewerbsdynamik wird ferner durch staatliche Politiken bezüglich Kraftstoffpreisgestaltung und Einzelhandelslizenzierung beeinflusst, wodurch unterschiedliche Betriebsumgebungen für öffentliche und private Sektorakteure entstehen.
Der Markt hat bemerkenswerte Fusions- und Übernahmeaktivitäten erlebt, hauptsächlich angetrieben durch private Sektorakteure, die ihre Präsenz auf dem indischen Markt aufbauen oder ausweiten möchten. Gemeinschaftsunternehmen zwischen inländischen und internationalen Akteuren haben sich als bevorzugter Markteintrittsweg herausgestellt, der lokales Marktwissen mit globalem Fachwissen verbindet. Die Branche erlebt Versuche der vertikalen Integration durch wichtige Akteure, die sich von der Raffination bis zum Einzelhandelsbetrieb erstrecken, während sich kleinere Akteure auf Nischensegmente oder regionale Märkte konzentrieren. Branchenübergreifende Partnerschaften, insbesondere in den Bereichen digitale Zahlungen, Convenience-Einzelhandel und elektrische Mobilität, werden zunehmend üblicher, da Unternehmen versuchen, ihre Einnahmequellen zu diversifizieren.
Innovation und Diversifizierung treiben zukünftiges Wachstum voran
Der Erfolg im indischen Einzelhandels-Kraftstoffmarkt hängt zunehmend von der Fähigkeit der Unternehmen ab, über mehrere Dimensionen hinweg zu innovieren, von der Kraftstoffqualität und dem Serviceangebot bis hin zur digitalen Integration und dem Kundenerlebnis. Etablierte Akteure müssen sich auf die Modernisierung ihrer Einzelhandelsnetze, die Implementierung fortschrittlicher Technologien für das Betriebsmanagement und die Entwicklung von Mehrwertdienstleistungen konzentrieren, um ihre Marktposition zu halten. Die Fähigkeit, Kraftstoffpreise effektiv zu steuern und gleichzeitig die Rentabilität zu wahren, insbesondere in Zeiten internationaler Preisvolatilität, bleibt entscheidend. Unternehmen müssen in die Optimierung der Lieferkette und in Lagerinfrastruktur investieren, um eine konsistente Kraftstoffverfügbarkeit zu gewährleisten und wettbewerbsfähige Preise aufrechtzuerhalten.
Für Neueinsteiger und kleinere Akteure liegt der Erfolg darin, Nischenmarktsegmente zu identifizieren und zu nutzen, differenzierte Serviceangebote zu entwickeln und eine starke regionale Präsenz aufzubauen, bevor sie national expandieren. Der zunehmende Fokus auf alternative Kraftstoffe und elektrische Mobilität bietet Chancen für Marktstörungen und erfordert von den Akteuren die Entwicklung adaptiver Strategien. Die Einhaltung von Vorschriften, insbesondere in Bezug auf Umweltstandards und Sicherheitsanforderungen, wird zunehmend wichtiger, da die Regierung sauberere Kraftstoffe und nachhaltige Praktiken fördert. Kundenserviceexzellenz, Markenaufbau und Treueprogramme werden eine entscheidende Rolle bei der Aufrechterhaltung von Wettbewerbsvorteilen spielen, während strategische Partnerschaften entlang der Wertschöpfungskette für nachhaltiges Wachstum unverzichtbar werden. Unternehmen wie Kraftstoff-Einzelhandelsunternehmen und indische Kraftstoffpumpenunternehmen sind gut positioniert, um diese Trends zu nutzen.
Führende Unternehmen der Indien Einzelhandels-Kraftstoffbranche
Indian Oil Corporation Ltd
Bharat Petroleum Corp Ltd
Hindustan Petroleum Corporation Limited
Nayara Energy Limited
Reliance Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Verdichtung des Netzes und die Umwandlung von Verkaufsstellen in multi-energetische Mobilitätsstationen zeichnet sich als aktuelles Whitespace ab, da große Betreiber ihre Präsenz ausweiten und Nicht-Kraftstoff-Dienstleistungen hinzufügen. Dass Nayara Energy im Juni 2026 die Marke von 7.000 betriebenen Tankstellen überschritten hat und IOCL sowie BPCL im Geschäftsjahr 2025/26 umfangreiche jährliche Neueröffnungen von Verkaufsstellen meldeten, unterstreicht den anhaltenden Ausbau von Standorten, während Initiativen wie das Project Aspire von BPCL (angekündigt im Juli 2026, einschließlich Einzelhandelsexpansion, EV-Ladeinfrastruktur und digitaler Transformation) und das Rollout-Programm von HPCL in Rajasthan (Juli 2026, 304 neue Tankstellen angekündigt) einen investitionsgetriebenen Wettbewerb entlang von Korridoren und in unterversorgten Märkten zeigen.
Betreiber nutzen die Einzelhandelspräsenz zudem als Infrastrukturplattform für alternative Energien und angrenzende Dienstleistungen, wodurch Raum für EV-Ladeinfrastruktur, Batteriewechsel und digital orientierte Kundenerlebnis-Upgrades entsteht. Von der Regierung im Dezember 2025 veröffentlichte Daten meldeten über 27.432 in Indien installierte EV-Ladestationen, davon 18.500 durch Oil Marketing Companies, was den Umfang zeigt, in dem OMC-geführte Ladeinfrastruktur mit dem Kraftstoffeinzelhandel integriert wird. Im Jahr 2026 verdeutlichen politische Maßnahmen wie vorübergehende Beschränkungen für Großabnahmen an Einzelhandelsverkaufsstellen zusammen mit Maßnahmen zum Downstream-Management die Notwendigkeit einer regelkonformen Kanalgestaltung, disziplinierter Versorgungsplanung und Diversifizierung über Kraftstoffhandelsmargen hinaus.
Aktuelle Branchenentwicklungen
- Juli 2026: Nayara Energy senkte die Benzinpreise um 5 Rs pro Liter und die Dieselpreise um 3 Rs pro Liter in seinem Netz von mehr als 7.000 Tankstellen. Diese Maßnahme unterstrich die Wettbewerbspreisgestaltung als Hebel für private Einzelhändler und kann den Verkehr zu Verkaufsstellen umlenken, die Preismaßnahmen mit einer breiteren Netzabdeckung kombinieren.
- Juli 2025: Das Ministry of Petroleum and Natural Gas bildete ein Expertengremium zur Überprüfung der Lizenzierungsrichtlinien von 2019 für die Genehmigung des Kraftstoffvertriebs. Der Überprüfungsprozess deutete auf ein Bestreben hin, die Einzelhandelslizenzierung an Dekarbonisierungs- und Alternativkraftstoffziele anzupassen, was sich auf das Tempo und die Bedingungen für Neueröffnungen und Modernisierungen von Verkaufsstellen auswirken kann.
- Februar 2024: Die indische Regierung erweiterte die Einführung von E20-Benzin durch Markteinführungen in mehreren Bundesstaaten und Unionsterritorien an ausgewiesenen Einzelhandelsverkaufsstellen. Die Ausweitung auf Programmebene stärkte die Umsetzung der Ethanolbeimischung an der Zapfsäule und erhöhte den betrieblichen Fokus auf kompatible Lagerung, Abgabe und Verbraucherkommunikation an den Tankstellen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie definieren wir den indischen Einzelhandelskraftstoffmarkt als den Wert von Automobil- und verwandten Kraftstoffen, die über Einzelhandelsverkaufsstellen an Endkunden für den alltäglichen Mobilitäts- und Betriebsbedarf verkauft werden, wobei sowohl staatliche als auch privat betriebene Tankstellennetze eingeschlossen sind.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind Großlieferungen direkt an Verbraucher und nicht dem Einzelhandel zugehörige Industrielieferverträge, bei denen der Kraftstoff nicht über eine Einzelhandelsverkaufsstelle verkauft wird.
Übersicht der Segmentierung
- Eigentümerschaft
- Staatliche Unternehmen
- Privatunternehmen
- Endverbraucher
- Öffentlicher Sektor
- Privater Sektor
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Markt anhand beobachtbarer Kraftstoffnachfrage- und Einzelhandelskanalsignale zu verankern; anschließend haben wir die Annahmen durch Feldgespräche überprüft. Wir stützten uns auf öffentliche Quellen wie die Petroleum Planning and Analysis Cell (PPAC) für produktspezifische Verbrauchstrends, das Ministry of Petroleum and Natural Gas für die politische Ausrichtung sowie Veröffentlichungen des Office of the Economic Adviser und der RBI zu Inflation und makroökonomischen Indikatoren, die in das Verhalten von Einzelhandelspreisen und -mengen einfließen.
Um das Bild zu vervollständigen, nutzten wir zudem indikative Angaben aus Veröffentlichungen von NITI Aayog zur Energiewende sowie aus Jahresberichten und Investorenpräsentationen von Ölgesellschaften. Für den Kontext von Angebotsverknappung und Saisonalität verwendeten wir indische Zollhandelsstatistiken, bei denen Importe und Exporte helfen, Veränderungen der Verfügbarkeit zu erklären. Zusätzlich nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import und Export, um ausgewählte Preis- und Flussannahmen zu validieren. Diese Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um zu bestätigen, wie sich Einzelhandelsverkaufspreise, Händlermargen, Verschiebungen im Produktmix und Durchsatzmuster landesweit entwickeln, da diese Treiber sich schneller verändern können als öffentliche Datensätze. Wir sprachen mit einer breiten Palette von Stakeholdern aus dem Einzelhandelsbetrieb, der Logistik und der Downstream-Planung und nutzten anschließend Folgeumfragen, um Annahmen nach Region und Art des Eigentums der Verkaufsstellen abzugleichen, damit Lücken aus der Sekundärforschung geschlossen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 17 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 17 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung basiert auf einem Top-down-Ansatz, bei dem nationale Kraftstoffverbrauchsreihen und die Beteiligung des Einzelhandelskanals genutzt werden, um den adressierbaren Einzelhandelspool zu rekonstruieren. Anschließend rechnen wir diesen Pool anhand des beobachteten Preisverhaltens im Einzelhandel in Werte um. Während das Modell erstellt wird, gleichen wir es mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenartiger Durchsatzprüfungen an Verkaufsstellen, dem Ausbautempo der Händlernetze und Zusammenfassungen des Produktmix. Diese Prüfungen dienen dazu, Gesamtwerte anzupassen, wenn die übergeordneten Signale unstimmig wirken.
Einige Marktfingerabdrücke werden genau verfolgt, da sie den größten Teil der jährlichen Bewegung erklären. Dazu zählen Verschiebungen im Verhältnis von Benzin zu Diesel, Neueröffnungen von Einzelhandelsverkaufsstellen und die Inbetriebnahmegeschwindigkeit, der durchschnittliche Durchsatz pro Verkaufsstelle (verbunden mit Straßenverkehr und Frachtaktivität), reguliertes und dereguliertes Preisverhalten sowie die Spanne zwischen Einzelhandelspreisen und indikativen, an Rohöl gekoppelten Kosten, die das Timing der Preisweitergabe beeinflusst. Wenn Daten für kleinere Eigentümergruppen oder neuere Produkttypen dünn sind, verwenden wir Proxy-Verhältnisse aus vergleichbaren Regionen und validieren diese durch Interviews, bevor sie in das endgültige Modell einfließen.
Für die Prognose verwenden wir eine Szenarioanalyse rund um zentrale Variablen in Indien, nämlich das erwartete Wachstum der Kraftstoffnachfrage, die inflations- und steuerbedingte Preisentwicklung sowie das Tempo der Einführung alternativer Kraftstoffe auf Einzelhandelsebene. Die Szenarien bleiben praxisnah, und der endgültige Prognosepfad wird nach Abgleich mit dem Expertenkonsens sowie kurzfristigen politischen und makroökonomischen Signalen ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir modellierte Nachfrage- und Werttrends mit unabhängigen Signalen vergleichen, darunter öffentlich gemeldete Verbrauchssummen, Veränderungen der Einzelhandelsverkaufspreise und sichtbare Netzwerkexpansionsaktivitäten. Sollte ein ungewöhnlich starker Anstieg oder Rückgang auftreten, überprüfen wir die Treiber erneut, überarbeiten die Annahmen und kontaktieren Befragte erneut, wenn die Abweichung anhand öffentlicher Daten nicht erklärt werden kann.
Das Modell und der Bericht durchlaufen mehrstufige Analystenprüfungen mit Querabgleichen über historische Jahre hinweg, damit das Wachstum nicht in einem einzelnen Zeitraum überzeichnet wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, etwa größeren Steueränderungen, starken Rohölpreisschwankungen oder politischen Maßnahmen, die die Einzelhandelspreisgestaltung beeinflussen. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Einzelhandelskraftstoffmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den indischen Einzelhandelskraftstoffmarkt können voneinander abweichen, selbst wenn der Themenname ähnlich erscheint, da unterschiedliche Teams unterschiedliche Entscheidungen darüber treffen, was als Einzelhandel gilt, welche Kraftstoffe eingeschlossen werden und ob der Wert zum Zapfsäulenpreis oder eher auf Ex-Steuer-Niveau erfasst wird.
Die größten Unterschiede resultieren in der Regel aus dem Anwendungsbereich und der Preiskonstruktion. Manche Schätzungen behandeln den Markt wie eine Kennzahl für das Tankstellengeschäft und stützen sich auf Umsätze und Dienstleistungen der Verkaufsstellen, während andere sich hauptsächlich auf Transportkraftstoffe konzentrieren und einen anderen Mix aus Benzin, Diesel, LPG und Gas verwenden. Die Spanne vergrößert sich zudem, wenn die Preisentwicklung über die Jahre zu glatt angewendet wird oder wenn Währungstiming und Inflationseffekte nicht mit der tatsächlichen Entwicklung der Einzelhandelspreise im jeweiligen Jahr übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 54,80 Mrd. USD (2025) | |
| Branchenforschungsstelle A | 184,35 Mrd. USD (2026) | Diese Zahl spiegelt wahrscheinlich einen deutlich breiteren Wertpool wider, bei dem der Einzelhandelskraftstoff näher an den gesamten Downstream-Umsätzen des Kraftstoffeinzelhandels mit aggressivem Preis- und Mengenwachstum behandelt wird, und kann Nicht-Kraftstoff-Dienstleistungen oder eine breitere Kanalabdeckung über den standardmäßigen Kraftstoffverkauf an Einzelhandelsverkaufsstellen hinaus einbeziehen. |
| Wirtschaftsberatungsnotiz B | 164,50 Mrd. USD (2025) | Diese Schätzung scheint einen Rupien-Gesamtwert für den Erdölhandel im Einzelhandel zu verwenden, der Steuern und einen breiteren Warenkorb an Erdölprodukten einschließen kann, was sie weniger vergleichbar mit einer engeren, ausschließlich auf Kraftstoff an Verkaufsstellen bezogenen Konstruktion macht, die an beobachteten Verbrauch und Zapfsäulenpreisbewegungen gekoppelt ist. |
Die Tabelle zeigt, dass die Bandbreite größtenteils dadurch erklärt wird, ob sich die Studie auf über Einzelhandelsverkaufsstellen verkauften Kraftstoff beschränkt und wie Einzelhandelspreise in einen jährlichen Wert umgerechnet werden, und dass sie sich weiter vergrößert, wenn zusätzliche Erdölkategorien oder Dienstleistungsumsätze einbezogen werden. Indem der Wertaufbau an Kraftstoffverbrauch, Produktmix und Veränderungen der Einzelhandelspreise auf Ebene der Verkaufsstelle gekoppelt bleibt und nicht dem Einzelhandel zugehörige sowie Großlieferströme ausgeschlossen werden, bleibt die Größenbestimmung wiederholbar und transparent – eine von Mordor Intelligence angewandte Vorgehensweise.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Indien Einzelhandels-Kraftstoffmarkt im Jahr 2026?
Die Größe des Indien Einzelhandels-Kraftstoffmarktes beträgt 56,22 Milliarden USD im Jahr 2026, und der Markt wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 2,59% verzeichnen.
Wer sind die wichtigsten Akteure im Indien Einzelhandels-Kraftstoffmarkt?
Indian Oil Corporation Ltd, Bharat Petroleum Corp Ltd, Hindustan Petroleum Corporation Limited, Nayara Energy Limited und Reliance Industries Limited sind die wichtigsten Unternehmen, die im Indien Einzelhandels-Kraftstoffmarkt tätig sind.
Welche Jahre deckt dieser Indien Einzelhandels-Kraftstoffmarkt ab?
Der Bericht deckt die historische Marktgröße des Indien Einzelhandels-Kraftstoffmarktes für die Jahre 2019, 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Marktgröße des Indien Einzelhandels-Kraftstoffmarktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:


