
Marktgröße und -anteil für Benzin als Kraftstoff
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.89 Billionen US-Dollar |
| Marktgröße (2031) | 1.98 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 0.98 % |
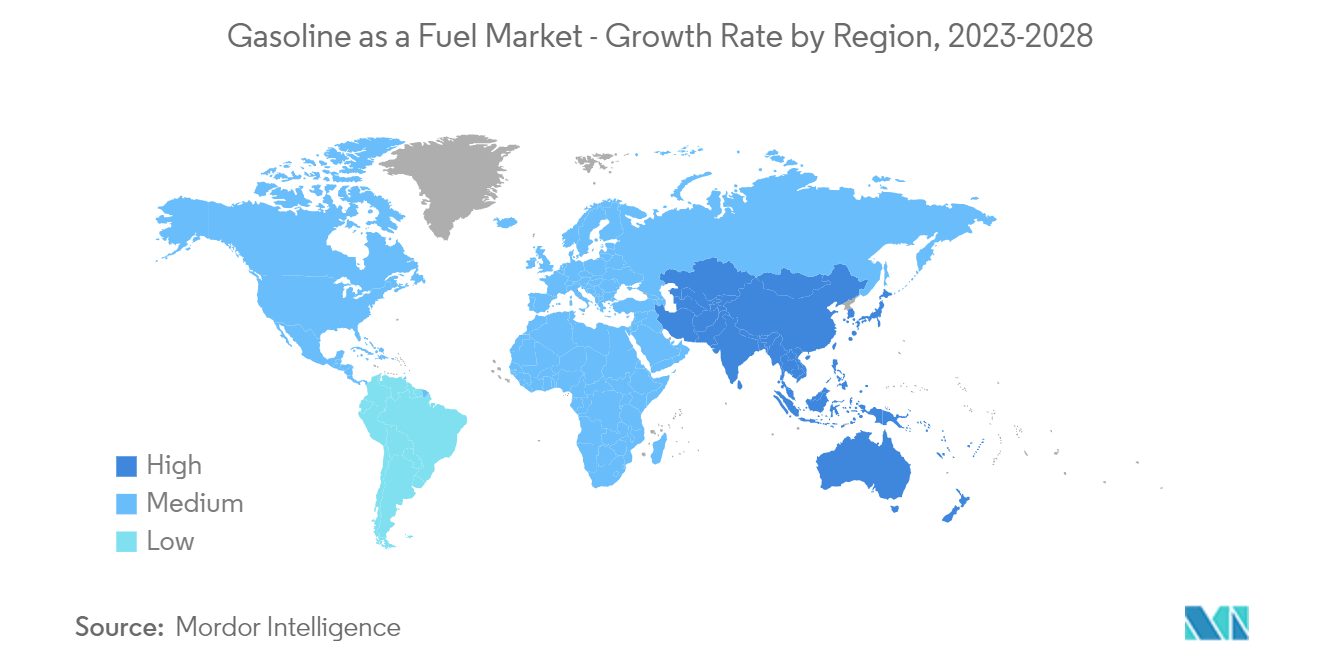
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Benzin als Kraftstoff von Mordor Intelligence
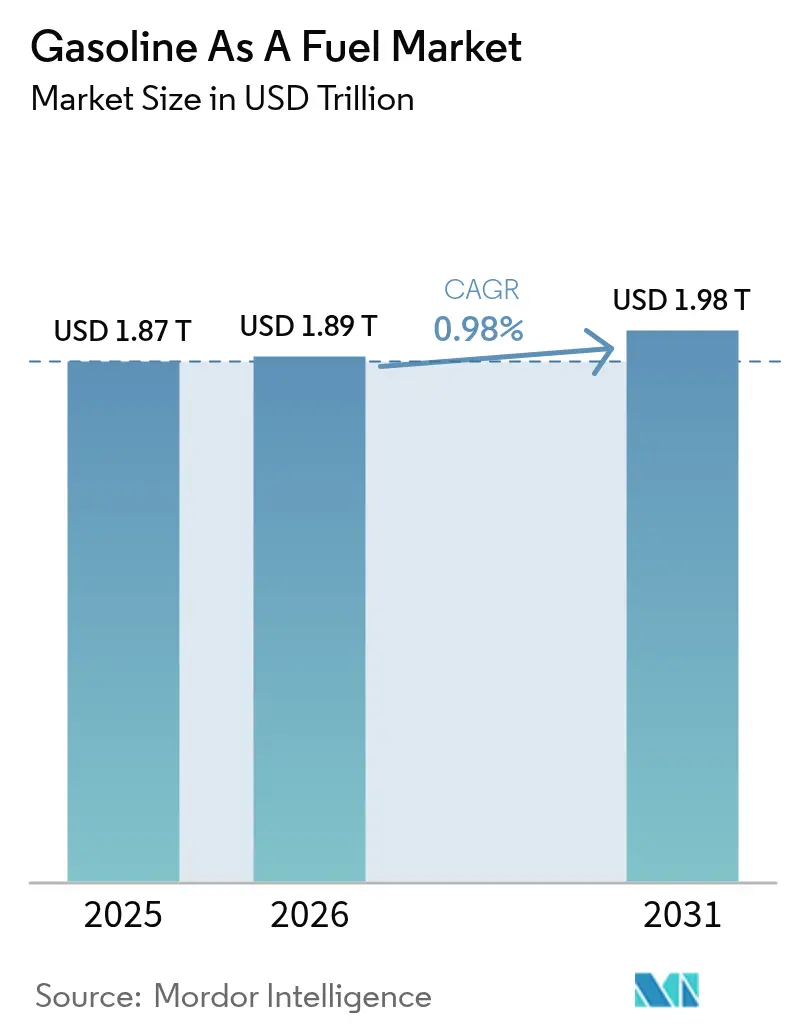
Die Marktgröße für Benzin als Kraftstoff wird voraussichtlich von 1,87 Billionen USD im Jahr 2025 auf 1,89 Billionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 1,98 Billionen USD bei einer CAGR von 0,98 % im Zeitraum 2026–2031 erreichen.
- Mittelfristig treiben Faktoren wie die zunehmende Verbreitung von Kraftfahrzeugen wie Personenkraftwagen und Motorrädern weltweit sowie die einfache Verfügbarkeit von Benzin das Wachstum des Marktes für Benzin als Kraftstoff im Prognosezeitraum an.
- Andererseits wird die Nutzung alternativer sauberer Energiequellen zur Reduzierung von Kohlenstoffemissionen sowie die zunehmende Verbreitung von Elektrofahrzeugen weltweit das Marktwachstum voraussichtlich hemmen.
- Dennoch wird erwartet, dass der aufkommende Einsatz tragbarer Benzingeneratoren in Heim- und Veranstaltungsanwendungen in naher Zukunft erhebliche Chancen für den Markt für Benzin als Kraftstoff schaffen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Benzin als Kraftstoff
Das Transportsegment wird voraussichtlich den Markt dominieren
- Um reibungslos und effizient zu funktionieren, benötigt der Transportsektor eine beträchtliche Menge an Energie. Die meisten Fahrzeuge benötigen Sekundärkraftstoffe wie Benzin, Diesel oder Kerosin. Primärkraftstoffe wie Rohöl oder Erdgas werden mithilfe von Technologie in nutzbare Kraftstoffe umgewandelt.
- Als einer der am häufigsten verwendeten Kraftstoffe in Kraftfahrzeugen ist Benzin ein erdölbasierter Kraftstoff, der für Motoren mit vier bis sechs Zylindern entwickelt wurde, die in vielen Autos zu finden sind. Benzin bietet Autofahrern zahlreiche Vorteile. Aufgrund seiner hohen Brennbarkeit neigen benzinbetriebene Fahrzeuge dazu, schneller anzuspringen als solche, die mit anderen Kraftstoffen betrieben werden. Im Vergleich zu anderen Kraftstoffen beschleunigt Benzin deutlich schneller.
- Darüber hinaus sind Zweiräder weltweit weit verbreitet, mit unterschiedlichen Nachfrageniveaus und Beliebtheit in verschiedenen Regionen. Zweiräder werden in Ländern wie China, Indien, Indonesien, Vietnam, Thailand und mehreren anderen asiatischen Ländern häufig für den Personentransport genutzt.
- Laut der Gesellschaft der indischen Automobilhersteller (SIAM) wurden im Geschäftsjahr 2023 insgesamt 19,45 Millionen Zweiräder in Indien produziert, mit einer Wachstumsrate von 9,1 % gegenüber dem Vorjahr; darüber hinaus machte die Zweiradproduktion rund 75 % aller im Geschäftsjahr 2023 produzierten Kraftfahrzeuge aus.
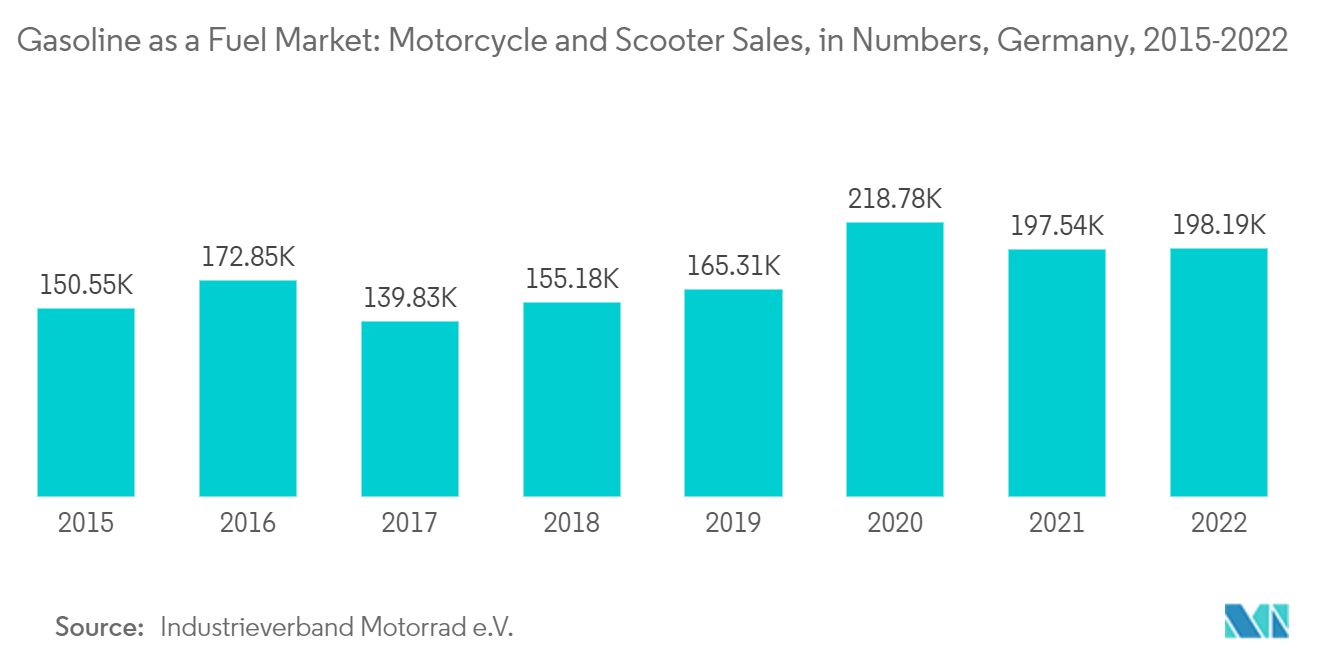
- Auch Europa verzeichnete ein erhebliches Wachstum bei den Kraftfahrzeugverkäufen. Laut Industrieverband Motorrad e.V. gab es im Jahr 2022 insgesamt 198.193 Neuzulassungen für Motorräder und Roller in Deutschland, mit einer Wachstumsrate von 0,33 % gegenüber dem Vorjahr.
- Daher wird erwartet, dass die Nachfrage nach Benzin als Kraftstoff im Transportsegment weltweit im Prognosezeitraum zunehmen wird.
Nordamerika wird den Markt dominieren
- Nordamerika ist einer der größten Märkte in Bezug auf Investitionsausgaben in der Öl- und Gasindustrie, wobei die Vereinigten Staaten die Führung übernehmen, gefolgt von Kanada und Mexiko. Die Vereinigten Staaten sind ein bedeutender Rohöl- und Erdgasproduzent der Welt, und es wird erwartet, dass das Land in den kommenden Jahren rund 60 % des weltweiten Ölbedarfs decken wird.
- Die Vereinigten Staaten sind eines der führenden Länder in der nordamerikanischen Region, wo die Kraftfahrzeugverkäufe im Jahr 2022 bei rund 1,42,30.324 lagen. Darunter sind Cruiser- und Sportmotorräder die herausragenden, da Motorräder in den Vereinigten Staaten hauptsächlich für lange Touren und Sportzwecke genutzt werden und nicht nur für den Pendelverkehr.
- Im Laufe der Jahre verzeichnete das Land ein Wachstum bei den Motorradverkäufen, insbesondere im privaten und gewerblichen Sektor. Laut dem US-Verkehrsministerium beliefen sich die privaten und gewerblichen Motorradverkäufe im Jahr 2021 auf rund 9,8 Millionen, ein Anstieg von rund 18 % gegenüber dem Vorjahr. Das Wachstum bei den Motorradverkäufen wird sich voraussichtlich im privaten Sektor in den kommenden Jahren fortsetzen, was eine Nachfrage nach Benzinkraftstoff erzeugen würde.
- Die meisten Einzylindermotoren, die in Kraftfahrzeugen verwendet werden, werden mit Benzin betrieben. Einzylindermotoren in den Vereinigten Staaten werden hauptsächlich in Wasserpumpen und Bodenverdichtungsmaschinen eingesetzt. Beide Geräte werden hauptsächlich auf Baustellen verwendet. Daher würde eine Zunahme des gewerblichen, industriellen und Straßeninfrastrukturbaus eine erhebliche Nachfrage nach Einzylindermotoren in den Vereinigten Staaten erzeugen und damit das Wachstum des Marktes für Benzin als Kraftstoff vorantreiben.
- Der Bausektor in den Vereinigten Staaten trug im Jahr 2022 rund 3,9 % zum gesamten BIP bei. Die Branche wuchs im Laufe der Jahre aufgrund der Expansion im gewerblichen und privaten Bereich. Der Wohnsektor verzeichnete in den letzten Jahren das höchste Wachstum, gefolgt vom Nicht-Wohnsektor. Laut dem Bauverband verzeichnete der US-amerikanische Wohnsektor im Jahr 2022 die höchsten Investitionen von rund 910 Milliarden USD, während Nicht-Wohnsektoren (einschließlich privater und öffentlicher) Investitionen von rund 888 Milliarden USD verzeichneten (534 Milliarden USD privat und 355 Milliarden USD öffentlich).
- Benzin ist der dominierende Transportkraftstoff in Nordamerika. Das wachsende Transport- und Bausegment in der Region treibt das Marktwachstum an.
Regulatorisches Umfeld
Die Regulierung, die die Benzinnachfrage und -formulierung betrifft, wird zunehmend durch Kraftstoffqualitätsspezifikationen und Vorgaben zur Beimischung erneuerbarer Kraftstoffe bestimmt. In den Vereinigten Staaten hat die Environmental Protection Agency (EPA) Aktualisierungen der Vorschriften für Benzin und andere Kraftstoffqualitäten gemäß 40 CFR Teil 1090 finalisiert, die am 1. Juli 2025 in Kraft traten und die Compliance-Verpflichtungen hinsichtlich Kraftstoffparametern und nachgelagerter Handhabung verschärften.
Im März 2026 finalisierte die EPA die Volumina des Renewable Fuel Standard (RFS) für 2026 und 2027 und legte damit landesweite Verpflichtungen für erneuerbare Kraftstoffe fest, die die Ökonomie der Benzinbeimischung und das RIN-Management für Raffinerien und Importeure beeinflussen. Die Vereinigten Staaten nutzten 2026 zudem Instrumente zur Notfallflexibilität, wobei die EPA ab dem 25. März 2026 landesweite temporäre Ausnahmen erteilte (die später im Juni und Juli 2026 verlängert wurden), um E15-Verkäufe unter Anwendung eines einheitlichen Reid-Dampfdruckstandards von 10 psi zu ermöglichen und die Durchsetzung von Sonderkraftstoffvorschriften zu lockern. Dies führte während der Belastung der Kraftstoffversorgung zu einer kurzfristigen Harmonisierung der Spezifikationen. In Europa bleiben die Kraftstoffspezifikationen weiterhin an die Kraftstoffqualitätsrichtlinie (Richtlinie 98/70/EG) gebunden, mit Änderungen gemäß Richtlinie (EU) 2023/2413, die in nationales Recht umgesetzt wurden, unter anderem in Irland durch S.I. Nr. 136 von 2025 (wirksam ab 21. Mai 2025).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Benzin verläuft von der vorgelagerten Rohölversorgung über den Zwischentransport und die Lagerung, das Raffinieren und Mischen (einschließlich Ethanol und Additive), den Großhandelsvertrieb bis hin zur Vermarktung im Einzelhandel an Endnutzer im Transportwesen, mit geringerer Nachfrage aus der Stromerzeugung und anderen Anwendungen. Zu den wesentlichen operativen Abhängigkeiten zählen die Raffineriedurchsatzkapazität, der Zugang zu konformen Mischkomponenten sowie der Vertrieb über Pipelines, Seetransport, Terminals und Lkw-Transport. Kommt es zu Störungen, können sich diese schnell in lokal begrenzten Preisspitzen und Engpässen niederschlagen.
Ein wiederkehrendes Risikothema ist die Abhängigkeit von globalen Engpässen und der daraus resultierende Druck zur Schaffung von Redundanz bei den Kohlenwasserstoffströmen, die die Raffineriesysteme zur Benzinproduktion versorgen. Im Juli 2026 unterzeichneten der Irak und Syrien ein Kooperationsabkommen zum Wiederaufbau der Kirkuk-Baniyas-Ölpipeline, und im selben Monat vergab Basra Oil an das in Houston ansässige Unternehmen KBR einen Beratungsdienstleistungsvertrag im Zusammenhang mit einem Pipeline-Konzept von Basra nach Haditha. Beide Schritte zielen darauf ab, die Abhängigkeit von der Straße von Hormuz zu verringern. Durch die Veränderung der Rohölverfügbarkeit und der Frachtmuster können solche Umgehungsinitiativen die Rohstoffkosten für Raffinerien und die regionalen Benzinversorgungsbilanzen nachgelagert verschieben.
Wettbewerbslandschaft
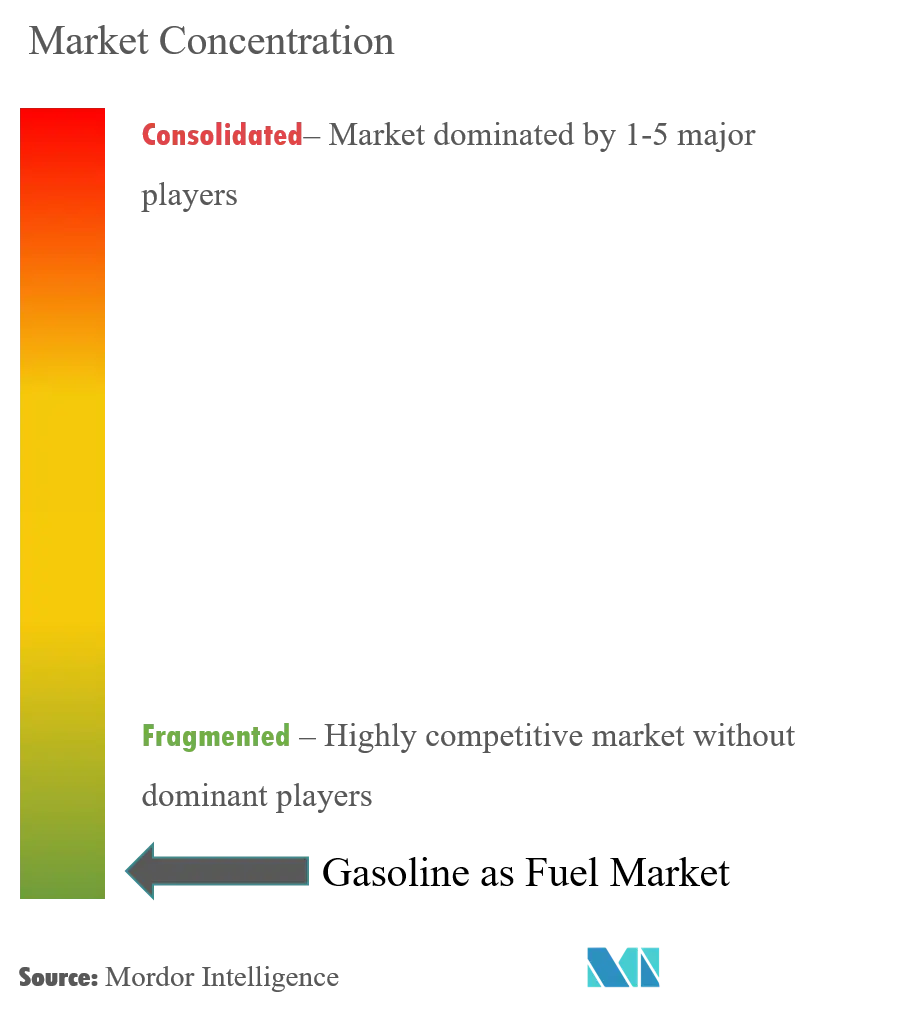
Der Markt für Benzin als Kraftstoff ist fragmentiert. Zu den wichtigsten Akteuren auf dem Markt (in keiner bestimmten Reihenfolge) gehören unter anderem Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum und Reliance Industries Ltd.
Marktführer der Branche für Benzin als Kraftstoff
Chevron Corporation
Exxon Mobil Corporation
PetroChina Company Limited
Qatar Petroleum
Reliance Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Kurzfristige Chancenfelder konzentrieren sich auf die Neuausrichtung der Versorgung und die Produktdifferenzierung, während sich Raffineriesysteme und Vorschriften weiterentwickeln. Neue und erweiterte Raffineriekapazitäten in wichtigen Importregionen können die Handelsströme von Benzin und die Beschaffungsstrategien neu gestalten. Im Juni 2026 steigerte die Dangote Petroleum Refinery ihre Rohölverarbeitung während eines Leistungstests auf 700.000 bpd, was Seetransportimporte von Benzin in Westafrika verdrängen und die Frachtökonomie im Atlantikbecken verändern kann. In Indien gab die Indian Oil Corporation Raffinerieerweiterungsprojekte in Panipat, Vadodara und Barauni bekannt, die zwischen November und Dezember 2026 in Betrieb genommen werden sollen und die inländische Produktion schrittweise steigern, wodurch die Bedeutung der Vertriebsinfrastruktur und des Produktqualitätsmanagements zur Deckung der lokalen Nachfrage zunimmt.
Gleichzeitig passen Raffinerien in reifen Märkten ihre Ausbeutespektren an, wodurch Raum für höherwertige Nicht-Benzin-Ströme und für konforme Benzinmischungsstrategien geschaffen wird, anstatt sich allein auf Volumenwachstum zu verlassen. Exxon Mobil begann im Januar 2026 mit dem Bau eines Umstrukturierungsprojekts für seinen Baytown-Komplex, um die Produktion von Benzin hin zu Diesel und Schmierstoffgrundstoffen zu verschieben, was eine breitere Ausrichtung auf Margenoptimierung und Portfolioflexibilität widerspiegelt. Regulatorische Maßnahmen schaffen zudem episodische Nachfrage- und Mischmöglichkeiten. Die landesweiten E15-Ausnahmen der EPA ab März 2026 (verlängert bis Mitte 2026) zeigen, wie schnell Flexibilität bei den Spezifikationen die Beimischungs- und Einzelhandelsversorgungsentscheidungen beeinflussen kann, was Akteuren mit Ethanol-Logistik, konformen Terminals und Fähigkeiten in der Einzelhandelsumsetzung zugutekommt.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Dangote Petroleum Refinery steigerte während eines Leistungstests ihre Rohölverarbeitung auf 700.000 bpd, was auf eine spürbare Verschiebung der Raffineriekapazität in Westafrika hinweist und die Frachtökonomie im Atlantikbecken beeinflusst. Der Meilenstein deutet auf eine verstärkte lokale Verarbeitung und mögliche Änderungen der Benzinimportstrategien für nahegelegene Märkte hin.
- Januar 2026: Exxon Mobil begann ein umfassendes Umstrukturierungsprojekt an seinem Komplex in Baytown, Texas, um die Produktion von Diesel und höherwertigen Grundstoffen zu erhöhen und die Intensität der Benzinproduktion zu verringern. Die Initiative unterstreicht eine Strategie zur Neuausrichtung der Ausbeuten hin zu Produkten mit höherer Marge in einem reifen Raffineriesystem.
- Mai 2025: Irland setzte S.I. Nr. 136 von 2025 zur Umsetzung von Änderungen der EU-Kraftstoffqualitätsrichtlinie um, wirksam ab 21. Mai 2025, wodurch die Verpflichtungen zu Benzinspezifikationen im nationalen Recht verschärft werden. Die Änderung erweitert die regulatorische Grundlage für Benzinproduzenten und -vertreiber, die in Irland tätig sind, und beeinflusst Misch- und Compliance-Strategien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkaufswert von fertigem Benzin, das als Kraftstoff verwendet wird, über Endnutzer wie Straßenverkehr, Stromerzeugung und andere kraftstoffverbrauchende Anwendungen, gemessen an dem Punkt, an dem Benzin auf den Markt verkauft wird.
Ausgeschlossene Bereiche: Wir schließen die Rohölförderung, Investitionsausgaben für Raffinerien und Nicht-Benzin-Kraftstoffe (wie Diesel, Flugkraftstoff und LPG) aus, selbst wenn diese über ähnliche Kanäle verkauft werden.
Übersicht der Segmentierung
- Endverbraucher
- Transport
- Stromerzeugung
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit dem Aufbau einer konsistenten Nachfragekarte für den Benzinverbrauch nach Regionen, die anschließend mit öffentlichen Zeitreihen abgeglichen wurde, die Jahr für Jahr überprüft werden können. Wir stützten uns auf offizielle Energie- und Kraftstoffverbrauchsstatistiken, wie etwa die IEA, die US EIA und nationale Energieministerien, da diese die wiederholbarste Sicht auf die Nachfrage nach Motorbenzin bieten.
Wir nutzten außerdem Preis- und Steuerreferenzen sowie nachgelagerten Kontext aus öffentlichen Quellen wie OECD-Datensätzen, Eurostat und OPEC-Veröffentlichungen, wo relevant, und überprüften anschließend die Annahmen anhand von Geschäftsberichten, Investorenpräsentationen und seriöser Presseberichterstattung zu Raffinerie- und Einzelhandelskraftstofftrends. An einigen Stellen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, die Validierung der berichteten nachgelagerten Leistung und des Zeitpunkts wichtiger Ereignisse zu beschleunigen. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um das Schreibtischmodell dort zu überprüfen, wo öffentliche Zahlen hinterherhinken oder je nach Definition abweichen können, insbesondere bei Preisverhalten, Beimischungsauswirkungen und der Wertschöpfung zwischen Einzel- und Großhandel. Wir sprachen mit Akteuren aus der nachgelagerten Kraftstoffversorgung und dem Handel, Experten des Einzelhandelskraftstoffkanals und großen Kraftstoffabnehmern und nutzten deren Beiträge, um die regionale Nachfragerichtung und die Plausibilität der implizierten Preispfade über den Prognosezeitraum zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 16% | APAC: 40% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 29% | EMEA: 33% |
| Kleinere Akteure: 16% | Manager: 55% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Das Modell wird durch die Rekonstruktion der Benzinkraftstoffnachfrage anhand von Verbrauchs- und Produktangebotsindikatoren aufgebaut, die anschließend anhand durchschnittlicher Preisreihen bewertet werden, die widerspiegeln, wie Benzin in jeder Region tatsächlich verkauft wird. Sobald der Nachfragepool gebildet ist, wird er zur globalen Gesamtsumme zusammengefasst, und erst danach werden die Ergebnisse gegen selektive Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenartige Einzel- und Großhandelspreispunkte multipliziert mit implizierten Volumina und Kanalprüfungen.
Um die Berechnung an das tatsächliche Marktverhalten zu binden, verwendeten wir eine kurze Liste praktischer Inputs, wie etwa Trends beim Verbrauch von Motorbenzin, die Richtung des Fahrzeugbestands und der gefahrenen Fahrzeugkilometer, Raffinerieauslastung und Verschiebungen bei der Benzinausbeute, Auswirkungen der Ethanol- und Oxygenat-Beimischung auf die Mengen an fertigem Benzin sowie die Richtung des Crack-Spreads zwischen Rohöl und Produkt als Leitplanke für Preisbewegungen. Die Prognose wurde mittels Szenarioanalyse durchgeführt, unterstützt durch einfache Glättung von Zeitreihen, da der Markt stark von makroökonomischen Nachfragezyklen und politischen Signalen geprägt wird, und Primärdaten halfen uns dabei, zu entscheiden, welche Szenarien am realistischsten waren. Wo Bottom-up-Signale für ein Land dünn waren, wurden Lücken durch regionale Proxys behandelt, die später anhand von Interviewrückmeldungen erneut überprüft wurden, bevor sie in die endgültige Summe übernommen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schichten überprüft, sodass große Ausreißer hinterfragt werden, bevor sie in den endgültigen Datensatz einfließen. Wir verglichen die modellierten Gesamtwerte mit unabhängigen Signalen wie öffentlichen Benzinbedarfsreihen, regionalen Preisreferenzen und dem implizierten Verbrauchsmuster pro Fahrzeug, und untersuchten anschließend Abweichungen, die nicht mit bekannten Ereignissen wie politischen Veränderungen oder Versorgungsstörungen übereinstimmten.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst den Aufbau, die Annahmen und die Berechnungen, damit das Modell mit denselben Inputs reproduziert werden kann. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage-, Angebots- oder Preisrichtung verändert. Kurz vor der Auslieferung wird ein letzter Durchgang durchgeführt, um die aktuellsten öffentlichen Statistiken und die neuesten validierten Annahmen widerzuspiegeln.
Von Mordor Intelligence ermittelte Marktgröße für Benzin als Kraftstoff im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Benzinkraftstoff können weit voneinander abweichen, da Teams unterschiedliche Wertpunkte in der Kette wählen, verschiedene Kraftstoffprodukte unter einer Bezeichnung zusammenfassen oder unterschiedliche Preisreihen und Währungszeitpunkte verwenden. Unterschiede ergeben sich auch daraus, ob die Zahl zunächst auf dem Verbrauch oder zunächst auf der Umsatzberichterstattung basiert, was sich darauf auswirkt, was bei Überlappung der Kanäle mitgezählt wird.
Die Vergleichstabelle zeigt eine engere Streubreite, wenn der Wert an fertigem Benzin verankert wird, das für die Kraftstoffnutzung an Endnutzer verkauft wird, und anschließend anhand von Verbrauchssignalen und realistischen regionalen Preispfaden überprüft wird. In Mordor Intelligences Modell bedeutet dies, dass angrenzende nachgelagerte Kategorien wie breitere raffinierte Produkte, Raffineriedienstleistungen und Nicht-Benzin-Verkehrskraftstoffe aus der Gesamtsumme herausgehalten werden, selbst wenn sie im selben Branchenkontext diskutiert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,89 Billionen USD (2026) | |
| Fachzeitschrift A | 1,46 Billionen USD (2024) | Diese Zahl scheint auf einem anderen Basisjahr zu beruhen und kann eine konservativere Wertermittlung widerspiegeln, die enger an Großhandels- oder Nettopreisen ohne Steuern orientiert ist, was die Gesamtsumme senkt, selbst wenn die Volumina ähnlich sind. |
| Branchenbericht B | 2,07 Billionen USD (2025) | Diese Schätzung verwendet einen höheren Ausgangswert und kann breitere Umfangsentscheidungen widerspiegeln, etwa die Bündelung von Benzin mit weiter gefassten Kraftstoffdefinitionen oder die Verwendung eines Preispfads, der die durchschnittlich realisierten Werte über die Regionen hinweg erhöht. |
Insgesamt lässt sich die Streubreite hauptsächlich durch die Jahreswahl, den Punkt der Werterfassung (Großhandel versus Einzelhandel) und die Frage erklären, ob der Umfang strikt auf fertiges, als Kraftstoff verwendetes Benzin beschränkt bleibt. Unser Ansatz hält das Modell nachvollziehbar an Nachfrageindikatoren und einfacher Preislogik gebunden, sodass die Gesamtsumme neu aufgebaut und überprüft werden kann, sobald neue öffentliche Daten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Benzin als Kraftstoff?
Die Marktgröße für Benzin als Kraftstoff wird voraussichtlich im Jahr 2026 1,89 Billionen USD erreichen und mit einer CAGR von 0,98 % wachsen, um bis 2031 einen Wert von 1,98 Billionen USD zu erreichen.
Wie groß ist der aktuelle Markt für Benzin als Kraftstoff?
Im Jahr 2026 wird die Marktgröße für Benzin als Kraftstoff voraussichtlich 1,89 Billionen USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Benzin als Kraftstoff?
Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum und Reliance Industries Ltd sind die wichtigsten Unternehmen, die im Markt für Benzin als Kraftstoff tätig sind.
Welche Region wächst am schnellsten im Markt für Benzin als Kraftstoff?
Es wird geschätzt, dass der Asien-Pazifik-Raum im Prognosezeitraum (2026–2031) die höchste CAGR aufweist.
Welche Region hat den größten Anteil am Markt für Benzin als Kraftstoff?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Benzin als Kraftstoff.
Welche Jahre deckt dieser Markt für Benzin als Kraftstoff ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Benzin als Kraftstoff auf 1,89 Billionen USD geschätzt. Der Bericht deckt die historische Marktgröße für Benzin als Kraftstoff für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Benzin als Kraftstoff für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



