
Größe und Marktanteil des indischen Elektro-Rikscha-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
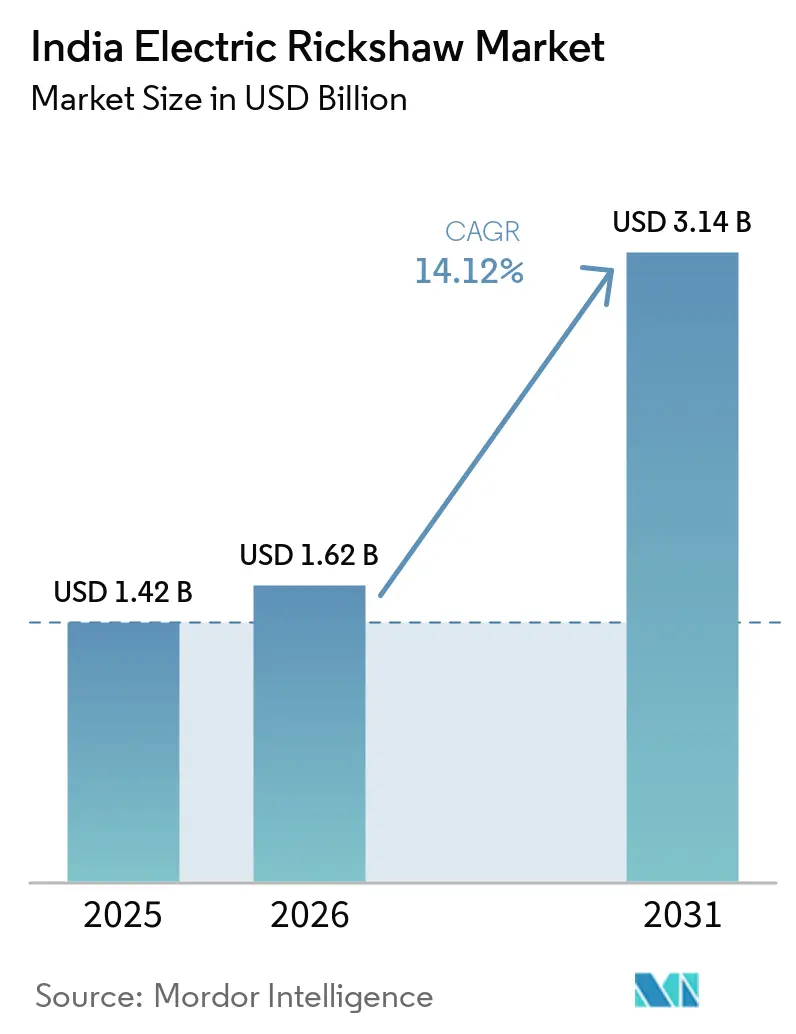
| Marktgröße im Basisjahr (2025) | 1.42 Milliarden US-Dollar |
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 3.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.12 % |
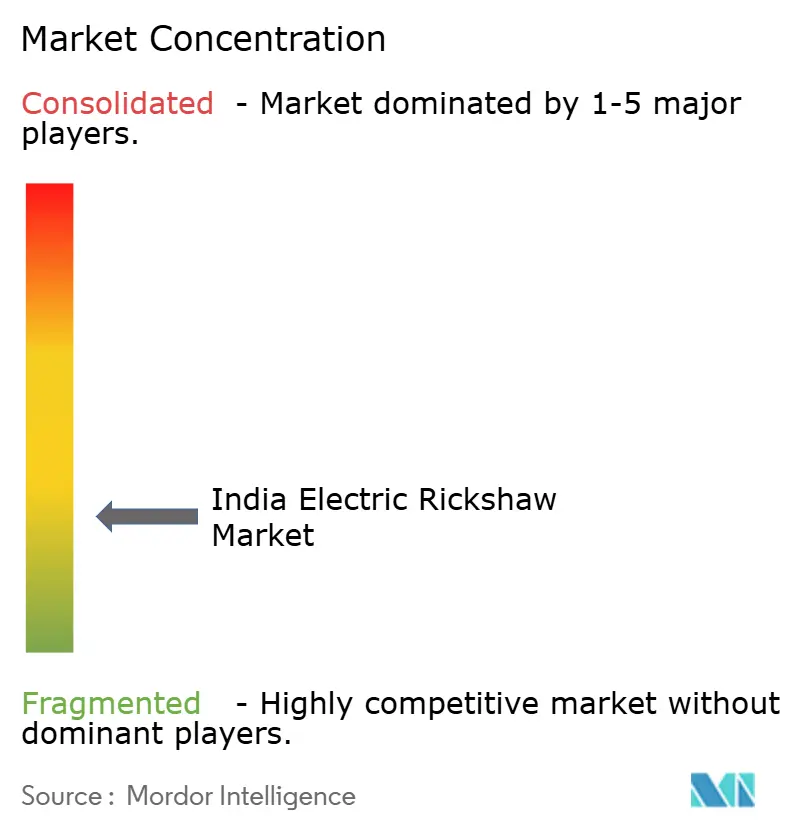
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Elektro-Rikscha-Marktes von Mordor Intelligence
Die Größe des indischen Elektro-Rikscha-Marktes wurde im Jahr 2025 auf 1,42 Milliarden USD geschätzt und soll von 1,62 Milliarden USD im Jahr 2026 auf 3,14 Milliarden USD bis 2031 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 14,12 % während des Prognosezeitraums (2026–2031). Diese rasche Expansion spiegelt staatliche Anreize, aggressive Politiken auf Bundesstaatsebene, wachsende Nachfrage aus dem E-Commerce sowie verstärkte städtische Luftqualitätsziele wider. Die Dominanz der Personentransporter, eine starke Recyclingwirtschaft für Blei-Säure-Batterien und der schnelle Schwenk der E-Commerce-Logistik hin zu elektrischen Frachtfahrzeugvarianten halten das Volumenwachstum aufrecht. Parallele Fortschritte in der Batteriechemie, modulare Finanzierungsmodelle und eine verbesserte Antriebsstrangeffizienz erweitern die gesamte adressierbare Basis über Tier-I-Metropolen hinaus in Städte der Tier-II- und Tier-III-Kategorie. Der Wettbewerb verschärft sich, da etablierte Fahrzeughersteller, innovative Start-ups und globale Automobilhersteller Kapital und Ingenieurtalente einsetzen, um die nächste Wachstumswelle zu nutzen.[1]
Wichtigste Erkenntnisse des Berichts
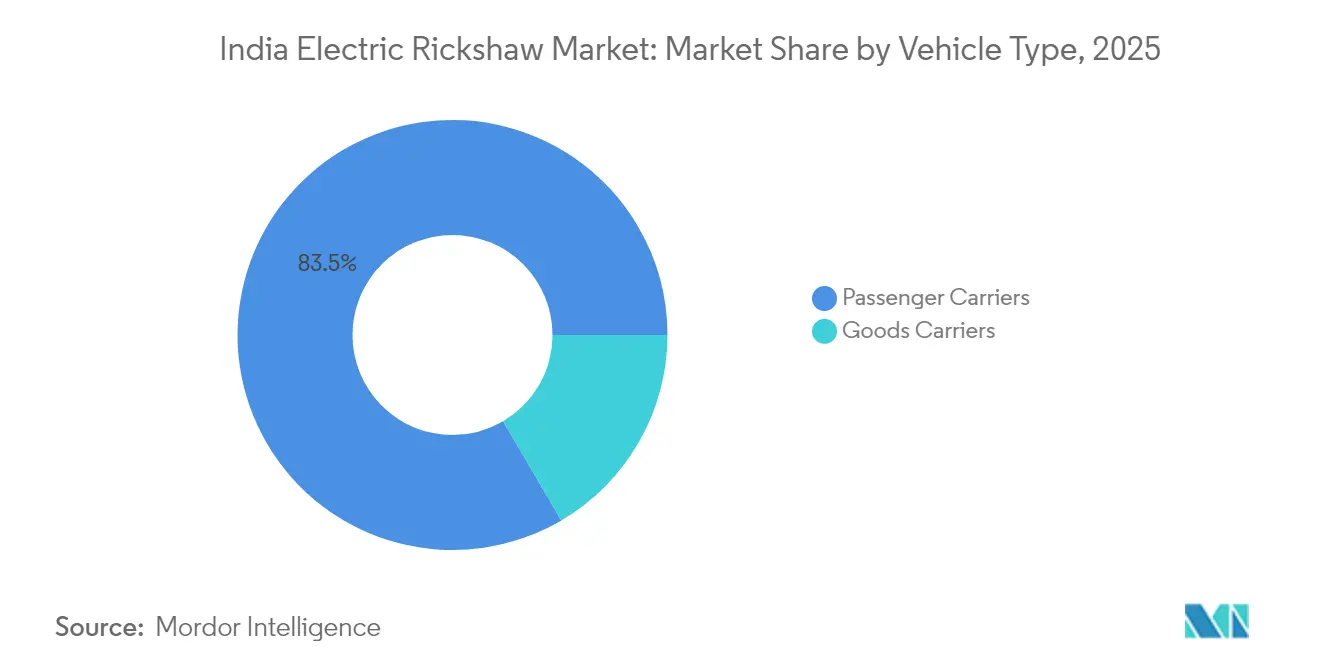
- Nach Fahrzeugtyp führten Personentransporter im Jahr 2025 mit einem Umsatzanteil von 83,45 %, während Gütertransporter bis 2031 voraussichtlich mit einer CAGR von 28,10 % wachsen werden.
- Nach Leistungsabgabe hielt das Segment 1–1,5 kW im Jahr 2025 einen Marktanteil von 53,90 % am indischen Markt für elektrische Dreiräder; oberhalb von 1,5 kW entwickelt sich der Markt mit einer CAGR von 30,95 %.
- Nach Batterietyp dominierte Blei-Säure im Jahr 2025 mit einem Anteil von 71,40 % an der Marktgröße des indischen Marktes für elektrische Dreiräder, während Lithium-Ionen (LFP) mit einer CAGR von 37,10 % wachsen soll.
- Nach Batteriekapazität entfielen im Jahr 2025 61,20 % der Marktgröße des indischen Marktes für elektrische Dreiräder auf Kapazitäten bis zu 3 kWh; das Segment 3–6 kWh wird bis 2031 mit einer CAGR von 33,85 % wachsen.
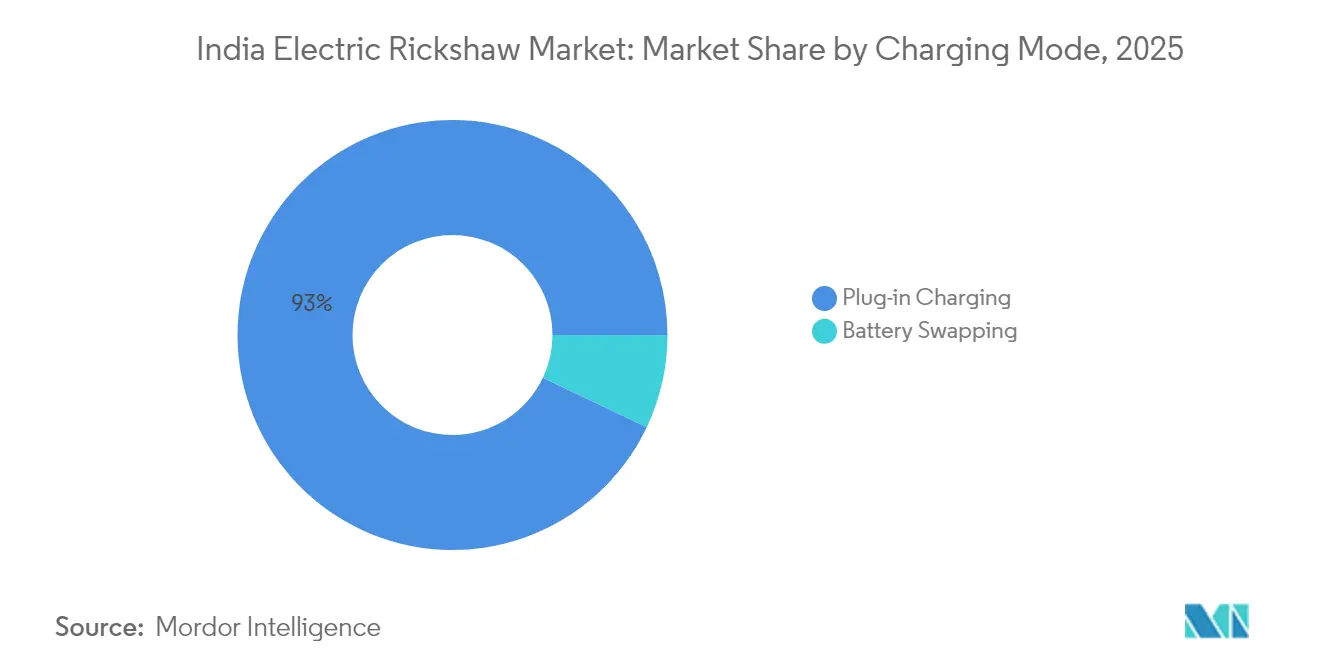
- Nach Lademodus dominierte das Steckerladen im Jahr 2025 mit einem Anteil von 92,95 %, doch der Batterietausch soll mit einer CAGR von 42,30 % zunehmen.
- Nach Eigentumsmodell kontrollierten individuelle Eigentümer-Fahrer im Jahr 2025 87,50 % des Volumens, während Flottenoperatoren die höchste CAGR von 30,10 % verzeichnen.
- Nach Bundesstaat erfasste Uttar Pradesh im Jahr 2025 37,80 % der Verkäufe; Punjab weist mit einer CAGR von 27,20 % die höchste Wachstumsdynamik auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| FAME-II und staatliche Anreize fördern die Akzeptanz in Tier-II-Städten | +2.2% | Gesamtindien, mit Schwerpunkt in Tier-II-Städten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach geteilter Mobilität in sich urbanisierenden Städten | +1.7% | Städtische und stadtnahe Gebiete in ganz Indien | Mittelfristig (2–4 Jahre) |
| E-Commerce-Unternehmen setzen auf elektrische Fracht-Rikschas | +1.5% | Großstädte, mit Ausweitung auf Tier-II-Städte | Kurzfristig (≤ 2 Jahre) |
| Batterierecycling senkt die Eigentumskosten | +1.3% | Gesamtindien, mit stärkerem Einfluss in etablierten Märkten | Mittelfristig (2–4 Jahre) |
| BaaS-Modelle reduzieren die anfänglichen Investitionskosten | +0.8% | Städtische Zentren mit entwickelten Ladenetzen | Kurzfristig (≤ 2 Jahre) |
| Verbrennungsmotor-Dreiräder sollen bis 2030 in Delhi-NCR abgeschafft werden | +0.7% | Delhi-NCR, mit Ausstrahlungseffekten auf andere Metropolregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung der FAME-II-Subvention und staatliche Anreize beschleunigen die Akzeptanz in Tier-II-Städten
Die föderale Kontinuität zwischen dem verlängerten FAME-II-Programm und dem Programm zur Förderung der Elektromobilität 2024 erhält die Subventionen pro Fahrzeug aufrecht und senkt die Anschaffungskostenbarrieren für Fahrer außerhalb der großen Metropolen. Staatliche Aufstockungen – von Kaufrabatten bis hin zu Kfz-Steuerbefreiungen in Maharashtra, Karnataka und Delhi – schaffen weitere Einsparungen und machen elektrische Dreiräder am Verkaufspunkt preislich wettbewerbsfähig gegenüber Verbrennungsmotor-Modellen. Die Subventionsdichte korreliert stark mit den Zulassungszahlen; Bewertungen zeigen einen Umsatzanstieg von 46,16 % für jede Standardabweichung, die die staatliche Unterstützungsintensität steigt. Lokale Finanzinstitute berichten von kürzeren Amortisationszeiten, was eine breitere Kreditbeteiligung fördert. Zusammen treiben diese fiskalischen Hebel den indischen Markt für elektrische Dreiräder tiefer in kostensensible Tier-II-Cluster, wo die informelle Transitnachfrage stark zunimmt.[2]
Steigende Nachfrage nach geteilter Mobilität auf der letzten Meile in sich rasch urbanisierenden Städten
Indiens wachsendes Netz mittelgroßer Städte ist stark auf Auto-Rikschas angewiesen, um Lücken im öffentlichen Nahverkehr auf der ersten und letzten Meile zu schließen. Elektrische Varianten senken die Betriebskosten auf INR 0,50–0,70/km gegenüber INR 3–4/km für Benzin oder Erdgas, was für Eigentümer-Fahrer einen unmittelbaren Einkommensvorteil schafft. Anbieter geteilter Mobilität wie Uber und Rapido nehmen Elektro-Rikschas auf, um kommunale Sauberluftauflagen und die Preissensibilität der Fahrgäste zu erfüllen. Eine hohe tägliche Auslastung verstärkt den Kraftstoffkostenarbitrage und beschleunigt die Amortisation des höheren Anschaffungspreises. Nahtlose digitale Buchung steigert die Produktivität der Fahrzeuge, stärkt die Betreiberökonomie weiter und fördert die Akzeptanz im gesamten indischen Markt für elektrische Dreiräder.
E-Commerce-Logistik setzt auf elektrische Fracht-Rikschas für innerstädtische Lieferungen
Steigende Online-Handelsvolumina erfordern flexible, emissionsarme Liefermodi, die städtische Staus bewältigen und Zugangsbeschränkungen einhalten können. Elektrische Fracht-Dreiräder bieten 20–25 % Kosteneinsparungen pro Lieferung im Vergleich zu kleinen Diesel-Transportern und erfüllen gleichzeitig die ESG-Ziele der Unternehmen. Flipkart, Amazon India und Lebensmittelplattformen skalieren dedizierte Flotten; Bajaj's Liefervertrag für über 1.000 Einheiten an Flipkart verdeutlicht diesen Trend. Telematikgestützte Routenoptimierung erhöht die tägliche Lieferanzahl und maximiert den Umsatz pro Fahrzeug. Da die E-Commerce-Nachfrage auf Sekundärstädte ausgeweitet wird, sichern Plattformverpflichtungen eine mehrjährige Volumensichtbarkeit für Fahrzeughersteller.
Blei-Säure-Batterierecycling-Ökosystem senkt die Gesamtbetriebskosten
Eine nahezu geschlossene Lieferkette gewinnt 99 % des Bleis aus verbrauchten Batterien zurück, monetarisiert den Restwert am Lebensende und reduziert den anfänglichen Kaufpreis. Lokale Recycler zahlen wettbewerbsfähige Rückkaufpreise und senken so effektiv die Lebenszykluskosten der Energiespeicherung. Da 60 % der indischen Blei-Säure-Nachfrage bereits dem Transportsektor dient, sind die Sammelkanäle ausgereift und gut verteilt. Für kapitalknapp wirtschaftende Eigentümer-Fahrer stützt ein vorhersehbarer Restwert das Finanzierungsvertrauen und ermöglicht handhabbare monatliche Raten. Bis die Lithium-Ionen-Preise weiter sinken, sichert diese Recyclingdividende den Volumenvorteil von Blei-Säure im indischen Markt für elektrische Dreiräder.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Informelle Finanzierung schränkt Fahrerkäufe ein | -2.1% | Gesamtindien, stärker ausgeprägt in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Langsame Einführung von Batteriestandards behindert die Interoperabilität | -2.0% | Städtische Zentren mit mehreren Batterietauschbetreibern | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken hinsichtlich des Fahrgestells auf ländlichen Straßen | -1.7% | Ländliche und halbstädtische Gebiete mit schlechter Straßeninfrastruktur | Mittelfristig (2–4 Jahre) |
| Minderwertige Blei-Säure-Batterien aus unorganisierter Versorgung | -1.3% | Tier-II- und Tier-III-Städte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte und informelle Finanzierungskanäle schränken Fahrerkäufe ein
Das Fehlen skalierbarer Kreditpipelines hält die effektiven Zinssätze hoch und die Beleihungsquoten niedrig, was die Akzeptanz bei unabhängigen Fahrern dämpft, deren Lebensunterhalt von täglichen Fahrgeldeinnahmen abhängt. Technologierisikobewertungen veranlassen viele Kreditgeber, elektrische Varianten als nicht standardisierte Vermögenswerte zu behandeln, was die Kreditlinien trotz niedrigerer Betriebskosten einschränkt. Informelle Geldverleiher schließen die Lücke, berechnen jedoch prohibitive Zinssätze, die die Vorteile der Gesamtbetriebskosten zunichtemachen. Entwicklungsfinanzierungsinstitutionen befürworten gemischte Finanzierungspools zur Risikoreduzierung bei der Einzelhandelskreditvergabe, doch die Umsetzung bleibt außerhalb der großen Städte langsam. Bis Geschäftsbanken die Kreditvergabe für elektrische Dreiräder normalisieren, wird das Wachstum in den Segmenten, die am empfindlichsten auf die anfängliche Erschwinglichkeit reagieren, hinter dem Potenzial zurückbleiben.
Sicherheitsbedenken hinsichtlich der Fahrgestellintegrität auf ländlichen Straßen
Unebene Straßenoberflächen und Überladung legen strukturelle Schwächen in kostengünstigen Modellen offen und schüren Bedenken bei Fahrgästen sowie höhere Versicherungsprämien. Umfragen heben Instabilität, begrenzten Aufprallschutz und die Angst vor Umkippen hervor, insbesondere bei Frauen und älteren Fahrgästen. Da ein erheblicher Teil der Produktion von Kleinmontageunternehmen stammt, ist die Einhaltung einheitlicher Strukturstandards inkonsistent. Finanzierungsagenturen berücksichtigen das Unfallrisiko bei der Kreditpreisgestaltung, was den Kreditfluss weiter einschränkt. Eine harmonisierte Sicherheitszertifizierung und lokale Prüfeinrichtungen könnten diese Bedenken ausräumen, doch der Fortschritt bleibt von Bundesstaat zu Bundesstaat uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gütertransporter nutzen den Rückenwind des E-CommerceDer Marktanteil des indischen Elektro-Rikscha-Marktes wird derzeit vom Personentransporter-Segment dominiert, das im Jahr 2025 83,45 % der Stückverkäufe ausmachte und damit seine Rolle als Rückgrat der innerstädtischen geteilten Mobilität festigte. Dichte städtische Routen und ganztägige Auslastung ermöglichen es Fahrern, die äußerst niedrigen Energiekosten pro Kilometer zu nutzen, was die Widerstandsfähigkeit des Segments stärkt. Gütertransporter verzeichnen jedoch mit einer CAGR von 28,10 % das schnellste Wachstum, da der Online-Handel die Nachfrage nach flexiblen, emissionsfreien Lieferungen auf der letzten Meile antreibt. Amazon India, Flipkart und Quick-Commerce-Anbieter formalisieren Beschaffungspipelines mit etablierten Fahrzeugherstellern und sichern so ein vorhersehbares Volumenwachstum. Segmentspezifische Designs wie Kühlaufbauten erweitern die adressierbaren Märkte in der Lebensmittelverteilung und Pharmazie. Höhere Nutzlastbewertungen und Telematikintegration machen elektrische Fracht-Rikschas zu einem wesentlichen Bestandteil zukünftiger Stadtlogistikkonzepte.
In absoluten Volumenzahlen werden Personenvarianten den indischen Markt für elektrische Dreiräder weiterhin dominieren, doch der Wertbeitrag von Frachteinheiten wird durch Premium-Spezifikationsmixe stetig steigen. Steuervergünstigungen für Nutzfahrzeuge und dedizierte Mikro-Fulfillment-Hubs in Tier-II-Städten werden die kumulative Frachtdurchdringung erhöhen. Da städtische Staugebühren verschärft werden, werden Frachtoperatoren elektrische Dreiräder gegenüber leichten Lastkraftwagen bevorzugen, was das langfristige Aufwärtspotenzial des Segments festigt.

Nach Leistungsabgabe:
Hochleistungsantriebe erschließen Premium-AnwendungsfälleDer Marktanteil des indischen Elektro-Rikscha-Marktes nach Leistungsabgabe wurde vom 1–1,5-kW-Motorsegment angeführt, das im Jahr 2025 53,90 % der Gesamtnachfrage ausmachte. Dieses Leistungsband liefert ausreichend Drehmoment für häufiges Anfahren und Anhalten im Stadtverkehr und schont gleichzeitig die Batterielaufzeit, was es ideal für typische Personentransportbetriebe macht. Betreiber schätzen sein ausgewogenes Angebot – erschwingliche Anschaffungskosten bei praktischer Reichweite – insbesondere in stark genutzten städtischen Betriebszyklen.
Im Gegensatz dazu verzeichnen Antriebsstränge mit mehr als 1,5 kW das schnellste Wachstum im indischen Elektro-Rikscha-Markt und expandieren mit einer CAGR von 30,95 %, da die Anforderungen an Nutzlast und Steigungsbewältigung steigen. Das Segment profitiert von Fortschritten in der E-Achsen-Technologie, einschließlich integrierter Motorsteuerungen und IP-geschützter Gehäuse, die die Haltbarkeit während Indiens starker Monsunbedingungen verbessern und das Flottenvertrauen stärken.
Die leistungsstärkere Klasse unterstützt gekühlte Fracht, steile Bergstationen und Premium-Fahrdienste, die schnellere Fahrtzeiten erfordern. Komponentenlieferanten lokalisieren Magnete und Statoren, reduzieren importierte Inhalte und stabilisieren die Preispunkte. Da sich die Stückökonomie verbessert, wird die Marktgröße des indischen Marktes für elektrische Dreiräder für die Klasse über 1,5 kW voraussichtlich ihren Umsatzanteil ausweiten und eine neue Wettbewerbsebene einläuten, die sich auf Leistung statt ausschließlich auf Kosten konzentriert.
Nach Batterietyp:
LFP-Chemie stört die etablierte DominanzBlei-Säure-Batterien hielten im Jahr 2025 einen Anteil von 71,40 %, bedingt durch niedrige Einstiegskosten und einen hohen Recyclingwert. Die Vertrautheit unter Mechanikern in der Nachbarschaft und das reichliche Angebot an Ersatzteilen aus zweiter Hand halten die Serviceausfallzeiten minimal. Allerdings verkürzt die begrenzte Entladetiefe die reale Reichweite einer E-Rikscha-Batterie, was zu mehrtägigen Ladezyklen führt, die die Einnahmen schmälern. Sinkende Zellpreise und verbesserte Sicherheitseigenschaften treiben LFP-Lithium-Ionen-Akkus voran, die derzeit die am schnellsten wachsende Chemie mit einem CAGR von 37,10 % darstellen. Die inländische Zellmontage im Rahmen des Production-Linked Incentive-Programms verringert die Kostenlücken weiter.
Thermische Stabilität, längere Zyklenlebensdauer und höhere nutzbare Kapazität ermöglichen den Betreibern mehr Fahrten pro Ladung und steigern damit direkt die Einnahmen. OEMs kombinieren LFP-Akkus mit fortschrittlichen Batteriemanagementsystemen, die vorausschauende Wartungshinweise ausgeben und unerwartete Ausfälle reduzieren. Da sich die Garantiebedingungen verlängern, bewerten Finanzierungsanbieter die Restwerte neu und verlängern die Kreditlaufzeiten. Die Verschiebung des Marktanteils im indischen Markt für elektrische Dreiräder hin zu LFP wird sich beschleunigen, sobald standardisierte Zellformate die Interoperabilität beim Akkutausch ermöglichen.
Nach Batteriekapazität:
Mittelklasse-Akkus treffen den optimalen Kosten-Leistungs-PunktAkkus bis zu 3 kWh dominierten mit 61,20 % der Installationen im Jahr 2025 und sind für städtische Betriebszyklen von 80–90 km ausreichend. Ihre geringere Masse unterstützt leichtere Fahrgestelle und reduziert den Reifenverschleiß, was unabhängige Eigentümer-Fahrer anspricht. Längere Strecken für Pendler im stadtnahen Bereich und Logistikzentren erfordern jedoch eine erweiterte Reichweite. Das Segment 3–6 kWh soll mit einer CAGR von 33,85 % wachsen und eine reale Reichweite von 110–160 km ohne übermäßige Preissteigerung bieten. Fortschritte in der Akkutechnik erhöhen die gravimetrische Energiedichte und ermöglichen es Fahrzeugherstellern, höhere Kapazitäten in bestehende Bauräume zu integrieren.
Massenbeschaffungsprogramme von Flottenoperatoren bevorzugen die 3–6-kWh-Klasse, da sie den anfänglichen Kapitaleinsatz mit der Routenflexibilität ausbalanciert und Ladeausfallzeiten während der Schicht minimiert. Da Depotladegeräte höhere kW-Bewertungen erreichen, verkürzen sich die Umrüstzeiten und steigern das tägliche Umsatzpotenzial. Folglich wird die Marktgröße des indischen Marktes für elektrische Dreiräder, die auf Akkus mittlerer Kapazität entfällt, im Laufe des Jahrzehnts stetig wachsen.
Nach Lademodus:
Batterietausch erweitert die BetriebsverfügbarkeitDas Steckerladen dominierte im Jahr 2025 mit 92,95 % der Installationen aufgrund seiner Einfachheit und Kompatibilität mit Haushaltssteckdosen. Fahrer in ländlichen und halbstädtischen Gebieten verlassen sich auf nächtliche Aufladungen und nutzen dabei günstigere Niedertariftarife. Dennoch verzeichnen Geschäftsmodelle, die eine nahezu kontinuierliche Fahrzeugverfügbarkeit erfordern, Produktivitätsverluste, wenn Fahrzeuge stundenlang angeschlossen sind. Der Batterietausch, der mit einer CAGR von 42,30 % wächst, reduziert die Ausfallzeit auf Minuten – ein entscheidender Vorteil für Logistikflotten. Abonnementbasierter Energiezugang verteilt die Kosten auf die Nutzung und entspricht den Cashflow-Realitäten von Tageslohnfahrern.
Politische Entwürfe, die auf standardisierte Akkuabmessungen abzielen, versprechen die Erschließung netzübergreifender Interoperabilität – ein Wendepunkt für die Massenadoption. Investitionen von Energiekonzernen in den Ausbau von Tauschstationen stärken das Vertrauen, dass der indische Markt für elektrische Dreiräder bald eine umfassende städtische Abdeckung genießen wird. Mit der Zeit werden gemischte Strategien – Steckerladen in der Nacht, Tausch in Spitzenstunden – die Best-Practice-Flottenbetriebe dominieren.
Nach Eigentumsmodell:
Organisierte Flotten professionalisieren das ÖkosystemIndividuelle Fahrer besaßen im Jahr 2025 87,50 % der elektrischen Dreiräder, was die Ursprünge des Sektors an der Basis widerspiegelt. Informelle Routen, flexible Arbeitszeiten und Familienarbeit untermauern ihre Geschäftslogik. Dennoch verzeichneten professionelle Flottenoperatoren mit 30,10 % die höchste CAGR, indem sie Fahrzeugleasing, Wartung und digitale Frachtmaklerei in schlüsselfertige Angebote bündelten. Das Leasing-to-Own-Programm von Alt Mobility verbindet Fahrer mit Aggregatoren und sichert garantierte Einnahmen, die die Finanzierung risikoärmer machen.
Handelsverträge mit E-Commerce-Giganten sichern eine vorhersehbare Kilometerauslastung und rechtfertigen größere Akkupakete und Telematikeinvestitionen. Datengestützte Wartung reduziert Ausfallzeiten, verbessert die Vermögensumschläge und verlängert die Lebensdauer. Da Flotten die Beschaffung standardisieren, gewinnen Fahrzeughersteller Volumensichtbarkeit, was die Komponentenlokalisierung und Kostendeflation ermöglicht. Dieser Tugendkreis wird das Gesamtvolumen innerhalb des indischen Marktes für elektrische Dreiräder schrittweise in Richtung organisierter Einheiten verschieben.
Geografische Analyse
Uttar Pradesh stach im Jahr 2025 mit 37,80 % der nationalen Verkäufe hervor, angetrieben durch dichte städtische Bevölkerungen, robuste politische Anreize und ein ausgereiftes Händlernetz. Der Bundesstaat registrierte 266.106 Einheiten und unterstreicht damit, wie ein gezielter Knotenagenturansatz die Akzeptanz schnell skalieren kann. Bihar folgte mit 89.683 Einheiten und profitierte von einer hohen Pro-Kopf-Abhängigkeit von Auto-Rikschas für Kurzstreckenmobilität sowie von Anreizen, die den anfänglichen Preisschock abfedern. Delhis Direktive zur Abschaffung von Verbrennungsmotor-Autorikschas bis 2025, verbunden mit Plänen für 13.200 Ladestationen, gestaltet den Transportmix der Hauptstadt in beschleunigtem Tempo um.
Punjab mit einer prognostizierten CAGR von 27,20 % kombiniert Logistik für landwirtschaftliche Marktplätze und steigende städtische Pendlerbedürfnisse, um die Nachfrage anzukurbeln. Gezielte Subventionen und vereinfachte Zulassungsvorschriften verkürzen die Akzeptanzzyklen. Maharashtra führt national bei den Verkäufen elektrischer Nutzfahrzeuge; seine 2.279 Dreirad-Zulassungen im Jahr 2024 spiegeln staatliche Verschrottungsprämien und Mautbefreiungen wider. Karnatakas Technologie-Hub-Wirtschaft unterstützt App-basierte Mitfahrpiloten und schafft stabile Auslastungsbenchmarks, die Finanzinstitute ermutigen.
Infrastrukturunterschiede bleiben ausgeprägt. Chandigarh hat das höchste Verhältnis von Ladestationen zur Straßenlänge, während Delhi bei der absoluten Anzahl von Ladestationen an erster Stelle steht und eine Einheit alle 12,5 km bietet. Bundesstaaten mit abgestimmten Stromtarifkonzessionen und klaren kommunalen Parkrichtlinien verzeichnen eine höhere Auslastung pro Ladestation. Da mehr Bundesstaaten schrittweise Abschaltpläne für Verbrennungsmotoren einführen, wird der indische Markt für elektrische Dreiräder eine geografische Diffusion der Nachfrage über frühe Adoptionskorridore hinaus erleben und die nordzentrierte Konzentration mit südlichen und westlichen Wachstumsschwerpunkten ausbalancieren.
Regulatorisches Umfeld
Indiens Regulierungsrahmen für Elektro-Rikschas basiert auf den Central Motor Vehicles Rules unter dem Ministry of Road Transport and Highways (MoRTH), wobei Sicherheits- und Konstruktionsanforderungen zunehmend durch BIS IS 18294:2023 für E-Rikschas und E-Carts standardisiert werden, sowie durch Batteriesicherheitsreferenzen wie AIS-156 und AIS-038 (Rev 2). Die Nachfrageförderung und die an Compliance gekoppelte Formalisierung liegen beim Ministry of Heavy Industries, wo das ab dem 1. Oktober 2024 operative PM E-DRIVE-Programm Anreize für berechtigte E-Rikschas und E-Carts bis zum 31. März 2028 bietet und damit die Last-Mile-Mobilität und kommerzielle Nutzungsfälle stärkt.
Die Durchsetzung wird in Bezug auf Fertigungsqualität und Rückverfolgbarkeit verschärft. MoRTH hat Entwurfsnormen veröffentlicht, die Audits von Produktionsanlagen durch Fahrzeugprüfstellen zur Voraussetzung für die Typgenehmigung machen, wirksam ab dem 1. April 2026. Ein separater, noch in Prüfung befindlicher Vorschlag zielt auf einen Technologiewechsel ab, indem ab dem 1. April 2027 Lithium-Ionen-Batteriepakete vorgeschrieben werden, die den Leistungsanforderungen von AIS-156 für neu hergestellte E-Rikschas und E-Carts entsprechen, vorbehaltlich der endgültigen Gazettenotifizierung und der Konsultation der Interessengruppen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Elektro-Rikschas in Indien umfasst Komponentenzulieferer (Motoren, Steuergeräte, Verkabelung, Beleuchtung, Reifen), Energiespeicher (Hersteller von Blei-Säure- und Lithium-Ionen-Paketen sowie BMS-Anbieter), Fahrgestell- und Karosseriehersteller sowie Endmontagebetriebe/OEMs. Darauf folgen Händlernetzwerke, Finanzierungs- und Leasingunternehmen sowie der Kundendienst durch lokale Werkstätten und autorisierte Servicestellen. Die Batterieökonomie prägt die Beschaffungsentscheidungen, da Blei-Säure-Batterien aufgrund niedriger Anschaffungskosten und eines etablierten Recycling- und Rückkauf-Ökosystems weiterhin vorherrschen. Die Nachfrage nach Lithium-Ionen (einschließlich LFP) ist stärker an eine längere Lebensdauer, höhere nutzbare Kapazität und steigende Erwartungen an die Sicherheitskonformität gemäß AIS-156 gekoppelt.
Nachgelagert spiegeln Vertrieb und Nutzung zunehmend organisierte Flotten, Shared-Mobility-Aggregatoren und E-Commerce-Logistikkäufer wider, die in großen Mengen beschaffen und Wert auf Betriebszeit, Telematik und Service-SLAs legen. Das Laden und die Energieversorgung werden weiterhin von Plug-in-Lademöglichkeiten zu Hause und in Depots dominiert, obwohl Batteriewechselnetzwerke und Schnellladepartnerschaften in kommerziellen Korridoren zunehmend sichtbar werden. Dies fügt der Kette neue Knotenpunkte hinzu (Wechselbetreiber, Franchise-Stationsbesitzer, Energieabonnementplattformen). Der Übergang zu einer geprüften Fertigung ab April 2026, verbunden mit Audits von Produktionsanlagen für die Typgenehmigung, fügt vorgelagert eine formale Compliance-Ebene hinzu und begünstigt Hersteller mit kontrollierten Prozessen, Testdokumentation und stabilen, gestuften Zulieferbeziehungen.
Wettbewerbslandschaft
Mehr als 575 Hersteller sind beteiligt, doch die Führungsposition konsolidiert sich um Marken mit Skalierung und Servicetiefe. Mahindra Last Mile Mobility entwickelt sich zu einem wichtigen Akteur und nutzt seinen gesamtindischen Servicestandort sowie eine Zusammenarbeit mit Vidyut, um Batterie-Abonnementfinanzierung einzuführen. Bajaj Auto skaliert die Produktion in seiner Chakan-Linie und bestätigt damit, dass etablierte Qualitätssysteme und Teilenetzwerke von Fahrzeugherstellern bei risikoaversen Käufern Anklang finden. YC Electric skaliert durch preisaggressive Modelle, die ländliche und Tier-III-Segmente ansprechen.
Der inländische Herausforderer Euler Motors ist auf Frachtanwendungen spezialisiert und arbeitet mit E-Commerce-Flotten zusammen, um Gesamtbetriebskostenbehauptungen durch Daten-Dashboards zu validieren. Battery Smart konzentriert sich ausschließlich auf den Tausch und nutzt asset-leichte Franchise-Modelle, um die Netzwerkdichte zu erhöhen. Hyundais Ankündigung des Markteintritts im Januar 2025 bringt hochpräzises Engineering und hebt die Messlatte für Sicherheitsmerkmale und Energieeffizienz insgesamt an.[3]
Der strategische Fokus verlagert sich von eigenständiger Hardware hin zu Lebenszyklus-Wertversprechen. Piaggios Batterie-Abonnementplan senkt den Ausstellungsraumpreis auf INR 259.000 und erweitert den Käufertrichter. Mahindra experimentiert mit Pay-per-Kilometer-Energiepaketen, die mit erweiterten Garantien gebündelt sind. Fahrzeughersteller lobbyieren auch bei staatlichen Versorgungsunternehmen für eine Flottentarifkategorisierung, um langfristige Stromkostensichtbarkeit zu sichern. Da Technologie- und Finanzierungsmodelle konvergieren, wird die Differenzierung auf die Vollständigkeit des Ökosystems ausgerichtet sein – Ersatzteilverfügbarkeit, Betriebszeitgarantien und Restwertmanagement – und nicht allein auf den Stückpreis.
Marktführer der indischen Elektro-Rikscha-Branche
-
YC Electric Vehicle
-
Saera Electric Auto Pvt. Ltd.
-
Mahindra Electric Mobility Ltd.
-
Terra Motors India Corp.
-
Piaggio Vehicles Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Elektro-Rikschas Unternehmen in diesem Bericht
- Terra Motors India Corp.
- Piaggio Vehicles Pvt. Ltd.
- Mahindra Electric Mobility Ltd.
- Kinetic Green Energy & Power Solutions Ltd.
- ATUL Auto Ltd.
- Saera Electric Auto Pvt. Ltd.
- YC Electric Vehicle
- Goenka Electric Motor Vehicles Pvt. Ltd.
- Udaan E-Rickshaw
- Thukral Electric Bikes
- Mini Metro EV LLP
- E-Ashwa Automotive Pvt. Ltd.
- CityLife EV
- Adapt Motors Pvt. Ltd.
- Vani Electric Vehicles Pvt. Ltd. (Jezza Motors)
- Omega Seiki Mobility
- Euler Motors
- Lohia Auto Industries
- Bajaj Auto Ltd. (Electric 3W Division)
- Altigreen Propulsion Labs
- Gayam Motor Works
- Lectrix EV
- Saarthi E-Rickshaw
Marktchancen und Zukunftsaussichten
Die Sichtbarkeit von Anreizen und die zunehmende Compliance schaffen Raum für organisierte OEMs und flottenzentrierte Modelle. Die PM E-DRIVE-Anreize für E-Rikschas und E-Carts laufen bis zum 31. März 2028 und unterstützen damit strukturierte Beschaffung durch Flottenbetreiber und Logistikplattformen, die vorhersehbare Gesamtbetriebskosten benötigen. Parallel dazu erhöht MoRTHs Vorstoß in Richtung obligatorischer Audits von Produktionsanlagen ab dem 1. April 2026 die Anforderungen an die Konformität für die Typgenehmigung und treibt den Markt in Richtung höherwertiger, dokumentierter Fertigung. Dieses Umfeld schafft Raum für Markenanbieter mit stärkerer Serviceerbringung, um informelle Lieferungen zu verdrängen.
Technologie- und Kapazitätssignale von relevanten Akteuren und angrenzenden Ökosystemen für elektrische Dreiräder deuten auf höherwertige Fahrzeuge und schnellere Energiewiederbefüllung für gewerbliche Einsatzzyklen hin. Der Start des Udo von Mahindra Last Mile Mobility auf einer neuen modularen EV-Plattform (unterstützt durch Investitionen von über INR 500 Crore) verdeutlicht den Fortschritt der Produkt-Roadmap in Richtung Lithium-Ionen-Plattformen für mehr Reichweite und höhere Auslastung. Der Ausbau von Fertigungs- und Lieferkapazitäten deutet ebenfalls auf Skalierungsbereitschaft hin, darunter der angekündigte Capex-Plan von Euler Motors für das Geschäftsjahr 27 (INR 300-400 Crore) zur Verdopplung der Produktionskapazität sowie die Inbetriebnahme des Werks von Zelio E-Mobility in Coimbatore, die die jährliche Gesamtkapazität auf 2,4 Lakh Einheiten erhöhte. Diese Maßnahmen stehen im Einklang mit Adoptionssignalen von E-Commerce- und Stadtlogistikkäufern, bei denen betriebszeitorientierte Angebote wie Batterieabonnements, Batteriewechsel und Schnelllade-Kooperationen zu wiederholbarer, vertragsgebundener Nachfrage führen.
Neueste Industrielle Entwicklungen in Indischer Markt für Elektro-Rikschas
- Mai 2026: Euler Motors kündigte einen Capex-Plan für das Geschäftsjahr 27 in Höhe von INR 300-400 Crore an, um die Produktionskapazität zu verdoppeln. Der Investitionsfokus unterstreicht die steigende Nachfrage nach lastorientierten elektrischen Dreirädern und treibt das Wettbewerbsumfeld in Richtung skalierter Fertigung und lokalisierter Lieferketten.
- Februar 2026: Mahindra Last Mile Mobility brachte die elektrische Auto-Rikscha Udo auf einer neuen modularen EV-Plattform auf den Markt, die mit einer Investition von über INR 500 Crore aufgebaut wurde. Das Produkt nutzt eine Lithium-Ionen-Batterie mit 11,7 kWh und ist auf höhere Reichweite und Auslastung ausgerichtet, was den Marktwandel hin zu höherwertigen L5-Elektro-Autos und formaler Flottenbeschaffung untermauert.
- Oktober 2024: Saera Electric Auto ging eine Partnerschaft mit der Logistikplattform Porter ein, um L3- und L5-E-Carts für den Einsatz in Delhi und Bengaluru zu liefern, mit einem angegebenen Ziel von 500 Fahrzeugen pro Monat und Stadt. Die Zusammenarbeit spiegelt die wachsende institutionelle Nachfrage nach elektrischen Dreirädern in der Last-Mile-Logistik wider und erhöht die Bedeutung von Servicefähigkeit und Verpflichtungen zur Betriebszeit für den Gewinn kommerzieller Kunden.
Indischer Markt für Elektro-Rikschas Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Indien verkauften und genutzten Elektro-Rikschas, die ausschließlich mit Strom betrieben werden und für den Personentransport oder den leichten Gütertransport auf öffentlichen Straßen bestimmt sind. Die Marktgröße konzentriert sich auf straßenzugelassene Fahrzeuge, sodass die Nachfrage an Zulassungen, Ersatzzyklen und die aktive Flottennutzung geknüpft ist.
Ausschlüsse aus dem Geltungsbereich: Nicht homologierte Prototypen, Nachrüstsätze und Elektrofahrzeuge, die ausschließlich auf privaten Geländen oder in Industrieanlagen eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personentransporter
- Gütertransporter
- Nach Leistungsabgabe
- Bis zu 1 kW
- 1 – 1,5 kW
- Über 1,5 kW
- Nach Batterietyp
- Blei-Säure
- Lithium-Ionen (NMC/NCA)
- Lithium-Ionen (LFP)
- Andere Chemien (Lithium-Polymer, Nickel-Metallhydrid)
- Nach Batteriekapazität
- Bis zu 3 kWh
- 3 – 6 kWh
- Über 6 kWh
- Nach Lademodus
- Steckerladen
- Batterietausch
- Nach Eigentumsmodell
- Individuelle Eigentümer-Fahrer
- Flottenoperatoren
- Aggregatoren und Plattformen für Mobilität als Dienstleistung
- Nach Bundesstaat
- Uttar Pradesh
- Delhi
- Maharashtra
- Bihar
- Rajasthan
- Karnataka
- Tamil Nadu
- Punjab
- Telangana
- Rest von Indien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer soliden Faktengrundlage zum indischen Dreirad- und Elektrofahrzeug-Ökosystem, da die offizielle Berichterstattung häufig auf verschiedene Fahrzeugklassen und Behörden aufgeteilt ist. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des Ministeriums für Straßenverkehr und Autobahnen, VAHAN-Zulassungs-Dashboards, soweit verfügbar, NITI Aayog und zugehörige politische Dokumente sowie Zollhandelsstatistiken für wichtige Komponenten.
Um diese Signale in Marktwerte umzurechnen, prüften wir außerdem Pressemitteilungen, Produktbroschüren, Händlerkommunikation sowie Unternehmensberichte und Investorenpräsentationen, die Volumina, Preisspannen und staatliche Aktivitäten behandeln. Patentdatenbanken wurden selektiv genutzt, um das Tempo der Batterie- und Antriebsstrangveränderungen zu verstehen, die die durchschnittlichen Verkaufspreise beeinflussen können. Zur Überprüfung von Unternehmensfinanzsignalen und Nachrichtenberichterstattung wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Nachrichten- und Finanzdatenbank als unterstützende Quellen genutzt. Die hier aufgeführten Beispiele für Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Preisgestaltung, Straßenmix und die Aufteilung zwischen Personen- und leichtem Gütertransport zu überprüfen, da diese Informationen in öffentlichen Datensätzen nicht immer sichtbar sind. Wir sprachen mit einer breiten Auswahl von Stakeholdern auf OEM-Seite, im Vertriebskanal, in der Finanzierung und Flottenbranche sowie aus dem Reparatur-Ökosystem in den wichtigsten E-Rikscha-Bundesstaaten und überprüften anschließend die Annahmen dort, wo die Antworten voneinander abwichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Zulassungen und Indikatoren zur aktiven Flotte genutzt werden, um den adressierbaren Fahrzeugpool zu rekonstruieren, der anschließend mithilfe von Ersatzzeitpunkten und Neuzugängen in die jährliche Nachfrage umgerechnet wird. Daraus wird der Marktwert berechnet, indem beobachtete Preisspannen auf den erwarteten Mix aus regulierten Kategorien und Anwendungsfällen angewendet werden.
Um dies realistisch zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen abgesichert, beispielsweise durch Stichproben zur Verfolgung von Händlerangeboten, typische Kostenentwicklungen bei Batteriesätzen und Antriebssträngen sowie eine Plausibilitätsprüfung der durch wichtige Cluster implizierten Liefermengen. Die Eingaben, die das Modell am häufigsten beeinflussen, umfassen die Intensität der staatlichen Politik und Genehmigungsregeln, die Verfügbarkeit von Finanzierungen für Eigentümer-Fahrer, den Batteriechemiemix (Blei-Säure gegenüber Lithium-Ionen), das Ladeverhalten, das die Auslastung beeinflusst, sowie den Personen- gegenüber dem Gütertransportanteil, der den durchschnittlichen Verkaufspreis verändert.
Für die Prognose wurde eine Szenarioanalyse zu politischer Kontinuität, Kreditknappheit und Batteriepreisentwicklung angewendet, und der endgültige Pfad wurde mit dem Expertenkonsens aus den Interviews abgestimmt. Wenn eine Datenreihe auf Bundesstaatsebene dünn erschien, wurden Lücken mithilfe von Adoptionsmustern benachbarter Bundesstaaten sowie Urbanisierungs- und Nachfragesignalen für die letzte Meile gefüllt und die implizierten Gesamtwerte anschließend mit Rückmeldungen aus dem Vertriebskanal revalidiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden auf mehrere Arten überprüft, damit keine einzelne Datenreihe die endgültige Zahl bestimmt. Wir vergleichen den modellierten Wert und die Einheitenentwicklung mit unabhängigen Signalen wie der Zulassungsentwicklung, Preisbewegungen in Händlerangeboten sowie gemeldeten Subventions- und Politikaktivitäten, und offensichtliche Abweichungen werden vor der Freigabe untersucht.
Anomalieprüfungen werden zunächst auf Bundesstaatsebene durchgeführt und dann zusammengeführt, gefolgt von einem Peer-Review, bei dem Annahmen und Umrechnungsschritte überarbeitet werden, um sicherzustellen, dass sie reproduzierbar sind. Wenn eine wesentliche Politikänderung, eine Zolländerung oder ein Nachfrageschock beobachtet wird, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Auswirkung vorübergehend oder strukturell ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des indischen Marktes für Elektro-Rikschas von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktwerte stimmen nicht immer überein, da die Abgrenzung des Geltungsbereichs unterschiedlich gezogen wird und die zur Umrechnung von Einheiten in Werte verwendeten Eingaben stark variieren können. Auch der Zeitpunkt kann Vergleiche verschieben, da EV-Volumina in Indien schnell auf Änderungen in der Politik, der Finanzierung und den Batteriepreisen reagieren.
Nachrüst-Umbausätze und nicht straßenzugelassene Elektrofahrzeuge liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den gezählten Fahrzeugpool im Vergleich zu Studien verringern kann, die diese Formate unter denselben Oberbegriff fassen, insbesondere in Bundesstaaten, in denen informelle Bauweisen verbreitet sind. Abgesehen vom Geltungsbereich entstehen Lücken in der Regel dadurch, wie der durchschnittliche Verkaufspreis über Batterietypen hinweg gehandhabt wird, ob die Reihe an Zulassungen oder an Produktionserwähnungen verankert ist und wie Währungsumrechnung und Inflation auf ältere Basisjahre angewendet werden, die dann in die Zukunft projiziert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,62 Mrd. USD (2026) | |
| Branchenpublikation A | 1,15 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein kürzeres Prognosefenster, und die Beschreibung des Geltungsbereichs ist breiter gefasst, was benachbarte Dreiradformate vermischen und jüngste Preis- und Politikverschiebungen glätten kann. |
| Branchenpublikation B | 1,55 Mrd. USD (2025) | Wendet einen längeren Prognosehorizont mit einem anderen Wachstumspfad an, und die Annahmen zum Kanal- und Produktmix können den implizierten durchschnittlichen Verkaufspreis nach oben verschieben, wenn organisierte Verkäufe und leistungsstärkere Varianten stärker gewichtet werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Streuung hauptsächlich dadurch, was als Elektro-Rikscha gezählt wird, welches Jahr zur Verankerung des Modells verwendet wird und wie der Preismix in die Zukunft fortgeschrieben wird. Indem wir die Einheitensignale an straßenzugelassene Fahrzeuge knüpfen und dann Preis- und Mixprüfungen aus dem Feld einbeziehen, bleibt unsere Schätzung auf klare Variablen zurückführbar, die überprüft werden können, wenn sich der Markt weiterentwickelt.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Marktes für elektrische Dreiräder?
Ab dem Jahr 2026 wird die Größe des indischen Elektro-Rikscha-Marktes auf 1,62 Milliarden USD geschätzt und soll bis 2031 auf 3,14 Milliarden USD wachsen, mit einer CAGR von 14,12 % während des Prognosezeitraums (2026–2031).
Welches Segment wächst am schnellsten im indischen Markt für elektrische Dreiräder?
Das Gütertransporter-Segment ist das am schnellsten wachsende nach Fahrzeugtyp und expandiert bis 2031 mit einer CAGR von 28,10 %.
Wie beeinflussen Batterie-als-Dienstleistung-Modelle die Akzeptanz?
Batterie-als-Dienstleistung senkt die Vorabkosten um 35–40 %, stimmt Energiezahlungen auf die Fahrzeugnutzung ab und zieht sowohl Flottenoperatoren als auch individuelle Fahrer an.
Welche Batteriechemie gewinnt an Dynamik?
Lithiumeisenphosphat-Batterien (LFP) sind der am schnellsten wachsende Batterietyp im indischen Elektro-Rikscha-Markt mit einer CAGR von 37,10 %.
Welche politischen Änderungen sind am wirkungsvollsten?
Die Verlängerung der föderalen Anreize im Rahmen des Programms zur Förderung der Elektromobilität 2024 und Delhis Mandat zur Abschaffung von Dreirädern mit Verbrennungsmotor bis 2025 sind zwei entscheidende regulatorische Treiber.
Welcher Bundesstaat führt derzeit bei den Verkäufen elektrischer Dreiräder?
Uttar Pradesh führt mit 37,80 % der nationalen Verkäufe im Jahr 2025, unterstützt durch starke politische Anreize und hohe städtische Fahrgastzahlen.