
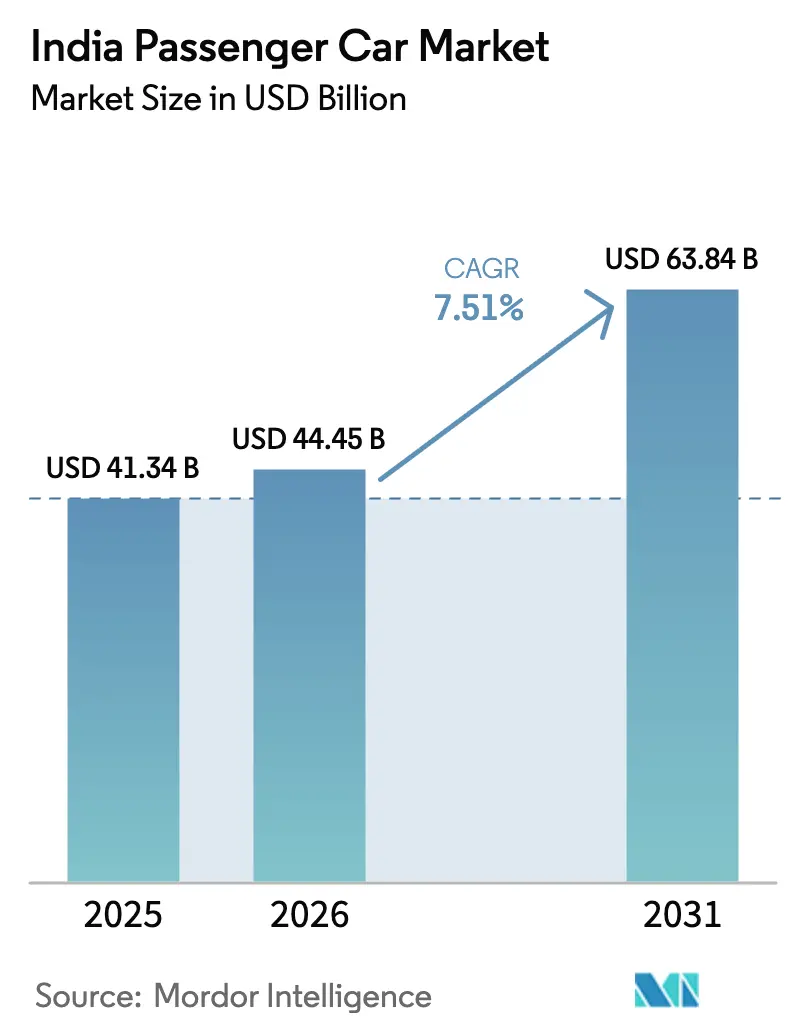
Analyse des indischen Pkw-Marktes durch Mordor Intelligence
Die Größe des indischen Pkw-Marktes wird voraussichtlich von 44,45 Milliarden USD im Jahr 2026 auf 47,79 Milliarden USD im Jahr 2027 steigen und bis 2032 69,67 Milliarden USD erreichen, mit einer CAGR von 7,83 % über 2027–2032.
In Indien erweitern kompakte SUVs und effiziente CNG-Fahrzeuge die praktische Auswahl, da Käufer Platzangebot, Betriebskosten und Finanzierung gemeinsam abwägen. Die digitale Informationssuche macht Funktionsklarheit und schnelle Händlerreaktionen zu einem Teil des Produkterlebnisses, während städtische Lieferflotten Betriebszeit und standardisierten Service honorieren. OEMs können mit lokalisierten Plattformen, Software-Updates sowie Lade- oder Tankpartnerschaften reagieren, die den Weg vom Interesse zur Nutzung verkürzen. Der Wettbewerbsdruck bleibt ungleich verteilt, da erhöhte Händlerlagerbestände Produktionsentscheidungen verzögern können und Preisnachlässe im Einstiegssegment die für neue Inhalte benötigte Marge aufzehren können. Das kommerzielle Ergebnis ist ein Markt, bei dem Wachstum davon abhängt, zugängliche Formate mit verlässlicher Infrastruktur und disziplinierter Kanalsteuerung zu verbinden.
Wichtigste Erkenntnisse des Berichts
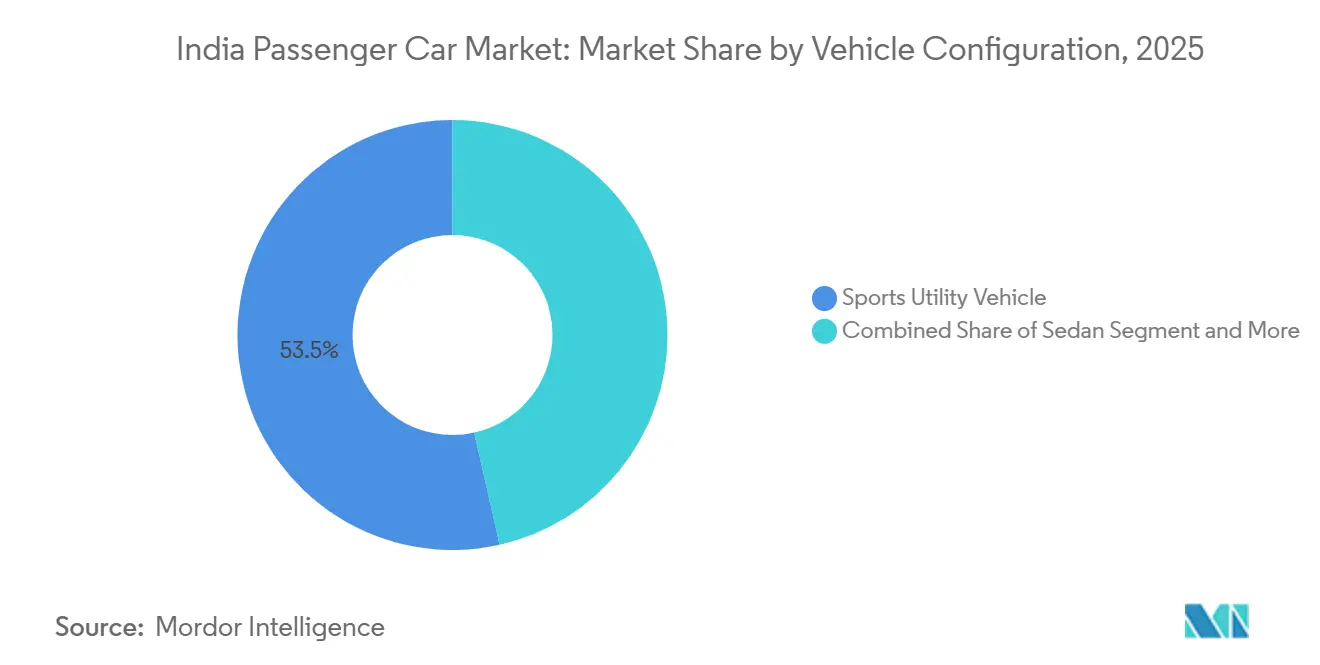
- Die Fahrzeugkonfiguration wird von Sports Utility Vehicles dominiert, die 2026 einen Anteil von 53,54 % am indischen Pkw-Markt ausmachten, wobei Sports Utility Vehicles mit einer CAGR von 7,98 % über 2027–2032 am schnellsten wachsen.
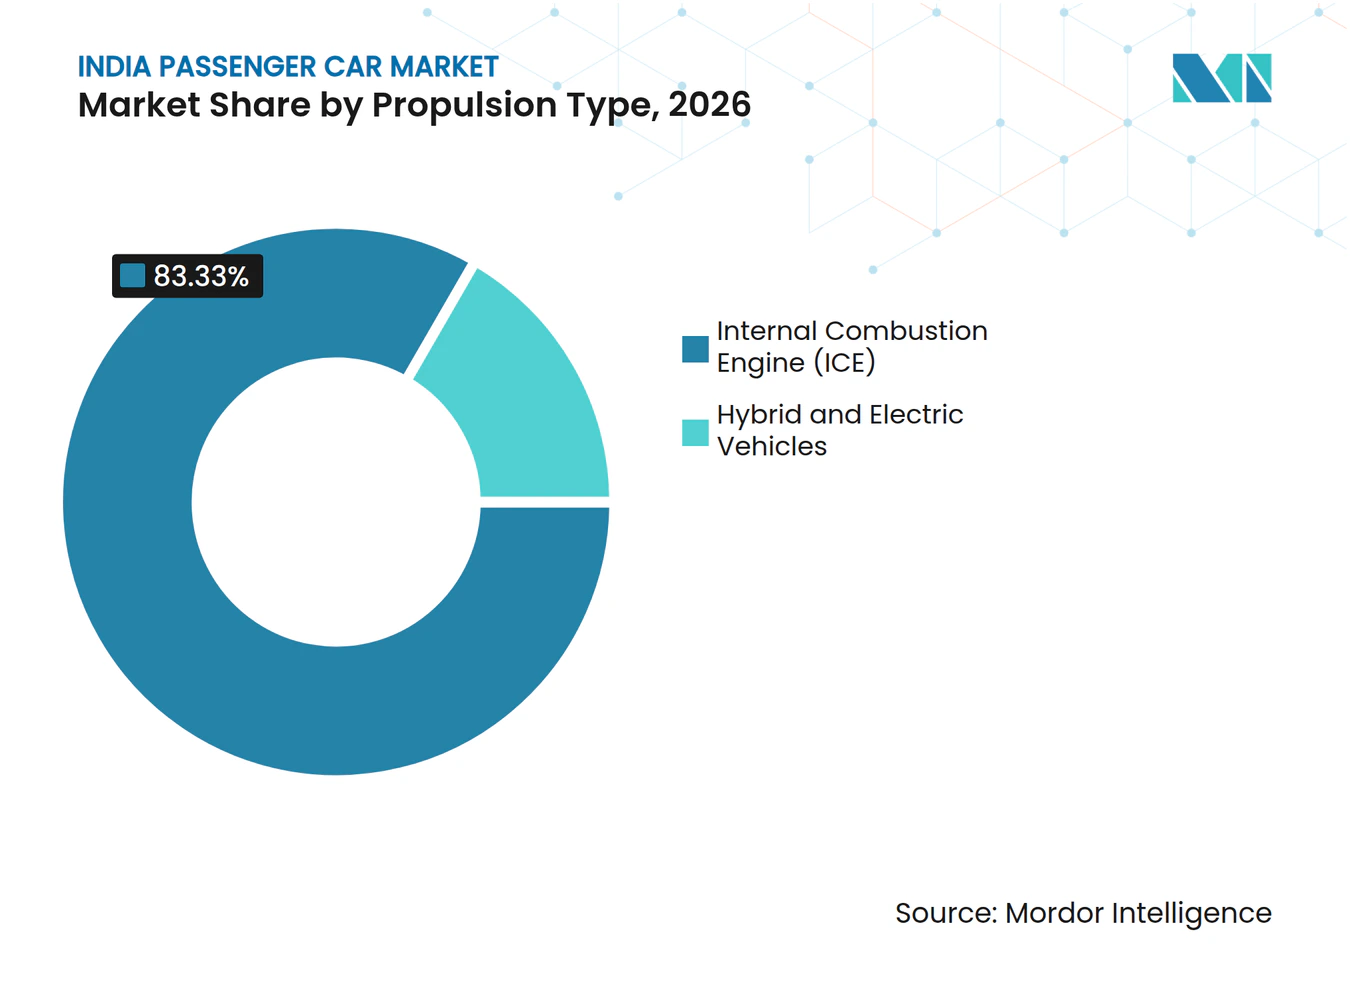
- Beim Antrieb führt der Verbrennungsmotor (ICE) mit einem Marktanteil von 83,33 % am indischen Pkw-Markt im Jahr 2026, während Hybrid- und Elektrofahrzeuge mit einer CAGR von 7,96 % über 2027–2032 am schnellsten wachsen.
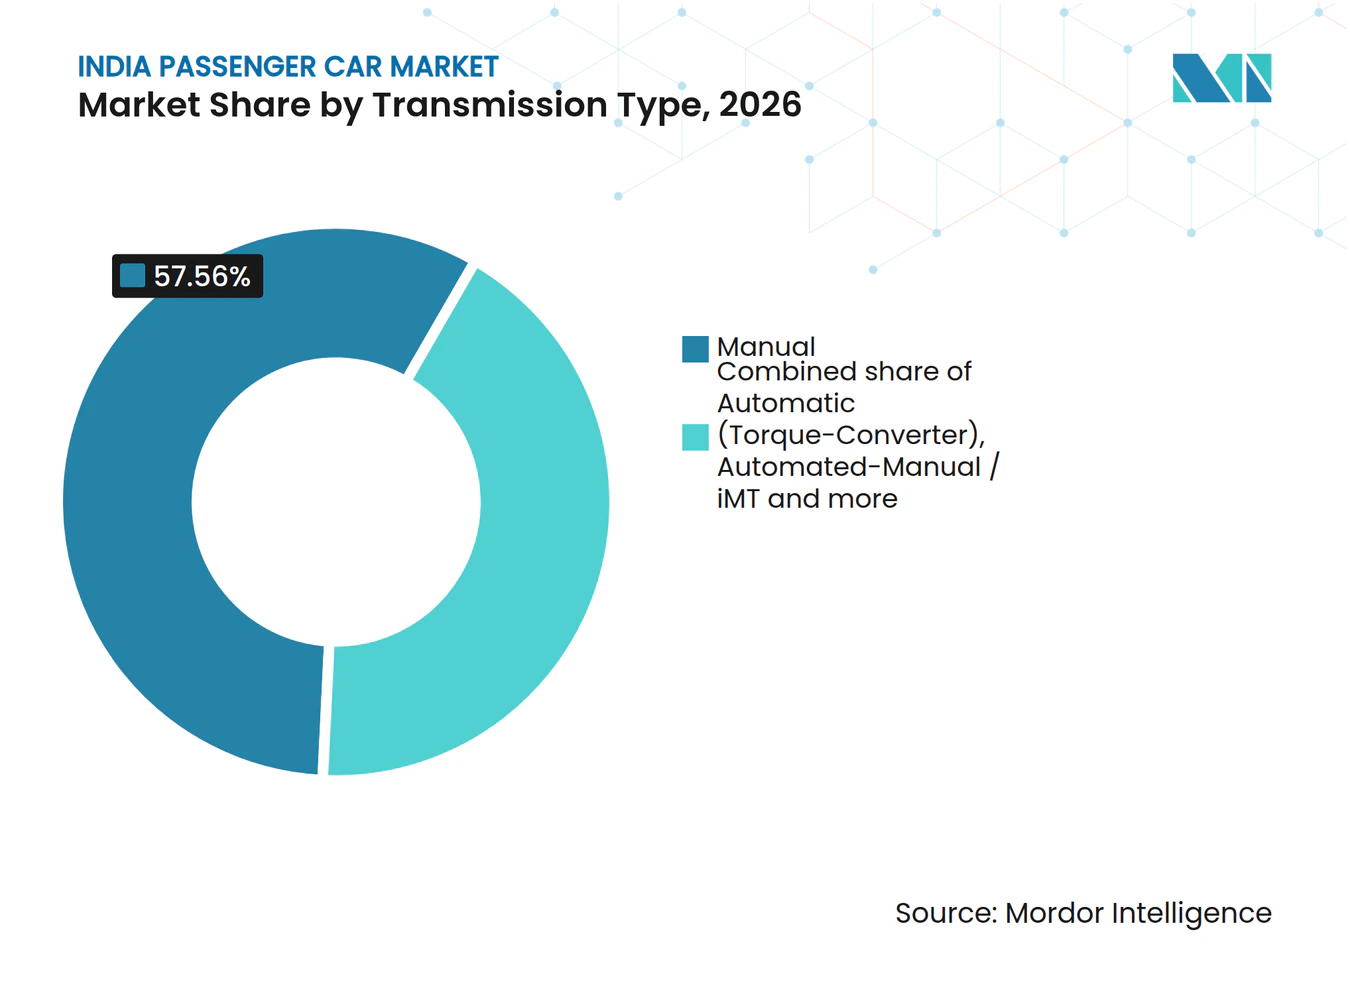
- Die Getriebenachfrage wird weiterhin vom Schaltgetriebe angeführt, das 2026 einen Anteil von 57,56 % am indischen Pkw-Markt ausmachte, während das Automatikgetriebe (Drehmomentwandler) mit einer CAGR von 8 % über 2027–2032 am schnellsten wächst.
- Nach Preisklasse entfiel auf INR 5–10 Lakh ein Marktanteil von 45,43 % am indischen Pkw-Markt im Jahr 2026, während INR 10–20 Lakh mit einer CAGR von 8,02 % über 2027–2032 am schnellsten wächst.
- Das Eigentumsmodell wird von Privatnutzern dominiert, die 2026 einen Anteil von 87,14 % am indischen Pkw-Markt ausmachten, während Flotten (Fahrdienstvermittlung, Abonnement, Leasing) mit einer CAGR von 8,02 % über 2027–2032 am schnellsten wachsen.
- Geografisch erstreckt sich der Markt über produktionsstarke Nord- und Westkorridore, expandierende südliche EV-Cluster und eine aufstrebende Adoptionsbasis in Ostindien.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Angebot an kompakten SUVs aus dem Segment unter 4 Metern Fahrzeuglänge | +2.5% | Nationale Pkw-Märkte | Mittelfristig (2–4 Jahre) |
| Ausbau der CNG-Infrastruktur zur Verkürzung der Kostenneutralitätszeit beim Betrieb | +2% | Landesweite CNG-Korridore | Mittelfristig (2–4 Jahre) |
| Digital orientierte, aufstrebende jüngere Käufer | +1.7% | Städtische und vorstädtische Märkte Indiens | Kurzfristig (≤ 2 Jahre) |
| Durch E-Commerce angetriebene städtische Gig-Flottennachfrage | +1.5% | Städte der ersten und zweiten Kategorie in Indien | Mittelfristig (2–4 Jahre) |
| OEMs nutzen Indien als globalen Exportstandort für Kleinwagen | +1.1% | Exportorientierte Montagestandorte Indiens | Langfristig (≥ 4 Jahre) |
| Interne softwaredefinierten Fahrzeugplattformen zur Verkrzung der Modellzykluszeit | +0.9% | Ingenieur- und Montagestandorte Indiens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Angebot an kompakten SUVs aus dem Segment unter 4 Metern Fahrzeuglänge
Das Kompakt-SUV-Teilsegment Indiens verzeichnete im Geschäftsjahr 2025 1,38 Millionen Großhandelsverkäufe, ein Anstieg von 10 % gegenüber dem Vorjahr, wobei Modelle unter 4 Metern Länge fast die Hälfte der SUV-Verkäufe ausmachten. Das Segment gewann weiteren Schwung, als das indische SUV-Segment unter 4 Metern im Juli 2026 116.552 Einheiten verkaufte, ein Anstieg von 34,67 % gegenüber Juli 2025. Neue Modellbezeichnungen erweiterten das Angebot, wobei Škodas Kylaq und Kias Syros Anfang 2025 auf den Markt kamen und bis Mai 20.518 bzw. 23.597 Einheiten verkauften. Für Käufer in Städten wie Delhi und Mumbai verbinden mehr Kompakt-SUV-Optionen erhöhte Sitzposition mit Abmessungen, die für dichte Straßen und Parkplatzbeschränkungen geeignet sind. Diese Kombination verlagert den Showroom-Verkehr in Richtung kleiner SUVs und gibt Händlern mehr Preispunkte, um Käufer aus dem Schrägheck-Segment zu gewinnen. Zulieferer müssen ein breiteres Modellsortiment unterstützen, sodass der kommerzielle Nutzen von einer zuverlässigen Verfügbarkeit über diese neuen Varianten hinweg abhängt.
Ausbau der CNG-Infrastruktur verkürzt die Zeit bis zur Betriebskostenparität
Indien verfügte im August 2026 über 9.158 CNG-Tankstellen, was das für Pkw-Käufer verfügbare Betankungsnetz erweitert. Autorisierte Stadtgasunternehmen nahmen im Geschäftsjahr 2024–25 auch 1.206 neue CNG-Tankstellen in ganz Indien in Betrieb. Das expandierende Netz fiel mit einem Anstieg der CNG-Fahrzeugflotte von 5,86 Millionen im März 2023 auf 8,2 Millionen im März 2025 zusammen, mit einem Wachstum von etwa 25 % gegenüber dem Vorjahr im Geschäftsjahr 2024–25. Für Fahrer in Delhi-NCR und Gujarat reduziert eine dichtere Abdeckung die Zeit und Routenabweichung, die zum Betanken benötigt wird, und verbessert die Betriebswirtschaftlichkeit für ab Werk mit CNG ausgestattete Fahrzeuge. Geringere Zugangshürden helfen Flottenoperatoren und Pendlern, Kraftstoffeinsparungen über einen kürzeren Besitzzeitraum zu vergleichen. OEMs können daher CNG-Schrägheckfahrzeuge und kompakte Limousinen als praktische Kostenkontrolloptionen positionieren, obwohl die Verfügbarkeit von Tankstellen die Umstellung außerhalb etablierter Korridore weiterhin beeinflusst.
Digital orientierte, aufstrebende jüngere Käufer
Jüngere, aufstrebende Käufer beginnen die Fahrzeugauswahl zunehmend mit der digitalen Informationssuche, bei der Bilder, Bewertungen, Finanzierungstools und Funktionsvergleiche die engere Auswahl prägen. Dieses Verhalten erhöht den Wert klarer Online-Spezifikationen und schneller Reaktionen, da eine unbeantwortete Frage einen Interessenten zu einer anderen Marke führen kann. Vernetztes Infotainment, Smartphone-Integration und Sicherheitsanzeigen werden daher neben Preis und Kraftstoffverbrauch zu sichtbaren Kaufsignalen. Händler, die digitale Leads mit Probefahrten verknüpfen, können die Hürden für Erstkäufer senken, die einen geführten, aber druckarmen Prozess wünschen. OEMs erhalten einen Weg, höhere Ausstattungsvarianten und Zubehör vor einem Showroom-Besuch zu präsentieren. Der kommerzielle Effekt ist eine stärkere Konversion, wenn Produktinhalte kanalübergreifend konsistent sind, während eine schwache digitale Umsetzung jüngere Nachfrage gegenüber schneller agierenden Wettbewerbern exponiert.
Durch E-Commerce angetriebene städtische Gig-Flottennachfrage
Die E-Commerce-Lieferdichte schafft einen praktischen Bedarf an Kompaktfahrzeugen, die wiederholte Stadtfahrten absolvieren können und dabei die Ausfallzeiten vorhersehbar halten. Flottenoperatoren gewichten Laderaum, Wendekreis, Kraftstoff- oder Ladekosten und Servicereichweite stärker als Privatbesitzer. Dieses Betriebsprofil begünstigt langlebige Schrägheckfahrzeuge und kleine Nutzfahrzeuge, die in überfüllte Stadtteile einfahren und schnell zur nächsten Aufgabe zurückkehren können. Leasing- und Abonnementstrukturen können Ersatzentscheidungen über eine verwaltete Flotte verteilen und standardisierte Ausstattungsvarianten einfacher einsetzbar machen. OEMs und Mietbetreiber können diese Nachfrage erschließen, indem sie Wartung, Telematik und Betriebszeitunterstützung mit dem Fahrzeug bündeln. Die Chance bleibt dort konzentriert, wo Lieferrouten dicht genug sind, um die Auslastung zu rechtfertigen, sodass ländliche Vertriebskanäle nicht von denselben Flottenökonomien ausgehen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überhöhter Händlerlagerbestand setzt OEM-Produktion unter Druck | -0.9% | Landesweite Händlernetzwerke | Kurzfristig (≤ 2 Jahre) |
| Intensivierender Preiskampf bei Einstiegs-Schrägheckfahrzeugen drückt Margen | -0.7% | Indischer Einstiegs-Schrägheck-Einzelhandelsmarkt | Mittelfristig (2–4 Jahre) |
| Anhaltende Chip-Engpässe bei Karosserie-Steuergeräten und ADAS-Steuergeräten | -0.2% | Lieferkette für Fahrzeugelektronik in Indien | Mittelfristig (2–4 Jahre) |
| Unzuverlässige Schnelllade-Verfügbarkeit außerhalb der Städte der ersten Kategorie | -0.1% | Städte außerhalb der indischen Tier-1-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überhöhter Händlerlagerbestand setzt OEM-Produktion unter Druck
Der Pkw-Händlerlagerbestand erreichte im September 2026 43 bis 45 Tage, mehr als doppelt so viel wie FADAs 21-Tage-Richtwert. Das Ungleichgewicht war bereits früher sichtbar, als die Großhandelslieferungen im ersten Halbjahr 2025 um 0,5 % gegenüber dem Vorjahr stiegen, während das Einzelhandelswachstum 2,5 % erreichte, was OEMs dazu veranlasste, die Werksproduktion zu mäßigen. Hohe Lagerbestände binden das Kapital der Händler in unverkauften Fahrzeugen und erhöhen das Risiko, dass Produktionspläne die lokale Nachfrage falsch einschätzen, insbesondere bei langsam drehenden Ausstattungsvarianten. Honda Cars India erklärte im Juli 2025, dass das Unternehmen die Produktion an die Marktnachfrage anpasse, indem es Einzelhandelslieferungen gegenüber Großhandelslieferungen priorisiere. Diese Reaktion kann zusätzliche Kanalbelastungen begrenzen, räumt jedoch keine bereits bei Händlern vorhandenen Fahrzeuge ab. Bis die Lagerbestände wieder näher am Richtwert liegen, stehen OEMs unter Druck durch Haltekosten und haben weniger Flexibilität, die Produktion für neue Markteinführungen zu beschleunigen.
Intensivierender Preiskampf bei Einstiegs-Schrägheckfahrzeugen drückt Margen
Einstiegs-Schrägheckfahrzeuge konkurrieren um stark preissensible Haushalte, sodass kleine Listenpreisänderungen die Nachfrage zwischen eng aufeinander abgestimmten Modellen umlenken können. Händler können Rabatte, Finanzierungsunterstützung oder Zubehörbündelung einsetzen, um die monatliche Erschwinglichkeit zu schützen, wenn Wettbewerber Aktionen intensivieren. Diese Zugeständnisse reduzieren die Marge, die für Sicherheitsverbesserungen, vernetzte Funktionen und lokales Marketing zur Verfügung steht. OEMs können den Wert schützen, indem sie Varianten vereinfachen und die Betriebskosten betonen, aber dieser Ansatz schränkt die Auswahl für Käufer ein, die Ausstattung Zeile für Zeile vergleichen. Auch Zulieferer spüren den Druck, wenn Automobilhersteller optionale Inhalte verschieben oder niedrigere Komponentenkosten anstreben. Das Hemmnis schränkt daher profitables Wachstum im niedrigsten Preissegment ein, selbst wenn die Stücknachfrage widerstandsfähig bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugkonfiguration:
SUV-geführter NutzfahrzeugmixSports Utility Vehicles machten 2026 einen Anteil von 53,54 % am indischen Pkw-Markt aus und sind das am schnellsten wachsende Segment mit einer CAGR von 7,98 % über 2027–2032. Hyundai Motor Indias Creta verkaufte im Kalenderjahr 2025 201.122 Einheiten in Indien und rangierte als meistverkaufter SUV des Landes. [1] Tata Motors Passenger Vehicles' Nexon verkaufte 200.559 Einheiten und rangierte im selben Jahr auf Platz zwei unter den SUVs. Diese Größenordnung verleiht SUV-Programmen Einkaufsmacht, breite Showroom-Präsenz und Raum für vernetzte oder elektrifizierte Varianten. Für Familien und Stadtprofis wandelt die erhöhte Sitzposition sich in einen alltäglichen Nutzwert um.
Das Schrägheckfahrzeug bleibt das praktische Einstiegsformat, und Maruti Suzukis WagonR-Pilotprojekt mit Schwenksitz zeigt, wie Barrierefreiheitsfunktionen seine Nutzung unter Senioren und Menschen mit Behinderungen erweitern können. Die Nachfrage nach Mehrzweckfahrzeugen wird durch Toyotas mehr als 200.000 Innova HyCross-Verkäufe bis April 2026 gestützt, was ein Komfort- und Zuverlässigkeitsversprechen unterstreicht. Limousinen-Käufer behalten eine eigenständige Wert- und Erstkäuferrolle, wobei Maruti Suzukis Dzire im Kalenderjahr 2025 mehr als 214.488 Einheiten verkaufte. Diese Formate bedienen unterschiedliche Platz-, Zugangs- und Fahrbedürfnisse, sodass die SUV-Dominanz gezielte Chancen anderswo nicht eliminiert.



Nach Antriebsart:
ICE-Basis mit ElektrifizierungsmomentumVerbrennungsmotoren (ICE) repräsentierten 2026 einen Marktanteil von 83,33 % am indischen Pkw-Markt. FADAs Einzelhandelsmix vom September 2026 kombinierte weiterhin Benzin- oder Ethanol-, Diesel- sowie CNG- oder LPG-Antriebe und zeigte eine breite installierte Basis für Verbrennungsfahrzeuge. Der Mix im Kalenderjahr 2025 behielt ebenfalls eine substanzielle ICE-Grundlage über alle Kraftstofftypen hinweg. Diese installierte Basis unterstützt Servicenetzwerke und Lieferantenkenntnisse, da Reparaturnetzwerke und Kraftstoffeinzelhandel bereits um diese Antriebe herum organisiert sind. Diese Kontinuität senkt das Wechselrisiko für kostenbewusste Haushalte und gewerbliche Betreiber.
Hybrid- und Elektrofahrzeuge werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 7,96 % über 2027–2032. Toyota Kirloskar Motor meldete bis Mai 2026 kumulative Verkäufe von 300.000 Hybridfahrzeugen in Indien, was auf eine bedeutende Kundenakzeptanz der selbstladenden Technologie hinweist. Tata Motors meldete 16.231 EV-Großhandelsverkäufe im ersten Quartal des Geschäftsjahres 2026 und zeigte, dass neue Markteinführungen das Interesse aufrechterhalten können, selbst wenn das Quartalsvolumen nachgab. Der resultierende Mix begünstigt eine schrittweise Elektrifizierung, wobei Hybride und EVs neben einem noch dominierenden ICE-Serviceökosystem expandieren. Zulieferer, die sowohl elektrische als auch Verbrennungsarchitekturen bedienen können, können den Übergang für OEM-Programme glätten.

Nach Getriebetyp:
Schaltgetriebe-Mehrheit, Automatikgetriebe-BeschleunigungDas Schaltgetriebe machte 2026 einen Anteil von 57,56 % am indischen Pkw-Markt aus. Škoda Auto India erklärte, dass Schaltgetriebe-Fahrzeuge im Jahr 2025 fast 65 % bis 70 % des indischen SUV-Marktes unter vier Metern ausmachten, was die Schaltgetriebe-Nachfrage mit einem hochvolumigen Kompaktformat verknüpft. Schaltgetriebe behalten Kosten- und Reparaturvertrautheit für Käufer außerhalb der großen Metropolen. Ihre Größenordnung hält sie im Mittelpunkt von Einstiegs- und Nutzfahrzeugmodellen. Händler können sie breit bevorraten, da Techniker und Ersatzteilkanäle bereits vertraut sind, was wichtig ist, wenn Käufer den Kaufpreis gegenüber fortschrittlicher Elektronik priorisieren.
Das Automatikgetriebe (Drehmomentwandler) wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 8 % über 2027–2032. Automatikgetriebe überstiegen im Januar und Februar 2026 60 % der Škoda Auto India-Verkäufe, gegenüber etwa 55 % im Jahr 2025. Die meisten Kylaq-Käufer wählten im ersten Jahr des Modells Automatikgetriebeversionen und zeigten damit eine Akzeptanz jenseits von Premiumfahrzeugen. Das automatisierte Schaltgetriebe / iMT bleibt eine Brücke für Käufer, die Komfort bei geringerer Komplexität suchen, während Doppelkupplungsgetriebe / CVT-Anwendungen wie Hyundais Verna 1,5-Liter-Turbo-GDi-DCT auf Premium-Limousinen-Kunden abzielen. Zulieferer stehen daher vor einem sich verbreiternden Technologiemix statt einem einzigen Ersatzpfad.
Nach Preisklasse:
Mittelmarkt-Zentrum mit Premium-PotenzialINR 5–10 Lakh machte 2026 einen Anteil von 45,43 % am indischen Pkw-Markt aus. SBI Research identifizierte Fahrzeuge im Preisbereich von INR 5 Lakh bis INR 10 Lakh im September–Oktober 2025 ebenfalls als das größte Segment und bestätigte damit den Massenmärkte-Schwerpunkt. Dieses Segment balanciert monatliche Erschwinglichkeit mit Sicherheits- und Komfortfunktionen. Es bleibt das wichtigste Schlachtfeld für Hersteller, die Volumen und Ausstattung ausbalancieren. Finanzierungskonditionen, Eintauschaktionen und Ausstattungserwartungen beeinflussen die Bewegung innerhalb dieses Segments, insbesondere wenn Haushalte monatliche Zahlungen über benachbarte Modelle hinweg vergleichen.
INR 10–20 Lakh wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 8,02 % über 2027–2032. Das Segment kann reichhaltigere Ausstattung und SUV-Karosserieformen aufnehmen, ohne den vollen Preisaufschlag von Luxusmodellen. Weniger als oder gleich INR 5 Lakh bleibt ein eingeschränktes Einstiegssegment, in dem die Finanzierungssensibilität hoch ist. Mehr als INR 20 Lakh trägt bescheidene Volumina, aber höhere Margen bei Premium-SUVs, während große Luxusfahrzeuge über INR 30 Lakh im April–Oktober des Geschäftsjahres 2026 ein Großhandelswachstum von 3,5 % verzeichneten. Die Spreizung lässt Raum für Marken, Käufer durch Ausstattung, Design und Antriebsdifferenzierung nach oben zu führen.
Nach Eigentumsmodell:
Privatbasis, FlottenexpansionPrivatnutzer machten 2026 einen Anteil von 87,14 % am indischen Pkw-Markt aus. Privatbesitzer priorisieren typischerweise tägliche Nutzbarkeit, Finanzierungsvorhersehbarkeit und breiten Servicezugang. Diese Kriterien begünstigen Modelle mit etablierter Händlerabdeckung und vertrauten Antrieben. Die große Basis gibt OEMs Volumenstabilität, auch wenn sich alternative Eigentumsformate entwickeln, während komfortable Fahrgastzellen und unkomplizierte Serviceterminierung die private Nachfrage schützen. Die Produktplanung muss daher breite Nutzbarkeit erhalten und gleichzeitig digitale und elektrifizierte Funktionen hinzufügen, ohne das Servicevertrauen oder die Wiederverkaufserwartungen bei Käufern in Metropolen und kleineren Städten zu schwächen.
Flotten (Fahrdienstvermittlung, Abonnement, Leasing) werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 8,02 % über 2027–2032. Flottenoperatoren können Ausstattungsvarianten, Wartung und Ersatzzeitpunkte über Fahrzeuge hinweg standardisieren. Fahrdienstvermittlungsnutzer schätzen Betriebszeit und Betriebskosten, während Abonnement- und Leasingkunden flexiblen Zugang schätzen. Flottenwachstum belohnt daher Zulieferer, die Telematik, Servicereaktionsfähigkeit und Restwertmanagement mit dem Fahrzeug bündeln. Standardisierte Beschaffung kann sicherere und effizientere Konfigurationen beschleunigen, aber die Wirtschaftlichkeit hängt weiterhin von Auslastung, Finanzierungskonditionen, Routendichte und zuverlässiger Unterstützung in den Betriebsstädten ab.
Geografische Analyse
Maruti Suzukis Standortpräsenz im Juli 2026 verbindet nördliche Werke in Haryana mit der 1-Millionen-Einheiten-Anlage Hansalpur in Gujarat und macht die nördlichen und westlichen Korridore zu wichtigen Pkw-Produktionsstandorten. Delhi-NCR kombiniert Kauf- und Verschrottungsanreize mit Steuerbefreiungen und Ladeinfrastruktur, einschließlich 3.100 Ladestationen und 893 Batteriewechselstationen bis März 2025. Gujarat dient auch der exportorientierten Produktion, da Hansalpur im Geschäftsjahr 2025–26 fast 47 % der Auslandslieferungen ausmachte und im Juli 2026 eine jährliche Kapazität von 1 Million Fahrzeugen erreichte. [2] Maharashtra fügt durch Mahindras dedizierte EV-Fertigungs- und Batteriemontageanlage in Chakan in Pune, die im Februar 2025 eingeweiht wurde, einen Elektrifizierungsknoten hinzu. Zusammen verbinden diese Korridore Fertigung, Exporte, städtische Anreize und aufkommende EV-Lieferfähigkeiten.
Südliche Bundesstaaten kombinieren etablierte Produktion mit expandierender Lade- und Batteriekapazität und geben Zulieferern klare Standorte für die Lokalisierung von Komponenten und Dienstleistungen. Kias Werk in Anantapur in Andhra Pradesh hat eine jährliche Kapazität von etwa 300.000 Fahrzeugen und hat mehr als 630.000 Fahrzeuge ausgeliefert, darunter über 150.000 Exporte. Das Ministerium für Schwerindustrie genehmigte im Mai 2026 Vorschläge für 1.243 EV-Ladestationen in Karnataka und stärkte damit Bengalurus Ladeinfrastrukturrolle. Tamil Nadu wurde im Juni 2026 als Hyundai Motor Indias Flaggschiff-EV-Zentrum ausgewiesen, unterstützt durch eine Batterie-Untermontageanlage und 39 DC-Ladestationen. Diese Entwicklungen geben südlichen Käufern fertigungsgebundene Servicenetzwerke und sichtbarere Elektrifizierungsinfrastruktur, während die Koordination zwischen Werken, Händlern und Ladebetreibern verkürzt wird.
Ostindien verfügt über eine dokumentierte Adoptions- und Infrastrukturbasis, wobei Odisha bis Anfang 2025 mehr als 219.000 registrierte EVs meldete und das staatliche EV-Programm Westbengalens bis Mai 2025 16 betriebliche Ladestationen verzeichnete. Der Kontrast zu den produktionsstarken nördlichen, westlichen und südlichen Korridoren weist auf eine andere kommerzielle Aufgabe im Osten hin. Regionale Betreiber benötigen zuverlässiges Laden, Finanzierung und Servicezugang, bevor eine breitere Modellauswahl in eine nachhaltige Adoption umgewandelt werden kann. OEMs können Korridorpartnerschaften und lokalisierte Kundendienste nutzen, um die östliche Nachfrage mit nationalen Plattformen zu verbinden. Dieser Ansatz hilft dabei, vereinzelte Registrierungen in wiederholbare Einzel- und Flottenaktivitäten umzuwandeln.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen, die für einen OEM bei der Bewertung von Pkw-Produktion und -Verkauf relevant sind. Indien bietet den nationalen Rahmen für Import, Lokalisierung und Sicherheit, während Maharashtra und Tamil Nadu staatliche Anreize und steuerliche Behandlung hinzufügen. Die Tabelle trennt verwaltete Instrumente von kommerziellen Urteilen und hält die Teilnehmerperspektive konsistent.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra | Tamil Nadu |
|---|---|---|---|
| Primäre Behörde | Ministerium für Schwerindustrie und Ministerium für Straßenverkehr und Autobahnen | Regierung von Maharashtra und Verkehrsministerium | Heimministerium (Verkehr-I) der Regierung von Tamil Nadu und Verkehrskommissar |
| Schlüsselinstrumente oder -richtung | SPMEPCI-Lokalisierungs- und Importprogramm; freiwillige Bharat-NCAP-Bewertungen | EV-Nachfrageanreiz, Kraftfahrzeugsteuerbefreiung und Autobahn-Laderahmen | 100 % Kraftfahrzeugsteuerbefreiung für batteriebetriebene Fahrzeuge bis Dezember 2027 |
| Kommerzieller Effekt | Kapital- und Inlandswertpflichten erhöhen die Einstiegskosten, während qualifizierende EV-Importe auf 15 % Zoll zugreifen können und Sicherheitsbewertungen Bewertungsarbeit hinzufügen | Anreize und Steuerentlastungen senken die EV-Besitzkosten, während Ladebestimmungen die Korridorbereitstellung unterstützen | Steuerentlastung verbessert die EV-Kaufwirtschaftlichkeit während des angegebenen Befreiungszeitraums |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Für Indien bietet der nationale Rahmen einen Weg für qualifizierende EV-Investitionen, erfordert jedoch erhebliches Kapital, Lokalisierungs- und Compliance-Arbeit, und das Ministerium für Schwerindustrie meldete bis Oktober 2025 keine SPMEPCI-Anträge. Maharashtra rangiert als Hoch, weil seine Politik 2025–2030 einen Nachfrageanreiz, Steuerbefreiung und geplante Ladeabstände kombiniert, obwohl die technische Machbarkeit einige Ladestationen noch bedingt. Tamil Nadu rangiert als Mittel, weil seine Steuerbefreiung kommerziell nützlich, aber zeitlich bis Dezember 2027 begrenzt ist, sodass die OEM-Planung den Fall nach der Befreiung berücksichtigen muss.
Wertschöpfungskettenstufen
Der Vergleich folgt der indischen Pkw-Kette von der Komponentenproduktion bis zum Kundendienst. Er trennt Lieferanteneinnahmen von Käufervorteilen und verknüpft jeden Engpass mit einer praktischen Resilienzreaktion. Verifizierte Beispiele zeigen, wie Lokalisierung, Logistikkoordination und wiederkehrende Serviceeinnahmen die Wertschöpfung prägen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Komponentenfertigung | Automobilsystemzulieferer wie Bosch Mobility, Motherson Sumi Wiring India und Tata AutoComp | Komponentenverkäufe, Systemintegration und Ingenieurunterstützung | Importierte Elektronik- und Verkabelungseingaben setzen Programme Vorlaufzeit- und Lokalisierungsrisiken aus | Versorgungsplanung digitalisieren, kritische Teile lokalisieren und alternative Quellen qualifizieren |
| Fahrzeugmontage | Pkw-OEMs wie Maruti Suzuki India Limited, Mahindra & Mahindra Limited und Tata Motors Passenger Vehicles Limited | Fahrzeugverkäufe, Werksintegration und eingebetteter Softwarewert | Kapazitätsungleichgewichte können ausstehende Bestellungen erzeugen oder die Produktion einschränken, während Händler ungleichmäßige Lagerbestände tragen | Werksauslastung mit Einzelhandelssignalen ausbalancieren und Plattformen über Antriebe hinweg modularisieren |
| Eingehende und Produktionslogistik | Automobillogistikanbieter wie Mahindra Logistics, TVS Supply Chain Solutions und Delhivery | Lagerung, Sequenzierung, Linienversorgung und Transportverträge | Routenunterbrechungen können Kraftstoff- und Containerkosten erhöhen und Lieferzeiten verlängern | Mehrrouten-Planung, lieferantenverwaltetes Inventar und regionale Zwischenlagerung nutzen, um die Linienversorgung zu schützen |
| Einzelhandel und Vertrieb | Mehrmarken- und OEM-Händlergruppen wie Landmark Cars und Popular Vehicles and Services | Fahrzeugmargen, Finanzierungsvermittlung, Zubehör und Händlerserviceaufnahme | Hohe Lagertage binden Betriebskapital und erschweren die Modellzuteilung | Lieferungen an den Einzelhandelsdurchsatz koppeln, digitale Leads ausbauen und Showroom-Formate flexibilisieren |
| Kundendienst und Recyclingunterstützung | Aftermarket-Netzwerke und Servicebetreiber wie Bosch Mobility Aftermarket, Landmark Cars und Popular Vehicles and Services | Teile, Diagnose, Garantie, Reparaturen und wiederkehrende Wartungsverträge | EV- und Softwarekomplexität erhöht Schulungs- und Diagnoseanforderungen in verteilten Werkstätten | Autorisierte Abdeckung ausbauen, Diagnosedaten teilen und Technikerkompetenz rund um gemischte Antriebe aufbauen |
| Quelle: Mordor Intelligence | ||||
Die Kette schöpft Wert schrittweise durch Teile, Integration, Logistik, Fahrzeugverkauf und wiederkehrenden Service. Lokalisierung reduziert die Exposition in den Komponenten- und Logistikstufen, während Einzelhandelsdisziplin das Betriebskapital nachgelagert schützt. Kundendienst-Netzwerke werden strategisch wichtiger, da Software und elektrifizierte Fahrzeuge den Wert von Diagnose, Updates und ausgebildeten Technikern erhöhen.
Wettbewerbslandschaft
Marktkonzentration
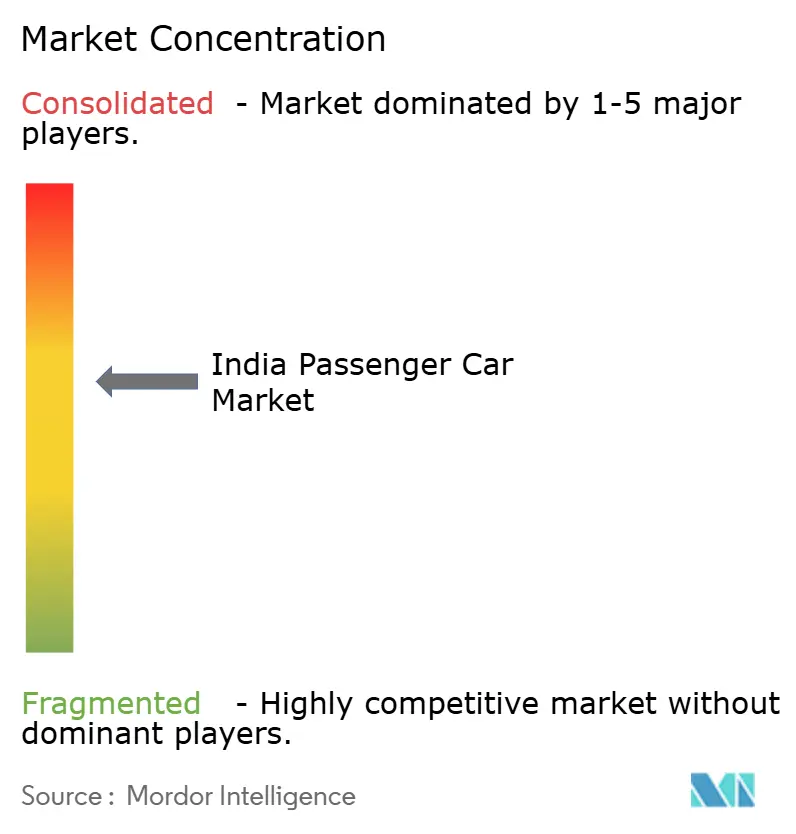
Hyundai Motor India Limited, Kia Corporation, Mahindra & Mahindra Limited, Maruti Suzuki India Limited und Tata Motors Passenger Vehicles Limited bilden die aktive Führungsgruppe in dieser Rangfolge. Hyundai betreibt Fertigungsanlagen in Chennai und Pune, während Kia ein indisches Werk mit einer jährlichen Kapazität von 300.000 Einheiten betreibt. Kia steigerte das Volumen 2025 um 14,9 % auf 280.000 Einheiten, und Mahindras SUV-Verkäufe wuchsen im Geschäftsjahr 2025–26 um 19,7 % auf 660.276 Einheiten. Die Struktur kombiniert hochvolumige Platzhirsche mit fokussierten SUV- und EV-Angeboten, während Marutis Exporte und Tatas Elektrofahrzeugspezialisierung Markteintrittsbarrieren in Fertigung, Vertrieb und Service erhöhen.
Strategien verbinden zunehmend Kapazität mit Technologie und Modellauffrischungen, wobei die Hyundai Motor Group eine Investition von 15,5 Milliarden USD in Indien bis 2032 ankündigte, einschließlich Fertigungsexpansion bei Hyundai Motor India. [3] Kia nutzte verbesserte Funktionen und die Syros- und Carens-PE-Markteinführungen, um den Marktanteil 2025 auf 6,1 % zu steigern. Tata Motors Passenger Vehicles meldete im Geschäftsjahr 2025 einen EV-Marktanteil von 55,4 % und führte Curvv und Curvv.ev zu Preisparität mit ICE-Modellen ein. Mahindras SUV-Größenordnung und Elektro-SUV-Position unterstützen Premium-Nutzfahrzeuge, während Marutis 447.000 Exporte im Geschäftsjahr 2025–26 seine Fertigungsbasis über die Inlandsnachfrage hinaus erweitern.
Die Wettbewerbsrichtung wird durch die Fähigkeit geprägt, lokalisierte Kapazitäten zu finanzieren und gleichzeitig Fahrzeuge zugänglich zu halten. Hyundais geplante Investition kann die Größenordnung vertiefen, aber etablierte Werke und Zulieferer-Ökosysteme machen die Ausführungsgeschwindigkeit genauso wichtig wie das Gesamtkapital. Tata Motors Passenger Vehicles hatte bis Juli 2025 mehr als 600.000 Punch-SUVs produziert und meldete im Geschäftsjahr 2025 einen Marktanteil von 38 % bei Kompakt-SUVs, was die Bedeutung von Kompaktnutzfahrzeug-Größenordnung unterstreicht. Kia und Mahindra können durch Kompakt-SUVs und funktionsreiche Ausstattungsvarianten herausfordern, während Tatas EV-Position den Druck auf Lade-, Software- und Batteriewirtschaft erhöht. Die Einhaltung von Vorschriften zu Emissionen, Sicherheit und Lokalisierung wird Unternehmen belohnen, die Ingenieurwesen und Beschaffung frühzeitig integrieren, und lässt Raum für Herausforderer, die Betriebszeit- und erschwingliche Elektrifizierungslücken schließen.
Marktführer der indischen Pkw-Branche
-
Hyundai Motor India Limited
-
Kia Corporation
-
Mahindra & Mahindra Limited
-
Maruti Suzuki India Limited
-
Tata Motors Passenger Vehicles Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Pkw-Markt Unternehmen in diesem Bericht
- Maruti Suzuki India Limited
- Hyundai Motor India Limited
- Tata Motors Passenger Vehicles Limited
- Mahindra & Mahindra Limited
- Kia Corporation
- Toyota Kirloskar Motor Pvt. Ltd.
- Honda Cars India Ltd.
- JSW MG Motor India Pvt. Ltd.
- Renault India Pvt. Ltd.
- Nissan Motor India Pvt. Ltd.
- Volkswagen AG
- BYD India Pvt. Ltd.
- Audi AG
- BMW India Pvt. Ltd.
Neueste Industrielle Entwicklungen in Indischer Pkw-Markt
- Okt. 2026: Hyundai Motor India eröffnete sein Fertigungswerk in Talegaon, Pune, mit einer aktuellen jährlichen installierten Kapazität von 170.000 Einheiten.
- Sep. 2026: Mahindra & Mahindra führte den Thar OG Lifestyle-SUV in Indien als neu interpretierten Nachfolger des dreitürigen Thar mit Benzin- und Dieselantrieben ein.
- Jun. 2026: Toyota Kirloskar Motor führte den neuen Innova Crysta MPV in Indien mit aufgefrischtem Außen- und Innendesign und einem 2,4-Liter-Dieselmotor in Kombination mit einem Schaltgetriebe ein.
Umfang und Methodik
Nach Fahrzeugkonfiguration
| Schrägheck |
| Mehrzweckfahrzeug |
| Limousine |
| Sports Utility Vehicle |
Nach Antriebsart
| Hybrid- und Elektrofahrzeuge | Batterieelektrofahrzeug |
| Hybridfahrzeug | |
| Plug-in-Hybridfahrzeug | |
| Brennstoffzellenfahrzeug | |
| Fahrzeug mit Verbrennungsmotor | CNG |
| Diesel | |
| Benzin | |
| LPG |
Nach Getriebetyp
| Schaltgetriebe |
| Automatikgetriebe (Drehmomentwandler) |
| Automatisiertes Schaltgetriebe / iMT |
| Doppelkupplungsgetriebe / CVT |
Nach Preisklasse
| Bis einschließlich INR 5 Lakh |
| INR 5–10 Lakh |
| INR 10–20 Lakh |
| Mehr als INR 20 Lakh |
Nach Eigentumsmodell
| Privat |
| Flotte (Fahrdienstvermittlung, Abonnement, Leasing) |
| Nach Fahrzeugkonfiguration | Schrägheck | |
| Mehrzweckfahrzeug | ||
| Limousine | ||
| Sports Utility Vehicle | ||
| Nach Antriebsart | Hybrid- und Elektrofahrzeuge | Batterieelektrofahrzeug |
| Hybridfahrzeug | ||
| Plug-in-Hybridfahrzeug | ||
| Brennstoffzellenfahrzeug | ||
| Fahrzeug mit Verbrennungsmotor | CNG | |
| Diesel | ||
| Benzin | ||
| LPG | ||
| Nach Getriebetyp | Schaltgetriebe | |
| Automatikgetriebe (Drehmomentwandler) | ||
| Automatisiertes Schaltgetriebe / iMT | ||
| Doppelkupplungsgetriebe / CVT | ||
| Nach Preisklasse | Bis einschließlich INR 5 Lakh | |
| INR 5–10 Lakh | ||
| INR 10–20 Lakh | ||
| Mehr als INR 20 Lakh | ||
| Nach Eigentumsmodell | Privat | |
| Flotte (Fahrdienstvermittlung, Abonnement, Leasing) | ||
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst Personenkraftwagen.
- Fahrzeugkarosserietyp - Dazu gehören verschiedene Karosserietypen wie Schrägheckfahrzeuge, Limousinen, Sports Utility Vehicles und Mehrzweckfahrzeuge.
- Kraftstoffkategorie - Die Kategorie umfasst verschiedene Kraftstofftypen wie Benzin, Diesel, LPG (Flüssiggas), CNG (Erdgas), HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (Batterieelektrofahrzeuge) und FCEV (Brennstoffzellenfahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lkw. Dieser Begriff schließt rein elektrische Fahrzeuge oder Batterieelektrofahrzeuge sowie Plug-in-Hybridfahrzeuge ein. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschließen an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Sie haben jedoch eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen rein elektrische Fahrzeuge sowie Plug-in-Hybride umfasst. |
| Plug-in-Hybridfahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybridfahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der Brennkammer, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybridfahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich durch den Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern konzipiert sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittelschwere sowie schwere Nutzfahrzeuge. |
| Personenfahrzeuge | Personenkraftwagen sind elektro- oder verbrennungsmotorgetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 6.000 lb (Klasse 1) und im Bereich von 6.001–10.000 lb (Klasse 2) fallen unter diese Kategorie. |
| Mittelschwere und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 10.001–14.000 lb (Klasse 3), 14.001–16.000 lb (Klasse 4), 16.001–19.500 lb (Klasse 5), 19.501–26.000 lb (Klasse 6), 26.001–33.000 lb (Klasse 7) und über 33.001 lb (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken konzipiert ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die beim starken Komprimieren des Gases entsteht. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Bi-Fuel-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren funktionieren. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, werden unter diese Kategorie gefasst. HEVs verwenden in der Regel einen Diesel-Elektro-Antriebsstrang und sind auch als Diesel-Elektro-Hybridfahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht über Plug-in-Geräte aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschließen an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Limousine | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen konzipiert sind. Sie transportieren zwischen fünf und sieben Personen und bieten auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Der Marktumsatz wird durch Multiplikation des Verkaufsvolumens mit dem jeweiligen durchschnittlichen Verkaufspreis berechnet. Bei der Schätzung des durchschnittlichen Verkaufspreises wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




