
Indischer Zweiradmarkt Analyse von Mordor Intelligence
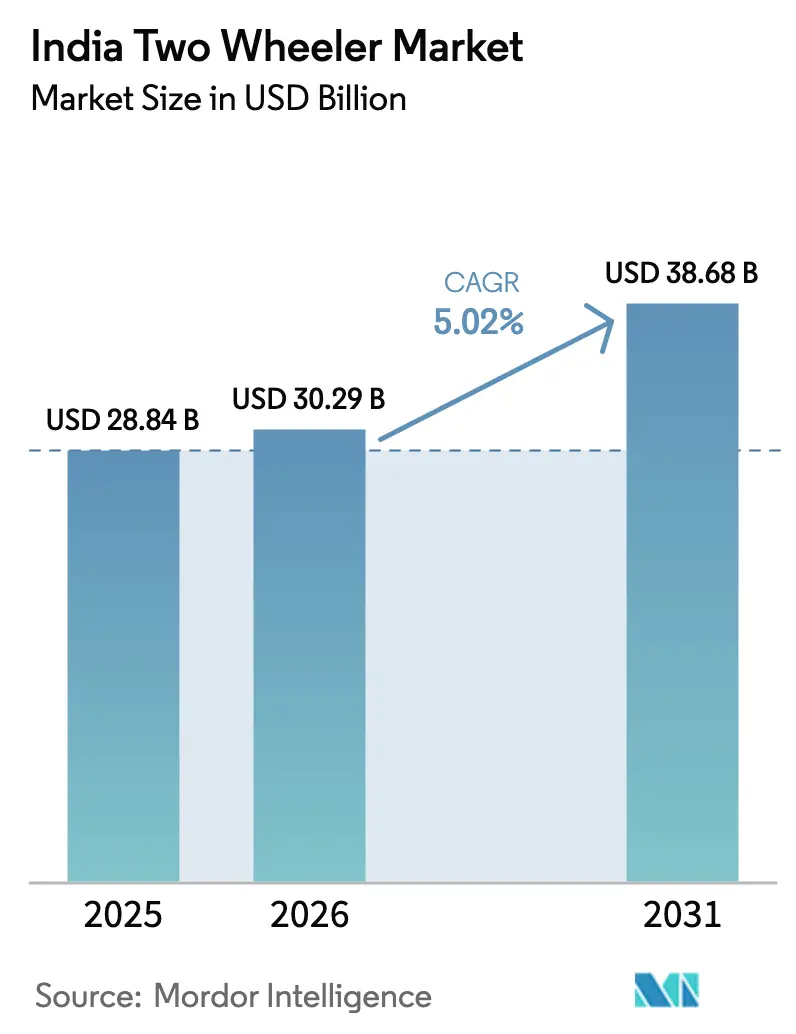
Die Größe des Indien Zweirad-Markts wird voraussichtlich von 30,29 Milliarden USD im Jahr 2026 auf 31,81 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 41,5 Milliarden USD erreichen, mit einer CAGR von 5,46 % über 2027–2032. Das Marktvolumen wird voraussichtlich von 22,49 Millionen Einheiten im Jahr 2026 auf 23,3 Millionen Einheiten im Jahr 2027 steigen und bis 2032 27,81 Millionen Einheiten erreichen, mit einer CAGR von 3,6 % über 2027–2032.
Pendel- und Lieferaktivitäten stützen die Nachfrage nach Motorrädern und Rollern in Indien. Staatliche Anreize für förderfähige elektrische Zweiräder und Batteriedienste helfen Anbietern, den Fahrzeugzugang zu erweitern. Der Westasien-Konflikt störte ab März 2026 die Lieferketten in der Golfregion und erhöhte den Beschaffungsdruck. Anbieter können Roller mit Tausch- oder Mietangeboten kombinieren, um die Kosten- und Ladebarrieren von Lieferfahrern zu adressieren, obwohl höhere Zellkosten die Preisgestaltung erschweren.
Wichtigste Erkenntnisse des Berichts
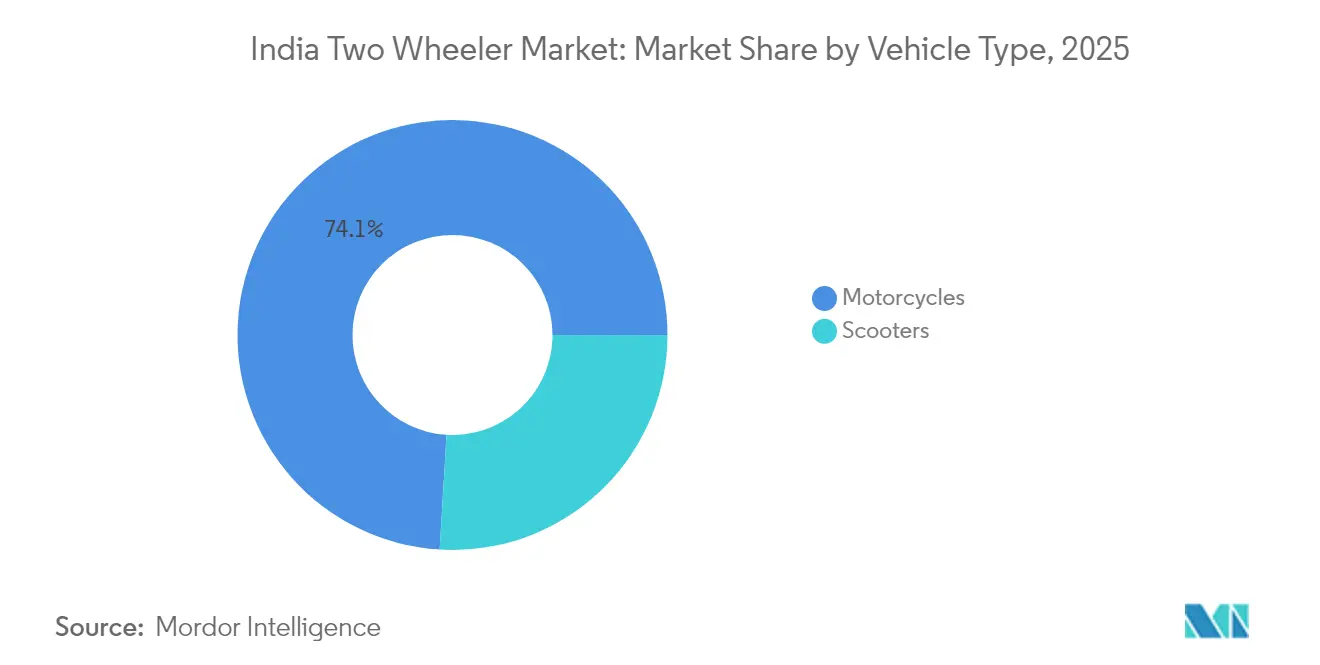
- Nach Fahrzeugtyp führten Motorräder mit einem Marktanteil von 73,8 % im Indien Zweirad-Markt im Jahr 2026, während Roller das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,45 % über 2027–2032 sind.
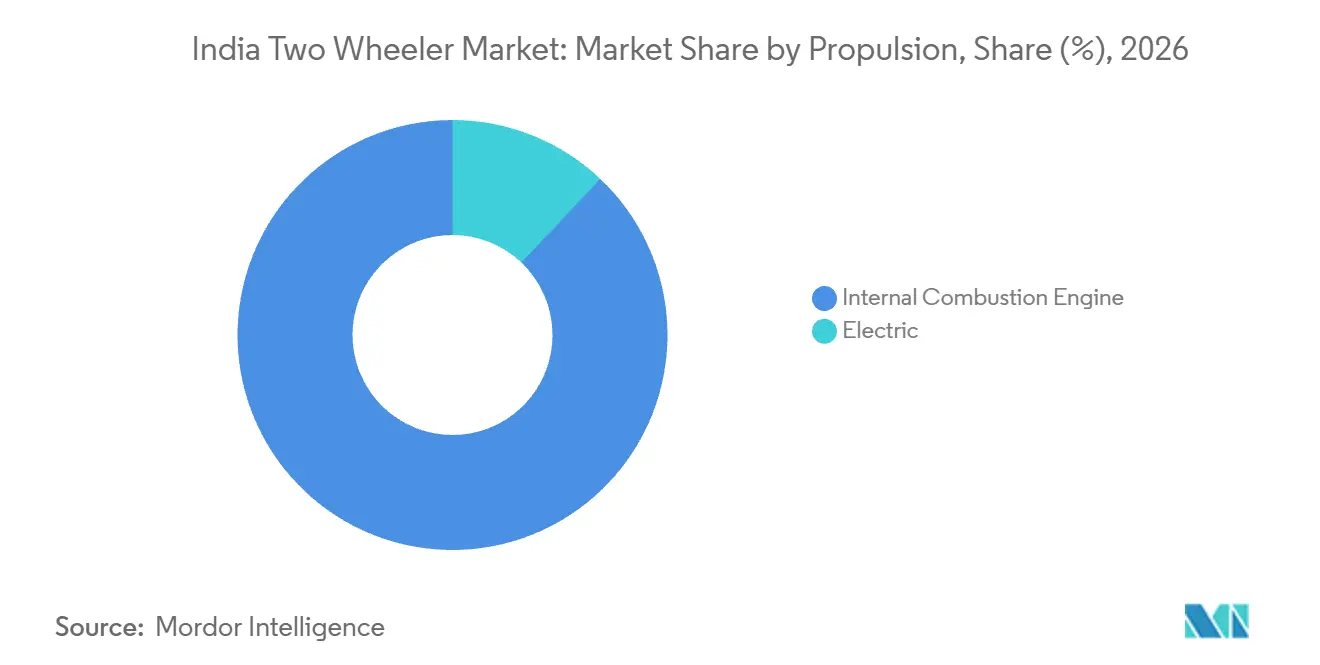
- Beim Antrieb führten Fahrzeuge mit Verbrennungsmotor mit einem Anteil von 87,93 % am Indien Zweirad-Markt im Jahr 2026, und Elektrofahrzeuge führen das prognostizierte Wachstum mit einer CAGR von 7,4 % über 2027–2032 an.
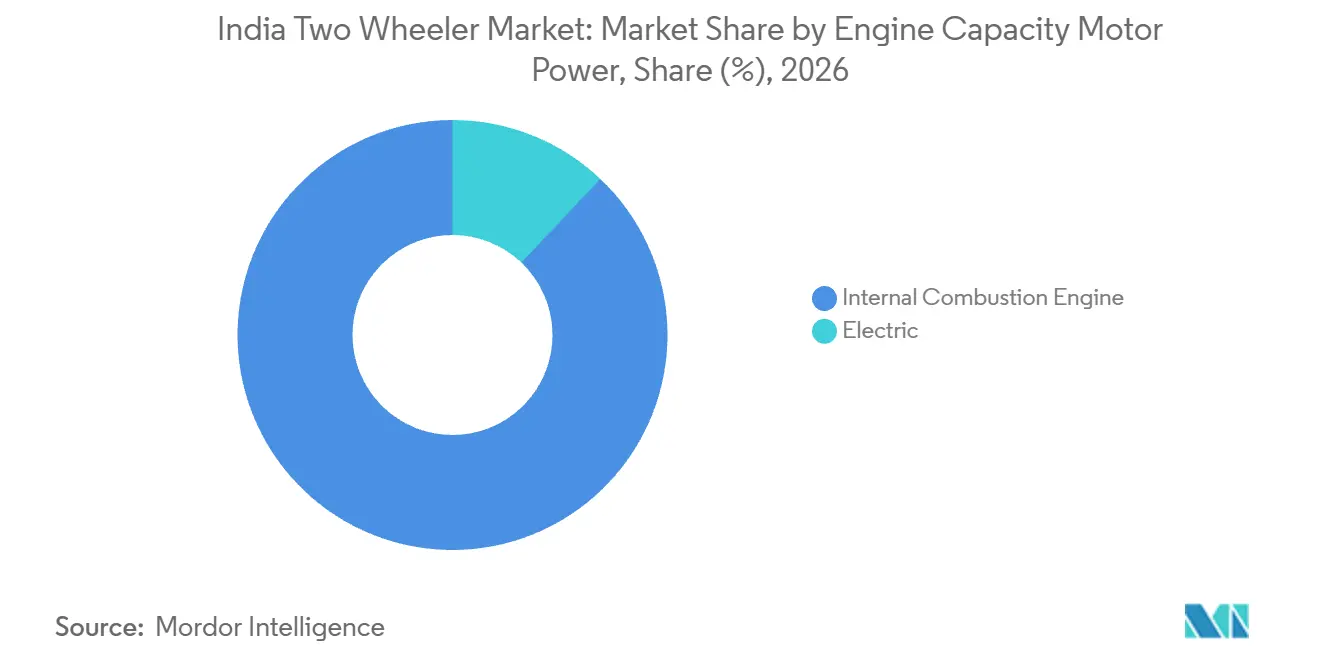
- Bei Motorhubraum und Motorleistung hielten Fahrzeuge mit Verbrennungsmotor den führenden Anteil von 87,93 % am Marktwert im Jahr 2026, während Elektromodelle voraussichtlich am schnellsten mit einer CAGR von 7,4 % über 2027–2032 wachsen werden.
- Nach Preisklasse führten Fahrzeuge mit einem Preis bis zu 1.000 USD mit 47,81 % des Marktwerts im Jahr 2026, während die Preisklasse 1.501–2.000 USD die schnellste prognostizierte CAGR von 7,85 % über 2027–2032 aufweist.
- Unter den Endnutzern hielt B2C den größten Anteil mit 91,13 % des Marktwerts im Jahr 2026, wobei B2B voraussichtlich am schnellsten mit einer CAGR von 6,85 % über 2027–2032 wachsen wird.
- Bei den Vertriebskanälen führte Offline mit 95,26 % des Marktwerts im Jahr 2026, während Online das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,45 % über 2027–2032 ist.
- Nach Bundesstaaten entfiel auf Uttar Pradesh der führende Anteil von 12,19 % des Marktwerts im Jahr 2026, und Tamil Nadu weist die schnellste prognostizierte CAGR von 8,3 % über 2027–2032 auf.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerung der PM E-DRIVE-Subvention und staatliche Elektrofahrzeuganreize | +1.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Städtische Verkehrsstaus fördern die Präferenz für Zweiräder | +1.7% | Bengaluru, Pune, Mumbai und Neu-Delhi | Langfristig (≥ 4 Jahre) |
| Geschäftsmodelle mit austauschbaren Batterien senken die Gesamtbetriebskosten | +1.3% | Landesweit | Mittelfristig (2-4 Jahre) |
| E-Commerce-Boom in Städten der zweiten und dritten Reihe steigert die Nachfrage nach der letzten Meile | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Digitale Kreditvergabe erweitert den Kreditzugang für informelle Fahrer | +0.9% | Landesweit | Mittelfristig (2-4 Jahre) |
| Exportnachfrage nach Fahrzeugen mit Verbrennungsmotor sichert die inländische Skalierung | +0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung der PM E-DRIVE-Subvention und staatliche Elektrofahrzeuganreize
Ein verlängertes Anreizfenster gibt förderfähigen Käufern elektrischer Zweiräder einen längeren Zeitraum, in dem staatliche Unterstützung die Anschaffungskosten ausgleichen kann. Am 10. August 2026 verlängerte das Ministerium für Schwerindustrie die PM E-DRIVE-Anreize für registrierte elektrische Zweiräder bis zum 31. März 2028. Das Programm oder die relevante Unterkomponente endet früher, wenn die Mittel erschöpft sind, wonach keine weiteren Ansprüche akzeptiert werden.[1] Für Hersteller kann staatliche Unterstützung das Anschaffungskostenversprechen eines förderfähigen Fahrzeugs verbessern, ohne einen gleichwertigen Rabatt aus der eigenen Marge des Fahrzeugs zu erfordern. Da die Förderfähigkeit am 31. März 2028 oder früher bei Mittelerschöpfung endet, begünstigt dieser Preisvorteil Anbieter, die in der Lage sind, förderfähige elektrische Zweiräder innerhalb dieses Zeitfensters zu liefern.
Städtische Überlastung fördert die Bevorzugung von Zweirädern
Städtische Arbeitswege stellen die Nutzung von Zweirädern neben erheblichen städtischen Verkehrsstaus. In der Nationalen Haushaltsreiseerhebung von Juli 2025 bis Juni 2026 waren Zweiräder das primäre Pendlerverkehrsmittel für 52,3 % der städtischen Arbeitnehmer im Alter von 15 Jahren und älter, die innerhalb eines Tages zu festen oder nicht festen Arbeitsstätten pendelten. TomTom meldete für 2025 Stauquoten von 74,4 % in Bengaluru, 71,1 % in Pune, 63,2 % in Mumbai und 60,2 % in Neu-Delhi. Mumbais Wert sank im Jahresvergleich um 3,3 Prozentpunkte, während die Staus in den anderen 3 Städten zunahmen. Bengaluru und Pune wiesen unter diesen Städten die höchste Staubelastung auf. Auf Pendler ausgerichtete Roller- und Motorradangebote können den wiederkehrenden Arbeitsweg bedienen, ohne darauf angewiesen zu sein, dass Reisende ihre Verkehrsmittel wechseln.
Geschäftsmodelle mit austauschbaren Batterien senken die Gesamtbetriebskosten
Für berufstätige Fahrer kann das Batterietauschen den Kauf von Elektrorollern unterstützen, indem die für die Energieauffüllung aufgewendete Zeit reduziert wird. Im Dezember 2025 brachten Indofast Energy und Quantum Energy den elektrischen Roller Bziness XS in Indien unter einem Batterie-als-Dienstleistung-Modell mit Tauschfunktion auf den Markt.[2] Zum Zeitpunkt der Markteinführung umfasste das Netzwerk von Indofast mehr als 1.100 Tauschstationen in 22 Städten und verarbeitete monatlich 1,4 Millionen Tauschvorgänge. Der Dienst ermöglichte den Austausch entladener Batterien gegen geladene in unter 2 Minuten. Für einen Fahrer, dessen Route dieses Netzwerk erreicht, kann eine schnellere Auffüllung die mit Ladestopps verbundenen Arbeitskosten reduzieren. Der Nachfragevorteil hängt daher sowohl vom nutzbaren Stationszugang als auch vom Fahrzeugangebot ab.
E-Commerce-Boom in Städten der zweiten und dritten Reihe steigert die Nachfrage nach der letzten Meile
Expandierende Lieferaktivitäten schaffen über lokal betriebene Flotten einen kommerziellen Weg für Zweiradanbieter. Die D2C-Plattformdaten von Unicommerce für das Geschäftsjahr 2026 zeigten, dass Städte der zweiten und dritten Reihe 66 % des inkrementellen Bestellvolumens generierten. EVeez eröffnete einen Franchise-Hub in Mysuru und berichtete von Elektrofahrrädern, die auf lokalen Lieferstrecken eingesetzt werden, während E-Commerce und Quick Commerce expandierten. Die Fahrer nutzten Abonnementfahrzeuge, bei denen Wartung und Batterien vom Dienstleister übernommen wurden. Diese Betriebsvereinbarung verbindet Lieferarbeitslasten mit der Fahrzeugverfügbarkeit, ohne dass jeder Fahrer ein Fahrrad kaufen muss. Neue Fahrzeuganbieter können diese Nachfrage daher über Flottendienstleistungsbeziehungen neben dem Einzelfahrerverkauf adressieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preisvolatilität bei Batterierohstoffen | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Geringe Lade- und Tauschinfrastruktur außerhalb der Metropolen | -0.7% | Bezirke Kalahandi und Koraput | Mittelfristig (2–4 Jahre) |
| Politische Unsicherheit bei Mehrwertsteuer und Einfuhrzöllen | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungsprämien für die Einhaltung der Straßenverkehrssicherheit | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Batterierohstoffen
Der Westasien-Konflikt und die daraus resultierende Störung der Lieferketten in der Golfregion ab März 2026 erhöhten das Risiko für die Beschaffung elektrischer Zweiräder. Im Mai 2026 wiesen indische Hersteller auf steigende Lithium-, Nickel- und Kobaltpreise hin. Branchenführer berichteten, dass Lithium-Ionen-Zellen je nach Beschaffungszeitraum 30–50 % teurer geworden waren. Für Fahrzeughersteller schafft diese Variation unterschiedliche Kostenbelastungen über Beschaffungszyklen hinweg, was eine einheitliche Einzelhandelspreisreaktion kommerziell schwierig macht. Die Erhöhung zu absorbieren würde die bei betroffenen Fahrzeugen verfügbare Marge verringern, während eine Weitergabe das Anschaffungskostenversprechen schwächen würde. Die Nachfrage nach elektrischen Zweirädern steht daher vor einer Preisbeschränkung, selbst wenn das zugrunde liegende Käuferinteresse eine Expansion unterstützt.
Geringe Lade- und Tauschinfrastruktur außerhalb der Metropolen
Außerhalb großer städtischer Netzwerke kann eine Ladelücke ein elektrisches Zweirad für die beabsichtigte Strecke eines Fahrers ungeeignet machen. Bewohner von Kalahandi und Koraput bevorzugten Elektrofahrzeuge im Allgemeinen nicht und nannten unter anderem die begrenzte Ladeinfrastruktur als Bedenken. Sie identifizierten auch hügeliges Gelände, reduzierte Reichweite auf steilen Straßen, Ladezeit, Fahrzeugkosten und Fernwartung. Für einen potenziellen Käufer eines elektrischen Zweirads unter diesen Bedingungen müssen Fahrzeugreichweite und Auffüllzugang zusammenwirken, bevor der Kauf eine zuverlässige Mobilität bietet. Das alleinige Hinzufügen eines Fahrzeugs würde die Streckenbeschränkung ungelöst lassen. Anbieter stehen daher vor einer engeren adressierbaren Kundenbasis, wo Energiezugang und Servicereichweite die beabsichtigte Fahrt nicht unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Motorradvolumen trifft auf RollerwachstumMotorräder machten 2026 einen Anteil von 73,8 % am Indien Zweirad-Markt aus und waren damit das größte Segment. Der FY2026-Bericht von Bajaj Auto, unter Berufung auf SIAM, bezifferte die inländische Motorradindustrie auf rund 13,1 Millionen Einheiten, ein Plus von 6,6 %. Der Anstieg brachte das inländische Motorradvolumen auf den höchsten Stand seit dem Geschäftsjahr 2019, sodass das größte Segment auch die Stückzahlnachfrage steigerte.
Roller sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,45 % über 2027–2032. SIAM berichtete, dass Indiens Rollersegment im Zeitraum Juli–September 2026 im Vergleich zu Juli–September 2025 um 27,7 % gewachsen ist.[3] Die Expansion gibt rollerfokussierten Anbietern einen wachsenden vierteljährlichen Nachfragepool, der sich von der langfristigen Prognose unterscheidet. Roller übertrafen in diesem Quartal auch Motorräder, sodass motorradlastige Portfolios weniger Exposition gegenüber der schneller wachsenden Kategorie hatten.



Nach Antrieb:
Konventionelle Kapazität und ElektrofahrzeugadoptionFahrzeuge mit Verbrennungsmotor repräsentierten 2026 einen Marktanteil von 87,93 % im Indien Zweirad-Markt und waren damit das größte Segment. Das Waluj-Werk von Bajaj Auto hatte zum 31. März 2026 eine Jahreskapazität von 2,7 Millionen Motorrädern. Der Prospekt von Dhoot Transmission Limited, unter Berufung auf SIAM, VAHAN und CRISIL Intelligence, bezifferte Elektrofahrzeuge auf 6,4 % des inländischen Zweirad-Absatzvolumens im Geschäftsjahr 2026, unter Verwendung von VAHAN-Einzelhandelsdaten für Elektrofahrzeuge. Verbrennungsmodelle lieferten daher den Großteil der Einheiten, für deren Produktion Werke wie Waluj ausgelegt sind.
Elektrofahrzeuge sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,4 % über 2027–2032. Indien verzeichnete im Geschäftsjahr 2025–26 1,4 Millionen Zulassungen elektrischer Zweiräder, ein Anstieg von 21,8 % gegenüber dem Geschäftsjahr 2024–25, laut Vahan-Daten. Der größere Strom registrierter Fahrzeuge schafft Spielraum, die Entwicklungs- und Vertriebskosten für Elektrofahrzeuge auf mehr Verkäufe zu verteilen.

Nach Motorhubraum / Motorleistung:
Leistungsdifferenzierung über Antriebsstränge hinwegFahrzeuge mit Verbrennungsmotor waren das größte Segment mit einem Anteil von 87,93 % am Marktwert im Jahr 2026. Royal Enfield meldete 1,11 Millionen inländische Motorradverkäufe im Geschäftsjahr 2025–26, das am 31. März 2026 endete, ein Plus von 23 % im Jahresvergleich. Die Marke trat im April 2026, nach dem Ende des Geschäftsjahres, in die Elektromobilität ein, sodass diese Verkäufe aus Verbrennungsmotorrädern stammten. Dieses Ergebnis zeigt eine etablierte Verbrennungsmotormarke, die die inländische Nachfrage vor ihrem Elektrostart steigert.
Elektromodelle sind das am schnellsten wachsende Segment bei Motorhubraum und Motorleistung mit einer prognostizierten CAGR von 7,4 % über 2027–2032. Der Einzelhandel mit elektrischen Zweirädern stieg im September 2026 um 88,67 % im Jahresvergleich auf 207.314 Einheiten. FADAs Erhebung umfasste 1.468 von 1.469 RTOs, mit am 3. Oktober 2026 zusammengestellten Daten. FADA meldete auch eine Durchdringung elektrischer Zweiräder von 11,6 % im September 2026, gegenüber 8,2 % ein Jahr zuvor, sodass Elektromodelle sowohl einen größeren Einzelhandelsanteil einnahmen als auch Einheiten hinzufügten.
Nach Preisklasse:
Budgetvolumen und Premium-ElektronachfrageDie Preisklasse bis zu 1.000 USD war das größte Segment mit einem Anteil von 47,81 % am Marktwert im Jahr 2026. Hero MotoCorp meldete die höchsten jemals erzielten Splendor+-Einzelhandelsverkäufe von mehr als 3,4 Millionen Einheiten im Geschäftsjahr 2025–26 seit dem Modellstart im Jahr 1994. Autocar India listete die Splendor+-Ab-Werk-Preise für Oktober 2026 mit 77.780–82.910 INR (814,3–868,1 USD unter Verwendung des monatlichen Durchschnittskurses vom September 2026) auf, innerhalb dieser Preisklasse. Das Rekordeinzelhandelsvolumen des Modells zeigt eine erhebliche kommerzielle Öffnung für ein etabliertes Pendlerangebot unterhalb dieser Preisobergrenze.
Die Preisklasse 1.501–2.000 USD ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,85 % über 2027–2032. Bajaj Auto führte seine Rekordverkäufe am Gudi-Padwa-Wochenende vom 29.–30. März 2025 in Indien auf die Nachfrage nach der Chetak-35-Elektrorollerserie zurück. Der 3502 startete bei 130.000 INR (1.519 USD), während das obere Modell bei 142.000 INR (1.659 USD) bepreist war, unter Verwendung des Referenzkurses zum Periodenende März 2025. Für Anbieter zeigt dieses Beispiel Spielraum, einen Elektroroller zu einem höheren Anschaffungspreis zu verkaufen, wenn die Produktattraktivität stark ist.
Nach Endnutzer:
Verbraucherfinanzierung und FlottenbeschaffungB2C war das größte Segment mit einem Anteil von 91,13 % am Marktwert im Jahr 2026. Hero MotoCorp berichtete, dass die Einzelhandelsfinanzierung im Geschäftsjahr 2025–26 mehr als 60 % seines Absatzvolumens ausmachte. Seine Digitale Einzelhandelsfinanzierungsplattform nahm mehr als 17 Finanzierungspartner auf, die Darlehensgenehmigungen in unter 5 Minuten anbieten. Da mehr als 60 % der Volumina von Hero MotoCorp finanziert wurden, ist die Geschwindigkeit der Darlehensgenehmigung ein direkter Beitrag zu seinen Verbraucherverkäufen, und die Genehmigungen in unter 5 Minuten der Plattform adressieren diesen Schritt.
B2B ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,85 % über 2027–2032. Im Juni 2025 sicherte sich Wardwizard Innovations & Mobility Limited einen Auftrag von SpeedforcEV über 2.500 Wolf+-Elektroroller für den Flotteneinsatz. Die angekündigte Vereinbarung übertrug das Fahrzeugleasing an SpeedforcEV und das Liefervertragsmanagement an Ferry Automotive. Zuvor hatten Wardwizard und SpeedforcEV im Februar 2025 zunächst 100 elektrische Zweiräder in Hyderabad für die Lieferung auf der letzten Meile eingesetzt. Die SpeedforcEV zugewiesenen Service- und technischen Supportaufgaben machen die Fahrzeugverfügbarkeit zu einem Teil des Flottenangebots, sodass Anbieter neben dem Rollerauftrag auch eine Betriebsanforderung erfüllen müssen.
Nach Vertriebskanal:
Physische Reichweite und digitaler ZugangOffline war das größte Segment mit einem Anteil von 95,26 % am Marktwert im Jahr 2026. Hero MotoCorp hatte zum Ende des Geschäftsjahres 2025–26 mehr als 1.400 Hero-2.0-Stores in ganz Indien, was die Reichweite des physischen Einzelhandelsformats eines Herstellers veranschaulicht. Hero MotoCorp rüstete im Geschäftsjahr 2025–26 490 bestehende Händler zu Hero-2.0-Stores auf, was sein Jahresbericht als Stärkung des Zugangs zu einem modernen Einzelhandelserlebnis in ganz Indien beschreibt. Sein Hero-2.0-Netzwerk expandierte daher teilweise durch die Umwandlung bestehender Händler in das neue Storeformat.
Online ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,45 % über 2027–2032. Amazon India berichtete, dass die Zweiradverkäufe auf seinem Marktplatz während des Prime Day 2026 um das 1,65-Fache im Jahresvergleich wuchsen. Während der Veranstaltung kamen 7 von 10 Käufern von Harley-Davidson-, KTM- und Triumph-Motorrädern aus Städten der zweiten und dritten Reihe. Für diese Motorradmarken bietet der Online-Verkauf Zugang zu verstreuter Nachfrage in kleineren Städten.
Geografische Analyse
Uttar Pradesh Zweirad-Markt
Uttar Pradesh entfiel 2026 auf einen Anteil von 12,19 % am Indien Zweirad-Markt und war damit die größte geografische Region. SIAM-Daten bezifferten die Zweiradverkäufe des Bundesstaates im Geschäftsjahr 2025–26 auf 3,18 Millionen Einheiten. Suzuki Motorcycle India eröffnete am 14. August 2026 sein erstes Bareilly-Autohaus und brachte sein eigenes Staatsnetzwerk auf 63 Kontaktpunkte. Shreejee Autozone LLP betrieb den integrierten Verkaufs-, Service- und Ersatzteilhandel und verknüpfte den Fahrzeugkauf mit der lokalen Wartung.
Tamil Nadu Zweirad-Markt
Tamil Nadu ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 8,3 % über 2027–2032. Der Bundesstaat verzeichnete im Geschäftsjahr 2024–25 1,41 Millionen Nicht-Transport-Motorradzulassungen. Im Mai 2026 eröffnete Hero MotoCorp PREMIA-Stores in Dindigul und Tiruppur und brachte seine PREMIA-Gesamtzahl in Tamil Nadu auf 11. Palaniappas Motors und Velavan Motors betrieben die jeweiligen neu eröffneten Filialen und erweiterten den Premium-Einzelhandelszugang durch lokale Händlerunternehmen. Erweiterter Premium-Zugang gibt Herstellern einen Weg zu höheren Verkaufswerten neben einer etablierten Motorradnachfragebasis, sodass die Expansion sowohl den Produktmix als auch die Fahrzeugvolumina umfassen kann.
Zu den Lieferanwendungen in Maharashtra gehörte der Start von mehr als 200 elektrischen Zweirädern durch India Post Mumbai Region im Dezember 2025 für 5 Münchner Lieferzentren. Über alle Fahrzeugkategorien hinweg waren die EV-Ladeinstallationen über die im Dezember 2025 gemeldeten 5 Jahre in Karnataka und Delhi höher als in Gujarat, Rajasthan, Telangana, Kerala und Madhya Pradesh. Andhra Pradesh, Bihar, Westbengalen, Haryana und Punjab hatten niedrigere Gesamtwerte als die letztgenannte Gruppe, was auf unterschiedliche Infrastruktur-Ausgangspunkte für die Expansion hinweist. Innerhalb des restlichen Indiens verzeichnete Assam im gleichen Zeitraum 345 EV-Ladestationen, darunter 96 Schnell- und 249 Langsamlader. Für Lieferflotten, die Assam in Betracht ziehen, macht die Mehrheit der Langsamlader die Ladedauer zu einer praktischen Einschränkung bei der Planung von Lieferstrecken.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern und Verkäufern registrierter rein elektrischer Zweiräder. Nationale Genehmigungspflichten bestimmen den Compliance-Weg des Fahrzeugs, während die Konzessionen von Uttar Pradesh die zulassungsbezogenen Kosten des Käufers beeinflussen. Eine staatliche Konzession kann das Verkaufsversprechen stärken, während das Fahrzeug weiterhin den geltenden zentralen Genehmigungspflichten unterliegt.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien, nationaler Genehmigungsrahmen | Uttar Pradesh, Käuferzugeständnisse |
|---|---|---|
| Primäre Behörde | Ministerium für Straßenverkehr und Autobahnen, mit benannten Prüfbehörden | Uttar Pradesh Verkehrsministerium |
| Wichtige Instrumente oder Richtlinien | CMVR-Regel 126, AIS 156 und AIS 038 Rev. 2 für die anwendbaren Fahrzeugkategorien | Befreiungen von Zulassungsgebühren und Straßensteuer für förderfähige reine Elektrofahrzeuge, die im Bundesstaat gekauft und zugelassen wurden, 14. Oktober 2025–13. Oktober 2027 |
| Kommerzielle Wirkung | Prototypeneinreichung, Prüfung und Typgenehmigungszertifizierung | Entfernt 100 % der Zulassungsgebühren und Straßensteuer für qualifizierende Fahrzeuge während des angegebenen Zeitraums |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Nationale Genehmigungsanforderungen schaffen eine definierte Compliance-Verpflichtung für Anbieter registrierter Fahrzeuge, was eine mittlere Attraktivitätsbewertung und Kontinuität in dieser kommerziellen Anforderung unterstützt. Der Entwurf vom 21. August 2026 betraf die Ausnahme für qualifizierende langsame batteriebetriebene Zweiräder, eine separate Gruppe von registrierten Fahrzeugen, und behielt nach seinem vorgeschlagenen Inkrafttreten am 1. Oktober den Vorschlagsstatus bei. Die hohe Bewertung von Uttar Pradesh spiegelt die Abschaffung beider Gebühren für förderfähige reine Elektrofahrzeuge wider, die während des angegebenen Zeitraums lokal gekauft und zugelassen wurden. Das geplante Ende dieser Konzessionen am 13. Oktober 2027 unterstützt einen verschärfenden Ausblick für dieselben Anbieter, da Käufer diese spezifische Kaufkostenerleichterung verlieren.
Wertschöpfungskettenstufen
Der Vergleich folgt den Übergaben von spezialisierten Steuerkomponenten zu vollständigen Fahrzeugen und deren Einzelhandelsvertrieb. SEDEMAC entwirft und fertigt sensorlose Kommutierungs-Integrierter-Starter-Generator-Elektroniksteuereinheiten für verbrennungsmotorbetriebene Zwei- und Dreiräder und veranschaulicht damit eine Lieferantenkompetenz, die ein Monteur in ein fertiges Fahrzeug integrieren muss. Diese Aufteilung gibt Komponentenspezialisten die Möglichkeit, durch eingebettete Technologie zu verdienen, während Fahrzeughersteller die Verantwortung für das vollständige Produkt behalten. Das nachgelagerte Netzwerk bestimmt, wie dieses Produkt einen Endkäufer erreicht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Design und Fertigung von Steuerkomponenten | Steuereinheitenlieferanten wie SEDEMAC | Komponentenverkäufe | Fahrzeugspezifische Steuerungsintegration | Steuerungsvalidierung mit dem Monteur koordinieren |
| Vollständige Fahrzeugfertigung | Verbrennungsmotor-Zweirad-Hersteller wie Bajaj Auto Ltd., TVS Motor Company Ltd. und Royal Enfield | Vollständige Fahrzeugverkäufe | Koordinierung der Komponentenbereitschaft mit der Fahrzeugmontage | Komponentenfreigabe und Montagemeilensteine aufeinander abstimmen |
| Einzelhandelsvertrieb | Fahrzeugvertriebsnetzwerke wie die autorisierten Händler und händlerbeauftragten Filialen von Hero MotoCorp | Fahrzeugwiederverkaufserlöse | Aufrechterhaltung der lokalen Verkaufs- und Serviceabdeckung | Serviceunterstützung neben Fahrzeugfilialen entwickeln |
| Quelle: Mordor Intelligence | ||||
Spezialisierte Elektronik schafft eine Integrationsgrenze, an der Lieferantenkompetenz und Monteurausführung gemeinsam das fertige Produkt beeinflussen. SEDEMACs sensorloser Kommutierungs-Integrierter-Starter-Generator-Regler dient verbrennungsmotorbetriebenen Zwei- und Dreirädern, während Elektrofahrzeuge das am schnellsten wachsende Antriebssegment sind. Elektrisches Wachstum vergrößert daher nicht automatisch die Nachfrage nach dieser verbrennungsspezifischen Steuereinheit.
Wettbewerbslandschaft
Marktkonzentration
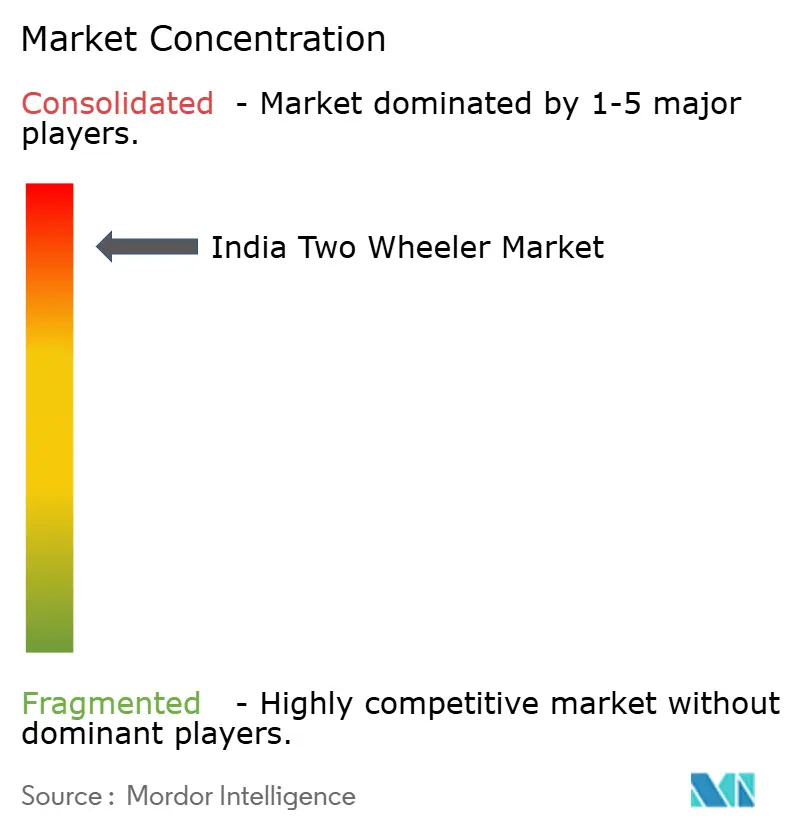
Eine etablierte Herstellergruppe verankert den Wettbewerb, darunter Bajaj Auto Ltd., Hero MotoCorp Ltd., Suzuki Motorcycle India Pvt. Ltd., TVS Motor Company Ltd. und Honda Motorcycle and Scooter India Pvt. Ltd. Bajaj Auto verkaufte im Geschäftsjahr 2026 2,04 Millionen Motorräder im Inland, während sein inländischer Motorradanteil von 16,6 % im Geschäftsjahr 2025 auf 15,6 % im Geschäftsjahr 2026 sank. Hero MotoCorp lieferte im September 2026 739.018 Zweiräder im Inland aus, ein Plus von 14,12 % im Jahresvergleich. Bajaj Auto führte seinen Anteilsrückgang auf unterschiedliches Segmentwachstum und erhöhte Wettbewerbsintensität zurück, insbesondere bei Einstiegs- und mittleren Pendlermotorrädern, und verortete den Wettbewerb innerhalb der Pendlerkategorien.
Die Produktstrategie kombiniert differenzierte Merkmale mit der Fähigkeit, die Nachfrage in großem Maßstab zu bedienen. TVS Motor Company brachte am 4. September 2025 seinen 149,7-cm³-NTORQ 150 in Indien auf den Markt, mit segmenterstmaliger Alexa- und Smartwatch-Integration, und fügte seinem Rollerangebot eine spezifische Konnektivitätsunterscheidung hinzu. Suzuki Motorcycle India erreichte am 8. Januar 2026 10 Millionen kumulierte Motorradproduktionseinheiten, nachdem die Produktion im Februar 2006 begonnen hatte. Honda verzeichnete im August 2026 517.329 inländische Zweiradverkäufe, ein Plus von 8 % im Jahresvergleich. TVS' Markteinführung platziert Konnektivitätsdifferenzierung innerhalb der etablierten Herstellergruppe und lässt kleineren Marktteilnehmern weniger Spielraum, ihre Angebote allein durch Merkmale zu unterscheiden.
Elektrischer Wettbewerb gibt Herstellern auch Spielraum, eine Position jenseits ihrer konventionellen Motorradfranchises aufzubauen. Bajaj Auto meldete 302.674 inländische Chetak-Elektroroller-Verkäufe im Geschäftsjahr 2026 und veranschaulicht damit ein erhebliches vollständiges Fahrzeuggeschäft in diesem Übergang. Am 6. Oktober 2025 erhielt Ola Electric Mobility Ltd. die Zertifizierung des Global Automotive Research Centre für seinen hauseigenen Ferritmotor nach obligatorischen AIS-041-Motorleistungstests. Die getesteten 7-kW- und 11-kW-Varianten entsprachen Permanentmagneten aus Seltenen Erden in der Nettoleistung und schufen eine verifizierte Leistungsgrundlage für einen anderen Motoransatz. Zertifizierte Komponentenleistung kann die technische Position eines Herausforderers stärken, während der kommerzielle Vorteil letztendlich davon abhängt, diese Fähigkeit in Fahrzeuge zu integrieren, die Käufer wählen.
Marktführer der Indien Zweirad-Industrie
-
Bajaj Auto Ltd.
-
Hero MotoCorp Ltd.
-
Suzuki Motorcycle India Pvt. Ltd.
-
TVS Motor Company Ltd.
-
Honda Motorcycle and Scooter India Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Zweirad-Markt Unternehmen in diesem Bericht
- Hero MotoCorp Ltd.
- Honda Motorcycle and Scooter India Pvt. Ltd.
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Suzuki Motorcycle India Pvt. Ltd.
- Royal Enfield
- India Yamaha Motor Pvt. Ltd.
- Piaggio Vehicles Pvt. Ltd.
- Mahindra & Mahindra Ltd.
- India Kawasaki Motors Pvt. Ltd.
- Greaves Electric Mobility Ltd.
- Ather Energy Ltd.
- Okinawa Autotec Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Revolt Intellicorp Pvt. Ltd.
- Kinetic Green Energy and Power Solutions Ltd.
- Simpleenergy Pvt. Ltd.
Neueste Industrielle Entwicklungen in Indien Zweirad-Markt
- Aug 2026: TVS Motor Company Ltd. stellte am 25. August den elektrischen Sonderausgabe-Roller iQube MillionR in Indien vor, basierend auf der 3,5-kWh-Variante mit einer IDC-Reichweite von 145 Kilometern.
- Aug 2026: Das Ministerium für Schwerindustrie verlängerte am 10. August die PM E-DRIVE-Anreize für registrierte elektrische Zweiräder bis zum 31. März 2028, vorbehaltlich verfügbarer Programmittel.
- Apr 2026: Ather Energys Familien-Roller Rizta erreichte bis Monatsende 309.501 kumulierte inländische Auslieferungen.
Umfang und Methodik
Nach Fahrzeugtyp
| Motorräder |
| Roller |
Nach Antrieb
| Verbrennungsmotor |
| Elektrisch |
Nach Motorhubraum / Motorleistung
| Verbrennungsmotor | Bis 110 ccm |
| 111-125 ccm | |
| 126-150 ccm | |
| 151-200 ccm | |
| 201-250 ccm | |
| 250-350 ccm | |
| 350-500 ccm | |
| Über 500 ccm | |
| Elektrisch | Bis 1,0 kW |
| 1,1-3,0 kW | |
| 3,1-5,0 kW | |
| Über 5,0 kW |
Nach Preisklasse
| Bis 1.000 USD |
| 1.000-1.500 USD |
| 1.501-2.000 USD |
| 2.001-3.000 USD |
| 3.001-5.000 USD |
| Über 5.000 USD |
Nach Endnutzer
| B2C | |
| B2B | Fahrdienst / Fahrradtaxi / Verleih / Tourismus |
| Lieferung und Logistik | |
| Unternehmens- und KMU-Flotten | |
| Sonstige (Behörden, Institutionen, NGOs) |
Vertriebskanal
| Online |
| Offline |
Nach Bundesstaat
| Uttar Pradesh |
| Maharashtra |
| Tamil Nadu |
| Karnataka |
| Gujarat |
| Rajasthan |
| Andhra Pradesh |
| Bihar |
| Westbengalen |
| Telangana |
| Kerala |
| Madhya Pradesh |
| Haryana |
| Punjab |
| Delhi |
| Übriges Indien |
| Nach Fahrzeugtyp | Motorräder | |
| Roller | ||
| Nach Antrieb | Verbrennungsmotor | |
| Elektrisch | ||
| Nach Motorhubraum / Motorleistung | Verbrennungsmotor | Bis 110 ccm |
| 111-125 ccm | ||
| 126-150 ccm | ||
| 151-200 ccm | ||
| 201-250 ccm | ||
| 250-350 ccm | ||
| 350-500 ccm | ||
| Über 500 ccm | ||
| Elektrisch | Bis 1,0 kW | |
| 1,1-3,0 kW | ||
| 3,1-5,0 kW | ||
| Über 5,0 kW | ||
| Nach Preisklasse | Bis 1.000 USD | |
| 1.000-1.500 USD | ||
| 1.501-2.000 USD | ||
| 2.001-3.000 USD | ||
| 3.001-5.000 USD | ||
| Über 5.000 USD | ||
| Nach Endnutzer | B2C | |
| B2B | Fahrdienst / Fahrradtaxi / Verleih / Tourismus | |
| Lieferung und Logistik | ||
| Unternehmens- und KMU-Flotten | ||
| Sonstige (Behörden, Institutionen, NGOs) | ||
| Vertriebskanal | Online | |
| Offline | ||
| Nach Bundesstaat | Uttar Pradesh | |
| Maharashtra | ||
| Tamil Nadu | ||
| Karnataka | ||
| Gujarat | ||
| Rajasthan | ||
| Andhra Pradesh | ||
| Bihar | ||
| Westbengalen | ||
| Telangana | ||
| Kerala | ||
| Madhya Pradesh | ||
| Haryana | ||
| Punjab | ||
| Delhi | ||
| Übriges Indien | ||
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst motorisierte Zweiräder.
- Fahrzeugkarosserietyp - Dazu gehören Roller und Motorräder, während Trittroller und Fahrräder ausgeschlossen sind.
- Kraftstoffkategorie - Die Abdeckung erstreckt sich auf Fahrzeuge, die von Verbrennungsmotoren und elektrischen Antriebssystemen angetrieben werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lkw. Dieser Begriff umfasst rein elektrische Fahrzeuge oder batterieelektrische Fahrzeuge sowie Plugin-Hybrid-Elektrofahrzeuge. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschließen an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben niedrigere Betriebskosten und geringere Motorgeräusche im Vergleich zu herkömmlichen Verbrennungsmotoren. Allerdings haben sie eine kürzere Reichweite und höhere Preise als vergleichbare Benzinmodelle. |
| PEV | Ein Plugin-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen alle rein elektrischen Fahrzeuge sowie Plugin-Hybride umfasst. |
| Plugin-Hybrid-Elektrofahrzeug | Ein Fahrzeug, das entweder von einem Verbrennungsmotor oder einem Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybrid-Elektrofahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der Brennkammer, stattfindet. Wird üblicherweise mit Benzin oder Diesel betrieben. |
| Hybrid-Elektrofahrzeug | Ein Fahrzeug, das von einem Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie verwenden. Diese werden kontinuierlich mit Energie vom Verbrennungsmotor und durch Rekuperationsbremsung wiederaufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern ausgelegt sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittel- und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenwagen sind mit Elektromotor oder Verbrennungsmotor angetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport genutzt und verfügen über höchstens acht Sitzplätze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 2.721 kg (Klasse 1) und im Bereich von 2.722-4.535 kg (Klasse 2) fallen unter diese Kategorie. |
| Mittel- und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 4.536-6.350 kg (Klasse 3), 6.351-7.257 kg (Klasse 4), 7.258-8.845 kg (Klasse 5), 8.846-11.793 kg (Klasse 6), 11.794-14.969 kg (Klasse 7) und über 14.969 kg (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das typischerweise ein großes Fahrzeug bezeichnet, das für die Beförderung von Fahrgästen über lange Strecken konzipiert ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Dazu gehören Fahrzeuge, die Diesel als Primärkraftstoff verwenden. Dieselfahrzeuge verfügen über ein kompressionsgezündetes Einspritzsystem anstelle des funkengesteuerten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die entsteht, wenn Gas stark komprimiert wird. |
| Benzin | Dazu gehören Fahrzeuge, die Benzin als Primärkraftstoff verwenden. Ein Benzinfahrzeug verwendet typischerweise einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Einlasskrümmer oder die Brennkammer eingespritzt, wo er mit Luft gemischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Dazu gehören Fahrzeuge, die LPG als Primärkraftstoff verwenden. Sowohl dedizierte als auch Zweikraftstoff-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Dazu gehören Fahrzeuge, die CNG als Primärkraftstoff verwenden. Dabei handelt es sich um Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren funktionieren. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. Hybridfahrzeuge verwenden im Allgemeinen einen Diesel-Elektro-Antriebsstrang und sind auch als Hybrid-Diesel-Elektrofahrzeuge bekannt. Ein Hybridfahrzeug wandelt den Fahrzeugschwung (kinetische Energie) in Elektrizität um, die die Batterie auflädt, wenn das Fahrzeug langsamer wird oder anhält. Die Batterie eines Hybridfahrzeugs kann nicht über Plugin-Geräte aufgeladen werden. |
| PHEV | PHEVs werden von einer Batterie sowie einem Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschließen an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Kompakte Pkw mit einer Heckklappe am hinteren Ende. |
| Stufenheck | In der Regel zwei- oder viertürige Personenwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, sind diese Fahrzeuge mit Allradantrieb ausgestattet und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dabei handelt es sich um Mehrzweckfahrzeuge (auch Minivans genannt), die für die Beförderung einer größeren Anzahl von Passagieren ausgelegt sind. Sie befördern zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familien-Stufenheck, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und sind in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Schlüsselvariablen identifizieren: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Marktmodell erstellen: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenangaben bereitgestellt. Der Marktumsatz wird berechnet, indem das Verkaufsvolumen mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) multipliziert wird. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebungen der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und variierende Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validieren und abschließen: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbewertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




