
Größe und Marktanteil des australischen Marktes für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
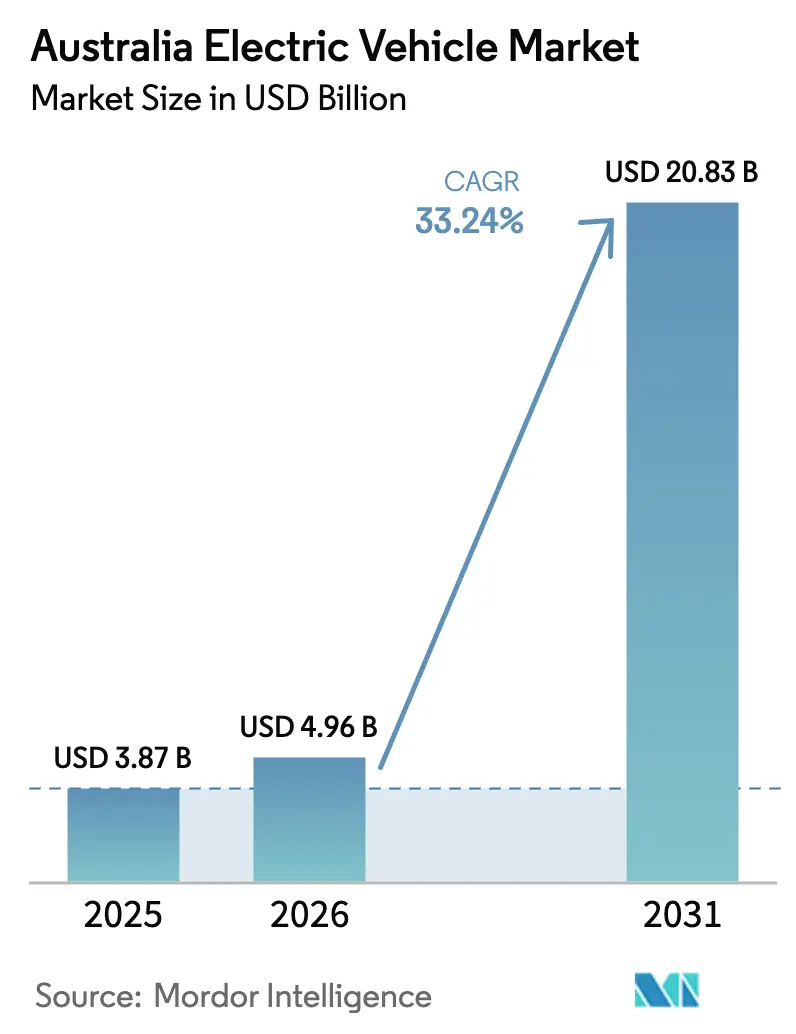
| Marktgröße im Basisjahr (2025) | 3.87 Milliarden US-Dollar |
| Marktgröße (2026) | 4.96 Milliarden US-Dollar |
| Marktgröße (2031) | 20.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 33.24 % |
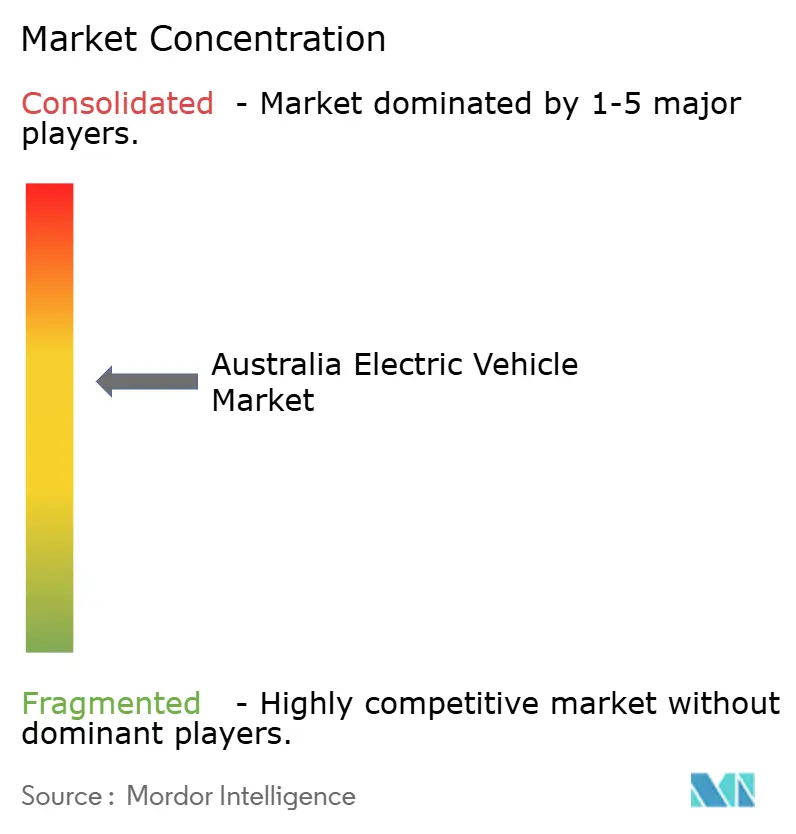
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Elektrofahrzeuge von Mordor Intelligence
Die Marktgröße des australischen Marktes für Elektrofahrzeuge wurde im Jahr 2025 auf USD 3,87 Milliarden geschätzt und soll von USD 4,96 Milliarden im Jahr 2026 auf USD 20,83 Milliarden bis 2031 wachsen, bei einer CAGR von 33,24 % während des Prognosezeitraums (2026–2031). Der neue Fahrzeugeffizienzstandard des Landes, der ab Januar 2025 gilt, zwingt Automobilhersteller dazu, die Zuteilungen für batterieelektrische Fahrzeuge zu erhöhen, während staatliche Rabatte und Steuerbefreiungen für geldwerte Vorteile die Eigentumskosten senken und die adressierbare Basis erweitern. Chinesische Marken verschärfen den Preiswettbewerb im Segment unter USD 30.000, untergraben den Erstmover-Vorteil von Tesla und drängen etablierte Fahrzeughersteller dazu, Rechtslenker-Markteinführungen zu beschleunigen. Schnellladekorridor zwischen Städten erstrecken sich nun über alle Festlandhauptstädte, verringern die Reichweitenangst und ermöglichen die Nutzung durch Haushalte auf längeren Strecken. Unternehmensverpflichtungen zur Dekarbonisierung von an der ASX notierten Unternehmen, kombiniert mit Australiens weltweit führender Durchdringung von Dachsolaranlagen, verstärken die Vorteile der Gesamtbetriebskosten, die die Nutzung von Elektrofahrzeugen begünstigen.
Wichtigste Erkenntnisse des Berichts
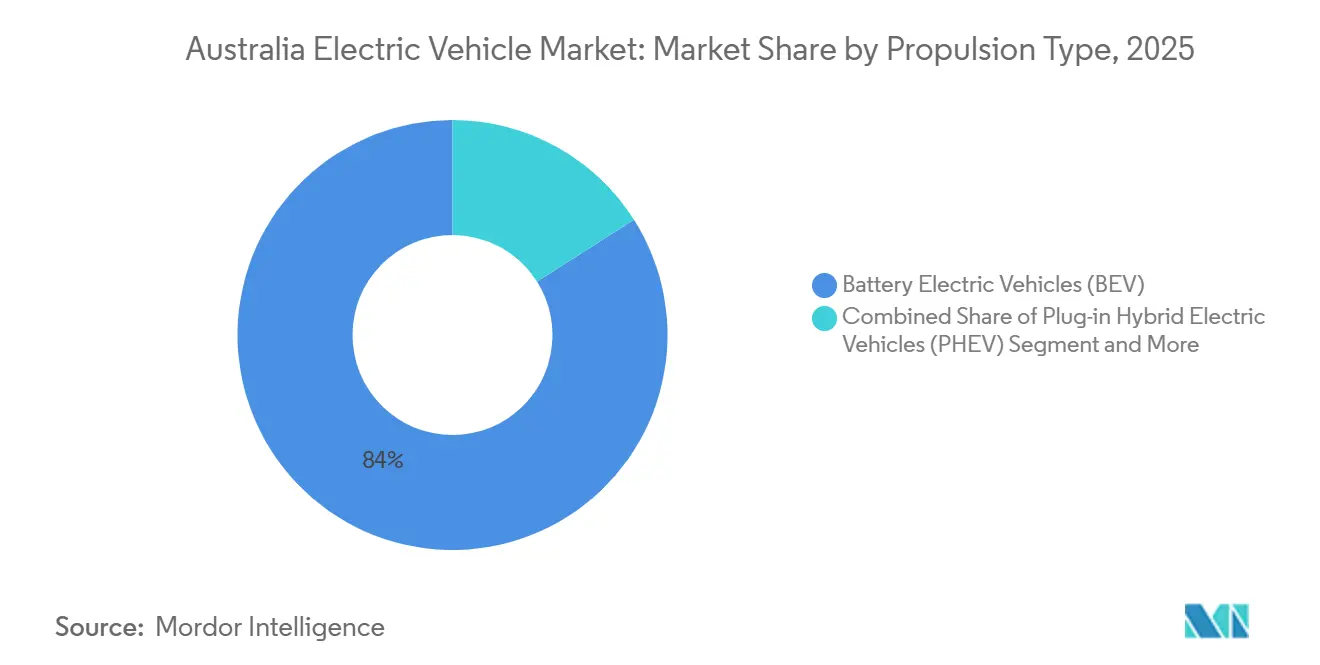
- Nach Antriebsart entfielen im Jahr 2025 84,01 % auf batterieelektrische Fahrzeuge, während brennstoffzellenelektrische Fahrzeuge bis 2031 auf eine CAGR von 43,15 % zusteuern.
- Nach Fahrzeugtyp entfielen 83,25 % der Zulassungen im Jahr 2025 auf Personenkraftwagen, während leichte Nutzfahrzeuge das am schnellsten wachsende Segment mit einer CAGR von 35,02 % bis 2031 sind.
- Nach Reichweite hielt die Gruppe 200–400 km im Jahr 2025 einen Anteil von 47,13 %, während die Gruppe 400–600 km bis 2031 voraussichtlich mit einer CAGR von 34,12 % wachsen wird.
- Nach Batteriechemie entfielen im Jahr 2025 58,23 % der Batterienachfrage auf Nickel-Kobalt-Chemien; Lithiumeisenphosphat-Zellen werden bis 2031 voraussichtlich mit einer CAGR von 37,55 % steigen.
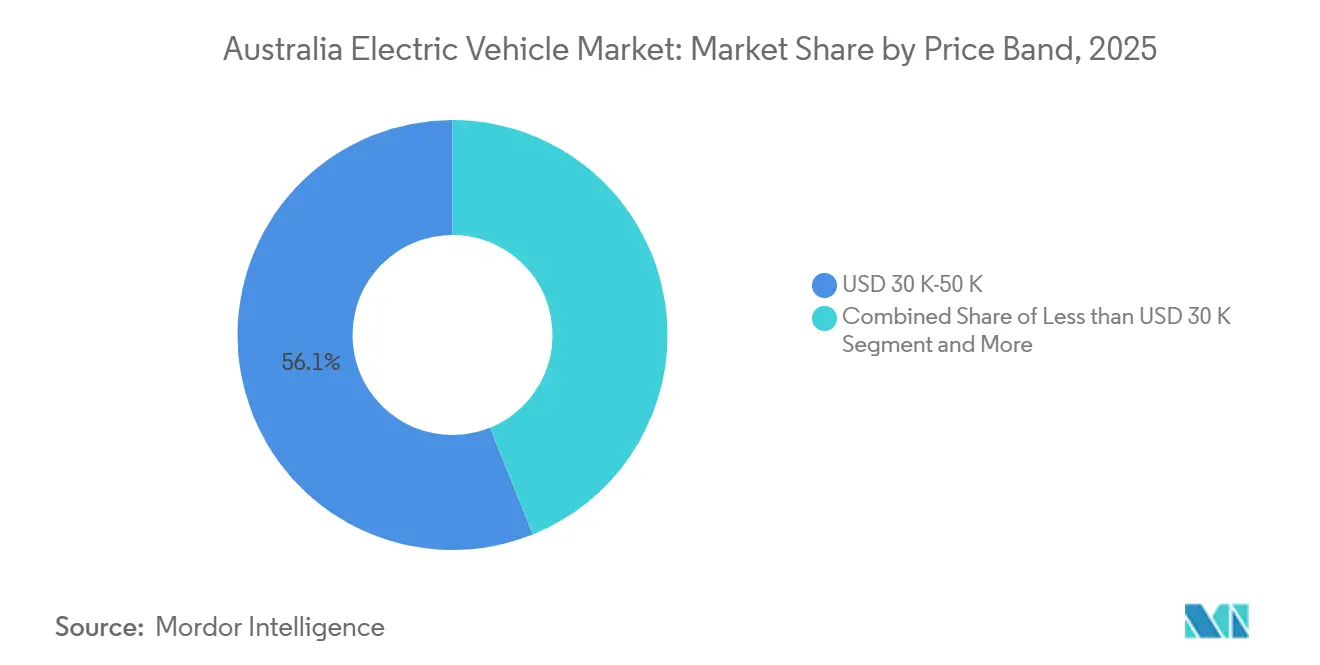
- Nach Preisklasse entfielen im Jahr 2025 56,11 % der Verkäufe auf Modelle im Bereich USD 30.000–50.000, aber Modelle unter USD 30.000 expandieren bis 2031 mit einer CAGR von 38,24 %.
- Nach Eigentumsmodell hielten Privatpersonen im Jahr 2025 einen Anteil von 74,25 %, während Unternehmensflotten bis 2031 mit einer CAGR von 34,75 % wachsen.
- Nach Bundesstaat/Territorium erfasste Queensland im Jahr 2025 30,05 % der Auslieferungen, während New South Wales bis 2031 voraussichtlich mit einer CAGR von 36,14 % beschleunigen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des australischen Marktes für Elektrofahrzeuge
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Markteintritt von Marken unter USD 30.000 | +7.1% | Städtische und stadtnahe Märkte im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Bundes- und staatliche Förderprogramme | +6.2% | NSW, VIC, QLD, ACT | Mittelfristig (2–4 Jahre) |
| Ausbau der Schnellladekorridor zwischen Städten | +5.8% | Fernstraßen im ganzen Land | Mittelfristig (2–4 Jahre) |
| Neuer Fahrzeugeffizienzstandard | +5.4% | National | Mittelfristig (2–4 Jahre) |
| Verpflichtungen zur Dekarbonisierung von Unternehmensflotten | +4.5% | Große Ballungsräume im ganzen Land | Langfristig (≥ 4 Jahre) |
| Hohe Durchdringung von Dachsolaranlagen | +3.9% | QLD, SA, WA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Markteintritt chinesischer Marken unter USD 30.000 (BYD, MG) erweitert die Verbraucherbasis
BYD, MG und GWM haben begonnen, in Australien kompakte Elektrofahrzeuge zu günstigeren Preisen anzubieten und sich damit deutlich unterhalb etablierter Wettbewerber zu positionieren. Diese Hersteller nutzen kostengünstige Lithiumeisenphosphat-Batterien, um die Batteriekosten zu senken und gleichzeitig wettbewerbsfähige Reichweiten zu erzielen. Serienausstattungen wie adaptiver Tempomat, 360-Grad-Kameras und Over-the-Air-Updates helfen, Vorstellungen von Kompromissen bei Budgetmodellen zu zerstreuen. Darüber hinaus senken Steuerbefreiungen für geldwerte Vorteile die effektiven Leasingkosten über einen mehrjährigen Zeitraum weiter[1]„Steuerbefreiung für geldwerte Vorteile bei Elektroautos,” Australisches Steueramt, ato.gov.au. Infolgedessen verzeichnet der australische Markt für Elektrofahrzeuge einen Nachfrageschub, insbesondere von Erstkäufern, die früher preislich aus dem Segment ausgeschlossen waren.
Bundes- und staatliche Förderprogramme beschleunigen die Nutzung von Elektrofahrzeugen
New South Wales gewährt Rabatte und erlässt die Stempelsteuer. Queensland bietet Subventionen an, während das ACT sowohl die Stempelsteuer als auch die Zulassungsgebühren abschafft. Die Entscheidung Victorias, seine Straßennutzungsgebühr im Jahr 2024 abzuschaffen, beseitigte eine erhebliche Adoptionsbarriere. Flottenoperatoren nutzen diese jurisdiktionellen Unterschiede, indem sie Fahrzeuge in Regionen mit den attraktivsten Anreizen zulassen und sie landesweit einsetzen. Mit der Hinzufügung der bundesweiten Steuerbefreiung für geldwerte Vorteile erreichen viele Elektrofahrzeuge (EV) nun beim Kauf Preiswettbewerbsfähigkeit gegenüber Alternativen mit Verbrennungsmotor (VKM). Diese umfassende Unterstützung wird voraussichtlich die Wachstumsrate während des Prognosezeitraums erheblich steigern.
Ausbau der Schnellladekorridor zwischen Städten (NRMA, Chargefox, Evie)
NRMA, Chargefox und Evie Networks haben zahlreiche Gleichstrom-Schnellladegeräte installiert und damit die durchschnittlichen Abstände auf Autobahnen erheblich reduziert[2]„Schnellladenetz für Elektrofahrzeuge,” NRMA, nrma.com.au. Prioritäre 150–350-kW-Hardware stellt in 20–30 Minuten 300 km Reichweite wieder her und verringert die Angst vor langen Ladezeiten. Der Perth-Albany-Korridor in Western Australia verfügt nun über strategisch platzierte Ladegeräte, die den Weg für einen Aufschwung im Elektrofahrzeug-Tourismus ebnen. Um Netzkapazitätsprobleme in ländlichen Städten zu bewältigen, wurden batteriegestützte Nachfragemanagement-Systeme eingeführt, die durch Bundeszuschüsse unterstützt werden. Mit verbesserter Korridorabdeckung tendieren Verbraucher zunehmend zu Mittelklassemodellen, was zu einer deutlichen Verschiebung der Marktdynamik führt.
Neuer Fahrzeugeffizienzstandard schafft angebotsseitigen Druck
Mittelfristig wird der NVES strengere CO₂-Emissionsgrenzwerte für Personenkraftwagen einführen, mit weiterer Verschärfung auf lange Sicht. Fahrzeuge, die diese Grenzwerte überschreiten, werden für jedes zusätzliche Gramm Emissionen erhebliche Strafen erhalten. Toyota, Volkswagen und Hyundai müssen die Zuteilungen für emissionsfreie Fahrzeuge erhöhen oder Emissionsgutschriften von EV-lastigen Wettbewerbern wie Tesla und BYD kaufen. Automobilhersteller bündeln zunehmend Elektrofahrzeuge mit profitablen Nutzfahrzeugen mit Verbrennungsmotor, um Flottenzielvorgaben zu erfüllen und die inländische Versorgung zu sichern. Die Regelung macht die Einhaltung zur dominierenden Einschränkung und stellt die Verfügbarkeit von Elektrofahrzeugen sicher, selbst wenn die Verbraucherstimmung nachlässt. Dieses angebotsseitige Mandat unterstützt die langfristige Preiswettbewerbsfähigkeit und das Volumenwachstum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von Elektro-Nutzfahrzeugen/Geländefahrzeugen | -4.2% | Ländliches WA, NT, QLD | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette und Wartezeiten | -3.8% | National | Kurzfristig (≤ 2 Jahre) |
| Netzengpässe in Vororten | -3.1% | Randvororte großer Ballungsräume | Mittelfristig (2–4 Jahre) |
| Unreifer Gebrauchtmarkt für Elektrofahrzeuge | -2.9% | Gebrauchtwagenzentren in Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an Elektro-Nutzfahrzeugen/Geländefahrzeug-Modellen, die für Käufer im ländlichen Raum unverzichtbar sind
Nutzfahrzeuge machen 20 % der nationalen Neuwagennachfrage aus, doch nur der LDV eT60 und BYDs Shark 6 PHEV sind verfügbar und machen Kompromisse bei Anhängelast oder Reichweite. Fords Ranger PHEV und F-150 Lightning sind für die Rechtslenker-Produktion noch nicht zugeteilt, was die Dominanz von Dieselfahrzeugen erhält. Ländliche Betreiber benötigen eine Anhängelast von 3,5 Tonnen und eine reale Reichweite von 400 km zu Preisen unter USD 70.000 – Spezifikationen, die aktuelle Batterien nicht profitabel liefern können. Begrenzte Optionen verlangsamen die Akzeptanz im ländlichen Raum und ziehen schätzungsweise 4,2 Prozentpunkte von der Markt-CAGR ab. Fahrzeughersteller, die als erste Nutzfahrzeugkäufer zufriedenstellen, können ein lukratives Marktsegment ohne Wettbewerb erschließen.
Lieferengpässe und verlängerte Wartelisten für beliebte Modelle
Im Jahr 2024 sahen sich Käufer des Tesla Model Y und des Hyundai Ioniq 5 mit erheblichen Wartezeiten konfrontiert[3]„Ioniq 5 Lieferaktualisierung,” Hyundai Motor Company Australia, hyundai.com.au. Diese Verzögerung war darauf zurückzuführen, dass Rechtslenker-Produktionsslots für die größeren Märkte des Vereinigten Königreichs und Japans priorisiert wurden. Verbraucher, die lange Wartezeiten nicht in Kauf nehmen wollten, wandten sich chinesischen Marken mit kürzeren Lieferzeiten zu, was zu einem Rückgang des Marktanteils der etablierten Anbieter führte. Als Reaktion darauf erwägen Fahrzeughersteller eine lokale Montage, um ihre Zuteilungen zu sichern. Die Engpässe in der Pipeline werden jedoch voraussichtlich auf absehbare Zeit anhalten. Diese Situation verzögert nicht nur die Nachfrage, sondern fördert auch den Markenwechsel und beeinträchtigt damit das Marktwachstum. Die Marktvolumina werden sich voraussichtlich stabilisieren, sobald die globale Kapazität für Rechtslenker-Modelle ausgebaut wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Batteriedominanz mit Aufwärtspotenzial bei Brennstoffzellen
Batterieelektrische Fahrzeuge (BEV) erfassten 84,01 % der Zulassungen im Jahr 2025, während brennstoffzellenelektrische Fahrzeuge (FCEV) weniger Einheiten verkauften, aber bis 2031 eine CAGR von 43,15 % versprechen, da Wasserstoffkorridore entstehen. Die wachsende Zuteilung von BYD-, Tesla- und MG-Modellen stellt sicher, dass BEV trotz der Strafen für Hybridfahrzeuge durch den NVES ihre strukturelle Führungsposition behalten. Plug-in-Hybride adressieren die Reichweitenbedenken regionaler Käufer, obwohl die tatsächlichen Ladegewohnheiten letztendlich die Umweltvorteile bestimmen werden. Die Nutzung von Brennstoffzellen hängt von Canberra-Sydney-Betankungsknoten ab, die für die kommenden Jahre geplant sind, wobei Hyundais Nexo-Flottenversuche die frühe Nachfrage leiten. Insgesamt bleibt die Wahl des Antriebs eine zentrale Variable, die die Entwicklung des australischen Marktes für Elektrofahrzeuge beeinflusst.
Städtische Pendler entscheiden sich aufgrund der niedrigen Betriebskosten für BEV, während Fahrer in ländlichen Gebieten weiterhin die Vielseitigkeit von PHEV schätzen. Staatliche Flottenzielvorgaben treiben einen verstärkten Fokus auf emissionsfreie Käufe voran und stärken das Vertrauen in große BEV-Bestellungen und deren Restwerte. Obwohl die FCEV-Kosten hoch bleiben, bietet die Umstellung der LNG-Infrastruktur auf Wasserstoff eine praktikable mittelfristige Lösung für den Langstreckengüterverkehr. Während Batterien das Mainstream-Wachstum antreiben werden, ist die Vielfalt der Antriebsmethoden eher auf Expansion als auf Kontraktion ausgerichtet.


Nach Fahrzeugtyp: Elektrifizierung leichter Nutzfahrzeuge übertrifft Personenkraftwagen
Personenkraftwagen hielten 83,25 % des Volumens im Jahr 2025, doch leichte Nutzfahrzeuge verzeichneten eine CAGR von 35,02 % und positionieren sich damit als bedeutende Wachstumstreiber für den Marktanteil des australischen Marktes für Elektrofahrzeuge bis 2031. Supermarktketten setzen LDV eDeliver 9-Transporter auf 150-km-Stadtrouten ein und beweisen damit überzeugende Vorteile bei den Gesamtbetriebskosten. Das Laden an Depots ist auf die Solarstromerzeugung abgestimmt, glättet Nachfragespitzen und unterstützt die Netzstabilität. Unternehmensflotten-Erneuerungszyklen von drei bis fünf Jahren werden ab 2027 eine Welle auf dem Gebrauchtmarkt auslösen und die Erschwinglichkeit für Einzelunternehmer und kleine und mittlere Unternehmen verbessern.
Im Gegensatz dazu befindet sich die Elektrifizierung von mittelschweren Lastkraftwagen noch in einem frühen Stadium. Das Batteriegewicht reduziert die Nutzlast um bis zu 1,5 Tonnen, was die Nutzung auf volumengebundene Pakete und Getränkelieferungen beschränkt. Volvos FM Electric-Pilotprojekte zeigen, dass die Kostendeckung nur dann erreicht wird, wenn die täglichen Strecken unter 250 km bleiben. Dennoch könnten Bundeszuschüsse für emissionsfreie Güterkorridore die Einführung von mittelschweren Fahrzeugen gegen Ende des Jahrzehnts beschleunigen. Personensegmente kämpfen derweil mit dem Fehlen von Elektro-Nutzfahrzeugen, was die Akzeptanz im ländlichen Raum verzögert, bis glaubwürdige zugfähige Modelle erscheinen.
Nach Reichweite: Segment 400–600 km verringert Reichweitenangst
Das Segment 400–600 km wuchs mit einer CAGR von 34,12 % und untergrub die Dominanz der 200–400-km-Modelle, die im Jahr 2025 noch 47,13 % der Verkäufe ausmachten. Die verbesserte Ladedichte ermöglicht es 300-km-Fahrzeugen nun, die Strecke Sydney–Melbourne mit zwei Stopps zu bewältigen, obwohl Umfragen zeigen, dass Käufer immer noch einen psychologischen Puffer von 400 km verlangen. Die Batteriekosten sind seit 2022 gesunken, was längere Reichweitenvarianten finanziell rentabel macht, was einen Aufwärtstrend im Mix unterstützt und die Marktgröße des australischen Marktes für Elektrofahrzeuge für Mittelklasse-Ausstattungen steigert. Premium-Modelle mit mehr als 600 km Reichweite bleiben aufgrund hoher Preisaufschläge Nischen-Statussymbole.
Zusätzliche Schnellladestationen zwischen Städten werden voraussichtlich die künftige Reichweitensteigerung mäßigen und Verbraucher zurück zu 300–350-km-Fahrzeugen lenken, die ein Gleichgewicht zwischen Kosten und Gewicht herstellen. Automobilhersteller erproben abonnementbasierte Batterie-Upgrades, die es Besitzern ermöglichen, für Urlaubsreisen zusätzliche Reichweite freizuschalten. Eine solche Flexibilität könnte die Erwartungen neu ausrichten und die Überspezifikation der Batteriekapazität reduzieren, was die Nutzung pro Kilowatt in der gesamten Flotte verbessert.
Nach Batteriechemie: LFP-Gewinne spiegeln den chinesischen Aufstieg wider
Nickel-Kobalt-Chemien hielten im Jahr 2025 einen Anteil von 58,23 %, sehen sich jedoch einer stetigen Erosion gegenüber, da Lithiumeisenphosphat-Zellen (LFP) mit einer CAGR von 37,55 % expandieren, angeführt von chinesischen Fahrzeugherstellerimporten. Die überlegene thermische Stabilität von LFP senkt Versicherungsprämien und vereinfacht die Packarchitektur, was Zell-zu-Karosserie-Designs ermöglicht, die einen Teil des Energiedichtedefizits ausgleichen. Teslas Umstieg auf LFP für Model 3 Hinterradantrieb-Ausstattungen senkte die Materialkosten erheblich und trieb den Preiswettbewerb auf dem australischen Markt für Elektrofahrzeuge voran. Premium-Marken werden Nickel-Kobalt-Mangan (NCM)/Nickel-Kobalt-Aluminium (NCA) für Varianten mit mehr als 500 km Reichweite beibehalten, wo die Reichweite die Kosten überwiegt.
Die reduzierte Kobaltabhängigkeit schützt Käufer vor Versorgungsrisiken im Zusammenhang mit geopolitischen Spannungen in Zentralafrika und stärkt die Nachhaltigkeitserzählung, die staatliche Flottenmandate untermauert. Recyclingunternehmen skalieren LFP-spezifische Prozesse und signalisieren damit Vertrauen in chemiesspezifische Kreislaufwirtschaftsökonomie. Mit sinkenden Kosten wird erwartet, dass die LFP-Durchdringung bis 2028 einen gleichwertigen Anteil mit nickelbasierten Chemien erreicht.
Nach Preisklasse: Hantelstruktur entsteht
Das Segment USD 30.000–50.000, das im Jahr 2025 56,11 % des Volumens hielt, steht nun unter dem Druck von Neueinsteigern unter USD 30.000, die mit einer CAGR von 38,24 % expandieren. Steuerbefreiungen für geldwerte Vorteile bei Fahrzeugen unterhalb der Luxusfahrzeugschwelle schärfen den Unternehmensappetit für Tesla Model 3- und Hyundai Ioniq 5-Leasingverträge und erhalten die Stärke im mittleren Segment. Preisbewusste Privatkäufer tendieren jedoch zu MG4- und BYD Dolphin-Angeboten, was die Lücke bei den Eigentumskosten gegenüber Fahrzeugen mit Verbrennungsmotor verringert. Die Nachfrage über USD 50.000 bleibt bei Leistungs- und Luxusenthusiasten robust, die von der Preissensitivität abgeschirmt sind.
Es ist ein Hantel-Ergebnis zu erwarten: aggressives Volumenwachstum am unteren Ende und gesunde Margen an der Spitze, während die Mitte zum umkämpften Terrain in der australischen Elektrofahrzeugbranche wird. Etablierte Automobilhersteller müssen entscheiden, ob sie mit chinesischen Marken beim Preis mithalten oder sich durch Design und Kundendienst differenzieren wollen, um ihren Segmentanteil zu verteidigen.
Nach Eigentumsmodell: Flotten bereiten den Gebrauchtmarkt vor
Privatkäufer machten im Jahr 2025 74,25 % aus; Unternehmensflotten werden jedoch bis 2031 voraussichtlich mit einer CAGR von 34,75 % wachsen, da Woolworths, Qantas und Telstra ihre Logistik- und Servicefahrzeuge elektrifizieren. Steuerbefreiungen und garantierte Auslastung bedeuten oft, dass Flotten Werksbestellungen vor Einzelhandelsbestellungen sichern und damit die Angebotsvolatilität auf dem australischen Markt für Elektrofahrzeuge glätten. Regierungsbehörden streben an, bis 2025 75 % emissionsarme Beschaffung zu erreichen und damit die Basisnachfrage auch in Zeiten von Verbraucherabschwüngen zu verankern.
Flottenfahrzeuge werden nach typischen dreijährigen Leasingzyklen in den Gebrauchtmarkt eintreten und die heutige Restwertungewissheit lindern, die das Vertrauen von Privatkäufern hemmt. Diese Pipeline könnte die Restwertlücke zwischen Elektrofahrzeugen und Fahrzeugen mit Verbrennungsmotor bis 2028 verringern und die Mainstream-Akzeptanz beschleunigen. Abonnementmodelle, wie die Partnerschaft von Karmo mit AUSEV, demokratisieren den Zugang zu Elektrofahrzeugen weiter, indem sie eine monatliche Nutzung ohne langfristige finanzielle Verpflichtungen ermöglichen.
Geografische Analyse
New South Wales ist auf dem Weg, Queensland bis 2028 als bedeutendsten Beitragenden zum australischen Markt für Elektrofahrzeuge zu überholen, mit einer CAGR von 36,14 % bis 2031, angetrieben durch ein umfangreiches Anreizpaket und einen dauerhaften Rabatt. Queenslands Subvention trieb im Jahr 2025 einen frühen Anteil von 30,05 % an, doch der langsamere Ausbau der Ladekorridore dämpft den langfristigen Schwung. Victoria erholte sich von seiner aufgegebenen Straßennutzungsgebühr und strebt nun bis 2031 nennenswerte emissionsfreie Verkäufe an, unterstützt durch zuverlässigen Hafenzugang, der die Lieferzeiten verkürzt.
Das Australische Hauptstadtterritorium behauptet die nationale Führungsposition pro Kopf dank null Stempelsteuer und kostenloser Zulassung sowie seiner dichten städtischen Geografie, die die Reichweitenangst neutralisiert. Western Australia und South Australia bleiben Beitragende im mittleren einstelligen Bereich; große Entfernungen und ein späterer Start beim Korridorausbau schränken die Nutzung ein, obwohl neue Ladestationen auf Tourismusrouten die Lücke schließen. Tasmanien und das Nördliche Territorium hinken aufgrund einer Knappheit an Händlern und Bedenken hinsichtlich extremer klimabedingter Batteriedegradation hinterher, aber gezielte Zuschüsse für netzunabhängige Solar-plus-Speicher-Lösungen beginnen, den Schwung zu verschieben.
Fragmentierte staatliche Politiken erschweren die Zuteilungsentscheidungen der Fahrzeughersteller und veranlassen einige Käufer, Fahrzeuge in Sydney oder Melbourne zu kaufen und in anderen Bundesstaaten zuzulassen. Eine Harmonisierung der Anreize könnte zwei bis drei Prozentpunkte inkrementeller CAGR für den australischen Markt für Elektrofahrzeuge freisetzen, indem der administrative Aufwand reduziert und die Lagerflüsse ausgeglichen werden.
Regulatorisches Umfeld
Australien hat sich hin zu einer compliance-getriebenen Elektrifizierung entwickelt, verankert durch den nationalen New Vehicle Efficiency Standard (NVES), der am 1. Januar 2025 in Kraft trat und OEMs dazu drängt, den Anteil emissionsarmer und emissionsfreier Fahrzeuge zu erhöhen, um die durchschnittlichen CO2-Ergebnisse der Flotte zu steuern. Parallel dazu steuert die australische Regierung (DCCEEW) die Umsetzung weiterhin über die National Electric Vehicle Strategy, einschließlich Arbeitsströmen zu Flottenbeschaffung, Laden in abgelegenen und regionalen Gebieten sowie nationalem Datenaustausch.
Die Ladeinfrastruktur-Regulierung wird hinsichtlich Zuverlässigkeit und Interoperabilität verschärft. Die DCCEEW-Leitlinien für staatlich geförderte öffentliche EV-Ladeinfrastruktur legen Mindestbetriebsstandards wie CCS-Typ-2-Anschlüsse und eine jährliche Verfügbarkeit von 98 % fest, was in die Beschaffungsspezifikationen für Netzbetreiber und Standortbetreiber einfließt. Ab dem 1. April 2026 trat ein vorläufiger Regulierungsrahmen für die EVSE-Energiemessung zur Abrechnung (NMI 14/4/0) in Kraft, der zusätzliche Compliance-Anforderungen an die Messgenauigkeit im öffentlichen Laden stellt. Die Bundesstaaten setzen zudem ihre Abstimmung bei Cybersicherheit und Smart-Charging-Funktionalität fort, nach der Vereinbarung nationaler Standards im August 2025.
Wertschöpfungskettenanalyse
Australiens EV-Wertschöpfungskette bleibt bei fertigen Personenkraftwagen importgetrieben, während bei Nutzfahrzeugen zunehmend Wert auf lokale Fähigkeiten und vorgelagerte Batteriematerialien gelegt wird. Ein nachgelagerter Fertigungsknoten entsteht rund um die Anlage von Volvo Group Australia in Wacol, Queensland, die die lokale Montage von batterieelektrischen OEM-Lkw nach globalen Produktionsstandards integriert und lokale Karosserie- und Aufbauarbeiten mit globaler Antriebsstrang- und Batterieversorgung verknüpft.
Ladehardware, Software und Netzanschlussgenehmigungen bilden eine zweite kritische Kette. Distribution Network Service Providers (DNSPs) kontrollieren den technischen Zugang über Service and Installation Rules, sodass Anschlussprozesse und Kapazitätsbeschränkungen die Umsetzungszeitpläne für Depot- und öffentliche Schnellladeinfrastruktur direkt beeinflussen. Die Anforderungen an Interoperabilität nehmen zu, da Netze zu gemeinsamen Protokollen wie OCPP 2.0.1 und ISO 15118 übergehen, unterstützt durch nationale Koordinierungsbemühungen im Rahmen von DCCEEW, einschließlich mit Evenergi entwickelter Kartierungs- und Planungstools zur Priorisierung von Standorten und Reduzierung von Korridor-Duplikationen.
Wettbewerbslandschaft
Chinesische Herausforderer nagen an Teslas einst dominanter Position. In jüngster Zeit ist Teslas Marktanteil gesunken, während Wettbewerber wie BYD an Boden gewonnen haben und MG als bedeutender Akteur aufgetaucht ist. Da chinesische Importe Preis-Leistungs-Parität erreichen, drücken sie die Gewinnmargen und veranlassen etablierte Automobilhersteller, ihre lokalen Markteinführungen zu beschleunigen oder einen Rückgang des Marktanteils zu riskieren. Das Segment der Elektro-Nutzfahrzeuge bietet eine Chance; da BYDs Shark 6 PHEV die einzige erschwingliche Option ist, bleibt ein erheblicher Markt reif für Disruption.
Tesla nutzt die vertikale Integration und sein Supercharger-Netz, doch die Expansion von Chargefox und Evie untergräbt diesen Vorteil. BYD liefert Batteriepakete für Toyotas kommende bZ4X-Variante und signalisiert damit ein zunehmendes Maß an Koopetition, das traditionelle Rivalitäten verwischt. Polestar positioniert sich zwischen massenmarktorientierten chinesischen Marken und deutschem Luxus, während Rivians Markenanmeldungen aus dem Jahr 2024 auf eine Premium-Nutzfahrzeug-Markteinführung für Abenteuer-Lifestyle-Käufer hindeuten. Der kombinierte Anteil der drei größten Anbieter fiel im Jahresvergleich um 10 Prozentpunkte, was eine Verschiebung hin zu multipolarem Wettbewerb auf dem australischen Markt für Elektrofahrzeuge unterstreicht.
Etablierte Anbieter kontern, indem sie PHEV-Varianten bündeln, Fahrzeuge mit Verbrennungsmotor auffrischen und für Übergangsanreize lobbyieren, aber globale Rechtslenker-Zuteilungsbeschränkungen begrenzen die kurzfristigen Auswirkungen. Es ist eine weitere Fragmentierung zu erwarten, da neue Marken Preislücken ausnutzen und Fahrzeughersteller mit Agenturverkaufsmodellen experimentieren, um die Marge in einem zunehmend überfüllten Kanal zu erhalten.
Marktführer der australischen Elektrofahrzeugbranche
Tesla Inc.
SAIC Motor Corp., Ltd. (MG Motor Australia)
Toyota Motor Corporation
BYD Company Limited
Hyundai Motor Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Elektrifizierung von Flotten und Fracht eröffnet einen klareren Kommerzialisierungspfad für mittelschwere und schwere Nutzfahrzeuge, unterstützt durch benannte Projekte und Finanzierungen. Volvo Group Australia beginnt im Juli 2026 mit der lokalen Fertigung batterieelektrischer Lkw in Wacol (Queensland), begleitet von Unterstützung durch die Clean Energy Finance Corporation und einem frühen Einsatz durch Linfox, was eine Umsetzungsvorlage für andere Flotten bietet, die verlässliche Lieferung, Servicedeckung und lokale Ausstattungsfähigkeit benötigen. Ergänzende zuschussgestützte Programme, einschließlich der ARENA-Unterstützung für Linfoxs Heavy Truck Electrification Project, beschleunigen Depotladen, Streckenvalidierung und betriebliche Daten, die branchenübergreifend in Logistik, Einzelhandelsvertrieb und Servicelotten wiederverwendet werden können.
Vorgelagerte und ermöglichende Technologien schaffen ebenfalls Freiräume, da Australien seine Positionierung bei kritischen Mineralien in EV-nahe Fertigung übersetzt. Im Juni 2026 vergab die Bundesregierung 45 Millionen AUD an Sicona Battery Technologies, um die kommerzielle Fertigung von Silizium-Anoden in Port Kembla auszubauen, mit dem Ziel eines Sprungs in der heimischen Anodenproduktion und der Schaffung eines stärker lokalisierten Batteriematerial-Ankers für Importpack-Assembler und mögliche zukünftige heimische Zellinitiativen. Auf der Infrastrukturseite erhöhen strengere Mindestbetriebsstandards für staatlich geförderte öffentliche Ladeinfrastruktur zusammen mit dem EVSE-Abrechnungsmessrahmen vom April 2026 die Nachfrage nach konformer, hochverfügbarer Hardware, Software und O&M-Dienstleistungen, insbesondere für Autobahnkorridore und Mehrstandort-Flottendepots, die nachweisbare Abrechnung und interoperable Systeme benötigen.
Aktuelle Branchenentwicklungen
- Juli 2026: Zenobē gab einen Leasingvertrag über 148 Elektro-Lkw mit Woolworths für den gewerblichen Frachttransport bekannt. Die Vereinbarung deutet auf eine zunehmende EV-Nutzung im australischen Lkw-Verkehr hin und unterstreicht die konkrete Akzeptanz im gewerblichen Flottensegment.
- Juli 2026: BYD startete ein Cashback-Angebot von 2500 für sein Premiummodell Sealion 7, gültig bis 31. Juli 2026. Die Preisunterstützung soll die kurzfristige Wettbewerbsfähigkeit steigern und das Volumen im Konsumenten-EV-Markt antreiben.
- Juli 2026: BYD eröffnete die Interessenbekundung für den aktualisierten Atto 3 Evo, der über schnelleres Laden und einen leistungsstärkeren Motor verfügt. Das Upgrade stärkt die Marktposition von BYD durch verbesserte Leistungsfähigkeit und breitere Verbraucherbindung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert, der durch in Australien verkaufte und zugelassene Elektrofahrzeuge generiert wird, erfasst über batterieelektrische Fahrzeuge und Plug-in-Hybride, gemessen auf Fahrzeugverkaufsebene in USD für den Untersuchungszeitraum.
Ausschlüsse vom Umfang: Nicht erfasst werden Verkäufe öffentlicher Ladegeräte, für das Laden verwendeter Strom oder Erlöse aus Ersatzteilen und Service, sofern diese nicht als Teil der Fahrzeugtransaktion gebündelt sind.
Übersicht der Segmentierung
- Nach Antriebsart
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Hybridfahrzeuge (HEV)
- Brennstoffzellenelektrische Fahrzeuge (FCEV)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Reichweite
- Weniger als 200 km
- 200–400 km
- 400–600 km
- Mehr als 600 km
- Nach Batteriechemie
- Nickel-Kobalt-Mangan (NCM)/Nickel-Kobalt-Aluminium (NCA)
- Lithiumeisenphosphat (LFP)
- Lithium-Mangan-Oxid (LMO)
- Sonstige
- Nach Preisklasse
- Weniger als USD 30.000
- USD 30.000–50.000
- Über USD 50.000
- Nach Eigentumsmodell
- Privatpersonen
- Unternehmensflotten
- Regierungsflotten
- Nach Bundesstaat/Territorium
- New South Wales
- Victoria
- Queensland
- Western Australia
- South Australia
- Australisches Hauptstadtterritorium
- Übriges Australien
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Faktenbasis für die EV-Nachfrage in Australien, die Verfügbarkeit des Angebots und die politischen Signale zu erstellen, die Kaufentscheidungen direkt beeinflussen. Wir stützten uns auf offizielle und offene Quellen wie das Australian Bureau of Statistics für Bevölkerungs- und Makroindikatoren, das Department of Infrastructure und staatliche Verkehrsbehörden für Fahrzeugzulassungen, den Clean Energy Regulator für EV-bezogenen Programmkontext und die International Energy Agency für vergleichbare EV-Bestands- und Adoptionsbenchmarks.
Um das Modell an dem zu verankern, was tatsächlich verkauft wird, überprüften wir zusätzliche Eingaben anhand öffentlicher Einreichungen von Automobilherstellern, Investorenpräsentationen und Veröffentlichungen von Branchenverbänden, und glichen diese anschließend mit seriöser Nachrichtenberichterstattung zu Modelleinführungen, Anreizen und Preisbewegungen ab. Wo nötig, zogen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Import- und Exportsendungsverfolgung auf Sendungsebene sowie Patentdatenbanken heran, um die technologische Richtung zu erfassen, und prüften die Ergebnisse anschließend anhand der Angaben der Befragten aus dem Feld auf Plausibilität. Die hier aufgeführten Schreibtischquellen sind beispielhaft und nicht erschöpfend, da für Datenerhebung, Validierung und Klärung viele weitere öffentliche Dokumente verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Adoptionstreiber und die Übersetzung von politischen und Angebotssignalen in realistische Volumina und Preise. Wir sprachen mit Experten auf OEM- und Vertriebsseite, Entscheidungsträgern in Flotten- und Leasingbereichen, Stakeholdern des Lade-Ökosystems (nur zur Nachfrageverknüpfung) und Beobachtern auf Landesebene, um zu bestätigen, wie sich der Kaufmix zwischen BEV und PHEV verändert und wie schnell dies geschieht.
Da es sich um einen Markt auf Länderebene handelt, wurde das Feedback über die wichtigsten Bundesstaaten und Metropolkorridore ausgeglichen und anschließend genutzt, um Lücken bei der Weitergabe von Anreizen, Flottenbestellzyklen, typischen Rabatten und Annahmen zur Modellverfügbarkeit zu schließen, die die Schreibtischrecherche nicht vollständig erfassen kann.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 17 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 19 % | Manager: 54 % |
Marktdimensionierung & Prognose
Der Markt wurde primär über einen Top-Down-Nachfragepool aufgebaut, bei dem Signale aus Neuwagenverkäufen und -zulassungen in EV-Volumina nach Antriebsart rekonstruiert und anschließend mithilfe von beobachteten und durch Interviews validierten durchschnittlichen Verkaufspreisen in Werte übersetzt wurden. Um sicherzustellen, dass die Gesamtsummen realistisch blieben, führten wir selektive Bottom-Up-Prüfungen durch, etwa Preispunkte auf Beispielmodell-Ebene, Kanalprüfungen bei Vertriebshändlern und begrenzte Aufsummierungen bekannter Volumina in Bundesstaaten mit hoher Akzeptanz, und passten anschließend Ausreißer an.
Zu den wichtigsten in das Modell einfließenden Eingaben zählten jährliche Neuzulassungen, EV-Anteil an Neuverkäufen, BEV- versus PHEV-Mix, Entwicklung des durchschnittlichen Transaktionspreises nach Fahrzeugklasse, zeitlicher Ablauf der Politik (einschließlich Effizienzstandards und steuerlicher Behandlung) sowie Importvorlaufzeiten, die die Verfügbarkeit des Angebots beeinflussen. Fehlte ein Datenpunkt für eine Nischenfahrzeugklasse, füllten wir ihn mit nahen Substituten und wendeten einen konservativen Anpassungsfaktor an, der anschließend während der Validierung erneut überprüft wurde.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario verwendet, das an politischen Zeitplänen und der erwarteten Taktung von Modelleinführungen verankert ist, und anschließend mit schnellerer und langsamerer Preisnormalisierung und Angebotsannahmen stresstestartig geprüft. Der jahresweise Verlauf wurde anhand von Primärfeedback zu Flottenersatzzyklen und der erwarteten Kontinuität von Anreizen verfeinert, sodass die Prognose an das praktische Kaufverhalten gebunden bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Schätzungen wurden durch Triangulation über unabhängige Signale validiert, einschließlich Zulassungstrends, öffentlicher Preistracker und Importankunftsmuster, und anschließend auf Jahr-zu-Jahr-Sprünge überprüft, die nicht zu politischen oder angebotsseitigen Veränderungen passten. Bei Auftreten von Abweichungen wurden die Annahmen erneut geöffnet und Folgegespräche mit relevanten Befragten angestoßen, bevor die endgültige Freigabe erfolgte.
Jeder Modelldurchlauf wird schrittweise überprüft, zunächst auf Eingabeebene und anschließend auf Ausgabeebene, sodass Rechenfehler und Logiklücken frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates bei wesentlichen Ereignissen, etwa größeren Verschiebungen bei Anreizen oder plötzlichen Preisanpassungen. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Mordor Intelligences Marktgröße für Elektrofahrzeuge in Australien im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für EVs in Australien zu sehen, da Publisher nicht immer dieselben Dinge erfassen und oft unterschiedliche Preislogiken und Basisjahre verwenden. Die größten Unterschiede ergeben sich meist daraus, was als Elektrofahrzeug-Transaktion behandelt wird, ob der Wert zum Listenpreis oder zum Transaktionspreis erfasst wird, und wie schnell angenommen wird, dass Anreize und Preissenkungen durchschlagen.
Einige veröffentlichte Zahlen fassen Ladehardware und Energiedienstleistungen in dieselbe Zahl zusammen, und manche berichten zudem eine kombinierte Gesamtzahl für Australien plus Neuseeland, was den adressierbaren Pool aufbläht. Bei Mordor Intelligence beschränkt sich die Dimensionierung auf den Fahrzeugverkaufswert innerhalb Australiens, wobei BEV und PHEV auf Ebene der Fahrzeugtransaktion erfasst werden und die Preisgestaltung aktualisiert wird, um Veränderungen im Modellmix widerzuspiegeln, statt eines pauschalen ASP-Aufschlags.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,87 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 16,20 Mrd. USD (2024) | Verwendet einen breiteren Umfang, der Australien und Neuseeland kombiniert, und bezieht zudem Umsätze aus öffentlicher Ladeinfrastruktur in den Gesamtwert ein, was die Marktgröße über eine reine Fahrzeugdimensionierung hinaus anhebt. |
| Branchenverband B | 2,95 Mrd. USD (2025) | Verwendet einen engeren Bewertungsansatz, der konservative Transaktionspreise anwendet und einen Teil der Plug-in-Hybrid-Verkäufe in den erfassten Flottenkanälen ausschließt, was den Gesamtwert reduziert, selbst wenn die Stückzahlen ähnlich sind. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch Umfang und Preisbehandlung entsteht, nicht allein durch kleine Unterschiede bei den Adoptionsraten. Indem die Wertdefinition an Fahrzeugtransaktionen gebunden bleibt und das Ergebnis gegen Zulassungen und Preisbewegungen geprüft wird, bleibt das Ergebnis auf klare Eingaben und wiederholbare Schritte rückführbar, was Entscheidungsträgern hilft, Jahre konsistent zu vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Elektrofahrzeuge heute und wie schnell wächst er?
Der Markt erzielte im Jahr 2026 USD 4,96 Milliarden und wird bis 2031 voraussichtlich USD 20,83 Milliarden erreichen, was einer CAGR von 33,24 % im Zeitraum 2026–2031 entspricht.
Welche Preisklasse wächst am schnellsten?
Modelle unter USD 30.000, angeführt von BYD Dolphin und MG4, expandieren mit einer CAGR von 38,24 %, da chinesische Marken das Einstiegssegment mit funktionsreichen Fahrzeugen überschwemmen.
Warum sind die Wartelisten für Elektrofahrzeuge in Australien noch immer lang?
Begrenzte Rechtslenker-Produktionsslots bevorzugen die größeren Märkte des Vereinigten Königreichs und Japans und schaffen inländische Engpässe für stark nachgefragte Modelle wie Tesla Model Y und Hyundai Ioniq 5.
Was hemmt die Nutzung von Elektrofahrzeugen im ländlichen Raum?
Das Fehlen erschwinglicher Elektro-Nutzfahrzeuge mit 400 km Anhängereichweite sowie eine spärliche Schnellladeinfrastruktur schränken die Nutzung durch Käufer im ländlichen Raum ein.
Seite zuletzt aktualisiert am:



